
Tiefkühlgemüsemarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
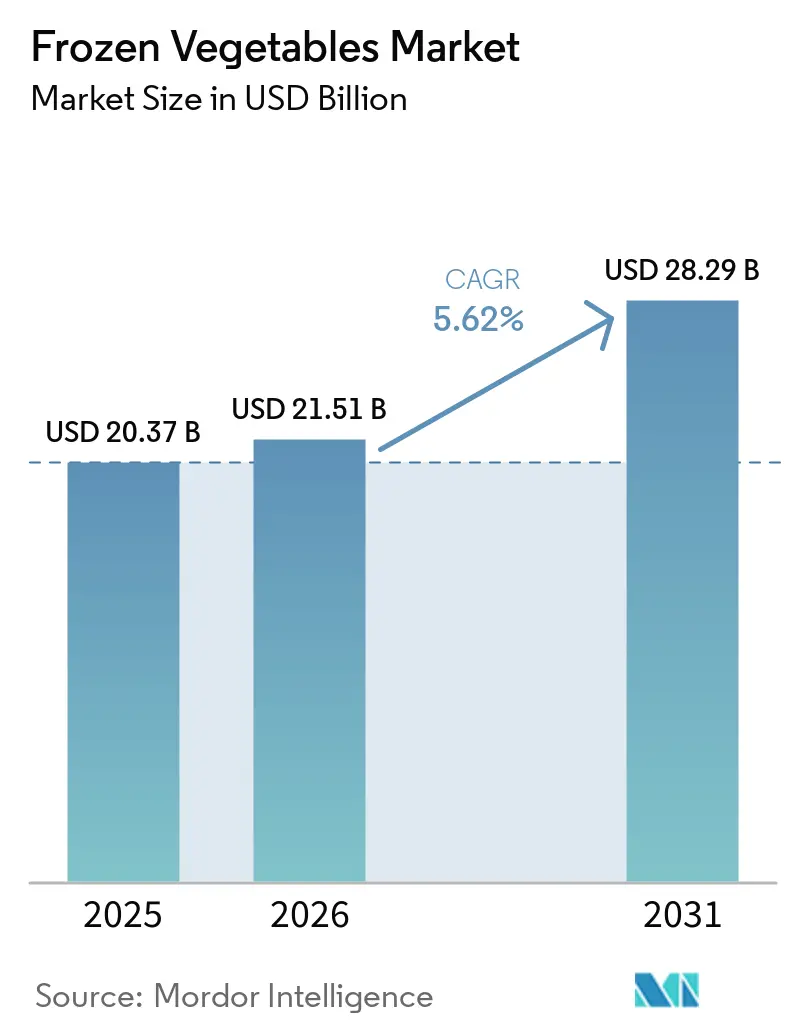
| Marktgröße (2026) | 21.51 Milliarden US-Dollar |
| Marktgröße (2031) | 28.29 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.62 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
| Marktkonzentration | Niedrig |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Tiefkühlgemüsemarkt Analyse von Mordor Intelligence
Der Tiefkühlgemüsemarkt soll von 20,37 Mrd. USD im Jahr 2025 auf 21,51 Mrd. USD im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 5,62 % im Zeitraum 2026–2031 einen Wert von 28,29 Mrd. USD erreichen.
Die Expansion des Marktes wird durch die steigende Nachfrage nach praktischen Mahlzeitenlösungen, den Ausbau der Kühlketteninfrastruktur und die wachsende Beliebtheit pflanzenbasierter Ernährungsweisen angetrieben. Innovationen wie die Einzelschnellgefrierung (IQF) und verbesserte Verpackungstechnologien sind entscheidend für die Erhaltung von Qualität, Geschmack und Nährstoffgehalt von Tiefkühlgemüse. Neben dem Komfortaspekt gewährleistet Tiefkühlgemüse eine zuverlässige Versorgung, bietet eine verlängerte Haltbarkeit und trägt erheblich zur Reduzierung von Lebensmittelverschwendung bei – im Einklang mit den globalen Zielen für Ernährungssicherheit und Nachhaltigkeit. Etablierte Hersteller nutzen die vertikale Integration, um Skalenvorteile zu erzielen, während aufstrebende Marken auf Direktvertrieb an Endverbraucher und nachhaltigkeitsorientierte Kommunikation setzen, um Nischenpositionen zu etablieren. Darüber hinaus verbessern Fortschritte bei energieeffizienter Kühlung, isochorischem Gefrieren und KI-gestützten Bestandssystemen die Produktqualität und senken die Betriebskosten, was die Rentabilität trotz volatiler Energiepreise unterstützt. Regional betrachtet weist Europa reife Verbrauchstrends auf, während die Asien-Pazifik-Region, angetrieben durch schnelle Urbanisierung, in den nächsten zehn Jahren zum primären Wachstumstreiber des Tiefkühlgemüsemarktes werden dürfte.
Wichtigste Erkenntnisse des Berichts
- Nach Gemüseart hielten Erbsen im Jahr 2025 einen Marktanteil von 34,72 % am Tiefkühlgemüsemarkt, während für Brokkoli eine CAGR von 8,2 % bis 2031 prognostiziert wird.
- Nach Beschaffenheit entfiel auf das konventionelle Segment im Jahr 2025 ein Anteil von 67,63 % am Tiefkühlgemüsemarkt; für Bio-Varianten wird bis 2031 eine CAGR von 6,52 % projiziert.
- Nach Vertriebskanal führten Supermärkte und Verbrauchermärkte im Jahr 2025 mit einem Umsatzanteil von 31,12 %, während der Online-Einzelhandel mit einer CAGR von 8,17 % bis 2031 zunimmt.
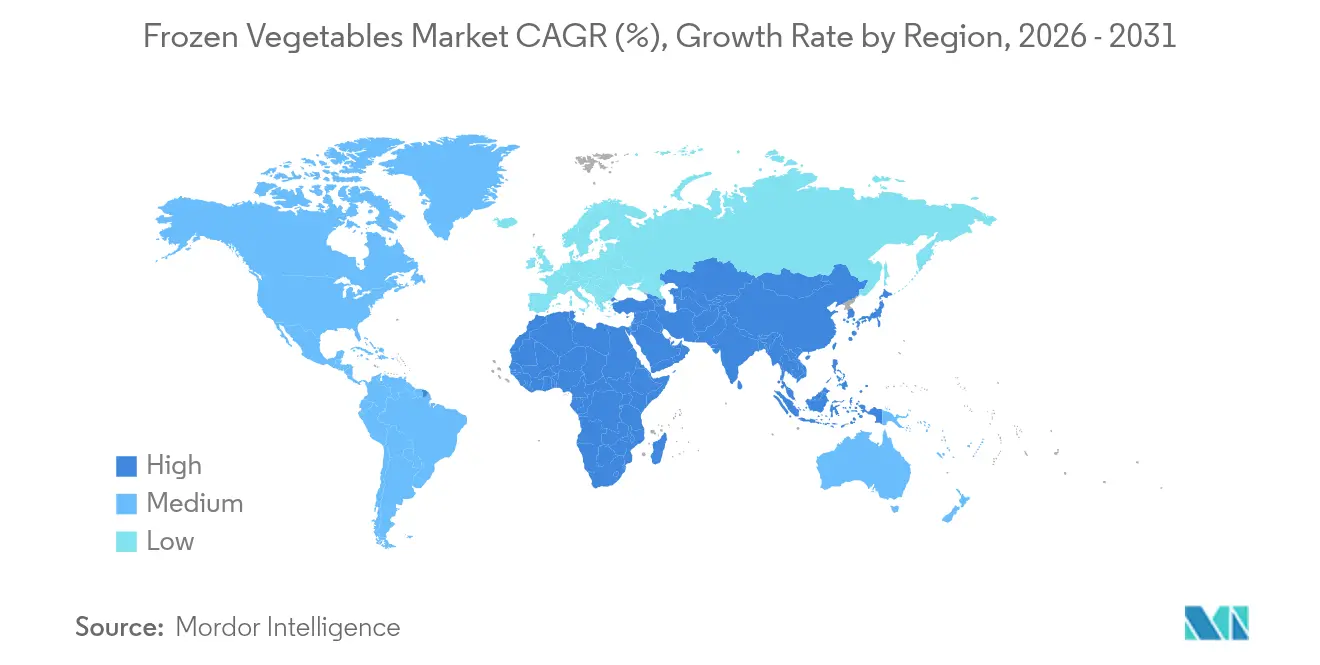
- Nach Geografie dominierte Europa im Jahr 2025 mit 34,06 % des Tiefkühlgemüsemarktes; für die Asien-Pazifik-Region wird eine CAGR von 5,85 % zwischen 2026 und 2031 erwartet.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Komfortgetriebene Mahlzeitenzubereitung | +1.2% | Global, mit stärkerer Auswirkung in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Ausbau moderner Kühlketteninfrastruktur | +1.0% | Asien-Pazifik als Kernregion, Ausstrahlungseffekte auf Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Wachsende Beliebtheit pflanzenbasierter, vegetarischer und veganer Ernährungsweisen | +0.8% | Global, konzentriert in entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Lange Haltbarkeit und reduzierte Lebensmittelverschwendung | +0.6% | Global | Langfristig (≥ 4 Jahre) |
| Ausbau des organisierten Einzelhandels und der E-Commerce-Kanäle | +0.9% | Asien-Pazifik und Schwellenmärkte | Kurzfristig (≤ 2 Jahre) |
| Wachsendes Bewusstsein für Nährstofferhalt und Sicherheitsstandards | +0.5% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Komfortgetriebene Mahlzeitenzubereitung
Vielbeschäftigte Haushalte legen zunehmend Wert auf zeitsparende Lösungen, ohne dabei Abstriche bei der Nährwertqualität zu machen, was zu einem Wandel in den Konsummustern bei Tiefkühlgemüse führt. Dieser Wandel wird durch Urbanisierung und die Anforderungen von Doppelverdiener-Haushalten vorangetrieben und resultiert in einer wachsenden Nachfrage nach kochfertigen Gemüseoptionen. Der Tiefkühlkost-Bericht 2025 von Conagra Brands hebt hervor, dass Tiefkühlgerichte 32 % des gesamten Tiefkühlumsatzes ausmachen, wobei jüngere Generationen für ein breiteres Angebot eintreten, darunter internationale Küchen und gesündere Alternativen. Die zunehmende Verbreitung von Heißluftfritteusen hat diesen Trend weiter beschleunigt und zeigt, wie Tiefkühlgemüse mit minimalem Aufwand Ergebnisse in Restaurantqualität liefern kann. Tiefgefrieren verlängert die Haltbarkeit von Gemüse weit über die von Frischware hinaus, reduziert die Einkaufshäufigkeit und minimiert Verderb. Das Deutsche Tiefkühlinstitut berichtete, dass das Absatzvolumen von Tiefkühlgemüse in Deutschland im Jahr 2024 522.180 Tonnen erreichte [1]Quelle: Deutsches Tiefkühlinstitut, "Absatzstatistik 2024", tiefkuehlkost.de. Darüber hinaus erhalten fortschrittliche Gefrierverfahren wie Individuelles Schnellgefrieren (IQF) für Obst und Gemüse die Textur und den Nährwertgehalt von Gemüse und begegnen damit früheren Verbraucherbedenken hinsichtlich Qualitätseinbußen, die die Akzeptanz von Tiefkühlgemüse einst einschränkten.
Ausbau moderner Kühlketteninfrastruktur
Die Infrastrukturmodernisierung in Schwellenmärkten schafft eine solide Grundlage für das Wachstum des Tiefkühlgemüsemarktes. Regierungen konzentrieren sich zunehmend auf den Ausbau der Kühlkette, da sie deren Bedeutung für die Gewährleistung der Ernährungssicherheit und die Wertschöpfung in der Landwirtschaft erkennen. In China umfassen die Bemühungen zur Diversifizierung der Lebensmittelversorgung die Integration von Kühlkettenlogistik zur Minimierung von Nachernteverlusten und zur Verbesserung der Lebensmittelverteilungseffizienz. In den Vereinigten Staaten expandiert der Kühllagmarkt, angetrieben durch das Wachstum des E-Commerce und die Einführung automatisierter Lagerlösungen. Laut dem Landwirtschaftsministerium der Vereinigten Staaten erreichte das Volumen von Tiefkühlgemüse in den US-amerikanischen Kühllagerstätten im Jahr 2024 2.234,26 Millionen Pfund [2]Quelle: Landwirtschaftsministerium der Vereinigten Staaten, „Zusammenfassung Kühllagerhaltung Februar 2025”, usda.gov. Technologische Fortschritte, wie KI-gestützte Predictive Analytics und IoT-Überwachungssysteme, verbessern das Kühlkettenmanagement durch höhere Betriebseffizienz und reduzierten Energieverbrauch. Diese Infrastrukturentwicklung erschließt den Marktzugang in bisher unterversorgten Regionen, insbesondere im Asien-Pazifik-Raum, wo Investitionen in die Kühlkette landwirtschaftliche Modernisierungsinitiativen unterstützen.
Wachsende Beliebtheit pflanzenbasierter, vegetarischer und veganer Ernährungsweisen
Gesundheitsbewusstsein, Bedenken hinsichtlich ökologischer Nachhaltigkeit und ethische Überlegungen beschleunigen die Verbreitung pflanzenbasierter Ernährungsweisen in verschiedenen demografischen Gruppen. Dieser Trend unterstreicht die Bedeutung von Tiefkühlgemüse als praktische Mahlzeitenkomponente und als wirksame Proteinalternative. Im Jahr 2023 berichtete die India Brand Equity Foundation, dass fast 30 % der indischen Bevölkerung einer vegetarischen Ernährungsweise folgt [3]Quelle: India Brand Equity Foundation, „Der aufstrebende pflanzenbasierte Sektor in Indien”, ibef.org. Darüber hinaus wächst in Indien das Bewusstsein für die gesundheitlichen und ökologischen Vorteile pflanzenbasierter Ernährung. Weltweit steht die Hinwendung zu pflanzenreichen Ernährungsweisen im Einklang mit Nachhaltigkeitszielen und Public-Health-Kampagnen, die einen höheren Gemüsekonsum zur Bekämpfung ernährungsbedingter Gesundheitsprobleme fördern. Tiefkühlgemüse ermöglicht mit seiner ganzjährigen Verfügbarkeit und verlängerten Haltbarkeit eine konsequente pflanzenbasierte Mahlzeitenplanung. Dies hilft, die Saisonalitätsprobleme zu überwinden, die früher den Gemüsekonsum einschränkten. Als Reaktion darauf führen Lebensmittelhersteller innovative Tiefkühlgemüsemischungen und pflanzenbasierte Mahlzeitenlösungen ein, die flexitarische Verbraucher ansprechen, die nach praktischen Möglichkeiten suchen, ihre Pflanzenzufuhr zu erhöhen.
Lange Haltbarkeit und reduzierte Lebensmittelverschwendung
Tiefkühlgemüse begegnet mit seiner verlängerten Haltbarkeit effektiv den globalen Herausforderungen der Lebensmittelverschwendung und bietet sowohl Verbrauchern als auch dem Handel wirtschaftliche Vorteile durch die Minimierung von Verderb und eine verbesserte Bestandsverwaltung. Die Lieferkette für Tiefkühlkost übertrifft Frischalternativen bei der Abfallreduzierung, vor allem dank der Gefriertechnologie, die den Nährwert erhält und den raschen Verderb verhindert, der bei frischen Produkten bereits wenige Tage nach dem Kauf eintritt. Regierungen unterstützen zunehmend Initiativen zur Reduzierung von Lebensmittelverlusten und erkennen dabei die ökologischen und wirtschaftlichen Folgen von Lebensmittelverlusten entlang der gesamten Lieferkette an. Tiefkühlgemüse fördert die Portionskontrolle und flexible Mahlzeitenplanung und ist damit besonders attraktiv für kleinere Haushalte und eine alternde Bevölkerung, die Komfort und Kosteneinsparungen priorisiert. Darüber hinaus verschaffen sich Marken, die in nachhaltige Verpackungslösungen investieren, einen Wettbewerbsvorteil, da fortschrittliche Verpackungstechnologien nicht nur die Produktqualität erhalten, sondern auch die Haltbarkeit erheblich verlängern.
Analyse der Hemmfaktorenwirkung*
| Hemmfaktor | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatile Energie- und Kältemittelkosten | -0.8% | Global, stärkere Auswirkung in energieintensiven Regionen | Kurzfristig (≤ 2 Jahre) |
| Strenge regulatorische Anforderungen an die Lebensmittelsicherheit | -0.4% | Global, variierend je nach regulatorischem Rahmen | Mittelfristig (2–4 Jahre) |
| Begrenztes Verbraucherbewusstsein | -0.3% | Global | Mittelfristig (2–4 Jahre) |
| Risiko von Produktverderb und Qualitätsverschlechterung | -0.2% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatile Energie- und Kältemittelkosten
Betriebe im Tiefkühlgemüsebereich kämpfen mit der Volatilität der Energiekosten, die Kühllagerung, Transport und Verarbeitungskosten betreffen und letztlich die Gewinnmargen drücken sowie Preisstrategien beeinflussen. Ab Januar 2029 werden die neuen Energieeffizienznormen des Energieministeriums der Vereinigten Staaten für gewerbliche Kühlanlagen erhebliche Kapitalinvestitionen zur Einhaltung vorschreiben, obwohl sie langfristig zu reduzierten Betriebskosten führen können. Im Rahmen des Programms für signifikante neue Alternativstoffe der Umweltschutzbehörde der Vereinigten Staaten verursachen Kältemittelvorschriften Compliance-Kosten, da Unternehmen im Bereich der Lebensmittelkühlung im Einzelhandel und der Kühllagerhaltung auf umweltfreundliche Alternativen umstellen. Unternehmen mit umfangreichen Kühlkettennetzwerken sehen sich aufgrund von Energiepreisschwankungen mit Planungshürden konfrontiert, was fortschrittliche Absicherungsstrategien und operative Agilität erfordert, um wettbewerbsfähige Preise zu erhalten.
Strenge regulatorische Anforderungen an die Lebensmittelsicherheit
Lebensmittelsicherheitsbehörden setzen strengere Rückverfolgbarkeits- und Inspektionsprotokolle um, was die Compliance-Kosten und betrieblichen Herausforderungen bei der Produktion und dem Vertrieb von Tiefkühlgemüse erhöht. Die Lebensmittelrückverfolgbarkeitsregel der Lebensmittel- und Arzneimittelbehörde der Vereinigten Staaten (FDA), die ab Januar 2026 gilt, erfordert eine detaillierte Dokumentation für Tiefkühlgemüse entlang der gesamten Lieferkette, was den Verwaltungsaufwand erhöht und Technologie-Upgrades notwendig macht. Landwirtschaftliche Betriebe, die Tiefkühlgemüseverarbeiter beliefern, sehen sich aufgrund von Landwirtschaftswasserstandards für die Produktsicherheit mit zusätzlichen Compliance-Verpflichtungen konfrontiert, die Bewertungs- und Minderungsmaßnahmen umfassen, die je nach Betriebsgröße und Wasserquelleneigenschaften variieren. Im internationalen Handel üben Einfuhrinspektionsgebührenstrukturen zusätzlichen Kostendruck aus. Das Landwirtschaftsministerium der Vereinigten Staaten hat Vorschriften überarbeitet, um Inspektionsdienstleistungskosten durch gewichtsbasierte Gebühren zu decken. Darüber hinaus schaffen Unterschiede in den regulatorischen Standards zwischen Ländern Marktzugangshürden, die spezialisiertes Fachwissen und erhebliche Compliance-Investitionen erfordern, was kleinere Produzenten mit begrenzten Ressourcen unverhältnismäßig stark belastet.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Gemüseart:
Erbsen dominieren weiterhin den Umsatz, während Brokkoli an Fahrt aufnimmtErbsen generierten im Jahr 2025 34,72 % des Tiefkühlgemüsemarkt-Umsatzes, angetrieben durch ihre starke Verbraucherbekanntheit und die Kosteneffizienz der maschinellen Ernte. Westeuropa bevorzugt erbsenbasierte Beilagen, während Nordamerikaner Erbsen in gemischte Gemüsesorten für Kindermenüs integrieren und so Grundvolumina stützen. Brokkoli, der von seinem Ruf als „Superfood” und seiner Vielseitigkeit in Pfannengerichten und Mikrowellen-Dampfbeuteln profitiert, erzielte die höchste CAGR von 8,2 %. Der Tiefkühlgemüsemarkt zielt zunehmend auf gesundheitsbewusste Verbraucher ab, die antioxidantienreiche Produkte suchen. Sekundäre Kategorien, darunter Mais, Blumenkohl, Spinat, Pilze und Spargel, verzeichnen ein stetiges Wachstum aufgrund größerer Rezeptvielfalt und der Beliebtheit von Premium-Tiefkühl-Mahlzeiten-Kits. Um kohlenhydratarmen Ernährungspräferenzen gerecht zu werden, betonen Produktentwickler Blumenkohlreis und spiralisierten Zucchini und schaffen so zusätzliche Umsatzmöglichkeiten, ohne die Kernsegmente zu untergraben.
Nachfrageschwankungen beeinflussen Beschaffungsstrategien: Erbsen werden überwiegend durch Vertragslandwirtschaft in den gemäßigten Klimazonen Belgiens und des Vereinigten Königreichs bezogen. Im Gegensatz dazu verlagert sich die Beschaffung von Brokkoli und Spargel zunehmend nach China und Peru, um Erntezeiten mit Verarbeitungsabläufen zu synchronisieren. Risikomanagementteams erweitern Anbaunetze, um regionale Klimarisiken zu mindern. Premium-Innovationen wie Wertschöpfungsglasuren, leichte Würzungen und mikrowellengeeignete Beutel erzielen höhere Preispunkte und helfen, steigende Rohstoffkosten auszugleichen. Folglich zeigt der Tiefkühlgemüsemarkt trotz Schwankungen bei den Rohstoffpreisen eine starke Margenresilienz.
Notiz: Segmentanteile aller Einzelsegmente verfügbar beim Kauf des Berichts


Nach Beschaffenheit:
Konventionell hält Massenmarktanteil, Bio sichert Premium-WachstumIm Jahr 2025 entfielen auf konventionelle Produkte 67,63 % des Kategoriewerts. Diese Dominanz wurde durch verbesserte agronomische Praktiken, gesteigerte Erträge und umfangreiche Verfügbarkeit in verschiedenen Preissegmenten gestützt. Ihre Skalierbarkeit gewährleistet Erschwinglichkeit, was Kantinen- und institutionelle Käufer dazu veranlasst, konventionelle Lagereinheiten aufgrund ihrer Kostenvorzüge pro Portion zu bevorzugen. Auf der anderen Seite verzeichnen Bio-Produkte ein stetiges Wachstum mit einer bis 2031 prognostizierten CAGR von 6,52 %. Dieses Wachstum wird von Verbrauchern, insbesondere von Eltern, die sich um Pestizide sorgen, und dem Wunsch nach saubereren Produktkennzeichnungen angetrieben. Fördergelder und Kostenteilungsanreize des Landwirtschaftsministeriums der Vereinigten Staaten senken Zertifizierungsbarrieren und ermutigen mittelgroße Landwirte, mehr Anbaufläche umzustellen. Einzelhändler verbessern die Sichtbarkeit von Bio-Produkten durch die Zuweisung von Marken-Tiefkühlfächern, betonen einzigartige Herkunftsgeschichten und regenerative Anbaumethoden, was zu höheren Ausgaben führt. Mit der Ausweitung des Bio-Angebots verringert sich die Preisdifferenz zu konventionellen Produkten, was eine breitere Akzeptanz fördert und gleichzeitig die Rentabilität der Kategorie wahrt.
Verarbeitungsanlagen werden aufgerüstet, um Bio-Linien getrennt zu halten, strenge Rückstandsstandards einzuhalten und Kreuzkontaminationen zu verhindern. Blockchain-Rückverfolgbarkeitslösungen werden implementiert, um die Bio-Integrität sicherzustellen, was für Exporteure, die auf Märkte wie die EU und Japan abzielen, wo die Zertifizierungsanforderungen streng sind, von entscheidender Bedeutung ist. Durch das Anbieten sowohl konventioneller als auch biologischer Produkte sind Hersteller strategisch gut positioniert, um Nachfrageschwankungen zu managen und den Bedürfnissen unterschiedlicher Verbraucherbudgets gerecht zu werden.
Nach Vertriebskanal:
Omnichannel-Parität entsteht zwischen physischen und digitalen KontaktpunktenIm Jahr 2025 entfielen auf Supermärkte und Verbrauchermärkte 31,12 % des Umsatzes, angetrieben durch weitläufige Tiefkühlabteilungen, etablierte Einkaufsgewohnheiten und attraktive Aktionen im Geschäft. Diese Händler gewährleisten eine hochwertige Kühllagerhaltung, die Produktfrische, Sicherheit und Nährstoffgehalt bis zum Verkaufspunkt erhält. Gleichzeitig wuchs der Online-Lebensmittelhandel mit einer robusten CAGR von 8,17 %, angetrieben durch die pandemiebedingte Akzeptanz und Fortschritte in der Kühlketten-Paketlogistik. Städtische Dark-Store-Modelle, strategisch in der Nähe von Ballungsgebieten gelegen, ermöglichen Lieferungen innerhalb von zwei Stunden und bieten eine dem stationären Handel vergleichbare Bequemlichkeit. E-Commerce-Plattformen nutzen KI, um Nachfrageschwankungen vorherzusehen, Bestände vorzupositionieren, Fehlbestände zu reduzieren und das Verbrauchervertrauen zu stärken.
Der Online-Einzelhandel treibt das Wachstum im Tiefkühlgemüsemarkt voran, indem er Marken datengestützte Einblicke in Verbraucherpräferenzen liefert und gezielte Aktionsbündel ermöglicht. Im Gegensatz dazu steigern stationäre Handelsketten ihre Relevanz durch die Schaffung von Erlebniszonen, etwa Live-Kochvorführungen mit Tiefkühlgemüse. Convenience-Stores innovieren mit Mikro-Gefriergeräten, die mit Einzelportionspaketen bestückt sind, und sprechen damit unterwegs kaufende Verbraucher an und steigern Impulskäufe. Eine Multi-Channel-Strategie wird unverzichtbar: Click-and-Collect-Modelle kombinieren den Komfort des E-Commerce mit dem stationären Kundenverkehr, während Treueprogramme Prämien über digitale und physische Plattformen hinweg integrieren.
Notiz: Segmentanteile aller Einzelsegmente verfügbar beim Kauf des Berichts
Geografische Analyse
Europäischer Markt für Tiefkühlgemüse
Europa hält im Jahr 2025 einen Anteil von 34,06 % am Umsatz des Tiefkühlgemüsemarktes, angetrieben durch etablierte Konsummuster, strenge Sicherheitsstandards und ein robustes Kühllogistiknetz. Europäische Verbraucher bevorzugen zunehmend praktische, gesunde und nachhaltige Lebensmitteloptionen. Tiefkühlgemüse erfüllt diese Nachfrage durch seine ganzjährige Verfügbarkeit und den erhaltenen Nährwertgehalt. Die wachsende Verbreitung pflanzenbasierter Ernährungsweisen, Vegetarismus und Clean-Label-Produkte steigert die Nachfrage nach diesen nährstoffreichen Tiefkühlangeboten zusätzlich. Belgien führt bei den Exporten an und verschifft hauptsächlich IQF-Erbsen und Mischgemüse in den europäischen Raum. Während Deutschland, Frankreich und das Vereinigte Königreich hohe Haushaltsdurchdringungsraten aufweisen, hängt das künftige Wachstum von biologischen, salzarmen und wertgesteigerten Produktformaten ab. Steigende Nachhaltigkeitserwartungen veranlassen die Branche, leichtere Verpackungen einzusetzen und die Forschung und Entwicklung recycelbarer Monomaterial-Beutel voranzutreiben.
Markt für Tiefkühlgemüse im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird voraussichtlich bis 2031 ein starkes CAGR von 5,85 % erzielen und damit das globale Marktwachstum anführen. In China hat die Modernisierung der Kühlkette Priorität und wird durch öffentlich-private Gemeinschaftsunternehmen unterstützt. Diese Bemühungen verbessern die Verteilungseffizienz vom ländlichen in den städtischen Raum und stärken die nationalen Ernährungssicherheitsziele. Inländische Verarbeiter in China konkurrieren zunehmend mit europäischen Exporteuren, indem sie lokal bezogene Produkte wie Brokkoli, Mais und Spinat fördern und damit patriotische Konsumtrends ansprechen. In Indien bauen Bundesstaaten wie Gujarat und Maharashtra IQF-Kapazitäten aus, um die wachsende Nachfrage von Schnellrestaurants in Städten der ersten und zweiten Kategorie zu decken. Unterdessen zieht Japan wohlhabende Verbraucher mit Premium-Tiefkühlsushi- und Bento-Innovationen an, die Komfort bieten, ohne auf traditionelle Aromen zu verzichten.
Markt für Tiefkühlgemüse in Amerika sowie im Nahen Osten und Afrika
Nordamerika verzeichnet ein stetiges Wachstum im Tiefkühlgemüsemarkt. Investitionen in automatisierte Kühlhäuser, insbesondere im Mittleren Westen und an der Golfküste, zielen darauf ab, dem Arbeitskräftemangel entgegenzuwirken und den Energieverbrauch zu senken. Kanadas Einhaltung der US-amerikanischen Rückverfolgbarkeitsvorschriften vereinfacht grenzüberschreitende Lieferketten. Gleichzeitig steigert Mexiko die Gemüseproduktion durch geschützten Anbau und verbessert so die Verfügbarkeit von Betriebsmitteln. Verarbeiter diversifizieren zudem ihre Beschaffungsstrategien als Reaktion auf klimatische Herausforderungen, wie Dürren, die die Erträge in Kalifornien beeinträchtigen. Dies schließt eine Verlagerung hin zu Anlagen mit kontrollierter Umgebung und Gewächshauskomplexen ein. Südamerika sowie der Nahe Osten und Afrika bieten aufstrebende Chancen. In Brasilien treibt der Aufstieg wirtschaftlicher Supermarktformate den inländischen Tiefkühlgemüsekonsum voran und bedient vielbeschäftigte Stadtbewohner. In den Vereinigten Arabischen Emiraten erleichtert der Jebel-Ali-Reexport-Hub die Verteilung von Tiefkühlgemüse aus Europa und Asien im gesamten Golfraum, wobei der Außer-Haus-Verpflegungsbereich die Nachfrage dominiert. Herausforderungen wie Ineffizienzen in der Kühlkette und Instabilität im Stromnetz bestehen jedoch weiterhin. Staatliche Subventionen und solarbetriebene Lagerhäuser gehen diese Probleme schrittweise an und erschließen das Potenzial der Region.

Wettbewerbslandschaft
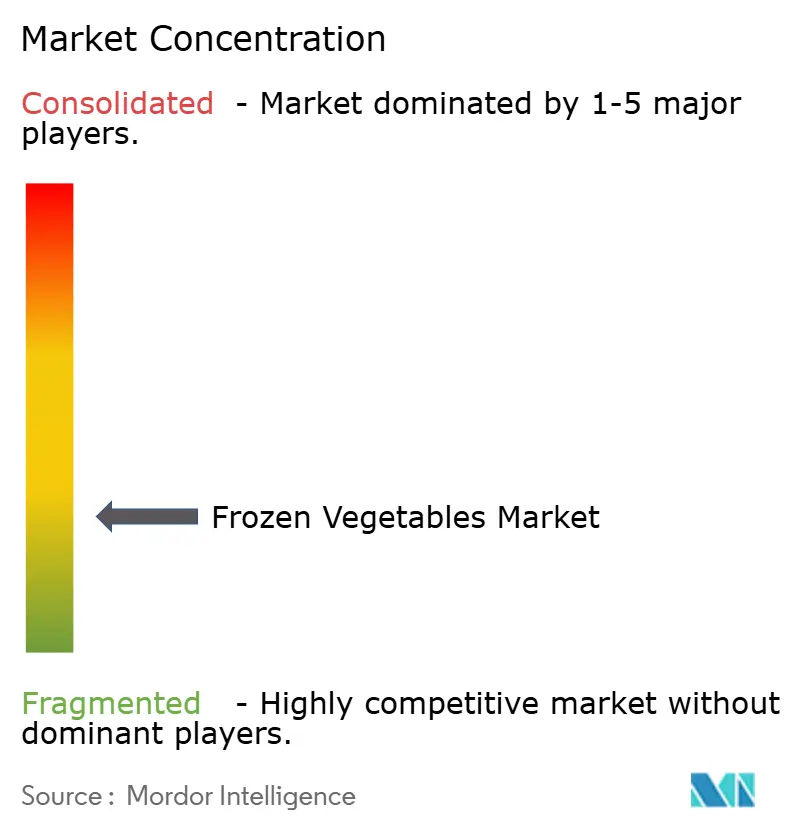
Der Tiefkühlgemüsemarkt ist mäßig fragmentiert, wobei die wichtigsten Akteure erheblichen Einfluss auf die Materialbeschaffung und Werbestrategien ausüben. McCain Foods hat sein Portfolio durch die Übernahme von Strong Roots erheblich erweitert, ein Schritt, der pflanzenbasierte Lagereinheiten einführt und mit seinen übergeordneten Nachhaltigkeitszielen übereinstimmt. Das Unternehmen hat sich verpflichtet, bis 2030 100 % seiner globalen Kartoffel- und Gemüseanbauflächen auf regenerative Landwirtschaftspraktiken umzustellen und demonstriert damit sein Engagement für ökologische Verantwortung. Ebenso lenkt Bonduelle strategisch Ressourcen in hochmargige Tiefkühlinnovationen um, indem das Unternehmen Gemeinschaftsunternehmen im Bereich gekühlter Salate eingeht, was es ermöglicht, die Kapitalallokation zu optimieren und sich auf Wachstumsbereiche im Tiefkühlgemüsesegment zu konzentrieren.
Zu den wichtigsten Akteuren auf dem Markt gehören McCain Foods Limited, Conagra Brands Inc., Nomad Foods, Bonduelle S.A. und Greenyard NV. Diese Unternehmen konkurrieren in verschiedenen Bereichen wie Produktangebot, Zutatenqualität, Preisgestaltung, Funktionalität, Verpackung und Marketingstrategien, um sich einen Wettbewerbsvorteil zu verschaffen. Ein wachsender Trend ist die Nutzung von Social-Media-Plattformen und Online-Vertriebskanälen für Marketing und Markenaufbau, mit dem Ziel, einen breiteren Kundenstamm anzusprechen. Technologische Fortschritte gestalten den Markt neu: Mehrere Akteure testen isochorisches Gefrieren, das im Vergleich zur Schockgefrierung eine Reduzierung des Energieverbrauchs um 30 % verspricht. Americold und Lineage erkunden KI-gestützte Lagerorchestierung, um Palettenstandorte dynamisch zuzuweisen und dabei Transportwege und Energieverbrauch zu reduzieren. Nachhaltigkeit entwickelt sich zu einem wichtigen Markenwert, wobei QR-Codes auf der Verpackung es Verbrauchern ermöglichen, den Ursprung und den CO₂-Fußabdruck jeder Packung Tiefkühlerbsen zurückzuverfolgen.
Neue Marktteilnehmer nutzen innovative Geschäftsmodelle, wie E-Commerce-Abonnements und Influencer-Partnerschaften, um Kundengewinnungskosten zu senken und Markentreue aufzubauen. Von Risikokapital finanzierte Start-ups führen gemüsebasierte Tiefkühl-Mahlzeitschalen ein, die auf spezifische Ernährungsbedürfnisse ausgerichtet sind, einschließlich ketogener und anderer gesundheitsorientierter Protokolle, und bedienen damit die wachsende Nachfrage nach personalisierter Ernährung. Der Aufstieg von Eigenmarken im Einzelhandel, insbesondere bei europäischen Discountern, verschärft den Preiswettbewerb. Dieser Trend zwingt etablierte Marken dazu, ihren Marktanteil durch Investitionen in Produktinnovation und Treueprogramme zu verteidigen. Unternehmen, denen es gelingt, fortschrittliche Datenanalyse, regenerative Beschaffungspraktiken und energieeffiziente Logistik zu integrieren, positionieren sich für einen Wettbewerbsvorteil in dieser sich wandelnden Marktlandschaft.
Marktführer im Tiefkühlgemüsebereich
-
McCain Foods Limited
-
Nomad Foods
-
Conagra Brands Inc.
-
Bonduelle S.A.
-
Greenyard NV
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Tiefkühlgemüse
- Conagra Brands Inc
- Bonduelle S.A.
- Greenyard NV
- General Mills Inc.
- Nomad Foods (Birds Eye)
- McCain Foods Limited
- Pictsweet Farms
- Ardo NV
- Dole plc
- Earthbound Farm
- Mother Dairy Fruit and Vegetable
- ITC Ltd.
- Vivartia Holdings
- Al-Kabeer Group
- Hortex Holding
- Agrarfrost GmbH
- Simplot Company
- Hanamaru Foods
- Frosta AG
- SunOpta Inc.

Recent Industry Developments in Markt für Tiefkühlgemüse
- September 2024: Green Giant führte zwölf neue Tiefkühlgemüseprodukte ein, darunter Crispy Smashed Potatoes, Corn Cob Bites, Veggie Ramen und Roasting Veggies, um Verbraucher anzusprechen, die praktische und kostengünstige Mahlzeitoptionen suchen.
- April 2024: McCain Foods hat seine Partnerschaft mit Strong Roots, einem in Dublin ansässigen Tiefkühlkosthersteller, vertieft. Zuvor hatten die beiden Marken eine strategische Allianz angekündigt, wobei McCain investiert, um sein Produktportfolio zu erweitern und Verbrauchern weltweit gemüsefokussierte, umweltverträgliche Lebensmitteloptionen anzubieten.
- März 2024: BigBasket, der indische Online-Lebensmittelhändler, hat eine neue Tiefkühlkostmarke namens Precia eingeführt. Die Marke umfasst drei landesweit erhältliche Hauptproduktkategorien: Tiefkühlgemüse, Tiefkühlsnacks und Tiefkühlsüßwaren.
- Juni 2023: Nortera hat seine Tiefkühlgemüsemarke Arctic Gardens auf dem US-Markt eingeführt. Bemerkenswert ist, dass 80 % des Sortiments von Arctic Gardens direkt in Nordamerika verarbeitet werden. Die Marke bietet eine vielfältige Palette an Tiefkühlgemüseprodukten, die vorgewaschen, vorgeschnitten und kochfertig sind.


Markt für Tiefkühlgemüse Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diesen Bericht ist der globale Markt für Tiefkühlgemüse definiert als der Wert, der durch kommerziell verkauftes Gemüse erzielt wird, das verarbeitet (z. B. gereinigt, geschnitten und bei Bedarf blanchiert) und durch Einfrieren für den Einzelhandels- und Gastronomiekonsum konserviert wird.
Ausschlüsse aus dem Umfang: Wir schließen Tiefkühlfrüchte, tiefgekühlte Fertiggerichte sowie gekühltes oder haltbares Gemüse aus, das nicht als Tiefkühlgemüse verkauft wird.
Segmentierungsübersicht
-
Nach Gemüseart
- Bohnen
- Mais
- Erbsen
- Brokkoli
- Blumenkohl
- Pilze
- Spargel
- Spinat
- Sonstige Gemüsearten
-
Nach Beschaffenheit
- Bio
- Konventionell
-
Nach Vertriebskanal
- Supermärkte / Verbrauchermärkte
- Convenience-Store
- Fachgeschäft
- Online-Einzelhandel
- Sonstige Vertriebskanäle
-
Nach Geografie
-
Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Übriges Nordamerika
-
Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Chile
- Übriges Südamerika
-
Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Spanien
- Russland
- Schweden
- Belgien
- Polen
- Niederlande
- Übriges Europa
-
Asien-Pazifik
- China
- Japan
- Indien
- Thailand
- Singapur
- Indonesien
- Südkorea
- Australien
- Neuseeland
- Übriger Asien-Pazifik-Raum
-
Naher Osten und Afrika
- Vereinigte Arabische Emirate
- Südafrika
- Saudi-Arabien
- Nigeria
- Ägypten
- Marokko
- Türkei
- Übriger Naher Osten und Afrika
-
Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Sekundärforschung wurde eingesetzt, um die Marktgrenzen, den Produktfluss und die zuverlässigsten Nachfragesignale zu definieren, bevor mit der Modellierung begonnen wurde. Wir stützten uns auf öffentliche Quellen wie FAOSTAT für den Kontext der Gemüseproduktion, USDA und das US Census Bureau für Lebensmittel- und Handelsindikatoren, Eurostat für europäische Lebensmittelversorgung und Handelsreihen sowie UN Comtrade oder World Bank WITS für harmonisierte Handelscodes, die häufig gut auf Tiefkühlgemüse-Lieferungen abbildbar sind.
Um die Sekundärforschungsebene für die Größenbestimmung nutzbarer zu machen, haben wir außerdem Jahresberichte und Investorenpräsentationen von Unternehmen, Verbandspublikationen und seriöse Presseberichte ausgewertet, um Kapazitätserweiterungen in der Verarbeitung, Einschränkungen in der Kühlkettenlogistik und Vertriebsveränderungen in den Regionen zu verstehen. Wenn ein Unternehmen nicht ausreichend Informationen offenlegte, wurden kostenpflichtige Datenbankabonnements für Unternehmensfinanzdaten und -informationen, Import-Export-Ansichten auf Lieferungsebene sowie Patentdatenbanken selektiv genutzt, um Größenordnung und Produktfokus zu bestätigen, ohne das Modell an eine bestimmte Darstellung anzupassen. Die hier aufgeführten Quellen sind nur illustrativ; viele weitere öffentliche Dokumente und Datensätze wurden ebenfalls für die Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Primärforschung wurde eingesetzt, um Annahmen zu testen, die Sekundärquellen nicht eindeutig bestätigen können, insbesondere Verschiebungen im Mix der Gemüsearten, Kanalaufteilungen (Supermärkte und Verbrauchermärkte, Lebensmittelgeschäfte, Convenience-Handel und sonstige) sowie die Preisentwicklung bei Ernte- und Energievolatilität. Wir sprachen mit Befragten aus den Bereichen Verarbeitung, Kühlketten- und Vertriebsakteure sowie nachgelagerte Käufer, damit Nachfrageindikatoren nach Region und Endmarktverhalten gegengeprüft werden konnten. Wenn ein Eingabewert ungewöhnlich erschien, wurde er durch Folgegespräche und kurze Umfragen erneut überprüft, damit das endgültige Modell praktikabel und intern konsistent blieb.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 32 % | Führungskräfte (CXOs): 18 % | APAC: 41 % |
| Mittlere Ebene: 47 % | Funktions-/Bereichsleiter: 36 % | EMEA: 32 % |
| Kleinere Marktteilnehmer: 21 % | Manager: 46 % | Amerika: 27 % |
Marktgrößenbestimmung und Prognose
Die Marktgrößenbestimmung wurde mithilfe von Top-down- und Bottom-up-Logik aufgebaut, wobei die Top-down-Perspektive den Nachfragepool anhand von regionalen Verbrauchsindikatoren sowie Handels- und Produktionskontext für Tiefkühlgemüsekategorien rekonstruiert. In der Praxis beginnen wir mit dem adressierbaren Tiefkühlgemüse-Absatzuniversum nach Region und wenden dann Anpassungen auf Basis von Kanalanteilen und Kategoriendurchdringung an, die durch Interviews validiert wurden.
Um das Modell geerdet zu halten, wurde eine kurze Liste von Markt-Fingerabdrücken als Schlüsselinputs verwendet, darunter Import- und Exporttrends bei Tiefkühlgemüse unter relevanten Zollcodes, regionale Verschiebungen im Einzelhandels- und Gastronomie-Mix, Entwicklung der durchschnittlichen Verkaufspreise nach wichtigen Gemüsegruppen, Bio- versus konventioneller Mix sowie das Tempo der Kapazitätserweiterungen bei Gefrierung und Kühllagerung. Diese Variablen wurden verwendet, weil sie die Gesamtwerte auf sichtbare Weise verändern und von Jahr zu Jahr überprüft werden können, ohne dass private Unternehmensdaten erforderlich sind. Wenn für ein kleineres Land ein direkter Datenpunkt fehlte, wurde die Lücke mithilfe von Proxy-Verhältnissen aus ähnlichen Märkten geschlossen und anschließend durch Primärprüfungen korrigiert.
Für die Prognose wurde eine Szenarioanalyse mit einem zentralen Fall verwendet, der erwartetes Volumenwachstum mit einer konservativen Preisentwicklung verbindet, und anschließend werden Stresstests in Bezug auf Energiekosten, Erntevariabilität und Frachtbedingungen angewendet, die die Preisgestaltung vorübergehend beeinflussen können. Die Ergebnisse wurden durch selektive Bottom-up-Näherungen bestätigt, wie z. B. Stichproben-Durchschnittsverkaufspreise multipliziert mit geschätzten Volumina für stark gehandelte Kategorien und schnelle Kanalprüfungen, die uns halfen, Gesamtwerte anzupassen, wenn der Top-down-Aufbau Ausreißer produzierte.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt in mehreren Durchgängen, damit sich die Gesamtwerte nicht auf einen einzigen Datensatz oder eine einzige Annahme stützen. Wir vergleichen die Modellausgaben mit unabhängigen Signalen, wie z. B. der Handelsrichtung, Kategorienwachstumshinweisen von Einzelhändlern und Gastronomiekäufern sowie der Konsistenz über regionale Aufteilungen hinweg, die dann vor der Freigabe auf Anomalien überprüft werden.
Wenn eine Zahl über einen vertretbaren Bereich hinaus abweicht, werden die Annahmen hinter Preisgestaltung, Durchdringung oder Kanalmix erneut geprüft, gefolgt von einer gezielten Rückkontaktaufnahme mit relevanten Befragten. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, die Nachfrage oder Preisgestaltung beeinflussen können, wie z. B. größere politische Änderungen oder Versorgungsunterbrechungen. Vor der Auslieferung führt ein Analyst einen abschließenden Überprüfungsdurchgang durch, damit die Darstellung die neuesten verfügbaren öffentlichen Daten und Interview-Rückmeldungen widerspiegelt.
Vergleich der globalen Schätzung für den Markt für Tiefkühlgemüse von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Tiefkühlgemüse können variieren, auch wenn sie ähnlich klingen, hauptsächlich weil die Marktgrenzen und die Jahresverankerung nicht immer übereinstimmen. Unterschiede entstehen auch dadurch, wie Unternehmen die Kanalabdeckung, den Währungszeitpunkt und die Frage behandeln, ob Volumina an einen realistischen Produktfluss zurückgebunden werden.
Durch die Verfolgung von handelscodierten Liefersignalen und die Aktualisierung interviewbasierter Kanal- und Preisannahmen hält Mordor Intelligence den Gesamtwert an Tiefkühlgemüse gebunden, das über definierte Einzelhandels- und Gastronomiewege verkauft wird, anstatt angrenzende Tiefkühlkategorien einzubeziehen. Einige Schätzungen erweitern den Umfang auf verarbeitetes und tiefgekühltes Gemüse insgesamt, während andere einen schnelleren Preisanstieg annehmen, ohne ihn gegen Käufer-Feedback und regionale Mix-Verschiebungen zu validieren, was den Wert in einem bestimmten Jahr aufblähen kann.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 20,37 Mrd. USD (2025) | |
| Fachzeitschrift A | 34,26 Mrd. USD (2023) | Verwendet ein früheres Basisjahr und wendet einen breiten Preis- und Wachstumspfad an, der nicht klar mit dem Kanalmix und den ausschließlich auf Tiefkühlware bezogenen Grenzen über die Regionen hinweg abgeglichen ist. |
| Branchenportal B | 79,30 Mrd. USD (2024) | Kombiniert verarbeitetes und tiefgekühltes Gemüse in einem Gesamtwert und weist dann Tiefkühlgemüse als das größte Segment aus, was die verffentlichte Zahl nicht direkt mit einer auf Tiefkühlware beschränkten Marktgröße vergleichbar macht. |
Die Streuung in der Tabelle erklärt sich größtenteils durch Umfang und Jahresabgleich, nicht nur durch Prognoseoptimismus. Wenn die Kategorie auf Tiefkühlgemüse beschränkt wird und Inputs wie Handelsbewegungen, Kanalmix und Veränderungen des durchschnittlichen Verkaufspreises gegengeprüft und erneut überprüft werden, ist das Ergebnis in Planungsdiskussionen leichter reproduzierbar und verteidigbar.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Tiefkühlgemüsemarkt im Jahr 2026?
Die Marktgröße des Tiefkühlgemüsemarktes beträgt 21,51 Mrd. USD im Jahr 2026.
Wie hoch ist die prognostizierte CAGR für Tiefkühlgemüse bis 2031?
Der Markt wird voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 5,62 % wachsen.
Welche Gemüseart hat den höchsten Umsatzanteil?
Erbsen führen mit einem Anteil von 34,72 % am Kategorieumsatz im Jahr 2025.
Welche Region wächst am schnellsten im Bereich Tiefkühlgemüse?
Für die Asien-Pazifik-Region wird bis 2031 eine CAGR von 5,85 % prognostiziert, da die Kühlkettenkapazität ausgebaut wird.
Seite zuletzt aktualisiert am:


