
Marktgröße und Marktanteil der Obst- und Gemüseverarbeitung
Marktübersicht
| Studienzeitraum | 2022 - 2031 |
|---|---|
| Marktgröße (2026) | 347.27 Milliarden US-Dollar |
| Marktgröße (2031) | 458.64 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.72 % |
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
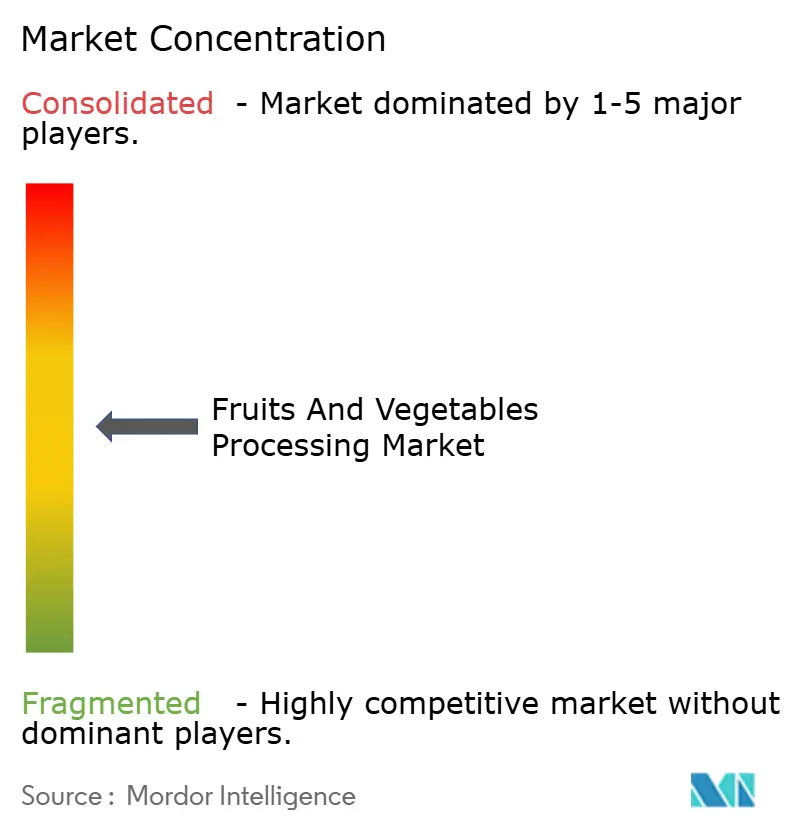
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Obst- und Gemüseverarbeitung von Mordor Intelligence
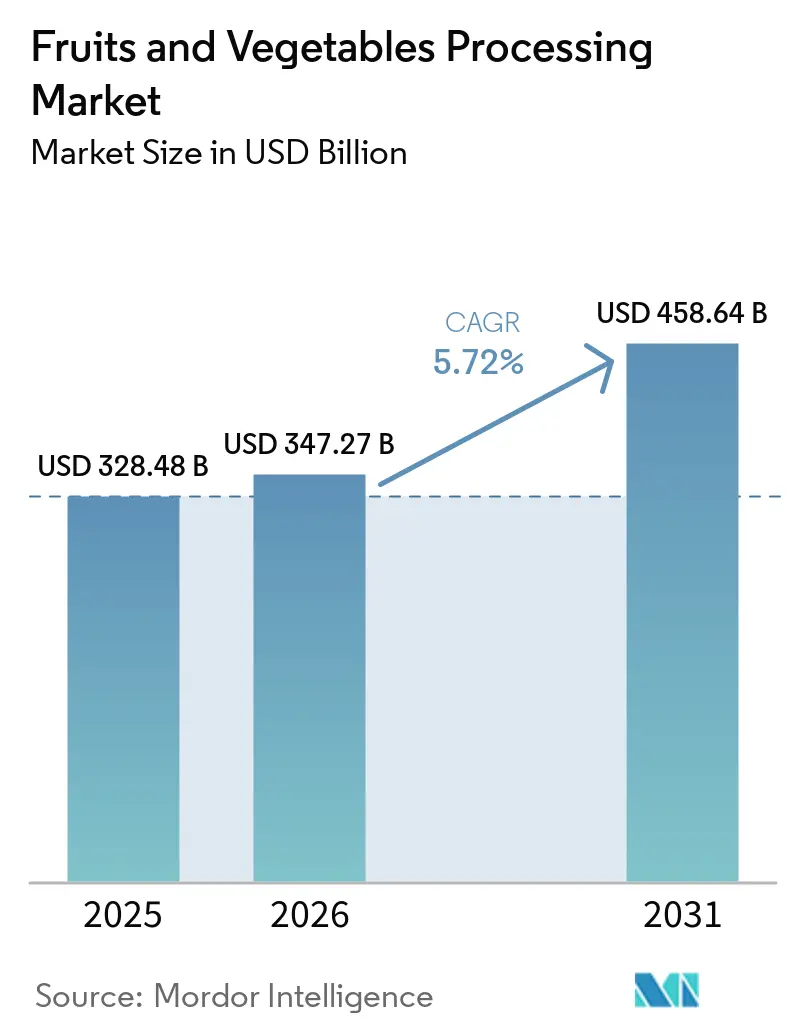
Die Marktgröße für Obst- und Gemüseverarbeitung wird für 2025 auf 328,48 Milliarden USD, für 2026 auf 347,27 Milliarden USD geschätzt und soll bis 2031 einen Wert von 458,64 Milliarden USD erreichen, was einem Wachstum mit einer CAGR von 5,72 % von 2026 bis 2031 entspricht. Der Markt expandiert aufgrund von Faktoren wie zunehmender Urbanisierung, wachsender Zahl von Einpersonenhaushalten und einer steigenden Präferenz für bequeme, zeitsparende Mahlzeitenoptionen. Strengere Vorschriften zur Rückverfolgbarkeit vom Erzeuger bis zum Verbraucher treiben die Nachfrage nach verarbeiteten Obst- und Gemüseprodukten an, die mit zuverlässigen Sicherheitszertifizierungen ausgestattet sind. Die Region Asien-Pazifik wird voraussichtlich den Markt im Jahr 2025 umsatzmäßig dominieren, angetrieben durch ihre große Bevölkerung und die wachsende Nachfrage nach verarbeiteten Lebensmitteln. Unterdessen wird erwartet, dass der Nahe Osten und Afrika während des Prognosezeitraums das schnellste Wachstum verzeichnen werden, da die Regierungen dieser Regionen stark in die Kühlketteninfrastruktur investieren, um Nachernteverluste zu reduzieren und die Lebensmittelversorgungsketten zu verbessern. Der Markt bleibt mäßig konsolidiert, wobei sich die wichtigsten Akteure auf Innovation und die Erweiterung ihres Produktangebots konzentrieren, um den sich wandelnden Verbraucherbedürfnissen gerecht zu werden.
Wichtigste Erkenntnisse des Berichts
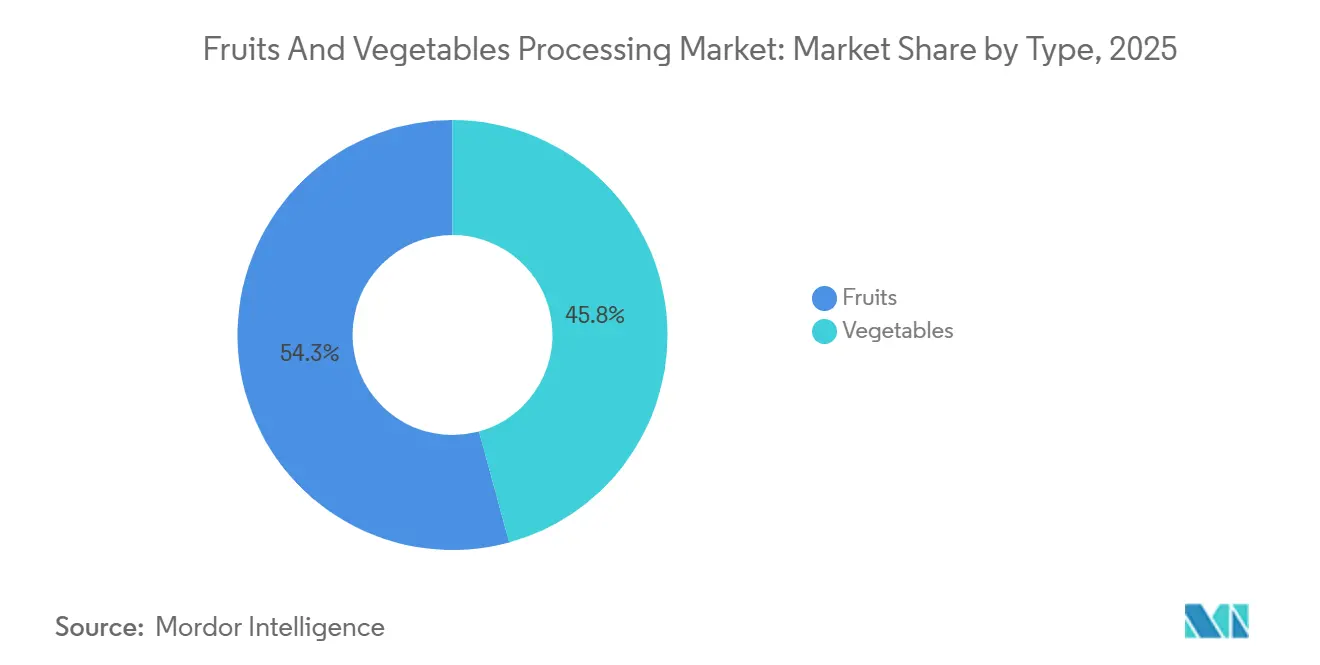
- Nach Produkttyp entfielen im Jahr 2025 54,25 % des Marktanteils der Obst- und Gemüseverarbeitung auf Obst, während Gemüse bis 2031 voraussichtlich mit einer CAGR von 6,39 % wachsen wird.
- Nach Form hielten Konservenprodukte im Jahr 2025 einen Anteil von 31,05 % an der Marktgröße der Obst- und Gemüseverarbeitung; Tiefkühlprodukte sind auf dem Weg zur höchsten CAGR von 7,12 % zwischen 2026 und 2031.
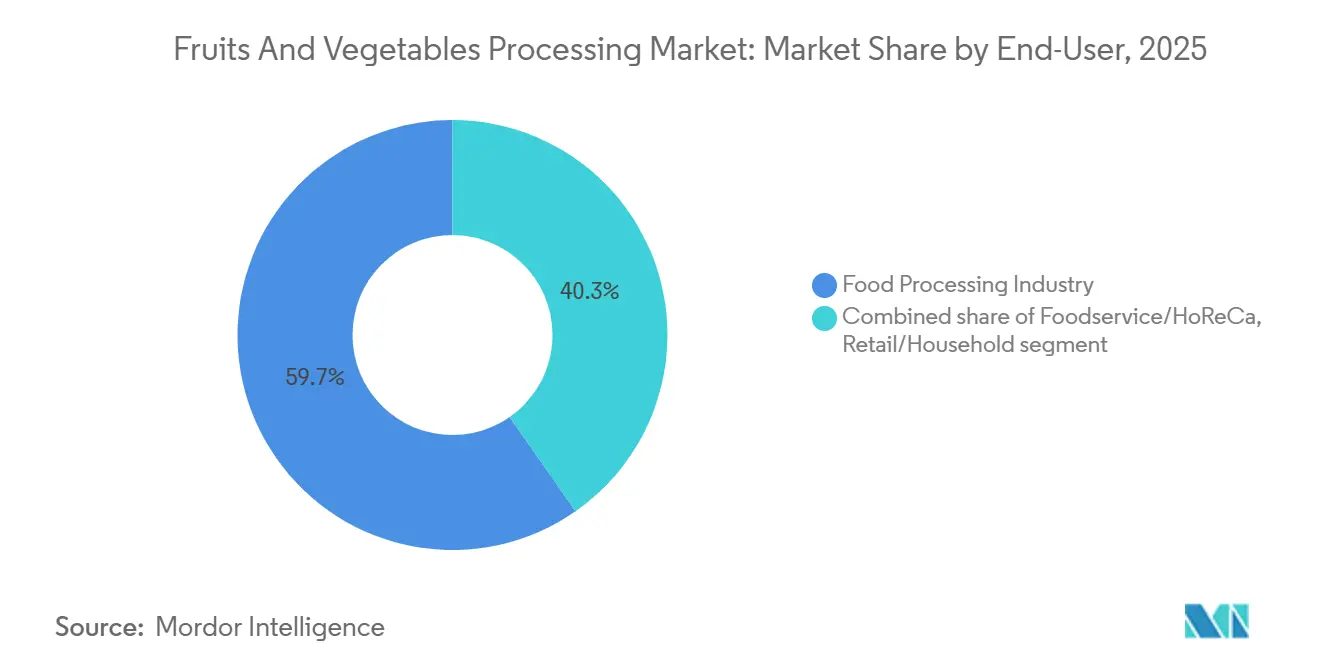
- Nach Endverbraucher entfielen auf die Lebensmittelverarbeitungsindustrie 59,70 % des Outputs im Jahr 2025, während für Gastronomie- und HoReCa-Kanäle eine CAGR von 7,21 % bis 2031 prognostiziert wird.
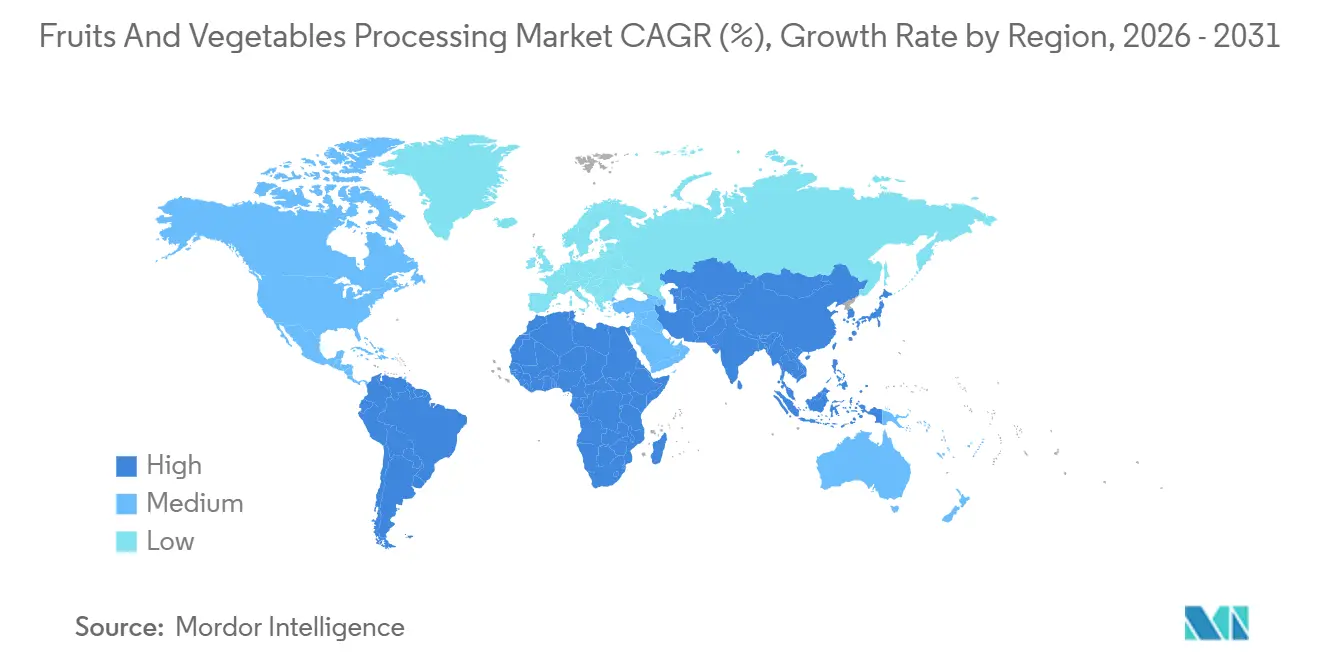
- Nach Geografie führte Asien-Pazifik mit einem Umsatzanteil von 33,04 % im Jahr 2025, während die Region Naher Osten und Afrika voraussichtlich mit einer CAGR von 8,04 % bis 2031 expandieren wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Verbrauchernachfrage nach bequemen und verzehrfertigen Obst- und Gemüseprodukten | +1.2% | Global, mit Schwerpunkten in Nordamerika, Europa und dem städtischen Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Wachsendes Gesundheitsbewusstsein und Präferenz für nahrhafte verarbeitete Produkte | +1.0% | Global, am stärksten in Nordamerika und Westeuropa | Langfristig (≥ 4 Jahre) |
| Innovation bei Mehrwertprodukten wie Säften, Pürees und Snacks | +0.9% | Kernmärkte Nordamerika, Europa, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Technologische Fortschritte in der Verarbeitung, Verpackung und Kühlkettenlogistik | +1.1% | Global, frühe Einführung in Nordamerika und Europa, Ausbreitung nach Asien-Pazifik und Naher Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Wachsende Beliebtheit pflanzenbasierter Ernährung steigert die Nachfrage | +0.8% | Nordamerika, Europa, städtisches Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Zunehmender Fokus auf Lebensmittelsicherheits- und Hygienestandards | +0.7% | Global, regulierungsgetrieben in Europa und Nordamerika, aufkommend in Asien-Pazifik und Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Verbrauchernachfrage nach bequemen und verzehrfertigen Obst- und Gemüseprodukten
Die wachsende Nachfrage nach bequemen, verzehrfertigen Lebensmitteln treibt den Markt für Obst- und Gemüseverarbeitung an. Dieser Trend ist größtenteils auf zunehmend beschäftigte Lebensstile und eine höhere Erwerbsbeteiligung zurückzuführen. So erreichte beispielsweise im Mai 2024 die Beschäftigungsquote in den Mitgliedsländern der Organisation für wirtschaftliche Zusammenarbeit und Entwicklung (OECD) 95,1 %[1]. Da mehr Menschen berufstätig sind, bleibt weniger Zeit für die Zubereitung frischer Mahlzeiten, was zu einer stärkeren Abhängigkeit von vorgeschnittenem, tiefgekühltem und verzehrfertigem Obst und Gemüse führt. Städtische Haushalte und Einzelpersonen, die allein leben, sind besonders an diesen Produkten interessiert, da sie portionskontrolliert und einfach zuzubereiten sind. Darüber hinaus erweitern Supermärkte ihre Fertiggerichtabteilungen, und Online-Lebensmittelplattformen sowie Mahlzeitenkit-Dienste integrieren mehr verarbeitetes Obst und Gemüse in ihr Angebot.
Wachsendes Gesundheitsbewusstsein und Präferenz für nahrhafte verarbeitete Produkte
Das Gesundheitsbewusstsein steigt weltweit, und immer mehr Menschen konzentrieren sich auf eine erhöhte Proteinzufuhr, was das Wachstum im Markt für Obst- und Gemüseverarbeitung antreibt. Viele Verbraucher suchen nach Lebensmitteln, die nicht nur bequem, sondern auch reich an Nährstoffen, einschließlich Protein, sind. Laut der Lebensmittel- und Gesundheitsumfrage 2024 des Internationalen Rates für Lebensmittelinformation (IFIC) versuchen 71 % der Amerikaner aktiv, mehr Protein in ihre Ernährung aufzunehmen[2]. Dies hat zu einer wachsenden Nachfrage nach Produkten geführt, die mit pflanzlichen Proteinen angereichert sind, wie Erbsenprotein, Gemüsekonzentrate und Hülsenfruchtmischungen. Um dieser Nachfrage gerecht zu werden, entwickeln Hersteller verarbeitete Obst- und Gemüseprodukte, die sowohl nahrhaft als auch leicht zu konsumieren sind. Diese Produkte sind darauf ausgelegt, ausgewogene Ernährung zu unterstützen und zusätzliche gesundheitliche Vorteile zu bieten. Da immer mehr Menschen Gesundheit und Bequemlichkeit priorisieren, werden verarbeitetes Obst und Gemüse zu wichtigen Zutaten in einer breiten Palette gesundheitsorientierter Lebensmittelprodukte.
Innovation bei Mehrwertprodukten wie Säften, Pürees und Snacks
Das Wachstum im Markt für Obst- und Gemüseverarbeitung wird durch Innovationen bei Produkten wie Säften, Pürees und obst- und gemüsebasierten Snacks angetrieben. Neue Verarbeitungstechniken wie Kaltpressung und Hochdruckverarbeitung helfen Herstellern, die natürlichen Nährstoffe, Aromen und die Frische dieser Produkte zu erhalten. Dies macht Premium-Säfte für gesundheitsbewusste Verbraucher attraktiver, die Qualität und Ernährung priorisieren. Die Nachfrage nach gemüsebasierten Snacks wie Rote-Bete-, Grünkohl- und Süßkartoffelchips wächst, da Verbraucher zunehmend gesündere Alternativen zu herkömmlichen Snackprodukten suchen. Darüber hinaus gewinnen Pürees, die früher hauptsächlich für Säuglinge vermarktet wurden, nun auch bei Erwachsenen an Beliebtheit. Diese Pürees gelten als bequeme, portionskontrollierte Optionen, die für beschäftigte Lebensstile geeignet sind. Diese Verschiebung ermöglicht es Herstellern, ihr Produktangebot zu erweitern und eine breitere Verbraucherschicht zu erreichen, was zum Gesamtwachstum des Marktes beiträgt.
Wachsende Beliebtheit pflanzenbasierter Ernährung steigert die Nachfrage
Die zunehmende Verbreitung pflanzenbasierter Ernährung treibt ein erhebliches Wachstum im Markt für Obst- und Gemüseverarbeitung an. Verbraucher wenden sich verarbeiteten pflanzenbasierten Zutaten zu, da sie bequeme und gesunde Mahlzeitenoptionen suchen. Laut der World Animal Foundation gibt es weltweit ab Juni 2025 ungefähr 88 Millionen Veganer, was die wachsende Nachfrage nach pflanzenbasierten Lebensmitteln unterstreicht[3]. Verarbeitetes Obst und Gemüse sind wesentliche Bestandteile verschiedener pflanzenbasierter Produkte, darunter verzehrfertige Mahlzeiten, Snacks, Smoothies und Fleischersatzprodukte. Dieser Trend veranlasst Hersteller, ihre Produktion von tiefgekühlten, konservierten und Mehrwert-Obst- und Gemüseprodukten auszuweiten. Damit zielen sie darauf ab, die wachsende globale Nachfrage nach pflanzenbasierten Alternativen zu decken und gleichzeitig den Verbraucherpräferenzen für gesündere, nachhaltigere Lebensmittelentscheidungen gerecht zu werden.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kapitalinvestitionsanforderungen für Verarbeitungsanlagen | -0.8% | Global, besonders ausgeprägt in Schwellenmärkten mit begrenzten Finanzierungsmöglichkeiten | Kurzfristig (≤ 2 Jahre) |
| Schwankungen bei der Verfügbarkeit und den Preisen von Rohstoffen aufgrund von Saisonalität und klimatischen Bedingungen | -1.0% | Global, besonders stark in dürregefährdeten Regionen (Kalifornien, Mittelmeerraum, Nordchina) | Mittelfristig (2–4 Jahre) |
| Begrenzte Wahrnehmung der Haltbarkeit bestimmter verarbeiteter Produkte | -0.4% | Nordamerika und Europa, verbraucherwahrnehmungsgetrieben | Langfristig (≥ 4 Jahre) |
| Hoher Energie- und Wasserverbrauch in Verarbeitungsbetrieben | -0.6% | Global, am stärksten in wasserarmen Regionen (Naher Osten, Nordafrika, Westliche Vereinigte Staaten) | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Schwankungen bei der Verfügbarkeit und den Preisen von Rohstoffen aufgrund von Saisonalität und klimatischen Bedingungen
Veränderungen bei der Verfügbarkeit und den Preisen von Rohstoffen, die durch saisonale Muster und klimatische Variabilität bedingt sind, stellen eine erhebliche Herausforderung für den Markt für Obst- und Gemüseverarbeitung dar. Wetterereignisse wie Dürren, Frost und unregelmäßige Niederschläge können die Ernteerträge erheblich beeinträchtigen und zu Engpässen führen. Infolgedessen müssen Verarbeiter häufig auf teurere Importe oder alternative Quellen zurückgreifen, um die Nachfrage zu decken. Diese Unvorhersehbarkeit erschwert es Unternehmen, die Produktion effizient zu planen, erhöht die Beschaffungskosten und verringert die Gewinnmargen. Darüber hinaus fehlen vielen kleinen und mittelgroßen Verarbeitern wirksame Risikomanagementstrategien, was sie anfälliger für diese Angebots- und Preisschwankungen macht. Diese Herausforderungen hemmen insgesamt ein konsistentes Marktwachstum.
Hohe Kapitalinvestitionsanforderungen für Verarbeitungsanlagen
Die hohen Kosten für Investitionen in Verarbeitungsanlagen stellen eine große Herausforderung für den Markt für Obst- und Gemüseverarbeitung dar. Die Einrichtung neuer Verarbeitungsanlagen oder die Modernisierung bestehender erfordert erhebliche Ausgaben für fortschrittliche Maschinen, Automatisierungssysteme und Infrastruktur zur Erfüllung von Lebensmittelsicherheitsstandards. Diese Ausgaben sind besonders für kleine und mittelständische Unternehmen schwer zu bewältigen und schaffen Barrieren für einen effektiven Wettbewerb. Dieses Problem ist in Schwellenländern noch ausgeprägter, wo der Zugang zu Finanzierungen oft begrenzt ist. Infolgedessen sehen sich viele Unternehmen mit Verzögerungen bei der Einführung moderner Verarbeitungstechnologien oder der Erweiterung ihrer Produktionskapazitäten konfrontiert, was das Gesamtwachstum des Marktes verlangsamt. Der Mangel an erschwinglichen Finanzierungsoptionen und die Komplexität der Integration fortschrittlicher Systeme erschweren es kleineren Akteuren zusätzlich, ihre Betriebe zu skalieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Gemüse gewinnt an Dynamik, da pflanzliche Proteinalternativen expandierenDas Obstsegment führte den Markt für Obst- und Gemüseverarbeitung an und machte 2025 54,25 % des gesamten Marktanteils aus. Diese Dominanz ist auf die hohe Nachfrage nach verarbeiteten Obstprodukten wie Säften, Konzentraten, Dosenobst, Tiefkühlfrüchten und Pürees zurückzuführen. Diese Produkte werden in Branchen wie Getränke, Milchwirtschaft, Backwaren und Süßwaren weit verbreitet eingesetzt. Verbraucher bevorzugen zunehmend praktische, verzehrfertige Optionen, und fruchtbasierte Zutaten werden in funktionellen und angereicherten Lebensmitteln immer beliebter. Der wachsende Export von tropischen und exotischen Obstprodukten hat das Wachstum des Segments weiter angekurbelt.
Das Segment frisches Gemüse wird voraussichtlich von 2026 bis 2031 mit einem CAGR von 6,39 % wachsen, angetrieben durch die steigende Nachfrage nach tiefgekühltem, konserviertem und minimal verarbeitetem Gemüse. Verbraucher legen zunehmend Wert auf gesunde Ernährung und praktische Mahlzeitenoptionen, was die Beliebtheit von kochfertigen und verzehrfertigen Gemüseprodukten erhöht hat. Verarbeitetes Gemüse wird auch verstärkt in der Gastronomie, in verpackten Mahlzeiten und in Schnellrestaurants eingesetzt. Darüber hinaus tragen Fortschritte bei Konservierungstechnologien wie Einfrieren und Trocknen dazu bei, den Nährwert zu erhalten und die Haltbarkeit zu verlängern, was das langfristige Wachstum des Segments unterstützt.


Nach Form:
Tiefkühlprodukte beschleunigen sich durch Ausbau der KühlketteninfrastrukturKonservenprodukte entsprachen im Jahr 2025 31,05 % des Marktanteils der Obst- und Gemüseverarbeitung, hauptsächlich aufgrund ihrer langen Haltbarkeit, Erschwinglichkeit und einfachen Verfügbarkeit. Diese Produkte sind bei Haushalten und Gastronomiebetrieben beliebt, da sie bequem sind und das ganze Jahr über, unabhängig von saisonalen Veränderungen, konsumiert werden können. Darüber hinaus sind Obst- und Gemüsekonserven in institutionellen Einrichtungen und Schwellenmärkten sehr gefragt, wo haltbare Lebensmitteloptionen unerlässlich sind. Fortschritte in der Konserventechnologie haben die Qualität dieser Produkte weiter verbessert, indem Geschmack, Textur und Nährwert effektiv erhalten werden.
Das Tiefkühlsegment wird voraussichtlich bis 2031 mit einer CAGR von 7,12 % wachsen, angetrieben durch die steigende Verbrauchernachfrage nach bequemen, minimal verarbeiteten Lebensmitteln, die Frische und Nährstoffe erhalten. Tiefgekühltes Obst und Gemüse wird aufgrund seiner längeren Haltbarkeit und einfachen Zubereitung weit verbreitet in verzehrfertigen Mahlzeiten, Smoothies und Schnellrestaurants eingesetzt. Das Wachstum der Urbanisierung, beschäftigte Lebensstile und der Ausbau der Kühlketteninfrastruktur steigern die Nachfrage nach Tiefkühlprodukten weiter. Tiefkühlformate werden immer beliebter, da sie den natürlichen Geschmack und den Nährwert im Vergleich zu einigen anderen Verarbeitungsmethoden besser erhalten, was sie zur bevorzugten Wahl für gesundheitsbewusste Verbraucher macht.
Nach Endverbraucher:
Gastronomie und HoReCa führen die Erholung nach der Pandemie anDer Lebensmittelverarbeitungssektor entsprach im Jahr 2025 59,70 % des Outputs des Marktes für Obst- und Gemüseverarbeitung, hauptsächlich angetrieben durch die hohe Nachfrage von Herstellern verpackter Lebensmittel. Verarbeitetes Obst und Gemüse sind wesentliche Zutaten in Produkten wie Fertiggerichten, Suppen, Soßen, Snacks, Backwaren und Getränken. Diese Produkte werden bevorzugt, weil sie eine längere Haltbarkeit haben, eine gleichbleibende Qualität aufrechterhalten und in der Großproduktion einfach zu verwenden sind. Die wachsende Beliebtheit von Convenience-Lebensmitteln und verpackten Produkten stärkt weiterhin die Dominanz dieses Sektors auf dem Markt.
Das Gastronomie- und HoReCa-Segment (Hotels, Restaurants und Catering) wird voraussichtlich bis 2031 mit einer CAGR von 7,21 % wachsen, angetrieben durch die rasche Expansion von Restaurants, Hotels, Cateringdiensten und Schnellrestaurantketten. Urbanisierung, höhere verfügbare Einkommen und veränderte Essgewohnheiten steigern die Nachfrage nach verarbeitetem Obst und Gemüse in gewerblichen Küchen. Diese Produkte helfen, die Zubereitungszeit zu verkürzen, Lebensmittelverschwendung zu reduzieren und einen gleichbleibenden Geschmack und eine gleichbleibende Qualität in Gerichten zu gewährleisten. Darüber hinaus steigern das Wachstum des globalen Tourismus und der Aufstieg organisierter Gastronomiebetriebe die Nachfrage in diesem Segment weiter.
Geografische Analyse
APAC-Markt für die Verarbeitung von Obst und Gemüse
Asien-Pazifik hatte im Jahr 2025 einen Anteil von 33,04 % am Umsatz des Marktes für die Verarbeitung von Obst und Gemüse, angetrieben durch Fortschritte in der Nachernte-Infrastruktur, eine hohe landwirtschaftliche Produktion und den Ausbau der Verarbeitungskapazitäten. Länder wie Indien verbessern Kühllagersysteme und Transportwege, um Lebensmittelverschwendung zu reduzieren und die Versorgungseffizienz zu steigern. Japans alternde Bevölkerung erhöht die Nachfrage nach leicht konsumierbaren, einzeln portionierten und angereicherten Verarbeitungsprodukten. Indonesien nutzt seine Produktion tropischer Früchte, um den Export zu steigern, während Australiens strenge Bio-Zertifizierungsstandards seinen Exporteuren helfen, Premium-Weltmärkte anzusprechen. Diese Faktoren machen Asien-Pazifik gemeinsam zu einem dominanten Akteur auf dem globalen Verarbeitungsmarkt.
MEA-Markt für die Verarbeitung von Obst und Gemüse
Der Nahe Osten und Afrika werden voraussichtlich das schnellste Wachstum im Markt für die Verarbeitung von Obst und Gemüse verzeichnen, mit einer CAGR von 8,04 % bis 2031. Dieses Wachstum wird durch steigende Investitionen in die lokale Lebensmittelverarbeitungsinfrastruktur und Initiativen zur Verbesserung der Ernährungssicherheit angetrieben. Länder wie Saudi-Arabien und die Vereinigten Arabischen Emirate konzentrieren sich auf die inländische Verarbeitung, um die Abhängigkeit von Importen zu verringern. Südafrika stärkt seine Position im Export verarbeiteter Früchte, während Nigeria seine Verarbeitungskapazitäten ausbaut, indem Landwirte direkt mit Verarbeitern vernetzt werden. Diese Bemühungen verbessern die regionale Eigenversorgung und schaffen eine stärker integrierte Lieferkette.
Markt für die Verarbeitung von Obst und Gemüse in Nord- und Südamerika sowie Europa
Nordamerika und Europa sind reife Märkte, bleiben jedoch wichtig für Premium-, Bio- und wertschöpfende Verarbeitungsprodukte. Die Verbrauchernachfrage nach Clean-Label-, Bio- und funktionellen Lebensmitteln treibt Verarbeiter dazu an, zertifizierte Beschaffung und fortschrittliche Technologien einzusetzen. Europa führt bei der Innovation von Bio-Produkten, unterstützt durch regulatorische Ziele und den Ausbau von Eigenmarkenangeboten durch den Einzelhandel. Südamerikanische Länder wie Chile und Brasilien spielen unterdessen eine Schlüsselrolle in der globalen Versorgung, indem sie verarbeitetes Obst und Gemüse während der Nebensaison auf den Märkten der nördlichen Hemisphäre exportieren. Dies gewährleistet eine stetige weltweite Produktversorgung, auch während saisonaler Lücken.

Regulatorisches Umfeld
Die Regulierung im Bereich Rückverfolgbarkeit, chemische Rückstände sowie Kennzeichnungs- und Vermarktungsstandards wird strenger, was verarbeitetes Obst und Gemüse betrifft, das auf konformer Rohstoffbeschaffung und Verpackung angewiesen ist. In den Vereinigten Staaten erhöhen FDA-Maßnahmen im Rahmen des FSMA weiterhin die Dokumentationsanforderungen für frisches Obst/Gemüse und verarbeitete Lebensmittel, einschließlich zusätzlicher Anforderungen an Rückverfolgbarkeitsaufzeichnungen für bestimmte Lebensmittel und der 2026 priorisierten Liefergegenstände des Human Foods Program mit Schwerpunkt auf der Sicherheit von Frischprodukten.
In Kanada stärkt das CanadaGAP Fruit and Vegetable Manual Version 11.0 (2026) die HACCP-konformen Lebensmittelsicherheitssysteme, die von Erzeugern und Packbetrieben genutzt werden, die Verarbeiter beliefern. In Europa betreffen die Änderungen von 2026 sowohl Inputs als auch Verpackungen, mit Einschränkungen bei bestimmten Pestizidrückständen und Verboten für spezifische Stoffe, einschließlich BPA in Verpackungen (mit gestaffelten Zeitplänen für ausgewählte Behälter), was Verarbeiter dazu veranlasst, Lieferanten und Verpackungsspezifikationen neu zu qualifizieren. Die EU unterhält außerdem Vermarktungsnormen für den Obst- und Gemüsesektor und passt weiterhin delegierte Vorschriften für Erzeugerorganisationen und Meldungen an (Delegierte Verordnung (EU) 2025/2184 der Kommission), was die Compliance-Belastung für grenzüberschreitend versendende Unternehmen erhöht. Indien reguliert Zusammensetzung und Sicherheit weiterhin über FSSAI-Normen für Obst- und Gemüseprodukte sowie zugehörige FSMS-Leitlinien, die Formulierung, Zusatzstoffverwendung und Hygienekontrollen für die inländische Verarbeitung und den Export prägen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt bei den Inputlieferanten (Saatgut, Pflanzenschutz und Düngemittel) und verläuft über Erzeuger und Sammler bzw. Händler. Die Erstverarbeitung umfasst Waschen, Klassifizieren und Sortieren, gefolgt von Kühllagerung, bevor die industrielle Verarbeitung wie Schneiden, Blanchieren, Gefrieren, Konservieren, Trocknen bzw. Dehydrieren sowie Saft- oder Pürre-Konzentration erfolgt. Verarbeiter leiten die Produktion dann über Markeninhaber und Lebensmittelhersteller, Foodservice- oder HoReCa-Distributoren sowie Einzelhandels- oder Online-Kanäle weiter, während Verpackungslieferanten (Dosen, Beutel, Kartons) und Logistikanbieter (Kühltransport und Lagerhaltung) als wichtige Ermöglicher dienen. Qualitätssysteme und Zertifizierungsstellen erstrecken sich über diese Stufen, um Rückverfolgbarkeit vom Feld bis zum Teller und Lebensmittelsicherheitsanforderungen zu unterstützen.
Reibungspunkte entstehen dort, wo Verderblichkeit auf Fragmentierung trifft, einschließlich kleinbäuerlicher Lieferbasen, schwankender Qualität und Saisonalität, Lücken bei zertifizierten Inputs, Kühlkettenmängeln, Transportverzögerungen und Informationsasymmetrien zwischen Landwirtschaften, Sammlern und Verarbeitern. Aktuelle Lieferkettenforschung und Resilienz-Leitfäden der Branche (2025–2026) betonen die Diversifizierung von Beschaffungs- und Handelspartnern, eine engere Kühlketten-Integration und eine stärker datengetriebene Planung mittels IoT, Automatisierung und prädiktiver Analytik. Optimierungsansätze, die in Lebensmittellieferketten getestet wurden, spiegeln zudem eine Verschiebung von reiner Bestandspufferung zu reaktionsbasierter Pufferung wider, bei der Verarbeiter eine verbesserte Sichtbarkeit über Beschaffung, Transport und Verarbeitungsmodi nutzen, um Verschwendung zu reduzieren und den Durchsatz unter Klima- und Vorlaufzeitvolatilität zu stabilisieren.
Wettbewerbslandschaft
Der Markt für Obst- und Gemüseverarbeitung wird von einigen wenigen großen multinationalen Unternehmen dominiert, was ihn mäßig konsolidiert macht. Wichtige Akteure wie The Kraft Heinz Company, Conagra Brands Inc., Nestlé S.A., Dole plc und Del Monte Foods halten starke Positionen aufgrund ihrer umfangreichen globalen Vertriebsnetze und vielfältigen Produktangebote. Diese Unternehmen profitieren auch von einer gut etablierten Markenbekanntheit, die ihnen hilft, die Kundentreue aufrechtzuerhalten. Durch effizientes Management ihrer Lieferketten, von der Beschaffung von Rohstoffen bis zur Lieferung von Fertigprodukten, gewährleisten sie eine konsistente Verfügbarkeit und bleiben sowohl in entwickelten als auch in aufstrebenden Märkten wettbewerbsfähig.
Neben diesen globalen Marktführern spielen regionale und lokale Verarbeiter eine entscheidende Rolle auf dem Markt. Diese kleineren Unternehmen konzentrieren sich oft auf spezialisierte Produkte, die auf lokale Geschmäcker und Präferenzen zugeschnitten sind. Sie betonen auch die Verwendung lokaler Pflanzensorten und die Aufrechterhaltung einer schnelleren, reaktionsfähigeren Lieferkette, um Kundenanforderungen schnell zu erfüllen. Durch die Anpassung ihres Angebots an bestimmte Regionen und die Aufrechterhaltung wettbewerbsfähiger Preise bedienen diese Unternehmen effektiv inländische und benachbarte Märkte. Diese Kombination aus globaler Dominanz und regionaler Spezialisierung schafft eine ausgewogene und mäßig konsolidierte Marktstruktur.
Innovation und Technologieübernahme sind Schlüsselfaktoren, die den Wettbewerb im Markt für Obst- und Gemüseverarbeitung antreiben. Führende Unternehmen investieren in fortschrittliche Verarbeitungstechnologien, Automatisierung und verbesserte Verpackungslösungen, um die Produktqualität zu verbessern, die Haltbarkeit zu verlängern und die betriebliche Effizienz zu steigern. Darüber hinaus liegt ein wachsender Fokus auf Mehrwertprodukten wie Bio-, Clean-Label- und verzehrfertigen Optionen, um den sich wandelnden Verbraucherpräferenzen gerecht zu werden. Da immer mehr Unternehmen diese Technologien einsetzen und ihre Produktportfolios erweitern, wird der Wettbewerb voraussichtlich zunehmen und die Marktlandschaft in den kommenden Jahren weiter prägen.
Marktführer in der Obst- und Gemüseverarbeitung
-
The Kraft Heinz Company
-
Conagra Brands Inc.
-
Nestlé S.A.
-
Dole plc
-
Del Monte Foods
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für die Verarbeitung von Obst und Gemüse
- The Kraft Heinz Company
- Conagra Brands Inc.
- Nestlé S.A.
- Archer Daniels Midland Company
- Dole plc
- Del Monte Foods
- Agrana Beteiligungs-AG
- B&G Foods
- Albertsons Companies
- SVZ International
- Olam Group
- JBT Corporation
- Bohler AG
- GEA Group AG
- Tetra Pak
- Bonduelle Group
- Seneca Foods
- SunOpta Inc.
- The J. M. Smucker Company
- Hain Celestial Group

Marktchancen und Zukunftsaussichten
Strengere Rückverfolgbarkeits- und Sicherheitsanforderungen schaffen Chancen für Verarbeiter, die prüfungsfähige, datenreiche Lieferketten über Regionen und Kanäle hinweg liefern können, insbesondere für Foodservice- bzw. HoReCa- und Handelsmarkenprogramme, die konsistente Spezifikationen erfordern. FSMA-bezogene Rückverfolgbarkeitsanforderungen in den Vereinigten Staaten, an CanadaGAP ausgerichtete Lieferantenprogramme und EU-Vermarktungs- sowie verpackungsbezogene Anforderungen erhöhen zusammen den Wert standardisierter Aufzeichnungen, zertifizierter Beschaffung und validierter Verpackungswahl für grenzüberschreitend verkauftes verarbeitetes Obst und Gemüse.
Technologie- und Kapazitätsverbesserungen, die die Haltbarkeit verlängern und Abfall reduzieren, bieten einen weiteren Differenzierungsweg, da sich die Kühlkette ausweitet und Käufer nach stabileren Lieferungen suchen. Belege für anhaltende Kapitalinvestitionen in fortschrittliche Verarbeitungsformate liefert The Campbell's Company mit dem Abschluss einer aseptischen Fertigungserweiterung von 88.000 Quadratfuß in Maxton, North Carolina (Juli 2026), was zeigt, wie aseptische und hocheffiziente Linien eingesetzt werden, um die Produktstabilität zu verlängern und die Distribution zu erweitern. Auch Zutateninnovation und Kreislaufwirtschaft unterstützen Aufwärtspotenzial jenseits der traditionellen Konserven- und Tiefkühlproduktion, da Verarbeiter und Partner höherwertige Extrakte und Konzentrate aus Obst- und Gemüseströmen kommerzialisieren, einschließlich aufgewerteter, aus Obst gewonnener Extrakte, die 2026 durch eine Partnerschaft von Del Monte Corporation und Treatt eingeführt wurden.
Recent Industry Developments in Markt für die Verarbeitung von Obst und Gemüse
- Juli 2026: Del Monte Corporation ging eine Partnerschaft mit Treatt ein, um aus Obst gewonnene Extrakte (einschließlich Ananas, Wassermelone, Mango und Kantalupe) zu entwickeln, die aus Materialien aus Verarbeitungsprozessen aufgewertet werden. Die Zusammenarbeit erweitert den Weg zu wertschöpfenden Inhaltsstoffen für verarbeitete Obstströme und verbindet Mainstream-Verarbeiter direkter mit Getränke- und Aromenlieferketten.
- Juni 2026: The Kraft Heinz Company kündigte eine Umstrukturierung in drei operative Regionen mit Wirkung zum 1. Juli 2026 an, zusammen mit einer konsolidierten globalen Beschaffungs- und Lieferkettenstruktur. Die organisatorische Veränderung zentralisiert Einkauf und Lieferkettenausführung und beeinflusst, wie Großkäufer Verträge für verarbeitete Obst- und Gemüsezutaten sowie Verpackungen über Regionen hinweg abschließen.
- August 2024: F&S Fresh Foods übernahm die Frischschnitt-Sparte von Calavo Growers, Renaissance Food Group, und fügte fünf Produktionsstätten in Nordamerika hinzu. Der Deal erhöhte Kapazität und Präsenz bei Frischschnitt-Obst und -Gemüse und stärkte die Versorgungsabdeckung für Einzelhandels- und Foodservice-Kunden, die Komfort und konsistente Spezifikationen priorisieren.


Markt für die Verarbeitung von Obst und Gemüse Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie ist der Markt für Obst- und Gemüseverarbeitung definiert als der Wert, der durch die Umwandlung von rohem Obst und Gemüse in verarbeitete Formen entsteht, die an Lebensmittelhersteller, die Gastronomie und den Einzelhandel verkauft werden.
Ausschlüsse aus dem Umfang: Nicht enthalten sind der landwirtschaftliche Produktionswert, der Handel mit frischen Erzeugnissen ohne Verarbeitung oder der eigenständige Verkauf von Verarbeitungsanlagen.
Segmentierungsübersicht
- Nach Produkttyp
- Obst
- Gemüse
- Nach Form
- Frisch
- Frischgeschnitten
- Konserven
- Tiefkühl
- Getrocknet/Dehydriert
- Säfte/Pürees
- Nach Endverbraucher
- Lebensmittelverarbeitungsindustrie
- Gastronomie/HoReCa
- Einzel-/Haushalt
- Supermärkte/Verbrauchermärkte
- Convenience-/Lebensmittelgeschäfte
- Online-Händler
- Sonstige Kanäle
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Übriges Nordamerika
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Chile
- Peru
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Italien
- Frankreich
- Spanien
- Polen
- Belgien
- Schweden
- Niederlande
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Indonesien
- Südkorea
- Thailand
- Singapur
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Südafrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Nigeria
- Ägypten
- Marokko
- Türkei
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Desk-Research wurde verwendet, um die erste Struktur des Marktes aufzubauen und das Risiko zu verringern, wichtige Nachfragepools zu übersehen. Wir stützten uns auf öffentliche Datensätze wie FAOSTAT, USDA-Programmdaten, Eurostat, UN-Comtrade-Handelsstatistiken und Codex-Alimentarius-Standards, um Produktionsmengen, Handelsströme und gängige Produktdefinitionen für verarbeitetes Obst und Gemüse zu erfassen.
Darüber hinaus haben wir Jahresberichte, Investorenpräsentationen und Pressemitteilungen großer Verarbeiter und Markenlebensmittelunternehmen ausgewertet, um Verschiebungen im Verarbeitungsmix bei Konserven, Tiefkühlprodukten, getrockneten oder dehydrierten Produkten, Säften oder Pürees sowie Frischschnittformaten zu verstehen. Ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und Nachrichten wurde ebenfalls genutzt, um Umsatzaufteilungen, regionale Präsenz und wichtige Kapazitätsankündigungen, die das kurzfristige Wachstum beeinflussen können, gegenzuprüfen. Diese Beispiele sind nicht erschöpfend, und viele weitere öffentliche und kostenpflichtige Quellen wurden für die Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Die Primärarbeit wurde durch Experteninterviews und strukturierte Umfragen mit Managern auf der Verarbeiterseite, Beschaffungs- und Kategorieleitern in der Lebensmittelherstellung sowie Kanalstakeholdern im Einzel- und Gastronomiebereich durchgeführt. Die Angaben der Befragten wurden genutzt, um Annahmen zur Verarbeitungsausbeute zu überprüfen, zu bestätigen, wie sich die Preisgestaltung je nach Format unterscheidet, und zu verfeinern, wie sich die Nachfrage mit Saisonalität, Handelsbeschränkungen und Trends bei Endverbrauchermenüs oder Rezepturen in den wichtigsten Regionen verändert.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 30 % | CXOs: 18 % | APAC: 43 % |
| Mittlere Ebene: 48 % | Funktions-/Einheitsleiter: 30 % | EMEA: 30 % |
| Kleinere Akteure: 22 % | Manager: 52 % | Amerika: 27 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung begann mit einem Top-down-Nachfragepoolaufbau, bei dem Produktions- und Handelsdaten verwendet wurden, um das für den Verbrauch verfügbare verarbeitete Angebot zu rekonstruieren und es dann mit der Abnahme durch Endverbraucher im Einzel- und Gastronomiebereich sowie in der Lebensmittelherstellung abzugleichen. Nachdem dieses Grundgerüst festgelegt war, wurde es mithilfe selektiver Bottom-up-Annäherungen überprüft, darunter Stichproben von Verarbeiterumsätzen nach Geografie, Kanalprüfungen zur Bewegung verarbeiteter Mengen und durchschnittliche Verkaufspreisbänder nach Format, die dann zur Korrektur von Ausreißern verwendet wurden.
Zu den wichtigsten Eingaben im Modell gehörten die verarbeitete Produktion nach Kategorie (Konserven, Tiefkühlprodukte, getrocknete oder dehydrierte Produkte, Säfte oder Pürees und Frischschnitt), die Import- und Exportintensität für wichtige verarbeitete Artikel, Annahmen zu Ausbeuteverlusten von der Rohform zur verarbeiteten Form, Preisunterschiede zwischen Formaten und die Durchdringung verarbeiteter Produkte im organisierten Einzel- und Gastronomiebereich. Wenn einige Länder begrenzte öffentliche Aufschlüsselungen hatten, wurden Proxy-Anteile aus der Handelszusammensetzung abgeleitet und dann durch Interviews bestätigt, bevor sie einheitlich angewendet wurden.
Für die Prognose wurde eine Szenarioanalyse verwendet und auf erwartete Veränderungen bei der Verfügbarkeit von Rohstoffen, dem Ausbau der Kühlkette, dem Wachstum von Eigenmarken und den Erholungsmustern in der Gastronomie verankert, wobei die Preiserwartungen durch Interview-Feedback validiert wurden. Die Prognose wurde dann geglättet, sodass starke Einjahresspitzen nur dann bestehen blieben, wenn sie durch klare Signale wie politische Veränderungen, Handelsstörungen oder Kapazitätserweiterungen gestützt wurden.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgte durch Triangulation über drei Ebenen, nämlich makroökonomische Produktions- und Handelssignale, Unternehmens- und Kanalindikatoren sowie interviewbasierte Überprüfungen von Preisen und Mix. Wenn das Modell ungewöhnliches Wachstum für eine Region oder ein Format ergab, wurden die Eingaben erneut überprüft, die Berechnungen wiederholt und Experten erneut kontaktiert, wenn die Abweichung nicht durch einen dokumentierten Treiber erklärt werden konnte.
Vor der Freigabe durchlaufen Schätzungen eine mehrstufige Analystenprüfung, einschließlich Einheitenkonsistenzprüfungen, Prüfungen des Zeitpunkts der Währungsumrechnung und einer Plausibilitätsprüfung gegenüber angrenzenden Lebensmittelkategorien. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, gefolgt von einer abschließenden Überprüfung vor der Lieferung, damit die Kunden die aktuellste verfügbare Ansicht erhalten.
Marktgröße der Obst- und Gemüseverarbeitung von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktzahlen für die Obst- und Gemüseverarbeitung stimmen oft nicht überein, und die Unterschiede werden in der Regel durch Umfangsgrenzen, die Jahresauswahl und die Art und Weise verursacht, wie Preise und Mengen in Werte umgerechnet werden. Bei unseren Überprüfungen zeigen sich die größten Abweichungen typischerweise, wenn eine Quelle angrenzende Lebensmittelkategorien einbezieht oder aggressives Preiswachstum anwendet, ohne es gegen beobachtete Handels- und Verbrauchssignale zu überprüfen.
Export- und Importstatistiken für verarbeitete Artikel sowie Umsatzaufteilungen von Verarbeitern und formatbezogene Preisbänder, die in Interviews gesammelt wurden, werden als Belege verwendet, um die Schätzung von Mordor Intelligence an der verarbeiteten Produktion und der Abnahme durch Endverbraucher zu verankern, anstatt an breiten Gesamtwerten für verpackte Lebensmittel. Wenn der Markt anders abgegrenzt wird, beispielsweise durch Einbeziehung des Erzeugerpreiswertes oder durch Hinzufügen von Ausrüstung und Dienstleistungen, kann die ausgewiesene Marktgröße steigen, auch wenn der zugrunde liegende Verbrauch ähnlich ist.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 347,27 Mrd. USD (2026) | |
| Globaler Branchenverleger A | 379,60 Mrd. USD (2025) | Verwendet einen Branchengrößenansatz, der umfassendere Verarbeitungsdienstleistungen und gemischte Produktumsätze in einer Einzeljahresbetrachtung bündeln kann, und gibt die Grenzen der verarbeiteten Form nicht klar nach Format oder Endverbraucher an. |
| Globale Unternehmensberatung B | 393,63 Mrd. USD (2024) | Baut auf einem anderen Basisjahr auf und neigt dazu, schnellere Wachstumsannahmen anzuwenden, mit weniger Transparenz darüber, wie Formatmix, Ausbeuteverluste und Preisunterschiede gegen Handels- und Verarbeiterprüfungen validiert werden. |
Zusammengenommen wird die Streuung hauptsächlich dadurch erklärt, was als Verarbeitungswert gezählt wird, welches Jahr die Schätzung verankert und wie die Preisentwicklung über Formate hinweg gehandhabt wird. Indem das Modell an beobachtbaren Signalen der verarbeiteten Produktion verankert und dann mit Interview-Feedback auf Belastbarkeit geprüft wird, bleibt die endgültige Zahl auf Eingaben zurückführbar, die überprüft und wiederholt werden können.


Im Bericht beantwortete Schlüsselfragen
Wie groß wird die globale Nachfrage nach verarbeitetem Obst und Gemüse bis 2031 werden?
Der Markt für Obst- und Gemüseverarbeitung wird voraussichtlich bis 2031 einen Wert von 458,64 Milliarden USD erreichen, was eine CAGR von 5,72 % ab 2026 widerspiegelt.
Welche Produktform wird in den nächsten fünf Jahren am schnellsten wachsen?
Tiefkühlprodukte werden voraussichtlich die schnellsten Zuwächse mit einer CAGR von 7,12 % verzeichnen, da sich die Kühlkettennetze weltweit verbessern.
Welche Region zeigt das höchste Wachstumspotenzial?
Die Region Naher Osten und Afrika wird voraussichtlich das stärkste Wachstum mit einer CAGR von 8,04 % bis 2031 verzeichnen, angetrieben durch Investitionen in die Ernährungssicherheit.
Welche Region bietet das stärkste zukünftige Wachstumspotenzial?
Die Region Naher Osten und Afrika wird voraussichtlich bis 2031 mit einer CAGR von 8,03 % wachsen.
Warum gewinnt Gemüse in verarbeiteten Kategorien Marktanteile?
Das wachsende Interesse an pflanzlichem Protein treibt die Nachfrage nach Gemüsepürees und -mischungen an, die in Fleischersatzprodukten und Convenience-Mahlzeiten verwendet werden.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.

