
Marktgröße und Marktanteil für gefrorene Snacks
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
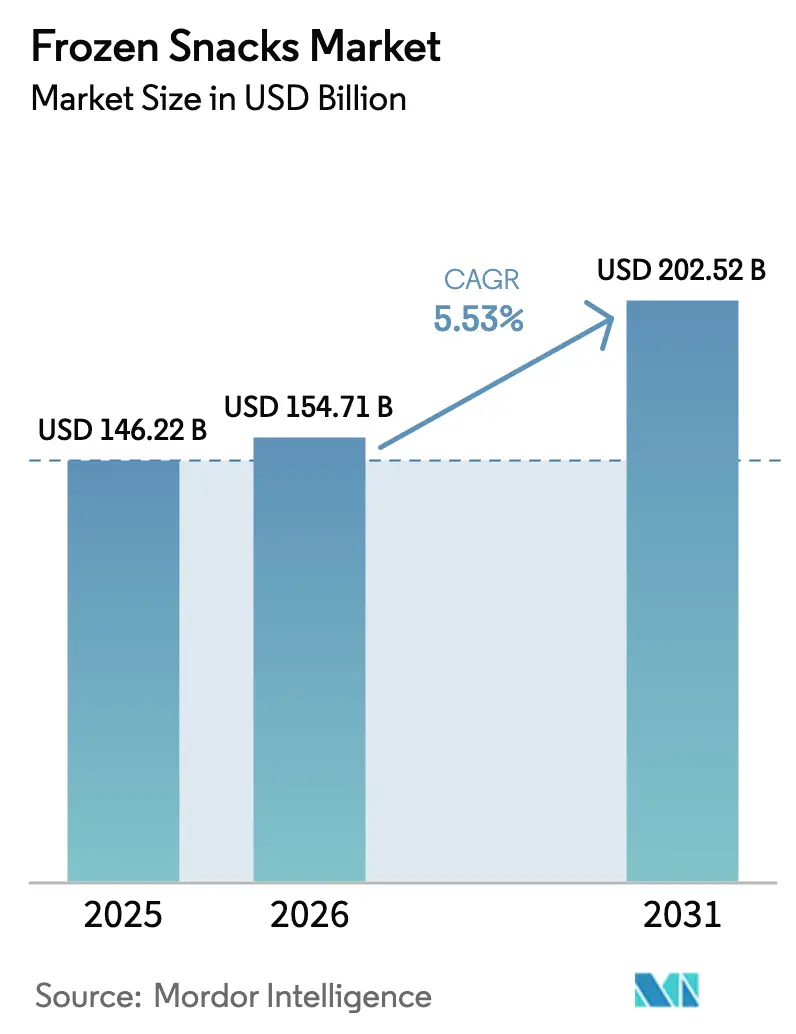
| Marktgröße (2026) | 154.71 Milliarden US-Dollar |
| Marktgröße (2031) | 202.52 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.53 % |
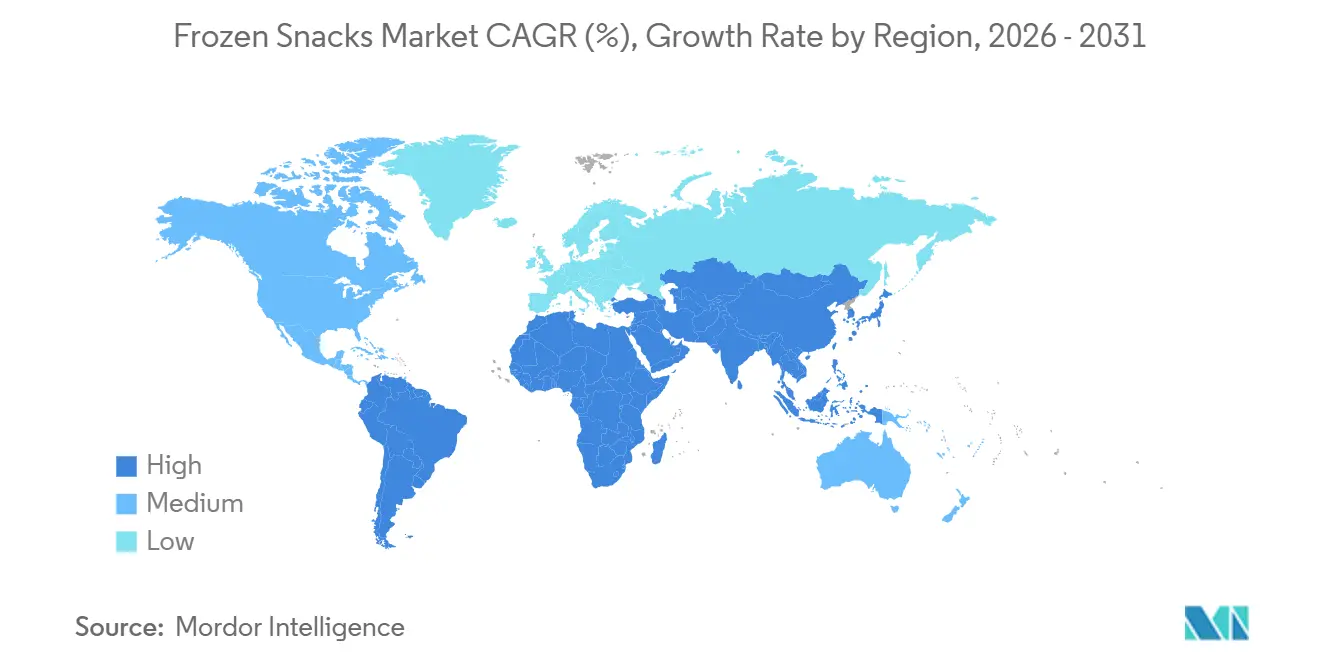
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
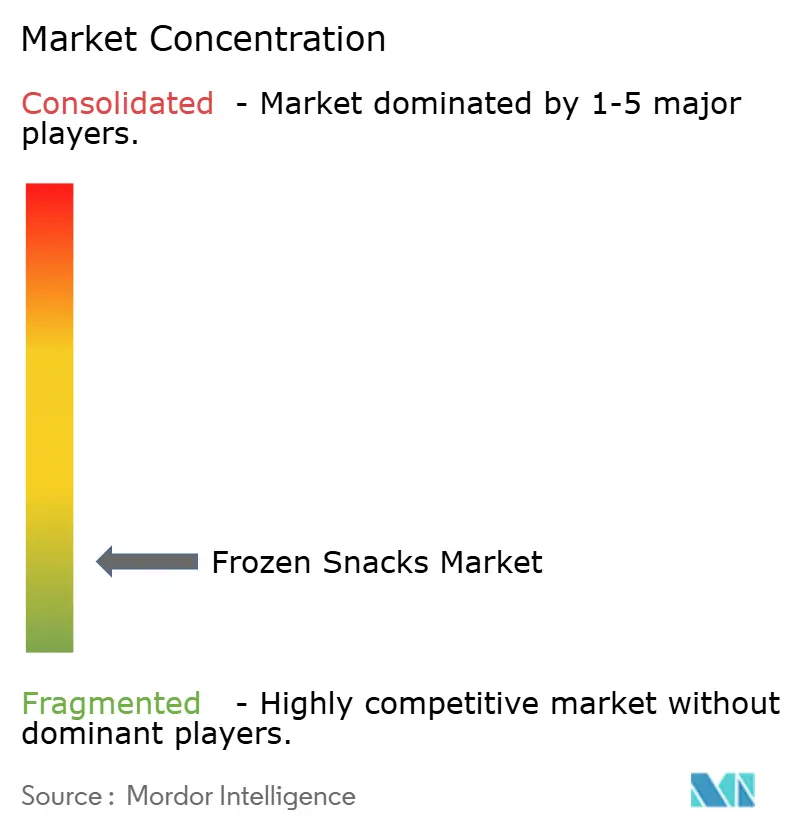
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für gefrorene Snacks von Mordor Intelligence
Der Markt für Tiefkühl-Snacks wurde im Jahr 2025 auf einen Wert von 146,22 Milliarden USD geschätzt und wird voraussichtlich von 154,71 Milliarden USD im Jahr 2026 auf 202,52 Milliarden USD bis 2031 wachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,53 % im Zeitraum 2026–2031 entspricht. Der globale Markt für Tiefkühl-Snacks wächst aufgrund sich wandelnder Lebensstile und Ernährungsgewohnheiten, die schnelle, kochfertige Lebensmitteloptionen mit minimalem Zubereitungsaufwand priorisieren. Faktoren wie die rasche Urbanisierung, eine wachsende Zahl berufstätiger Fachkräfte und kleinere Haushaltsgrößen haben die Nachfrage nach praktischen Mahlzeiten- und Snacklösungen angekurbelt. Darüber hinaus haben die Expansion moderner Einzelhandelskanäle, E-Commerce-Lebensmittelplattformen und Fortschritte in der Kühlkettenlogistik die Verfügbarkeit von Tiefkühlprodukten weltweit verbessert. Das Wachstum von Schnellrestaurants und Café-Ketten hat Snack-Formate wie Pommes frites, Nuggets und Fingerfood weiter popularisiert und den Konsum zu Hause gesteigert. Im Jahr 2024 gab es in den Vereinigten Staaten 199.931 Schnellrestaurant-Franchise-Betriebe[1]Quelle: International Franchise Association, Franchising Economic Outlook 2025,
franchise.org. Hersteller fördern das Verbraucherinteresse auch durch Produktinnovationen, darunter gesündere Rezepturen, pflanzenbasierte Optionen, von globalem Straßenessen inspirierte Geschmacksrichtungen und Formate, die für Heißluftfritteusen geeignet sind – in Einklang mit Wellness-Trends bei gleichzeitig erhaltenem Geschmack. Steigende verfügbare Einkommen in aufstrebenden Volkswirtschaften sowie eine wachsende Nachfrage nach gleichbleibender Qualität und längerer Haltbarkeit tragen ebenfalls zum anhaltenden Wachstum des Marktes bei.
Wichtigste Erkenntnisse des Berichts
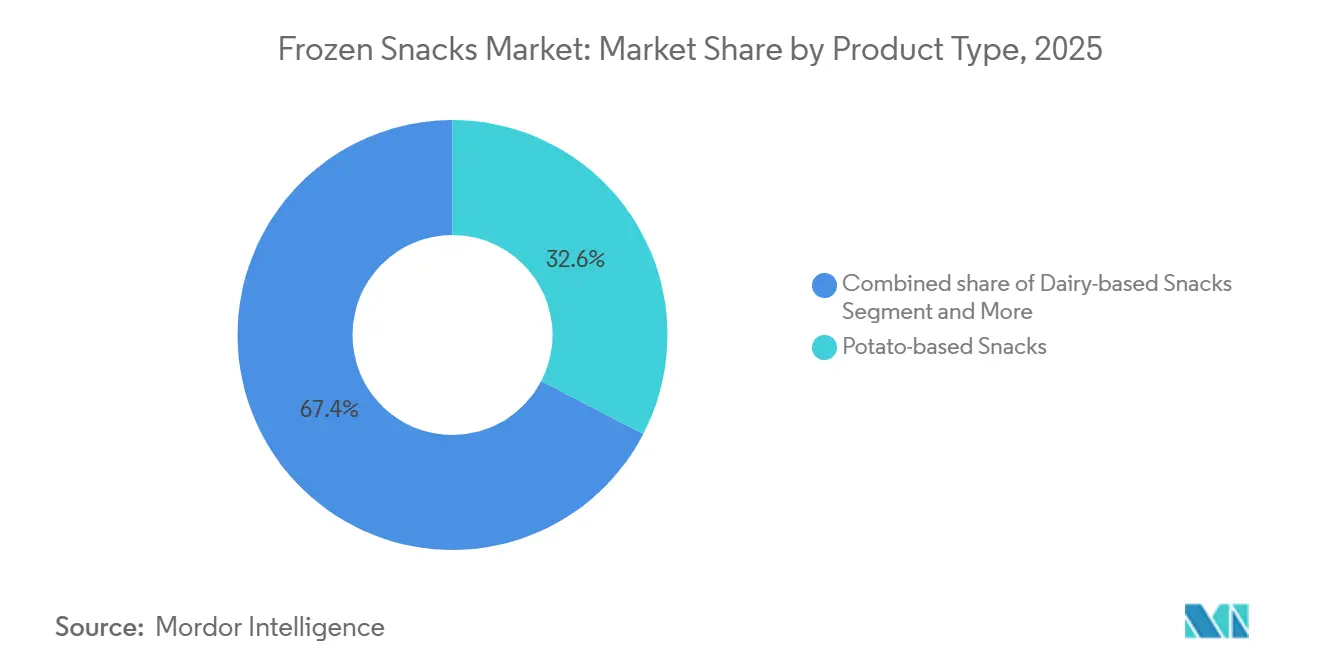
- Kartoffelbasierte Produkte führten im Jahr 2025 mit einem Marktanteil von 32,62 % bei gefrorenen Snacks, während pflanzenbasierte Produktlinien bis 2031 voraussichtlich mit einer CAGR von 6,13 % wachsen werden.
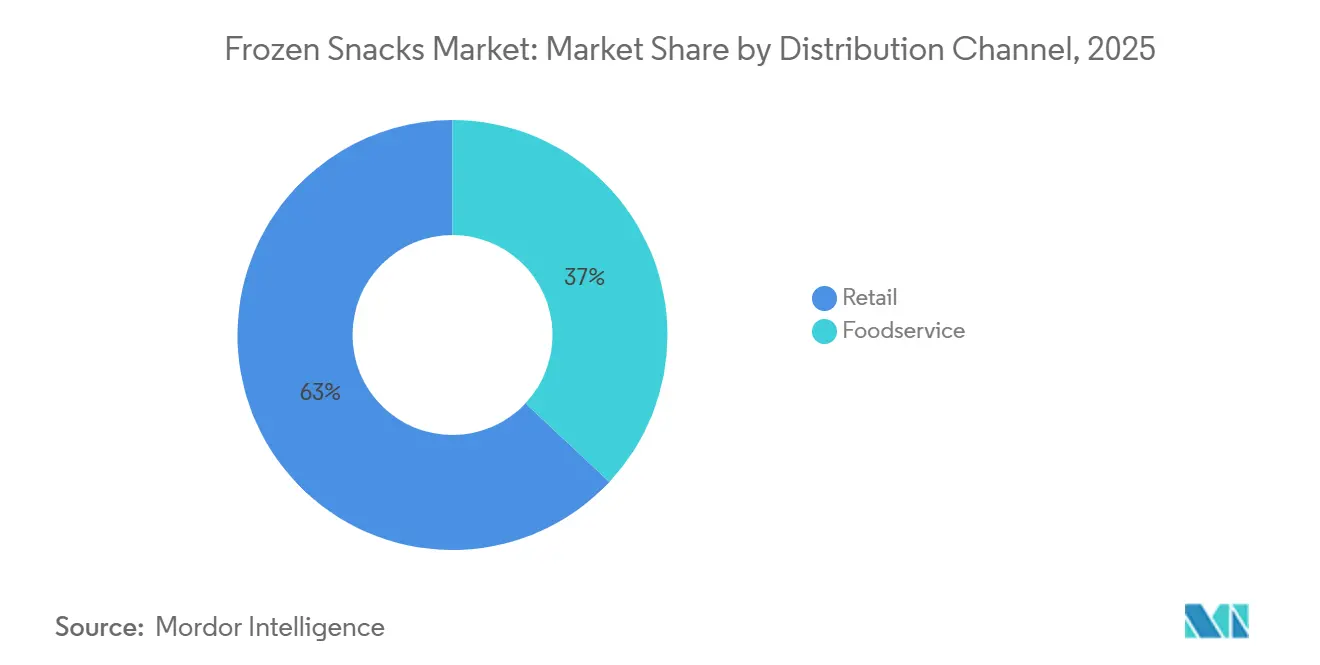
- Der Einzelhandel hielt im Jahr 2025 63,03 % des Vertriebsumsatzes; die Gastronomie wird jedoch voraussichtlich den stärksten Anstieg mit einer CAGR von 6,59 % für 2026–2031 verzeichnen.
- Europa erzielte 32,49 % des globalen Umsatzes im Jahr 2025, während Asien-Pazifik mit einer regionalen CAGR von 6,37 % bis 2031 auf dem Weg zum höchsten regionalen Wachstum ist.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende städtische Präferenz für praktische, verzehrfertige Mahlzeitenoptionen | +1.2% | Global, mit höchster Intensität in städtischen Zentren des Asien-Pazifik-Raums und Nordamerika | Mittelfristig (2–4 Jahre) |
| Ausbau der Kühlketteninfrastruktur und Online-Lebensmittelplattformen | +1.4% | Asien-Pazifik als Kernregion, Ausstrahlungseffekte auf den Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Schnelles Wachstum von Schnellrestaurants und organisierten Gastronomiebetrieben | +0.9% | Nordamerika, Europa und städtischer Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Zunehmende Verbreitung von Heißluftfritteusen in Haushalten | +0.7% | Nordamerika, Europa und wohlhabende Märkte im Asien-Pazifik-Raum | Kurzfristig (≤ 2 Jahre) |
| Wachsende Beliebtheit internationaler Straßenküchenstile | +0.5% | Global, mit frühen Gewinnen in Nordamerika und Westeuropa | Mittelfristig (2–4 Jahre) |
| Einführung von Clean-Label- und pflanzenbasierten Produktinnovationen | +1.1% | Nordamerika und Europa, mit Ausweitung auf den Asien-Pazifik-Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende städtische Präferenz für praktische, verzehrfertige Mahlzeitenoptionen
Die zunehmende städtische Präferenz für praktische, verzehrfertige Mahlzeitenoptionen ist ein wesentlicher Treiber des Wachstums des globalen Marktes für gefrorene Snacks. Mit zunehmender Urbanisierung werden die täglichen Abläufe schnelllebiger und strukturierter, was weniger Zeit für traditionelles Kochen lässt. Städtische Verbraucher, insbesondere Berufstätige und Studierende, entscheiden sich zunehmend für Lebensmittel, die schnell zuzubereiten sind, ohne dabei auf Geschmack oder Vielfalt zu verzichten. Gefrorene Snacks erfüllen diese Nachfrage durch minimalen Zubereitungsaufwand und gleichbleibende Qualität. Darüber hinaus fördern kleinere Wohnräume und die Verbreitung von Kleinfamilien den Kauf von portionskontrollierten, leicht zu lagernden Lebensmitteln. Die Verfügbarkeit von Geräten wie Mikrowellen und Heißluftfritteusen vereinfacht den Zubereitungsprozess zusätzlich. Darüber hinaus steigert die Exposition gegenüber verschiedenen Küchen in Ballungsräumen die Nachfrage nach tiefgekühlten Versionen beliebter Straßengerichte und internationaler Snackoptionen. Laut der Weltbankgruppe repräsentierte die globale Stadtbevölkerung im Jahr 2024 etwa 58 % der Gesamtbevölkerung, was die wachsende Verbraucherbasis für praktische Lebensmittellösungen unterstreicht und die globale Nachfrage nach gefrorenen Snacks antreibt[2]Quelle: Die Weltbankgruppe, "Stadtbevölkerung (% der Gesamtbevölkerung)," data.worldbank.org.
Ausbau der Kühlketteninfrastruktur und Online-Lebensmittelplattformen
Der Ausbau der Kühlketteninfrastruktur und der Online-Lebensmittelplattformen ist ein wesentlicher Faktor, der das Wachstum des globalen Marktes für gefrorene Snacks antreibt. Tiefkühlprodukte sind auf eine gleichmäßige Temperaturkontrolle entlang der gesamten Lieferkette angewiesen, von der Herstellung bis zur endgültigen Lieferung. Fortschritte bei Kühlfahrzeugen, Lagerhaltung und der letzten Meile der Lieferung ermöglichen es Unternehmen nun, Produkte in breiteren geografischen Regionen zu vertreiben, ohne die Qualität zu beeinträchtigen. Das Wachstum von Online-Lebensmittel- und Quick-Commerce-Plattformen hat die Nachfrage weiter angekurbelt, indem es Verbrauchern ermöglicht, gefrorene Snacks bequem zur Lieferung nach Hause zu bestellen, oft innerhalb weniger Stunden, und damit frühere Herausforderungen im Zusammenhang mit Verderbnisrisiken zu überwinden. Einzelhändler und Logistikanbieter investieren zunehmend in temperaturkontrollierte Lagerung und isolierte Verpackungen, wodurch Tiefkühlprodukte sowohl in städtischen als auch in halbstädtischen Gebieten so zugänglich wie Frischprodukte werden. Laut der India Brand Equity Foundation verfügte Indien beispielsweise im August 2024 über mehr als 8.689 Kühllagerstätten mit einer Gesamtkapazität von etwa 39,6 Millionen Tonnen. Uttar Pradesh machte etwa 38 % dieser Kapazität aus, gefolgt von Westbengalen mit 15 % und Gujarat mit 10 %[3]Quelle: India Brand Equity Foundation, "From Farms to Fridges: How Cold Chain Infrastructure is Transforming India's Agriculture," ibef.org. Eine solche Infrastrukturentwicklung verbessert die Produktverfügbarkeit, verlängert die Haltbarkeit während des Transports und stärkt das Verbrauchervertrauen, wodurch der globale Konsum gefrorener Snacks gefördert wird.
Einführung von Clean-Label- und pflanzenbasierten Produktinnovationen
Die Einführung von Clean-Label- und pflanzenbasierten Produktinnovationen treibt das Wachstum des globalen Marktes für gefrorene Snacks an, da Verbraucher zunehmend praktische Lebensmittel suchen, die mit Gesundheits- und Nachhaltigkeitserwartungen übereinstimmen. Verbraucher achten stärker auf Zutatenlisten und bevorzugen Produkte, die mit erkennbaren Zutaten, natürlichen Gewürzen und minimalen Zusatzstoffen hergestellt werden. Dieser Trend hat Hersteller dazu veranlasst, Rezepte zu überarbeiten und Transparenz in der Verpackung zu betonen. Darüber hinaus hat die wachsende Beliebtheit vegetarischer, veganer und flexitarischer Ernährungsweisen Marken dazu veranlasst, pflanzenbasierte Tiefkühlsnacks einzuführen, darunter gemüsebasierte Häppchen, fleischfreie Nuggets und hülsenfruchtbasierte Patties. Diese Produkte sollen vertrauten Geschmack und Textur bieten und gleichzeitig Ernährungspräferenzen gerecht werden. Solche Innovationen ermöglichen es Verbrauchern, genussvolle Snackoptionen zu genießen, ohne bei Ernährung oder ethischen Werten Kompromisse einzugehen. Folglich erweitert die Kombination aus Clean-Label-Positionierung und pflanzenbasierten Zutaten die Attraktivität gefrorener Snacks für gesundheitsbewusste und umweltbewusste Verbraucher und stärkt damit die globale Marktnachfrage.
Schnelles Wachstum von Schnellrestaurants und organisierten Gastronomiebetrieben
Die rasche Expansion von Schnellrestaurants und organisierten Gastronomiebetrieben ist ein wesentlicher Treiber des globalen Marktes für gefrorene Snacks. Diese Betriebe sind auf standardisierte, leicht zu lagernde Zutaten angewiesen, um gleichbleibenden Geschmack, Portionskontrolle und schnelle Zubereitung zu gewährleisten. Tiefgekühlte Vorspeisen wie Pommes frites, Nuggets, Patties und mundgerechte Snacks werden häufig von Schnellrestaurants, Cafés, Kinotheken und Cloud-Küchen verwendet, um die Servicegeschwindigkeit in Stoßzeiten aufrechtzuerhalten und gleichzeitig die Zubereitungszeit und Arbeitskosten in der Küche zu minimieren. Das Wachstum von Franchise-Ketten in städtischen und halbstädtischen Gebieten hat den Masseneinkauf von Tiefkühlsnacks weiter erhöht und die Großproduktion sowie die Entwicklung umfangreicher Vertriebsnetze gefördert. Darüber hinaus suchen Verbraucher, die diese Menüpunkte außer Haus kennenlernen, häufig ähnliche Aromen für den Heimkonsum, was Einzelhändler dazu veranlasst, vergleichbare Tiefkühloptionen in Supermärkten und Online-Lebensmittelplattformen anzubieten. Diese Verbindung zwischen der Übernahme in der Gastronomie und der Einzelhandelsnachfrage erhöht die Produktsichtbarkeit, Vertrautheit und Wiederholungskäufe und treibt das globale Wachstum des Marktes für gefrorene Snacks an.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Gesundheitsbedenken der Verbraucher im Zusammenhang mit hohem Natriumgehalt | -0.8% | Global, mit höchster Intensität in Nordamerika und Westeuropa | Mittelfristig (2–4 Jahre) |
| Schwankende Energie- und Transportkosten | -1.1% | Global, mit akutem Druck in Europa und energieimportabhängigen Märkten im Asien-Pazifik-Raum | Kurzfristig (≤ 2 Jahre) |
| Strengere Vorschriften zur Gefriergeräteeffizienz und zu Kohlenstoffemissionen | -0.6% | Europa und Nordamerika, mit Ausweitung auf den entwickelten Asien-Pazifik-Raum | Langfristig (≥ 4 Jahre) |
| Zolldruck auf Spezialzutaten im Jahr 2025 | -0.4% | Nordamerika und Europa, mit indirekten Auswirkungen auf globale Lieferketten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Gesundheitsbedenken der Verbraucher im Zusammenhang mit hohem Natriumgehalt
Gesundheitsbedenken und ein hoher Natriumgehalt sind wesentliche Hemmnisse für den globalen Markt für gefrorene Snacks, da Verbraucher zunehmend Nährwertgehalt und langfristiges Wohlbefinden priorisieren. Viele Tiefkühlsnackprodukte sind auf Salz und Konservierungsstoffe angewiesen, um Geschmacksstabilität zu gewährleisten und die Haltbarkeit zu verlängern, was zu einem höheren Natriumgehalt im Vergleich zu frisch zubereiteten Lebensmitteln führt. Das wachsende Bewusstsein für ernährungsbedingte Gesundheitsprobleme wie Bluthochdruck und Herz-Kreislauf-Erkrankungen hat Verbraucher dazu veranlasst, ihren Konsum verarbeiteter Lebensmittel zu reduzieren und Nährwertkennzeichnungen vor dem Kauf zu prüfen. Gesundheitsbewusste Personen, einschließlich Eltern, entscheiden sich dafür, Tiefkühlsnacks seltener zu konsumieren oder wechseln zu frischen, minimal verarbeiteten Alternativen. Die Wahrnehmung von Tiefkühlsnacks als Genussmittel statt als nahrhaftes Lebensmittel schreckt von Wiederholungskäufen ab und zwingt Hersteller, Produkte zu überarbeiten und gesündere Optionen einzuführen. Bis solche Änderungen jedoch weit verbreitet sind, werden Gesundheits- und Natriumbedenken das Marktwachstum weiterhin einschränken.
Schwankende Energie- und Transportkosten
Schwankende Energie- und Transportkosten stellen eine Herausforderung für den globalen Markt für gefrorene Snacks dar, da eine kontinuierliche Temperaturkontrolle während Lagerung, Lagerhaltung und Vertrieb erforderlich ist. Die Abhängigkeit von Kühlsystemen, Kühllagerstätten und isolierten Transportfahrzeugen führt zu einem erheblichen Strom- und Kraftstoffverbrauch. Erhöhungen der Stromtarife oder Kraftstoffpreise treiben die Betriebskosten entlang der gesamten Lieferkette in die Höhe, von der Produktion bis zur letzten Meile der Lieferung, wodurch die Gewinnmargen sinken oder Unternehmen gezwungen werden, die Einzelhandelspreise zu erhöhen. Erhöhte Preise können die Verbrauchernachfrage dämpfen, insbesondere in preissensiblen Märkten, während kleinere Händler ihr Tiefkühlproduktangebot reduzieren können, um Kosten zu verwalten. Darüber hinaus machen unvorhersehbare Logistikkosten den Fernvertrieb weniger rentabel und schränken die Marktexpansion in abgelegene Gebiete ein. Diese kostenbedingten Herausforderungen behindern insgesamt das gleichmäßige Wachstum des globalen Marktes für gefrorene Snacks.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Gewinne bei pflanzenbasierten Produkten übertreffen traditionelle FormateKartoffelbasierte Snacks machten im Jahr 2025 32,62 % des Marktanteils aus, angetrieben durch ihre weitverbreitete Geschmacksattraktivität, Erschwinglichkeit und Anpassungsfähigkeit an verschiedene Kulturen. Produkte wie Pommes frites, Kartoffelspalten und Rösti werden häufig in Haushalten und Schnellrestaurants verwendet, da sie schnell zuzubereiten sind, minimale Vorbereitungsanforderungen haben und mit verschiedenen Küchen kompatibel sind. Die wachsende Beliebtheit von Heißluftfritteusen und Heimunterhaltung hat den Heimkonsum weiter angekurbelt. Darüber hinaus gewährleistet der großflächige Kartoffelanbau eine stetige Versorgung mit Rohstoffen und wettbewerbsfähige Preise. Ihre gleichbleibende Textur und ihr Geschmack nach dem Einfrieren machen Kartoffelsnacks zu einer verlässlichen Komfortnahrungsoption, die weltweit Wiederholungskäufe fördert.
Pflanzenbasierte Snacks werden voraussichtlich bis 2031 mit einer CAGR von 6,13 % wachsen. Die Nachfrage nach pflanzenbasierten Tiefkühlsnacks steigt, angetrieben durch eine wachsende Präferenz für gesündere und nachhaltige Ernährungsoptionen sowie einen Anstieg flexitarischer und veganer Verbraucher. Verbraucher suchen nach praktischen, pflanzenbasierten Alternativen zu fleischbasierten Vorspeisen, die vergleichbaren Geschmack und Textur bieten. Dies hat Marken dazu veranlasst, mit Zutaten wie Hülsenfrüchten, Gemüse und Getreideproteinen zu innovieren. Faktoren wie Clean-Label-Präferenzen, Umweltbewusstsein und Tierschutzbedenken unterstützen die Akzeptanz dieser Produkte weiter. Darüber hinaus führen die Ausweitung des Einzelhandelsvertriebs und die Diversifizierung der Gastronomiemenüs diese Snacks einem breiteren Publikum vor. Insgesamt treibt der Fokus auf Ernährung und ethischen Konsum die globale Nachfrage nach pflanzenbasierten Tiefkühlsnacks an.


Nach Vertriebskanal:
Gastronomiedynamik fordert die Dominanz des Einzelhandels herausEinzelhandelskanäle machten im Jahr 2025 63,03 % des Vertriebsanteils aus. Der Umsatz von Tiefkühlsnacks über Einzelhandelsgeschäfte ist aufgrund des Anstiegs des Heimkonsums und der Nachfrage nach schnellen Mahlzeitenlösungen gestiegen, die einen geschäftigen Lebensstil ermöglichen. Supermärkte und Online-Lebensmittelplattformen bieten eine große Produktvielfalt, Aktionspreise und Großverpackungen, was Haushalte dazu ermutigt, sich für Bequemlichkeit und verlängerte Haltbarkeit einzudecken. Die Verfügbarkeit von Gefriergeräten, Mikrowellen und Heißluftfritteusen vereinfacht die Zubereitung, während ansprechende Verpackungen und gesündere Optionen wie gebackene oder pflanzenbasierte Produkte Familien ansprechen, die sowohl Geschmack als auch Praktikabilität suchen. Darüber hinaus treiben saisonale Zusammenkünfte und Impulskäufe während routinemäßiger Einkaufstouren die Einzelhandelsnachfrage weiter an.
Der Umsatz über die Gastronomie wird voraussichtlich bis 2031 mit einer CAGR von 6,59 % wachsen, angetrieben durch die betrieblichen Vorteile, die sie Restaurants, Cafés und institutionellen Küchen bietet. Vorverarbeitete Artikel helfen, die Zubereitungszeit zu reduzieren, gleichmäßige Portionsgrößen zu gewährleisten und den Arbeitsbedarf zu senken, sodass Betriebe in Stoßzeiten einen effizienten Service aufrechterhalten können. Schnellrestaurants und lieferfokussierte Küchen nutzen tiefgekühlte Vorspeisen, um Menüs an verschiedenen Standorten zu standardisieren und den Bestand effektiv zu verwalten, wodurch das Verderbnisrisiko reduziert wird. Darüber hinaus hat die wachsende Nachfrage nach Mitnahmeoptionen und spätnächtlichem Snacken Betriebe dazu ermutigt, leicht zu servierende Fingerfood-Optionen anzubieten, was die kontinuierliche Beschaffung von Tiefkühlsnacks in der Gastronomiebranche unterstützt.
Geografische Analyse
Europäischer Markt für Tiefkühl-Snacks
Europa hatte im Jahr 2025 einen Anteil von 32,49 % am Markt für Tiefkühl-Snacks, angetrieben durch gut ausgebaute Kühlketteninfrastrukturen und eine starke Vertrautheit der Verbraucher mit Tiefkühlkost, die in historischen Ernährungssicherheitspraktiken verwurzelt ist. Die großen westeuropäischen Volkswirtschaften, darunter Deutschland, das Vereinigte Königreich und Frankreich, führen die regionale Nachfrage an. Discounter tragen erheblich zum Marktwachstum bei, indem sie wettbewerbsfähig bepreiste Eigenmarkenprodukte anbieten. Umweltvorschriften, die auf Kältemittel abzielen, veranlassen Einzelhändler und Logistikdienstleister, ihre Kühlanlagen zu modernisieren, was zu erhöhten Kapitalinvestitionen führt und gleichzeitig die Energieeffizienz verbessert. In Südeuropa entwickeln sich Länder wie Italien und Spanien zu Wachstumsmärkten, da urbane Lebensstile die Zeit für das Kochen zu Hause reduzieren. Darüber hinaus fungieren die Niederlande und Belgien als wichtige Vertriebsdrehscheiben, die von fortschrittlichen Logistiknetzwerken und Hafenzugängen profitieren. Die mittel- und nordeuropäischen Länder verzeichnen eine stetige Akzeptanz, unterstützt durch steigende Einkommen und nachhaltigkeitsorientierte Maßnahmen zur Förderung effizienter Kühlkettenbetriebe.
Markt für Tiefkühl-Snacks im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird voraussichtlich von 2026 bis 2031 mit einem CAGR von 6,37 % wachsen, angetrieben durch Faktoren wie rasche Urbanisierung, eine wachsende Mittelschicht und erhebliche Investitionen in die Kühlkettenlogistik, die den Zugang zu Tiefkühlkost über die großen Ballungsräume hinaus ausweiten. In China und Indien tragen veränderte Lebensstile, die Verbreitung des Wohnens in Mehrfamilienhäusern und der Aufstieg des digitalen Handels zur Normalisierung regelmäßiger Tiefkühl-Snack-Käufe bei. Japans Convenience-Store-Kultur unterstützt einen gleichmäßigen Konsum, insbesondere bei älteren Verbrauchern, die kleine, leicht zuzubereitende Portionen bevorzugen. In Australien besteht eine starke Nachfrage nach importierten Tiefkühlprodukten, während südostasiatische Länder als Produktionszentren entstehen, da multinationale Unternehmen ihre Produktionskapazitäten zur Bedienung regionaler Märkte ausbauen. Südkorea profitiert von der weltweiten Beliebtheit seiner Küche, die die internationale Nachfrage nach traditionellen Snack-Formaten ankurbelt. Singapur fungiert unterdessen als regionales Umverteilungszentrum, unterstützt durch seine fortschrittliche Lager- und Transportinfrastruktur.
Markt für Tiefkühl-Snacks in Nord- und Südamerika sowie im Nahen Osten und Afrika
Nordamerika ist ein reifer Markt, angeführt von den Vereinigten Staaten, wo Schnellrestaurants und moderne Küchengeräte den Konsum von Tiefkühl-Snacks antreiben. Kanada wächst stetig dank inländischer Produktion und Einzelhandelspartnerschaften, während Mexiko aufgrund der Modernisierung des Einzelhandels und steigender Kaufkraft rasch expandiert. Hersteller sehen sich durch die Kosten importierter Zutaten und gesundheitsorientierte Vorschriften unter Margendruck, was größere Unternehmen mit starken Forschungs- und Entwicklungskapazitäten begünstigt. Südamerika hält einen kleineren Marktanteil, angeführt von Brasilien und Argentinien mit ihren fleischverarbeitenden Industrien. Die Nachfrage wächst, da die Einzelhandelsinfrastruktur und die Kühltechnik in Ländern wie Chile und Kolumbien verbessert werden. Die Region Naher Osten und Afrika wächst allmählich, angetrieben von Südafrika, Saudi-Arabien und den Vereinigten Arabischen Emiraten, wo moderner Einzelhandel und Expatriate-Bevölkerungen die Nachfrage ankurbeln. Die Vereinigten Arabischen Emirate fungieren zudem als Umverteilungsdrehscheibe.

Regulatorisches Umfeld
Anbieter von Tiefkühlsnacks agieren unter einer zunehmend strengeren Kombination aus Anforderungen an mikrobiologische Sicherheit, Rückverfolgbarkeit, Kennzeichnung und Kühlketten-Umweltkonformität. In der Europäischen Union gilt die Verordnung (EU) 2024/2895 der Kommission ab dem 1. Juli 2026 und verschärft das Listeria-monocytogenes-Kriterium für bestimmte verzehrfertige Lebensmittel über die gesamte Haltbarkeitsdauer. Dies erhöht den Aufwand für Hersteller, Haltbarkeits- und Prozesskontrollen für Produkte zu validieren, die Erregerwachstum begünstigen können.
In den Vereinigten Staaten prägen die FDA-Rückverfolgbarkeitsanforderungen nach FSMA 204 weiterhin die Verpackungs- und Dokumentationsstrategien in Tiefkühl- und Kühlketten-Lieferketten, wobei die Compliance-Frist auf den 20. Juli 2028 verlängert wurde und die FDA im Februar 2026 einen Entwurf einer Branchenleitlinie zu zusätzlichen Rückverfolgbarkeitsdatensätzen veröffentlichte. Für Exporteure fügen die Vorschriften der Importmärkte weitere Komplexität hinzu: China aktualisierte am 8. Januar 2026 seinen nationalen Katalog der Lebensmittelsicherheitsstandards (1.725 Normen) und verstärkte damit die Erwartungen an zweisprachige und chargenbezogene Kennzeichnung und Dokumentation für bestimmte Frisch- und Tiefkühlfleischimporte. Dies kann fleischbasierte Tiefkühlsnack-Linien und die Rohstoffbeschaffung betreffen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette umfasst landwirtschaftliche und tierische Proteinquellen (Kartoffeln, Gemüse, Getreide und Hülsenfrüchte für pflanzenbasierte Linien, Geflügel und Fleisch sowie Milchprodukte), die Zutatenverarbeitung (Panade, Gewürze, Öle und Bindemittel), die Herstellung (Formen, Vorfrittieren oder Backen, Gefrieren und Verpacken) sowie die temperaturgeführte Lagerung und Distribution an Einzelhandel und Gastronomie. Skalierung und vertikale Koordination sind besonders wichtig in volumenstarken Kategorien wie kartoffelbasierten Snacks (32,62 % Anteil im Jahr 2025), wo eine stabile Rohstoffbeschaffung, Hochdurchsatzlinien und konsistente Qualitätsspezifikationen sowohl die Tiefkühlregale im Supermarkt als auch die Küchennachfrage von Schnellrestaurants unterstützen.
Die Kühlkettenlogistik ist der kritische Kontrollpunkt vom Werkstor über Cross-Docks und Häfen bis zur letzten Meile, da Zeit außerhalb der Kühlung und Warm-Kalt-Zyklen Textur und Sicherheitsspannen beeinträchtigen können. Handels- und Logistikberichte aus den Jahren 2024-2025 wiesen zudem wiederholt auf Engpässe bei Kühlcontainern und Inlandskapazitäten hin, was Kosten und Serviceschwankungen bei globalen Transporten erhöht. Gleichzeitig wird die Kette zunehmend datengetrieben, da Betreiber IoT-Temperaturüberwachung und digitale Rückverfolgbarkeitspraktiken einführen, um Lebensmittelsicherheits- und Dokumentationsanforderungen zu erfüllen, was schnellere Audits und eine engere Bestandsrotation im Omnichannel-Vertrieb ermöglicht.
Wettbewerbslandschaft
Der globale Markt für gefrorene Snacks ist stark fragmentiert, wobei große multinationale Lebensmittelunternehmen neben regionalen Herstellern und Eigenmarken des Einzelhandels in denselben Einzel- und Gastronomiekanälen konkurrieren. Die Eintrittsbarrieren für die Grundproduktion sind aufgrund der Abhängigkeit von standardisierten Verarbeitungsanlagen und weit verbreiteten Rohstoffen relativ niedrig. Wettbewerbsvorteile sind jedoch bei Skalierung ausgeprägter, insbesondere in Bereichen wie Kühlkettenvertrieb, Marketingbudgets und der Sicherung günstiger Regalplatzierungen in modernen Einzelhandelsgeschäften. Einige Unternehmen konzentrieren sich auf Hochvolumeneffizienz, insbesondere in kartoffelbasierten Kategorien, die durch vertikal integrierte Lieferketten unterstützt werden, während andere durch Premium-Positionierung differenzieren, einschließlich Bio-Zertifizierung, Clean-Label-Zutaten oder spezieller Ernährungsangebote.
Innovation verändert den Wettbewerb, da Marken Produkte entwickeln, die auf moderne Kochgeräte und sich verändernde Ernährungspräferenzen zugeschnitten sind, wie z. B. hybride Proteinformate, die pflanzliche und tierische Zutaten kombinieren. Der Einsatz von Technologie verbessert die Nachfrageprognose und Bestandsplanung, sodass größere Unternehmen eine bessere Produktverfügbarkeit und Frische aufrechterhalten können. Gleichzeitig nutzen kleinere aufstrebende Marken den Direktvertrieb an Verbraucher und Abonnementmodelle, um die Abhängigkeit von traditionellen Einzelhandelskanälen zu reduzieren und jüngere Haushalte anzusprechen, die kuratierte Produktauswahlen suchen. Unternehmen integrieren sich auch zunehmend vorgelagert, um Schlüsselzutaten zu sichern und die Exposition gegenüber Rohstoffpreisschwankungen zu mindern, wodurch die Stabilität der Lieferkette gestärkt wird.
Regulatorische Anforderungen im Zusammenhang mit Kühlgeräteeffizienz und Umweltstandards entwickeln sich zu Wettbewerbsbarrieren, die finanziell stärkere Unternehmen begünstigen, die in der Lage sind, Infrastruktur zu modernisieren und Compliance-Kosten zu absorbieren. Darüber hinaus gewinnen langfristige Verträge mit Schnellrestaurants und institutionellen Caterern an Bedeutung, da sie vorhersehbare Einnahmequellen bieten. Diese Verträge erfordern jedoch dedizierte Vertriebsteams, maßgeschneiderte Verpackungen und zuverlässige Logistiknetzwerke. Folglich dominieren größere Akteure mit operativer Skalierung und robusten Vertriebskapazitäten tendenziell das Gastronomiersegment, während sich kleinere Hersteller auf Nischeneinzelmärkte und differenzierte Produktangebote konzentrieren.
Marktführer für gefrorene Snacks
McCain Foods Limited
Conagra Brands Inc.
Nestlé S.A.
Tyson Foods Inc.
General Mills Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Tiefkühl-Snacks
- Nestlé SA
- McCain Foods Limited
- Conagra Brands Inc.
- Tyson Foods Inc.
- BRF SA
- Ajinomoto Co. Inc.
- General Mills Inc.
- Nomad Foods
- The Kraft Heinz Company
- Lamb Weston Holdings Inc.
- JBS SA
- Dr. Oetker GmbH
- Schwan Food Company
- Amy's Kitchen Inc.
- Bellisio Foods Inc.
- Kellanova (Kellogg)
- Unilever PLC
- Farm Frites International BV
- Aviko BV
- J.R. Simplot Company

Marktführer für gefrorene Snacks
Marktchancen und Zukunftsaussichten
Es entstehen Produkt- und Kanalfreiräume um Formate, die speziell für die moderne Zubereitung und den Außer-Haus-Verzehr entwickelt wurden, insbesondere Airfryer-kompatible Snacks, lieferbeständige Knusprigkeit und proteinreichere oder portionskontrollierte Linien. Kategorieorientierte Positionierung wurde genutzt, um Marktnachfrage aufzubauen, wie die Partnerschaft von McCain Foods India mit Philips zur Einführung einer speziell für Airfryer entwickelten Tiefkühlsnack-Reihe im April 2025 zeigt, die Premiumisierung und Wiederholungskäufe durch verbesserte Ergebnisse zu Hause unterstützt. Der Nachfrageeffekt aus der Gastronomie prägt weiterhin das Einzelhandelssortiment, da Schnellrestaurants und organisierte Verkaufsstellen Pommes, Nuggets und Fingerfood standardisieren, was sich in Haushaltskäufen niederschlägt.
Kapazitäts-, Automatisierungs- und Nachhaltigkeitsprogramme prägen zudem die kurzfristigen Investitionsthemen im Tiefkühl-Ökosystem. Im März 2026 leitete Conagra Brands eine Erweiterung seines Produktionswerks in Fayetteville, Arkansas, im Umfang von 220 Millionen US-Dollar ein, um die Hühnchenproduktionskapazität für Tiefkühlgerichte zu erhöhen, was den strategischen Fokus auf proteinbasierte Tiefkühlplattformen unterstreicht, die Verarbeitungs- und Kühlkettenanforderungen mit angrenzenden Snackbereichen teilen. Auf der Kühlkettenseite treiben Branchenverbände wie AFFI und GCCA die Initiative „Move to -15C“ durch Basislinien-Überwachungsprotokolle voran (Version 1.1, veröffentlicht im Juli 2025). Dies schafft einen konkreten Weg zur Reduzierung von Energie- und Emissionswerten in Lagerung und Transport, mit dem Potenzial, die Betriebskosten zu senken und gleichzeitig die Produktintegrität zu erhalten.
Recent Industry Developments in Markt für Tiefkühl-Snacks
- Juni 2026: Tyson Foods erweiterte seine Tyson Chicken Cups-Linie um drei neue Geschmacksrichtungen: Knoblauch und Kräuter, BBQ und Harissa. Die Einführung stärkt das Tiefkühlsnack-Angebot des Unternehmens in praktischen, proteinbetonten Formaten und erweitert die geschmacksgetriebene Differenzierung sowohl für den Einzelhandel als auch für gastronomienahe Anlässe.
- November 2025: HyFun Foods brachte eine neue Einzelhandelsreihe kochfertiger Tiefkühlsnacks in Indien auf den Markt und erweiterte damit sein Kernportfolio an kartoffelbasierten Produkten. Das breitere Sortiment, einschließlich Momos, Käsestangen und Manchurian-Bällchen mit Soßenmischung, unterstützt den Warenkorbaufbau im modernen Einzelhandel und erhöht die Wettbewerbsintensität in urbanen, convenience-orientierten Tiefkühlgängen.
- April 2024: McCain Foods India ging eine Partnerschaft mit Philips ein, um Indiens erste speziell für Airfryer entwickelte Tiefkühlsnack-Reihe einzuführen, die die Sure-Crisp-Technologie für knusprige Ergebnisse mit wenig oder ohne Öl nutzt. Die Zusammenarbeit formalisierte die geräteorientierte Produktentwicklung als kommerzielle Strategie und setzte neue Maßstäbe für Texturleistung und Premiumpositionierung bei der Zubereitung von Tiefkühlsnacks zu Hause.


Markt für Tiefkühl-Snacks Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt für Tiefkühlsnacks verpackte Snack- und Leichtgerichtprodukte, die in gefrorener Form verkauft und bis zum Verzehr über eine Kühlkette gelagert werden, sowohl im Einzelhandel als auch in der Gastronomie. Der Wert wird in USD auf Basis der Verkäufe von Tiefkühlsnackprodukten auf Marktebene erfasst.
Ausgeschlossen sind: haltbare Snacks, nur gekühlte Produkte und frische, zubereitete Snacks, die ohne Tiefkühllagerung verkauft werden.
Übersicht der Segmentierung
- Nach Produkttyp
- Kartoffelbasierte Snacks
- Pizza-Snacks
- Fleischbasierte Snacks
- Gebackene Snacks
- Milchbasierte Snacks
- Pflanzenbasierte Snacks
- Sonstige
- Nach Vertriebskanal
- Einzelhandel
- Supermärkte / Verbrauchermärkte
- Convenience-Stores
- Online-Einzelhandelsgeschäfte
- Discounter und Großhandelsclubs
- Sonstige
- Gastronomie
- Schnellrestaurants
- Vollservicerestaurants
- Institutionelle Gemeinschaftsverpflegung
- Einzelhandel
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Übriges Nordamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Italien
- Frankreich
- Spanien
- Niederlande
- Polen
- Belgien
- Schweden
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Australien
- Indonesien
- Südkorea
- Thailand
- Singapur
- Übriger Asien-Pazifik-Raum
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Chile
- Peru
- Übriges Südamerika
- Naher Osten und Afrika
- Südafrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Nigeria
- Ägypten
- Marokko
- Türkei
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung beginnt mit dem Aufbau einer klaren Faktenbasis rund um Tiefkühlprodukte, Snackhäufigkeit und Kühlkettendistribution, die dann auf Tiefkühlsnack-Formate eingegrenzt wird. Wir stützen uns auf öffentliche Datensätze wie Veröffentlichungen des USDA und des Economic Research Service, Handelsstatistiken der USITC/UN Comtrade, Tabellen der Lebensmittelindustrie von Eurostat, FAO-Nahrungsmittelbilanz-Indikatoren und ausgewählte Veröffentlichungen nationaler Statistikbehörden für den Kontext von Einzelhandel und Herstellung.
Auf Unternehmensseite prüfen wir Jahresberichte, Investorenpräsentationen und Pressemitteilungen, um Kategoriemix, Kapazitätserweiterungen und Preisbewegungen abzubilden, die Jahresverschiebungen erklären können. Ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und Nachrichten hilft, die Umsatzrichtung und den Zeitpunkt wichtiger Ereignisse zu überprüfen, und eine Import- und Exportsendungsdatenbank wird selektiv verwendet, wenn Handelsströme ein bedeutsames Signal darstellen. Diese Sekundärquellen sind nicht erschöpfend, und wir verwendeten zusätzliche öffentliche Referenzen zur Datenerhebung, Validierung und Klärung.
Primärinterviews und Umfragen
Die Primärforschung wurde genutzt, um zu prüfen, was in realen Kauf- und Verkaufssituationen als Tiefkühlsnack gilt, und um die Kanalaufteilung zwischen Einzelhandel und Gastronomie zu bestätigen. Wir sprachen mit einer Mischung aus Herstellern, Zutaten- und Verpackungsakteuren, Kühlketten- und Distributionsbeteiligten sowie Kategorieteams aus Einzelhandel und Gastronomie in wichtigen Regionen. Die Angaben der Befragten wurden anschließend genutzt, um Lücken zu schließen, die während der Sekundärforschung bei Preisgestaltung, Mix und Nachfragetreibern festgestellt wurden.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 29 % | CXOs: 14 % | APAC: 43 % |
| Mid-Tier: 54 % | Funktions-/Bereichsleiter: 38 % | EMEA: 30 % |
| Kleinere Akteure: 17 % | Manager: 48 % | Amerika: 27 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung basiert hauptsächlich auf einem Top-down-Modell, bei dem die Verbrauchssignale für Tiefkühlkost und Snacking nach Region rekonstruiert und anschließend anhand von Kategorieanteilen und Kanalbeteiligung für Tiefkühlsnacks heruntergefiltert werden. Um die Gesamtwerte realistisch zu halten, gleichen wir die Ergebnisse mit selektiven Bottom-up-Näherungen ab, wie beispielsweise dem Preis pro Packung multipliziert mit geschätzten Volumina, zusammen mit Lieferanten- und Kanalprüfungen zur Anpassung an Mixunterschiede.
Wichtige Eingaben umfassen die Durchdringung von Einzelhandels-Tiefkühltruhen und die Reichweite der Kühlkette, die Nachfrage aus Gastronomie und Schnellrestaurants nach Tiefkühlsnack-Formaten, die Import- und Exportrichtung relevanter tiefgekühlter Fertiggerichte, die Entwicklung der durchschnittlichen Verkaufspreise nach wichtiger Produktgruppe sowie Änderungen der Snackhäufigkeit im Haushalt, die den Verzehr zu Hause beeinflussen. Die Prognose stützt sich auf Szenarioanalysen, unterstützt durch eine leichte multivariate Regression, bei der Variablen wie verfügbares Einkommen, Urbanisierung und Kühlkettenexpansion die Nachfragekurve erklären. Fehlen für ein kleineres Land Bottom-up-Signale, überbrücken wir dies mit Proxy-Indikatoren aus ähnlichen Märkten, bevor die Zahlen in die regionale Gesamtsumme zurückgeführt werden.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch die Prüfung, ob der modellierte Wertpfad mit unabhängigen Signalen wie Tiefkühlhandelsmustern, dem Ausbau der Kühllagerung und der in öffentlichen Aktualisierungen berichteten Dynamik der Einzelhandels- und Gastronomiekategorien übereinstimmt. Tritt ein Ausreißer auf, werden die Annahmen erneut geprüft, und gezielte Nachfragen werden ausgelöst, um zu bestätigen, ob die Veränderung auf Preisgestaltung, Mix oder eine kurzfristige Angebotsbeschränkung zurückzuführen ist.
Vor der endgültigen Freigabe durchläuft das Modell eine mehrstufige Analystenprüfung, bei der Eingaben, Formeln und Jahresübergänge auf Konsistenz erneut geprüft werden. Die Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse eintreten, etwa größere Kapazitätserweiterungen, regulatorische Änderungen mit Auswirkungen auf Tiefkühlprodukte oder bemerkenswerte Inflationsänderungen. Unmittelbar vor der Auslieferung wird eine letzte Überprüfung durchgeführt, damit die Kunden die aktuellste Sicht erhalten.
Vergleich der Marktgröße für Tiefkühlsnacks von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Tiefkühlsnacks können weit voneinander abweichen, da das Kategorielabel in den Quellen unterschiedlich verwendet wird und dasselbe Jahr nicht immer als derselbe Zeitpunkt behandelt wird. Unterschiede entstehen auch dadurch, wie Gastronomie im Vergleich zum Einzelhandel behandelt wird und ob die Schätzung nur auf Wert basiert oder mit Volumenprüfungen verankert ist.
Die größten Ursachen für Abweichungen, die wir sehen, sind Umfangsentscheidungen, wie die Einbeziehung von Tiefkühlpizzen und angrenzenden tiefgekühlten Fertigprodukten in die Snackkategorie, gefolgt von der Anwendung eines einheitlichen Preisaufschlags über alle Regionen hinweg, ohne den Kanalmix zu validieren. Manche Veröffentlichungen verlängern zudem den Prognosehorizont und berechnen ein Basisjahr mit einem aggressiven Wachstumspfad zurück, was den Ausgangswert überhöhen kann. Durch die getrennte Betrachtung von Einzelhandels- und Gastronomielogik sowie die Anwendung von Wert- und Mengenplausibilitätsprüfungen für den Schritt 2025 bis 2026 wird die Streuung auf eine nachvollziehbarere Weise reduziert. Dies ist eine von Mordor Intelligence beschriebene Modellierungsentscheidung.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 146,22 Mrd. USD (2025) | |
| Regionale Beratungsgesellschaft A | 119,66 Mrd. USD (2025) | Verwendet eine engere Definition, die tendenziell einige über die Gastronomie verkaufte Tiefkühlsnack-Formate ausschließt, was den adressierbaren Wert für dasselbe Jahr nach unten drückt. |
| Branchenverlag B | 181,50 Mrd. USD (2025) | Weist einen höheren Ausgangswert aus, der wahrscheinlich eine breitere Palette tiefgekühlter Fertiggerichte in das Snack-Label einbezieht und breite Wachstumsannahmen anwendet, ohne klar zwischen Einzelhandels- und Gastronomiepreisgestaltung und -mix zu trennen. |
Insgesamt zeigt die Tabelle, dass sich die meisten Abweichungen erklären lassen, sobald Umfang und Kanalbehandlung explizit gemacht werden. Wenn Definitionen abgestimmt und Preisgestaltung sowie Mix anhand realer Distributionsmuster überprüft werden, wird die resultierende Marktgröße stabiler und für Entscheidungsträger Jahr für Jahr leichter nutzbar.


Im Bericht beantwortete Schlüsselfragen
Wie groß wird der globale Umsatz mit gefrorenen Snacks bis 2031 sein?
Die Marktgröße für gefrorene Snacks wird bis 2031 voraussichtlich 202,52 Milliarden USD erreichen.
Welche Region wird voraussichtlich am schnellsten wachsen?
Der Asien-Pazifik-Raum wird voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 6,37 % wachsen.
Welches Produktsegment führt heute beim Umsatz?
Kartoffelbasierte Snacks hielten im Jahr 2025 einen Marktanteil von 32,62 % bei gefrorenen Snacks.
Welcher Kanal expandiert schneller als der Einzelhandel?
Der Gastronomievertrieb ist auf dem Weg zu einer CAGR von 6,59 % und übertrifft damit das Einzelhandelswachstum.
Seite zuletzt aktualisiert am:



