
Kaffeeweißer-Marktgröße und -Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 7.97 Milliarden US-Dollar |
| Marktgröße (2031) | 10.77 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 6.20 % |
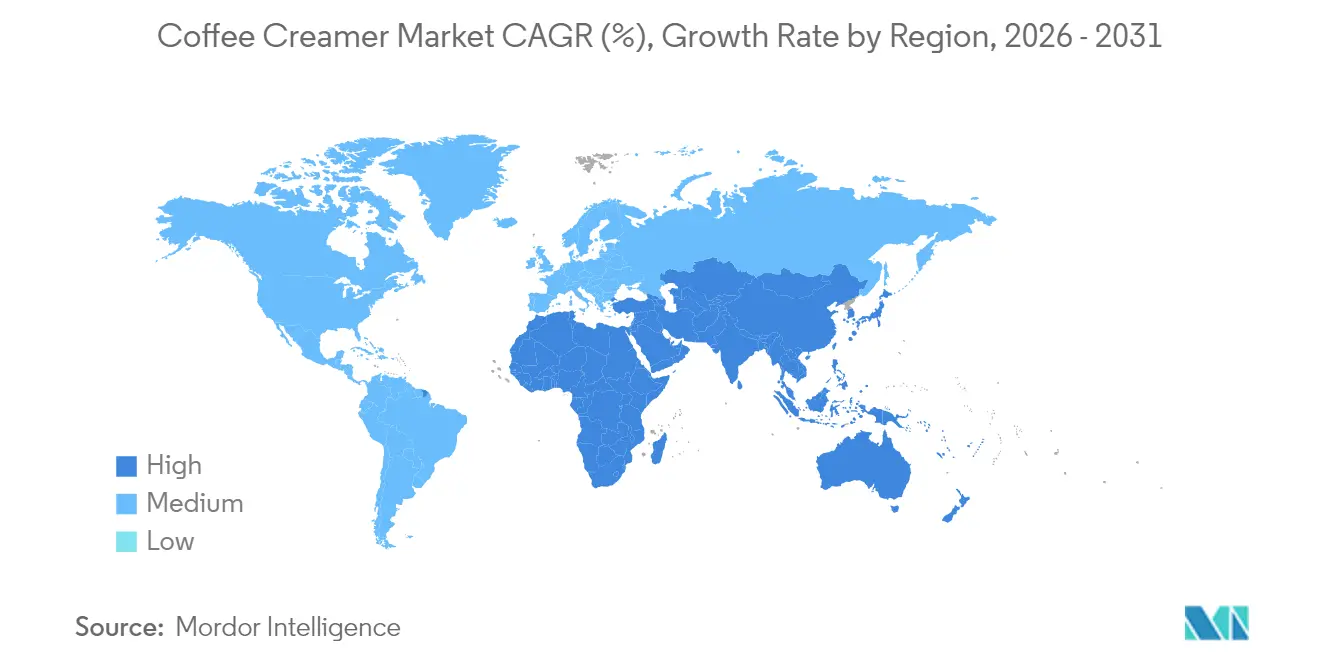
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
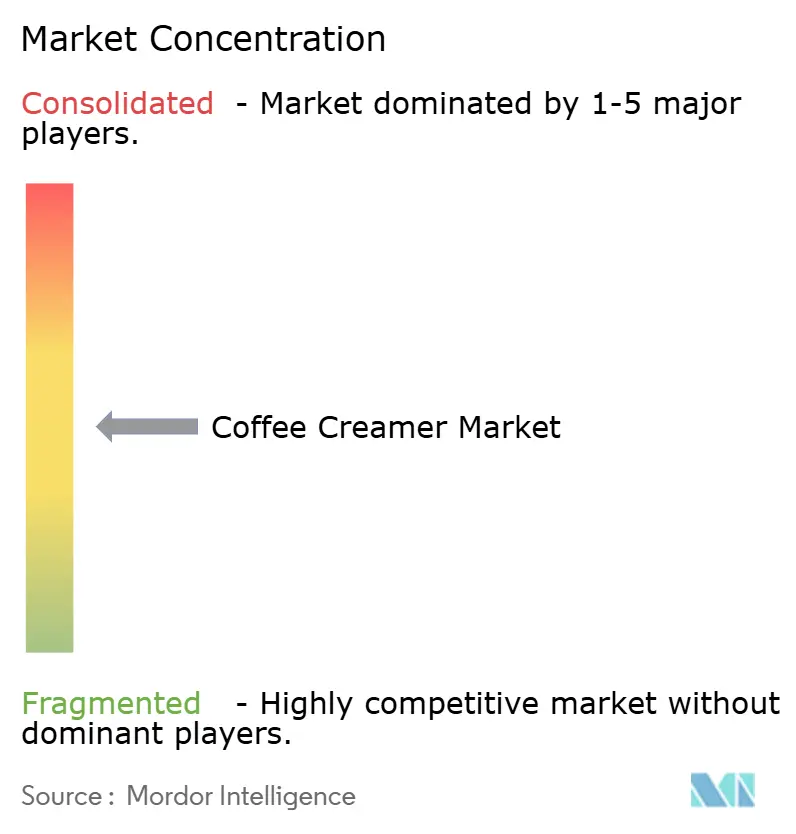
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Kaffeeweißer-Marktanalyse von Mordor Intelligence
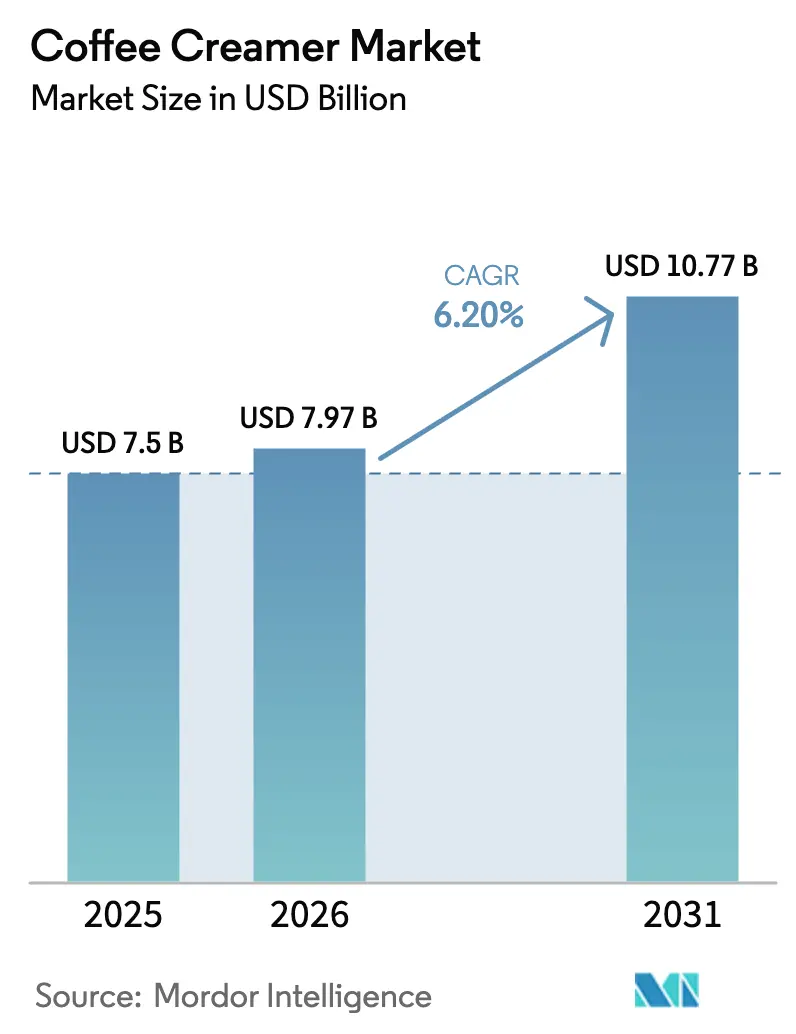
Der Kaffeeweißer-Markt wurde im Jahr 2025 auf 7,50 Milliarden USD geschätzt und soll von 7,97 Milliarden USD im Jahr 2026 auf 10,77 Milliarden USD bis 2031 wachsen, bei einer CAGR von 6,2 % während des Prognosezeitraums (2026–2031). Spezielle Heimbrühgeräte haben im häuslichen Kaffeeritual eine zentrale Rolle eingenommen, und da Remote-Arbeitsmuster den Kaffeekonsum fest in der Küche verankern, steigt die Nachfrage rasant. Diese Geräte ermöglichen es Verbrauchern, Café-Qualität zu Hause zu reproduzieren, was ihre Beliebtheit weiter steigert. Kaffeeweißer haben sich von bloßen Gebrauchsgütern zu essenziellen, erlebnisdefinierten Zutaten gewandelt. Diese Entwicklung, angetrieben durch funktionale Anreicherung, pflanzenbasierte Formate und premium Aromasysteme, ermöglicht es Marken, Preisaufschläge zu erzielen, mit denen traditionelle Milchprodukte nur schwer mithalten können. Zur funktionalen Anreicherung zählt die Zugabe von Vitaminen, Mineralstoffen oder anderen gesundheitsfördernden Inhaltsstoffen, während pflanzenbasierte Formate der wachsenden Nachfrage nach Milchalternativen gerecht werden. Premium-Aromasysteme verbessern das Sinneserlebnis und machen Kaffeeweißer zu einem Schlüsselelement bei der Herstellung personalisierter Getränke. Flüssigprodukte dominieren zwar den Umsatz aufgrund ihres barista-ähnlichen Mundgefühls, doch Pulverformate gewinnen dank innovativer Sprühtrocknungsverfahren, die die Löslichkeit verbessern und Klumpenbildung reduzieren, zunehmend an Bedeutung. Diese Fortschritte machen Pulverkaffeeweißer praktischer und attraktiver für Verbraucher. Nordamerika ist der größte Umsatzbeitragszahler, aber es ist die Region Asien-Pazifik, die das schnellste Wachstum verzeichnet, angetrieben durch Chinas zweistelligen Anstieg des Kaffeekonsums und eine aufstrebende urbane Mittelschicht. Die rasche Urbanisierung und das steigende verfügbare Einkommen in der Region beschleunigen die Verbreitung von Kaffee und verwandten Produkten zusätzlich.
Wichtigste Erkenntnisse des Berichts
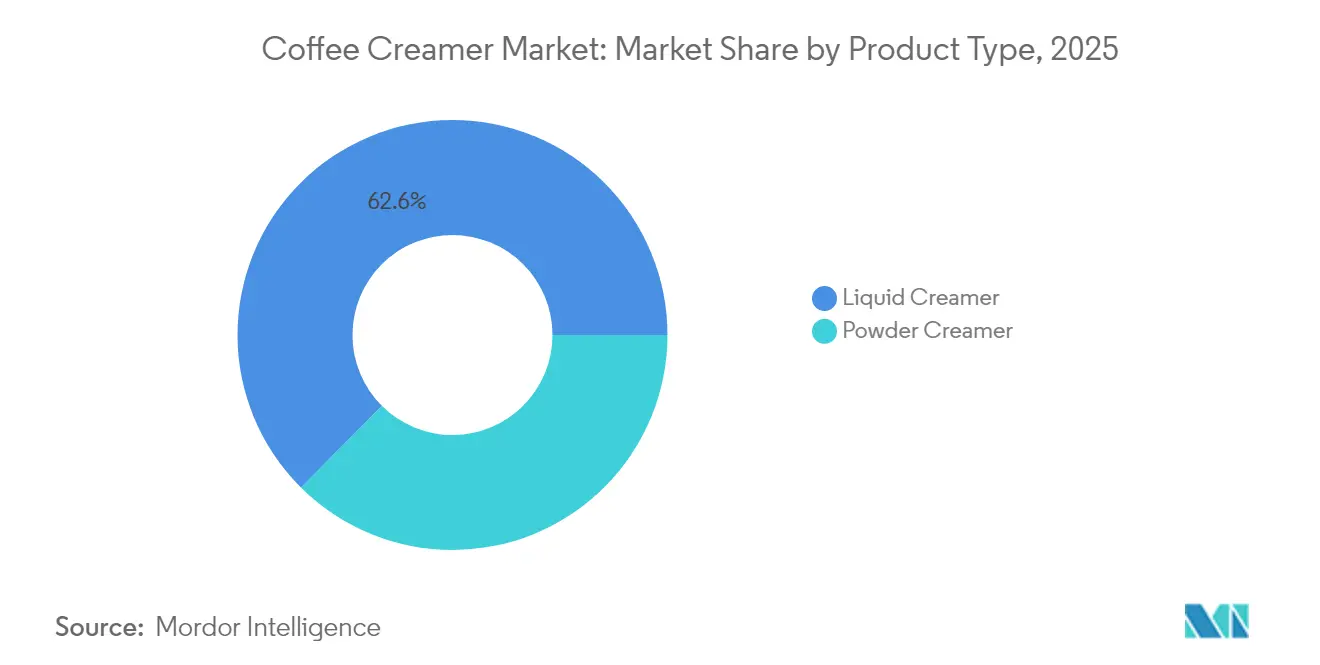
- Nach Typ entfiel auf flüssigen Kaffeeweißer im Jahr 2025 ein Marktanteil von 62,55 % am Kaffeeweißer-Markt, während Pulver-Kaffeeweißer bis 2031 voraussichtlich mit einer CAGR von 4,92 % wachsen wird.
- Nach Geschmack entfielen auf aromatisierte Varianten 67,70 % der Verkäufe im Jahr 2025, während ungesüßte Produkte zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 5,05 % wachsen werden.
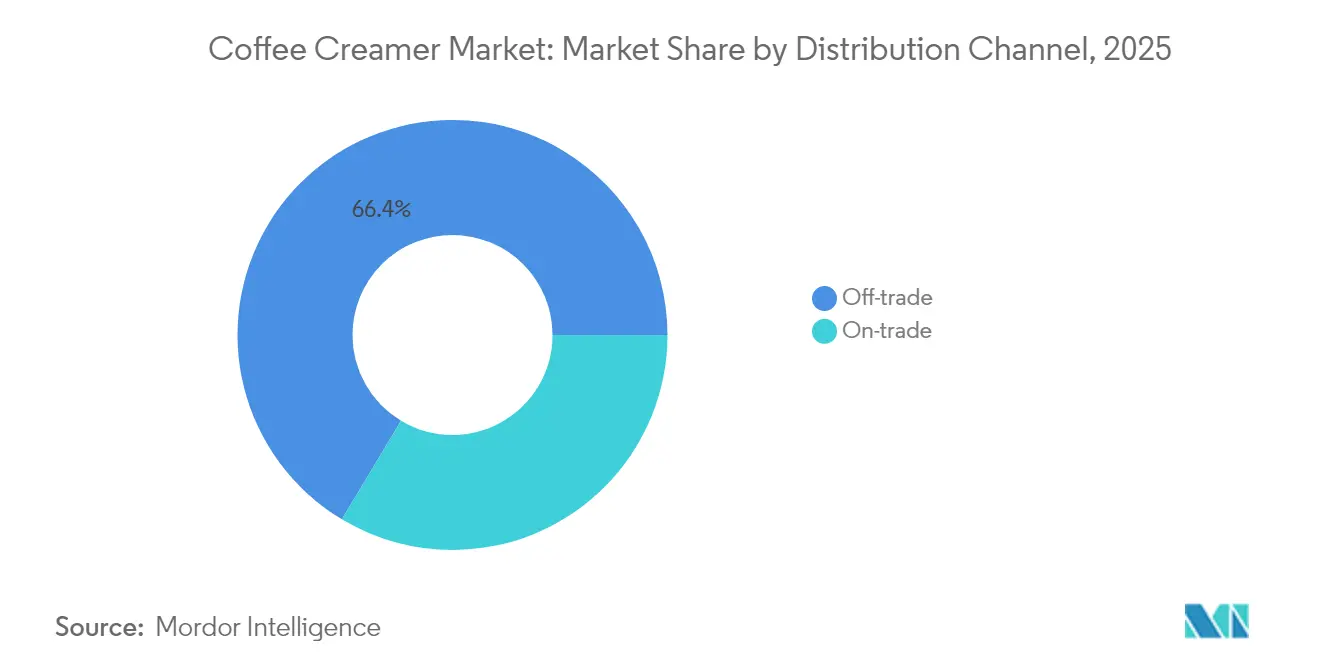
- Nach Vertriebskanal entfielen auf den Einzelhandel 66,40 % des Umsatzes im Jahr 2025; Außer-Haus-Kanäle sollen während des Prognosezeitraums mit einer CAGR von 5,83 % zulegen.
- Nach Geografie kontrollierte Nordamerika 37,05 % des globalen Wertes im Jahr 2025, während Asien-Pazifik auf eine CAGR von 6,98 % bis 2031 zusteuert.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachstum des häuslichen Spezialitätenkaffeekonsums | +1.2% | Global, mit Nordamerika und Europa als Vorreiter | Mittelfristig (2–4 Jahre) |
| Rasche Ausweitung pflanzenbasierter und laktosefreier Ernährungsweisen | +1.5% | Urbane Zentren in Nordamerika, Europa und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Premiumisierung durch neuartige Aromen und funktionale Anreicherung | +1.0% | Global, Premium-Segmente in allen Regionen | Mittelfristig (2–4 Jahre) |
| Beschleunigung von E-Commerce und Direktvertrieb an Verbraucher in Getränkekategorien | +0.9% | Global, mit der E-Commerce-Infrastruktur Asien-Pazifiks als Wachstumstreiber | Kurzfristig (≤ 2 Jahre) |
| Kaffeeshop-Partnerschaften zur Steigerung der Markenpräsenz | +0.7% | Nordamerika, Europa, ausgewählte Asien-Pazifik-Märkte | Mittelfristig (2–4 Jahre) |
| RFID-fähige Nachfüllstationen in Büros und Cafés | +0.5% | Unternehmensumgebungen in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum des häuslichen Spezialitätenkaffeekonsums
Als Remote-Arbeit den Alltag neu gestaltete, verlagerten sich 81 % der Kaffeemomente von Cafés in die heimische Küche. Im Jahr 2024 stieg die Nachfrage nach ganzen Kaffeebohnen um 46 %, angetrieben von Verbrauchern, die in Mühlen und Espressomaschinen investierten, um Café-Qualität zu Hause zu reproduzieren[1]Quelle: Nationale Kaffeevereinigung, „Nationale Kaffeedatentrends 2024”, ncausa.org. Dieser Trend öffnete Türen für premium Kaffeeweißer, die geschickt die Säure ausbalancieren und Geschmacksprofile verbessern, ohne Barista-Kenntnisse vorauszusetzen, und so der wachsenden Vorliebe für hochwertige, individualisierbare Kaffeeerlebnisse entgegenkommen. Gleichzeitig verzeichneten Anbieter von Bürokaffeeservices ein zweistelliges Umsatzwachstum, angetrieben durch hybride Arbeitsplätze, die Pantry-Stationen einrichten, auf die bei Raumtemperatur stabile Produkte angewiesen sind, um den Bedarf von Mitarbeitern zu decken, die ihre Zeit zwischen Zuhause und Büro aufteilen. Während Pulvervarianten eine längere Haltbarkeit aufweisen, behaupten gekühlte Flüssigkaffeeweißer ihre Dominanz, da sie eine Textur und einen Geschmack bieten, der frischer Milch ähnelt und Verbraucher anspricht, die ein premium Kaffeeerlebnis suchen. Diese Verhaltensverschiebung festigt den Status des Kaffeeweißers als Vorratsschrank-Grundausstattung und entfernt ihn von einem bloßen Impulskauf.
Rasche Ausweitung pflanzenbasierter und laktosefreier Ernährungsweisen
Haferbasierte Formeln, die wegen ihres neutralen Geschmacks, der nur minimale Zuckermaskierung erfordert, bevorzugt werden, stehen an der Spitze, da flexitarische und vegane Verbraucher das Marktwachstum vorantreiben. Diese Formeln bedienen die wachsende Nachfrage nach gesünderen und nachhaltigeren Alternativen und sprechen eine breite Palette von Verbrauchern an, die pflanzenbasierte Optionen suchen. Milchfreie Flüssigkeiten, speziell entwickelt, um unter Dampf zu schäumen, und als Barista-Edition
vermarktet, machen sowohl in der Gastronomie als auch im Einzelhandel Furore und stärken ihr premium Image. Diese Produkte verbessern nicht nur das Kaffeeerlebnis, sondern überbrücken auch die Lücke zwischen professionellen Baristas und Heimverbrauchern, was ihre Marktreichweite weiter ausdehnt. Regulatorische Anreize verstärken diesen Trend; die jüngste Empfehlung der US-amerikanischen Lebens- und Arzneimittelbehörde (FDA) für bestimmte gesättigungsarme Öle als „gesund” bewegt Marken dazu, von Kokos- oder Palmkernölen auf Sonnenblumen- und Rapsöl umzusteigen[2]Quelle: Lebens- und Arzneimittelbehörde, „FDA schließt aktualisierte ‚Gesund'-Nährwertangabe ab”, fda.gov. Diese Verschiebung entspricht den Verbraucherpräferenzen für klarere Etiketten und gesündere Zutaten. Dieser Reformulierungsweg ist jedoch nicht ohne Hürden; Aromaentwickler begegnen Herausforderungen der oxidativen Stabilität durch innovative Mikroverkapselungstechniken, die Produktqualität und Lagerstabilität sichern. Folglich erleben Mainstream-Lebensmittelketten einen Anstieg der Verfügbarkeit pflanzenbasierter Lagereinheiten (SKUs), was diese Produkte einem breiteren Publikum zugänglich macht.
Premiumisierung durch neuartige Aromen und funktionale Anreicherung
Aromaportefeuilles haben sich von traditionellen Vanille- und Haselnussaromen hin zu backwareninspirierten Noten wie Kürbisgewürz und Zimtschnecke erweitert, die häufig einen Preisaufschlag von 20–30 % erzielen. Diese Entwicklung spiegelt die sich wandelnden Verbraucherpräferenzen für einzigartige und genussreiche Aromen wider. Darüber hinaus positionieren Inhaltsstoffe wie MCT-Öl, Kollagen und Adaptogene Kaffeeweißer als Wellnessprodukte und nicht mehr als bloße Genussmittel, was der wachsenden Nachfrage nach funktionalen Lebensmittelprodukten entgegenkommt. Laird Superfood exemplifiziert diesen Trend mit Löwenmähne-infundierten Pulvern, die darauf abzielen, die kognitive Leistungsfähigkeit zu steigern und die gesundheitsbewusste Verbraucherbasis anzusprechen. Während funktionale Inhaltsstoffe jedoch den Nutzen steigern, können sie das Geschmacksgleichgewicht stören und machen eine Verkapselung erforderlich – ein Prozess, der die Herstellungskosten in die Höhe treibt. Marken, die Geschmacksmaskierungshürden überwinden, erlangen einen deutlichen Wettbewerbsvorteil, da sie sowohl Funktionalität als auch Geschmack ohne Abstriche liefern können.
Beschleunigung von E-Commerce und Direktvertrieb an Verbraucher
Im Jahr 2024 wurden 18 % aller Kaffeeweißer-Verkäufe online getätigt, angetrieben durch Abonnements, die das Risiko von Lagerengpässen minderten und die Versandherausforderungen für sperrige Flüssigkeiten erleichterten. Diese Abonnements stellten nicht nur eine konsistente Verfügbarkeit sicher, sondern verbesserten auch den Komfort für Kunden, indem sie Wiederholungskäufe automatisierten. Direktvertriebsplattformen (D2C) ermöglichten es Marken, alle sechs Monate limitierte Aromen zu testen, was den üblichen Einzelhandels-Iterationszeitplan erheblich verkürzte und Unternehmen ermöglichte, sich schnell an Verbraucherpräferenzen anzupassen. Die Region Asien-Pazifik zeigt das Potenzial; hier sind Live-Stream-Handel und Lieferung am selben Tag für Bestellungen gekühlter Produkte zum Standard geworden und bedienen die wachsende Nachfrage nach Komfort und Unmittelbarkeit. Die primäre Herausforderung liegt jedoch in den Kosten der letzten Meile der Kühlkette, die 2 USD pro Einheit übersteigen können, sofern die durchschnittlichen Warenkorbwerte nicht hoch gehalten werden. Um dem entgegenzuwirken, bündeln zahlreiche Anbieter Mehrfachpacks, um gewünschte Rentabilitätsniveaus zu erzielen und Skaleneffekte zu nutzen, um die hohen Logistikkosten auszugleichen.
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rohstoffpreisvolatilität (Milchprodukte und pflanzliche Öle) | -0.8% | Global, mit akuten Auswirkungen im milchabhängigen Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Regulatorische Kontrolle bei Zucker- und Transfettkennzeichnung | -0.5% | Nordamerika, Europa (regulatorische Rahmenbedingungen der FDA und der EU) | Mittelfristig (2–4 Jahre) |
| Geschmackslücke gegenüber frischen Milchprodukten schränkt Wiederkäufe ein | -0.6% | Global, insbesondere in Märkten mit starken Milchtraditionen | Langfristig (≥ 4 Jahre) |
| ESG-Gegenreaktion auf nicht zertifizierte Palmölbeschaffung | -0.4% | Global, mit Europa als Vorreiter bei der ESG-Durchsetzung | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rohstoffpreisvolatilität
Futterkosten und Wetterschwankungen treiben die Milchpreise in die Höhe und drücken die Margen, da Kaffeeweißer mit begrenzter Preisflexibilität zu kämpfen haben. Diese Schwankungen sind oft unvorhersehbar und machen es für Hersteller schwierig, stabile Gewinnmargen aufrechtzuerhalten. Ebenso kämpft Palmöl mit Schocks durch El-Niño-Muster und Exportbeschränkungen, die Lieferketten stören und die Inputkosten für milchfreie Produkte in die Höhe treiben. Während Absicherung durch Termingeschäfte und Mehrquellenbeschaffung einige Risiken mindern, führen sie zu Komplexitäten bei Rezepturen, die Geschmacks- und regulatorische Herausforderungen meistern müssen und häufig zusätzliche Ressourcen und Zeit erfordern. Große multinationale Konzerne integrieren sich vertikal, indem sie in Molkereigenossenschaften und Ölsaatenverarbeitung einsteigen, um Lieferketten zu sichern und die Abhängigkeit von externen Lieferanten zu verringern. Kleinere Marken hingegen, denen das Kapital für solche Manöver fehlt, befinden sich in einer Nachteilsposition und kämpfen darum, sowohl bei den Kosten als auch bei der Betriebseffizienz wettbewerbsfähig zu bleiben. Infolgedessen bleibt das Kostenmanagement inmitten dieser Volatilität eine zentrale Strategie der Kategorie, wobei Unternehmen kontinuierlich nach innovativen Lösungen suchen, um Qualität, Compliance und Rentabilität in Einklang zu bringen.
Regulatorische Kontrolle bei Zucker- und Transfettkennzeichnung
Produkte mit hohem Gehalt an gesättigten Fetten oder zugesetztem Zucker werden durch die von der US-amerikanischen Lebens- und Arzneimittelbehörde (FDA) vorgeschlagenen Symbole auf der Vorderseite der Verpackung gekennzeichnet, was viele aromatisierte Kaffeeweißer benachteiligt[3]Quelle: Bundesregister, „Lebensmittelkennzeichnung: Nährwertinformationen auf der Verpackungsvorderseite”, federalregister.gov. Diese Symbole sollen Verbrauchern klarere Nährwertinformationen bieten und könnten Kaufentscheidungen beeinflussen. Der Druck zur Reformulierung verstärkt sich durch zusätzliche Einschränkungen beim Anspruch „gesund”, der Zuckerreduzierungen von bis zu 40 % fordert. Dies stellt Hersteller vor erhebliche Herausforderungen, da sie Geschmack, Kosten und Compliance in Einklang bringen müssen. Während hydrierte Öle größtenteils abgeschafft wurden, werden Compliance-Prüfungen weiterhin durch Spurenmengen in importierten Inputstoffen ausgelöst, was der Lieferkette eine weitere Komplexitätsebene hinzufügt. Unternehmen, die bereits ungesüßte oder zuckerfreie Produktlinien bewerben, sind darauf vorbereitet, eine erhöhte Regalfläche zu erhalten, sobald die Symbole zur Pflicht werden, da diese Produkte stärker den neuen Richtlinien entsprechen. Andererseits können Hersteller, die langsam reformulieren, Kosten durch die Bereinigung des Produktsortiments (SKU-Rationalisierung) verursachen und riskieren, aus den Regalen gelistet zu werden, was ihren Marktanteil und ihre Rentabilität beeinträchtigen könnte.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Flüssigformate dominieren, Pulver gewinnt durch HaltbarkeitsvorteileIm Jahr 2025 hielten flüssige Kaffeeweißer einen beherrschenden Anteil von 62,55 % am Kaffeeweißer-Markt, dank ihrer Praktikabilität und eines Sinnesprofils, das Kuhmilch eng nachahmt. Während milchbasierte Flüssigkeiten volumenmäßig führen, sind milchfreie Optionen wie Hafer und Mandel auf dem Vormarsch, erreichen Geschmacksparität und bedienen spezifische Ernährungsbedürfnisse. Auffällige Kartons in Milchprodukteregalen fördern Impulskäufe, und Großgebinde werden von Gastronomie-Dispensern bevorzugt, um Dosierungsfehler zu reduzieren. Obwohl der Kühltransport zusätzliche 0,50 USD pro Einheit kostet, priorisieren Verbraucher weiterhin die wahrgenommene Frische, selbst bei einer kürzeren Haltbarkeit von 60–90 Tagen. Die wachsende Vorliebe für flüssige Kaffeeweißer wird auch durch ihre Vielseitigkeit angetrieben, da sie sich nahtlos in heiße und kalte Getränke einmischen und damit eine beliebte Wahl für Verbraucher darstellen, die Komfort ohne Qualitätseinbußen suchen.
Pulverkaffeeweißer sollen bis 2031 mit einer CAGR von 4,92 % wachsen, dank Fortschritten in der Sprühtrocknung, die die Löslichkeit verbessern und sie ihren gekühlten Pendants annähern. Institutionen bevorzugen Milchpulver wegen seiner Lagerung bei Raumtemperatur, Großverpackung und einer beeindruckenden Haltbarkeit von 18–24 Monaten, was die Logistik vereinfacht und den Schwund reduziert. Milchfreie Pulver sprechen mit ihrer Portabilität vegane Reisende an. Inzwischen umgehen Innovationen wie Danones UHT in Partnerschaft mit Dunkin' die Notwendigkeit der Kühlung. In Europa, wo Nachhaltigkeitsmerkmale wie Recyclingfähigkeit an Bedeutung gewinnen, drängen regulatorische Einschränkungen bei der Kennzeichnung von „Milch” für pflanzenbasierte Flüssigkeiten Marken zu einfallsreichen Verpackungslösungen. Darüber hinaus werden Pulverkaffeeweißer zunehmend in Regionen mit begrenzter Kühlketteninfrastruktur eingesetzt, da ihre lange Haltbarkeit und leichte Transportierbarkeit sie zu einer praktischen und kosteneffizienten Alternative zu flüssigen Kaffeeweißern machen.
Notiz: Segmentanteile aller einzelnen Segmente nach Berichtskauf verfügbar


Nach Geschmack:
Aromatisierte Varianten führen, kalorienreduzierte unaromatisierte Produkte beschleunigen sichIm Jahr 2025 dominierten aromatisierte Kaffeeweißer den Kaffeeweißer-Markt mit einem Anteil von 67,70 % der Verkäufe. Vanille, Haselnuss und Karamell führten bei den Volumenanteilen und spiegeln ihre breite Verbraucherakzeptanz wider. Saisonale Favoriten wie Kürbisgewürz treiben nicht nur Nachfragespitzen an, sondern erzielen auch Preisaufschläge von 20–30 % und treiben den Markt in Richtung Premiumisierung, indem sie Verbraucher ansprechen, die bereit sind, mehr für einzigartige, zeitlich begrenzte Angebote zu zahlen. Gleichzeitig verbinden funktionale Varianten wie kollageninfundierte Vanille und MCT-reicher Karamell Genuss mit Wellness und sprechen gesundheitsbewusste Verbraucher mit vertrauten Aromen an, die zusätzliche Vorteile bieten. Marken schöpfen zunehmend aus sozialen Medienplattformen, beziehen Aromaideen direkt aus der Community und beschleunigen Entwicklungszyklen, um mit den sich schnell ändernden Präferenzen digitaler Verbraucher Schritt zu halten.
Bei unaromatisierten Kaffeeweißern wird bis 2031 eine CAGR von 5,05 % prognostiziert. Dieser Anstieg ist auf gesundheitsbewusste Verbraucher zurückzuführen, die zu ungesüßten, Clean-Label-Optionen tendieren, die Einfachheit und Transparenz priorisieren. Als Reaktion darauf erweitern Einzelhändler ihr Angebot und bedienen eine Nachfrage nach einfacheren Profilen inmitten von Aromaübersättigung und begrenztem Regalplatz. Mit dem regulatorischen Druck auf zugesetzte Zucker gibt es eine klare Tendenz hin zu zuckerarmen Alternativen, die häufig mit Mönchsfrucht oder Stevia gesüßt werden. Marken stehen jedoch vor Herausforderungen durch Fehlaromen, was innovative Maskierungslösungen erfordert, um die Geschmacksattraktivität aufrechtzuerhalten. Um Risiken im Zusammenhang mit langsam rotierenden Produkten zu mindern, testen Marken jetzt Aromen digital und nutzen Online-Plattformen, um Nachbestellraten und Verbraucherinteresse zu beurteilen, bevor sie sich für physische Ladeneinführungen entscheiden und damit die Produkterfolgsquoten optimieren.
Nach Vertriebskanal:
Einzelhandel dominiert weiterhin, Außer-Haus-Kanäle eröffnen neue WegeIm Jahr 2025 machten Supermärkte durch vielfältige Angebote und regelmäßige Aktionen 66,40 % des Kaffeeweißer-Umsatzes aus und verleiten Haushalte dazu, ihre Produkte auszuprobieren. Diese Aktionen und Sortimentsbreite ermöglichen es Supermärkten, eine breite Palette von Verbraucherpräferenzen zu bedienen und sich als dominanter Kanal im Einzelhandel zu etablieren. Convenience-Stores, die sich auf sofortige Bedürfnisse konzentrieren, bieten Einzelportionskaffeeweißer an, die einen Aufschlag pro Unze erzielen und unterwegs orientierte Verbraucher ansprechen, die Komfort über Kosten stellen. Drogerie- und Discountläden bedienen budgetbewusste Käufer mit Handelsmarken, die günstiger als Markenalternativen sind, was den Wettbewerb intensiviert und etablierte Marken unter Druck setzt, zu innovieren oder Preisstrategien anzupassen. Online-Verkäufe in Einzelhandelskanälen steigen stark an und nutzen Abonnementpakete, um die Herausforderungen des Versands schwerer Flüssigkeiten zu bewältigen und die Stückkosten zu senken. Diese Pakete adressieren nicht nur logistische Hürden, sondern fördern auch die Kundenbindung durch wiederkehrende Käufe.
Außer-Haus-Gastronomie wie Cafés, Schnellrestaurants und Betriebskantinen sollen mit einer CAGR von 5,83 % wachsen. Dieses Wachstum wird durch Co-Branding-Produkte angetrieben, die Café-Aromen in die Supermarktregale bringen und die Lücke zwischen Außer-Haus- und Einzelhandelskanälen überbrücken. Treueprogramme in Kaffeehäusern ermöglichen sortimentsübergreifende Werbeaktionen, die es Kunden ermöglichen, Signature-Getränke zu Hause nachzubilden, und so die Markentreue stärken und Wiederholungskäufe fördern. E-Commerce-Trends unterscheiden sich regional: Chinas Live-Streaming-Plattform verstärkt Impulskäufe durch ansprechende Echtzeit-Einkaufserlebnisse, während Nordamerikas Abonnement-und-Spar-Modell alltäglichen Bedarf bedient und Komfort sowie Kosteneinsparungen für Stammkäufer bietet. Die Gastronomiebranche entwickelt sich weiter und betrachtet Kaffeeweißer nicht mehr nur als Kostenstellen, sondern als gebrandete Spezialitäten, die den Bestellwert in einem wettbewerbsintensiven Umfeld steigern. Durch die Positionierung von Kaffeeweißern als wertsteigernde Produkte können Gastronomieunternehmen sich differenzieren und eine breitere Kundenbasis ansprechen.
Notiz: Segmentanteile aller einzelnen Segmente nach Berichtskauf verfügbar
Geografische Analyse
Kaffeesahne-Markt in Nordamerika
Im Jahr 2025 entfiel auf Nordamerika ein Anteil von 37,05 % am globalen Kaffeeumsatz, was die tief verwurzelte Kaffeekultur und die weit verbreitete Nutzung von Einzelportions-Brühgeräten unterstreicht, die die Erkundung vielfältiger Kaffeesahne-Aromen fördern. Das Wachstum in dieser Kategorie tendiert eher zur Premiumisierung als zu einem bloßen Anstieg des Pro-Kopf-Konsums. Insbesondere funktionelle und pflanzliche Flüssigprodukte erzielen Preise, die 30–50 % über denen ihrer konventionellen Milchpendants liegen. Die FDA-Initiative zur Vorderseiten-Kennzeichnung von Verpackungen sowie Überarbeitungen der Anforderungen an „gesund”-Angaben, die beide zwischen Ende 2024 und Anfang 2025 eingeführt wurden, zwingen etablierte Marken dazu, entweder den Zucker- und gesättigten Fettgehalt zu reduzieren oder eine geringere Regalpräsenz zu riskieren. Marken wie nutpods und Califia Farms, die sich rasch an diese neuen Schwellenwerte angepasst haben, sind gut positioniert, um von einer erhöhten Sichtbarkeit zu profitieren, sobald die neuen Kennzeichnungssymbole eingeführt werden. Mit steigenden verfügbaren Einkommen und einer aufstrebenden Café-Kultur bieten sowohl Kanada als auch Mexiko reife Chancen, insbesondere bei jüngeren Verbrauchern. Dennoch steht die Markentreue vor Herausforderungen, da Einzelhändler Erstanbieterdaten nutzen, um beliebte Aromen zu rabattieren, was den Druck durch Eigenmarken verstärkt.
Kaffeesahne-Markt im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist auf dem besten Weg, alle Regionen mit einem prognostizierten CAGR von 6,98 % bis 2031 anzuführen, angetrieben durch einen Anstieg der Kaffeeakzeptanz in China, Indien und Indonesien. China, das inzwischen täglich über 1,3 Milliarden Tassen konsumiert, erlebt einen Boom an Spezialitätencafés in Städten der ersten und zweiten Kategorie, wodurch Verbraucher mit aromatisierten Kaffeesahnen in Eisgetränken vertraut gemacht werden. Der Aufstieg von Same-Day-Lebensmittel-Apps hat die Lieferung gekühlter Produkte zur Normalität gemacht und damit die Kühlkettenprobleme wirksam behoben, die zuvor das Wachstum flüssiger Kaffeesahnen behindert hatten. In Indien hinkt der Pro-Kopf-Kaffeekonsum zwar hinterher, doch städtische Millennials übernehmen zunehmend den Café-Lebensstil, was zu einem wachsenden Interesse an pflanzlichen Kaffeesahnen führt, die ihren vegetarischen Präferenzen entsprechen. Japan, obwohl ein reifer Markt, zeigt Innovationskraft, da Verkaufsautomaten und Convenience-Stores zunehmend Einzelportions-Kaffeesahne-Kapseln anbieten, was den Wettbewerbsvorteil fortschrittlicher Verpackungstechnologie unterstreicht. Die Geschmackspräferenzen variieren regional: In Teilen Ostasiens gewinnen Matcha- und Schwarzsesam-Aromen gegenüber Vanille an Bedeutung, was die Notwendigkeit lokalisierter Angebote verdeutlicht.
Kaffeesahne-Markt in EMEA und Südamerika
Europa, Südamerika sowie der Nahe Osten und Afrika, die zusammen etwa ein Viertel des globalen Umsatzes ausmachen, weisen unterschiedliche Marktdynamiken auf. Europas Bekenntnis zur Nachhaltigkeit erfordert strenge Beschaffungsprüfungen; so muss Palmöl beispielsweise RSPO-zertifiziert sein, und die Nichteinhaltung der EU-Entwaldungsverordnung kann zu Einfuhrverboten führen. Nordeuropäische Märkte tendieren zu pflanzlichen Kaffeesahnen, angetrieben durch klimabewusste Narrative, während Südeuropa, verwurzelt in der Espresso-Tradition, weiterhin frische Milchprodukte bevorzugt. In Südamerika, wo eine allgemeine Vorliebe für schwarzen Kaffee oder minimale Milchzugabe den Kaffeesahne-Konsum begrenzt, beginnen städtische Cafés in Brasilien, mit aromatisierten Cold Brews zu experimentieren, die durch Spezialitäten-Kaffeesahnen verfeinert werden. Im Nahen Osten und in Afrika werden überwiegend Pulverformate verwendet, die für heiße Klimazonen und begrenzte Kühlmöglichkeiten besser geeignet sind. Mit steigenden Einkommen in den Golfstaaten wächst jedoch der Appetit auf Premium-Flüssigkaffeesahnen. Das Fehlen eines einheitlichen regionalen Standards bei Kennzeichnung und Zollregelungen erschwert den Betrieb und führt zu erhöhten Compliance-Kosten für multinationale Unternehmen, die über ihre Primärmärkte hinaus expandieren möchten.

Regulatorisches Umfeld
Kaffeeweißer werden vorwiegend als verpackte Lebensmittel reguliert, wobei Kennzeichnungs- und Zusammensetzungsanforderungen sowohl Milch- als auch Nicht-Milch-Formulierungen betreffen. In den Vereinigten Staaten legen die FDA-Vorschriften gemäß 21 CFR Part 101 Anforderungen für Nährwertangaben, Zutatenlisten in absteigender Reihenfolge des Mengenanteils und Deklarationen wichtiger Allergene (insbesondere Milch, Soja und Baumnüsse) fest. Standards of Identity innerhalb von 21 CFR Parts 131-169 beeinflussen zudem, wie Milch- und sahnebezogene Produkte dargestellt werden können. Parallele kategoriespezifische Vorgaben erstrecken sich auch auf nicht-milchbasierten Trockenweißer, einschließlich der Beschaffungsspezifikationen der USDA Agricultural Marketing Service (A-A-20043D), die B2B- und institutionelle Formulierungen sowie Qualitätsparameter beeinflussen können.
Über Sicherheit und Kennzeichnung hinaus sind die Compliance-Erwartungen zunehmend mit der Ernährungspositionierung und verantwortungsvoller Beschaffung verknüpft. Die FDA hat ihren aktualisierten Rahmen für die Nährwertangabe „healthy" finalisiert, der sich auf die Auswahl von gesättigten Fetten und Zutaten sowohl bei Milch- als auch bei pflanzlichen Weißern auswirkt. Die National Coffee Association veröffentlicht zudem Leitlinien zur Kennzeichnung von Kaffeeprodukten, die im Einzelhandel und im Foodservice verwendet werden. In Europa verstärkt die nachhaltigkeitsbezogene Compliance, einschließlich der Sorgfaltspflichten im Zusammenhang mit Entwaldungsrisiko-Rohstoffen, den Rückverfolgbarkeitsbedarf für Pflanzenöle und drängt Lieferanten zu überprüfbaren Beschaffungssystemen, während Marken die Reformulierung mit klarer Kennzeichnung mit ESG-Anforderungen in Einklang bringen.
Wettbewerbslandschaft
Der Kaffeeweißer-Markt ist mäßig konzentriert. Globale Branchenriesen wie Nestlé, Danone, Kerry Group, FrieslandCampina und Unilever nutzen umfangreiche Beschaffungsnetzwerke, erhebliche Forschungs- und Entwicklungsbudgets sowie vielfältige Vertriebskanäle, um ihre Regalfläche zu sichern. Im Gegensatz dazu erzielen wendige Herausforderer wie Califia Farms, nutpods, Oatly und Laird Superfood Premiumpreise, indem sie pflanzenbasierte Reinheit, funktionale Inhaltsstoffe und transparente Beschaffung betonen. Der Aufstieg von Handelsmarken intensiviert den Preiswettbewerb, insbesondere im Einzelhandelssegment. Große US-amerikanische Lebensmittelketten und europäische Discounter, die ihre Skalierungsvorteile nutzen, unterbieten häufig Markenprodukte um 15–20 %.
Strategische Cluster offenbaren einzigartige Ansätze. Um Inputvolatilität zu mindern, haben Danone und FrieslandCampina auf vertikale Integration gesetzt und in vorgelagerte Molkereigenossenschaften und Ölsaatenverarbeitung für stabile Versorgung investiert. Kerry Group wählt einen anderen Weg und knüpft Innovationspartnerschaften mit Aromaentwicklern und Biotechnologieunternehmen, um die Entwicklung von Geschmacksmaskierungssystemen, insbesondere für adaptogen-angereicherte Produkte, zu beschleunigen. Markenlizenzierungsvereinbarungen wie Nestlés Zusammenarbeit mit Starbucks und Danones mit Dunkin' steigern die Sichtbarkeit ohne Beeinträchtigung der Markenidentität. Direktvertriebsmarken verfeinern ihre Aromen online, nutzen Verbraucherdaten, um schwach performende Produkte vor dem Einzelhandelseintritt auszuscheiden, und minimieren so das Risiko von Platzierungsgebühren.
Technologische Fortschritte spielen eine entscheidende Rolle bei der Wettbewerbsdifferenzierung. FrieslandCampinas Pilotprojekt mit RFID-Dispensern in niederländischen Unternehmensgebäuden reduzierte Einwegverpackungen um 40 %, ein Schritt, der nicht nur auf ESG-Ziele einzahlt, sondern auch die Kosten pro Tasse senkt. Laird Superfooods Mikroverkapselung von Pilzextrakten überbrückt die Lücke zwischen funktionalen Versprechen und sensorischer Befriedigung. Nestlés Coffee-Mate ersetzt Zucker durch Allulose und Mönchsfrucht und nimmt damit potenzielle regulatorische Herausforderungen vorweg, was das Unternehmen in einem zuckerkritischen Markt vorteilhaft positioniert. Während Marktanteilsverschiebungen im pflanzenbasierten Segment aufgrund wechselnder Verbraucherloyalitäten erkennbar sind, haben Influencer-Marketing und Social Commerce Nischenmarken ermöglicht, in nur zwei Jahren nationale Regalflächen zu sichern. Perspektivisch könnten etablierte Akteure, die Nachhaltigkeit mit sensorischem Reiz verbinden, ihre Position behaupten, während innovative Konzepte wie Nachfüllstationen, Beschaffung aus regenerativer Landwirtschaft und mikrobiomfreundliche Probiotika die Ranglisten durcheinanderwirbeln dürften.
Marktführer im Kaffeeweißer-Segment
Nestlé S.A.
Danone S.A.
Leaner Creamer
Heartland Food Products Group
Califia Farms
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Kaffeesahne-Markt
- Nestlé S.A.
- Danone S.A.
- Kerry Group plc
- FrieslandCampina Kievit B.V.
- Heartland Food Products Group
- Califia Farms LLC
- Laird Superfood Inc.
- nutpods (Pearl Rock)
- Land O'Lakes Inc.
- HP Hood LLC
- Dean Foods Co.
- TreeHouse Foods Inc. / Bay Valley Foods
- PT Santos Premium Krimer
- Custom Food Group
- FrieslandCampina DOMO (foaming)
- Meggle GmbH
- Suzhou Jiahe Foods Industry
- Wenhui Food Industry Co. Ltd.
- Super Group Ltd.
- Oatly AB

Marktchancen und Zukunftsaussichten
Reformulierungen mit klarer Kennzeichnung und Zuckerreduktions-Toolkits schaffen Raum für pflanzliche wie auch für Milchprodukt-Anbieter, sich zu premiumisieren, während sie den strengeren Prüfungen bei Ernährung und Kennzeichnung gerecht werden. Dies spiegelt sich in jüngsten Produktmaßnahmen wider. Califia Farms erweiterte im Januar 2026 seine Simple- und Organic-Weißer-Palette um neue Geschmacksrichtungen und aktualisierte Grundrezepte, wobei die Linie um den Verzicht auf Gummistoffe und Öle als Alleinstellungsmerkmal der Zutatenminimierung in Kühlregalen und Online-Sortimenten positioniert wird. Auf der Milchseite wird die Positionierung mit reduziertem Zucker bereits kommerzialisiert, unter anderem durch Danone North America, das im November 2025 Too Good and Co-Kühlweißer mit einer Botschaft zur Zuckerreduktion einführte, was die breitere Portfolioerneuerung bei aromatisierten Weißern unterstützt, da Regulierungsbehörden und Einzelhändler den zugesetzten Zucker weiterhin im Blick behalten.
Lieferketten- und Nachhaltigkeitsprogramme werden ebenfalls zu kommerziellen Hebeln, insbesondere für Marken, die an Einzelhändler und Foodservice-Kunden mit ESG-Scorecards verkaufen. Danone berichtete, dass 2025 42 % der Schlüsselzutaten von Betrieben stammten, die auf regenerative Landwirtschaft umstellen, und erweiterte 2026 die Abdeckung der Bewertungen auf Betriebsebene. Nestlé verstärkte ebenfalls seine Verpflichtungen zur regenerativen Landwirtschaft durch auf Milchprodukte fokussierte Programmoffenlegungen, was auf strengere Beschaffungsstandards hindeutet, die sich auf Weißer-Inputs wie Milch, Öle und Süßungsmittel auswirken können. Diese Bemühungen schaffen Chancen für Zutatenlieferanten und Auftragshersteller, die Rückverfolgbarkeit, Öle mit geringerer Umweltwirkung und verifizierte landwirtschaftliche Praktiken dokumentieren können. Verpackungs- und Fertigungsverbesserungen, einschließlich Califia Farms' Betonung von zirkulären Verpackungsmodellen und abfallfreier Fertigung in seiner Anlage in Bakersfield, Kalifornien, unterstützen zudem eine differenzierte Positionierung bei Premium-Pflanzenflüssigweißern, wo die Kosten der Kühlkette-Distribution den Wert dieser Ansprüche erhöhen.
Recent Industry Developments in Kaffeesahne-Markt
- Mai 2026: Heartland Food Products Group schloss eine endgültige Vereinbarung zum Erwerb des Amerika-Geschäfts von Whole Earth Brands, Inc., einschließlich der Marken Equal, Whole Earth, Swerve und Chuker. Der Deal erweitert Heartlands Süßungsmittel- und Weißer-Portfolio und fügt Fertigungskapazitäten für Zuckerreduktionsangebote hinzu. Die Übernahme erweitert zudem die Marktreichweite und unterstützt die Skalierung in Kernkategorien.
- Januar 2026: Califia Farms brachte neue Simple & Organic-Weißer-Geschmacksrichtungen, Sweet Crème und Salted Caramel, auf den Markt und aktualisierte die Grundrezepte, um Gummistoffe und Öle zu entfernen. Die Auffrischung stärkt die Positionierung mit klarer Kennzeichnung und Premiumcharakter bei pflanzlichen Weißern. Sie erweitert zudem die Attraktivität über gesundheitsbewusste und Premiumsegmente hinweg.
- Dezember 2025: Danone North America International Delight kooperierte mit Paris Hilton zur Veröffentlichung einer limitierten Kaffeeweißer- und Cold-Foam-Kollektion. Die Zusammenarbeit unterstützt Premium-Branding durch eine influencer-gestützte Linienerweiterung. Sie zielt auf saisonale Geschenkfenster ab und stärkt die lifestyle-orientierte Produktpositionierung.


Kaffeesahne-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt Einzelhandels- und Foodservice-Verkäufe von Kaffeeweißerprodukten, die zum Aufhellen oder Aromatisieren von Kaffee verwendet werden, wertmäßig zu Endkundenverkaufspreisen in den wichtigsten geografischen Regionen erfasst.
Ausschlüsse des Anwendungsbereichs: Wir schließen reine Milch und Nicht-Kaffee-Getränkeweißer aus, die nicht primär als Kaffeeweißer vermarktet oder verwendet werden.
Übersicht der Segmentierung
- Nach Typ
- Pulver-Kaffeeweißer
- Milchbasiertes Pulver
- Milchfreies Pulver
- Flüssig-Kaffeeweißer
- Milchbasiertes Pulver
- Milchfreies Pulver
- Pulver-Kaffeeweißer
- Nach Geschmack
- Unaromatisiert
- Aromatisiert
- Vanille
- Haselnuss
- Karamell
- Schokolade
- Sonstige
- Nach Vertriebskanal
- Außer-Haus-Verpflegung
- Einzelhandel
- Supermärkte/Hypermärkte
- Lebensmittel-/Convenience-Stores
- Online-Einzelhandel
- Sonstige Einzelhandelskanäle
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Übriges Nordamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Niederlande
- Polen
- Belgien
- Schweden
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Australien
- Indonesien
- Thailand
- Singapur
- Übriges Asien-Pazifik
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Chile
- Peru
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Nigeria
- Ägypten
- Marokko
- Türkei
- Südafrika
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Desk-Recherche
Die Desk-Arbeit begann mit der Kartierung der Produktformen und ihrer Vertriebswege und der anschließenden Erfassung der Signale, die Nachfrage und Preisbildung erklären. Öffentliche Quellen wie USDA- und ERS-Statistiken zu Milch und Fetten, FAOSTAT-Angebotstrends, UN-Comtrade-Handelsströme für wichtige Milch- und Pflanzenfett-Inputs sowie FDA-Kennzeichnungsleitlinien halfen uns, die Annahmen an realen Entwicklungen zu verankern.
Wir überprüften außerdem Geschäftsberichte von Unternehmen, Notizen aus Telefonkonferenzen zu Geschäftsergebnissen, Bilder von Produktkennzeichnungen und seriöse Presse, um zu verstehen, wie sich Mixverschiebungen über Formate wie Pulver und Flüssigkeit sowie über Kanäle wie Lebensmitteleinzelhandel und Online hinweg vollziehen. Wo hilfreich, zogen wir kostenpflichtige Abonnements für Unternehmensfinanzen und -analysen, Nachrichten und Finanzdaten sowie Import- und Exportaufzeichnungen auf Sendungsebene heran, um Zeitpunkt und Ausmaß von Veränderungen abzugleichen. Dies sind veranschaulichende Beispiele, und für die Datenerhebung, Validierung und Klärung während der Recherche wurden auch viele andere Quellen genutzt.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf, zu validieren, was Volumen, Preisgestaltung und Mix bei Weißern in jeder Region antreibt, insbesondere wenn öffentliche Daten zu breit gefasst waren, um Weißer von benachbarten Kategorien zu isolieren. Wir sprachen mit einer Reihe von Befragten aus Fertigung, Marken- und Kategorierollen, Zutatenversorgung und Vertrieb und überprüften die Annahmen anschließend erneut mit regionalen Experten in APAC, EMEA und Amerika.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 38 % | CXOs: 12 % | APAC: 46 % |
| Mittleres Segment: 48 % | Funktions-/Bereichsleiter: 37 % | EMEA: 35 % |
| Kleinere Akteure: 14 % | Manager: 51 % | Amerika: 19 % |
Marktdimensionierung & Prognose
Die Dimensionierung nutzte eine Kombination aus Top-Down- und Bottom-Up-Ansatz, wobei der Hauptaufbau von regionalen Verbrauchspools ausging und dann anhand von Produktpräsenz, Kanalbeteiligung und beobachteter Kategoriedurchdringung auf Kaffeeweißer eingegrenzt wurde. Um die Gesamtwerte realistisch zu halten, wurde das Modell durch selektive Bottom-Up-Prüfungen abgeglichen, wie z. B. stichprobenartige Preise pro Einheit nach Format, Analysen von Regal- und Listungsdaten im Einzelhandel sowie Kanalprüfungen bei Lieferanten und Distributoren, was half, eine Untererfassung bei aufkommenden Online-Formaten auszugleichen.
Wichtige Eingaben, die die Berechnungen beeinflussten, umfassten Trends bei der häuslichen Kaffeezubereitung, Erholungsmuster im Foodservice, Kostenentwicklungen bei Milch- und Pflanzenfetten, Positionierung von Zucker und Süßungsmitteln sowie Verschiebungen im Format-Mix zwischen Flüssigkeit, Pulver und neueren Cold-Foam-Angeboten. Prognosen wurden mittels Szenarioanalyse erstellt, unterstützt durch Expertenmeinungen dazu, wie sich Preisnormalisierung und Premiumisierung entwickeln könnten, gefolgt von einer Glättung kurzfristiger Volatilität bei den Inputkosten, damit die Vorlaufkurve nicht auf eine einzelne Saison überreagiert. Wenn Bottom-Up-Details in kleineren Ländern fehlten, füllten wir Lücken mit Proxy-Indikatoren wie modernem Einzelhandelsanteil, Richtung des Kaffeekonsums und Importabhängigkeit und testeten das Ergebnis anschließend erneut anhand von Primärfeedback.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgte durch mehrere Prüfungen, beginnend mit dem Vergleich der Modellergebnisse mit unabhängigen Signalen wie der Richtung der Zutatenkosten, der Inflation bei verpackten Lebensmitteln und den Kanalwachstumsmustern in jeder Region. Ausreißer wurden von Analysten überprüft, und falls eine Abweichung nicht durch Mix, Preisgestaltung oder ein einmaliges Ereignis erklärt werden konnte, wurden die Annahmen überarbeitet und gezielte erneute Kontaktaufnahmen ausgelöst.
Vor der endgültigen Freigabe wurde eine zweite Analystenprüfung durchgeführt, damit die Berechnungen und die Logik des Anwendungsbereichs Schritt für Schritt nachvollzogen werden können. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse die Nachfrage- oder Preiserwartungen verändern. Unmittelbar vor der Auslieferung führen wir eine abschließende Prüfung durch, um sicherzustellen, dass die Zahlen die jüngsten Datenveröffentlichungen und Marktentwicklungen widerspiegeln.
Vergleich der Marktschätzung von Mordor Intelligence für Kaffeeweißer mit anderen veröffentlichten Schätzungen
Es ist üblich, unterschiedliche Marktgrößen für Kaffeeweißer zu sehen, da Publisher nicht immer die gleichen Produkte, Kanäle und Preispunkte erfassen. Unterschiede zeigen sich auch, wenn eine Schätzung stärker auf einem Nachfrageaufbau basiert, während eine andere sich stärker auf Umsatzaufteilungen von Unternehmen oder einen engeren Regionenkreis stützt.
Bei Kaffeeweißer entstehen die größten Unterschiede in der Regel dadurch, ob Pulver- und Flüssigformate beide vollständig erfasst werden, wie mit Handelsmarken- und Foodservice-Volumina umgegangen wird und ob der Wert am Einzelhandelsverkaufspreis oder näher an der Herstellerrealisierung gemessen wird. Manche Schätzungen dehnen die Kategorie zudem auf angrenzende Weißer oder Kaffeemischprodukte aus, was die Gesamtwerte schnell nach oben treiben kann. Indem die Definition eng an die Endverwendung in Kaffee gebunden bleibt und die Volumen- und Preislogik anschließend anhand von Zutatenkostensignalen und Kanalmix überprüft wird, lässt sich erklären, warum der Wert für 2026 auf dem liegt, wo er liegt – eine von Mordor Intelligence angewandte Modellierungsentscheidung.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 7,97 Mrd. USD (2026) | |
| Globale Unternehmensberatung A | 8,60 Mrd. USD (2026) | Verwendet ein breiteres Produktnetz, das offenbar Kaffeeweißer und einige Instantkaffee-Mischprodukte einschließt, und wendet höhere Durchschnittspreise ohne klare Prüfungen auf Kanalebene an. |
| Branchenverband B | 7,10 Mrd. USD (2026) | Stützt sich auf gemeldete Sendungen einer begrenzten Mitgliedergruppe, was Handelsmarken, kleinere regionale Marken und Teile des Online-Bereichs verpassen kann, wodurch der Wert in schnell wachsenden Märkten unterschätzt wird. |
Die Streuung bei den veröffentlichten Zahlen lässt sich hauptsächlich auf Anwendungsbereich und Preislogik zurückführen, nicht nur auf die Prognosekurve. Wenn die erfassten Produkte eng mit der Kaffeeverwendung verknüpft bleiben und Einzelhandel und Foodservice mit konsistenten Preispunkten nach Format behandelt werden, lässt sich das Ergebnis leichter mit realen Nachfragesignalen in Einklang bringen. Unser Ansatz hält die Schritte wiederholbar, sodass Kunden erkennen können, welche Annahmen den Gesamtwert beeinflussen und warum.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Kaffeeweißer-Markt im Jahr 2026 und wie schnell wird er wachsen?
Die Größe des Kaffeeweißer-Marktes beträgt 7,97 Milliarden USD im Jahr 2026 und soll mit einer CAGR von 6,2 % wachsen, um bis 2031 einen Wert von 10,77 Milliarden USD zu erreichen.
Welcher Produkttyp dominiert den globalen Umsatz?
Flüssigformate führen mit einem Anteil von 62,55 % im Jahr 2025, da Verbraucher ihre gebrauchsfertige Praktikabilität und Café-ähnliche Textur bevorzugen.
Welche Region wird bis 2031 am schnellsten wachsen?
Asien-Pazifik zeigt die schnellste Wachstumsdynamik mit einer CAGR von 6,98 %, unterstützt durch die wachsende Kaffeeadoption in China, Indien und Südostasien.
Wie gestalten Vorschriften die Produktreformulierung?
FDA-Symbole auf der Verpackungsvorderseite und aktualisierte „gesund”-Definitionen treiben Zucker- und Gehaltreduzierungen bei gesättigten Fetten voran und begünstigen pflanzenbasierte Formeln mit fettarmen Ölen.
Seite zuletzt aktualisiert am:



