
Deutscher Pharmazeutischer 3PL-Markt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 4.88 Milliarden US-Dollar |
| Marktgröße (2026) | 5.11 Milliarden US-Dollar |
| Marktgröße (2031) | 6.41 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 4.66 % |
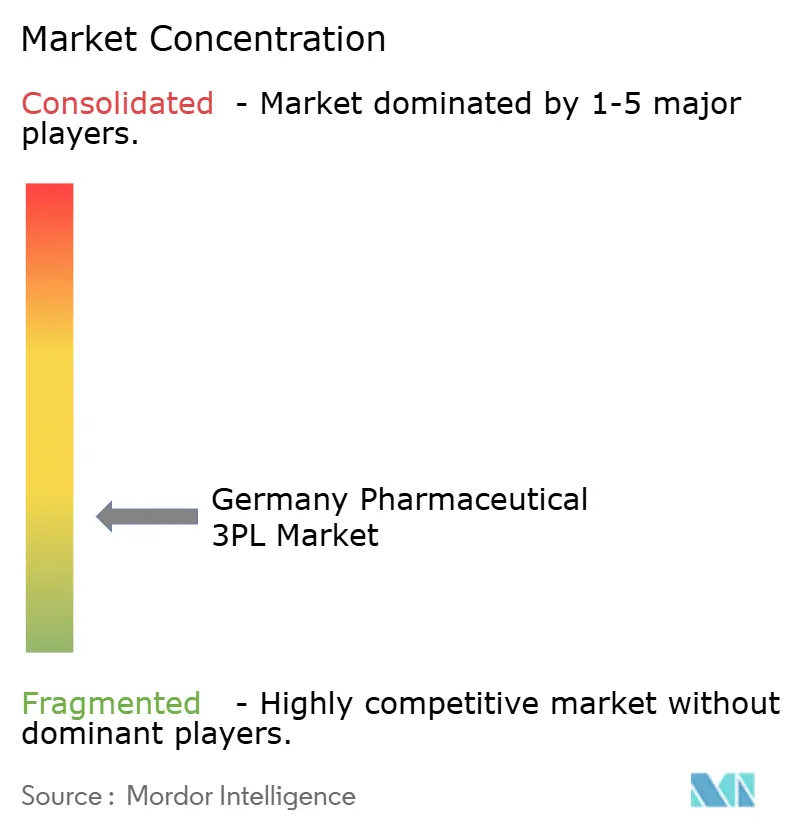
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Deutschen Pharmazeutischen 3PL-Marktes durch Mordor Intelligence
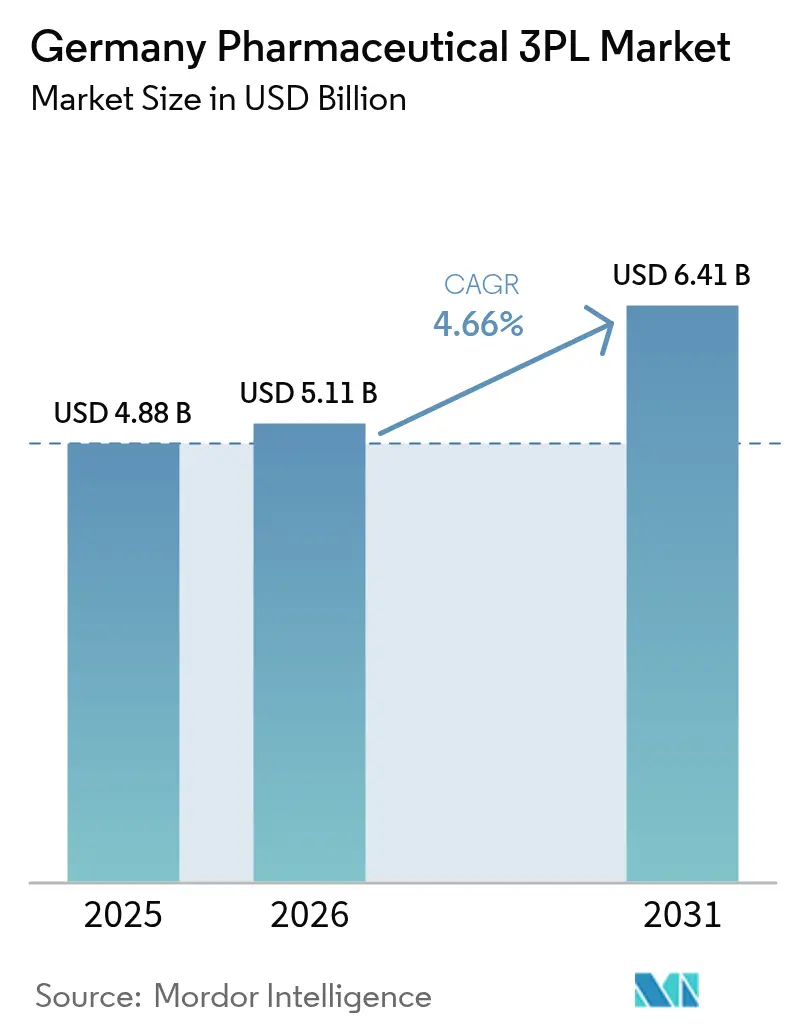
Die Größe des Deutschen Pharmazeutischen 3PL-Marktes wurde im Jahr 2025 auf 4,88 Milliarden USD geschätzt und soll von 5,11 Milliarden USD im Jahr 2026 auf 6,41 Milliarden USD bis 2031 wachsen, bei einer CAGR von 4,66 % während des Prognosezeitraums (2026–2031).
Die gemessene Expansion signalisiert eine reifende Logistiklandschaft, die durch strenge Vorschriften zur Guten Vertriebspraxis (GDP), steigende Biologika-Volumina und eine anhaltende inländische Arzneimittelnachfrage geprägt wird. Temperaturkontrollierte Dienstleistungen repräsentieren bereits 58 % aller pharmazeutischen Drittlogistikaktivitäten, und Anbieter, die eine erstklassige Compliance nachweisen, erzielen Premiumpreise. Die strategische Konsolidierung beschleunigt sich, da große Integratoren Kühlkettenspezialisten übernehmen, um Skalierung und durchgängige Kontrolle zu sichern, während Automatisierungs- und digitale Rückverfolgbarkeitswerkzeuge als Schutz gegen Abweichungsrisiken und Arbeitskräftemangel an Bedeutung gewinnen. Der deutsche pharmazeutische 3PL-Markt profitiert auch von staatlichen Anreizen zur Rückverlagerung von Fertigungskapazitäten, die die inländischen Lieferketten verlängern und die Anforderungen an die Lagerhaltung erhöhen.
Wesentliche Erkenntnisse des Berichts
- Nach Serviceart hielt das Inlandstransportmanagement im Jahr 2025 einen Marktanteil von 40,35 % am deutschen pharmazeutischen 3PL-Markt, während Mehrwert-Lagerhaltung & Distribution zwischen 2026 und 2031 mit einer CAGR von 5,72 % wächst.
- Nach Temperaturart kommandierten Kühlkettendienstleistungen im Jahr 2025 57,75 % der deutschen pharmazeutischen 3PL-Marktgröße und expandieren zwischen 2026 und 2031 mit einer CAGR von 5,76 %.
- Nach Endverbraucher führten Pharmahersteller im Jahr 2025 mit einem Umsatzanteil von 36,35 %; E-Apotheken & Direktpatienten-Dienstleistungen verzeichnen die höchste prognostizierte CAGR von 5,92 % zwischen 2026 und 2031.
- Nach Produktart entfielen auf verschreibungspflichtige Medikamente 35,40 % der deutschen pharmazeutischen 3PL-Marktgröße im Jahr 2025, während Zell- & Gentherapien voraussichtlich mit einer CAGR von 6,25 % zwischen 2026 und 2031 wachsen werden.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Einblicke des Deutschen Pharmazeutischen 3PL-Marktes
Analyse der Treiberwirkung*
| Treiber | (≈) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Starke inländische Pharmainachfrage | +1.2% | Deutschland und die gesamte EU | Mittelfristig (2–4 Jahre) |
| Beschleunigung des E-Commerce-Kanals für Rx- & OTC-Medikamente | +0.9% | Städtisches Deutschland | Kurzfristig (≤ 2 Jahre) |
| Steigende Biologika- & Fortgeschrittene-Therapie-Volumina mit Anforderung an GDP-konforme Kühlkette | +1.4% | Deutschland und Europa | Langfristig (≥ 4 Jahre) |
| Durchgängige digitale Sichtbarkeitslösungen zur Reduzierung des Abweichungsrisikos | +0.7% | Deutschland und DACH | Mittelfristig (2–4 Jahre) |
| Nachhaltigkeitsgetriebener Modalwechsel zur Reduzierung des CO₂-Fußabdrucks | +0.6% | Deutschland im Rahmen des EU-Grünen Deals | Langfristig (≥ 4 Jahre) |
| Anstieg dezentraler/virtueller klinischer Studien, der den Bedarf an Direktpatienten-Logistik antreibt | +0.6% | Deutschland, mit globalen klinischen Studiennetzwerken | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Starke inländische Pharmanachfrage
Die Verschreibungsvolumina wachsen entsprechend einer alternden Bevölkerung, und die deutsche Pharmaindustrie erzielte 2024 mehr als 200 Milliarden EUR Umsatz und unterstützt 350.000 Arbeitsplätze. Kapazitätsengpässe bei den Herstellern haben zu einer stärkeren Auslagerung von Bestandsmanagement und Distribution an konforme 3PL-Partner geführt. Die Berliner Pharmastrategie 2023 führte Fertigungsanreize und schnellere Genehmigungen für klinische Studien ein, was die Logistikkomplexität weiter erhöht und spezialisierten Anbietern zugutekommt.
Beschleunigung des E-Commerce-Kanals für Rx- & OTC-Medikamente
Versandapothekenführer wie DocMorris haben nach der behördlichen Genehmigung der apo-rot-Übernahme aggressiv skaliert und damit ein Lieferkettenmodell auf der letzten Meile unterstützt, das Umgebungs- und Kühlerfüllungslinien innerhalb GDP-zertifizierter Einrichtungen erfordert. Viermonatige ERP-Integrationen verdeutlichen die IT-Intensität dieses Segments und veranlassen 3PL-Anbieter, in automatisierte Kommissionierung und serialisierte, artikelgenaue Nachverfolgung zu investieren. Da Verbraucher die Heimlieferung zunehmend annehmen, benötigen E-Apotheken Partner, die Großhandelsversand mit Direktzustellungen an Patienten kombinieren.
Steigende Biologika- & Fortgeschrittene-Therapie-Volumina mit Anforderung an GDP-konforme Kühlkette
Thermo Fisher Scientific eröffnete Deutschlands erstes dediziertes Kryozentrum für Zell- & Gentherapien, das Lagerung bis zu –196 °C ermöglicht und neue Leistungsmaßstäbe setzt. Marken erweiterte seinen Frankfurter Standort um kryogene Kapazität, während Panasonic's vakuumisolierte Behälter jetzt –75 °C für 18 Tage ohne Trockeneis aufrechterhalten. Diese Investitionen festigen Deutschlands Position als europäisches Drehkreuz für Ultraniedrigtemperatur-Logistik und steigern die Nachfrage nach 3PL-Anbietern, die eine lückenlose Verwahrungskette garantieren können.
Durchgängige digitale Sichtbarkeitslösungen zur Reduzierung des Abweichungsrisikos
Pharmaversender geben weltweit jährlich rund 14 Milliarden USD für Kühltransport und -lagerung aus, was die Einführung von IoT-Sensoren und Blockchain-Authentifizierung vorantreibt, die jährliche Produktverlustkosten von bis zu 35 Milliarden USD senken. Deutsche Anbieter nutzen das Echtzeit-Monitoring und die automatisierten Abweichungswarnungen von Testo, um die IATA CEIV Pharma-Zertifizierungsstandards zu erfüllen und dadurch Haftungs- und Prüfungskosten zu senken.
Analyse der Hemmnisse*
| Hemmnis | (≈) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Hohe Betriebskosten für GDP/GMP-konforme Einrichtungen | –0.8% | Deutschland & EU | Mittelfristig (2–4 Jahre) |
| Fachkräftemangel in der temperaturkontrollierten Logistik | –1.1% | Deutsche Pharmacluster | Kurzfristig (≤ 2 Jahre) |
| Energiepreisvolatilität, die die Lager-OPEX erhöht | –0.6% | Deutschland & Europa | Kurzfristig (≤ 2 Jahre) |
| Knappheit GDP-genehmigter städtischer Mikroerfüllungsflächen, die die Ausweitung von Last-Mile-Diensten begrenzt | -0.5% | Deutschland, konzentriert in großen städtischen Zentren | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Betriebskosten für GDP/GMP-konforme Einrichtungen
Jährliche Prüfungs- und Dokumentationskosten können bei großen Lagerhäusern 1 Million EUR übersteigen, und neue Regeln zur Überprüfung während des Transports erfordern eine kontinuierliche Überwachung auch im Straßengüterverkehr. Ein Kölner Distributor verlor im Juli 2024 seine Lizenz nach wiederholten GDP-Verstößen, was die finanziellen Risiken der Nichteinhaltung verdeutlicht.
Fachkräftemangel in der temperaturkontrollierten Logistik
Der deutsche Pharma-Lieferkette fehlen 176.000 qualifizierte Arbeitskräfte, wobei 70.000 unbesetzte Lkw-Fahrerstellen die Last-Mile-Engpässe verschärfen. DACHSER reagiert mit der Ausbildung von 100 Fahrern pro Jahr, doch Renteneintritte bedeuten, dass die Lücke bestehen bleibt. Fachwissen im Bereich der Kühlkettenhandhabung und Sensortechnologie ist besonders rar[1]Europäische Compliance-Akademie, "GDP-Leitlinienaktualisierung 2024," ECA, eca.de.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Serviceart: Lagerhaltung gewinnt an Bedeutung
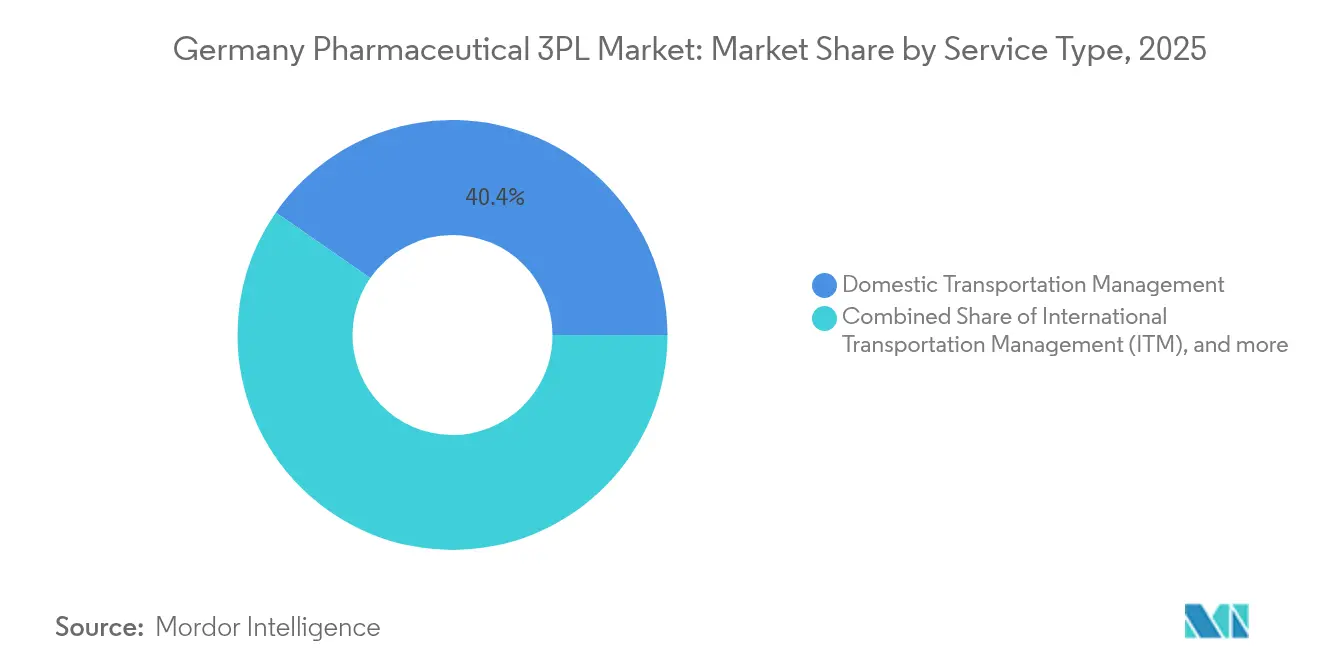
Das Inlandstransportmanagement hielt im Jahr 2025 einen Marktanteil von 40,35 % am deutschen pharmazeutischen 3PL-Markt und bestätigt damit den Status des Landes als Distributionsdrehkreuz für Europa. Mehrwert-Lagerhaltung & Distribution, der am schnellsten wachsende Dienst, expandiert mit einer CAGR von 5,72 %, da Hersteller GDP-konforme Lagerung, Etikettierung und Serialisierung auslagern. Die deutsche pharmazeutische 3PL-Marktgröße für die Lagerhaltung wird sich weiter ausdehnen, da vollautomatisierte Silos wie der SSI SCHAEFER-Bau für Losan Pharma 2025 in Betrieb gehen. Internationale Luftkorridore bleiben für Notfall-Biologika unverzichtbar; das Cool/td-Active-Netzwerk von Lufthansa Cargo sichert Transporte zwischen –20 °C und +30 °C an 89 Stationen.
Die traditionelle Grenze zwischen Lkw-Transport und Lagerhaltung verschwimmt, da 3PL-Anbieter Transport, Bestandstransparenz und regulatorische Einreichungen in Einzelverträge bündeln. DHL's geplantes 2-Milliarden-EUR-Gesundheitsnetzwerk und DSVs Übernahme von DB Schenker sind exemplarische Skalierungsstrategien, die gebundene Volumina und eine höhere Anlagenauslastung sichern.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Temperaturart: Dominanz der Kühlkette
Kühlkettenbetriebe decken 57,75 % des Umsatzes im Jahr 2025 und expandieren mit einer CAGR von 5,76 %. Das Wachstum wird durch Impfstoffe, Biologika und Zelltherapien angetrieben, die ihre Wirksamkeit verlieren, sobald die Temperaturen enge Bereiche verlassen. Der deutsche pharmazeutische 3PL-Marktanteil für Ultraniedrigtemperatur-Dienstleistungen steigt weiterhin, da Secops Kompressoren der nächsten Generation den Energieverbrauch in –80 °C-Gefrieranlagen um zweistellige Prozentsätze reduzieren. Die Umgebungslogistik steht unter Preisdruck, da der digitale Direktversand die Lagerverweilzeit für OTC-Linien verkürzt.
Die regulatorische Kontrolle erhöht die Markteintrittsbarrieren; die EU-GDP-Anforderungen verlangen die Validierung jeder Transportroute, was kleinere Anbieter zwingt, entweder zu investieren oder den Markt zu verlassen. Automatisierung kompensiert einige Betriebskosten: Neue Lagerverwaltungssysteme, die mit prädiktiven HLK-Algorithmen verknüpft sind, erzielen 30 % Energieeinsparungen – ein Margenpuffer angesichts volatiler Energiepreise.
Nach Endverbraucher: E-Apotheken treiben das Wachstum
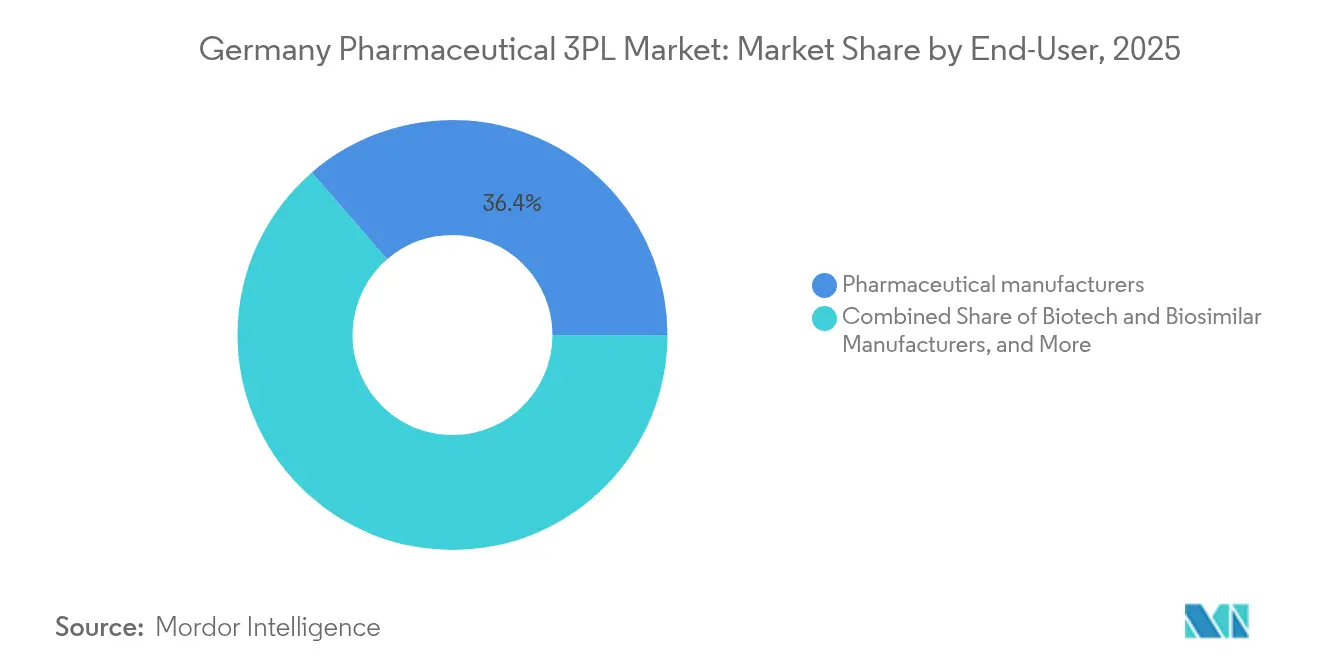
Pharmahersteller generierten im Jahr 2025 den größten Anteil von 36,35 %, doch E-Apotheken & Direktpatienten-Dienstleistungen verzeichnen die schnellste CAGR von 5,92 %. Die deutsche pharmazeutische 3PL-Marktgröße für die E-Apotheken-Erfüllung profitiert von höheren Verschreibungserstattungen und der Verbraucherpräferenz für Heimlieferung. Anbieter müssen Pick-by-Light-Stationen, manipulationssichere Verpackungen und sichere Fahrerauthentifizierung integrieren, um Datenschutzvorschriften zu erfüllen.
Biotechunternehmen und Sponsoren klinischer Studien benötigen sorgfältig überwachte, validierte Routen mit einer Identitätskette und erhalten damit die Nachfrage nach hochmargigen Premium-Dienstleistungen aufrecht. Krankenhäuser und Einzelhandelsapotheken befehligen weiterhin große Volumina, doch die Konsolidierung hält ihr Wachstum moderat. Die WHO-Leitlinien zur Notfallbevorratung verankern weiterhin die Relevanz von Großhändlern für die Pandemiereaktionsbereitschaft.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Produktart: Zelltherapien führen die Innovation an
Verschreibungspflichtige Medikamente belegten den ersten Platz mit 35,40 % des Umsatzes, doch Zell- & Gentherapien beschleunigen sich am schnellsten mit einer CAGR von 6,25 % und steigern den Kühlkettenumsatz. Die deutsche pharmazeutische 3PL-Marktgröße für die Zelltherapielogistik ist klein, aber lukrativ, da jedes patientenspezifische Los bei der Freigabe einen Wert von mehr als 250.000 USD übersteigen kann. Das RNAuto-Projekt des Fraunhofer-Instituts, das auf die Automatisierung der mRNA-Herstellung abzielt, verdeutlicht die technischen Hürden, die die Abhängigkeit von Spezialfrachtführern vertiefen.
Biopharmazeutika und Biosimilars verzeichnen eine stetige Expansion, da europäische Patentabläufe den Wettbewerb eröffnen, während Impfstoffvolumina nach aktualisierten COVID-19- und RSV-Immunisierungskampagnen weiterhin robust bleiben. OTC-Produkte verlagern sich zu Paketdienstleistern und automatisierten Schließfächern, was die traditionellen 3PL-Margen für diese Kategorie einschränkt.
Geografische Analyse
Deutschlands zentrale Lage, dichtes Autobahnnetz und frachtfreundliche Flughäfen verleihen dem deutschen pharmazeutischen 3PL-Markt eine unübertroffene Reichweite in ganz Kontinentaleuropa. Cluster in Rhein-Main, Nordrhein-Westfalen und Bayern erzeugen den Großteil der Kühlkettennachfrage, was UPS Healthcare dazu veranlasste, ein 27.200 m² großes Gießener Drehkreuz in Auftrag zu geben, das 80 % Europas innerhalb von 24 Stunden erreichen kann. Östliche Bundesländer ziehen Greenfield-Investitionen aufgrund niedrigerer Energietarife und reichlich vorhandener erneuerbarer Energien an – eine Absicherung gegen Energiepreisvolatilität.
Das ALBVVG verpflichtet zu sechsmonatigen Lagerbeständen für Rabattmedikamente, was zu zusätzlichen Lagermietverträgen in den Bundesländern führt. Die ausstehende EU-Verordnung über kritische Arzneimittel wird allen Mitgliedern gemeinsame Bestandsverpflichtungen zuweisen und damit 3PL-Anbieter mit paneuropäischen Einrichtungen und standardisierten SOPs bevorzugen. Deutschlands Eisenbahnkorridore in die Tschechische Republik und nach Polen bieten kostengünstigen, emissionsarmen Zugang zu Wachstumsmärkten, während Rheinstauungen die Nutzung von Wasserwegen auf Bulk-API beschränken.
Energiepreise divergieren regional, was zu Netzwerkumgestaltungen führt, die erneuerbare-energiebetriebene Standorte im Norden mit bestehenden Frankfurter Luftdrehkreuzen verbinden. Automatisierung kompensiert höhere Arbeitskosten in südlichen Lagerhäusern und gewährleistet das von fortgeschrittenen Therapien geforderte Serviceniveau.
Regulatorisches Umfeld
Die pharmazeutische 3PL-Tätigkeit in Deutschland unterliegt dem Arzneimittelgesetz (AMG) als zentralem Rahmenwerk für die Herstellung und den Handel mit Arzneimitteln, wobei das Bundesministerium für Gesundheit (BMG) die Politik gestaltet und das Bundesinstitut für Arzneimittel und Medizinprodukte (BfArM) als zentrale Behörde für Arzneimittel fungiert. Die Vorgaben der Guten Vertriebspraxis (GDP) werden national über die Arzneimittelhandelsverordnung (AM-HandelsV) umgesetzt, die die EU-GDP-Anforderungen in die täglichen Kontrollen von Großhandel, Lagerung und Transport einbettet.
Die Durchsetzung erfolgt dezentral: Die Landesbehörden erteilen Großhandelsvertriebserlaubnisse (unter anderem nach § 52a AMG) und führen Inspektionen durch (unter anderem nach § 64 AMG). Die Compliance-Bereitschaft muss daher an jedem Betriebsstandort und jeder Transportstrecke nachweisbar sein. Die Erwartungen der Inspektoren orientieren sich am ZLG-Aide-Mémoire zur Eignung von Transportprozessen, was die dokumentierte Qualifizierung von Transportwegen, Ausrüstung und Dienstleistern verstärkt und Qualitätsmanagementsysteme sowie die Aufsicht durch die verantwortliche Person zu zentralen Elementen der 3PL-Beauftragung und -Audits macht.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt bei Herstellern und Zulassungsinhabern, führt dann über primäre und sekundäre Verpackung, qualifizierte Anbieter von Transportverpackungen (einschließlich passiver und aktiver Temperaturkontrolllösungen) sowie GDP-kontrollierte Lagerung und Transport, die von 3PL-Anbietern und spezialisierten Frachtführern durchgeführt werden. In Deutschland verläuft die Kette häufig über GDP-Lager in der Nähe von Pharmaclustern und Luftfrachtdrehkreuzen, insbesondere Frankfurt, für Import/Export und zeitkritische Biologika, mit nachgelagerter Verteilung an Großhändler, Krankenhäuser, Apotheken und schnell wachsende Direct-to-Patient-Kanäle, die manipulationssichere Handhabung, sichere Zustellung und IT-Integration erfordern.
Compliance- und Qualitätsmanagement durchziehen jeden Knotenpunkt, wobei die Großhandelserlaubnis nach § 52a AMG und Inspektionen nach § 64 AMG die Lieferantenqualifizierung, Routenvalidierung und das Abweichungsmanagement prägen. Aktuelle Infrastrukturmaßnahmen zeigen, wo Wertschöpfung entsteht: DHL erweiterte seinen Life-Sciences-und-Healthcare-Campus in Florstadt auf 100.000 qm (über 140.000 Palettenstellplätze), und Frankfurt Cargo Services eröffnete ein 3.300 qm großes CEIV- und GDP-zertifiziertes Pharma Center am Flughafen Frankfurt. Zusammen verstärken diese Schritte hub-zentrierte Netzwerke, die Lagerung, QA-Freigabeunterstützung und temperaturgeführte Handhabung an weniger, dafür größeren Standorten bündeln.
Wettbewerbslandschaft
Der deutsche pharmazeutische 3PL-Markt balanciert globale Integratoren mit spezialisierten mittelgroßen Unternehmen. DHL, DSV und Kuehne Nagel nutzen globale Skalierung, Mehrtemperatur-Flotten und IT-Suiten, um mehrjährige, millionenschwere Verträge zu gewinnen. Nischenanbieter dringen in hochkomplexe Segmente vor – Zelltherapietransport, Rückführung klinischer Studien und Handhabung gefährlicher Stoffe –, wo Expertise das Volumen überwiegt. Technologie trennt nun Marktführer von Nachzüglern: 3PL-Anbieter, die Blockchain-Rückverfolgbarkeit, KI-gestützte Abweichungsvorhersage und autonome mobile Roboter einsetzen, reduzieren Verderb, verbessern die Prüfungsbereitschaft und steigern die Kommissionierproduktivität.
Fusionen und Übernahmen bleiben lebhaft. DSVs Übernahme von DB Schenker im Wert von 14,3 Milliarden EUR katapultiert es in die Spitzenklasse, während Nippon Express' vollständige Übernahme von Simon Hegele asiatisch-europäische klinische Logistikrouten ausbaut[3]Simon Hegele Healthcare Solutions, "Integration in die Nippon Express-Gruppe abgeschlossen," Simon Hegele, simon-hegele.com. Kapitalintensive Kühlketten-Ausbauten schrecken neue Marktteilnehmer ab, insbesondere unter Deutschlands strengem Lizenzierungsregime. Dennoch bestehen Marktlücken bei direkt an Patienten gelieferten Biologika, wo nur wenige Frachtführer GDP-zertifizierte Transportmittel, geschultes Pflegepersonal und Echtzeit-Patientennachverfolgung kombinieren.
Marktführer der Deutschen Pharmazeutischen 3PL-Branche
DHL Logistics
Rhenus Logistics
Ceva Logistics
MSK Pharma Logistics
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Weiße Flecken konzentrieren sich auf Ultra-Kühlketten- und hochintegre Verteilungsmodelle, die GDP-Konformität mit schnelleren Übergaben an großen Drehkreuzen und digital verifizierter Verwahrkette kombinieren. Die Eröffnung des neuen 3.300 qm großen CEIV- und GDP-zertifizierten Pharma Centers von Frankfurt Cargo Services am Flughafen Frankfurt im Mai 2026, das die temperaturgeführte Umschlagkapazität vervierfachte, deutet auf anhaltende Investitionen in die Pharma-Abfertigung im Luftfrachtbereich hin und schafft Raum für 3PL-Anbieter, die validierte Luftkorridore mit GDP-Straßennetzen und intermodalen Verbindungen verknüpfen können, ohne die Temperaturkontrolle zu unterbrechen.
Automatisierungsgetriebene Lagerhaltung und Direktvertriebsabläufe sind ein zweites Chancenfeld, da Betreiber größere, technologisch dichtere Standorte errichten, um dem Kostendruck durch GDP-Dokumentation und Arbeitskräftemangel zu begegnen. PHOENIX Pharmahandel startete eine Erweiterung im Wert von 25 Mio. EUR an seinem Distributionszentrum in Neuhausen mit dem Ziel einer 80%igen Automatisierung bis zur Fertigstellung (2028). Das Projekt MSK Bensheim III der MSK Pharma Group fügt einen weiteren modernen, integrierten Logistikstandort hinzu und verstärkt die Nachfrage nach 3PL-Partnern, die durchsatzstarke, serialisierungsfähige Lagerhaltung, qualifizierte Dienstleistersteuerung im Rahmen der AMG/EU-GDP-Outsourcing-Vorschriften sowie kontrollierte Last-Mile-Optionen für E-Apotheken und patientenspezifische Therapien bieten können.
Aktuelle Branchenentwicklungen
- Juli 2026: CEVA Logistics verlängerte eine fünfjährige Vereinbarung mit GSK zur Verwaltung des Pharma-Vertriebszentrums in Robakowo, Polen, das Waren- und Lieferströme in Mittel- und Nordeuropa bedient. Die Vertragsverlängerung sichert einen bedeutenden regionalen Betrieb im Control-Tower-Stil und stärkt die Kapazität des Healthcare-Netzwerks von CEVA zur Unterstützung der an Deutschland angrenzenden Lieferketten.
- Mai 2025: Die DHL Group eröffnete ein zusätzliches 30.000 qm großes Lager an ihrem Life-Sciences-und-Healthcare-Campus in Florstadt, Deutschland, und erweiterte den Standort damit auf 100.000 qm und mehr als 140.000 Palettenstellplätze. Die Erweiterung erhöht die GDP-fähige Lagerkapazität in der Region Frankfurt und unterstützt die breitere Konsolidierung von Pharma-Hubs zu weniger, dafür stärker compliance-konformen Knotenpunkten.
- März 2024: Movianto erweiterte seine Logistikpartnerschaft mit TVM Tiergesundheit um Kühlkettenfähigkeiten (2-8 Grad Celsius) und zeitkritische Handhabung für Stammzellprodukte. Die Erweiterung des Leistungsumfangs unterstreicht die wachsende Nachfrage nach spezialisierten, temperaturgeführten Dienstleistungen und strengerer Prozesskontrolle für sensible Therapien.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Methodik umfasst der deutsche Pharmazeutische-3PL-Markt Drittlogistikdienstleistungen, die für den Transport, die Lagerung und den Vertrieb von Arzneimitteln innerhalb Deutschlands eingesetzt werden, einschließlich GDP-konformer Handhabung, temperaturgeführter Transporte und wertschöpfender Lageraktivitäten im Zusammenhang mit dem Vertrieb.
Umfangsausschlüsse: Reine Inhouse-Logistik von Arzneimittelherstellern und Apotheken sowie generische Nicht-Pharma-Frachten, die ohne pharmagerechte Handhabungsanforderungen transportiert werden, werden nicht mitgezählt.
Übersicht der Segmentierung
- Nach Serviceart
- Inlandstransportmanagement (ITM)
- Straßenverkehr
- Schienenverkehr
- Luftverkehr
- Wasserverkehr
- Internationales Transportmanagement (ITM)
- Straßenverkehr
- Schienenverkehr
- Luftverkehr
- Wasserverkehr
- Mehrwert-Lagerhaltung & Distribution (MWLD)
- Inlandstransportmanagement (ITM)
- Nach Temperaturart
- Kühlkette
- Keine Kühlkette
- Nach Endverbraucher
- Pharmahersteller
- Biotech- & Biosimilar-Hersteller
- Sponsoren klinischer Forschung & Studien
- Krankenhäuser & Einzelhandelsapotheken
- Gesundheitsdistributoren & Großhändler
- E-Apotheken & Direktpatienten-Dienstleistungen
- Sonstige
- Nach Produktart
- Verschreibungspflichtige Medikamente
- OTC- & Verbrauchergesundheitsprodukte
- Biopharmazeutika & Biosimilars (ohne Zell- & Gentherapien)
- Zell- & Gentherapien
- Impfstoffe & Blutprodukte
- Veterinärpharmazeutika & Tiergesundheitsprodukte
- Medizinprodukte, Diagnostika & Kombinationsprodukte
- Klinische Studienmaterialien (Prüfpräparate)
- Sonstige
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischarbeit beginnt mit der Kartierung des Nachfragepools und der Compliance-Regeln, die das Pharma-Outsourcing prägen, da Servicedefinitionen leicht mit allgemeiner Logistik vermischt werden können. Wir beziehen uns auf öffentliche Quellen wie Veröffentlichungen des Bundesinstituts für Arzneimittel und Medizinprodukte (BfArM), Materialien der Europäischen Arzneimittel-Agentur sowie deutsche Handels- und Transportstatistiken, die uns helfen, Sendungsströme und Vertriebsintensität zu verankern.
Wir nutzen zudem Quellen wie Zoll- und Handelsdaten, Veröffentlichungen deutscher Logistik- und Pharmaverbände sowie begutachtete Fachartikel zu Kühlketten- und GDP-Praktiken, um typische Serviceschritte und Kostentreiber zu verstehen. Um zu überprüfen, wer aktiv ist und wie Umsätze ausgewiesen werden, prüfen wir Geschäftsberichte und Investorenpräsentationen sowie seriöse Wirtschaftspresse, und wir nutzen selektiv kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichten-Screening sowie bei Bedarf sendungsgenaue Import- und Exporttransparenz. Diese Beispiele sind nicht erschöpfend, und viele weitere öffentliche und kostenpflichtige Quellen wurden ebenfalls geprüft, um den endgültigen Datensatz zu erfassen, zu validieren und zu klären.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf zu bestätigen, was im deutschen Pharmavertrieb tatsächlich ausgelagert wird und wie Anbieter GDP-Konformität, Temperaturkontrolle und wertschöpfende Lagerschritte bepreisen. Wir sprachen mit einer Mischung aus 3PL-Betreibern, Spezialisten für temperaturgeführte Lagerung, Frachtkoordinatoren und Pharma-Lieferkettenteams, und die Fragen waren so strukturiert, dass Annahmen wie der Kühlketten-Anteil, die typische Streckenmischung (national versus grenzüberschreitend) und die Anhangraten von Dienstleistungen für Verpackung, Kennzeichnung und Serialisierung validiert werden konnten.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 25% | CXOs: 14% |
| Mid-Tier: 57% | Funktions-/Bereichsleiter: 40% |
| Kleinere Akteure: 18% | Manager: 46% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, der die adressierbaren ausgelagerten Pharma-Logistikausgaben in Deutschland rekonstruiert, indem die Pharmavertriebsaktivität mit dem von Dritten abgewickelten Anteil verknüpft wird, gefolgt von Aufschlüsselungen auf Serviceebene. Anschließend bestätigen wir die Summen mittels selektiver Bottom-up-Prüfungen, etwa der stichprobenartigen Umsatzexposition von Anbietern gegenüber der Pharmalogistik, Preisspannen auf Streckenebene und Volumen nach Temperaturband, und das Modell wird angepasst, wenn die Prüfungen nicht übereinstimmen.
Zu den relevanten Faktoren in diesem Markt gehören der Mix aus Kühlketten- und nicht-temperaturgeführten Transporten, die Intensität der GDP-Konformität (z. B. Validierungsschritte und Audit-Häufigkeit), der Anteil des nationalen versus internationalen Transportmanagements, der an die Pharmaherstellung und Importströme gekoppelte Lagerdurchsatz sowie die typische Anbindung wertschöpfender Dienstleistungen (Kennzeichnung, Verpackung, Serialisierung und Retourenabwicklung). Wo ein Bottom-up-Proxy unvollständig ist, werden Lücken durch Hochskalierung von Stichprobenbeobachtungen auf den bekannten Nachfragepool geschlossen, und das Ergebnis wird anschließend mit interviewbasierten Plausibilitätsprüfungen getestet.
Die Prognosen stützen sich hauptsächlich auf Szenarioanalysen, unterstützt durch eine leichte multivariate Regression, bei der Treiber wie Trends bei der Pharmaproduktion, der Anteil von Biologika und die Intensität grenzüberschreitender Transporte in konservative und Basisszenarien einbezogen werden. Die endgültigen Wachstumsannahmen werden an das angepasst, was Betreiber und Verlader für Kapazitätsnutzung, Preisentwicklung bei Dienstleistungen und compliancebedingte Kostenänderungen im Prognosezeitraum erwarten.
Datenvalidierung & Aktualisierungszyklus
Die Modellergebnisse werden durch mehrere Prüfungen validiert, damit die Endzahlen nicht von einem einzigen Datensatz abhängen. Wir vergleichen die Ergebnisse mit unabhängigen Signalen wie Pharma-Handelsvolumina, Indikatoren für Lageraktivität und beobachteten Preisspannen für GDP- und temperaturgeführte Handhabung, und jede größere Abweichung wird überprüft und überarbeitet.
Vor der endgültigen Freigabe durchläuft die Arbeit schrittweise Analystenprüfungen, die sich auf Ausreißer, Einheitenkonsistenz und Jahresvergleichsveränderungen konzentrieren, die nicht mit tatsächlichen Marktereignissen übereinstimmen. Die Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Änderungen eintreten, etwa regulatorische Verschiebungen, größere Kapazitätserweiterungen oder Nachfragespitzen bei temperaturempfindlichen Produkten. Unmittelbar vor der Auslieferung führen wir eine abschließende Prüfung durch, um sicherzustellen, dass die neuesten öffentlichen Aktualisierungen und Interview-Rückmeldungen berücksichtigt sind.
Vergleich der Marktgröße für den deutschen Pharmazeutischen-3PL-Markt von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für den deutschen Pharmazeutischen-3PL-Markt unterscheiden sich oft, da jeder Herausgeber die Grenze zwischen echten ausgelagerten pharmagerechten Dienstleistungen und breiterer Gesundheitsversorgung oder allgemeiner Fracht unterschiedlich zieht. Die Abweichung ergibt sich in der Regel daraus, was als wertschöpfende Lagerhaltung gezählt wird, ob das grenzüberschreitende Transportmanagement vollständig einbezogen ist und wie die Kühlkettenpreisgestaltung behandelt wird.
Die Hauptabweichung entsteht durch die Vermischung von GDP-konformer Pharmalogistik mit einem breiteren Gesundheitsvertrieb, wobei Mordor Intelligence 3PL-Umsätze nur dann zählt, wenn die Dienstleistung als dedizierte Pharma-Logistikaktivität mit Temperaturkontrolle und in den Auftrag eingepreisten Compliance-Schritten beauftragt wird.
Vergleichsanalyse
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 4,88 Mrd. USD (2025) | |
| Regionale Beratungsgesellschaft A | 3,30 Mrd. USD (2024) | Verwendet ein älteres Basisjahr und berichtet in der Quelle in EUR, und der Umfang scheint Kühlkette und Lagerhaltung stärker zu betonen als das vollständige Transportmanagement, was den adressierbaren Gesamtwert verringert. |
| Fachzeitschrift B | 9,60 Mrd. USD (2024) | Kommt näher an eine breitere biopharmazeutische Logistikausgabe heran und kann Inhouse-Transporte sowie Nicht-3PL-Logistikaktivitäten einschließen, was den Wert im Vergleich zu ausschließlich ausgelagerten 3PL-Umsätzen aufbläht. |
Die Tabelle zeigt, dass die Wahl des Jahres und die Disziplin beim Umfang den größten Teil der Bandbreite erklären. Wenn das Modell an vertraglich gebundene 3PL-Dienstleistungen, Servicebindungsraten und Prüfungen des Temperaturkontrollanteils gekoppelt ist, bleibt das Ergebnis auf klare Nachfrage- und Preistreiber rückführbar und lässt sich bei neuen Kapazitäts- oder Compliance-Änderungen reproduzieren.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der deutsche pharmazeutische 3PL-Markt im Jahr 2026?
Der Markt wird im Jahr 2026 auf 5,11 Milliarden USD geschätzt und soll bis 2031 bei einer CAGR von 4,66 % 6,41 Milliarden USD erreichen.
Welche Serviceart wächst am schnellsten innerhalb der deutschen Pharmalogistik?
Mehrwert-Lagerhaltung & Distribution expandiert mit einer CAGR von 5,72 % und spiegelt die Nachfrage nach GDP-konformen Lager- und Verpackungslösungen wider.
Warum dominiert die Kühlkettenlogistik in Deutschland?
Kühlkettendienstleistungen halten einen Anteil von 57,75 %, da Biologika, Impfstoffe sowie Zell- & Gentherapien eine strenge Temperaturkontrolle erfordern und eine ausgelagerte Premiumnachfrage erzeugen.
Was ist das größte Hemmnis für deutsche pharmazeutische Logistikanbieter?
Akuter Arbeitskräftemangel – 176.000 offene Stellen, davon 70.000 Lkw-Fahrer – ist der größte Bremsfaktor und zieht schätzungsweise 1,1 Prozentpunkte von der prognostizierten CAGR ab.
Wie beeinflussen Nachhaltigkeitsziele den deutschen Pharmatransport?
Versender verlagern Fracht von Luft auf See und setzen auf alternative Kraftstoffe, was CO₂-Reduzierungen wie Merck Healthcares jährliche Einsparung von 10.000 Tonnen durch Modalwechsel ermöglicht.
Welches Endverbrauchersegment wird bis 2031 am schnellsten wachsen?
E-Apotheken und Direktpatienten-Kanäle führen mit einer CAGR von 5,92 %, da Verbraucher verschreibungspflichtige und OTC-Medikamente zunehmend online bestellen.
Seite zuletzt aktualisiert am:



