
Deutschland-Kontraktlogistikmarkt-Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
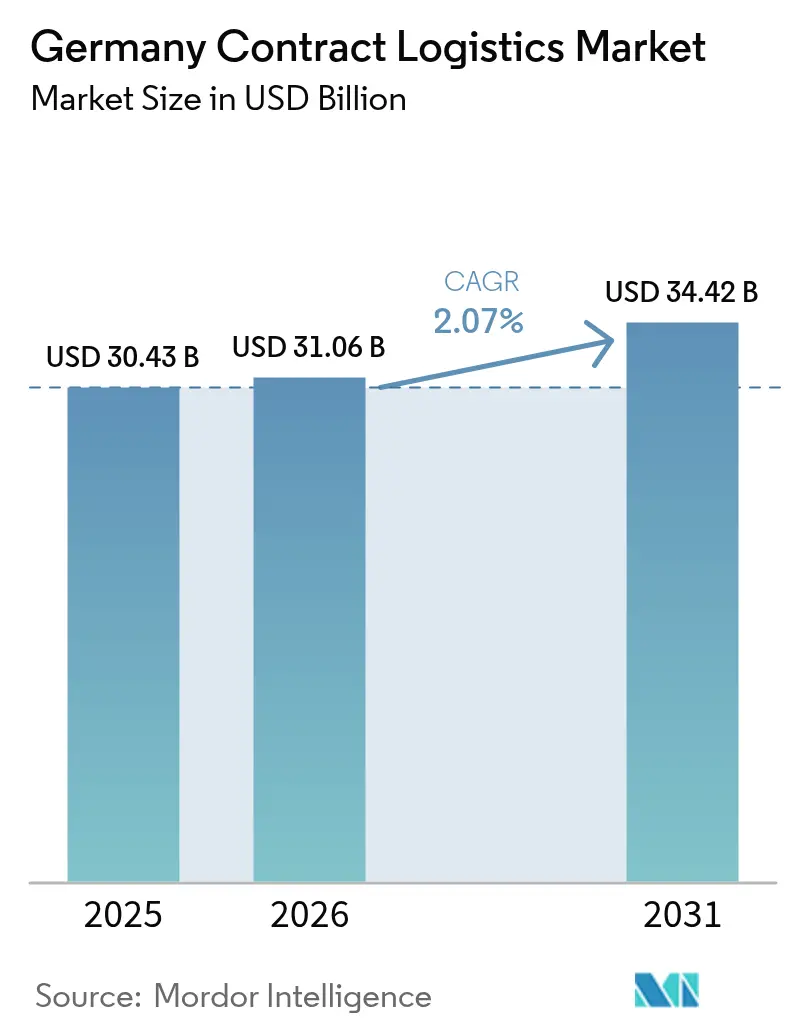
| Marktgröße im Basisjahr (2025) | 30.43 Milliarden US-Dollar |
| Marktgröße (2026) | 31.06 Milliarden US-Dollar |
| Marktgröße (2031) | 34.42 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 2.07 % |
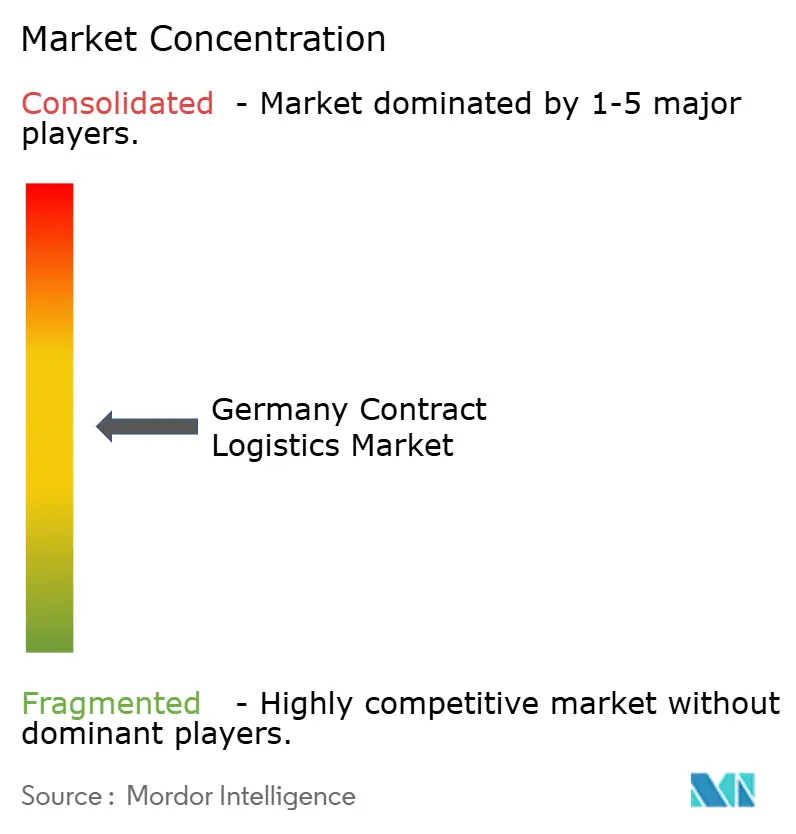
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Deutschland-Kontraktlogistikmarkt-Analyse von Mordor Intelligence
Die Größe des Deutschland-Kontraktlogistikmarktes wird im Jahr 2026 auf 31,06 Milliarden USD geschätzt und wächst gegenüber dem Wert von 2025 in Höhe von 30,43 Milliarden USD, mit Projektionen für 2031 von 34,42 Milliarden USD, was einer Wachstumsrate von 2,07 % CAGR im Zeitraum 2026–2031 entspricht. Das Wachstum wird durch steigende E-Commerce-Fulfillment-Volumina, zunehmende Komplexität in den eingehenden Elektrofahrzeug-Lieferketten und eine erhöhte Nachfrage nach BIP-konformen Kühlkettendienstleistungen getragen. Das neue Lieferkettensorgfaltspflichtengesetz veranlasst Hersteller und Einzelhändler dazu, Logistikaktivitäten an konforme Drittanbieter auszulagern, während Lagerautomatisierung und KI die Produktivität ausreichend verbessern, um höhere Lohnkosten aufzufangen. Gleichzeitig formen Investitionen in die Dekarbonisierung der Fahrzeugflotte und striktere Immobilienwirtschaft die Betriebsmodelle um und begünstigen Anbieter mit Skalierung, technologischer Tiefe und multimodalen Fähigkeiten. Die Wettbewerbsdynamik entwickelt sich weiter, nachdem DSV der Übernahme von DB Schenker zugestimmt hat – ein Geschäft, das die Verhandlungsmacht im deutschen Kontraktlogistikmarkt neu gestalten wird.
Wichtigste Erkenntnisse des Berichts
- Nach Dienstleistung hielt Lagerung und Distribution im Jahr 2025 einen Marktanteil von 43,60 % am Deutschland-Kontraktlogistikmarkt. Die Deutschland-Kontraktlogistikmarkt-Größe für Mehrwertdienstleistungen wird voraussichtlich mit einer CAGR von 3,92 % im Zeitraum 2026–2031 wachsen.
- Nach Endverbraucherbranche entfielen auf Fertigung und Automobil im Jahr 2025 26,40 % der Deutschland-Kontraktlogistikmarkt-Größe. Der Deutschland-Kontraktlogistikmarkt für Gesundheitswesen und Pharmazeutika wird voraussichtlich mit der höchsten Rate von 4,65 % CAGR im Zeitraum 2026–2031 expandieren.
- Nach Vertragslaufzeit hielt Langfristig (größer als oder gleich 1 Jahr) im Jahr 2025 einen Marktanteil von 67,30 % am Deutschland-Kontraktlogistikmarkt, während Kurzfristig (weniger als 1 Jahr) im Prognosezeitraum die höchste erwartete CAGR von 3,25 % aufweist.
- Nach Geografie hatte Nordrhein-Westfalen im Jahr 2025 einen Marktanteil von 23,20 % am Deutschland-Kontraktlogistikmarkt. Der Deutschland-Kontraktlogistikmarkt für Ostdeutschland wird voraussichtlich mit einer CAGR von 3,60 % im Zeitraum 2026–2031 wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse des Deutschland-Kontraktlogistikmarktes
Treiberauswirkungsanalyse*
| Treiber | ( ~ ) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Beschleunigung der B2C-E-Commerce-Durchdringung | +2.0% | Bundesweit, am stärksten in großen städtischen Gebieten | Mittelfristig (2–4 Jahre) |
| OEM-Umstieg auf Elektrofahrzeug- und Batterieproduktion | +1.8% | Bayern und Baden-Württemberg | Mittelfristig (2–4 Jahre) |
| Compliance-Outsourcing gemäß Lieferkettensorgfaltspflichtengesetz | +1.5% | Bundesweit | Kurzfristig (≤ 2 Jahre) |
| Ausbau der inländischen Pharma- und Biotechproduktion | +2.8% | Hessen, Berlin-Brandenburg | Langfristig (≥ 4 Jahre) |
| Schnelle Einführung von Lagerrobotern und KI | +2.0% | Logistikzentren bundesweit | Mittelfristig (2–4 Jahre) |
| Unternehmensinterne Dekarbonisierungsziele für den Transport | +1.0% | Bundesweit, Schwerpunkt urbane Gebiete | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Beschleunigter E-Commerce verstärkt Paketvolumina
Der B2C-E-Commerce erreicht inzwischen 74 % der deutschen Verbraucher und treibt Fulfillment- und Last-Mile-Verkehr auf Rekordhöhen, was die Attraktivität der Auslagerung an Drittlogistiker (3PLs) erhöht, die Automatisierungs- und Omnichannel-Fähigkeiten skalieren können. Die Pakeldichte, insbesondere in den Ballungsräumen Ruhrgebiet und Berlin, ermöglicht eine Routenoptimierung, die die Lieferkosten pro Einheit senkt und Einzelhändler dazu veranlasst, mehrjährige Fulfillment-Mandate im Deutschland-Kontraktlogistikmarkt zu vergeben. Roboter- und Ware-zur-Person-Systeme verkürzen die Auftrags-zu-Versand-Zyklen und unterstützen Same-Day-Delivery-Versprechen, die für Mode- und Unterhaltungselektronikverkäufer zu einem Differenzierungsmerkmal geworden sind.
Der Elektrofahrzeug-Übergang gestaltet die eingehenden Warenströme neu
Deutschland ist nach wie vor Europas größter Fahrzeugproduzent, doch die Plattformelektrifizierung fügt hochwertige Batteriemodule und die Handhabung gefährlicher Güter zur eingehenden JIT- und JIS-Logistik hinzu. Dedizierte Sequenzierungszentren nahe der Montagewerke in Bayern und Baden-Württemberg werden ausgebaut, und Anbieter, die ISO 45001- und ADR-Konformität garantieren können, sichern sich Mehrwerkverträge. Diese Komplexität erhöht die Outsourcing-Intensität im Deutschland-Kontraktlogistikmarkt, da OEMs ihr Kapital auf Zellproduktionslinien statt auf Lagerflächen konzentrieren.
Das Lieferkettensorgfaltspflichtengesetz fördert compliance-orientiertes Outsourcing
Seit Januar 2024 gilt das Gesetz für Unternehmen mit mindestens 1.000 Beschäftigten und sieht Bußgelder von bis zu 2 % des globalen Umsatzes bei Verstößen vor. Hersteller haben daraufhin eingehende Transparenz, Lieferantenbewertung und prüfungsbereite Dokumentation an 3PLs mit ausgereiften ESG-Plattformen übergeben. Anbieter, die regulatorisches Know-how mit Blockchain-Rückverfolgbarkeit kombinieren, haben die Pipeline-Anfragen verdreifacht, was zu höheren Vertragswerten und längeren Laufzeiten im Deutschland-Kontraktlogistikmarkt führt.
Die inländische Pharmaexpansion steigert die Nachfrage nach Kühlkettendienstleistungen
Deutschland beherbergt Europas größte pharmazeutische Produktion, und Biologika, mRNA-Impfstoffe sowie Zelltherapien erfordern zunehmend eine strenge Handhabung bei 2 °C – 8 °C oder Tiefsttemperaturen bis zu -196 °C. Logistics4Pharma hat in Kelsterbach Trockenversandgefäße ergänzt, die kryogene Bedingungen aufrechterhalten können, und UPS Healthcare hat in Frankfurt ein neues Mehrbereichs-Cross-Docking-Lager in Betrieb genommen. Infolgedessen wachsen die Kühlkettenvolumina mehr als doppelt so schnell wie der gesamte Deutschland-Kontraktlogistikmarkt und unterstützen Premiumpreise.
Hemmfaktorauswirkungsanalyse*
| Hemmfaktor | ( ~ ) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Mangel an LKW-Fahrern und Lagerpersonal | −1.2% | Bundesweit, besonders akut in ländlichen Gebieten | Mittelfristig (2–4 Jahre) |
| Steigende Spitzenlogistik-Immobilienmieten und Bodenknappheit | −0.8% | Zentrale städtische Regionen | Langfristig (≥ 4 Jahre) |
| Strenge Emissionsvorschriften erhöhen Flottenkosten | −0.7% | Städtische Korridore | Kurzfristig (≤ 2 Jahre) |
| Inflationsbedingte Inputkosten bei gedämpfter Industrieproduktion | −0.9% | Bundesweit | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Arbeitskräftemangel treibt Betriebskosten in die Höhe
Vakanzen für Fahrer und Lagermitarbeiter erreichten im Jahr 2024 etwa 500.000, während das Durchschnittsalter der Fahrer auf 47,2 Jahre anstieg, was zu gesetzlichen Lohnerhöhungen von 3,42 % führte. Anbieter im Deutschland-Kontraktlogistikmarkt investieren in Schulungsakademien und flexible Dienstpläne, doch der Arbeitskräftemangel fügt der Kostenbasis Volatilität hinzu und begrenzt die Kapazitäten in Spitzensaisons.
Emissionsstandards verursachen Flotteninvestitionen
Euro VII und CO₂-basierte Mautgebühren fügen diesel-betriebenen Schwerlastfahrzeugen jährliche Zusatzkosten von 46.500 EUR (53.737,35 USD) hinzu, verglichen mit weniger als 2.000 EUR (2.311,28 USD) für emissionsfreie Optionen[1]Analysezentrum, "CO₂-basierte Bemautung erhöht Kosten für Dieselflotten," Transport & Environment, transportenvironment.org. Die Investitionskosten-Lücke hält nach wie vor von einer vollständigen Elektrifizierung für Langstreckentransporte ab, was zu selektivem Einsatz und höheren Abschreibungsplänen führt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistung: Lagerung hält die Skalierung, Mehrwertdienstleistungen beschleunigen sich
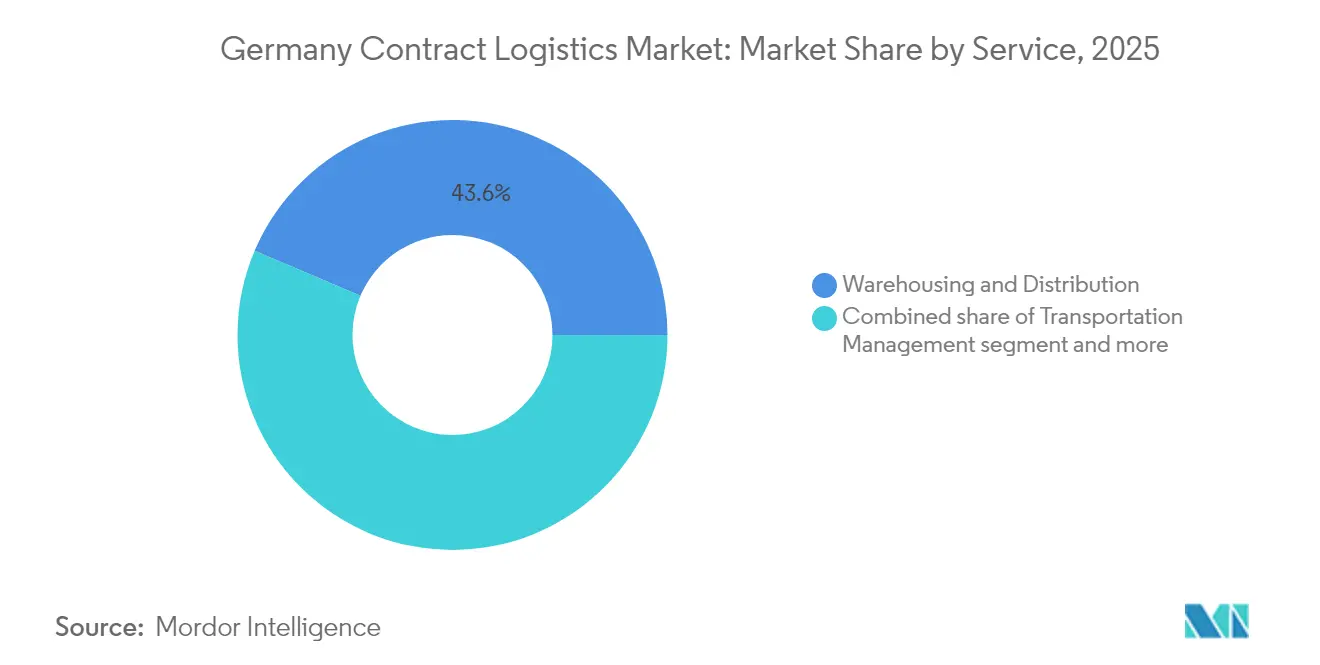
Lagerung und Distribution erwirtschaftete im Jahr 2025 43,60 % des Umsatzes im Deutschland-Kontraktlogistikmarkt, gestützt durch umfangreiche Cross-Docking- und regionale Fulfillment-Center entlang der Rhein-Ruhr-Achse. Das Segment profitiert von dichten Straßen-, Schienen- und Binnenwasserstraßenverbindungen, die die Vorlaufzeiten zu den westeuropäischen Verbrauchermärkten verkürzen, doch Kostendruck durch Bodenknappheit und Arbeitskräftemangel führt zu einem starken Anstieg der Automatisierungsrate. Autonome mobile Roboter kommissionieren und platzieren kleine Pakete, während automatisierte Lager- und Entnahmesysteme die Palettendichte erhöhen, den Durchsatz um 25 % steigern und eine höhere Auslastung der knappen Lagerflächen unterstützen.
Mehrwertdienstleistungen, die von Kommissionierung über Verpackung bis hin zur Endlinien-Leichtmontage reichen, werden voraussichtlich mit einer CAGR von 3,92 % wachsen und damit den gesamten Deutschland-Kontraktlogistikmarkt übertreffen. Kunden verlangen zunehmend eine marktnahe Konfiguration, um Bestandsrisiken zu reduzieren und Produkteinführungen zu beschleunigen, insbesondere für Unterhaltungselektronik und Industriemaschinen. Diese spezialisierten Aufgaben erfordern Margen von 200–300 Basispunkten über der einfachen Lagerung, und Anbieter nutzen digitale Zwillinge, um Prozessabläufe zu modellieren, bevor physische Anlagen gebunden werden. Infolgedessen wächst der Druck auf kleinere Betreiber, in Fähigkeiten und Technologie zu investieren oder mit größeren 3PLs zu kooperieren.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Endverbraucherbranche: Gesundheitswesen führt das Wachstum an
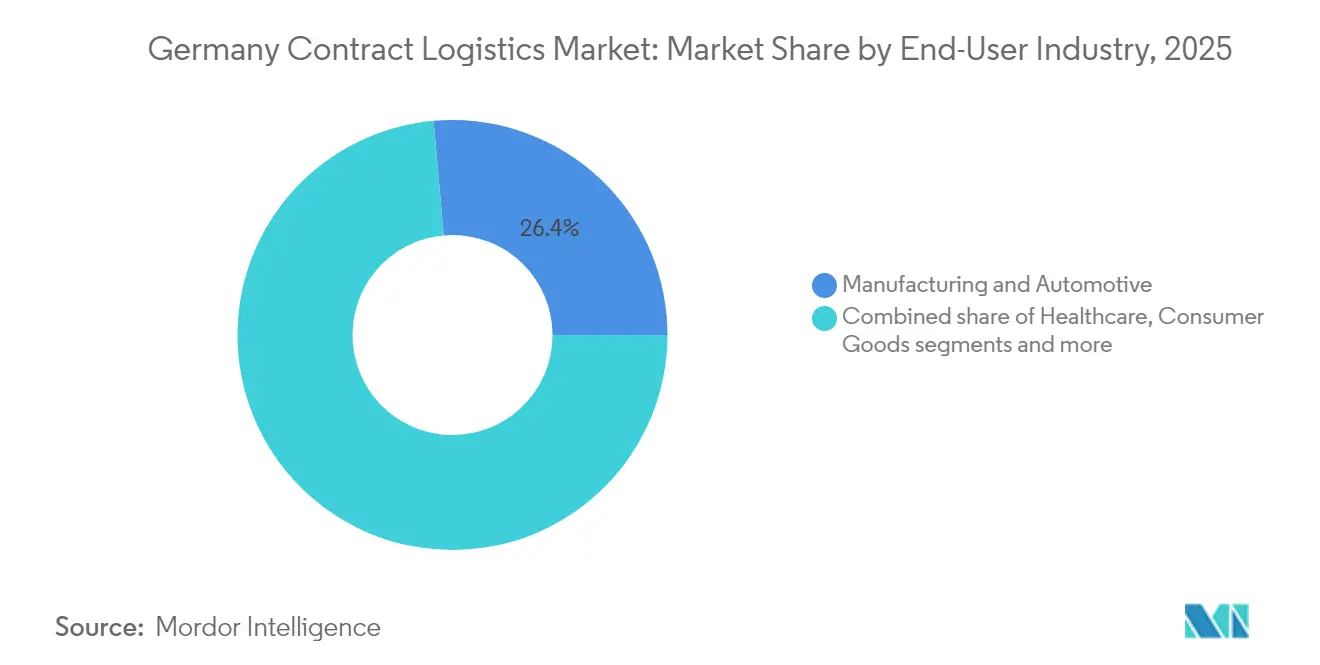
Fertigung und Automobil stellen mit 26,40 % im Jahr 2025 nach wie vor den größten Anteil an der Deutschland-Kontraktlogistikmarkt-Größe, unterstützt durch hochfrequente Materialflüsse in die Werke in Bayern und Baden-Württemberg. Die Branche sieht sich jedoch mit einer gedämpften Industrieproduktion und einem beschleunigten Wandel hin zu Elektrofahrzeugen konfrontiert, was Layout- und Bestandsprofile verschiebt. Anbieter rüsten Sequenzierungszentren für Batteriemodule nach, übernehmen Brandschutzstandards und überarbeiten Transportverpackungen, um das Risiko eines thermischen Durchgehens zu mindern.
Gesundheitswesen und Pharmazeutika verzeichnen mit einer CAGR von 4,65 % die schnellste Wachstumsdynamik, angetrieben durch Biologika und Zell- und Gentherapien, die eine strenge BIP- und GMP-konforme Handhabung erfordern. Kühlkettenvolumina wachsen fast doppelt so schnell wie der gesamte Deutschland-Kontraktlogistikmarkt, und spezialisierte 3PLs haben sich durch Echtzeit-Temperaturtransparenz, qualifizierte Verpackung und lückenlose regulatorische Dokumentation differenziert. UPS Healthcare, DB Schenker und Pfenning erweitern ihre temperaturgesteuerten Flächen, was weitere Fusionen und Übernahmen auslöst, da Generalisten nach Premiumvertikalen suchen. Marktteilnehmer im Deutschland-Kontraktlogistikmarkt erkennen, dass hochmargige Gesundheitsverträge den Kostendruck durch Standarddienstleistungen ausgleichen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Vertragslaufzeit: Flexibilität gewinnt an Nachfrage
Langfristige Vereinbarungen von einem Jahr oder mehr decken nach wie vor 67,30 % der Verträge im Deutschland-Kontraktlogistikmarkt ab und bieten die Planungssicherheit, die investitionsintensive Maßnahmen wie dedizierte Automatisierung und Nachhaltigkeitsupgrades unterstützt. Automobil- und Konsumgüterversender bevorzugen mehrjährige Laufzeiten, um Kapazitäten in der Nähe von Montagewerken oder Bevölkerungszentren zu sichern. Dennoch wachsen kurzfristige Verträge mit einer Laufzeit von weniger als einem Jahr mit einer CAGR von 3,25 % und spiegeln damit eine erhöhte makroökonomische Unsicherheit und einen raschen technologischen Wandel wider.
Der Wandel ist in den E-Commerce-Spitzensaison-Playbooks sichtbar, in denen Händler sechsmonatige Fulfillment-Verträge verlangen, die sowohl Belegschaft als auch Roboterflotten bedarfsgerecht skalieren. Anbieter reagieren mit modularer Lagerung, variablen Kostenstrukturen und leistungsgebundener Preisgestaltung, um die Rentabilität zu sichern und gleichzeitig die Flexibilitätserwartungen zu erfüllen. Robotik als Dienstleistung ermöglicht die Vermeidung von Investitionsausgaben und gleicht Abschreibungszeiträume mit kürzeren Verpflichtungen ab. Diese Dynamiken verstärken den Wettbewerbsdruck im Deutschland-Kontraktlogistikmarkt, da agile mittelständische Spezialisten in Reaktionsfähigkeit gegen globale etablierte Anbieter konkurrieren.
Geografische Analyse
Nordrhein-Westfalen bleibt der größte regionale Knotenpunkt und trägt im Jahr 2025 23,20 % des Umsatzes im Deutschland-Kontraktlogistikmarkt bei, gestützt durch den Duisburger Hafen und dichte Autobahnachsen. Das Duisburg Gateway Terminal fügt 850.000 TEU jährliche Kapazität hinzu und verbessert die intermodale Konnektivität, die die Hinterlandtransportkosten für containerisierte Importe senkt. Die Nähe zu den Benelux-Seehäfen und dichten Verbraucherpopulationen stützt eine robuste Lagernachfrage mit Leerstandsraten unter 3 % in der Rhein-Ruhr-Region und regt spekulative mehrstöckige Entwicklungen mit erneuerbaren Energielösungen an.
Ostdeutschland, das Berlin, Brandenburg, Sachsen, Sachsen-Anhalt und Thüringen umfasst, ist mit einer CAGR von 3,60 % das am schnellsten wachsende Gebiet, beflügelt durch Teslas Gigafabrik in Grünheide und Intels Halbleiterverpflichtung in Höhe von 30 Milliarden EUR (34,67 Milliarden USD). Logistikparks in der Nähe des Flughafens Leipzig/Halle und schienenerschlossene Standorte entlang des A14-Korridors ziehen Elektronik-, Life-Sciences- und Batterieanbieter an, die Zugang zu qualifizierten Arbeitskräften und wettbewerbsfähig bepreistem Land suchen. Der 500-Milliarden-EUR-Infrastrukturfonds (577,82 Milliarden USD) der Bundesregierung priorisiert östliche Korridore und verspricht Autobahnausbauten und digitale Schienenverbesserungen, die die Deutschland-Kontraktlogistikmarkt-Größe in der Region weiter erhöhen könnten.
Hamburg und Schleswig-Holstein profitieren vom Tiefwasserhafen Hamburg, der im Jahr 2024 über 220 Millionen Tonnen Fracht umgeschlagen hat. Die Aufnahme von Logistikflächen im ersten Quartal 2025 stieg im Jahresvergleich um 89 % auf 125.000 qm, was den erneuerten Containerdurchsatz und die steigende Zwischenlagerung von Offshore-Windenergiekomponenten widerspiegelt. Bayern und Baden-Württemberg, historisch gesehen Automobilhochburgen, konfigurieren ihre Lieferketten für Elektroantriebe neu und schaffen neue eingehende Warenströme für Batteriezellen und recycelbare Materialien. Der daraus resultierende Bedarf an Gefahrstofflagerung, Just-in-Sequence-Shuttles und grünen Transportkorridoren diversifiziert die Dienstleistungsnachfrage im Deutschland-Kontraktlogistikmarkt weiter.
Regulatorisches Umfeld
Die deutschen Kontraktlogistikaktivitäten unterliegen einer Mischung aus nationalen und EU-Vorschriften für den Straßengüterverkehr, Arbeits- und Sicherheitsvorgaben sowie Transportdokumentation, wobei das Bundesamt für Logistik und Mobilität (BALM) als zentrale Bundesbehörde für Durchsetzung und Marktüberwachung nach dem GüKG fungiert. Ein wichtiger Compliance-Schritt im Jahr 2026 ist die im Rahmen des Mobilitätspakets I erfolgende Einführung neuer Anforderungen an intelligente Fahrtenschreiber (FS GEN II V2), die laut BALM ab Juli 2026 für leichte Nutzfahrzeuge (2,5 t bis 3,5 t) im internationalen Verkehr oder in der Kabotage gelten und die Überwachungs- und Dokumentationsanforderungen für transportintensive Kontraktlogistikanbieter verschärfen.
Auf politischer Ebene treibt das Bundesministerium für Digitales und Verkehr (BMDV) die Modernisierung des Sektors weiterhin über seine Instrumente der Güterverkehrs- und Logistikstrategie voran, einschließlich Programmen zur Förderung digitaler Standards und interoperablen Datenaustauschs (zum Beispiel elektronische Frachtinformationen, eFTI) neben multimodalen Güterverkehrsinitiativen. Parallel dazu verstärkt die ab Januar 2024 erweiterte Erfassung durch das Lieferkettensorgfaltspflichtengesetz (Unternehmen mit mindestens 1.000 Mitarbeitern, mit im Berichtskontext genannten Bußgeldern von bis zu 2 % des weltweiten Umsatzes) die Nachfrage nach auditfähiger Rückverfolgbarkeit, Lieferanten-Screening-Prozessen und in 3PL-Betriebsmodelle eingebetteter ESG-Datenerfassung.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der deutschen Kontraktlogistik umfasst Lösungsdesign und Vertragsgestaltung (Ausschreibungen, Netzwerkplanung, Compliance-Planung), eingehende Transport- und Speditionsleistungen, Lagerhaltung und Distribution (einschließlich Multi-User-Standorte und Cross-Docks) sowie Mehrwertdienste wie Kitting, Verpackung, Sequenzierung und Rückwärtslogistik. Die Umsetzung stützt sich auf eine dichte nationale Infrastruktur und multimodale Knotenpunkte: Seehäfen (Hamburg und andere), Binnenhubs wie Duisburg und wichtige Luftfrachtknotenpunkte (Frankfurt, Leipzig/Halle, Köln/Bonn). Diese Mischung ermöglicht es Anbietern, Straßen-, Schienen- und Luftverkehrsabschnitte für zeitkritische und temperaturempfindliche Warenströme wie Gesundheitswesen, Automobilindustrie und Hochtechnologie zu kombinieren.
Vorgelagerte Inputs für die Leistungserbringung umfassen Arbeitskräfte und Ausrüstung (Fahrer, Lagerpersonal, Flurförderzeuge, Automatisierung), Compliance-Tools (Fahrtenschreiber, ADR, GDP-Dokumentation) und IT-Ebenen für Bestandstransparenz und Transportplanung. Branchenverbände (zum Beispiel DSLV und BGL) vertreten die Interessen von Betreibern und Verladern, während angewandte Forschungseinrichtungen wie das Fraunhofer IML den Technologietransfer in Lagerrobotik, KI und digitale Zwillinge unterstützen, was den Bericht in seiner Betonung der Automatisierung zum Ausgleich von Lohninflation und Kapazitätsengpässen widerspiegelt. Auch politische Arbeitsstränge beeinflussen das Management von Engpässen und Produktivitätsinitiativen, einschließlich der Aktionsplanung des BMDV und der im Januar 2024 eingerichteten Kommission für den Straßengüterverkehr zur Identifizierung von Entlastungsmaßnahmen für das Straßengütersegment.
Wettbewerbslandschaft
Das oberste Segment wird von DHL Supply Chain, DSV-DB Schenker (nach Abschluss), Kühne + Nagel und UPS Healthcare besetzt, die zusammen bedeutende, aber nicht dominante Marktanteile kontrollieren, was auf eine moderate Marktkonzentration hinweist. DSVs Kauf von DB Schenker für 14,3 Milliarden EUR (16,53 Milliarden USD) fügt 60.000 Mitarbeiter hinzu und treibt den Pro-forma-Umsatz auf 39,3 Milliarden EUR (45,42 Milliarden USD), wodurch der zweitgrößte globale Kontraktlogistikanbieter entsteht. Die Integrationsstrategie konzentriert sich auf Netzwerksynergien in Europa und Nordamerika, während die deutschen Aktivitäten Kompetenzüberschneidungen absorbieren und redundante Einrichtungen rationalisieren werden, wodurch die Wettbewerbspreis-Benchmarks im Deutschland-Kontraktlogistikmarkt neu gestaltet werden.
Technologische Differenzierung übertrifft die reine Skalierung. DHL hat mehr als 7.000 Roboter eingesetzt und sein Robotik-Kompetenzzentrum in Troisdorf ausgebaut, was einen schnellen standortübergreifenden Rollout von autonomen mobilen Robotern (AMR), Vision-Picking und KI-gesteuerter Personalplanung ermöglicht. Hellmann Worldwide Logistics hat seine globale Kontraktlogistik-Sparte im Jahr 2025 durch neue Hubs in Osnabrück und mobile Automatisierungspiloten in Singapur ausgebaut, hat jedoch auch pharmazeutische BIP-Zertifizierungen hinzugefügt, um die Gesundheitskompetenz zu stärken. Mittelständische Spezialisten wie Logistics4Pharma konzentrieren sich auf Tiefkühlkapazitäten und Compliance-Beratung, was ihnen erlaubt, trotz kleinerer Präsenz hochmargige Nischen zu besetzen.
Nachhaltigkeitsverpflichtungen prägen die Wettbewerbspositionen. DB Schenker und DHL streben bis 2030 einen 100 % fossilen-freien Fernlinienbetrieb in Deutschland an, was Bestellungen für batteriebetriebene 19-t-Starre-LKW antreibt und Wasserstoff-Brennstoffzellen-Zugmaschinen auf Hub-zu-Hub-Strecken erprobt. Anbieter nutzen intermodale Verlagerungen, insbesondere durch Duisport-gebundene Schienenstrecken, um Emissionen zu reduzieren und die Eurovignette-CO₂-Mautbelastung zu mindern. Kunden bewerten 3PL-Angebote zunehmend nach der Treibhausgasintensität, was kleinere Betreiber dazu zwingt, mit assetleichten Grüntechnologieplattformen zu kooperieren oder im Deutschland-Kontraktlogistikmarkt verdrängt zu werden.
Führende Unternehmen der Deutschland-Kontraktlogistikbranche
DHL Supply Chain & Global Forwarding
Dachser SE
Kuehne + Nagel
Rhenus Logistics
DSV Solutions
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Es entsteht zunehmend Freiraum für compliance-orientierte, datenreiche Kontraktlogistikangebote, die Verladern helfen, Sorgfaltspflicht- und Nachhaltigkeitsberichterstattungsanforderungen zu erfüllen und dabei die Servicequalität aufrechtzuerhalten. Die operativen Auswirkungen der Umsetzung des Mobilitätspakets I, einschließlich der von BALM genannten Anforderungen an intelligente Fahrtenschreiber ab Juli 2026 für bestimmte im internationalen Verkehr eingesetzte leichte Nutzfahrzeuge, erhöhen den Wert von 3PL-Anbietern, die Transportdokumentation, Personalplanung und Prüfpfade standortübergreifend standardisieren können. Dies stärkt die Argumente für Anbieter, die Transportmanagement mit Lagerhaltung, Transparenzplattformen und Lieferantendokumentationsdiensten kombinieren, insbesondere für Hersteller und Einzelhändler, die im Berichtskontext genannten strengeren Governance-Anforderungen nach dem Lieferkettensorgfaltspflichtengesetz gegenüberstehen.
Technologie- und Multimodalitätsprogramme unterstützen ebenfalls die adressierbare Nachfrage nach integrierten Anbietern, die Lagerautomatisierung mit interoperablem Datenaustausch über verschiedene Verkehrsträger hinweg verbinden können. BMDV-Initiativen wie der Strategische Dialog zum multimodalen Güterverkehr und das Innovationsprogramm Logistik 2030 unterstreichen die staatliche Förderung digitaler Standards und plattformneutraler Ansätze und stehen im Einklang mit der Marktverschiebung hin zu KI-gestützter Planung, Robotik und standardisierten elektronischen Frachtinformationsprozessen. In der Praxis zeigt sich am Markt auch ein vertiefter Bedarf an Omnichannel-Integration, was sich daran zeigt, dass Nagel-Group und B+S GmbH Logistik und Dienstleistungen im Juni 2026 mit der Arbeit an einer skalierbaren Omnichannel-Logistikplattform für KoRo Handels GmbH begonnen haben, was auf eine Nachfrage nach Kontraktlogistik-Setups hinweist, die E-Commerce, Einzelhandelsauffüllung und grenzüberschreitende Warenströme in einem einheitlichen Betriebsmodell zusammenführen.
Aktuelle Branchenentwicklungen
- März 2026: DHL Supply Chain begann mit dem Bau eines 26.600 qm großen klimaneutralen Logistikzentrums in Rheinbach, dessen Betrieb für August 2026 geplant ist. Das Projekt schafft moderne, nachhaltigkeitsorientierte Lagerkapazitäten und stärkt die Fähigkeit von DHL, den Bedarf an Multi-Kunden-Kontraktlogistik unter verschärften Emissions- und Kostenauflagen zu bedienen.
- September 2025: Kuehne+Nagel eröffnete in Hamburg ein 10.000 qm großes Gesundheitsdistributionszentrum für Sysmex Europe SE und Sysmex Deutschland GmbH. Die Anlage erweitert Deutschlands spezialisierte Gesundheitslogistik-Präsenz und ermöglicht temperatur- und qualitätssensible Distribution, die sich an sich weiterentwickelnden Handhabungsstandards orientiert. Dies signalisiert eine wachsende Nachfrage nach konformer Kontraktlogistik im Bereich Life Sciences und stärkt die Integration mit Krankenhausnetzwerken und Diagnostikanbietern.
- Juli 2024: Dachser schloss die Übernahme der Brummer Logistik GmbH (Deutschland) und der Brummer Logistic Solutions GmbH & Co KG (Österreich) ab und integrierte damit temperaturgeführte Lebensmittellogistikfähigkeiten in sein Netzwerk. Die Transaktion erweiterte Dachsers temperaturgeführte Präsenz und stärkte seine Position in Lebensmittellogistiksegmenten, in denen Servicequalität, Rückverfolgbarkeit und Netzwerkdichte die Auftragsvergabe beeinflussen.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt ist definiert als die in Deutschland erzielten Umsätze aus ausgelagerten Kontraktlogistikgeschäften, bei denen ein spezialisierter Anbieter integrierte Lagerhaltung und Transport sowie vereinbarte Mehrwertdienste im Rahmen längerfristiger Dienstleistungsverträge betreibt.
Ausgeschlossene Bereiche: Wir schließen rein interne Logistikausgaben, einmalige Spot-Frachttransporte, Postsendungen sowie eigenständige Kurier- oder Expresspaketdienste aus.
Übersicht der Segmentierung
- Nach Dienstleistung
- Transportmanagement
- Straße
- Schiene
- Luft
- See
- Lagerung und Distribution
- Kühlkette/Temperaturgesteuert
- Nicht-Kühlkette/Nicht-Temperaturgesteuert
- Mehrwertdienstleistungen (Kommissionierung, Verpackung, Montage usw.)
- Transportmanagement
- Nach Endverbraucherbranche
- Fertigung und Automobil
- Konsumgüter und Einzelhandel (einschließlich E-Commerce)
- Hochtechnologie und Elektronik
- Gesundheitswesen und Pharmazeutika
- Öl, Gas und Chemikalien
- Sonstige Endverbraucher
- Nach Vertragslaufzeit
- Kurzfristig (Weniger als 1 Jahr)
- Langfristig (Größer als oder gleich 1 Jahr)
- Nach Geografie
- Nordrhein-Westfalen
- Hamburg und Schleswig-Holstein
- Niedersachsen und Bremen
- Hessen / Rhein-Main
- Bayern
- Baden-Württemberg
- Rheinland-Pfalz und Saarland
- Ostdeutschland (Berlin, Brandenburg, Sachsen, Sachsen-Anhalt, Thüringen)
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung wurde verwendet, um den Nachfragekontext für Deutschland festzulegen und das Modell in beobachtbaren Handels- und Aktivitätssignalen zu verankern. Wir bezogen uns auf öffentliche Quellen wie Veröffentlichungen von Destatis und der Deutschen Bundesbank für den Außenhandel, Eurostat-Verkehrsreihen und deutsche Zollhandelsstatistiken, um Import-Export-Ströme und lagerrelevante Durchsatztrends zu verstehen.
Für Logistikinfrastruktur und Betriebsbedingungen wurden Quellen wie das Bundesministerium für Digitales und Verkehr sowie Veröffentlichungen von Flughafen- und Hafenbehörden herangezogen, soweit sie helfen, modale Verschiebungen und Kapazitätsengpässe zu erklären.
Um diese Signale in ein praktisches Marktmodell umzusetzen, verwendeten wir zudem Geschäftsberichte von Unternehmen, Investorenpräsentationen, Verbandsveröffentlichungen und angesehene Wirtschaftspresseberichte, um Veränderungen im Leistungsmix, die Kundenbranchenexposition und Preiskommentare zu verfolgen. Wo erforderlich, wurden kostenpflichtige Abonnements in begrenztem Umfang für Unternehmensfinanzdaten und -informationen, Nachrichten und Finanzdaten sowie Import-Export-Prüfungen auf Sendungsebene genutzt, damit Annahmen gegenseitig verifiziert werden konnten. Die oben genannten spezifischen Sekundärquellen sind beispielhaft, und viele weitere öffentliche Referenzen wurden ebenfalls für Datenerhebung, Validierung und Forschungsklärung genutzt.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich auf Interviews und strukturierte Umfragen mit Logistikdienstleistern, großen Verladern, die auslagern, sowie unterstützenden Ökosystemteilnehmern wie Anlagenbetreibern und Branchenberatern. Diese Gespräche halfen dabei zu klären, was typischerweise in den vertraglich vereinbarten Leistungen enthalten ist im Gegensatz zu ad hoc behandelten Aktivitäten. Wir überprüften auch Auslastung, Preisweitergabe und Vertragsverlängerungsmuster in ganz Deutschland auf Belastbarkeit.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 28% | CXOs: 13% |
| Mid-Tier: 56% | Funktions-/Bereichsleiter: 34% |
| Kleinere Akteure: 16% | Manager: 53% |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-Down-Ansatz, bei dem die deutsche Frachtaktivität und handelsbezogene Warenströme rekonstruiert und anschließend nach Auslagerungsintensität und dem Anteil der Frachten, die unter längerfristigen Kontraktlogistikvereinbarungen stehen, gefiltert werden. Sobald der Nachfragepool feststeht, wird er durch selektive Bottom-Up-Näherungen anhand von Lieferantenumsatzangaben, ausgewählten Vertragspreislisten und Volumen-mal-ASP-Prüfungen für Lager- und Transportpakete abgeglichen, was dann hilft, die Gesamtwerte anzupassen, wenn Lücken auftreten.
Zu den wichtigsten Modellinputs zählen der deutsche Import-Export-Wert und die Tonnagerichtung, Trends in der Industrieproduktion und im Automobilausstoß, Lagerflächenbestand und Leerstandssignale, Arbeits- und Kraftstoffkostenentwicklungen, die die Indexierung beeinflussen, sowie das E-Commerce-Paketvolumen als Näherungswert für die Distributionskomplexität, die Mehrwertaufgaben antreibt. Die Prognose erfolgt mittels Szenarioanalyse, gestützt durch Expertenmeinungen dazu, wie schnell Verträge neu bepreist werden, wie sich Automatisierung auf die Stückkosten auswirkt und wie sich die industrielle Nachfrage zwischen inländischen und grenzüberschreitenden Strecken verschiebt. Wenn Bottom-Up-Referenzen unvollständig sind, wird der fehlende Umsatz über kalibrierte Abdeckungsquoten behandelt, die vor der Finalisierung mit Interviewrückmeldungen überprüft werden.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch Triangulation der endgültigen Gesamtwerte mit unabhängigen Signalen wie Beschäftigungstrends in der Logistik, Indikatoren für die Lagerflächenaufnahme und deutschen Frachtleistungsreihen, sodass Ausreißer erklärt und nicht einfach herausgemittelt werden. Es werden jahresübergreifende Abweichungsprüfungen durchgeführt, um zu bestätigen, dass sprunghafte Veränderungen mit bekannten Ereignissen wie Energiepreisschocks, industriellen Abschwüngen oder größeren politischen Änderungen im Verkehrsbereich übereinstimmen.
Vor der Freigabe überprüft ein zweiter Analyst die Modelllogik, die wichtigsten Annahmen und die Umrechnungsschritte. Größere Abweichungen führen zu erneuten Kontaktaufnahmen mit ausgewählten Primärbefragten. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse Preise, Kapazität oder Nachfrage verändern können. Kurz vor der Auslieferung führen wir einen abschließenden Datendurchlauf durch, damit Kunden die aktuellste verfügbare Sicht erhalten.
Vergleich der Marktgrößenbestimmung von Mordor Intelligence für den deutschen Kontraktlogistikmarkt mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für die deutsche Kontraktlogistik können sich unterscheiden, selbst wenn es um dasselbe Land geht, da der Leistungsumfang und die Definition der Geschäftsart nicht immer übereinstimmen. Unterschiede ergeben sich auch aus dem als Bezugsjahr verwendeten Jahr, der Art und Weise, wie Währungs- und Inflationsanpassungen behandelt werden, sowie der Häufigkeit der Aktualisierung der Zahlen.
Ein praktischer Treiber für Abweichungen ist hier, ob Spot-Frachten und eigenständige Kurier- oder Expresspaketdienste in den Gesamtwert einbezogen werden oder ob nur längerfristige integrierte Verträge gezählt werden. Ein weiterer Treiber ist die Preislogik, bei der einige Schätzungen ein aggressives ASP-Wachstum über alle Dienstleistungen hinweg anwenden, selbst wenn Teile des Marktes über Indexierungsklauseln mit Verzögerung neu bepreist werden. Die Bandbreite kann auch widerspiegeln, ob grenzüberschreitende Bewegungen mit Bezug zu Deutschland als Teil des vertraglich vereinbarten Umsatzes erfasst werden, was den adressierbaren Pool verändert, sobald der Umfang im von Mordor Intelligence verwendeten Modell festgelegt ist.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 31,06 Mrd. USD (2026) | |
| Globale Unternehmensberatung A | 19,96 Mrd. USD (2024) | Verwendet ein anderes Basisjahr und einen anderen Wachstumszeitraum, und die Definitionen der Leistungskategorien können breiter gefasst sein, was verändern kann, was als Kontraktlogistik im Vergleich zu angrenzenden Logistikdienstleistungen gezählt wird. |
| Branchenverlag B | 13,14 Mrd. USD (2024) | Wendet wahrscheinlich eine engere Erfassung ausgelagerter integrierter Verträge an und stützt sich stärker auf oberflächliche Wachstumsannahmen, mit weniger expliziter Trennung zwischen vertraglich vereinbartem Mehrjahresumsatz und anderen ausgelagerten Logistikausgaben. |
Insgesamt zeigt die Tabelle, dass zeitliche und umfangsbezogene Entscheidungen den größten Teil der Abweichung zwischen den Schätzungen erklären. Wenn der adressierbare Pool an mehrjährige ausgelagerte Verträge gebunden ist und Prüfungen anhand von Handels- und Industrieaktivitätssignalen durchgeführt werden, bleibt die daraus resultierende Zahl auf klare Variablen und wiederholbare Schritte rückführbar, was vermeidbare Überzählungen reduziert.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Deutschland-Kontraktlogistikmarkt derzeit?
Der Markt wird im Jahr 2026 auf 31,06 Milliarden USD bewertet und soll bis 2031 auf 34,42 Milliarden USD ansteigen.
Welche Region führt den Deutschland-Kontraktlogistikmarkt an?
Nordrhein-Westfalen ist die größte Region mit einem Marktanteil von 23,20 % im Jahr 2025, bedingt durch seine dichte Infrastruktur und die Nähe zu europäischen Verbraucherzentren.
Welche Endverbraucherbranche wächst am schnellsten?
Gesundheitswesen und Pharmazeutika expandieren mit einer CAGR von 4,65 %, angetrieben durch strenge Kühlkettenanforderungen und eine steigende Biologikaproduktion.
Wie wirkt sich das Lieferkettensorgfaltspflichtengesetz auf das Logistik-Outsourcing aus?
Das Gesetz schreibt umfassende Menschenrechts- und Umweltprüfungen vor und veranlasst Unternehmen, ihre Logistik an 3PLs mit robusten Compliance-Systemen auszulagern, was Vertragsvolumina und -werte steigert.
Welche Rolle spielt die Automatisierung im Deutschland-Kontraktlogistikmarkt?
Lagerroboter und KI steigern die Produktivität und mildern den Arbeitskräftemangel, unterstützen langfristige Outsourcing-Verträge und helfen Anbietern, die Margen trotz Lohninflation aufrechtzuerhalten.
Seite zuletzt aktualisiert am:



