
Edelsteine und Schmuck Marktgröße und Marktanteil
Edelsteine und Schmuck Marktanalyse von Mordor Intelligence
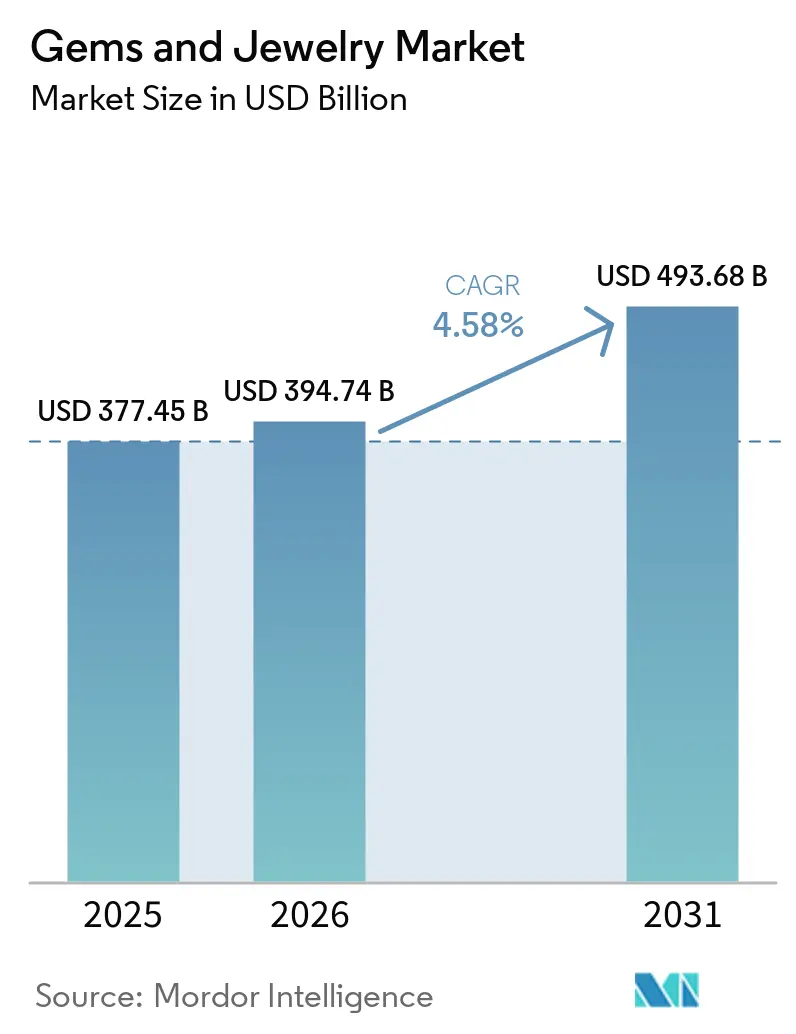
Die Größe des Edelsteine und Schmuck Marktes wird voraussichtlich von 394,7 Milliarden USD im Jahr 2026 auf 412,8 Milliarden USD im Jahr 2027 steigen und bis 2032 508,8 Milliarden USD erreichen, mit einer CAGR von 4,27 % über 2027–2032.
Selbstbestimmtes Kaufverhalten und Personalisierung erweitern die Kaufgründe für Schmuck, während hohe Goldpreise die Materialmenge einschränken, die Verbraucher erwerben. In China eröffnen hohe Goldpreise Raum für leichtere fertige Golddesigns, die den Preis jedes Stücks erschwinglich halten. Labordiamanten bieten eine günstigere Verlobungsoption und ermöglichen eine breitere Beteiligung, machen den Umsatzwert jedoch preissensitiv. Der Wettbewerb dreht sich entsprechend um Verkaufsreichweite, persönliche Beratung und Herkunftsverifizierung, sodass das Wachstum vom fertigen Angebot ebenso abhängt wie vom enthaltenen Metall.
Wichtigste Erkenntnisse des Berichts
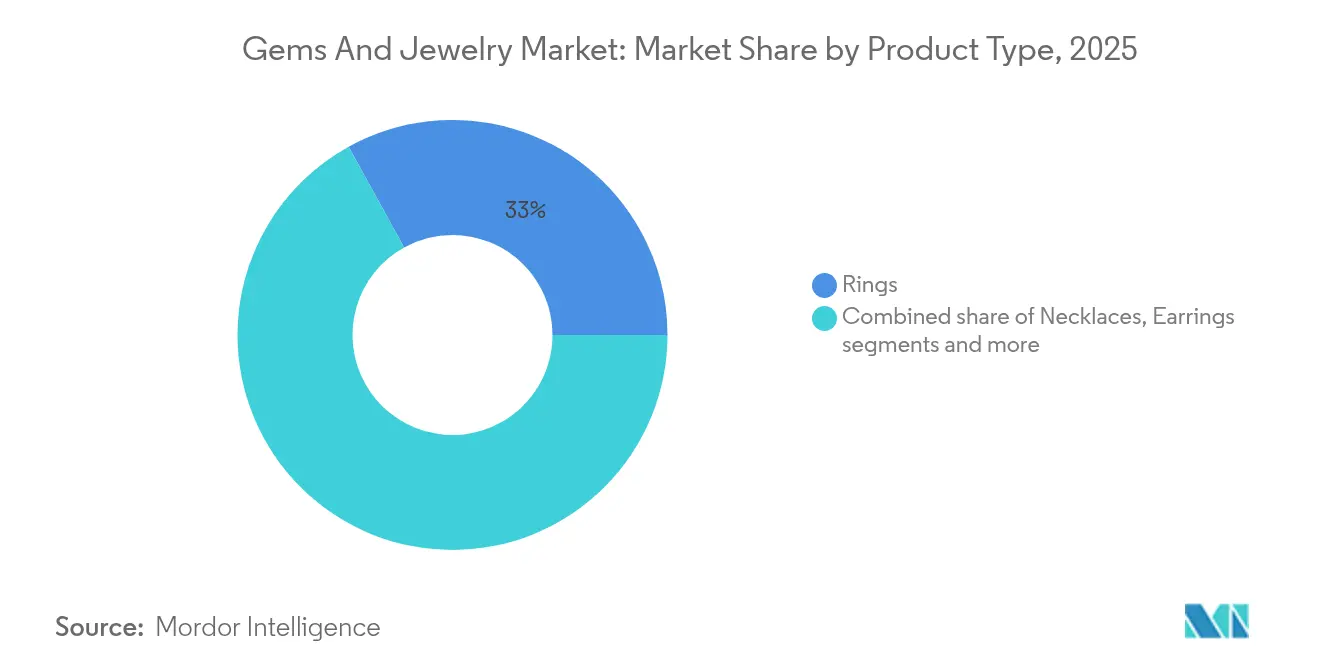
- Nach Produkttyp hielten Ringe im Jahr 2026 einen Marktanteil von 32,82 % am Edelsteine und Schmuck Markt, während Halsketten mit einer CAGR von 5,7 % über 2027–2032 das am schnellsten wachsende Segment darstellen.
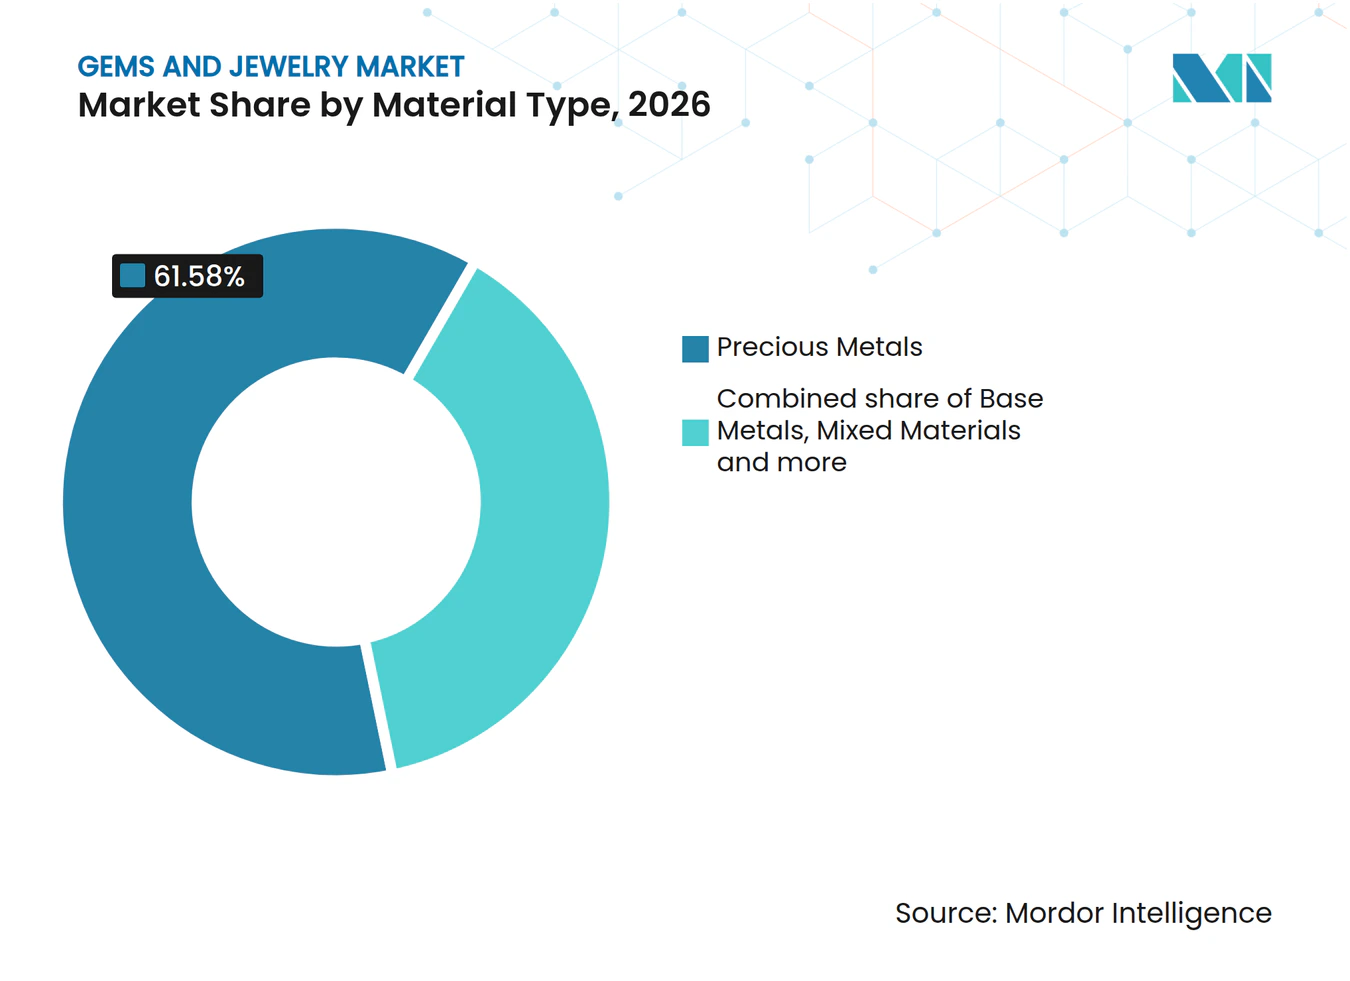
- Edelmetalle führten den Materialmix mit einem Anteil von 61,58 % an der Größe des Edelsteine und Schmuck Marktes im Jahr 2026 an, und Unedelmetalle werden voraussichtlich mit einer CAGR von 6,45 % über 2027–2032 am schnellsten wachsen.
- Unter den Endverbrauchern hielten Frauen im Jahr 2026 mit 74,03 % den größten Marktanteil, wobei Männer mit einer prognostizierten CAGR von 5,75 % über 2027–2032 das am schnellsten wachsende Segment darstellen.
- Der Kategorieausblick zeigt Modeschmuck als das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 6,3 % über 2027–2032, während Feinschmuck im Jahr 2026 mit einem Marktanteil von 83,28 % führte.
- Nach Vertriebskanal werden Online-Einzelhandelsgeschäfte voraussichtlich mit einer CAGR von 6,75 % über 2027–2032 am schnellsten wachsen, während stationäre Einzelhandelsgeschäfte im Jahr 2026 einen Marktanteil von 81,11 % hielten.
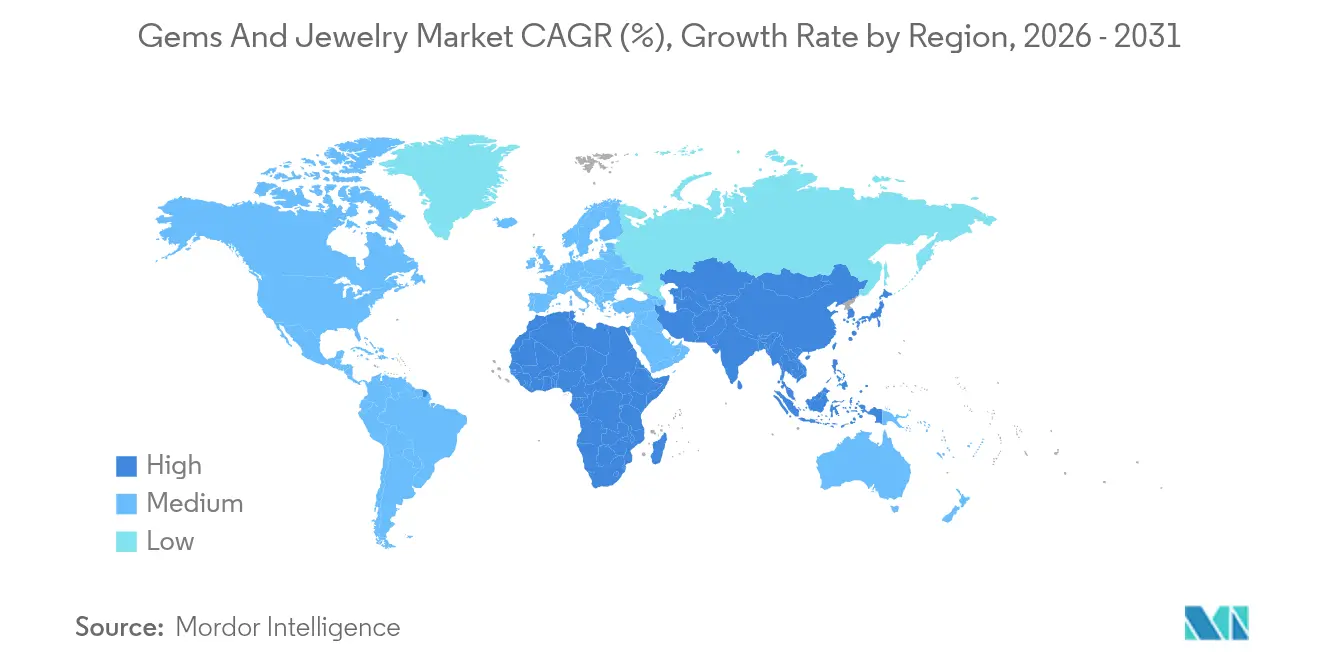
- Geografisch betrachtet hielt Asien-Pazifik im Jahr 2026 mit 38,86 % den größten Marktanteil, während der Nahe Osten und Afrika mit einer prognostizierten CAGR von 6,55 % über 2027–2032 voraussichtlich am schnellsten wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Mode- und Lifestyle-Trends | +1.7% | China und Indien | Mittelfristig (2–4 Jahre) |
| Zunehmende Individualisierung und Personalisierung | +1.3% | Vereinigte Staaten von Amerika | Mittelfristig (2–4 Jahre) |
| Einsatz von Labordiamanten für Nachhaltigkeit und Kosteneffizienz | +1.5% | Spanien und Italien | Mittelfristig (2–4 Jahre) |
| Schmuck als Investitions- und Vermögenssicherungsanlage | +1% | Japan | Kurzfristig (≤ 2 Jahre) |
| Kulturelle und traditionelle Bedeutung | +0.6% | Indien und Saudi-Arabien | Langfristig (≥ 4 Jahre) |
| Aufkommen von AR/VR-Tools zum virtuellen Anprobieren | +0.3% | Indien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Mode- und Lifestyle-Trends
Persönlicher Schmuck schafft Nachfrage, die über Hochzeiten und andere zeremonielle Anlässe hinausgehen kann. In einer Umfrage vom August 2026 zum Umsatz im ersten Halbjahr gaben 44 % der befragten chinesischen Goldschmuck-Einzelhändler an, dass Kunden Goldschmuck zur eigenen Freude kauften. Branchenführer berichteten, dass der Schmuckverkauf an Männer in Indien im Jahr 2025 um 25 % bis 30 % gegenüber dem Vorjahr gestiegen sei. Ihre Schilderungen beschrieben eine Nachfrage, die sich auf alltägliche Kleidung, berufliche Meilensteine, Jubiläen, Festanlässe und persönliche Errungenschaften erstreckt. Diese Kaufgründe geben Einzelhändlern unterschiedliche Möglichkeiten, selbstbestimmte Käufe anzusprechen, anstatt sich auf eine einzige zeremonielle Botschaft zu verlassen. Alltagssortimente für diese persönlich motivierten Käufer schaffen Verkaufsanlässe außerhalb des Hochzeitskalenders und geben Einzelhändlern einen Grund, zwischen zeremoniellen Höhepunkten relevante Designs anzubieten.
Zunehmende Individualisierung und Personalisierung
Personalisierung kann durch Bedeutung Mehrwert schaffen, ohne ein größeres Edelstein oder ein edleres Material zu erfordern. In der US-Umfrage des Plumb Club vom Februar 2025 gaben 69 % der Befragten an, dass Personalisierung bei der Auswahl von Schmuck äußerst oder eher wichtig sei. Helzbergs Online-Umfrage 2025 umfasste 1.000 US-amerikanische Erwachsene im Alter von 20 bis 40 Jahren, die verlobt waren, in einer ernsthaften Beziehung über eine Heirat sprachen oder innerhalb der vorangegangenen 2 Jahre nach einer Verlobung geheiratet hatten. Unter diesen Befragten gaben 76 % an, dass sie mehr für einen individualisierten Verlobungsring investieren würden. Die breitere Schmuckumfrage gibt Juwelieren eine Grundlage, Personalisierung über Verlobungskäufe hinaus anzubieten. Für dieses Publikum in der Verlobungsphase gibt die geäußerte Bereitschaft, mehr zu investieren, Juwelieren eine Grundlage, Personalisierung selbst als Teil des Wertes des Rings zu bepreisen.
Einführung von im Labor gezüchteten Diamanten für Nachhaltigkeit und Kosteneffizienz
BriteCo schätzte die mittleren Verkaufspreise für Verlobungsringe im Jahr 2025 auf 4.557 USD für Labordiamanten und 12.961 USD für Naturdiamanten. Im Juni 2026 führte Pandora Labordiamant-Schmuck in Spanien exklusiv in seiner Barceloner Flagship-Filiale und in Italien online, in seiner Mailänder Flagship-Filiale sowie in 40 ausgewählten Geschäften ein. BriteCos Bewertungsdaten verzeichneten Labordiamanten in 47 % der neu bewerteten Verlobungsringe im Jahr 2025 und 51 % von Januar bis Juni 2026. In der US-Umfrage des Plumb Club 2025 nannten 17 % ethische Gründe und 16 % Umweltgründe bei der Erwägung von synthetischen Edelsteinen, was gegenüber 2023 nahezu unverändert ist. Diese geäußerten Präferenzen geben Juwelieren eine separate Grundlage, die Herkunft neben dem Erschwinglichkeitsargument zu thematisieren. Eine größere Zugänglichkeit kann die Beteiligung ausweiten, obwohl niedrigere Transaktionswerte bedeuten, dass die Akzeptanz allein kein gleichwertiges Umsatzwachstum garantiert.
Schmuck als Investitions- und Vermögenssicherungsanlage
Goldschmuck mit Anlagecharakter verbindet tragbare Produkte mit der Nachfrage nach Investitionseigenschaften und gibt dem Kauf eine Begründung jenseits der Dekoration. Im zweiten Quartal 2026 behielten diese Produkte ihre Attraktivität bei japanischen Verbrauchern, die Investitionseigenschaften suchten. Diese Attraktivität koexistierte mit einer insgesamt schwächeren Schmucknachfrage in Japan und zeigte, dass das Motiv den allgemeinen Kaufdruck nicht beseitigte. Für Einzelhändler, die solche Käufer bedienen, kann der Materialgehalt daher eine größere kommerzielle Bedeutung tragen als ein rein modisch geprägtes Designangebot. Japans vergleichsweise gesunde Yen-Ausgaben neben einer nachlassenden Nachfrage deuten darauf hin, dass Stücke mit Anlagecharakter eine Nische von Käufern bedienen, die den Metallgehalt priorisieren, was zu Einzelhändlern passt, die auf Gold ausgerichtet sind.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität der Edelmetall- und Edelsteinpreise | -1.2% | Asien-Pazifik, Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Hohe Einfuhrzölle und Steuern | -0.6% | Indien und Vereinigte Staaten | Kurzfristig (≤ 2 Jahre) |
| Verbreitung von Fälschungen | -0.3% | Länder der Europäischen Union | Langfristig (≥ 4 Jahre) |
| Ethische und Nachhaltigkeitsbedenken | -0.2% | Vereinigte Staaten von Amerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität der Edelmetall- und Edelsteinpreise
Metalpreisdruck kann die Menge an Schmuck reduzieren, die Verbraucher erwerben, selbst wenn sie weiterhin bereit sind, einen Kauf zu tätigen. Die weltweite Nachfrage nach Goldschmuck fiel im zweiten Quartal 2026 um 17 % gegenüber dem Vorjahr auf 278,2 Tonnen, da erhöhte Preise die Erschwinglichkeit einschränkten und zu geringeren Kaufgewichten ermutigten.[1] Für Goldschmucklieferanten macht dies den physischen Metallgehalt zu einer Einschränkung eines ansonsten attraktiven design- oder anlassbezogenen Angebots. Ein höherer Verkaufspreis kann allein nicht belegen, dass mehr Schmuck die Käufer erreicht. Im September 2026 beschrieb der Hersteller Clyde Duneier Inc., dass er Gewicht, Konstruktion und Preis bereits früh im Designprozess berücksichtigt und vom Zielpreis der Einzelhändler rückwärts arbeitet. Der verbleibende kommerzielle Kompromiss besteht zwischen dem Metall, das ein Stück enthält, und dem Preis, den sein beabsichtigter Käufer tragen kann.
Hohe Einfuhrzölle und Steuern
Indiens Erhöhung des effektiven Goldeinfuhrzolls vom 13. Mai 2026 von 6 % auf 15 % fügte den Schmuckkäufen eine politisch bedingte Kostenhürde hinzu. Die indische Goldschmucknachfrage fiel im zweiten Quartal 2026 um 15 % gegenüber dem Vorjahr auf 75 Tonnen, wobei die Zollerhöhung zu den mehreren Faktoren gehörte, die die Käufe belasteten. Ein ungünstiger Kaufzeitraum und der Appell des Premierministers, Goldkäufe einzuschränken, schwächten die Nachfrage im Quartal ebenfalls. Für importiertes Gold verstärkt die Steuerbelastung daher Nachfragedrücke, die eine Änderung des Schmuckdesigns nicht beseitigen kann. Nach dem Appell des Premierministers lancierte Kalyan Jewellers seine Gold4India-Initiative rund um Altgoldtausch- und Monetarisierungsprogramme. Solche Maßnahmen können Ersatzkäufe unterstützen, aber neu importiertes Material trägt eine Kostenhürde, die die Menge einschränken kann, die Verbraucher erwerben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Nicht-Hochzeitsschmuck-Nachfrage erweitert die Relevanz von RingenRinge machten im Jahr 2026 einen Anteil von 32,82 % an der Größe des Edelsteine und Schmuck Marktes aus. Der Natural Diamond Council berichtete, dass Nicht-Hochzeitsringe am Valentinstag 2025 in den Vereinigten Staaten die meistverkaufte Naturdiamant-Schmuckkategorie waren. Der Bericht stützte sich auf mehr als 4 Millionen Transaktionen von 2.500 US-amerikanischen Fachschmuckhändlern. Das anlassspezifische Ergebnis zeigt, wie Ringe den Verkauf über Verlobung und Heirat hinaus bedienen können und das kommerzielle Nutzungspotenzial des Formats für Einzelhändler erweitern. Das Valentinstag-Geschenk gibt US-amerikanischen Naturdiamant-Ring-Einzelhändlern einen zweiten Verkaufsanlass neben dem Verlobungskalender.
Halsketten sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 5,7 % über 2027–2032. Die Umfrage des Plumb Club vom Februar 2025 umfasste mehr als 2.000 US-amerikanische Männer und Frauen im Alter von 25 bis 60 Jahren mit einem gewissen Hochschulabschluss und einem jährlichen Haushaltseinkommen von mindestens 75.000 USD. In dieser Umfrage belegten Halsketten mit 23 % den dritten Platz unter den Schmuckkategorien nach Präferenz, hinter Ringen und Ohrringen. Armbänder boten in China eine andere Kaufproposition, wo eine Einzelhändlerumfrage aus dem Jahr 2025 kleine, leichte 24-Karat-Gold-Flechtarmbänder als wichtige Einnahmequelle identifizierte, die junge Verbraucher durch Erschwinglichkeit anspricht. Die Halskettenpräferenz-Rangliste gibt US-amerikanischen Einzelhändlern ein breites Publikum, während das chinesische Armband-Beispiel Erschwinglichkeit als Weg zu jüngeren Käufern macht.


Notiz: Segmentanteile aller einzelnen Segmente nach Berichtskauf verfügbar
Nach Materialtyp:
Goldausgaben verankern den Wert, während Alternativen das Angebot erweiternEdelmetalle repräsentierten im Jahr 2026 einen Marktanteil von 61,58 % am Edelsteine und Schmuck Markt. Der globale Wert der Goldschmucknachfrage stieg im ersten Halbjahr 2026 trotz schwächerer Tonnage-Nachfrage um 22 % gegenüber dem Vorjahr auf 86 Milliarden USD. Goldorientierte Lieferanten stehen daher einem größeren Ausgabenpool gegenüber, ohne einen entsprechenden Anstieg des Metalldurchsatzes, was Umsatzwachstum zu einem unzuverlässigen Signal für Fertigungsvolumenanforderungen macht.
Unedelmetalle sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 6,45 % über 2027–2032. Chinas Bruttoexporte von Imitationsschmuck aus Unedelmetallen, ob mit Edelmetall plattiert oder nicht, stiegen von 147.597 Tonnen im Jahr 2024 auf 156.067 Tonnen im Jahr 2025 unter HS 711719. Dieser Fluss etabliert eine substanzielle grenzüberschreitende Versorgungsbasis, aus der Hersteller internationale Schmuckkäufer bedienen können. Gemischte Materialien gewannen an Attraktivität für die überwiegend europäischen und US-amerikanischen Käufer des Hochzeitsband-Herstellers BMA Rings, laut einem Bericht eines Vertriebsmitarbeiters vom August 2025, der Gold und alternative Metalle mit Preis- und Designflexibilität verknüpfte. Für preisbewusste Käufer von BMA Rings bietet die Kombination von Gold mit alternativen Metallen eine Möglichkeit, die Designauswahl beizubehalten und gleichzeitig die Exposition gegenüber hohen Goldpreisen zu begrenzen.

Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtskauf verfügbar
Nach Endverbraucher:
Frauen sichern die Marktgröße, während Männer eine eigenständige Einzelhandelsrolle aufbauenFrauen waren das größte Endverbrauchersegment mit einem Marktanteil von 74,03 % im Jahr 2026. In McKinseys Schmuckumfrage vom September 2025 berichteten 42 % der weiblichen Befragten, dass sie mehr Schmuck für sich selbst kauften als 2 oder 3 Jahre zuvor, verglichen mit 35 % der männlichen Befragten. Diese Antworten verbinden das führende Segment mit selbstbestimmtem Kaufverhalten und geben Marken eine direkte Beziehung, die sie mit der Person entwickeln können, die das Stück tragen wird. Selbstkäufe geben Marken ein Publikum für designorientierte Sortimente jenseits von Geschenkkampagnen, wobei der Träger die Attraktivität jedes Stücks direkt beurteilt.
Männer sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 5,75 % über 2027–2032. Senco Gold Ltd. CEO Suvankar Sen sagte, dass der Schmuckverkauf des Einzelhändlers an Männer während Dhanteras 2025 im Vergleich zu Dhanteras 2024 um 20 % bis 25 % gestiegen sei. Im selben Bericht vom Oktober 2025 sagte er, dass Herrenschmuck 10 % bis 12 % des Jahresumsatzes des Unternehmens ausmache. Diese Kombination deutet auf einen wiederkehrenden Kundenstamm hin, der auch auf einen Festivalanlass reagieren kann, was der Kategorie mehr als eine einzige saisonale Rolle gibt. Sencos Muster legt nahe, dass Festivalaktionen eine etablierte Herrenschmucklinie stärken, anstatt eine neue zu schaffen.
Nach Kategorie:
Handwerkskapazität und Expansion im Modeschmuck-Einzelhandel schaffen unterschiedliche WachstumspfadeFeinschmuck war das größte Segment mit einem Marktanteil von 83,28 % im Jahr 2026. Am 1. Oktober 2026 eröffnete Pandora das nach eigenen Angaben weltgrößte Feinschmuck-Fertigungszentrum in Ho-Chi-Minh-Stadt, Vietnam.[2] Die angegebene Kapazität beträgt bis zu 60 Millionen Schmuckstücke jährlich, was Pandoras Gesamtfertigungskapazität um 50 % erhöht. Die Investition demonstriert das Ausmaß der Fertigungsinfrastruktur, die hinter einem markierten Feinschmuckangebot stehen kann. Marken mit solcher Kapazität können die Produktentwicklung mit einer breiteren Distribution abstimmen und die Fertigungsausführung zu einem wesentlichen Teil des Wettbewerbsangebots der Kategorie machen.
Modeschmuck ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 6,3 % über 2027–2032. Der Modeschmuck-Einzelhändler Lovisa Holdings Limited berichtete von einem Anstieg des Gesamtunternehmensumsatzes um 17,6 % im Geschäftsjahr 2026, dem am 28. Juni 2026 endenden Jahr. Lovisa führte das Ergebnis auf das Wachstum des Filialnetzes sowie auf ein 2%iges Wachstum der globalen vergleichbaren Filialumsätze zurück. Dies liefert ein kommerzielles Beispiel dafür, wie eine breitere Reichweite zum Wachstum beiträgt, während bestehende Filialen ebenfalls höhere Umsätze erzielen. Bei Lovisa war die Netzwerkerweiterung der Haupttreiber des Unternehmensumsatzwachstums, was den Zugang zu zusätzlichen Standorten zum zentralen Element seines Einzelhandelswachstumsmodells macht.
Nach Vertriebskanal:
Filialumsätze stützen die Marktführerschaft, während der digitale Verkauf expandiertStationäre Einzelhandelsgeschäfte waren das größte Segment mit einem Marktanteil von 81,11 % im Jahr 2026. Pandoras Konzeptfilialen trugen im Jahr 2025 56 % zum Unternehmensumsatz bei. Die konsolidierten Filialkanal-Umsätze von Signet Jewelers Limited betrugen 1,22 Milliarden USD in den 13 Wochen bis zum 1. August 2026, verglichen mit 1,2 Milliarden USD in den 13 Wochen bis zum 2. August 2025. Diese Betriebsbeispiele etablieren eine substanzielle physische Verkaufsbasis sowohl für eine Schmuckmarke als auch für eine Einzelhandelsgruppe. Die Aufrechterhaltung der Filialproduktivität ist für beide Unternehmen wichtig, da ihre digitalen Strategien mit einem erheblichen persönlich abgeschlossenen Umsatz koexistieren müssen.
Online-Einzelhandelsgeschäfte sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 6,75 % über 2027–2032. Chinas Online-Einzelhandelsumsatzwert für Gold-, Silber- und Schmuckwaren wuchs im Jahr 2025 um 12,4 %, laut Daten des Handelsministeriums, die vom China Gems and Jewelry Association berichtet wurden. Im Jahr 2025 bot Brilliant Earth Group, Inc., ein Online-Schmuckhändler mit US-amerikanischen Ausstellungsräumen, Beratungsunterstützung per Chat, Telefon, E-Mail und virtuellem Termin an. Sein Beraterteam bediente Kunden in mehr als 50 Ländern. Brilliant Earths Modell trennt den Zugang zu einem Schmuckberater vom Zugang zu einem Ausstellungsraum und erweitert den begleiteten Verkauf auf seine internationale Online-Kundenbasis.
Geografische Analyse
Asien-Pazifik Edelsteine und Schmuck Markt
Asien-Pazifik hielt im Jahr 2026 einen Anteil von 38,86 % an der Größe des Edelsteine und Schmuck Marktes. Chinas Einzelhandelsumsätze von Gold, Silber und Schmuck durch Unternehmen oberhalb der festgelegten Größe stiegen im Jahr 2025 um 12,8 %.[3] In Indien betrug der Wert der Goldschmucknachfrage im ersten Halbjahr 2026 21 Milliarden USD. Diese regionalen Kennzahlen etablieren eine kommerzielle Basis sowohl in größeren Einzelhandelsunternehmen als auch in den Verbraucherausgaben für fertigen Goldschmuck, mit einer für Lieferanten in jedem Fall relevanten Größenordnung. Hersteller können sowohl um Einzelhandelskonten als auch um goldorientierte Ausgaben konkurrieren und dabei kommerzielle Reichweite mit Produkten kombinieren, die dem Wert entsprechen, den Verbraucher einem Stück widmen.
Naher Osten und Afrika Edelsteine und Schmuck Markt
Der Nahe Osten und Afrika ist die am schnellsten wachsende Region mit einer prognostizierten CAGR von 6,55 % über 2027–2032. Der Ägypten-Einzelhandelsumsatz von Lazurde Company for Jewelry wuchs im zweiten Quartal 2026 um 7,4 % gegenüber dem Vorjahr, während die vergleichbaren Filialumsätze in Saudi-Arabien um 6 % stiegen. Saudi-Arabien verzeichnete im zweiten Quartal 2026 eine Goldschmucknachfrage von 10,3 Tonnen, ein Rückgang von 8 % gegenüber dem Vorjahr, da Hadsch-Tourismus, Hochzeiten und Eid-Käufe die preisbedingte Schwäche ausglichen. Diese Beispiele unterstützen einen Wachstumspfad durch Umsatzentwicklung auf Einzelhändlerebene und anlassspezifische Käufe, während das Goldvolumenergebnis das Gewicht und den Preis des Angebots für Betreiber, die lokale Verbraucher bedienen, kommerziell bedeutsam macht.
In Nordamerika fiel die US-amerikanische Goldschmucknachfrage im zweiten Quartal 2026 um 25 % gegenüber dem Vorjahr auf 22,2 Tonnen, wobei eine konzentrierte Massmarktschwäche eine höherwertige Positionierung begünstigte. Costa Ricas Schmuckimporte im Jahr 2025 bieten Lieferanten einen separaten Handelsweg, während Pandoras Pop-up-Eröffnungen in Uruguay im Jahr 2025 eine selektive Einzelhandelsexpansion innerhalb Südamerikas veranschaulichen. Brasiliens Goldschmucknachfrage fiel im zweiten Quartal 2026 um 6 % gegenüber dem Vorjahr auf 3,8 Tonnen, ein milderer Rückgang als die US-amerikanischen und europäischen Rückgänge. Europa ohne die GUS verzeichnete 12,5 Tonnen, ein Rückgang von 10 % gegenüber dem Vorjahr in diesem Quartal, während die risikobasierten Importkontrollen der Schweiz ab Dezember 2025 Zollabfertigungsüberlegungen für betroffene Edelmetallwaren hinzufügen. Italiens Hersteller standen ebenfalls vor schwachen Exportmärkten, was ihren Spielraum einschränkte, den inländischen Nachfragedruck durch Auslandsverkäufe auszugleichen.
Regulatorischer Rahmen und Ausblick
Dieser Vergleich betrachtet die Schmuckvermarktungs-, Produktverifizierungs- und Transaktionsanforderungen ausgewählter Rechtsordnungen aus der Perspektive eines regelkonformen Schmuckhändlers. US-amerikanische Schmuckrichtlinien sind nicht bindend, und die Federal Trade Commission muss einen Verstoß gegen Section 5 nachweisen, wenn sie Durchsetzungsmaßnahmen ergreift. Der qualifizierende Business-to-Business-Mechanismus der Vereinigten Arabischen Emirate verlagert die Mehrwertsteuer-Abrechnung auf den registrierten Empfänger, mit schriftlichen Käufererklärungen und Lieferantenprüfungen. Diese Rahmenbedingungen machen Produktbeschreibungen, Metallspezifikationen und Transaktionskontrollen zu eigenständigen Betriebskompetenzen für Einzelhändler.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Brasilien | Vereinigtes Königreich | China | Vereinigte Arabische Emirate |
|---|---|---|---|---|---|
| Zuständige Behörde | Federal Trade Commission (FTC) | Conselho de Controle de Atividades Financeiras (COAF) | Britische Prüfämter für die Feingehaltsstempelung | Ministerium für Industrie und Informationstechnologie | Bundessteuerbehörde |
| Wesentliche Instrumente oder Ausrichtung | FTC-Schmuckrichtlinien, 16 CFR Teil 23 | COAF-Resolution 23 von 2012 | Hallmarking Act 1973 | GB 11887-2012 in Kraft; Überarbeitung steht aus | Kabinettsentscheidung 127 von 2024 und VATP043; Edelmetallwert muss andere Komponenten übersteigen; schließt nullbesteuerte Lieferungen aus |
| Kommerzielle Auswirkung | Produktaussagen müssen Täuschung gemäß Section 5 vermeiden | Kunden- und wirtschaftlich Berechtigte-Prüfungen, Transaktionsaufzeichnungen und spezifische Meldepflichten; Richtlinien skaliert nach Unternehmensgröße und Transaktionsvolumen | Anerkannte Feingehaltsstempel oberhalb anwendbarer Gewichtsschwellen für Gold-, Silber-, Platin- und Palladiumartikel | Inländische Reinheits-, Kennzeichnungs- und Bezeichnungskontrollen für Edelmetallschmuck | Empfänger rechnet Mehrwertsteuer auf qualifizierte Wiederverkaufs-/Produktionskäufe ab; vor der Lieferung erklärt der Empfänger Registrierung und beabsichtigte Verwendung, und der Lieferant bewahrt Erklärungen auf und überprüft die Registrierung |
| Aktuelle politische Attraktivität | Hoch | Niedrig | Mittel | Mittel | Mittel |
| Zukünftige Entwicklung der politischen Attraktivität | Keine Änderung | Keine Änderung | Keine Änderung | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | |||||
Die US-amerikanischen Anspruchsrichtlinien und die schwellenwertbasierten Feingehaltsstempelpflichten des Vereinigten Königreichs bieten definierte, fortlaufende Einzelhandels-Compliance-Rahmenbedingungen, wobei die Feingehaltsstempelverwaltung zur mittleren Bewertung des Vereinigten Königreichs beiträgt. Brasiliens unternehmensskalierte Kundenchecks, Aufzeichnungspflichten und spezifische Meldepflichten tragen wiederkehrende betriebliche Anforderungen, was seine niedrigere aktuelle Bewertung und die anhaltende Compliance-Belastung untermauert. Chinas GB 11887-2012-Reinheits- und Kennzeichnungskontrollen regeln inländischen Edelmetallschmuck, während die ausstehende Überarbeitung von Feingehalt, Kennzeichnung und Benennung eine Umsetzung 12 Monate nach der Veröffentlichung vorschlägt, was die Kontinuität der kurzfristigen Einzelhandelspflichten unterstützt. Die VAE-Bewertung balanciert die Empfänger-Steuerabrechnung mit den Lieferantenverifizierungspflichten, während ihre Qualifikations- und Dokumentationsbedingungen eine stabile Betriebsanforderung für betroffene registrierte Unternehmensgeschäfte unterstützen.
Wertschöpfungskettenstufen
Die Wertschöpfungskette vergleicht Materialverkäufe, Schmuckherstellung und Vertrieb, wobei die Integration bestimmt, wie viele Fähigkeiten innerhalb eines einzigen Unternehmens angesiedelt sind. De Beers Group verkauft den Großteil seiner Rohdiamanten über Global Sightholder Sales an Sightholder und den Rest über Auktionen an registrierte Käufer. Pandora entwirft und fertigt Schmuck in Thailand und Vietnam, vertreibt ihn über sein Netzwerk und bezieht recyceltes Silber und Gold von zertifizierten Raffinerien. Integrierte Schmuckunternehmen erzielen Fertigproduktverkäufe, die Design-, Fertigungs- und Vertriebskapazitäten unterstützen.
Wertschöpfungskettenanalyse-Tabelle
| Primäraktivität | Wichtige Teilnehmer | Wertschöpfung | Engpass | Resilienzmaßnahme |
|---|---|---|---|---|
| Rohdiamanten-Versorgung und -Handel | Rohdiamanten-Lieferanten wie De Beers Group | Rohdiamanten-Verkäufe an Sightholder und registrierte Auktionskäufer | Abgleich gekaufter Rohdiamanten mit Anforderungen an fertige Steine | Konvertierungswege und Kaufspezifikationen gemeinsam qualifizieren |
| Schmuckdesign und -fertigung | Schmuckdesigner und -hersteller wie Pandora A/S, Cartier und Van Cleef & Arpels | Fertigschmuckverkäufe zur Unterstützung der integrierten Herstellung | Designs in wiederholbare fertige Stücke umsetzen | Material- und Fertigungsspezifikationen vor der Produktion festlegen |
| Vertrieb und Verkauf | Integrierte Schmuckvertreiber wie Pandora A/S, Cartier und Van Cleef & Arpels | Fertigschmuckverkäufe über den Vertrieb | Konsistente Produktinformationen über alle Vertriebspunkte hinweg aufrechterhalten | Produktbeschreibungen und Vertriebsübergaben standardisieren |
| Quelle: Mordor Intelligence | ||||
Pandoras Fertigung in Thailand und Vietnam verteilt das länderspezifische Produktionsrisiko und behält gleichzeitig integriertes Design und Vertrieb bei. Dieser Fußabdruck macht die Koordination zwischen Fertigungsstandorten und Verkaufskanälen zu den Produktionsentscheidungen desselben Unternehmens. De Beers' Sightholder- und Auktionskanäle platzieren seine Einnahmen bei der Rohdiamanten-Transaktion, was den Zugang zu nachgelagerten Käufern direkter relevant macht als die Kontrolle über den Fertigschmuck-Vertrieb.
Wettbewerbslandschaft
Marktkonzentration
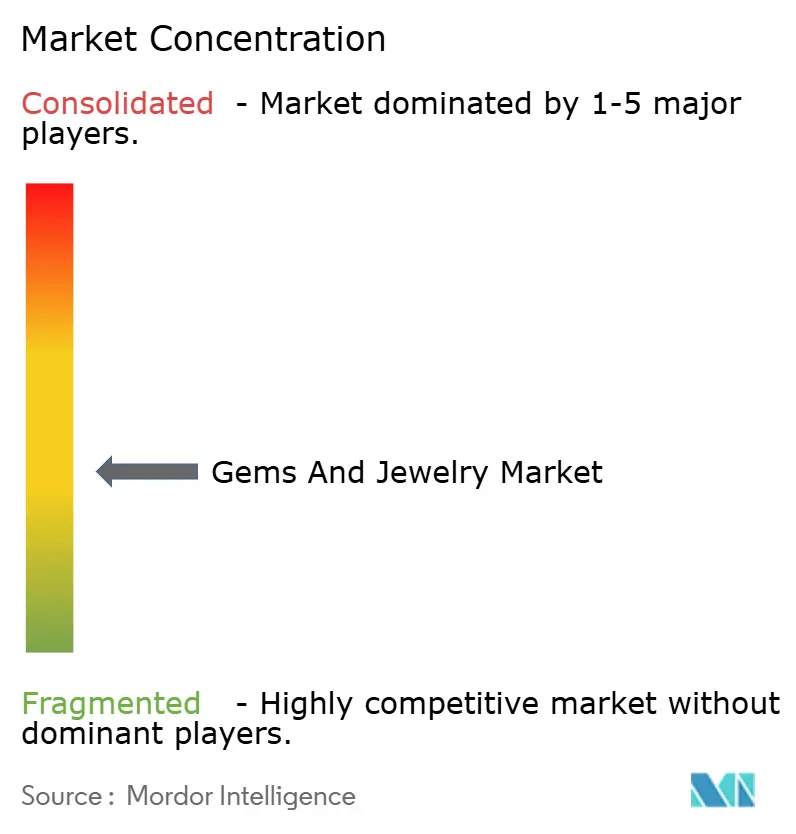
Der Wettbewerb ist mäßig fragmentiert und kombiniert diversifizierte Luxusgruppen mit schmuckfokussierten Marken und Einzelhändlern, die durch verschiedene kommerzielle Modelle konkurrieren. LVMH Moët Hennessy Louis Vuitton SE beteiligt sich über seine Watches & Jewelry Maisons, während Compagnie Financière Richemont SA seine Jewellery Maisons betreibt. Chow Tai Fook Jewellery Group Limited entwirft, fertigt und vertreibt Schmuck, Pandora A/S entwirft und fertigt zugänglichen Luxusschmuck, und Swarovski AG verkauft Schmuck innerhalb seines breiteren Crystal Business. Richemonts Jewellery Maisons steigerten den Umsatz um 8 % zu tatsächlichen Wechselkursen und um 14 % zu konstanten Wechselkursen im Jahr bis zum 31. März 2026. Diese Modelle platzieren Design, Vertrieb und Materialpositionierung innerhalb unterschiedlicher Unternehmensstrukturen und ermöglichen es Spezialisten, neben diversifizierten Gruppen zu konkurrieren.
Pandoras organisches Wachstum von 3 % im zweiten Quartal 2026 hing stärker von der Netzwerkerweiterung und anderen Faktoren ab, die netto 2 % beitrugen, als von 1 % vergleichbarem Filialwachstum. Die vergleichbaren Filialumsätze fielen in Nordamerika um 1 % und in EMEA um 2 %, stiegen jedoch in Asien-Pazifik um 10 % und in Lateinamerika um 18 %. Am 12. August 2026 hob Pandora seine Prognose für das organische Umsatzwachstum im Geschäftsjahr 2026 auf 0 % bis 3 % von zuvor -1 % bis 2 % an. Für Herausforderer deutet die regionale Aufteilung auf mehr Spielraum hin, Pandoras etabliertes Geschäft in Nordamerika und EMEA anzufechten als in seinen schneller wachsenden Asien-Pazifik- und lateinamerikanischen Aktivitäten.
Die Lieferantenverifizierung schafft eine separate Grundlage für den Wettbewerb neben der Markenpräsentation und der Einzelhandelsreichweite, insbesondere wenn das Angebot von der Materialherkunft abhängt. Im Jahr 2025 deckte die Zertifizierung nach dem Responsible Jewellery Council Code of Practices auf Raffinerieebene 99,3 % der Goldbeschaffung für LVMHs Watches & Jewelry Maisons ab, gegenüber 96 % im Jahr 2024. Die Position ist auf Raffinerieebene definiert und gibt der Gruppe eine konkrete Beschaffungskontrollfähigkeit, die das fertige Schmuckangebot begleitet. Für Herausforderer kann die Verknüpfung von Materialaussagen mit geeigneten Lieferantendokumenten einen Weg zu glaubwürdiger Differenzierung bieten, ohne die Größenordnung eines Luxusportfolios zu erfordern. Wettbewerbsstärke kann daher die Fähigkeit umfassen, das Angebot durch Beschaffungsunterlagen zu belegen, ebenso wie die Fähigkeit, einen Käufer anzuziehen.
Edelsteine und Schmuck Branchenführer
-
LVMH Moët Hennessy Louis Vuitton SE
-
Compagnie Financière Richemont SA
-
Chow Tai Fook Jewellery Group Limited
-
Pandora A/S
-
Swarovski AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Edelsteine und Schmuck Markt Unternehmen in diesem Bericht
- LVMH Moët Hennessy Louis Vuitton SE
- Compagnie Financière Richemont SA
- Chow Tai Fook Jewellery Group Limited
- Pandora A/S
- Kalyan Jewellers
- De Beers Group
- Swarovski AG
- Lao Feng Xiang Co Ltd
- Titan Co Ltd
- Chow Tai Seng Jewellery Co Ltd
- Mokingran Jewellery Group Co Ltd
- Malabar Group
- Joyalukkas Holdings
- Luk Fook Holdings (International) Ltd
- Chow Sang Sang Holdings International Ltd
- Chanel SA
- Kering SA
- Damas LLC
- H&M Hennes & Mauritz AB
- Chopard & Cie SA
Lesen Sie die Analyse der Edelsteine und Schmuck-Unternehmen
Wichtige Chancen für Marktteilnehmer
Diese Chancen vergleichen fertige Schmuckangebote, die Erschwinglichkeit, Produktverifizierung oder ein spezifisches selbstkaufendes Publikum ansprechen. Die chinesische Goldschmucknachfrage verzeichnete im ersten Halbjahr 2026 inmitten schwachen Verbrauchervertrauens und erhöhter Goldpreise die schwächste Tonnage im ersten Halbjahr seit 2006. Eine Umfrage des World Gold Council vom August 2026 umfasste 744 Filialleiter und Regionalleiter großer Schmuckmarken in China. Die kommerzielle Öffnung besteht darin, innerhalb dieser Einschränkungen ein überzeugendes Schmuckangebot aufrechtzuerhalten, anstatt vollständig von einer Erholung der Materialvolumina abhängig zu sein.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Haupthürde | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Leichtgewichtiger Goldschmuck | Befragte Einzelhändler planten im August 2026 mehr Produkte unter 5 Gramm und zwischen 5 und 10 Gramm | Chinesische Schmuckhändler; jüngere Käufer von reinem Hartgold | Fertige Designs innerhalb der geplanten Gewichtsbänder entwickeln | Erhöhte Goldpreise und schwaches Verbrauchervertrauen | Goldschmuckhersteller und -händler |
| Verifizierbarer Silberschmuck | Freiwillige Silberschmuck-Feingehaltsstempelung gemäß IS 2112:2025 trat in Indien im September 2025 in Kraft | Indische Silberschmuckkäufer | Freiwillige Silber-Feingehaltsstempelung im Fertigproduktangebot nutzen | Verwaltung der Feingehaltsstempelung im Produktworkflow | Mia by Tanishq, eine Marke von Titan Co Ltd mit einem Silberschmuckangebot in Bengaluru |
| Ringe für Selbstkäufer | Eine US-amerikanische Studie aus dem Jahr 2025 identifizierte Ringe als den am häufigsten selbst gekauften Feinschmuckartikel | US-amerikanische Feinschmuck-Selbstkäufer | Ein Ringangebot schaffen, das sich direkt an den Träger richtet | Goldpreisdruck auf Kaufgewichte | Feinring-Juweliere und Designmarken |
| Quelle: Mordor Intelligence | |||||
Die deutlichste kurzfristige Öffnung ist leichtgewichtiger Goldschmuck für chinesische Einzelhändler, die in der Umfrage vom August 2026 leichtere Sortimente planten. Ein Lieferant kann die geplanten Gewichtsbänder ansprechen, ohne auf eine Erholung des Verbraucherinteresses an Gold nach Gewicht angewiesen zu sein. Einen Platz im überarbeiteten Sortiment zu sichern, würde die Preisbeschränkung in eine konkrete Fertigschmuck-Versorgungschance verwandeln.
Neueste Industrielle Entwicklungen in Edelsteine und Schmuck Markt
- Oktober 2026: Pandora eröffnete ein Schmuckfertigungszentrum in Ho-Chi-Minh-Stadt, Vietnam, mit einer angegebenen Kapazität von bis zu 60 Millionen Stücken jährlich und erweiterte damit seinen Fertigungsfußabdruck.
- Juni 2026: Pandora führte Labordiamant-Schmuck in Spanien exklusiv in seiner Barceloner Flagship-Filiale und in Italien online, in seiner Mailänder Flagship-Filiale sowie in 40 ausgewählten Geschäften ein.
- Mai 2026: Kalyan Jewellers kündigte seine Gold4India-Initiative in Indien nach dem Appell des Premierministers an, Goldkäufe aufzuschieben, mit Altgoldtausch und Goldmonetarisierung als erklärten Zielen.
Edelsteine und Schmuck Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Edelsteine und Schmuck Markt misst die jährlichen Einzelhandelsausgaben für fertige Edelsteine und Schmuck, die weltweit an Verbraucher verkauft werden. Er umfasst persönliche Schmuckstücke, klassifiziert nach Produktform, Material, beabsichtigtem Träger, Feinschmuck- oder Modeschmuck-Kategorie, Einzelhandelskanal und Verkaufsgeografie.
Ausschlüsse: Lose Steine, die nur als Rohmaterialien gehandelt werden, Industriediamanten, Schneid-, Polier- oder Schmuckherstellungsgeräte sowie Schmuckreparaturen, -reinigungen und -änderungsdienstleistungen sind ausgeschlossen.
Segmentierungsübersicht
- Nach Produkttyp
- Ringe
- Halsketten
- Ohrringe
- Armbänder
- Ketten und Anhänger
- Sonstige Produkttypen
- Nach Materialtyp
- Edelmetalle
- Basismetalle
- Mischwerkstoffe
- Nach Endnutzer
- Männer
- Frauen
- Kinder
- Nach Kategorie
- Feiner Schmuck
- Modeschmuck
- Nach Vertriebskanal
- Offline-Einzelhandelsgeschäfte
- Online-Einzelhandelsgeschäfte
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Übriges Nordamerika
- Südamerika
- Brasilien
- Kolumbien
- Chile
- Peru
- Argentinien
- Übriges Südamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Spanien
- Polen
- Belgien
- Schweden
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Indonesien
- Südkorea
- Thailand
- Singapur
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Südafrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Nigeria
- Ägypten
- Marokko
- Türkei
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Öffentliche Belege wie die Gold Demand Trends-Berichte des World Gold Council helfen dabei, Goldschmuckausgaben von der physischen Nachfrage zu unterscheiden und preisbedingte Änderungen der Kaufgewichte zu verfolgen. Die Einzelhandelsveröffentlichungen des Nationalen Statistikamts Chinas liefern ein offizielles regionales Signal für Gold-, Silber- und Schmuckverkäufe. Die FTC-Schmuckrichtlinien klären, wie Edelstein-, Edelmetall- und Schmuckproduktbeschreibungen behandelt werden, während die Handelsstatistiken des Gem & Jewellery Export Promotion Council helfen, grenzüberschreitende Ströme zu interpretieren, ohne Exporte als Verbraucherverkäufe zu behandeln.
Unternehmenseinreichungen und Investorenmaterialien können gemeldete Einzelhandelsumsätze, Filialstandorte, Produktmix und Kanalentwicklung liefern, während seriöse Fachpresse helfen kann, datierte Unternehmens- und Verbraucherentwicklungen mit diesen Offenlegungen abzugleichen. Diese Indikatoren ergänzen Marktschätzungen, ersetzen jedoch nicht die endgültige Einzelhandelstransaktionsgrenze. Die genannten Quellen sind nicht erschöpfend, und weitere Quellen fließen in die Erhebung, Validierung und Klärung ein.
Primärinterviews und Umfragen
Ein strukturiertes Interview- und Umfrageprogramm kann Führungskräfte von Schmuckmarken und -einzelhändlern, Merchandising- und Kategorieleiter, Edelstein- und Edelmetallspezialisten sowie Kanalmanager auf dem globalen Markt umfassen. Ihre Beiträge können Sekundärbelege zu Fertigproduktgrenzen, Preis- und Mixverschiebungen, Segmentanteilen und Kanalverhalten testen, während gezielte Folgefragen inkonsistente Definitionen oder fehlende regionale und produktbezogene Belege ansprechen. Analysten vergleichen diese Berichte mit veröffentlichten Unternehmens-, Handels- und Einzelhandelsindikatoren, bevor sie sie zur Verfeinerung von Annahmen verwenden.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 33 % | Führungskräfte (CXOs): 20 % | Asien-Pazifik: 45 % |
| Mittlere Ebene: 42 % | Funktions-/Bereichsleiter: 35 % | EMEA: 30 % |
| Kleinere Akteure: 25 % | Manager: 45 % | Amerika: 25 % |
Marktgrößenbestimmung und Prognose
Das Modell beginnt mit einer Top-down-Schätzung der globalen Verbraucherausgaben für fertige Edelsteine und Schmuck, wobei Einzelhandelsverkaufsnachweise, Unternehmensoffenlegungen und Marktindikatoren zur Verankerung des Jahreswerts verwendet werden. Goldschmuckausgaben und -tonnage, Edelmetall- und Edelsteinpreisbewegungen, Haushaltseinkommen und Verbraucherausgaben, Hochzeits- und Schenkungsaktivitäten sowie die Entwicklung des Online-Einzelhandels helfen dabei, Änderungen im Kaufwert, Produktmix und Kanalanteilen zu erklären. Analysten prognostizieren den Markt mit Szenarioanalysen rund um diese Treiber und unterscheiden dabei Änderungen in Verkaufspreisen und Produktmix von Änderungen in der Menge und Zusammensetzung der Käufe.
Produkt-, Material-, Endverbraucher-, Kategorie-, Kanal- und regionale Anteile werden aus gemeldeten Verkaufsmixen, Einzelhandels- und Handelsstatistiken sowie bestätigten Marktbelegen aufgebaut und dann auf Konsistenz mit dem Gesamtwert geprüft. Selektive Bottom-up-Prüfungen, wie beispielsweise Stichproben von Einzelhandelsverkaufspreisen multipliziert mit repräsentativen Verkaufsvolumina oder Lieferanten- und Kanal-Rollups, testen das Top-down-Ergebnis. Lücken in Preis, Volumen oder Abdeckung werden dokumentiert und mit den nächstgelegenen beobachteten Indikatoren eingegrenzt. Primärexperten können die Richtung und praktische Relevanz von variablenspezifischen Prognosen überprüfen, wobei Meinungsverschiedenheiten eine erneute Prüfung der zugrunde liegenden Belege und Annahmen auslösen.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren Marktschätzungen gegen Unternehmensoffenlegungen, Einzelhandelsstatistiken, Handelsbelege und unabhängige Gold- und Edelsteinindikatoren und untersuchen dann wesentliche Abweichungen in Definitionen, Zeiträumen, Preiseffekten und Produktabdeckung vor der Freigabe. Eine zweite Überprüfung prüft Berechnungen, Einheiten, Segmentanteile, Geografie und Konsistenz zwischen historischen und prognostizierten Werten. Analysten nehmen erneut Kontakt zu relevanten Quellen auf, wenn eine wesentliche Diskrepanz oder eine ungelöste Definition eine Schätzung verändern könnte. Die Evidenzbasis wird jährlich aktualisiert, zwischen den Zyklen aktualisiert, wenn ein wesentliches Ereignis die Nachfrage oder Marktstruktur verändert, und vor der Lieferung erneut überprüft.
Mordor Intelligence's Edelsteine und Schmuck Marktgröße im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Der Edelsteine und Schmuck Markt misst die jährlichen Einzelhandelsausgaben für fertige Edelsteine und Schmuck, die weltweit an Verbraucher verkauft werden.
Wesentliche Unterschiedstreiber umfassen den definierten Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Das Modell beginnt mit einer Top-down-Schätzung der globalen Verbraucherausgaben für fertige Edelsteine und Schmuck, wobei Einzelhandelsverkaufsnachweise, Unternehmensoffenlegungen und Marktindikatoren zur Verankerung des Jahreswerts verwendet werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 412,8 Mrd. USD (2027) | |
| Globales Beratungsunternehmen A | 381,5 Mrd. USD (2025) | Auf Basis seines Basiswerts von 2025 liegt diese Schätzung 7,6 % unter dem Wert dieses Berichts für 2027 von 412,8 Mrd. USD, 2 Jahre später. Die aufgeführte Produktabdeckung umfasst Schmuckformen und -materialien, ohne separate Fertigedelsteinprodukte, die in diesem Markt gezählt werden. |
| Branchenforschungsverlag B | 39,3 Mrd. USD (2025) | Auf Basis seines Basiswerts von 2025 liegt diese Schätzung 90,5 % unter dem Wert dieses Berichts für 2027 von 412,8 Mrd. USD, 2 Jahre später. Sie misst nur Modeschmuck, während dieser Markt auch Feinschmuck umfasst. |
Mordor Intelligence's Analysten triangulieren Marktschätzungen gegen Unternehmensoffenlegungen, Einzelhandelsstatistiken, Handelsbelege und unabhängige Gold- und Edelsteinindikatoren und untersuchen dann wesentliche Abweichungen in Definitionen, Zeiträumen, Preiseffekten und Produktabdeckung vor der Freigabe.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Edelsteine und Schmuck Markt und welches Wachstum wird erwartet?
Die Größe wird für 2027 auf 412,8 Milliarden USD und bis 2032 auf 508,8 Milliarden USD prognostiziert, mit einer CAGR von 4,27 % über 2027–2032.
Was stützt die Nachfrage nach Schmuck?
Eine US-amerikanische Umfrage aus dem Jahr 2025 ergab, dass 69 % der Befragten Personalisierung als wichtig erachteten, und Labordiamanten bieten eine günstigere Verlobungsoption.
Welches Schmuckprodukt hält den größten Marktanteil?
Ringe hielten im Jahr 2026 mit 32,82 % den größten Marktanteil.
Welche Unternehmen sind die wichtigsten Schmuckwettbewerber?
Zu den wichtigsten Akteuren gehören LVMH Moët Hennessy Louis Vuitton SE, Compagnie Financière Richemont SA, Chow Tai Fook Jewellery Group Limited, Pandora A/S und Swarovski AG.
Was ist eine wesentliche Herausforderung für den Schmuckausblick?
Erhöhte Goldpreise schränkten die Erschwinglichkeit ein, wobei die weltweite Goldschmucknachfrage nach Gewicht im zweiten Quartal 2026 um 17 % gegenüber dem Vorjahr zurückging. Leichtere Designs können die Erschwinglichkeit verbessern.
Welche Regionen führen den Ausblick der Schmuckbranche an?
Asien-Pazifik führte im Jahr 2026 mit einem Marktanteil von 38,86 %, und der Nahe Osten und Afrika wird voraussichtlich mit einer CAGR von 6,55 % über 2027–2032 am schnellsten wachsen.