
Analyse des südkoreanischen Luxusgütermarkts von Mordor Intelligence
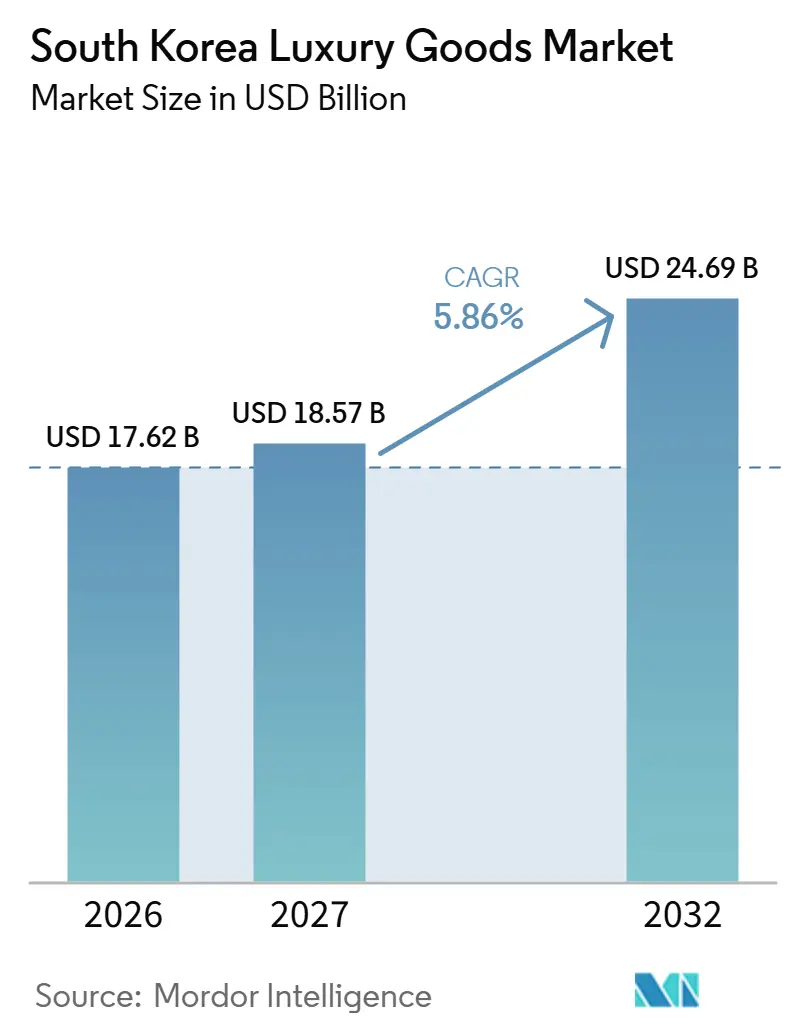
Die Größe des Südkorea Luxusgütermarkts wurde im Jahr 2026 auf 17,62 Milliarden USD geschätzt und soll von 18,57 Milliarden USD im Jahr 2027 auf 24,69 Milliarden USD bis 2032 wachsen, bei einem CAGR von 5,86% während des Prognosezeitraums (2027–2032).
Steigende Haushaltseinkommen in Südkorea begünstigen Ermessensausgaben, während Preisresistenz und Bedenken hinsichtlich der Echtheit eine glaubwürdige Premiumpositionierung zu einem zentralen Konversionsfaktor machen. Einzelhändler können darauf mit Einzelmarken-Stores, koordinierter Online-Lieferung und Servicebeziehungen reagieren, die über die erste Transaktion hinausgehen. Bei Bekleidung und Accessoires verbinden diese Fähigkeiten die Produktdifferenzierung mit dem Umfeld und der Unterstützung, die für einen hochwertigen Kauf erforderlich sind. Rabattorientierter Verkauf adressiert zwar die Preisresistenz, lässt jedoch das Echtheitsproblem ungelöst, sodass ein niedrigerer Preis weniger kommerziellen Wert haben kann, wenn Käufer die Herkunft des Produkts nicht verifizieren können.
Wichtigste Erkenntnisse des Berichts
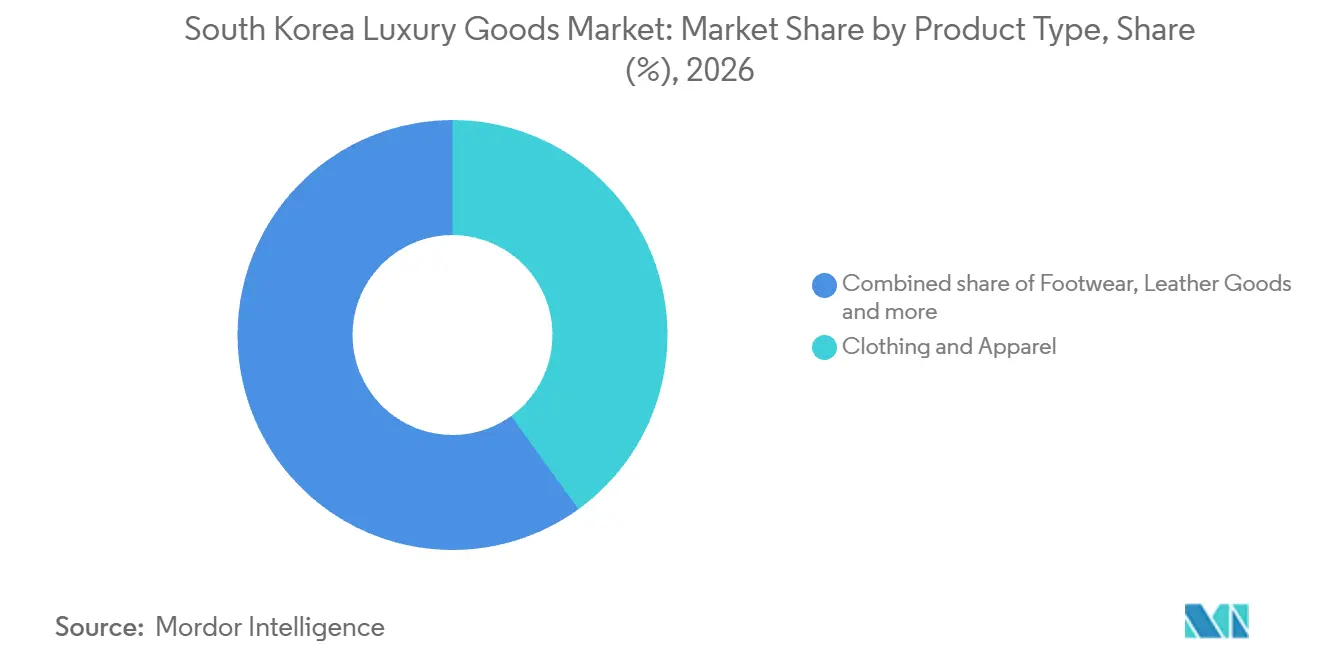
- Nach Produkttyp führte Bekleidung und Accessoires mit einem Marktanteil von 40,03% am Südkorea Luxusgütermarkt im Jahr 2026, während Uhren mit einem CAGR von 6,85% im Zeitraum 2027–2032 das stärkste Wachstum verzeichnen sollen.
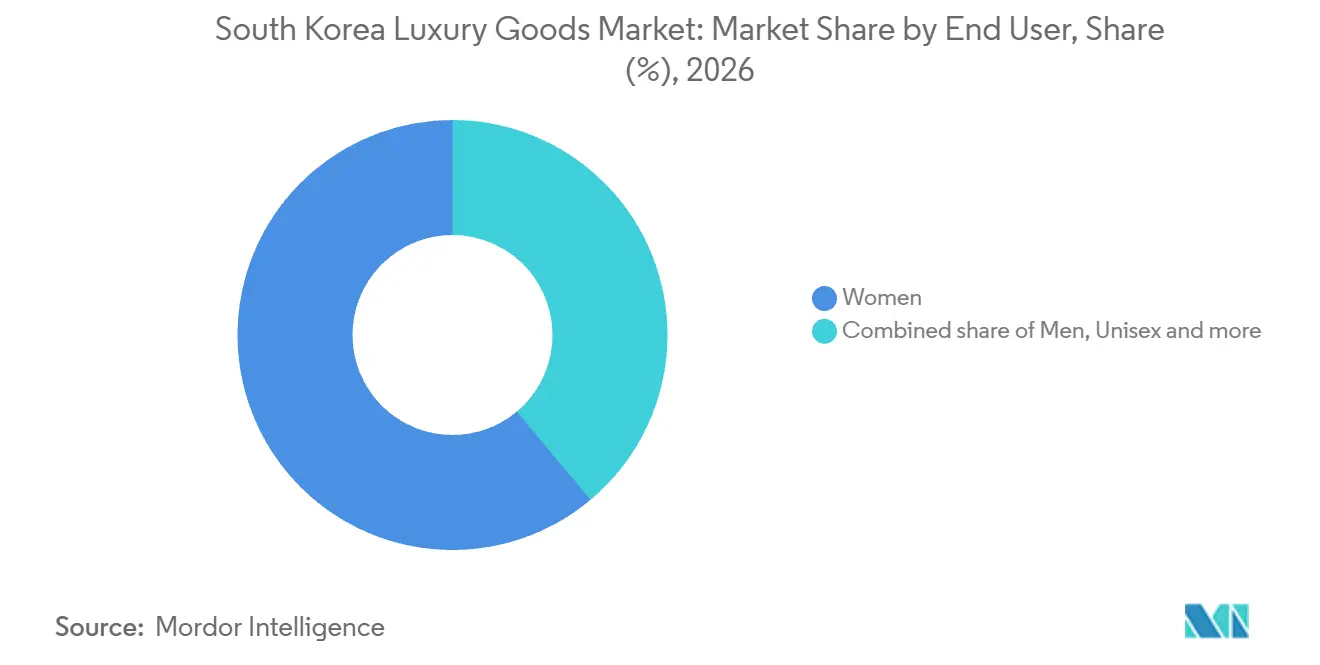
- Bei den Endnutzern hielten Frauen mit einem Anteil von 61,1% an der Marktgröße des Südkorea Luxusgütermarkts im Jahr 2026 die größte Position, während Männer mit einem CAGR von 6,55% im Zeitraum 2027–2032 das stärkste Wachstum verzeichnen sollen.
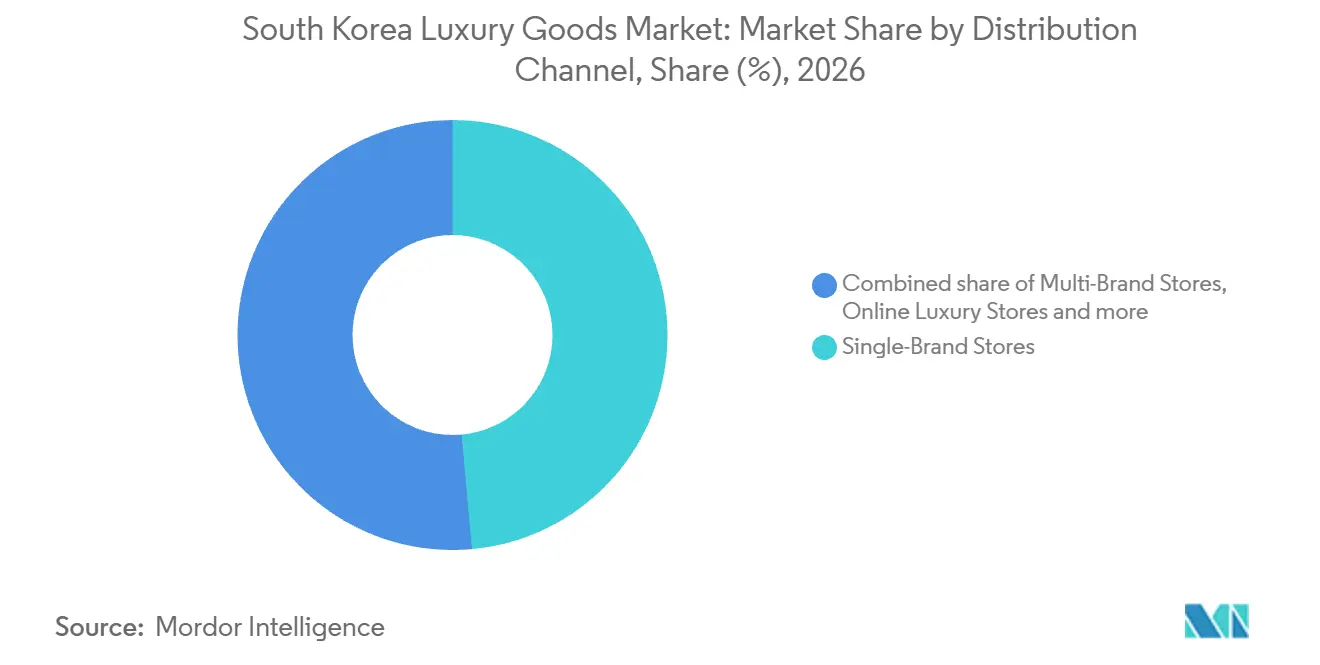
- Bei den Vertriebskanälen führten Einzelmarken-Stores mit 48,55% des Umsatzes im Südkorea Luxusgütermarkt im Jahr 2026, wobei Online-Luxusgeschäfte mit einem CAGR von 8,1% im Zeitraum 2027–2032 das stärkste Wachstum verzeichnen sollen.
- Geografisch gesehen nehmen die Seouler Bezirke Cheongdam, Gangnam und Myeongdong seit 2024 die führende Position bei Flagship-Eröffnungen ein.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Wachstumstreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wandel hin zu nachhaltigen und ökozertifizierten Luxusgütern | +1% | Landesweit | Langfristig (≥ 4 Jahre) |
| Einfluss sozialer Medien und Prominentenempfehlungen | +2.4% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Wachstum des verfügbaren Einkommens und der Vermögensakkumulation | +3% | Landesweit | Mittelfristig (2–4 Jahre) |
| Innovationen bei Rohstoffen und Produktdesign | +1.4% | Landesweit | Mittelfristig (2–4 Jahre) |
| Präferenz für limitierte Auflagen | +0.8% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Anstieg der Nachfrage nach koreanischen Luxusdesignermarken | +0.6% | Seouler Einkaufsviertel Myeongdong | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wandel hin zu nachhaltigen und ökozertifizierten Luxusgütern
Klare Umweltaussagen können die Nachfrage stützen, indem sie Käufern eine definierte Grundlage für die Wahl nachhaltiger Luxusgüter bieten. Prada beschreibt seine 2026er Re-Nylon for SEA BEYOND 5-teilige Kapselkollektion auf seiner Südkorea-Website als aus 100% recycelten Materialien hergestellt. Diese Berechnung schließt Etiketten und Konstruktionsmaterialien, einschließlich Nähgarne und Gummibänder, aus. Pradas Fußnote gibt an, was die 100%-Angabe ausschließt, sodass ein Käufer den Recyclinganteil-Anspruch anhand des angegebenen Materialumfangs beurteilen kann. Diese Abgrenzung kann recycelten Inhalt zu einem Kaufkriterium für einen zu einem Premiumpreis angebotenen Artikel machen und ein spezifisches Materialmerkmal mit der Zahlungsbereitschaft des Käufers verbinden.
Einfluss sozialer Medien und Prominentenempfehlungen
Soziale Medien können Luxusgüter sowohl in das Peer-Umfeld junger Käufer als auch in das Werbepublikum einer Marke einbringen. Eine 2025 veröffentlichte Studie befragte 26 koreanische Jugendliche im Alter von 14 bis 24 Jahren, die Luxusprodukte gekauft hatten. Sie stellte fest, dass Luxusbilder, Influencer- und Peer-Beiträge, Markenwerbung und Social-Media-Events Käufe bei diesen Teilnehmern anregten.[1] Lacoste ernannte IVE-Leaderin An Yujin am 14. April 2025 zu seiner Markenbotschafterin in Korea. Für Bekleidungsmarken, die einen Botschafter auswählen, besteht die kommerzielle Chance darin, ein bekanntes Gesicht mit Produktinhalten zu verbinden, auf die junge Käufer neben Influencer- und Peer-Beiträgen stoßen können.
Wachstum des verfügbaren Einkommens und der Vermögensakkumulation
Höhere Haushaltseinkommen können Spielraum für Luxusausgaben schaffen, selbst wenn das allgemeine Konsumklima ein schwächeres Signal aussendet. Das durchschnittliche monatliche verfügbare Haushaltseinkommen in Südkorea stieg im zweiten Quartal 2026 laut dem Ministerium für Daten und Statistik nominal um 5,2% im Jahresvergleich.[2] Die Kaufhausumsätze ausländischer Luxusmarken stiegen im April 2026 um 38,1% im Jahresvergleich, während das allgemeine Konsumklima schwächer wurde. Diese Kombination unterstützt eine Unterscheidung zwischen den für Ermessensausgaben verfügbaren Ressourcen und einer allgemeinen Stimmung, die diese möglicherweise hemmt. Für ausländische Luxusanbieter stützen steigende Kaufhausumsätze lokale Verkaufsverpflichtungen trotz schwächerer Stimmung, während ein höheres nominales verfügbares Haushaltseinkommen auf zusätzliche Ausgabenkapazität hinweist.
Innovationen bei Rohstoffen und Produktdesign
Innovationen bei Materialien und Produktdesign können die Nachfrage steigern, wenn ein fertiges Luxusaccessoire eine nützliche Funktion mit einem unverwechselbaren Erscheinungsbild verbindet. Prada bietet in Südkorea eine Schultertasche aus Re-Nylon-Stoff an, der aus recyceltem, gereinigtem Meeresplastik hergestellt wird. Das Produkt verbindet ein kompaktes rechteckiges Design mit einem abnehmbaren Beutel. Eine Materialänderung kann die Differenzierung unterstützen, wenn Käufer ihren Beitrag zur Konstruktion, Verarbeitung oder dem vorgesehenen Verwendungszweck der Tasche schätzen. Für eine Marke, die einen Ersatzstoff wählt, besteht der kommerzielle Test darin, ob dieser Käuferwert die Kosten für die Entwicklung des überarbeiteten Accessoires decken kann.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verbreitung von Fälschungsprodukten | -1.2% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Rückläufige Nachfrage preissensibler Käufer | -1.4% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Strenge Regulierung und steigende Compliance-Kosten | -0.4% | Landesweit | Mittelfristig (2–4 Jahre) |
| Wirtschaftliche Volatilität und Auswirkungen der Inflation auf die Ausgaben | -0.5% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Verbreitung von Fälschungsprodukten
Unsicherheit über die Echtheit kann einen niedrigen Online-Preis von einem Anreiz in einen Grund verwandeln, einen Luxuskauf zu verzögern. In seiner Online-Plattform-Fälschungsuntersuchung 2025 warnte die Koreanische Verbraucherschutzbehörde, dass Käufer Schwierigkeiten haben könnten, die Echtheit zu überprüfen, und riet zur Vorsicht beim Kauf ungewöhnlich günstig angebotener Waren. Für einen seriösen Verkäufer von Luxustaschen entsteht dadurch eine Verifizierungsaufgabe, bevor ein Rabatt den Verkauf sichern kann. Der Käufer benötigt eine glaubwürdige Verbindung zwischen dem angebotenen Artikel und der Marke, deren Premiumpreis er in Betracht zieht zu zahlen. Das Hemmnis fügt daher am Point of Sale eine Vertrauensaufbaulast hinzu, genau dort, wo ein niedriger Preis die Konversion beschleunigen soll.
Rückläufige Nachfrage preissensibler Käufer
Wiederholte Preiserhöhungen können begrenzen, wie weit Luxusmarken unter Kunden expandieren, die den neuen Premiumpreis ablehnen. Im Jahr 2025 berichteten südkoreanische Medien, dass Verbraucher, die von wiederholten Luxuspreiserhöhungen ermüdet waren, sich günstigeren Alternativen zu teuren Premiummarken zuwandten. Ein Verkäufer kann daher die Transaktion verlieren, selbst wenn der Käufer weiterhin Interesse an den Produkten der Marke hat. Kommerziell muss ein höherer Preis sowohl für entgangene Käufe kompensieren als auch den Umsatz von Kunden steigern, die ihn akzeptieren. Dies lässt das Wachstum durch preissensible Käufer durch den Premiumpreis selbst eingeschränkt, was die Bedeutung der Kundenbindung bei jenen erhöht, deren Zahlungsbereitschaft diesen Premiumpreis absorbieren kann.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Bekleidung liefert Skalierung, während Uhren schneller expandierenBekleidung und Accessoires machten 2026 einen Anteil von 40,03% an der Marktgröße des Südkorea Luxusgütermarkts aus. In der Pangyo-Filiale des Hyundai-Kaufhauses stiegen die Umsätze von Premiumbekleidungsmarken vom 1. bis 27. Mai 2026 um 36,9% im Jahresvergleich. Für Bekleidungslieferanten untersttzt dieses Ergebnis das Testen zusätzlicher Tiefe dort, wo ein Verkaufsstandort bereits Nachfrage nachgewiesen hat. Ein sinnvoller Test auf Filialebene würde zusätzliche Transaktionen von Veränderungen in den Ausgaben je Kunde unterscheiden. Diese Unterscheidung würde bestimmen, ob Lieferanten größere Bekleidungsmengen oder eine andere Mischung von Preisstufen benötigen, und dem Pangyo-Ergebnis einen spezifischen kommerziellen Test geben.
Uhren sollen das am schnellsten wachsende Segment sein, mit einem CAGR von 6,85% im Zeitraum 2027–2032. Die Luxusuhrenverkäufe des Shinsegae-Kaufhauses stiegen im Juni 2026 um 31% im Jahresvergleich.[3] Dieses uhrenspezifische Kaufsignal gibt Händlern von Hard-Luxury-Produkten einen Grund, die schnellere Kategorieexpansion von der Größe ihres Bekleidungsgeschäfts zu unterscheiden. Kategorieinvestitionen haben daher unterschiedliche Aufgaben: die Bekleidungsumsätze zu verteidigen und gleichzeitig den Uhrenumsatz von einer kleineren Basis aus aufzubauen.



Nach Endnutzer:
Frauen verankern die Nachfrage, während Männer eigene Einzelhandelsformate gewinnenFrauen repräsentierten 2026 einen Marktanteil von 61,1% am Südkorea Luxusgütermarkt. Ami Paris CEO Nicolas Santi-Weil sagte, Frauen machen mehr als 60% der Besucher der südkoreanischen Stores der Marke aus. Für das größte Segment macht dieses erhebliche Einzelhandelspublikum die Qualität des Store-Engagements kommerziell relevant neben der Breite der Kundenbasis. Frauenorientierter Verkauf kann Produktberatung mit einem Publikum verbinden, das bereits den Store betritt, und schafft so einen definierten Weg vom Besuch zur Transaktion. Die weiblichen Besucher, die bereits den Store betreten, in Käufer umzuwandeln, kann eine direktere Umsatzmöglichkeit schaffen als Ausgaben zur Gewinnung zusätzlichen Traffics.
Männer sollen das am schnellsten wachsende Segment sein, mit einem CAGR von 6,55% im Zeitraum 2027–2032. Shinsegae International, HERNOs Importeur und Verkäufer in Südkorea, berichtete, dass die Herrenumsätze der Marke im September 2026 um fast 30% im Jahresvergleich stiegen. HERNO eröffnete im Oktober 2026 auch seinen ersten reinen Herrenstore im Land in der Gangnam-Filiale des Shinsegae-Kaufhauses. Ein dediziertes Format gibt dem Importeur einen spezifischen Ort, um das Markenangebot mit männlichen Kunden zu verbinden, im Anschluss an den gemeldeten Umsatzanstieg. Dies verknüpft die Wachstumschance mit einem kommerziellen Weg, der rund um Herrenwaren und Verkaufsexpertise entwickelt werden kann.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal:
Marken-Flagshipstores und digitale Lieferung bedienen unterschiedliche BedürfnisseEinzelmarken-Stores waren das größte Segment und machten 2026 48,55% des Umsatzes im Südkorea Luxusgütermarkt aus. Vacheron Constantin eröffnete am 20. Juni 2025 die Maison 1755 Seoul, ein 629 Quadratmeter großes Flagship in Cheongdam-dong. Für das Uhrenhaus verbindet ein Flagship Produktpräsentation und das physische Verkaufsumfeld in einem standortspezifischen Markenversprechen. Seine Größe erfordert, dass das Einzelmarkenangebot den belegten Raum rechtfertigt, was die Tiefe dieser Präsentation kommerziell relevant macht.
Online-Luxusgeschäfte sollen das am schnellsten wachsende Segment sein, mit einem CAGR von 8,1% im Zeitraum 2027–2032. Die Umsätze in der Luxuskategorie des Lotte Department Store Mall stiegen von Januar bis Mai 2026 um 80% im Jahresvergleich. Im Juni 2025 integrierte Coupangs R.LUX-App die Luxusauswahl von FARFETCH für koreanische Kunden, wobei R.LUX die abschließende Lieferung in Südkorea übernahm. Produkte wurden von Marken oder Boutiquen versandt, die direkt mit FARFETCH weltweit zusammenarbeiten. Diese Liefer- und Versandrollen machen die grenzüberschreitende Übergabe zum zentralen Element, um einen breiteren Warenzugang in ein funktionsfähiges lokales Verkaufsangebot umzuwandeln.
Geografische Analyse
Luxusgütermarkt in den Seouler Bezirken Cheongdam, Gangnam und Myeongdong
Die Seouler Bezirke Cheongdam, Gangnam und Myeongdong bilden seit 2024 den führenden Cluster für Flagship-Eröffnungen. Luxusmarken machten im ersten Halbjahr 2025 rund 49% der Mieter im Cheongdamer Geschäftsviertel aus. Im Dezember 2025 eröffnete Brunello Cucinelli, importiert und lokal vertrieben von Shinsegae International, ein 5-stöckiges, 1.723 Quadratmeter großes Flagship in der Luxusstraße von Cheongdam. Eine solche Konzentration bietet einem Neueinsteiger in Cheongdam ein luxusorientiertes Einzelhandelsumfeld, platziert sein Angebot jedoch auch inmitten vieler konkurrierender Häuser. Ein Flagship dort muss Käufern einen markenspezifischen Grund zum Besuch geben, da eine Luxusadresse allein wenig dazu beiträgt, es innerhalb dieses Mietermixes zu differenzieren.
Pangyo bietet einen Kaufhausweg zum Luxusverkauf, veranschaulicht durch die Aufnahme von Goyard durch das Hyundai-Kaufhaus im September 2025. Für eine Luxusmarke kann der Eintritt in ein etabliertes Kaufhaus das Produkt in das bestehende Verkaufsumfeld eines Einzelhändlers platzieren, wobei der lokale Betrieb um diesen Standort herum organisiert ist. Vom 1. bis 27. Mai 2026 wuchsen die Luxusumsätze in der Pangyo-Filiale von Hyundai um 46,1% im Jahresvergleich, gegenüber 32% über alle Filialen des Unternehmens. Eine Marke, die zwischen Hyundais Filialen wählt, hat daher einen Grund, Pangyo für eine Konzession zu priorisieren, während sie ihre eigene Kategorie vor dem Hintergrund dieser stärkeren lokalen Umsatzsituation bewertet.
Der Incheon Airport bietet einen reisendenbezogenen Luxuskanal, in dem Markenzugang und die kommerziellen Beziehungen des Duty-Free-Einzelhändlers gemeinsam eine Rolle spielen. Shinsegae Duty Free führte im Februar 2025 Louis Vuitton am Incheon Airport Terminal 2 in Zusammenarbeit mit der Marke ein. Diese Vereinbarung platziert die Waren in einem Flughafeneinzelhandelsumfeld und gibt der Marke einen Weg zu Käufern innerhalb der Reiseroute. Für den Duty-Free-Betreiber fügt die Markenbeziehung ein spezifisches Luxusangebot zu seinem Terminalraum hinzu und wird Teil des kommerziellen Angebots des Standorts. Die Einzelhändlerbeziehung kann daher ebenso wichtig sein wie die Flughafenaddresse, wenn ein Luxushaus zusätzliche reisendenbezogene Flächen in Betracht zieht.
Regulatorischer Rahmen und Ausblick
Ausgewählte Rechtsordnungen werden aus der Perspektive von Luxusmarkenverkäufern verglichen, die südkoreanische Verbraucher über Stores und grenzüberschreitende Online-Kanäle bedienen. Das nationale Recht erlaubt Sicherheitsuntersuchungen von Waren aus dem Ausland, die von Einzelpersonen für den persönlichen Gebrauch über ausländische Online-Marktplätze direkt erworben wurden. Haushaltswäsche bietet ein begrenztes Beispiel für das artikelspezifische Kennzeichnungsregime, das von der Koreanischen Agentur für Technologie und Standards verwaltet wird. Der kommunale Verbraucherschutzrahmen Seouls ergänzt dies durch Beschwerdeberatung und Vergleichsempfehlungen, was dem lokalen Verbraucherrechtsschutz eine eigenständige kommerzielle Rolle verleiht.
Regulatorische Tabelle
| Entscheidungsfaktor | Südkorea | Seoul |
|---|---|---|
| Primäre Behörde | Koreanische Agentur für Technologie und Standards und zuständige Zentralministerien | Seouler Stadtregierung und der Bürgermeister |
| Wesentliche Instrumente oder Ausrichtung | Sicherheits- und Kennzeichnungsvorschriften für ausgewiesene Waren; Änderung des Produktsicherheitsgrundgesetzes, in Kraft seit dem 3. Juni 2026 | Kommunale Verbraucherschutzverordnung |
| Kommerzielle Auswirkung | Hersteller und Importeure ausgewiesener Waren erfüllen artikelspezifische Standards und Kennzeichnungen ohne obligatorische Produkttests oder ein KC-Zeichen | Beschwerdeberatung und Vergleichsempfehlungen; Tests oder Inspektionen können bei öffentlichen Einrichtungen oder der Koreanischen Verbraucherschutzbehörde beantragt werden |
| Aktuelle politische Attraktivität | Mittel | Mittel |
| Zukünftige Entwicklung der politischen Attraktivität | Verschärfend | Keine Änderung |
| Quelle: Mordor Intelligence | ||
Die nationale Attraktivität ist mittel, da die Aufsicht über direkte Auslandskäufe für den persönlichen Gebrauch produktspezifisch ist und Empfehlungen zur Listenentfernung von einem Risikobefund abhängen. Die verschärfende Richtung spiegelt die am 2. Dezember 2025 verkündete und am 3. Juni 2026 in Kraft getretene Änderung des Produktsicherheitsgrundgesetzes wider. Für einen Luxusverkäufer, der diesen Kanal nutzt, kann ein Risikobefund daher den weiteren Zugang zu Käufern über eine betroffene Listung gefährden. Seouls mittlere Bewertung und die Einschätzung „Keine Änderung” spiegeln den anhaltenden Fokus der Verordnung auf den Verbraucherrechtsschutz durch Beschwerdeberatung, Vergleichsempfehlungen und fallspezifische Testanfragen wider.
Stufen der Wertschöpfungskette
Die Wertschöpfungskette vergleicht Import und Markenversorgung, Einzelhandelsverkauf und Reparatur nach dem Verkauf als aufeinanderfolgende Ertragsquellen für Lieferanten. Shinsegae International importiert und verkauft Brunello Cucinelli in Südkorea, wo die Marke im September 2026 einen Herrenstore im Shinsegae Department Store Daegu eröffnete. Kaufhauseinzelhändler wie Lotte Department Store bieten einen Weg zum lokalen Einzelhandelsverkauf. Diese Aktivitäten erzielen Umsätze aus Produktverkäufen, mit einer separaten Möglichkeit für kostenpflichtige Reparaturarbeiten, sofern der Service erbracht werden kann.
Tabelle zur Wertschöpfungskettenanalyse
| Primäre Aktivität | Wichtigste Teilnehmer | Wertschöpfung | Engpass | Resilienzmaßnahme |
|---|---|---|---|---|
| Import und Markenversorgung | Luxusmarken-Importeure und -Verkäufer wie Shinsegae International | Verkäufe importierter Luxusgüter | Synchronisierung von Markenversorgung und lokalen Store-Eröffnungen | Gemeinsame Festlegung von Versorgungs- und Eröffnungsmeilensteinen |
| Einzelhandelsverkauf | Kaufhauseinzelhändler wie Lotte Department Store | Einzelhandelsproduktverkäufe | Umwandlung dedizierter Markenflächen in Transaktionen | Produktberatung mit beteiligten Marken koordinieren |
| Reparatur nach dem Verkauf | Luxusmarken-Reparaturanbieter wie Prada | Vom Kunden bezahlte allgemeine Reparaturen außerhalb des eingeschränkten Reparaturservices, soweit möglich | Feststellung der Reparaturdurchführbarkeit für jeden Artikel | Zustand vor der Zusage einer allgemeinen Reparatur bewerten |
| Quelle: Mordor Intelligence | ||||
Pradas Bedingungen, gültig ab dem 10. September 2026, unterscheiden allgemeine Reparaturen von seinem eingeschränkten Lifetime Repair Service für bestimmte berechtigte Taschen, wobei allgemeine Reparaturen auf Kosten des Kunden durchgeführt werden, soweit möglich. Dies macht die Artikelbewertung zum zentralen Element der Wirtschaftlichkeit der Reparaturstufe, da ein Serviceangebot nur dann zu kostenpflichtiger Arbeit wird, wenn der Eingriff durchführbar ist. Die strukturelle Chance besteht darin, die Markenexpertise über den ersten Verkauf hinaus auszudehnen und gleichzeitig zu definieren, welche zusätzlichen Arbeiten Reparaturumsätze erzielen können.
Wettbewerbslandschaft
Marktkonzentration
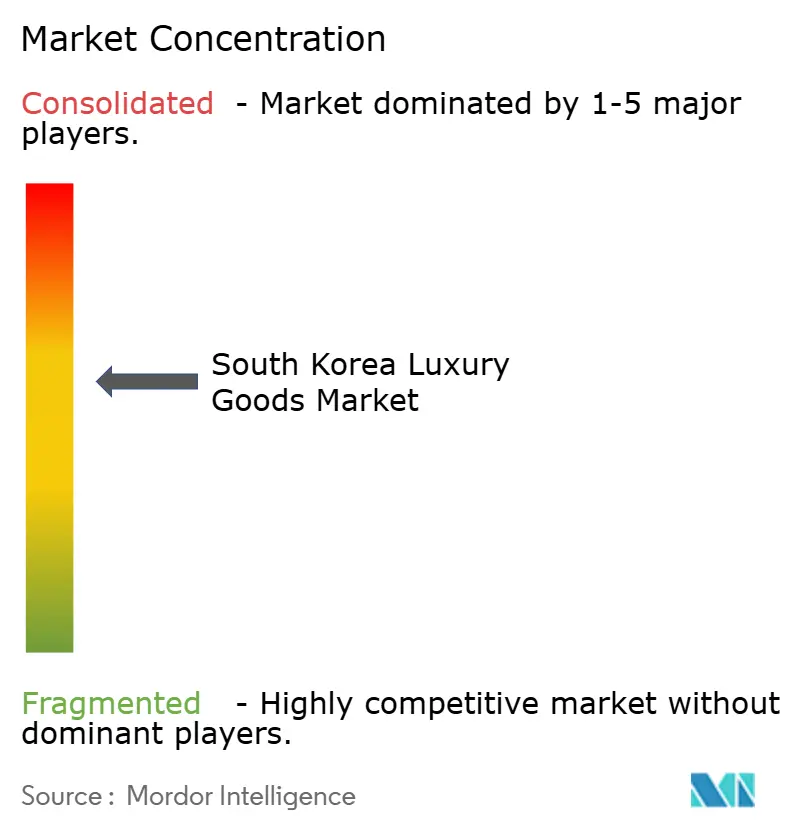
Der Wettbewerb ist markengeführt, wobei etablierte Luxushäuser einen prominenten Kern innerhalb eines breiteren Teilnehmerfeldes bilden. Zu den führenden Unternehmen gehören Chanel SA, Hermès International SA, Rolex SA, The Swatch Group Ltd. und LVMH Moët Hennessy Louis Vuitton SE. Chanel meldete 2025 einen globalen Umsatz von 19,3 Milliarden USD, ein Anstieg von 2% gegenüber 2024 zu konstanten Wechselkursen und vergleichbarer Struktur. Im April 2026 beherbergte die Hauptfiliale von Shinsegae Koreas größte Chanel-Boutique in The Heritage. Ein Herausforderer, der Fläche in dieser Filiale in Betracht zieht, müsste entscheiden, welche Teile seines Sortiments eine dedizierte Präsentation neben Chanels umfangreichem Einzelmarkenangebot rechtfertigen.
Chanel eröffnete 2025 weltweit mehr als 40 Boutiquen, darunter in Japan, dem chinesischen Festland, dem Nahen Osten und Mexiko, und schuf damit zusätzliche Markenkontaktpunkte mit Kunden in etablierten und neueren Märkten. Hermès Korea meldete 2025 einen Rekordumsatz und ein Betriebsgewinnwachstum von 14,5% im Jahresvergleich, was eine koreanische Operation zeigt, die sowohl Gewinn als auch Umsatz steigert. Im Dezember 2025 eröffnete LVMHs Louis Vuitton ein 6-stöckiges Ziel, das einen Einzelhandelsstore, eine Kulturausstellung und gastronomische Einrichtungen in LV The Place Seoul, Shinsegae The Reserve, kombiniert. Der kommerzielle Test für ein solches Seouler Ziel ist, ob Ausstellungs- und Restaurantbesuche in Produktkäufe umgewandelt werden, was das breitere Besuchererlebnis mit dem Ertragspotenzial des Stores verknüpft.
Servicemodelle bieten eine weitere Möglichkeit, Luxusmarken nach dem ersten Produktverkauf mit Kunden zu verbinden. Im Jahr 2025 erweiterte LVMH Maison RIMOWA sein Re-Crafted-Programm zur Rücknahme, Restaurierung und zum Wiederverkauf von Koffern auf Südkorea. Das Angebot erweitert die kommerzielle Rolle der Marke auf den Zustand und den Wiederverkauf eines bestehenden Artikels und schafft einen servicebasierten Wettbewerbspunkt. Der Wettbewerb durch ein solches Programm erfordert Zugang zu Restaurierungsarbeiten sowie einen Weg zum Wiederverkauf des restaurierten Koffers. Mit Rücknahme, Restaurierung und Wiederverkauf unter dem RIMOWA-Namen kann LVMH in Korea durch dasselbe Haus, das ihn ursprünglich geliefert hat, um den nächsten Verkauf eines Koffers konkurrieren.
Marktführer des südkoreanischen Luxusgütermarkts
-
Chanel SA
-
Hermès International SA
-
Rolex SA
-
The Swatch Group Ltd.
-
LVMH Moët Hennessy Louis Vuitton SE
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Südkorea Luxusgütermarkt Unternehmen in diesem Bericht
- LVMH Moët Hennessy Louis Vuitton SE
- Kering SA
- Compagnie Financière Richemont SA
- Chanel SA
- Hermès International SA
- Rolex SA
- The Swatch Group Ltd.
- Burberry Group Plc
- Capri Holdings Ltd
- Breitling SA
- Tapestry Inc.
- IICOMBINED (Gentle Monster)
- Giorgio Armani SpA
- HYEIN SEO
- Dolce & Gabbana Srl
- Audemars Piguet Holding SA
- Estée Lauder Companies Inc.
- Tod's S.p.A.
- RARE Inc. (We11Done)
- Chopard & Cie S.A.
Wichtigste Chancen für Marktteilnehmer
Die Chancen vergleichen die Wege von Luxuseinzelhändlern zu ausländischen Käufern, neuen Kategorienkunden und Schmuck- und Uhrenkäufern. Im ersten Halbjahr 2026 stiegen die Umsätze von Lotte Department Store mit ausländischen Kunden bei ausländischen Luxusmarken um 130% im Jahresvergleich. Dies schafft eine Möglichkeit, besucherorientiertes Verkaufen mit individuellerer Produktberatung zu verbinden. Die kommerzielle Entscheidung ist, wie viel Service jedem Kauf gewidmet werden soll, da die vorgeschlagenen Ansätze unterschiedliche Fähigkeiten erfordern.
Tabelle der Marktchancen
| Chance | Warum jetzt | Käufer / Leadsegment | Empfohlener Ansatz | Haupthemmnis | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Eingehende Luxusnachfrage konvertieren | Lottes Umsätze mit ausländischen Kunden bei Übersee-Luxusmarken stiegen im ersten Halbjahr 2026 | Ausländische Luxuskäufer in Kaufhäusern | Sprachunterstützung mit Terminen für ausgewählte Marken verbinden | Besetzung mehrsprachiger Termine | Kaufhauseinzelhändler wie Lotte Department Store |
| Wiederholungskäufe nach dem Einstieg aufbauen | Kunden ohne Luxuskauf im Vorjahr repräsentierten 62,8% der Luxuskäufer bei Lotte, Shinsegae und Hyundai von Januar bis Juni 2026 | Kunden, die in den Luxuskauf einsteigen oder zurückkehren | Produktaufklärung und Follow-up-Service anbieten, der an den gekauften Artikel gebunden ist | Kosten der individualisierten Produktaufklärung | Kaufhauseinzelhändler wie Lotte, Shinsegae und Hyundai |
| Schmuck- und Uhrenverkauf vertiefen | Lottes kombinierte Luxusschmuck- und Uhrenumsätze wuchsen im Juni 2026 um 60% im Jahresvergleich | Kaufhaus-Schmuck- und Uhrenkunden | Kategorietermine mit klar definiiertem After-Sales-Support kombinieren | Aufbau produktspezifischer Serviceexpertise | Kaufhauseinzelhändler wie Lotte Department Store |
| Quelle: Mordor Intelligence | |||||
Die zentrale Möglichkeit besteht darin, eine neu erfasste Luxustransaktion in eine fortlaufende Servicebeziehung umzuwandeln. Der erhebliche Pool an Kunden ohne Käufe im Vorjahr gibt Einzelhändlern ein konkretes Publikum für Folgemaßnahmen, anstatt eine etablierte Wiederholungskäuferschaft vorauszusetzen. Produktaufklärung, die an den gekauften Artikel gebunden ist, schafft eine definierte Serviceaufgabe und macht die nächste Transaktion zu einem nützlichen Test, ob diese Investition eine längere Kundenbeziehung einbringt.
Neueste Industrielle Entwicklungen in Südkorea Luxusgütermarkt
- Okt. 2026: HERNO, importiert und in Südkorea von Shinsegae International vertrieben, eröffnete seinen ersten reinen Herrenstore im Land in der Gangnam-Filiale des Shinsegae-Kaufhauses.
- Sep. 2026: Brunello Cucinelli, importiert und von Shinsegae International in Südkorea vertrieben, eröffnete einen Herrenstore im Shinsegae Department Store Daegu.
Südkorea Luxusgütermarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Südkorea Luxusgütermarkt misst die jährlichen Verbraucherausgaben in Südkorea für Luxusgüter, die zu Premiumpreispunkten positioniert sind, bei denen Markenpositionierung und Produktexklusivität zentral für Kaufentscheidungen sind. Verkäufe an Endkunden werden zum Einzelhandelspreis bewertet, wobei Produkttyp, Endnutzergruppe und Vertriebskanal jede Transaktion klassifizieren.
Ausschlüsse aus dem Umfang: Massenprämienprodukte, reine Luxusdienstleistungen wie Hotels, informelle Graumarktwiederverkäufe, bei denen Echtheit und Preisgestaltung nicht konsistent verifiziert werden können, sowie außerhalb Südkoreas verkaufte Luxusgüter sind ausgeschlossen.
Segmentierungsübersicht
- Nach Produkttyp
- Bekleidung und Kleidung
- Schuhe
- Lederwaren
- Uhren
- Schmuck
- Brillen
- Andere Produkttypen
- Nach Endnutzer
- Männer
- Frauen
- Unisex
- Nach Vertriebskanal
- Einzelmarken-Geschäfte
- Mehrmarken-Geschäfte
- Online-Luxusgeschäfte
- Andere Vertriebskanäle
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Der Desk Research stützt sich auf öffentliche und offizielle Quellen wie die Einzelhandelsdatenreihe des Ministeriums für Handel, Industrie und Ressourcen für Kaufhaus- und Premiummarkenbewegungen, Klassifizierungen des Koreanischen Zolldienstes für Luxusproduktkategorien, Statistiken des Korea Tourism Data Lab zur eingehenden Nachfrage sowie den Datensatz des Koreanischen Zitationsindex zu koreanischer Luxuskonsumforschung. Diese Quellen helfen dabei, Kategoriengrenzen, Kanaltrends, Besuchernachfrage, in der koreanischen Luxuskonsumforschung beschriebene Verbrauchermotivationen und den Betriebskontext für Einzelhandelsausgaben in Südkorea zu rahmen. Wo Kaufhaustheken Luxusgüter mit anderen Waren kombinieren, zählt das Modell nur die Einzelhandelstransaktion des Kunden für Fertigwaren.
Unternehmensberichte, Investorenmaterialien, Einzelhändleroffenlegungen und seriöse südkoreanische Presse liefern ergänzende Überprüfungen zu lokalen Umsätzen, Store-Aktivitäten, Kanalentwicklungen sowie Preis- oder Produktänderungen. Diese Quellen sind illustrativ und nicht erschöpfend, und weitere Quellen informieren Erhebung, Validierung und Klärung.
Primärinterviews und Umfragen
Interviews oder Umfragen können Manager von Luxusmarken und Importeuren in Südkorea, Merchandising-Leiter von Kaufhäusern und Duty-Free-Betreibern, Manager von Online-Luxuskanälen und Verbraucherforschern umfassen. Ihre Erkenntnisse können Sekundärbefunde zu Kategoriengrenzen, realisierten Einzelhandelskanälen, Preisgestaltung und lokalem Kaufverhalten testen, während ungelöste Lücken dokumentiert und mit unabhängigen Unternehmens-, Einzelhändler- und öffentlichen Indikatoren abgeglichen werden.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 35% | Führungskräfte (CXOs): 20% | |
| Mittlere Ebene: 45% | Funktions-/Bereichsleiter: 35% | |
| Kleinere Akteure: 20% | Manager: 45% |
Marktgrößenbestimmung und Prognose
Das Modell schätzt den jährlichen Einzelhandelswert für Südkorea einmalig von oben nach unten, indem es die Ausgaben für Luxusgüter mit Einzelhändler- und Markenumsatzsignalen abgleicht und dann ausgewählte Gesamtwerte durch Lieferanten-Rollups, Kanalprüfungen und stichprobenartige durchschnittliche Verkaufspreise multipliziert mit dem Stückvolumen überprüft. Verfügbares Haushaltseinkommen, Umsätze von Premiumkaufhäusern, Online-Luxusaktivitäten, eingehende Besuchervolumina und Markenpreisänderungen liefern praktische Indikatoren und informieren Kaufkapazität, Kanalumfang, Touristenausgaben sowie die Trennung von Preis- und Volumenbewegungen. Eine multivariate Regression kann diese Indikatoren mit historischen Marktwerten in Beziehung setzen, während Szenarioanalysen alternative Pfade für Tourismus, Verbraucherausgaben und Preisgestaltung bis 2032 testen. Produkt-, Endnutzer- und Kanalanteile werden aus gemeldeten Kategorie- und Einzelhandelsnachweisen aufgebaut, wobei Lücken aus dem nächstgelegenen beobachtbaren südkoreanischen Umsatzmix geschätzt und abgestimmt werden, sodass jede Klassifizierung denselben Einzelhandelstransaktionspool repräsentiert. Wertprognosen berücksichtigen beobachtete Preis- und Produktmixe sowie Transaktionsaktivitäten. Marken-, Importeur-, Einzelhändler- und Verbraucherexperten können die Relevanz und Richtung jeder variablenspezifischen Prognose überprüfen, während nicht verfügbare Kanal- oder Kategoriebeobachtungen mit vergleichbaren lokalen Indikatoren eingegrenzt und für gezielte Nachverfolgung markiert werden.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren Einzelhändler- und Markenoffenlegungen mit offiziellen Einzelhandels-, Tourismus-, Zoll- und Verbraucherindikatoren und untersuchen dann Unterschiede in Abdeckung, Zeitpunkt, Währung und Kanalbehandlung. Sie überprüfen Ausreißer und Jahresveränderungen anhand unabhängiger Signale, verfolgen Anomalien auf Quelldefinitionen oder Dateneingaben zurück und holen vor der Freigabe eine zweite Analysten-Überprüfung ein. Quellen werden erneut kontaktiert, wenn sich eine wesentliche Annahme ändert oder ein Kanalsignal unerwartet ist. Die Reihe wird jährlich aktualisiert, zwischen den Zyklen für wesentliche Ereignisse wie größere Preis- oder Reiseänderungen aktualisiert und unmittelbar vor der Lieferung erneut überprüft.
Mordor Intelligence's Südkorea Luxusgütermarkt Größe im Vergleich zu anderen veröffentlichten Schätzungen
Der Südkorea Luxusgütermarkt misst die jährlichen Verbraucherausgaben in Südkorea für Luxusgüter, die zu Premiumpreispunkten positioniert sind, bei denen Markenpositionierung und Produktexklusivität zentral für Kaufentscheidungen sind. Verfügbares Haushaltseinkommen, Umsätze von Premiumkaufhäusern, Online-Luxusaktivitäten, eingehende Besuchervolumina und Markenpreisänderungen liefern praktische Indikatoren und informieren Kaufkapazität, Kanalumfang, Touristenausgaben sowie die Trennung von Preis- und Volumenbewegungen.
Wesentliche Lückentreiber werden durch eine konsistente Transaktionsgrenze, marktspezifische Nachfrageeingaben und Querprüfungen in der gesamten Studie adressiert. Analysten triangulieren Einzelhändler- und Markenoffenlegungen mit offiziellen Einzelhandels-, Tourismus-, Zoll- und Verbraucherindikatoren und untersuchen dann Unterschiede in Abdeckung, Zeitpunkt, Währung und Kanalbehandlung.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 18,57 Milliarden USD (2027) | |
| Globaler Marktforschungsverlag A | 5,71 Milliarden USD (2025) | Auf Basis seines Ausgangswerts von 2025 liegt diese Schätzung 69,3% unter dem Wert dieses Berichts für 2027 von 18,6 Milliarden USD, 2 Jahre später. |
| Marktforschungsverlag B | 7,73 Milliarden USD (2025) | Auf Basis seines Ausgangswerts von 2025 liegt diese Schätzung 58,4% unter dem Wert dieses Berichts für 2027 von 18,57 Milliarden USD, 2 Jahre später. Die Schätzung umfasst Bekleidung, Schuhe und Accessoires, ohne Luxusuhren und Schmuck, die in diesem Bericht berücksichtigt werden. |
Mordor Intelligence verknüpft die Schätzung mit dem definierten Abdeckungsbereich und dem Nachfragemodell der Studie. Analysten triangulieren Einzelhändler- und Markenoffenlegungen mit offiziellen Einzelhandels-, Tourismus-, Zoll- und Verbraucherindikatoren und untersuchen dann Unterschiede in Abdeckung, Zeitpunkt, Währung und Kanalbehandlung.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Südkorea Luxusgütermarkt und wie ist der Wachstumsausblick?
Die Größe betrug 2026 17,62 Milliarden USD und wird für 2027 auf 18,57 Milliarden USD geschätzt. Es wird prognostiziert, dass er bis 2032 24,69 Milliarden USD erreicht, bei einem CAGR von 5,86% im Zeitraum 2027–2032.
Was stützt die Nachfrage nach Luxusgütern in Südkorea?
Haushaltseinkommen und die Präsenz in sozialen Medien stützen die Nachfrage. Das durchschnittliche monatliche verfügbare Haushaltseinkommen stieg im zweiten Quartal 2026 nominal um 5,2% im Jahresvergleich.
Welches Luxusproduktsegment führt beim Umsatz in Südkorea?
Bekleidung und Accessoires hielten 2026 mit 40,03% den größten Anteil. Uhren sollen mit einem CAGR von 6,85% im Zeitraum 2027–2032 am schnellsten wachsen.
Welche Unternehmen sind im südkoreanischen Luxusmarkt prominent?
Zu den prominenten Unternehmen gehören Chanel SA, Hermès International SA, Rolex SA, The Swatch Group Ltd. und LVMH Moët Hennessy Louis Vuitton SE.
Welche Herausforderungen schränken Luxuskäufe in Südkorea ein?
Preisermüdung trieb 2025 einige südkoreanische Käufer zu günstigeren Alternativen. Bedenken hinsichtlich der Online-Echtheit schaffen zudem Verifizierungsaufwand für Luxustaschen-Verkäufer.
Wo ist der Luxuseinzelhandel innerhalb Südkoreas konzentriert?
Die Seouler Bezirke Cheongdam, Gangnam und Myeongdong führen seit 2024 bei Flagship-Eröffnungen. Pangyo bietet Kaufhaus-Markenzugang, und der Incheon Airport bietet einen Duty-Free-Kanal.