
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 65.11 Milliarden US-Dollar |
| Marktgröße (2026) | 69.12 Milliarden US-Dollar |
| Marktgröße (2031) | 93.17 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.15 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des chinesischen Luxusgütermarktes von Mordor Intelligence
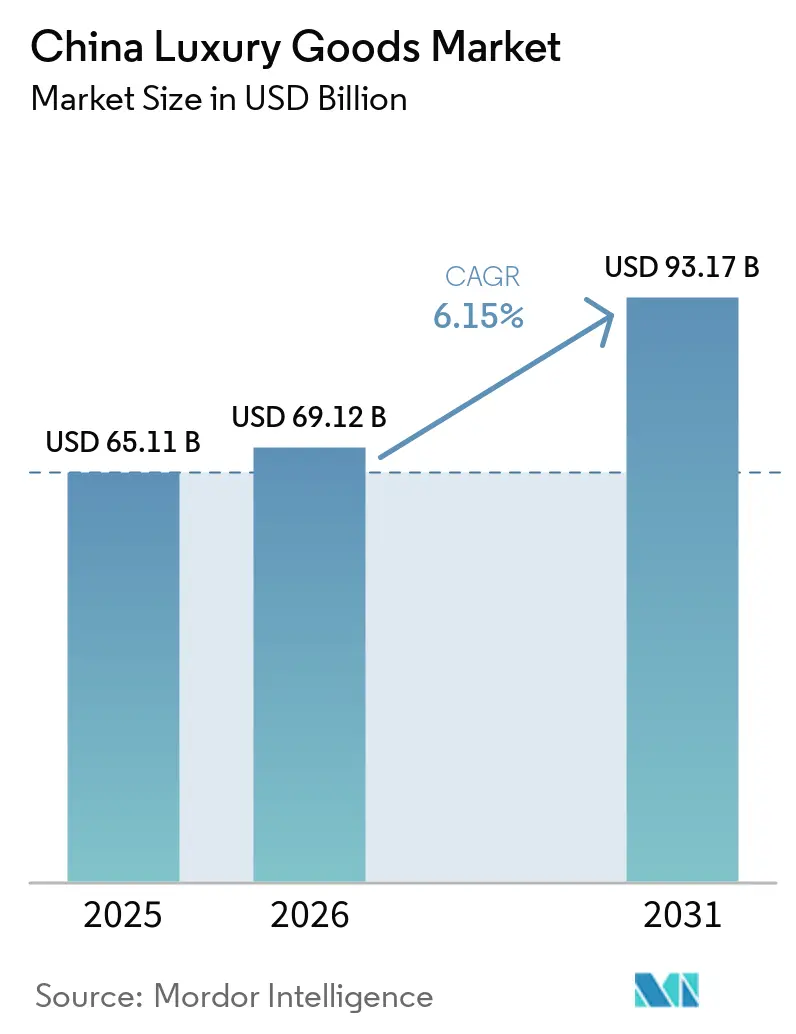
Die Größe des chinesischen Luxusgütermarktes wurde im Jahr 2025 auf 65,11 Milliarden USD geschätzt und soll von 69,12 Milliarden USD im Jahr 2026 auf 93,17 Milliarden USD bis 2031 wachsen, bei einer CAGR von 6,15 % während des Prognosezeitraums (2026–2031). Das Marktwachstum wird durch eine wachsende Mittelschicht, steigende verfügbare Einkommen und sich entwickelnde Verbraucherpräferenzen hin zu Premiumprodukten angetrieben. Chinesische Millennials und Verbraucher der Generation Z haben sich als Schlüsseldemografien herausgestellt, die eine starke Markentreue zeigen und digitale Einkaufserlebnisse annehmen. Der Markt umfasst traditionelle Luxuskategorien wie Mode, Accessoires und Schmuck, während er in aufstrebenden Segmenten wie Luxuserlebnissen, personalisierten Dienstleistungen und nachhaltigen Luxusprodukten erhebliches Wachstum verzeichnet. Internationale Luxusmarken erweitern ihre physische Präsenz durch Flagship-Stores und Boutiquen und entwickeln gleichzeitig umfassende Online-Kanäle, um die E-Commerce-Nachfrage zu nutzen. Der Markt profitiert von staatlichen Maßnahmen zur Förderung des inländischen Konsums und reduzierten Einfuhrzöllen auf Luxusgüter. Unternehmen konzentrieren sich auf Produktinnovationen hinsichtlich Rohstoffen und Design und erfüllen gleichzeitig die wachsende Nachfrage nach nachhaltigen Hochwertigmaterialien. Die Expansion von E-Commerce-Plattformen und digitalen Einzelhandelskanälen, kombiniert mit aggressiven Marketingstrategien etablierter Marken, prägt weiterhin die Marktlandschaft.
Wesentliche Erkenntnisse des Berichts
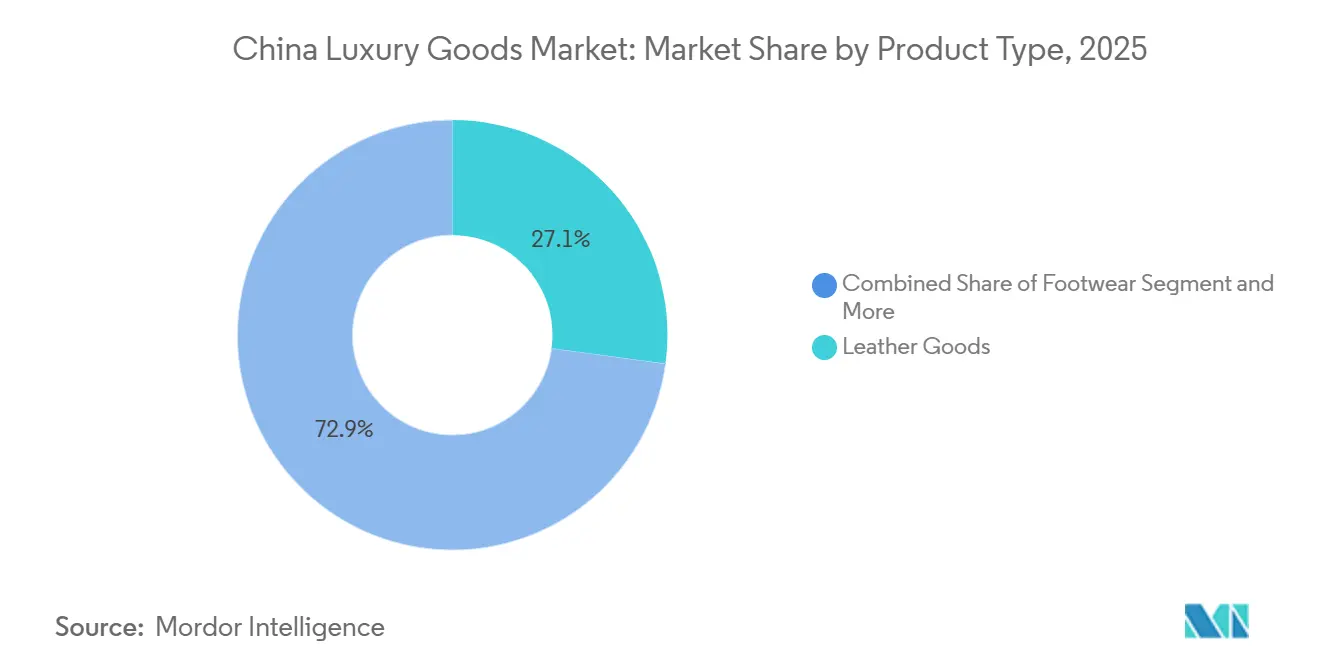
- Nach Produkttyp hielten Lederwaren im Jahr 2025 einen Marktanteil von 27,12 % am chinesischen Markt für Luxusgüter, während Schönheits- und Körperpflegeprodukte mit einer CAGR von 6,52 % bis 2031 am schnellsten wachsen dürften.
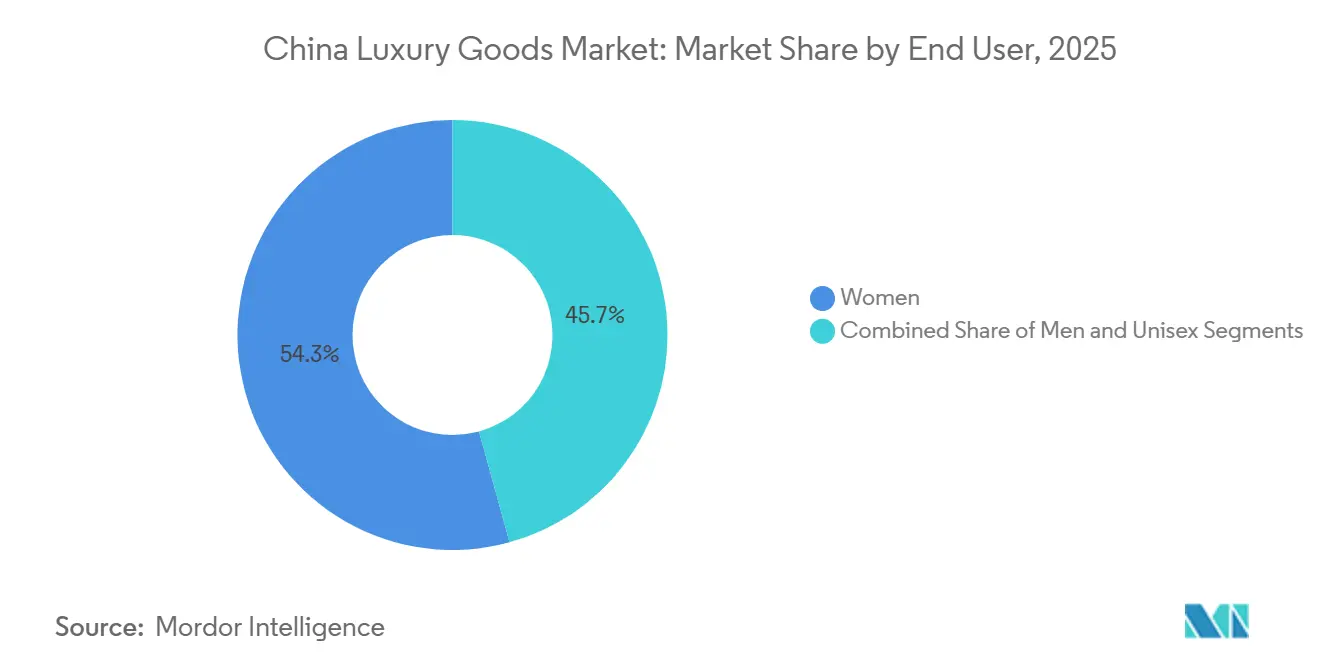
- Nach Endnutzer entfielen im Jahr 2025 54,28 % des chinesischen Marktes für Luxusgüter auf Frauen, während das Männersegment zwischen 2026 und 2031 mit einer CAGR von 6,72 % wächst.
- Nach Vertriebskanal entfielen im Jahr 2025 78,95 % des chinesischen Marktanteils für Luxusgüter auf stationäre Geschäfte, während Online-Kanäle bis 2031 voraussichtlich mit einer CAGR von 6,18 % wachsen werden.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strategische Expansion ausländischer Marken | +1.8% | Dominanz der Tier-1-Städte mit wachsender Präsenz in Tier-2- und Tier-3-Städten | Mittelfristig (2–4 Jahre) |
| Wachsende Nachfrage nach nachhaltigen Hochwertigmaterialien | +1.2% | Küstenprovinzen führen die landesweite Übernahme an | Langfristig (≥ 4 Jahre) |
| Aggressives Marketing durch renommierte Marken | +1.5% | Digital ausgerichtete Regionen im gesamten Land | Kurzfristig (≤ 2 Jahre) |
| Produktinnovation bei Rohstoffen und Design | +1.7% | Große Ballungsgebiete | Mittelfristig (2–4 Jahre) |
| Schnelle Expansion des E-Commerce und des digitalen Einzelhandels | +2.1% | Am stärksten in Tier-2- und Tier-3-Städten | Kurzfristig (≤ 2 Jahre) |
| Staatliche Maßnahmen zur Förderung des inländischen Konsums | +1.4% | National; zollfreie Zentren wie Hainan | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strategische Expansion ausländischer Marken
Internationale Luxusmarken erweitern ihre Präsenz in China strategisch durch mehrere Initiativen, darunter die Ausweitung ihrer Einzelhandelspräsenz in Tier-1-Städten und aufstrebenden Tier-2-Städten. Diese Unternehmen stärken ihre digitale Präsenz durch Omnichannel-Strategien und entwickeln exklusive China-Kollektionen in Zusammenarbeit mit lokalen Designern und Künstlern. Die Einrichtung regionaler Hauptquartiere und Vertriebszentren in China ermöglicht es diesen Marken, ihre Betriebseffizienz und Marktreagibilität zu verbessern. Die Unternehmen implementieren außerdem lokalisierte Marketingkampagnen und fortschrittliche Kundenbeziehungsmanagementsysteme, um chinesische Verbraucher besser zu verstehen und zu bedienen. Diese konzentrierte Ausrichtung auf den chinesischen Markt spiegelt sein erhebliches Wachstumspotenzial und die zunehmende Verbraucherkompetenz wider. Im Dezember 2024 demonstrierte Balenciaga dieses Engagement, indem es seinen weltweit größten Flagship-Store in China eröffnete, der ein minimalistisches, futuristisches Design aufweist, das das Roharchitekturkonzept der Marke widerspiegelt. Diese strategischen Expansionen positionieren Luxusmarken, um vom sich entwickelnden Luxusgütermarkt zu profitieren.
Wachsende Nachfrage nach nachhaltigen Hochwertigmaterialien
Der zunehmende Fokus auf Nachhaltigkeit im chinesischen Luxusmarkt hat sich als bedeutender Wachstumstreiber herausgestellt, insbesondere bei jüngeren Verbrauchern, die aktiv die Konsummuster neu gestalten. Chinesische Luxusverbraucher zeigen eine starke Präferenz für umweltverantwortliche Produkte und sind bereit, Premiumpreise für nachhaltige Angebote zu zahlen. Diese Marktentwicklung hat Luxusmarken dazu veranlasst, ihre Strategien durch die Einbeziehung nachhaltiger Materialien und die Einrichtung transparenter Lieferketten anzupassen. Die Transformation wird durch Initiativen wie Kerings Zusammenarbeit im Februar 2024 mit der Tsinghua-Universität und dem Institut Français de la Mode (IFM) zur Einführung eines Massive Open Online Course mit Schwerpunkt auf nachhaltigen Modepraktiken veranschaulicht[1]. Die Integration von Umweltverantwortung in Luxusprodukte ist für die Wahrnehmung von Qualität und Exklusivität durch chinesische Verbraucher grundlegend geworden und macht Nachhaltigkeit zu einem entscheidenden Faktor bei Kaufentscheidungen innerhalb der Luxusgütermarktlandschaft des Landes.
Schnelle Expansion von E-Commerce-Plattformen und digitalen Einzelhandelskanälen
Die schnelle Expansion von E-Commerce-Plattformen und digitalen Einzelhandelskanälen in China treibt das Wachstum des Luxusgütermarktes erheblich voran, wobei Verbraucher zunehmend Online-Plattformen wie den Tmall Luxury Pavilion und JD.com für Luxuskäufe bevorzugen. Diese digitalen Plattformen verbessern das Einkaufserlebnis durch personalisierte Dienstleistungen, virtuelle Anproben und exklusive Online-Kollektionen. Die Integration von Social Commerce und Livestreaming hat es Luxusmarken ermöglicht, mit jüngeren Verbrauchern durch Echtzeit-Interaktionen in Kontakt zu treten und das Umsatzwachstum voranzutreiben. Gemäß dem Nationalen Büro für Statistik Chinas stiegen die Online-Einzelhandelsumsätze im ersten Halbjahr 2024 um 9,8 %, was die beschleunigte digitale Transformation der chinesischen Luxuseinzelhandelslandschaft unterstreicht[2]. Die staatliche Unterstützung für die digitale Handelsinfrastruktur hat ein Umfeld geschaffen, in dem Luxusmarken Verbraucher in allen Stadtklassen effektiv erreichen können, wodurch traditionelle geografische Barrieren für den Luxuskonsum beseitigt werden. Diese digitale Transformation des Luxuseinzelhandels in China stellt eine grundlegende Veränderung in der Art und Weise dar, wie Luxusmarken mit Verbrauchern interagieren, und wird voraussichtlich ein wesentlicher Treiber des Marktwachstums bleiben.
Staatliche Maßnahmen zur Förderung des inländischen Konsums und zur Senkung der Einfuhrzölle auf Luxusgüter
Die chinesische Regierung hat umfassende Maßnahmen zur Ankurbelung des inländischen Luxuskonsums umgesetzt, wobei die Zentrale Wirtschaftsarbeitskonferenz die Ausweitung der Nachfrage und die Förderung neuer Wachstumsbereiche betonte. Die Erklärung des Handelsministeriums, 2024 zum „Jahr der Förderung des Konsums” zu ernennen, umfasst Initiativen für visafreies Reisen und erweiterte Unterstützung für zollfreies Einkaufen, insbesondere in Hainan. Die Einrichtung von Internationalen Konsumzentrumsstädten demonstriert einen systematischen Ansatz zur Entwicklung der Luxuseinzelhandelsinfrastruktur, mit gezielter Entwicklung erstklassiger Einkaufsziele in Peking, Shanghai und anderen Großstädten. Diese politischen Initiativen zielen darauf ab, Luxusausgaben zu erfassen, die zuvor im Ausland getätigt wurden, und den Abfluss von Kaufkraft in internationale Märkte zu reduzieren. Gemäß der China International Import Expo stiegen die zollfreien Verkäufe in der südchinesischen Provinz Hainan im Jahr 2023 um etwa 25 % im Jahresvergleich und erreichten 43,76 Milliarden Yuan, angetrieben durch die Erholung des Inlandstourismus und staatliche Konjunkturmaßnahmen[3]. Die koordinierten Bemühungen der Regierung stärken weiterhin Chinas Position als primärer Markt für den Luxuskonsum.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verfügbarkeit von Fälschungsprodukten | -1.3% | Produktionszentren und Touristenviertel | Mittelfristig (2–4 Jahre) |
| Geringere Nachfrage preissensitiver Verbraucher | -1.5% | Städte niedrigerer Klassifizierung, jüngere Kohorten | Kurzfristig (≤ 2 Jahre) |
| Wirtschaftliche Unsicherheit und mögliche Konjunkturabschwächung | -1.8% | Exportorientierte Regionen | Kurzfristig (≤ 2 Jahre) |
| Zunehmender Wettbewerb durch inländische Premiummarken | -1.1% | Schönheits-, Mode- und Schmucksegmente | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verfügbarkeit von Fälschungsprodukten
Die weitverbreitete Verfügbarkeit gefälschter Luxusgüter stellt eine erhebliche Herausforderung für den chinesischen Luxusmarkt dar, wobei China gemäß dem World Trademark Review etwa 80 % der weltweiten Fälschungsproduktion ausmacht[4]. Chinas umfangreiche Fertigungskapazitäten und etablierte Vertriebsnetzwerke erleichtern die Produktion und den Verkauf gefälschter Luxusartikel. Trotz staatlicher Bemühungen zur Bekämpfung von Fälschungen durch strengere Vorschriften und Durchsetzungsmaßnahmen wird der Markt weiterhin mit Nachbildungen von Hochmarken überschwemmt. Diese Fälschungsprodukte beeinträchtigen den Umsatz legitimer Luxusmarken und beeinflussen das Verbrauchervertrauen und den Markenwert. Das Vorhandensein hochentwickelter Fälschungen, die häufig unter Verwendung ähnlicher Materialien und Techniken hergestellt werden, erschwert es Verbrauchern, zwischen authentischen und gefälschten Produkten zu unterscheiden. Die niedrigeren Preispunkte von Fälschungsprodukten sprechen preissensitive Verbraucher an, insbesondere in Tier-2- und Tier-3-Städten, was zu reduzierten Umsätzen authentischer Luxusprodukte führt. Darüber hinaus erleichtern digitale Marktplätze Graumarktkanäle und parallele Vertriebsnetzwerke, die offizielle Verkaufsnetzwerke untergraben und die Markenpreisstrategie stören.
Geringere Nachfrage preissensitiver Verbraucher
Wirtschaftliche Unsicherheit und Inflationsdruck in China haben das Verbraucherverhalten auf dem Luxusgütermarkt erheblich beeinflusst, insbesondere bei preissensitiven Verbrauchern und der aufstrebenden Mittelschicht. Trotz steigender verfügbarer Einkommen zeigen chinesische Verbraucher zunehmende Vorsicht bei ihren Ausgabenmustern und priorisieren wesentliche Käufe und investitionsorientierte Artikel gegenüber Luxusgütern. Diese Verschiebung ist insbesondere bei jungen Verbrauchern im Alter von 25 bis 34 Jahren erkennbar, die strategischere Kaufverhaltensweisen annehmen, wobei viele laut dem Bericht der China Gold Association aus dem Jahr 2024 Goldprodukte als langfristige Sparmethode bevorzugen. Die hohen Preispunkte internationaler Luxusmarken stellen eine erhebliche Barriere dar, insbesondere in Städten niedrigerer Klassifizierung, was Verbraucher dazu veranlasst, hochwertige Käufe entweder aufzuschieben oder erschwinglichere inländische Luxusalternativen zu wählen. Dieses Preisbewusstsein potenzieller Verbraucher hat Luxusmarken vor Herausforderungen gestellt und sie dazu veranlasst, ihre Preisstrategien und Wertversprechen zu überdenken, um ihre Marktposition in China zu erhalten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Lederwaren führend, während Schönheitspflege an Fahrt gewinntDer chinesische Luxusmarkt wird von Lederwaren dominiert, die im Jahr 2025 einen Anteil von 27,12 % halten. Diese Dominanz resultiert aus dem wahrgenommenen Investitionswert und der Bedeutung von Lederwaren als Statussymbol. Die Stärke des Segments wird durch Chinas etablierte Fertigungsinfrastruktur, eine wachsende Mittelschicht und steigende verfügbare Einkommen gestützt. Der Markt wächst weiterhin durch die Integration des E-Commerce und die etablierte Präsenz inländischer und internationaler Marken. Schönheits- und Körperpflegeprodukte entwickeln sich mit einer prognostizierten CAGR von 6,52 % (2026–2031) zum am schnellsten wachsenden Segment, während Uhren und Schmuck aufgrund ihrer Wertbeständigkeit in wirtschaftlich unsicheren Zeiten einen erheblichen Marktanteil halten.
Die Guochao-Bewegung hat die Luxussegmente, insbesondere Bekleidung und Mode, durch die Wiederbelebung des traditionellen Hanfu maßgeblich beeinflusst. Unternehmen wie Shisanyu und Xiannixiaozhu haben sich durch ihre Hanfu-Designs etabliert. Als Reaktion auf wachsenden Nationalstolz und kulturelles Selbstbewusstsein integrieren Luxusmarken chinesische Designelemente in ihre Produkte. Diese kulturelle Integration erstreckt sich über alle Luxuskategorien und beeinflusst die Produktentwicklung bei Lederwaren, Schönheitsprodukten und anderen Segmenten.


Notiz: Segmentanteile aller einzelnen Segmente nach Berichtskauf verfügbar
Nach Vertriebskanal:
Online-Wachstum fordert Offline-Dominanz herausStationäre Geschäfte dominieren den Luxusgütermarkt mit einem Anteil von 78,95 %, da physische Einzelhandelsstandorte weiterhin als wesentliche Markenbotschafter dienen, indem sie personalisierte Erlebnisse bieten und Kunden ermöglichen, direkt mit hochwertigen Produkten zu interagieren. Diese stationären Geschäfte schaffen immersive Einkaufsumgebungen, die den Präferenzen chinesischer Verbraucher für erlebnisorientierte Luxus-Einzelhandelskonzepte entsprechen, und behaupten ihre Position als primärer Vertriebskanal. Physische Geschäfte bleiben entscheidend, da sie Kunden ermöglichen, das Handwerk, die Qualität und das Prestige hochwertiger Produkte direkt zu erleben.
Die Integration von Online- und Offline-Kanälen ist entscheidend geworden, wobei das Online-Segment mit einer CAGR von 6,18 % (2026–2031) wächst. E-Commerce-Plattformen wie Tmall und JD.com haben sich durch strategische Markenpartnerschaften und effiziente Liefersysteme als bedeutende Akteure etabliert, während Livestreaming als innovativer Kanal entstanden ist, der Unterhaltung, Bildung und Verkauf kombiniert, um chinesische Verbraucher anzusprechen. Dieser Omnichannel-Ansatz ermöglicht es Luxusmarken, ihre Premiumpositionierung zu erhalten und gleichzeitig ihre Reichweite über mehrere Verbraucher-Kontaktpunkte auszuweiten.
Nach Endnutzer:
Frauen dominieren, während das Männersegment schneller wächstFrauen dominieren mit einem Anteil von 54,28 % den chinesischen Luxusmarkt im Jahr 2025, angetrieben durch ihre zunehmende wirtschaftliche Unabhängigkeit und ihren gestiegenen gesellschaftlichen Status. Ihre Kaufentscheidungen, insbesondere bei hochwertiger Mode, Accessoires und Kosmetik, werden durch Markenreputation, Qualität und Statusüberlegungen geprägt, verstärkt durch den Einfluss sozialer Medien. Während Frauen Raffinesse und Markenerbe priorisieren, konzentriert sich der Luxuskonsum von Männern auf die Darstellung von Elitestatus, wobei das Segment mit einer CAGR von 6,72 % (2026–2031) wächst, da Männer über traditionelle Kategorien wie Uhren und Lederwaren hinaus diversifizieren.
Die sich wandelnde Marktlandschaft für Luxusgüter in China spiegelt veränderte Geschlechterdynamiken und Konsummuster wider. Das Aufkommen eines Unisex-Segments, angetrieben durch jüngere Verbraucher, die geschlechtsneutrale Modetrends aufgreifen, hat Luxusmarken dazu veranlasst, geschlechterinklusive Produktlinien und Marketingstrategien zu entwickeln. Diese Anpassung stellt sicher, dass Marken für die sich wandelnden Präferenzen chinesischer Luxuskonsumenten über alle Geschlechtersegmente hinweg relevant und reaktionsfähig bleiben. Die Transformation des Marktes unterstreicht die Bedeutung des Verständnisses und der Berücksichtigung vielfältiger Verbraucherpräferenzen bei gleichzeitiger Wahrung von Markenauthentizität und Exklusivität.

Notiz: Segmentanteile aller einzelnen Segmente nach Berichtskauf verfügbar
Geografische Analyse
Der chinesische Luxusmarkt weist ausgeprägte regionale Merkmale auf, wobei Tier-1-Städte ihre Dominanz beibehalten und gleichzeitig in aufstrebende Märkte expandieren. Die Einrichtung von Internationalen Konsumzentrumsstädten durch die Regierung hat konzentrierte Luxuszentren in Peking, Shanghai, Guangzhou und Shenzhen geschaffen. Die Auslastungsrate von 94 % des Shanghai K11 im Jahr 2024 und die 40-prozentige Steigerung des Besucheraufkommens im Guangzhou K11 Art Mall gemäß dem Bericht der New World Development demonstrieren diesen Trend. Das Nationale Büro für Statistik meldete städtische Einzelhandelsumsätze von 20.455,9 Milliarden Yuan im ersten Halbjahr 2024, ein Plus von 3,6 % im Jahresvergleich, wobei Luxusgüter erheblich zu diesem Wachstum in den wichtigsten Ballungsgebieten beitrugen.
Die Expansion in Tier-2- und Tier-3-Städte bietet Wachstumschancen, angetrieben durch steigende Kaufkraft und staatliche Maßnahmen zur Förderung des Konsums in städtischen Zentren. Diese Städte profitieren von der digitalen Handelsinfrastruktur, die es Luxusmarken ermöglicht, Verbraucher unabhängig von ihrem Standort zu erreichen und die traditionelle Stadtklassenhierarchie im Luxuskonsum zu transformieren. Diese geografische Diversifizierungsstrategie ermöglicht es Luxusmarken, aufstrebende Verbrauchersegmente zu erschließen und gleichzeitig ihre Präsenz in etablierten Märkten zu erhalten.
Die Provinz Hainan ist durch ihre zollfreien Einkaufsmaßnahmen zu einem wichtigen Bestandteil des chinesischen Luxusmarktes geworden. Das Handelsministerium hat Initiativen für visafreies Reisen umgesetzt und zollfreie Einkaufsmöglichkeiten in der Region ausgeweitet. Die Strategie der Zentralen Wirtschaftsarbeitskonferenz zur Ankurbelung der inländischen Nachfrage umfasst Maßnahmen zur Positionierung Hainans als wettbewerbsfähiges Luxus-Einkaufsziel. Diese Initiativen schaffen einen Rahmen für die geografische Diversifizierung des Luxuskonsums, der es verschiedenen Regionen Chinas ermöglicht, spezifische Marktsegmente basierend auf ihren einzigartigen wirtschaftlichen und kulturellen Merkmalen anzusprechen. Die strategische Entwicklung des chinesischen Luxusmarktes in verschiedenen Regionen, von etablierten Tier-1-Städten bis hin zu aufstrebenden Märkten und spezialisierten Zonen wie Hainan, demonstriert einen umfassenden Ansatz zur Marktexpansion, der sowohl den Verbraucheranforderungen als auch den wirtschaftlichen Zielen der Regierung entspricht.
Wettbewerbslandschaft
Marktkonzentration
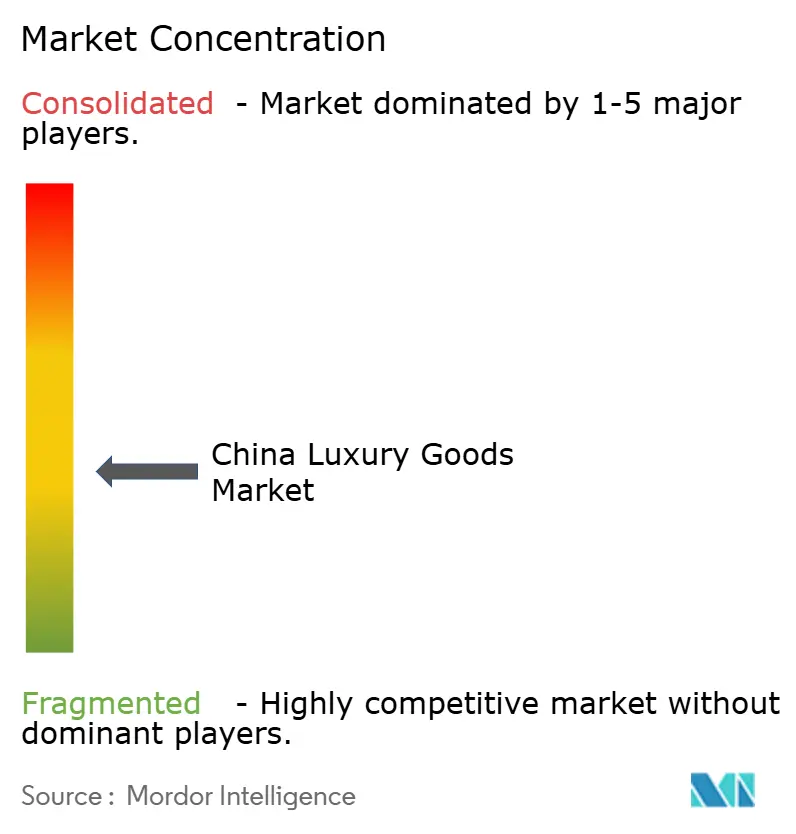
Der chinesische Luxusgütermarkt weist eine moderate Fragmentierung auf, die durch etablierte internationale Akteure gekennzeichnet ist, die mit aufstrebenden inländischen Marken konkurrieren. Die Marktdynamik zeigt eine strategische Verlagerung hin zu Lokalisierung und kultureller Relevanz, wobei internationale Marken die Aktualisierung von Geschäften in wichtigen chinesischen Städten priorisieren, während inländische Akteure ihre Position durch erweiterte Einzelhandelspräsenz und verbesserte Produktangebote stärken. Dieser Trend wird durch Rolex' Eröffnung seiner ersten direkt betriebenen Boutique in China im Oktober 2024 verdeutlicht, die es der Marke ermöglicht, konsistente Premiumerlebnisse zu bieten und eine größere Kontrolle über die Markenpräsentation zu behalten.
Chancen an der Schnittstelle von Technologie und Luxus sind entstanden, wobei chinesische Verbraucher die Bereitschaft zeigen, Premiumpreise für innovative Funktionen, einschließlich KI-Personalisierung, zu zahlen. Digitales Engagement über Plattformen wie Weixin ist entscheidend für die Schaffung personalisierter Einkaufserlebnisse und den Aufbau von Kundenbeziehungen geworden. Die Integration von Technologie dient als entscheidender Wettbewerbsvorteil auf dem Markt.
Die Marktlandschaft transformiert sich weiterhin durch den Aufstieg inländischer Marken, die den Guochao-Trend nutzen, der die chinesische kulturelle Identität feiert. Diese aufstrebenden Störer haben bei jüngeren Verbrauchern erheblichen Anklang gefunden, die zunehmend lokale Marken bevorzugen. Erfolg in diesem sich entwickelnden Markt hängt zunehmend von der Fähigkeit der Marken ab, Luxuserbe mit technologischer Innovation zu verbinden und dabei für chinesische Verbraucher kulturell relevant zu bleiben.
Führende Unternehmen der chinesischen Luxusgüterbranche
-
LVMH Moet Hennessy Louis Vuitton SE
-
Chanel SA
-
Rolex SA
-
Hermès International SA
-
Prada Holding S.P.A
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
China Markt für Luxusgüter Unternehmen in diesem Bericht
- LVMH Moet Hennessy Louis Vuitton SE
- Chanel SA
- Rolex SA
- Hermes International SA
- Prada Holding S.P.A
- Kering SA
- Compagnie Financiere Richemont SA
- The Swatch Group Ltd.
- Chow Tai Fook Jewellery Group Ltd.
- Chow Sang Sang Holdings International Ltd.
- Shanghai Tang Ltd.
- Li-Ning
- Bosideng International Holdings Ltd.
- Lao Feng Xiang Co., Ltd.
- DJI Luxury
- Tapestry Inc.
- Burberry Group plc
- Estee Lauder Companies Inc.
- L'Oreal SA
- Shiseido Co., Ltd.
Lesen Sie die Analyse der Chinesische Luxusgüter-Unternehmen
Neueste Industrielle Entwicklungen in China Markt für Luxusgüter
- März 2025: Tiffany eröffnete seinen größten Flagship-Store in China, einen dreistöckigen Raum in Chengdu, der die regionale Präsenz des Juweliers ausweitet.
- Januar 2025: Burberry lancierte eine Kapselkollektion mit dem Künstler Qian Lihuai mit offenen retikulären Webgabardindesigns, die den Burberry Check integrieren.
- November 2024: Manolo Blahnik eröffnete seine erste Boutique auf dem chinesischen Festland und präsentierte eine von traditioneller Ästhetik inspirierte Kapselkollektion zusammen mit Kernkollektionen.
- Mai 2024: LVMH und Alibaba vertieften ihre Zusammenarbeit, um KI- und Cloud-Tools im Betrieb des Tmall Luxury Pavilion für verbesserte Verbrauchereinblicke einzusetzen.
China Markt für Luxusgüter Berichtsumfang und Forschungsmethodik
Marktdefinitionen und wesentliche Abdeckung
Unsere Studie definiert den chinesischen Markt für Luxusgüter als den Wert neuer, zu Premiumpreisen angebotener Persönlichkeitsprodukte, Bekleidung, Schuhe, Lederwaren, Schmuck, Uhren, Brillen und Prestigekosmetik, die an Endverbraucher innerhalb des chinesischen Festlands verkauft werden. Die Bewertungen schließen Automobile, Immobilien, gehobene Dienstleistungen, den Gebrauchtwarenhandel und touristische Käufe außerhalb des Landes aus.
Ausschluss aus dem Geltungsbereich: Luxuserlebnisse, Autos, Yachten, Kunst und steuerfreie Verkäufe außerhalb des Festlands fallen nicht in unseren Zuständigkeitsbereich.
Segmentierungsübersicht
- Nach Produkttyp
- Bekleidung und Kleidung
- Schuhe
- Brillen
- Lederwaren
- Schmuck
- Uhren
- Schönheits- und Körperpflegeprodukte
- Nach Endnutzer
- Männer
- Frauen
- Unisex
- Nach Vertriebskanal
- Stationäre Geschäfte
- Online-Shops
Detaillierte Forschungsmethodik und Datenvalidierung
Primärforschung
Mordor-Analysten führen Interviews mit Markenmerchandisern, Einkaufszentrumsvermietern, grenzüberschreitenden Daigou-Agenten und Logistikpartnern in Peking, Shanghai, Shenzhen, Chengdu und Hainan durch. Diese Gespräche validieren durchschnittliche Verkaufspreise, Online-Durchdringungsraten und Lagerumschläge, während kurze Stimmungsumfragen unter Käufern der Generation Z die Stimmung gegenüber neuen Saisonkollektionen und Wiederverkaufsgewohnheiten testen.
Desk Research
Wir beginnen mit öffentlich zugänglichen Eckpfeilern wie den monatlichen Einzelhandelsumsatzmeldungen des Nationalen Statistikamts, den Export-Import-Daten der chinesischen Zollbehörde und den demografischen Einkommenstabellen der Nationalen Entwicklungs- und Reformkommission, die als Grundlage für die Ausgabenpools dienen. Branchenverbände, darunter die China Chain Store & Franchise Association und die Gems & Jewelry Trade Association of China, liefern Momentaufnahmen zu Kategorielieferungen oder Filialzahlen, die wichtige Lücken schließen. Unternehmensberichte, Börsenprospekte und Offenlegungen der Hongkonger Börse bereichern die Preisspannen auf Markenebene, während vertrauenswürdige Medien wie Jing Daily und WWD Produkteinführungen und Kanalverschiebungen nachverfolgen.
Zur Verfeinerung der Eingaben greifen wir bei Bedarf auf kostenpflichtige Datenbanken zurück. Dow Jones Factiva ermöglicht es Analysten, in der Presse gemeldete Filialexpansionen zu quantifizieren, D&B Hoovers liefert Umsatzaufschlüsselungen für wichtige Marktteilnehmer, und Questel kennzeichnet aktuelle Patente, die auf Innovationen bei Premiummaterialien hinweisen. Die genannten Quellen veranschaulichen unseren Ansatz; viele weitere Referenzen stützen jeden erfassten, gegengeprüften und in der internen Bibliothek von Mordor gespeicherten Datenpunkt.
Marktgrößenbestimmung und Prognose
Ein Top-down-Modell rekonstruiert die inländischen Ausgaben aus dem Einzelhandelsumsatz, dem verfügbaren Einkommen pro städtischem Haushalt und dem Luxusanteil am Gesamtbudget, die anschließend mit stichprobenartigen Bottom-up-Hochrechnungen aus durchschnittlichem Verkaufspreis mal Volumen für Flaggschiffmarken auf ihre Plausibilität geprüft werden. Zu den wichtigsten Variablen zählen das Pro-Kopf-Verfügungseinkommen, die Premiumeinkaufszentrum-Fläche, grenzüberschreitende steuerfreie Einnahmen, die Online-Durchdringung im Luxussegment und Trends bei der Beschlagnahme von Fälschungen; jede dieser Variablen signalisiert Verschiebungen in der Nachfrage oder Preisrealisierung. Wir erstellen Prognosen mithilfe einer multivariaten Regression, die diese Treiber mit historischen Umsätzen verknüpft und fünf Szenarien projiziert, bevor der von den Gesprächspartnern befürwortete Konsenspfad ausgewählt wird. Wo Marken-Hochrechnungen die Umsätze in kleineren Städten zu niedrig ausweisen, schließen kalibrierte Hochrechnungsfaktoren die Lücke.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse durchlaufen drei Runden der Analysten-Überprüfung, Abweichungskontrollen gegenüber Statista-Einzelhandelsindizes und Zolltotalen sowie Klärungsgespräche mit Feldquellen bei Anomalien. Berichte werden alle zwölf Monate aktualisiert, wobei Zwischenaktualisierungen durch politische Änderungen bei Einfuhrzöllen, Pandemiebeschränkungen oder Währungsschwankungen ausgelöst werden.
Warum Mordors Ausgangsbasis für den chinesischen Markt für Luxusgüter heraussticht
Veröffentlichte Schätzungen weichen häufig voneinander ab, da Unternehmen unterschiedliche Produktkörbe, Preismix-Annahmen und Aktualisierungsrhythmen verwenden.
Zu den wesentlichen Ursachen für diese Abweichungen zählen, ob Graumarkt-Daigou-Ströme berücksichtigt werden, ob Dienstleistungen und Automobile in die Definitionen einfließen, die Behandlung von Mehrwertsteueranpassungen und die Geschwindigkeit, mit der makroökonomische Schocks einbezogen werden. Mordors Geltungsbereich beschränkt den Warenkorb strikt auf persönliche Güter, die innerhalb Chinas erworben werden, und unsere jährliche Aktualisierung, wie in der Ausgabe vom Juli 2025 zu sehen, erfasst die Rückverlagerung nach der Pandemie schneller als Mitbewerber.
Zusammenfassend lässt sich sagen, dass unser disziplinierter Geltungsbereich, unser treiberbasiertes Modell und unsere schnelle Aktualisierung Entscheidungsträgern eine ausgewogene Ausgangsbasis bieten, die sie auf transparente Variablen zurückführen und mit öffentlich verfügbaren Daten replizieren können – Qualitäten, die Mordor Intelligence unserer Überzeugung nach von anderen abheben.
Vergleichsmaßstab
| Marktgröße | Anonymisierte Quelle | Wesentliche Ursache der Abweichung |
|---|---|---|
| 65,11 Milliarden USD (2025) | Mordor Intelligence | - |
| 55,4 Milliarden USD (2022) | Regionale Unternehmensberatung A | Älteres Basisjahr; schließt Online-Kanäle aus |
| 40,77 Milliarden USD (2024) | Fachzeitschrift B | Schönheits- und Brillenkategorien nicht enthalten |
| 316,34 Milliarden USD (2024) | Globale Unternehmensberatung C | Automobile und Luxusreisen im Warenkorb enthalten |
Zusammenfassend lässt sich sagen, dass unser disziplinierter Geltungsbereich, unser treiberbasiertes Modell und unsere schnelle Aktualisierung Entscheidungsträgern eine ausgewogene Ausgangsbasis bieten, die sie auf transparente Variablen zurückführen und mit öffentlich verfügbaren Daten replizieren können – Qualitäten, die Mordor Intelligence unserer Überzeugung nach von anderen abheben.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der chinesische Luxusgütermarkt derzeit?
Der Markt wird im Jahr 2026 auf 69,12 Milliarden USD geschätzt und soll bis 2031 bei einer CAGR von 6,15 % im Zeitraum 2026–2031 einen Wert von 93,17 Milliarden USD erreichen.
Welche Produktkategorie hält den größten Anteil im chinesischen Luxussektor?
Lederwaren führen mit einem Anteil von 27,12 % am chinesischen Luxusgütermarkt im Jahr 2025 und spiegeln die starke Investitionsattraktivität wider.
Wie schnell wächst der Online-Kanal in der chinesischen Luxuslandschaft?
Online-Verkäufe von Luxusartikeln steigen mit einer CAGR von 6,18 % von 2026–2031 und sind damit der am schnellsten wachsende Vertriebskanal.
Welche demografische Gruppe trägt derzeit am stärksten zu den Luxusausgaben bei?
Frauen machen im Jahr 2025 54,28 % der Luxuskäufe aus, obwohl die Ausgaben der Männer mit einer CAGR von 6,72 % steigen.
Welche Rolle spielen staatliche Maßnahmen beim Wachstum des Luxusmarktes?
Reduzierte Einfuhrzölle, die Ausweitung des zollfreien Einkaufs und die Designation von Internationalen Konsumzentrumsstädten lenken Auslandsausgaben zurück in inländische Geschäfte.