
Nordamerika Luxusgütermarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 158.95 Milliarden US-Dollar |
| Marktgröße (2026) | 163.48 Milliarden US-Dollar |
| Marktgröße (2031) | 188.14 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 2.85 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Nordamerika Luxusgütermarkt Analyse von Mordor Intelligence
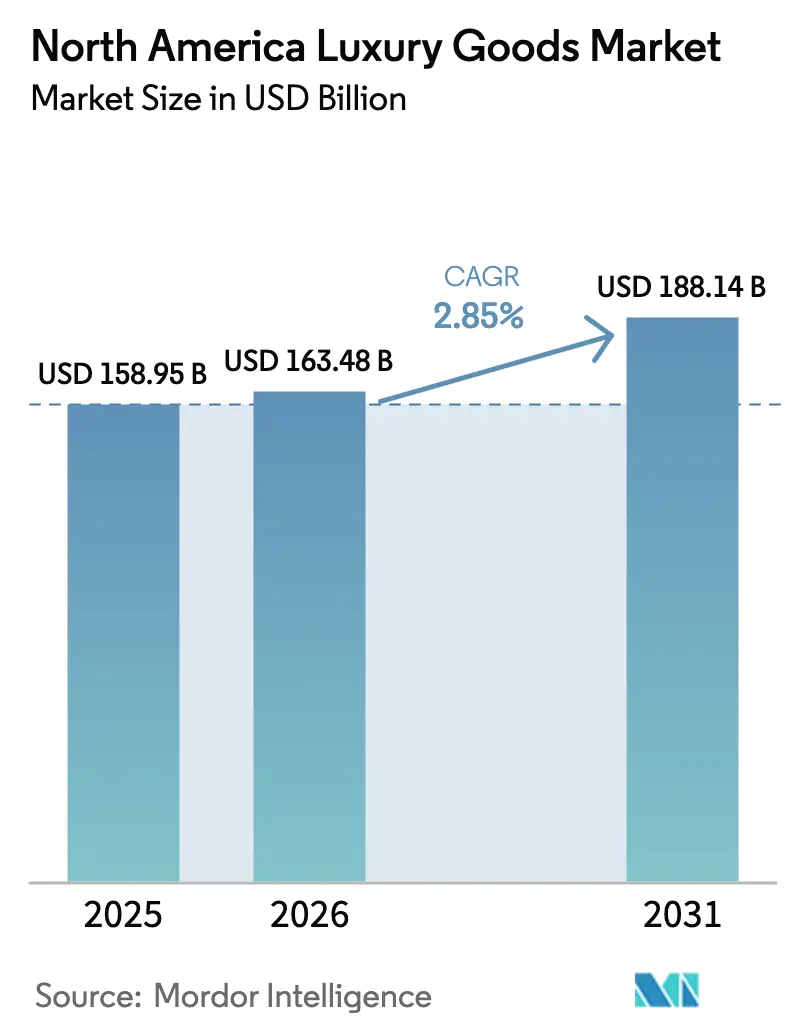
Die Größe des nordamerikanischen Luxusgütermarkts wurde im Jahr 2025 auf 158,95 Milliarden USD geschätzt und soll von 163,48 Milliarden USD im Jahr 2026 auf 188,14 Milliarden USD bis 2031 wachsen, bei einer CAGR von 2,85 % während des Prognosezeitraums (2026–2031). Diese gemäßigte Entwicklung spiegelt eine reifende Verbraucherbasis wider, die erlebnisorientierten Einzelhandel und authentifizierte Herkunft gegenüber volumetrischem Konsum priorisiert, selbst während die eingehenden Touristenströme aus Lateinamerika und Asien auf das Niveau vor der Pandemie zurückkehren. Bekleidung und Kleidung machten 34,55 % der Umsätze im Jahr 2025 aus; Lederwaren werden jedoch voraussichtlich alle Produktkategorien mit einer CAGR von 2,94 % bis 2031 übertreffen, angetrieben durch Coachs Partnerschaften für regeneratives Leder und Hermès' wartelistengesteuertes Knappheitsmodell, wie im SEC 10-K-Bericht von Tapestry aus dem Jahr 2024 vermerkt. Flaggschiff-Renovierungen in New York und Toronto haben die Attraktivität von Einzelmarken-Geschäften gestärkt, doch Augmented-Reality-Anproben und exklusive digitale Drops treiben den Online-Kanal voran. Die geografische Expansion konzentriert sich auf Mexiko, wo eine wachsende obere Mittelschicht und Rekordeinnahmen im Kaufhausbereich Potenzial für Boutiquen jenseits traditioneller Ferienkorridore signalisieren.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp führte Bekleidung und Kleidung mit 34,55 % des Marktanteils am nordamerikanischen Luxusgütermarkt im Jahr 2025. Lederwaren werden voraussichtlich mit einer CAGR von 2,94 % bis 2031 expandieren, dem schnellsten Wachstum unter den Produktkategorien.
- Nach Endverbraucher machten Frauen 55,05 % des Umsatzes im Jahr 2025 aus; das Männersegment soll bis 2031 jährlich um 3,07 % wachsen.
- Nach Vertriebskanal hielten Einzelmarken-Geschäfte 40,68 % des Umsatzes im Jahr 2025, während Online-Shops für eine CAGR von 3,48 % bis 2031 positioniert sind.
- Nach Geografie erfassten die Vereinigten Staaten 70,33 % des Umsatzes im Jahr 2025, während Mexiko voraussichtlich eine CAGR von 3,61 % bis 2031 verzeichnen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse des nordamerikanischen Luxusgütermarkts
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitrahmen der Auswirkung |
|---|---|---|---|
| Markenerbe stärkt die Wahrnehmung von Premiumqualität | +0.6% | Vereinigte Staaten, Kanada; selektive Übernahme in Mexiko-Stadt, Monterrey | Langfristig (≥ 4 Jahre) |
| Einfluss sozialer Medien steigert die Markenattraktivität | +0.5% | Vereinigte Staaten (Küstenmetropolen), Kanada (Toronto, Vancouver); aufkommend in Mexiko | Mittelfristig (2–4 Jahre) |
| Hohe Nachfrage von einreisenden Touristen | +0.4% | Vereinigte Staaten (New York, Miami, Los Angeles), Kanada (Toronto, Vancouver) | Kurzfristig (≤ 2 Jahre) |
| Luxus als Statussymbol und Selbstausdruck | +0.5% | Vereinigte Staaten (Generation Z, Millennials), Mexiko (aufstrebende Mittelschicht) | Mittelfristig (2–4 Jahre) |
| Wachsendes Online-Direktvertriebsengagement im Luxussegment | +0.4% | Vereinigte Staaten, Kanada; Mobile-First-Übernahme in Mexiko | Mittelfristig (2–4 Jahre) |
| Nachhaltigkeitspräferenzen prägen Kaufentscheidungen | +0.3% | Vereinigte Staaten (städtische Küstenzentren), Kanada (Vancouver, Toronto) | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Markenerbe stärkt die Wahrnehmung von Premiumqualität
Erbe-Narrative rechtfertigen Preisaufschläge, die inflationären Drücken trotzen. Hermès erzielte bis 2025 ein zweistelliges Umsatzwachstum in Nordamerika, indem jede Lederwareneinführung in den Sattlerei-Ursprüngen von 1837 verankert wurde – eine Taktik, die Wartelisten in soziales Kapital umwandelt. Chanel führte 2024 Preiserhöhungen von 8 bis 10 % bei Handtaschen durch, ohne Volumenverluste zu erleiden, und nutzte Coco Chanels Erbe aus der Zwischenkriegszeit, um jede Erhöhung als Bewahrung des Handwerks statt als Margenausweitung darzustellen. Louis Vuittons Zusammenarbeit mit dem Schweizer Uhrmacher Voutilainen im März 2025, zum Preis von 550.000 EUR, war innerhalb von Stunden ausverkauft und demonstrierte, dass herkunftsgetriebenes Storytelling selbst in einem vorsichtigen Ausgabenumfeld Ultra-Luxus-Preisaufschläge erzielen kann. Diese Dynamik schafft einen Schutzwall: Neuere Marktteilnehmer verfügen nicht über die archivische Tiefe, um ähnliche Aufschläge zu rechtfertigen, und werden zu volumenbasierten Strategien gezwungen, die die wahrgenommene Exklusivität untergraben.
Einfluss sozialer Medien steigert die Markenattraktivität
Instagram und TikTok treiben Entdeckung und Kaufabsicht voran, insbesondere bei Verbrauchern unter 40 Jahren. Luxusmarken generierten 2024 den Großteil des gesamten verdienten Medienwerts in Modekategorien, wobei Influencer-Partnerschaften messbare Konversionsraten lieferten, die sechsstellige Endorsement-Deals rechtfertigen. Guccis Zusammenarbeit mit Hot Wheels Anfang 2025 – ein limitiertes Druckgussauto zum Preis von 120 USD – erzielte innerhalb von 48 Stunden 2,3 Millionen TikTok-Impressionen und führte zu einem Anstieg des Website-Traffics für Guccis Accessoire-Linie um 14 %. Marken, die Kurzvideos und Micro-Influencer-Seeding beherrschen, gewinnen jüngere Kohorten, bevor Wettbewerber das Konzept replizieren können.
Hohe Nachfrage von einreisenden Touristen
Internationale Besucher bleiben eine überproportionale Einnahmequelle für Flaggschiff-Geschäfte in Einfallstore-Städten. Das U.S. National Travel and Tourism Office prognostiziert 90,3 Millionen einreisende Ankünfte im Jahr 2026, wobei die Besucherausgaben voraussichtlich 233 Milliarden USD erreichen werden, ein Anstieg von 5,2 % gegenüber 2025[1]Quelle: Internationale Handelsverwaltung, "U.S. NTTO Prognose 2026", trade.gov. Lateinamerikanische und asiatische Reisende konzentrieren ihre Einkäufe in New York, Miami und Los Angeles, wo Steuererstattungsprogramme und Währungsvorteile die Kaufkraft verstärken. Kreditkartendaten der Bank of America zeigten, dass die obersten 5 % der US-Verdiener ihre Luxusausgaben im Ausland im Jahr 2024 um 10,5 % erhöhten, während die inländischen Modeausgaben im Jahresvergleich um 9 % sanken, was ein zweigeteiltes Nachfragemuster unterstreicht[2]Quelle: Bank of America, " Verbrauchereinblicke 2024", bankofamerica. Marken, die Boutiquen in der Nähe von Hotels und Touristenkorridoren konzentrieren, erfassen Impulskäufe, die der inländische Fußgängerverkehr allein nicht aufrechterhalten kann.
Luxus als Statussymbol und Selbstausdruck
Luxusgüter werden zunehmend als mächtige Symbole des sozialen Status und des persönlichen Selbstausdrucks wahrgenommen, was diese Wahrnehmung zu einem wichtigen Treiber des Marktwachstums macht. Verbraucher nutzen Luxusprodukte nicht nur, um Wohlstand oder Erfolg zu signalisieren, sondern auch, um Individualität, Geschmack und Lebensstilentscheidungen zu kommunizieren, insbesondere in Kategorien wie Mode, Accessoires, Beauty und Uhren. Die Verlagerung hin zu identitätsgetriebenem Konsum hat die Nachfrage nach unverwechselbaren Designs, limitierten Auflagen, Personalisierung und Erbe-Branding gestärkt. Darüber hinaus haben die Sichtbarkeit in sozialen Medien und die öffentliche Selbstdarstellung die Rolle von Luxusgütern als Prestige- und Einzigartigkeitsmarker verstärkt und Aspirationskäufe sowohl in reifen als auch in aufstrebenden Volkswirtschaften gefördert.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitrahmen der Auswirkung |
|---|---|---|---|
| Verfügbarkeit von Fälschungsprodukten | -0.4% | Vereinigte Staaten (Grenzstaaten, E-Commerce), Kanada (Pacific Mall-Korridor), Mexiko (USMCA-Lücken) | Kurzfristig (≤ 2 Jahre) |
| Unregulierter Wiederverkauf untergräbt die wahrgenommene Exklusivität | -0.3% | Vereinigte Staaten (Online-Plattformen), Kanada (Toronto, Vancouver) | Mittelfristig (2–4 Jahre) |
| Strenge staatliche Vorschriften | -0.2% | Vereinigte Staaten (CBP-Durchsetzung), Kanada (RFA-Compliance), Mexiko (Lücken bei der Durchsetzung des geistigen Eigentums) | Langfristig (≥ 4 Jahre) |
| Regulatorische und Zollkomplexität behindert Importe | -0.3% | Vereinigte Staaten-Mexiko-Kanada dreinationale Lieferketten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verfügbarkeit von Fälschungsprodukten
Der US-Zoll- und Grenzschutz beschlagnahmte im Haushaltsjahr 2024 gefälschte Waren mit einem vom Hersteller empfohlenen Verkaufspreis von 5,4 Milliarden USD, wobei Uhren, Handtaschen und Schmuck die drei wichtigsten Kategorien darstellten[3]Quelle: US-Zoll- und Grenzschutz, "CBP IPR Beschlagnahmebericht GJ2024", cbp.gov. Dieses Volumen untergräbt den Markenwert und leitet Einnahmen um, insbesondere in Grenzstaaten, wo grenzüberschreitende Schmuggelrouten aktiv bleiben. Kanadas Pacific Mall in Toronto wurde seit langem wegen Fälschungsverkäufen markiert, doch die Durchsetzung bleibt inkonsistent; nur 23 % der kanadischen Einzelhändler hatten bis 2024 die Authentifizierungsprotokolle des Einzelhandelsverbands von Amerika übernommen, was Lücken hinterlässt, die raffinierte Fälscher ausnutzen. E-Commerce-Plattformen verstärken die Herausforderung: Fälschungsangebote rangieren in Suchergebnissen oft höher als autorisierte Verkäufer, verwirren Verbraucher und zwingen Marken dazu, Rechtsbudgets für Abmahnungen statt für Produktinnovationen einzusetzen. Mexikos Aufnahme auf die Prioritäts-Beobachtungsliste spiegelt anhaltende Lücken beim geistigen Eigentum im Rahmen des USMCA wider, was Lieferungen verzögert und die Compliance-Kosten für Marken erhöht, die dreinationale Lieferketten betreiben.
Unregulierter Wiederverkauf untergräbt die wahrgenommene Exklusivität
Unregulierte Plattformen verfügen über keine Authentifizierungsstandards und überschwemmen den Markt mit Fälschungen, die sich als authentifizierter Wiederverkauf tarnen. Diese Dynamik komprimiert die Preissetzungsmacht auf dem Primärmarkt: Wenn Verbraucher eine Chanel-Flap-Bag im Wiederverkauf für einen großen Teil des Einzelhandelspreises innerhalb von Monaten nach der Veröffentlichung erwerben können, verlieren Marken die Knappheitsprämie, die Wartelisten rechtfertigt. Hermès und Rolex haben reagiert, indem sie die Zuteilung an Boutiquen verschärft und Kaufhistorien für stark nachgefragte Lagereinheiten verlangt haben, aber diese Maßnahmen entfremden Erstkäufer und drängen sie in Wiederverkaufskanäle. Der Wiederverkaufsboom verkürzt auch Produktlebenszyklen; Marken müssen Kollektionen häufiger auffrischen, um Neuheit zu erhalten, was Design- und Produktionskosten erhöht, ohne entsprechende Umsatzsteigerungen zu erzielen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Lederwaren führen bei Innovationen
Lederwaren werden bis 2031 mit einer CAGR von 2,94 % expandieren, dem schnellsten Wachstum unter den Produktkategorien, da Marken regenerative Beschaffung und Kreislaufprogramme integrieren, die bei nachhaltigkeitsbewussten Käufern Anklang finden. Bekleidung und Kleidung hielt 34,55 % der Umsätze im Jahr 2025, verankert durch Chanels Tweed-Jacken und Ralph Laurens maßgeschneiderte Anzüge, doch das Wachstum bleibt durch Bestandszyklen und Preisabschlagsdruck in Kaufhauskanälen begrenzt. Schuhe profitieren von Athleisure-Kooperationen; Guccis Partnerschaft mit Adidas im Jahr 2025 war innerhalb von Stunden ausverkauft, sieht sich jedoch mit Margenkompressionsdruck konfrontiert, da Sneaker-Wiederverkaufsplattformen Rabatte normalisieren. Brillen und Beauty erfassen jeweils einstellige Anteile, obwohl L'Oréal Luxes Lancôme- und YSL Beauty-Linien 2024 ein zweistelliges Wachstum in Nordamerika verzeichneten, angetrieben durch Prestige-Hautpflege- und Dufteinführungen. Uhren bleiben ein hochwertiges Segment: Rolex steigerte die Produktion 2024 auf 1,3 Millionen Einheiten, verkürzte Wartelisten und komprimierte Sekundärmarktprämien – eine taktische Verschiebung, die unterstreicht, wie selbst Ultra-Premium-Marken Exklusivität mit Volumen in Einklang bringen müssen. Schmuck profitiert von Hochzeits- und Schenkungsanlässen, wobei Cartier und Van Cleef & Arpels durch limitierte Kollektionen und Erbe-Storytelling ihre Preissetzungsmacht aufrechterhalten.
Coachs Partnerschaft mit Gen Phoenix zur Beschaffung von regenerativem Ledermaterial von Ranches, die Kohlenstoff binden, veranschaulicht, wie Produktinnovation die Kategorieführerschaft vorantreiben kann. Die Marke erzielte die Gold-Zertifizierung der Leather Working Group für 95 % ihrer Gerbereien – ein Qualitätsmerkmal, das bei Millennials und der Generation Z Anklang findet, die die Transparenz der Lieferkette genau prüfen. Hermès pilotierte 2024 ein Lederwarenrücknahmeprogramm in ausgewählten nordamerikanischen Geschäften, bei dem zurückgegebene Artikel für den Wiederverkauf zu 70 % des ursprünglichen Preises aufgearbeitet wurden – ein Schritt, der Sekundärmarktmarge erfasst und gleichzeitig die Markenverantwortung stärkt. Diese Initiativen deuten darauf hin, dass Lederwaren weiterhin Bekleidung und Schuhe übertreffen werden, wo Nachhaltigkeitsansprüche schwerer zu verifizieren sind und die Verbraucherskepsis höher ist.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Endverbraucher: Männersegment gewinnt an Dynamik
Männerluxus wird bis 2031 mit einer CAGR von 3,07 % wachsen und damit Frauen und Unisex übertreffen, da Pflege, Athleisure-Kooperationen und hochkomplizierte Zeitmesser jüngere männliche Käufer anziehen. Frauen machten 55,05 % der Umsätze im Jahr 2025 aus, angetrieben durch Handtaschen, Prêt-à-porter und Beauty, doch die Sättigung in diesen Kategorien begrenzt das inkrementelle Wachstum. Unisex-Angebote, Düfte, Sneaker und minimalistische Lederwaren sprechen Generation-Z-Verbraucher an, die binäre Geschlechternormen ablehnen, doch dieses Segment bleibt noch in den Anfängen und verfügt nicht über das Volumen, um marktweite Kennzahlen zu bewegen.
Rolex' Produktionssteigerung auf 1,3 Millionen Einheiten im Jahr 2024 adressierte direkt die aufgestaute männliche Nachfrage, verkürzte Wartelisten für Submariner- und GMT-Master-II-Modelle und komprimierte Sekundärmarktprämien um 15 bis 20 %. Guccis Zusammenarbeit mit North Face im Jahr 2025 – eine technische Oberbekleidungslinie zum Preis von 2.500 bis 4.000 USD – war innerhalb von 72 Stunden ausverkauft und demonstrierte, dass Männer Luxuspreisaufschläge für funktionale Innovation zahlen werden. Estée Lauders Übernahme von Tom Ford Beauty im Jahr 2022 hat seitdem ein zweistelliges Wachstum im Männerpflegebereich erzielt, wobei Nordamerika den größten regionalen Markt für Düfte und Hautpflege darstellt. Diese Trends deuten darauf hin, dass Marken, die Männersortimente untergewichten, riskieren, Marktanteile an Wettbewerber abzugeben, die das ungenutzte Potenzial des Segments erkennen.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal: Online gewinnt Marktanteile
Online-Shops werden bis 2031 mit einer CAGR von 3,48 % expandieren, dem schnellsten Vertriebskanal, da Marken Augmented-Reality-Anproben und exklusive Drops einsetzen, die Großhandelsaufschläge umgehen. Burberrys virtuelle Schal-Anprobefunktion, die im November 2024 eingeführt wurde, reduzierte die Rücklaufquoten um 18 % und steigerte den durchschnittlichen Bestellwert im ersten Quartal um 12 %, was zeigt, dass digitale Tools das Serviceniveau im Geschäft replizieren können. Einzelmarken-Geschäfte hielten 40,68 % der Umsätze im Jahr 2025, verankert durch Flaggschiff-Renovierungen in New York und Toronto, wo erlebnisorientierter Einzelhandel, private Einkaufssuiten, Café-Bereiche im Geschäft und Kunstinstallationen Premiummieten rechtfertigen. Mehrmarken-Geschäfte sehen sich strukturellen Gegenwind ausgesetzt: Der Kaufhausverkehr ging 2024 im Jahresvergleich um 8 % zurück, was Vermieter dazu zwang, Flächen in Unterhaltungs- und Gastronomienutzer umzuwandeln.
Mexikos Luxus-E-Commerce erreichte 2024 eine mobile Durchdringung von 71 %, wobei männliche Käufer über 36 Jahren die Mehrheit der Online-Transaktionen ausmachten – eine demografische Verschiebung, die Uhren und Lederaccessoires gegenüber Bekleidung begünstigt. Louis Vuittons digitale Plattform führte 2025 exklusive Online-Lagereinheiten ein und erzielte Margengewinne von 25 % pro Einheit durch die Eliminierung von Großhandelsvermittlern. Direktvertriebsplattformen liefern reichhaltigere Kundendaten und ermöglichen es Marken, limitierte Veröffentlichungen zu testen und den Bestand in Echtzeit anzupassen – eine Fähigkeit, die Mehrmarken-Einzelhändler nicht erreichen können. Diese Dynamik setzt Großhandelspartnerschaften unter Druck und zwingt Marken dazu, erstklassige Bestände für eigene Kanäle zu reservieren und sekundäre Sortimente für Kaufhäuser vorzubehalten.
Geografische Analyse
Mexiko wird bis 2031 mit einer CAGR von 3,61 % wachsen, dem schnellsten geografischen Segment, angetrieben durch El Palacio de Hierros Neunmonats-Umsatz von 40,39 Milliarden MXN, ein Anstieg von 11,3 % im Jahresvergleich, und einer Welle von Boutique-Eröffnungen in Monterrey und Guadalajara. Die Vereinigten Staaten erfassten 70,33 % der Umsätze im Jahr 2025, verankert durch New York, Miami und Los Angeles, wo internationale Touristenausgaben die inländische Nachfrage verstärken. Kanada profitiert vom Anstieg der Bloor Street-Mieten in Toronto um 16 % im Jahr 2024 und den Mieten des Yorkdale Shopping Centre von über 2.400 USD pro Quadratfuß, was das Vertrauen der Vermieter in die Erholung des Fußgängerverkehrs signalisiert.
Der Rest Nordamerikas, bestehend aus kleineren karibischen und zentralamerikanischen Märkten, bleibt unterkritisch, bietet aber Nischenmöglichkeiten für resort-orientierten Luxus. Hermès eröffnete 2024 eine zweite Boutique in Mexiko-Stadt, während Chanel sein Polanco-Flaggschiff um 30 % erweiterte – Schritte, die Vertrauen in eine anhaltende Nachfrage signalisieren. Das U.S. National Travel and Tourism Office prognostiziert 90,3 Millionen einreisende Ankünfte im Jahr 2026, wobei die Besucherausgaben 233 Milliarden USD erreichen werden, ein Anstieg von 5,2 % gegenüber 2025. Lateinamerikanische und asiatische Reisende konzentrieren ihre Einkäufe in Einfallstore-Städten, wo Steuererstattungsprogramme und Währungsvorteile die Kaufkraft verstärken. Kanadas Marktreife begrenzt das Volumenwachstum, doch Yorkdales Luxusmietermix – darunter Hermès, Chanel und Louis Vuitton – zeigt, dass vermögende Verbraucher den Premiumeinzelhandel in ausgewählten Korridoren unterstützen werden.
Städtische Zentren wie New York, Los Angeles, Miami, Toronto und San Francisco fungieren als wichtige Luxuskonsumzentren und profitieren von einkommensstarken Bevölkerungsgruppen, Tourismusströmen und Markenkonzentration. Diese Städte ziehen globale Luxusmarken an, die Sichtbarkeit und Markenpositionierung anstreben, und fördern gleichzeitig die Nachfrage nach erlebnisorientierten Luxusgütern durch exklusive Geschäftsservices und limitierte Angebote. Grenzüberschreitendes Einkaufen und internationaler Tourismus stärken die regionale Nachfrage weiter, insbesondere in großen Ballungsräumen.
Regulatorisches Umfeld
Luxusgüteranbieter in Nordamerika sehen sich einer strengeren Kontrolle in Bezug auf Kennzeichnung, Ursprungsangaben und Produktzusammensetzungsaussagen ausgesetzt, verbunden mit einer anhaltenden Durchsetzung von Einfuhr- und Zollvorschriften. Im April 2026 kündigte die US-Bundeshandelskommission (FTC) eine „Made in USA“-Kontrollaktion an, die drei Vollstreckungsmaßnahmen gegen angeblich falsche Ursprungsangaben umfasste, was die Notwendigkeit belegter Marketingaussagen und konformer Kennzeichnung unterstreicht. Die FTC überwacht zudem weiterhin die Vorgaben des Textile Fiber Products Identification Act, des Wool Products Labeling Act und des Fur Products Labeling Act, die Bekleidungs-, Leder- und pelznahe Luxuskategorien betreffen, die über Einzelmarken- und Online-Kanäle vertrieben werden.
Chemikalienvorschriften erhöhen die Komplexität zusätzlich, insbesondere für die Prestige-Kosmetikbranche. Beschränkungen in Maine und Vermont für Kosmetika mit absichtlich zugesetzten PFAS traten am 1. Januar 2026 in Kraft, und Connecticut fügte mit Wirkung zum 1. Juli 2026 Anforderungen zur Kennzeichnung und Meldung an das Connecticut Department of Energy and Environmental Protection hinzu. In Kanada wurden die Select Luxury Items Tax Regulations, 2026 (SOR-2026-3175) im Juni 2026 geändert, um sie an den Select Luxury Items Tax Act anzupassen, was sich auf Preisgestaltung, Rechnungsstellung und Compliance-Prozesse für steuerpflichtige hochwertige Artikel auswirkt. Die handelspolitische Unsicherheit bleibt eine planungsrelevante Variable für Marken, die trinationale Lieferketten verwalten, da für das USMCA-Abkommen eine formelle Überprüfung ab Juli 2026 vorgesehen ist.
Wettbewerbslandschaft
Die Marktkonzentration zeigt eine moderate Fragmentierung, bei der Konglomerate wie LVMH und Kering neben unabhängigen Häusern wie Hermès und Rolex koexistieren, die jeweils unterschiedliche Preis- und Knappheitsstrategien verfolgen. LVMHs LIFE 360-Programm zielt bis 2030 auf 100 % erneuerbare Energie ab und hat bereits 1.200 Lieferanten in Kreislaufaudits einbezogen, was einen Compliance-Maßstab setzt, den kleinere Akteure nur schwer erreichen können. Die Wettbewerbsintensität hängt weniger von Preiskriegen als von Erbe-Storytelling, limitierten Kooperationen und Direktvertriebsplattformen ab, die Mehrmarken-Einzelhändler umgehen. Weißraum-Möglichkeiten umfassen Männerpflege, wo Estée Lauders Übernahme von Tom Ford Beauty ein zweistelliges Wachstum erzielt hat, und regenerative Lederwaren, wo Tapestrys Coach-Marke mit der Gold-Zertifizierung der Leather Working Group für 95 % der Gerbereien führend ist.
Die Technologieübernahme variiert: Burberrys Augmented-Reality-Schal-Anprobe reduzierte die Rücklaufquoten um 18 %, während Louis Vuittons Blockchain-basiertes Authentifizierungspilotprojekt, das 2024 gestartet wurde, darauf abzielt, Fälschungen und Wiederverkaufsbetrug zu bekämpfen. Aufkommende Disruptoren umfassen Wiederverkaufsplattformen wie Vestiaire Collective und The RealReal, die 2024 weltweit 210 bis 220 Milliarden USD erfassten, wobei US-Verbraucher 32 % ihrer Kleiderschränke mit Vorbesitz-Artikeln füllten. Diese Plattformen komprimieren die Preissetzungsmacht auf dem Primärmarkt, indem sie Rabatte normalisieren und Produktlebenszyklen verkürzen, was Marken zwingt, Kollektionen häufiger aufzufrischen.
Rolex' Produktion stieg 2024 auf 1,3 Millionen Einheiten und veranschaulicht eine taktische Reaktion: Durch die Verkürzung von Wartelisten gewann die Marke Marge von Sekundärmärkten zurück und stabilisierte Händlernetzwerke. Strategiemuster gruppieren sich um drei Achsen: Konglomerate nutzen Skaleneffekte, um in Nachhaltigkeitsinfrastruktur zu investieren; unabhängige Häuser erhalten Knappheit durch Zuteilungskontrollen; und digital native Marken setzen Augmented Reality und exklusive Drops ein, um Exklusivität im Geschäft online zu replizieren. Marken, die Technologie nicht integrieren, riskieren, jüngere Kohorten an Wettbewerber abzugeben, die Kurzvideos und Micro-Influencer-Seeding beherrschen.
Marktführer im nordamerikanischen Luxusgütermarkt
LVMH Moët Hennessy Louis Vuitton
Hermès
Kering
Chanel Limited
Prada S.p.A.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert


Marktchancen und Zukunftsaussichten
Die Optimierung des Einzelhandelsnetzes konzentriert sich zunehmend auf hochproduktive Luxus-Standorte und verschiebt sich hin zu markenkontrollierten Umgebungen. In Kanada eröffnete Chanel im Juni 2026 seine größte kanadische Boutique im Oakridge Park in Vancouver, in der Mode, Uhren, Feinschmuck, Düfte und Kosmetik unter einem Dach vereint werden, während Chrome Hearts im Juli 2026 eine Immobilie in Yorkville an der 121 Scollard Street in Toronto für 12,65 Millionen USD erwarb, um dort sein erstes eigenständiges kanadisches Flagship-Geschäft zu etablieren. Diese Filialentscheidungen stärken das Argument für Investitionen in Premium-Einzelhandelskorridore in Toronto und Vancouver sowie für Marken, die eine engere Kontrolle über Merchandising, Kundenbetreuung und Bestandszuweisung im Vergleich zum Multi-Marken-Vertrieb anstreben.
Kundenerlebnistechnologie und datengestützte Kundenbetreuung stellen ein konkretes Whitespace-Potenzial dar, da das Online-Engagement wächst und Bedenken hinsichtlich der Echtheit bestehen bleiben. Bain & Company (zusammen mit Comité Colbert) berichtete im Juni 2026, dass die KI-Einführung in kundenorientierten Luxusfunktionen von 16 % im Jahr 2024 auf 21 % im Jahr 2026 gestiegen sei und die betriebliche Einführung im gleichen Zeitraum von 10 % auf 19 % zugenommen habe, verbunden mit der Feststellung, dass 54 % der US-Luxuskonsumenten bei ihrem letzten Luxuskauf KI genutzt hätten. Dies unterstützt Chancen für Marken und Plattformen, KI in Entdeckungs-, Personalisierungs- und Serviceabläufe zu integrieren und gleichzeitig die Authentifizierung, compliancefähige Produktinformationen und den Kundendienst nach dem Verkauf über alle Kanäle hinweg zu verbessern.
Aktuelle Branchenentwicklungen
- Juli 2026: Hermès eröffnete ein neues Geschäft im Westfield UTC in San Diego und erweiterte damit seine direkt betriebene Präsenz in Kalifornien. Die Eröffnung untermauert die Verschiebung hin zu Einzelmarkenumgebungen, in denen Kundenbetreuung und kontrolliertes Sortiment knappheitsgeleitete Preismodelle unterstützen.
- Oktober 2025: Hermès eröffnete sein erstes Geschäft in Nashville, Tennessee, im Bezirk Wedgewood-Houston, womit sich die Zahl der US-Standorte auf 43 erhöhte. Dieser Schritt erweitert die Expansion des Luxuseinzelhandels über die traditionellen Küstenzentren hinaus und richtet sich an schnell wachsende regionale Vermögensschwerpunkte durch ein Full-Service-Boutique-Format.
- September 2024: Canada Goose ging eine Partnerschaft mit Marchon ein, um seine ersten Sonnenbrillen und Korrekturbrillenfassungen einzuführen. Der Einstieg in den Premium-Brillensektor erweitert die Kategoriepräsenz und unterstützt den Cross-Selling-Effekt bei bestehenden Kunden von Oberbekleidung durch ein höherfrequentiertes Accessoire-Segment.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Erfassungsbereich
Für diese Studie umfasst der Markt den Einzelhandelswert von Luxusgütern, die von Verbrauchern in Nordamerika erworben werden, wobei die Produkte als Premium- und markengeführte Produkte positioniert und preislich eingestuft werden.
Ausschlüsse des Geltungsbereichs: Wir schließen Luxusreisen, Gastgewerbe, gehobene Gastronomie und andere erlebnisorientierte Ausgaben aus, die in Lifestyle-Studien manchmal unter Luxus zusammengefasst werden.
Übersicht der Segmentierung
- Produkttyp
- Bekleidung und Kleidung
- Schuhe
- Brillen
- Lederwaren
- Schmuck
- Uhren
- Beauty und Körperpflege
- Endverbraucher
- Männer
- Frauen
- Unisex
- Vertriebskanal
- Einzelmarken-Geschäfte
- Mehrmarken-Geschäfte
- Online-Shops
- Geografie
- Vereinigte Staaten
- Kanada
- Mexiko
- Rest von Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung beginnt mit der Festlegung der Nachfragegrenze für Luxusgüter und prüft dann, ob der Wertpfad über die Region hinweg schlüssig ist. Wir verwendeten öffentliche Referenzpunkte wie die Einzelhandelsreihen des US Census Bureau, Konsumdaten des Bureau of Economic Analysis, Einzelhandelsindikatoren von Statistics Canada, Einzelhandels- und Einkommensstatistiken des mexikanischen INEGI sowie USITC-Handelsdaten für relevante Importströme, die zur Erklärung von Produktverfügbarkeit und Preisdruck beitragen.
Wir haben zudem Jahresberichte, 10-K-Berichte und Investorenpräsentationen wichtiger börsennotierter Marken und Einzelhändler sowie Pressemitteilungen und Websites von Branchenverbänden überprüft, die Kategorietrends und Kanalverschiebungen thematisieren. An einigen Stellen wurden kostenpflichtige Abonnements genutzt, um Unternehmensfinanzdaten zu normalisieren, Nachrichtenzeitlinien zu überprüfen und Patentaktivitäten im Zusammenhang mit Materialien und Authentifizierung zu erfassen. Diese Sekundärquellen sind nicht erschöpfend, und viele weitere öffentliche und kostenpflichtige Referenzen wurden verwendet, um Daten zu sammeln, Annahmen zu validieren und offene Fragen zu klären.
Primärinterviews und Umfragen
Die Primärforschung wurde genutzt, um Kategorie- und Kanalaufteilungen einem Belastungstest zu unterziehen und zu bestätigen, wie sich Premium-Preisgestaltung und Rabattierung im Jahresverlauf entwickeln. Wir sprachen mit Markenteams, Einzelhändlern, Vertriebspartnern und Branchenspezialisten in den Vereinigten Staaten, Kanada und Mexiko, gefolgt von Überprüfungen mit Managern, die die Filialleistung und den Online-Abverkauf verfolgen.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 37 % | CXOs: 14 % |
| Mittlere Ebene: 46 % | Funktions-/Bereichsleiter: 39 % |
| Kleinere Akteure: 17 % | Manager: 47 % |
Marktgrößenbestimmung & Prognosen
Die Größenbestimmung basiert auf einer Kombination aus Top-Down- und Bottom-Up-Ansatz, bei der makroökonomische Ausgabensignale in einen Luxusgüterwert für Nordamerika übersetzt und anschließend anhand von Lieferanten- und Kanalannäherungen überprüft werden. Die Top-Down-Seite stützt sich auf Konsum- und Einzelhandelsindikatoren, um einen Nachfragepool zu bilden, gefolgt von Kategorieaufteilungen, die an dem ausgerichtet sind, was tatsächlich über Geschäfte und online verkauft wird.
Um die Gesamtsummen realistisch zu halten, bestätigen wir die Ergebnisse durch selektive Bottom-Up-Prüfungen wie stichprobenhafte Umsatzaggregationen von Marken und Einzelhändlern, wo Offenlegungen vorliegen, sowie eine ASP-x-Volumen-Logik für einige sichtbare Kategorien wie Lederwaren, Schmuck und Premium-Kosmetik. Wichtige Eingabegrößen, die das Modell beeinflussen, sind die Richtung der frei verfügbaren Konsumausgaben, die Preisentwicklung und Aktionsintensität im Luxussegment, die Erholung des Touristeneinkaufs in Großstädten, das Verhältnis von Online- zu Ladenverkäufen sowie das Wachstumstempo vermögender Haushalte.
Für die Prognose wird eine Szenarioanalyse eingesetzt, um verschiedene Verläufe für Inflation, Verbrauchervertrauen und Akzeptanz von Premiumpreisen abzubilden, die anschließend mit einer einfachen multivariaten Regression gegenüber den stabilsten Makrofaktoren verankert werden. Wenn Unternehmensangaben unvollständig sind, werden Lücken anhand von Peer-Benchmarks und Kanalprüfungen geschlossen und nach Expertenvalidierung angepasst, damit die endgültige Reihe von Jahr zu Jahr konsistent bleibt.
Datenvalidierung & Aktualisierungszyklus
Modellergebnisse werden anhand unabhängiger Signale wie der Entwicklung der Einzelhandelsumsätze, Handels- und Bestandsindikatoren sowie von Unternehmen berichteter regionaler Leistung überprüft, und Abweichungen werden vor der endgültigen Freigabe untersucht. Wenn ein Eingabewert unstimmig erscheint, überprüfen wir die zugrunde liegende Quellenlogik erneut und kontaktieren bei Bedarf die Befragten erneut, um zu verstehen, was sich bei Preisgestaltung, Nachfrage oder Kanalmix verändert hat.
Jeder Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn ein wesentliches Ereignis die Nachfrage oder Preisgestaltung beeinflusst (zum Beispiel starke Währungsbewegungen oder ein umfassender Rückgang der frei verfügbaren Konsumausgaben). Vor der Auslieferung wird eine abschließende Prüfung durchgeführt, damit Kunden eine aktuelle, mit den neuesten verfügbaren Daten abgestimmte Sicht erhalten.
Vergleich der Marktgrößenbestimmung von Mordor Intelligence für den nordamerikanischen Luxusgütermarkt mit anderen veröffentlichten Schätzungen
Es ist normal, unterschiedliche Marktgrößen für Luxusgüter zu sehen, da Publisher nicht immer dieselben Produkte, Kanäle und Preisschwellen auf gleiche Weise behandeln. Unterschiede bei der Wahl des Basisjahres und der Handhabung der Inflation können ebenfalls die endgültige Zahl verändern, selbst wenn die geografische Abdeckung auf den ersten Blick identisch erscheint.
Durch die Verfolgung des Einzelhandelswerts in USD und die regelmäßige Aktualisierung von Kanalmix- und Premiumpreisannahmen mittels Befragtenprüfungen hält Mordor Intelligence die Gesamtsumme für Nordamerika an den Verbraucherausgaben und nicht an den Großhandelslieferungen ausgerichtet. Die größten Abweichungen ergeben sich meist daraus, ob Kosmetik und Düfte vollständig einbezogen werden, ob Wiederverkauf mitgezählt wird und ob die Werte Verbraucherpreise oder Handelswerte widerspiegeln, was die Gesamtsummen je nach Methode aufblähen oder komprimieren kann.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 158,95 Mrd. USD (2025) | |
| Handelsnachrichtendienst A | 107,83 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und ein anderes Wachstumsfenster, und es ist weniger klar, ob der Einzelhandelswert zu Verbraucherpreisen einheitlich über Kategorien und Kanäle hinweg verwendet wird. |
| Branchenverlag B | 140,45 Mrd. USD (2025) | Wendet einen längeren Prognosehorizont mit höherem implizitem Wachstum an, und Aggregationen können abweichen, wenn Kategoriedefinitionen und Preisuntergrenzen für die Luxusklassifizierung unterschiedlich festgelegt werden. |
Betrachtet man die Tabelle insgesamt, erklärt sich die Spannweite hauptsächlich dadurch, was als Luxusgüter gezählt wird, wann das Basisjahr festgelegt wird und wie die Preisgestaltung in USD umgerechnet wird. Ein Marktmodell, das nachvollziehbar auf Einzelhandelswert, Kanalmix und realistischen Preisschritten basiert, tendiert dazu, in einem ausgewogenen Bereich zu landen, der wiederholt und bei sich ändernden Bedingungen erneut überprüft werden kann.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der nordamerikanische Luxusgütermarkt im Jahr 2026?
Der Markt wird im Jahr 2026 auf 163,48 Milliarden USD geschätzt und soll bis 2031 einen Wert von 188,14 Milliarden USD erreichen.
Welches Produktsegment wächst am schnellsten?
Lederwaren werden voraussichtlich die schnellste CAGR von 2,94 % bis 2031 verzeichnen, unterstützt durch regenerative Beschaffung und Kreislaufprogramme.
Welcher Kanal wird den größten inkrementellen Umsatz erzielen?
Online-Direktvertriebsplattformen werden voraussichtlich mit einer CAGR von 3,48 % wachsen und alle physischen Formate übertreffen, da Marken in Augmented-Reality-Tools investieren.
Warum gilt Mexiko als wichtiger Wachstumsmarkt?
Mexiko wird voraussichtlich bis 2031 mit einer CAGR von 3,61 % wachsen, gestützt durch steigende verfügbare Einkommen der oberen Mittelschicht und aggressive Boutique-Expansion.
Seite zuletzt aktualisiert am:



