
Britischer Luxusgütermarkt – Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
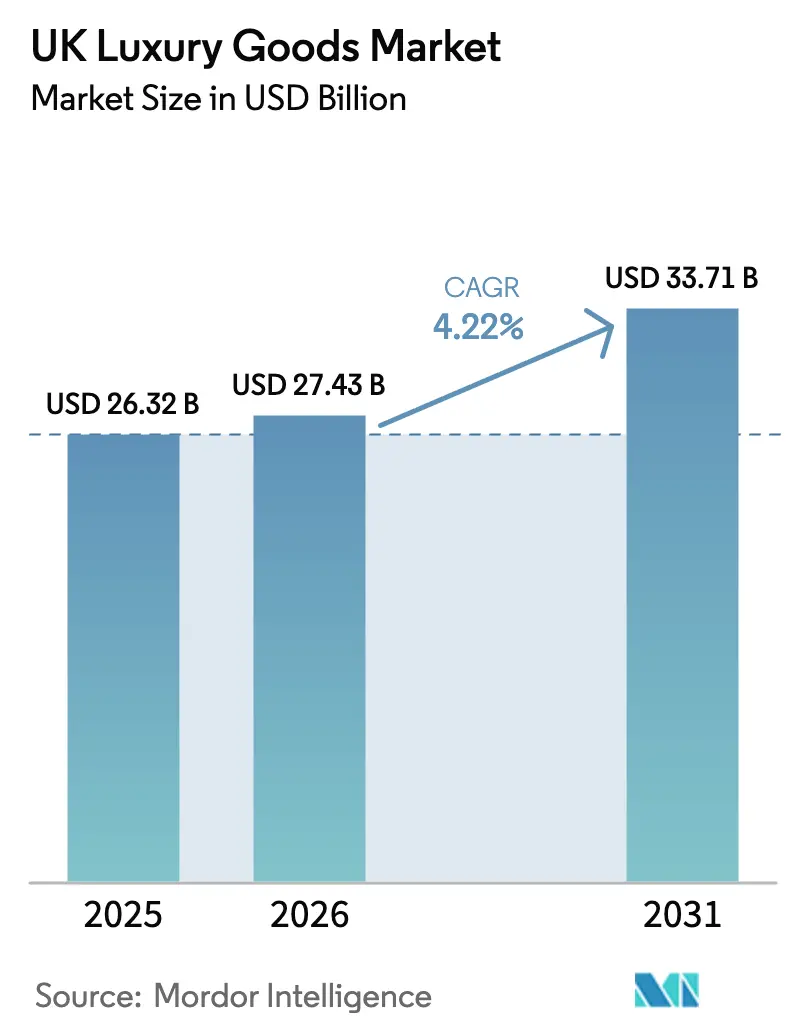
| Marktgröße im Basisjahr (2025) | 26.32 Milliarden US-Dollar |
| Marktgröße (2026) | 27.43 Milliarden US-Dollar |
| Marktgröße (2031) | 33.71 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 4.22 % |
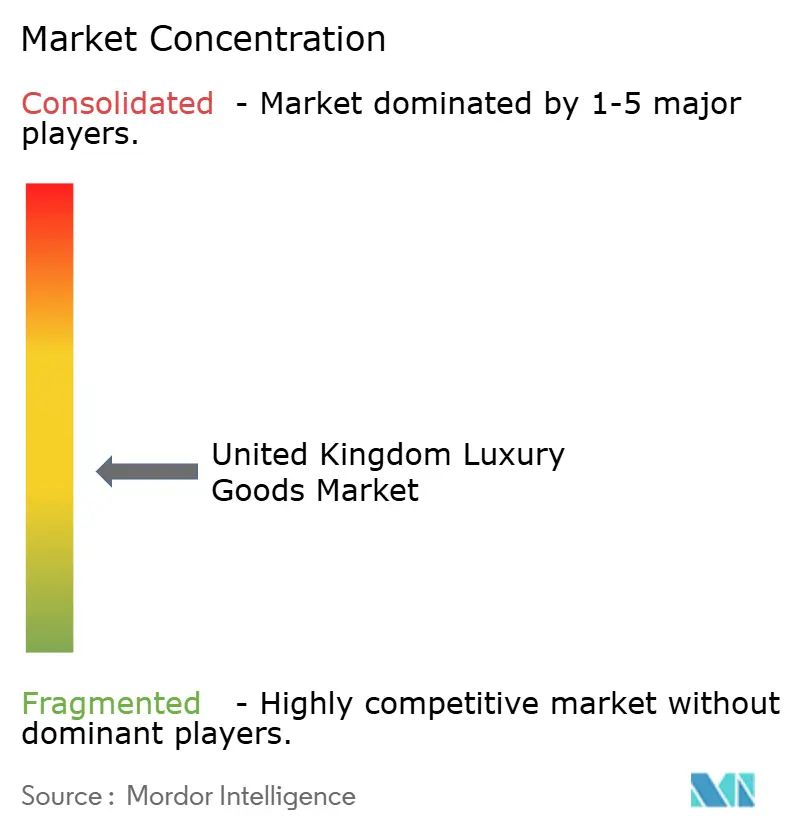
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des britischen Luxusgütermarkts von Mordor Intelligence
Die Größe des britischen Luxusgütermarkts wird im Jahr 2026 auf 27,43 Milliarden USD geschätzt, ausgehend von einem Wert von 26,32 Milliarden USD im Jahr 2025, mit Projektionen, die für 2031 einen Wert von 33,71 Milliarden USD zeigen, wachsend mit einer CAGR von 4,22 % über den Zeitraum 2026–2031. Der britische Luxusmodemarkt entwickelt sich durch Innovation bei Materialien und Design weiter, wobei Nachhaltigkeit und ethische Beschaffung zu zentralen Prioritäten werden. Diese Entwicklung wird zusätzlich durch den Einfluss von sozialen Medien und Prominenten verstärkt, die weiterhin die Wahrnehmung der Verbraucher prägen und die Markensichtbarkeit durch kuratiertes digitales Storytelling verstärken. Bekleidung und Kleidung, zentral für die Luxusidentität und saisonale Trends, dominieren weiterhin. Frauen verankern weiterhin das Luxussegment, aber Männer entwickeln sich zu einem schnell wachsenden demografischen Segment, angetrieben durch ein wachsendes Interesse an hochwertiger Streetwear, Körperpflege und Premium-Accessoires. Dieser Wandel bietet Marken Möglichkeiten, ihr Angebot zu diversifizieren und ihre Marketingstrategien zu verfeinern. Auch die Vertriebsstrategien entwickeln sich weiter. Einzelmarkenboutiquen bleiben entscheidend für die Stärkung der Markenidentität und das Angebot kuratierter Einkaufserlebnisse im Geschäft, die die Kundentreue vertiefen.
Wichtigste Erkenntnisse des Berichts
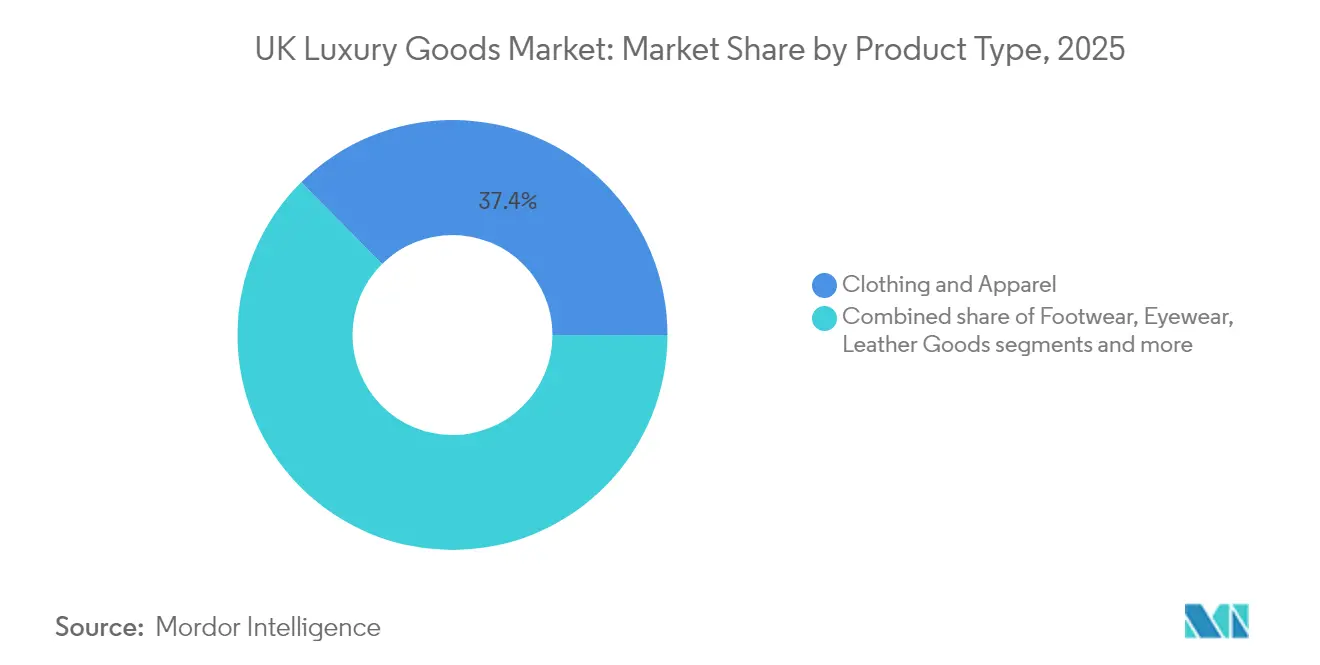
- Nach Produkttyp hatte Bekleidung und Kleidung im Jahr 2025 mit 37,43 % den größten Marktanteil, während Lederwaren voraussichtlich das am schnellsten wachsende Segment von 2026 bis 2031 mit einer CAGR von 4,56 % sein werden.
- Nach Endnutzer dominierten Frauen den Markt mit einem Anteil von 54,35 % im Jahr 2025, obwohl das Männersegment mit einer CAGR von 4,92 % voraussichtlich schneller wachsen wird.
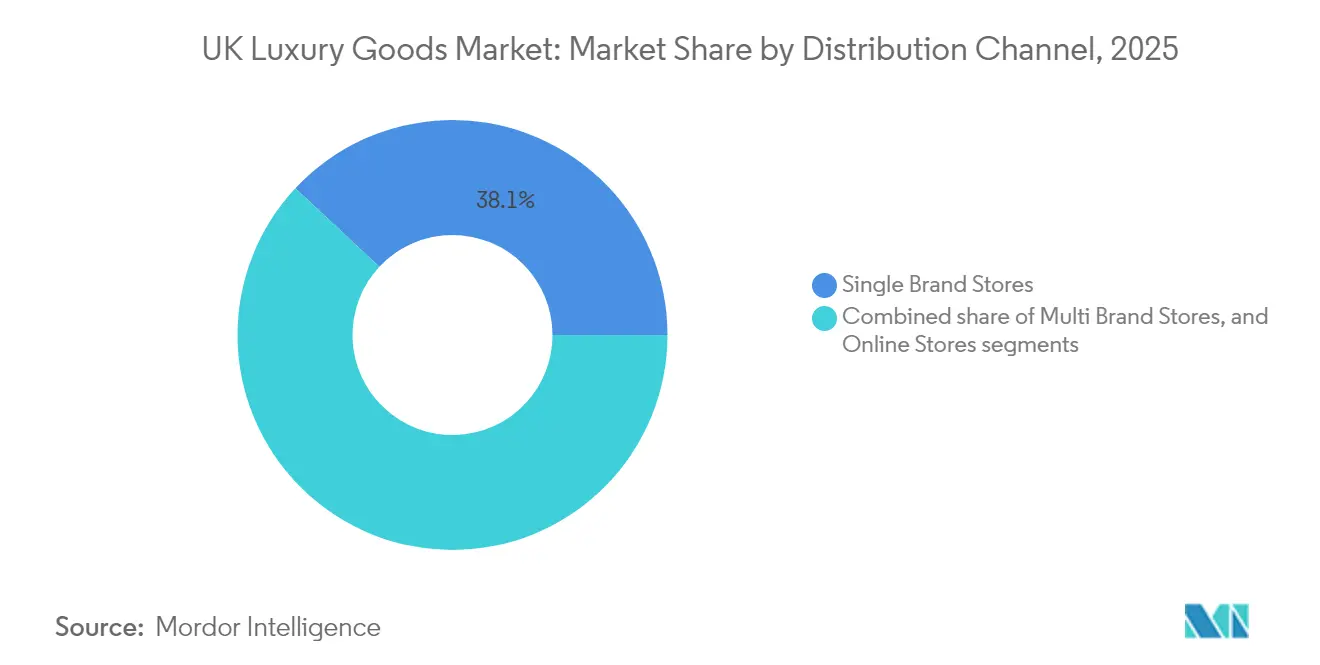
- Nach Vertriebskanal führten Einzelmarkenfachgeschäfte mit einem Anteil von 38,05 % im Jahr 2025; Online-Shops werden jedoch voraussichtlich mit einer CAGR von 5,32 % am schnellsten wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse des britischen Luxusgütermarkts
Analyse der Auswirkungen von Wachstumstreibern*
| Wachstumstreiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Produktinnovation hinsichtlich Rohmaterial und Design | +1.2% | Vereinigtes Königreich, mit Einfluss auf die europäischen Luxusgütermärkte | Mittelfristig (2–4 Jahre) |
| Einfluss von sozialen Medien und Prominentenempfehlungen | +0.9% | Vereinigtes Königreich-weit, mit Konzentration in städtischen Zentren | Kurzfristig (≤ 2 Jahre) |
| Zunehmende strategische Investitionen und Initiativen, die den Markt antreiben | +0.8% | Vereinigtes Königreich-weit, mit Schwerpunkt auf London und anderen Großstädten | Mittelfristig (2–4 Jahre) |
| Betonung der Nachhaltigkeit durch Verbraucher | +0.6% | Vereinigtes Königreich-weit, mit stärkerem Einfluss in wohlhabenden städtischen Gebieten | Langfristig (≥ 4 Jahre) |
| Digitale Transformation und Einführung des E-Commerce verbessern die Zugänglichkeit für wohlhabende Verbraucher. | +0.5% | Vereinigtes Königreich-weit, mit stärkerer Durchdringung in Ballungsgebieten | Kurzfristig (≤ 2 Jahre) |
| Technologieintegration im Luxuseinzelhandel verbessert das Einkaufserlebnis. | +0.4% | Vereinigtes Königreich-weit, mit Konzentration in Flagship-Stores und Premium-Standorten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Produktinnovation hinsichtlich Rohmaterial und Design
Im Vereinigten Königreich verbinden Luxusmarken traditionsreiches Handwerk mit einem Bekenntnis zur Nachhaltigkeit und gestalten die Landschaft hochwertiger Güter neu. Marken setzen innovative Materialien ein, die gestalterische Exzellenz mit ökologischer Verantwortung verbinden. Ein bemerkenswertes Beispiel ist Uncaged Innovations, das im November 2024 'Elevate' vorstellte. Diese biobasierte Lederalternative weist eine bemerkenswerte Reduzierung der Treibhausgasemissionen um 95 %, einen um 93 % geringeren Wasserverbrauch und einen um 72 % niedrigeren Energieverbrauch im Vergleich zu ihrem herkömmlichen Pendant auf. Darüber hinaus spiegelt die Zusammenarbeit von Uncaged mit zehn unabhängigen Modelabels, darunter das im Vereinigten Königreich ansässige Stow, einen wachsenden Wandel in der Branche wider. Nachhaltigkeitsgetriebene Innovation ist nicht mehr auf die großen Luxushäuser beschränkt. Auch unabhängige, designorientierte Labels finden kreative Wege, Ästhetik mit Verantwortungsbewusstsein zu verbinden. Da die EU sich darauf vorbereitet, ihre Ökodesign-Verordnung für nachhaltige Produkte durchzusetzen, die bis Mitte 2027 digitale Produktpässe für Textilien vorschreibt, ergreifen britische Luxushäuser proaktive Maßnahmen [1]Quelle: CBI Ministerium für Auswärtige Angelegenheiten, Das europäische Marktpotenzial für Ledertaschen,
cbi.eu. Viele dieser Bemühungen spiegeln auch strategische Weitsicht wider und sichern den weiteren Zugang zu europäischen Märkten nach dem Brexit.
Einfluss von sozialen Medien und Prominentenempfehlungen
Im britischen Luxusmarkt werden Markenwahrnehmung und Kaufabsicht zunehmend durch Prominentenempfehlungen beeinflusst, insbesondere bei dem digital versierten jüngeren Publikum. Kurzformatige, von Prominenten geleitete Inhalte auf Plattformen wie Instagram und TikTok spielen nun eine zentrale Rolle bei der Gestaltung des Markenimages und der Beeinflussung der Kaufabsicht. Eine Umfrage der Universität Portsmouth aus dem Jahr 2024 ergab, dass 60 % der Verbraucher Empfehlungen von Influencern vertrauten, während fast die Hälfte aller Kaufentscheidungen durch diese Empfehlungen beeinflusst wurde [2]Quelle: Universität Portsmouth, "Neue Forschung enthüllt die 'dunkle Seite' von Social-Media-Influencern und deren Auswirkungen auf Marketing und Verbraucherverhalten," port.ac.uk. Kampagnen wie Burberrys „Art of the Trench” unterstreichen die Wirkungskraft des digitalen Engagements bei der Stärkung des Markenwerts und der Pflege der Kundentreue. Diese Kampagnen verdeutlichen die wachsende Bedeutung der Integration sozialer Medien im Luxusmarketing und übersetzen digitales Engagement in messbare Geschäftsergebnisse.
Zunehmende strategische Investitionen und Initiativen, die den Markt antreiben
Luxusmarken im Vereinigten Königreich verankern Nachhaltigkeit in ihrem Kerngeschäft und vollziehen den Übergang von marketinggetriebenen Behauptungen zu messbaren Maßnahmen. Die Modeindustrie des Vereinigten Königreichs ist ein bedeutender Beitragender und wendet sich zunehmend Kreislaufwirtschaftsmodellen zu. Dazu gehören Kleiderrecycling, Wiederverkaufsplattformen und die Verwendung regenerativer Materialien, alles mit dem Ziel, die Umweltauswirkungen zu minimieren. Die britische Luxusmarke Stella McCartney sticht hervor und führt die Bewegung mit Innovationen wie biobasierten Textilien und Kooperationen mit Einrichtungen wie der Ellen-MacArthur-Stiftung an. Unterdessen entsteht im Vereinigten Königreich eine neue Welle wohlhabender, digital versierter Luxuskäufer. Diese „neuen Luxusverbraucher” sind jünger, legen Wert auf Authentizität und Handwerkskunst und suchen Marken, die mit ihren Werten übereinstimmen. Für diese Verbraucher geht Luxus über Status hinaus – er steht für Individualität, Handwerkskunst und Zweck. Millennials insbesondere befürworten diese Bewegung und tendieren zu Marken mit echtem Engagement für ökologische und soziale Anliegen.
Betonung der Nachhaltigkeit durch Verbraucher
Nachhaltigkeit hat sich von einem Marketingthema zu einer grundlegenden Geschäftsstrategie im gesamten britischen Luxussegment entwickelt. Marken weben ökologische Überlegungen in ihre Design-, Beschaffungs- und Produktionsprozesse ein. Verbraucher reagieren darauf: Wohlhabende britische Haushalte suchen zunehmend Luxusgüter, die mit ethischen und ökologischen Werten übereinstimmen. Diese aufkommende Generation von Luxusverbrauchern ist jünger, digital vernetzt und legt Wert auf Authentizität, Handwerkskunst und soziale Verantwortung gegenüber traditionellen Prestige-Vorstellungen. Millennials stehen dabei an der Spitze dieses Wandels und zeigen ein erhöhtes Umweltbewusstsein sowie eine Präferenz für Marken, die ihre Werte widerspiegeln. Beispielsweise hat Stella McCartney nachhaltigen Luxus mit Innovationen wie pilzbasiertem Leder (Mylo™) und einem Bekenntnis zu grausamkeitsfreien Kollektionen neu definiert. Unterdessen strebt Burberry bis 2040 nach Netto-Null-Emissionen in seiner gesamten Lieferkette und hat bereits Kunststoffverpackungen abgeschafft.
Analyse der Auswirkungen von Wachstumshemmnissen*
| Wachstumshemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verfügbarkeit von Fälschungsprodukten | -0.7% | Vereinigtes Königreich-weit, mit Konzentration in städtischen Zentren und Online-Kanälen | Mittelfristig (2–4 Jahre) |
| Geringere Nachfrage von preissensiblen Verbrauchern | -0.5% | Vereinigtes Königreich-weit, mit stärkerem Einfluss in Regionen mit niedrigerem verfügbaren Einkommen | Kurzfristig (≤ 2 Jahre) |
| Brexit-bedingte Handelshemmnisse erhöhen Betriebskosten und Einzelhandelspreise. | -0.4% | Vereinigtes Königreich-weit, mit besonderem Einfluss auf importabhängige Luxuskategorien | Langfristig (≥ 4 Jahre) |
| Arbeitskräftemangel in spezialisierten Handwerksbereichen | -0.3% | Vereinigtes Königreich-weit, mit Konzentration in traditionellen Fertigungsregionen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verfügbarkeit von Fälschungsprodukten
Fälschungsprodukte stellen eine wachsende Herausforderung für die Markenintegrität und die Umsätze im Vereinigten Königreich dar. Die verbesserte Qualität der Nachahmungen hat es schwieriger gemacht, sie zu erkennen, was die Risiken sowohl für Marken als auch für Verbraucher erhöht und eine erhebliche Bedrohung für den Luxusmarkt darstellt. Soziale Medienplattformen verschärfen das Problem zusätzlich, indem sie einen Raum für die Förderung von Fälschungen bieten. Laut Forschungsergebnissen des Amts für geistiges Eigentum waren im Februar 2024 24 % der männlichen Verbraucher, beeinflusst durch Empfehlungen in sozialen Medien, geneigt, Fälschungsprodukte zu kaufen, verglichen mit nur 10 % der weiblichen Verbraucher [3] Quelle: Amt für geistiges Eigentum, Die Auswirkungen von komplizierten Social-Media-Influencern auf den Kauf von Fälschungen bei männlichen Verbrauchern im Vereinigten Königreich,
gov.uk. Die Studie beleuchtet vier Hauptgründe, warum Menschen Fälschungsprodukte kaufen: den Einfluss vertrauenswürdiger Persönlichkeiten wie Influencer, persönliche Rechtfertigungen für den Kauf, mangelndes Bewusstsein für die damit verbundenen Risiken und eine höhere Risikobereitschaft. Jüngere Männer im Alter von 16–33 Jahren sind besonders anfällig für diese Einflüsse. Darüber hinaus hat die wachsende Einkommensungleichheit dazu geführt, dass einige Verbraucher Fälschungsprodukten einen „egalitären Wert” zuschreiben.
Geringere Nachfrage von preissensiblen Verbrauchern
Im Vereinigten Königreich erlebt der Luxusmarkt einen bedeutenden Wandel. Preissensible Verbraucher, die einst für das Wachstum des Einstiegsluxus entscheidend waren, überdenken nun ihre Prioritäten. Angesichts der Inflation und wirtschaftlicher Unsicherheiten verlagern diese Verbraucher ihren Fokus von statusgetriebenen Käufen hin zu Wert, Langlebigkeit und Praktikabilität. Infolgedessen haben die Verkäufe zugänglicher Luxusartikel wie erschwingliche Handtaschen, kleine Lederwaren und Schönheitsprodukte einen Rückgang erfahren. Diese Artikel, einst Favoriten unter aufstrebenden Käufern, verzeichnen nun eine geringere Nachfrage. Dieser Trend hat eine Marktspaltung geschaffen: Verbraucher mit hohem Nettovermögen treiben weiterhin den Ultra-Premium-Verkauf voran, während das mittlere Segment angesichts verändernder Ausgabenprioritäten ein langsameres Wachstum verzeichnet. Für Artikel wie feinen Schmuck, Uhren und maßgeschneiderte Mode fällt es den mittleren Luxussegmenten schwer, ihre Dynamik aufrechtzuerhalten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Bekleidung und Kleidung dominiert
Im Jahr 2025 stand Bekleidung und Kleidung im Mittelpunkt des britischen Luxusgütermarkts und sicherte sich einen dominierenden Anteil von 37,43 %. Diese Dominanz spiegelt die zentrale Rolle von Bekleidung im persönlichen Luxus wider, die sowohl als Statussymbol als auch als Mittel der Selbstdarstellung dient. Britische Verbraucher verbinden Luxusbekleidung zunehmend mit erstklassiger Qualität und handwerklicher Fertigung. Darüber hinaus durchläuft der Sektor eine digitale Metamorphose, wobei der E-Commerce nun ein bedeutendes Segment des Marktes beherrscht. Augmented-Reality- und virtuelle Anprobe-Tools bereichern das digitale Einkaufserlebnis, fördern das Engagement und gestalten die Art und Weise um, wie Verbraucher Luxusprodukte kaufen.
Lederwaren schaffen sich eine bedeutende Nische in der britischen Luxusszene, mit Projektionen, die eine CAGR von 4,56 % von 2026 bis 2031 anzeigen. Dieser Wachstumstrend ist größtenteils auf Innovationen bei nachhaltigen Materialien zurückzuführen, insbesondere auf biobasierte Lederalternativen. Diese Alternativen weisen eine beeindruckende Reduzierung der Treibhausgasemissionen, einen geringeren Wasserverbrauch und einen verringerten Energieverbrauch im Vergleich zu ihren herkömmlichen Pendants auf. Als Reaktion auf diesen Trend vollziehen traditionelle Akteure einen Wandel. Gruppo Mastrotto beispielsweise brachte seine FW25/26-Kollektion unter dem Motto „Leather Forward” auf den Markt, mit Schwerpunkt auf Nachhaltigkeit, naturzentriertem Design und ethischen Grundsätzen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Endnutzer: Männersegment beschleunigt Wachstumsdynamik
Im Jahr 2025 dominierten Frauen den britischen Luxusgütermarkt und hielten einen beherrschenden Anteil von 54,35 %. Ihre ausgeprägte Affinität zu Mode, Accessoires und Schönheitsprodukten treibt diesen Trend an. Der Markt profitiert von einem vielfältigen Angebot, das auf Frauen zugeschnitten ist, von Bekleidung und feinem Schmuck bis hin zu Handtaschen und Kosmetika. Historisch gesehen standen diese Angebote im Mittelpunkt der Luxusmarkenstrategien und zogen erhebliche Investitionen in Produktinnovation und Marketing an. Dieser Wandel zeigt sich in der steigenden Nachfrage nach zeitlosen, hochwertigen Artikeln, insbesondere bei feinem Schmuck und Lederwaren, die sowohl Langlebigkeit als auch Investitionspotenzial versprechen.
Andererseits entwickelt sich das Männersegment schnell zur Wachstumslokomotive des britischen Luxusmarkts, mit Projektionen, die eine CAGR von 4,92 % von 2026 bis 2031 anzeigen. Dieses Wachstum wird durch sich wandelnde Vorstellungen von Männlichkeit und die zunehmende Bedeutung von Mode für die männliche Identität angetrieben. Beispielsweise hat der europäische Markt einen Anstieg der Nachfrage nach Ledertaschen für Männer erlebt, was eine Diversifizierung der männlichen Produktkategorien verdeutlicht. Als Reaktion darauf erweitern Luxusmarken ihre Herrenkollektionen und passen Kampagnen an, um bei dieser sich wandelnden Zielgruppe Anklang zu finden.
Nach Vertriebskanal: Digitale Beschleunigung gestaltet die Einzelhandelslandschaft neu
Im Jahr 2025 beherrschen Einzelmarkenfachgeschäfte mit einem dominierenden Anteil von 38,05 % den Luxusmarkt des Landes und festigen ihren Status als bevorzugter Vertriebskanal. Diese exklusiven Verkaufsstellen ermächtigen Marken zur vollständigen Kontrolle über Kundeninteraktionen, Warenpräsentation und Markennarrativ. Mehr als bloße Produktschauplätze tauchen diese physischen Räume die Kunden in die Identität, das Erbe und die Werte der Marke ein. Marken intensivieren ihre Präsenz an ikonischen Standorten wie der Bond Street und der Regent Street. Beispielsweise plant Perry Ellis Europe, bis 2025 fünf eigenständige Geschäfte für seine Herrenmodemarken Farah und Original Penguin zu eröffnen, mit Blick auf erstklassige Standorte in London und Manchester.
Online-Shops entwickeln sich zum am schnellsten wachsenden Kanal für den Luxusvertrieb, mit Projektionen, die eine CAGR von 5,32 % von 2026 bis 2031 anzeigen. Dieses rasche Wachstum unterstreicht eine bedeutende digitale Entwicklung im Luxussektor, die durch veränderte Verbraucherwünsche nach Bequemlichkeit, Zugänglichkeit und maßgeschneiderten Erlebnissen angetrieben wird. Der Aufstieg des Luxus-E-Commerce wird durch Tools wie Datenanalyse und künstliche Intelligenz gestützt, die personalisierte Einkaufserlebnisse schaffen. Führende Marken verstärken ihre digitalen Investitionen mit dem Ziel, Kundenerlebnisse zu verfeinern, die Logistik zu optimieren und Produktlinien zu diversifizieren.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
London bleibt das Zentrum des britischen Luxusgütermarkts, gestützt durch seine hohe Konzentration an Wohlstand, internationalen Besuchern und starkem Modeerbe. Die Stadt zieht wohlhabende Käufer mit ihrer Mischung aus Flagship-Stores, Premium-Dienstleistungen und bekannten Vierteln wie der Bond Street, Mayfair und Knightsbridge an. Für die meisten Luxusmarken ist eine starke physische Präsenz in London nach wie vor unverzichtbar. Viele investieren in personalisiertere Erlebnisse, wie privates Einkaufen, exklusive Veranstaltungen und kreative Markenpräsentationen, um Kundenbeziehungen zu stärken und den physischen Einzelhandel neben digitalen Plattformen relevant zu halten.
Städte wie Manchester, Birmingham, Edinburgh und Glasgow entwickeln sich zu wichtigen regionalen Märkten. Manchesters Stadtentwicklung und wachsende professionelle Basis haben globale Namen wie Selfridges und Burberry angezogen. Birminghams Bullring & Grand Central und die Mailbox-Bereiche verzeichnen mehr Luxushändler, die wohlhabende Verbraucher in den Midlands bedienen. In Schottland ziehen Edinburghs Kulturgut-Attraktivität und Glasgows lebendige Einkaufskultur weiterhin sowohl in- als auch ausländische Käufer an.
Diese Städte profitieren von niedrigeren Betriebskosten und einer wachsenden Zahl wohlhabender und jüngerer Verbraucher, die modernen, zugänglichen Luxus schätzen. Der E-Commerce hat auch dazu beigetragen, das Luxus-Einkaufen über London hinaus auszuweiten und Verbrauchern in Städten wie Leeds und Bristol einen einfacheren Zugang zu hochwertigen Produkten zu ermöglichen. Diese Entwicklungen verdeutlichen, wie sich der britische Luxusmarkt zu einer regional ausgewogeneren und digital vernetzteren Landschaft entwickelt.
Regulatorisches Umfeld
Der britische Luxusgütermarkt operiert innerhalb eines sich verschärfenden Rahmens für Verbraucher- und Produktkonformität, der Produktsicherheit, Werbung und Verbraucherschutzdurchsetzung umfasst. Der Product Regulation and Metrology Act 2025 legt die gesetzliche Grundlage für Aktualisierungen der Produktsicherheitsanforderungen und der Marktüberwachung fest. Er wird durch behördliche Konsultationen zu einem neuen Produktsicherheitsrahmen und einem neuen Rahmen für Marktüberwachung und Durchsetzung unterstützt, die beide bis zum 23. Juni 2026 offen sind. Dies erweitert den Compliance-Zeitrahmen für über Boutiquen und Online-Kanäle vertriebene Luxuskategorien, einschließlich Dokumentations-, Rückverfolgbarkeits- und Konformitätsanforderungen, die Importeure, Markeninhaber und Marktplätze betreffen.
Bei Marketingverhalten und Werbeaussagen verschärfen Regulierungsbehörden und Selbstregulierungsorgane die Kontrolle von Praktiken, die Luxuskaufentscheidungen beeinflussen, insbesondere Nachhaltigkeits- und Authentizitätssignale. Die Competition and Markets Authority (CMA) hat ihre Durchsetzungsbefugnisse im Verbraucherschutz gestärkt, mit möglichen Geldbußen von bis zu 10 % des weltweiten Umsatzes, und priorisiert Bereiche wie Greenwashing und gefälschte Bewertungen. Getrennt davon baut die Advertising Standards Authority (ASA) ihre KI-gestützte Überwachung aus, um nicht konforme Werbung zu identifizieren, was den Bedarf an belegten Umweltaussagen und klareren Preisangaben im digitalen und social-first geprägten Luxusmarketing erhöht.
Wettbewerbslandschaft
Der britische Luxusgütermarkt ist mäßig fragmentiert und zeichnet sich durch eine vielfältige Palette internationaler und inländischer Akteure aus, die in Schlüsselsegmenten wie Bekleidung, Uhren, Schmuck, Schönheitspflege und Accessoires tätig sind. Führende globale Marken, darunter LVMH (zu dem Louis Vuitton und Dior gehören), Kering (Muttergesellschaft von Gucci) und Richemont (Eigentümer von Cartier), dominieren mit starker Markenbekanntheit und erheblichen Marktanteilen. Diese Mischung aus internationalen und inländischen Akteuren spiegelt zusammen mit der steigenden Nachfrage nach maßgeschneiderten und nachhaltigen Produkten den vielfältigen und wettbewerbsintensiven Charakter des Marktes wider.
Das Verbraucherverhalten im Vereinigten Königreich durchläuft einen bedeutenden Wandel, angetrieben durch eine wachsende Präferenz für digitale Kanäle und ethischen Konsum. Luxusmarken passen sich an, indem sie robuste Omnichannel-Strategien umsetzen, die immersive Erlebnisse im Geschäft nahtlos mit fortschrittlichen digitalen Plattformen integrieren. Luxusmarken nutzen diese Plattformen, um eine stärkere Personalisierung, virtuelle Erlebnisse und Kundendienst auf Abruf zu bieten und so die gesamte Kaufreise zu verbessern. Darüber hinaus gewinnt die Nachfrage nach limitierten Kollektionen, von Influencern geleiteten Marketingkampagnen und direktvertriebsorientierten Geschäftsmodellen an Dynamik, insbesondere unter den Käufern der Generation Z und der Millennials, die Exklusivität, Authentizität und Bequemlichkeit schätzen.
Die Einführung von Technologien spielt eine zunehmend entscheidende Rolle bei der Gestaltung der Wettbewerbslandschaft des Luxusgütermarkts. Innovationen wie digitale Produktpässe gehen nicht nur auf regulatorische Compliance-Anforderungen ein, sondern verbessern auch die Transparenz und fördern ein tieferes Kundenbindung. Die EU-Ökodesign-Verordnung für nachhaltige Produkte beispielsweise, die bis Mitte 2027 digitale Produktpässe für Textilprodukte vorschreiben wird, unterstreicht die wachsende Bedeutung der Nachhaltigkeit und die Rolle der Technologie bei der Erfüllung dieser sich entwickelnden Verbraucher- und Regulierungsanforderungen. Dieser Wandel dürfte die strategischen Prioritäten für Luxusmarken in den nächsten Jahren prägen.
Führende Unternehmen der britischen Luxusgüterbranche
LVMH Moet Hennessy Louis Vuitton
Compagnie Financière Richemont S.A.
Burberry Group plc
Kering SA
Chanel Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Die grenzüberschreitende Nachfrageausweitung bleibt eine klare Chance für britische Luxusmarken und Distributoren, unterstützt durch eine neue Handelsarchitektur und laufende Exportförderungsaktivitäten. Das Freihandelsabkommen zwischen dem Vereinigten Königreich und Indien trat am 15. Juli 2026 in Kraft, wodurch Zölle und Handelshemmnisse gesenkt werden und ein klarerer Weg für britische Luxusexporte nach Indien geschaffen wird. Der Branchenverband Walpole, der mit dem Department for Business and Trade (DBT) zusammenarbeitet, koordiniert Engagement-Aktivitäten, um Mitgliedsmarken bei Markteintritt und Partnerschaften zu unterstützen und bietet britischen Labels aus den Bereichen Bekleidung, Accessoires und Beauty einen praktischen Weg, über die inländische Nachfrage hinaus zu wachsen.
Internationaler Reisehandel und erlebnisorientierter Luxus bieten ebenfalls eine zweite Chancengruppe, die Produktkategorien (Beauty, Duftstoffe, Lederwaren, Uhren und Schmuck) mit margenstarker Distribution verbindet. Das DBT organisiert eine Delegation britischer Unternehmen für die Teilnahme an der TFWA World Exhibition and Conference in Cannes (27. September bis 1. Oktober 2026), die als gezielter Kanal zur Sicherung von Listungen und Reisehandelspartnerschaften mit Flughafen- und Duty-Free-Betreibern positioniert wird. Gleichzeitig schaffen laufende regulatorische Konsultationen zu einem modernisierten britischen Produktsicherheits- und Durchsetzungsrahmen (offen bis zum 23. Juni 2026) Raum für eine compliance-geführte Differenzierung, einschließlich verbesserter Rückverfolgbarkeit, authentifizierter Wiederverkaufsunterstützung und vertrauenswürdigerer Online-Kauferlebnisse, die auch die Exposition gegenüber Fälschungen in digitalen Kanälen adressieren.
Aktuelle Branchenentwicklungen
- Juli 2026: Burberry hob anhaltende Volatilität in der europäischen Nachfrage hervor und verwies auf externe geopolitische Störungen und schwächere touristisch geprägte Ausgabenmuster, während es auf eine stärkere Dynamik in den Vereinigten Staaten und China hinwies. Das Update unterstrich, wie globale Nachfragemischung und Tourismusströme die Performance für den London-zentrierten Luxuseinzelhandel und die Markenaktivierung verschieben können, was den Fokus auf widerstandsfähige Kanäle und Märkte verstärkte.
- Juni 2026: LVMH erweiterte sein Portfolio an erlebnisorientiertem Luxus durch die Übernahme des Penha Longa Resort in Sintra. Der Deal unterstrich den strategischen Wert von Hospitality-Assets für Premium-Kundenerlebnisse und weist auf eine Richtung hin, die die Luxuspositionierung und Partnerschaften für britisch orientierte Marken beeinflusst, die von internationalen Besuchern abhängen.
- Mai 2026: Burberry berichtete, dass es weltweit 410 direkt betriebene Geschäfte zum 28. März 2026 hatte, nach 9 Geschäftseröffnungen und 21 Schließungen im Geschäftsjahr 2026. Die Optimierung des Filialnetzes signalisierte eine laufende Neuausrichtung des Netzwerks, um die Filialökonomie an sich ändernde Nachfrage nach Standort anzupassen, während Flagship- und serviceorientierte Formate, die für den Luxuseinzelhandel zentral sind, geschützt wurden.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt den Wert der im Vereinigten Königreich verkauften Luxusgüter über die wichtigsten Kategorien persönlicher Luxusgüter, erfasst am Verkaufsort an Verbraucher über den stationären Einzelhandel und Online-Kanäle.
Geltungsbereichsausschlüsse: Diese Marktgrößenbestimmung schließt Luxusausgaben außerhalb von Gütern aus, wie Luxusreisen, Hotels, gehobene Gastronomie und Luxusdienstleistungen.
Übersicht der Segmentierung
- Nach Produkttyp
- Bekleidung und Kleidung
- Schuhe
- Brillen
- Lederwaren
- Schmuck
- Uhren
- Schönheits- und Körperpflegeprodukte
- Nach Endnutzer
- Männer
- Frauen
- Unisex
- Nach Vertriebskanal
- Einzelmarkenfachgeschäfte
- Mehrmarkenfachgeschäfte
- Online-Shops
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischarbeit beginnt mit dem Aufbau einer sauberen Faktenbasis zu Verbrauchernachfrage, Einzelhandelsdynamik und Handelsströmen im Zusammenhang mit Luxusgütern im Vereinigten Königreich. Wir prüfen öffentliche Statistiken und Referenzen wie Veröffentlichungen des Office for National Statistics, Handelsdaten von HM Revenue and Customs, makroökonomische Indikatoren der britischen Regierung, Verbraucherkredittrends der Bank of England sowie Publikationen von Branchenverbänden wie Walpole (um die breitere Luxuswirtschaft einzuordnen).
Um diesen Kontext in eine für die Marktgrößenbestimmung geeignete Struktur zu übersetzen, prüfen wir außerdem Geschäftsberichte, Investorenpräsentationen, Presseerklärungen von Einzelhandel und Marken sowie renommierten Wirtschaftsjournalismus. Wo nötig, helfen kostenpflichtige Abonnements zu Unternehmensfinanzen und Nachrichten, die Zeitachsen konsistent zu halten, und Patentdatenbanken werden geprüft, um Signale zu Produktinnovationen zu verstehen, die Mix und Preisgestaltung beeinflussen können. Die hier aufgeführten Quellen sind beispielhaft und nicht erschöpfend, da für die Datenerhebung, Gegenprüfung und Klärung zusätzliche Referenzen verwendet werden.
Primärinterviews und Umfragen
Primärarbeit wird verwendet, um die Schreibtisch-Annahmen zu überprüfen, die üblicherweise den Marktwert bewegen, einschließlich Kategoriemix, Preisstaffeln, Rabattintensität und der Aufteilung zwischen Boutiquen, Kaufhäusern und Online. Wir sprechen mit einer Mischung aus Marken, Distributoren, Einzelhändlern und Branchenspezialisten, damit das Modell widerspiegelt, was tatsächlich in der britischen Nachfrage zu beobachten ist. Interviews halfen uns auch, tourismusgetriebene Kaufmuster und Verschiebungen im lokalen Verbrauchervertrauen zu berücksichtigen, die sich je nach Kanal unterschiedlich zeigen können.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 33 % | CXOs: 15 % |
| Mittleres Segment: 50 % | Funktions-/Bereichsleiter: 32 % |
| Kleinere Akteure: 17 % | Manager: 53 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, bei dem nationale Nachfragesignale und Kategorieaufteilungen verwendet werden, um den Wertpool für Luxusgüter im Vereinigten Königreich zu rekonstruieren. Anschließend gleichen wir diesen Pool mit der Kanalstruktur und dem Käuferverhalten ab, damit die Gesamtsummen mit den im Einzelhandel und online gemeldeten Verkäufen übereinstimmen.
Um die Gesamtsummen realistisch zu halten, werden selektive Bottom-up-Prüfungen mit stichprobenartigen Preispunkten über verschiedene Kategorien, beobachteten Volumen-Proxies in Schlüsselkanälen sowie Rückmeldungen von Lieferanten und Einzelhändlern zu Absatzraten durchgeführt. Diese Prüfungen helfen, Ausreißer anzupassen, anstatt sie die endgültige Schätzung bestimmen zu lassen.
Einige in diesem Markt relevante Inputs werden sorgfältig verfolgt, wie beispielsweise Trends bei ankommendem Tourismus in das Vereinigte Königreich (was Luxusverkäufe in London steigern kann), Verbrauchervertrauen und Inflation, Online-Durchdringung bei Premium-Kategorien, Verschiebungen des Kategoriemixes zwischen Bekleidung, Lederwaren, Schmuck, Uhren und Beauty sowie typische Preisnachlassmuster während Aktionszeiträumen. Wenn direkte öffentliche Zahlen knapp sind, werden Lücken durch konservative Bandbreiten aus Interviews geschlossen, die an beobachtete Kategorieanteile und Einzelhandelsindikatoren angebunden werden.
Die Prognose stützt sich auf Szenarioanalysen, unterstützt durch einfache multivariate Beziehungen, bei denen die Nachfrage mit makroökonomischen Bedingungen, Tourismuserholung und Kanalmigration verknüpft wird. Die endgültige Zukunftsperspektive wird anschließend mit Experteneinschätzungen zu Preisentwicklung und Kategoriedynamik erneut geprüft, damit der Jahr-für-Jahr-Verlauf glaubwürdig bleibt.
Datenvalidierung & Aktualisierungszyklus
Vor der Freigabe werden die Ergebnisse mit unabhängigen Signalen wie Einzelhandelsindikatoren, Importtrends für relevante Warengruppen und berichteten Performance-Kommentaren führender luxusorientierter Einzelhändler trianguliert. Abweichungsprüfungen werden auf Kategorie- und Kanalebene durchgeführt, sodass ungewöhnlich hohes Wachstum oder Anteilsverschiebungen hinterfragt und korrigiert werden.
Bleibt eine Diskrepanz bestehen, werden Annahmen überprüft und, falls nötig, Experten erneut kontaktiert, um zu bestätigen, was sich vor Ort geändert hat. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen. Kurz vor der Auslieferung wird ein abschließender Analystendurchgang durchgeführt, damit Kunden die aktuellste konsistente Sicht erhalten.
Vergleich der Marktgröße für Luxusgüter im Vereinigten Königreich von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für britische Luxusgüter weichen oft voneinander ab, da die einbezogenen Kategorien und Erfassungspunkte nicht identisch sind. Einige Schätzungen vermischen zudem Konsumgüter mit breiteren Luxusdienstleistungen. Auch das Timing spielt eine Rolle, da Währungsumrechnung, die Wahl des Basisjahres und die angenommene Geschwindigkeit der Preisentwicklung den Wert verändern können, selbst wenn die Nachfrage ähnlich erscheint.
Luxusdienstleistungen und -erlebnisse (wie gehobene Hospitality) liegen hier außerhalb des Geltungsbereichs von Mordor Intelligence, was die Kennzahl auf persönliche Luxusgüter fokussiert hält, die über den britischen Einzelhandel und Online-Kanäle verkauft werden. Unterschiede ergeben sich auch daraus, ob tourismusgetriebene Käufe als Teil der Inlandsverkäufe behandelt werden, wie Preisnachlässe verrechnet werden und wie Kategorieanteile aktualisiert werden, wenn sich Trends zwischen Uhren, Schmuck und Beauty verschieben.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 26,32 Mrd. USD (2025) | |
| Fachzeitschrift A | 22,90 Mrd. USD (2025) | Verwendet eine engere Auswahl persönlicher Luxuskategorien und lässt üblicherweise Beauty und Premium-Brillen weg, was die Gesamtsumme senkt. Zudem wird ein vorsichtigerer Preiswachstumspfad angewandt, was das Wertwachstum in Inflationsphasen reduziert. |
| Branchenverband B | 32,80 Mrd. USD (2022) | Stellt eine breitere Sicht auf die Luxuswirtschaft dar und kann Güter mit angrenzenden Luxusausgaben und besucherbedingter Aktivität vermischen, weshalb es nicht direkt mit einem reinen Einzelhandelsgüterwert vergleichbar ist. Das Jahr liegt früher und wird oft in Landeswährung angegeben, was Abweichungen nach der Umrechnung vergrößern kann. |
Die Spanne in der Tabelle erklärt sich hauptsächlich durch die Kategorieabdeckung und ob die Schätzung nur Einzelhandelsgüter oder eine breitere Luxuswirtschaft erfasst. Indem die Eingabewerte an beobachtbaren Kategoriemix, Kanalaufteilungen und realistische Preisgestaltung gebunden bleiben, bleibt der resultierende Wert nachvollziehbar und Jahr für Jahr leichter reproduzierbar.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der britische Luxusgütermarkt derzeit?
Der Markt beläuft sich im Jahr 2026 auf 27,43 Milliarden USD und soll bis 2031 einen Wert von 33,71 Milliarden USD erreichen.
Welcher Produkttyp führt die Verkäufe im britischen Luxusgütermarkt an?
Bekleidung und Kleidung führt mit einem Anteil von 37,43 %, gefolgt von schnell expandierenden Lederwaren.
Wie schnell wächst der Online-Kanal für Luxusgüter im Vereinigten Königreich?
Online-Shops werden voraussichtlich zwischen 2026 und 2031 eine CAGR von 5,32 % verzeichnen, was unter allen Einzelhandelsformaten am schnellsten ist.
Welches Endnutzersegment wird voraussichtlich am schnellsten wachsen?
Das Männersegment soll bis 2031 mit einer CAGR von 4,92 % wachsen, angetrieben durch jüngere männliche Käufer, die Premium-Mode und -Accessoires aufgeschlossen gegenüberstehen.
Seite zuletzt aktualisiert am:



