
Fluorierter Polyimid Markt – Größe und Anteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
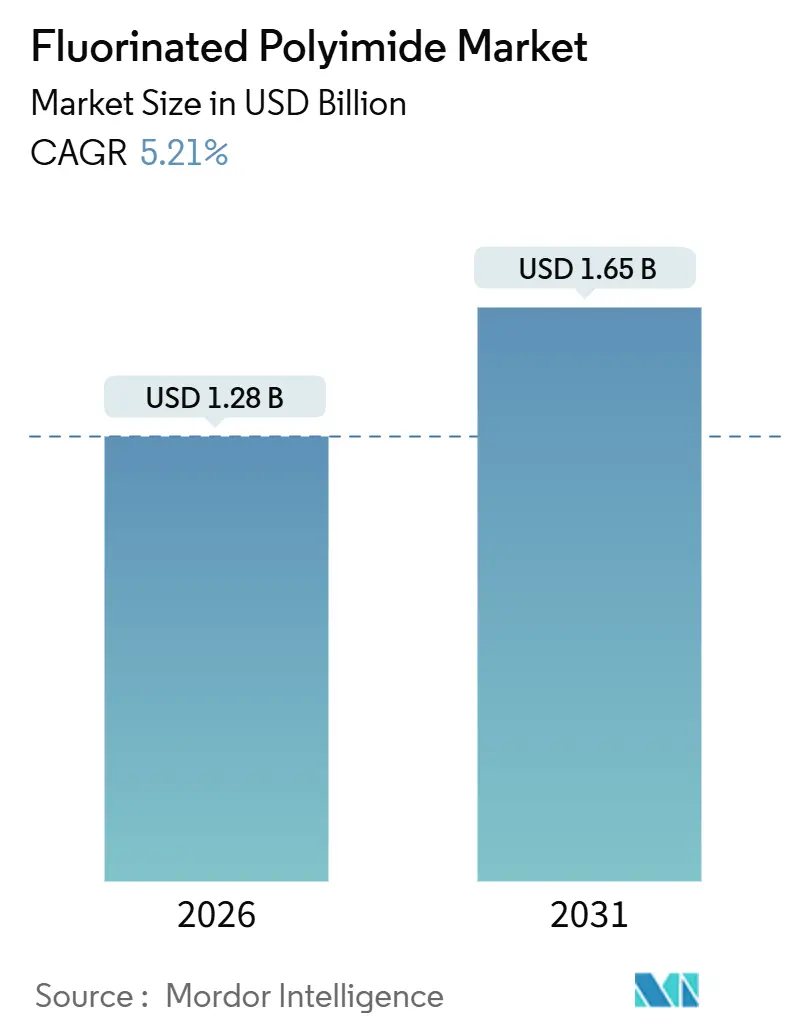
| Marktgröße (2026) | 1.28 Milliarden US-Dollar |
| Marktgröße (2031) | 1.65 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.21 % |
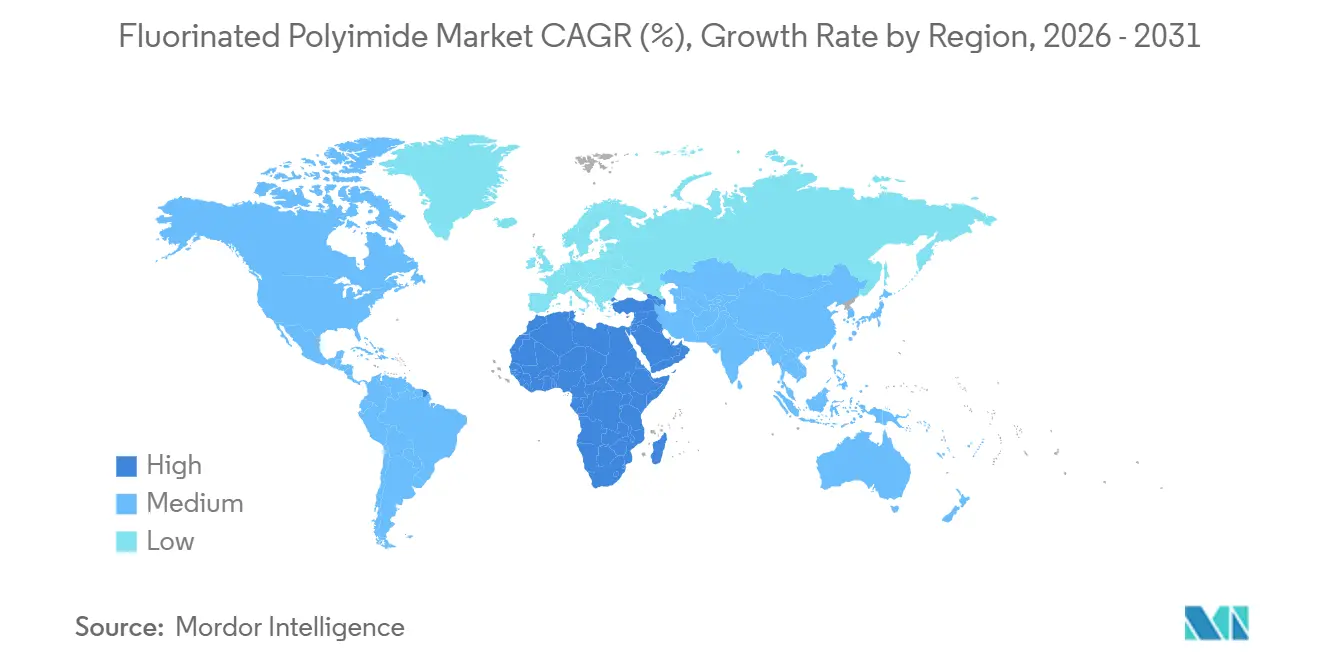
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
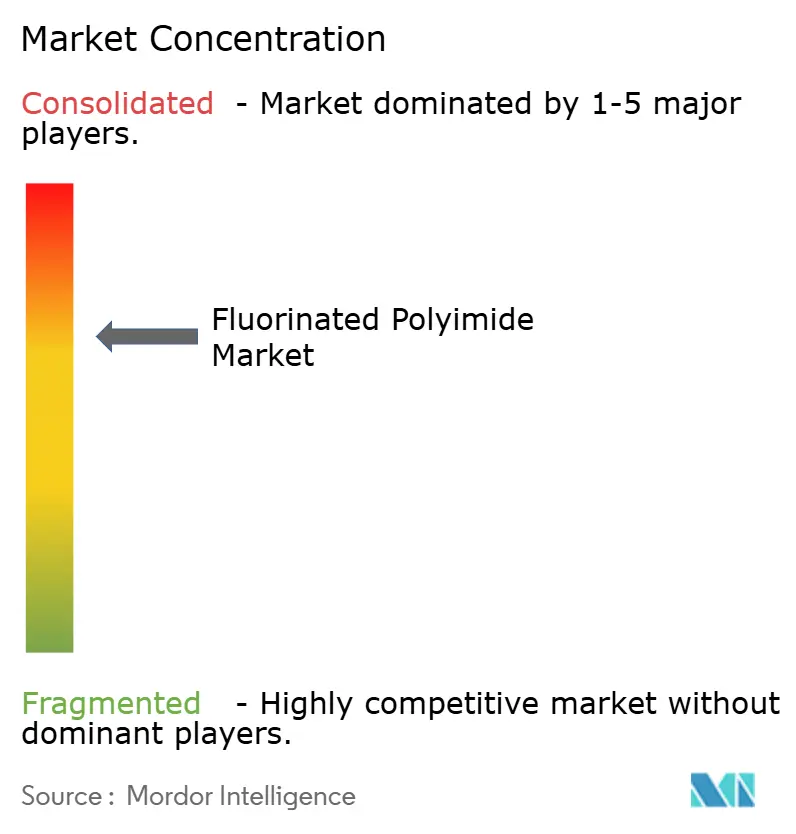
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Fluorierter Polyimid Markt – Analyse von Mordor Intelligence
Die Größe des Fluorierten-Polyimid-Marktes wird im Jahr 2026 auf 1,28 Milliarden USD geschätzt und soll bis 2031 einen Wert von 1,65 Milliarden USD erreichen, bei einer CAGR von 5,21 % während des Prognosezeitraums (2026–2031). Eine gemäßigte Schlagzahl verbirgt einen strategischen Wandel weg von starren Substraten hin zu ultraflachen, wärmestabilen Folien, die faltbare Displays, Millimeterwellen-Antennen und strahlungstolerante Solarmodule unterstützen. Das Stückwachstum bei Smartphones flacht ab, dennoch erweitern Displayhersteller den Gestaltungsrahmen auf rollbare Fernseher, faltbare Laptops und gewölbte Fahrzeug-Armaturenbretter, die alle die Substratnachfrage aufrechterhalten. Halbleitergehäuse-Häuser sind zu feineren Leiterbahn- und Raumarchitekturen übergegangen, was fluorierten Polyimid-Varianten mit niedrigem dielektrischem Verlustfaktor zugute kommt, die 400 °C-Reflow-Prozesse überstehen. Unterdessen verstärken kommerzielle Satellitenkonstelationen und von Saudi-Arabien geführte Solar-Megaprojekte die Nachfrage nach strahlungsgehärteten und UV-beständigen Folien, was den schwächeren Schwung in Europa und Nordamerika ausgleicht, wo PFAS-Vorschriften die Compliance-Kosten in die Höhe treiben.
Wesentliche Erkenntnisse des Berichts
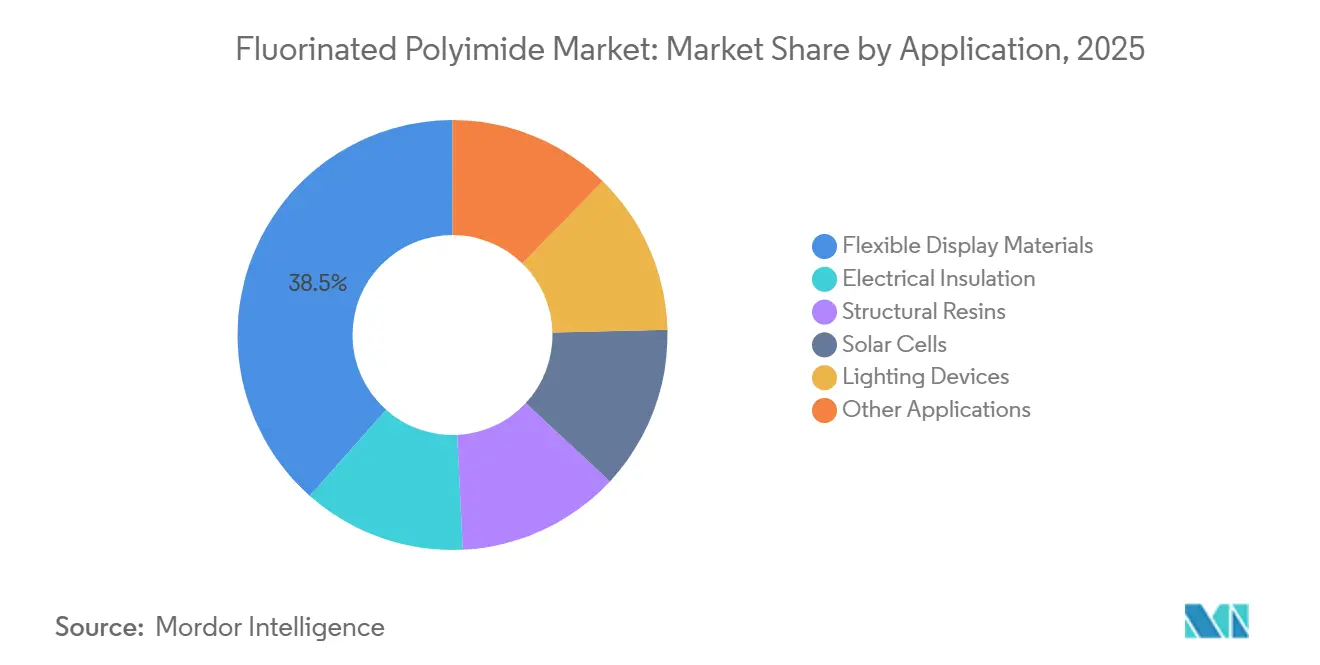
- Nach Anwendung führten flexible Anzeigematerialien mit einem Umsatzanteil von 38,46 % am Fluorierten-Polyimid-Markt im Jahr 2025, während Solarzellen bis 2031 mit einer CAGR von 6,34 % wachsen.
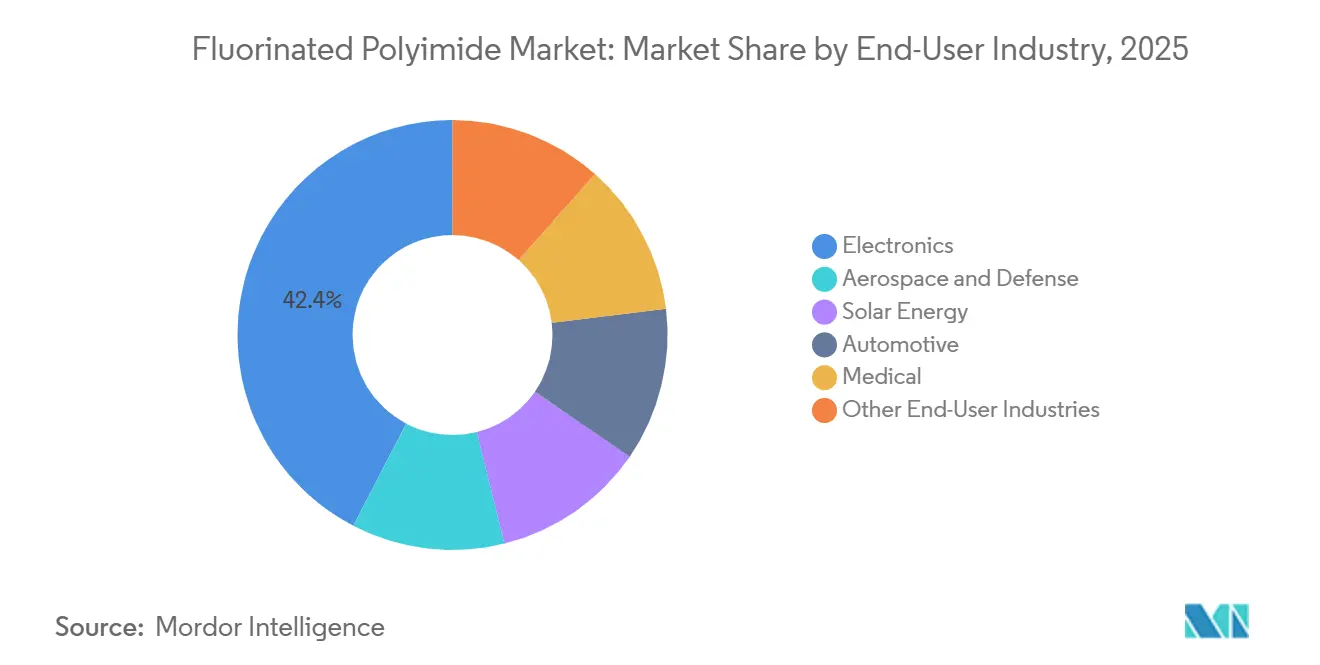
- Nach Endverbraucherbranche entfiel 2025 ein Anteil von 42,37 % am Fluorierten-Polyimid-Markt auf die Elektronikbranche, während die Solarenergie bis 2031 voraussichtlich mit einer CAGR von 6,41 % wachsen wird.
- Nach Geografie trug Asien-Pazifik 49,28 % des Wertes im Jahr 2025 bei, und die Region Naher Osten und Afrika wird bis 2031 voraussichtlich eine CAGR von 5,92 % verzeichnen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Wachstumstreibern*
| Wachstumstreiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Anstieg der Verbrauchernachfrage nach flexiblen Anzeigegeräten | +1.3% | Asien-Pazifik-Kern (Südkorea, China), Ausbreitung nach Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Hochlauf der 5G/Hochfrequenz-Infrastruktur, die Folien mit niedrigem dielektrischem Verlustfaktor erfordert | +1.2% | Global, mit früher Konzentration in Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| Miniaturisierung der Elektronik, die ultraflache, hitzebeständige Substrate erfordert | +0.9% | Global, angeführt von den Elektronik-Zentren in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Raumfahrt-Solararray-Substrate, die strahlungsgehärtete fluorierte Polyimide erfordern | +0.7% | Nordamerika, Europa (Satellitenprogramme), aufkommend im Nahen Osten | Langfristig (≥ 4 Jahre) |
| Additive Fertigung erschließt standortbezogene maßgeschneiderte Luft- und Raumfahrtkomponenten | +0.6% | Nordamerika, Europa (Luft- und Raumfahrtcluster) | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg der Verbrauchernachfrage nach flexiblen Anzeigegeräten
Faltbare Smartphones haben sich vom Konzept zum Mainstream entwickelt, und die installierte Basis flexibler OLED-Linien übersteigt nun 15 Werke in Südkorea und China. Jede Linie verbraucht farblose fluorierte Polyimid-Folien, die dünner als 50 µm sind und 200.000 Faltzyklen ohne Risse überstehen müssen. Die Fluorierung senkt den Brechungsindex und vermindert die Gelbfärbung, wodurch die Geräte die Farbskala über ihre gesamte Betriebsdauer hinweg aufrechterhalten. Die Galaxy-Z-Serie von Samsung lieferte im Jahr 2025 mehrere Millionen Einheiten; durch die Ausweitung faltbarer Formfaktoren auf mittlere Preissegmente erwarten Panelhersteller, den Substratedurchsatz bis 2028 zu verdoppeln. Hybridstapel, die ultraflaches Glas und fluoriertes Polyimid kombinieren, bieten eine ausgewogene Balance zwischen Kratzfestigkeit und Flexibilität – ein Trend, der sich voraussichtlich auf Automobilcluster und Wearable-Bildschirme ausweiten wird.
Hochlauf der 5G/Hochfrequenz-Infrastruktur, die Folien mit niedrigem dielektrischem Verlustfaktor erfordert
Millimeterwellen-Antennen, die oberhalb von 24 GHz betrieben werden, erfordern niedrige Dielektrizitätskonstanten und Verlustfaktoren. Fluorierte Polyimide weisen eine hohe Glasübergangstemperatur auf, was eine nahtlose Integration in Antenne-in-Gehäuse-Module ohne Verwerfungsrisiko ermöglicht. Im Jahr 2025 nahm die Bereitstellung von Basisstationen deutlich zu, und der Trend zur Verdichtung mit Kleinstzellen verstärkte die Nachfrage nach verlustarmen Flex-Schaltkreisen weiter. Die Laminat-Richtlinien des IEEE haben die Qualifizierungszyklen verkürzt, wodurch Materiallieferanten die Pilotanlagen-Produktion schneller als bei früheren Funkkommunikationsgenerationen auf kommerziellen Maßstab umstellen können.
Miniaturisierung der Elektronik, die ultraflache, hitzebeständige Substrate erfordert
System-in-Package-Designs stapeln inzwischen mehrere Chips auf Grundflächen mit hoher Leistungsdichte. Umverteilungsschichten und Die-Attach-Folien aus fluorierten Polyimid-Bändern können hohe Lötreflow-Temperaturen ohne Ausgasung überstehen. Fan-Out-Wafer-Level-Packaging, eine Methode, die von Gießereien in Taiwan und Südkorea übernommen wurde, verzichtet vollständig auf starre Substrate. Stattdessen werden Polymerschichten für die Signalführung genutzt, was die Nachfrage nach Polymeren in jedem Gehäuse erheblich steigert. Da Chiphersteller auf Chiplet-Architekturen für die 2,5-D-Integration umsteigen, wird der erwartete Anstieg der Verbindungsschichten diese Nachfrage weiter verstärken.
Raumfahrt-Solararray-Substrate, die strahlungsgehärtete fluorierte Polyimide erfordern
Fluorierte Polyimide sind für Solarmodule, die für den Weltraum bestimmt sind, unverzichtbar geworden, dank ihrer Widerstandsfähigkeit gegenüber der Degradation durch Protonen- und Elektronenfluss sowie gegenüber atomarem Sauerstoffangriff. Diese Materialien behalten ihre mechanische Festigkeit auch nach Exposition gegenüber hochenergetischer Elektronenstrahlung bei und übertreffen damit die Leistung ihrer nicht-fluorierten Gegenstücke. Da die Folie erheblich leichter ist als starre Paneele, können Satellitenentwickler größere Arrays innerhalb fester Nutzlasthüllen unterbringen. Da kommerzielle Breitbandkonstelationen bis 2030 Tausende von Satelliten – jeweils mit flexiblen Zellen ausgestattet – einsetzen wollen, ist die Nachfrage nach strahlungsgehärteten Folien für einen erheblichen Anstieg positioniert.
Analyse der Auswirkungen von Markthemmnissen*
| Markthemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Hohe Produktionskosten und Rohstoffvolatilität | -0.8% | Global, besonders stark in Regionen mit begrenztem Monomernangebot | Kurzfristig (≤ 2 Jahre) |
| Strenge PFAS-bezogene Umweltvorschriften | -0.7% | Nordamerika, Europa; mögliche Ausbreitung nach Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| OLED-Bildeinbrennfehler im Zusammenhang mit der Fluorid-Ionen-Migration | -0.6% | Asien-Pazifik-Kern (Südkorea, China), Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Produktionskosten und Rohstoffvolatilität
Hexafluorisopropylidendi-basierte Dianhydride erzielen ein Vielfaches des Preises konventioneller Aromaten, was auf mehrstufige Synthesen und spezialisierte Eindämmung zurückzuführen ist. Ein ungeplanter Ausfall bei einem einzelnen Lieferanten kann die Spotpreise innerhalb von Wochen in die Höhe treiben, und Währungsschwankungen verstärken die Volatilität, da viele Verträge in Euro oder Yen denominiert sind. Integrierte Anbieter wie DuPont und Daikin können Störungen durch Rückwärtsintegration in Monomere abpuffern, kleinere Verarbeiter verfügen jedoch nicht über diese Absicherung und sind in engen Märkten einem Zuteilungsrisiko ausgesetzt.
Strenge PFAS-bezogene Umweltvorschriften
Im Jahr 2023 schlug die Europäische Chemikalienagentur weitreichende Beschränkungen für rund 10.000 PFAS-Verbindungen im Rahmen von REACH vor[1]Europäische Chemikalienagentur, "Anhang XV Beschränkungsbericht: Per- und Polyfluoralkylsubstanzen (PFAS)," ECHA.EUROPA.EU. Dieser Schritt umfasst hochmolekulare fluorierte Polyimide und verpflichtet Unternehmen, das Fehlen sichererer Alternativen für jeden spezifischen Verwendungszweck nachzuweisen. Gleichzeitig stufte die US-Umweltschutzbehörde im April 2024 PFOA und PFOS als gefährliche Stoffe im Rahmen von CERCLA ein. Diese Einstufung bringt eine Haftung von der Wiege bis zur Bahre mit sich und erfordert kostspielige Aufrüstungen der Abwasseranlagen. Infolgedessen könnten die Compliance-Anforderungen die Produktionskosten erhöhen und die Einführung neuer Qualitätsstufen verzögern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anwendung:
Displays dominieren das Volumen, Solarzellen beschleunigenFlexible Anzeigematerialien vereinten 2025 einen Umsatzanteil von 38,46 %, was die Verbreitung faltbarer und rollbarer OLED-Produkte widerspiegelt. Dieses Segment des Fluorierten-Polyimid-Marktes wird durch südkoreanische und chinesische Werke gestützt, die Gen-6-Linien ausbauen, sowie durch Automobil-OEMs, die gewölbte Armaturenbretter erproben. Elektrische Isolierung – Drahtbeschichtungen, Motornutauskleidungen, Transformatorbänder – liefert ein stabiles Volumen, da Versorgungsunternehmen bewährten Dielektrika gegenüber günstigeren Alternativen den Vorzug geben.
Solarzellen werden bis 2031 voraussichtlich eine CAGR von 6,34 % verzeichnen – die höchste unter allen Anwendungen –, da Mega-Konstelationen und Konzentratorsolarfarmen im Nahen Osten strahlungsgehärtete und UV-stabile Rückseitenfolien fordern. Beleuchtungsgeräte wie OLED-Leuchten verwenden dünne, transparente Folien für architektonische und Fahrzeug-Ambientebeleuchtung, ein bescheidenes, aber wachsendes Anwendungsfeld. Nischenanwendungen – von medizinischen Kathetern bis hin zu Hochfrequenzverbindern – runden das Anwendungsspektrum ab und unterstreichen die Vielseitigkeit des Materials.


Nach Endverbraucherbranche:
Elektronik führt, Solarenergie wächst starkDie Elektronikbranche hielt 2025 einen Nachfrageanteil von 42,37 %, verankert in Smartphones, Tablets und Laptops. Das Wachstum hängt nun von aufkommenden Formfaktoren ab – faltbaren Laptops, flexiblen Monitoren, Augmented-Reality-Brillen – und nicht mehr vom inkrementellen Mobiltelefon-Volumen. Luft- und Raumfahrt sowie Verteidigung nutzen die Flammbeständigkeit und Maßstabilität; fluorierte Varianten erfüllen die FAA-Entflammbarkeitsvorschriften ohne Halogene, was die Entsorgung am Lebensende vereinfacht. Die additive Fertigung von maßgeschneiderten Halterungen schafft einen zusätzlichen Bedarf, da qualifizierte Drucker sich in Wartungsdepots verbreiten.
Die Solarenergie wird bis 2031 voraussichtlich eine CAGR von 6,41 % verzeichnen – die schnellste unter allen Endverbrauchern –, angetrieben durch orbitale Leistungssysteme und wüstenbasierte Konzentratorsolarfarmen, die UV- und partikelbeständige Rückseitenfolien erfordern. Die Automobilnachfrage erstreckt sich über Instrumententafeln hinaus auf Heizelemente, Head-up-Displays und Batterie-Sammelschienen. Medizinische Anwendungen – Katheternauskleidungen, implantierbare Elektrodenträger – nutzen die reduzierte Proteinadsorption zur Verlängerung der Gerätelebensdauer, während Öl- und Gas-Sensoren sowie Etiketten für die Industrieautomation einen stetigen Nischenverbrauch sichern.
Geografische Analyse
APAC Fluoriertes Polyimid-Markt
Der asiatisch-pazifische Raum hielt im Jahr 2025 einen Anteil von 49,28 % am Gesamtwert, gestützt durch Südkoreas Dominanz bei flexiblen OLED-Displays und Chinas 5G-Ausbau. Samsung Display, LG Display und BOE kontrollieren gemeinsam den Großteil des weltweiten Durchsatzes bei faltbaren Panels und verbrauchen dabei große Mengen farbloser Folien. Japan bewahrt seine Expertise in der Monomersynthese; Lieferanten wie Kaneka und Ube stellen hochreine Ausgangsstoffe bereit und erhalten so ein regionales Ökosystem aufrecht, das in Bezug auf Kosten und Qualität unübertroffen ist. Indien baut seine Elektronikfertigung aus, wobei Substrate jedoch nach wie vor größtenteils importiert werden.
Nordamerika Fluoriertes Polyimid-Markt
Das Wachstum in Nordamerika wird durch Luft- und Raumfahrtprojekte sowie Satellitenprojekte angetrieben. DuPonts Erweiterung in Circleville, Ohio, hat die Kapazitäten für Kapton und Pyralux erhöht und zielt auf Batterieverbindungen für Elektrofahrzeuge sowie 5G-Antennenmodule ab. Regulatorische Hemmnisse in den Vereinigten Staaten – wo die CERCLA-Haftung für PFAS gilt – belasten die Margen und veranlassen einige Verarbeiter, die Sekundärverarbeitung ins Ausland zu verlagern.
EMEA und Südamerika Fluoriertes Polyimid-Markt
In Europa ist der Markt aufgeteilt zwischen der deutschen Fahrzeugelektronik, den Luft- und Raumfahrtverbundwerkstoffen in Frankreich und dem Vereinigten Königreich sowie spezialisierten Industrienischen. Der weitreichende PFAS-Beschränkungsvorschlag verlängert die Genehmigungszyklen und schreckt Neuinvestitionen ab. Airbus und führende Satellitenhersteller schreiben weiterhin fluorierte Folien vor, doch die Unterhaltungselektronikfertigung bleibt im Vergleich zu Asien minimal. Südamerika sowie der Nahe Osten und Afrika zusammen erzielen nur geringe Umsätze; Letzterer wird mit 5,92 % wachsen, da Saudi-Arabien und die Vereinigten Arabischen Emirate Solarparks im Gigawatt-Maßstab errichten, die wärmestabile und ausgasungsarme Rückseitenfolien erfordern.

Regulatorisches Umfeld
Fluorierte Polyimide agieren in einem sich verschärfenden PFAS-Compliance-Umfeld, mit den stärksten Auswirkungen in der Europäischen Union und den Vereinigten Staaten. In Europa hat die Europäische Chemikalienagentur (ECHA) den REACH-PFAS-Beschränkungsprozess durch Aktualisierungen im Jahr 2025 und Konsultationen im Jahr 2026 vorangetrieben, einschließlich einer zweimonatigen Konsultation im März 2026 und einer weiteren öffentlichen Konsultation im April 2026 zum SEAC-Entwurfsgutachten. Dies hält Qualifizierungs- und Investitionsentscheidungen eng an die Frage gebunden, wie hochmolekulare fluorierte Polymere erfasst werden und ob Ausnahmen gelten.
In den Vereinigten Staaten können fluorierte Polyimid-Chemikalien je nach Verwendung und Form zusätzliche Meldepflichten und nachgelagerte Kontrollen auslösen, einschließlich Significant New Use-Meldewege gemäß 40 CFR 721.11119 für bestimmte funktionalisierte Polyimid-/Polyamid-Substanzen (wobei ausgehärtete Formen ausgeschlossen sind). Für Anwendungen, die regulierte Endmärkte erreichen, müssen polyimidbezogene Harze in Lebensmittelkontaktartikeln die Anforderungen und Extraktionsgrenzwerte gemäß 21 CFR 177.2450 und 21 CFR 177.1595 erfüllen. Für die Leistung von Elektroisolierfolien orientiert sich die Qualifizierung häufig an internationalen Spezifikationen wie IEC 60674-3-4:2022.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit der Produktion fluorierter Monomere, insbesondere hexafluorisopropyliden-basierter Dianhydride und hochreiner aromatischer Diamine. Diese Versorgungsbasis ist geografisch konzentriert und anfällig für Ausfälle und Logistikstörungen. Monomere werden durch Poly(amidsäure)-Synthese und Imidisierung zu fluorierten Polyimidharzen umgewandelt und anschließend durch Gießen/Kalandrieren und Recken zu Folien verarbeitet. Weitere Aufwertungen erfolgen durch Oberflächenbehandlung und nachgelagerte Verarbeitung wie Beschichtung, Laminierung und Kupferkaschierung für flexible Schaltungen und fortschrittliche Verbindungen.
Zwischengeschaltete Folienhersteller und Verarbeiter entwickeln Spezifikationen gemeinsam mit Kunden aus den Bereichen Elektronik, Display und Verpackung, wobei Qualifizierungszyklen und Leistungsanforderungen (häufig ausgerichtet an IPC- und SEMI-ähnlichen Benchmarks) die Einführungsgeschwindigkeit beeinflussen. Nachgelagerte Anwendungswege umfassen farblose Folien für flexible und faltbare OLED-Stacks, dielektrische Schichten mit niedrigem Dk für Antenna-in-Package- und Halbleiter-Umverteilungsarchitekturen sowie strahlungs- und UV-beständige Folien für Solaranlagen im Weltraumeinsatz. Neben der technischen Qualifizierung werden Compliance-Dokumentation und Rückverfolgbarkeit zunehmend integriert, da PFAS-bezogene Kontrollen sich über Rechtsordnungen hinweg ausweiten.
Wettbewerbslandschaft
Der Fluorierte-Polyimid-Markt ist mäßig konsolidiert. Integrierte Anbieter beherrschen die Monomersynthese, die Folienkalandrierung und die nachgelagerte Beschichtung und gewährleisten eine durchgängige Qualitätskontrolle. Die Kapitalintensität ist hoch; DuPont investierte zwischen 2019 und 2022 220 bis 250 Millionen USD, um die Kapton-Kapazität in Circleville zu steigern, was die Markteintrittsbarrieren unterstreicht[2]DuPont, "DuPont gibt bedeutende Investition in die Kapton-Polyimid-Kapazität bekannt," DUPONT.COM . Nischenverarbeiter in Südkorea und Taiwan haben sich Wettbewerbsraum in ultraflachen, farblosen Folien erschlossen, die auf spezifische Scharnierradien und kratzfeste Deckschichten zugeschnitten sind. Viele arbeiten eng mit Panelherstellern zusammen und platzieren Pilotbeschichter in Reinräumen, um iterative Designs zu beschleunigen. Zu den aufkommenden Möglichkeiten zählen Ausgangsmaterialien für die additive Fertigung und biobasierte fluorierte Polyimide. Luft- und Raumfahrt-Primes suchen nach pellet-gespeisten Extrudern, die eine Verstopfung der Düsen beim Drucken von Hochtemperaturteilen auf Abruf vermeiden. Die regulatorische Überprüfung von PFAS lenkt Forschung und Entwicklung auf teilfluorierte oder erneuerbare Dianhydride, obwohl aktuelle Biowege in der thermischen Stabilität noch hinter den etablierten Akteuren zurückbleiben. Chinesische Neuankömmlinge, unterstützt durch staatliche Subventionen, treiben die Lokalisierung der Monomerproduktion voran und könnten die Preissetzungsmacht etablierter Anbieter bei handelsüblichen Display-Qualitätsstufen untergraben.
Marktführer im Bereich fluorierte Polyimide
DuPont
Kaneka Corporation
Kolon Industries
Sumitomo Chemical Co. Ltd.
Daikin Industries Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Fluoriertes Polyimid-Markt
- AGC Inc.
- Arkema
- Capchem
- CAPCHEM
- Daikin Industries Ltd.
- DuPont
- I.S.T Corporation
- Kaneka Corporation
- Kolon Industries
- Mitsubishi Gas Chemical Company, Inc.
- Nexolve
- SKC
- Solstice Advanced Materials
- Solvay
- Sumitomo Chemical Co. Ltd.
- Taimide Tech. Inc.,
- Toray TCAC Holding B.V.
- UBE Corporation
- Zhuzhou Times New Material Technology Co., Ltd. (TMT)

Marktchancen und Zukunftsaussichten
An der Schnittstelle von Hochfrequenzkommunikation, fortschrittlicher Verpackungstechnik und optischen Verbindungen entsteht eine Chance, bei der Designarbeiten an fluorierten Polyimiden auf engere dielektrische Verlustfenster und verbesserte mechanische Zähigkeit bei ultradünnen Stärken abzielen. Belege für diesen Wandel zeigen sich in der Forschungstätigkeit 2025–2026 rund um -CF3- und -OCF3-Moleküldesign zur Abstimmung von Brechungsindex und Doppelbrechung für Kurzstrecken-Wellenleiter der optischen Kommunikation sowie zur Senkung der Dielektrizitätskonstanten für Hochfrequenz-Chipverpackungen und Antennenmodule.
Prozessinnovationen schaffen auch Chancen jenseits der klassischen Folienlieferung, insbesondere photostrukturierbare und UV-härtbare fluorierte Polyimid-Dielektrika, die die Feinstrukturfertigung in flexibler Elektronik und dichten Verbindungsarchitekturen unterstützen. Multifunktionale Formate, wie fluorierte Polyimid-Aerogele, die für Wärmedämmung und Ultra-Low-k-Leistung entwickelt wurden (in der Literatur 2026 berichtet), weisen auf einen aufkommenden Weg in Luft- und Raumfahrt-Radome, Antennenabdeckungen und andere hochzuverlässige Isolieranwendungen hin, bei denen Wärmemanagement und Signalintegrität gemeinsam spezifiziert werden statt als getrennte Materialien.
Recent Industry Developments in Fluoriertes Polyimid-Markt
- März 2026: Kaneka Corporation kündigte eine Preisrevision für seine Polyimidfolien-Produkte Apical und Pixeo an und erhöhte die Preise um 20% für Lieferungen ab dem 16. April 2026. Das Unternehmen führte die Erhöhung auf höhere Energiekosten und Instabilität der Bedingungen im Seetransport im Zusammenhang mit dem Nahen Osten zurück, was die Kostenweitergabedynamik bei der Lieferung von Hochleistungsfolien verdeutlicht.
- Juni 2025: DuPont präsentierte fortschrittliche Verbindungsangebote auf der JPCA Show 2025 in Tokio, darunter Pyralux ML-Laminate und Pyralux AP flexibles kupferkaschiertes Laminat. Das Update unterstreicht den Fokus auf Materialien für dichte Schaltungen und Elektronik der nächsten Generation, wo polyimidbasierte Laminate nahe an den Qualifizierungszyklen für den Endverbrauch liegen.
- Juli 2024: Arkema integrierte PI Advanced Materials weiter in sein Portfolio an Hochleistungswerkstoffen im Anschluss an die Mehrheitsbeteiligung und verstärkte damit den Fokus auf Polyimidfolien für Wertschöpfungsketten in Elektronik und Elektromobilität. Der Schritt unterstützte einen breiteren Marktzugang für spezialisierte Foliensorten durch eine größere globale Materialplattform und ein größeres Kundennetzwerk.


Fluoriertes Polyimid-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diesen Bericht definieren wir den Markt für fluorierte Polyimide als Umsatz, der aus fluorierten Polyimid-Materialien generiert wird, die für die nachgelagerte Verwendung in Elektronik, Optoelektronik, Isolierung und anderen industriellen Anwendungen verkauft werden, über alle wichtigen produzierenden und verbrauchenden Regionen hinweg.
Umfangsausschlüsse: Von diesem Markt ausgeschlossen sind fertige Verbrauchergeräte und nicht-fluorierte Polyimid-Materialien, die keine fluorierten Chemikalien verwenden.
Übersicht der Segmentierung
- Nach Anwendung
- Flexible Anzeigematerialien
- Elektrische Isolierung
- Konstruktionsharze
- Solarzellen
- Beleuchtungsgeräte
- Sonstige Anwendungen
- Nach Endverbraucherbranche
- Elektronik
- Luft- und Raumfahrt sowie Verteidigung
- Solarenergie
- Automobilindustrie
- Medizin
- Sonstige Endverbraucherbranchen
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Rest von Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Rest von Europa
- Südamerika
- Brasilien
- Argentinien
- Rest von Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Rest des Nahen Ostens und Afrikas
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Sekundärforschung wurde eingesetzt, um zu verstehen, wie sich die Nachfrage bildet und wo fluoriertes Polyimid typischerweise spezifiziert wird, insbesondere in flexiblen Displays, elektrischer Isolierung, Strukturharzen, Solarzellen und Beleuchtungsanwendungen. Wir haben öffentliche und offizielle Quellen wie Datentools der US International Trade Commission, UN Comtrade, nationale Statistikbehörden und Branchenverbände aus den Wertschöpfungsketten für Kunststoffe und Elektronik ausgewertet. Für die Richtung der Endanwendung haben wir zudem offene Quellen wie staatliche Energiebehörden für Trends bei Solarinstallationen und Beschaffungsveröffentlichungen im Verteidigungsbereich herangezogen, in denen fortschrittliche Polymere als qualifizierende Materialien erwähnt werden.
Um diesen Kontext mit Umsätzen zu verknüpfen, verwendeten wir allgemeine Sekundärquellen wie Jahresberichte, Investorenpräsentationen, Pressemitteilungen und Produktbroschüren, die auf Kapazitätserweiterungen, Produktpositionierung und wichtige Anwendungsverschiebungen hinweisen (zum Beispiel ultradünne Folien für faltbare Formfaktoren). Wo verfügbar, wurden kostenpflichtige Datenbankabonnements nur genutzt, um Unternehmensfinanzdaten zu standardisieren, Patentaktivitäten rund um fluorierte Polyimid-Formulierungen zu verfolgen und Versand- und Ausschreibungssignale zu prüfen, die das Timing bestätigen können. Die oben aufgeführten Sekundärquellen sind beispielhaft, und viele weitere öffentliche Materialien wurden genutzt, um Datenpunkte zu sammeln, Annahmen zu validieren und Unstimmigkeiten zu klären.
Primärinterviews und Umfragen
Primärforschung wurde genutzt, um Annahmen zu prüfen, die sich allein aus Dokumenten schwer bestätigen lassen, wie den Anwendungsmix, typische Preisbewegungen und wie schnell sich neue Display- und Isolierungsspezifikationen in Materialaufträge übersetzen. Wir sprachen mit einer Mischung aus Materiallieferanten, Compoundeuren, Distributoren und nachgelagerten Anwendern in APAC, EMEA und Amerika und überprüften anschließend größere Abweichungen durch Nachfragen, bis eine konsistente Spanne erreicht wurde.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 29% | CXOs: 16% | APAC: 47% |
| Mittlere Ebene: 50% | Funktions-/Bereichsleiter: 28% | EMEA: 32% |
| Kleinere Akteure: 21% | Manager: 56% | Amerika: 21% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau, der den Nachfragepool nach Anwendung und Endverwendung rekonstruiert, wobei Akzeptanz- und Produktionsindikatoren verwendet werden, die in öffentlichen Reihen sichtbar sind und dann mit Interviewdaten korrigiert werden. In der Praxis ordnen wir den Verbrauch von fluoriertem Polyimid Signalen wie der Produktion flexibler Display-Panels und der damit verbundenen Materialbeladung, Trends in der Elektro- und Elektronikproduktion, der Dynamik bei Solarinstallationen und Qualifizierungszyklen in Luft- und Raumfahrt sowie Verteidigung zu, die die Verwendung von Spezialpolymeren beeinflussen.
Diese Nachfrageanker werden mittels einer ASP-Logik in Werte umgerechnet, die Qualitätsunterschiede und typische, von Branchenteilnehmern berichtete Preisbewegungen widerspiegelt, gefolgt von Anpassungen für den regionalen Mix und Kanalaufschläge, wo der Vertrieb wesentlich ist. Um die Gesamtsummen fundiert zu halten, gleichen wir das Modell mit selektiven Bottom-up-Näherungen ab, wie in Unterlagen offengelegten Umsatzaufteilungen der Lieferanten, in realistische Auslastungsbereiche übersetzten Kapazitätsankündigungen und stichprobenartigen Preisprüfungen für gängige Folien- und Harzsorten. Wenn Angaben auf Unternehmensebene unvollständig sind, werden Lücken durch Peer-Benchmarking und konservative Auslastungsannahmen behandelt, und die implizierten Gesamtsummen werden anschließend gegen die in Primärgesprächen erörterte Anwendungsaufteilung erneut validiert.
Für die Prognose wird eine Szenarioanalyse verwendet, da Endmärkte wie flexible Displays und Elektronik mit Investitionszyklen schwanken können und Experten oft Spannen anstelle von Punktschätzungen liefern. Die Zukunftssicht wird von Variablen wie neuen Einführungen faltbarer Geräte, Ausbauplänen für Fabs, elektrifizierungsbedingter Isolierungsnachfrage und dem Tempo der Qualifizierung in Luft- und Raumfahrt sowie Verteidigung geleitet, die dann zu einer einzigen Basisprognosekurve zusammengeführt werden.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch Triangulation von Nachfrageindikatoren, Angebotssignalen und Preislogik, sodass ein einzelner schwacher Datenpunkt die Endzahl nicht bestimmt. Unser Team führt Abweichungsprüfungen nach Region und Anwendung durch, und alle Ausreißer werden untersucht, indem die Eingabereihen erneut geprüft, das Timing der Währung überprüft und bestätigt wird, ob der Wert Materialverkäufe oder nachgelagerte Produktumsätze widerspiegelt.
Vor der Freigabe wird das Modell in Schritten überprüft, beginnend mit Konsistenzprüfungen auf Anwendungsebene und abschließend mit einer allgemeinen Plausibilitätsprüfung gegen unabhängige Marktsignale wie Kapazitätsbewegungen, Handelsströme und wesentliche Aktivitäten im Endverbrauch. Berichte werden in einem jährlichen Zyklus aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse auftreten, wie große Kapazitätserweiterungen, starke Rohstoffpreisbewegungen oder Nachfrageschocks. Unmittelbar vor der Lieferung führen wir einen letzten Durchgang durch, um sicherzustellen, dass die neuesten öffentlich verfügbaren Entwicklungen in Text und Zahlen berücksichtigt sind.
Vergleich der Marktgrößenbestimmung von Mordor Intelligence für fluorierte Polyimide mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für fluorierte Polyimide können weit voneinander abweichen, selbst wenn sie scheinbar dieselben Endanwendungen abdecken, da der zugrunde liegende Umfang und die Umrechnungslogik nicht immer konsistent sind. Unterschiede ergeben sich meist daraus, was als fluoriertes Polyimid im Gegensatz zu benachbarten Hochleistungspolymeren gezählt wird, welche Anwendungsgruppen einbezogen werden und wie Preisgestaltung und Auslastung über Regionen hinweg behandelt werden.
Fertige faltbare Displays und Umsätze auf Geräteebene liegen außerhalb des Umfangs von Mordor Intelligence, was einen wesentlichen Verzerrungspunkt entfernt, den manche Schätzungen unbeabsichtigt einführen, wenn sie Displaywachstum in Materialverkäufe übersetzen. Weitere Lücken entstehen häufig durch die Annahme einer vollen Kapazitätsauslastung bei Spezialfolien, das Vermischen nicht-fluorierter Polyimidsorten in Gesamtsummen oder die Anwendung aggressiver ASP-Steigerungen ohne erneute Überprüfung mit Kanal-Feedback und regionalen Mixverschiebungen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,28 Mrd. USD (2026) | |
| Branchenanalyse-Unternehmen A | 1,40 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und scheint breitere Annahmen zum Elektronikwachstum einzubeziehen, mit begrenzter Transparenz darüber, ob nicht-fluorierte Polyimidsorten vom Umsatz ausgeschlossen sind. |
| Marktbeobachtungsunternehmen B | 0,14 Mrd. USD (2024) | Wirkt eher wie eine enge produkttypbezogene oder frühphasige Angebotssicht, was nachgelagerte Anwendungen wie Isolierung und Strukturharze untererfassen und den Effekt wertschöpfender Sorten übersehen kann. |
Die Spanne in der Tabelle erklärt sich hauptsächlich durch die Breite des Umfangs und dadurch, wie Nachfragesignale in Materialumsätze statt in Geräteumsätze übersetzt werden. Indem wir Anwendungszuordnung, Preislogik und Auslastungsprüfungen auf wiederholbare Eingaben rückführbar halten, gelangen wir zu einer Mittelwertschätzung, die auf beobachtbare Branchenaktivität zurückgeführt werden kann.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Fluorierte-Polyimid-Markt im Jahr 2026, und welche Wachstumsrate wird erwartet?
Die Größe des Fluorierten-Polyimid-Marktes erreichte 2026 einen Wert von 1,28 Milliarden USD und wird bis 2031 voraussichtlich auf 1,65 Milliarden USD steigen, bei einer CAGR von 5,21 %.
Welches Anwendungssegment führt beim Umsatz?
Flexible Anzeigematerialien führten mit einem Anteil von 38,46 % im Jahr 2025, was den starken Einsatz in faltbaren und rollbaren OLED-Produkten widerspiegelt.
Welche Endverbraucherbranche wächst am schnellsten?
Die Solarenergie verzeichnet das höchste Wachstum und wird bis 2031 voraussichtlich eine CAGR von 6,41 % erreichen, da orbitale und wüstenbasierte Solarprojekte zunehmen.
Warum dominiert Asien-Pazifik bei der Nachfrage nach fluorierten Polyimiden?
Die räumliche Konzentration von OLED-Panel-Werken, Halbleitergehäuse-Zentren und 5G-Netzwerkausbau verleiht Asien-Pazifik im Jahr 2025 einen Wertanteil von 49,28 % und einen anhaltenden Skalenvorteil.
Wie wirken sich PFAS-Vorschriften auf die Hersteller aus?
Die CERCLA-Einstufungen in den USA und der breite PFAS-Beschränkungsvorschlag der EU erhöhen die Compliance-Kosten, verlängern die Produktzulassungsfristen und könnten zur Neuformulierung oder Verlagerung von Kapazitäten führen.
Seite zuletzt aktualisiert am:



