
Polychlortrifluorethylen-Marktgröße und -Anteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktvolumen (2026) | 7.31 Millionen Tonnen |
| Marktvolumen (2031) | 8.21 Millionen Tonnen |
| Wachstumsrate (2026 - 2031) | 2.36 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Polychlortrifluorethylen-Marktanalyse von Mordor Intelligence
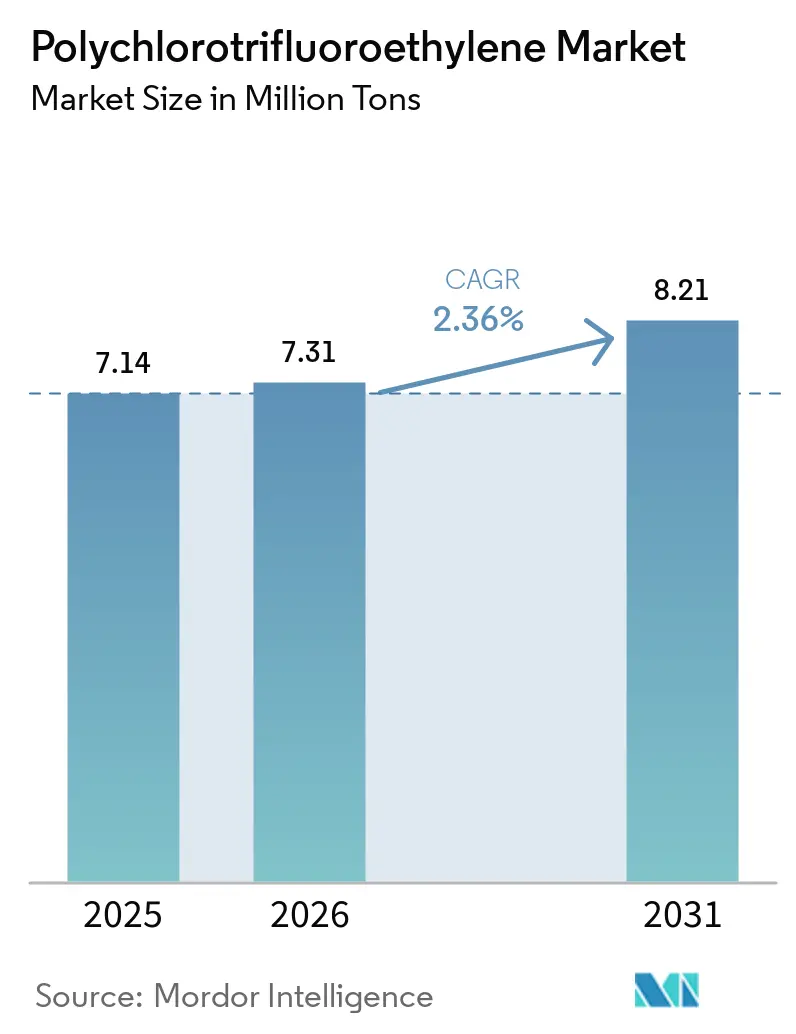
Die Größe des Polychlorotrifluorethylen-Marktes wurde im Jahr 2025 auf 7,14 Millionen Tonnen geschätzt und soll von 7,31 Millionen Tonnen im Jahr 2026 auf 8,21 Millionen Tonnen bis 2031 wachsen, bei einem CAGR von 2,36 % während des Prognosezeitraums (2026–2031). Die starke Nachfrage aus den Lieferketten der Halbleiter-, Pharma- und Luft- und Raumfahrtbranche gleicht den regulatorischen Druck auf Fluorpolymere aus und sorgt für ein stetiges Volumenwachstum. Das Wachstum stützt sich auf asiatisch-pazifische Halbleiterfabriken, die ultrareines Rohrleitungsmaterial benötigen, nordamerikanische Raketenprogramme, die eine zuverlässige kryogene Abdichtung vorschreiben, sowie europäische Blisterverpackungshersteller, die auf Hochbarriere-Laminate umsteigen. Integrierte Hersteller investieren in PFAS-Abscheidetechnologie und tensidfreie Polymerisation, um die Einhaltung von Vorschriften zu gewährleisten und gleichzeitig die Margen zu verteidigen. Neue Wasserstoffinfrastruktur, Heliumrückgewinnungsprojekte und flexible Elektronik schaffen zusätzliche Chancen, die den Polychlorotrifluorethylen-Markt trotz des Wettbewerbs durch PTFE und PVDF auf einem Aufwärtskurs halten.
Wichtigste Erkenntnisse des Berichts
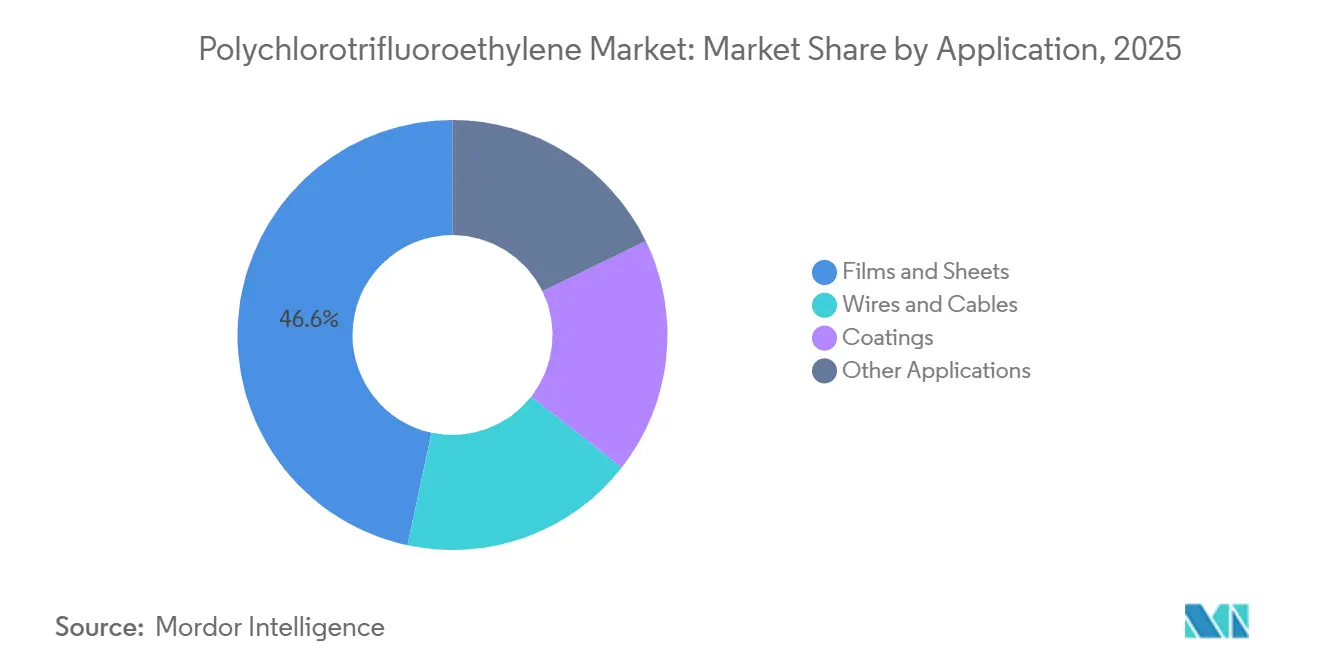
- Nach Anwendung entfielen im Jahr 2025 46,64 % des Polychlortrifluorethylen-Marktanteils auf Folien und Platten, die bis 2031 mit einer CAGR von 2,60 % wachsen werden.
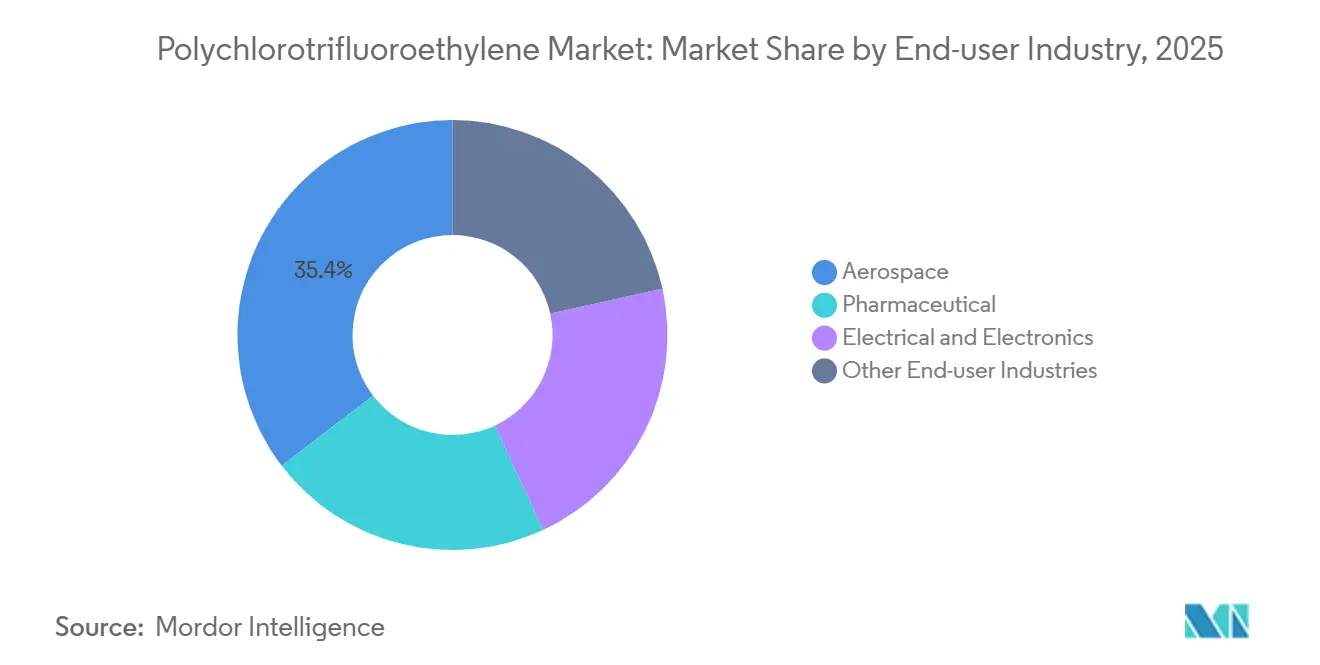
- Nach Endverbraucherbranche hielt die Luft- und Raumfahrt im Jahr 2025 einen Anteil von 35,40 % an der Polychlortrifluorethylen-Marktgröße, während Elektro und Elektronik mit 2,77 % die höchste prognostizierte CAGR bis 2031 verzeichnete.
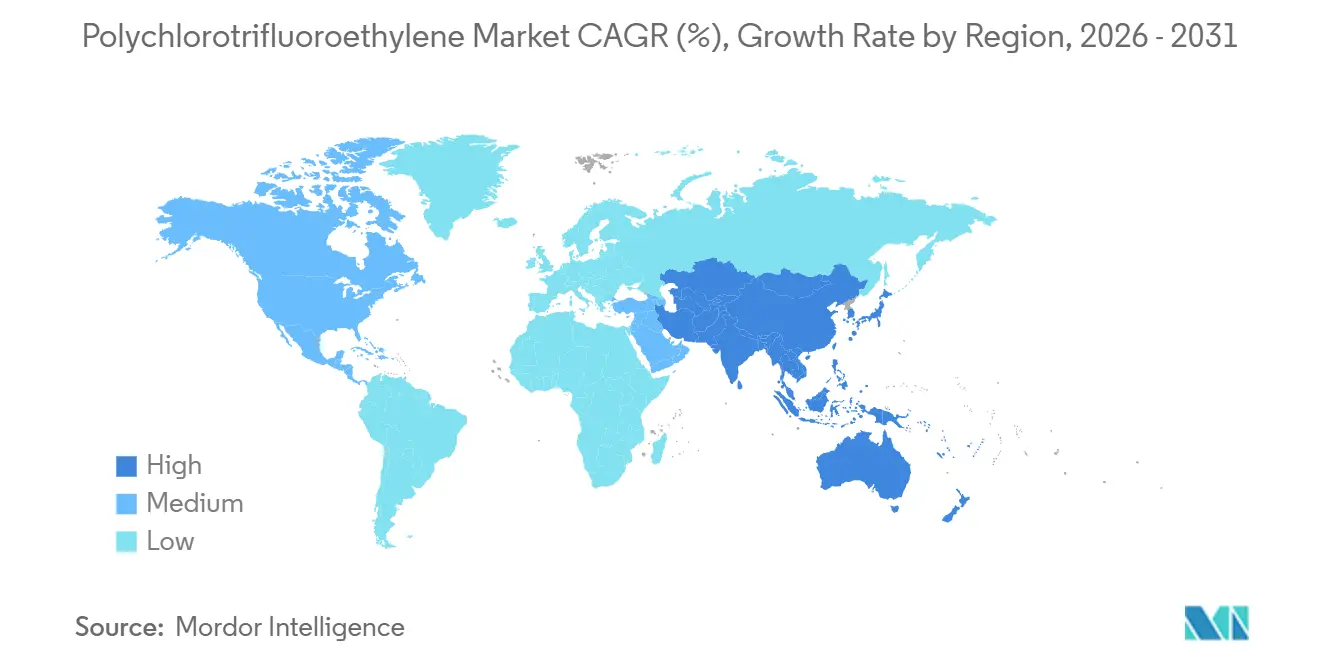
- Nach Geografie entfiel auf den asiatisch-pazifischen Raum im Jahr 2025 ein Anteil von 44,00 % am Volumen, der bis 2031 mit einer CAGR von 2,82 % wachsen soll, angetrieben durch Kapazitätserweiterungen in der Halbleiter- und Pharmaindustrie.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anstieg der Nachfrage nach pharmazeutischen Blisterverpackungen | +0.6% | Global, mit Schwerpunkt in Nordamerika und der EU | Mittelfristig (2–4 Jahre) |
| Wachstum bei kryogenen Dichtungen in der Luft- und Raumfahrt | +0.5% | Nordamerika, Europa, Asien-Pazifik (China, Indien) | Langfristig (≥ 4 Jahre) |
| Zunahme der Nutzung von Niedrig-k-Isolierungen in der Elektronik | +0.7% | Asien-Pazifik-Kern (China, Südkorea, Taiwan) | Kurzfristig (≤ 2 Jahre) |
| Einführung von Wasserstoff-Brennstoffzellendichtungen | +0.3% | Europa, Nordamerika, Japan | Langfristig (≥ 4 Jahre) |
| Nachfrage nach Heliumbarriere-Membranen | +0.2% | Global, mit früher Einführung im Nahen Osten und Asien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg der Nachfrage nach pharmazeutischen Blisterverpackungen
Kaltformblisterlinien wechseln von reinen Aluminiumlaminaten zu PCTFE-Aluminiumstrukturen, da PCTFE eine Wasserdampfdurchlässigkeit von unter 0,05 g/m²/Tag liefert, was Biologika und hochpotente Generika während des Transports bei Umgebungstemperatur schützt. Aclar- und PERLALUX-Folien dominieren die Premiumsegmente, während chinesische Konverter bei Generikablisterverpackungen mit niedrigeren Preisen um Anteile in kostensensiblen Segmenten kämpfen. Regulatorische Zulassungen der FDA und der Europäischen Arzneimittel-Agentur validieren PCTFE für Biosimilars und Gentherapien und eröffnen höherwertige Aufträge für Konverter, die pharmazeutische Rückverfolgbarkeit gewährleisten können. Investitionen in Hochgeschwindigkeits-Thermoformausrüstung verringern historische Produktivitätslücken gegenüber PVC, sodass Konverter keine Abstriche mehr bei der Barriereleistung zugunsten der Liniengeschwindigkeit machen müssen. Das Ergebnis ist eine anhaltende Nachfrage auf dem Polychlortrifluorethylen-Markt, da das globale Verschreibungsvolumen steigt und der Kaltkettenaufwand abnimmt.
Wachstum bei kryogenen Dichtungen in der Luft- und Raumfahrt
Raketentriebwerke, Treibstoffübertragungssysteme und Wasserstofftankausrüstungen benötigen Dichtungen, die bei –253 °C elastisch bleiben. PCTFE bleibt duktil, wo PTFE spröde wird, weshalb raketenklassige Ventile, O-Ringe und Flanschdichtungen bei NASA-Artemis- und Ariane-6-Plattformen standardmäßig auf PCTFE zurückgreifen. Kommerzielle Startanbieter fügen ähnliche Spezifikationen hinzu und sichern sich damit mehrjährige Tonnagen mit strengen Qualifizierungsbarrieren, die etablierte Anbieter schützen. Mit der Skalierung der Raumfahrt und der grünen Wasserstoffluftfahrt kommen kontinuierliche Bestellungen für Bodenunterstützungsausrüstungen für hochreine bearbeitete Formen hinzu. Die Luft- und Raumfahrt bewahrt daher einen stabilen Kern innerhalb des Polychlortrifluorethylen-Marktes, selbst wenn sich Makrozyklen verschieben.
Zunahme der Nutzung von Niedrig-k-Isolierungen in der Elektronik
Logikknoten unterhalb von 5 nm erfordern Dielektrika mit einer Permittivität unter 2,5. Die Dielektrizitätskonstante von PCTFE von 2,3–2,6 erfüllt dieses Ziel und widersteht gleichzeitig aggressiven Ätzmitteln, sodass Halbleiterfabriken PCTFE-Rohrleitungen, Pumpen und flexible Schaltungsschichten einsetzen. Die ausländischen Direktinvestitionen in neue Elektronikstandorte im asiatisch-pazifischen Raum in Höhe von 31 Milliarden USD im Jahr 2024 unterstützen Werkzeuginstallationen, die fluorpolymerbenetzte Teile vorschreiben. Mit der Reifung von 450-mm-Waferprojekten erhöht jeder Nassbank-Cluster den PCTFE-Bedarf pro Fabrik und verstärkt den Aufwärtsvolumenschwung. Der Polychlortrifluorethylen-Markt richtet sich damit eher nach den Investitionszyklen der Halbleiterindustrie als nach der allgemeinen Industrieaktivität – eine Dynamik, die den Umsatz schützt, wenn andere Sektoren nachlassen.
Einführung von Wasserstoff-Brennstoffzellendichtungen
Brennstoffzellenstapel sind sauren Membranen und feuchten Temperaturen nahe 100 °C ausgesetzt – Umgebungen, die gängige Elastomere degradieren. PCTFE-Dichtungen widerstehen Säuren, Sauerstoffradikalen und Wasserstoffpermeation, verlängern die Stapellebensdauer auf über 5.000 Stunden und erfüllen kommerzielle Haltbarkeitsschwellenwerte [1]. Europäische Elektrolyseurprojekte und japanische Tankstellen listen Fluorpolymerteile auf, die nach ISO 19880 zertifiziert sind, und verankern PCTFE in der kommenden Infrastruktur. Obwohl Elektrofahrzeuge derzeit die Einführung von Brennstoffzellen übertreffen, schaffen die stationäre Energieversorgung und der Schwerlasttransport eine verlässliche Basis, die bis 2031 inkrementelles Volumen in den Polychlortrifluorethylen-Markt einspeist.
Analyse der Hemmniswirkung*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ersatz-Fluorpolymere (PTFE, PVDF) | -0.4% | Global | Kurzfristig (≤ 2 Jahre) |
| Hohe Verarbeitungskomplexität und -kosten | -0.3% | Global, akut in Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Regulatorischer Überhang durch PFAS | -0.5% | Nordamerika, Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ersatz-Fluorpolymere (PTFE, PVDF)
PTFE und PVDF bieten vergleichbare chemische Beständigkeit bei niedrigeren Harzkosten und einfacherer Verarbeitung, sodass Konverter Baugruppen häufig herabstufen, wenn Barriere- oder kryogene Extremanforderungen nicht geschäftskritisch sind. Die Schweißbarkeit von PVDF und die Verfügbarkeit aus neuen Kapazitäten in Kentucky erhöhen den Preisdruck auf PCTFE-Standardteile. Da Compoundierer gefüllte PTFE-Qualitäten mit verbesserter Verschleißfestigkeit maßschneidern, weitet sich die Überschneidung aus und zwingt PCTFE-Lieferanten zur Differenzierung durch ultrareine und maßgeschneiderte Formulierungen. Dieser Kosten-Leistungs-Druck dämpft das Aufwärtspotenzial für den Polychlortrifluorethylen-Markt, bis Hochbarriere- oder kryogene Anforderungen überwiegen.
Regulatorischer Überhang durch PFAS
Die US-amerikanische Umweltschutzbehörde stufte PFOA und PFOS im Jahr 2024 als gefährliche Stoffe gemäß CERCLA ein, und die Europäische Chemikalienagentur verfolgt einen umfassenden PFAS-Beschränkungsvorschlag, der möglicherweise eine Zulassung auch für Spezialfluorpolymere erfordert[2]. Der öffentliche Diskurs unterscheidet selten zwischen veralteten Tensiden und Polymeren wie PCTFE, sodass Markeninhaber pauschale Ausstiegspräferenzen anwenden, die Kaufentscheidungen verzögern. Hersteller investieren in Abscheide- und Vernichtungstechnologie, doch die Compliance-Kosten bleiben bestehen, und die Unsicherheit schreckt nachgelagerte Substitutionen von Metallen oder technischen Kunststoffen ab. Der regulatorische Gegenwind mindert daher langfristig den Schwung auf dem Polychlortrifluorethylen-Markt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anwendung:
Folien dominieren das Volumen, Beschichtungen folgenFolien und Platten trugen im Jahr 2025 46,64 % des Volumens bei und stellten damit den größten Anteil am Polychlortrifluorethylen-Marktanteil dar; bis 2031 wird eine CAGR von 2,60 % erwartet. Diese Dominanz ist auf die Nachfrage nach Kaltformblisterverpackungen und Heliumbarriere-Membranen zurückzuführen, die empfindliche Gase während der Lagerung schützen. Pharmazeutische Konverter bevorzugen PCTFE, weil es den Feuchtigkeitseintrag im Vergleich zu PVC-PVdC-Laminaten halbiert, während Gasprozessoren die Heliumselektivität über 3.700 für Niedrigkonzentrationsströme schätzen.
Drähte und Kabel halten einen beträchtlichen Anteil, angetrieben durch 5G-Rollouts und Ladesysteme für Elektrofahrzeuge, die eine verlustarme HF-Leistung benötigen. Die Dielektrizitätskonstante von PCTFE nahe 2,4 und die thermische Stabilität bis 200 °C ermöglichen dünnwandige Ummantelungen in Hochfrequenzkabeln, obwohl PVDF-Preise die Substitution fördern, wo Dielektrikumsmargen es erlauben. Beschichtungen bleiben eine Nische aufgrund begrenzter Lösungsmittelkompatibilität und Haftungshürden, doch Spezialreaktoren und Ventilkörper schreiben weiterhin PCTFE-Auskleidungen vor, wenn die Permeationskontrolle Kostenbedenken überwiegt. Fortschritte bei der Schmelzextrusionssteuerung zielen darauf ab, Foliendicken unter 25 Mikron für flexible Schaltkreise zu liefern – ein Schritt, der zusätzliche Marktanteile sichern könnte, wenn Konverter Gleichmäßigkeit ohne Nadellöcher erreichen.
Folien profitieren von regulatorischer Akzeptanz und wachsenden Biologika-Pipelines, was eine Volumenresilienz selbst in makroökonomischen Abschwungphasen schafft. Das Wachstum bei Drähten und Kabeln ist mit der Expansion von Rechenzentren und der Elektrifizierung des Automobilsektors verknüpft, aber seine Entwicklung ist zyklischer und empfindlicher gegenüber Infrastrukturbudgets. Beschichtungen sind einem anhaltenden Substitutionsrisiko durch PVDF- und FEP-Beschichtungen ausgesetzt, die einfachere Sprüh- oder Tauchprozesse bieten. Da Konverter Technologie-Upgrades für Strangguss und Blasfolien nutzen, halten Durchsatzgewinne die Stückkosten stabil und unterstützen die Segmentrentabilität trotz moderater Harzinflation. Insgesamt stärken diese Trends die Diversität auf Anwendungsebene und schützen den Polychlortrifluorethylen-Markt vor Schocks in einzelnen Sektoren.



Nach Endverbraucherbranche:
Luft- und Raumfahrt führt, Elektronik beschleunigtDie Luft- und Raumfahrt hielt im Jahr 2025 35,40 % des Volumens und unterstreicht damit jahrzehntelange fest verankerte Designentscheidungen, die PCTFE in kryogene Einspeisesysteme für Trägerraketen und Satellitenantriebe einbinden. Lange Qualifizierungszyklen und Flugzertifizierungen erhalten die Stabilität der Lieferkette und stützen die Margen, selbst wenn die Harzeinstandskosten steigen. Die aufkommende Nachfrage aus Wasserstoffluftfahrtprojekten verspricht inkrementelle Tonnagen, die dazu beitragen, das Segmentgewicht im globalen Polychlortrifluorethylen-Markt zu erhalten.
Elektro und Elektronik wird bis 2031 eine CAGR von 2,77 % verzeichnen – die höchste unter den Endverbrauchergruppen –, angetrieben durch ultrareines Rohrleitungsmaterial, Pumpenteile und Dielektrika in Waferfabriken unterhalb von 5 nm. Lokalisierungsbemühungen im asiatisch-pazifischen Raum und Reaktionen auf Exportkontrollen verstärken den regionalen Bedarf nach lokalen Fluorpolymerlieferanten, die SEMI-Reinheit und Rückverfolgbarkeit liefern können. Pharmazeutika und Brennstoffzellenstapel für Kraftfahrzeuge leisten stetige, aber kleinere Beiträge, wobei das Wachstum durch den Kostendruck bei Generika und das Tempo der Einführung von Wasserstofffahrzeugen begrenzt wird. Insgesamt stärkt die Diversifizierung der Endverbraucher die Marktresilienz und mindert die Anfälligkeit gegenüber der Volatilität einzelner Sektoren.

Geografische Analyse
APAC-Polychlortrifluorethylen-Markt
Asien-Pazifik dominiert den Polychlortrifluorethylen-Markt mit einem Volumenanteil von 44,00 % im Jahr 2025 und einer CAGR-Prognose von 2,82 % bis 2031. China ist der zentrale Nachfragetreiber aufgrund der Lokalisierung von Halbleiterausrüstungen und der zunehmenden PCTFE-Nutzung in inländischen Blisterverpackungslinien. Regionale Hersteller gewinnen Marktanteile, da 3M aus der PFAS-Produktion aussteigt, jedoch halten Qualitätskontrollanforderungen westliche Marktführer in führenden Fertigungsstätten verankert. ASEAN-Elektronikparks verzeichnen Rekordzuflüsse an ausländischen Direktinvestitionen, was Bestellungen für Reinraumschläuche und chemische Zuführsysteme ankurbelt, während Indien Hochbarrierefolien für exportorientierte Generika einführt, die den FDA-Standards entsprechen.
Polychlortrifluorethylen-Markt in Nordamerika und Europa
Nordamerika und Europa sehen sich einem langsameren Wachstumspfad gegenüber. Die CERCLA-Einstufung langkettiger PFAS in den USA erhöht die Sanierungsverbindlichkeiten und zwingt Anlagen zur Installation von Abscheidetechnologien, die die Betriebskosten steigern. Europäische Regulierungsbehörden verfolgen weitreichende PFAS-Beschränkungen, die für Verarbeiter Planungsunsicherheit erzeugen, obwohl sich das chemische Profil von PCTFE von dem herkömmlicher Tenside unterscheidet. Raumfahrtprogramme wie NASA Artemis und Ariane 6 liefern planbare Aufträge, entbehren jedoch der explosiven Wachstumsdynamik asiatischer Halbleiterfabriken. Wettbewerbsdruck entsteht durch Arkemas PVDF-Kapazitätserweiterung in Kentucky, die auf Anwendungen in Batterien und Nassbearbeitungsstationen für Wafer abzielt.
Polychlortrifluorethylen-Markt in Nahost und Afrika sowie Südamerika
Südamerika, der Nahe Osten und Afrika verzeichnen eine steigende Nachfrage nach Polychlortrifluorethylen. Brasilien baut Blisterverpackungskapazitäten für Onkologie- und Biologika-Therapien aus, obwohl Aluminium-PVC-Laminate im Massenmarktsegment für verschreibungspflichtige Arzneimittel nach wie vor dominieren. Katar und die Vereinigten Arabischen Emirate prüfen PCTFE-Membranen zur Heliumanreicherung in neuen Gasprojekten und schaffen damit spezialisierte Nachfrage mit hohen Barriereanforderungen. Südafrikanische Chemieanlagen setzen PCTFE-Auskleidungen für korrosive Säuren ein, bleiben jedoch aufgrund von Währungsvolatilität und begrenzter Fertigungsinfrastruktur Nischenabnehmer. Die regionale Akzeptanz liegt daher unter dem globalen Durchschnitt, bildet jedoch eine diversifizierte Nachfragebasis, die das globale Lieferkettengleichgewicht stützt.
Regulatorisches Umfeld
Die regulatorische Aufmerksamkeit für Fluorpolymere beeinflusst weiterhin die Compliance-Kosten und die Kundenqualifizierung bei PCTFE, insbesondere in Europa und Nordamerika. In den Vereinigten Staaten erhöht die Einstufung von PFOA und PFOS als Gefahrstoffe durch die EPA im Rahmen von CERCLA (2024) die nachgelagerte Sorgfaltspflicht in Fluorchemikalien-Lieferketten und drängt Hersteller dazu, Emissionskontrolle, Abscheidung und Abfallmanagementpraktiken zu stärken, obwohl PCTFE sich von herkömmlichen Tensiden unterscheidet.
In der Europäischen Union fällt PCTFE in den Geltungsbereich des vorgeschlagenen REACH-PFAS-Beschränkungsverfahrens. Die ECHA SEAC veröffentlichte im März 2026 einen Entwurf einer Stellungnahme und führte eine öffentliche Konsultation durch, die am 25. Mai 2026 endete. Neben dieser Beschränkungsdebatte orientieren sich Produktqualifizierung und Beschaffung üblicherweise an etablierten Material- und Produktstandards, einschließlich ASTM D1430-22 für die Klassifizierung von PCTFE-Kunststoffen und ASTM D3595-14 für extrudierte PCTFE-Folien und -Filme, was einheitliche Spezifikationen für pharmazeutische Verpackungen, Halbleiter- und Luft- und Raumfahrtanwendungen unterstützt.
Wertschöpfungskettenanalyse
Die PCTFE-Wertschöpfungskette beginnt mit der vorgelagerten Versorgung mit Chlortrifluorethylen (CTFE)-Monomer, gefolgt von streng kontrollierter Suspensions- oder Emulsionspolymerisation, die gefährliche Vorstufen, Prozessbedingungen und Kontaminationsrisiken bewältigen muss. Die Harzveredelung, einschließlich Pelletierung, Pulverhandhabung und Verpackung, versorgt dann Umwandlungsschritte wie Folien- und Plattenextrusion oder Kalandrierung für Blister- und Barriereanwendungen. Danach wandeln Bearbeitung und Fertigung das Harz in Dichtungen, Ventilsitze und Kryokomponenten für Luft- und Raumfahrt, Wasserstoff- und Industriegasanwendungen um.
Die nachgelagerte Nachfrage ist qualitätsgetrieben. Nasschemische Halbleiterprozesse und ultrasaubere Fluidhandhabung erfordern hochreines PCTFE mit rückverfolgbaren Chargen, während pharmazeutische Kaltverformungs-Blisterverpackungen von Barriereleistung und Compliance-Systemen der Verarbeiter abhängen. Der Vertrieb läuft typischerweise über Fachhändler für Kunststoffe und Fabrikanten, die Lagerformen, individuelle Bearbeitung und Anwendungstechnik liefern, was die Qualifizierungszyklen für Kunden aus Luft- und Raumfahrt und Elektronik verkürzen kann. Engpässe konzentrieren sich weiterhin auf die CTFE-Beschaffung, die technische Komplexität der Polymerisation und die Fähigkeit, konsequent hochreine Qualitäten für Fabs und kritische Dichtungsanwendungen zu liefern.
Wettbewerbslandschaft
Marktkonzentration
Führende Unternehmen im Polychlortrifluorethylen-Markt (PCTFE)
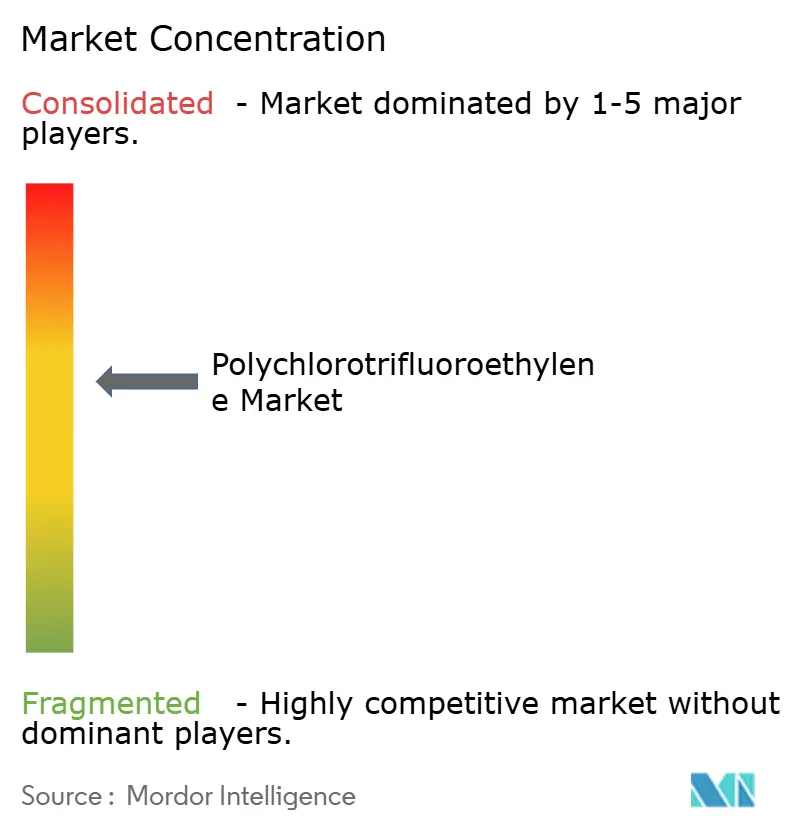
Der globale Polychlortrifluorethylen-Markt ist mäßig konsolidiert, wobei wichtige Akteure Innovation und betriebliche Effizienz vorantreiben. Unternehmen investieren stark in Forschung und Entwicklung, um spezialisierte Qualitäten für kritische Anwendungen in der Luft- und Raumfahrt, Elektronik und pharmazeutischen Verpackung zu entwickeln. Um die betriebliche Agilität zu verbessern, optimieren Unternehmen ihre Produktionsstandorte und schließen strategische Lieferkettenpartnerschaften, um einen konsistenten Zugang zu Rohstoffen zu sichern. Marktführer erweitern ihre Vertriebsnetze in aufstrebenden asiatischen Märkten und stärken gleichzeitig ihre Präsenz in etablierten Regionen durch die Einrichtung technischer Servicezentren. Vertikale Integrationsmaßnahmen werden verfolgt, um die Kontrolle über wesentliche Rohstoffe zu erlangen, begleitet von der Entwicklung anwendungsspezifischer Produktportfolios, die auf die Anforderungen der Endverbraucher zugeschnitten sind. Darüber hinaus konzentriert sich die Branche auf nachhaltige Fertigungsprozesse und die Einführung umweltfreundlicher Produktvarianten, um sich an sich entwickelnde regulatorische Standards anzupassen und veränderten Kundenpräferenzen gerecht zu werden.
Branchenführer im Polychlortrifluorethylen-Markt
-
Honeywell International Inc.
-
Daikin Industries Ltd
-
Arkema
-
Solvay
-
HaloPolymer OJSC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Polychlortrifluorethylen-Markt Unternehmen in diesem Bericht
- 3P Performance Plastics Products
- AFT Fluorotec Ltd
- AGC Chemicals
- Arkema
- Daikin Industries Ltd
- Dalau Ltd
- Dechengwang
- FCS
- Gapi Ltd
- HaloPolymer OJSC
- Honeywell International Inc.
- Lima S.r.l.
- MCP Engineering
- Saint-Gobain
- Solvay
- The Chemours Company
- Welch Fluorocarbon Inc.
- Wuhan Everflon Fluoropolymers Co.,Ltd
- Zhejiang Juhua Co. Ltd
Marktchancen und Zukunftsaussichten
Eine Chance entsteht durch compliance-orientierte, emissionsarme Fluorpolymerfertigung und Qualifizierungspakete, die nachgelagerten Anwendern helfen, in wesentlichen Anwendungen zwischen herkömmlichen PFAS-Tensiden und hochmolekularen Fluorpolymeren zu unterscheiden. Das laufende EU-REACH-PFAS-Beschränkungsverfahren, mit einem im März 2026 veröffentlichten ECHA-SEAC-Entwurf einer Stellungnahme und einer am 25. Mai 2026 abgeschlossenen Konsultation, drängt Verarbeiter und OEMs dazu, stärkere Dokumentation zu Zusammensetzung, Emissionskontrollen und Entsorgung am Lebensende zu verlangen. Dies schafft Raum für Hersteller, die Harzlieferungen mit auditierbaren Stewardship-Programmen und anwendungsspezifischer technischer Unterstützung kombinieren können.
Auf der Nachfrageseite konzentriert sich das Wachstum weiterhin auf Hochbarrierefolien und extreme Dichtungsanwendungen, bei denen die Substitution technisch eingeschränkt ist. Pharmazeutische Kaltverformungs-Blisterstrukturen, die PCTFE zum Feuchtigkeitsschutz verwenden, einschließlich Premium-Markenqualitäten wie Aclar und PERLALUX, halten Verarbeiter auf konsistente Folienqualität und dünnere Stärken fokussiert. Kryogene Dichtungsanforderungen in Trägerraketen- und Wasserstoffinfrastruktur stützen ebenfalls Aufträge für bearbeitete Formteile, die bei sehr niedrigen Temperaturen duktil bleiben. In der Elektronik bleiben ultrasaubere Rohrleitungen und benetzte Teile in fortschrittlichen Fabs ein Nachfragefaktor für hochreines PCTFE, was Chancen für Lieferanten verstärkt, die Sauberkeits-, Rückverfolgbarkeits- und Kontaminationskontrollanforderungen erfüllen können, während sie gegen Alternativen wie PTFE und PVDF konkurrieren.
Neueste Industrielle Entwicklungen in Polychlortrifluorethylen-Markt
- Januar 2026: Zhuzhou Hongda Polymer Materials Co., Ltd. veröffentlichte ein Update, das den Einsatz von PCTFE in kryogenen und dynamischen Dichtungsszenarien im Zusammenhang mit LNG- und wasserstoffbezogenen Geräten hervorhebt und dabei niedrige Permeabilität und Tieftemperaturstabilität betont. Die Mitteilung verstärkt die Positionierung des Materials in der Nachfrage nach energienahen Dichtungen und Komponenten, bei denen Leistungsbeschränkungen die Substitution begrenzen.
- Juli 2025: Micflon erklärte, dass es seine Produktionskapazität ausbaut, um die steigende Nachfrage nach PCTFE in Pharma-, Mikroelektronik- und Analyseinstrumentierungsanwendungen zu decken, die hohe Reinheit und chemische Inertheit priorisieren. Der Schritt unterstützt kürzere Lieferzeiten für Verarbeiter und Fabrikanten und signalisiert schrittweise Versorgungserweiterungen im Einklang mit höherwertigen Endanwendungen.
- Juli 2024: Alfa Chemistry gab eine Erweiterung seines Fluorpolymer-Angebots bekannt, um PCTFE-Materialien für Anwendungen wie Luft- und Raumfahrt, Elektronik und Kryokomponenten einzuschließen. Die Erweiterung der kommerziellen Verfügbarkeit über Fachvertriebskanäle verbessert die Beschaffungsoptionen für Prototyping, Kleinserienbearbeitung und Nischenformulierungen, die in Qualifizierungsprogramme einfließen.
Polychlortrifluorethylen-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst die Nachfrage nach Polychlortrifluorethylen (PCTFE)-Harz und seinen verarbeiteten Formen, die in industriellen Anwendungen verkauft werden, und wird auf Basis des physischen Volumens bemessen, das in den wichtigsten Endverwendungen und Regionen verbraucht wird.
Ausschlüsse aus dem Umfang: Ausgeschlossen sind nachgelagerte Fertigkomponenten, bei denen PCTFE nur ein geringfügiger Einsatzstoff ist, da der Verkaufspreis hauptsächlich durch Bearbeitungs-, Montage- und Vertriebsaufschläge und nicht durch den Harzverbrauch bestimmt wird.
Segmentierungsübersicht
- Nach Anwendung
- Folien und Platten
- Drähte und Kabel
- Beschichtungen
- Sonstige Anwendungen
- Nach Endverbraucherbranche
- Pharmazeutik
- Luft- und Raumfahrt
- Elektro und Elektronik
- Sonstige Endverbraucherbranchen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Türkei
- Russland
- Nordische Länder
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- ASEAN-Länder
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktbemessung und Validierung
Desk Research
Um eine solide Grundlage zu schaffen, beginnen wir mit öffentlichen Daten, die erklären, woher die PCTFE-Nachfrage realistischerweise stammen kann und wie sie sich über Regionen hinweg bewegt. Zu den Quellen gehören staatliche Industriestatistiken wie USGS-Materialveröffentlichungen, UN-Comtrade-Handelsströme sowie nationale Statistikämter für die Produktionsleistung und die Richtung der Erzeugerpreise.
Wir prüfen außerdem technische und normative Quellen wie begutachtete Polymerfachzeitschriften, Patentdatenbanken sowie Normungsgremien aus der Luft- und Raumfahrt und der Elektronikindustrie, um typische Anwendungsfälle und Substitutionsgrenzen zu bestätigen. Jahresberichte von Unternehmen, Investorenpräsentationen und Pressemitteilungen werden verwendet, um Kapazitätserweiterungen, Anlagenausfälle und Produktpositionierungen zu erfassen. Darüber hinaus nutzen wir selektiv ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und -informationen, um Größenordnungen und Eigentmerwechsel zu plausibilisieren. Diese Liste ist nicht abschließend; es wurden viele weitere öffentliche Quellen konsultiert, um Daten zu erheben, zu verifizieren und offene Fragen zu klären.
Primärinterviews und Umfragen
Die Primärforschung überführt Desk-Research-Signale in realistische Volumenannahmen, insbesondere dort, wo öffentliche Daten PCTFE-Anteile innerhalb breiterer Fluorpolymer-Linien nicht klar ausweisen. Wir befragen Hersteller, Verarbeiter, Händler und Endverbraucher in der Region Asien-Pazifik, EMEA und Amerika, um Anwendungsanteile, typische Ausschussraten, Lieferzeiten sowie die kurzfristigen Auswirkungen von Regulierungs- und Qualifizierungszyklen zu validieren.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Erste Ebene: 38 % | Vorstandsebene (CXOs): 12 % | Asien-Pazifik: 43 % |
| Mittlere Ebene: 43 % | Funktions-/Bereichsleiter: 37 % | EMEA: 36 % |
| Kleinere Marktteilnehmer: 19 % | Manager: 51 % | Amerika: 21 % |
Marktbemessung und Prognose
Die Bemessung erfolgt hauptsächlich über einen Top-down-Nachfragepool, bei dem Produktions- und Handelsdaten das verfügbare PCTFE-Angebot in jeder Region rekonstruieren und anschließend anhand validierter Verbrauchsmuster den Endverwendungen zugeordnet werden. Um die Gesamtwerte realistisch zu halten, werden die Ergebnisse durch selektive Bottom-up-Näherungen plausibilisiert, darunter stichprobenartige Durchsatzprüfungen bei Verarbeitern sowie anwendungsbezogene Volumenberechnungen unter Verwendung typischer Dicken-, Ausbeute- und Ausschussfaktoren.
Zu den Eingangsgrößen, die das Modell am häufigsten beeinflussen, zählen die Auslastungsraten in der Fluorchemie, die Konversionsintensität von PCTFE-Folien und -Platten, Qualifizierungszeiträume in der Luft- und Raumfahrt sowie bei pharmazeutischen Verpackungen, Bauaktivitäten in der Elektronik- und Drahtummantelungsbranche sowie die regionale Importabhängigkeit. Da veröffentlichte Datensätze PCTFE nicht immer klar von benachbarten Fluorpolymeren trennen, werden Lücken durch konservative Aufteilungsbandbreiten geschlossen, die durch Interviews verfeinert und anschließend anhand von Handelsrichtungen und Kapazitätsauslastungen gegengeprüft werden.
Für die Prognose wenden wir eine Szenarioanalyse an, die durch eine einfache Zeitreihenglättung der stabilsten Treiber unterstützt wird, und passen den endgültigen Pfad anschließend anhand eines Expertenkonsenses zu Anlagenanlaufzeiten, Substitutionsrisiken und erwarteten Wachstumsbereichen in einzelnen Anwendungen an.
Datenvalidierung und Aktualisierungszyklus
Die Modellergebnisse werden anhand unabhängiger Signale wie regionaler Handelsbilanzen, Kapazitätsankündigungen und Produktionsindikatoren für Endverwendungen überprüft; Ausreißer werden vor der Freigabe geprüft. Wenn eine Abweichung nicht durch einen eindeutigen Treiber erklärt werden kann, werden die Annahmen erneut geprüft und bei Bedarf werden Quellen erneut kontaktiert, um festzustellen, ob die Veränderung struktureller oder vorübergehender Natur ist.
Ein zweiter Analyst überprüft die Berechnungen und die wesentlichen Annahmen, gefolgt von einer abschließenden Konsistenzprüfung über alle Regionen hinweg, damit die Gesamtwerte stimmig sind. Der Bericht wird jährlich aktualisiert; Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie etwa größere Kapazitätsveränderungen, anhaltende Ausfälle oder starke Verschiebungen bei Handel und Preisen. Anschließend wird ein neuer Durchlauf abgeschlossen, bevor der Bericht ausgeliefert wird, damit die Kunden die aktuellste Sichtweise erhalten.
Marktgröße für Polychlortrifluorethylen von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Zahlen für PCTFE können weit auseinanderliegen, da Unternehmen nicht immer dasselbe bemessen und sich zudem auf unterschiedliche Einheiten, Zeitfenster und Umrechnungsregeln stützen. Die größten Unterschiede entstehen in der Regel dadurch, ob die Studie volumen- oder umsatzbasiert ist, wie gemischte Fluorpolymer-Linien aufgeteilt werden und wie schnell Annahmen aktualisiert werden, wenn sich die Versorgungsbedingungen ändern.
Die wesentliche Lücke entsteht durch die Vermischung von Wert- und Volumenberichterstattung. Mordor Intelligence behandelt den Markt als verbrauchte Tonnen und vermeidet es, die Gesamtwerte durch Preisschwankungen und nachgelagerte Teileaufschläge aufzublähen, die sich schneller verändern können als der tatsächliche Polymerverbrauch.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 7,14 Mio. Tonnen (2025) | |
| Branchenforschungsanbieter A | 655,80 Millionen USD (2024) | Berichtet den Umsatz in USD; die Ergebnisse bewegen sich daher mit ASP-Annahmen, Währungszeitpunkten und der Frage, ob Verarbeitungsmargen einbezogen sind, was die Zahl gegenüber einer reinen Harzverbrauchsbetrachtung erhöhen kann. |
| Branchenforschungsanbieter B | 738,20 Millionen USD (2024) | Verwendet ein Wertmodell mit einem längeren Prognosezeitraum; der Gesamtwert kann sich je nachdem verändern, wie PCTFE von anderen Fluorpolymerqualitäten abgegrenzt wird und wie die Preisentwicklung über Anwendungen hinweg angewendet wird. |
Die Tabelle zeigt, dass die Streuung größtenteils durch die Wahl der Einheit und den Umfang des als Teil des Marktes Gezählten erklärt wird. Indem der Umfang an messbare Verbrauchstreiber geknüpft und die Aufteilungen durch Interviews sowie Handels- und Kapazitätsprüfungen einem Stresstest unterzogen werden, ergibt sich eine Marktzahl, die leichter reproduzierbar und im Zeitverlauf nachverfolgbar ist.
Im Bericht beantwortete Schlüsselfragen
Welches Volumen wird für den Polychlortrifluorethylen-Markt im Jahr 2031 prognostiziert?
Die Größe des Polychlorotrifluorethylen-Marktes wurde im Jahr 2025 auf 7,14 Millionen Tonnen geschätzt und soll von 7,31 Millionen Tonnen im Jahr 2026 auf 8,21 Millionen Tonnen bis 2031 wachsen, bei einem CAGR von 2,36 % während des Prognosezeitraums (2026–2031).
Welches Anwendungssegment führt die aktuelle Nachfrage nach Polychlortrifluorethylen an?
Folien und Platten führen mit einem Anteil von 46,64 % im Jahr 2025, angetrieben durch pharmazeutische Blisterverpackungen.
Welche Region verzeichnet das schnellste Wachstum bei der Nachfrage nach Polychlortrifluorethylen?
Der asiatisch-pazifische Raum wächst am schnellsten mit einer CAGR von 2,82 % bis 2031, unterstützt durch Investitionen in die Halbleiter- und Pharmaindustrie.
Warum wird PCTFE für kryogene Dichtungen in der Luft- und Raumfahrt bevorzugt?
PCTFE behält bei –253 °C seine Duktilität und Dichtheit, im Gegensatz zu PTFE, das im kryogenen Einsatz spröde wird.
Wie beeinflussen Regulierungsbehörden die Polychlortrifluorethylen-Lieferkette?
US-amerikanische CERCLA-Einstufungen und EU-PFAS-Vorschläge erhöhen die Compliance-Kosten und veranlassen Hersteller, Abscheide- oder Vernichtungstechnologien für fluorierte Emissionen einzuführen.
Welche Ersatzmaterialien stellen die größte Bedrohung für die Nachfrage nach Polychlortrifluorethylen dar?
Kostengünstigeres PTFE und PVDF konkurrieren hinsichtlich chemischer Beständigkeit und einfacherer Verarbeitung, insbesondere bei Standard-Rohrleitungen und Beschichtungen.