
Polyimidfolien-Marktgröße und -Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
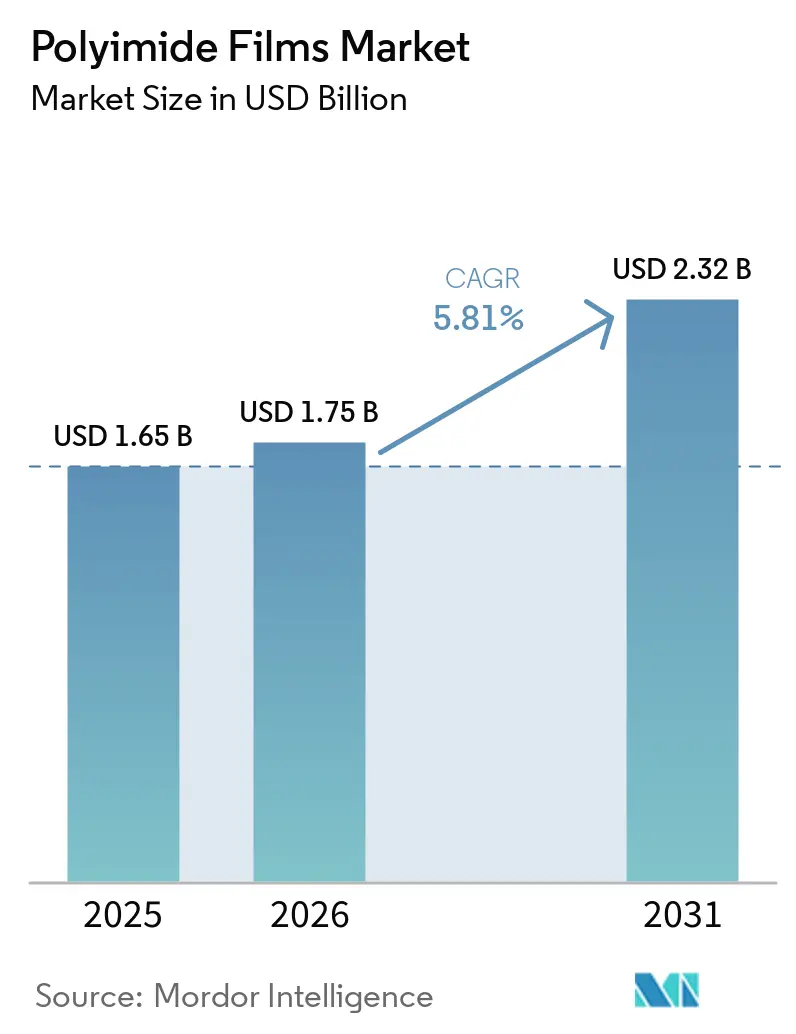
| Marktgröße (2026) | 1.75 Milliarden US-Dollar |
| Marktgröße (2031) | 2.32 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.81 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Polyimidfolien-Marktanalyse von Mordor Intelligence
Die Marktgröße für Polyimide-Filme wurde im Jahr 2025 auf 1,65 Milliarden USD geschätzt und soll von 1,75 Milliarden USD im Jahr 2026 auf 2,32 Milliarden USD bis 2031 wachsen, bei einem CAGR von 5,81 % während des Prognosezeitraums (2026–2031). Wachsende Investitionen in Batteriegehäuse für Elektrofahrzeuge, thermische Satellitenfolien und fortschrittliche Halbleiterverpackungen verlagern den Umsatz in Richtung Spezialqualitäten, die Preisaufschläge gegenüber handelsüblichen Isolierfolien erzielen. Die Miniaturisierung der Elektronik verkleinert dielektrische Schichten in flexiblen Leiterplatten, während Designer von 5G-Basisstationen verlustarme Substrate benötigen, um Millimeterwellenfrequenzen zu verarbeiten. Faltbare Displays skalieren kommerzielle Volumina und treiben die Nachfrage nach farblosen Qualitäten, die optische Klarheit unter mechanischer Belastung aufrechterhalten. Gleichzeitig legt die Beschaffung im Raumfahrtsektor Wert auf Gewichtsreduzierung, und Automobil-OEMs spezifizieren Hochspannungsisolierungen mit einer Nennspannung von über 1.000 V – beides stärkt die strukturelle Nachfrage nach Hochleistungspolyimiden. Die Wettbewerbsdynamik bleibt mäßig konsolidiert, da eine Handvoll Lieferanten die Lösungsmittelrückgewinnungsinfrastruktur kontrolliert, deren Replikation für Neueinsteiger kostspielig ist.
Wichtigste Erkenntnisse des Berichts
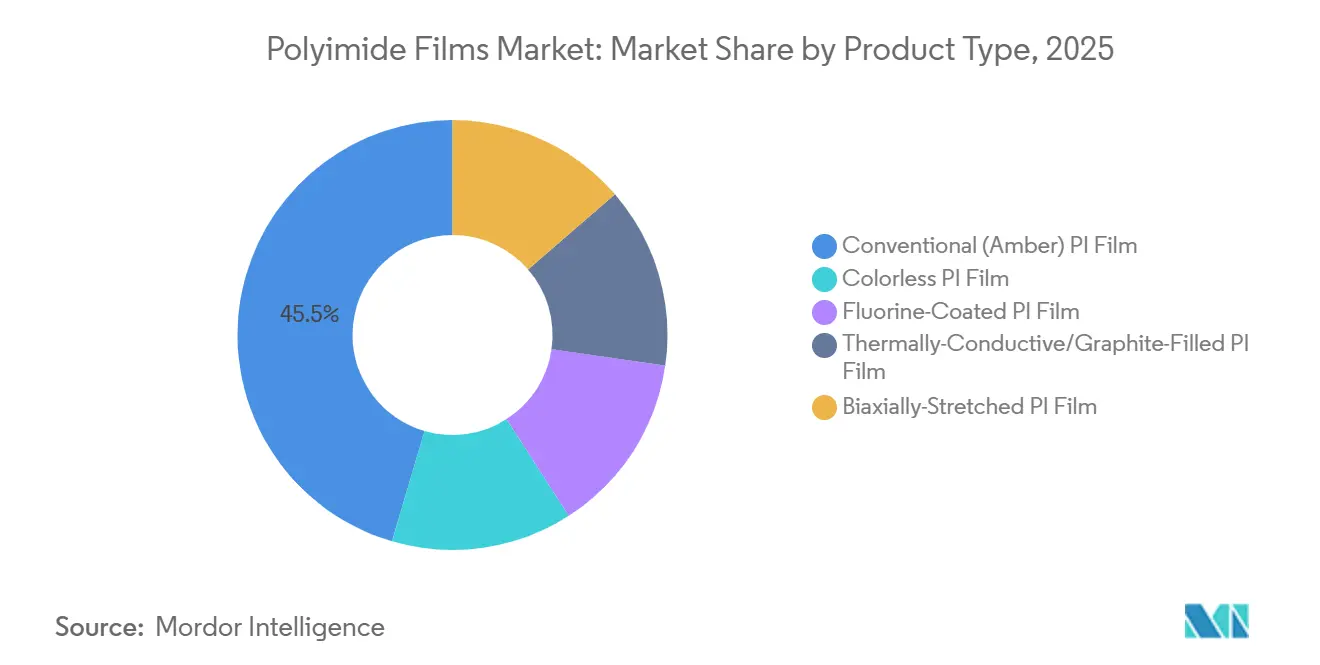
- Nach Produkttyp führten konventionelle (bernsteinfarbene) PI-Folien mit einem Marktanteil von 45,45 % am Polyimidfolien-Markt im Jahr 2025; farblose PI-Folien werden voraussichtlich bis 2031 mit einem CAGR von 6,22 % wachsen.
- Nach Anwendung entfielen auf flexible gedruckte Leiterplatten im Jahr 2025 ein Anteil von 43,77 % an der Polyimidfolien-Marktgröße, während druckempfindliche Klebebänder mit einem prognostizierten CAGR von 6,02 % bis 2031 das schnellste Wachstum verzeichneten.
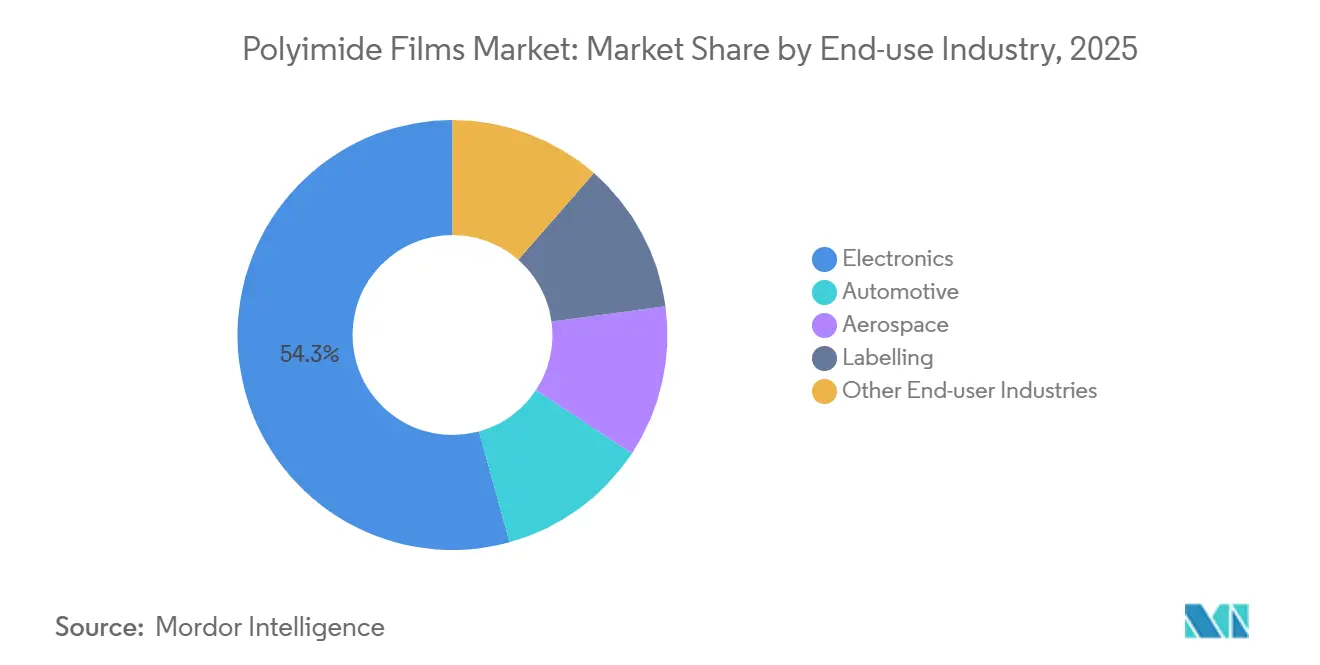
- Nach Endverbraucherbranche entfiel auf die Elektronik im Jahr 2025 ein Anteil von 54,28 % an der Polyimidfolien-Marktgröße, während das Etikettierungssegment bis 2031 mit einem CAGR von 6,09 % wachsen soll.
- Nach Geografie entfiel auf den Asien-Pazifik-Raum im Jahr 2025 ein Marktanteil von 44,91 % am Polyimidfolien-Markt, der bis 2031 mit einem CAGR von 6,14 % wächst.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Miniaturisierung der Elektronik und Boom bei faltbaren Displays | +1.2% | Asien-Pazifik-Kern (China, Südkorea, Japan), Ausstrahlungseffekte auf Nordamerika | Mittelfristig (2–4 Jahre) |
| Anstieg der Nachfrage nach Hochspannungsisolierung für Elektrofahrzeuge | +1.0% | Global, mit früher Konzentration in China, Europa, Nordamerika | Mittelfristig (2–4 Jahre) |
| Einführung von Hochfrequenz-Leiterplatten für 5G/6G | +0.9% | Asien-Pazifik-Fertigungszentren, Nordamerika-Telekommunikationsinfrastruktur | Kurzfristig (≤ 2 Jahre) |
| Ausbau leichter thermischer Abschirmung im Raumfahrtsektor | +0.6% | Nordamerika, Europa (ESA), aufkommend in Indien (ISRO) | Langfristig (≥ 4 Jahre) |
| Additiv gefertigtes PI mit niedrigem k-Wert für Chiplet-Verpackung | +0.8% | Asien-Pazifik (Taiwan, südkoreanische Gießereien), Nordamerika (Intel, AMD) | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Miniaturisierung der Elektronik und Boom bei faltbaren Displays
Farblose Polyimidfolie ermöglicht faltbare Smartphones und rollbare Fernseher, da bernsteinfarbene Qualitäten blaue Wellenlängen absorbieren und die OLED-Leuchtdichte um 8 % bis 12 % verringern[1]. Samsung Display und LG Display wechselten 2024 zu farblosen Substraten, was Bildschirmradien unter 1,5 mm ohne Rissbildung ermöglicht. Kolon Industries erweiterte seine Gumi-Linie im Jahr 2025, um der steigenden Panelnachfrage gerecht zu werden, was signalisiert, dass farblose Materialien von Nischenprototypen zur Massenproduktion übergegangen sind. BOE qualifiziert die Folie nun für Unterdisplay-Kameras, die eine Lichtdurchlässigkeit von mehr als 88 % erfordern. Infolgedessen fragmentiert sich der Polyimidfolien-Markt in optisch transparente und thermisch robuste Teilsegmente, die jeweils unterschiedliche Polymerarchitekturen erfordern.
Anstieg der Nachfrage nach Hochspannungsisolierung für Elektrofahrzeuge
Batteriearchitekturen wechseln von 400-V- auf 800-V-Plattformen, was die Isolierungsanforderungen in Richtung dielektrischer Festigkeiten über 200 kV/mm und Dauerbetriebstemperaturen über 250 °C treibt. DuPont Kapton erfüllt diese Schwellenwerte und wird bereits um Stromschienen und Separatoren in Lithium-Ionen-Modulen gewickelt[2]. Oerlikon führte 2024 eine plasmagestützte Beschichtung ein, die die Ausbreitung von thermischem Durchgehen um 18 % reduzierte, während Avery Dennison 2025 ein UL 94 V-0-konformes Klebeband für europäische Automobilhersteller auf den Markt brachte. Chinesische Batteriehersteller setzen graphitgefüllte Qualitäten ein, um Wärme in Zell-zu-Pack-Designs abzuleiten. Zusammen ziehen diese Entwicklungen den Polyimidfolien-Markt weiter in die Wertschöpfungskette von Elektrofahrzeugbatterien.
Einführung von Hochfrequenz-Leiterplatten für 5G/6G
Millimeterwellen-Basisstationen über 24 GHz benötigen Substrate mit Dielektrizitätskonstanten unter 3,5 und Verlustfaktoren unter 0,005. DuPonts Pyralux-Laminat wies 2024 bei 28 GHz einen Dissipationsfaktor von 0,0025 auf und erfüllte damit die Anforderungen von Antennenarray-Designern. Telekommunikationsausbauten in Indien und Südostasien ersetzen starre FR-4-Platinen durch flexible Polyimide und reduzieren das Gewicht von Dachantennen um 30 %. Nokia und Ericsson schlossen 2025 mehrjährige Lieferverträge mit asiatischen Laminierern ab und sicherten so die Nachfragekontinuität bis in frühe 6G-Versuche. Der Polyimidfolien-Markt profitiert daher sowohl von den Geschwindigkeits- als auch von den Dichteimperativen der Drahtlosinfrastruktur der nächsten Generation.
Ausbau leichter thermischer Abschirmung im Raumfahrtsektor
Satellitenbetreiber schätzen Polyimiddecken wegen ihrer Strahlungsbeständigkeit und ihres geringen Gewichts. NASAs Parker Solar Probe überstand Perihel-Temperaturen von 1.370 °C mithilfe von Kapton-basierter Abschirmung. Die ESA spezifizierte ähnliche Folien für ihre JUICE-Mission zum Jupiter. SpaceX und OneWeb integrieren flexible Polyimidschaltkreise in die Stromverteilung und reduzieren die Kabelbaumasse um 20 %. ISRO entwickelt eine einheimische Versorgung für seine bemannte Gaganyaan-Mission und versucht, die Importabhängigkeit zu verringern. Da die Startökonomie von den pro Kilogramm in die Umlaufbahn gebrachten Kosten abhängt, dürfte der Polyimidfolien-Markt von einer nachhaltigen Nachfrage aus der Luft- und Raumfahrt profitieren.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatile Preisgestaltung bei Dianhydrid- und Diamin-Rohstoffen | -0.7% | Global, akut in Regionen, die von chinesischen Zwischenprodukten abhängig sind | Kurzfristig (≤ 2 Jahre) |
| Kosten für die Einhaltung von VOC-Emissionsvorschriften beim Lösungsmittelguss | -0.5% | Europa, Nordamerika, China (Durchsetzung nach 2025) | Mittelfristig (2–4 Jahre) |
| PFAS-bezogene Rückverfolgbarkeitspflichten in der Lieferkette | -0.3% | Nordamerika, Europa (REACH), aufkommend in Japan | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatile Preisgestaltung bei Dianhydrid- und Diamin-Rohstoffen
Die Preise für Pyromellitdianhydrid und Oxydianilin schwankten 2024 um 22 %, da chinesische Umweltinspektionen die Produktion von Benzolderivaten einschränkten. Folienhersteller, die 60-Tage-Vertragszyklen ausgesetzt waren, sahen ihre Margen schrumpfen, wenn Rohstoffspitzen die Neupreisgestaltung bei Kunden übertrafen. Vertikal integrierte Lieferanten wie DuPont und Toray sichern sich durch langfristige Kaufverträge ab, aber mittelständische Akteure in Taiwan und Indien erlitten Auslastungsrückgänge unter 70 %. Diese Volatilität lenkt die Forschung und Entwicklung in Richtung lösungsmittelfreier Extrusion und wässriger Dispersionen, doch haben Pilotlinien die mechanische Integrität von lösungsmittelgegossenen Qualitäten noch nicht erreicht. Folglich bleibt das Rohstoffrisiko ein Hemmnis für die Expansion des Polyimidfolien-Marktes.
Kosten für die Einhaltung von VOC-Emissionsvorschriften beim Lösungsmittelguss
Beim Lösungsmittelguss werden N-Methyl-2-pyrrolidon und Dimethylacetamid emittiert, die in vielen Rechtsordnungen nun auf unter 20 mg/m³ begrenzt sind. Die Nachrüstung thermischer Oxidatoren kostet pro Linie USD 5 Millionen bis USD 15 Millionen, was Kapazitätserweiterungen in Europa und Nordamerika entmutigt. China verschärfte 2025 die nationalen Standards, was inländische Linien dazu veranlasste, Abgasreinigungssysteme aufzurüsten oder die Produktion während Umweltverschmutzungswarnungen auszusetzen. Obwohl wasserbasierte Dispersionen die VOC-Belastung verringern, liegt der Zugmodul um 10 % bis 15 % zurück. Die daraus resultierende zweigliedrige Versorgungsstruktur belastet kleine Verarbeiter und verlangsamt die breitere Akzeptanz, was den CAGR des Polyimidfolien-Marktes dämpft.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Spezialqualitäten treiben die Umsatzdiversifizierung voranKonventionelle bernsteinfarbene Folie behielt 2025 einen Anteil von 45,45 % an der Polyimidfolien-Marktgröße, gestützt durch kostensensitive Motorenisolierung und Klebebandträger. Farblose Qualitäten werden voraussichtlich mit einem CAGR von 6,22 % wachsen, da Displayhersteller eine Lichtdurchlässigkeit von mehr als 88 % fordern. Fluorinbeschichtete Folien sind für die Luft- und Raumfahrthydraulik attraktiv, und graphitgefüllte Varianten kommen in thermischen Grenzflächen von Elektrofahrzeugbatterien zum Einsatz, wo der Wärmefluss 5 W/m·K übersteigt. Biaxial gestreckte Qualitäten bieten höhere Reißfestigkeit, obwohl ihr Preisaufschlag von 15 % die Akzeptanz auf die Automobilelektronik beschränkt.
Spezialformulierungen erzielen nun höhere Margen und schützen die Hersteller vor Rohstoffpreisschwankungen. Kolon, Kaneka und Asahi Kasei bauen farblose und photoempfindliche Kapazitäten aus, wobei letztere investieren, um die PIMEL PSPI-Produktion bis 2030 zu verdoppeln. Diese mehrjährigen Investitionen zeigen, dass Premiumsegmente das Umsatzwachstum im Polyimidfolien-Markt verankern werden.



Nach Anwendung:
Klebebandwachstum übertrifft die Dominanz von FPCBFlexible gedruckte Leiterplatten lieferten 2025 einen Marktanteil von 43,77 % am Polyimidfolien-Markt, was den fest verankerten Einsatz in Smartphones, Wearables und ADAS-Sensoren widerspiegelt. Druckempfindliche Klebebänder verfolgen jedoch einen CAGR von 6,02 %, da sich RFID-Tags in der Einzelhandelslogistik und Pharmaverpackung verbreiten. Speziell gefertigte Produkte wie gestanzte Dichtungen bedienen reife Motormärkte, und die Nachfrage nach Drähten und Kabeln wächst mit Installationen erneuerbarer Energien.
Klebebandlieferanten führen flammhemmende und thermisch leitfähige Varianten ein, um in die Elektrofahrzeugbatterieproduktion einzudringen, wo manuelle Anwendung und Überarbeitbarkeit entscheidend sind. Die FPCB-Technologie entwickelt sich hin zu feineren Abständen, doch der Preisdruck hält an, da Smartphone-OEMs die Kosten vierteljährlich vergleichen. Diese gegenläufigen Dynamiken halten die Polyimidfolien-Branche im Gleichgewicht zwischen Volumen aus Schaltkreisen und Premiumwachstum aus technischen Klebstoffsystemen.
Nach Endverbraucherbranche:
Etikettierung entwickelt sich zu einem stark wachsenden AnwenderDie Elektronik behielt 2025 einen Nachfrageanteil von 54,28 %, der Smartphones, Laptops und Basisstationshardware umfasst. Etikettierungsanwendungen werden voraussichtlich bis 2031 mit einem CAGR von 6,09 % wachsen, da Konsumgütermarkeninhaber NFC-Chips in manipulationssichere flexible Etiketten für die Lieferkettentransparenz einbetten. Die Elektrifizierung des Automobilsektors lenkt Polyimid in Batteriemodule, Motorschlitze und Sensorschaltkreise. Die Luft- und Raumfahrt ist auf das Material für Satellitendecken und Kabelbauminsolierungen angewiesen, die mit Konstellationsstarts verbunden sind.
Der Polyimidfolien-Markt verzeichnet nun eine diversifizierte Pipeline, bei der nicht-traditionelle Anwender wie Luxusgüter und Pharmazeutika auf Hochtemperaturetiketten zur Bekämpfung von Produktfälschungen angewiesen sind. Das Automobilwachstum ist strukturell bedingt, angesichts der Sicherheitsanforderungen in Hochspannungspaketen, während Luft- und Raumfahrtaufträge episodisch, aber einmal qualifiziert, beständig bleiben. Diese Kombination erweitert den gesamten adressierbaren Markt und dämpft Umsatzzyklen.

Geografische Analyse
APAC-Markt für Polyimidfolien
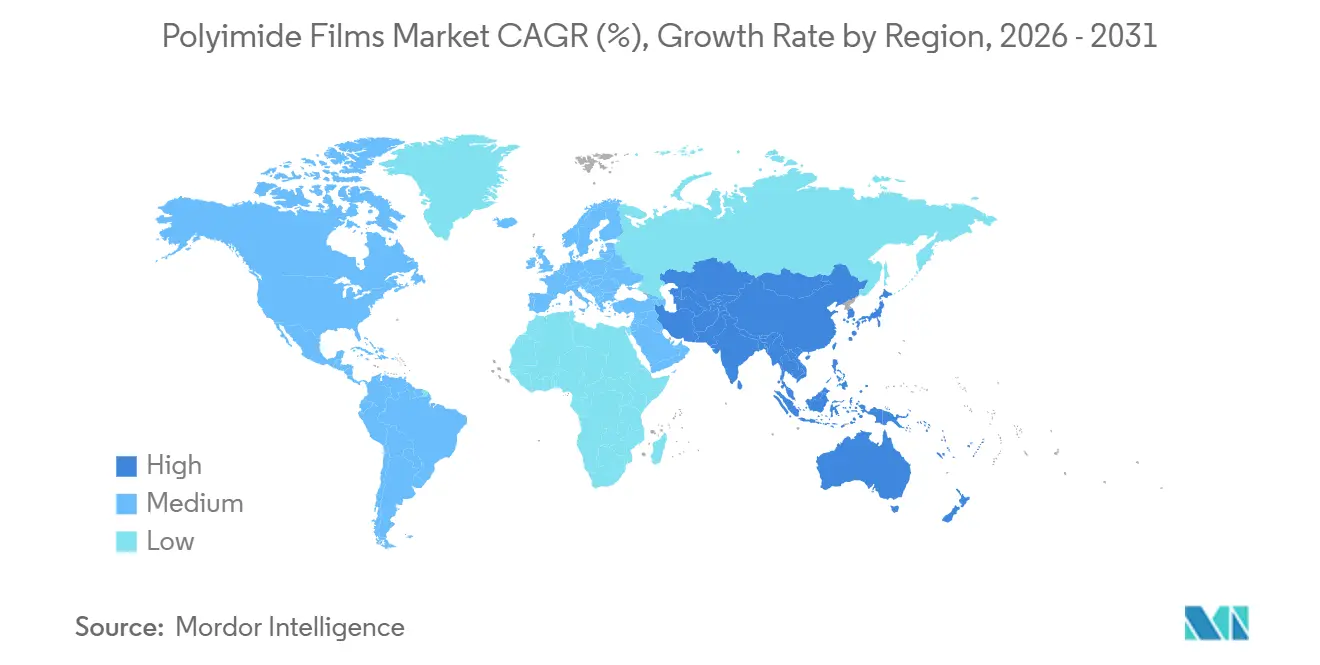
Der asiatisch-pazifische Raum entfiel im Jahr 2025 auf 44,91 % des Umsatzes und soll bis 2031 mit einem CAGR von 6,14 % wachsen, gestützt durch die Elektronikmontage, die Automobilproduktion und die vertikal integrierte Dianhydrid-Versorgung in China. Japan behauptet seine Führungsposition bei farblosen und fotosensitiven Qualitäten und beliefert Samsung Display, LG Display und TSMC. Südkorea nutzt die Nähe zu Displayherstellern für schnelles Prototyping, während Indiens produktionsgebundenes Anreizprogramm die lokale FPCB-Nachfrage ankurbelt, obwohl Filmimporte nach wie vor dominieren.
Nordamerika Markt für Polyimidfolien
Nordamerika hielt einen mittleren zweistelligen Anteil am Polyimidfolien-Markt. DuPonts Erweiterung in Circleville, Ohio, im Wert von 250 Millionen USD stärkt die inländische Versorgung für Luft- und Raumfahrt- sowie Verteidigungskunden, die Zuverlässigkeit über Kosten stellen. Der US CHIPS Act finanziert neue Packaging-Fabs in Arizona und New Mexico und integriert fotosensitive Qualitäten in regionale Lieferketten. Kanada und Mexiko nehmen Draht- und Kabelvolumina auf, die mit Wind- und Elektrofahrzeuginvestitionen verbunden sind.
Europa, Südamerika und Naher Osten Markt für Polyimidfolien
Europa trug einen hohen zweistelligen Anteil bei, konzentriert in Deutschland, Frankreich und Italien, für Automobil- und Satellitenanwendungen. REACH-Emissionsgrenzwerte schränken den Aufbau neuer Kapazitäten ein, sodass viele Verarbeiter asiatische Folien importieren und sich auf nachgelagerte Klebebänder und Laminate konzentrieren. Südamerika und der Nahe Osten sind noch im Entstehen begriffen, aber Brasiliens Elektrofahrzeugprogramme und Saudi-Arabiens petrochemische Diversifizierung deuten auf künftige inkrementelle Nachfrage im Polyimidfolien-Markt hin.
Regulatorisches Umfeld
Polyimidfolien, die in Lieferketten für elektrische und elektronische Geräte eingesetzt werden, müssen den Chemikalien- und Stoffkontrollregelungen entsprechen, allen voran der EU-REACH-Verordnung (Verordnung 1907/2006) und der EU-RoHS-Richtlinie 2011/65/EU (einschließlich der Änderung EU 2015/863 zu beschränkten Phthalaten). Für Isolationsleistung und Qualifizierung werden häufig die Spezifikationen IEC 60674-3-4:2022 für Polyimidfolien zur elektrischen Isolierung sowie ASTM D5213-19 für Polymerharzfolien in dielektrischen Anwendungen herangezogen, die sich auf die Beschaffung für FPCB-Laminate, Motorisolierung und Hochspannungskomponenten für Elektrofahrzeuge auswirken können.
Auch die Handelsklassifizierung und Zollbehandlung prägen die Beschaffungsentscheidungen für dünnwandige Folien. Polyimidfolien werden üblicherweise unter HS 3920.99 gehandelt (mit länderspezifischen Unterpositionen wie 3920.9921 für Polyimidfolie und -streifen), während kupferkaschierte Polyimidfolie in bestimmten Zolltarifsystemen der HS-Position 7410.21 zugeordnet wird. In China trat am 1. Januar 2026 ein vorläufiger Einfuhrzollsatz von 3 % für Polyimidfolie mit einer Dicke von höchstens 0,03 mm in Kraft, was nachgelagerten Anwendern einen Kostenhebel für flexible Elektronik und andere strategische Anwendungen verschafft, die ultradünne Folienformate verbrauchen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Polyimidfolien beginnt vorgelagert mit petrochemisch gewonnenen Zwischenprodukten und der Herstellung wichtiger Monomere, vor allem Dianhydride und Diamine (zum Beispiel Pyromellitsäuredianhydrid und Oxydianilin), gefolgt von der Polymersynthese und Folienbildung durch Lösungsmittelguss sowie zugehörige Beschichtungs-, Streck- und Oberflächenbehandlungsschritte. Eine strenge Kontrolle der Reinheit und der Lösungsmittelrückgewinnungsinfrastruktur ist für die Herstellung von elektronikfähiger Qualität von zentraler Bedeutung, und die vertikale Integration vorgelagerter Rohstoffe kann eine praktische Markteintrittsbarriere darstellen, da sie die Anfälligkeit für kurzfristige Rohstoffpreisschwankungen verringert und die Kontinuität für Kunden mit hohen Spezifikationsanforderungen verbessert.
Im Mittelstrom verarbeiten Folienhersteller das Basisharz zu konventionellen bernsteinfarbenen, farblosen, fluorbeschichteten, thermisch leitfähigen oder biaxial gereckten Formaten und liefern Rollen an Konverter und Laminatoren, die Folien schneiden, behandeln und zu FPCB-Substraten, Isolierschichten, Bändern (Klebebänder außerhalb des Marktumfangs), Draht- und Kabelumwicklungen sowie speziellen gefertigten Teilen laminieren. Die nachgelagerte Nachfragekonzentration ist am höchsten in der Elektronik (insbesondere bei FPCBs) und wächst bei der EV-Batterieisolierung und der thermischen Abschirmung in der Luft- und Raumfahrt, wo Qualifizierungszyklen, dielektrische Tests und Rückverfolgbarkeitsanforderungen die Bedeutung langfristiger Lieferantenbeziehungen und einer widerstandsfähigen Fertigung an mehreren Standorten erhöhen.
Wettbewerbslandschaft
Marktkonzentration
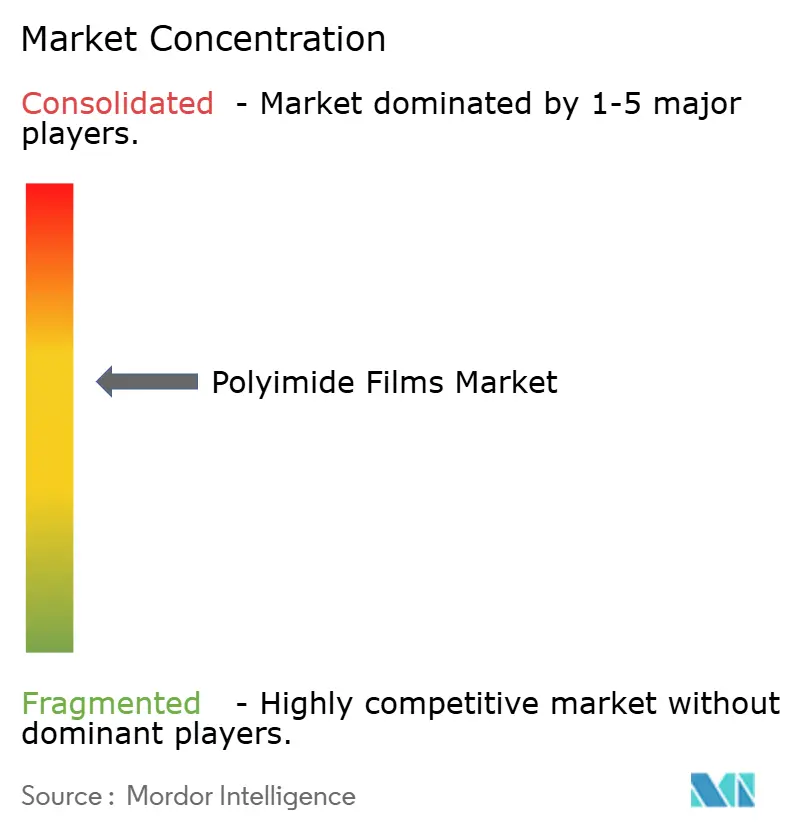
Der Polyimidfolien-Markt ist mäßig konsolidiert. PI Advanced Materials, Taimide und Wuhan Imide konkurrieren regional und passen Nischenqualitäten an, während 3M, AGC und Saint-Gobain nachgelagerte Laminate und Klebebänder nutzen, um Wert über die Rohfolie hinaus zu erfassen. Innovationen bei wasserbasierten Dispersionen und Trockenphasenverarbeitung zur Eliminierung von VOCs setzen sich fort, doch die mechanische Gleichwertigkeit mit lösungsmittelgegossenen Qualitäten bleibt schwer erreichbar. Patentanmeldungen für graphitgefüllte thermische Grenzflächenfolien und photoempfindliche Formulierungen mit niedrigem k-Wert unterstreichen den Forschungs- und Entwicklungswettbewerb.
Führende Unternehmen der Polyimidfolien-Branche
-
DuPont
-
KANEKA CORPORATION
-
PI Advanced Materials Co., Ltd.
-
TORAY INDUSTRIES, INC.
-
Kolon Industries, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Polyimide-Filme-Markt Unternehmen in diesem Bericht
- 3M
- AGC Inc.
- Arakawa Chemical Industries,Ltd.
- DuPont
- I.S.T Corporation
- KANEKA CORPORATION
- Kolon Industries, Inc.
- Mitsui Chemicals, Inc.
- PI Advanced Materials Co., Ltd.
- Saint-Gobain
- Taimide Tech. Inc.
- Teraoka Seisakusho co.,Ltd.
- TORAY INDUSTRIES, INC.
- UBE Corporation
- Von Roll
- Wuhan Imide New Materials Technology Co.,LTD
- Zhejiang Hecheng Smart Electric Co., Ltd.
Marktchancen und Zukunftsaussichten
Eine wesentliche Chance liegt in Kapazitätserweiterungen im elektronikfähigen Bereich und Lokalisierungsprogrammen im Zusammenhang mit Lieferketten für flexible Elektronik und fortschrittliche Verpackungen. In China gab Guofeng New Material eine Polyimidfolienkapazität von über 1.500 Tonnen pro Jahr auf 12 Linien bekannt (Januar 2026) und investiert in ein Projekt für Materialien für flexible Elektronik mit einer geplanten Jahreskapazität von 350 Tonnen, während Henan Chenlong Chemical Fortschritte bei der Inbetriebnahme der ersten Phase eines Projekts für hochwertige elektronikfähige Folien in Puyang meldete (April 2026), das vier Produktionslinien für Polyimidfolien und eine Gesamtinvestition von 1,05 Milliarden Yuan umfasst. Diese Schritte verdeutlichen weiterhin bestehende Marktlücken für qualifizierte, hochreine Folien in regionalen Ökosystemen, die kürzere Lieferzeiten und eine geringere Abhängigkeit von importierten Spezialqualitäten anstreben.
Eine weitere Chance liegt in der Verlagerung hin zu ultradünnen und fotostrukturierbaren Polyimidmaterialien, die schrumpfende Leiterbahnbreiten, höhere Verbindungsdichten und neue Substratarchitekturen in Halbleitern und Hochfrequenzelektronik unterstützen. Toray Industries kündigte eine negativ fotostrukturierbare Polyimidfolie für Glaskern-Substrate an (Dezember 2025) und richtet damit die Polyimidentwicklung auf Roadmaps für Glaskern- und Feinstrukturverpackungen aus, während Asahi Kasei eine neue PIMEL-Fertigungsanlage für lichtempfindliches Polyimid (PSPI) in Fuji City, Japan, fertigstellte (Dezember 2024), wodurch das regionale Angebot für Back-End-Prozesse gestärkt wird, die lichtempfindliche Isolierschichten verbrauchen. Zusammen mit steigenden Compliance-Kosten für das Lösungsmittelgussverfahren schaffen diese Produkt- und Kapazitätssignale Raum für Anbieter, die defektarme, ultradünne Materialstärken und verarbeitbare Formulierungen skalieren können, während sie zunehmend strengere Umwelt- und Rückverfolgbarkeitsanforderungen erfüllen.
Neueste Industrielle Entwicklungen in Polyimide-Filme-Markt
- März 2026: KANEKA CORPORATION kündigte eine Preiserhöhung von 20 % pro Quadratmeter für seine Polyimidfolienprodukte an, darunter Apical und Pixeo, wobei die Änderung für Lieferungen ab dem 16. April 2026 gilt. Das Unternehmen führte diesen Schritt auf die Instabilität bei Rohöl- und Mineralölprodukten zurück und verwies auf Kostendruck, der von vorgelagerten Energie- und Lösungsmittelketten auf die Preisgestaltung elektronikfähiger Folien übergreift.
- Dezember 2025: FUJIFILM Corporation stellte ZEMATES vor, eine Marke lichtempfindlicher Isoliermaterialien für Back-End-Prozesse in der Halbleiterfertigung mit Schwerpunkt auf Polyimid. Die Markteinführung erweiterte das kommerzielle Angebot an polyimidbasierten Optionen für Umverteilungsschichten (RDL) und Schutzfolien und stärkte die Verbreitung der Polyimidchemie in fortschrittlichen Verpackungsprozessen.
- Oktober 2024: PI Advanced Materials Co., Ltd. gab die erfolgreiche Produktion einer 4 Mikrometer dicken, ungereckten, ultradünnen Polyimidfolie in seinem Werk in Gumi bekannt. Das Erreichen dieser Materialstärke unterstützt die Miniaturisierung auf Geräteebene bei Smartphones, Wearables sowie Display- und Halbleiterkomponenten, die dünnere dielektrische Schichten erfordern, ohne die thermische Leistung zu beeinträchtigen.
Polyimide-Filme-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt erfasst den Wert von Polyimide-Filmen, die als Bögen oder Rollen verkauft werden und als hochtemperaturbeständiges, elektrisch isolierendes und dimensionsstabiles Substrat in der Elektronik und in industriellen Anwendungen eingesetzt werden.
Ausschlüsse aus dem Geltungsbereich: Selbstklebende Polyimide-Klebebänder und andere nachgelagerte laminierte Produkte sind ausgeschlossen, damit der Filmwert nicht doppelt gezählt wird.
Segmentierungsübersicht
- Nach Produkttyp
- Konventionelle (bernsteinfarbene) PI-Folie
- Farblose PI-Folie
- Fluorinbeschichtete PI-Folie
- Thermisch leitfähige/graphitgefüllte PI-Folie
- Biaxial gestreckte PI-Folie
- Nach Anwendung
- Flexible gedruckte Leiterplatten (FPCB)
- Speziell gefertigte Produkte
- Druckempfindliche Klebebänder
- Drähte und Kabel
- Motor/Generator
- Nach Endverbraucherbranche
- Elektronik
- Automobil
- Luft- und Raumfahrt
- Etikettierung
- Andere Endverbraucherbranchen
- Nach Geografie
- Asien-Pazifik
- China
- Japan
- Südkorea
- Indien
- ASEAN-Länder
- Übriger Asien-Pazifik-Raum
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Der Desk-Research beginnt mit öffentlichen Daten, die uns helfen zu verstehen, woher die Nachfrage nach Polyimide-Filmen tatsächlich kommt und wie sie sich über Regionen hinweg bewegt. Wir prüfen in der Regel Handels- und Zollstatistiken sowie Klassifizierungshinweise, beispielsweise von UN Comtrade und nationalen Zollbehörden, da diese dabei helfen, Importabhängigkeiten und regionale Versorgungsmuster zu überprüfen. Elektronik- und Fertigungskontext wird durch Quellen wie staatliche Industrieproduktionsreihen, Energie- und Umweltbehörden für den Kontext von Solarinstallationen sowie Beschaffungsmitteilungen aus dem Verteidigungs- und Luftfahrtbereich ergänzt, in denen der Einsatz von Isolierungen thematisiert wird.
Anschließend verwenden wir Unternehmensberichte, Investorenpräsentationen, technische Datenblätter und seriöse Pressemitteilungen, um Produktpositionierungen, Kapazitätsankündigungen und Preisentwicklungen zu erfassen – insbesondere wenn Dicke, Qualität und farblose Varianten den typischen Verkaufspreis beeinflussen. Patentdatenbanken werden ebenfalls genutzt, um zu verstehen, wo Filminnovationen und Prozessverbesserungen angemeldet werden, was die Validierung unterstützt, wo künftige Leistungsveränderungen auftreten könnten. Für schwer auffindbare Finanzkennzahlen und Querprüfungen werden bei Bedarf ausgewählte kostenpflichtige Abonnements für Unternehmensfinanzdaten, Nachrichten und Finanzen, Patente sowie Import-Export-Sendungsansichten herangezogen. Die hier aufgeführten Quellen sind illustrativ; für die Datenerhebung, Validierung und Klärung wurden auch viele weitere öffentliche und kostenpflichtige Referenzen gesichtet.
Primärinterviews und Umfragen
Primärarbeit wird eingesetzt, um die Desk-Research-Eingaben in verwertbare Marktparameter umzuwandeln, da sich Filmpreise und -mix je nach Qualität und Anwendung schnell ändern können. Wir sprechen mit Filmherstellern, Verarbeitern, Distributoren und großen Endverbrauchern in der Elektronik, der industriellen Isolierung und der fortschrittlichen Fertigung; anschließend validieren wir Annahmen in der Region Asien-Pazifik, EMEA und Amerika, damit keine Region das Modell dominiert. Diese Gespräche helfen dabei, Auslastungsgrade, Anwendungsanteile und Preisbewegungsannahmen zu bestätigen, bevor die endgültigen Zahlen festgelegt werden.
Verteilung der Befragten im Rahmen der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 38 % | CXOs: 20 % | Asien-Pazifik: 40 % |
| Mittlere Ebene: 41 % | Funktions-/Bereichsleiter: 35 % | EMEA: 36 % |
| Kleinere Marktteilnehmer: 21 % | Manager: 45 % | Amerika: 24 % |
Marktgrößenbestimmung und Prognose
Die zentrale Größenlogik wird mithilfe eines Top-down-Nachfragepoolaufbaus durchgeführt, der den Verbrauch von Polyimide-Filmen an Endverbrauchsindikatoren knüpft, und anschließend mit selektiven Bottom-up-Näherungen abgeglichen, damit die Gesamtwerte realistisch bleiben. Auf der Top-down-Seite übersetzen wir wichtige Nachfragesignale in Filmvolumen und -wert, indem wir die Aktivität auf Anwendungsebene nutzen und diese anschließend mithilfe einer durchschnittlichen Verkaufspreisrange, die den Qualitäts- und Dickenmix widerspiegelt, in Werte umrechnen. Auf der Bottom-up-Prüfseite werden Lieferanten- und Kanalgespräche genutzt, um implizite Umsätze nach Region zu plausibilisieren; Lücken werden durch konservative Spannen geschlossen und anschließend gegen Handelsströme und Kapazitätsankündigungen gegengeprüft.
Einige Eingaben, die in diesem Markt von Bedeutung sind, umfassen Produktionstrends bei flexiblen Leiterplatten, das Wachstum der Elektronikproduktion, die Aktivität beim Bau von Solarmodulen, bei denen Folie als Isolierschicht eingesetzt werden kann, Nachfragesignale aus der Luft- und Raumfahrt sowie der industriellen Isolierung sowie Verschiebungen im Anteil farbloser Polyimide, bei denen Preisgestaltung und Akzeptanz von der standardmäßigen Bernsteinfolie abweichen. Die Preisgestaltung wird sorgfältig behandelt, da sie sich aufgrund von Harzkosten, Ausbeuten und Mixveränderungen verschieben kann; daher wird die ASP-Entwicklung nicht als gerade Linie angenommen. Für die Prognose verwenden wir eine Szenarioanalyse, die durch eine multivariate Regressionsbetrachtung der konsistentesten Nachfrageindikatoren unterstützt wird; anschließend wird das Ergebnis auf Basis der Erwartungen der Branchenteilnehmer hinsichtlich Kapazität, Qualifizierungszyklen und Substitutionsgrenzen angepasst.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch Triangulation über drei Ebenen validiert: unabhängige Nachfrageindikatoren, regionsübergreifende Konsistenzprüfungen und Expertenfeedback. Wenn eine Region einen plötzlichen Anstieg zeigt, prüfen wir, ob dieser durch eine tatsächliche Verschiebung der Endverwendung, einen Handelsumwegeffekt oder eine ASP-Annahme verursacht wird, die korrigiert werden muss; anschließend wird eine zweite Analystenprüfung vor der Freigabe durchgeführt. Bleibt eine Abweichung nach diesen Prüfungen wesentlich, werden die Befragten erneut kontaktiert, um zu bestätigen, was sich geändert hat und ob die Änderung vorübergehend ist.
Der Datensatz und das Modell werden in einem jährlichen Zyklus aktualisiert; Zwischenaktualisierungen erfolgen, wenn größere Kapazitätserweiterungen, politische Änderungen oder starke Rohstoffbewegungen die Preisgestaltung oder Verfügbarkeit wesentlich beeinflussen. Vor der Lieferung wird ein abschließender Prüfdurchgang durchgeführt, um die neuesten öffentlichen Veröffentlichungen und aktuelles Primärfeedback zu erfassen, damit die Zahlen die aktuellen Marktbedingungen widerspiegeln.
Vergleich der Polyimide-Filme-Marktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Polyimide-Filme können erheblich variieren, selbst wenn dieselben Jahre angegeben werden, da die Abgrenzungslinien nicht immer an derselben Stelle gezogen werden. Unterschiede entstehen in der Regel dadurch, was als Film gegenüber verarbeiteten Produkten gezählt wird, wie die regionale Währungsumrechnung zeitlich erfolgt und ob die Preisgestaltung nach Qualitätsmix modelliert oder als eine einzige gemischte Zahl behandelt wird.
In dieser Studie ist der größte Treiber von Abweichungen, ob selbstklebende Klebebänder und nachgelagerte Laminate einbezogen werden, sowie die Aggressivität der angenommenen ASP-Steigerung für farblose Qualitäten, die den Wert schnell aufblähen kann, wenn der Qualifizierungszeitpunkt nicht überprüft wird. Die Tabelle verweist auf diese Streuung: Die ausschließliche Berücksichtigung von als Bögen und Rollen verkauften Filmen und der Ausschluss des Klebstoffwerts hält den Gesamtwert für 2025 näher an den tatsächlichen Filmnachfragesignalen – eine Modellierungsentscheidung, die von Mordor Intelligence angewendet wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,65 Milliarden USD (2025) | |
| Global Consultancy A | 2,76 Milliarden USD (2025) | Diese Schätzung scheint breitere verarbeitete Produkte einzuschließen und behandelt wahrscheinlich den Wert von Polyimide-Klebebändern und Laminaten als Teil des Marktes, was den Wert über den eigenständigen Filmabsatz hinaus erhöht. |
| Industry Publisher B | 2,55 Milliarden USD (2025) | Diese Zahl setzt wahrscheinlich eine schnellere Preis- und Mixverschiebung hin zu Premiumqualitäten in allen Regionen voraus und wendet möglicherweise eine aggressivere ASP-Entwicklung an, ohne Dicken- und qualitätsbedingte Preisbänder klar zu trennen. |
Insgesamt wird die Streuung weniger durch Arithmetik als vielmehr dadurch erklärt, was gezählt wird und wie der Preis von Jahr zu Jahr fortgeschrieben wird. Indem die Nachfrage an die Anwendungsaktivität geknüpft und anschließend Preisgestaltung und Mix mit realem Marktfeedback abgeglichen werden, bleibt der Ansatz auf klare, wiederholbare Schritte zurückführbar, wenn neue Informationen vorliegen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Polyimide-Filme-Markts?
Die Marktgröße für Polyimide-Filme wurde im Jahr 2025 auf 1,65 Milliarden USD geschätzt und soll von 1,75 Milliarden USD im Jahr 2026 auf 2,32 Milliarden USD bis 2031 wachsen, bei einem CAGR von 5,81 % während des Prognosezeitraums (2026–2031).
Welche Region verzeichnet das schnellste Umsatzwachstum?
Der asiatisch-pazifische Raum verzeichnet mit einem CAGR von 6,14 % bis 2031 das schnellste Umsatzwachstum.
Warum sind farblose Polyimide-Filme wichtig?
Farblose Polyimide-Filme sind wichtig, weil sie hohe Wärmebeständigkeit und Flexibilität bieten und sich damit ideal für fortschrittliche Displays und flexible Elektronik eignen.
Was ist die wichtigste Einschränkung für Hersteller?
Die Abhängigkeit von importierten Filmen ist eine wesentliche Einschränkung, insbesondere in Schwellenmärkten, da sie die Kosten erhöht und die lokalen Produktionskapazitäten begrenzt.
Was ist das wichtigste Hemmnis für Hersteller?
Was ist das wichtigste Hemmnis für Hersteller?