
Marktgröße und Marktanteil für europäische Verteidigungslogistik
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2020 - 2024 |
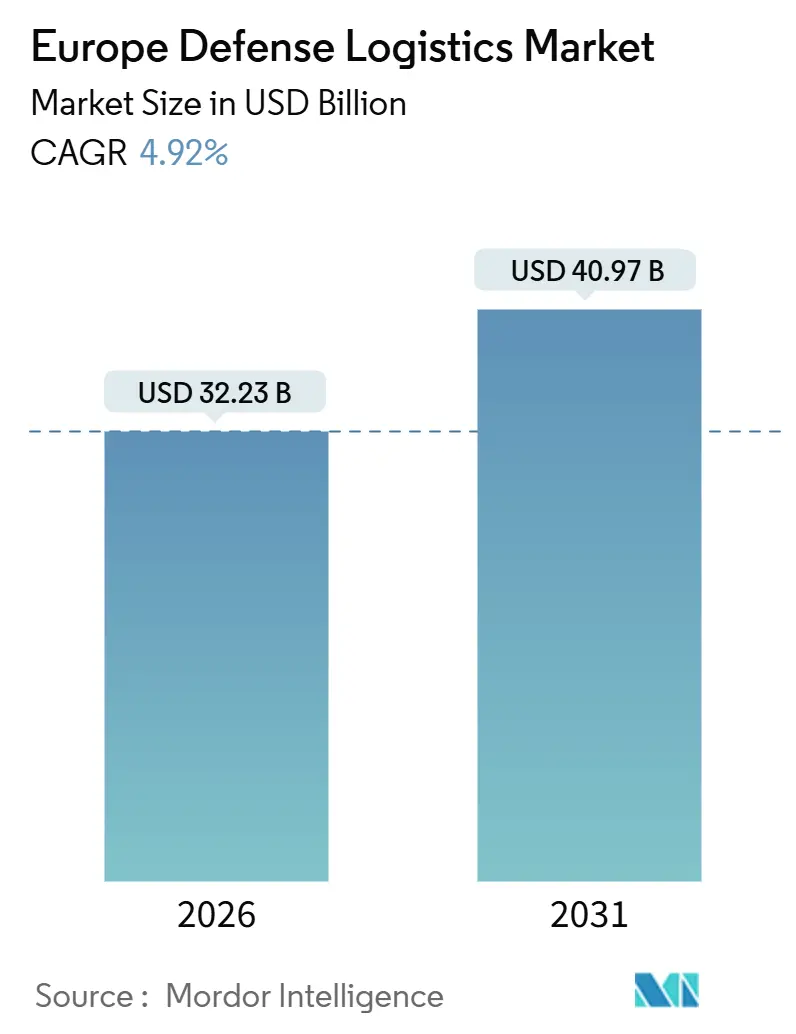
| Marktgröße (2026) | 32.23 Milliarden US-Dollar |
| Marktgröße (2031) | 40.97 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 4.92 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für europäische Verteidigungslogistik von Mordor Intelligence
Die Marktgröße für europäische Verteidigungslogistik wird im Jahr 2026 auf 32,23 Milliarden USD geschätzt und soll bis 2031 einen Wert von 40,97 Milliarden USD erreichen, bei einer CAGR von 4,92 % während des Prognosezeitraums (2026–2031).
Dieser stetige Anstieg der Marktgröße wird durch die Rearm-Europe-Initiative der Europäischen Kommission vorangetrieben, ein gemeinsames Beschaffungsprogramm, das grenzüberschreitende Versorgungsnetzwerke neu gestaltet. Wesentliche Chancen ergeben sich aus dem Übergang zu allianzweiten Logistikrahmen, die Doppelarbeit reduzieren, die Einsatzbereitschaft auf Einheitsebene steigern und gemeinsame technische Standards fördern. Die Nachfrage wird zusätzlich durch beschleunigte Modernisierungspläne in Ost- und Westeuropa, die laufende Wiederauffüllung von Munitionsbeständen sowie den raschen Einsatz digitalisierter Lieferketten-Plattformen verstärkt. Verstärkte Auslagerung an kommerzielle Drittanbieter von Logistikdienstleistungen (3PL und 4PL) steigert den Wettbewerb, während groß angelegte Fusionen wie der DSV-DB-Schenker-Deal die Marktgrenzen neu definieren. Mehrwertdienste wie Kommissionierung, Etikettierung und Predictive Analytics verzeichnen die stärksten Zuwächse, da die Verteidigungsministerien Geschwindigkeit, Resilienz und Transparenz in umkämpften Umgebungen priorisieren.
Wesentliche Erkenntnisse des Berichts
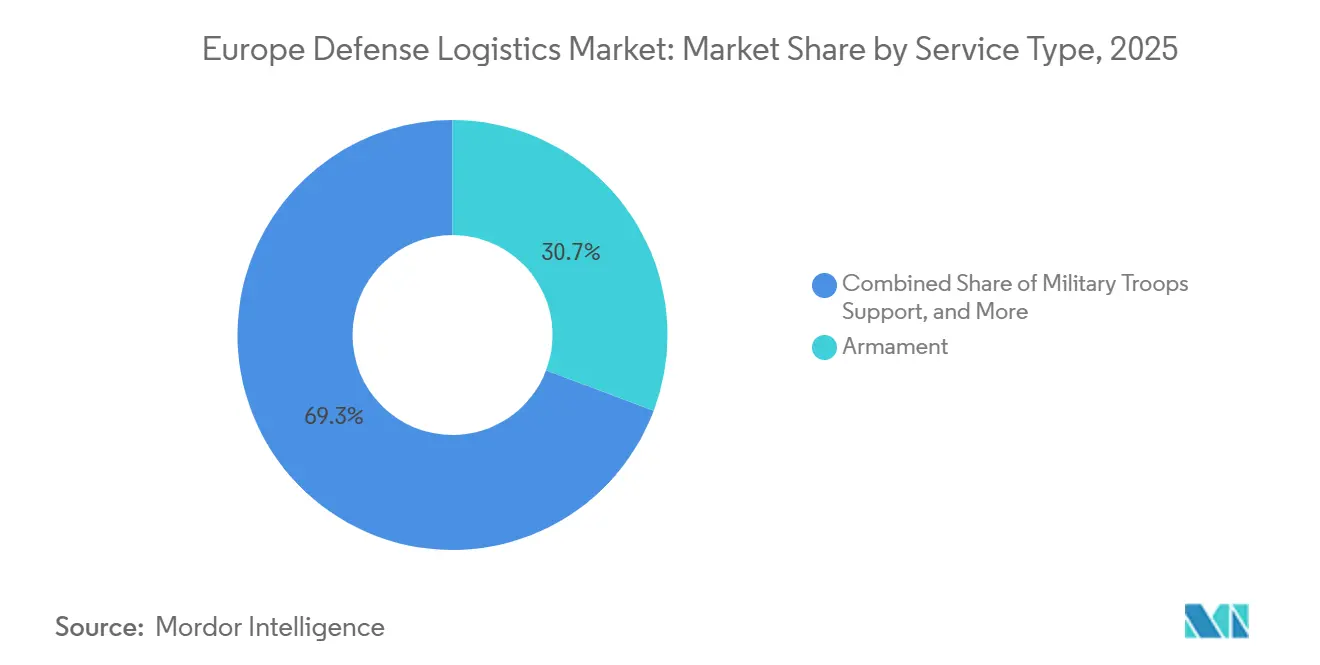
- Nach Servicetyp hielt der Bereich Rüstungsgüter im Jahr 2025 einen Marktanteil von 30,73 % am Markt für europäische Verteidigungslogistik, während technischer Support und Wartung bis 2031 voraussichtlich mit einer CAGR von 7,27 % wachsen werden.
- Nach Logistikfunktion entfiel im Jahr 2025 ein Anteil von 69,78 % der Marktgröße der europäischen Verteidigungslogistik auf den Transport, und Mehrwertdienste werden bis 2031 voraussichtlich mit einer CAGR von 8,38 % wachsen.
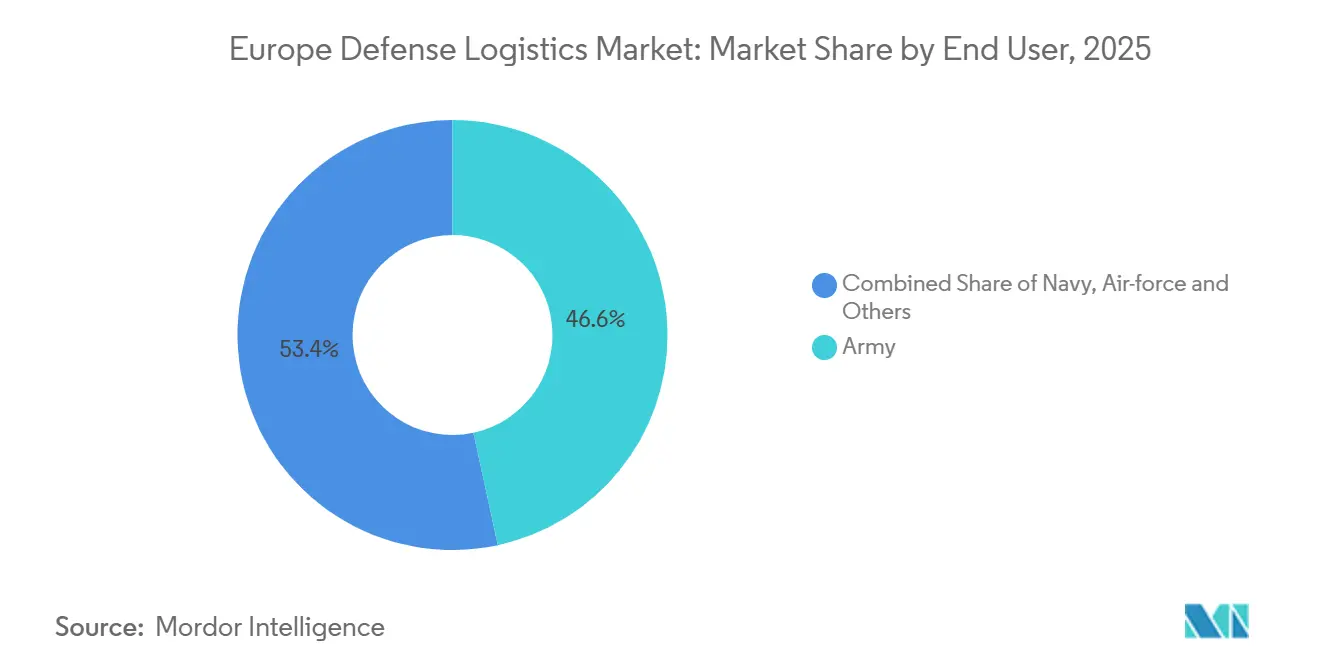
- Nach Endnutzer dominierte das Heersegment im Jahr 2025 mit einem Marktanteil von 46,63 % am Markt für europäische Verteidigungslogistik, während das Luftwaffensegment bis 2031 mit einer CAGR von 6,62 % wächst.
- Nach Land führte das Vereinigte Königreich im Jahr 2025 mit einem Umsatzanteil von 18,75 %, während Polen bis 2031 voraussichtlich mit einer CAGR von 8,32 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Anstieg gemeinsamer EU- und NATO-Beschaffungsrahmen | +1.1% | EU-Mitgliedstaaten, NATO-Verbündete | Mittelfristig (2–4 Jahre) |
| Beschleunigung digitalisierter Lieferketten-Plattformen | +0.9% | Fortgeschrittene NATO-Volkswirtschaften | Langfristig (≥ 4 Jahre) |
| Verstärkte Auslagerung an europäische 3PL- und 4PL-Anbieter | +0.7% | Westeuropa, Ausweitung Richtung Osten | Langfristig (≥ 4 Jahre) |
| Zunehmende Sicherheitsbedenken in der Region | +1.0% | Osteuropa, Baltische Staaten | Kurzfristig (≤ 2 Jahre) |
| Rasche militärische Modernisierungsprogramme | +0.8% | Polen, Deutschland, das Vereinigte Königreich und Frankreich | Mittelfristig (2–4 Jahre) |
| Multinationale Verteidigungskooperationen | +0.5% | NATO-Mitgliedstaaten, EU-Initiativen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg gemeinsamer EU- und NATO-Beschaffungsrahmen
Die Europäische Verteidigungsindustriestrategie setzt ein verbindliches Ziel, dass 50 % der Verteidigungseinkäufe bis 2030 gemeinschaftlich erfolgen und 60 % von europäischen Lieferanten bezogen werden. Die Bündelung der Nachfrage ermöglicht es den Verteidigungsministerien, Plattformen zu standardisieren, die Beschaffungskosten um bis zu 20 % zu senken und die nachgelagerte Logistik zu vereinfachen. Die Europäische Verteidigungsagentur vermittelte kürzlich einen gemeinsamen Munitionskauf im Wert von 550 Millionen EUR (642 Millionen USD), der den finanziellen und operativen Hebel koordinierter Beschaffung demonstrierte. Diese Rahmen veranlassen Logistikdienstleister, paneuropäische Präsenzen aufzubauen, bevorzugen große Auftragnehmer mit multinationalen Freigaben und vereinfachen die technische Ausbildung über Flotten hinweg. Lieferanten, die Techniker für mehrere alliierte Betreiber zertifizieren können, erzielen zusätzliche Einnahmen und steigern die Geräteverfügbarkeit.
Beschleunigung digitalisierter Lieferketten-Plattformen in den europäischen Streitkräften
Europäische Streitkräfte setzen KI-gestützte Software ein, die die manuelle Nachverfolgung durch Echtzeit-Inventarsichtbarkeit ersetzt. Der Auftrag der NATO für das Maven-Smart-System von Palantir zeigt eine klare Präferenz für datenzentrierte Entscheidungswerkzeuge, die Logistikkennzahlen mit Gefechtsfeldnachrichtendienst integrieren können[1]Army Recognition, "NATO beauftragt Palantirs Maven Smart System," armyrecognition.com. Plattformen für vorausschauende Instandhaltung wie Lockheed Martins Herc Fusion haben bei Testflotten eine Kraftstoffeinsparung von 15 % und einen Anstieg der Einsatzfähigkeit um 3 % erzielt. Auftragnehmer, die durch fortschrittliche Analytik höhere Einsatzbereitschaftsraten nachweisen können, gewinnen langfristige leistungsbasierte Logistikverträge. Der Erfolg hängt jedoch von sicherer Konnektivität, gemeinsamen Datenstandards und der Cyberhärtung von Altnetzwerken ab.
Verstärkte Auslagerung nicht-kerngeschäftlicher Logistik an europäische 3PL- und 4PL-Anbieter
Verteidigungsministerien verlagern Lagerung, Distribution und Planungsaktivitäten in den kommerziellen Sektor. KBRs LOGCAP-Option im Wert von 771 Millionen USD veranschaulicht das Ausmaß der Möglichkeiten für Unternehmen, die militärische Vorschriften mit kommerzieller Effizienz verbinden können. Durch Auslagerung erhalten Regierungen Zugang zu Best-Practice-Transportmanagementsystemen und Bedarfsprognosemodellen, wodurch Soldaten für operative Aufgaben freigestellt werden. Dennoch schaffen Abhängigkeiten von zivilen Auftragnehmern operative Sicherheits- und Spitzenkapazitätsrisiken, die Ministerien durch Doppelquellen-Vereinbarungen und strenge Leistungsklauseln abmildern.
Zunehmende Sicherheitsbedenken und geopolitische Instabilität in der Region
Russlands Invasion in der Ukraine hat die Verteidigungshaushalte in ganz Osteuropa beschleunigt, was zu einer raschen Ausweitung der Lagerbestände und dem Bau von vorgelagerten Logistikhubs geführt hat. Polens East-Shield-Initiative allein leitet 2,5 Milliarden EUR (2,92 Milliarden USD) in Grenzfortifikationen und Schnellreaktionsinfrastruktur. Die Baltischen Staaten kaufen vorpositionierte Depots, um die Nachversorgung innerhalb von 72 Stunden zu gewährleisten. Logistikdienstleister mit nachgewiesenen Notfallroutenführungs- und Fähigkeiten für karge Umgebungen sichern sich Premiumverträge, da die Streitkräfte Resilienz gegenüber Effizienz priorisieren.
Analyse der Auswirkungen der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Fragmentierte Zoll- und Mehrwertsteuerregelungen | −0.6% | EU-weit, insbesondere im Osten | Kurzfristig (≤ 2 Jahre) |
| Alternde europäische Militärtransportflotten | −0.8% | Westeuropa | Mittelfristig (2–4 Jahre) |
| Lücken bei der Cyberhärtung in der IT der Alterslogistik | −0.5% | EU-weit | Langfristig (≥ 4 Jahre) |
| Haushaltsschwankungen und Ausgabenobergrenzen | −0.7% | Deutschland, Frankreich, Italien, Spanien | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Fragmentierte Zoll- und Mehrwertsteuerregelungen bei Verteidigungsbewegungen außerhalb des Schengen-Raums
Unterschiedliche Zolldokumentation und uneinheitliche Mehrwertsteuerregeln verzögern grenzüberschreitende Ausrüstungslieferungen, insbesondere entlang des nordöstlichen Korridors der NATO. Die Europäische Kommission schlug 2024 einen Befreiungsantrag für Verteidigungsmobilität vor, doch die Umsetzung durch die Mitgliedstaaten ist uneinheitlich[2]Europäische Kommission, "Vorschlag zur militärischen Mobilität," europa.eu. Verzögerungen gefährden die Einsatzbereitschaft, wenn Munitions-, Ersatzteil- oder Kraftstoffkonvois an Grenzen aufgehalten werden. Einheitliche elektronische Frachtbriefe, vereinfachte Mehrwertsteuerbefreiungen und gegenseitige Anerkennungsabkommen könnten reibungslosere Abläufe ermöglichen und Millionen an Standgebühren einsparen.
Alternde europäische Militärtransportflotte belastet Wartungs-, Reparatur- und Überholungsbudgets
Das Durchschnittsalter europäischer Transportflugzeuge übersteigt mittlerweile 30 Jahre, was die Wartungskosten auf Depotebene in die Höhe treibt und Mittel von digitalen Upgrades abzieht. Bodenfahrzeuge stehen vor ähnlichen Überholungsproblemen. Kleinere Nationen ohne eigene Überholungseinrichtungen sind auf Auftragnehmerlogistiksupport angewiesen, was für Hauptauftragnehmer Einnahmen sichert, jedoch die nationalen Haushalte belastet. Flottenerneuerungsprogramme werden die Belastung schließlich mildern, doch die kurzfristige Instandhaltung bleibt kostspielig.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp:
Technischer Support gewinnt angesichts der Plattformkomplexität an BedeutungTechnischer Support und Wartung stellt die am schnellsten wachsende Servicelinie dar und verzeichnet eine CAGR von 7,27 %, da hochdigitale Plattformen OEM-zertifizierte Techniker und spezialisiertes Diagnosewerkzeug erfordern. Moderne Kampfflugzeuge wie die F-35 und Fernwaffenstationen erfordern proprietäre Software-Updates, sichere Datenübertragung und Reparaturen auf Komponentenebene, die nur eine Handvoll Unternehmen liefern können. Rüstungsdienste, die im Jahr 2025 einen Marktanteil von 30,73 % am europäischen Verteidigungslogistikmarkt hielten, profitieren weiterhin von dringender Munitionsauffüllung. Die Unterstützung militärischer Truppen behält eine stetige Grundnachfrage aufgrund laufender Auslandseinsätze und Ausbildungszyklen. Sanitätsdienste, Brandschutz und sich abzeichnender Cybersicherheitssupport vervollständigen das Portfolio und signalisieren einen Markt, der sich rasch über traditionelle Transport- und Versorgungslinien hinaus diversifiziert.
Komplexität begünstigt Unternehmen mit integrierten Diensten, die technischen Support mit Bestandsverwaltung, Teileverteilung und Ausbildung bündeln. Vollspektrumangebote sichern längere Umsatzströme und erhöhen die Wechselkosten für Ministerien. Die Marktgröße für europäische Verteidigungslogistik im Bereich technischer Support wird voraussichtlich stetig steigen, da jede neue Plattform in den Betrieb übernommen wird und eine vorhersehbare Nachmarktarbeitslast erzeugt. Unterdessen werden Altsysteme während des Übergangs im Einsatz bleiben, was parallele Instandhaltungsherausforderungen und zusätzliches Volumen für Wartungsdienstleister schafft.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Logistikfunktion:
Mehrwertdienste gestalten traditionelle Modelle umDer Transport dominierte im Jahr 2025 mit 69,78 % der funktionalen Nachfrage und unterstreicht die anhaltende Bedeutung schneller und flexibler Transportkapazitäten. Der Straßentransport stellt die letzte Meile sicher, während der Lufttransport zeitkritische, hochwertige Fracht bewältigt. Mehrwertdienste werden jedoch voraussichtlich mit einer CAGR von 8,38 % wachsen, da die Streitkräfte kommerzielle Bestandsoptimierungstechniken übernehmen. Kommissionierung, Konfigurationsmanagement und Datenanalytik reduzieren die Bestell- bis Lieferzeiten und verbessern die Anlagensichtbarkeit. Die Marktgröße für europäische Verteidigungslogistik im Bereich Mehrwertdienste wird voraussichtlich frühere Prognosen übertreffen, da Ministerien leistungsbasierte Logistikverträge formalisieren.
Lagerung und Distribution verzeichnen ein moderates Wachstum, da vorpositionierte Bestände auf der östlichen Flanke zur Standardpraxis werden. Neue Depots integrieren automatisiertes Kommissionieren, Kühlkettenlagerhaltung und klimaresistentes Design. Anbieter, die Lagerung mit Echtzeit-Nachverfolgung und automatisierter Zollabfertigung integrieren, erzielen Premiummargen. Die Koordination zwischen multimodalem Transport, hochdichter Lagerhaltung und digitaler Bedarfsprognose bildet einen zentralen Wettbewerbsvorteil im sich entwickelnden europäischen Verteidigungslogistikmarkt.
Nach Endnutzer:
Modernisierung der Luftwaffe steigert die LogistikintensitätDas Heer hielt im Jahr 2025 einen Marktanteil von 46,63 % am europäischen Verteidigungslogistikmarkt dank Munitions- und Gepanzerter-Fahrzeug-Instandhaltung. Das Luftwaffensegment soll jedoch bis 2031 die höchste CAGR von 6,62 % aufweisen, was auf große Beschaffungen von Kampf- und Transportflugzeugen zurückzuführen ist. Die Betriebskosten für Kampfflugzeuge der fünften Generation übersteigen die von Altsystemen erheblich, was die Nachfrage nach spezialisierten Bodenunterstützungsgeräten, Software-Patches und eingestuften Ersatzteilen erhöht. Die Instandhaltung der Marine konzentriert sich auf U-Boot-Tender, Hafendienste und die Integration der Marineluftkräfte, wächst jedoch in einem stetigen Tempo, das durch langsamere Flottenerweiterungspläne begrenzt wird.
Domänenübergreifende Interoperabilität ermutigt Ministerien, Verträge über Teilstreitkräfte hinweg zu konsolidieren. Lieferanten, die integrierte Pakete für Heer-, Marine- und Luftwaffenkunden anbieten, erzielen Skaleneffekte und höheren Durchsatz, was die gesamten Supportkosten senkt. Kontinuierliche Flottenrotation und gemeinsame Ausbildungsanforderungen stimulieren weiterhin eine robuste Ausgangsbasis für Auftragnehmerleistungen im europäischen Verteidigungslogistikmarkt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Land:
Polens Verteidigungsaufschwung gestaltet die regionale Dynamik neuPolen wird voraussichtlich der am schnellsten wachsende nationale Markt in Europa sein und bis 2031 eine CAGR von 8,32 % verzeichnen. Die umfangreiche Beschaffung von Raketensystemen, fortschrittlichen Panzern und Kampfflugzeugen erfordert neue Depots, Munitionsfabriken und östliche Schienenerweiterungen[3]RAND Corporation, "Polens Verteidigungstransformation," rand.org. Eine starke öffentliche Unterstützung für Verteidigungsausgaben gewährleistet stabile Finanzierungspipelines. Das Vereinigte Königreich behält die Führung in Bezug auf Umsatz, gestützt durch tiefe Auftragnehmer-Ökosysteme und langjährige öffentlich-private Partnerschaftsrahmen. Deutschland fungiert als Logistikbrücke zwischen Westeuropa und der Frontlinie, doch weiteres Wachstum hängt von der Beschleunigung der Schienen- und Straßenaufrüstungen ab, die derzeit mit 30 Milliarden EUR (35,05 Milliarden USD) veranschlagt sind. Frankreich, Italien, Spanien, die Niederlande, Norwegen und Schweden fügen jeweils gezielte Fähigkeiten hinzu, wie arktische Logistik und amphibische Nachversorgung, und stärken damit die dezentrale Architektur, die den modernen europäischen Verteidigungslogistikmarkt definiert.
Geografische Analyse
Polnischer Verteidigungslogistikmarkt
Polens Ostausrichtung und die Verteidigungsmittelzuweisung von 4,7 % des BIP befeuern Rekordausgaben für Infrastruktur. Die Regierung hat neue Umschlagterminals, Instandhaltungsparks für schweres Gerät und doppelt nutzbare Flugfelder finanziert. Das schiere Volumen an US-amerikanischem und europäischem Material, das polnisches Territorium durchquert, hat das Land zu einem primären Knotenpunkt des Bündnisses gemacht. Infolgedessen eröffnen globale und regionale Logistikanbieter Zolllagerhäuser, sensorbestückte Lkw-Flotten und Cross-Docking-Einrichtungen. Die mit Polen verbundene Größe des europäischen Verteidigungslogistikmarktes wird voraussichtlich deutlich ansteigen, sobald die East-Shield-Projekte vom Spatenstich in den Dauerbetrieb übergehen.
Britischer Verteidigungslogistikmarkt
Jenseits des Ärmelkanals verbindet das Vereinigte Königreich eine ausgereifte Industriebasis mit digitalen Lieferketteninitiativen. Die Strategische Verteidigungsüberprüfung stellte digitale Führungs- und Kontrollsysteme sowie vorausschauende Instandhaltung in den Mittelpunkt der Streitkräfteaufbau-Ziele. Langjährige Rahmenwerke wie das Future Logistics Concept gewähren privaten Auftragnehmern einen mehrjährigen Handlungsspielraum, was Investitionszyklen verstetigt und innovative Pilotprojekte fördert, darunter autonome Lkw-Konvois, die 2025 erste Erprobungsfahrten abgeschlossen haben. Großbritanniens maritime Ausrichtung treibt zudem eine gleichbleibend hohe Nachfrage nach Hafendiensten und Versorgungsstützpunkten für U-Boote an – ein Bereich, in dem das Modernisierungsprogramm der Royal Navy am Clyde frische Mittel bereitstellt.
Europäischer Verteidigungslogistikmarkt
Deutschland bleibt aufgrund seiner geografischen Lage von zentraler Bedeutung. Die Planungsannahmen des Neuen Streitkräftemodells erfordern, dass Bodenkampfverbände binnen weniger Tage durch deutsche Korridore verlegt werden können, was den Druck auf Schienen- und Brückenausbauten erhöht. Rheinmetalls Rahmenvertrag über 6.500 Lkw signalisiert die Absicht, veraltete Fahrzeugbestände grundlegend zu erneuern[4]Rheinmetall, "Großauftrag für Logistikfahrzeuge," rheinmetall.com. Der Fortschritt wird jedoch durch Haushaltsobergrenzen und langwierige Umweltgenehmigungen gebremst. Frankreich, Spanien und Italien professionalisieren weiterhin die Expeditions-Versorgung für Operationen in der Sahelzone, der Levante und im Indopazifik und gewinnen dabei einzigartiges Know-how in den Bereichen Sanitätsevakuierung, Kühllagerhaltung und amphibische Nachversorgung. Die nordischen Länder tragen Expertise im Kältewetterbetrieb, Logistik der Meeresüberwachung und eisklassige Versorgungsschiffe bei – Elemente, die für die Bündnisabschreckung im Hohen Norden von entscheidender Bedeutung sind.
Regulatorisches Umfeld
Die Verteidigungslogistik in Europa wird durch die Industriepolitik auf EU-Ebene und nationale Sicherheitskontrollen geprägt. Auf EU-Ebene hat die Europäische Kommission mit der European Defence Industrial Strategy (EDIS) als langfristigem Rahmenwerk bis 2035 sowie dem European Defence Industry Programme im Rahmen der Verordnung (EU) 2025/2643 (2025-2027) die industrielle Bereitschaft und Versorgungsresilienz festgelegt. Zusammen führen diese Maßnahmen ein unionsweites Versorgungssicherheitsregime ein, um Lieferkettenkrisen zu bewältigen und Kapazitäts- und Kompetenzmaßnahmen im gesamten Verteidigungsökosystem zu unterstützen. EU-Arbeitsstränge, einschließlich der vorgeschlagenen Verteidigungsmobilitäts-Ausnahmeregelung (2024), zielen ebenfalls darauf ab, grenzüberschreitende Reibungsverluste bei Verteidigungsbewegungen zu reduzieren, indem Verzögerungen im Zusammenhang mit Dokumentation, Mehrwertsteuer- und Zollabwicklung sowie Genehmigungen angegangen werden.
Nationale Exportkontrollen, Sanktionskonformität und souveränitätsbezogene Prüfungen (einschließlich Golden-Power-Regeln) bleiben entscheidende Einschränkungen für grenzüberschreitende Vertragsabschlüsse, Unterauftragsvergabe und Konsolidierung im Bereich der Verteidigungsdienstleistungen. Für Logistikanbieter und Hauptauftragnehmer, die paneuropäische Netzwerke betreiben, umfassen die Compliance-Anforderungen Sicherheitsüberprüfungen, den Umgang mit kontrollierten technischen Daten und Beschaffungsregeln, die zunehmend kollaborative Beschaffung bevorzugen, einschließlich EU-unterstützter gemeinsamer Beschaffungsmechanismen. Parallel dazu hat die Kommission ein Defence Readiness Omnibus vorangetrieben, um gesetzliche und administrative Hindernisse für die Steigerung der industriellen Produktion abzubauen, wodurch Anforderungen an Rückverfolgbarkeit, Lieferkettenkartierung und Resilienzmaßnahmen gestärkt werden, die sich auf Lagerhaltung, Ersatzteilflüsse und Instandhaltungsplanung in ganz Europa auswirken.
Wertschöpfungskettenanalyse
Die Wertschöpfung in der europäischen Verteidigungslogistik beginnt mit der Bedarfsplanung und Beschaffung durch Verteidigungsministerien und Bündniskunden und verläuft dann über Hauptauftragnehmer und Integratoren, die mehrstufige Lieferanten für Ersatzteile, Verbrauchsmaterialien und reparierbare Komponenten koordinieren. Eine bemerkenswerte Verschiebung ist die Konsolidierung von Ersatzteilprognosen, Beschaffung und Bestandskontrolle unter flottenweiten Integratoren statt direkter Bestellung auf Einheitsebene, einschließlich Verträgen, bei denen ein OEM Verbrauchsersatzteile über Starrflügler- und Drehflügler-Flotten hinweg verwaltet. Vorgelagert erhöhen EU-Bereitschaftsmaßnahmen die Betonung von Lieferkettenkartierung und -überwachung für krisenrelevante Vorprodukte, wodurch die Erwartungen an Lieferantentransparenz, Qualifizierung und Substitutionsplanung verschärft werden.
Die Ausführungsebenen umfassen multimodalen Transport, sichere Lagerhaltung und Distribution, Wartung und technischen Support sowie Mehrwertdienstleistungen wie Kitting, Etikettierung und Konfigurationsmanagement. Hauptauftragnehmer wie Airbus, Rheinmetall und Leonardo nehmen eine zentrale Rolle ein, indem sie Plattforminstandhaltung, Ersatzteilproduktion und Einsatzunterstützung bündeln, während 3PL/4PL-Spezialisten Frachtmanagement, Zollabwicklung und Distribution im Rahmen verteidigungsspezifischer Sicherheitsprotokolle bereitstellen. Im Vereinigten Königreich betreiben KBR und BAE Systems über das Gemeinschaftsunternehmen KBS Maritime Einrichtungssupport und Infrastrukturdienstleistungen bei HMNB Portsmouth im Rahmen des Future Maritime Support Programme (verlängert bis September 2028), was veranschaulicht, wie Basisbetrieb und Industriestandortdienstleistungen mit Versorgung, Reparatur und Einsatzunterstützung in der breiteren Verteidigungslogistikkette integriert werden.
Wettbewerbslandschaft
Die Marktteilnehmer im europäischen Verteidigungslogistikmarkt reichen von Verteidigungsunternehmen erster Ordnung bis hin zu reinen Spediteuren und bilden eine moderat fragmentierte Struktur. Die Fusion von DSV und DB Schenker katapultierte das kombinierte Unternehmen in die höchste Umsatzposition und setzte eine hohe Messlatte für skalenbasierte Effizienz. Alteingesessene Verteidigungsunternehmen wie BAE Systems und Rheinmetall nutzen vertikale Integration, indem sie Plattformherstellung, Ersatzteilproduktion und servicelebenslangen Support bündeln und so Angebote auf Ministerien zuschneiden, die eine souveräne Industriekapazität schätzen. Logistikspezialisten wie DHL Global Forwarding und Kuehne + Nagel nutzen globale Netzwerke, automatisierte Lager und emissionsarme Flotten, um wettbewerbsfähige Preise für routinemäßige Transportleistungen anzubieten.
Technologie ist das wichtigste Differenzierungsmerkmal. Rheinmetalls Übernahme des Digitalisierungsunternehmens Blackned erweiterte dessen Portfolio an sicheren Kommunikationslösungen und positionierte das Unternehmen, um cyberhärtete Logistikplattformen zu liefern. Lockheed Martins Übernahme der Rapid-Solutions-Gruppe von Amentum erweiterte die Integration von Aufklärung, Überwachung und Erkundung – entscheidend für vorausschauende Instandhaltung. Vertragsgewinne bevorzugen Anbieter, die Konformität mit NATO-Versorgungsklassifikationsprotokollen, aktive Cyberabwehrmaßnahmen und Nachhaltigkeits-Roadmaps nachweisen. Aufkommende Lieferanten, die sich auf Drohnenlieferung, wasserstoffbetriebene Lkw oder Blockchain-Zertifizierung spezialisieren, gewinnen in Nischensegmenten wie der letzten-Meile-Nachversorgung und manipulationssicherer Bestandskontrolle Boden.
Die Markteintrittsbarrieren bleiben aufgrund von Sicherheitsfreigabeanforderungen, länderspezifischen Exportkontrollen und der Kapitalintensität multimodaler Hubs hoch. Dennoch sichern sich kleinere Unternehmen Raum, indem sie mit größeren Akteuren kooperieren und spezialisierte Module wie Kühltransport oder Kampfmittelbeseitigung als Unterauftragnehmer übernehmen. Das Wettbewerbs-Ökosystem belohnt zunehmend Allianzen, die militärisches Fachwissen mit ziviler Innovation verbinden, um den sich schnell weiterentwickelnden Anforderungen des europäischen Verteidigungslogistikmarkts gerecht zu werden.
Marktführer in der europäischen Verteidigungslogistikbranche
BAE Systems
Rheinmetall AG
Leonardo SpA
Airbus Defence & Space
KBR Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Europäischer Verteidigungslogistikmarkt
- G.A.P. Vassilopoulos Group
- AKM Group-CZ
- LASO Transportes
- CMA CGM Group (including CEVA Logistics)
- DHL Group
- DSV A/S
- Kuehne + Nagel
- NYK Line (Including Yusen Logistics)
- Enwrap Logistics
- Jet Logistics
- Nora Global Logistics
- Advanced Road sro
- Transports Capelle
- GEODIS
- Embassy Freight GmbH
- Millog Group
- Prolog Group
- OMIDA Group
- Yeditepe Transportation
- DFDS A/S*
Lesen Sie die Analyse der Europäischer Verteidigungslogistikmarkt-Unternehmen

Marktchancen und Zukunftsaussichten
Vertragsstrukturen, die Ersatzteilmanagement und Leistungsverantwortung zentralisieren, schaffen Raum für Anbieter, die Bestandsanalytik mit sicherer Distribution und Lieferantenmanagement kombinieren. Im Juni 2026 erhielt Leonardo einen Vertrag des britischen Verteidigungsministeriums über 27 Millionen GBP zur Verwaltung von Verbrauchsersatzteilen für Starrflügler- und Drehflügler-Flotten (mit einem gesamten potenziellen Wert von 70 Millionen GBP). Dies deutet auf eine konsolidierte Verbrauchsmaterialbeschaffung hin, die Firmen begünstigt, die mehrere Lieferantenkataloge kontrollieren, Produktionsunterbrechungen reduzieren und überprüfbare Bestandstransparenz bieten können. Flottenweite Modelle erweitern auch die Möglichkeiten in den Bereichen Lagerhaltung, Reparaturkreisläufe und Mehrwertdienstleistungen, die die Zyklen von Bestellung bis Lieferung verkürzen.
Die paneuropäische Bündelung der Nachfrage und die grenzüberschreitende Standardisierung schreiten auch durch EU-Programme voran, die auf Transparenz der Lieferkette und gemeinsame Beschaffung abzielen. Im Rahmen des European Defence Industry Programme bereitet die EU einen European Military Sales Catalogue für das 4. Quartal 2026 vor, um die Transparenz der Lieferkette zu erhöhen und die Nachfrage zu bündeln, was Anbieter unterstützt, die Kataloge mit konformer Lagerhaltung, Verpackung und Transportabläufen über mehrere Länder hinweg verbinden können. Auf der operativen Seite expandiert das Outsourcing weiterhin durch aktive Auftragsvergabe, einschließlich der Änderungen von KBRs LOGCAP-V-Auftragspositionen im Wert von 449 Millionen USD für Logistikunterstützung in Europa und Nordamerika (wobei ein wesentlicher Teil dem U.S. European Command zugeordnet ist, für den Zeitraum vom 30. März 2026 bis zum 29. März 2027). Diese Bemühungen erhöhen die Anforderungen an Spitzenkapazität, überprüfte Unterauftragnehmer-Netzwerke und cybergehärtete Logistik-IT, was die Nachfrage nach 4PL-Orchestrierung, sicherer Datenintegration und resilienten Routing-Lösungen entlang wichtiger europäischer Mobilitätskorridore verstärkt.
Recent Industry Developments in Europäischer Verteidigungslogistikmarkt
- Juni 2026: Army Contracting Command - Detroit Arsenal plante die Ausübung einer Option zur Verlängerung der Dienstleistungen für den Vertrag W56HZV-21-D-0018 mit BAE Systems Land & Armaments, L.P., der kritischen technischen Systemsupport und Instandhaltungsleistungen für die Fahrzeugfamilien AMPV und M113 umfasst, mit einer Leistungsdauer vom 7. Juli 2026 bis zum 6. Januar 2027. Dies sichert die Rolle von BAE in europäischen Programmen für militärische Mobilität und Instandhaltung. Die Option verlängert die laufende Verteidigungslogistikunterstützung für Panzerfahrzeugflotten.
- Mai 2026: Rheinmetall - Die Bundeswehr beauftragte Rheinmetall mit der Lieferung von mehr als 2.000 militärischen Transportfahrzeugen, einschließlich der Varianten 4x4 (3,5 t), 6x6 (5 t) und 8x8 (15 t), im Rahmen eines Rahmenvertrags mit einem Bruttowert von 1,015 Milliarden Euro. Der Auftrag zeigt die groß angelegte Nachfrage nach europäischen Verteidigungslogistikfahrzeugen. Die Kapazitätserweiterung stärkt Rheinmetalls Führungsposition bei der HX-Fahrzeugfamilie in der europäischen Militärlogistik und den Fähigkeiten zur Mobilität an der Front.
- Mai 2026: KBR - Die US-Armee vergab an KBR Auftragsänderungen mit einer kombinierten Obergrenze von 449 Millionen USD für Logistikunterstützung in Europa und Nordamerika im Rahmen des LOGCAP-V-Vertrags, wobei 304 Millionen USD speziell für das U.S. European Command (EUCOM) vorgesehen sind. Die Erweiterung verbreitert die multinationale Verteidigungslogistikunterstützung. Sie stärkt KBRs Präsenz in europäischen und transatlantischen Instandhaltungseinsätzen.


Europäischer Verteidigungslogistikmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der europäische Verteidigungslogistikmarkt Ausgaben im Zusammenhang mit der Planung und Durchführung militärischer Versorgungs- und Instandhaltungsaktivitäten in europäischen Ländern, einschließlich Bewegung, Lagerung und Unterstützungsdienstleistungen, die notwendig sind, um Streitkräfte in Friedenszeiten und während Einsätzen einsatzbereit zu halten.
Ausgeschlossen aus dem Anwendungsbereich: Reine kommerzielle Frachtaktivitäten, die nicht mit der Verteidigungsnachfrage verbunden sind, sowie einmalige Kapitalanschaffungen von Plattformen, die nicht Teil von Logistikunterstützungsdienstleistungen sind, sind ausgeschlossen.
Übersicht der Segmentierung
- Nach Servicetyp
- Rüstungsgüter
- Unterstützung militärischer Truppen
- Technischer Support & Wartung
- Sanitätsdienste & Gesundheitsdienstleistungen
- Brandschutz
- Sonstige Dienstleistungen
- Nach Logistikfunktion
- Transport
- Straße
- Luft
- See- und Binnenwasserwege
- Schiene
- Lagerung & Distribution
- Mehrwertdienste (Etikettierung, Kommissionierung, Beratung)
- Transport
- Nach Endnutzer
- Heer
- Marine
- Luftwaffe
- Sonstige
- Nach Land
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Spanien
- Polen
- Niederlande
- Norwegen
- Schweden
- Übriges Europa
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischarbeit begann mit der Kartierung der Verteidigungsnachfragetreiber und der Frage, wo Logistikausgaben typischerweise innerhalb dieser angesiedelt sind, gefolgt von der Abstimmung der Länderabdeckung auf allgemein erfasste europäische Verteidigungsstatistiken. Wir nutzten öffentliche Quellen wie NATO-Veröffentlichungen zu Verteidigungsausgaben, Eurostat-Transport- und Handelsreihen, Haushaltsdokumente der Verteidigungsministerien und Beschaffungsportale, die Vertragsbekanntmachungen und Auftragswerte veröffentlichen.
Um Annahmen zu Aktivitätsniveaus zu untermauern, überprüften wir auch Veröffentlichungen der Europäischen Verteidigungsagentur, Zoll- und Handelsstatistiken, soweit relevant für Verteidigungslieferketten, und ausgewählte peer-reviewte Arbeiten zu militärischer Einsatzbereitschaft und Instandhaltung. Unternehmensunterlagen, Investorenpräsentationen, seriöse Presseberichterstattung und Websites von Verbänden wurden genutzt, um Verschiebungen im Dienstleistungsmix und Preisverhalten zu verstehen. Kostenpflichtige Abonnements wurden selektiv für Unternehmensfinanzdaten und -informationen, Patentrecherche-Prüfungen und globale Vertrags- und Ausschreibungsscreening genutzt, um den Zeitpunkt der Auftragsvergabe und die Programmkontinuität zu bestätigen. Diese Liste ist beispielhaft, und viele andere öffentliche und kostenpflichtige Quellen wurden ebenfalls konsultiert, um Datenpunkte zu erfassen, zu validieren und zu klären.
Primärinterviews und Umfragen
Primärgespräche wurden genutzt, um übergeordnete Verteidigungsausgaben- und Bereitschaftssignale in logistikspezifische Anteile zu übersetzen, die dann nach Dienstleistungstyp und Länderrealitäten stresstestet wurden. Wir befragten Teilnehmer aus Verteidigungslogistikanbietern, Integratoren und relevanten Regierungs- oder Programmbeteiligten und glichen die Ansichten anschließend über Europa hinweg aus, sodass grenzüberschreitende Bewegungen, Vorpositionierung und Instandhaltungsbedürfnisse nicht für ein einzelnes Land übergewichtet wurden. Diese Beiträge halfen uns, Lücken bei der Vertragsstruktur, typischen Kostendurchleitungen und der Frage zu schließen, wie sich Preisänderungen im gelieferten Dienstleistungswert niederschlagen.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 29 % | CXOs: 14 % |
| Mittlere Ebene: 51 % | Funktions-/Bereichsleiter: 32 % |
| Kleinere Akteure: 20 % | Manager: 54 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung wurde mit einem Top-Down-Ansatz erstellt, bei dem Verteidigungsaktivitäts- und Ausgabensignale auf europäischer Ebene in einen Logistiknachfrage-Pool nach Ländern rekonstruiert und dann basierend auf beobachteten Beschaffungs- und Betriebsmustern in Dienstleistungswerte aufgeteilt werden. Um das Modell fundiert zu halten, untermauerten wir die Gesamtsummen mit selektiven Bottom-Up-Näherungen wie stichprobenartigen Vertragswerten, Dienstleistungsvolumen multipliziert mit typischer Stückpreisbildung und Kanalprüfungen bezüglich ausgelagerter versus interner Arbeit.
Zu den in diesem Markt relevanten Eingaben zählten Trends bei den Verteidigungshaushalten nach Ländern, Bereitschafts- und Einsatzintensität, Bestandsauffüllungszyklen (einschließlich Munition und Ersatzteile), grenzüberschreitende Transportanforderungen und der Mix aus Lagerhaltung, Distribution und Wartungsunterstützung innerhalb der Unterstützungshaushalte. Die Preisgestaltung wurde durch eine durchschnittliche Dienstleistungspreislogik gehandhabt, die für Kraftstoff- und Arbeitskostenbewegungen angepasst und anschließend gegen Ausschreibungsergebnisse überprüft wurde, wo diese sichtbar waren. Für die Prognose wurde eine Szenarioanalyse verwendet, sodass der Pfad mit der Ausführung des Verteidigungshaushalts, Änderungen des Einsatztempos und Beschaffungsverzögerungen, die Logistiklasten zwischen Jahren verschieben, flexibel bleibt, wobei die endgültige Prognose mit dem übereinstimmt, was primäre Befragte unter aktuellen Kapazitäts- und Vertragspraktiken für erreichbar halten.
Datenvalidierung & Aktualisierungszyklus
Die Modellergebnisse wurden gegen unabhängige Signale wie die Ausführung des Verteidigungshaushalts, den Fluss der Ausschreibungsvergaben und berichtete Verschiebungen im Outsourcing-Niveau abgeglichen und anschließend auf Ausreißer auf Länderebene überprüft, bevor die Freigabe erfolgte. Wenn sich eine Dienstleistungslinie zu weit von dem entfernte, was Befragte als normal beschrieben, wurden die Annahmen überarbeitet und eine kurze Rückkontaktschleife ausgelöst, um zu bestätigen, was sich geändert hat.
Jeder Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse eintreten, wie größere politische Änderungen, umfangreiche mehrjährige Vergaben oder starke Kostenschocks, die die Dienstleistungspreisgestaltung verändern. Vor der Auslieferung führt ein Analyst eine erneute Prüfung der wichtigsten Eingaben und aktuellen Nachrichten durch, damit Kunden eine aktualisierte Sicht erhalten, die den zuletzt verfügbaren Erkenntnissen entspricht.
Vergleich der Marktgrößenbestimmung von Mordor Intelligence für den europäischen Verteidigungslogistikmarkt mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für die europäische Verteidigungslogistik können weit voneinander abweichen, da die Grenzen unterschiedlich gezogen werden und da Zeitpunktentscheidungen wichtiger sind, als sie zunächst erscheinen. Unterschiede darin, was als Logistikdienstleistungen im Gegensatz zu breiterer Verteidigungsunterstützung gilt, und wie mehrjährige Verträge über die Jahre hinweg erfasst werden, erklären in der Regel den größten Teil der Abweichung.
In der Praxis können der Aktualisierungsrhythmus, der Zeitpunkt der Währungsumrechnung und die Art, wie durchschnittliche Dienstleistungspreise Jahr für Jahr erhöht werden, einen USD-Gesamtwert verändern, selbst wenn die zugrunde liegende Aktivität ähnlich ist. Das Modell hält eine konsistente Umrechnungs- und Preisgrundlage innerhalb des Basisjahrfensters ein und verwendet außerdem Neuprüfungsauslöser bei großen Ausschreibungsvergaben und Haushaltsausführungsdaten, weshalb der von Mordor Intelligence angegebene Wert für 2026 von Zahlen abweichen kann, die Fiskaljahreswährungen mischen oder benachbarte Unterstützungskategorien einbeziehen.
Vergleich der Benchmarks
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 32,23 Milliarden USD (2026) | |
| Globale Unternehmensberatung A | 43,84 Milliarden USD (2026) | Wird oft erweitert, um breitere militärische Infrastruktur- und Instandhaltungsausgaben einzuschließen, und es können höhere Preissteigerungsraten und unterschiedliche Zeitpunkte der Währungsumrechnung über Länder hinweg angewendet werden, was den aggregierten USD-Wert erhöht. |
| Branchenforschungsverlag B | 32,50 Milliarden USD (2023) | Verwendet ein anderes Basisjahr und eine breitere Kategoriebezeichnung, und die Zahl für Europa wird häufig aus regionalen Anteilen eines größeren Marktes abgeleitet, was länderspezifische Vertragszyklen und den Zeitpunkt der Auftragsvergabe unterschätzen kann. |
Der Vergleich zeigt, dass die größten Abweichungen aus der Wahl des Jahres resultieren, aus der Frage, was als Logistik im Gegensatz zu breiterer Unterstützung behandelt wird, und aus der Art, wie Preisgestaltung und Währung über die Zeitreihe hinweg gehandhabt werden. Durch die Verknüpfung der Gesamtsumme mit wiederholbaren Nachfragesignalen, Vertragstransparenz, soweit verfügbar, und klaren Preisschritten bleibt die endgültige Schätzung nachvollziehbar und leichter reproduzierbar, wenn Annahmen aktualisiert werden.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der europäische Verteidigungslogistikmarkt im Jahr 2026?
Der Markt hat im Jahr 2026 einen Wert von 32,23 Milliarden USD und wird voraussichtlich bis 2031 einen Wert von 40,97 Milliarden USD erreichen.
Welche Servicekategorie wächst am schnellsten?
Technischer Support und Wartung wachsen bis 2031 mit einer CAGR von 7,27 %, da komplexe Plattformen eine OEM-zertifizierte Instandhaltung erfordern.
Warum zieht Polen erhebliche Logistikinvestitionen an?
Polens Verteidigungsallokation von 4,7 % des BIP und das East-Shield-Befestigungsprogramm treiben rasche Infrastrukturaufrüstungen voran und schaffen einen Wachstumspfad mit einer CAGR von 8,32 %.
Welche Auswirkungen hatte die Fusion von DSV und DB Schenker?
Der Deal schuf das größte integrierte Netzwerk in Europa, erweiterte Skaleneffekte und gestaltete die Wettbewerbsdynamik über Transport und Mehrwertdienste hinweg neu.
Welche Logistikfunktion hatte im Jahr 2025 den größten Anteil?
Der Transport dominierte mit 69,78 % des funktionalen Umsatzes und unterstreicht die anhaltende Nachfrage nach schneller und flexibler militärischer Mobilität.
Wie verändern digitale Plattformen die Verteidigungslogistik?
KI-gestützte Lieferketten-Tools bieten Echtzeit-Bestandsübersicht, sagen Wartungsbedarf voraus und verbessern die Einsatzbereitschaft, was Ministerien dazu veranlasst, technologieaffine Anbieter zu bevorzugen.
Seite zuletzt aktualisiert am:



