
Größe und Marktanteil des europäischen Automobil-Telematikmarktes
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 17.12 Milliarden US-Dollar |
| Marktgröße (2026) | 19.64 Milliarden US-Dollar |
| Marktgröße (2031) | 39.09 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 14.76 % |
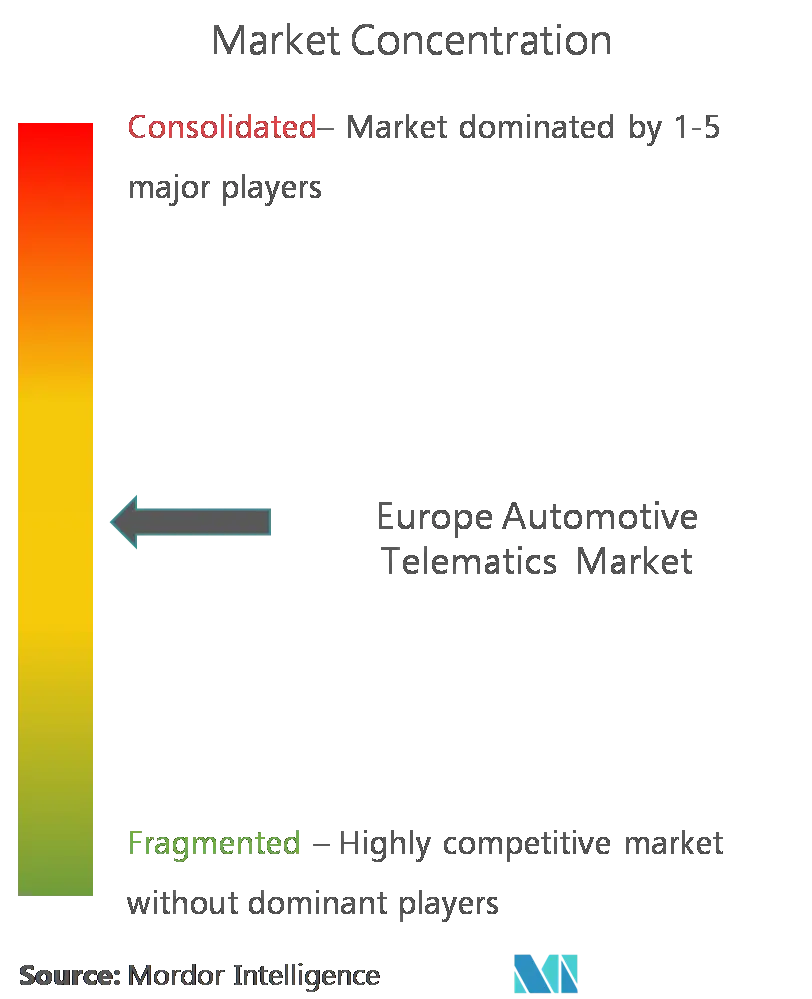
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des europäischen Automobil-Telematikmarktes von Mordor Intelligence
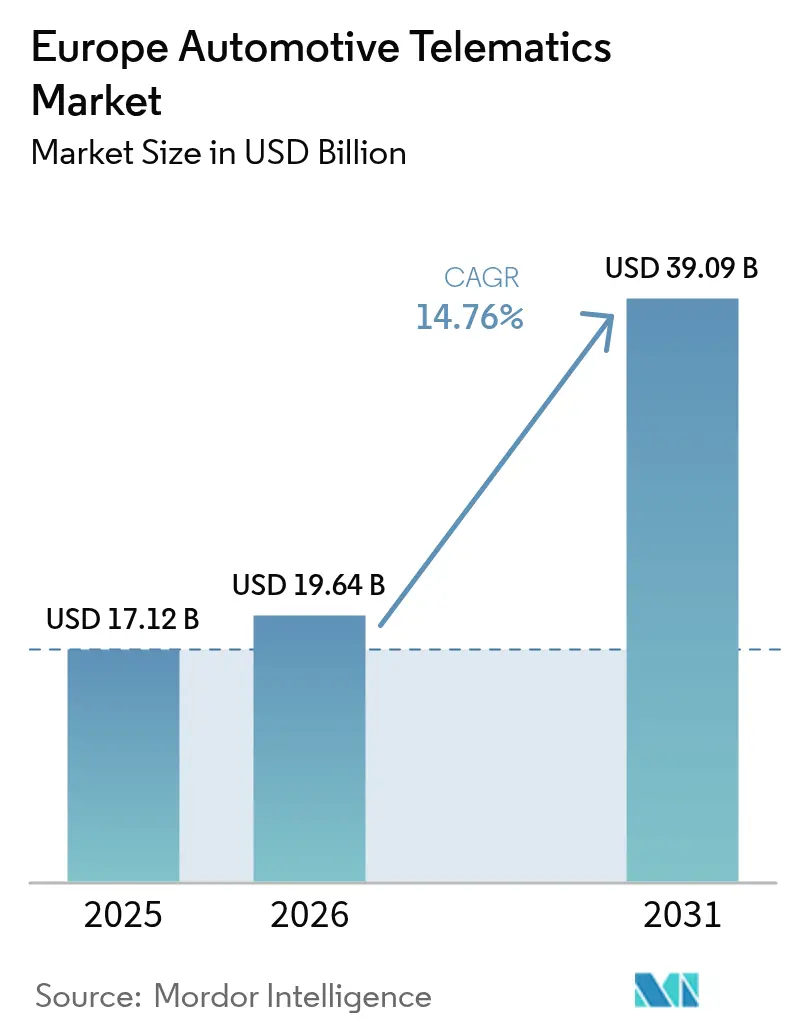
Die Größe des europäischen Automobil-Telematikmarktes wird im Jahr 2026 auf 19,64 Milliarden USD geschätzt, ausgehend vom Wert des Jahres 2025 von 17,12 Milliarden USD, mit Projektionen für 2031 von 39,09 Milliarden USD, was einem Wachstum von 14,76 % CAGR über den Zeitraum 2026–2031 entspricht. Die Dynamik verlagert sich von Konnektivität als optionalem Differenzierungsmerkmal hin zu Konnektivität als regulatorischer Grundlage und als Katalysator für wiederkehrende Einnahmen. Das eCall-Mandat der Europäischen Kommission gewährleistet werkseitig eingebaute Modems in neuen Fahrzeugen und macht jedes Auto zu einem datenproduzierenden Knotenpunkt. Flottenoperatoren integrieren Telematik in Nachhaltigkeits-Scorecards, da sich Niedrigemissionszonen ausbreiten, während Versicherer die nutzungsbasierte Preisgestaltung beschleunigen, die Prämien mit dem Fahrverhalten in Echtzeit in Einklang bringt. Deutschlands Automobilhersteller verankern die Skalierung von Plattformen, doch das Vereinigte Königreich wächst schneller dank eines ausgereiften Versicherungstelematik-Ökosystems und der Flexibilität als Post-Brexit-Testumgebung. Auf der Dienstleistungsseite bleiben Flottenmanagement-Module der umsatzstärkste Bereich, aber V2X und Over-the-Air (OTA)-Updates steigen stark an, da softwaredefinierten Fahrzeugen strategische Priorität zukommt. Der Wettbewerbsdruck nimmt zu, da Tier-1-Zulieferer, Telekommunikationsanbieter und Cloud-Anbieter bei der Datenmonetarisierung zusammenkommen, die über einfaches Asset-Tracking hinausgehen.
Wesentliche Erkenntnisse des Berichts
- Nach Dienstleistung hielt das Flottenmanagement im Jahr 2025 einen Marktanteil von 36,94 % am europäischen Automobil-Telematikmarkt, während V2X und OTA-Updates bis 2031 voraussichtlich mit einer CAGR von 16,95 % wachsen werden.
- Nach Vertriebskanal kontrollierten OEM-Erstausrüstungssysteme im Jahr 2025 einen Marktanteil von 79,71 % an der Marktgröße des europäischen Automobil-Telematikmarktes; der Nachrüstmarkt ist der am schnellsten wachsende Kanal mit einer CAGR von 16,48 %.
- Nach Konnektivitätslösung machte eingebettete Telematik im Jahr 2025 einen Marktanteil von 54,05 % am europäischen Automobil-Telematikmarkt aus, während integrierte Smartphone-Architekturen mit einer CAGR von 16,89 % voranschreiten.
- Nach Fahrzeugtyp erzielte die Personenkraftwagen-Kategorie im Jahr 2025 71,22 % des Umsatzes, doch für leichte Nutzfahrzeuge wird bis 2031 eine CAGR von 16,55 % prognostiziert.
- Nach Endnutzer dominierten Flottenoperatoren im Jahr 2025 mit 54,16 % der Nachfrage; Versicherungs- und Leasinggesellschaften sind die am schnellsten wachsende Gruppe mit einer CAGR von 17,09 %.
- Nach Land führte Deutschland im Jahr 2025 mit einem Umsatzanteil von 41,02 %, während das Vereinigte Königreich bis 2031 voraussichtlich mit einer CAGR von 15,42 % wachsen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse im europäischen Automobil-Telematikmarkt
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Digitalisierungswelle im Flottenmanagement | +2.8% | Deutschland, Frankreich, Vereinigtes Königreich, Benelux, Polen | Mittelfristig (2–4 Jahre) |
| 5G- und V2X-Einführung in ganz Europa | +2.4% | Deutschland, Frankreich, Vereinigtes Königreich, Nordische Region | Langfristig (≥ 4 Jahre) |
| EU-eCall und Rückenwind durch Sicherheitsmandate | +2.1% | EU27, Vereinigtes Königreich, Norwegen, Schweiz | Kurzfristig (≤ 2 Jahre) |
| OEM-Vorstoß für softwaredefinierten Umsatz | +2.3% | Deutschland, Frankreich, Vereinigtes Königreich, Schweden | Mittelfristig (2–4 Jahre) |
| Nachfragesurge nach Infotainment und Navigation | +1.9% | Deutschland, Vereinigtes Königreich, Frankreich, Italien, Spanien | Mittelfristig (2–4 Jahre) |
| ESG-gebundene CO₂-Berichterstattungsanforderungen | +1.6% | EU27, Niedrigemissionszonen im Vereinigten Königreich | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Digitalisierungswelle im Flottenmanagement
Europäische Flotten setzen zunehmend Telematik für Routenoptimierung, Fahrer-Scorecarding und vorausschauende Wartung ein. Diese Bemühungen zielen darauf ab, Kraftstoffdiebstahl zu bekämpfen, Ausfallzeiten zu minimieren und die Kundenzufriedenheit zu verbessern. Implementierungen zeigen, dass vorausschauende Wartung ungeplante Stillstände erheblich reduzieren kann. Darüber hinaus optimiert Geofencing die Prozesse zum Liefernachweis und beschleunigt dadurch Abrechnungszyklen sowie die Betriebseffizienz. Eine aktuelle Umfrage einer führenden Flottenmanagement-Plattform ergab, dass ein erheblicher Teil der europäischen Flottenmanager plant, ihre Telematiknutzung in naher Zukunft auszuweiten. Zu ihren Beweggründen gehören die Einhaltung strengerer Emissionsvorschriften und eine bessere Transparenz hinsichtlich der Rendite von Elektrofahrzeugen. Der Trend zur Plattformkonsolidierung wird immer deutlicher, wie die Übernahme einer Mobilitätseinheit durch einen Technologieanbieter zeigt, um Hardware, Konnektivität und Software in einem einzigen Vertrag zu integrieren. Dieser Ansatz vereinfacht Integrationsprozesse und reduziert die Gesamtbetriebskosten für Flottenbenutzer erheblich, was ihn zu einer attraktiveren Option für Unternehmen macht.
5G- und V2X-Einführung in ganz Europa
Die Fazilität „Connecting Europe” hat bedeutende Mittel bereitgestellt, um Tausende von Kilometern Autobahn mit Straßenrandeinheiten auszurüsten. Diese Maßnahme soll kooperative adaptive Geschwindigkeitsregelung und Platooning ermöglichen, was zu nennenswerten Einsparungen beim Kraftstoffverbrauch von Lastkraftwagen führen kann. Wichtige Korridore wie Deutschlands Autobahn und Frankreichs A10 stehen an der Spitze der C-V2X-Implementierung. Erstausrüstungshersteller integrieren proaktiv fortschrittliche Chipsätze von Qualcomm und NXP in kommende Fahrzeugmodelle, um den erwarteten regulatorischen Anforderungen gerecht zu werden. Neben der Verbesserung der Sicherheit unterstützt die Integration der 5G-Technologie mit ihren Niedriglatenzeigenschaften innovative Anwendungen wie ferngesteuerte Shuttlepiloten und dynamische Geschwindigkeitsbegrenzungs-Übertragungen. Diese Fortschritte stärken die Grundlage für nachhaltige Investitionen in die Infrastrukturentwicklung weiter.
OEM-Vorstoß für softwaredefinierten Umsatz
Automobilhersteller wechseln von einmaligen Funktionspaketen hin zu wiederkehrenden Software-Abonnements, die über OTA-Pipelines bereitgestellt werden. Premiummarken monetarisieren bereits inkrementelle PS-Leistung, fortschrittliches Parken und Fernklimasteuerung als jährliche oder monatliche Dienste [1]„eSync kündigt Arm als eSync Alliance Charter Member an” eSync Alliance, esyncalliance.org. Diese Strategie hängt von einem sicheren, bidirektionalen Telematikkanal ab, der Berechtigungsmanagement, Abrechnung und schnelle Funktionsaktivierung unterstützt. Frühe Implementierungen deuten darauf hin, dass vorausschauende Wartung Garantieansprüche reduzieren kann, und wiederkehrende digitale Einnahmen bieten einen Margenpuffer, da sich Hardware-Gewinne in einem sich elektrifizierenden Markt verringern.
EU-eCall und Rückenwind durch Sicherheitsmandate
Die Europäische Union schreibt vor, dass alle neuen Personenkraftwagen und leichte Nutzfahrzeuge mit einem automatischen Notrufmodul ausgestattet sein müssen. Diese Regelung hat dazu geführt, dass ein erheblicher Anteil neuer Fahrzeuge mit dem System ausgestattet ist[2]„eCall-Umsetzungsbericht 2024,”, Europäische Kommission, ec.europa.eu. Die Hardware, die eCall unterstützt, dient auch als Grundlage für erweiterte Dienste, darunter Fahrzeugdiebstahlrückverfolgung, Ferndiagnose und abonnementbasierte Navigation. Da Verbraucher zunehmend ständige Konnektivität annehmen, sind sie bereit, Daten zu teilen, was Versicherern und Flottenmanagern den Zugang zu Fahrtelemetrie in Echtzeit ermöglicht. Die Regulierung hat auch fortschrittliche Fahrerassistenzsysteme beeinflusst, da Komponenten wie GNSS-Empfänger und Aufprallsensoren aus eCall nun in verschiedenen digitalen Funktionen eingesetzt werden. Nach dem Brexit hat das Vereinigte Königreich ein ähnliches Mandat eingeführt, wodurch die regulatorische Konsistenz in den wichtigsten europäischen Märkten gewährleistet wird.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kostensteigerung durch DSGVO-Compliance | -1.2% | EU27, Vereinigtes Königreich, EWR | Kurzfristig (≤ 2 Jahre) |
| Nachrüstungsbelastung durch 2G/3G-Abschaltung | -1.1% | Deutschland, Niederlande, Vereinigtes Königreich, Nordische Region | Kurzfristig (≤ 2 Jahre) |
| Hohe eingebettete Hardware-Stücklistenkosten in Kleinfahrzeugen | -0.9% | Süd- und Osteuropa | Mittelfristig (2–4 Jahre) |
| Fragmentierte OEM-Datenschemata | -0.7% | Paneuropäische Flottenoperatoren mit gemischten Marken | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kostensteigerung durch DSGVO-Compliance
Telematikanbieter sind verpflichtet, Einwilligungs-Dashboards einzubinden, Verschlüsselung bei der Datenspeicherung und -übertragung zu implementieren und umfangreiche Prüfprotokolle für einen längeren Zeitraum zu führen, wie es die Datenschutz-Grundverordnung (DSGVO) vorschreibt. Diese rechtlichen und technischen Anforderungen erhöhen die Programmkosten erheblich und schaffen Herausforderungen für kleinere Nachrüstmarktteilnehmer, denen häufig die Ressourcen oder spezialisierten Teams zur Sicherstellung der Compliance fehlen. Darüber hinaus erschwert und verlängert die DSGVO den Kommerzialisierungsprozess, da Datenschutz-Folgenabschätzungen vor der Einführung neuer Analyse- oder Monetarisierungsinitiativen durchgeführt werden müssen. Unternehmen, die anerkannte Zertifizierungen wie ISO 27001 erwerben und Echtzeit-Einwilligungsmanagementsysteme implementieren, können Unternehmensflotten ansprechen, die Risikominimierung priorisieren. Diese Unternehmen sehen sich jedoch höheren Betriebskosten gegenüber, was kostenbewusste Kunden dazu veranlassen kann, weniger compliance-intensive Alternativen zu wählen.
Nachrüstungsbelastung durch 2G/3G-Abschaltung
Mobilfunknetzbetreiber in ganz Europa stellen ältere 2G- und 3G-Bänder ein, wodurch ältere Telematikeinheiten funktionsunfähig werden. Eine beträchtliche Anzahl von Nutzfahrzeugen benötigt Hardware-Ersatz, wobei die Kosten je nach Einheit und Installationsanforderungen variieren. Kleinere Flottenoperatoren verzögern diese Nachrüstungen häufig und priorisieren sie nur, wenn Geräte Inspektionen nicht bestehen oder Compliance-Fristen unausweichlich werden. Die Entsorgung veralteter Telematiksysteme verschärft die Bedenken hinsichtlich Elektroschrott und fügt einem ohnehin kostspieligen und ressourcenintensiven Nachrüstungsprozess zusätzliche Umwelt-Compliance-Herausforderungen hinzu.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistung: Leistungsanker und Software-Aufwärtspotenzial
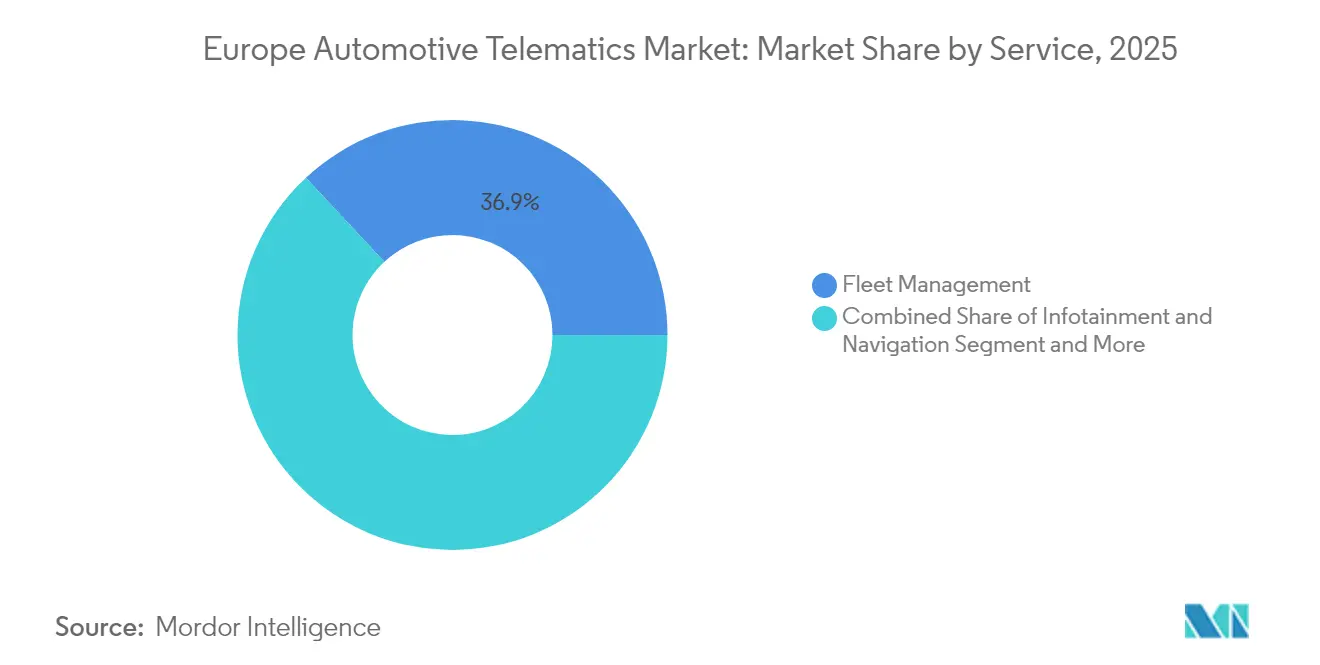
Flottenmanagement machte 36,94 % des Dienstleistungsumsatzes 2025 aus und bleibt das Rückgrat des europäischen Automobil-Telematikmarktes. Das Wertversprechen ist konkret: Echtzeit-Tracking reduziert Kraftstoffdiebstahl, Fahrer-Coaching verhindert Unfälle und Routenoptimierung verkürzt Lieferfenster, was insgesamt die Flottenproduktivität und Kundenzufriedenheit steigert. Diagnose und Prognostik folgen als nächste Bereiche und ermöglichen es Flotten, von reaktiver zu zustandsbasierter Wartung überzugehen, wodurch Ausfallzeiten reduziert werden. Sicherheits- und Schutzmodule profitieren von der eCall-Installationsbasis, doch sinken die Margen, da die Funktionen zum Standard werden.
V2X- und OTA-Dienste sind, obwohl sie heute noch kleiner sind, die am schnellsten wachsenden Kategorien mit einer CAGR von 16,95 %. OTA-Updates ermöglichen es Automobilherstellern, neue Funktionen und Sicherheits-Patches während der gesamten Lebensdauer eines Fahrzeugs einzuführen, wodurch Rückrufkosten reduziert und wiederkehrende Einnahmen generiert werden. V2X ermöglicht kooperatives Fahren und Kreuzungswarnungen und positioniert Fahrzeuge als Knotenpunkte innerhalb eines größeren Verkehrsnetzes. Das Wachstum der Versicherungstelematik konzentriert sich auf Märkte mit hoher Durchdringung wie das Vereinigte Königreich und Italien, wo nutzungsbasierte Policen sicheres Fahren mit niedrigeren Prämien belohnen. Im Zuge der Weiterentwicklung der Dienste wird erwartet, dass die Größe des europäischen Automobil-Telematikmarktes für OTA-Module die der herkömmlichen Sicherheitsfunktionen übertrifft, was einen Wandel der Plattform vom Tracking hin zur kontinuierlichen Software-Bereitstellung unterstreicht.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar


Nach Vertriebskanaltyp: Werkseitige Kontrolle und Nachrüst-Agilität
OEM-installierte Telematik machte 79,71 % der gesamten Deployments im Jahr 2025 aus, getrieben durch regulatorische Mandate und den Bedarf der Automobilhersteller, Daten-Fußabdrücke zu kontrollieren. Werkseitige Systeme integrieren sich tief in den CAN-Bus und ermöglichen Ferndiagnose sowie sichere OTA-Firmware-Updates. Diese enge Integration schützt auch das Dateneigentum, eine Voraussetzung für abonnementbasierte Servicemodelle.
Der Nachrüstmarkt expandiert mit einer CAGR von 16,48 % und bedient Flotten mit Fahrzeugen vor 2018 sowie kostenbewusste Verbraucher, die Versicherungsrabatte suchen, ohne neue Fahrzeuge kaufen zu müssen. Plug-and-Play-OBD-II-Dongles und fest verdrahtete Tracker kosten etwa ein Drittel der OEM-Lösungen und können schneller aufgerüstet werden. Mit dem Auslaufen der 2G/3G-Netze werden viele ältere Nachrüstgeräte obsolet, was zu einer wachsenden Präferenz für 4G/5G-kompatible Einheiten führt. Im Laufe der Zeit wird erwartet, dass der Markt eine Balance erreicht, wobei Erstausrüstungshersteller einen erheblichen Anteil dominieren, während das Nachrüstmarktsegment weiterhin Nachrüstbedarf bedient. Dieser Trend unterstreicht das Wechselspiel zwischen regulatorischen Anforderungen und der Nachfrage nach anpassungsfähigen Lösungen im europäischen Automobil-Telematikmarkt.
Nach Konnektivitätslösung: Eingebettete Zuverlässigkeit trifft auf Smartphone-Wirtschaftlichkeit
Eingebettete Telematik hielt im Jahr 2025 einen Anteil von 54,05 % und wird wegen ihrer Unabhängigkeit von Fahrer-Smartphones und der tieferen Systemintegration geschätzt, die Fernimmobilisierung und sichere OTA-Patches ermöglicht. Der Marktanteil des europäischen Automobil-Telematikmarktes für eingebettete Einheiten profitiert auch von bevorstehenden Cybersicherheits-Zertifizierungsvorschlägen, die voraussichtlich Hardware-Root-of-Trust-Architekturen bevorzugen werden.
Integrierte Smartphone-Ansätze gewinnen mit einer CAGR von 16,89 % an Bedeutung, da Budgetmodelle und Varianten für Schwellenmärkte Navigation und Sprachassistenten-Aufgaben auf Verbrauchergeräte auslagern, wodurch EUR 100–200 pro Fahrzeug an Rechen- und Antennenkosten eingespart werden. Hybride Designs entstehen, bei denen die Kern-Telematik eingebettet bleibt, während Infotainment-Anwendungen von Smartphones gespiegelt werden, wodurch ein gemischter Stack entsteht, der OEM-Kontrolle mit Vertrautheit für Verbraucher ausbalanciert. Tethered-Lösungen bedienen Nischenanwendungsfälle, einschließlich Verleih, Ridesharing und Jugendfahrer-Überwachung, stehen jedoch vor Nutzungshürden und eingeschränkter Funktionalität. Mit der Reifung der 5G-Netze werden eingebettete und Smartphone-Strategien koexistieren. Dennoch wird eingebettete Hardware voraussichtlich das Rückgrat für missionskritische Sicherheit und regulatorische Compliance im europäischen Automobil-Telematikmarkt bleiben.
Nach Fahrzeugtyp: Personenkraftwagen-Volumen und Dynamik bei leichten Nutzfahrzeugen
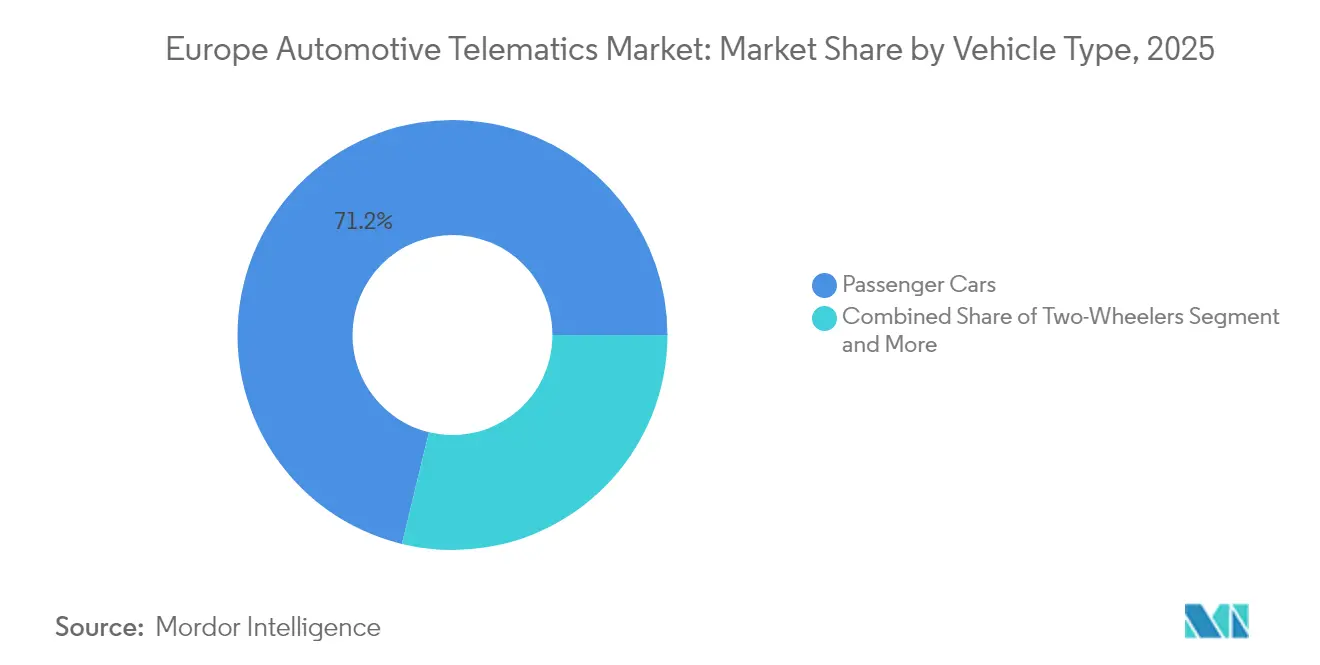
Personenkraftwagen dominierten den Markt und machten 2025 71,22 % des Umsatzes aus. Starkes Wachstum bei Fahrzeugzulassungen sowie eine signifikante Akzeptanz von Infotainment-Abonnements treiben diesen Trend an. Käufer priorisieren Navigations- und Sicherheitsfunktionen, wodurch Sport-Utility-Fahrzeuge und Mehrzweckfahrzeuge zu den beliebtesten Optionen für Familienreisen werden. Stadtpendler, die kostenbewusster sind, bevorzugen dagegen Kompakt- und Stufenhecklimousinen. Diese Fahrzeugtypen setzen häufig auf Smartphone-Mirroring-Lösungen als kosteneffektive Alternative zu abonnementbasierten Diensten.
Leichte Nutzfahrzeuge (LNF) wachsen am schnellsten mit einer CAGR von 16,55 %, angetrieben durch das E-Commerce-Wachstum und Last-Mile-Lieferoperatoren, die Echtzeit-Routing und geofencing-basierten Liefernachweis benötigen. Schwere Lastkraftwagen, obwohl in geringerer Anzahl vorhanden, erfordern höhere Ausgaben pro Einheit aufgrund von Tachographenmandaten und Kraftstoffoptimierungsrenditen. Zweiräder bleiben unter 10 % Durchdringung, doch Versichererinitiativen in Italien und Frankreich deuten auf einen latenten Markt für nutzungsbasierte Produkte hin, die sicheres Fahren belohnen. Die zunehmende Akzeptanz von leichten Nutzfahrzeugen wird das Gesamtwachstum im europäischen Automobil-Telematikmarkt weiter antreiben, da Paketvolumina steigen und die städtische Logistik Lieferfenster enger gestaltet.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Endnutzer: Operative Skalierung und Innovation bei der Risikopreisgestaltung
Flottenoperatoren trugen 2025 54,16 % der Nachfrage bei und nutzten Unternehmenstelematik zur Integration von Lagerverwaltung, Just-in-Time-Bestandsführung und multimodalem Lastausgleich. Große Logistikgruppen nutzen vorausschauende Diagnose, um Ausfallzeiten zu minimieren und die Anlagenauslastung in einem Umfeld von Fahrermangel und volatilen Kraftstoffpreisen zu verbessern.
Versicherungs- und Leasinggesellschaften sind die Wachstumsführer mit einer CAGR von 17,09 %, getrieben durch nutzungsbasiertes Underwriting, das Risiken mit tatsächlichen Fahrdaten statt mit demografischen Durchschnittswerten abgleicht. Europäische Versicherer berichten von 15–20 % niedrigerer Schadenshäufigkeit bei Telematik-Versicherungsnehmern, was Prämienrabatte rechtfertigt, die jüngere und städtische Fahrer anziehen. Privatkunden generieren geringere Einnahmen pro Fahrzeug aufgrund von Abonnement-Abwanderung nach dem Ablauf kostenloser Testphasen. Mobilitätsanbieter wie Carsharing- und Ridepooling-Flotten können jedoch nicht ohne Telematik betrieben werden, die schlüssellosen Zugang und minutengenaue Abrechnung ermöglicht. Regulierungsinitiativen zur Schaffung eines Mobilitätsdatenraums könnten den Zugang zu anonymisierten Daten standardisieren, Netzwerkeffekte verstärken und wachstumsstarke Endnutzersegmente im europäischen Automobil-Telematikmarkt stärken.
Geografische Analyse
Deutschlands Skalierungsvorteil in der Produktion und im Zulieferer-Ökosystem untermauert seinen Anteil von 41,02 % am europäischen Automobil-Telematikmarkt. Volkswagens intern entwickelte Cariad-Plattform ist darauf ausgelegt, Daten aller Marken des Konzerns innerhalb eines bestimmten Zeitrahmens zu vereinen. Diese Initiative zielt darauf ab, einen optimierten Kanal für OTA-Updates und In-Car-Zahlungssysteme zu schaffen, der die Betriebseffizienz und Benutzererfahrung verbessert. BMW hat ein erhebliches Wachstum seines Software- und Dienstleistungsumsatzes gemeldet, getrieben durch die zunehmende Akzeptanz seiner ConnectedDrive-Abonnements, die auf dem Markt weiter an Fahrt gewinnen. Derweil verbindet Daimler Trucks Fleetboard eine beträchtliche Anzahl von Fahrzeugen und integriert Telematik mit proprietären Sicherheitssystemen, um umfassende und vertikal integrierte Flottenmanagement-Lösungen bereitzustellen.
Das Vereinigte Königreich entwickelt sich mit einer CAGR von 15,42 % weiter, angetrieben von einem ausgereiften Versicherungstelematik-Ökosystem und einer regulatorischen Sandbox, die vernetzten und autonomen Fahrzeugversuchen beschleunigt. Admiral Groups LittleBox-Programm überwacht eine beträchtliche Anzahl von Fahrzeugen und bietet erhebliche Prämienreduzierungen, um sicheres Fahrverhalten zu fördern. Die Ausweitung der Londoner Ultra Low Emission Zone hat den Bedarf an Echtzeit-Emissionsverfolgung erhöht. Diese Entwicklung hat die Nachfrage nach Nachrüst-Telematiksystemen gesteigert, insbesondere bei städtischen Liefer- und Serviceflotten, die strengere Emissionsstandards einhalten wollen.
Frankreich, Italien und Spanien stärken gemeinsam das Wachstum durch Emissionszonendurchsetzung und Versichererinnovation. Stellantis bietet ein einheitliches Telematik-Cockpit für seine umfangreiche Nutzfahrzeugpalette an, und Generalis flexible Nutzungspolicen sprechen Stadtautofahrer mit geringer Kilometerleistung an. Spaniens Kurierführer setzen Telematik ein, um sich in fußgängerisierten Stadtzentren zurechtzufinden, während Italien Motorrad-Telematik pioniert, um erhöhte Unfallraten zu senken. Osteuropa holt auf, da EU-Mittel 5G-Korridore unterstützen und Polen als Logistik-Hub positionieren, der Echtzeit-Liefernachweisdaten benötigt. Russlands Akzeptanz bleibt gedämpft, doch lokale Größen wie Yandex entwickeln eigenständige Plattformen, um Importbeschränkungen teilweise auszugleichen.
Regulatorisches Umfeld
Vorschriften der EU im Bereich Sicherheit, Cybersicherheit und Datenzugang definieren zunehmend den grundlegenden Telematikumfang in Neufahrzeugen. Das eCall-Mandat sorgt dafür, dass zellulare Konnektivität in neuen Pkw und leichten Nutzfahrzeugen fest verankert bleibt, während der Rahmen der EU-Allgemeinen Sicherheitsverordnung (Verordnung (EU) 2019/2144) mit UNECE-Anforderungen wie UN R155 (Typgenehmigung des Cyber-Security-Management-Systems) und UN R156 (Software-Update-Management-System) abgestimmt ist, was OEMs und Tier-1-Zulieferer dazu drängt, Telematik-Backends für sichere Remote-Dienste und OTA-Bereitstellung zu härten.
Wettbewerbs- und Datenweitergaberegeln bestimmen anschließend, wie Fahrzeugdaten kommerzialisiert werden. Der EU Data Act (anwendbar ab 2025) legt Erwartungen an den Nutzerzugang und die Weitergabe von Daten vernetzter Fahrzeuge an autorisierte Dritte über technologieneutrale Mittel fest und verstärkt den Wandel hin zu API-basiertem Datenzugang. Im März 2026 aktualisierte die Delegierte Verordnung (EU) 2026/699 der Kommission den Rahmen gemäß Verordnung (EU) 2018/858 für sicheren, standardisierten Zugang zu OBD-Informationen sowie Reparatur- und Wartungsdaten für unabhängige Marktteilnehmer und verschärfte damit die Anforderungen an die Cybersicherheit (einschließlich der Ausrichtung an anerkannten Informationssicherheitsstandards wie ISO 27001 oder TISAX), während die Beteiligung Dritter weiterhin aufrechterhalten wird.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette umfasst Halbleiter- und Modulzulieferer (Mobilfunkmodems, GNSS, Sensoren, sichere Elemente), die Integration von Telematik-Steuergeräten (TCU) und Fahrzeugsoftware durch Tier-1-Zulieferer, Konnektivität von Mobilfunkbetreibern sowie Cloud- und Datenplattformen, die Flottenmanagement, Versicherungsbewertung, Diagnose und OTA-Dienste bereitstellen. Montage und Integration konzentrieren sich auf europäische Automobilcluster, insbesondere Deutschland und Mittel-/Osteuropa, doch kritische Konnektivitätskomponenten bleiben stark importabhängig, was Produktionspläne von OEMs und Tier-1-Zulieferern anfällig macht, wenn sich der Markt für 4G-/5G-fähige Bauteile verknappt.
Nachgelagert organisieren sich Distribution und Monetarisierung zunehmend um OEM-Datenökosysteme und Plattformpartner, statt um eigenständige Hardware-Installationen. Data-as-a-Service-Modelle werden durch den EU Data Act sowie durch OEM-geführte Dateneinheiten und Partnerschaften gestärkt, darunter Kooperationen von Stellantis Mobilisights (zum Beispiel die Ermöglichung eines hardwarefreien Zugangs über Partner wie Samsara im Jahr 2025) und direkte Flottendatenintegrationsvereinbarungen wie Targa Telematics mit Volkswagen Group Info Services AG (2025) und Mobilisights mit OCTO (2025). Die Weiterentwicklung von eCall zu paketvermittelter (4G/5G) Konnektivität ab dem 1. Januar 2026, unterstützt durch Aktualisierungen wie EN 16072:2025, erneuert zudem die Architekturanforderungen für TCUs, Zertifizierungsabläufe und die Interoperabilität von Notrufsystemen.
Wettbewerbslandschaft
Eine moderate Wettbewerbskonzentration kennzeichnet den Markt: Die führenden Anbieter – Continental, Bosch, TomTom, Geotab und Verizon Connect – kontrollieren einen erheblichen Anteil des Umsatzes. Tier-1-Zulieferer nutzen ihre Hardware-Präsenz, indem sie Telematik mit ADAS-Sensoren bündeln, was ihre Beziehungen zu OEMs weiter stärkt. Geotab, eine reine Plattform, hat sich mit seiner fortschrittlichen Cloud-Analytik hervorgetan, die Daten aus Flotten mit gemischten Marken aggregiert. Diese Fähigkeit hat es ihnen ermöglicht, Verträge mit bedeutenden Akteuren der Automobilindustrie zu sichern. Gleichzeitig nutzen Telekommunikationsriesen wie Vodafone Automotive und Orange Business Services ihr Netzwerkeigentum, um gebündelte Konnektivitäts- und Telematiksysteme in großem Maßstab anzubieten. Gleichzeitig gewinnen Cloud-Hyperscaler mit ihren schlüsselfertigen Datenseen an Bedeutung und passen sich den sich entwickelnden Strategien softwaredefinierter Fahrzeuge an.
Continentals CAEdge-Plattform steht an der Spitze der Edge-Computing-Innovation und ermöglicht die lokale Verarbeitung der Sensorfusion, was Cloud-Ausgaben erheblich reduziert und die Latenz minimiert [3]„CAEdge-Plattformeinführung,”, Continental AG, continental-press.com. Um Anforderungen an den Daten-Standort zu erfüllen und die Servicegeschwindigkeit zu verbessern, hat Verizon Connect in Europa ein Rechenzentrum errichtet, das den Bedürfnissen regionaler Kunden gerecht wird.
Der Fokus der Differenzierung verschiebt sich von Hardware hin zu fortschrittlichen Software-Algorithmen. Diese Algorithmen treiben Innovationen wie digitale Zwillinge voran, sagen Komponentenausfälle voraus und schaffen sichere Datenmarktplätze. Anbieter mit anerkannten Zertifizierungen und klarer Einhaltung von Datenschutzvorschriften sichern sich nicht nur Unternehmens- und Regierungsverträge, sondern bauen auch einen starken regulatorischen Vorteil auf. Aufkommende Möglichkeiten zeigen sich in Bereichen wie Zweirad-Versicherungstelematik und Carsharing-Flotten. Diese Segmente, die eine präzise Abrechnung und automatisierte Schadenserkennung erfordern, bieten erhebliches Wachstumspotenzial für agile Anbieter, die schnell skalieren und etablierte Wettbewerber übertreffen können.
Marktführer im europäischen Automobil-Telematikmarkt
Robert Bosch GmbH
Continental AG
Vodafone Automotive
TomTom International BV.
Octo Group S.p.A
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
OEM-nativer, hardwarefreier Datenzugang ist ein klarer Weg zur Kommerzialisierung, insbesondere für Flotten mit gemischten Marken und Versicherer, die den Aufwand bei Einführung und Installation reduzieren möchten. Die jüngste Marktaktivität spiegelt den Wandel von geräteorientierten Einführungen zu API-gestütztem Onboarding wider: Geotab kündigte im März 2026 OEM-Telematikintegrationen für Hyundai-Fahrzeuge in mehr als 40 europäischen Märkten an und fügte im Mai 2026 Polestar-Fahrzeuge zu seinem OEM-Telematiknetzwerk hinzu. Auch OCTO ging im März 2026 eine Partnerschaft mit Volkswagen Group Info Services AG ein, um Daten mehrerer Volkswagen-Konzernmarken für Flotten- und Versicherungsanwendungen zu integrieren. Zusammen erweitern diese Initiativen die adressierbaren Fahrzeuge innerhalb bestehender Flotten.
Regulatorische und infrastrukturelle Übergänge schaffen zudem Freiräume bei Upgrades und neuen Dienstschichten. Der vorgeschriebene Übergang zu paketvermitteltem eCall für neue Fahrzeugtypen ab dem 1. Januar 2026, unterstützt durch die Test- und Konformitätsbestimmungen der Delegierten Verordnung (EU) 2025/1871 der Kommission, beschleunigt die Erneuerungszyklen der 4G-/5G-Telematik und bringt die Nachfrage nach aktualisierten TCUs und Backend-Serviceverfügbarkeit voran. Gleichzeitig betonen europäische CAM-Programme die 5G-Standalone-Fähigkeit als ermöglichende Schicht für fortschrittliche vernetzte Mobilitätsdienste, während die 5GAA-Roadmap einen Branchenzeitplan für eine breitere 5G-V2X-Einführung zwischen 2026 und 2029 skizziert, wodurch V2X- und OTA-Update-Dienste für OEMs, Tier-1-Zulieferer und Cloud-Telematikplattformen zentral in den Produktplänen bleiben.
Aktuelle Branchenentwicklungen
- April 2026: Robert Bosch GmbH erweiterte seine strategische Partnerschaft mit Qualcomm Technologies, um gemeinsam ADAS-Lösungen zu entwickeln, aufbauend auf einem Meilenstein von mehr als 10 Millionen ausgelieferten Fahrzeugrechnern auf Basis der Snapdragon-Cockpit-Plattformen. Die Zusammenarbeit stärkt den Compute- und Konnektivitätsstack, der telematikgestützte Softwarefunktionen über vernetzte Architekturen ermöglicht.
- März 2026: Octo Group S.p.A ging eine Partnerschaft mit Volkswagen Group Info Services AG für die direkte Flottendatenintegration über die Marken des Volkswagen-Konzerns hinweg ein, darunter Volkswagen, Audi, Skoda, SEAT und Cupra. Die Vereinbarung unterstützt Versicherungs- und Flottentelematikprogramme mit OEM-basierten Datenströmen, reduziert die Abhängigkeit von Nachrüsthardware und operiert im Einklang mit den DSGVO-Anforderungen.
- Januar 2026: TomTom gab bekannt, dass CARIAD, die Softwareeinheit des Volkswagen-Konzerns, TomTom Orbis Maps als zentrale Kartenkomponente für automatisierte Fahrsysteme nutzen wird. Dies unterstreicht die Rolle von hochauflösenden Karteninhalten und kontinuierlichen Datenaktualisierungen als Teil des Ökosystems für Telematik und Softwarebereitstellung vernetzter Fahrzeuge.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Erfassungsbereich
Für diese Studie umfasst der europäische Markt für Automobiltelematik Hardware-, Software-, Konnektivitäts- und damit verbundene Serviceumsätze, die vernetzte Funktionen in Fahrzeugen ermöglichen, einschließlich Navigation, Sicherheit, Ferndiagnose, Flottenverfolgung und nutzungsbasierter Programme.
Ausgeschlossener Umfang: Diese Marktgrößenbestimmung berücksichtigt keine nicht verwandte vernetzte Fahrzeugelektronik, die keine Telematikdienste oder Abonnements bereitstellt.
Übersicht der Segmentierung
- Nach Dienstleistung
- Infotainment und Navigation
- Flottenmanagement
- Sicherheit und Schutz
- Diagnose und Prognostik
- Versicherungstelematik
- V2X und OTA-Updates
- Nach Vertriebskanaltyp
- OEM-Erstausrüstung
- Nachrüstmarkt
- Nach Konnektivitätslösung
- Eingebettet
- Integriertes Smartphone
- Kabelgebunden / Tragbar
- Nach Fahrzeugtyp
- Zweiräder
- Personenkraftwagen
- Kompaktfahrzeuge
- Stufenhecklimousinen
- Sport-Utility-Fahrzeuge
- Mehrzweckfahrzeuge
- Leichte Nutzfahrzeuge
- Mittelgroße und schwere Nutzfahrzeuge
- Nach Endnutzer
- Privatkunden
- Flottenoperatoren
- Versicherungs- und Leasinggesellschaften
- Carsharing- und Mobilitätsanbieter
- Nach Land
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Übriges Europa
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk Research begann mit der Kartierung des europäischen Fahrzeugbestands und der Konnektivitätsbasis, da die Telematikumsätze davon abhängen, was auf der Straße installiert und aktiviert wird. Öffentliche Quellen wie der Europäische Automobilherstellerverband (ACEA), Eurostat, die Verkehrs- und Digitalpolitikseiten der Europäischen Kommission sowie nationale Fahrzeugzulassungsbehörden wurden genutzt, um die Entwicklungsrichtung des Fahrzeugbestands, die Verkaufsaufteilung und länderübergreifende Unterschiede zu verankern.
Anschließend überprüften wir technische und Nachfragesignale aus ETSI- und UNECE-Vorschriftsnotizen sowie frei zugängliche Papiere und Fachzeitschriften zur Bereitschaft für vernetzte Fahrzeuge und V2X. Dies wurde durch Unternehmensmeldungen, Investorenpräsentationen, Aktualisierungen von Branchenverbänden und seriöse Presseberichte ergänzt, um den Zeitplan der Produkteinführung und die Preisrichtung zu verfolgen. In einigen Fällen half kostenpflichtiger Zugang zu Unternehmensfinanzdaten und Patentdatenbanken, den Geschäftsmix und das Tempo der Funktionsergänzungen zu validieren. Die hier aufgeführten Quellen sind beispielhaft und nicht erschöpfend, und zusätzliche öffentliche Dokumente wurden ebenfalls überprüft, um Daten zu erfassen, Annahmen zu validieren und offene Fragen zu klären.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich darauf, zu bestätigen, was in Europa tatsächlich monetarisiert wird, da viele vernetzte Funktionen zunächst gebündelt angeboten werden und erst später in kostenpflichtige Tarife übergehen. Wir sprachen mit OEM-nahen Teams, Anbietern von Nachrüstlösungen, Flottenbetreibern sowie Versicherungs- und Leasing-Stakeholdern in den wichtigsten europäischen Ländern, um Annahmen zu Anschlussraten, Abonnementakzeptanz, Servicemix und der Preisentwicklung nach Auslaufen von Bündelangeboten zu testen.
Verteilung der Befragten der primären Forschungsarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 31 % | CXOs: 16 % |
| Mid-Tier: 51 % | Funktions-/Bereichsleiter: 32 % |
| Kleinere Marktteilnehmer: 18 % | Manager: 52 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung erfolgte mittels eines Top-down-Nachfragepool-Ansatzes, bei dem der Fahrzeugbestand und die Neuzulassungen nach Land rekonstruiert und anschließend nach Telematikdurchdringung nach Fahrzeugtyp und Einbaumodus (werksseitig verbaut versus Nachrüstung) gefiltert werden. Sobald die installierte Basis festgelegt ist, werden Serviceaktivierung und kostenpflichtige Konvertierung angewendet, um den Umsatz zu schätzen, der anschließend mit selektiven Bottom-up-Näherungen wie stichprobenbasierten durchschnittlichen Abonnementpreisen multipliziert mit aktiven Einheiten und Kanalprüfungen zu Nachrüst-Gerätevolumina abgeglichen wird.
Zu den wichtigsten Eingaben im Modell zählen Durchdringungsraten vernetzter Fahrzeuge, Dauer und Verlängerungsverhalten von Telematikabonnements, Indikatoren für die Flottengröße, durchschnittliche monatliche Gebühren nach Servicekategorie sowie die Aufteilung zwischen eingebetteter und smartphonebasierter Konnektivität. Für die Prognose verwendeten wir eine Szenarioanalyse, damit sich die Akzeptanz an regulatorische und sicherheitsbezogene Anforderungen, Zyklen neuer Fahrzeugeinführungen und das Tempo der V2X- und OTA-Funktionsbündelung anpassen kann. Wo Bottom-up-Daten für kleinere Länder oder Nischendienste unvollständig waren, wurden Lücken durch die Anwendung von Vergleichsländer-Proxys basierend auf Fahrzeugmix und Einkommensniveau geschlossen, gefolgt von Überprüfungen mit Interviewrückmeldungen.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden validiert, indem die modellierten Umsätze mit unabhängigen Signalen wie der Richtung der Fahrzeugverkäufe, der in öffentlichen Offenlegungen berichteten Akzeptanz vernetzter Dienste und beobachteten Preisbändern in Europa verglichen werden. Ausreißer werden markiert, und die Annahmen werden überarbeitet, wenn Ergebnisse mit mehreren Signalen im Widerspruch stehen; anschließend werden die Befragten für die spezifische Lücke erneut kontaktiert.
Vor der endgültigen Freigabe durchläuft das gesamte Modell eine mehrstufige Analystenprüfung, bei der Einheitenkonsistenz, Länderaggregationen und die Plausibilität im Jahresvergleich überprüft werden. Die Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen wie größeren regulatorischen Änderungen oder starken Verschiebungen in der Fahrzeugproduktion. Unmittelbar vor der Lieferung wird ein letzter Durchgang abgeschlossen, damit Kunden die aktuellste Sichtweise erhalten.
Marktgröße für europäische Automobiltelematik von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für europäische Automobiltelematik können deutlich voneinander abweichen, selbst wenn die Wachstumsgeschichte ähnlich ist, da Unternehmen oft unterschiedliche Umsatzposten zählen und unterschiedliche Annahmen zu Aktivierung und Preisgestaltung anwenden. Auch der Zeitpunkt der Währungsumrechnung, die Behandlung gebündelter Testphasen und das für die Kernzahl gewählte Jahr beeinflussen den Wert.
Der Serviceumfang ist in der Regel der größte Einflussfaktor, da einige Schätzungen breitere vernetzte Infotainment-Hardware oder umfassendere Dienste für vernetzte Fahrzeuge hinzufügen, die nicht als Telematik bepreist werden. Unterschiede ergeben sich auch daraus, wie die Durchdringung geschätzt wird (nur Neuverkäufe versus bestandsbasiert), wie Nachrüsteinheiten gezählt werden und ob angenommen wird, dass die Preise schnell steigen oder stabil bleiben, während OEMs Dienste länger bündeln.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 19,64 Mrd. USD (2026) | |
| Regionale Beratungsgesellschaft A | 16,46 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und wendet einen engeren Servicemix an, der Kernortungs- und Sicherheitsdienste betont, mit begrenzter Sichtbarkeit auf kostenpflichtige Konvertierungen nach Bündelphasen und geringerer Einbeziehung von OTA- und V2X-bezogenen Diensten. |
| Fachzeitschrift B | 35,59 Mrd. USD (2030) | Meldet einen Wert für ein späteres Jahr und verwendet häufig eine aggressivere Akzeptanzkurve, während die Behandlung von Bündelangeboten und der Zeitpunkt der Währungsumrechnung nicht klar angegeben sind, was den Vergleichswert im Verhältnis zu einem vergleichbaren Jahr erhöhen kann. |
Die Tabelle zeigt, dass die Spanne größtenteils durch die Ausrichtung der Jahre und die Frage, welcher Umsatz gezählt wird, erklärt werden kann, und danach durch die angenommene Geschwindigkeit, mit der kostenpflichtige Aktivierungen zunehmen. Im Rahmen von Mordor Intelligence ist der Umsatz an Telematikfunktionen gekoppelt, die über werksseitig verbaute und Nachrüstkanäle bereitgestellt werden, und das Modell trennt gebündelten Zugang von kostenpflichtigen Abonnements, bevor die Gesamtwerte nach Ländern aggregiert werden.


Im Bericht beantwortete Schlüsselfragen
Mit welcher Wachstumsrate wird der europäische Automobil-Telematikmarkt bis 2031 voraussichtlich wachsen?
Es wird erwartet, dass er mit einer CAGR von 14,76 % expandiert und von 17,12 Milliarden USD im Jahr 2025 auf 39,09 Milliarden USD bis 2031 steigt.
Welches Land generiert derzeit den höchsten Telematikumsatz in Europa?
Deutschland führt mit einem Anteil von 41,02 % am regionalen Umsatz 2025, getrieben durch große OEM-Plattformen und dichte Tier-1-Zulieferer-Netzwerke.
Warum setzen leichte Nutzfahrzeuge so schnell auf Telematik?
Das Wachstum im Last-Mile-Lieferbereich erfordert Echtzeit-Routing und Liefernachweisfunktionen, was die Telematik für leichte Nutzfahrzeuge mit einer CAGR von 16,55 % antreibt.
Was treibt den Anstieg bei OTA-Update-Diensten an?
Automobilhersteller betrachten OTA-Updates als das Rückgrat softwaredefinierter Einnahmen und ermöglichen damit eine kontinuierliche Funktionsbereitstellung ohne Händlerbesuche.
Seite zuletzt aktualisiert am:



