
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
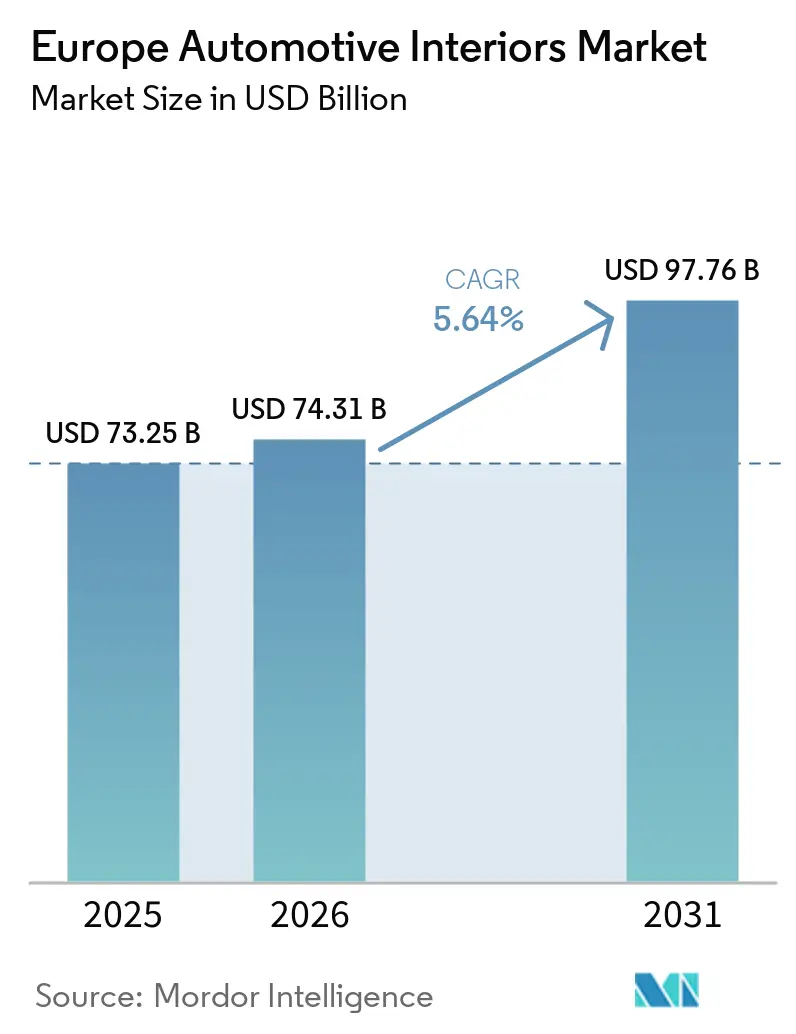
| Marktgröße im Basisjahr (2025) | 73.25 Milliarden US-Dollar |
| Marktgröße (2026) | 74.31 Milliarden US-Dollar |
| Marktgröße (2031) | 97.76 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.64 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Automobilinnenräume in Europa von Mordor Intelligence
Die Marktgröße für Automobilinnenräume in Europa wurde im Jahr 2025 auf 73,25 Milliarden USD geschätzt, wird für 2026 auf 74,31 Milliarden USD beziffert und soll bis 2031 97,76 Milliarden USD erreichen, mit einer CAGR von 5,64 % von 2026 bis 2031. Die wachsende Nachfrage nach softwaredefinierten Cockpits, strengere Sicherheitsvorgaben und die Zahlungsbereitschaft der Verbraucher für vernetzte Dienste treiben dieses Wachstum voran. Automobilhersteller betrachten den Fahrzeuginnenraum zunehmend als zusätzliche Einnahmequelle und verlagern sich von einmaligen Hardwaremargen hin zu wiederkehrenden Abonnementerlösen aus Funktionen wie Sitzmassage, Ambiente-Beleuchtung und Funktionsfreischaltungen. Zulieferer erhöhen ihre Investitionen in Domänensteuergeräte, fortschrittliche Telematik und recycelte Materialien, die den Anforderungen der Herstellerverantwortung entsprechen. Die Halbleiterzuteilung bleibt kurzfristig ein Engpass; Kapazitätsvereinbarungen deuten jedoch auf eine schrittweise Entspannung im Prognosezeitraum hin. Der Wettbewerbsvorteil hängt zunehmend von der Fähigkeit ab, Sensoren, Edge-Computing und nachhaltige Verkleidungen im Serienproduktionsmaßstab zu integrieren, was die traditionelle Zuliefererhierarchie neu gestaltet.
Wichtigste Erkenntnisse des Berichts
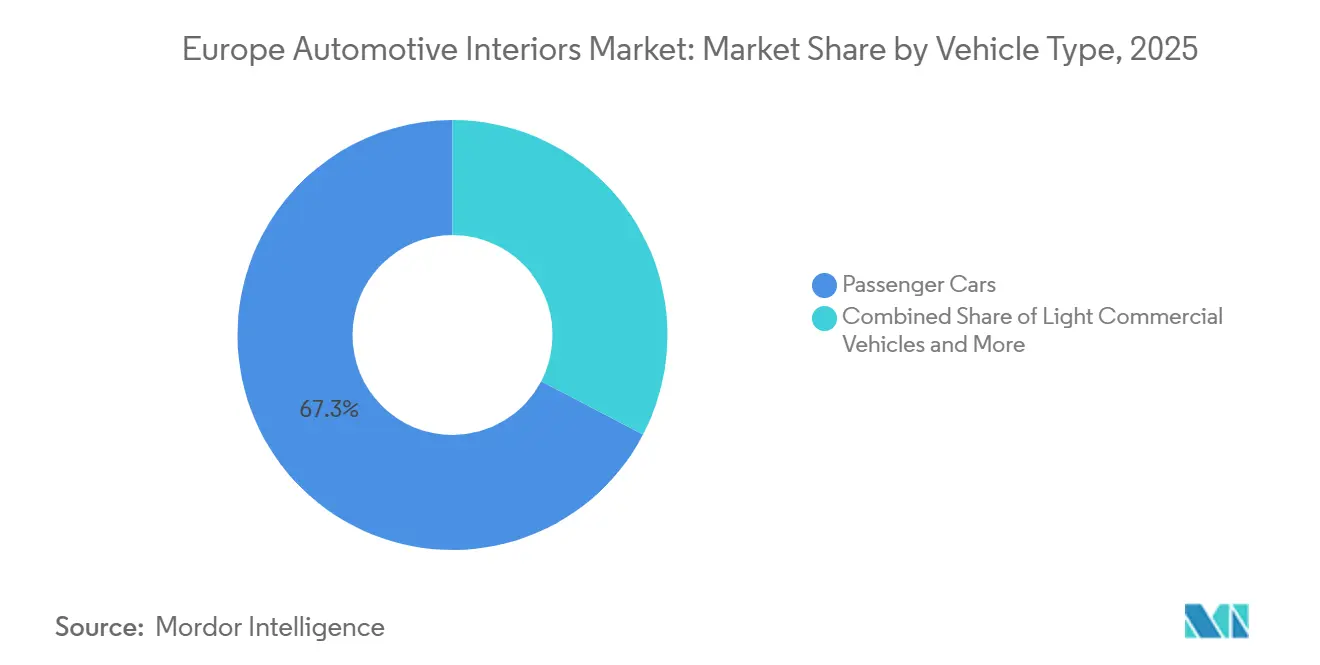
- Nach Fahrzeugtyp entfielen 67,34 % des Umsatzes 2025 auf Personenkraftwagen, und das Segment wird voraussichtlich mit einer CAGR von 9,47 % bis 2031 weiter wachsen.
- Nach Antriebsart hielten Verbrennungsmotorplattformen 78,27 % des Umsatzes 2025, während Elektrofahrzeuge die schnellste CAGR von 10,73 % bis 2031 erzielen sollen.
- Nach Komponente führten Sitzsysteme mit einem Anteil von 24,29 % im Jahr 2025, während Infotainment und vernetzte Displays mit einer CAGR von 6,28 % bis 2031 wachsen sollen.
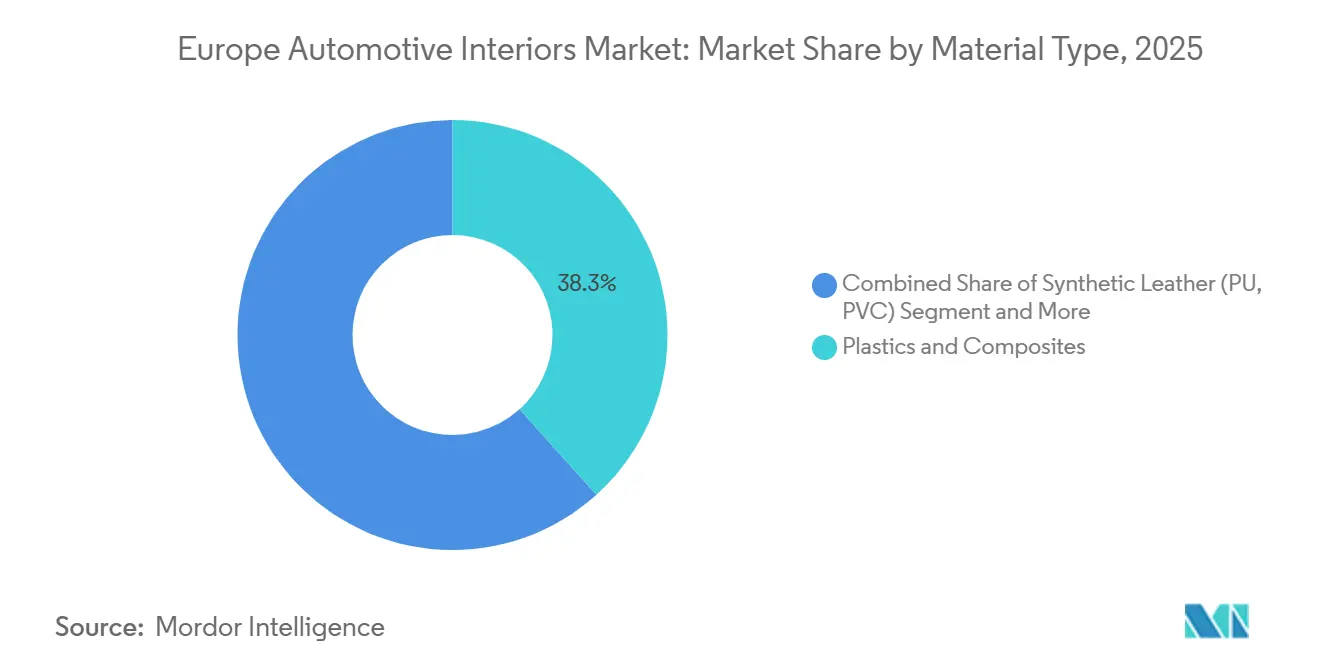
- Nach Material dominierten Kunststoffe und Verbundwerkstoffe mit 38,33 % im Jahr 2025, während natürliche und recycelte Ausgangsmaterialien auf die schnellste CAGR von 6,83 % bis 2031 zusteuern.
- Nach Vertriebskanal entfielen 88,63 % des Umsatzes 2025 auf OEM-Lieferungen, doch der Aftermarket-Bereich ist für eine CAGR von 7,44 % im Prognosezeitraum gerüstet.
- Nach Geografie führte Deutschland mit einem Länderanteil von 29,22 % im Jahr 2025, während das Vereinigte Königreich die schnellste Wachstumsrate von 7,58 % bis 2031 erzielen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Welle der EV-gesteuerten Cockpit-Neugestaltung | +1.2% | Deutschland, Vereinigtes Königreich, Frankreich, nordische Länder | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach vernetztem Infotainment im Fahrzeug | +0.9% | Deutschland, Vereinigtes Königreich, Frankreich (städtische Ballungsräume) | Kurzfristig (≤ 2 Jahre) |
| EU-Sicherheitsvorschriften zur Fahrerüberwachung | +0.7% | EU-27 sowie Vereinigtes Königreich | Kurzfristig (≤ 2 Jahre) |
| Premiumisierung und Einführung von Ambiente-Beleuchtung | +0.6% | Deutschland, Vereinigtes Königreich (Premium-Segment) | Mittelfristig (2–4 Jahre) |
| Abonnementbasierte softwaredefinierte Innenräume | +0.5% | Deutschland, Frankreich, Vereinigtes Königreich | Mittelfristig (2–4 Jahre) |
| Kreislaufwirtschaftliche Anreize für recycelte Materialien | +0.4% | EU-27 | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Welle der EV-gesteuerten Cockpit-Neugestaltung
Batterieelektrische Skateboard-Plattformen gestalten das Fahrzeugdesign in Europa neu. Durch den Wegfall des Getriebekanals und die Minimierung des Motorraum-Eingriffs bieten diese Plattformen Designern deutlich mehr Kabinenvolumen. Dieser neu gewonnene Raum kann in flache Böden, Lounge-Bestuhlung und Panoramadächer umgewandelt werden – so zeigt beispielsweise Volkswagens ID.CODE einen Wandel in der Designphilosophie: Gekrümmte OLED-Cluster werden mit einfahrbaren Lenksäulen kombiniert. Dieser Schritt deutet auf eine Abkehr von traditionellen fahrerzentrierten Layouts hin zu vielseitigeren Räumen hin, die für autonomes Fahren adaptierbar sind. Die Branche erlebt beschleunigte Wechselzyklen, wobei Cockpit-Designs häufiger aktualisiert werden, was Zulieferer vor Herausforderungen stellt, da diese nun Werkzeugkosten über kürzere Produktionsläufe amortisieren müssen. Darüber hinaus hat die UN-Regelung 100 die Bodenhöhenstandards angepasst, sodass höhere Sitzpositionen ohne Rollover-Strafzuschläge möglich sind [1]. Da elektrifizierte Fahrzeuge einen größeren Anteil der Neuzulassungen ausmachen, erwartet die Branche eine Standardisierung: modulare Instrumententafelträger, die sowohl Verbrennungsmotor- als auch Elektrofahrzeugschnittstellen nahtlos aufnehmen. Diese Entwicklung soll die Ingenieurkosten rationalisieren und zu geringeren Stückkosten führen.
Steigende Nachfrage nach vernetztem Infotainment im Fahrzeug
5G-Modems und Over-the-Air-Update-Stacks haben Head Units zu Gateways für wiederkehrende Erlöse verwandelt. Fahrzeuginterne Upgrade-Plattformen ermöglichen es Fahrzeughaltern, über integrierte App-Stores zusätzliche Rechenkapazität oder Speicher zu erwerben. Digitale Cockpit-Plattformen integrieren Navigation, Sprache und Fahrerüberwachungsfunktionen in ein einziges System-on-Chip (SoC) und reduzieren die Kabelmasse erheblich. Datenzugangsregelungen verpflichten OEMs, unabhängigen Werkstätten Zugang zu fahrzeugerzeugten Daten zu gewähren. Diese Anforderung macht API-Schichten notwendig, die proprietäre Algorithmen von Telematikdaten trennen, was die Softwarebudgets erhöht. Middleware-Unternehmen, die Datenaustausche sichern und gleichzeitig Datenschutzvorschriften einhalten, bauen eine eigenständige Marktposition auf.
EU-Sicherheitsvorschriften zur Fahrerüberwachung
Die EU-Verordnung 2019/2144 schreibt vor, dass alle neuen leichten Fahrzeuge mit Systemen ausgestattet sein müssen, die vor Schläfrigkeit und Ablenkung warnen [2]. Diese Entwicklung treibt die Nachfrage nach Infrarotkameras und Lenkwinkelsensoren an. Gleichzeitig haben strengere Vorschriften die erforderlichen Reaktionszeiten verkürzt, was Zulieferer dazu veranlasst, KI-basierte Blickverfolgungstechnologie zu integrieren. Fahrerüberwachungssysteme haben die Falsch-Positiv-Rate erheblich gesenkt. Datenschutzanforderungen schreiben eine geräteinterne Anonymisierung vor, was die Kosten für sicheres Enklave-Silizium pro Fahrzeug erhöht. Während Premiummarken ihr Angebot um zusätzliche Wellness-Funktionen erweitern, vergrößern diese Fortschritte die Lücke zwischen Premium- und preisbewussten Fahrzeugsegmenten.
Premiumisierung und Einführung von Ambiente-Beleuchtung
Da die Preise für LED-Streifen erschwinglicher werden, entwickelt sich konfigurierbare Ambiente-Beleuchtung im europäischen Markt für Automobilinnenräume von einem Luxusmerkmal zu einer Standardausstattung. Automobilzulieferer integrieren Dünnschicht-LEDs direkt in Türverkleidungssubstrate, wodurch der Montageaufwand erheblich reduziert wird. Fahrzeughersteller nutzen Lichtsignale, um den Übergang in den autonomen Fahrmodus anzuzeigen. Fortschrittliche pixelbasierte Beleuchtungsmodule projizieren Navigationshinweise auf Armaturenbretter und integrieren die Beleuchtung nahtlos in die Mensch-Maschine-Schnittstelle (HMI). Während Premiummarken die Einführung anführen, erlebt auch das Mittelsegment eine verstärkte Nutzung, getrieben von sinkenden Kosten und wachsendem Verbraucherwunsch nach personalisierter Kabinenambiente.
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Preisvolatilität bei Rohmaterialien | -0.8% | EU-27, Vereinigtes Königreich | Kurzfristig (≤ 2 Jahre) |
| Halbleitermangel für Cockpit-Elektronik | -0.6% | Deutschland, Frankreich, Vereinigtes Königreich | Kurzfristig (≤ 2 Jahre) |
| Reparaturrechtsgesetze, die den OEM-Aftermarket einschränken | -0.4% | Frankreich, Deutschland, EU | Mittelfristig (2–4 Jahre) |
| DSGVO-bedingte Kosten für den Datenschutz bei Innenraumsensoren | -0.3% | EU-27, Vereinigtes Königreich | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Preisvolatilität bei Rohmaterialien
Kunstleder-Ausgangsstoffe erlebten erhebliche Schwankungen, da Erdgasengpässe die Polymer-Wertschöpfungsketten störten. Jungfräuliches Polypropylen, ein wichtiges Material für Innenraumkunststoffe, verzeichnete eine erhebliche Preisvolatilität. Die Preise für Echtleder stiegen aufgrund eines engeren Angebots an Häuten aus Südamerika und der Entwaldungs-Rückverfolgungsvorschriften der EU, die zusätzliche Kosten pro Haut verursachten. Viele kleinere europäische Verkleidungshersteller fusionierten oder schieden aus dem Markt aus, weil sie die Preisvolatilität nicht wirksam managen konnten [3]. Recycelte Polymere bieten gewisse Kostenvorteile, erfordern jedoch zusätzliches Sortieren und Compoundieren, was die Verarbeitungskosten erhöht und die Gesamteinsparungen verringert.
DSGVO-bedingte Kosten für den Datenschutz bei Innenraumsensoren
Datenschutzvorschriften erfordern ausdrückliche Einwilligung und geräteinterne Anonymisierung für biometrische Daten im Zusammenhang mit Blickverfolgung, Gesichtserkennung und Stimme. Innenraumkameras mit neuronalen Verarbeitungseinheiten speichern Rohbilder auf dem Chip, was die Kosten pro Modul leicht erhöht. Anforderungen an die Datenverwaltung für Drittanbieter machen Datenübertragbarkeit erforderlich, was zu API-Umgehungslösungen führt, die die Softwarekosten erhöhen und Produkteinführungen verzögern können. Während Premiummarken die Compliance-Last absorbieren können, deaktivieren Budgetmarken in Europa häufig erweiterte Überwachungsfunktionen, was zu einer ausgeprägten Funktionsstratifizierung führt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Fahrzeugtyp:
Dominanz von Personenkraftwagen trifft auf Elektrifizierung im NutzfahrzeugsegmentPersonenkraftwagen erwirtschafteten 2025 67,34 % des Umsatzes – den größten Anteil an der Marktgröße für Automobilinnenräume in Europa – und dieser Trend soll mit einer CAGR von 9,47 % anhalten, getrieben durch wachsende BEV-Volumina in den Segmenten C und D. Da Funktionen wie Ambiente-Beleuchtung, Mehrzonenklimatisierung und große Displays in Fahrzeugkabinen immer verbreiteter werden, steigt der Inhaltswert pro Fahrzeugeinheit. Leichte Nutzfahrzeuge verzeichnen Wachstum, da Paketflotten ihre Fahrzeuge mit ergonomischen Funktionen nachrüsten, um die Fahrerbindung zu verbessern. Ford's E-Transit Custom führt optionale Fahrerassistenz-Displays ein, während Renaults Master E-Tech eine Touchscreen-Oberfläche als Standard einführt. Mittel- und schwere Lkw verzeichnen ebenfalls Wachstum, obwohl die Langstreckenelektrifizierung noch in einem frühen Stadium ist. Mit dem Debüt von Volvos FH Electric mit einem Schlafkabinen-Arbeitsplatz mit klappbarem Schreibtisch signalisiert die Branche jedoch eine Hinwendung zu komfortorientierten Upgrades.
Personenkraftwagen profitieren von anhaltender Premiumisierung, wobei Ambiente-Beleuchtung bei Neuzulassungen immer häufiger anzutreffen ist. Leichte Nutzfahrzeuge werden mit Telematik ausgestattet, die Routenoptimierung und Zustellnachweis unterstützen. Während mittel- und schwere Lkw in der Regel längere Ersatzzyklen haben, werden Upgrades im Einklang mit regulatorischen Änderungen erwartet. Dieser Trend verdeutlicht einen Wandel: Während die Elektrifizierung die Kabinenbudgets neu gestaltet, priorisiert das Personenwagensegment Komfort und digitale Schnittstellen, während sich das Nutzfahrzeugsegment auf Upgrades zur Steigerung der betrieblichen Effizienz konzentriert.


Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Antriebsart:
EV-Innenräume erzielen Premium-PreiseFahrzeuge mit Verbrennungsmotor machten 78,27 % des Umsatzes 2025 aus. Elektrofahrzeuge werden voraussichtlich mit einer CAGR von 10,73 % wachsen und ihren Beitrag zur Marktgröße für Automobilinnenräume in Europa erhöhen. BEV-Kabinen, ausgestattet mit integrierten Displays, Wärmepumpen-Klimatisierung und Schalldämmung zum Ausgleich des fehlenden Motorgeräuschs, erzielen einen Aufpreis. Stellantis verwies auf eine erhebliche Steigerung der Stücklistenkosten für BEV-Innenräume im Vergleich zu ihren Pendants mit Verbrennungsmotor, wobei Cockpit-Elektronik ein wesentlicher Kostentreiber ist. In einem strategischen Schwenk konzentriert Volkswagen mehr Ressourcen auf elektrifizierte Fahrzeuge.
Da Automobilhersteller Ausstattungsvarianten rationalisieren, um Werkzeugkosten zu senken, sind Innenräume mit Verbrennungsmotor mit schrumpfenden Margen konfrontiert. In einem gegensätzlichen Schritt nutzt Renaults Scenic E-Tech den Raum, der durch den Wegfall des Gangwählhebels entsteht, und führt einen Vordersitzbank ein. In der Techno-Ausstattungsvariante verfügen die Vordersitze und die Rückbank über einen neuen PET-Stoff aus über 95 % recyceltem Garn, kombiniert mit einem texturierten beschichteten Stoff mit mindestens 12 % recyceltem Material. Unterdessen sichern sich Valeo und Hanon Systems Wärmepumpenverträge und steigern den Kabineninhaltswert. Diese Aufspaltung beim Antrieb verdeutlicht einen übergeordneten Trend. Während sich Verbrennungsmotoren auf Kosteneffizienz konzentrieren, priorisieren BEV-Innenräume verbesserte Erlebnisse und Nachhaltigkeit und treiben so das langfristige Wachstum des europäischen Markts für Automobilinnenräume voran.
Nach Komponententyp:
Sitzsysteme behalten die Führung, Infotainment wächst am schnellstenSitzsysteme hielten 24,29 % des Umsatzes 2025, was ihren hohen Stückwert von 400–900 EUR pro Fahrzeugsatz widerspiegelt. Infotainment und vernetzte Displays sollen die schnellste CAGR von 6,28 % erzielen, getrieben durch die breitere Einführung von 12- bis 15-Zoll-Touchscreens und sekundären Passagierdisplays. Zulieferer integrieren jetzt Fahrerüberwachungskameras, HUD-Projektoren und Ambiente-Beleuchtungssteuerungen in einzelne Baugruppen, was zu einem erheblichen Marktanteil integrierter Cockpit-Module mit stetigem Wachstum führt. Gleichzeitig verzeichnen Türverkleidungen eine steigende Nachfrage, getrieben durch leichte Polypropylenträger mit integrierten LEDs.
Ambiente-Beleuchtung gewinnt an Bedeutung, da Automobilhersteller auf fortschrittliche 64-Zonen-RGB-Systeme umsteigen. Thermische Komfortkomponenten verzeichnen ebenfalls Wachstum aufgrund von Funktionen wie Sitzheizung, Lenkradheizung und Heizstrahlern. Polsterung und Oberflächenmaterialien gewinnen an Popularität, hauptsächlich getrieben durch die wachsende Nachfrage nach veganem Leder. Fahrerüberwachungsgeräte verzeichnen trotz eines kleineren Marktanteils ein robustes Wachstum, getrieben durch regulatorische Vorschriften. Diese Kombination verdeutlicht, wie Sitzsysteme ihren Skalenvorteil behalten, während Infotainment, Beleuchtung und Sensortechnologien die Dynamik im europäischen Markt für Automobilinnenräume antreiben.
Nach Materialtyp:
Kunststoffe führen, Recyclinganteil beschleunigt sichKunststoffe und Verbundwerkstoffe dominierten den Markt mit einem Anteil von 38,33 % im Jahr 2025, dank spritzgegossenen Polypropylens, ABS und glasfaserverstärkten Polyamiden, die Gewicht und Kosten ausbalancieren. Natürliche und recycelte Materialien sollen bis 2031 die schnellste CAGR von 6,83 % erzielen, getrieben durch EU-Politik, die auf 25 % Recyclinganteil in Cockpit-Modulen abzielt. Kunstleder, das einen erheblichen Anteil des Umsatzes hält, verzeichnet stetiges Wachstum. Es bietet Kostenvorteile durch sein geringeres Gewicht im Vergleich zu Echtleder. Echtleder hingegen verzeichnet langsameres Wachstum aufgrund von Herausforderungen wie Zöllen und zunehmendem Tierschutzbewusstsein.
Stoffe und Textilien gewinnen an Bedeutung, getrieben durch die Einführung von recycelten Polyester-Garnen durch Sitzhersteller. Der Einsatz von recycelten Ausgangsmaterialien ermöglicht die Herstellung von Polymergüten mit eingebetteten CO₂-Einsparungen. Gewichtsreduzierung bleibt ein zentraler Schwerpunkt, da die Reduzierung des Gewichts von Innenraumkomponenten die Reichweite von batterieelektrischen Fahrzeugen verbessert. Verbundwerkstoffe dominieren weiterhin den europäischen Markt für Automobilinnenräume, während recycelte Materialien im Rahmen nachhaltigkeitsorientierter Initiativen zunehmend an Wert gewinnen.

Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal:
OEM-Dominanz, Aftermarket erwachtOEM-Verträge machten 2025 88,63 % des Umsatzes aus, bedingt durch die Plattformkonsolidierung, die Teilvarianten begrenzt. Der Aftermarket soll bis 2031 mit einer CAGR von 7,44 % zulegen. Online-Händler verzeichnen ein starkes Nachfragewachstum für kabellose Ladepads, Sitzbezüge und Dashcam-Integrationen. Halfords meldete einen erheblichen Anstieg der Verkäufe von Innenraumzubehör.
OEM-Lieferketten bevorzugen zunehmend Großzulieferer mit Just-in-Sequence-Fähigkeiten. In Übereinstimmung mit diesem Trend hatte Magna einen bedeutenden Auftrag für neues Cockpit-Geschäft in Europa gesichert. Gleichzeitig hat Recaro direkt an Verbraucher gerichtete Sportsitze eingeführt und mit einem hohen Auftragsvolumen bemerkenswerten Erfolg erzielt. Während der europäische Markt für Automobilinnenräume weiterhin von OEMs dominiert wird, erlebt der Aftermarket schnelles Wachstum, getrieben durch Personalisierung und regulatorische Unterstützung.
Geografische Analyse
Markt für Fahrzeuginnenräume in Deutschland
Deutschland erwirtschaftete 29,22 % des Umsatzes im Jahr 2025. Obwohl das Land in der Region den höchsten Anteil verzeichnet, wird für Deutschland aufgrund der Verlagerung der Produktion nach Osteuropa und chinesischer Elektrofahrzeug (EV)-Marken, die auf deutsche Verbraucher abzielen, nur ein begrenztes Wachstum erwartet. Während hohe Automobilarbeitslöhne und strenge Betriebsratsregelungen eine schnelle Werksrationalisierung erschweren, bleibt das Ingenieur-Ökosystem des Landes von zentraler Bedeutung. Es verankert weiterhin hochwertige Cockpit-Elektronik- und Softwareprojekte und sichert damit die strategische Bedeutung Deutschlands im europäischen Markt für Fahrzeuginnenräume.
Markt für Fahrzeuginnenräume im Vereinigten Königreich
Das Vereinigte Königreich verzeichnet mit 7,58 % den höchsten CAGR, gestützt durch erhebliche Investitionen in Batterie- und Montagebereiche. Im Vereinigten Königreich vollziehen sich bedeutende Entwicklungen: Nissan baut seinen Standort in Sunderland aus, und JLR rüstet seinen Standort in Halewood um. Das Advanced Propulsion Center unterstützt Leichtbauversuche durch substanzielle Kofinanzierung und ermöglicht es Zulieferern wie Sertec, Türverkleidungen aus Flachsfasern mit deutlich geringerem eingebettetem CO₂-Gehalt zu vermarkten. Durch die Nutzung der regulatorischen Eigenständigkeit nach dem Brexit beschleunigt das Vereinigte Königreich die Einführung von Materialrecyclingstandards und positioniert sich als Vorreiter bei kreislauffähigen Innenräumen.
Markt für Fahrzeuginnenräume in Frankreich
Frankreich hat sich als wichtiger Akteur im Markt etabliert, angetrieben durch den ElectriCity-Hub von Renault, der die Montage von Innenraummodulen mit der Elektrofahrzeugproduktion verbindet. Darüber hinaus vereinfachen Batterie-Gigafabriken an strategischen Standorten die Logistik für Hochvoltkomponenten und die Cockpit-Integration. Spanien, Italien, Polen und die nordischen Länder entwickeln sich derweil gemeinsam weiter, unterstützt durch Near-Shoring-Initiativen, insbesondere in Polen und Rumänien, wo die Arbeitskosten wettbewerbsfähig bleiben. Russland hingegen verzeichnet einen Rückgang infolge des Rückzugs westlicher Unternehmen, wodurch AvtoVAZ auf veraltete Werkzeuge und Importe aus China angewiesen ist, was den technologischen Fortschritt einschränkt. Die sich wandelnde Marktlandschaft verdeutlicht eine Konzentration von Innovationen in Westeuropa, während die Serienproduktion nach Osten verlagert wird und so eine ausgewogene Lieferbasis für den europäischen Markt für Fahrzeuginnenräume gewährleistet.
Wettbewerbslandschaft
Marktkonzentration
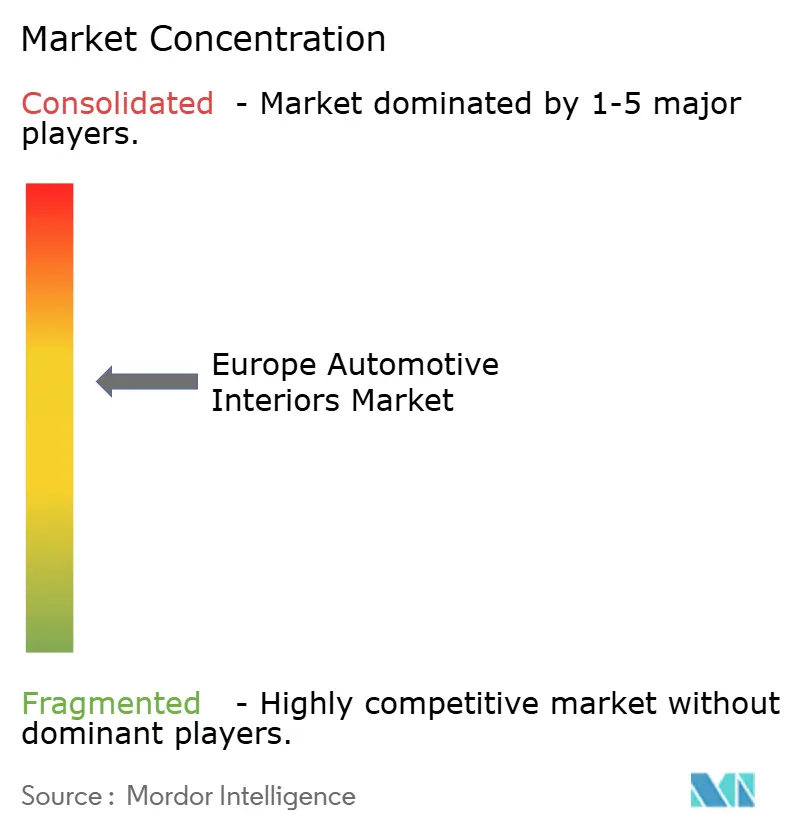
Der europäische Markt für Automobilinnenräume ist hochentwickelt und wird stark von Premiumautomobilherstellern wie BMW, Mercedes-Benz und Audi beeinflusst. Dieses Umfeld zwingt Innenraumzulieferer, Hochkassigluxus und technologische Innovation zu priorisieren. Führende Tier-1-Zulieferer, darunter Forvia (ehemals Faurecia), Continental AG, Robert Bosch, ZF Friedrichshafen, Antoli und Adient plc, dominieren die Region durch die Lieferung hochintegrierter, softwaredefinierter Cockpits und intelligenter Smart Surfaces. Der Wettbewerb konzentriert sich zunehmend auf das Konzept des „dritten Wohnraums”, das traditionelle Komponenten wie Armaturenbretter, Mittelkonsolen und Türverkleidungen in interaktive und sensorische Schnittstellen umwandelt. Um ihre Marktpositionen zu halten, investieren diese europäischen Zulieferer stark in Premium-Audiointegration, fortschrittliche Fahrerüberwachungssysteme (DMS) zur Erfüllung strenger Euro-NCAP-Sicherheitsanforderungen und Multi-Display-Konfigurationen, die Fahrerinstrumentierung mit Passagier-Infotainment kombinieren.
Gleichzeitig gestalten Nachhaltigkeitsanforderungen und regulatorischer Druck die Wettbewerbslandschaft Europas neu und begünstigen Zulieferer, die in der Lage sind, ihren CO₂-Fußabdruck erheblich zu reduzieren. Etablierte Akteure stehen vor wachsender Konkurrenz durch agile, nachhaltigkeitsorientierte Unternehmen und globale Elektronikunternehmen, die in die Automobilzulieferkette eintreten. Der Erfolg in diesem Markt hängt zunehmend von den Kreislaufwirtschaftsfähigkeiten der Zulieferer ab, insbesondere von der Verwendung von biobasierten Verbundwerkstoffen, Premium-Veganem Leder und meeresrecyclierten Kunststoffen, die den strengen Umweltvorschriften der Europäischen Union entsprechen. Da Automobilhersteller zudem auf Elektrofahrzeugarchitekturen umstellen, schließen Zulieferer strategische Allianzen mit Softwareentwicklern, um leichtere und modulare Innenraumstrukturen zu liefern. Dieser kombinierte Druck durch rasante Digitalisierung und verpflichtende Dekarbonisierung beschleunigt die Marktkonsolidierung und differenziert traditionelle Hardwarehersteller von fortschrittlichen, umweltbewussten Technologieintegratoren.
Marktführer in der Branche der Automobilinnenräume in Europa
-
Magna International, Inc.
-
Lear Corporation
-
FORVIA
-
Grupo Antolin
-
Adient plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Fahrzeuginnenräume in Europa Unternehmen in diesem Bericht
- Adient plc
- FORVIA (Faurecia)
- Lear Corporation
- Magna International, Inc.
- Grupo Antolin
- Yanfeng Automotive Interior Systems
- Toyota Boshoku
- Continental AG
- Visteon Corporation
- Robert Bosch GmbH
- Valeo SA
- Harman International
- ZF Friedrichshafen AG
- Grammer AG
- Novares Group
- Recaro Automotive
- Borgers SE
Lesen Sie die Analyse der Markt für Fahrzeuginnenräume in Europa-Unternehmen
Neueste Industrielle Entwicklungen in Markt für Fahrzeuginnenräume in Europa
- August 2026: Jaguar enthüllte den Innenraum des Type 01, der ein dramatisches Kabinendesign zeigt, das auf einer Wirbelsäule basiert, die die gesamte Länge des Fahrzeugs durchläuft und vier unterschiedliche Bereiche schafft. Der Type 01 integriert Infotainment-Technologie und digitale Bedienelemente, die auf Benutzerfreundlichkeit ausgelegt sind. Er umfasst auch ein digitales ClearSight-Rückspiegeldisplay, das zentral am unteren Rand der Windschutzscheibe positioniert und auf die Türspiegel ausgerichtet ist, um dem Fahrer zu helfen, den Fokus zu behalten.
- August 2026: Bentley gab bekannt, dass sein völlig neuer elektrischer SUV Torcal über einen Innenraum verfügen wird, der Beleuchtung, Klang, Klimasteuerung, Luftqualität und digitale Displays integriert, um vier unterschiedliche Kabinenumgebungen zu schaffen. Jede Umgebung ist darauf ausgelegt, unterschiedliche Stimmungen und Fahrerlebnisse zu unterstützen. Im Mittelpunkt dieses Systems passt die Curation Engine Fahrwerk, Antriebsstrang und Fahreinstellungen an und koordiniert Beleuchtung, Klang und andere Kabinenfunktionen durch immersive Erlebnismodi.
- Juli 2026: Skoda enthüllte Innenraumdesignskizzen für seinen völlig neuen elektrischen Siebensitzer-SUV, den Skoda Peaq. Die Kabine betont Geräumigkeit, Schlichtheit und eine Lounge-ähnliche Atmosphäre und verwendet komfortable Materialien und eine intuitive Bedienung. Der Innenraum zeigt ein breites, aufgeräumtes Layout mit einem zentralen Display und einem kompakten digitalen Instrumentencluster. Eine freischwebende Mittelkonsole unterstreicht das stromlinienförmige Design zusätzlich.
- April 2026: Rightware gab bekannt, dass der NIO ES9 ein interaktives 3D-Display-System für sein AR-HUD und sein Skyline-Armaturenbrettdisplay aufweist, angetrieben von der Kanzi HMI-Engine. In Kombination mit einem 48-Zoll-5K-Skyline-Armaturenbrettdisplay etabliert der ES9 ein Multi-Screen-kollaboratives Interaktionssystem, bestehend aus AR-HUD, Skyline-Bildschirm, zentralem Bedienbildschirm und hinterem Executive-Bildschirm.
Berichtsumfang für den Markt für Automobilinnenräume in Europa
Der Bericht über den europäischen Markt für Automobilinnenräume ist segmentiert nach Fahrzeugtyp (Personenkraftwagen, leichte Nutzfahrzeuge sowie mittel- und schwere Nutzfahrzeuge), Antriebsart (Verbrennungsmotor und Elektrofahrzeug), Komponententyp (Instrumententafeln, Infotainment und vernetzte Displays, Sitzsysteme, Innenraumbeleuchtung (Ambiente, Funktional), Tür- und Karosserieverkleidungspaneele, Klimatisierung und Thermischer Komfort, Polsterung und Oberflächenmaterialien, Fahrer-/Insassenüberwachungssysteme und sonstige Komponenten), Materialtyp (Kunstleder, Echtleder und weitere), Vertriebskanal (OEM und Aftermarket) sowie Land. Die Marktprognosen werden in Wert (USD) angegeben.
Segmentierungsübersicht
Nach Fahrzeugtyp
| Personenkraftwagen |
| Leichte Nutzfahrzeuge |
| Mittel- und schwere Nutzfahrzeuge |
Nach Antriebsart
| Verbrennungsmotor (VKM) |
| Elektrofahrzeug (EV) |
Nach Komponententyp
| Instrumententafeln und Cockpit-Module |
| Infotainment und vernetzte Displays |
| Sitzsysteme |
| Innenraumbeleuchtung (Ambiente, Funktional) |
| Tür- und Karosserieverkleidungspaneele |
| Klimatisierung und Thermischer Komfort |
| Polsterung und Oberflächenmaterialien |
| Fahrer-/Insassenüberwachungssysteme |
| Sonstige Komponenten |
Nach Materialtyp
| Kunstleder (PU, PVC) |
| Echtleder |
| Stoffe und Textilien |
| Kunststoffe und Verbundwerkstoffe |
| Natürliche und recycelte Materialien |
Nach Vertriebskanal
| OEM |
| Aftermarket |
Nach Land
| Deutschland |
| Vereinigtes Königreich |
| Frankreich |
| Russland |
| Übriges Europa |
| Nach Fahrzeugtyp | Personenkraftwagen |
| Leichte Nutzfahrzeuge | |
| Mittel- und schwere Nutzfahrzeuge | |
| Nach Antriebsart | Verbrennungsmotor (VKM) |
| Elektrofahrzeug (EV) | |
| Nach Komponententyp | Instrumententafeln und Cockpit-Module |
| Infotainment und vernetzte Displays | |
| Sitzsysteme | |
| Innenraumbeleuchtung (Ambiente, Funktional) | |
| Tür- und Karosserieverkleidungspaneele | |
| Klimatisierung und Thermischer Komfort | |
| Polsterung und Oberflächenmaterialien | |
| Fahrer-/Insassenüberwachungssysteme | |
| Sonstige Komponenten | |
| Nach Materialtyp | Kunstleder (PU, PVC) |
| Echtleder | |
| Stoffe und Textilien | |
| Kunststoffe und Verbundwerkstoffe | |
| Natürliche und recycelte Materialien | |
| Nach Vertriebskanal | OEM |
| Aftermarket | |
| Nach Land | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Russland | |
| Übriges Europa |
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der prognostizierte Wert der Ausgaben für Automobilinnenräume in Europa bis 2031?
Die Ausgaben sollen bis 2031 97,77 Milliarden USD erreichen und mit einer CAGR von 5,64 % wachsen.
Welche Komponentengruppe zeigt das schnellste Wachstum in europäischen Fahrzeugkabinen?
Infotainment und vernetzte Displays wachsen mit einer CAGR von 6,28 % aufgrund größerer Touchscreens und der Nachfrage nach Unterhaltungssystemen für Rücksitzpassagiere.
Wie beeinflussen EU-Vorschriften die Einführung von Fahrerüberwachungssystemen?
Die Verordnung (EU) 2019/2144 schreibt ab Juli 2024 die Erkennung von Ablenkung und Schläfrigkeit vor und beschleunigt den Kameraeinbau in alle neuen Personenkraftwagen.
Warum ist das Vereinigte Königreich der am schnellsten wachsende europäische Markt?
Reindustrialisierung nach dem Brexit und große Batterieinvestitionen treiben eine CAGR von 7,58 % zwischen 2026 und 2031 voran.