
Größe und Marktanteil des deutschen Automobil-Kameramarkts
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
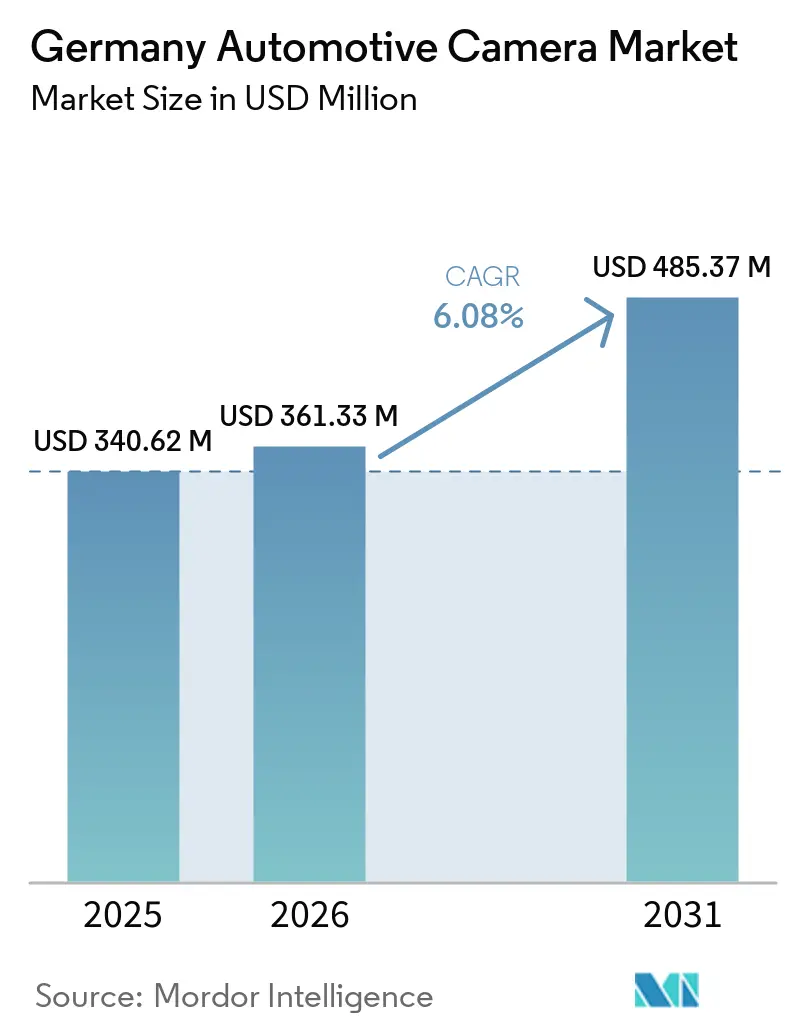
| Marktgröße im Basisjahr (2025) | 340.62 Millionen US-Dollar |
| Marktgröße (2026) | 361.33 Millionen US-Dollar |
| Marktgröße (2031) | 485.37 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.08 % |
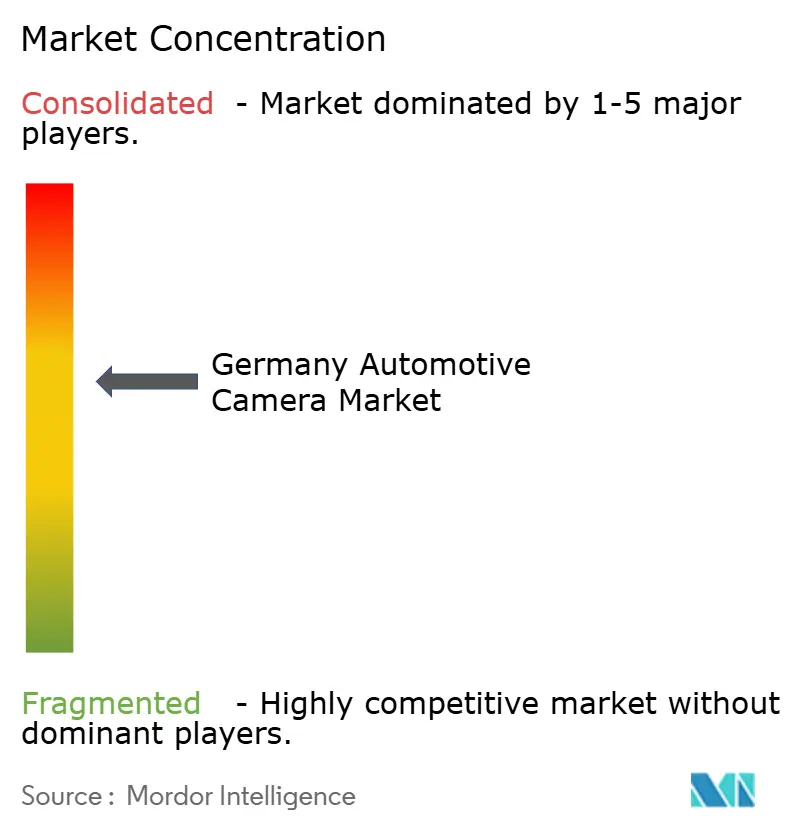
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des deutschen Automobil-Kameramarkts von Mordor Intelligence
Die Größe des deutschen Automobil-Kameramarkts wurde im Jahr 2025 auf 340,62 Millionen USD geschätzt, wird für 2026 auf 361,33 Millionen USD beziffert und soll bis 2031 auf 485,37 Millionen USD anwachsen, was einer CAGR von 6,08 % von 2026 bis 2031 entspricht. Regulatorische Vorgaben der EU-Allgemeinen Sicherheitsverordnung, aggressive Level-3-Einführungen unter der Führung von Mercedes-Benz sowie sinkende CMOS-Sensorpreise treiben gemeinsam die Kameraausstattungsraten sowohl bei Personen- als auch bei Nutzfahrzeugen in die Höhe. Frontseitig montierte Sensing-Module bleiben der Anker für ADAS; die schnellste inkrementelle Nachfrage verlagert sich jedoch auf Innenraum-Fahrerüberwachungskameras, die Aufmerksamkeitserkennung und Übernahmemanagement unterstützen. Modullieferanten stehen vor einer doppelten Herausforderung: Sie müssen die ISO-26262-Konformität für sicherheitskritische Funktionen nachweisen und Bildsensoren mit langen Vorlaufzeiten von asiatischen Halbleiterfabriken sichern. Gleichzeitig eröffnen Digital-Twin-Kalibrierungswerkzeuge und versicherungsfinanzierte Dashcam-Programme neue Volumenpools, die die von OEMs getragenen Systemintegrationsrisiken abmildern.
Wichtigste Erkenntnisse des Berichts
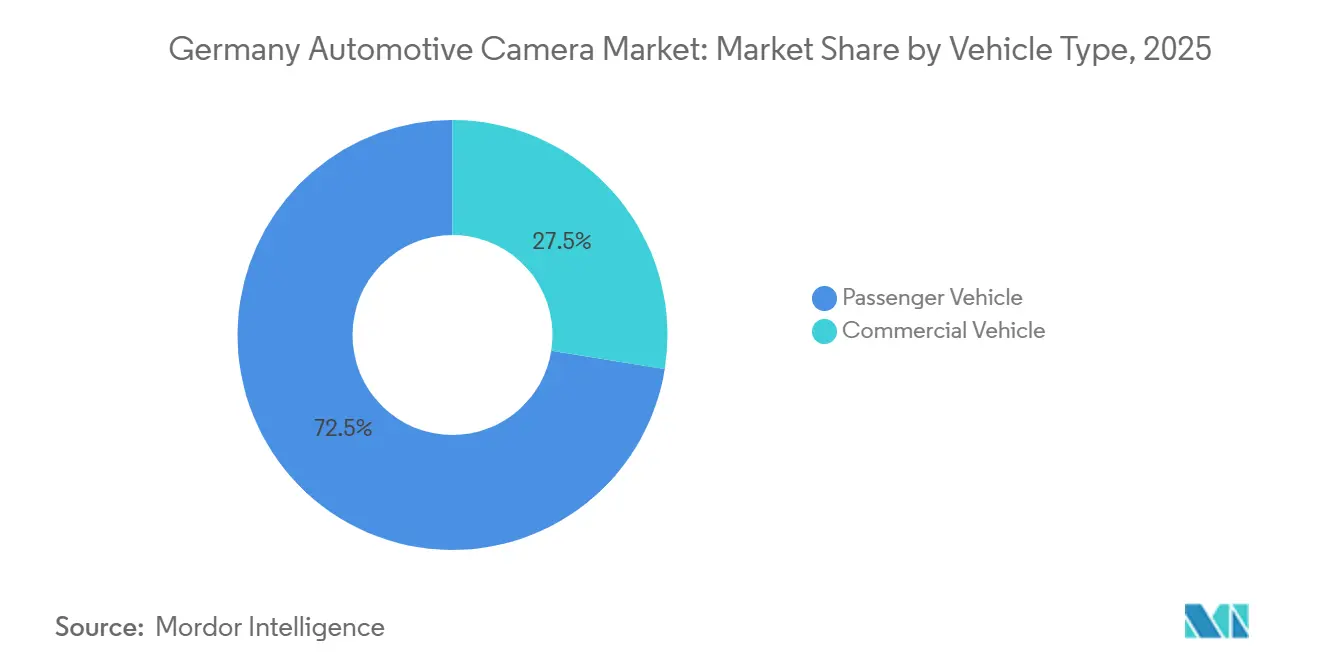
- Nach Fahrzeugtyp führten Personenkraftwagen den deutschen Automobil-Kameramarkt mit einem Anteil von 72,48 % im Jahr 2025 an, während Nutzfahrzeuge bis 2031 voraussichtlich mit einer CAGR von 7,11 % zulegen werden.
- Nach Kameratyp hielten Viewing-Kameras im Jahr 2025 einen Anteil von 64,12 % an der Größe des deutschen Automobil-Kameramarkts, und Sensing-Kameras sollen mit einer CAGR von 8,23 % expandieren.
- Nach Anwendung entfielen auf ADAS im Jahr 2025 55,39 % des Umsatzes, während die Fahrerüberwachung voraussichtlich mit einer CAGR von 8,03 % zulegen wird.
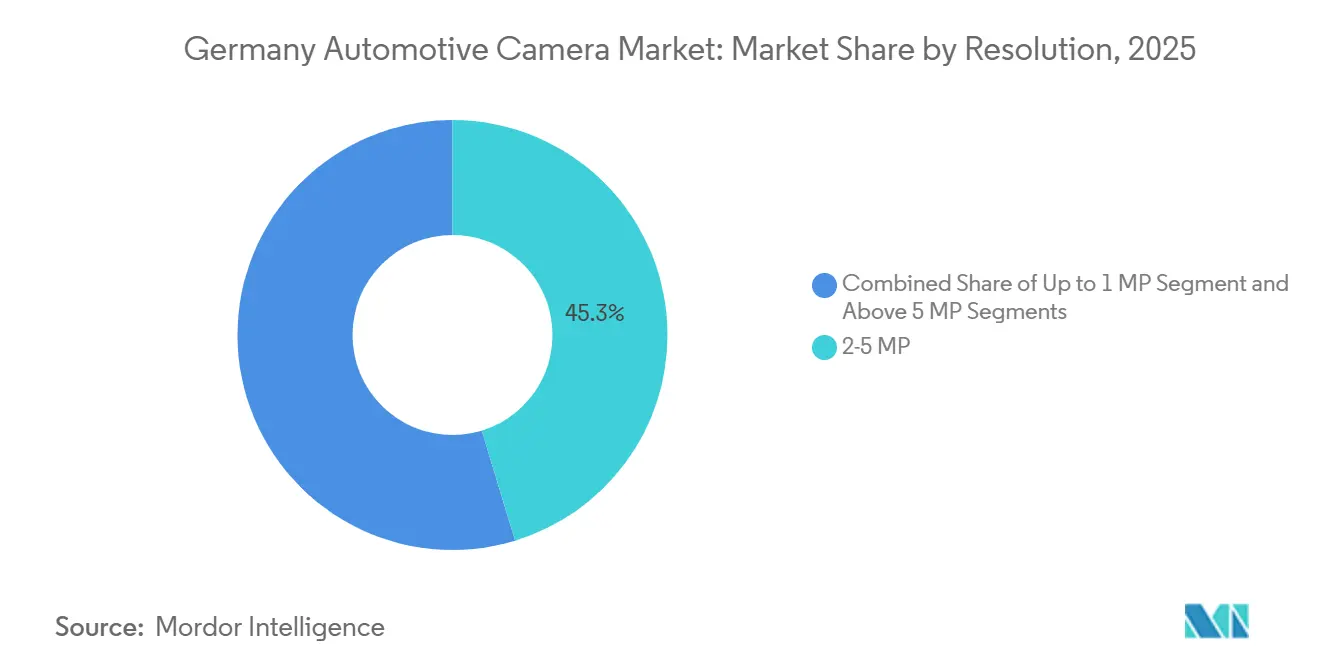
- Nach Auflösung entfiel auf das 2–5-MP-Segment im Jahr 2025 ein Anteil von 45,29 % an der Größe des deutschen Automobil-Kameramarkts, und Module mit Auflösungen über 5 MP sollen mit einer CAGR von 7,79 % wachsen.
- Nach Vertriebskanal entfielen auf die OEM-Erstausrüstung im Jahr 2025 78,43 % des Marktanteils am deutschen Automobil-Kameramarkt; die Nachfrage im Nachrüstmarkt wächst mit einer CAGR von 6,79 %, angetrieben durch Dashcam-Anreize.
- Nach Montageort dominierten Frontkameras mit 58,87 % der Installationen im Jahr 2025; Innenraumeinheiten steigen jedoch mit einer CAGR von 7,83 % infolge von Vorschriften zur Fahrerüberwachung.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse im deutschen Automobil-Kameramarkt
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| EU-Allgemeine Sicherheitsverordnung: Rückfahrkamera- und ADAS-Pflicht | +1.2% | National, im Einklang mit der EU-weiten Durchsetzung | Kurzfristig (≤ 2 Jahre) |
| Deutsches OEM-Level-3: Tri-Cam-Systeme über 8 MP | +1.1% | National, angeführt von Mercedes-Benz und BMW in der Serienproduktion | Langfristig (≥ 4 Jahre) |
| Premium-ADAS-Kaskadierung ins Mittelsegment | +0.9% | National, konzentriert in OEM-Clustern in Bayern und Baden-Württemberg | Mittelfristig (2–4 Jahre) |
| Niedrigere CMOS-Durchschnittsverkaufspreise und höhere Rechenleistung an Bord | +0.8% | National, mit Lieferkettenverbindungen zu asiatisch-pazifischen Halbleiterfabriken | Mittelfristig (2–4 Jahre) |
| Versicherungstelematik: Kamera als Beweismittel | +0.6% | National, frühe Einführung in gewerblichen Flottensegmenten | Kurzfristig (≤ 2 Jahre) |
| Digital-Twin-Kalibrierung als Treiber für Rückrufwerkzeuge | +0.5% | National, konzentriert in autorisierten Servicenetzwerken | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
EU-Allgemeine Sicherheitsverordnung: Pflicht zur Rückfahrkamera und ADAS-Kamera
Deutschland wird die EU-Allgemeine Sicherheitsverordnung, die kürzlich in Kraft getreten ist, durchsetzen. Diese Verordnung schreibt vor, dass jede neue Fahrzeugtypgenehmigung Rückfahrkameras und Spurhalteassistenzkameras umfassen muss. Infolgedessen ist das, was einst ein optionales Merkmal war, nun zur Serienausstattung geworden. Folglich wird ein erheblicher Anteil der Personenkraftwagen, die zuvor ohne Kameras ausgeliefert worden wären, nun mit mehreren Kameras ausgestattet. Die Lieferanten haben ihre Kapazitäten seit der vollständigen Zulassungsfrist hochgefahren. Darüber hinaus konzentrieren sich die Modulspezifikationen nun auf Sensoren mit Weitwinkelabdeckung, um die geforderten Leistungsbenchmarks zu erfüllen. Der Designprozess ist komplexer geworden, da Ersatzlösungen für herkömmliche Spiegel eine Sichtbarkeit bieten müssen, die mit der von Glasspiegeln vergleichbar ist. Diese Anforderung erhöht nicht nur die Validierungskosten, sondern verschärft auch die optischen Toleranzen[1].
Kaskadierung von Premium-Fahrzeug-ADAS-Paketen ins Mittelsegment
Deutsche Automobilhersteller integrieren etablierte ADAS-Kamerasuiten in ihre Volumenmodelle, die nun im erschwinglichen Preissegment angeboten werden. Volkswagen standardisiert Frontkameras bei seinen Modellen Golf und Tiguan, während Opel die Rundumsicht beim Einparken im Astra einführt [2]. Wenn ein Modul signifikante Produktionsvolumina erreicht, senken Skaleneffekte die Stückkosten erheblich. Dies ermöglicht es OEMs, Sicherheitsmerkmale zu verbessern, ohne den Fahrzeugpreis zu erhöhen. Darüber hinaus belegen Daten von Versicherern einen deutlichen Rückgang der Kollisionsschäden bei Fahrzeugen mit Frontkameras, was die Wahrnehmung dieser Systeme als Standardausstattung statt als Luxuszubehör unterstreicht.
Sinkende CMOS-Sensor-Durchschnittsverkaufspreise und höhere Rechenleistung an Bord
Die Preise für automobilgerechte CMOS-Sensoren sind gesunken, da Prozesstechnologien aus der Unterhaltungselektronik die AEC-Q100-Qualifikation erreicht haben. Die gesunkenen Kosten ermöglichen es OEMs, Sensoren mit höherer Auflösung zu wählen und damit die Erkennungsreichweite zu verbessern. Darüber hinaus senken integrierte neuronale Verarbeitungseinheiten die Bildübertragungslatenz erheblich. Boschs neueste Mehrzweckkamera mit einem fortschrittlichen KI-Kern veranschaulicht diese neue Preis-Leistungs-Dynamik. Sie unterstützt Edge-Inferenz und Objektklassifizierung innerhalb ihres Gehäuses und erzielt dabei schnellere Reaktionszeiten.
Einführung von OEM-Level-3 in Deutschland mit Anforderung an Tri-Cam-Systeme über 8 MP
Mercedes-Benz begann mit der Serienproduktion von Drive Pilot und integrierte dabei unabhängige hochauflösende Frontkameras, um die ISO-26262-ASIL-D-Redundanzanforderungen zu erfüllen. BMW plant die Einführung einer vergleichbaren Mehrkameraeinheit für den Highway Assistant Pro und etabliert damit hochauflösende Kameras als Maßstab für fortschrittliche automatisierte Fahrzeugwahrnehmungssysteme. Die höhere Pixelzahl erhöht die Datenraten, was Lieferanten dazu veranlasst, schnellere SerDes-Verbindungen und leistungsfähigere Bildsignalprozessoren einzusetzen. Diese Upgrades erhöhen die Stücklistenkosten des Moduls.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Risiken in der Halbleiter-Lieferkette | -0.9% | National, mit Abhängigkeiten von asiatisch-pazifischen Halbleiterfabriken | Kurzfristig (≤ 2 Jahre) |
| Hoher Validierungsaufwand und ISO-26262-Belastung | -0.7% | National, konzentriert bei Tier-1- und Tier-2-Lieferanten | Mittelfristig (2–4 Jahre) |
| Fachkräftemangel bei der ADAS-Kalibrierung | -0.6% | National, akut in den Servicenetzwerken Bayerns, Baden-Württembergs und Niedersachsens | Mittelfristig (2–4 Jahre) |
| DSGVO-Einschränkungen für Innenraumdaten | -0.5% | National, im Einklang mit der EU-weiten Datenschutzdurchsetzung | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anfälligkeit der Halbleiter-Lieferkette
Im Markt für Automobil-Bildsensoren dominieren wichtige Akteure wie Sony, Samsung und OmniVision, wobei der Großteil der Produktion in Asien konzentriert ist. In jüngster Zeit haben sich die Lieferzeiten erheblich verlängert, was die Markteinführung mehrerer deutscher Modelle um mehrere Wochen verzögert hat. Continental meldete einen Umsatzverlust von 180 Millionen EUR und führte diesen auf unzureichende Zuteilungen zurück, wobei angemerkt wurde, dass eine Doppelbeschaffung nur eine teilweise Abhilfe darstellt und eine erneute Validierung erfordert [3].
Hohe Validierungskosten und ISO-26262-Konformitätsbelastung
Um eine ASIL-B- oder ASIL-D-Einstufung zu erhalten, müssen Unternehmen erhebliche Zeit in Tests und beträchtliche finanzielle Mittel in jedes Modul investieren. Diese wirtschaftliche Belastung stellt eine Herausforderung für kleinere Lieferanten dar und festigt die Dominanz etablierter Akteure weiter. Der Bedarf an Dokumentationsnachverfolgbarkeit hat zu einem deutlichen Anstieg der Anzahl von Ingenieuren geführt. Infolgedessen schränken viele Unternehmen ihre Produktportfolios ein und entscheiden sich für die Wiederverwendung bereits validierter Designs.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Fahrzeugtyp: Dominanz der Personenkraftwagen verdeckt die Beschleunigung bei Nutzfahrzeugen
Personenkraftwagen hielten im Jahr 2025 einen Anteil von 72,48 % am deutschen Automobil-Kameramarkt; ihre prognostizierte CAGR von 7,11 % liegt jedoch unter dem marktweiten Tempo, da Nutzfahrzeuge aufholen. Sport Utility Vehicles mit größeren toten Winkeln integrieren üblicherweise Vier- bis Sechs-Kamera-Rundumsichtsysteme, während Limousinen typischerweise zwei oder drei Einheiten aufweisen. Flottenoperatoren von Transportern und Lastkraftwagen kommen in den Genuss von Versicherungsrabatten, die den Einsatz kamerabasierter Beweismittel belohnen, wodurch sich die Kaufprioritäten in Richtung Fahrerüberwachungs- und Seitensichtmodule verschieben. Bei schweren Lastkraftwagen hat Daimler Truck fahrergerichtete Kameras beim Actros zur Serienausstattung gemacht und damit veranschaulicht, wie Sicherheitskennzahlen und Haftungsrisiken die anfänglichen Hardwarekosten überwiegen können. Käufer von Nutzfahrzeugen wenden eine Gesamtbetriebskostenlogik an, die jedem vermiedenen Unfall greifbare Einsparungen zuweist, sodass die Einführungsdynamik die Ausgangsbasis bei Personenkraftwagen weiterhin übertreffen dürfte.
Die Größe des deutschen Automobil-Kameramarkts für Nutzfahrzeuge ist daher auf ein rasches Wachstum ausgerichtet, da die EU-Vision-Zero-Ziele die Aufmerksamkeit auf Toter-Winkel-Unfälle in städtischen Gebieten lenken. Leichte Transporter werden zunehmend mit säulenmontierten Kameras ausgestattet, die Außenspiegel ersetzen und damit den Luftwiderstand und den Kraftstoffverbrauch senken. Deutsche Post- und Lebensmittellieferflotten erproben digitale Seiten- und Rückspiegel, die nachweislich die Unfallrate im Stadtverkehr senken. Die daraus resultierenden Schadenseinsparungen fließen direkt in die Beschaffungsbudgets zurück. Personenkraftwagen werden die Volumenführerschaft behalten; der Anstieg der Kameras pro Fahrzeug flacht jedoch ab, da die meisten Modelle bereits mit Heck- und Frontmodulen ausgeliefert werden. Inkrementelle Gewinne beruhen auf der Hinzufügung von Innenraumüberwachung, einem regulatorisch getriebenen und nicht verbrauchergetriebenen Merkmal.
Nach Kameratyp: Sensing-Module gewinnen mit zunehmender ADAS-Komplexität
Viewing-Kameras machten 64,12 % der Auslieferungen im Jahr 2025 aus, da Rückfahrhilfen und Spiegelersatz weiterhin auf fahrergerichtete Videostreams angewiesen sind. Sensing-Kameras, die Objekterkennungsalgorithmen integrieren, sollen jedoch mit einer CAGR von 8,23 % wachsen, im Einklang mit der Einführung von Level-2+- und Level-3-Funktionen. Die Größe des deutschen Automobil-Kameramarkts für Sensing-Module wächst schneller, da die KI-Verarbeitung in das Kameragehäuse verlagert wird, zentrale Steuergeräte entlastet und Redundanz ermöglicht. Boschs 16-TOPS-Mehrzweckeinheit ist ein typisches Beispiel für die Verwischung der Grenze zwischen Viewing und Sensing, da sie Video zur Nutzerbestätigung ausgeben und gleichzeitig neuronale Netze lokal ausführen kann.
Das Viewing-Segment wird in absoluten Zahlen weiter wachsen, da jedes neue Fahrzeug nun eine Rückfahrkamera benötigt, doch der Margendruck bleibt intensiv. Chinesische Niedrigkostenanbieter zielen mit Rückfahrmodulen auf europäische OEM-Plattformen ab, und die Commoditisierung zwingt Tier-1-Lieferanten dazu, Forschung und Entwicklung auf Sensing-Varianten zu konzentrieren, bei denen geistiges Eigentum noch Premiumpreise erzielen kann. Hybride „Smart-View”-Designs, die energiesparende Faltungsmaschinen hinzufügen, helfen dabei, die durchschnittlichen Verkaufspreise zu verteidigen und OEMs gleichzeitig einen Upgrade-Pfad durch Over-the-Air-Softwareupdates zu bieten.
Nach Anwendung: Fahrerüberwachung steigt aufgrund der EU-Allgemeinen Sicherheitsverordnung stark an
ADAS blieb das bedeutendste Segment und machte 55,39 % des Umsatzes im Jahr 2025 aus; seine einstellige Expansion liegt jedoch hinter der prognostizierten CAGR von 8,03 % für Fahrerüberwachungssysteme zurück. Artikel 6 der EU-Allgemeinen Sicherheitsverordnung schreibt Aufmerksamkeitserkennung für jedes Fahrzeug vor, das zu Level 2 oder höherer Autonomie fähig ist, und bringt Nahinfrarot-Innenraumkameras in den Mainstream. Mercedes-Benz Drive Pilot erfordert Echtzeit-Blickverfolgung zur Validierung der Fahrerbereitschaft für die Übernahme, und BMWs kommender Highway Assistant Pro folgt derselben Logik. Die Größe des deutschen Automobil-Kameramarkts ist eng mit der Überwachung verknüpft und beschleunigt sich daher, da jeder Hersteller die Konformität anstrebt. Parkkameras steigen weiterhin mit dem Urbanisierungstrend und sind zu einem Differenzierungsmerkmal bei kompakten SUVs geworden, wo Bordsteinkratzer und enge Garagen die Kaufentscheidungen beeinflussen.
Die Lieferantenökonomie begünstigt ebenfalls das Wachstum der Überwachung, da Algorithmen zur Klassifizierung von Schläfrigkeit und Ablenkung softwareintensiv sind und wiederkehrende Einnahmen aus Funktionsfreischaltungen eröffnen. Da cloudbasierte Analysen durch Datenschutzbestimmungen eingeschränkt bleiben, wird Edge-Inferenz durch Hardware-Upgrades monetarisiert, was den durchschnittlichen Modulwert um etwa ein Drittel gegenüber einer einfachen Rückfahrkameraeinheit erhöht. ADAS erfasst weiterhin den Großteil des Stückvolumens, steht jedoch unter Preisdruck, da Spurverlassenswarnung und automatische Notbremsung ausgereift sind. Die Überwachung profitiert sowohl von höheren Margen als auch von regulatorischem Rückenwind und bietet damit eine lange Laufbahn für nachhaltiges überdurchschnittliches Wachstum.
Nach Auflösung: Hochauflösende Module decken Level-3-Nachfrage ab
Der 2–5-MP-Bereich führte im Jahr 2025 mit einem Marktanteil von 45,29 %, was den Level-2-ADAS-Anforderungen für die Vorwärtserkennung bis zu etwa 120 m entspricht. Level-3-Systeme setzen nun den Maßstab bei 8 MP, sodass Module über 5 MP bis 2031 voraussichtlich um 7,79 % wachsen werden – die Größe des deutschen Automobil-Kameramarkts für hochauflösende Module skaliert mit jeder OEM-Ankündigung bedingter Autonomie. Mercedes-Benz, BMW und Audi setzen alle auf 8 MP für die Vorwärtswahrnehmung, und Seitensichtkameras werden von 1,3 MP auf 2 MP erhöht, um einscherenden Motorrädern zu erkennen. Höhere Auflösung bedeutet einen größeren Sensorchip und schnellere SerDes-Verbindungen, was die Kosten erhöht, aber auch Fahrzeuge für Over-the-Air-Wahrnehmungsverbesserungen zukunftssicher macht. Sub-1-MP-Rückfahrkameras verlieren Marktanteile, da die Displayauflösungen über die Standardauflösung hinausgegangen sind und selbst Einstiegsausstattungen in den HD-Bereich zwingen.
Die Auflösungsverschiebung differenziert Sensing weiter von Viewing: Sensing-Module benötigen Pixel und Rechenressourcen, während Rückfahrkameras den Dynamikbereich für Garagenbeleuchtung priorisieren. Lieferanten, die Optik auf Wafer-Ebene und gestapelte Sensorintegration beherrschen, werden Marktanteile gewinnen, da OEMs einen kleineren Formfaktor bei höherer Bildschärfe anstreben. Da sich die Wafer-Ausbeuten für größere Chips verbessern und Halbleiterfabriken Skaleneffekte erreichen, verringern sich die Kostenlücken und HD wird zum Standard für jedes neue Level-3-Programm.

Nach Vertriebskanal: OEM-Integration dominiert sicherheitskritische Funktionen
Die Werksinstallation machte 78,43 % der Auslieferungen im Jahr 2025 aus, da Kameras in Brems-, Lenk- und Anzeigesysteme integriert sind, die OEMs während der Typgenehmigung validieren müssen. Das Nachrüstmarktwachstum von 6,79 % CAGR wird hauptsächlich durch Dashcams und nachgerüstete Rückfahrhilfen angetrieben, die elektrisch von den zentralen Sicherheitssystemen isoliert sind. Die Verschiebung des Marktanteils im deutschen Automobil-Kameramarkt zugunsten von OEM bleibt ausgeprägt, da die rechtliche Haftung demjenigen folgt, der den Sensor in den Regelkreis integriert. Die Kalibrierung stellt ebenfalls eine Hürde dar: Eine nachgerüstete Frontkollisionskamera erfordert eine spezifikationsgerechte Ausrichtung, die unabhängige Installateure ohne proprietäre Ziele nicht garantieren können.
Die Dashcam-Dynamik, angetrieben durch Versicherungsprämienrabatte, treibt weiterhin die absolute Expansion des Nachrüstmarkts voran. Da OEMs jedoch abonnementbasierte Cloud-Videodienste einführen, verringert sich die Funktionslücke zwischen Werks- und Nachrüstlösungen. OEM-Kanäle behalten einen Kostenvorteil durch gemeinsame Kabelbäume und einzelne Kalibrierungssitzungen während der Endkontrolle. Dementsprechend sollen Werkskameras bis 2031 über drei Viertel des Umsatzes halten, während der Nachrüstmarkt Spezialmarktnischen in älteren Fahrzeugflotten erschließt.
Nach Montageort: Innenraumkameras beschleunigen sich aufgrund von Überwachungsvorschriften
Frontkameras führten mit 58,87 % der Installationen im Jahr 2025, da nahezu alle ADAS-Funktionen auf der Vorwärtswahrnehmung basieren. Innenraumeinheiten steigen jedoch mit einer CAGR von 7,83 %, da EU-Vorschriften Fahreraufmerksamkeitsprüfungen vorschreiben. Die Größe des deutschen Automobil-Kameramarkts für Innenraummodule wächst, da OEMs Nahinfrarotsensoren in Instrumententafeln oder Lenksäulen integrieren, um Blickrichtung und Lidschluss zu überwachen. Rückfahrkameras befinden sich nun innerhalb der regulatorischen Mindestanforderungen, sodass ihr Stückwachstum dem gesamten Fahrzeugausstoß entspricht. Seitenkameras gewinnen bei Lastkraftwagen an Bedeutung, wo der Spiegelersatz nachweislich die Kraftstoffeffizienz verbessert, wie die Einführung von MirrorCam bei Daimler Trucks belegt.
Innenraumkameras eröffnen auch neue Softwarebereiche bei der Belegungsklassifizierung und der Optimierung der Airbag-Auslösung, was OEMs dazu veranlasst, mehrere Sicherheitsfunktionen in einem einzigen Sensor zu bündeln. Frontkameras entwickeln sich in Richtung höherer Auflösung und Doppellinsen-Redundanz, doch das frische Umsatzpotenzial liegt im Fahrzeuginnenraum, wo inkrementelle Hardware personalisiertes Infotainment und Sicherheitsgesetzgebung unterstützt. Lieferantenportfolios erweitern sich daher im Nahinfrarotbereich mit datenschutzwahrenden KI-Kernen.
Geografische Analyse
Süddeutschland führte bei den Installationen, wobei Bayern und Baden-Württemberg zusammen einen erheblichen Anteil am nationalen Gesamtvolumen ausmachten. Diese Dominanz ist in erster Linie auf die Konzentration von BMW-, Mercedes-Benz- und Audi-Werken in der Nähe von München, Stuttgart und Ingolstadt zurückzuführen. Die räumliche Nähe von Tier-1-Lieferanten erleichtert optimierte gemeinsame Entwicklungszyklen und ermöglicht es Prototypen, schnell in Produktionsmodule überzugehen. Dicht dahinter folgt Niedersachsen, wo Volkswagen Standardkameras in seine Golf-, Tiguan- und Passat-Modelle integriert. Sachsen und Nordrhein-Westfalen erhöhen ihren Anteil, da OEMs an sekundären Standorten fortschrittliche Funktionen in Volumenmodelle einführen und damit den Fußabdruck des deutschen Automobil-Kameramarkts erweitern.
Regionale Lieferketten profitieren von Talentpipelines der Universität Stuttgart und des Karlsruher Instituts für Technologie, die beide Computer-Vision-Ingenieure ausbilden, die für die Wahrnehmungsforschung und -entwicklung unerlässlich sind. Diese Konzentration bringt jedoch auch Herausforderungen mit sich: Ein Halbleitermangel verursachte Verzögerungen bei der Lieferung von Bildsensoren und führte zu Produktionsstopps bei BMW in Dingolfing. Als Reaktion darauf stellte die bayerische Staatsregierung Subventionen für ADAS-Kalibrierungsgeräte für unabhängige Werkstätten bereit, um Serviceengpässe zu beseitigen. Darüber hinaus wurden Bundeszuschüsse zur Mitfinanzierung der KI-Wahrnehmungsforschung angekündigt, um den technologischen Vorsprung zu stärken, der für die Abwehr des Kostenwettbewerbs aus Asien unerlässlich ist.
Osteuropa erlebt eine bedeutende Expansion: Magnas neu errichtetes Werk in der Tschechischen Republik kann Module innerhalb einer Tagesfahrt per Lastkraftwagen an deutsche Montagelinien liefern. Diese Nähe verkürzt nicht nur die logistischen Vorlaufzeiten, sondern mindert auch geopolitische Risiken. Während die politische Ausrichtung und das verfügbare Arbeitskräfteangebot auf eine breitere Verteilung der Kameramodulkapazitäten über Deutschland hinaus hindeuten, sind die inländischen Cluster darauf ausgerichtet, den Großteil der hochwertigen Forschungs- und Entwicklungs- sowie Systemintegrationsaktivitäten zu behalten.
Wettbewerbslandschaft
Robert Bosch GmbH, Continental AG, Denso Corporation, Magna International Inc. und Valeo halten gemeinsam einen erheblichen Anteil am deutschen Automobil-Kameramarkt, was auf eine moderate Konzentration hindeutet. Diese etablierten Tier-1-Akteure behaupten ihre Marktpositionen durch langfristige Co-Entwicklungsverträge, bei denen Kameraspezifikationen weit im Voraus der Produktion festgelegt werden. Ihre Strategien konzentrieren sich auf die Integration von KI-Inferenz in Kameramodule, die Zusammenarbeit mit führenden Sensorherstellern zur Sicherung von Zuteilungen sowie die Einrichtung kosteneffizienter Montageeinheiten in Osteuropa. Im Gegensatz dazu fördern Disruptoren wie Mobileye und Sony integrierte Kamera-Compute-Lösungen, die traditionelle Tier-1-Rollen umgehen und OEMs ansprechen, die Wahrnehmungsalgorithmen nutzen möchten.
Die Erlangung der ISO-26262-Zertifizierung stellt eine erhebliche Herausforderung mit hohen Validierungskosten dar, da viele neue Marktteilnehmer auf nicht sicherheitskritische Nischen wie Dashcams beschränkt sind. Continental hat erheblich investiert, um seine Kapazitäten für fortschrittliche Verträge auszubauen. ZF sicherte sich einen bedeutenden Tri-Cam-Stack-Auftrag mit BMW. Bosch verbesserte den KI-Durchsatz seiner neuesten Einheit, und Valeo integrierte in Zusammenarbeit mit Infineon Kamera und Domänensteuerung auf einem einzigen Mikrocontroller und erzielte damit bemerkenswerte Kostensenkungen. Während asiatische Lieferanten MCNEX und LG Innotek mit lokalen Werken einen Fuß in Europa fassen wollen, könnten Herausforderungen wie Haftungsfragen und Softwaremängel ihren Fortschritt in sicherheitskritischen Bereichen behindern. Da OEMs jedoch auf Doppelbeschaffung drängen, könnte die Dominanz etablierter Akteure im Laufe der Zeit abnehmen.
Marktführer im deutschen Automobil-Kameramarkt
-
Denso Corporation
-
Continental AG
-
Robert Bosch Gmbh
-
Magna International Inc.
-
Valeo SA
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Aktuelle Branchenentwicklungen
- August 2026: rFpro integrierte die Bildverarbeitungstechnologie SXIVE (Simplified eXtensive Image and Video Engine) von Solectrix in seine AV-Elevate-Plattform. Diese Integration ermöglicht es Ingenieuren, die gesamte Kamerapipeline in einer simulierten Umgebung zu entwerfen, zu modellieren und zu optimieren. Sie unterstützt die Abstimmung der Bildsignalverarbeitung (ISP) und der Kameraparameter anhand von Grenzfällen, das Training von Wahrnehmungsmodellen mit SXIVE-verarbeiteten synthetischen Daten sowie das Testen vollständiger Vision-Pipelines unter stark variablen Bedingungen.
- August 2026: Valeo gab bekannt, dass das Unternehmen seine neuesten Lösungen für schwere Nutzfahrzeuge und leichte Nutzfahrzeuge auf der IAA Transportation 2026 präsentieren wird. Das Unternehmen wird außerdem die Adaptive-Driving-Beam-Technologie (ADB) in den Nutzfahrzeugmarkt einführen. Sein Portfolio für fortschrittliche Fahrerassistenzsysteme (ADAS) und softwaredefinierten Fahrzeugtechnologien (SDV) umfasst Sensoren und dedizierte Reinigungssysteme für LiDAR und Kameras; die Valeo-Smart-Safety-360-Lösung (VSS360) für Lastkraftwagen; ADAS-Domänencontroller; Single-System-on-Chip-Lösungen (SoC) für ADAS und Infotainment im Fahrzeug (IVI); sowie ADAS- und Parksoftware mit KI-gestützter Wahrnehmung.
Berichtsumfang des deutschen Automobil-Kameramarkts
Der Bericht zum deutschen Automobil-Kameramarkt ist segmentiert nach Fahrzeugtyp (Personenkraftwagen und Nutzfahrzeug), Kameratyp (Viewing und Sensing), Anwendung (ADAS und weitere), Auflösung (bis zu 1 MP, 2–5 MP und über 5 MP), Vertriebskanal (OEM-Erstausrüstung und Nachrüstmarkt) sowie Montageort (vorne, hinten, seitlich und Innenraum/Fahrgastzelle). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Personenkraftwagen | Schrägheck |
| Limousine | |
| Sport Utility Vehicle (SUV) | |
| Mehrzweckfahrzeug (MPV) | |
| Nutzfahrzeug | Leichtes Nutzfahrzeug (LNF) |
| Mittelschweres und schweres Nutzfahrzeug (M&HNF) |
| Viewing-Kamera |
| Sensing-Kamera |
| Fortschrittliche Fahrerassistenzsysteme (ADAS) |
| Parken und Rundumsicht |
| Fahrerüberwachung |
| Bis zu 1 MP |
| 2–5 MP |
| Über 5 MP |
| OEM-Erstausrüstung |
| Nachrüstmarkt |
| Vorne |
| Hinten |
| Seitlich |
| Innenraum / Fahrgastzelle |
| Nach Fahrzeugtyp | Personenkraftwagen | Schrägheck |
| Limousine | ||
| Sport Utility Vehicle (SUV) | ||
| Mehrzweckfahrzeug (MPV) | ||
| Nutzfahrzeug | Leichtes Nutzfahrzeug (LNF) | |
| Mittelschweres und schweres Nutzfahrzeug (M&HNF) | ||
| Nach Kameratyp | Viewing-Kamera | |
| Sensing-Kamera | ||
| Nach Anwendung | Fortschrittliche Fahrerassistenzsysteme (ADAS) | |
| Parken und Rundumsicht | ||
| Fahrerüberwachung | ||
| Nach Auflösung | Bis zu 1 MP | |
| 2–5 MP | ||
| Über 5 MP | ||
| Nach Vertriebskanal | OEM-Erstausrüstung | |
| Nachrüstmarkt | ||
| Nach Montageort | Vorne | |
| Hinten | ||
| Seitlich | ||
| Innenraum / Fahrgastzelle | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des deutschen Automobil-Kameramarkts?
Die Größe des deutschen Automobil-Kameramarkts beläuft sich im Jahr 2025 auf 340,62 Millionen USD und soll bis 2031 auf 485,37 Millionen USD anwachsen.
Welches Fahrzeugsegment verzeichnet das schnellste Wachstum bei der Kameraeinführung?
Nutzfahrzeuge verzeichnen die schnellste Expansion, da Flottenoperatoren Fahrerüberwachungs- und Seitensichtkameras einsetzen und damit das Wachstum bei Personenkraftwagen übertreffen.
Wie beeinflussen EU-Vorschriften die Kameraspezifikationen?
Die EU-Allgemeine Sicherheitsverordnung schreibt Rückfahrkameras und Spurhalteassistenzkameras vor und legt Mindestschwellenwerte von 2 MP Auflösung und 120 Grad Sichtfeld fest, die Lieferanten erfüllen müssen.
Vor welchen Herausforderungen stehen Lieferanten bei der Halbleiterbeschaffung?
Automobil-Bildsensoren sind auf wenige asiatische Halbleiterfabriken angewiesen, was zu Lieferzeiten von 28 Wochen führt und die Markteinführung deutscher Fahrzeuge verzögert.