
Größe und Marktanteil des Energiespeichermarkts
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktvolumen (2026) | 0.54 Terawatt |
| Marktvolumen (2031) | 1.52 Terawatt |
| Wachstumsrate (2026 - 2031) | 23.05 % |
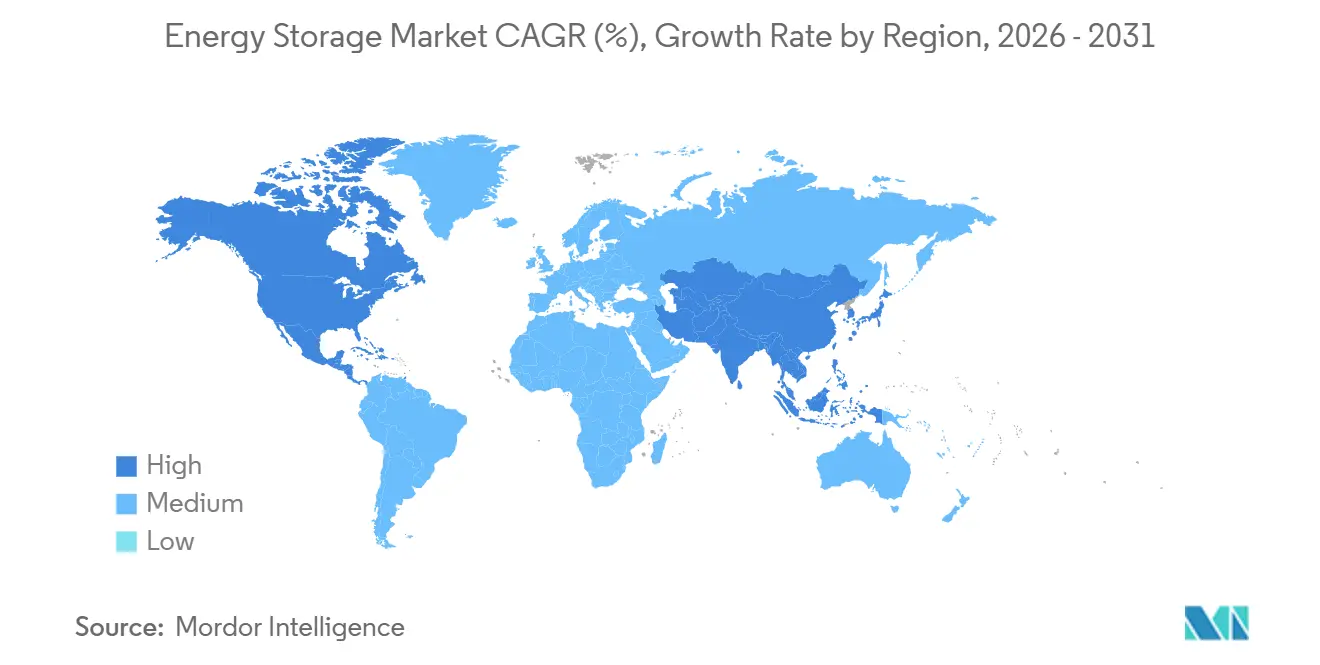
| Schnellstwachsender Markt | Nordamerika |
| Größter Markt | Asien-Pazifik |
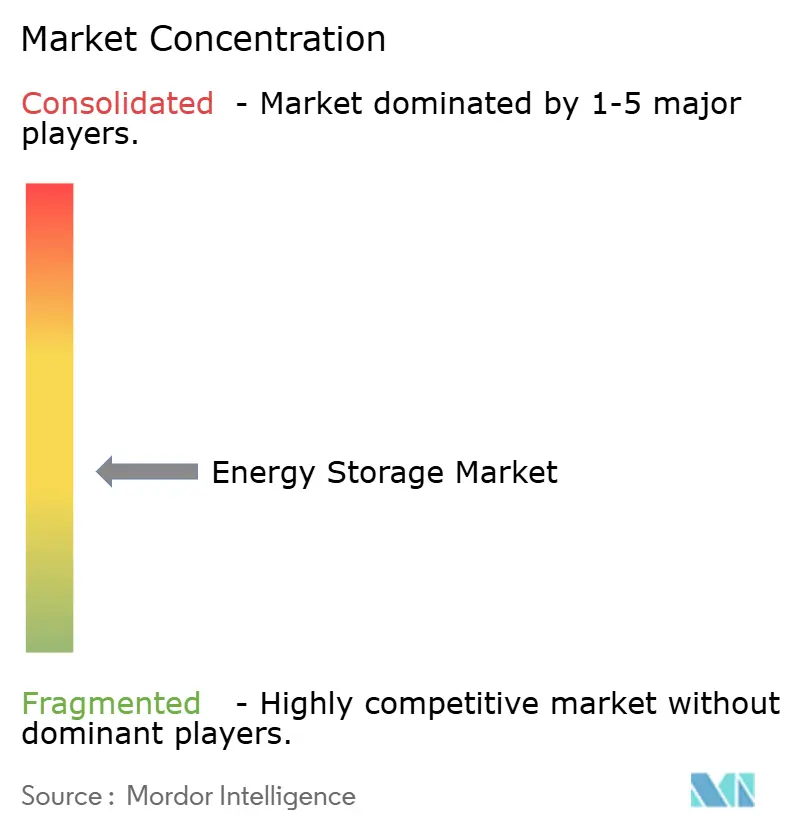
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Energiespeichermarkts von Mordor Intelligence
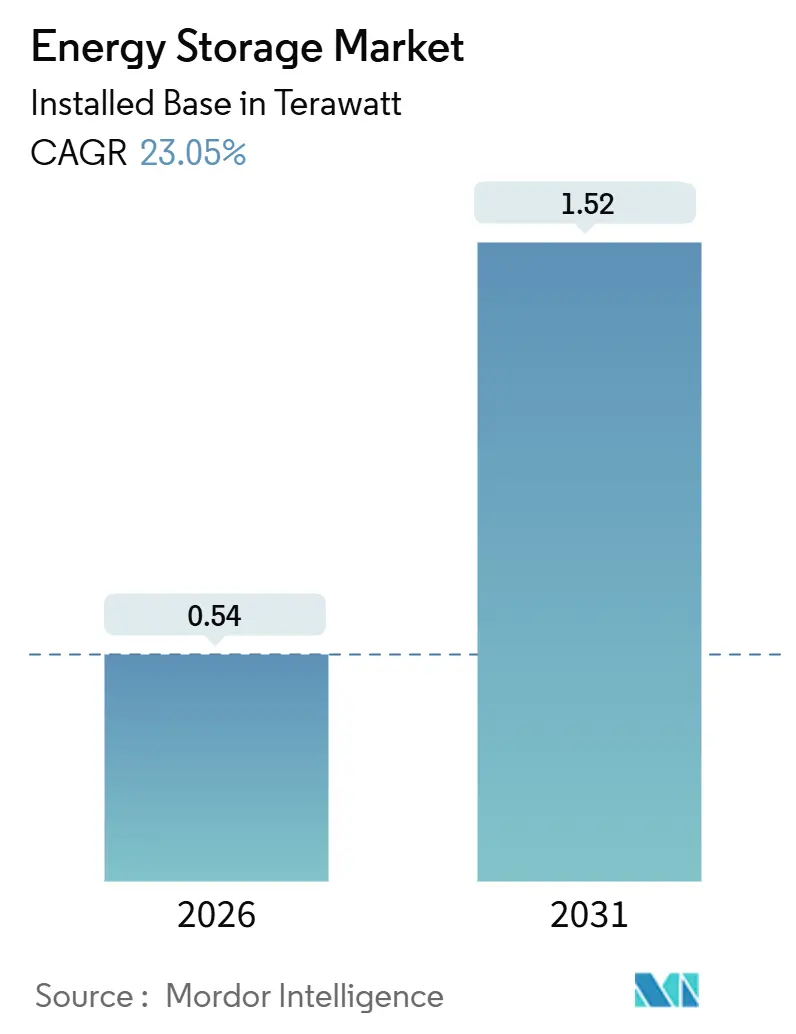
Die Größe des Energiespeichermarkts gemessen an der installierten Basis soll von 0,54 Terawatt im Jahr 2026 auf 1,52 Terawatt bis 2031 wachsen, bei einer CAGR von 23,05 % während des Prognosezeitraums (2026–2031).
Kostendurchbrüche bei Lithium-Eisenphosphat-Batterien, Mandate für Langzeitspeicherung in China und die eigenständige Investitionssteuergutschrift für Speicher im Rahmen des US-amerikanischen Inflation Reduction Act treiben einen strukturellen Wandel von der reinen Notstromversorgung hin zu mehrstündigem Arbitrage- und Hilfsdienst-Revenue-Stacking voran. Versorgungsunternehmen ersetzen Erdgas-Spitzenlastkraftwerke durch Sechs-Stunden-Systeme, Rechenzentrumsbetreiber kombinieren Schwungräder mit Batterien, um eine Stromqualität im Sekundenbruchteil zu gewährleisten, und Entwickler von Ladekorridor-Infrastrukturen für Elektrofahrzeuge integrieren Speicher, um kostspielige Netzaufrüstungen zu vermeiden. Die Wettbewerbsdynamik begünstigt vertikal integrierte chinesische Zellhersteller, die westliche Konkurrenten bei schlüsselfertigen Preisen um 15 % unterbieten können, obwohl das Nachfragewachstum in Nordamerika weltweit am schnellsten ist, da staatliche Mandate auf Bundesanreize aufgestockt werden.
Wichtigste Erkenntnisse des Berichts
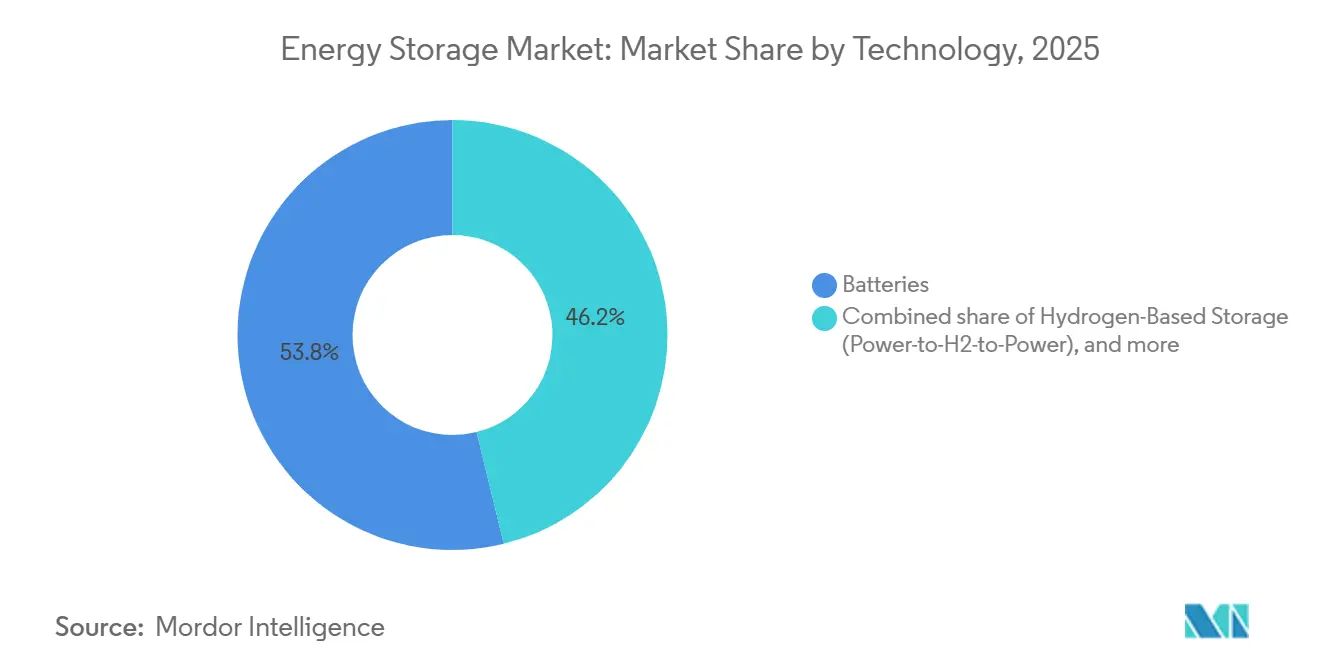
- Nach Technologie hielten Batterien im Jahr 2025 einen Marktanteil von 53,84 % am Energiespeichermarkt, während wasserstoffbasierte Speicherung bis 2031 eine CAGR von 38,50 % verzeichnen dürfte.
- Nach Konnektivität entfielen 93,26 % der Energiespeichermarktgröße im Jahr 2025 auf netzgebundene Systeme, und netzunabhängige Installationen sollen bis 2031 mit einer CAGR von 31,35 % wachsen.
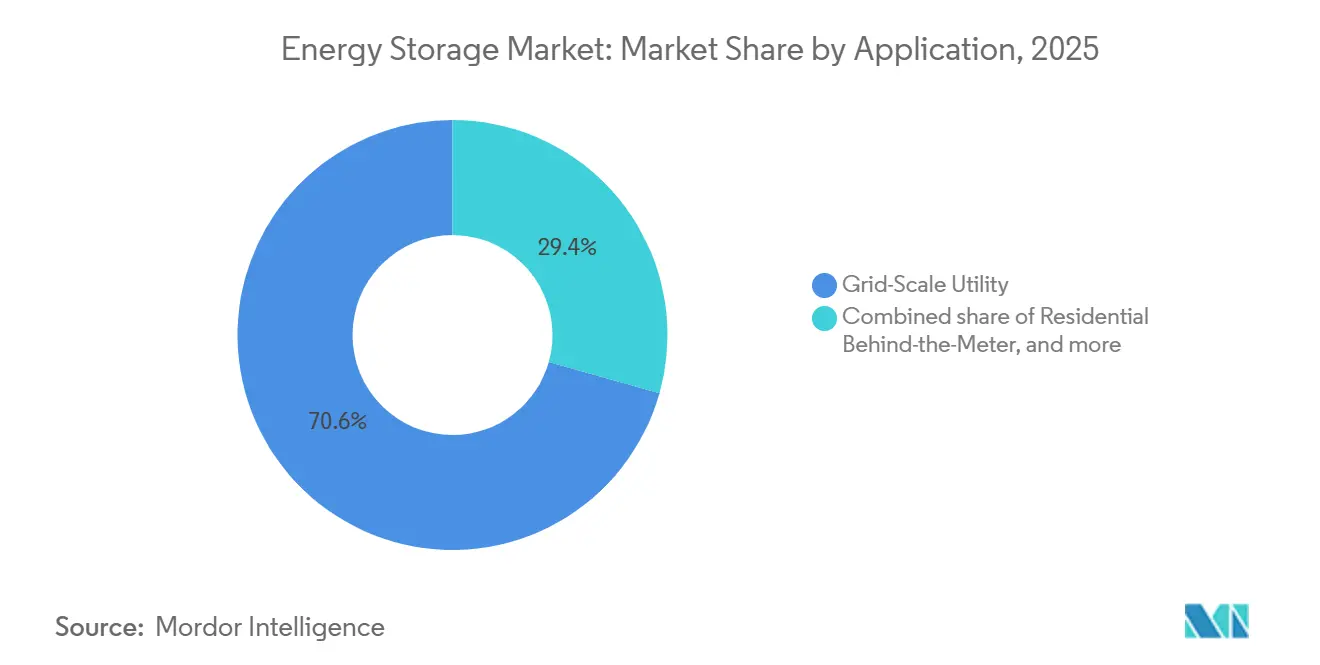
- Nach Anwendung entfielen 70,63 % der Energiespeichermarktgröße im Jahr 2025 auf Versorgungsprojekte im Netzmaßstab, während die Ladeinfrastruktur für Elektrofahrzeuge bis 2031 mit einer CAGR von 29,66 % wachsen soll.
- Nach Geografie entfielen 45,11 % der installierten Kapazität im Jahr 2025 auf den Asien-Pazifik-Raum, und Nordamerika führt das Wachstum mit einer CAGR von 33,47 % bis 2031 an.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Schneller Rückgang der LFP-Batteriekosten treibt die Einführung von BESS mit mehr als 6 Stunden voran | +4.2% | Kernregion Asien-Pazifik, Ausstrahlungseffekte auf Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Anreizprogramme im Netzmaßstab (IRA, EU RED III, Chinas Langzeitspeicher-Mandat) | +5.8% | Nordamerika, EU, China | Mittelfristig (2–4 Jahre) |
| Verbindliche Ziele zur Integration erneuerbarer Energien im GCC fördern Thermische Speicherung und CAES | +2.1% | Naher Osten | Langfristig (≥ 4 Jahre) |
| Anforderungen an die Stromqualität in Rechenzentren fördern Schwungrad- und BESS-Lösungen | +3.4% | Nordamerika, Nordische Länder | Kurzfristig (≤ 2 Jahre) |
| Ausbau von Ladekorridoren für Elektrofahrzeuge erfordert stationäre Speicherung | +3.7% | Globale Frühgewinne in den USA und Deutschland | Mittelfristig (2–4 Jahre) |
| Anstieg von Unternehmens-PPAs löst Speicherung hinter dem Zähler aus | +2.9% | EU, Australien, ausgewählte US-Bundesstaaten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Schneller Rückgang der LFP-Batteriekosten treibt die Einführung von BESS mit mehr als 6 Stunden voran
Die Preise für stationäre Lithium-Eisenphosphat-Zellen sanken Ende 2025 auf 70 USD pro kWh, gegenüber 115 USD ein Jahr zuvor, wodurch Sechs-Stunden- und Acht-Stunden-Installationen Erdgas-Spitzenlastkraftwerke überall dort schlagen können, wo die Spreads zwischen Spitzen- und Schwachlastzeiten 40 USD pro MWh übersteigen. CATLs kommerzieller Start von Natrium-Ionen-Zellen im Jahr 2025 erhöhte den Preisdruck zusätzlich, indem Versorgungsunternehmen eine kostengünstigere Option für Kälteregionen erhielten. Kalifornische Versorgungsunternehmen vergaben im Jahr 2025 3,2 GW an Sechs-Stunden-Verträgen, um stillgelegte Gasturbinen im Rahmen der Ziele des Senate Bill 100 zu ersetzen.[1] In Texas erreichten 2,1 GW an Handelsspeichern im Jahr 2025 den kommerziellen Betrieb (COD), mit dem Ziel, sommerliche Preisspitzen auszunutzen, die über 200 USD pro MWh steigen. Compliance-Kosten im Zusammenhang mit der IEC-62619-Sicherheitszertifizierung fügen 5–8 USD pro kWh hinzu, doch die Margen bleiben robust, da sich das Erlösfenster von vier auf sechs Stunden ausgeweitet hat.
Anreizprogramme im Netzmaßstab (IRA, EU RED III, Chinas Langzeitspeicher-Mandat)
Die 30-prozentige eigenständige Investitionssteuergutschrift für Speicher im Rahmen des US-amerikanischen Inflation Reduction Act, die bis 2032 in Kraft ist, erschloss im Jahr 2025 12 Milliarden USD an Finanzierungen für Versorgungsmaßstab-Projekte, angeführt von Projekten in Texas, Arizona und Nevada.[2] Die RED-III-Richtlinie Europas, die bis Mitte 2025 in nationales Recht umgesetzt wurde, verpflichtet die Mitgliedstaaten, Netzflexibilitätsanlagen zu sichern, um bis 2030 einen Anteil erneuerbarer Energien von 42,5 % zu erreichen; allein Deutschland stellte 500 Millionen EUR (545 Millionen USD) für einen Ausbau von 10 GW bereit. China mandatierte 180 GW Langzeitspeicherung bis 2027 und hatte Ende 2024 73,76 GW in Betrieb, was eine Lücke von 106 GW hinterlässt, die Druckluft-, Pumpspeicher- und Wasserstoffprojekte vorantreibt.
Verbindliche Ziele zur Integration erneuerbarer Energien im GCC fördern Thermische Speicherung und CAES
Die Vereinigten Arabischen Emirate, Saudi-Arabien und Oman haben gemeinsam mehr als 120 GW Solar- und Windenergie für die Lieferung bis 2030 eingeplant, was Versorgungsunternehmen verpflichtet, dispatchfähige Speicher für Abendrampen zu sichern. Masdar vergab Anfang 2025 einen 19-GWh-BESS-Vertrag zur Stabilisierung eines 5,2-GW-Solarkomplexes, während der Public Investment Fund Saudi-Arabiens 2,5 Milliarden USD für eine 1,5-GW-Druckluftanlage in einem erschöpften Reservoir bereitstellte. Omanische Ausschreibungen bevorzugen 12-Stunden-Salzschmelzetanks, um den Lithiumabbau bei sommerlichen Höchsttemperaturen von 50 °C zu umgehen. Die Normen ISO 23551 und IEC 62862 prägen die Anlagenspezifikationen.
Anforderungen an die Stromqualität in Rechenzentren fördern Schwungrad- und BESS-Lösungen
Hyperscale-Betreiber installierten im Jahr 2025 3 GW an Vor-Ort-Speichern, um die Stromqualität für KI-Workloads zu sichern, die keine Spannungseinbrüche von mehr als 10 ms tolerieren können. Microsofts 3-GW-Mehrstaaten-BESS-Auftrag ersetzte Dieselgeneratoren und erschloss gleichzeitig Erlösströme aus Hilfsdiensten. Google ergänzte 20 MW Schwungräder mit 100 MW Batterien in den Niederlanden und Finnland für Reaktionen im Sekundenbruchteil und verlängerte die Batterielebensdauer von 10 auf 15 Jahre. Nordische Netzcodes verlangen nun, dass Zentren über 10 MW Frequenzhaltungsreserven bereitstellen, was die Speicherkapitalisierung effektiv subventioniert. Amazons 1,2-Milliarden-USD-Rollout über 50 Zentren zementiert Speicherung als Standardersatz für Diesel-Notstromversorgung.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Mangel an geeigneten Reservoirstandorten begrenzt neue Pumpspeicherkraftwerke | −1.8% | Europa, Japan, ausgewählte US-Regionen | Langfristig (≥ 4 Jahre) |
| Volatilität bei Vanadium-/Zink-Elektrolyten behindert die Skalierung von Flussbatterien | −1.3% | Global, akut in Europa und Australien | Mittelfristig (2–4 Jahre) |
| Strenge Brandschutzvorschriften (NFPA 855, IEC 62933) erhöhen die städtischen BESS-Investitionskosten | −2.1% | Nordamerika, EU, entwickeltes Asien | Kurzfristig (≤ 2 Jahre) |
| Unsicherheit beim Revenue-Stacking in Schwellenmärkten | −1.6% | Südostasien, Lateinamerika, Afrika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Mangel an geeigneten Reservoirstandorten begrenzt neue Pumpspeicherkraftwerke
Europa und Japan stehen vor topografischen und ökologischen Hürden, die neue Pumpspeicherprojekte einschränken und die Zubaurate zwischen 2020 und 2025 auf lediglich 1,2 GW in der EU begrenzen, während Batterien 28 GW hinzufügten. Natura-2000-Habitatschutz, seismische Risikozonierung und jahrzehntelange Genehmigungszyklen lenken Investoren auf Druckluft- und Wasserstoffalternativen um. In den USA erhielt die Federal Energy Regulatory Commission während 2024–2025 nur 12 Lizenzanträge gegenüber 40 vor zwölf Jahren.[3] Die Kostenüberschreitung von Australiens Snowy 2.0 um 2 Milliarden AUD (1,3 Milliarden USD) im Jahr 2025 unterstrich die Tunnelbaurisiken.
Volatilität der Vanadium-/Zink-Elektrolytversorgung behindert die Skalierung von Flussbatterien
Vanadiumpentoxit stieg von 8 USD pro kg im Jahr 2024 auf 11,20 USD bis Mitte 2025, nachdem China Exportquoten eingeführt hatte, was die Kapitalkosten für Vanadium-Redox-Flussbatterien um 25 % erhöhte.[4] Die Zink-Brom-Chemie steht vor einem eigenen Engpass, da die Bromproduktion auf drei Länder konzentriert ist; ein Ausfall am Toten Meer ließ die globalen Preise Anfang 2025 um 30 % steigen. Invinity berichtete, dass die Elektrolytkosten nun 40 % der Systemkosten ausmachen, gegenüber 28 % vor zwei Jahren. Folglich hielten Flussbatterien im Jahr 2025 lediglich 2,1 % der Kapazität und werden bis 2031 voraussichtlich nicht mehr als 3 % überschreiten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologie:
Elektrochemische Dominanz trifft auf Langzeitspeicher-HerausfordererBatterien machten 53,84 % der Energiespeichermarktgröße im Jahr 2025 aus, gestützt auf LFP und wachsende Natrium-Ionen-Volumina, während Wasserstoffspeicherung bis 2031 voraussichtlich mit einer CAGR von 38,50 % wächst, da Versorgungsunternehmen saisonale Ausgleichsressourcen von 100 Stunden suchen. Pumpspeicher, thermische Salzschmelzetanks, Druckluft, Flüssigluft, Schwungrad und Gravitationssysteme hielten zusammen einen Anteil von 46,16 %, was elektrochemische Anbieter in die Position versetzt, kurzzyklige Erlöse zu dominieren, auch wenn mehrtägige Technologien die Kostenlücke schließen.
Festkörperlithium bleibt auf Pilotlinien beschränkt, Blei-Säure verliert Marktanteile in Telekommunikation und Wohngebäude-Notstromversorgung, und Flussbatterien verharren unter 3 % Marktdurchdringung aufgrund der Elektrolytvolatilität. Mitsubishi Powers Wasserstoffkaverne in Utah und Highview Powers Kryogenanlage belegen die kommerzielle Tragfähigkeit, doch die Kapitalintensität von über 400 USD pro kWh begrenzt die breite Akzeptanz. Dennoch konvergieren kumulative Kostenkurven mit fortschreitender Skalierung, was darauf hindeutet, dass Langzeitspeicher-Herausforderer nach 2031 einen größeren Marktanteil im Energiespeichermarkt sichern werden.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Konnektivität:
Netzgebundene Hegemonie, netzunabhängige BeschleunigungNetzgebundene Anlagen repräsentierten 93,26 % der installierten Kapazität im Jahr 2025, was den Zugang zu Großhandelsmärkten und die Mehrfachstrom-Monetarisierung widerspiegelt, doch Mikronetze und isolierte Systeme sind auf eine CAGR von 31,35 % ausgerichtet, die die netzgebundene Rate von 22,1 % übertrifft. Die 8,2-GW-Flotte von Texas ERCOT erzielt 120–180 USD pro kW und Jahr durch kombinierte Dienste, während kalifornische Versorgungsunternehmen 6,8 GW an Verträgen zur Ablösung stillgelegter Spitzenlastkraftwerke gesichert haben.
Abgelegene Bergwerke, Inselstaaten und Initiativen zur ländlichen Elektrifizierung setzen auf Sechs-Stunden-Solar-plus-Speicher-Anlagen, um Diesel zu eliminieren. Rio Tintos 34-MW-Installation im Pilbara reduziert die Kraftstoffkosten um 60 Millionen AUD jährlich, und das 15-MW-Mikronetz der Malediven wird bis 2028 einen Anteil erneuerbarer Energien von 70 % erreichen. Übertragungsaufschub und 8–12 % Verlustvermeidung verleihen netzunabhängigen Systemen wachsende wirtschaftliche Attraktivität und signalisieren eine schrittweise Dezentralisierung des Energiespeichermarkts.
Nach Anwendung:
Versorgungsmaßstab als Anker, Elektrofahrzeug-Laden im AufschwungVersorgungsmaßstäbliche Projekte vor dem Zähler kontrollierten 70,63 % der Energiespeichermarktgröße im Jahr 2025, gestützt durch Mandate zur Integration erneuerbarer Energien und Kapazitätsmarkt-Rückflüsse; dennoch ist die Ladeinfrastruktur für Elektrofahrzeuge das am schnellsten wachsende Segment mit einem CAGR von 29,66 % bis 2031. Californiens Moss Landing erreichte 2025 3 GW/12 GWh und demonstriert Preisglättungsgewinne von 10–15 % in Spitzenstunden.
Stationäre Hausspeicher, Gewerbe- und Industrieanlagen, Rechenzentren und abgelegene Mikronetze füllten den verbleibenden Mix, angeführt von Regionen, in denen Einzelhandelstarife die Einspeisevergütungen übersteigen. Tesla, LG Chem und Sonnen dominieren das Heimsegment; Fluence und Wärtsilä sichern sich zeitkritische Netzverträge; und Bahnunterstationen in Indien setzen Speicher ein, um Energie aus der Rekuperationsbremsung zurückzugewinnen. Die Diversifizierung der Anwendungsfälle setzt sich fort, da sich der Energiespeichermarkt von einer Einzelanwendungslösung zu einem Mehrdienstleistungs-Rückgrat für saubere Energiesysteme entwickelt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
APAC-Energiespeichermarkt
Asien-Pazifik verfügte im Jahr 2025 über 45,11 % der weltweiten Kapazität, bedingt durch Chinas installierte Basis von 73,76 GW, doch verlangsamt sich das Wachstum, da der politische Schwerpunkt von reiner Kapazität auf Nutzungseffizienz verlagert wird. Indiens 4,2 GW an Zubau im Jahr 2025 gingen auf Ausschreibungen zurück, die acht GW Solarenergie mit zwei GW vierstündiger Speicherung bündelten, während Japan und Südkorea sich auf Frequenzregelungsnischen in flächenbeschränkten Märkten konzentrierten.
Nordamerika-Energiespeichermarkt
Nordamerika ist der Wachstumsführer und wird bis 2031 voraussichtlich mit einem CAGR von 33,47 % zulegen, da der Inflation Reduction Act und staatliche Mandate konvergieren. Die Vereinigten Staaten fügten im Jahr 2025 9,4 GW hinzu, wobei Texas und Kalifornien fast 75 % dieses Gesamtwerts ausmachten, gefolgt von den kanadischen Provinzen Alberta und Ontario. Mexikos 1,2-GW-Ausschreibung für Solar-plus-Speicher befindet sich noch in der regulatorischen Prüfung, was auf latentes Aufwärtspotenzial hindeutet, sobald die politische Klarheit verbessert wird.
EMEA- und Südamerika-Energiespeichermarkt
Europa installierte im Jahr 2025 5,1 GW, angetrieben durch das 500 Millionen EUR umfassende Bundesförderprogramm Deutschlands und die 15-Jahres-Verträge des britischen Kapazitätsmarkts. Spanien und Frankreich integrierten Speicher in Ausschreibungen für erneuerbare Energien, und nordische Länder integrierten BESS in wachsende Rechenzentrumscluster, um Frequenzhaltungsdienstleistungen zu monetarisieren. Der Nahe Osten und Afrika trugen 1,6 GW bei, wobei die VAE und Saudi-Arabien Installationen anführten, die thermische und Druckluftspeicher-Technologien bevorzugen, die für Wüstenklimata geeignet sind. Südamerikas 1,3 GW, größtenteils in Brasilien und Chile, zeigen, dass Ausschreibungsrahmen, die an gesicherte Kapazität geknüpft sind, zum primären Beschleuniger der Region werden.
Regulatorisches Umfeld
In den Vereinigten Staaten wird die politische Unterstützung durch den eigenständigen Investitionssteuerkredit (ITC) für Speicherlösungen im Rahmen des Inflation Reduction Act verankert, ergänzt durch sich weiterentwickelnde bundesstaatliche Genehmigungsvorschriften, die zusätzliche Projektanforderungen zu den Bundesprogrammen hinzufügen. Kalifornien verfeinert weiterhin seine Compliance-Planung, mit Vorschriften, die für nach dem 1. Januar 2026 eingereichte Anträge für Energiespeicheranwendungen eine Konsultation mit der Feuerlöschbehörde vorschreiben, sowie eine Inspektion nach der Installation vor Inbetriebnahme. Das Büro des staatlichen Feuermarschalls wurde außerdem angewiesen, Bestimmungen für die nächste Aktualisierung des Bauordnungskodex nach dem 1. Juli 2026 zu prüfen, einschließlich möglicher Einschränkungen im Zusammenhang mit städtischen Außeninstallationen.
Wettbewerbslandschaft
Die Top-10-Anbieter kontrollierten rund 55 % der Kapazitätszubau im Jahr 2025, was ein mäßig konzentriertes Feld ergibt, in dem kein einzelner Akteur mehr als 12 % Marktanteil hält. CATL nutzt vertikale Integration und schlüsselfertige LFP-Systeme zu 70 USD pro kWh, um westliche Konkurrenten zu unterbieten, während Teslas 40-GWh-Megapack-Auftragsbestand unter 18-monatigen Lieferzeiten leidet, was Raum für Fluence, Wärtsilä und Sungrow öffnet. LG Energy Solution und Samsung SDI verlagern ihre Forschungs- und Entwicklungsausgaben auf Festkörperprototypen, die auf margenstarke Rechenzentrum- und Gewerbe- und Industrie-Nischen abzielen.
Das Disruptionspotenzial konzentriert sich auf Langzeitspeicher-Neueinsteiger wie Form Energys Eisen-Luft-Chemie und Energy Vaults Gravitationssysteme. Proprietäre Batteriemanagementsoftware von Tesla, BYD, Fluence und Wärtsilä steigert die Zykluslebensdauer und das Revenue-Stacking um bis zu 50 % und schafft eine Dienstleistungsschicht, die die Kundenbindung vertieft. Die Einhaltung von IEC 62933 und UL 9540A Brandausbreitungstests macht die Zertifizierungsgeschwindigkeit zu einem Wettbewerbsdifferenziator, während Siemens Energys Joint Venture mit AES ein strategisches Rennen unterstreicht, Hardware, KI-gesteuerte Optimierung und langfristige Betriebs- und Wartungsverträge zu bündeln.
Marktführer der Energiespeicherbranche
-
Contemporary Amperex Technology Co. Ltd. (CATL)
-
Tesla Inc.
-
LG Energy Solution Ltd.
-
BYD Co. Ltd.
-
Fluence Energy Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Energiespeichermarkt Unternehmen in diesem Bericht
- Contemporary Amperex Technology Co. Ltd. (CATL)
- LG Energy Solution Ltd.
- Tesla Inc.
- BYD Co. Ltd.
- Fluence Energy Inc.
- Wartsila Energy
- Siemens Gamesa Renewable Energy
- GS Yuasa Corporation
- NGK Insulators Ltd.
- Samsung SDI Co. Ltd.
- General Electric (Vernova)
- ABB Ltd.
- Hitachi Energy Ltd.
- Eaton Corporation
- Mitsubishi Power Americas |
- AES Corporation
- Voith Hydro GmbH
- ANDRITZ AG
- Hydrostor Inc.
- Highview Powe
- Amber Kinetics Inc
Marktchancen und Zukunftsaussichten
Reformen bei Beschaffung und Genehmigungsverfahren gehen mit baubereiten Speicherlösungen im großen Maßstab einher. Europa bewegt sich in Richtung expliziter Bereitstellungsverpflichtungen, unterstützt durch die trilaterale Vereinbarung der EU-Institutionen vom Juni 2026, den jährlichen Speicherausbau zwischen 2026 und 2028 auf 45 GW zu erhöhen, sowie durch die RED-III-Leitlinien, die dedizierte Infrastrukturzonen zur Unterstützung einer schnelleren Standortwahl und Netzanbindung fördern.
In den Vereinigten Staaten reichen die Chancen von schlüsselfertigen BESS-Lösungen über EPC bis hin zu Optimierungssoftware neben erneuerbaren Energien, mit groß angelegten Bereitstellungen und laufender Pipeline-Aktivität bei netzskaligen Projekten. Entwickler und Versorgungsunternehmen verfolgen weiterhin gebündelte Lösungen, während sie Speicherbeschaffungen um Netzanbindungszeitpläne und die Wertschöpfung durch mehrere Dienstleistungen herum strukturieren.
Neueste Industrielle Entwicklungen in Energiespeichermarkt
- Juli 2026: LG Energy Solution begann mit der Produktion von LFP-Batterien für die Energiespeicherung im Werk von Ultium Cells in Tennessee und erweiterte damit das nordamerikanische Angebot für stationäre Speicheranwendungen. Das Unternehmen führte Lokalisierungsstrategien im Zusammenhang mit dem US-Nachfragewachstum an, die zudem die Vorlaufzeiten für Integratoren und Entwickler verkürzen, die LFP-Zellen für Netz- und Behind-the-Meter-Systeme beziehen.
- Juni 2026: Tesla unterzeichnete eine mehrjährige Vereinbarung mit NatPower zur Lieferung von mehr als 25 GWh an Megapack-Systemen in Italien und im Vereinigten Königreich. Der länderübergreifende Umfang spiegelt Beschaffungs- und Ausführungsrahmen im Portfoliomaßstab wider und erhöht den Druck auf Integratoren, die Hardware, Inbetriebnahme und Optimierung für Bereitstellungen im Versorgungsmaßstab bündeln können.
- Mai 2025: TotalEnergies startete sechs Batteriespeicherprojekte in Deutschland mit insgesamt 100 MW/200 MWh, damals der größte kontinentale Ausbau des Unternehmens. Der Ausbau erweitert die Präsenz von TotalEnergies im Versorgungsmaßstab in einem Markt, der von EU-Flexibilitätsanforderungen und nationalen Programmen geprägt ist, und stärkt die Rolle etablierter Energieunternehmen als langfristige Eigentümer und Betreiber von BESS-Anlagen.
Energiespeichermarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Energiespeichersysteme, die Energie aufnehmen und zu einem späteren Zeitpunkt wieder abgeben, sodass Strom ausgeglichen, verschoben oder bei Bedarf gesichert werden kann. Er schließt stationäre und netzgekoppelte Systeme sowie eigenständige Projekte ein, gemessen zum Zeitpunkt der Inbetriebnahme.
Ausschlüsse aus dem Geltungsbereich: Traktionsbatterien, die in Elektrofahrzeugen verbaut sind, sind ausgeschlossen.
Segmentierungsübersicht
- Nach Technologie
- Batterien (Lithium-Ionen, Festkörper-Lithium, Natrium-Ionen, Blei-Säure, Natrium-Schwefel und Flussbatterien (Vanadium, Zink-Brom))
- Pumpspeicherwasserkraft
- Thermische Energiespeicherung (Fühlbare Wärme (Salzschmelze, Wasser), Latente Wärme (Phasenwechselmaterialien), Thermochemisch)
- Druckluftenergiespeicherung
- Flüssigluft-/Kryogenspeicherung
- Schwungradspeicherung
- Gravitationsbasierte Speicherung
- Wasserstoffbasierte Speicherung (Strom-zu-H2-zu-Strom)
- Weitere aufkommende Technologien (Eisen-Luft, Zink-Luft)
- Nach Konnektivität
- Netzgebunden
- Netzunabhängig
- Nach Anwendung
- Versorgungsunternehmen im Netzmaßstab (vor dem Zähler)
- Wohngebäude hinter dem Zähler
- Gewerbe und Industrie hinter dem Zähler
- Rechenzentren und kritische Einrichtungen
- Abgelegene und netzunabhängige Systeme/Mikronetze
- Sonstige (Transport und Bahnelektrifizierung, Ladeinfrastruktur für Elektrofahrzeuge, Übertragungs- und Verteilungsaufschub)
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Spanien
- Nordische Länder
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- ASEAN-Länder
- Übriger Asien-Pazifik-Raum
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Übriges Südamerika
- Naher Osten und Afrika
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Südafrika
- Ägypten
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung beginnt mit der Erhebung öffentlicher Daten, die den realen Speicherausbau und den Betriebskontext verankern. Wir nutzen Quellen wie die Internationale Energieagentur, die US-amerikanische Energieinformationsbehörde und die Internationale Agentur für Erneuerbare Energien sowie Veröffentlichungen von Netzbetreibern und Regulierungsbehörden, die Erzeugungsmixe, Zuverlässigkeitsanforderungen und Trends bei der Systemintegration verfolgen.
Dies wird durch Projekt- und Unternehmensoffenlegungen ergänzt, darunter Jahresberichte, Investorenpräsentationen und offizielle Pressemitteilungen, die in Betrieb genommene Kapazitäten und große Projektaufträge ausweisen. Bei Bedarf nutzen wir auch kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Patentdatenbanken sowie Import- und Exportdaten auf Versandebene, um Lieferkettenbewegungen und Technologieaktivitäten gegenzuprüfen. Diese Liste der Sekundärquellen ist lediglich illustrativ, da wir zahlreiche weitere öffentliche und kostenpflichtige Quellen gesichtet haben, um Daten zu sammeln, Annahmen zu bestätigen und Forschungsfragen zu klären.
Primärinterviews und Umfragen
Die Primärforschung konzentriert sich auf die Validierung dessen, was die Sekundärsignale nicht vollständig erklären können, insbesondere wie Projekte zum Zeitpunkt der Inbetriebnahme definiert, vertraglich vereinbart und erfasst werden. Wir sprechen mit einer Mischung aus Projektentwicklern, Versorgungsunternehmen, EPC-Beteiligten, Integratoren und technologiefokussierten Experten aus dem asiatisch-pazifischen Raum, EMEA und Amerika, damit Lücken bei Projektzeitplänen, Kostenkurven und Annahmen zur Speicherdauer mit praktischen Erkenntnissen geschlossen werden können.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 38 % | Führungskräfte der obersten Ebene (CXOs): 14 % | Asiatisch-pazifischer Raum: 43 % |
| Mittlere Ebene: 43 % | Funktions-/Bereichsleiter: 41 % | EMEA: 33 % |
| Kleinere Marktteilnehmer: 19 % | Manager: 45 % | Amerika: 24 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung basiert auf einem Top-down-Modell, bei dem öffentliche Kapazitäts- und Inbetriebnahmedaten zu einer Bestandsansicht rekonstruiert und anschließend mithilfe typischer Systemmixe und Projektrealisierungsmuster in Marktgesamtwerte übersetzt werden. Da öffentliche Datensätze verzögert sein oder unterschiedliche Berichtszuschnitte verwenden können, werden die Ergebnisse durch selektive Bottom-up-Näherungen bestätigt, wie etwa Stichproben aus Projektpipelines, Kanalprüfungen zu Systempreisen und eine Plausibilitätsprüfung des durchschnittlichen Verkaufspreises multipliziert mit der in Betrieb genommenen Kapazität in Schlüsselregionen.
Zu den Eingangsgrößen, die das Modell prägen, gehören Zubau erneuerbarer Energien, der Verschiebungsbedarf erzeugt, Warteschlangen für Netzanschlüsse und Auftragsmeldungen, typische Speicherdauerbereiche nach Anwendungsfall, Systemkostentrends pro kWh sowie politische und marktgestalterische Signale, die den Einsatzzeitplan beeinflussen. Für die Prognose wird eine Szenarioanalyse eingesetzt, sodass der Basisfall widerspiegelt, was Praktiker hinsichtlich Genehmigungstempo, Verfügbarkeit von Lieferungen und der Geschwindigkeit erwarten, mit der Projekte mit längerer Speicherdauer von Pilotprojekten in Serienaufträge übergehen. Wenn Projektdetails fehlen, werden Annahmen mithilfe transparenter Proxy-Regeln ergänzt (beispielsweise durch Zuweisung von Dauerbändern nach Anwendung und Region) und anschließend nach Expertenfeedback angepasst.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch Prüfung, ob die Ergebnisse mit unabhängigen Signalen übereinstimmen, wie regionalen Inbetriebnahmegesamtwerten, politisch getriebenen Beschaffungszielen und beobachteten Preisbewegungen, gefolgt von einer Überprüfung größerer Abweichungen auf Datenzeitpunkt- oder Geltungsbereichsprobleme. Wird ein Ausreißer festgestellt, überprüfen wir die zugrunde liegende Datenreihe, überdenken wichtige Annahmen und nehmen erneut Kontakt zu relevanten Beteiligten auf, wenn die Abweichung struktureller Natur und kein Einzelfall zu sein scheint.
Vor der Freigabe durchlaufen Modell und Bericht mehrere Analytikerprüfungen, damit Eingaben, Einheiten und Umrechnungen konsistent bleiben. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie bedeutende politische Änderungen, Angebotsschocks oder eine sprunghafte Veränderung im Inbetriebnahmetempo. Unmittelbar vor der Auslieferung wird ein abschließender Durchgang vorgenommen, damit Kunden die aktuellste verfügbare Einschätzung erhalten.
Vergleich der Energiespeichermarktschätzung von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Energiespeicher können weit auseinanderliegen, selbst wenn sie alle in der Tendenz korrekt sind, da die Maßeinheit und der Erfassungsumfang häufig nicht identisch sind. Unterschiede entstehen in der Regel dadurch, ob die Studie die installierte Kapazität oder den Umsatz verfolgt, ob EPC und Software einbezogen sind und wie Währungs- und Preisannahmen fortgeschrieben werden.
Ein weiterer praktischer Treiber ist die Behandlung von Pumpspeicherwasserkraft und anderen Nicht-Batterietechnologien, da einige Schätzungen stark auf Batteriesysteme ausgerichtet sind oder nur netzmaßstäbliche Projekte oberhalb einer Mindestgröße berücksichtigen. Auch der Zeitpunkt der Erfassung spielt eine Rolle, da die Zählung bei Versand, Vertragsunterzeichnung oder Inbetriebnahme die aktuelle Jahreszahl erheblich verschieben kann und ältere Preiskurven die Umsatzgesamtwerte aufblähen oder unterschätzen können, wenn sich die Systemkosten schnell bewegen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 0,54 Billionen USD (2026) | |
| Branchenpublikation A | 288,97 Milliarden USD (2025) | Als Umsatzmarkt ausgewiesen und auf ein anderes Basisjahr verankert, mit einem Geltungsbereich, der breiter, aber weniger explizit hinsichtlich des Inbetriebnahmezeitpunkts und der Ausschlüsse ist, was die Gesamtwerte verschieben kann, wenn Projektpipelines volatil sind. |
| Branchenpublikation B | 267,40 Milliarden USD (2024) | Verwendet ein früheres Basisjahr und eine Umsatzrahmung, die mehrere Anwendungen und Technologiebereiche zusammenfassen kann, und trennt die installierte Basiskapazität nicht klar von der Werterfassung zum Zeitpunkt der Inbetriebnahme. |
Die Streuung in der Tabelle erklärt sich hauptsächlich durch die Wahl der Einheit und den Zeitpunkt im Projektlebenszyklus, an dem der Wert erfasst wird, und nicht allein durch Wachstumserwartungen. Indem der Geltungsbereich an die Inbetriebnahme der installierten Basis gebunden und EV-Traktionsbatterien explizit ausgeschlossen werden, bleibt die Größenbestimmungslogik über Technologien und Regionen hinweg konsistent – das ist der Hauptgrund, warum die Gesamtzahl bei Mordor Intelligence abweicht.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der globale Energiespeichermarkt im Jahr 2026?
Die installierte Kapazität erreichte 2026 0,54 Terawatt und ist auf dem Weg, bis 2031 bei einer CAGR von 23,05 % 1,52 Terawatt zu erreichen.
Welche Technologie hat heute den größten Marktanteil im Energiespeichermarkt?
Batterien führen mit einem Anteil von 53,84 % der Kapazität im Jahr 2025 und liegen damit deutlich vor Pumpspeicher- und thermischen Systemen.
Was treibt das am schnellsten wachsende Segment im Energiespeichermarkt an?
Projekte für Ladekorridore für Elektrofahrzeuge skalieren mit einer CAGR von 29,66 %, da Entwickler kostspielige Netzaufrüstungen vermeiden und Nachfragekostenreduzierungen monetarisieren.
Welche Region wird bis 2031 am schnellsten wachsen?
Nordamerika soll dank der Steuergutschrift des Inflation Reduction Act und kumulierter staatlicher Mandate eine CAGR von 33,47 % verzeichnen.
Wie wirken sich Sicherheitsvorschriften auf städtische Batterieprojekte aus?
Die Einhaltung von NFPA 855 und IEC 62933 fügt 50–80 USD pro kWh hinzu, was die gesamten städtischen Investitionskosten auf über 550 USD pro kWh treibt und die Amortisationszeiten verlängert.