
Bioenergie Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
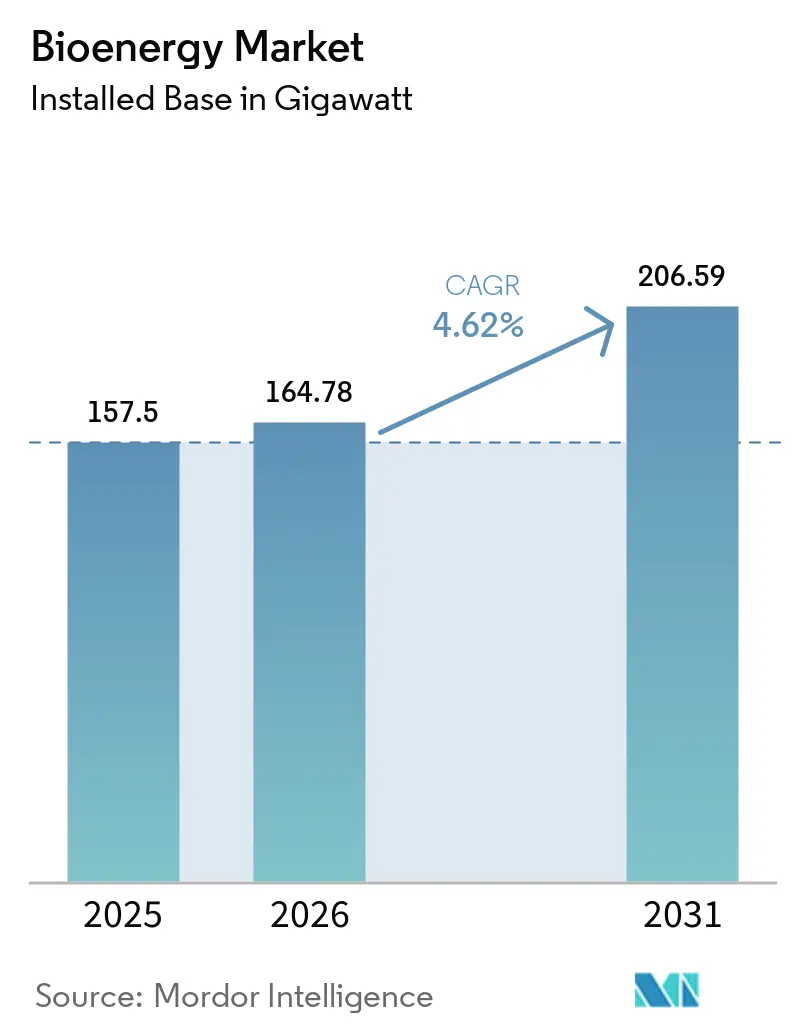
| Marktvolumen (2026) | 164.78 Gigawatt |
| Marktvolumen (2031) | 206.59 Gigawatt |
| Wachstumsrate (2026 - 2031) | 4.62 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
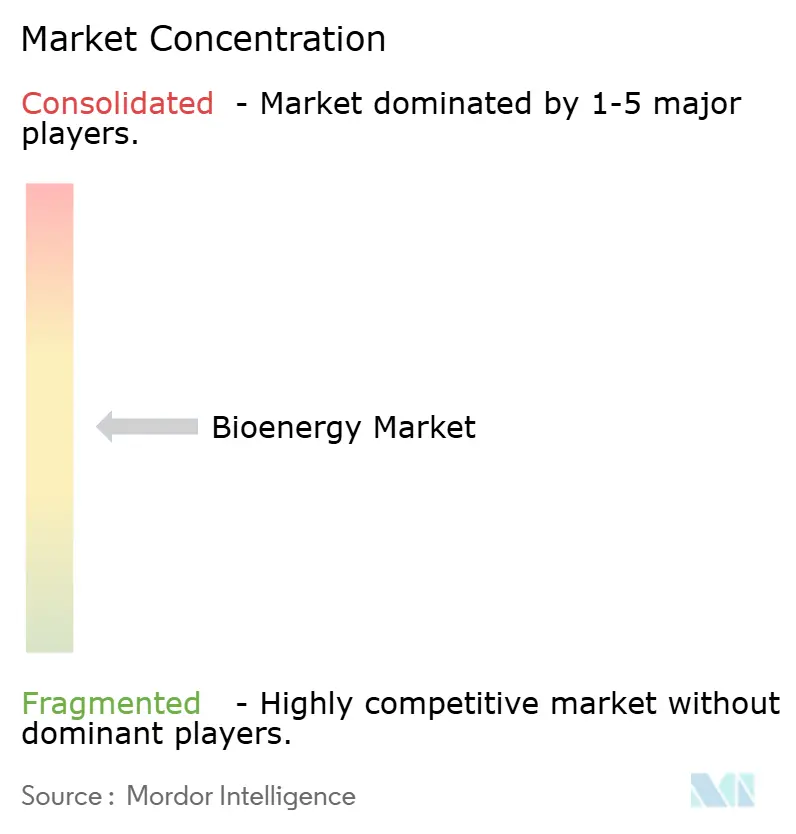
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Bioenergie Marktanalyse von Mordor Intelligence
Die Bioenergie Marktgröße im Jahr 2026 wird auf 164,78 Gigawatt geschätzt, ausgehend vom Wert des Jahres 2025 von 157,5 Gigawatt, mit Prognosen für 2031 von 206,59 Gigawatt, wachsend mit einer CAGR von 4,62 % über den Zeitraum 2026–2031.
Netto-Null-Vorgaben, reichlich vorhandene kostengünstige Reststoffe und stetige technologiebedingte Rückgänge bei den Stromgestehungskosten bilden die Grundlage für die Expansion. Regelbare Erzeugungskapazitäten und die Aussicht auf negative Emissionen durch Bioenergie mit Kohlenstoffabscheidung und -speicherung (BECCS) stärken die Widerstandsfähigkeit des Sektors, auch wenn variable erneuerbare Energien ihren Anteil an den Stromnetzen ausweiten. Strenge Beimischungsregeln für die Luftfahrt und den Straßenverkehr, eine steigende Nachfrage nach gesicherter industrieller Wärme und ein verbesserter Zugang zu CO₂-Märkten verschärfen den Nachfrageausblick zusätzlich. Finanzierungshindernisse bestehen fort, doch die Projektökonomie verbessert sich weiterhin, da Anlagen für fortschrittliche Vergasung, Pyrolyse und Anaerobe Vergärung schneller skalieren als noch vor wenigen Jahren vorhergesagt. Die politische Abstimmung in den Bereichen Strom, Kraftstoffe und energieintensive Industrien verleiht dem Bioenergie Markt einen Planungshorizont, der mehreren anderen erneuerbaren Segmenten noch immer verwehrt bleibt.
Wesentliche Erkenntnisse des Berichts
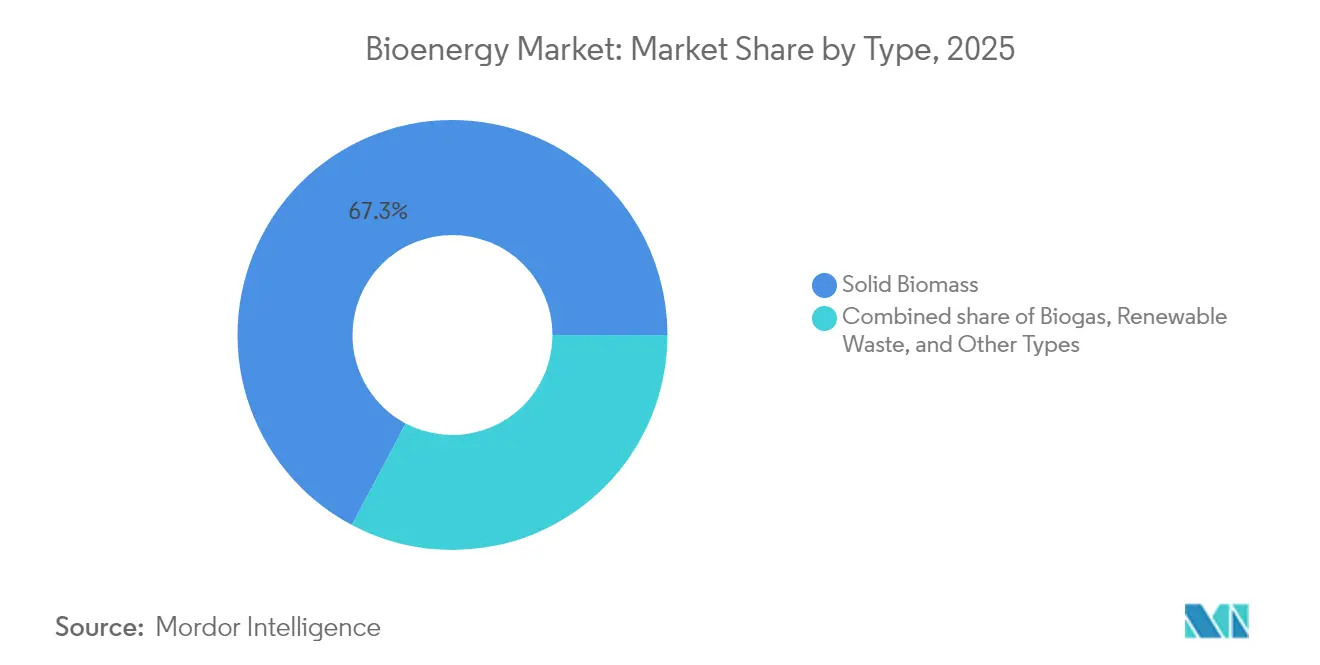
- Nach Typ hielt feste Biomasse im Jahr 2025 einen Anteil von 67,25 % am Bioenergiemarkt; Biogas ist das am schnellsten wachsende Teilsegment mit einem CAGR von 4,84 % bis 2031.
- Nach Rohstoff entfielen im Jahr 2025 39,70 % der Bioenergiemarktgröße auf Forstresiduen, und landwirtschaftliche Residuen wuchsen mit einem CAGR von 8,55 % bis 2031.
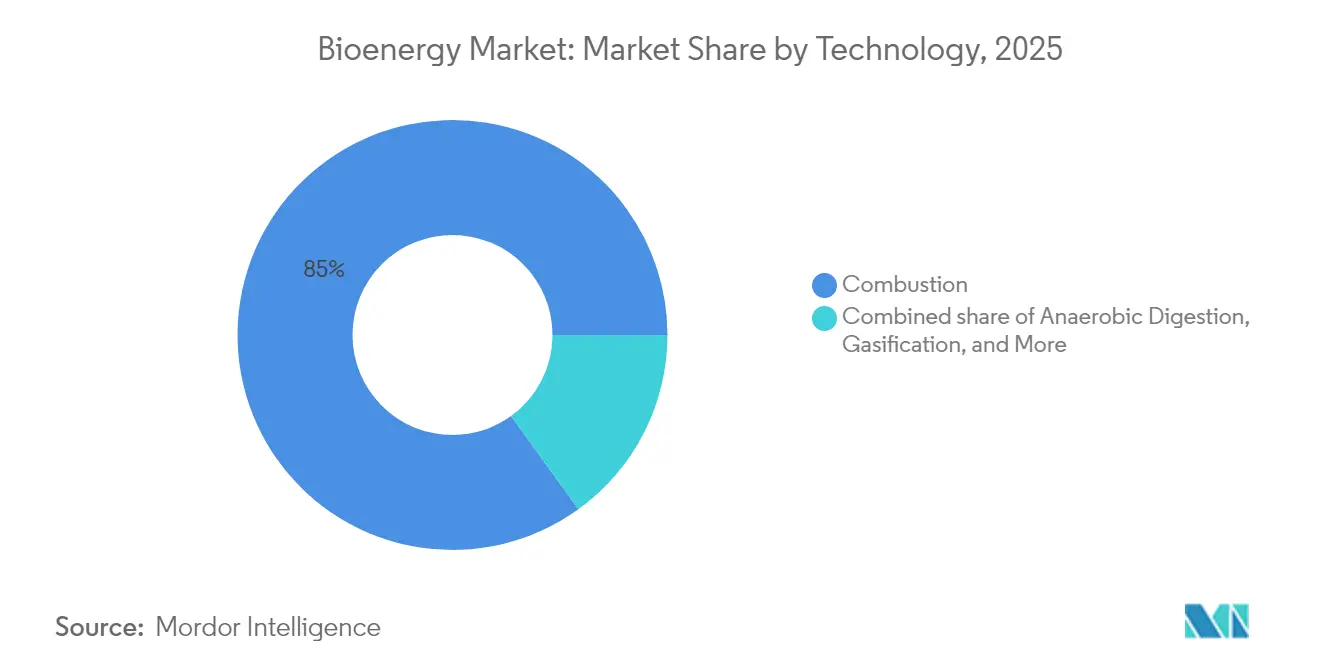
- Nach Technologie dominierte Verbrennung im Jahr 2025 mit 84,95 % der Kapazität, jedoch wird für anaerobe Vergärung ein CAGR von 11,7 % bis 2031 prognostiziert.
- Nach Anwendung hielt die Wärmeerzeugung im Jahr 2025 einen Anteil von 57,85 % an der Bioenergiemarktgröße, während Kraftstoffe für den Verkehr den höchsten CAGR von 9,35 % bis 2031 aufweisen.
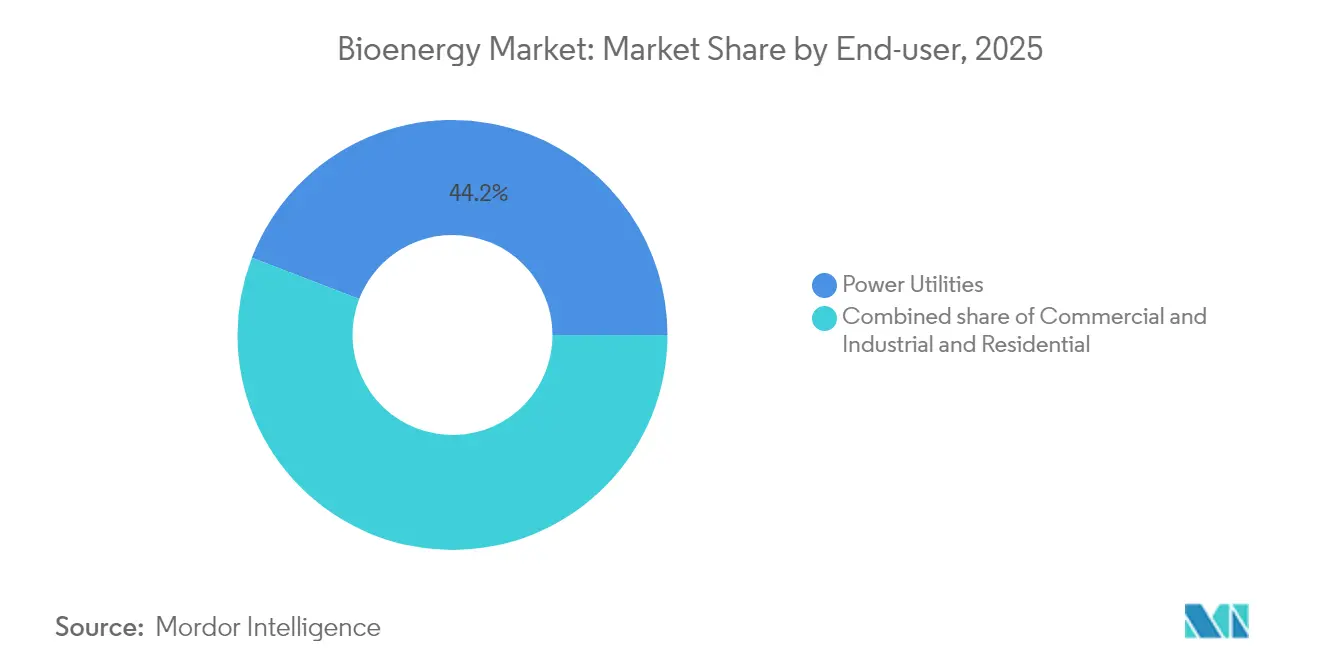
- Nach Endverbraucher hielten Stromversorgungsunternehmen im Jahr 2025 einen Anteil von 44,15 % an der Bioenergiemarktgröße, während die gewerbliche und industrielle Nachfrage zwischen 2026 und 2031 voraussichtlich mit einem CAGR von 8,75 % wachsen wird.
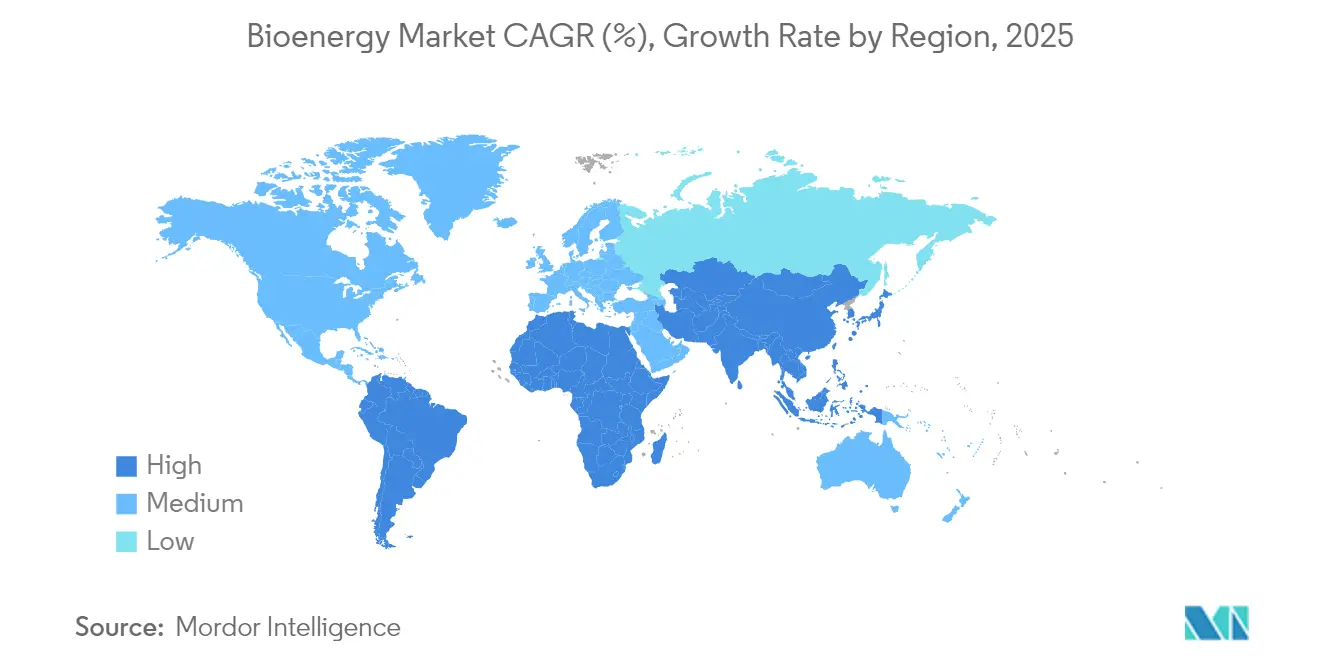
- Nach Geografie führte Asien-Pazifik im Jahr 2025 mit einem Umsatzanteil von 43,30 % und wird bis 2031 ebenfalls mit einem CAGR von 5,95 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Treiber-Wirkungsanalyse*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Netto-Null-Ziele & Mandate für erneuerbare Energien | 1.2% | Global, mit EU, USA und Asien-Pazifik als führende Akteure bei der Umsetzung | Mittelfristig (2–4 Jahre) |
| Reichlich vorhandene kostengünstige landwirtschaftliche und forstliche Reststoffe | 0.9% | Global, konzentriert in Asien-Pazifik, Nordamerika und Südamerika | Langfristig (≥ 4 Jahre) |
| Technologiebedingte Rückgang der Stromgestehungskosten für fortschrittliche Bioenergie | 0.8% | Global, mit früher Einführung in Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| BECCS-Anreize & Einnahmequellen aus negativen Emissionen | 0.6% | Europa und Nordamerika, Ausweitung nach Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Industrielle Abnahmenachfrage nach regelbarer grüner Wärme/Strom | 0.5% | Europa, Nordamerika und industrielle Asien-Pazifik-Regionen | Kurzfristig (≤ 2 Jahre) |
| Monetarisierung von biogenen CO₂-Zertifikaten | 0.3% | Vor allem Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Netto-Null-Ziele & Mandate für erneuerbare Energien
Verbindliche Klimaneutralitätspfade decken mittlerweile mehr als 80 % des globalen BIP ab, wobei das EU-Ziel einer 90-prozentigen Nettoemissionsreduzierung bis 2040, die Finanzierungstranchen des US Inflation Reduction Act für fortschrittliche Kraftstoffe und Indiens Ziel einer 20-prozentigen Ethanolbeimischung zusammenwirken, um die langfristige Nachfrage zu steigern. Übergreifende Mandate erstrecken sich auf die 70-prozentige Anforderung für nachhaltigen Flugkraftstoff von ReFuelEU bis 2050 und die britische Verpflichtung zu einem 2-prozentigen Anteil an nachhaltigem Flugkraftstoff ab 2025. Die daraus resultierende sektorübergreifende Nachfrage ermöglicht es dem Bioenergie Markt, gleichzeitig in die Segmente Strom, Wärme und Transport einzudringen. Eine starke Abnahmetransparenz erlaubt es Projektentwicklern, 15- bis 20-jährige Verträge zu strukturieren und Kreditlaufzeiten zu verbessern. Die branchenübergreifende Attraktivität bleibt ein klarer Wettbewerbsvorteil, wo intermittierende erneuerbare Energiequellen Schwierigkeiten haben, feste Kapazitätsverpflichtungen zu schultern.[1]
Reichlich vorhandene kostengünstige landwirtschaftliche und forstliche Reststoffe
Der jüngste Milliarden-Tonnen-Bericht des US-Energieministeriums zeigt, dass das nachhaltige Rohstoffpotenzial 1 Milliarde t jährlich übersteigt und den aktuellen Verbrauch bei weitem übertrifft. Allein Indien produziert jährlich 180 Millionen t Reststoffe, mit einem prognostizierten Wachstum der Rohstoffnachfrage von 50 % bis 2030.[2] Die sich entwickelnde Geopolitik unterstreicht die Ressourcenrisikoasymmetrie: Europas Holzschnitzelversorgung wurde nach den Sanktionen gegen russische und belarussische Produkte knapper, was die Referenzpreise auf Mehrjahreshochs trieb. Folglich bestimmt die Nähe zwischen Rohstoffclustern und Verarbeitungszentren nun einen bedeutenden Anteil der Gesamtprojektkosten. Unternehmen, die Vorverarbeitungssysteme der nächsten Generation lizenzieren, um Maisstoppeln, Reisstroh und Palmreststoffe in Drop-in-Kraftstoffe umzuwandeln, veranschaulichen, wie logistikgetriebene Wertschöpfung oft den absoluten Ressourcenreichtum in den Hintergrund drängt.
Technologiebedingter Rückgang der Stromgestehungskosten für fortschrittliche Bioenergie
Hybrid-solar-unterstützte Pyrolyse senkt die Bioöl-Produktionskosten auf 18,68 EUR pro GJ und erhöht die Kohlenstoffeffizienz auf 90,7 %, was erhebliche Kosteneinsparungen gegenüber der herkömmlichen thermischen Behandlung unterstreicht. Direkte Biomassevergasungsanlagen erreichen eine Energieeffizienz von 62 % und übertreffen indirekte Bioöl-Routen um 9 Prozentpunkte. Chemical-Looping-Reformierung steigert die Wasserstoffausbeute bei gleichzeitiger Reduzierung der CO₂-Intensität, und eine optimierte Drei-Reaktor-Konfiguration ermöglicht Profile mit negativen Emissionen, ohne den Durchsatz zu beeinträchtigen. Solche Leistungsgewinne drücken die Stromgestehungskosten des Bioenergie Marktes im mittleren Maßstab in ausgewählten Regionen unter die Tarife von Gas-Kombikraftwerken mit Spitzenlast. Die Technologiekonvergenz unterstützt zudem den modularen Einsatz und ermöglicht es kleineren Projektentwicklern, Finanzierungsrunden abzuschließen, die zuvor nur für Sponsoren im Versorgungsmaßstab zugänglich waren.
BECCS-Anreize & Einnahmequellen aus negativen Emissionen
Die formale Anerkennung von Treibhausgasentnahmen verändert den Einnahmen-Stack. Das Vereinigte Königreich integriert BECCS-Zertifikate in sein inländisches Emissionshandelssystem und garantiert einen Mindestabnahmepreis für abgeschiedenes CO₂. Unternehmenskäufer wie Microsoft haben mehrjährige Entnahmeverträge unterzeichnet, die mittlerweile den Großteil der verifizierten BECCS-Zertifikatsverkäufe in Skandinavien ausmachen. Eine einzelne BECCS-fähige Anlage ist in der Lage, jährlich bis zu 8 Millionen t CO₂ zu entfernen und gleichzeitig Grundlastleistung zu liefern. Da die Internationale Energieagentur bis 2030 einen Bedarf von 190 Millionen t CO₂-Entnahmen gegenüber heute weniger als 2 Millionen t schätzt, können Frühmover Premiumpreise und Skalierungsvorteile sichern.
Hemmnis-Wirkungsanalyse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kapitalintensität & Finanzierungshindernisse | -0.8% | Global, mit besonderem Einfluss auf Schwellenmärkte und kleinere Projektentwickler | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte Rohstofflogistik & -kosten | -0.7% | Global, mit akuten Herausforderungen in Entwicklungsregionen und abgelegenen Gebieten | Mittelfristig (2–4 Jahre) |
| Strengere ILUC- & Nachhaltigkeitskriterien | -0.5% | Global, mit EU als führendem Akteur bei der regulatorischen Umsetzung | Mittelfristig (2–4 Jahre) |
| Konkurrierender kostengünstiger Batteriespeicher, der den Grundlastwert erodiert | -0.4% | Global, mit schnellerer Auswirkung in Märkten mit hohem Anteil erneuerbarer Energien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapitalintensität & Finanzierungshindernisse
Eine einzelne fortschrittliche Bioraffinerie kann mehr als 2 Milliarden USD an Eigen- und Fremdkapital erfordern, was die Kapitalstapelung vor der Endanlageentscheidung (FID) zu einem mehrjährigen Prozess macht. Obwohl langfristige Abnahmevereinbarungen Händlerpreisrisiken abmildern, schränken noch nicht ausgereifte Kreditverbesserungsrahmen in vielen Entwicklungsländern die Fremdfinanzierung in Landeswährung weiterhin ein. Die Investitionskosten für Biomasse-Kraft-Wärme-Kopplungsanlagen liegen zwischen 3.410 EUR und 5.970 EUR pro kW, deutlich höher als bei gasbefeuerten Alternativen. Daher verteilen Sponsoren das Risiko zunehmend durch Joint Ventures mit Versorgungsunternehmen, EPCs und Rohstoffaggregatoren. Große Konzerne stützen mittlerweile Eigenkapitalrunden, doch kleinere Projektentwickler stoßen weiterhin auf erhebliche Hürden, insbesondere wenn Einnahmen aus CO₂-Zertifikaten noch nicht bankfähig sind.
Fragmentierte Rohstofflogistik & -kosten
Festbiomasse macht bis zu 50 % der gelieferten Energiekosten in dezentralen Projekten aus. Saisonalität, konkurrierende industrielle Verwendungen und sich entwickelnde Handelsströme verändern die Versorgungssicherheit. Sanktionsbedingte Holzschnitzelknappheit in Nordeuropa veranschaulicht, wie Geopolitik Kostenprojektionen innerhalb von Quartalen erschüttern kann. Transportzuschläge für Reststoffe mit geringer Dichte können 15–25 USD pro t hinzufügen, wenn die Lieferradien 70 km überschreiten, was die Margen mittelgroßer Kraftwerke schmälert. Standorte in der Nähe bestehender Raffinerien und Häfen, Investitionen in Pelletierungszentren und vertikal integrierte Beschaffungsmodelle entwickeln sich zu den bevorzugten Minderungsstrategien. Die fragmentierte Natur landwirtschaftlicher Reststoffe in Asien und Afrika lässt jedoch kleinere Akteure weiterhin mengen- und preisvolatilem Risiko ausgesetzt.[3]
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Festbiomasse führt, aber Biogas holt aufFeste Biomasse übernimmt nach wie vor den Großteil der Arbeit und lieferte 2025 dank jahrzehntelanger Investitionen in Pelletwerke, Reststoffhandhabungsanlagen und zuverlässige Verbrennungsanlagen 67,25 % der globalen Bioenergie. Eine ausgereifte Lieferkette – von Forstnebenerzeugnissen bis hin zu eigens angebauten Energiepflanzen – sorgt in allen wichtigen Regionen für eine kontinuierliche Brennstoffversorgung. Der derzeit am schnellsten wachsende Bereich ist jedoch Biogas. Gestützt auf verbesserte Technologien zur anaeroben Vergärung und strenge neue Vorschriften zur Abfallverwertung soll die Biogasproduktion bis 2031 jährlich um 4,84 % wachsen. Das jüngste Biomasseprogramm Deutschlands hebt sogar flexible Biogasanlagen hervor, damit diese das Stromnetz auch nach Ablauf ihrer ersten Förderperiode weiterhin unterstützen können. Die Vergasung von Siedlungsabfällen und die Erfassung von Deponiegas verleihen dem Markt zusätzlichen Schwung, während Optionen in einem frühen Entwicklungsstadium, wie etwa Algenkraftstoffe, vorerst im Labor verbleiben. Zusammengenommen zeigen diese Entwicklungen, dass sich der Markt von einfachen Verbrennungs- und Dampferzeugungssystemen hin zu saubereren, höherwertigen Prozessen verlagert, die aus jeder Tonne organischen Materials mehr herausholen.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar


Nach Rohstoff:
Forstabfälle dominieren noch, aber Landwirtschaftliche Reststoffe holen schnell aufHolzschnitzel und Sägewerkabfälle dominieren das Rohstoffangebot und verleihen Forstreststoffen im Jahr 2025 einen Anteil von 39,70 %. Langfristige Erntepraktiken und Pelletlogistik machen diesen Strom zuverlässig und wettbewerbsfähig im Preis. Landwirtschaftliche Reststoffe gewinnen jedoch am schnellsten an Boden und wachsen jährlich um 8,55 %, da politische Maßnahmen die Umwandlung von Ernterückständen in Energie gegenüber dem Verfaulen oder Verbrennen auf dem Feld begünstigen. Der US-amerikanische Milliarden-Tonnen-Bericht weist auf mehr als 1 Milliarde Tonnen ungenutzter Biomasse hin – darunter Maisstoppeln, Weizenstroh und Reisschalen –, die darauf warten, gesammelt zu werden. Dedizierte Energiepflanzen und sortierte Siedlungsabfälle sorgen für Diversifizierung, obwohl Europas jüngste Holzschnitzelknappheit zeigt, wie Geopolitik selbst gut etablierte Lieferketten erschüttern kann. Diese Realität drängt die Produzenten zu strengerer Zertifizierung und vollständiger Rückverfolgbarkeit, damit Käufer sowohl Herkunft als auch Nachhaltigkeit jeder Lieferung vertrauen können.
Nach Technologie:
Verbrennung dominiert, Anaerobe Vergärung boomtTraditionelle Kessel machen noch immer 84,95 % der installierten Kapazität aus, weil sie einfach, erprobt und schnell an bestehende Strom- oder Wärmenetze anzuschließen sind. Doch Anaerobe Vergärung – das Verfahren hinter den meisten Biogasanlagen – wächst mit 11,7 % pro Jahr. Es wandelt Hausmüll, Wirtschaftsdünger und andere organische Abfälle in Energie um und erzeugt dabei auch einen nährstoffreichen Gärrest, der den Betreibern zwei Einnahmequellen statt einer beschert. Vergasung, schnelle Pyrolyse und Fermentation erschließen sich Nischen bei fortschrittlichen Kraftstoffen und Chemikalien, unterstützt durch Innovationen wie solar-unterstützte Pyrolyse, die die Bioölkosten unter 19 EUR pro Gigajoule senkt. Der Gesamttrend ist eindeutig: Neuere Technologien zielen darauf ab, flexiblere Produkte und eine stärkere Umweltleistung zu erzielen als reine Verbrennungsanlagen je erreichen könnten.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Wärme dominiert noch, aber die Kraftstoffnachfrage steigt starkDie Versorgung von Industrie und Fernwärme bleibt Bioenergies größtes Einsatzfeld und macht im Jahr 2025 57,85 % des Einsatzes aus. Viele Fabriken und städtische Wärmenetze tauschen Kohle- oder Ölbrenner einfach gegen Biomasse aus und laufen weiter mit minimalem Aufwand – eine attraktive Option in Regionen mit teurem fossilem Gas oder hohen CO₂-Abgaben. Das eigentliche Wachstumsfeld sind jedoch Transportkraftstoffe. Nachhaltiger Flugkraftstoff (SAF) und erneuerbarer Diesel befinden sich auf dem Weg zu einem jährlichen Wachstum von fast 9,35 %, angetrieben durch Beimischungsmandate für Fluggesellschaften und den Straßengüterverkehr sowie durch Premiumpreise für kohlenstoffarme Kraftstoffe. Die Stromerzeugung nimmt nach wie vor einen beachtlichen Anteil ein, während Kraft-Wärme-Kopplungsanlagen durch die Nutzung von Abwärme einen Gesamtnutzungsgrad von bis zu 90 % erreichen – ein attraktives Angebot für energieintensive Industrien.
Nach Endverbraucher:
Versorger an der Spitze, gewerbliche Abnehmer gewinnen an BedeutungStromversorger nahmen im Jahr 2025 44,15 % der Bioenergie ab, hauptsächlich über Mitverbrennung und dedizierte Biomassekraftwerke, die ihnen helfen, Ziele für erneuerbare Energieportfolios zu erreichen, ohne die Netzstabilität zu gefährden. Gewerbliche und industrielle Nutzer sind die am schnellsten wachsende Kundengruppe und expandieren um 8,75 % pro Jahr, da CO₂-Preise steigen und Unternehmen Netto-Null-Versprechen verfolgen. Pelletöfen verbreiten sich in ländlichen Haushalten ohne Erdgaszugang, während Transportunternehmen – von Fluggesellschaften bis zu städtischen Busflotten – langfristige Biokraftstoffverträge sichern; der 20-jährige Vertrag von Southwest Airlines mit USA BioEnergy ist ein aktuelles Beispiel.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
APAC-Bioenergiemarkt
Die Asien-Pazifik-Region hält nicht nur den größten regionalen Anteil von 43,30 % im Jahr 2025, sondern ist auch die am schnellsten wachsende Region mit einer jährlichen Wachstumsrate von 5,95 %. Indien plant, den Biokraftstoffeinsatz bis Mitte der 2020er Jahre zu verdreifachen, gestützt auf ein umfangreiches Reservoir an Erntereststoffen und klare staatliche Zielvorgaben. China setzt vollständige Biomasseprojekte um, die Strom, Gas und flüssige Kraftstoffe abdecken. Japan und Südkorea sind stärker auf Importe und fortschrittliche Technologien angewiesen, während Südostasien Palm- und Reisabfälle sowohl für den Eigenbedarf als auch für den Export nutzt. Der gemeinsame Nenner ist Energiesicherheit: lokale Abfälle in lokale Energie umwandeln und gleichzeitig die Ölimportrechnung senken.
Europäischer Bioenergiemarkt
Europa hielt im Jahr 2025 einen beherrschenden Anteil von 29,70 % am Bioenergiemarkt, dank einer jahrzehntelangen Übereinstimmung zwischen Klimaambitionen, Einspeisevergütungen und Nachhaltigkeitskriterien. Das neue Biomassepaket Deutschlands, die Kapazitätsauktionen Frankreichs und die bevorstehende BECCS-Förderung der Niederlande sind Beispiele für kohärente politische Rahmenbedingungen, die die Investitionsdynamik aufrechterhalten. Dennoch verlangsamt sich das Wachstum, da Landnutzungsbeschränkungen greifen, Holzschnitzelimporte strengeren Anforderungen unterliegen und konkurrierende ökologische Prioritäten eine weitere großflächige Waldnutzung in Frage stellen. Marktteilnehmer schwenken daher auf höherwertige Nischen um, darunter Projekte zur Stromerzeugung mit negativen Emissionen und zur industriellen Wärmeversorgung, die begrenzte Rohstoffe durch hocheffiziente Konversionssysteme optimal nutzen.
Nordamerikanischer Bioenergiemarkt
Nordamerika belegt hinsichtlich der Kapazität den dritten Platz, führt jedoch bei der Innovation im Bereich fortschrittlicher Biokraftstoffe. Die Vereinigten Staaten entfallen auf den Löwenanteil der weltweiten Ethanol- und erneuerbaren Dieselmengen und nutzen dabei ihre Mais- und Sojaversorgungsketten sowie staatliche Produktions- und Beimischungsgutschriften. Eine wachsende Pipeline von SAF-Projekten positioniert das Land, um an der Spitze der Dekarbonisierung von Luftfahrtkraftstoffen zu bleiben. Kanada nutzt seine umfangreichen Forstressourcen und provinzielle Sauberkraftstoffstandards, um großflächige Vergasungs- und RNG-Anlagen anzuziehen, häufig in Partnerschaft mit First Nations. Die aufkommenden Mandate Mexikos schaffen Möglichkeiten zur Nachrüstung von Zuckerrohrmühlen mit Bagasse-Kraft-Wärme-Kopplung, obwohl die politische Klarheit das kurzfristige Tempo bestimmen wird.

Regulatorisches Umfeld
Die Bioenergie-Regulierung wird zunehmend durch Nachhaltigkeitskriterien und Lebenszyklus-Emissionsbilanzierung neben Mengenvorgaben geprägt. In der Europäischen Union verschärft RED III (Richtlinie (EU) 2023/2413) die Compliance-Anforderungen für Biokraftstoffe und Biomassebrennstoffe, einschließlich eines indikativen jährlichen Anstiegs von 1,6 Prozentpunkten beim Anteil erneuerbarer Energien in der Industrie für den Zeitraum 2026-2030. Der EU-Rahmen schränkt zudem als High-ILUC-Risiko klassifizierte Pfade ein, mit einem Abbaupfad auf 0% bis 2030 und einer für 2026 vermerkten Obergrenze von 57,1% im Rahmen der High-ILUC-Risiko-Bestimmungen.
In Nordamerika hat die US-amerikanische EPA die Mengen und Prozentsätze des Renewable Fuel Standard (RFS) für 2026 (und 2027) finalisiert und damit gestärkt, wie konventionelle und fortschrittliche Biokraftstoffe in die Compliance im Verkehrssektor einfließen. Regulatorische Aktualisierungen erstrecken sich auch auf aufstrebende Märkte, darunter Mexiko, wo ein neues Biokraftstoffgesetz, das im März 2025 verabschiedet wurde, den Bioenergie-Förderrahmen von 2008 ersetzte und Änderungen bei Genehmigungs- und Entwicklungsregeln signalisiert, die Projektpipelines in den Bereichen Ethanol, Biodiesel und Waste-to-Energy verändern können.
Wettbewerbslandschaft
Der Bioenergie Markt ist nach wie vor mäßig konzentriert, wobei kein einzelner Akteur einen globalen Anteil von mehr als 10 % hält. Etablierte Versorger und Ölkonzerne integrieren vorgelagerte Rohstoffanlagen, proprietäre Umwandlungstechnologien und langfristige Vertriebskanäle, um Skalensynergien zu erschließen. Zu den strategischen Schritten gehören das Joint Venture von Copenhagen Infrastructure Partners zum Bau dänischer Biogasanlagen und die Übernahme durch BP für 1,4 Milliarden USD zur Sicherung des Alleineigentums am größten brasilianischen Biokraftstoffproduzenten. Projektentwickler, die eine dedizierte Biomasseversorgung sichern, gewinnen Kostenprediktabilität und Resilienz gegenüber Preisschocks – ein entscheidender Differenzierungsfaktor, da sich die Rohstoffmärkte verschärfen.
Technologieführerschaft ist eine weitere Wettbewerbsdimension. Unternehmen, die modulare Vergasung, Chemical Looping und solar-unterstützte Pyrolyse vorantreiben, ziehen Venture- und strategisches Kapital an. Der Lignozellulose-zu-Marinekraftstoff-Pfad von Kvasir Technologies sicherte sich beispielsweise Millionen-Euro-Finanzierungen, um die Pilotleistung zu skalieren. Große Anlagenhersteller wie Mitsubishi Heavy Industries integrieren Kohlenstoffabscheidungs-Erweiterungen in Kesselanlagen, damit Kunden ihre Anlagen gegen strengere Emissionsvorschriften zukunftssicher machen können. Mittelständische Akteure verlassen sich auf regionale Spezialisierung – wie den Export von Holzpellets aus dem südöstlichen Teil der Vereinigten Staaten oder Reisschalen-Kraft-Wärme-Kopplungsanlagen in Südasien –, um ihre Margen zu verteidigen.
Partnerschaftsmodelle nehmen zu. Fluggesellschaften garantieren Mindestabnahmen von Bio-Jet-Kraftstoff, industrielle Großabnehmer beteiligen sich gemeinsam an standortinternen Anlagen, und Kommunen weisen Abfallströme im Rahmen langfristiger Konzessionen zu. Solche vertikal abgestimmten Verträge verkürzen Amortisationszeiträume und mindern das Nachfragerisiko. Auf der Finanzierungsseite sind grüne Anleihen und nachhaltigkeitsgebundene Darlehen mittlerweile üblich, sofern die Kreditnehmer sich zu nachprüfbaren Emissionsminderungen und Rohstoff-Rückverfolgbarkeit verpflichten. Der Wettbewerb dreht sich zunehmend darum, End-to-End-Nachhaltigkeit nachzuweisen und Einnahmendiversifizierung über Strom, Kraftstoffe, Wärme und CO₂-Zertifikate zu sichern.
Bioenergie-Branchenführer
-
Orsted A/S
-
Drax Group plc
-
Fortum Oyj
-
Enviva Inc.
-
Mitsubishi Heavy Industries Ltd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Bioenergiemarkt
- Mitsubishi Heavy Industries Ltd
- MVV Energie AG
- A2A SpA
- Hitachi Zosen Corp
- BTG Biomass Technology Group
- Babcock & Wilcox Volund AS
- Biomass Engineering Ltd
- ?rsted AS
- Enerkem
- Fortum Oyj
- Drax Group plc
- Enviva Inc.
- Veolia Environment SA
- Vattenfall AB
- Abengoa SA
- BIOENERGY DevCo
- Valmet Oyj
- Andritz AG
- Green Plains Inc.
- Anaergia Inc.
- Pacific BioEnergy Corp

Marktchancen und Zukunftsaussichten
Kurzfristige Marktlücken zeigen sich am deutlichsten dort, wo politisch gestützte Nachfrage und bankfähige Projektstrukturen sich um fortschrittliche flüssige Kraftstoffe – insbesondere nachhaltigen Flugkraftstoff (SAF) – und um Wertschöpfungsketten mit negativen Emissionen ausrichten. Große, finanzierbare Projekte liefern konkrete Beweise: Acelen Renovaveis schloss im Juni 2026 eine Finanzierung über 1,5 Milliarden USD ab (für eine Bioraffinerie in Bahia im Wert von 3 Milliarden USD) mit dem Ziel von 1 Milliarde Litern pro Jahr an SAF und HVO, während Axens im Juli 2026 in Frankreich das ERA-Projekt startete, das als Frankreichs erste Industrieanlage für SAF auf Basis fortschrittlichen Bioethanols positioniert ist (Kapazität von 50.000 Tonnen pro Jahr, angestrebt für 2030). Zusammen deuten diese Schritte auf Chancen für Technologielizenzgeber, EPC-Unternehmen und Rohstoffaggregatoren hin, die zertifizierte lignozellulosehaltige Einsatzstoffe liefern und Sponsoren helfen, strengere Nachhaltigkeits- und ILUC-Vorgaben zu erfüllen.
Ein zweites Chancenfeld konzentriert sich auf integrierte „Bioenergie-plus“-Hubs, die mehrere Outputs monetarisieren, darunter regelbaren Strom oder Wärme, erneuerbares Gas und biogenes CO2 für nachgelagerte Kraftstoffe oder Kohlenstoffmärkte. Indiens politische Unterstützung für Rückstand-zu-Kraftstoff-Infrastruktur im Rahmen der PM JI-VAN Yojana (einschließlich der im Juni 2026 genehmigten 150 Crore Rs für ein privates hybrides 2G-Ethanolprojekt in Uttar Pradesh unter Nutzung von Vergasung und Gasfermentation) sowie das Biomass Aggregation Machinery-Programm (Projekte mit einem verbleibenden Genehmigungsfenster bis zum 30. September 2026) verdeutlichen die investitionswürdige Lücke bei Rohstofflogistik, Vorverarbeitung und Aggregation nahe Rückstandsbecken. Für Strom- und Wärmeanwendungen verbessert sich der kommerzielle Business Case dort, wo industrielle Abnahmeverträge, effizientere KWK-Konfigurationen und BECCS-fähige Nachrüstungen in langfristige Vereinbarungen strukturiert werden können, was mit der im Bericht beobachteten Verschiebung hin zu höherwertigen Umwandlungspfaden jenseits konventioneller Verbrennung übereinstimmt.
Recent Industry Developments in Bioenergiemarkt
- April 2026: Drax Group schloss die erste transatlantische Lieferung von Biomassepellets ab, die mit B100-Biokraftstoff angetrieben wurde, auf dem Schiff Ultra Yorkshire, wobei die Ladung vom Port of Greater Baton Rouge zum Port of Liverpool transportiert wurde. Im selben Monat vereinbarte Drax einen neuen Vertrag mit Ultrabulk mit Laufzeit bis März 2031, der einen Mechanismus zur jährlichen Reduzierung der Kohlenstoffemissionen im Seefrachtverkehr enthält. Die kombinierten Logistikmaßnahmen stärken die Dekarbonisierungsnachweise der Lieferkette, die zunehmend in Abnahme- und politische Anforderungen für biomassebasierte Strom- und Wärmeerzeugung eingebettet sind.
- November 2025: Drax Group unterzeichnete über die Low Carbon Contracts Company eine Vereinbarung mit der britischen Regierung über einen kohlenstoffarmen, regelbaren Contract for Difference zum Betrieb von vier Biomasseeinheiten am Drax-Kraftwerk von April 2027 bis März 2031 (mit einem Ausübungspreis von 109,90 GBP/MWh, real 2012). Der Rahmen unterstützt die Verfügbarkeit regelbarer erneuerbarer Erzeugung und verlängert die Umsatzsichtbarkeit für großmaßstäbliche Biomasseanlagen. Die längere Vertragsabdeckung unterstützt zudem Investitionen im Zusammenhang mit Nachhaltigkeitscompliance, Effizienzverbesserungen und BECCS-Befähigung.
- Mai 2024: Orsted schloss eine zehnjährige Vereinbarung zur Kohlenstoffentnahme mit Microsoft, um eine Million Tonnen biogene CO2-Entnahmen aus dem Avedore-Kraftwerk zu liefern, ergänzend zu einer bestehenden Vereinbarung im Zusammenhang mit dem Asnaes-Werk. Der Deal stärkt die kommerzielle Nachfrage nach BECCS-verknüpfter Bioenergie, indem er eine langfristige, unternehmensgestützte Nachfrage nach verifizierten Entnahmen etabliert. Er zeigt zudem, wie Bioenergie-Betreiber ihre Einnahmen über Strom und Wärme hinaus auf Kohlenstoffmärkte diversifizieren können.


Bioenergiemarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt ist definiert als installierte und nutzbare Bioenergie-Kapazität, die Bioenergie aus Biomasse und abfallbasierten Quellen für die Strom-, Wärme- und verkehrsbezogene Energienutzung umfasst.
Ausschlüsse aus dem Umfang: Netzunabhängiger Biomassekonsum ohne messbare installierte Kapazitätsbasis sowie rein traditionelle Haushaltsbrennholznutzung sind ausgeschlossen, sofern eine zuverlässige Kapazitätszuordnung nicht möglich ist.
Segmentierungsübersicht
- Nach Typ
- Festbiomasse
- Biogas
- Erneuerbarer Abfall
- Andere Typen
- Nach Rohstoff
- Landwirtschaftliche Reststoffe
- Forstreststoffe
- Energiepflanzen
- Siedlungsabfälle
- Nach Technologie
- Verbrennung
- Vergasung
- Schnelle Pyrolyse
- Anaerobe Vergärung
- Fermentation
- Andere Technologien
- Nach Anwendung
- Stromerzeugung
- Wärmeerzeugung
- Transportkraftstoff
- Kraft-Wärme-Kopplung (KWK)
- Nach Endverbraucher
- Stromversorger
- Gewerbe und Industrie
- Haushalte
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Schweden
- Finnland
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- ASEAN-Länder
- Australien und Neuseeland
- Übriger Asien-Pazifik-Raum
- Südamerika
- Brasilien
- Chile
- Kolumbien
- Uruguay
- Übriges Südamerika
- Naher Osten und Afrika
- Südafrika
- Äthiopien
- Sudan
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Um das Angebots- und Nachfragebild zu skizzieren, beginnen wir mit öffentlichen Datensätzen, die über die Zeit überprüft und wiederholt werden können. Wir haben offizielle Energiestatistiken und -bilanzen verwendet, darunter die der Internationalen Energieagentur, der US-amerikanischen Energieinformationsbehörde und von Eurostat, und diese durch Quellen zur Verfolgung erneuerbarer Energien von IRENA und dem Statistikportal der Internationalen Agentur für Erneuerbare Energien ergänzt.
Wir prüfen außerdem nationale Register für erneuerbare Energien und Veröffentlichungen von Netzbetreibern, sofern diese verfügbar sind, sowie Zoll- und Handelsveröffentlichungen für Biokraftstoffe und biomassegebundene Kategorien, ergänzt durch begutachtete Fachzeitschriften zu Konversionspfaden und Anlagenleistung. Unternehmensgeschäftsberichte, Nachhaltigkeitsberichte und Investorenpräsentationen werden herangezogen, um Kapazitätserweiterungen und -stilllegungen zu bestätigen. Für eine selektive Triangulation haben wir kostenpflichtige Abonnementquellen für Unternehmensfinanzdaten sowie eine weitere für Patentdatenbanken genutzt, um Unternehmensaktivitäten und Technologieausrichtungen gegenzuprüfen. Die obige Liste ist nicht abschließend; weitere öffentliche Quellen wurden im Verlauf der Arbeit zur Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärgespräche wurden genutzt, um die installierte Kapazitätsbasis und die reale Auslastung von Bioenergieanlage über Strom-, Wärme- und verkehrsgebundene Pfade zu plausibilisieren. Wir haben mit Projektentwicklern, Anlagenbetreibern, Technologieanbietern, Distributoren und Endnutzern in den wichtigsten Regionen gesprochen und anschließend Nachfolgegespräche geführt, um Unterschiede bei Politikauswirkungen, Rohstoffverfügbarkeit und Inbetriebnahmezeitplänen abzugleichen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Erste Ebene: 31 % | CXOs: 15 % | APAC: 42 % |
| Mittlere Ebene: 53 % | Funktions-/Bereichsleiter: 38 % | EMEA: 31 % |
| Kleinere Akteure: 16 % | Manager: 47 % | Amerika: 27 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung erfolgt nach einem Top-down-Ansatz, bei dem Energiestatistiken und Reihen zur erneuerbaren Kapazität genutzt werden, um die installierte Bioenergiebasis nach Region zu rekonstruieren und anschließend dem Untersuchungsumfang und -zeitraum zuzuordnen. Die Gesamtwerte werden durch selektive Bottom-up-Näherungen bestätigt, darunter Stichprobenaufsummierungen angekündigter Anlageinbetriebnahmen, Stilllegungslisten und Kanalprüfungen zu typischen Kapazitätserweiterungen nach Projekttyp, sodass Ausreißer bereinigt werden können.
Zu den wichtigsten Eingangsgrößen des Modells zählen jährliche Bioenergie-Kapazitätserweiterungen und -stilllegungen, politische Ziele und Mandatszeitpläne, Signale zur Rohstoffverfügbarkeit (wie Indikatoren für landwirtschaftliche Reststoffe und Abfall-zu-Energie-Durchsatz), Netzanbindungs- und Einspeisebeschränkungen für Kraftwerke sowie Beimischungs- und Nachfrageindikatoren für flüssige Biokraftstoffe, sofern die Kapazität an Produktionsanlagen gebunden ist. Wo direkte Kapazitätsangaben fehlen, werden Lücken durch Peer-Benchmarks vergleichbarer Anlagen geschlossen, unter Anwendung konservativer Inbetriebnahme-Verzögerungen, die in Interviews bestätigt wurden.
Für die Prognose wird eine Szenarioanalyse eingesetzt, da die Umsetzung von Politikmaßnahmen und die Rohstoffpreisgestaltung Projektpipelines schnell verändern können. Jedes Szenario ist an eine kurze Liste von Variablen geknüpft, auf die sich Experten einigen können; anschließend wird die endgültige Prognose als wahrscheinlichster Pfad ausgewählt, nachdem kurzfristige Projektauftragsbestände und Genehmigungsaktivitäten geprüft wurden.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden mit unabhängigen Signalen abgeglichen – darunter regionale Gesamtkapazitäten für erneuerbare Energien, öffentliche Projektpipelinezählungen und Muster der jährlichen Kapazitätsveränderungen –, um Trendbrüche zu erkennen. Erscheint eine Abweichung wesentlich, wird die zugrunde liegende Annahme erneut geprüft, der Quellennachweis nochmals verfolgt und relevante Befragte erneut kontaktiert, um festzustellen, ob es sich um einen Datenverzug oder eine tatsächliche Marktverschiebung handelt.
Vor der Freigabe durchläuft das Modell mehrere Analystenprüfungen, bei denen Eingangsreihen, Konvertierungsschritte und Umfangsfilter auf Konsistenz über Regionen und Jahre hinweg getestet werden. Der Bericht wird jährlich aktualisiert; Zwischenaktualisierungen erfolgen, wenn größere politische Maßnahmen, bedeutende Anlageinbetriebnahmen oder nennenswerte Stilllegungsereignisse die installierte Basis wesentlich verschieben können. Vor der Auslieferung wird ein abschließender Durchgang vorgenommen, damit die Kunden die aktuellste Sichtweise erhalten.
Vergleich der Bioenergie-Marktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Bioenergie-Marktwerte unterscheiden sich häufig, weil sie nicht dasselbe messen – selbst wenn der Titel ähnlich aussieht. Die Haupttreiber sind, ob die Schätzung auf installierter Kapazität oder auf Umsatz basiert, ob traditionelle Biomassenutzung mit modernen Bioenergieanlage vermischt wird und wie regionale politische Zeitpläne in die Prognose übersetzt werden.
Eine zweite Quelle der Streuung sind Annahmen, die schwerer zu beobachten sind, etwa wie schnell neue Projekte den kommerziellen Betrieb erreichen, wie die Währungsumrechnung bei umsatzbasierten Zahlen gehandhabt wird und ob Auslastung oder Produktion als Proxy für Kapazität verwendet wird. Da die Größe in dieser Studie in installierter Kapazität angegeben und an die Verfolgung von Inbetriebnahmen und Stilllegungen geknüpft ist, wird die Lücke gegenüber umsatzbasierten Gesamtwerten deutlich – eine Modellierungsentscheidung, die von Mordor Intelligence angewendet wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 164,78 Mrd. USD (2026) | |
| Branchenpublikation A | 137,38 Mrd. USD (2024) | Verwendet eine umsatzbasierte Definition und ein anderes Basisjahr, was dazu führen kann, dass Kraftstoffverkäufe und Preisgestaltung in den Gesamtwert einfließen, anstatt installierte Bioenergie-Kapazitätserweiterungen und -stilllegungen zu verfolgen. |
| Branchenpublikation B | 140,20 Mrd. USD (2024) | Berichtet den Marktwert in USD und schließt ein breiteres Spektrum an Bioenergiequellen und -technologien unter einem Umsatzansatz ein, sodass Währungszeitpunkt, Preisannahmen und Technologieumfang den Gesamtwert gegenüber einer kapazitätsbasierten Zählung ausweiten können. |
Die Tabelle zeigt vor allem, dass die Maßeinheit und die Umfangsgrenze den Großteil der Streuung erklären – und nicht ein geringer Unterschied in der Wachstumsrate. Wenn die Kapazität aus konsistenten Energie- und Projektsignalen ermittelt und anschließend mit Expertenfeedback abgeglichen wird, lässt sich die resultierende Zahl leichter auf reale Anlagen zurückführen und im nächsten Aktualisierungszyklus wiederholen.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der globale Bioenergie Markt derzeit?
Der Bioenergie Markt erreichte im Jahr 2026 164,78 GW und soll bis 2031 206,59 GW erreichen.
Welche Region wächst im Bioenergie Markt am schnellsten?
Asien-Pazifik weist das höchste Wachstum auf, mit einer prognostizierten CAGR von 5,95 % bis 2031, bedingt durch starke Biokraftstoffmandate und den Ausbau der Biomasseinfrastruktur.
Welche Rohstoffkategorie hält den größten Bioenergie Marktanteil?
Forstreststoffe entfallen im Jahr 2025 auf 39,70 % der Kapazität, unterstützt durch robuste Sammelnetze und Nachhaltigkeitspolitiken.
Warum ist BECCS für die Bioenergie-Branche wichtig?
BECCS ermöglicht negative Emissionen, erschließt Einnahmen aus CO₂-Zertifikaten und unterstützt Netto-Null-Pfade, während gleichzeitig regelbare erneuerbare Energie bereitgestellt wird.
Was sind die größten Herausforderungen für neue Bioenergieprojekte?
Hohe Kapitalintensität und fragmentierte Rohstofflogistik schaffen Finanzierungs- und Lieferkettenhindernisse, insbesondere in Schwellenmärkten.
Welches Anwendungssegment wächst am schnellsten?
Transportkraftstoffe, insbesondere nachhaltiger Flugkraftstoff und erneuerbarer Diesel, wachsen mit einer CAGR von 9,35 % aufgrund strenger Beimischungsmandate und unternehmerischer Dekarbonisierungsziele.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.

