
Generatoren-Marktgröße und -Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 37.96 Milliarden US-Dollar |
| Marktgröße (2031) | 52.11 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.55 % |
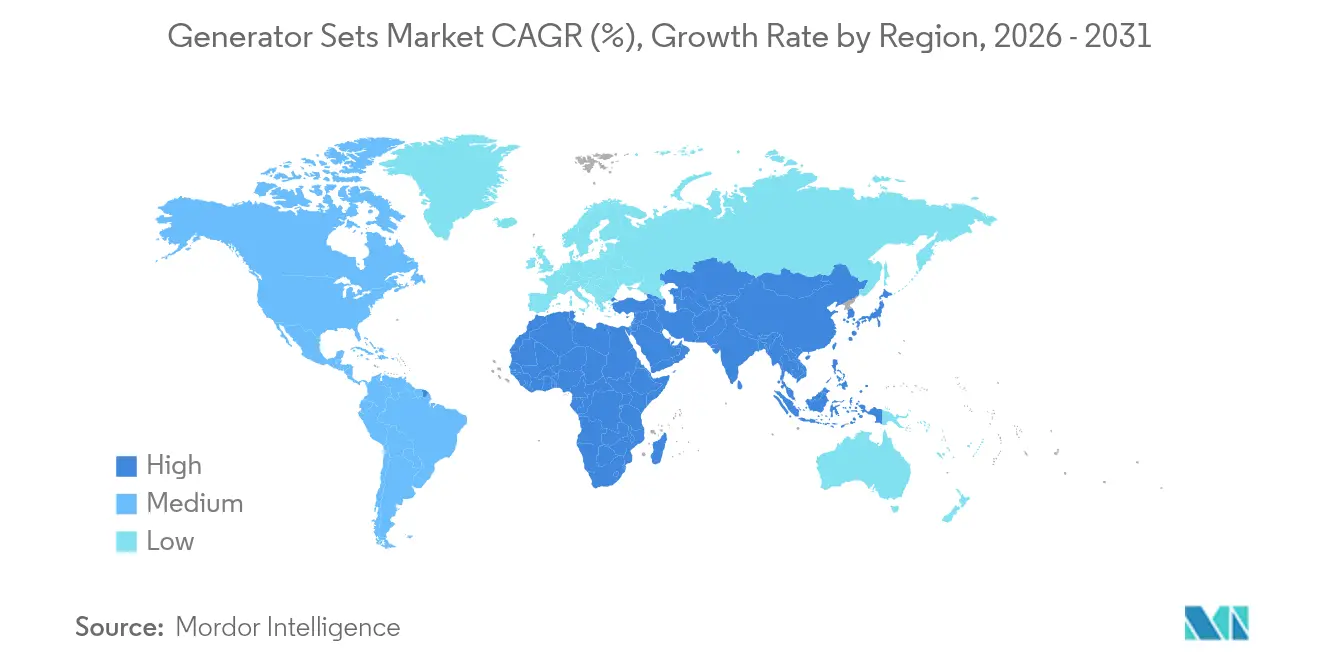
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
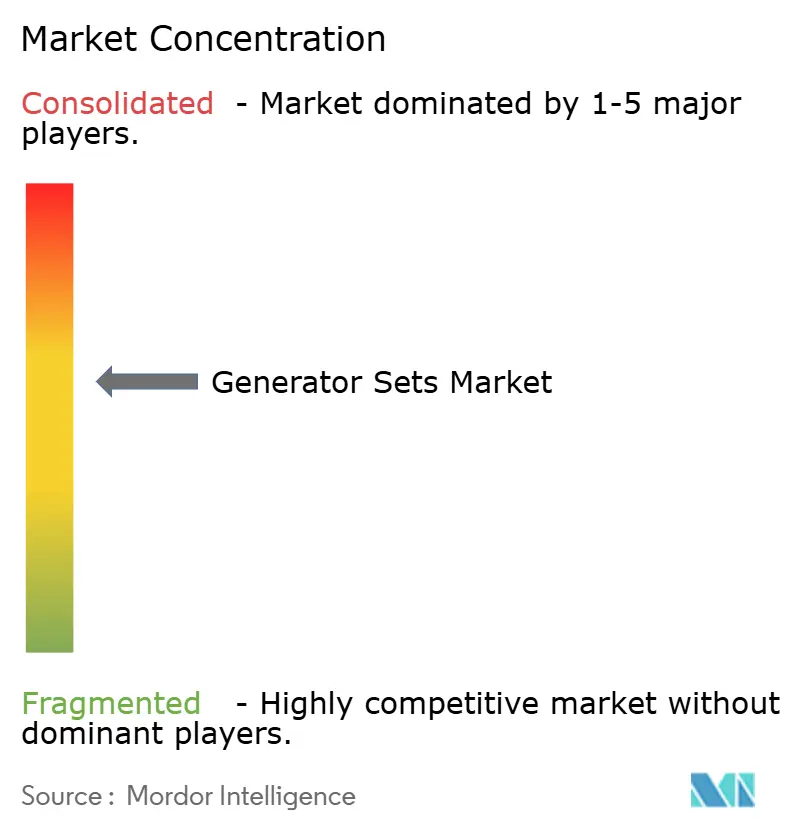
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Generatoren-Marktanalyse von Mordor Intelligence
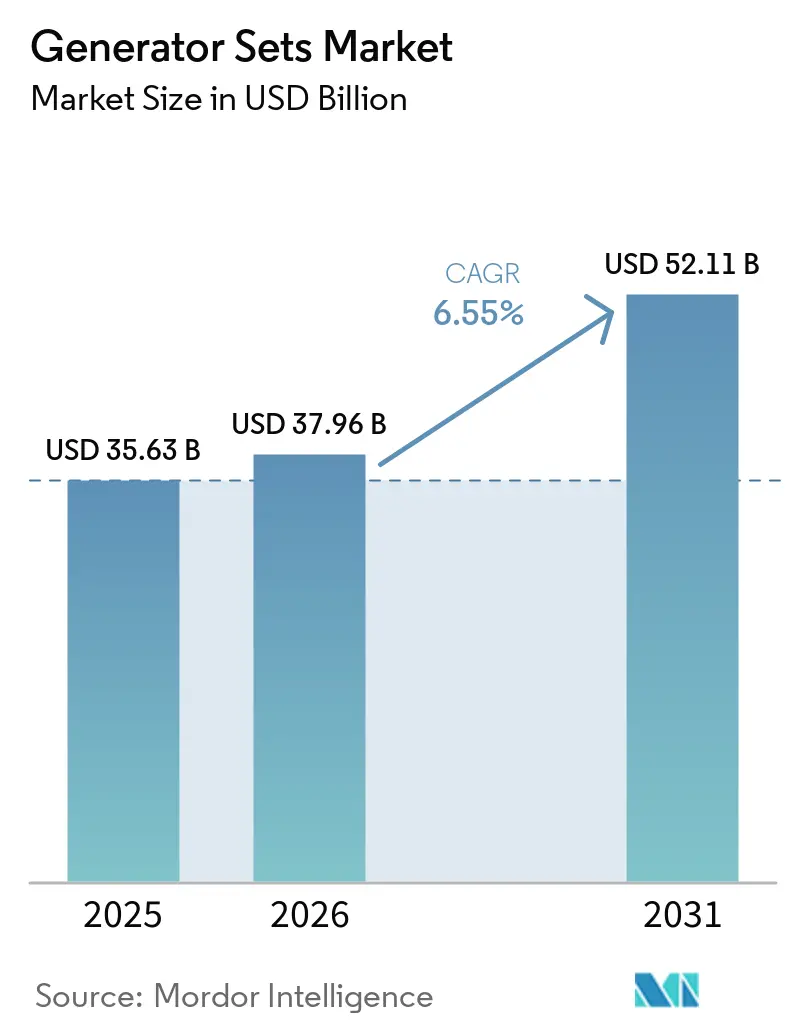
Der Generatoren-Markt wurde im Jahr 2025 auf USD 35,63 Milliarden bewertet und soll von USD 37,96 Milliarden im Jahr 2026 auf USD 52,11 Milliarden bis 2031 wachsen, mit einer CAGR von 6,55 % während des Prognosezeitraums (2026-2031).
Der jüngste Schwung resultiert aus dem Bau von Rechenzentren, der industriellen Elektrifizierung und anhaltender Netzinstabilität in aufstrebenden Volkswirtschaften. Der Generatoren-Markt profitiert von einem starken Aftermarket-Geschäft, da Flotten unter volatilen Wetterbedingungen und instabilen Netzen länger betrieben werden, was die Serviceerlöse steigert. Zweistoff-, wasserstofffähige und digital vernetzte Modelle gewinnen inkrementelle Ausgaben, da Unternehmen ihre Notstromstrategien mit Dekarbonisierungszielen in Einklang bringen. Unterdessen investieren Lieferanten in die Produktion von Großmotoren, fortschrittliche Generatoren und Remote-Analysen, um ihren Marktanteil gegenüber reinen Batterielösungen zu verteidigen, die den unteren kVA-Bereich bedrohen.
Wichtigste Erkenntnisse des Berichts
- Nach Kapazität entfiel auf das 75-375-kVA-Segment im Jahr 2025 ein Marktanteil von 39,10 % am Generatoren-Markt, während die 375-750-kVA-Klasse bis 2031 voraussichtlich eine CAGR von 8,95 % erzielen wird.
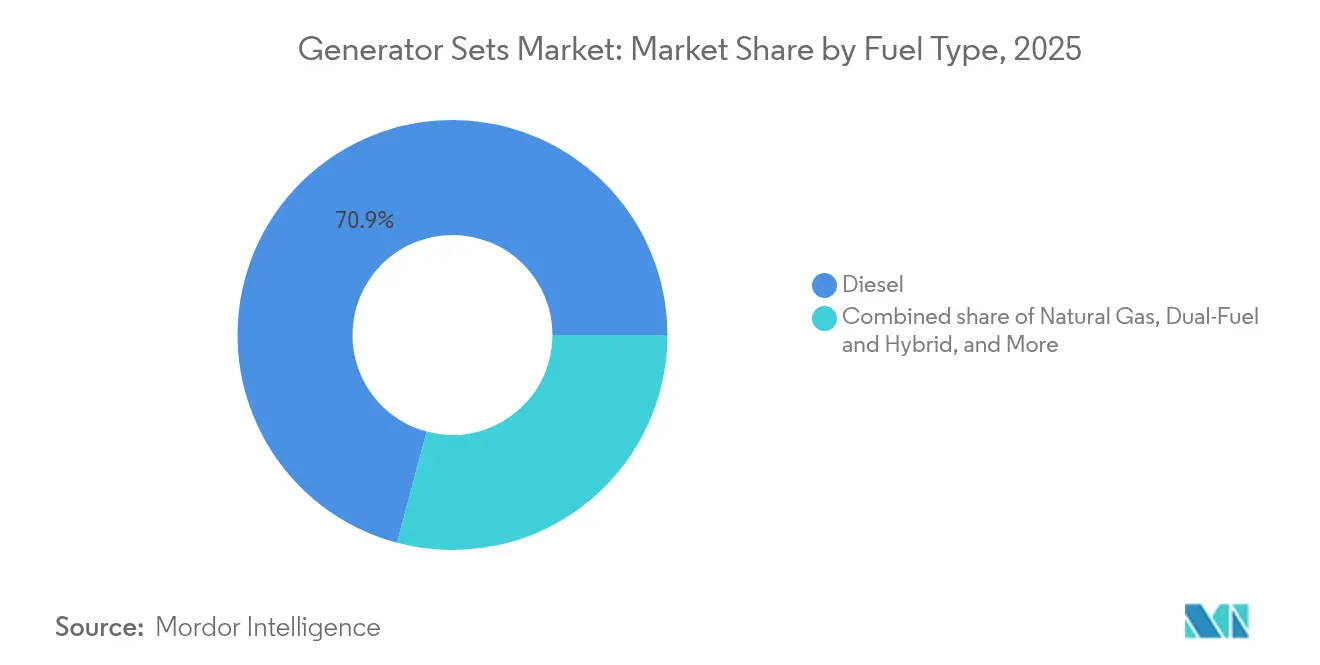
- Nach Kraftstofftyp hielt Diesel im Jahr 2025 einen Anteil von 70,85 % am Generatoren-Marktvolumen; Zweistoff- und Hybrideinheiten sollen zwischen 2026 und 2031 mit einer CAGR von 10,2 % wachsen.
- Nach Anwendung entfielen auf die Notstromversorgung im Jahr 2025 49,65 % des Umsatzanteils, während Mikronetz- und Hybridunterstützungssysteme bis 2031 voraussichtlich mit einer CAGR von 10,9 % wachsen werden.
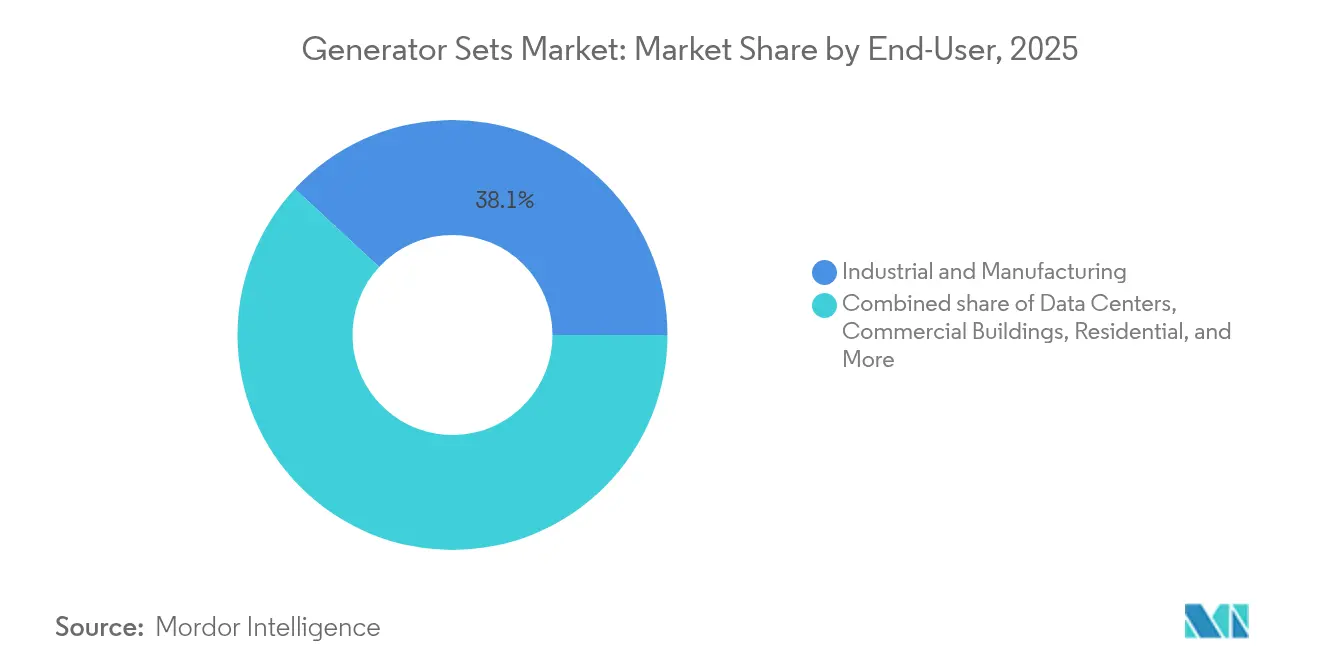
- Nach Endverbraucher entfielen auf Industrie- und Fertigungsanlagen im Jahr 2025 38,10 % der Nachfrage, während Rechenzentren bis 2031 eine CAGR von 9,65 % erzielen sollen.
- Nach Geografie führte Asien-Pazifik im Jahr 2025 mit 36,65 % des Umsatzes, während die Region Naher Osten und Afrika bis 2031 eine CAGR von 9,35 % verzeichnen soll.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Bedenken hinsichtlich der Netzstabilität in aufstrebenden Volkswirtschaften | +1.2% | Asien-Pazifik; Naher Osten und Afrika; Lateinamerika | Mittelfristig (2-4 Jahre) |
| Weltweiter Boom beim Bau von Rechenzentren | +0.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Rasche Industrialisierung und Bautätigkeiten | +0.6% | Asien-Pazifik; Naher Osten und Afrika; Lateinamerika | Mittelfristig (2-4 Jahre) |
| Elektrifizierungslücken bei netzfernen Telekommunikationstürmen | +0.4% | Afrika; Südostasien; ländliches Indien und China | Langfristig (≥ 4 Jahre) |
| Nachfrage nach Mikronetz- und Hybridsystemintegration | +0.3% | Global | Langfristig (≥ 4 Jahre) |
| Wasserstofffähige Zweistoffgeneratoren gewinnen an Bedeutung | +0.2% | Europa; Nordamerika; Japan; Südkorea | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Bedenken hinsichtlich der Netzstabilität in aufstrebenden Volkswirtschaften
Häufige Stromausfälle in Entwicklungsregionen zwingen Unternehmen weiterhin dazu, Generatoren als primäre und Notstromversorgungseinheiten einzusetzen. Nigerias Spitzenerzeugung erreichte im Jahr 2024 6.003 MW, doch anhaltende Versorgungslücken zwangen die meisten mittelständischen Fabriken dazu, Diesel-Generatoren der 75-375-kVA-Klasse täglich mehrere Stunden lang zu betreiben[1]"Nigeria Targets Higher Generation as Supply Gaps Persist," Nigeria Tribune, tribuneonlineng.com. Ähnliche Instabilität herrscht in Teilen Südostasiens, Lateinamerikas und Subsahara-Afrikas, wo Produktionsverluste durch ungeplante Ausfallzeiten die Kraftstoff- und Wartungskosten überwiegen. Der Zuverlässigkeitstreiber hält den Generatoren-Markt fest auf Diesel verankert, da Servicenetze, Teilverfügbarkeit und Bedienervertrautheit für diese Kraftstoffklasse am stärksten ausgeprägt sind. Gleichzeitig veranlassen Bedenken hinsichtlich der Stromqualität Unternehmen dazu, digitale Überwachungs- und Predictive-Maintenance-Module zu integrieren, um eine höhere Betriebszeit der installierten Flotten zu erzielen.
Weltweiter Boom beim Bau von Rechenzentren
Hyperscale-Plattformen, Colocation-Anbieter und Sovereign-Cloud-Programme investieren aggressiv in eine 100-%-Verfügbarkeitsinfrastruktur. ABB weist darauf hin, dass selbst Netzausfälle von wenigen Minuten turbulente KI-Arbeitslasten gefährden und die Notstromversorgung zu einem unverzichtbaren Designmerkmal machen[2]"Rechenzentren und die Notwendigkeit einer zuverlässigen Datensicherung", ABB, abb.com. Engineering-, Beschaffungs- und Bauunternehmen haben darauf mit Multi-Block-Designs über 2.000 kVA reagiert, die nahtlos parallel geschaltet werden können und schnell hochfahren. Das 4,5-GW-Erdgasprojekt in Pennsylvania hat seine Leistungsabgabe speziell auf zukünftige Hyperstandorte von Rechenzentren ausgelegt. Anbieter wie Generac stellten Anfang 2025 speziell entwickelte, wasserstofffähige Generatoren für diese Campusse vor. Der Trend beschleunigt die Beschaffungszyklen, steigert das Volumen hochkapazitiver Einheiten und fördert neue Investitionen in die Abgasnachbehandlung zur Erfüllung von Nachhaltigkeitsvorgaben.
Rasche Industrialisierung und Bautätigkeiten
Neue Halbleiterfabriken, Batteriewerke für Elektrofahrzeuge und Eisenbahnkorridore haben die Ausgaben für Megaprojekte in den Vereinigten Staaten um 156 % über das Niveau von 2019 angehoben – eine Entwicklung, die sich in Indien und Teilen der ASEAN widerspiegelt[3]„US Construction Megaprojects Report 2025,” Conexpo-Con/Agg, conexpoconagg.com. Baustellen benötigen Miet- und mobile Generatorensätze im Bereich von 375–750 kVA, um Kräne, Schweißgeräte und temporäre Büros mit Energie zu versorgen. Nach der Inbetriebnahme installieren Fabriken größere Industriegenerator-Einheiten für prozesskritische Bereitschaftsfunktionen. Emissionsvorschriften in städtischen Gebieten verändern die Kaufpräferenzen zugunsten von Tier-4F-konformen Dieselaggregaten, wobei der Preisunterschied gegenüber Tier-2-Maschinen angesichts steigender Strafen für ungeplante Ausfallzeiten beherrschbar bleibt. Die Hersteller richten ihre Produkt-Roadmaps daher auf das Wachstum im mittleren Segment aus und bieten versandfertige Containerformate sowie Ferndiagnose als Standardmerkmale an.
Elektrifizierungslücken bei netzfernen Telekommunikationstürmen
Turmgesellschaften, die 4G- und 5G-Standorte im ländlichen Afrika und in Südostasien ausbauen, setzen hybride Solar-Batterie-Generator-Architekturen ein, um die Diesel-Betriebsstunden zu begrenzen. Batteriespeicher decken vorhersehbare Abendlasten ab, während kontrollierte Generatorstarts genutzt werden, um bewölkte oder nachfragestarke Intervalle zu überbrücken. Studien akademischer Gruppen, die Indiens ländliche Telekommunikations-Basisstationen modellieren, belegen Lebenszykluskosten-Einsparungen von bis zu 28 %, wenn ein kleiner 30-kVA-Diesel mit 20-kWh-Lithium-Ionen-Speicher kombiniert wird. Anbieter, die werksseitig integrierte Solar-MPPT-Ladegeräte und Cloud-Telemetrie anbieten, erzielen höhere Margen als Hersteller von Standard-Motoren. Langfristig dürfte die Hybridisierung im Telekommunikationsbereich das reine Dieselvolumen unter 75 kVA senken, jedoch Service-Erlösströme über Leistungsgarantieverträge erschließen.
Analyse der Hemmniswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatile Dieselpreise und Kraftstoffversorgungsrisiken | -0.7% | Global | Kurzfristig (≤ 2 Jahre) |
| Strengere Emissionsnormen für stationäre Motoren | -0.5% | Nordamerika; Europa; Asien-Pazifik | Mittelfristig (2-4 Jahre) |
| Zunehmende Verbreitung von Batteriespeicher-Alternativen | -0.4% | Nordamerika; Europa; Australien; städtisches China | Mittelfristig (2-4 Jahre) |
| Investitionszurückhaltung inmitten von Dekarbonisierungszyklen | -0.3% | Entwickelte Märkte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatile Dieselpreise und Kraftstoffversorgungsrisiken
Der durchschnittliche Großhandels-Dieselpreis in den Vereinigten Staaten wird für 2025 auf USD 3,61 pro Gallone prognostiziert, nachdem er im Jahr 2024 zwischen USD 3,30 und USD 4,05 geschwankt hatte[4]"Dieselpreisprognose 2025", Intek Freight & Logistics, intekfreight-logistics.com. Industrielle Primärstromnutzer führen bis zu 70 % der Lebenszykluskosten auf Kraftstoff zurück, sodass Unzuverlässigkeit bei Preis und Lieferung einen direkten Druck auf die Betriebskosten ausübt. Abgelegene Bergwerke und Inselnetze sind am stärksten betroffen, da Schifffahrtsstörungen oder Raffinerieausfälle wochenlange Versorgungsengpässe verursachen können. Endverbraucher beschleunigen daher Machbarkeitsstudien zu Gaspipelines, LPG-Umstellungen oder stationären Batteriespeichern, die auf Entladefenster von einer Stunde ausgelegt sind. Während Diesel logistische Vorteile behält, bevorzugen die Einkaufsmuster zunehmend Lieferanten, die Terminkontrakte für Kraftstoff oder Zweistoff-Umbausätze bündeln können, um die Volatilität abzusichern.
Strengere Emissionsnormen für stationäre Motoren
Die Tier-4F-Vorschrift der US-Umweltschutzbehörde reduziert NOₓ- und Partikelemissionen gegenüber Tier-1-Basiswerten um über 90 % und macht den Einsatz von selektiver katalytischer Reduktion und Dieselpartikelfiltern erforderlich. Die kalifornischen Regulierungsbehörden planen nach 2029 Tier-5-Schritte, die die Grenzwerte weiter verschärfen und außerhalb von Notfallereignissen möglicherweise stündliche Laufzeitbeschränkungen erzwingen. Europa schreibt bereits die Stufe-V-Konformität für die meisten mobilen Motoren vor, und der Bay Area Air Quality Management District weitet Tier 4F nun auf Notstromaggregate unter 1.000 BHP aus. Die Einhaltung der Vorschriften erhöht die Kapitalaufwendungen und die Wartungskomplexität, was einige Käufer dazu veranlasst, Diesel zugunsten von Gas- oder Hybridspeicherlösungen zu übergehen, wo die lokalen Genehmigungsverfahren einfacher sind. Das Ergebnis ist eine moderate Dämpfung des Diesel-Einheitenwachstums, das teilweise durch die Premiumbewertung fortschrittlicher Abgasnachbehandlungspakete ausgeglichen wird.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Kapazität:
Stabilität im mittleren Kapazitätsbereich bildet das Fundament des MarktesDie Marktgröße für Generatorensätze im Bereich 75–375 kVA erreichte im Jahr 2025 13,93 Milliarden USD, was 39,10 % des weltweiten Umsatzes entspricht. Gewerbliche Büros, KMU und Edge-Rechenzentren schätzen diesen Bereich aufgrund seiner ausgewogenen Kombination aus Leistung und Wirtschaftlichkeit, was die Nachfrage nach gewerblichen Generatorensatz-Lösungen stützt. Das Wachstum setzt sich fort, verlangsamt sich jedoch, da die installierten Flotten in China und Brasilien reifen.
Für Einheiten im Bereich 375–750 kVA wird bis 2031 ein stärkerer CAGR von 8,95 % prognostiziert, angetrieben durch mittelgroße Fabriken und leistungsstarke Gebäude, die dichte HLK- und IoT-Steuerlasten einsetzen. Die Hersteller reagieren mit intelligenten Parallelschaltungssätzen und Tier-4F-Konformität, um städtische Luftqualitätsvorschriften zu erfüllen. Vergrößerte Generatoren bieten ein transientes Ansprechverhalten, das für Aufzugsgruppen und Halbleiterfertigungsanlagen geeignet ist. Größere Leistungsklassen – 750–2.000 kVA und über 2.000 kVA – bedienen Hyperscale-Rechenzentren, LNG-Verflüssigung und Spitzenlastinseln im Versorgungsbereich. Caterpillars Erweiterung in Indiana im Wert von 725 Millionen USD steigert den Durchsatz großer Motoren, um diesen Premium-Anteil des Marktes für Generatorensätze zu erschließen.
Nach Kraftstofftyp:
Diesel-Dominanz steht vor Störung durch saubere TechnologienDiesel beherrschte im Jahr 2025 70,85 % des weltweiten Umsatzes, da seine Energiedichte, Logistik und Serviceinfrastruktur nach wie vor unübertroffen sind. Abgelegene Bergwerks- und Baustellen spezifizieren weiterhin Tier-2- oder Tier-3-Motoren, wo regulatorische Ausnahmegenehmigungen bestehen.
Dennoch verzeichnen Zweistoff- und Hybridsysteme eine CAGR von 10,2 %, weit über dem Ausgangswert von 5,29 %, da Unternehmen ESG-Ziele anstreben, ohne auf Betriebssicherheit zu verzichten. Erdgasaggregate profitieren von stabilen Pipeline-Tarifen, während Wasserstoff-Beimischungs-Kits Campusse für Netto-Null-Verpflichtungen positionieren. Mitsubishi, DEUTZ und Generac verfügen über öffentliche wasserstofffähige Roadmaps, die einen unvermeidlichen Wandel im Kraftstoff-Mix innerhalb des Generatoren-Marktes signalisieren. Biodiesel und erneuerbare synthetische Kraftstoffe erscheinen unter dem Banner \"Sonstige\" gewinnen aber im Rahmen des ReFuelEU-Regelwerks Europas politische Unterstützung.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf erhältlich


Nach Anwendung:
Notstromversorgung als Fundament unterstützt Mikronetz-InnovationenNotstromversorgungsprojekte repräsentieren 49,65 % des Umsatzes im Jahr 2025, verankert durch Lebensschutzcodes für Krankenhäuser, Telekommunikationsvermittlungsstellen und Serverräume. Zunehmende Extremwetterereignisse an der Golfküste und in Südostasien stärken die Versicherungsmentalität unter Facility-Managern.
Das dynamischste Segment ist die Mikronetz- und Hybridunterstützung, die mit einer CAGR von 10,9 % wachsen soll. Pilotprojekte der California Energy Commission berichteten von Betriebskosteneinsparungen von 20-60 %, sobald KI-gestützte Disposition den Generatoreinsatz optimierte. Primärstromaggregate bleiben für netzferne Bergwerke und Insel-Tourismusresorts unverzichtbar; Mietflotten gedeihen auf Baustellen und bei Veranstaltungen und schwenken auf Stufe-V-zertifizierte Modelle um, um an europäischen Stadtausschreibungen teilnehmen zu können. Der Generatoren-Markt diversifiziert sich daher vom reinen Notfallbetrieb hin zu aktiven Energiemanagement-Rollen.
Nach Endverbraucher:
Industrielles Fundament trifft auf Beschleunigung durch RechenzentrenIndustrie- und Fertigungsnutzer sicherten sich 38,10 % des Umsatzes im Jahr 2025 und kauften mittelgroße bis hochkapazitive Aggregate, um kontinuierliche Produktionslinien zu schützen. Die globale Reshoring-Welle in den Bereichen Elektronik, Chemie und Automobil hält diese Basis stabil.
Rechenzentren verzeichnen mit 9,65 % CAGR das stärkste Wachstum, da KI-Trainingsgestelle die standortbezogene Leistungsdichte vervielfachen. Das 4,5-GW-Gaswerk in Pennsylvania unterstreicht die auf digitale Arbeitslasten zugeschnittene Erzeugungsskala. Gewerbliche Komplexe, Gesundheitswesen, Versorgungsunternehmen und Öl und Gas haben jeweils unterschiedliche Anforderungen - von oberwellensarmen Generatoren für MRT-Räume bis zu explosionsgeschützten Gehäusen für Floating Production Storage and Offloading-Anlagen - und erweitern damit das technische Spektrum des Generatoren-Marktes.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf erhältlich
Geografische Analyse
APAC-Markt für Generatorensätze
Asien-Pazifik dominierte 2025 mit einem Anteil von 36,65 % am globalen Umsatz. Chinesische Küstenprovinzen beschleunigen Fabrikmodernisierungen, und Indiens produktionsgebundene Anreizprogramme schaffen Cluster, die auf doppelte 250-kVA-Dieselaggregate für 72-stündige Ausfallsicherheit standardisieren. Der Bauboom in der ASEAN-Region erhöht die Nachfrage nach Mietflotten, während Korea und Japan Wasserstoffbeimischungen auf Krankenhausgeländen testen.
MEA-Markt für Generatorensätze
Der Nahe Osten und Afrika verzeichnen das stärkste Wachstum mit einem CAGR von 9,35 %. Die GCC-Diversifizierung in Richtung Aluminium, Rechenzentren und grünem Wasserstoff treibt Bereitschafts- und Dauerinstallationen voran. Die regionale Stromnachfrage könnte zwischen 2020 und 2030 um 29–37 % steigen. Die Einnahmen des nigerianischen Energiesektors stiegen 2024 um 70 %, doch Versorgungslücken halten Fabriken weiterhin auf eigene Aggregate angewiesen.
Markt für Generatorensätze in Amerika und Europa
Nordamerika verzeichnet stetige Ersatzzyklen sowie Spitzenwachstum in den Rechenzentrumskorridoren von Virginia und Texas. Europas Stufe-V-Landschaft verlagert den Fokus auf Gas- und H₂-Beimischungen, während Südamerika von Bergbaufahrzeugen, Hafenerweiterungen und durch Dürre verursachten Wasserkraftausfällen profitiert, die Dieselvermietungen auslösen. Der Markt für Generatorensätze weist daher ein ausgewogenes geografisches Portfolio auf, das zyklische Risiken abfedert.

Regulatorisches Umfeld
Die Einhaltung von Emissionsvorschriften beeinflusst weiterhin das Design von Generatoraggregaten und die Genehmigungswege in wichtigen Märkten. In den Vereinigten Staaten treiben die Tier-4-Final-Anforderungen der Environmental Protection Agency (EPA) für nicht-straßengebundene Kompressionszündungsmotoren die breite Einführung von Abgasnachbehandlung (DPF und SCR/DEF) voran, insbesondere in höheren Leistungskategorien. Dies erhöht sowohl den Kapitalaufwand als auch die Wartungskomplexität für dieselbetriebene Flotten.
In Europa regelt die Verordnung (EU) 2016/1628 (Stufe V) mobile Non-Road-Maschinen und wird häufig auf mobile und Vermietungsanwendungen angewendet, während stationäre Anlagen häufig lokalen Luftqualitäts- und Ökodesignvorschriften unterliegen, was für dieselbe Basismotorplattform ein geteiltes Compliance-Umfeld schafft. In Indien fügt ein sich verschärfendes Zertifizierungsregime weitere Anforderungen hinzu: Dieselgeneratoraggregate unter den einschlägigen HS-Codes fallen unter die BIS-bezogene Sicherheitskonformität gemäß der Machinery and Electrical Equipment Safety Order, mit einer Durchsetzungsfrist, die auf den 1. September 2026 verweist. Dieser Zeitplan erhöht den Dokumentations- und Prüfaufwand für Importe und die inländische Versorgung.
Wettbewerbslandschaft
Der Generatoren-Markt ist mäßig fragmentiert; die fünf größten Anbieter kontrollieren rund 45 % des Umsatzes. Caterpillar nutzt seine Skalierungsvorteile und ein breites Händlernetzwerk, um hochkapazitive Industrienischen zu besetzen. Cummins differenziert sich durch vollständig integrierte Schaltanlagen und Cloud-Dashboards. Generac baut Breite in den Bereichen Wohngebäude, Gewerbe und Industrie sowie Batteriesegmenten auf; die Akquisitionen von MOTORTECH und PowerPlay im Jahr 2025 schärfen die Gas-Steuerung und Speicheroptionen.
Private Equity intensiviert die Aktivitäten: Blackstone erwarb Trystar im Jahr 2024, und Platinum Equity hat Kohler Energy als Rehlko neu positioniert und zielt auf komplexe Netzunterstützungsverträge ab. DEUTZ wandelte sich vom Komponentenhersteller zum Lösungsanbieter durch die Übernahme von Blue Star Power Systems und fügte damit ein Umsatzpotenzial von USD 100-150 Millionen hinzu. Frühphasenunternehmen präsentieren Wasserstoff-Brennstoffzellen-Aggregate für Krankenhäuser, die keine lokalen Emissionen anstreben.
Digitale Upgrades treiben Service-Annuitäten an. Anbieter rüsten Vibrationssensoren, Ölqualitätssonden und Over-the-Air-Firmware nach, die die Wartung von kalender- auf zustandsbasierte Planung umstellen und die Kundenbindung vertiefen. Die duale Beschaffung von Generatoren und Steuergeräten reduziert die Anfälligkeit für Chipengpässe. Die Patentstrategie konzentriert sich auf Abgasnachbehandlungs- und Einspritztechnologien, erhöht Markteintrittsbarrieren und schützt Premium-Segmente des Generatoren-Marktes.
Marktführer der Generatoren-Branche
Cummins Inc.
Generac Holdings Inc.
Caterpillar Inc.
Kohler Co.
Rolls-Royce Power Systems (MTU)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Generatorensätze-Markt
- Caterpillar Inc.
- Cummins Inc.
- Generac Power Systems
- Kohler Co.
- Rolls-Royce Power Systems (MTU)
- AKSA Power Generation
- Briggs & Stratton Corporation
- Doosan Corporation
- Mitsubishi Heavy Industries Ltd.
- Wartsila Corporation
- Perkins Engines Company Ltd.
- Atlas Copco AB
- FG Wilson (CAT)
- HIMOINSA S.L.
- Yanmar Holdings Co. Ltd.
- Honda India Power Products Ltd.
- Kirloskar Oil Engines Ltd.
- Mahindra Powerol
- JCB Power Products
- Siemens Energy AG
- Aggreko Plc

Marktchancen und Zukunftsaussichten
Der deutlichste Freiraum liegt bei hochleistungsfähigen, unternehmenskritischen Paketen für Rechenzentren, wo Käufer zunehmend große Megawattblöcke, schnelles Parallelschalten und Steuerungen spezifizieren, die sich in das Energiemanagement der Anlage integrieren lassen. Hersteller unterstützen dies mit Produktionsmaßnahmen. Generac erweiterte 2026 seine Fertigungskapazitäten für C&I-Produkte, einschließlich einer neuen Anlage in Sussex, Wisconsin, und erwarb außerdem 2026 eine Anlage in Belvidere, Illinois, um die Verpackungskapazität für Großmegawatt-Generatoren zu erweitern und das Angebot an Hyperscale- und Colocation-Ausbauten anzupassen.
Eine zweite Chance liegt im Wandel von eigenständigen Notstromaggregaten hin zu hybridisierten Systemen, die die Laufzeit reduzieren und Spitzenlastkappung sowie Microgrid-Dispatch unterstützen. Lieferanten, die Generatoraggregate mit Batterie-Energiespeichern, Schaltanlagen und Fernüberwachung bündeln können, dürften besser zu dieser Entwicklung passen. Aktuelle Aktivitäten untermauern dieses Thema, darunter Generacs frühere Übernahme von PowerPlay Battery Energy Storage Systems (2024), um integrierte Angebote aus Generatoraggregat und Speicher zu skalieren. Dazu gehört auch Wärtsiläs Programm im Umfang von rund 90 Millionen Euro (Mai 2026) zum Ausbau der technischen Produktionskapazität an seinem Vaasa Sustainable Technology Hub und in seiner gesamten Lieferkette, was die Nachfrage nach integrierten, compliance-fertigen Konfigurationen und Servicevereinbarungen stärkt, die Flotten helfen, unter strengeren lokalen Emissions- und Genehmigungsauflagen optimiert zu bleiben.
Recent Industry Developments in Generatorensätze-Markt
- Juni 2026: Cummins führte die leistungsstarke Generatoraggregat-Plattform QSK78 im 50-Hz-Markt ein und positionierte sie für unternehmenskritische Anwendungsfälle mit einer Leistung von bis zu 3.500 kVA. Die Markteinführung stärkt die Abdeckung von Cummins in der Klasse über 2.000 kVA, in der Rechenzentren und große Industrieanlagen schnelle Hochlaufzeiten, hohe Zuverlässigkeit und anspruchsvolle Steuerungen fordern.
- Dezember 2025: Cummins Power Generation erhielt von der US-Armee einen Festpreisvertrag für Generatoren des Large Tactical Power System (LTPS) in 500-kW-Skid-Konfigurationen, mit einem gemeldeten Auftragswert von bis zu 500 Millionen USD. Der Vertrag unterstützt die Volumensicherheit für die Produktion von Schwerlastgeneratoren und untermauert Lieferkettenverpflichtungen für Motoren, Generatoren und Steuerungen.
- Mai 2024: Caterpillar gab eine Aufrüstung seiner texanischen Werke im Wert von 90 Millionen USD zur Herstellung des Cat C13D-Motors bekannt. Die Investition erweitert den Zugang zu einer neueren Motorplattform, die aktualisierte Emissions- und Leistungsanforderungen unterstützt, und hilft Caterpillar, sowohl Ersatzzyklen als auch anspruchsvollere Projekte zu bedienen.


Generatorensätze-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt ist definiert als der Umsatz, der durch den Verkauf von Generatorensatz-Systemen erzielt wird, die Strom für Bereitschafts-, Dauer- oder Spitzenlastausgleichszwecke für Endverbraucher bereitstellen, und wird in laufenden USD auf globaler Ebene gemessen.
Ausschlüsse aus dem Umfang: Unsere Größenbestimmung umfasst keine eigenständigen Ersatzteile und reinen Wartungsdienstleistungsumsätze, die nicht zusammen mit einem Generatorensatz-System verkauft werden.
Segmentierungsübersicht
- Nach Kapazität
- Unter 75 kVA
- 75 bis 375 kVA
- 375 bis 750 kVA
- 750 bis 2.000 kVA
- Über 2.000 kVA
- Nach Kraftstofftyp
- Diesel
- Erdgas
- Zweistoff- und Hybridantrieb
- Erneuerbare Kraftstoffe/Biokraftstoffe
- Sonstige
- Nach Anwendung
- Notstromversorgung
- Primär-/Dauerstromversorgung
- Spitzenlastreduzierung
- Miet-/Zeitweilige Stromversorgung
- Mikronetz- und Hybridunterstützung
- Nach Endverbraucher
- Wohngebäude
- Gewerbegebäude
- Industrie und Fertigung
- Rechenzentren
- Gesundheitseinrichtungen
- Öl und Gas
- Versorgungsunternehmen und Energieerzeugung
- Bergbau und Bauwesen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Nordische Länder
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- ASEAN-Länder
- Übriger Asien-Pazifik-Raum
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Südafrika
- Ägypten
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Die Desk-Research beginnt mit der Entwicklung einer klaren Nachfragegeschichte für Generatorensätze und deren Zuordnung zu messbaren Signalen. Wir stützten uns auf öffentliche Quellen wie Energie- und Stromversorgungsstatistiken der Weltbank, Makroindikatoren des IWF, Handels- und Zolltarifzeilendaten von UN Comtrade, Industrieaktivitätsreihen nationaler Statistikämter sowie Energieausblicke der IEA, soweit relevant. Diese Eingaben helfen dabei, zu verankern, wo die Nachfrage nach Notstrom und Dauerstrom strukturell höher ist und wo Zuwächse zyklischer Natur sind.
Wir haben außerdem Geschäftsberichte, Investorenpräsentationen und Ergebniskommentare von Unternehmen ausgewertet, um zu verstehen, wie sich die Nachfrage auf die Endverbraucher aufteilt und wie sich die Preisrealisierung mit Kraftstofftyp und kVA-Bereich verändert. Darüber hinaus nutzten wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Nachrichten und Finanzdaten sowie eine Import-Export-Datenbank auf Sendungsebene, um große Volumen- und Preisbewegungen nach Region zu plausibilisieren. Die hier aufgeführten Desk-Research-Quellen sind nur illustrativ; viele weitere öffentliche Dokumente und Datensätze wurden ebenfalls zur Erhebung, Validierung und Klärung der Analyse herangezogen.
Primärinterviews und Umfragen
Primärforschung wurde eingesetzt, um Annahmen zu überprüfen, die Desk-Quellen nicht eindeutig klären können, insbesondere in Bezug auf typische Verkaufspreise nach kVA-Bereich, Verschiebungen im Mix zwischen Bereitschafts- und Dauerstromnachfrage sowie Kanalaufschläge nach Region. Wir sprachen mit einem ausgewogenen Kreis von Stakeholdern, darunter OEM-seitige Funktionen, Händler und Integratoren, Teilnehmer des Miet- und Serviceökosystems sowie große Endverbraucher in gewerblichen und industriellen Umgebungen. Für einen globalen Markt wurden die Beiträge bewusst aus dem asiatisch-pazifischen Raum, EMEA und Amerika gesammelt, damit unsere Nachfragetreiber und Preislogik regionale Kaufmuster widerspiegeln und nicht nur einen lokalen Zyklus.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 25 % | CXOs: 13 % | Asiatisch-pazifischer Raum: 42 % |
| Mittlere Ebene: 61 % | Funktions-/Bereichsleiter: 27 % | EMEA: 36 % |
| Kleinere Marktteilnehmer: 14 % | Manager: 60 % | Amerika: 22 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung wurde mithilfe einer Top-down- und Bottom-up-Logik aufgebaut, damit die endgültige Zahl nachvollziehbar und reproduzierbar bleibt. Auf der Top-down-Seite haben wir die adressierbare Ausgabe rekonstruiert, indem wir die Zuverlässigkeit der Stromversorgung und die Ausfallexposition, neue Bau- und Industrieaktivitäten sowie die Generatordurchdringung nach Endverbraucher in einen regionalen Nachfragepool einbezogen haben, der dann anhand typischer Durchschnittsverkaufspreisbereiche nach kVA und Kraftstofftyp bewertet wurde. Sobald die Gesamtwerte gebildet waren, wurden sie mit selektiven Bottom-up-Näherungen gegengeprüft, wie z. B. Stichproben-Durchschnittsverkaufspreisen multipliziert mit Stückvolumina nach kVA-Bereichen und Kanalprüfungen bei großen Projektzyklen, und dann angepasst, wo die beiden Sichtweisen konsistent voneinander abwichen.
Zu den im Modell verwendeten Schlüsselinputs (illustrativ) gehörten kVA-Mix-Verschiebungen, Veränderungen des Diesel- gegenüber Gasanteils, der Mix aus Bereitschafts- und Dauerstromanwendungen, die Entwicklung der durchschnittlichen Verkaufspreise nach kVA-Bereich sowie regionale Nachfragesignale, die mit Netzerweiterungen und Ausfallmustern verknüpft sind. Wo die Bottom-up-Sichtbarkeit in kleineren Ländern lückenhaft war, wurden Lücken durch Proxy-Indikatoren wie Baubeginne und Industrieproduktion geschlossen, gefolgt von einer erneuten Validierung durch Interviews.
Für die Prognose wurde eine Szenarioanalyse angewendet, um die stetige Ersatznachfrage von der zyklischen Neunachfrage zu trennen; anschließend wurden die Szenarien an die erwarteten Trends bei der Netzzuverlässigkeit, der Kraftstoffverfügbarkeit und den von den Befragten mitgeteilten Investitionsplanungen der Endverbraucher ausgerichtet. Dadurch bleibt die Prognose auf reale Auslöser reagierend, ohne von schwer zu beschaffenden Daten abhängig zu sein.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt in Schichten, damit große Fehler frühzeitig erkannt werden. Modellergebnisse werden mit unabhängigen Signalen verglichen, wie z. B. regionalen Importtrends für Generatorensatz-Kategorien, öffentlichen Bau- und Industriereihen sowie berichteten Auftragskommentaren in Finanzberichten; anschließend wird jede starke Abweichung auf Timing-, Währungs- oder Mix-Effekte untersucht. Vor der Freigabe wird die Arbeit in mehreren Analyseschritten überprüft, damit Annahmen, Berechnungen und Umfangsinterpretation aufeinander abgestimmt sind.
Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wichtige Ereignisse die Nachfrage- oder Preisannahmen wesentlich verändern. Vor der Auslieferung wird ein abschließender Durchgang durchgeführt, um zu bestätigen, dass die neuesten Veröffentlichungen, politischen Änderungen und wesentlichen Marktbewegungen berücksichtigt wurden.
Vergleich der Marktgrößenbestimmung für Generatorensätze von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Generatorensätze stimmen häufig nicht überein, weil Analysten die Umfangsgrenzen unterschiedlich ziehen und dann unterschiedliche Preis- und Mix-Annahmen anwenden. Unterschiede treten auch auf, wenn eine Schätzung auf einem anderen Basisjahr verankert ist oder wenn Währungsumrechnungszeitpunkt und Inflationsbehandlung nicht einheitlich gehandhabt werden.
Einige externe Zahlen bündeln angrenzende Stromausrüstungen und breitere Stromversorgungsausgaben in denselben Gesamtwert und wenden möglicherweise auch eine aggressive Durchschnittsverkaufspreisexpansion über alle kVA-Bereiche an. Im Sinne des Vergleichskontrasts zählt Mordor Intelligence ausschließlich vollständige Generatorensatz-Systeme, die auf Kapazitäts-, Kraftstoff-, Anwendungs- und Endverbraucherdefinitionen abgestimmt sind, und hält die Preisgestaltung an kVA-Ebenen-Mix- und Regionsprüfungen gebunden, anstatt einen einzigen gemischten Preisaufschlag über den gesamten Markt zu verteilen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 37,96 Milliarden USD (2026) | |
| Branchenpublikation A | 35,20 Milliarden USD (2024) | Verwendet ein früheres Basisjahr und ein längeres historisches Fenster, was den spätzyklischen Anstieg der Nachfrage nach großen kVA-Einheiten unterschätzen kann; die Umfangsbeschreibung trennt Systemverkäufe nicht klar von einer breiteren Kategorieabdeckung in allen Regionen. |
| Globale Unternehmensberatung B | 34,17 Milliarden USD (2024) | Verankert die Größenbestimmung im Jahr 2024 und wendet eine höhere Vorwärtswachstumsrate an, was Unterschiede vergrößern kann, wenn die Durchschnittsverkaufspreisprogression und der Anwendungsmix (Bereitschafts- gegenüber Dauerstrom) nicht nach kVA-Bereichen und Regionen überprüft werden. |
Die Streuung der drei veröffentlichten Datenpunkte erklärt sich hauptsächlich durch die Wahl des Basisjahres und die Frage, wie eng der erfasste Umsatz auf vollständige Generatorensatz-Systeme gegenüber einem breiteren Stromausrüstungsaufwand begrenzt ist. Indem die Eingaben auf wenige reproduzierbare Treiber – wie kVA-Mix, Anwendungsmix und regionale Nachfragesignale – zurückführbar gehalten werden, bleibt die Schätzung praktisch prüfbar und von Jahr zu Jahr aktualisierbar.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Generatoren-Markt im Jahr 2026?
Das Generatoren-Marktvolumen beläuft sich im Jahr 2026 auf USD 37,96 Milliarden.
Welcher Kapazitätsbereich wächst am schnellsten?
Aggregate mit einer Nennleistung von 375-750 kVA verzeichnen mit 8,95 % CAGR das stärkste Wachstum dank mittelgroßer Industrie- und Gewerbeprojekte.
Warum beschleunigt sich das Zweistoffsegment?
Zweistoff- und Hybridgeneratoren wachsen mit einer CAGR von 10,2 %, da Nutzer geringere Emissionen anstreben, ohne auf Betriebsflexibilität zu verzichten.
Welche Region führt beim zukünftigen Wachstum?
Der Nahe Osten und Afrika verzeichnen mit 9,35 % CAGR das schnellste Wachstum, angetrieben durch industrielle Diversifizierung und Stromversorgungslücken.
Wie verändern Batterien die Notstromstrategien?
Lithium-Ionen-Batterien decken kurze Ausfälle ab, sodass viele Standorte hybride Batterie-Generatoren-Systeme für kostenoptimierte Resilienz einsetzen.
Welcher Endverbraucher verlangt die aggressivste Betriebszeitverfügbarkeit?
Rechenzentren expandieren mit einer CAGR von 9,65 % und benötigen N+2-Redundanz sowie häufig wasserstofffähige Motoren zur Erfüllung von Nachhaltigkeitszielen.
Seite zuletzt aktualisiert am:


