
Marktgröße und Marktanteil für zuckerfreie Energydrinks
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 18.83 Milliarden US-Dollar |
| Marktgröße (2031) | 25.94 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.62 % |
| Schnellstwachsender Markt | Europa |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für zuckerfreie Energydrinks von Mordor Intelligence
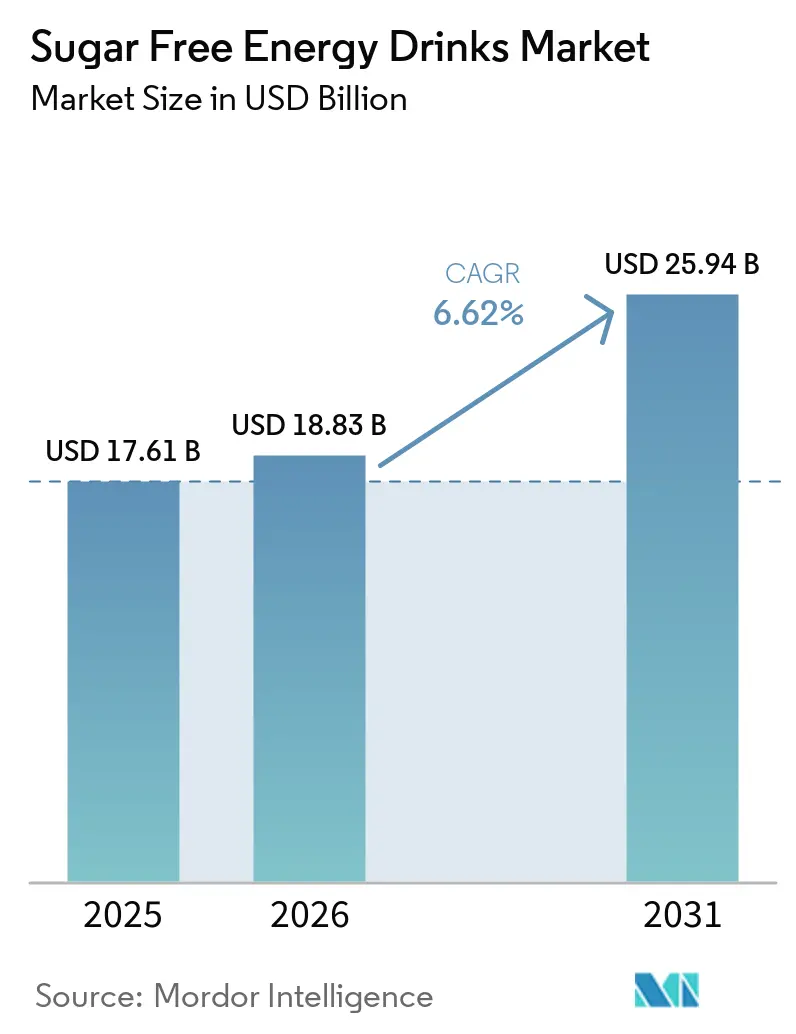
Der Markt für zuckerfreie Energydrinks wurde im Jahr 2025 auf 17,61 Milliarden USD geschätzt und wird voraussichtlich von 18,83 Milliarden USD im Jahr 2026 auf 25,94 Milliarden USD bis 2031 wachsen, bei einer CAGR von 6,62 % während des Prognosezeitraums (2026–2031). Der Markt expandiert, da Verbraucher herkömmliche zuckerhaltige Energydrinks durch zuckerfreie Alternativen ersetzen, angetrieben durch Gesundheitsbedenken und eine breitere Verfügbarkeit im Einzelhandel. Die Produktentwicklung verlagert sich hin zu natürlichem Koffein, Elektrolyten, Vitaminen und saubereren Zutatenlisten, was höhere Preispunkte für einige funktionale Produkte unterstützt. Marken verfolgen Akquisitionen, Vertriebspartnerschaften und Geschmackseinführungen, um Fitness-, Arbeitstag- und Gastgewerbe-Anlässe anzusprechen. Gleichzeitig erhöht die zunehmende Überprüfung von Koffeingehalt, Jugendmarketing und künstlichen Süßungsmitteln die Kosten und Komplexität der regulatorischen Compliance. Die stärksten Chancen bestehen für Marken, die Geschmack, transparente Kennzeichnung und glaubwürdige funktionale Vorteile ausbalancieren können, ohne den Koffeingehalt zu erhöhen.
Wichtigste Erkenntnisse des Berichts
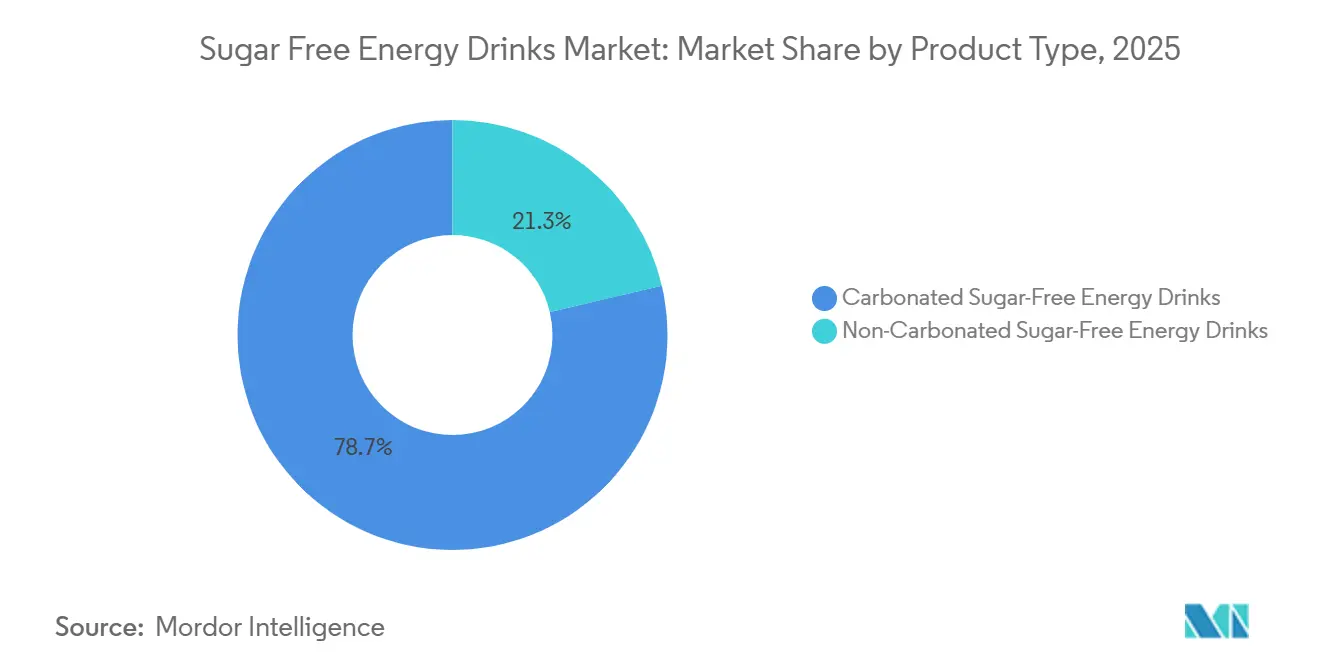
- Nach Produkttyp hielten kohlensäurehaltige zuckerfreie Energydrinks im Jahr 2025 einen Marktanteil von 78,68 % am Markt für zuckerfreie Energydrinks, während nicht kohlensäurehaltige zuckerfreie Energydrinks bis 2031 voraussichtlich mit einem CAGR von 7,79 % wachsen werden.
- Nach Verpackungstyp hielten Metalldosen im Jahr 2025 einen Marktanteil von 67,34 % am Markt für zuckerfreie Energydrinks, während Glasflaschen bis 2031 voraussichtlich mit einem CAGR von 8,18 % wachsen werden.
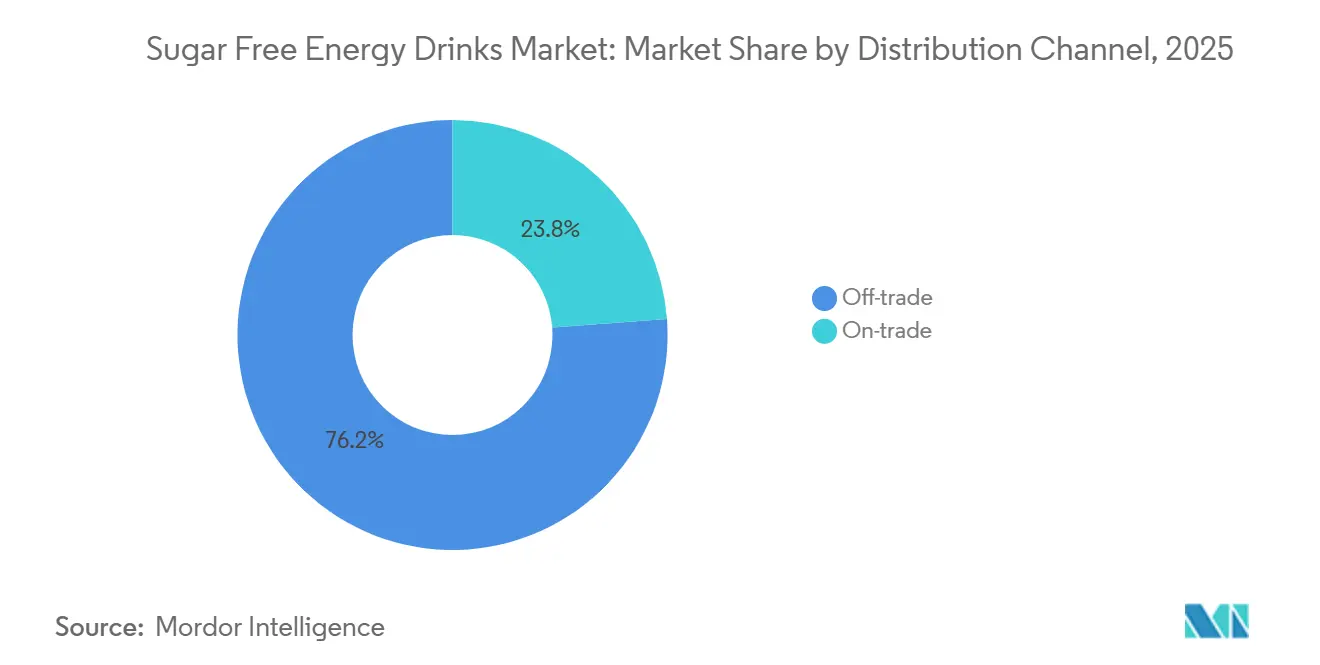
- Nach Vertriebskanal hielt der Außer-Haus-Handel im Jahr 2025 einen Marktanteil von 76,18 % am Markt für zuckerfreie Energydrinks, während der Außer-Haus-Konsum bis 2031 voraussichtlich mit einem CAGR von 8,97 % wachsen wird.
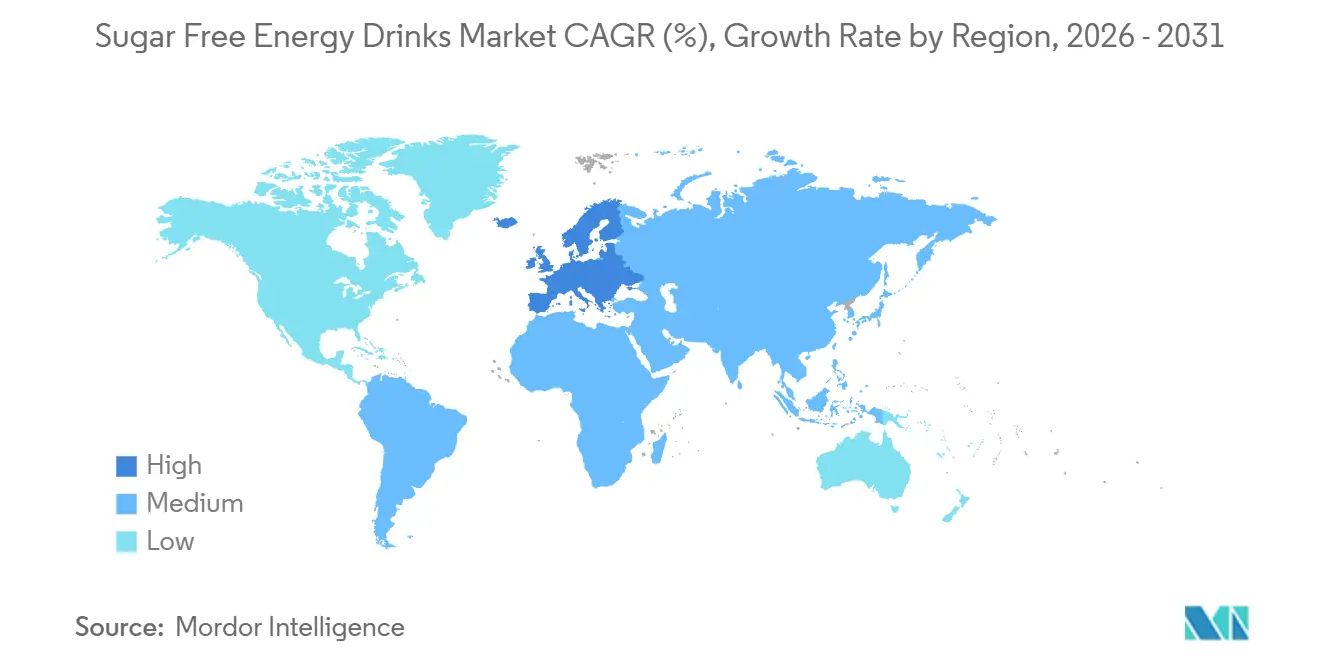
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Marktanteil von 32,89 % am Markt für zuckerfreie Energydrinks, während Europa bis 2031 voraussichtlich mit einem CAGR von 8,01 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Markttrends und Erkenntnisse für zuckerfreie Energydrinks
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Gesundheitsorientierte Zuckerreduzierung und Kalorienverringerung | +2.0% | Global, insbesondere Nordamerika und Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Fitness, sportliche Leistung und Übernahme eines aktiven Lebensstils | +1.5% | Nordamerika, Australien, Südkorea, Kernregion Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Innovation bei natürlichen Süßungsmitteln und funktionalen Inhaltsstoffen | +0.9% | Global; stärkste Formulierungsaufnahme in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Wachsende Nachfrage nach Clean-Label- und gesünderen Energydrinks | +0.7% | Nordamerika, Europa, Japan | Langfristig (≥ 4 Jahre) |
| Geschmacksinnovation zur Erweiterung der Attraktivität zuckerfreier Energydrinks | +0.6% | Global, mit der schnellsten Sortenexpansion in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Konvergenz von Energie, Hydratation und funktionalen Vorteilen | +0.4% | Nordamerika und Asien-Pazifik, Ausstrahlungseffekte auf den Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Gesundheitsorientierte Zuckerreduzierung und Kalorienverringerung
Wachsendes Gesundheitsbewusstsein und Bedenken hinsichtlich des Blutzuckermanagements steigern das Verbraucherinteresse an zuckerarmen und kalorienarmen Getränken und unterstützen die Nachfrage nach zuckerfreien Energydrinks als Alternative zu herkömmlichen zuckerhaltigen Energydrinks. Diese Nachfrage ist besonders relevant in Märkten mit einer erheblichen und wachsenden Diabetesbelastung. Im Jahr 2021 hatte China schätzungsweise 140,9 Millionen Erwachsene im Alter von 20–79 Jahren mit Diabetes – die höchste Zahl weltweit –, und diese Zahl soll bis 2045 auf 174,4 Millionen ansteigen, so die Internationale Diabetes-Föderation[1]. Diese große Basis diabetischer und gesundheitsbewusster Verbraucher lenkt die Aufmerksamkeit auf die Zuckeraufnahme und ermutigt Getränkehersteller, zuckerfreie und kalorienarme Energydrinks zu entwickeln, die Energie und Stimulation ohne den Zuckergehalt herkömmlicher Formulierungen bieten.
Fitness, sportliche Leistung und Übernahme eines aktiven Lebensstils
Die wachsende Beteiligung an Fitness- und körperlichen Aktivitäten treibt die Nachfrage nach Getränken an, die rund um Sport, Training und andere aktive Anlässe Energie und Stimulation bieten. Dies schafft eine relevante Konsumgelegenheit für zuckerfreie Energydrinks, die Energiefunktionalität mit reduzierter Zucker- und Kalorienaufnahme verbinden. China veranschaulicht diesen Wandel: Laut der dritten nationalen Zeitverwendungserhebung des Nationalen Statistikamts, die 2024 veröffentlicht wurde, nahmen 49,6 % der Einwohner an Sport- und Fitnessaktivitäten teil, wobei die Teilnehmer durchschnittlich 1 Stunde und 10 Minuten pro Tag für diese Aktivitäten aufwendeten[2]. Das Nationale Statistikamt stellte fest, dass die höhere Beteiligungsrate ein zunehmendes Fitnessbewusstsein und gesündere Lebensstile widerspiegelt. Da Fitness stärker in den Alltag integriert wird, können zuckerfreie Energydrinks als praktische Getränke vor dem Training, nach dem Training und unterwegs für Verbraucher dienen, die Energie ohne den zusätzlichen Zucker herkömmlicher Formulierungen suchen.
Innovation bei natürlichen Süßungsmitteln und funktionalen Inhaltsstoffen
Innovationen bei natürlichen Süßungsmitteln und funktionalen Inhaltsstoffen erweitern die Formulierungsmöglichkeiten für zuckerfreie Energydrinks und helfen Herstellern, der Verbrauchernachfrage nach gesünderen und stärker differenzierten Produkten gerecht zu werden. Inhaltsstoffe wie Stevia, Mönchsfrucht und andere kalorienarme oder kalorienfreie Süßungssysteme ermöglichen es Marken, zugesetzten Zucker zu reduzieren oder zu eliminieren und dabei akzeptable Geschmacksprofile beizubehalten. Funktionale Inhaltsstoffe wie Elektrolyte, Vitamine, Mineralien, Aminosäuren, pflanzliche Extrakte und andere leistungsorientierte Komponenten ermöglichen es Energydrinks, über die grundlegende Koffeinabgabe hinaus zu Produkten zu werden, die auf Fokus, Hydratation, Ausdauer und allgemeines Wohlbefinden ausgerichtet sind. Diese Kombination aus Süßungsmittelinnovation und funktionaler Anreicherung erweitert die Produktdifferenzierung und unterstützt die Entwicklung zielgerichteterer zuckerfreier Energydrink-Formulierungen.
Wachsende Nachfrage nach Clean-Label- und gesünderen Energydrinks
Der wachsende Verbraucherfokus auf Zutaten-Transparenz, einfachere Formulierungen und gesündere Produkteigenschaften treibt die Nachfrage nach Clean-Label- und gesünderen Energydrinks an. Dieser Trend ist besonders relevant für zuckerfreie Energydrinks, da Verbraucher zunehmend Produkte wünschen, die Energie und funktionale Vorteile mit weniger Zucker und erkennbaren Zutaten liefern. Im Jahr 2026 suchen etwa 49 % der Verbraucher aktiv nach Clean-Label-Produkten, während 65 % berichten, ihre Käufe von Clean-Label-Produkten in den letzten fünf Jahren gesteigert zu haben, was einen breiteren Wandel hin zu saubereren Produktentscheidungen widerspiegelt[3]. Diese Präferenz veranlasst Energydrink-Hersteller, zuckerfreie Positionierung mit natürlichen Aromen, erkennbaren Zutaten und vereinfachten Formulierungen zu kombinieren, was die Attraktivität zuckerfreier Energydrinks bei gesundheitsbewussten Verbrauchern erweitert.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Gesundheitsbedenken im Zusammenhang mit hohem Koffeinkonsum | -0.5% | Global; akut in Märkten mit hohem Jugendkonsum (Europäische Union, Asien-Pazifik) | Kurzfristig (≤ 2 Jahre) |
| Regulatorische Überprüfung von Koffeingehalten und Energydrink-Marketing | -0.4% | Europäische Union, Nordamerika, Australien; Ausstrahlungseffekte auf den Nahen Osten, Afrika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Verbraucherbedenken hinsichtlich künstlicher Süßungsmittel | -0.3% | Nordamerika und Nordeuropa; aufkommend in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Negative Wahrnehmungen rund um häufigen Energydrink-Konsum | -0.2% | Global, am stärksten in Märkten mit hohem Jugendkonsum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Gesundheitsbedenken im Zusammenhang mit hohem Koffeinkonsum
Bedenken hinsichtlich übermäßiger Koffeinaufnahme können das Wachstum des Marktes für zuckerfreie Energydrinks hemmen, indem sie bei gesundheitsbewussten Verbrauchern Zurückhaltung erzeugen und die Überprüfung stark koffeinhaltiger Getränke verstärken. Obwohl zuckerfreie Formulierungen Bedenken hinsichtlich zugesetztem Zucker und Kalorien ansprechen, eliminieren sie nicht die potenziellen Risiken, die mit hohem Koffeinkonsum verbunden sind. Verbraucher können daher zwischen einer zuckerarmen Positionierung und der allgemeinen Gesundheitlichkeit eines Getränks unterscheiden, insbesondere wenn Produkte hohe Koffeingehalte aufweisen oder häufig konsumiert werden. Dies kann die Nachfrage nach klarerer Koffein-Kennzeichnung, Formulierungen mit moderatem Koffeingehalt und verantwortungsvoller Konsumbotschaft steigern, während die Akzeptanz bei Verbrauchern, die empfindlich auf Koffein reagieren oder stimulanzärmere Getränkeoptionen suchen, möglicherweise eingeschränkt wird.
Regulatorische Überprüfung von Koffeingehalten und Energydrink-Marketing
Zunehmende regulatorische Überprüfung von Koffeingehalt, Produktkennzeichnung, Gesundheitsaussagen und Marketingpraktiken kann das Wachstum des Marktes für zuckerfreie Energydrinks einschränken. Regulierungsbehörden in mehreren Märkten achten verstärkt darauf, wie stark koffeinhaltige Getränke formuliert, gekennzeichnet, beworben und positioniert werden, insbesondere wenn das Marketing jüngere Verbraucher erreicht. Compliance-Anforderungen können die Komplexität bei Formulierung, Verpackung und Marketing erhöhen, während Einschränkungen bei Koffeingehalten oder Werbebotschaften die Flexibilität der Hersteller bei der Entwicklung und Positionierung von Produkten begrenzen können. Unterschiede in den regulatorischen Anforderungen zwischen den Ländern schaffen zusätzliche Herausforderungen für internationale Marken, die Formulierungen, Kennzeichnungen und Marketingstrategien an lokale Standards anpassen müssen, anstatt sich auf einen einzigen regionalen Produktansatz zu verlassen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Dominanz kohlensäurehaltiger Getränke bleibt bestehen, nicht kohlensäurehaltige Getränke wachsen mit zunehmender Anlaßdiversifizierung
Kohlensäurehaltige zuckerfreie Energydrinks hielten im Jahr 2025 einen Marktanteil von 78,68 %, unterstützt durch jahrzehntelange Kategoriekonditionierung, bei der Kohlensäure als Standard-Sinneshinweis für das Energydrink-Erlebnis dient. Verbraucher haben gelernt, das Prickeln und den Biss der Kohlensäure mit dem unmittelbaren Einsetzen von Energie zu verbinden, was es für nicht kohlensäurehaltige Formate schwierig macht, diese Erwartung im großen Maßstab zu verdrängen. Die Kompatibilität des Formats mit Kühlkettenlogistik, Convenience-Einzelhandelsregalen und Verkaufsautomateninfrastruktur schafft strukturelle Barrieren, die funktionale Differenzierung allein nicht überwinden kann. Diese Vertriebsvorteile stärken die Dominanz kohlensäurehaltiger Produkte, indem sie kohlensäurehaltige Produkte als sichtbarste und zugänglichste Option in der breitesten Palette von Einzelhandelsumgebungen halten.
Nicht kohlensäurehaltige Varianten, die voraussichtlich mit einer CAGR von 7,79 % über 2026–2031 wachsen werden, gewinnen an Boden, indem sie Anlässe ansprechen, bei denen Kohlensäure entweder unpraktisch oder unerwünscht ist: intensive körperliche Aktivität, morgendliche Hydratation und nachmittägliche Snack-Fenster, die Verbraucher nicht mit Kohlensäure verbinden möchten. Ein aufkommendes, aber strukturell bedeutsames Unterformat ist das proteinangereicherte, nicht kohlensäurehaltige zuckerfreie Energydrink. Oath Sparkling Energy + Protein wurde im April 2026 bei Target mit 10 g vollständigem Protein und 100 mg natürlichem Koffein bei null Zucker eingeführt, was darauf hindeutet, dass das Protein-zu-Energie-Crossover-Format nun im Mainstream-Einzelhandel zu kommerziell tragfähigen Preispunkten realisierbar ist. Diese Entwicklung positioniert nicht kohlensäurehaltige Formate nicht nur als sekundäre Kategorie, sondern als das Segment, in dem funktionale Konvergenz am schnellsten stattfindet, wobei Marken zunehmend Verbraucher ansprechen, die kombinierte Energie- und Ernährungsvorteile in einem einzigen Produkt suchen.
Nach Verpackungstyp: Metalldosen dominieren den Markt, Glasflaschen entwickeln sich zum Premium-Vektor
Metalldosen hielten im Jahr 2025 einen Marktanteil von 67,34 %, was ihre Eignung in wichtigen Dimensionen des Hochgeschwindigkeits-Getränkeeinzelhandels widerspiegelt: geringes Gewicht, Barriereeigenschaften, die Koffeinwirksamkeit und Geschmacksintegrität erhalten, sowie bedruckbare Oberfläche für Markendifferenzierung. Die Kompatibilität des Formats mit Hochgeschwindigkeits-Abfüllanlagen und etablierter Kühlkettenlogistik stärkt seine Dominanz weiter und macht es zur Standardwahl für Massenmarkt-Energydrink-Hersteller, die im großen Maßstab operieren. Metalldosen profitieren auch von einer gut entwickelten Recyclinginfrastruktur in wichtigen Märkten, was ihre weitere Akzeptanz bei Herstellern unterstützt, die unter Druck stehen, Nachhaltigkeitsnachweise zu erbringen, ohne die Kosteneffizienz zu beeinträchtigen.
PET-Flaschen besetzen das mittlere Segment und werden wegen ihrer Wiederverschließbarkeit geschätzt, insbesondere in Fitnessstudio- und Fitnessumgebungen. Sie sehen sich jedoch in Premium-Märkten zunehmendem Druck ausgesetzt, bedingt durch Bedenken hinsichtlich der Recyclingquoten und einer wahrgenommenen Qualitätslücke gegenüber Glas. Glasflaschen sind das am schnellsten wachsende Verpackungsformat mit einer CAGR von 8,18 % für 2026–2031, angetrieben durch Premiumisierung, On-Trade-Durchdringung und Nachhaltigkeitsassoziationen. Der strategische Fall für Glas konzentriert sich auf den On-Trade-Kanal, wo die Tischbereitschaft des Formats und der Preisaufschlag mit den Margenzielen der Gastgewerbebetreiber übereinstimmen. Premium-Energydrink-Formulierer haben Glas ausdrücklich als integralen Bestandteil der On-Premise-Positionierung genannt, und dieser Trend wird voraussichtlich stärker werden, da Energydrinks ihre Präsenz in Bars, Restaurants und Hotels weiter ausbauen, wo Präsentation und wahrgenommene Produktqualität die Zahlungsbereitschaft der Verbraucher beeinflussen.
Nach Vertriebskanal: Off-Trade festigt Marktanteile, On-Trade schreibt die Anlasskarte neu
Der Off-Trade-Vertrieb machte im Jahr 2025 76,18 % des Marktes für zuckerfreie Energydrinks aus, unterstützt durch die etablierte Präsenz der Kategorie in Convenience-Stores, Supermärkten, Hypermärkten und dem Online-Einzelhandel. Innerhalb des Off-Trade-Bereichs bleiben Convenience-Stores das umsatzstärkste Umfeld pro Quadratmeter, angetrieben durch häufige Kundenfrequenz und impulsgesteuertes Kaufverhalten. Der Online-Einzelhandel zeigt ein schnelleres strukturelles Wachstum, da Marken Direktvertriebskanäle nutzen, um neue Geschmacksrichtungen zu testen, Verbraucherfeedback zu sammeln und Verbraucherbeziehungen vor einem breiteren Einzelhandels-Rollout aufzubauen. Die wachsende Verfügbarkeit von Abonnementmodellen und gezielten digitalen Aktionen hat die Position des Online-Einzelhandels im Off-Trade-Segment weiter gestärkt.
Der On-Trade-Kanal soll mit einer CAGR von 8,97 % über 2026–2031 wachsen – dem schnellsten unter allen Vertriebssegmenten –, was einen Wandel bei Energydrinks von einem Impulskauf zu einem bewussten Gastgewerbe-Anlass widerspiegelt. Bars, Restaurants und Unterhaltungsveranstaltungsorte integrieren zuckerfreie Energydrinks zunehmend in ihre Getränkekarten, sowohl als eigenständige Optionen als auch als Mixer. Technomic-Daten zeigen, dass die Erwähnungen von Energydrinks in Restaurantspeisekarten zwischen dem dritten Quartal 2020 und dem dritten Quartal 2025 um 45,8 % gestiegen sind, und Energydrinks stellen nun das am schnellsten wachsende Erfrischungsgetränkesegment im britischen On-Premise-Markt dar. Dieser Trend deutet auf eine breitere Verhaltensänderung der Verbraucher hin, bei der Energydrinks in sozialen und gastronomischen Umgebungen konsumiert werden und nicht mehr ausschließlich als funktionale Getränke für unterwegs.
Geografische Analyse
Außer-Haus-Segment im Markt für zuckerfreie Energydrinks
Nordamerika machte im Jahr 2025 32,89 % des globalen Marktes für zuckerfreie Energydrinks aus, unterstützt durch ein reifes Einzelhandelsökosystem, einen hohen Pro-Kopf-Energydrink-Konsum und die Präsenz in den USA ansässiger globaler Marken, die ihren Heimatmarkt nutzen, um Formulierungen und Formate zu testen. Die strukturelle Tiefe des US-Marktes spiegelt sich im Ausmaß der jüngsten Fusions- und Akquisitionsaktivitäten wider: die Akquisition von Alani Nu durch Celsius Holdings für 1,8 Milliarden USD im April 2025, gefolgt von PepsiCos Vorzugsaktieninvestition in Celsius Holdings in Höhe von 585 Millionen USD und der gleichzeitigen Akquisition von Rockstar Energy durch Celsius im August 2025, die gemeinsam die Wettbewerbslandschaft in einem Tempo umgestalten, das die Größe dieses Marktes widerspiegelt.
Europa ist die am schnellsten wachsende Region mit einer prognostizierten CAGR von 8,01 % für 2026–2031. Deutschland führt nach Marktgröße, während Frankreich und das Vereinigte Königreich das stärkste Wertwachstum verzeichnen. Deutschlands Einzelhandelsumfeld ist besonders bemerkenswert: NielsenIQ-Daten für 2025 bestätigen, dass die Volumina zuckerfreier Energydrinks um 23,5 % gewachsen sind, obwohl die breitere Kategorie der Erfrischungsgetränke flache Volumentrends verzeichnete. Diese kategorieninterne Verschiebung unterstreicht die strukturelle Präferenz für das zuckerfreie Format gegenüber herkömmlichen Alternativen.
Asien-Pazifik ist ein dynamischer und strukturell vielfältiger Markt. Japans alternde Bevölkerung und hohe Pro-Kopf-Dichte an Verkaufsautomaten machen es zu einem eigenständigen Wachstumstreiber im Vergleich zu Indien, wo die rasche Urbanisierung unter der Millennial-Bevölkerungsgruppe die Nachfrage prägt. Daten des japanischen Ministeriums für Wirtschaft, Handel und Industrie zum Markt für funktionale Getränke bestätigen eine wachsende Zutaten-Diversifizierung, einschließlich Arginin, Citrullin und funktionaler Lactobacillus-Stämme, neben einer breiteren Verlagerung hin zur zuckerfreien Positionierung bei großen Marken. Suntorys japanisches Portfolio beispielsweise hat sich zu einer mehrheitlich zuckerfreien Zusammensetzung gewandelt.
Wettbewerbslandschaft
Markt für zuckerfreie Energydrinks in Afrika
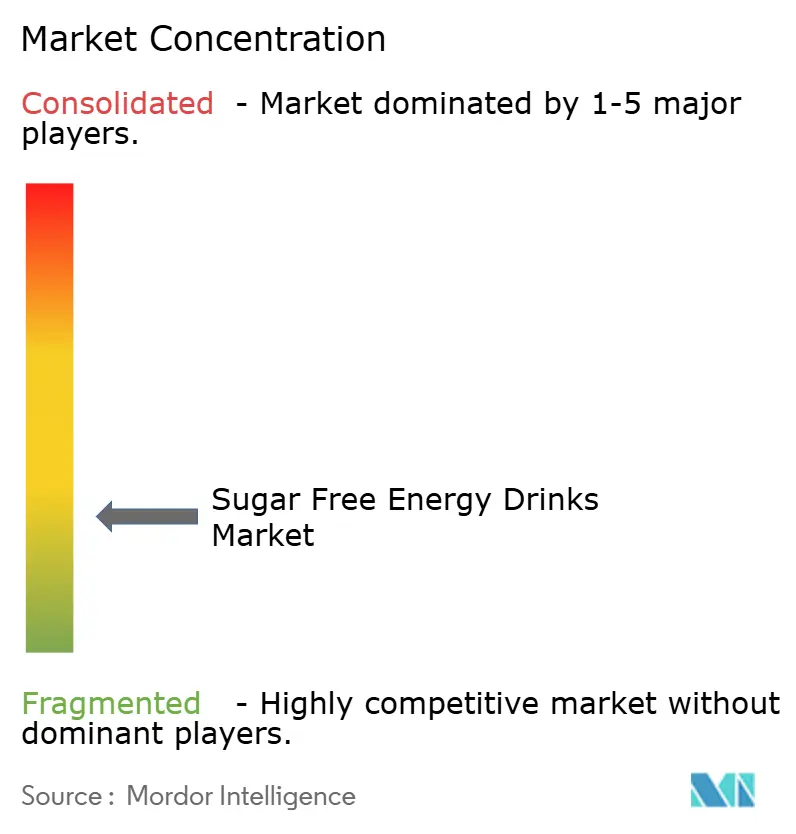
Der Markt für zuckerfreie Energydrinks ist fragmentiert, wobei die Spitzengruppe – Red Bull, Monster Beverage und Celsius Holdings – bedeutende, aber nicht dominante globale Positionen hält. Das bestimmende Wettbewerbsmuster der Jahre 2024–2026 ist die Plattformkonsolidierung: Etablierte Getränkekonzerne akquirieren wachstumsstarke Herausforderermarken, anstatt zuckerfreie Alternativen organisch aufzubauen. Dieser Ansatz spiegelt die Realität wider, dass der Aufbau von Markenwert im funktionalen Segment Jahre dauert, während Akquisitionen einen schnelleren Weg zu Marktanteilen bieten.
Celsius und PepsiCo vertieften ihre Partnerschaft im August 2025, wobei Celsius PepsiCos strategischer Energieleiter in Nordamerika wurde. Die Vereinbarung platzierte auch Alani Nu im US-amerikanischen und kanadischen Vertriebsnetz von PepsiCo. Monster hat seine zuckerfreie Produktpalette durch neue Geschmacksrichtungen erweitert, anstatt sich primär auf Akquisitionen zu verlassen. Das Unternehmen erklärte, dass Ultra Wild Passion seinen nächsten zuckerfreien Konkurrenten bis Ende 2025 um mehr als 170 Millionen USD übertroffen hat. Wettbewerbsvorteile entstehen zunehmend durch Geschmackserneuerung, Vertriebsreichweite und die Fähigkeit, funktionale Aussagen mit glaubwürdigen Belegen zu untermauern.
Red Bull führte Red Bull Zero im Januar 2025 in den Vereinigten Staaten ein, gefolgt von der Expansion nach Australien im Juni 2025 und in die Vereinigten Arabischen Emirate im Mai 2026. Diese gestaffelten Einführungen zeigen, wie ein etabliertes Unternehmen die Verbraucherakzeptanz testen und gleichzeitig Vertriebswissen aufbauen kann. Zevia, Guru Organic Energy und mit Prominenten verbundene Marken wie Prime Energy erhöhen ebenfalls den Druck auf etablierte Akteure, ihre Produktportfolios zu erneuern. Der Markt für zuckerfreie Energydrinks bleibt offen für Herausforderer, aber die Skalierung einer Marke hängt nun von zuverlässigem Vertrieb, konformer Kennzeichnung und einem Angebot ab, das das Verbraucherinteresse über den ersten Kauf hinaus aufrechterhalten kann.
Marktführer im Bereich zuckerfreie Energydrinks
-
Monster Beverage Corporation
-
PepsiCo, Inc.
-
Red Bull GmbH
-
The Coca-Cola Company
-
A.G. Barr P.L.C.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- Juli 2023: WWE und Nutrabolt, Eigentümer der Marke C4, kündigten eine Erweiterung ihrer mehrjährigen Partnerschaft mit der Einführung ihrer ersten gemeinsamen Produktzusammenarbeit an: WWE-inspirierte Geschmacksrichtungen von C4 Ultimate Pre-Workout Powder und C4 Ultimate Energy Drink.
- Mai 2023: Coca-Cola Europacific Partners (CCEP) stärkt seine Relentless Zero Sugar-Reihe, um die Dynamik hinter der Marke mit der neuesten Geschmackseinführung, Wassermelone, aufrechtzuerhalten. Die neue, erfrischend fruchtige, zuckerfreie Geschmacksrichtung soll das zusätzliche Wachstum der Marke Relentless fördern.
- Januar 2023: Monster Beverage Corporation führte Monster Energy Zero Sugar ein. Monster Energy Zero Sugar enthält 160 mg Koffein.
Globaler Berichtsumfang für den Markt für zuckerfreie Energydrinks
Zuckerfreie Energydrinks sind funktionale Getränke, die so formuliert sind, dass sie Energie, Wachheit und Stimulation ohne zugesetzten Zucker bieten, typischerweise durch Koffein, Vitamine, Aminosäuren, pflanzliche Extrakte und kalorienarme oder kalorienfreie Süßungsmittel. Sie sind in kohlensäurehaltigen und nicht kohlensäurehaltigen Formulierungen erhältlich und werden zur Energiesteigerung, geistigen Wachheit und körperlichen Leistung konsumiert. Sie werden zunehmend als zuckerärmere oder kalorienärmere Alternativen zu herkömmlichen Energydrinks positioniert, während sie die mit der Kategorie verbundenen funktionalen Vorteile beibehalten.
Der globale Markt für zuckerfreie Energydrinks ist nach Produkttyp, Verpackungstyp, Vertriebskanal und Geografie segmentiert. Nach Produkttyp ist der Markt in kohlensäurehaltige und nicht kohlensäurehaltige zuckerfreie Energydrinks unterteilt. Nach Verpackungstyp ist der Markt in Glasflaschen, Metalldosen und PET-Flaschen unterteilt. Nach Vertriebskanal ist der Markt in Off-Trade und On-Trade unterteilt. Der Off-Trade-Kanal ist weiter unterteilt in Convenience-Stores, Online-Einzelhandel, Supermärkte/Hypermärkte und sonstige Off-Trade-Kanäle. Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, Südamerika sowie den Nahen Osten und Afrika unterteilt. Der Bericht liefert Marktgröße und Prognosen in Wert (USD) und Volumen (Liter) für alle oben genannten Segmente.
| Glasflaschen |
| Metalldosen |
| PET-Flaschen |
| Außer-Haus-Konsum | Convenience-Stores |
| Online-Einzelhandel | |
| Supermarkt/Verbrauchermarkt | |
| Sonstige | |
| Im-Haus-Konsum |
| Afrika | Ägypten |
| Nigeria | |
| Südafrika | |
| Übriges Afrika | |
| Asien-Pazifik | Australien |
| China | |
| Indien | |
| Indonesien | |
| Japan | |
| Malaysia | |
| Südkorea | |
| Thailand | |
| Vietnam | |
| Übriges Asien-Pazifik | |
| Europa | Belgien |
| Frankreich | |
| Deutschland | |
| Italien | |
| Niederlande | |
| Russland | |
| Spanien | |
| Türkei | |
| Vereinigtes Königreich | |
| Übriges Europa | |
| Naher Osten | Katar |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten | |
| Nordamerika | Kanada |
| Mexiko | |
| Vereinigte Staaten | |
| Übriges Nordamerika | |
| Südamerika | Argentinien |
| Brasilien | |
| Übriges Südamerika |
| Verpackungsart | Glasflaschen | |
| Metalldosen | ||
| PET-Flaschen | ||
| Vertriebskanal | Außer-Haus-Konsum | Convenience-Stores |
| Online-Einzelhandel | ||
| Supermarkt/Verbrauchermarkt | ||
| Sonstige | ||
| Im-Haus-Konsum | ||
| Region | Afrika | Ägypten |
| Nigeria | ||
| Südafrika | ||
| Übriges Afrika | ||
| Asien-Pazifik | Australien | |
| China | ||
| Indien | ||
| Indonesien | ||
| Japan | ||
| Malaysia | ||
| Südkorea | ||
| Thailand | ||
| Vietnam | ||
| Übriges Asien-Pazifik | ||
| Europa | Belgien | |
| Frankreich | ||
| Deutschland | ||
| Italien | ||
| Niederlande | ||
| Russland | ||
| Spanien | ||
| Türkei | ||
| Vereinigtes Königreich | ||
| Übriges Europa | ||
| Naher Osten | Katar | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Nordamerika | Kanada | |
| Mexiko | ||
| Vereinigte Staaten | ||
| Übriges Nordamerika | ||
| Südamerika | Argentinien | |
| Brasilien | ||
| Übriges Südamerika | ||
Marktdefinition
- Kohlensäurehaltige Erfrischungsgetränke - Kohlensäurehaltige Erfrischungsgetränke sind alkoholfreie Getränke, die kohlensäurehaltig und typischerweise aromatisiert sind und gelöstes Kohlendioxid enthalten, um Kohlensäure zu erzeugen. Diese Getränke umfassen häufig Cola, Zitronen-Limette, Orange und verschiedene fruchtaromatisierte Limonaden. Vermarktet in Dosen, Flaschen oder als Zapfgetränk.
- Säfte - Wir haben abgepackte Säfte berücksichtigt, die alkoholfreie Getränke umfassen, die aus Früchten, Gemüse oder einer Kombination davon gewonnen werden und in verschiedenen Verpackungsformaten wie Flaschen, Kartons oder Beuteln verarbeitet und versiegelt sind. Ausgenommen frische Säfte umfasst dieses Marktsegment kommerziell zubereitete und konservierte Säfte, oft mit zugesetzten Konservierungsmitteln und Aromen.
- Trinkfertige Tees und trinkfertiger Kaffee - Trinkfertige Tees und trinkfertiger Kaffee sind vorverpackte, alkoholfreie Getränke, die gebrüht und ohne weitere Verdünnung zum Verzehr vorbereitet sind. Trinkfertiger Tee umfasst typischerweise verschiedene Teesorten, die mit Aromen und Süßungsmitteln versetzt sind und in Flaschen, Dosen oder Kartons erhältlich sind. Ähnlich umfasst trinkfertiger Kaffee vorgebrühte Kaffeeformulierungen, die oft mit Milch, Zucker oder Aromen gemischt werden und bequem für den Konsum unterwegs verpackt sind.
- Energydrinks - Energydrinks sind alkoholfreie Getränke, die formuliert sind, um einen schnellen Energieschub und Wachheit zu liefern. Sportgetränke hingegen sind Getränke, die zur Flüssigkeitszufuhr und zum Auffüllen von Elektrolyten entwickelt wurden, insbesondere nach körperlicher Anstrengung, Sport oder intensiver Aktivität.
| Schlagwort | Begriffsbestimmung |
|---|---|
| Kohlensäurehaltige Erfrischungsgetränke | Kohlensäurehaltige Erfrischungsgetränke sind eine Kombination aus kohlensäurehaltigem Wasser und Aromen, gesüßt mit Zucker oder zuckerfreien Süßungsmitteln. |
| Standard-Cola | Standard-Cola ist definiert als der ursprüngliche Geschmack von Cola-Limonade. |
| Diät-Cola | Ein Cola-basiertes Erfrischungsgetränk, das keinen oder nur wenig Zucker enthält. |
| Fruchtaromatisierte Kohlensäuregetränke | Ein kohlensäurehaltiges Getränk, das aus Fruchtsaft/Fruchtaroma mit kohlensäurehaltigem Wasser hergestellt wird und Zucker, Dextrose, Invertzucker oder flüssige Glukose einzeln oder in Kombination enthält. Es kann Schalenöl und Fruchtessenzen enthalten. |
| Saft | Saft ist ein Getränk, das durch Extraktion oder Pressen der natürlichen Flüssigkeit aus Früchten und Gemüse hergestellt wird. |
| 100 % Saft | Frucht-/Gemüsesaft, der aus Früchten in Form ihres Saftes hergestellt wird, ohne dass Wasser zur Volumenergänzung hinzugefügt wird. Es ist nicht erlaubt, Fruchtsaft Zucker, Süßungsmittel, Konservierungsmittel, Aromen oder Farbstoffe hinzuzufügen. |
| Saftgetränke (bis zu 24 % Saft) | Frucht-/Gemüsesaftgetränke mit bis zu 24 % Frucht-/Gemüseextrakt. |
| Nektare (25–99 % Saft) | Säfte, die zwischen 25 und 99 % Frucht enthalten können, wobei die gesetzlichen Mindestgrenzen je nach Fruchtart festgelegt sind. |
| Saftkonzentrate | Saftkonzentrate sind jene Form von Säften, bei denen der größte Teil der Flüssigkeit entfernt wird, was zu einem dicken, sirupartigen Produkt führt, das als Saftkonzentrat bekannt ist. |
| Trinkfertiger Kaffee | Abgepackte Kaffeegetränke, die in einer zubereiteten Form verkauft werden und zum Zeitpunkt des Kaufs zum Verzehr bereit sind. |
| Eiskaffee | Eiskaffee ist eine kalte Version von Kaffee, in der Regel eine Kombination aus heißem Espresso und Milch mit hinzugefügtem Eis. |
| Cold-Brew-Kaffee | Cold Brew, auch als Kaltwasserextraktion oder Kaltpressung bezeichnet, wird durch mehrstündiges Einweichen von gemahlenem Kaffee in Wasser bei Raumtemperatur hergestellt. |
| Trinkfertiger Tee | Trinkfertiger Tee ist ein abgepacktes Teeprodukt, das ohne Aufbrühen oder Zubereitung sofort konsumiert werden kann. |
| Eistee | Eistee ist ein Getränk aus Tee ohne Milch, aber mit Zucker und manchmal Fruchtaromen, das kalt getrunken wird. |
| Grüner Tee | Grüner Tee ist ein Teegetränk, das die geistige Wachheit fördert, Verdauungsbeschwerden lindert und die Gewichtsabnahme unterstützt. |
| Kräutertee | Kräuterteegetränke werden aus der Aufguss oder Abkochung von Kräutern, Gewürzen oder anderen Pflanzenmaterialien in heißem Wasser hergestellt. |
| Energydrink | Eine Art Getränk, das stimulierende Verbindungen enthält, in der Regel Koffein, das als Mittel zur geistigen und körperlichen Stimulation vermarktet wird. Es kann kohlensäurehaltig sein oder nicht und kann auch Zucker, andere Süßungsmittel oder Kräuterextrakte sowie zahlreiche andere mögliche Inhaltsstoffe enthalten. |
| Zuckerfreie oder kalorienarme Energydrinks | Zuckerfreie oder kalorienarme Energydrinks sind zuckerfreie, künstlich gesüßte Energydrinks mit wenigen oder keinen Kalorien. |
| Traditionelle Energydrinks | Traditionelle Energydrinks sind funktionelle Erfrischungsgetränke, die Inhaltsstoffe enthalten, die darauf ausgelegt sind, die Energie des Verbrauchers zu steigern. |
| Natürliche/biologische Energydrinks | Natürliche/biologische Energydrinks sind Energydrinks, die frei von künstlichen Süßungsmitteln und synthetischen Farbstoffen sind. Stattdessen enthalten sie natürlich gewonnene Inhaltsstoffe wie grünen Tee, Yerba Mate und botanische Extrakte. |
| Energyshots | Ein kleines, aber hochkonzentriertes Energydrink, das große Mengen an Koffein und/oder anderen Stimulanzien enthält. Die Menge ist im Vergleich zu Energydrinks relativ gering. |
| Sportgetränk | Sportgetränke sind Getränke, die speziell für die schnelle Zufuhr von Flüssigkeit, Kohlenhydraten und Elektrolyten vor, während oder nach dem Sport entwickelt wurden. |
| Isotonisch | Isotonische Getränke enthalten ähnliche Konzentrationen von Salz und Zucker wie der menschliche Körper und sind darauf ausgelegt, beim Sport verlorene Flüssigkeiten schnell zu ersetzen, jedoch mit einer Erhöhung der Kohlenhydrate. |
| Hypertonisch | Hypertonische Getränke haben eine höhere Konzentration von Salz und Zucker als der menschliche Körper. Sie werden am besten nach dem Sport getrunken, da es wichtig ist, den Glykogenspiegel nach dem Sport schnell wieder aufzufüllen. |
| Hypotonisch | Hypotonische Getränke sind darauf ausgelegt, beim Sport verlorene Flüssigkeiten schnell zu ersetzen. Sie haben einen sehr geringen Kohlenhydratgehalt und eine geringere Konzentration von Salz und Zucker als der menschliche Körper. |
| Elektrolytangereichertes Wasser | Elektrolytwasser ist Wasser, das mit elektrisch geladenen Mineralien wie Natrium, Kalium, Kalzium und Magnesium angereichert ist. |
| Proteinbasierte Sportgetränke | Proteinbasierte Sportgetränke sind jene Sportgetränke, denen Protein hinzugefügt wurde, das die Leistung verbessert und den Abbau von Muskelprotein reduziert. |
| Im-Haus-Konsum | Im-Haus-Konsum bezieht sich auf Orte, die Getränke zum sofortigen Verzehr vor Ort verkaufen, wie Bars, Restaurants und Kneipen. |
| Außer-Haus-Konsum | Außer-Haus-Konsum bezeichnet in der Regel Orte wie Spirituosengeschäfte, Supermärkte und andere Orte, an denen das Getränk nicht sofort konsumiert wird. |
| Convenience-Store | Ein Einzelhandelsgeschäft, das der Öffentlichkeit einen bequemen Standort bietet, um schnell eine breite Palette von Verbrauchsgütern und Dienstleistungen zu kaufen, in der Regel Lebensmittel und Kraftstoff. |
| Fachgeschäft | Ein Fachgeschäft ist ein Laden/Geschäft, das eine tiefe Auswahl an Marken, Stilen oder Modellen innerhalb einer relativ engen Warenkategorie führt. |
| Online-Einzelhandel | Online-Einzelhandel ist eine Art des elektronischen Handels, bei dem ein Unternehmen Waren oder Dienstleistungen direkt über eine Website an Verbraucher verkauft. |
| Aseptische Verpackung | Aseptische Verpackung bezieht sich auf das Abfüllen eines kalten, kommerziell sterilen Produkts unter sterilen Bedingungen in einen vorsterilisierten Behälter und Verschluss unter sterilen Bedingungen, um eine Versiegelung zu bilden, die Mikroorganismen wirksam ausschließt. Dazu gehören Tetra-Packs, Kartons, Beutel usw. |
| PET-Flasche | PET-Flasche bezeichnet eine Flasche aus Polyethylenterephthalat. |
| Metalldosen | Metallbehälter aus Aluminium oder verzinntem oder verzinktem Stahl, die üblicherweise für die Verpackung von Lebensmitteln, Getränken oder anderen Produkten verwendet werden. |
| Einwegbecher | Einwegbecher bezeichnet einen Becher oder anderen Behälter, der für den einmaligen Gebrauch zum Servieren von Getränken wie Wasser, Kaltgetränken, Heißgetränken und alkoholischen Getränken konzipiert ist. |
| Generation Z | Eine Bezeichnung für die Gruppe von Menschen, die in den späten 1990er und frühen 2000er Jahren geboren wurden. |
| Millennials | Jeder, der zwischen 1981 und 1996 geboren wurde (im Jahr 2019 zwischen 23 und 38 Jahre alt), gilt als Millennial. |
| Taurin | Taurin ist eine Aminosäure, die die Immungesundheit und die Funktion des Nervensystems unterstützt. |
| Bars und Kneipen | Ein Trinklokal mit Lizenz zum Ausschank alkoholischer Getränke zum Verzehr vor Ort. |
| Café | Ein Gastronomielokal, das Erfrischungen (hauptsächlich Kaffee) und leichte Mahlzeiten serviert. |
| Unterwegs | Es bedeutet, etwas zu tun/zu erledigen, während man mit etwas beschäftigt ist, ohne die Pläne zu ändern, um es zu berücksichtigen. |
| Internetdurchdringung | Die Internetdurchdringungsrate entspricht dem Prozentsatz der Gesamtbevölkerung eines bestimmten Landes oder einer bestimmten Region, der das Internet nutzt. |
| Verkaufsautomat | Eine Maschine, die kleine Artikel wie Lebensmittel, Getränke oder Zigaretten ausgibt, wenn eine Münze oder ein Token eingeworfen wird. |
| Discountgeschäft | Ein Discountgeschäft oder Discounter bietet ein Einzelhandelsformat, bei dem Produkte zu Preisen verkauft werden, die grundsätzlich unter einem tatsächlichen oder angenommenen „vollen Einzelhandelspreis” liegen. Discounter verlassen sich auf Masseneinkäufe und effiziente Distribution, um die Kosten niedrig zu halten. |
| Sauberes Etikett | Sauberes Etikett im Getränkemarkt bezeichnet Getränke, die aus wenigen Zutaten natürlichen Ursprungs hergestellt werden und nicht oder nur geringfügig verarbeitet sind. |
| Koffein | Eine Alkaloidverbindung, die ein Stimulans des Zentralnervensystems ist. Es wird hauptsächlich zur Freizeitgestaltung als mildes kognitives Stärkungsmittel verwendet, um Wachheit und Aufmerksamkeitsleistung zu steigern. |
| Extremsport | Actionsport, Abenteuersport oder Extremsport sind Aktivitäten, die als mit einem hohen Risikograd verbunden wahrgenommen werden. |
| Hochintensives Intervalltraining | Es umfasst mehrere Runden, die zwischen mehreren Minuten hochintensiver Bewegungen, um die Herzfrequenz auf mindestens 80 % der maximalen Herzfrequenz zu erhöhen, und kurzen Perioden niedrigintensiver Bewegungen abwechseln. |
| Haltbarkeit | Die Zeitspanne, für die ein Artikel verwendbar, zum Verzehr geeignet oder verkäuflich bleibt. |
| Cream Soda | Cream Soda ist ein süßes Erfrischungsgetränk. Im Allgemeinen mit Vanille aromatisiert und auf dem Geschmack eines Eiscreme-Floats basierend. |
| Root Beer | Root Beer ist ein süßes nordamerikanisches Erfrischungsgetränk, das traditionell aus der Wurzelrinde des Sassafrasbaums Sassafras albidum oder der Rebe von Smilax ornata als primäres Aroma hergestellt wird. Root Beer ist typischerweise, aber nicht ausschließlich, alkoholfrei, koffeinfrei, süß und kohlensäurehaltig. |
| Vanille-Limonade | Ein kohlensäurehaltiges Erfrischungsgetränk mit Vanillegeschmack. |
| Milchfrei | Ein Produkt, das keine Milch oder Milchprodukte von Kühen, Schafen oder Ziegen enthält. |
| Koffeinfreie Energydrinks | Koffeinfreie Energydrinks setzen auf andere Inhaltsstoffe, um die Energie zu steigern. Beliebte Optionen umfassen Aminosäuren, B-Vitamine und Elektrolyte. |
Forschungsmethodik
Mordor Intelligence folgt in allen unseren Berichten einer vierstufigen Methodik.
- Schritt 1: IDENTIFIZIERUNG DER SCHLÜSSELVARIABLEN: Um eine robuste Prognosemethodik zu entwickeln, werden die in Schritt 1 identifizierten Variablen und Faktoren anhand verfügbarer historischer Marktzahlen getestet. Durch einen iterativen Prozess werden die für die Marktprognose erforderlichen Variablen festgelegt und das Modell auf der Grundlage dieser Variablen erstellt.
- Schritt 2: AUFBAU EINES MARKTMODELLS: Marktgrößenschätzungen für die Prognosejahre erfolgen in nominalen Werten. Inflation ist kein Bestandteil der Preisgestaltung, und der durchschnittliche Verkaufspreis wird während des gesamten Prognosezeitraums für jedes Land konstant gehalten.
- Schritt 3: VALIDIERUNG UND ABSCHLUSS: In diesem wichtigen Schritt werden alle Marktzahlen, Variablen und Analysteneinschätzungen durch ein umfangreiches Netzwerk von Primärforschungsexperten aus dem untersuchten Markt validiert. Die Befragten werden auf verschiedenen Ebenen und in verschiedenen Funktionen ausgewählt, um ein ganzheitliches Bild des untersuchten Marktes zu erstellen.
- Schritt 4: FORSCHUNGSERGEBNISSE: Syndizierte Berichte, individuelle Beratungsaufträge, Datenbanken und Abonnementplattformen


