
IT-Dienstleistungsmarkt Größe und Anteil
IT-Dienstleistungsmarkt Analyse von Mordor Intelligence
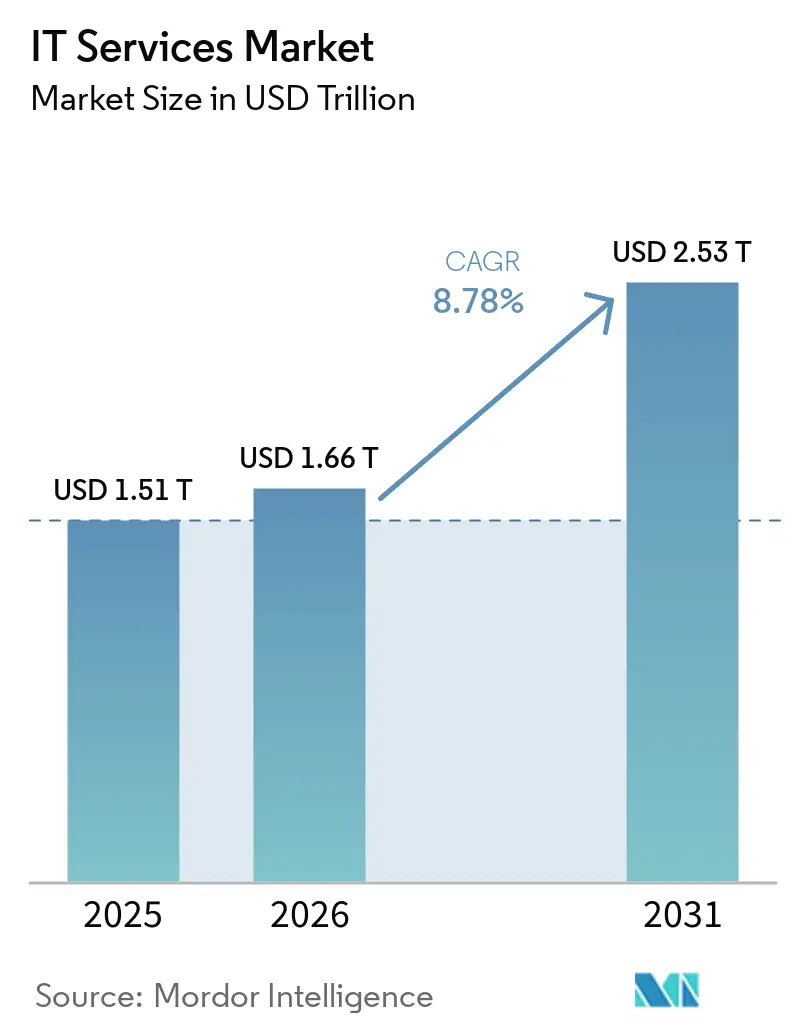
Die Größe des IT-Services-Marktes wird voraussichtlich von 1,66 Billionen USD im Jahr 2026 auf 1,81 Billionen USD im Jahr 2027 steigen und bis 2032 2,79 Billionen USD erreichen, mit einer CAGR von 9,04 % über 2027–2032.
Digitale Modernisierung und KI schaffen Implementierungsmöglichkeiten, während die Hybrid-Cloud-Einführung die Arbeit auf ein kontinuierliches Management ausweitet. In Indien bietet die grenzüberschreitende Lieferung Anbietern eine Möglichkeit, internationale Kunden durch remote ausgeführte Software- und Geschäftsprozessarbeiten zu bedienen. Investitionen im Gesundheitswesen in Aufzeichnungssysteme und Unternehmensplattformen können Anbieter begünstigen, die in der Lage sind, damit verbundene Übergänge zu koordinieren. Anbieter mit zertifizierten Praktiken rund um eine wichtige Plattform oder mit spezialisierten Partnerschaften können dieses Arbeitsfeld abdecken, während Preisdruck und Qualifikationsengpässe begrenzen, wie viel davon in Umsatz umgewandelt wird. Da Kunden Aufgaben auf konkurrierende Anbieter aufteilen können, kann ein Lieferant ohne seltene Spezialisten für langfristige Betriebsverpflichtungen zwar den ersten Auftrag gewinnen, aber nicht die darauf folgende Arbeit.
Wichtigste Erkenntnisse des Berichts
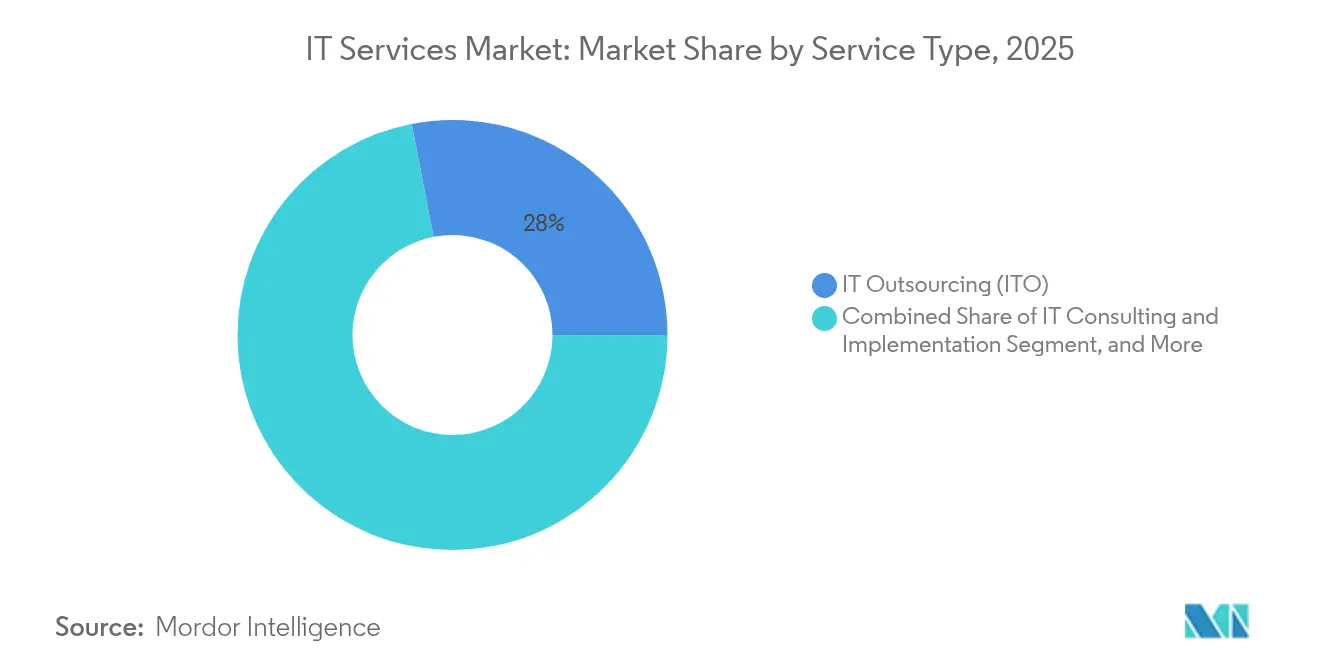
- Nach Servicetyp hielt IT-Outsourcing (ITO) im Jahr 2026 einen IT-Services-Marktanteil von 27,49 %, während Managed-Security-Services mit einer prognostizierten CAGR von 12,58 % über 2027–2032 am schnellsten wachsen sollen.
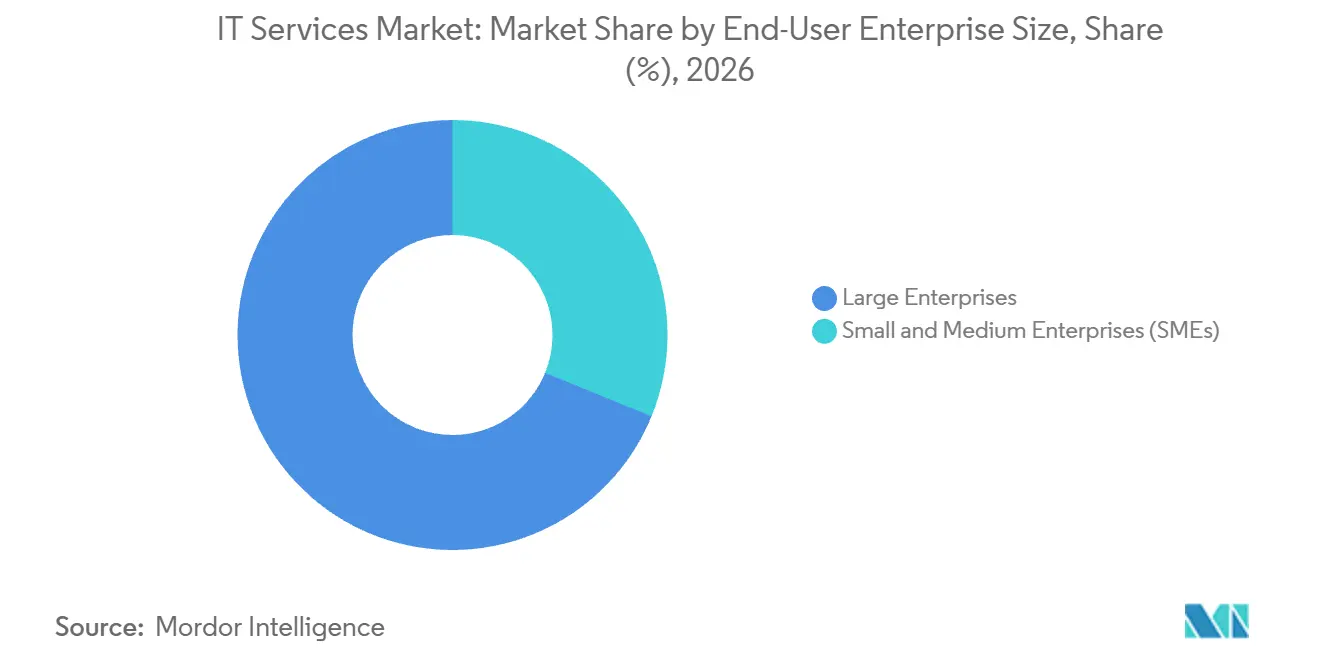
- Nach Unternehmensgröße führten Großunternehmen mit einem Anteil von 68,83 % an der IT-Services-Marktgröße im Jahr 2026, während kleine und mittlere Unternehmen (KMU) mit einer prognostizierten CAGR von 11,15 % über 2027–2032 am schnellsten wachsen sollen.
- Innerhalb der Bereitstellungsmodelle entfielen 47,66 % des Serviceumsatzes im Jahr 2026 auf Offshore-Lieferung, und Nearshore-Lieferung weist mit einer prognostizierten CAGR von 10,41 % über 2027–2032 das schnellste Wachstum auf.
- Unter den Endnutzerbranchen führte Banken, Finanzdienstleistungen und Versicherungen (BFSI) mit 24,24 % des Serviceumsatzes im Jahr 2026, während Gesundheitswesen und Biowissenschaften mit einer prognostizierten CAGR von 11,27 % über 2027–2032 am schnellsten wachsen sollen.
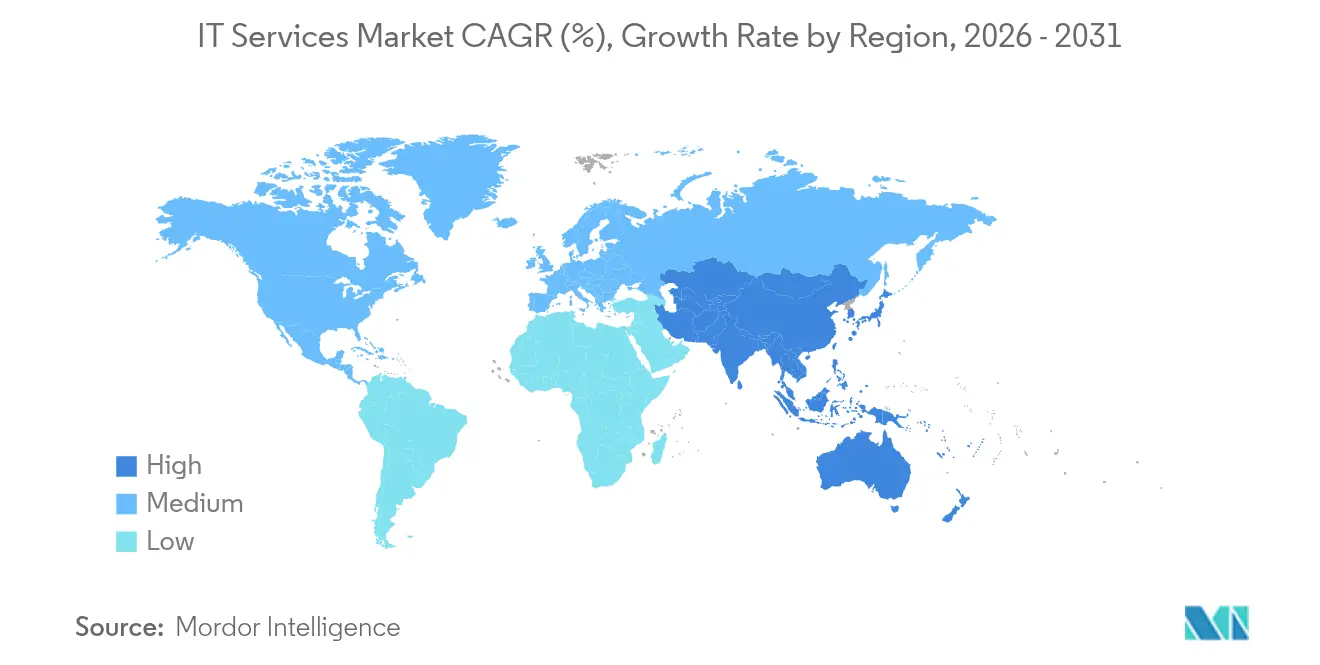
- Geografisch führte Nordamerika mit 36,83 % des Serviceumsatzes im Jahr 2026, während Asien-Pazifik mit einer prognostizierten CAGR von 11,4 % über 2027–2032 am schnellsten wachsen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiber-Auswirkungen auf den IT-Services-Markt*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Beschleunigung der digitalen Transformation nach COVID-19 | +3.4% | Das Vereinigte Königreich | Mittelfristig (2–4 Jahre) |
| Boom der Hybrid-Cloud-Migration | +2.6% | Nordamerika, Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Eskalierendes Cyber-Bedrohungsumfeld | +1.8% | Nordamerika, Europa und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Anstieg der Unternehmensausgaben für KI und Analytik | +3% | Nordamerika, Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Einführung branchenspezifischer Cloud-Plattformen | +0.9% | Nordamerika, Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Nachhaltigkeitsgetriebene Green-IT-Audits | +0.5% | Mitgliedstaaten der Europäischen Union | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Beschleunigung der digitalen Transformation nach COVID-19
Deloittes Tech-Value-Umfrage 2025 ergab, dass die Budgets der befragten Organisationen für digitale Initiativen von 7,5 % des Umsatzes im Jahr 2024 auf 13,7 % im Jahr 2025 gestiegen sind. Die Umfrage umfasste 548 Entscheidungsträger aus Wirtschaft und Technologie in 5 Branchen bei Organisationen mit einem Jahresumsatz von mindestens 500 Millionen USD. Der größere Umsatzanteil weist auf eine höhere finanzielle Priorität für digitale Initiativen bei den befragten Unternehmen hin. Die Kennzahl kombiniert Technologie- und Geschäftsbudgets, die für digitale Initiativen bereitgestellt werden. Anbieter, die über beide Budgetkategorien hinweg verkaufen, können mehr von diesem finanzierten Umfang abdecken als ein reines IT-Abteilungsangebot.
Boom bei Hybrid-Cloud-Migration
Die Einführung von Hybrid-Cloud schafft eine Servicemöglichkeit rund um die Verbindungen zwischen Umgebungen, die über die anfängliche Verlagerung von Workloads hinausgeht. Flexeras globale Winterumfrage 2025 unter 753 technischen Fachleuten und Führungskräften ergab, dass 73 % der befragten Organisationen Hybrid-Cloud-Umgebungen betrieben, ein Anstieg um 3 Prozentpunkte gegenüber dem Vorjahr. Für Anbieter unterstützt diese Betriebsbasis Arbeiten zur Integration öffentlicher und privater Umgebungen bei gleichzeitiger Aufrechterhaltung eines kohärenten Managements. Da die 73 % Umgebungen zählen, die bereits öffentliche und private Umgebungen kombinieren, sind die meisten befragten Organisationen über die Wahl eines Hybrid-Modells hinaus und befinden sich bereits im Betrieb. Ein Anbieter, dessen Angebot endet, wenn Workloads verlagert wurden, adressiert daher die frühere Phase der Arbeit, während ein Anbieter, der für das laufende Management bezahlt wird, während des gesamten Betriebs der Umgebung engagiert bleibt.
Eskalierendes Cyber-Bedrohungsumfeld
Die Ausnutzung von Schwachstellen macht die Verbindung zwischen Sicherheitsüberwachung und korrektivem Engineering für Unternehmensdienstleister kommerziell bedeutsam. In Verizons Datensatz zu Datenschutzverletzungen von November 2024 bis Oktober 2025, der Organisationen in 145 Ländern abdeckt, machte die Ausnutzung von Schwachstellen 31 % der bekannten initialen Zugriffsvektoren bei Verstößen ohne Fehler und ohne Missbrauch aus, verglichen mit 13 % für den Missbrauch von Anmeldedaten.[1] Die Ausnutzung wurde zum ersten Mal in der 19-jährigen Geschichte des Berichts zum führenden Vektor. Dieses Muster unterstützt die Nachfrage nach Diensten, die die Identifizierung von Schwachstellen mit der Priorisierung und Implementierung von Korrekturen in betroffenen Systemen verbinden. Ein reines Überwachungsangebot lässt korrektive Arbeiten außerhalb seines Umfangs, sodass Lieferanten, die Erkennung und Behebung kombinieren, beide Teile eines Schwachstellenbehebungsauftrags verfolgen können.
Anstieg der Unternehmensausgaben für KI und Analytik
Die Unternehmensfinanzierung für KI schafft eine Servicemöglichkeit, wenn Organisationen ihre Mittelzuweisungen mit externer Verantwortung für die Bereitstellung einer nutzbaren Lösung verbinden. In der globalen Umfrage des Capgemini Research Institute vom November 2025 unter 1.205 Organisationen in 15 Ländern erwarteten die Befragten, dass KI-Initiativen im Jahr 2026 durchschnittlich 5 % der jährlichen Geschäftsbudgets erhalten würden, gegenüber 3 % im Jahr 2025. Dieselbe Umfrage ergab, dass 81 % Systemintegratoren oder spezialisierte KI-Anbieter für die Lösungsbereitstellung einbezogen.[2] Erhöhte geplante Mittelzuweisungen und gemeldetes externes Engagement machen die Lösungsbereitstellung zu einem konkreten Weg für Dienstleister, KI-Initiativen zu adressieren. Für Integratoren bedeutet die Alternative der Lieferung durch spezialisierte Anbieter, dass eine größere KI-Zuweisung eines Kunden nicht zwingend zu einem einzigen umfassenden Implementierungsauftrag werden muss.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Preisverfall durch Commoditisierung von Dienstleistungen | -1.3% | Nordamerika, Europa und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Globaler Talentmangel und Fluktuation | -1.1% | Nordamerika, Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Geopolitische Barrieren durch Datensouveränität | -0.5% | Indien | Mittelfristig (2–4 Jahre) |
| Compliance-Kosten für Scope-3-CO₂-Berichterstattung | -0.3% | Die Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Preisverfall durch Commoditisierung von Dienstleistungen
Zusätzliche Aufträge müssen kein proportionales Umsatzwachstum generieren, wenn Kunden ihre Arbeit auf konkurrierende Anbieter aufteilen können. In seinem Bericht 2025 erklärte EPAM Systems Inc., dass Kunden dazu neigten, mehrere Anbieter einzusetzen, was seinen Umsatz und Marktanteil begrenzte und Abwärtsdruck auf die Preise konkurrierender Anbieter ausübte. Da Kunden Aufgaben auf Anbieter aufteilen, sichert das Gewinnen eines Auftrags nicht die darauf folgende Arbeit, sodass das Wachstum eines Lieferanten von wiederholten Angeboten zu marktüblichen Preisen abhängt.
Globaler Talentmangel und Fluktuation
Die Verfügbarkeit von Spezialisten kann das Volumen der Kundenarbeit einschränken, das ein Dienstleister erbringen kann, selbst wenn Nachfrage vorhanden ist. ManpowerGroups Umfrage vom Oktober 2025 in 41 Ländern ergab, dass 75 % der Arbeitgeber in der Informationsbranche über Talentmangel berichteten. Accenture identifizierte in seinem Bericht für das Geschäftsjahr 2026 ein bedingtes Risiko, falls es die Mitarbeiterfähigkeiten nicht mit den von Kunden geforderten Arten oder Mengen an Dienstleistungen in Einklang bringen könnte. Die relevante Kapazität ist daher die Anzahl der Aufträge, die ein Lieferant mit den erforderlichen Fähigkeiten besetzen kann, und nicht seine Gesamtmitarbeiterzahl. Accenture investierte im Geschäftsjahr 2026 rund 1 Milliarde USD in Lernen und berufliche Entwicklung und lieferte damit eine Anbieterreaktion. Für Anbieter, die spezialisierte Dienstleistungen ausbauen, besteht die verbleibende kommerzielle Belastung in den Kosten und der Zeit, die erforderlich sind, um Mitarbeiter auf abrechnungsfähige Aufträge vorzubereiten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse des IT-Services-Marktes
Nach Servicetyp:
Outsourcing-Skalierung trifft auf wiederkehrende SicherheitsnachfrageIT-Outsourcing (ITO) entfiel im Jahr 2026 auf einen Anteil von 27,49 % an der IT-Services-Marktgröße. Im größten Segment gab Capgemini am 27. August 2025 eine mehrjährige Vereinbarung bekannt, Aptiv mit globalen IT-Support-, Infrastruktur- und digitalen Betriebsdienstleistungen zu versorgen. Die Bündelung von Support, Infrastruktur und digitalem Betrieb in einer Vereinbarung macht den Anbieter für das gemeinsame Leistungsniveau dieser Schichten verantwortlich, anstatt für eine einzelne Leistung. Die mehrjährige Laufzeit erstreckt diese Verantwortlichkeit über aufeinanderfolgende Serviceperioden. Ein Wettbewerber müsste daher für den kombinierten Betriebsumfang anstatt für eine einzelne Komponente bieten, was Anbieter begünstigt, die alle drei Schichten betreiben können.
Managed-Security-Services bilden das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 12,58 % über 2027–2032. Cycurion meldete im zweiten Quartal 2026 einen Umsatz aus dem Managed-Security-Service-Geschäft von 183.887 USD, verglichen mit 35.555 USD im zweiten Quartal 2025. Das Unternehmen beschrieb ein Bündel aus Cybersicherheitssoftware-Tools, rund um die Uhr verfügbarer Expertenüberwachung und Diensten zur Behebung von Sicherheitsverletzungen, das als eine einzige Leistungsverpflichtung abgerechnet wird, die über die Zeit, typischerweise monatlich, erbracht wird. Der Umsatz erreichte ausgehend von einer kleinen Basis etwa das 5,2-fache des Vorjahresniveaus und veranschaulicht die Nachfrage nach gebündelter Überwachung und Reaktion auf Sicherheitsverletzungen bei einem Anbieter. Wenn ein Anbieter Kunden hinzugewinnt, erfordert diese laufende Serviceverpflichtung Expertenüberwachungskapazität neben dem Software-Einsatz.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Unternehmensgröße der Endnutzer:
Umfangreiche ERP-Programme konzentrieren UnternehmensaufträgeGroßunternehmen repräsentierten im Jahr 2026 einen IT-Services-Marktanteil von 68,83 %. Im Rahmen einer Ende 2025 abgeschlossenen mehrjährigen Vereinbarung plante Nokia, seine ERP-Landschaft in die Cloud-Umgebung von SAP auf Microsoft Azure zu migrieren, wobei Prozesse, Daten, Anwendungen und Betriebsmodelle abgedeckt werden. Nokia hatte im Rahmen seines Programms der nächsten Generation mehrere ERP-Systeme in eine einheitliche SAP S/4HANA-Landschaft konsolidiert. Für das größte Segment macht diese Breite die kommerzielle Möglichkeit zu einem vernetzten Transformationsauftrag, der die im Programm definierten geschäftlichen und technischen Verantwortlichkeiten umfasst. Die geplante Migration erfordert Dienstleistungen, die Prozesse und Betriebsmodelle sowie Anwendungen abdecken, sodass ein reines Anwendungsangebot nur einen Teil des beabsichtigten Umfangs von Nokia adressiert.
Kleine und mittlere Unternehmen (KMU) sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 11,15 % über 2027–2032. Eurostat meldete, dass 49,3 % der kleinen EU-Unternehmen mit 10 bis 49 Beschäftigten oder Selbstständigen im Jahr 2025 kostenpflichtige Cloud-Dienste nutzten, ein Anstieg um 7,48 Prozentpunkte gegenüber 2023. Der Anstieg zeigt, dass mehr kleine Unternehmen für Cloud-Dienste zahlen, was die Basis der Kleinstunternehmen als Käufer für Bereitstellungs- und Supportarbeiten erweitert. Anbieter können diese verteilte Kundenbasis mit wiederholbaren Cloud-Aufträgen adressieren, die für einzelne Unternehmen der Klasse mit 10 bis 49 Mitarbeitern dimensioniert sind.

Nach Bereitstellungsmodell:
Offshore-Skalierung und spezialisierte Nearshore-ExpansionOffshore-Lieferung war das größte Segment und entfiel im Jahr 2026 auf 47,66 % des Serviceumsatzes. Die Reserve Bank of India meldete für 2025–26 Software-Dienstleistungsexporte im grenzüberschreitenden Modus 1 in Höhe von 202,7 Milliarden USD, die Computerdienste sowie IT-gestützte und Geschäftsprozessdienstleistungen umfassen. Dieser Modus repräsentierte 84,7 % der indischen Software-Dienstleistungsexporte im gleichen Zeitraum. Dieses Gewicht macht die grenzüberschreitende Lieferung zum Hauptweg, über den indische Software-Dienstleistungsexporteure Kunden erreichen, sodass ihr Wachstum von der Lieferkapazität und nicht von einer lokalen Kundenbasis abhängt.
Nearshore-Lieferung ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 10,41 % über 2027–2032. Ness Digital Engineering gab am 6. Oktober 2025 die Eröffnung seines Mexiko-Hauptsitzes in Zapopan als Teil seiner Nearshore-KI-Engineering-Strategie bekannt. Im Jahr 2025 berichtete Confiz, dass sein Lateinamerika-Hub mit Betrieben in Costa Rica und Mexiko innerhalb weniger Monate nach der Expansion zu seinem drittgrößten nach Mitarbeiterzahl wurde. Der Hub sollte das Servicemodell von Confiz näher an nordamerikanische Kunden heranführen. Zusammen zeigen der neue Mexiko-Hauptsitz von Ness Digital Engineering und die Mitarbeiterzahl von Confiz in Lateinamerika, dass Anbieter Nearshore-Kapazitäten in Mexiko und Costa Rica sowohl als Engineering-Hauptsitz als auch als besetzten Lieferhub aufbauen.
Nach Endnutzerbranche:
Finanzielle Skalierung und grundlegende Investitionen im GesundheitswesenBFSI war das größte Segment und entfiel im Jahr 2026 auf 24,24 % des Serviceumsatzes. Accenture meldete im Geschäftsjahr 2026 einen Umsatz von 14 Milliarden USD aus seiner Gruppe Finanzdienstleistungen, gegenüber 12,77 Milliarden USD im Geschäftsjahr 2025, der Banken und Kapitalmärkte sowie Versicherungen abdeckt. Banken und Kapitalmärkte lieferten 71 % des Umsatzes der Gruppe im Geschäftsjahr 2026, wobei Versicherungen die verbleibenden 29 % beisteuerten. Eine auf Bankaufträgen aufgebaute Praxis müsste daher separate Versicherungsaufträge gewinnen, um ihre Umsatzbasis auf beide Teile der Finanzdienstleistungsgruppe auszuweiten.
Gesundheitswesen und Biowissenschaften bilden das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 11,27 % über 2027–2032. In KPMGs globaler Umfrage 2026 berichteten 40 % von 128 Führungskräften im Gesundheitswesen von jährlichen Ausgaben für digitale Technologie zwischen 50 Millionen USD und 100 Millionen USD. Die Umfrage umfasste Organisationen mit einem Jahresumsatz von über 1 Milliarde USD, wobei die Investitionen hauptsächlich auf elektronische Gesundheitsakten, ERP und Cloud-Plattformen ausgerichtet waren. Für Anbieter machen diese grundlegenden Budgets die Sequenzierung der Bereitstellung wichtig, da ein Auftrag Gesundheitsakten, Geschäftssysteme und Hosting berühren kann. Die Möglichkeit liegt in der Implementierung über diese grundlegenden Systeme hinweg, sodass ein Spezialist im Gesundheitswesen neben der Expertise für Gesundheitsakten auch ERP- und Cloud-Bereitstellungskapazitäten benötigt.
Geografische Analyse
IT-Services-Markt in Nordamerika
Nordamerika entfiel im Jahr 2026 auf einen IT-Services-Marktanteil von 36,83 % und ist damit die größte geografische Region. Cognizant meldete für das zweite Quartal 2026 einen Umsatz von 4,13 Milliarden USD in Nordamerika, zugeordnet nach Rechnungsadresse des Kunden, wobei im Wesentlichen der gesamte regionale Umsatz auf Kunden in den Vereinigten Staaten entfiel. Die Dienstleistungen des Unternehmens umfassen Beratung, Anwendungsentwicklung und Systemintegration sowie ausgelagertes Anwendungsmanagement, Infrastruktur-, Sicherheits- und Geschäftsprozessdienstleistungen. Da Cognizant den Umsatz nach Rechnungsadresse des Kunden zuordnet und im Wesentlichen der gesamte Umsatz auf Kunden in den Vereinigten Staaten entfällt, ist das nordamerikanische Geschäft des Anbieters in der Praxis ein Geschäft mit US-amerikanischen Kunden.
IT-Services-Markt Asien-Pazifik
Asien-Pazifik ist die am schnellsten wachsende geografische Region mit einer prognostizierten CAGR von 11,4 % über 2027–2032. Am 17. Dezember 2025 gab Cognizant einen 5-jährigen Auftrag mit dem Krankenversicherungsspezialisten Bupa Hong Kong bekannt, eine KI-gestützte Business-Process-as-a-Service-Lösung (BPaaS) für die Modernisierung der Schadenbearbeitung bereitzustellen. Cognizant beschrieb den Auftrag als seinen größten Auftrag für Intuitive Operations and Automation-Dienste in Hongkong. Das angekündigte Versicherungsschadensprogramm zeigt die Nachfrage nach KI-gestütztem Krankenversicherungs-Outsourcing im Umfang von Cognizants größtem Hongkonger Auftrag für Intuitive Operations and Automation.
Südamerika, Europa sowie der Nahe Osten und Afrika bieten unterschiedliche Servicewege, die regionale Lieferinvestitionen mit etablierter Cloud-Plattformnutzung kombinieren. In Südamerika eröffnete DXC Technology Company am 8. August 2025 sein Büro in Buenos Aires mit einer geplanten Rolle als Kundenbindungs- und Lieferhub für regionale Kunden. Innerhalb Europas nutzten 26,08 % der EU-Unternehmen, die kostenpflichtige Cloud-Dienste nutzen, im Jahr 2025 Plattformen für Anwendungsentwicklung, -tests oder -bereitstellung, in der Umfrage, die Unternehmen mit mindestens 10 Beschäftigten oder Selbstständigen abdeckt. Im Nahen Osten und Afrika eröffnete TTEC Holdings am 5. Februar 2025 einen Standort für Kundenerfahrungsdienstleistungen in Kairo, Ägypten, um seine globalen Kundenoperationen auszubauen. In Ägypten bedient der neue Standort die globalen Kunden von TTEC, während der Buenos-Aires-Hub auf regionale Kunden ausgerichtet ist, sodass die 2 Eröffnungen auf unterschiedlichen Kundenstämmen beruhen.
Regulatorischer Rahmen und Ausblick
Der Vergleich untersucht ausgewählte Rechtsordnungen aus der Perspektive von IT-Dienstleistern, die Kundeninformationen verarbeiten. Die politische Attraktivität hängt davon ab, wie klar Lieferanten Datenverarbeitungsverantwortlichkeiten zuordnen und die Kontrollen aufrechterhalten können, die ihre Kundenbeziehungen erfordern. Vertragliche Aufsicht, Cybersicherheitspflichten auf Anbieterebene und Regeln zur Verarbeitung personenbezogener Daten schaffen unterschiedliche Qualifikations- und Betriebsverpflichtungen.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Brasilien | Deutschland | China |
|---|---|---|---|---|
| Primäre Behörde | Federal Trade Commission (FTC) | Nationale Datenschutzbehörde (ANPD) | Bundesamt für Sicherheit in der Informationstechnik (BSI) | Cyberspace Administration of China, mit anderen Behörden, die innerhalb ihrer Zuständigkeiten handeln |
| Wesentliche Instrumente oder Ausrichtung | Safeguards Rule, 16 CFR § 314.4(f), für von der FTC erfasste Finanzinstitute | LGPD-Datenschutzgesetz, Artikel 39 und 46 | Nationale NIS2-Cybersicherheitsimplementierung und Registrierungsregime für erfasste Einrichtungen | Gesetz zum Schutz personenbezogener Informationen (PIPL), Artikel 21, zur beauftragten Verarbeitung |
| Kommerzielle Auswirkung | Erfasste Kunden verlangen vertragliche Schutzmaßnahmen und regelmäßige risikobasierte Anbieterbewertungen | Auftragsverarbeiter folgen den Anweisungen des Verantwortlichen; Verantwortliche überprüfen die Compliance; beide ergreifen Sicherheitsmaßnahmen | Erfasste Anbieter unterliegen Cybersicherheits-, Meldepflichten bei Vorfällen und Registrierungspflichten | Beauftragte Anbieter halten vereinbarte Verarbeitungsgrenzen ein und benötigen die Zustimmung des beauftragenden Verarbeiters zur Unterbeauftragung |
| Aktuelle politische Attraktivität | Mittel | Mittel | Mittel | Mittel |
| Zukünftige Entwicklung der politischen Attraktivität | Keine Änderung | Verschärfung | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | ||||
Die Bewertung der Vereinigten Staaten spiegelt vertragliche Schutzmaßnahmen für von der FTC erfasste Finanzkunden wider, wobei der Vorschlag vom August 2026 zur Verlängerung der Genehmigung zur Informationserhebung die Kontinuität dieses Rahmens unterstützt. Brasiliens mittlere Bewertung spiegelt bestehende Datensicherheitspflichten wider, mit Mindeststandards in internen Entwürfen und ohne öffentliche Konsultation bis zum 25. September 2026, was auf eine prospektive Verschärfung hindeutet. Deutschlands NIS2-Umsetzungsgesetz ist seit dem 6. Dezember 2025 in Kraft, und das BSI berichtet, dass die Registrierungsfrist abgelaufen ist, sodass erfasste Anbieter laufende Cybersicherheits- und Meldepflichten bei Vorfällen tragen. Chinas Pflichten aus Artikel 21 erfordern die Zustimmung des beauftragenden Verarbeiters, bevor ein beauftragter Anbieter die Verarbeitung personenbezogener Informationen unterbeauftragt, was Änderungen in der Lieferkette einschränkt und eine mittlere Bewertung ohne erwartete Änderung unterstützt.
Stufen der Wertschöpfungskette
Die Wertschöpfungskette vergleicht, wie Lieferanten Umsatz über Beratung, Cloud-Bereitstellung, Integration und laufenden Betrieb hinweg erzielen. Amazon Web Services verkauft Amazon-EC2-On-Demand-Rechenkapazität, die stunden- oder sekundenweise mit einem Minimum von 60 Sekunden abgerechnet wird, und verknüpft das Umsatzmodell dieses Dienstes mit dem Verbrauch. Dies trennt die Projektgebühren des Implementierers vom verbrauchsbasierten Umsatz des Infrastrukturbetreibers und macht das Betriebsmodell entscheidend dafür, wer nach der Bereitstellung den Wert behält.
Tabelle zur Wertschöpfungskettenanalyse
| Primäre Aktivität | Wesentliche Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Beratung und Betriebsgestaltung | Beratungsanbieter wie Wipro Limited und International Business Machines Corporation | Beratungsdienstleistungsgebühren | Übersetzen breiter Transformationsziele in einen umsetzbaren Umfang | Betriebsgestaltung vereinbaren, bevor Implementierungsphasen festgelegt werden |
| Cloud-Infrastrukturbereitstellung | Cloud-Infrastrukturbetreiber wie Amazon Web Services | Nutzungsbasierte EC2-On-Demand-Gebühren mit einem Minimum von 60 Sekunden | Verbrauchsexposition bei variierenden Workloads | Bereitgestellte Ressourcen an den gemessenen Verbrauch anpassen |
| Systemintegration | Systemintegratoren wie Bechtle AG | Integrationsdienstleistungsgebühren | Übergaben in einer herstellerübergreifenden Umgebung | Schnittstellenverantwortung zuweisen und Übergänge vor der Bereitstellung testen |
| Verwalteter IT-Betrieb | Managed-Services-Anbieter wie Bechtle AG | Laufende Betriebsdienstleistungsgebühren | Aufrechterhaltung der Kontinuität über Infrastruktur- und Cloud-Dienste hinweg | Eskalationsverantwortung und Wiederherstellungsverfahren in der verwalteten Umgebung festlegen |
| Quelle: Mordor Intelligence | ||||
Bechtle kombiniert Systemintegration mit Cloud- und Managed Services und veranschaulicht, wie ein Anbieter Implementierung und Betrieb abdecken kann. Die Kombination dieser Rollen kann die Übergabeambiguität reduzieren, konzentriert aber auch die Verantwortung für Designentscheidungen und den anschließenden Betrieb. Da ein Anbieter dann sowohl für Design als auch für Betrieb verantwortlich ist, hat der Kunde eine einzige Partei, die für die Leistung verantwortlich ist, die seine laufenden Betriebsgebühren abdecken.
Wettbewerbslandschaft
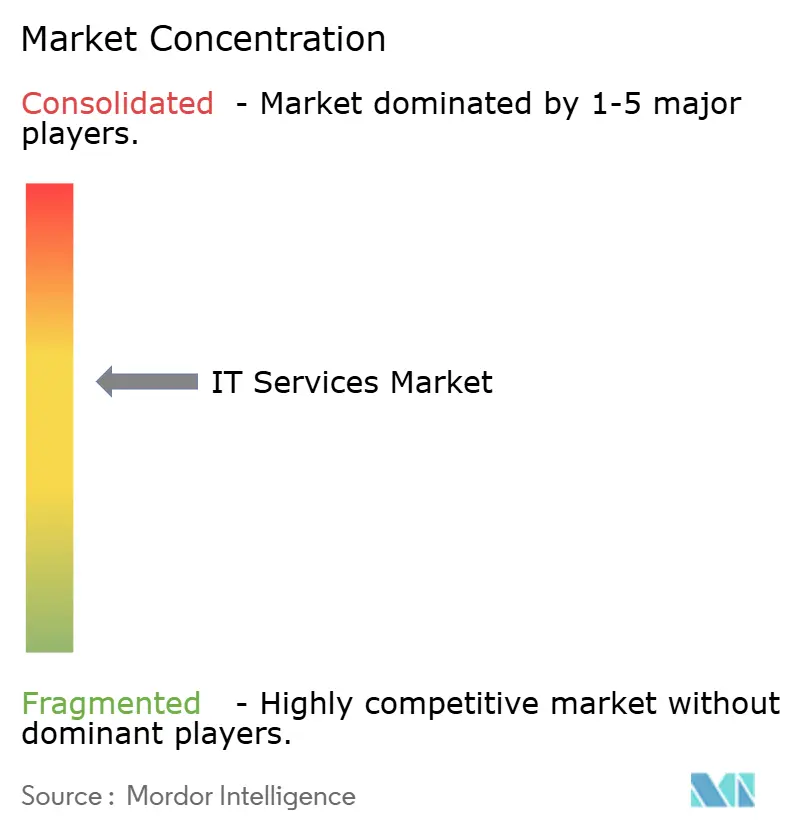
Der Wettbewerb kombiniert breite Dienstleistungsgruppen mit lokalisierten Engineering-Anbietern und schafft eine verteilte Lieferantenstruktur. Zu den wichtigsten Anbietern gehören Accenture plc, International Business Machines Corporation (IBM), Tata Consultancy Services Limited (TCS), Cognizant Technology Solutions Corporation und Capgemini SE. TCS bietet IT-Transformation, Cognizant bietet Business Process as a Service und Capgemini liefert IT-Support, Infrastruktur und digitale Betriebsdienstleistungen. Am 5. Oktober 2026 schloss Accenture die Übernahme von Mjølner Informatics von Norlys ab und fügte rund 400 Fachleute mit Software-, Digital- und Embedded-Engineering-Fähigkeiten in Dänemark hinzu. Mjølners Expertise in Energie, Versorgungsunternehmen und Fertigung sowie seine Kunden in Westdänemark fügen Accentures dänischer Engineering-Kapazität Branchentiefe und eine regionale Kundenbasis hinzu.
IBMs Plattformpartnerstrategie organisiert spezialisierte Lieferung rund um ein gemeinsames Technologie-Ökosystem und schafft eine Möglichkeit, Belegschaftsskalierung mit einem breiten Transformationsauftrag zu kombinieren. Am 29. April 2025 gab IBM eine Microsoft-Praxis innerhalb von IBM Consulting bekannt und brachte mehr als 33.000 Microsoft-zertifizierte Fachleute in den Märkten zusammen, in denen sein Beratungsgeschäft tätig war. Der angegebene Umfang der Praxis umfasste Cloud, KI, Daten und Sicherheit, mit Transformationsarbeiten von der Strategie über die Implementierung bis zur laufenden Optimierung. Ein Herausforderer, der dasselbe End-to-End-Mandat anstrebt, muss sowohl zertifizierte Besetzung als auch Post-Implementierungsabdeckung erreichen, anstatt nur bei der anfänglichen Strategie zu konkurrieren.
Souveränitätsbasierte Beschaffung berücksichtigt Anbieter, die ihre eigene Technologie entwickeln, und Partnerschaften, die den Betrieb durch EU-Unternehmen mit einer internationalen Plattform kombinieren. Am 17. April 2026 gab die Europäische Kommission vier souveräne Cloud-Vertragsvergaben bekannt, eine davon an eine belgisch-französisch-luxemburgische Partnerschaft unter der Führung von Proximus.[3] Proximus/S3NS erreichte SEAL-2 innerhalb einer Partnerschaft, die S3NS, ein Joint Venture von Thales und Google Cloud, Clarence und Mistral in einer technischen Google-Cloud-Umgebung nutzt, die ausschließlich von EU-Unternehmen betrieben wird. Die drei anderen Auftragnehmer, Post Telecom mit seinen Partnern, STACKIT und Scaleway, entwickeln ihre eigene Technologie und erreichten das höhere SEAL-3-Niveau. Die Kommission vergab vier Verträge, um eine Abhängigkeit von einem einzigen Anbieter zu vermeiden, sodass die Souveränitätsqualifikation mehrere Lieferwege statt eines exklusiven Anbieters unterstützte.
Führende Unternehmen im IT-Dienstleistungsmarkt
-
Accenture plc
-
International Business Machines Corporation (IBM)
-
Tata Consultancy Services Limited (TCS)
-
Cognizant Technology Solutions Corporation
-
Capgemini SE
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
IT-Services-Markt Unternehmen in diesem Bericht
- Accenture plc
- International Business Machines Corporation (IBM)
- Tata Consultancy Services Limited (TCS)
- Infosys Limited
- Cognizant Technology Solutions Corporation
- Capgemini SE
- Wipro Limited
- HCL Technologies Limited
- DXC Technology Company
- Atos Group
- Fujitsu Limited
- NTT DATA Group Corporation
- CGI Inc.
- L&T Technology Services Limited
- Tech Mahindra Limited
- EPAM Systems Inc.
- Endava plc
- Globant S.A.
- LTM Limited
- Sopra Steria Group SA
- Rackspace Technology Inc.
- Virtusa Corporation
- Persistent Systems Limited
- UST Global Inc.
Wesentliche Chancen für Marktteilnehmer
Die Chancen vergleichen Cloud-Support, Sicherheits-Governance und Exit-Bereitschaft für Käufer im britischen öffentlichen Sektor, einschließlich des Department for Work and Pensions (DWP). G-Cloud 15 begann am 6. August 2026 und bietet einen Weg zu Cloud-Hosting, Software und Support. Seine Abrufverträge können bis zu 60 Monate laufen. Diese Kombination macht einen laufenden Serviceumfang für Lieferanten relevant, deren Planungs-, Migrations- und Betriebsfähigkeiten den Cloud-Anforderungen des Käufers entsprechen.
Tabelle der Marktchancen
| Chance | Warum jetzt | Käufer / führendes Segment | Empfohlene Vorgehensweise | Wesentliche Barriere | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Langfristiger Cloud-Support für den öffentlichen Sektor | Neuer Cloud-Dienst-Beschaffungsweg mit verlängerten möglichen Abrufbedingungen | Cloud-Käufer im britischen öffentlichen Sektor | Ein begrenztes Cloud-Betriebs- und Supportangebot zusammenstellen | Aufrechterhaltung der Betriebsverantwortlichkeit über eine verlängerte Serviceperiode | Verwaltete Cloud-Anbieter wie Accenture plc |
| Implementierung von Cloud-Sicherheits-Governance | Cloud-Beschaffungszugang neben einer operativen DWP-Sicherheitsrichtlinie | DWP-Cloud-System- und Serviceeigentümer | Sicherheitsverantwortlichkeiten in einen lieferbaren Betriebsumfang abbilden | Koordinierung der Sicherheitsverantwortung über den Cloud-Dienst hinweg | Cloud-Sicherheits-Governance-Spezialisten |
| Exit-Bereitschaft für kritische Dienste | Cloud-Support-Zugang neben erforderlichen Exit-Plänen für kritische Dienste | Eigentümer kritischer DWP-Cloud-Dienste | Sichere und zeitnahe Daten- und Dienst-Portabilität dokumentieren und testen | Koordinierung von Datentransfer und Dienstkontinuität während Exit-Tests | Cloud-Planungs- und Migrationsanbieter wie Accenture plc |
| Quelle: Mordor Intelligence | |||||
Die Cloud-Sicherheitsrichtlinie des DWP, aktualisiert am 7. Oktober 2026, deckt seine Cloud-gehosteten Systeme und Dienste ab, während seine kritischen Cloud-Dienste dokumentierte und getestete Exit-Strategien erfordern. Die zentrale Möglichkeit besteht darin, den laufenden Cloud-Betrieb mit überprüfbaren Sicherheits- und Übergangsverantwortlichkeiten innerhalb des anwendbaren Serviceumfangs zu verbinden. Für kritische DWP-Dienste macht getestete Portabilität den eventuellen Exit von Anfang an zu einem Teil des Serviceangebots.
Aktuelle Branchenentwicklungen im IT-Services-Markt
- Oktober 2026: Accenture schloss die Übernahme von Mjølner Informatics von Norlys ab und fügte rund 400 Fachleute hinzu sowie erweiterte Software- und Digital-Engineering-Fähigkeiten in Dänemark.
- September 2026: Capgemini schloss den Verkauf von Capgemini Government Solutions, seiner Tochtergesellschaft für die US-amerikanische Bundesregierung, an ITC Federal ab.
- August 2026: Porsche stimmte dem Verkauf der in Deutschland ansässigen Management- und IT-Beratung MHP an TCS zu, vorbehaltlich behördlicher und wettbewerbsrechtlicher Genehmigungen, wobei MHP seine Marke und seinen unabhängigen Betrieb beibehält.
IT-Services-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der globale IT-Services-Markt misst die jährlichen Ausgaben von Organisationen für IT-Dienste von Drittanbietern, bewertet als Anbieterumsatz für Dienste, die an Organisationskunden erbracht werden. Er deckt die weltweite Nachfrage ab, mit Umsätzen klassifiziert nach Dienst, Unternehmensgröße, Bereitstellungsmodell, Kundenbranche und Geografie.
Ausschlüsse aus dem Umfang: Reine Hardware-Produktverkäufe, Verkäufe von Softwarepaketlizenzen und Telekommunikations-Konnektivitätsumsätze sind ausgeschlossen.
Segmentierungsübersicht
- Nach Servicetyp
- IT-Beratung und -Implementierung
- IT-Outsourcing (ITO)
- Business Process Outsourcing (BPO)
- Managed Security Services
- Cloud- und Plattformdienste
- Nach Endnutzer-Unternehmensgröße
- Kleine und mittlere Unternehmen (KMU)
- Großunternehmen
- Nach Bereitstellungsmodell
- Onshore-Bereitstellung
- Nearshore-Bereitstellung
- Offshore-Bereitstellung
- Nach Endnutzer-Branche
- BFSI
- Fertigung
- Regierung und öffentlicher Sektor
- Gesundheit und Biowissenschaften
- Einzelhandel und Konsumgüter
- Telekommunikation und Medien
- Logistik und Transport
- Energie und Versorgungsunternehmen
- Sonstige Endnutzer-Branchen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- ASEAN
- Australien und Neuseeland
- Übriges Asien-Pazifik
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Ägypten
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Öffentliche Quellen wie die Berichte der Weltbank zu digitalem Fortschritt und Trends helfen dabei, die Produktion und den grenzüberschreitenden Angebot von IT-Diensten zu verfolgen, während Eurostats IKT-Statistiken für Unternehmen die kostenpflichtige Cloud-Einführung und Servicenutzung in Unternehmen zeigen. Das U.S. Bureau of Economic Analysis stellt Dienstleistungshandelstabellen nach Typ und Ziel bereit, die als unabhängiges Angebotssignal dienen können, und Verizons Data Breach Investigations Report liefert Vorfallsnachweise, die für die Nachfrage nach Managed-Security-Diensten relevant sind.
Jahresberichte und Investorenmaterialien von Unternehmen helfen dabei, gemeldete Serviceumsätze, Kunden- und geografische Exposition sowie Lieferkapazität gegenzuprüfen, während seriöse Presse und öffentliche Vertragsankündigungen Kontext zu Outsourcing-Vergaben sowie Cloud- oder Sicherheitsprogrammen hinzufügen. Diese illustrativen Quellen sind nicht erschöpfend, und weitere Quellen informieren Erhebung, Validierung und Klärung.
Primärinterviews und Umfragen
Die Primärforschung würde Interviews mit Führungskräften und Funktionsleitern bei IT-Dienstleistern, Unternehmenskäufern sowie Beschaffungs- oder Technologieberatern in der Region Asien-Pazifik, EMEA und Amerika umfassen. Diskussionen würden die Sekundärnachweise zu Servicegrenzen, Kundenausgaben, Preisgestaltung und Liefermix sowie den Faktoren, die die Nachfrage in Branchen und Unternehmensgrößen prägen, testen. Wenn Ansichten oder gemeldete Zahlen abweichen, würden Analysten den spezifischen Dienst oder Zeitraum klären und die Antwort mit Unternehmensoffenlegungen, öffentlichen Vertragsnachweisen und unabhängigen statistischen Indikatoren triangulieren.
Verteilung der Befragten der Primärforschungs-Feldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 30 % | CXOs: 20 % | Asien-Pazifik: 40 % |
| Mittlere Ebene: 50 % | Funktions-/Einheitsleiter: 35 % | EMEA: 30 % |
| Kleinere Akteure: 20 % | Manager: 45 % | Amerika: 30 % |
Marktgrößenbestimmung und Prognose
Das Modell beginnt von oben nach unten mit den weltweiten Organisationsausgaben für IT-Dienste von Drittanbietern, bewertet als Anbieterumsatz, und schätzt dann den Jahreswert nach Servicetyp, Unternehmensgröße, Bereitstellungsmodell, Kundenbranche und Geografie. Historische Umsatz- und Wachstumsoffenlegungen, Unternehmenstechnologiebudgets, kostenpflichtige Cloud-Einführung, Investitionen in digitale Transformation und KI, Cybersicherheitsbedarf sowie Kapazität und Preisgestaltung von Dienstleistern liefern Indikatoren für adressierbare Nachfrage und realisierten Umsatz. Öffentliche Handelsdaten bieten eine separate Überprüfung der grenzüberschreitenden Lieferung und keinen Ersatz für globale Ausgaben. Eine multivariate Regression kann diese Indikatoren mit dem historischen Marktwachstum in Beziehung setzen, wobei Szenarioanalysen dort eingesetzt werden, wo Cloud-Einführung, KI-Programme, Regulierung oder Preisdruck materiell unterschiedliche Pfade erzeugen könnten. Segmentanteile werden aus verfügbaren Anbieter- und Käuferumsatznachweisen, Dienstleistungsmix-Offenlegungen und konsistenten Nachfrageindikatoren aufgebaut und dann überprüft, um sicherzustellen, dass die Kategorien den definierten Markt abdecken. Selektive Bottom-up-Überprüfungen können Lieferantenumsatz-Zusammenfassungen oder Stichproben-Servicepreise mit Liefervolumina vergleichen, wo beides unterstützbar ist. Primärspezialisten können überprüfen, ob die Richtung und der Zeitpunkt jeder Variablen zu Beschaffungs-, Preis- und Lieferbedingungen passen, während Lücken in vergleichbaren Beobachtungen mit angrenzenden Jahren, offengelegten Umsatztrends und klar begrenzten Szenarien statt mit nicht unterstützter Präzision überbrückt werden.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren Anbieteroffenlegungen, käuferseitige Indikatoren, Handelsdaten und Interviewnachweise und untersuchen dann Ausreißer, inkonsistente Zeiträume und wesentliche Unterschiede zwischen unabhängigen Signalen vor der Freigabe. Das Modell wird jährlich aktualisiert, zwischen den Zyklen überprüft, wenn Übernahmen, Regulierung, Technologieausgaben oder wesentliche wirtschaftliche Ereignisse die Nachfrage wesentlich verändern, und erhält eine neue Vorab-Lieferungsprüfung. Eine Nachverfolgung mit einem Befragten wird ausgelöst, wenn eine wesentliche Umfangs- oder Zeitraumdiskrepanz ungelöst bleibt.
Mordor Intelligence's IT-Services-Marktgröße im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den Eingaben, die zur Modellierung der Nachfrage verwendet werden, unterscheiden. Der globale IT-Services-Markt misst die jährlichen Ausgaben von Organisationen für IT-Dienste von Drittanbietern, bewertet als Anbieterumsatz für Dienste, die an Organisationskunden erbracht werden.
Wesentliche Treiber von Lücken umfassen den definierten Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Historische Umsatz- und Wachstumsoffenlegungen, Unternehmenstechnologiebudgets, kostenpflichtige Cloud-Einführung, Investitionen in digitale Transformation und KI, Cybersicherheitsbedarf sowie Kapazität und Preisgestaltung von Dienstleistern liefern Indikatoren für adressierbare Nachfrage und realisierten Umsatz.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,81 Bio. USD (2027) | |
| Globales Beratungsunternehmen A | 1,55 Bio. USD (2026) | Auf Basis seines Basisjahres 2026 liegt diese Schätzung 14,4 % unter dem Wert dieses Berichts für 2027 von 1,81 Bio. USD, 1 Jahr später. Seine Definition schließt Infrastructure-as-a-Service und Platform-as-a-Service aus, was den erfassten Serviceumsatz reduziert. |
| Globales Beratungsunternehmen B | 1,6 Bio. USD (2025) | Auf Basis seines Basisjahres 2025 liegt diese Schätzung 11,6 % unter dem Wert dieses Berichts für 2027 von 1,81 Bio. USD, 2 Jahre später. Das veröffentlichte Messjahr liegt vor dem Berichtsjahr, sodass der frühere Markt-Snapshot zum niedrigeren Wert beiträgt. |
Mordor Intelligence's Analysten triangulieren Anbieteroffenlegungen, käuferseitige Indikatoren, Handelsdaten und Interviewnachweise und untersuchen dann Ausreißer, inkonsistente Zeiträume und wesentliche Unterschiede zwischen unabhängigen Signalen vor der Freigabe.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der IT-Services-Markt und wie ist der Wachstumsausblick?
Es wird prognostiziert, dass er von 1,81 Billionen USD im Jahr 2027 auf 2,79 Billionen USD bis 2032 wächst, mit einer CAGR von 9,04 % über 2027–2032.
Welche Kräfte treiben die Nachfrage nach IT-Services an?
Digitale Modernisierung, Hybrid-Cloud, Cybersicherheit und KI sind wesentliche Treiber. In Capgeminis Umfrage vom November 2025 bezogen 81 % der Organisationen Systemintegratoren oder spezialisierte KI-Anbieter für die Bereitstellung von KI-Lösungen ein.
Welche Kategorie führt beim Umsatz aus IT-Services?
IT-Outsourcing hielt im Jahr 2026 27,49 % des Serviceumsatzes. Managed-Security-Services sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 12,58 % über 2027–2032.
Wer sind die wichtigsten Unternehmen, die IT-Services anbieten?
Zu den wichtigsten Anbietern gehören Accenture plc, International Business Machines Corporation (IBM), Tata Consultancy Services Limited (TCS), Cognizant Technology Solutions Corporation und Capgemini SE.
Welche Qualifikationsengpässe könnten die Bereitstellung von IT-Services einschränken?
Die Verfügbarkeit von Talenten kann die Lieferkapazität einschränken. Accenture identifizierte die Qualifikationsanpassung als bedingtes Risiko in seinem Bericht für das Geschäftsjahr 2026 und investierte in diesem Jahr rund 1 Milliarde USD in Lernen und berufliche Entwicklung.
Welche Region führt bei der IT-Services-Nachfrage, und welche wächst am schnellsten?
Nordamerika hielt im Jahr 2026 36,83 % des Serviceumsatzes. Asien-Pazifik ist die am schnellsten wachsende Region mit einer prognostizierten CAGR von 11,4 % über 2027–2032.