
Encoder-Marktgröße und -Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 3.85 Milliarden US-Dollar |
| Marktgröße (2031) | 5.71 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.21 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
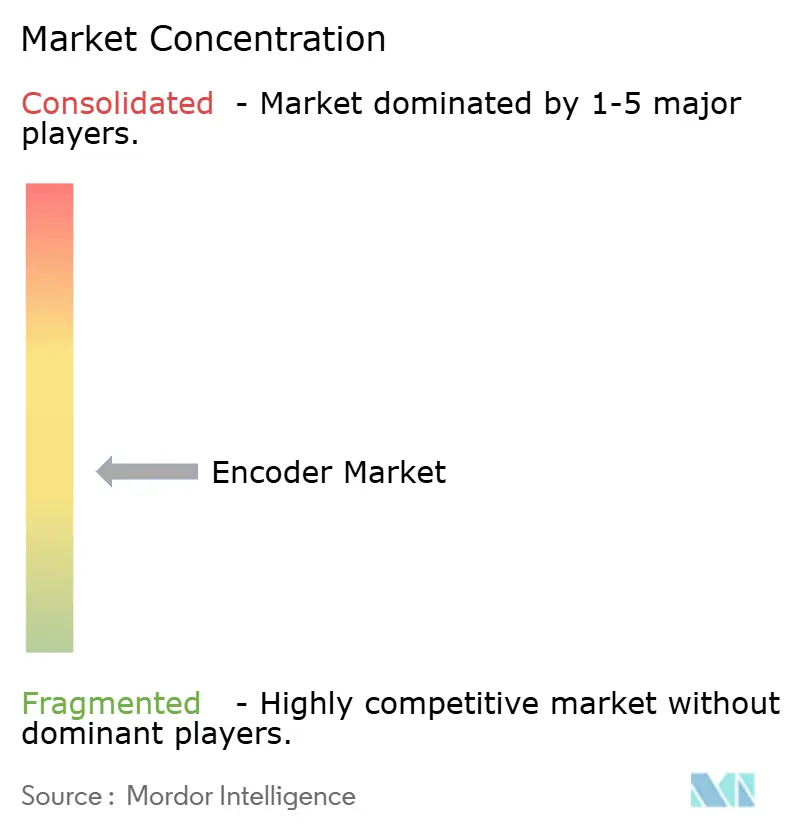
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Encoder-Marktanalyse von Mordor Intelligence
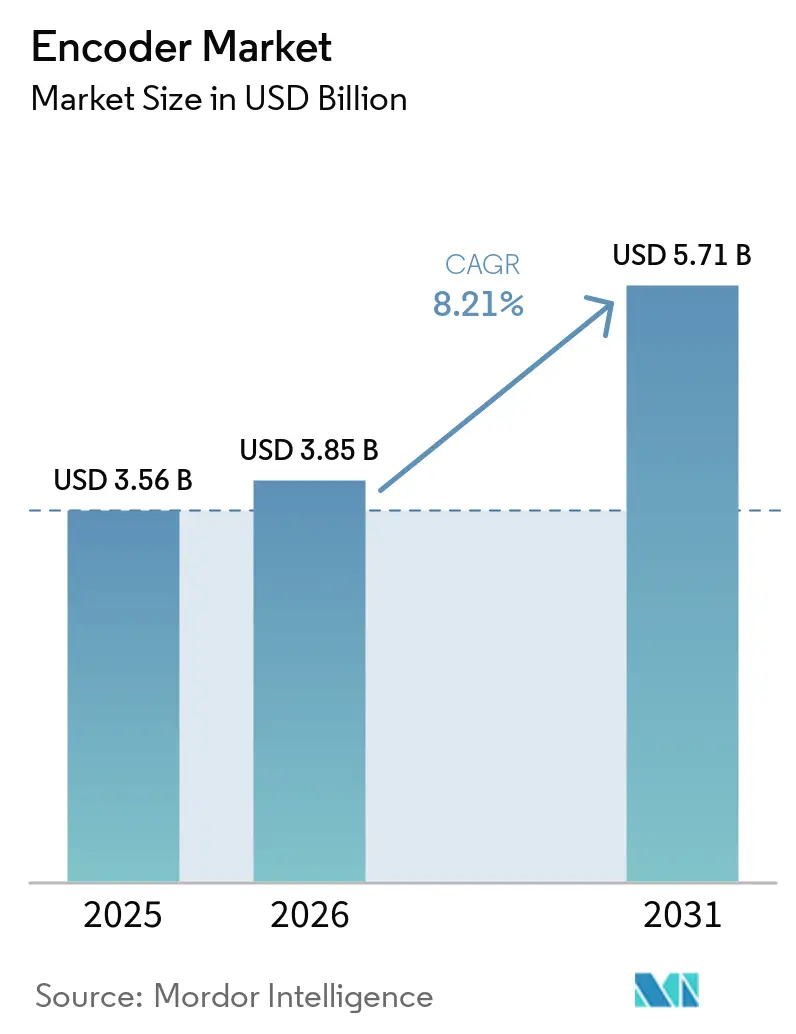
Die Encoder-Marktgröße wurde 2025 auf 3,56 Milliarden USD geschätzt und soll von 3,85 Milliarden USD im Jahr 2026 auf 5,71 Milliarden USD bis 2031 wachsen, bei einem CAGR von 8,21 % während des Prognosezeitraums (2026–2031).
Anhaltende Automatisierung auf dem Fabrikboden, die Verbreitung kollaborativer Roboter und verschärfte Funktionssicherheitsvorschriften sind die wesentlichen Kräfte, die diese Expansion vorantreiben. Der aufgestaute Bedarf nach höher auflösendem Feedback beschleunigt die Migration von inkrementalen zu absoluten Designs, während integrierte Motor-Encoder-Module die Montagezeit verkürzen und die mittlere Betriebsdauer zwischen Ausfällen verbessern. Asien-Pazifik, angeführt von China, Japan und Indien, trägt das größte Liefervolumen bei und verzeichnet zugleich die höchste Wachstumsrate, da regionale Hersteller ihre Präzisionsverpackungs-, Elektronik- und Werkzeugmaschinenlinien ausbauen. Etablierte europäische Anbieter behalten die Führung bei optischen Produkten im Submikrometerbereich, doch rasch verbesserte magnetische IC-Lösungen aus Suzhou und Shenzhen haben den globalen Preiswettbewerb verschärft und viele Käufer in Richtung hybrider oder induktiver Alternativen gedrängt.
Wichtigste Erkenntnisse des Berichts
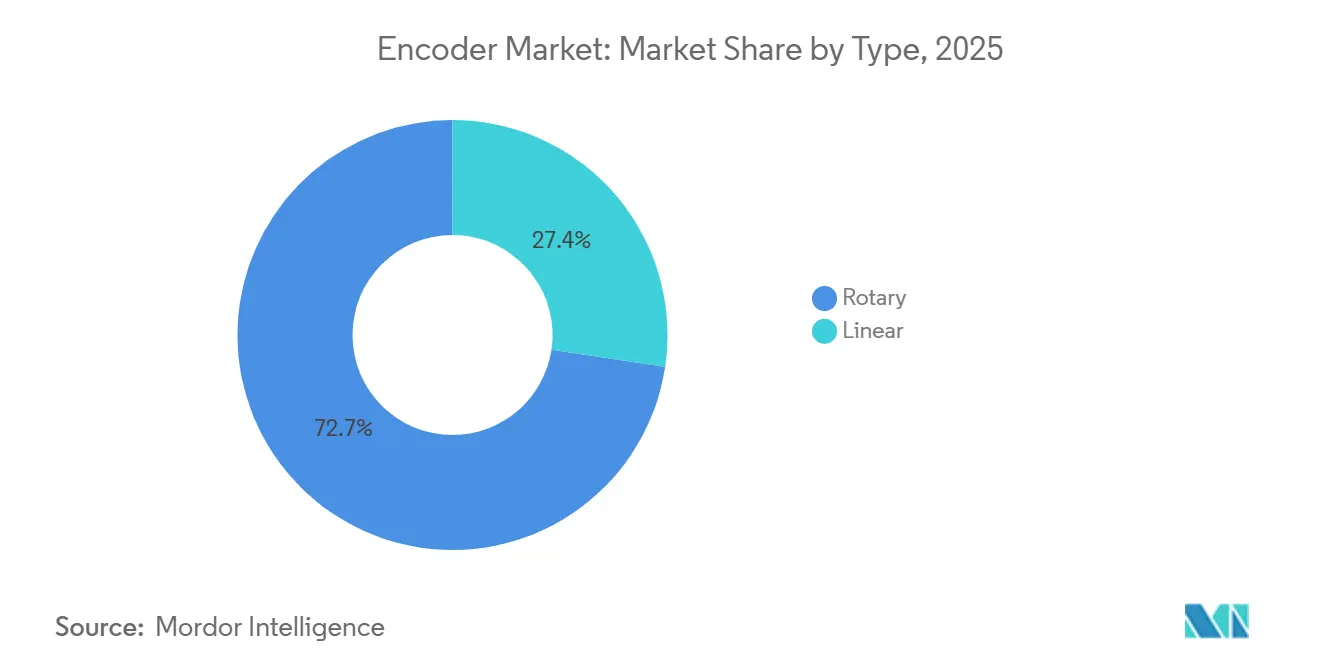
- Nach Produkttyp hielten Drehgeber 2025 einen Encoder-Marktanteil von 72,65 %, während Lineargeber mit einem CAGR von 9,28 % bis 2031 das schnellste Wachstum verzeichneten.
- Nach Technologie führten optische Systeme 2025 mit einem Umsatzanteil von 51,85 %, während magnetische Designs mit 10,17 % bis 2031 das höchste Wachstum aufwiesen.
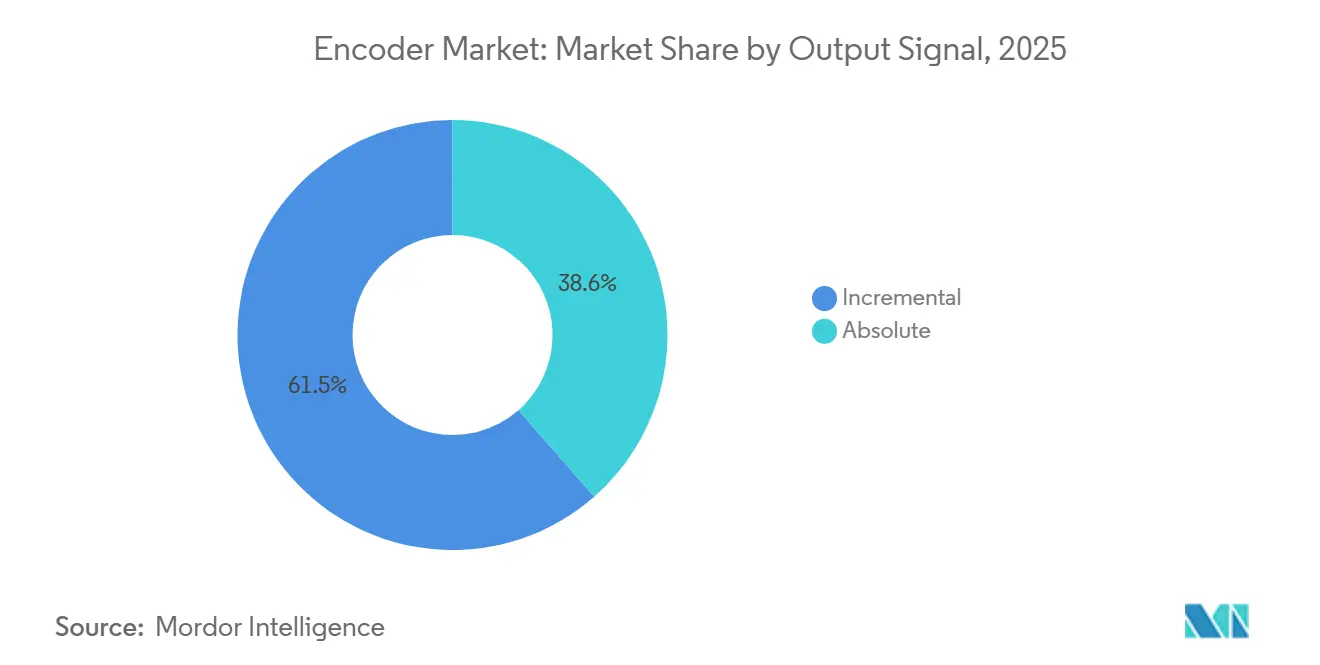
- Nach Ausgangssignal entfielen auf inkrementale Einheiten 2025 61,45 % der Encoder-Marktgröße, während absolute Encoder jährlich um 9,62 % wuchsen.
- Nach Endverbraucherbranche entfiel auf die Industrieautomation 2025 ein Umsatzanteil von 38,55 %, während Medizingeräte mit einem CAGR von 12,11 % die am schnellsten wachsende Anwendung darstellten.
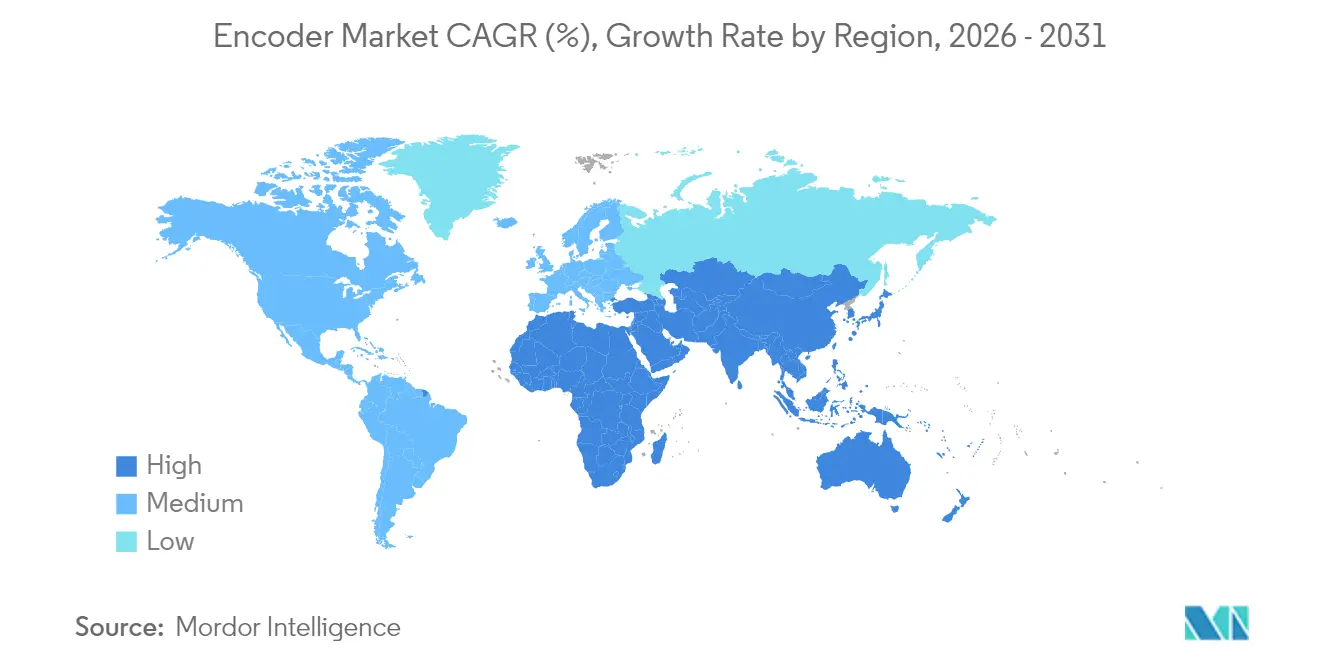
- Nach Geografie entfiel auf Asien-Pazifik 2025 ein Anteil von 35,25 % am globalen Umsatz, und es wird prognostiziert, dass die Region bis 2031 einen CAGR von 9,45 % aufrechterhalten wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Einführung kollaborativer Roboter in der EU | +0.6% | West- und Nordeuropa | Mittelfristig (2–4 Jahre) |
| Intelligente Verpackungslinien in China | +0.8% | China, Taiwan | Kurzfristig (≤2 Jahre) |
| Japanische SIL 2/3-Sicherheitsvorschriften | +0.5% | Japan | Langfristig (≥4 Jahre) |
| PLI-gesteuertes CNC-Wachstum in Indien | +0.4% | Indien | Mittelfristig (2–4 Jahre) |
| Verlagerung der US-amerikanischen Medizinrobotik zu integrierten Motor-Encoder-Modulen | +0.5% | Vereinigte Staaten | Kurzfristig (≤2 Jahre) |
| Nachfrage der Halbleiterlithografie nach Feedback im Subnanometerbereich | +0.7% | Globale Tier-1-Fertigungsstätten | Langfristig (≥4 Jahre) |
| Quelle: Mordor Intelligence | |||
Einführung kollaborativer Roboter in der EU
Der verstärkte Einsatz von Cobots in deutschen, französischen und nordischen Werken erfordert Feedback im Submikrometerbereich, um eine sichere Mensch-Roboter-Interaktion zu gewährleisten. OEMs spezifizieren nun Encoder mit 1 nm Auflösung und ±4 µm Systemgenauigkeit, um kraftbegrenzende Normen zu erfüllen, sodass Roboter den geringsten Kontakt erkennen und innerhalb von Millisekunden anhalten können. Hochauflösende absolute Optiken wie Renishaws RESOLUTE-Linie erfüllen diese Schwellenwerte und unterstützen Geschwindigkeiten bis zu 100 m/s, sodass Automatisierungsanbieter den Durchsatz steigern können, ohne den Arbeitnehmerschutz zu beeinträchtigen. Die breitere Einführung von ISO/TS 15066-konformen Systemen hebt daher die durchschnittlichen Verkaufspreise im Encoder-Markt an, selbst wenn die Stückzahlen steigen [1].
Intelligente Verpackungslinien in China
Elektronik- und Pharmaverpacker in China betreiben Linien, die Teile mit Toleranzen unter 100 nm positionieren und dabei Hunderte von Einheiten pro Minute durchlaufen. Vibration, thermische Schwankungen und luftgetragene Partikel zwingen Linienbauer dazu, optische Skalen mit robusten Gehäusen zu kombinieren oder auf induktive Formate umzusteigen, die dennoch Präzision im Nanometerbereich liefern. Jedes Erweiterungsprojekt spezifiziert typischerweise mehrere Feedback-Achsen, sodass das Wachstum in diesem Segment die Encoder-Lieferungen wesentlich erhöht. Provinzielle Subventionen für vollautomatisierte Fabriken verstärken die Nachfrage, indem sie die Kapitalhürden für mittelständische Hersteller senken.
Funktionssicherheitsvorschriften (SIL 2/3) in japanischen Prozessindustrien
Chemische und pharmazeutische Standorte in Japan müssen nun die Einhaltung von SIL 2/3-Anforderungen nachweisen, die eine sichere Abschaltung bei Ausfall einer einzelnen Komponente gewährleisten. Encoder mit redundanten Spuren und integrierten Diagnosefunktionen gewinnen Marktanteile, da sie beim Einschalten die Absolutposition erfassen und die Signalintegrität in Echtzeit validieren. Das Regelwerk fördert den frühzeitigen Austausch älterer Inkrementaleinheiten, verlängert den durchschnittlichen Umsatz pro Installation und stärkt den Encoder-Markt in einem Land, das bereits für seine hohe Automatisierungsdichte bekannt ist.
PLI-gefördertes CNC-Werkzeugmaschinenwachstum in Indien
Indiens Produktionsgebundenes Anreizprogramm hat 19,3 Milliarden USD (₹1,61 Lakh Crore) an gebundenem Kapital mobilisiert und über 1,15 Millionen Arbeitsplätze in den Bereichen Elektronik, Medizingeräte und Automobillinien geschaffen. CNC-Hersteller, die auf neue Inlandsaufträge reagieren, rüsten neue Spindeln und Linearmotoren mit hochpräzisen Rotativencodern aus, um Toleranzen auf Mikrometerebene einzuhalten. Der daraus resultierende Anstieg der Stücknachfrage unterstützt die lokale Montage von Encoder-Unterkomponenten und veranlasst ausländische Anbieter, ihre indische Beschaffung zu erhöhen [2].
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Staubbedingte Ausfälle optischer Encoder | -0.3% | ASEAN-Stahl- und Zementkorridore | Kurzfristig (≤2 Jahre) |
| Preiserosion durch kostengünstige magnetische ICs | -0.4% | Globale mittelständische Automatisierung | Mittelfristig (2–4 Jahre) |
| US-EU-Exportkontrollen für hochpräzise Encoder | -0.2% | Festlandchina | Kurzfristig (≤2 Jahre) |
| Verbleibender Preisaufschlag für Absolutencoder | -0.2% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Optische Kontaminationsausfälle in staubintensiven ASEAN-Stahlwerken
Partikelablagerungen in Hochofenhallen behindern herkömmliche Codescheiben, was zu plötzlichem Positionsverlust und ungeplanten Ausfallzeiten führt. Anlagenmanager wechseln nun zu magnetischer oder induktiver Sensorik, die Verunreinigungen toleriert, ohne die Betriebszeit zu beeinträchtigen, was die Ersatznachfrage für optische Modelle dämpft und den Encoder-Marktumsatz in Schwerstindustrienischen geringfügig verlangsamt [3].
Kostengünstige magnetische IC-Encoder aus Suzhou und Shenzhen treiben Preiserosion voran
Fortschritte auf Gießereiebene ermöglichen es chinesischen fabless-Unternehmen, 10-Bit- bis 12-Bit-Einchip-Encoder zu einem Bruchteil der Legacy-Preise anzubieten. Allgemeine Automatisierungskunden übernehmen diese Teile für Förderbänder und Pick-and-Place-Arme, bei denen die maximale Auflösung weniger kritisch ist. Das größere Angebot übt weltweit Abwärtsdruck auf die durchschnittlichen Verkaufspreise aus, verringert die Bruttomargen und begrenzt die kurzfristige Umsatzexpansion.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Rotativdominanz durch lineare Beschleunigung verstärktDrehgeber machten 2025 72,65 % des Encoder-Marktumsatzes aus, da nahezu jeder Servomotor und jedes Robotergelenk eine Winkelrückmeldung benötigt. Ihre fest verankerte Basis, die breite Palette an Wellendurchmessern bis 2031, wie sie Halbleiter-Stepper, Lithografiestationen und Direktantriebstische priorisieren, sowie die direkte Kompatibilität mit handelsüblichen Antrieben halten die Nachfrage stabil. Lineargeber verzeichnen jedoch bis 2031 einen CAGR von 9,28 %, da Halbleiter-Stepper, Lithografiestationen und Direktantriebstische reibungsfreie Translation priorisieren. Die Encoder-Marktgröße für Linearlösungen soll von 973,66 Millionen USD im Jahr 2025 auf 1,48 Milliarden USD im Jahr 2031 wachsen, angetrieben durch Werkzeugmaschinenhersteller, die Kugelgewindetriebe durch Luftlager- oder Magnetschwebetische ersetzen. Das Wachstum in der additiven Fertigung begünstigt ebenfalls Linearmaßstäbe, die eine geschlossene Z-Achsen-Regelung mit Submikrometer-Granularität ermöglichen.
Der zunehmende Einsatz von geschlossenen Bauformen, wie Renishaws FORTiS, reduziert Ausfallzeiten in kühlmittelreichen Bearbeitungszentren, während Ultrahochvakuum-Varianten Marktanteile in EUV-Lithografiekammern gewinnen. Obwohl Nachrüstungen die Drehgebervolumina stützen, integrieren neue Investitionsgüter zunehmend duale Sensoren – Drehgeber für die Spindelposition und Lineargeber für die Schlittenbewegung –, was die gesamten Encoder-Marktlieferungen erhöht, ohne eine der beiden Unterkategorien zu kannibalisieren.
Nach Technologie:
Optische Präzision versus magnetische RobustheitOptische Encoder hielten 2025 einen Umsatzanteil von 51,85 %, getrieben durch 1-nm-Auflösungsmodelle, die in Wafer-Steppern, Koordinatenmessmaschinen und High-End-Cobots benötigt werden. Der Encoder-Marktanteil optischer Einheiten könnte bis 2031 geringfügig sinken, da magnetische Optionen die historische Auflücke schließen. Magnetische Geräte wachsen mit einem CAGR von 10,17 %, da sie Ölnebel, Staub und große Temperaturschwankungen widerstehen und die Gesamtbetriebskosten in Stahl-, Bergbau- und Windkraftanwendungen senken. Batterielose absolute Magnetgeber, die kürzlich von Nidec eingeführt wurden, erweitern die Einsatzmöglichkeiten weiter, indem sie Superkondensatoren und Wartungszyklen überflüssig machen.
Kapazitive und induktive Plattformen besetzen klar definierte Nischen: Kapazitive Encoder widerstehen elektromagnetischen Störungen für MRT-Tische und Halbleiter-Ionenimplantatoren, während induktive Lösungen in lebensmitteltauglichen oder Nassbereichszonen dank vollständig versiegelter Gehäuse florieren. Anbieter investieren F&E-Mittel in hybride Stapel, die optische Codestreifen mit magnetischen Referenzspuren kombinieren und hohe axiale Fehlausrichtungen ohne Verlust der nanometrischen Wiederholgenauigkeit bewältigen. Diese Konvergenz dürfte die Differenzierung im Encoder-Markt weiterhin auf Firmware, Diagnose und Konnektivität statt auf reine Sensorik ausrichten.
Nach Ausgangssignal:
Absolutencoder gewinnen gegenüber Inkrementalencodern an DynamikInkrementale Encoder führten 2025 die Stücklieferungen an, da SPSen und Frequenzumrichter bereits Quadratursignaleingänge unterstützen und die Geräte 15–20 % günstiger sind. Dennoch verzeichnen absolute Formate einen CAGR von 9,62 %, der alle anderen Kategorien übertrifft, da Anwender es sich in mannlosen Lagern oder Operationssälen nicht leisten können, nach einem Stromausfall eine Referenzfahrt durchzuführen. Die Encoder-Marktgröße für absolute Modelle soll von 1,37 Milliarden USD im Jahr 2025 auf 2,25 Milliarden USD im Jahr 2031 steigen. Preisaufschläge sinken, da Einzel-Umdrehungs-Magnet-ASICs die Multiturn-Zählung durch Energy Harvesting integrieren, während hochwertige optische Scheiben nun Fotodiodenarrays über zwei Spuren teilen, um die Stückliste zu reduzieren.
Die nächste Generation induktiver Abtastung von Heidenhain liefert 22-Bit-Ausgabe in einem 35-mm-Flanschgehäuse und eignet sich für kollaborative Roboter und Delta-Picker, bei denen Bauraumeinschränkungen streng sind. Da Investitionsgüterbudgets zunehmend Ausfallzeiten in Lebenszykluskosten-Modellen berücksichtigen, rechtfertigt die Fähigkeit absoluter Encoder, aus dem Stillstand heraus mit vollständiger Positionskenntnis zu starten, häufig den höheren Anschaffungspreis.
Nach Endverbraucherbranche:
Industrielles Fundament trifft auf medizinische InnovationDie diskrete Fertigung erfasste 2025 38,55 % des Umsatzes, gestützt durch Automobil-, Haushaltsgeräte- und Elektronikmontagelinien, die Hunderte von Achsen pro Standort einsetzen. Das Wachstum ist an engere Taktzeitziele und höhere Erstausbeute geknüpft, von denen beide durch Echtzeit-Positionsrückmeldung profitieren. Die Encoder-Branche findet inkrementelle Chancen in Medizingeräten, wo Operationsroboter, CT-Gantries und Infusionspumpen Bewegungen im Submillimeterbereich verfolgen müssen. Die Akzeptanz im Medizinbereich verzeichnet einen CAGR von 12,11 %, da Krankenhäuser in den Vereinigten Staaten und Westeuropa die Digitalisierung von Operationssälen vorantreiben.
Elektrische Fahrzeugantriebsstränge sorgen für einen stetigen Stückdurchsatz bei Resolvern und Motorwellen-Encodern, insbesondere in China, wo lokale OEMs jährlich Millionen von Elektromotoren liefern. Halbleiterhersteller stellen einen kleineren, aber margenstarken Pool dar, da jeder Lithografie-Scanner mehr als 120 Linear- und Drehgeber integrieren kann, von denen viele weit über dem Commodity-Niveau bepreist sind. In all diesen Branchen entwickelt sich die Integration mit industriellen Ethernet-Protokollen und Predictive-Maintenance-Firmware zu einem wichtigen Differenzierungsmerkmal.
Geografische Analyse
APAC Encoder-Markt
Asien-Pazifik führte 2025 mit einem Anteil von 35,25 % am globalen Umsatz und hält bis 2031 einen CAGR von 9,45 %. Die chinesische Förderpolitik für intelligente Fabriken und Verbindungshalbleiter-Fabs leitet weiterhin Encoder-Aufträge in die Küstenprovinzen. Japans installierte Roboterbasis übersteigt 420 Einheiten pro 10.000 Beschäftigte, was die Nachfrage nach SIL-bewerteten Rückkopplungskomponenten, die in Legacy-Servo-Bauräume passen, stabil hält. Indiens PLI-Tranche treibt die schnellsten inkrementellen Zuwächse an, wobei Encoder-Abrufe an neue CNC-, Leiterplatten- und Medizingerätelinien geknüpft sind, die im Rahmen des Programms finanziert werden. Die Encoder-Marktgröße in Asien-Pazifik steigt daher von 1,26 Milliarden USD im Jahr 2025 auf 2,16 Milliarden USD im Jahr 2031.
Encoder-Markt Nordamerika und Europa
Nordamerika und Europa zusammen repräsentieren rund die Hälfte des Umsatzes 2025, angetrieben durch Luft- und Raumfahrt, medizinische Robotik und Präzisionsbearbeitung. Die Vereinigten Staaten verankern die klinische Nachfrage: Die OTTAVA-Chirurgieplattform von Johnson & Johnson MedTech integriert ultrakompakte optische Encoder an jedem Roboterarm, um eine Wiederholgenauigkeit im Submillimeterbereich zu gewährleisten. Deutsche und Schweizer Anbieter exportieren hochpräzise Maßstäbe weltweit und festigen Europas Rolle als Innovationszentrum, auch wenn die Stückvolumina nach Osten wandern. EU-Subventionen für den Einsatz kollaborativer Roboter lenken Umsätze in Richtung 1-nm-Klasse-Feedbacklösungen und heben den durchschnittlichen Verkaufspreis in der gesamten Region an.
Encoder-Markt LATAM und MEA
Lateinamerika sowie der Nahe Osten und Afrika bleiben kleinere Beitragsregionen, verzeichnen jedoch ein stetiges einstelliges Wachstum, da Bestandsanlagen automatisierte Förderbänder, Palettierer und Abfüllanlagen nachrüsten. Brasilianische Automobilmonteure und mexikanische Tier-1-Zulieferer fügen Motorantrieben nun Magnetencoder als Teil umfassenderer Industrie-4.0-Umrüstungen hinzu. Ölproduzenten der Golfstaaten spezifizieren robuste induktive und magnetische Bauformen, die für eine Umgebungstemperatur von 125 °C ausgelegt und für Class-1-Div-2-Zonen zertifiziert sind. Diese Akzeptanz diversifiziert den globalen Encoder-Markt und schützt Anbieter vor zyklischen Abschwächungen in einzelnen Regionen.
Regulatorisches Umfeld
Die Videocodierung wird vor allem durch internationale Codec-Spezifikationen und regionale Broadcast-System-Regeln bestimmt, die festlegen, welche Bitstreams, Profile und Konformitätsbeschränkungen für die Distribution zulässig sind. Im Januar 2026 verabschiedete die ITU-T die Empfehlung H.266 (VVC) und aktualisierte die Empfehlung H.265 (HEVC, V11), wodurch eine formale Basis für Anbieter und Plattformbetreiber geschaffen wurde, die standardkonforme Implementierungen und Interoperabilitätstests über Beitrags- und Auslieferungs-Workflows hinweg benötigen.
Broadcast- und Breitband-Ökosysteme entwickelten sich 2026 im Gleichschritt mit diesen Codec-Grundlagen durch aktualisierte Systemspezifikationen. DVB veröffentlichte im Februar 2026 A001 Rev. 23 (TS 101 154), um technische Anforderungen für Video- und Audiocodierung in Broadcast- und Breitbandanwendungen zu definieren, und ATSC genehmigte im April 2026 aktualisierte Versionen von A/345 (VVC Video) und A/341 (HEVC) für ATSC-3.0-Systeme. Gleichzeitig wird die Pflege von AVC durch ISO/IEC fortgesetzt, wobei ISO/IEC 14496-10:2025 (AVC) mit Stand Juli 2026 hinsichtlich des Überarbeitungsstatus verfolgt wird, was den anhaltenden Compliance-Bedarf für stark AVC-geprägte Legacy-Bereitstellungen neben neueren HEVC- und VVC-Rollouts unterstreicht.
Wettbewerbslandschaft
Der Kampf um Marktanteile bleibt offen, wobei kein einzelnes Unternehmen mehr als 15 % des globalen Umsatzes auf sich vereint. Europäische Marktführer wie Renishaw, Heidenhain und Baumer schützen hochpräzise Nischen durch die Einführung von Multi-Protokoll-Digitalausgängen, Funktionssicherheitsvarianten und selbstüberwachender Firmware. Japanische Konzerne wie Omron und Panasonic konzentrieren sich auf mechatronische Integration, die die Inbetriebnahmezeit für OEM-Kunden verkürzt. Unterdessen überschwemmen chinesische Herausforderer, darunter Shanghai SICK, HONTKO und mehrere Suzhou-IC-Häuser, das mittelständische Automatisierungssegment mit 12-Bit-magnetischen SoC-Produkten, die die Stücklistenkosten im Vergleich zu herkömmlichen optischen Einheiten um 30 % senken.
Strategische Schritte hängen zunehmend von Ökosystem-Partnerschaften ab. Heidenhain entwickelt gemeinsam mit dem Antriebshersteller Siemens induktive Abtastarrays, um hochbandbreitiges Positions-Feedback direkt in Servogehäuse zu integrieren. Renishaw arbeitet mit Metall-3D-Druckunternehmen zusammen, um Echtzeit-Bühnendaten in Schmelzbad-Regelkreise einzuspeisen, was die Bauqualität verbessert und einen lukrativen Nachmarkt-Kalibrierdienst eröffnet. Nidec richtet seinen neuen batteriefreien Magnetencoder auf hauseigene Servomotoren aus und bietet einen einheitlichen Bewegungsstapel an, der Backup-Stromversorgungsmodule eliminiert.
Chancen in unerschlossenen Bereichen konzentrieren sich auf Analysen für vorausschauende Wartung. Anbieter, die Fehlersignalstatistiken, Vibrationssignaturen und Temperaturdrift erfassen, können Anlagentechniker mehrere Wochen im Voraus vor einem drohenden Encoder-Ausfall warnen. Das Hinzufügen dieser Erkenntnisebene ermöglicht es Anbietern, Software-Abonnements zu verkaufen, die den Umsatz steigern und Hardware differenzieren, die andernfalls dem Risiko der Kommoditisierung ausgesetzt ist. Der Encoder-Markt verlagert sich daher von der bloßen Komponentenlieferung hin zu integrierten Bewegungsintelligenz-Plattformen.
Marktführer der Encoder-Branche
-
Omron Corporation
-
Dr. Johannes Heidenhain GmbH
-
Rockwell Automation Inc.
-
Honeywell International
-
Pepperl+Fuchs SE
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Encoder-Markt Unternehmen in diesem Bericht
- Omron Corporation
- Dr. Johannes Heidenhain GmbH
- Honeywell International
- Rockwell Automation Inc.
- Pepperl+Fuchs SE
- Panasonic Holdings Corp.
- Baumer Holding AG
- Sensata Technologies (Hengstler and Dynapar)
- Renishaw plc
- SICK AG
- Maxon Group
- FAULHABER Drive Systems
- Allied Motion Technologies
- AMETEK (Haydon Kerk, Maurey)
- Canon Precision Inc.
- CUI Devices
- TE Connectivity
- Posital FRABA B.V.
- Tamagawa Seiki Co., Ltd.
Marktchancen und Zukunftsaussichten
Der unmittelbarste freie Raum für Encoder-Anbieter liegt in der operativen Modernisierung von Broadcast- und Streaming-Stacks, wo Standardaktualisierungen im Jahr 2026 neue Codec-Optionen eröffnen und zugleich eine Neugestaltung der Workflows erfordern. Da ATSC im April 2026 aktualisierte Versionen von A/345 (VVC) und A/341 (HEVC) veröffentlichte und DVB im Februar 2026 A001 Rev. 23 (TS 101 154) herausgab, verfügen Sender und Diensteanbieter über klarere Rahmenbedingungen für die Einführung von VVC und die Verfeinerung von HEVC-Implementierungen, einschließlich der Fähigkeit, Migrationen zu unterstützen, die mit etablierten H.264/AVC-Pipelines koexistieren müssen.
Eine zweite Chance liegt in der Verschiebung hin zu softwaredefinierter, cloud-nativer Codierung und Ausspielung, gepaart mit KI-gestützten Medienoperationen, was den adressierbaren Markt über dedizierte Appliances hinaus auf elastische Rechenleistung und Hybridarchitekturen erweitert. Im Juli 2026 benannte Fox Corporation Amazon Web Services als bevorzugten KI-Cloud-Anbieter und integrierte AWS Elemental MediaLive und AWS Elemental Inference für intelligentes Streaming und Echtzeit-Inhaltsumformatierung – ein konkretes Signal für die kommerzielle Akzeptanz KI-gestützter Codierungs-Workflows bei einem großen Medienunternehmen. Getrennt davon deuten distributionsseitige Investitionen wie die Auswahl von Broadpeak Advanced CDN durch SIMBA im Juli 2026 für ein neues Streaming-Verteilnetz in Brasilien auf eine Nachfrage nach Codierungsprofilen hin, die auf Leistung und Kosten der Live- und On-Demand-Auslieferung abgestimmt sind, auch da Brasilien bei den TV-3.0-Codec-Entscheidungen VVC als primären Codec vorantreibt.
Neueste Industrielle Entwicklungen in Encoder-Markt
- Juli 2026: ifm erweiterte seine RM900S-Sicherheitsencoder-Familie um zertifizierte Optionen für mobile Maschinen, die CANopen Safety und SIL2/PLd-Stufen unterstützen. Das Update unterstützt die Einführung in sicherheitskritischen Bewegungsanwendungen, in denen Encoder-Diagnostik und zertifizierte Schnittstellen für die Maschinenkonformität und Betriebszeit erforderlich sind. Es erhöht auch die Wettbewerbsanforderungen für sicherheitszertifizierte Encoder-Portfolios, da immer mehr OEMs auf funktionale Sicherheitsvarianten standardisieren.
- Mai 2026: HEIDENHAIN stellte auf der SPS Italia 2026 neue Motorrückführungs- und Encoder-Angebote vor, darunter den induktiven Linearencoder ILC 3019 sowie Aktualisierungen im Zusammenhang mit dem Portfolio der Unternehmensgruppe. Der Fokus auf induktive Lösungen unterstützt Kunden, die in kontaminationsanfälligen Umgebungen arbeiten, in denen optische Geräte Zuverlässigkeitseinbußen erleiden. Dies stärkt zudem die Positionierung von HEIDENHAIN in Hochleistungs-Automatisierungssegmenten, in denen robuste Sensorik und industrielle Konnektivität Premium-Spezifikationen erfordern.
- Januar 2024: Renishaw erweiterte die RESOLUTE-Familie um funktional sichere Varianten, die für Anwendungen nach SIL 2/3 zertifiziert sind. Die Einführung zertifizierter Sicherheitsoptionen erweitert den Einsatz in regulierten industriellen Umgebungen, die validiertes Abschaltverhalten und Fehlererkennung erfordern. Dieser Schritt unterstützt höherwertige Einsätze in Automatisierungszellen und kollaborativen Robotersystemen, bei denen Sicherheitskonformität auf Komponentenebene spezifiziert wird.
Encoder-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Encoder-Markt Geräte, die mechanische Bewegung oder Position in elektrische Signale umwandeln, die von Steuerungssystemen in Maschinen, Fabrikautomation und Anlagen ausgelesen werden können. Der Markt wird in Umsatzgrößen über wichtige Endanwendungen und Regionen hinweg bemessen.
Ausschlüsse aus dem Umfang: Wir schließen eigenständige Bewegungssteuerungen, SPSen und vollständige Servoantriebssysteme aus, wenn Encoder gebündelt und nicht als eigenständige Position bepreist sind.
Segmentierungsübersicht
- Nach Typ
- Rotativ
- Linear
- Nach Technologie
- Optisch
- Magnetisch
- Kapazitiv
- Induktiv
- Sonstige Technologien
- Nach Ausgangssignal
- Inkremental
- Absolut
- Nach Endverbraucherbranche
- Automobil
- Elektronik und Halbleiter
- Industrie
- Textil
- Druckmaschinen
- Medizingeräte
- Energie und Strom
- Luft- und Raumfahrt sowie Verteidigung
- Sonstige Endverbraucherbranchen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Rest von Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Südkorea
- Indien
- Australien
- Neuseeland
- Rest von Asien-Pazifik
- Naher Osten und Afrika
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Südafrika
- Rest des Nahen Ostens und Afrikas
- Nordamerika
Datenquellen, Marktbemessung und Validierung
Desk Research
Die Desk Research begann mit der Definition, was als Encoder-Verkauf gilt und was nicht, da Encoder-Komponenten häufig in größeren Automatisierungspaketen enthalten sind. Wir stützten uns auf öffentliche Quellen, die Produktions- und Nachfragesignale unterstützen, wie industrielle Produktions- und Fertigungsreihen der Weltbank und der OECD, UN-Comtrade-Handelsstatistiken für relevante Komponentenströme sowie Daten der U.S. International Trade Commission für den Kontext von Zoll- und Importtrends.
Um Schätzungen bei Preisgestaltung und Akzeptanz zu reduzieren, haben wir auch Normen und Anwendungsreferenzen von Gremien wie IEC und ISO sowie begutachtete Ingenieurjournale überprüft, die den Einsatz von Encodern in Robotik und Werkzeugmaschinen erörtern. Jahresberichte von Unternehmen, SEC-Einreichungen und Investorenpräsentationen wurden auf Hinweise zur Umsatzmischung und zum Endmarktengagement geprüft, ebenso wie Verbandswebsites und seriöse Fachpresse für Kommentare zu Automatisierungszyklen und Kapazitätsankündigungen. In einigen Fällen half ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und Nachrichten dabei, Eigentumsstrukturen zu validieren und Lücken in kleineren öffentlichen Offenlegungen zu schließen. Die hier aufgeführten Quellen sind nur illustrativ, und viele weitere öffentliche Referenzen wurden für die Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Primärinterviews und Umfragen wurden eingesetzt, um den Nachfragepool zu überprüfen, insbesondere dort, wo Encoder als Teil des Maschinendesigns ausgewählt werden und nicht als separater Posten beschafft werden. Wir sprachen mit einer Mischung aus Komponentenlieferanten, Automatisierungssystemintegratoren sowie Beschaffungs- und Wartungsteams in Endverbraucherwerken in APAC, EMEA und Amerika und nutzten diese Erkenntnisse, um Akzeptanzraten, Preisbewegungen und Ersatzmuster zu bestätigen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 33 % | Vorstandsebene (CXOs): 15 % | APAC: 38 % |
| Mittlere Ebene: 51 % | Funktions-/Bereichsleiter: 37 % | EMEA: 37 % |
| Kleinere Akteure: 16 % | Manager: 48 % | Amerika: 25 % |
Marktbemessung und Prognose
Die Bemessung wurde mithilfe eines Top-down- und Bottom-up-Ansatzes erstellt, ausgehend von der Industrieautomations- und Maschinenaktivität, die dann über Nutzungsintensitätsannahmen in die Encoder-Nachfrage übersetzt wurde. Für den Top-down-Aufbau wurden Produktions- und Handelsindikatoren verwendet, um zu rekonstruieren, wo Bewegungssysteme installiert werden, und anschließend wurden Penetrationsraten nach Endanwendung angewendet, um die Stücknachfrage zu schätzen, die mithilfe typischer Preisbänder in Werte umgerechnet wurde.
Um das Modell praktikabel zu halten, konzentriert es sich auf eine kleine Anzahl messbarer Treiber, darunter die Stimmung bei Investitionsausgaben für Fabrikautomation, Trends bei Werkzeugmaschinen- und Robotiklieferungen, die Verschiebung im Mix zwischen inkrementalen und absoluten Encodern, Technologieentscheidungen zwischen optischen und magnetischen Lösungen sowie typische Ersatzzyklen in anspruchsvollen Umgebungen. Die Ergebnisse wurden durch selektive Bottom-up-Näherungen bestätigt, einschließlich stichprobenartiger Überprüfungen des durchschnittlichen Verkaufspreises multipliziert mit dem Volumen nach Endanwendung sowie Plausibilitätsprüfungen des Lieferantenumsatzes, wo Offenlegungen verfügbar waren. Wo Daten fehlten, verwendeten wir konservative Bandbreiten, die durch Interviews validiert wurden.
Die Prognose nutzte eine Szenarioanalyse, gestützt durch Expertenmeinungen, da Endmärkte wie die Automobilproduktion und die Elektronikerzeugung regional schwanken können. Im letzten Schritt wurden Annahmen zu Preisgestaltung, Technologiemix und Akzeptanz aktualisiert, sodass die Prognose das aktuellste Kaufverhalten widerspiegelt, das in den Felddiskussionen beobachtet wurde.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgte durch mehrere Prüfungen, damit Rauschen aus einzelnen Quellen das Ergebnis nicht beeinflusst. Wir verglichen Modelloutputs mit unabhängigen Signalen wie Produktionsindizes, Richtung der Handelsbewegungen und veröffentlichten Kommentaren zu Automatisierungsinvestitionen und untersuchten große Abweichungen vor der Freigabe.
Eine zweite Analystenprüfung wird für die Schlüsselannahmen durchgeführt, gefolgt von selektiven Rückkontakten, wenn eine Zahl für eine Region oder Endanwendung außerhalb der Norm liegt. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen wie größeren Werksexpansionen, starken Währungsverschiebungen oder sichtbaren Nachfragerückgängen. Vor der Auslieferung führt ein Analyst einen abschließenden Durchgang durch, damit Kunden die aktuellste aktualisierte Sichtweise erhalten.
Vergleich der Encoder-Marktbemessung von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Encoder-Marktzahlen können weit auseinanderliegen, selbst wenn die zugrunde liegende Hardware ähnlich ist. Die Abweichung ergibt sich in der Regel aus der Definition des Umfangs, der Behandlung der Durchschnittspreise über Technologien hinweg und der Zuordnung des Nachfragezyklus zu Endverbraucherbranchen.
Die Richtung der Fertigungsproduktion, die Import- und Exportbewegungen relevanter Komponenten sowie Interviewüberprüfungen zu Ersatzraten sind die Belege, die die Schätzung von Mordor Intelligence für 2025 auf den Encoder-Geräteumsatz verankern, wobei Bewegungssteuerungen, SPSen und gebündelte Servosysteme ausgeschlossen werden, wenn sie nicht separat bepreist sind. Unterschiede treten auch auf, wenn einige Quellen eine schnellere Durchschnittspreisexpansion bei Premium-Absolutencodern annehmen, ohne dies mit den Angaben der Käufer in aktuellen Beschaffungszyklen abzugleichen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 3,56 Milliarden USD (2025) | |
| Globales Beratungsunternehmen A | 3,84 Milliarden USD (2025) | Wendet eine breitere Anwendungszuordnung an, die gebündelte Encoder-Inhalte in größeren Automatisierungsbaugruppen als eigenständigen Umsatz behandeln kann, und scheint zudem höhere angenommene Preisniveaus für Premium-Absolutencoder zu verwenden, ohne eine konsistente angebotsbasierte Validierung über Endanwendungen hinweg. |
| Branchenpublikation B | 5,34 Milliarden USD (2025) | Schließt wahrscheinlich angrenzende Bewegungs- und Steuerungshardware in den erfassten Umsatzpool ein, was das Gesamtergebnis über den reinen Encoder-Geräteumsatz hinaus anhebt, und Annahmen zum Basisjahr-Währungszeitpunkt sowie zum regionalen Mix können den ausgewiesenen aktuellen Wert weiter aufblähen. |
Die Tabelle verweist hauptsächlich auf die Umfangsabstimmung und die Preisvalidierung als praktische Gründe für die Abweichung. Wenn die gezählten Positionen auf Encoder-Geräte beschränkt und der Wertaufbau anhand von Akzeptanz- und Ersatzsignalen überprüft wird, wird das Ergebnis leichter nachvollziehbar und für die Planung reproduzierbar.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Encoder-Markt im Jahr 2026?
Die Encoder-Marktgröße wurde 2025 auf 3,56 Milliarden USD geschätzt und soll von 3,85 Milliarden USD im Jahr 2026 auf 5,71 Milliarden USD bis 2031 wachsen, bei einem CAGR von 8,21 % während des Prognosezeitraums (2026–2031).
Wer sind die wichtigsten Akteure im Encoder-Markt?
Omron Corporation, Honeywell International, Schneider Electric, Rockwell Automation Inc. und Panasonic Corporation sind die bedeutendsten Unternehmen, die im Encoder-Markt tätig sind.
Welche Region wächst im Encoder-Markt am schnellsten?
Asien-Pazifik wird voraussichtlich im Prognosezeitraum (2026–2031) den höchsten CAGR aufweisen.
Welche Jahre deckt dieser Encoder-Markt ab, und wie groß war der Markt im Jahr 2025?
Im Jahr 2025 wurde die Encoder-Marktgröße auf 3,56 Milliarden USD geschätzt. Der Bericht deckt die historische Encoder-Marktgröße für die Jahre 2019, 2020, 2021, 2022, 2023 und 2024 ab. Der Bericht prognostiziert außerdem die Encoder-Marktgröße für die Jahre 2026, 2027, 2028, 2029, 2030 und 2031.
Welche Jahre deckt dieser Encoder-Markt ab, und wie groß war der Markt im Jahr 2025?
Im Jahr 2025 wurde die Encoder-Marktgröße auf 3,85 Milliarden USD geschätzt. Der Bericht deckt die historische Encoder-Marktgröße für die Jahre 2019, 2020, 2021, 2022, 2023 und 2024 ab. Der Bericht prognostiziert außerdem die Encoder-Marktgröße für die Jahre 2026, 2027, 2028, 2029, 2030 und 2031.