
Größe und Marktanteil des Media Streaming Marktes
Analyse des Media Streaming Marktes durch Mordor Intelligence
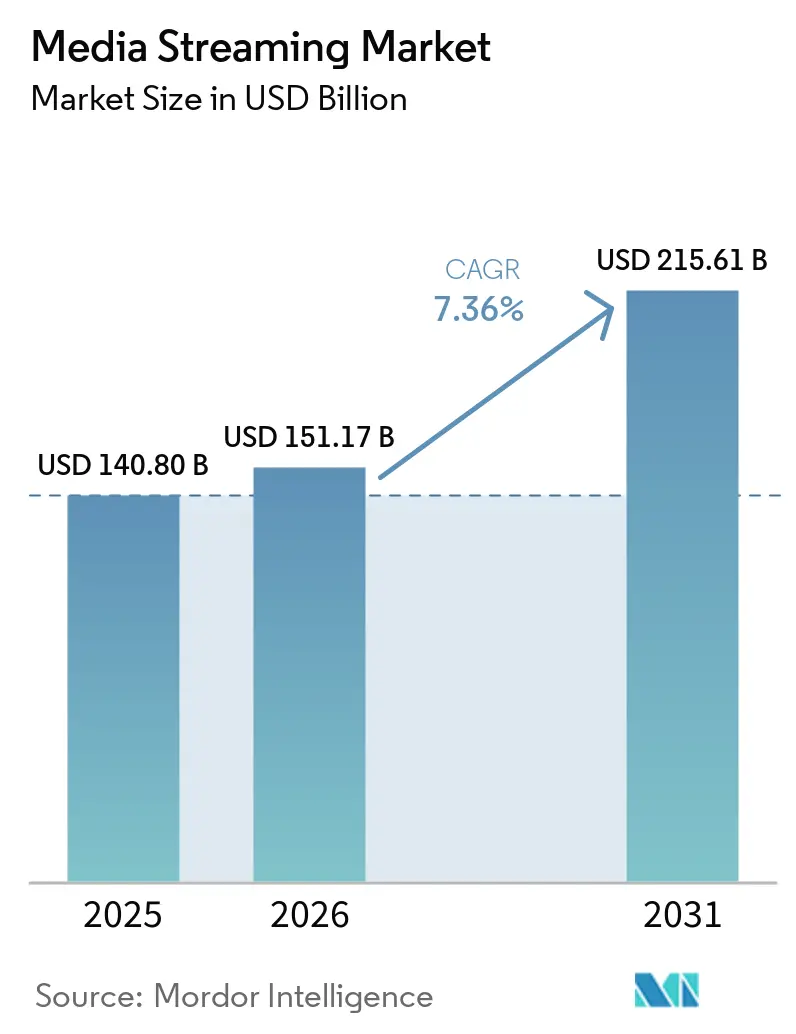
Die Marktgröße für Media-Streaming soll von 151,2 Milliarden USD im Jahr 2026 und 162,3 Milliarden USD im Jahr 2027 auf 228,7 Milliarden USD bis 2032 anwachsen und dabei zwischen 2027 und 2032 eine CAGR von 7,1 % verzeichnen.
Erschwingliche Konnektivität in Indonesien kann das nutzbare Publikum für kostenpflichtige Videos erweitern, während Exklusivrechte im Sport dazu beitragen, Abonnementangebote zu differenzieren. Edge-Delivery unterstützt dieses Angebot, indem Veranstaltungskapazitäten näher an die Zuschauer gebracht werden. Werbung bietet einen weiteren Weg zur Monetarisierung, und feste Inhaltsverpflichtungen machen die daraus erzielten Einnahmen kommerziell bedeutsam. Territoriale Rechte können die Umwandlung einer weltweiten Inhaltsvereinbarung in ein in jedem Land verfügbares Angebot verzögern. Die Kombination aus erschwinglichem Mobilzugang und nutzbaren territorialen Rechten kann feste Programmierungskosten auf ein breiteres zahlendes Publikum verteilen.
Wesentliche Erkenntnisse des Berichts
- Nach Inhaltstyp hielt Video-Streaming im Jahr 2026 einen Marktanteil von 77,13 % am Markt für Media-Streaming, während Musik-Streaming mit einer CAGR von 8,15 % zwischen 2027 und 2032 am schnellsten wachsen soll.
- Nach Servicetyp entfiel On-Demand-Streaming im Jahr 2026 auf einen Anteil von 86,5 % an der Marktgröße für Media-Streaming, und Live-Streaming soll mit einer CAGR von 9,2 % zwischen 2027 und 2032 am schnellsten wachsen.
- Innerhalb des Erlösmodell-Mix führten Abonnementdienste (SVOD/AVOD/Hybrid) im Jahr 2026 mit 62,39 % des Umsatzes, während werbeunterstütztes Streaming (AVOD/FAST) mit einer CAGR von 8,15 % zwischen 2027 und 2032 am schnellsten wachsen soll.
- Nach Streaming-Qualität entfiel HD im Jahr 2026 auf 54,28 % des Umsatzes, während 8K mit einer CAGR von 17,4 % zwischen 2027 und 2032 am schnellsten wachsen soll.
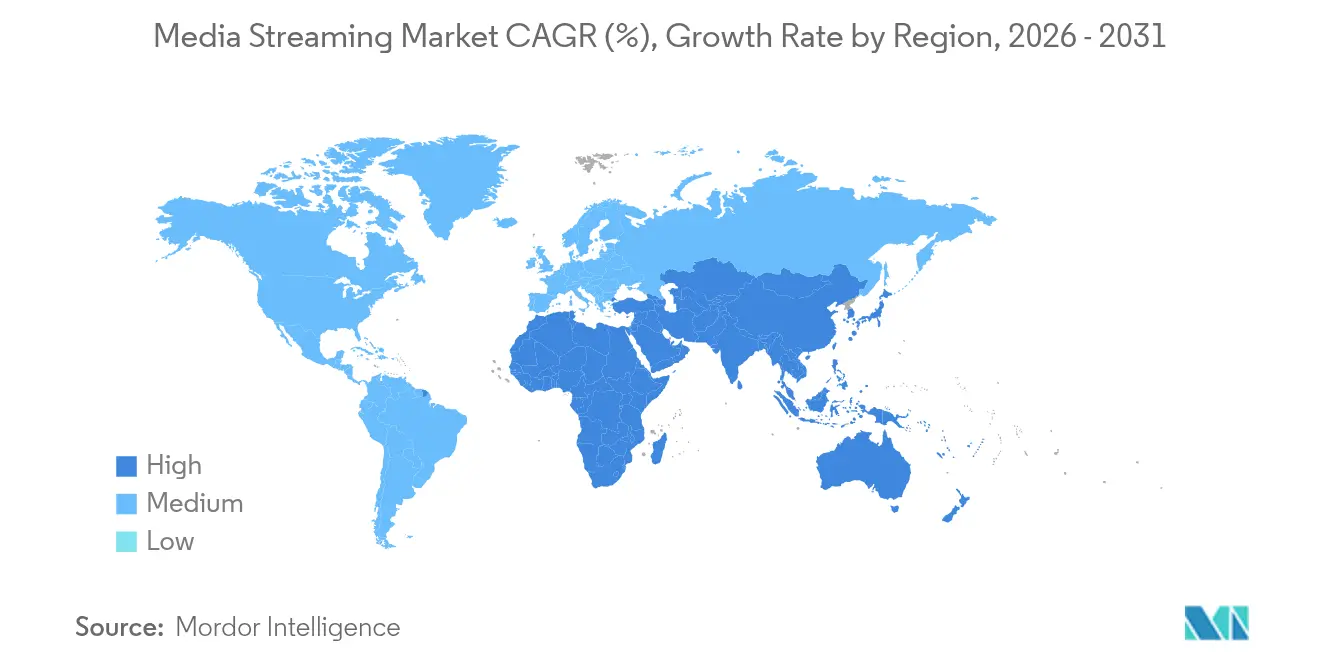
- Geografisch hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 34,11 %, und der asiatisch-pazifische Raum soll mit einer CAGR von 8,75 % zwischen 2027 und 2032 am schnellsten wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verbreitung kostengünstiger 5G-Datentarife im asiatisch-pazifischen Raum | +2.2% | Asiatisch-pazifischer Raum, einschließlich Indonesien | Mittelfristig (2–4 Jahre) |
| SVOD-Plattformexpansion in Städte der zweiten und dritten Reihe in Nordamerika und Europa | +1.8% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Exklusivrechte-Kriege im Sportbereich treiben Premium-Preisgestaltung voran | +2% | In den gesamten Vereinigten Staaten | Kurzfristig (≤ 2 Jahre) |
| Integration von Cloud-nativen CDN und Edge-Computing für Live-Streams mit extrem niedriger Latenz | +1.6% | In den gesamten Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Aufstieg von FAST-Kanälen (Free Ad-Supported TV) zur Steigerung des Werbeinventars | +1.3% | Nordamerika, Europa und asiatisch-pazifischer Raum | Kurzfristig (≤ 2 Jahre) |
| Bündelung von Telekommunikations- und Mediendiensten zur Steigerung der Abonnentenbindung | +1.1% | Indien und die Vereinigten Staaten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Verbreitung kostengünstiger 5G-Datentarife im asiatisch-pazifischen Raum
Günstige 5G-Tarife für Verbraucher können das Publikum, das ein Streaming-Angebot bedienen kann, erweitern, indem die mit dem Abrufen von Inhalten verbundenen Konnektivitätskosten gesenkt werden. Die Telecom Regulatory Authority of India (TRAI) berichtete, dass Indiens durchschnittliche Umsatzrealisierung pro GB drahtloser Daten zwischen dem März- und dem Juni-Quartal 2026 um 5,07 % gesunken ist. Von April bis Juni 2026 übernahm 5G etwa 44,36 % des drahtlosen Datenvolumens Indiens, insgesamt 37.448 Petabyte. Als indonesisches Preisbeispiel bietet Telkomsel ein 6-GB-5G-Paket mit 30-tägiger Gültigkeit für IDR 40.000 (2,22 USD) an. Die 15-GB-Alternative hat die gleiche Gültigkeit und kostet IDR 50.000 (2,78 USD). Da 5G in Indien erheblichen Datenverkehr trägt, können niedrigere Datenkosten das Publikum erweitern, das in der Lage ist, wiederholtes Videoabrufen neben einem Abonnement aufrechtzuerhalten.
SVOD-Plattform-Expansion in Städte der Klasse II/III in Nordamerika und Europa
Für einen Haushalt in einer kleineren US-amerikanischen oder europäischen Stadt wird ein SVOD-Angebot nutzbar, wenn ein Kabel- oder Telekommunikations-Breitbandbündel sowohl Konnektivität als auch Abonnementzugang bietet. Die Expansion über große Ballungszentren hinaus kann daher von der Fähigkeit des lokalen Distributors abhängen, diesen Haushalt mit dem kostenpflichtigen Dienst zu verbinden. Ein Streaming-Betreiber kann den Zugang zu einem bereits für das Land des Haushalts lizenzierten Katalog erweitern und zusätzliche Abonnements mit demselben territorialen Programmangebot verknüpfen. Die Bündelung dieses Zugangs mit Breitband gibt dem Distributor ein kombiniertes Verbindungs- und Unterhaltungsangebot zum Verkauf. Jeder zusätzliche zahlende Haushalt kann dann zu den territorialen Programmierungskosten beitragen, was der Verteilung in kleineren Städten einen Mehrwert verleiht, ohne einen separaten lokalen Katalog zu erfordern.
Kämpfe um exklusive Sportrechte treiben Premium-Preise an
Exklusive Sportrechte geben Streaming-Betreibern eine Möglichkeit, ein Abonnement für den Zugang zu einem bestimmten Wettbewerb wertvoll zu machen. Im August 2025 schloss Paramount (jetzt Skydance Corporation) einen 7-Jahres-UFC-Deal mit einem durchschnittlichen Jahreswert von 1,1 Milliarden USD ab und übertrug die exklusiven US-Streaming-Rechte ab 2026 an Paramount+. Die Vereinbarung umfasste CBS-Simultanübertragungen für ausgewählte Hauptkämpfe und Zugang für Paramount+-Abonnenten ohne zusätzliche Gebühr. ESPN startete separat im August 2025 seinen Unlimited-Direct-to-Consumer-Plan für 29,99 USD monatlich, der mehr als 47.000 Live-Events jährlich abdeckt.[1] Diese Angebote zeigen, wie Sport ein kostenpflichtiges Portfolio untermauern kann, während Betreiber verschiedene Wege zur Bündelung des Zugangs wählen. Bei beiden Angeboten war das Abonnement die Verkaufseinheit, sodass die Rechte einen wiederkehrenden Zugang über einen Veranstaltungskalender hinweg unterstützen konnten.
Integration cloudnativer CDN- und Edge-Computing-Technologien für Live-Streams mit extrem niedriger Latenz
Live-Streaming macht die Platzierung von Lieferkapazitäten zu einer kommerziellen Frage, da ein Ereignis die Zuschauer erreichen muss, während es stattfindet. Am 28. September 2026 beschrieben Comcast und Fastly den Betrieb von Fastly-Liefersoftware im US-Netzwerk von Comcast für NBCUniversals Peacock-Live-Sport und andere nachfragestarke Streams.[2] Der Ansatz nutzt die verteilten Edge-Computing-Standorte von Comcast, um die Lieferinfrastruktur näher an die Zuschauer zu bringen. Für einen Streaming-Betreiber macht dies das Zugangsnetzwerk zu einer potenziellen Lieferressource und nicht nur zur letzten Transportverbindung. Zum Zeitpunkt der Ankündigung war NBCUniversal eine Tochtergesellschaft von Comcast und Betreiber von Peacock, wodurch Netzwerkkapazität und Streaming-Dienst innerhalb einer Unternehmensgruppe neben der Softwarerolle von Fastly verblieben. Die größten Live-Sport-Momente von Peacock verleihen der Edge-Kapazität einen besonderen Wert, da das Liefersystem Zuschauer aufnehmen muss, die für dasselbe Ereignis eintreffen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Kosten für Inhaltslizenzierung komprimieren Margen | -1.2% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Fragmentiertes Rechtemanagement behindert globale Veröffentlichungsfenster | -0.8% | Nordamerika, Europa und asiatisch-pazifischer Raum | Langfristig (≥ 4 Jahre) |
| Anhaltende Latenz auf der letzten Meile in Schwellenländern | -0.6% | Ländliche Gebiete Nigerias | Mittelfristig (2–4 Jahre) |
| Verschärfte regulatorische Kontrolle bei Datenschutz und Datenlokalisierung | -0.4% | Republik Indien | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Kosten für Inhaltslizenzierung komprimieren Margen
Höhere Sportrechtekosten erhöhen die Umsatzhürde für einen Streaming-Betreiber, bevor ein exklusives Ereignis zum Gewinn beitragen kann. In seinem Jahresbericht 2025 berichtete Warner Bros. Discovery von einem Aufwärtsdruck auf die Kosten für Sportprogramme von Drittanbietern in den letzten Jahren inmitten zunehmenden Wettbewerbs um Lizenzen. Netflix warnte separat, dass mehrjährige, weitgehend feste Inhaltsverpflichtungen die Margen beeinträchtigen könnten, wenn die Leistung die Erwartungen verfehle, und bei sinkenden operativen Cashflows schwer schnell zu reduzieren seien. Zum 30. September 2026 beliefen sich seine gesamten Streaming-Inhaltsverpflichtungen auf 25,22 Milliarden USD, einschließlich anerkannter Verbindlichkeiten und außerbilanzieller Verpflichtungen.[3] Frühere Verpflichtungen können den Spielraum zur Finanzierung eines weiteren Rechtepakets einschränken und die Inhaltserweiterung zu einer Entscheidung über neue Lizenzpreise und Verpflichtungen aus früheren Programmierungsentscheidungen machen.
Fragmentiertes Rechtemanagement behindert globale Veröffentlichungsfenster
Territoriale Rechte können einen Streaming-Dienst daran hindern, die Nachfrage nach einem Film in ein verfügbares Sehangebot umzuwandeln. Netflix gibt an, dass regionale Rechte möglicherweise nicht zum Verkauf verfügbar oder exklusiv für eine andere Plattform sind. Dies schränkt den Katalog ein, den ein Videodienst monetarisieren kann, selbst wenn seine Verbreitungstechnologie den Zuschauer erreichen kann. Im Januar 2026 kündigten Netflix und Sony Pictures Entertainment eine globale Pay-1-Lizenz für Sony-Spielfilme nach den Kino- und Heimunterhaltungsfenstern an, mit einer gestaffelten Einführung, die für später im Jahr 2026 geplant ist, und vollständiger Verfügbarkeit Anfang 2029. Eine weltweite Vereinbarung schafft daher nicht notwendigerweise eine gleichzeitige weltweite Veröffentlichung. Für Streaming-Betreiber ist die verbleibende Einschränkung das Intervall zwischen der Sicherung einer breiten Lizenz und dem Erhalt nutzbarer Rechte in jedem Territorium.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Inhaltstyp:
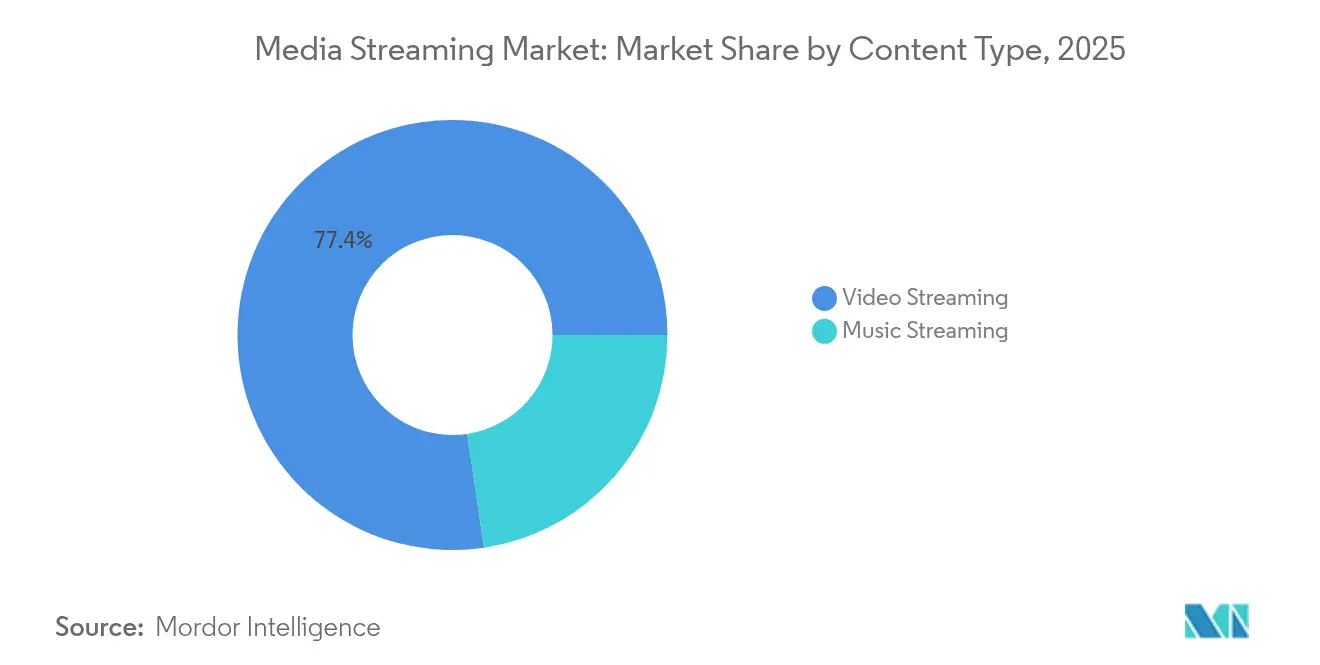
Video-Skalierung und Musik-MonetarisierungVideo-Streaming entfiel im Jahr 2026 auf einen Anteil von 77,13 % an der Marktgröße für Media-Streaming. Nielsen maß Streaming im Juli 2026 bei 49 % des gesamten US-Fernsehkonsums unter Personen ab 2 Jahren. Dies gibt Videoplattformen einen Platz innerhalb der Fernsehsitzung, wo die kommerzielle Aufgabe darin besteht, die bereits auf gestreamte Inhalte gerichtete Aufmerksamkeit zu gewinnen. Kostenpflichtiger Zugang und Werbung können diese Aufmerksamkeit durch verschiedene Serviceangebote monetarisieren, sodass die Reichweite mehrere Erlösvorschläge unterstützt. Die Wettbewerbsgrenze umfasst folglich die innerhalb einer Sehhsitzung getroffene Wahl neben der Entscheidung, eine bestimmte Plattform zu abonnieren.
Musik-Streaming ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 8,15 % zwischen 2027 und 2032. Luminate berichtete, dass die globalen On-Demand-Audio-Musik-Streams im ersten Halbjahr 2026 um 9,8 % auf 2,8 Billionen anstiegen. IFPI verzeichnete im Jahr 2025 ein Wachstum von 8,8 % bei den globalen Abonnement-Streaming-Einnahmen aus aufgenommener Musik. Steigende Hörerzahlen und Einnahmen aus aufgenommener Musik unterstützen einen kommerziellen Weg, der auf wiederholtem Hören und wiederkehrendem Zugang basiert, wobei Dienste und Inhaber von Aufnahmerechten an verschiedenen Punkten in der Zahlungskette teilnehmen. Die Umwandlung steigender Stream-Zahlen in Abonnements gibt Musikdiensten einen Wachstumsweg, der auch Eigentümer von aufgenommenem Musikrepertoire finanziert.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Servicetyp:
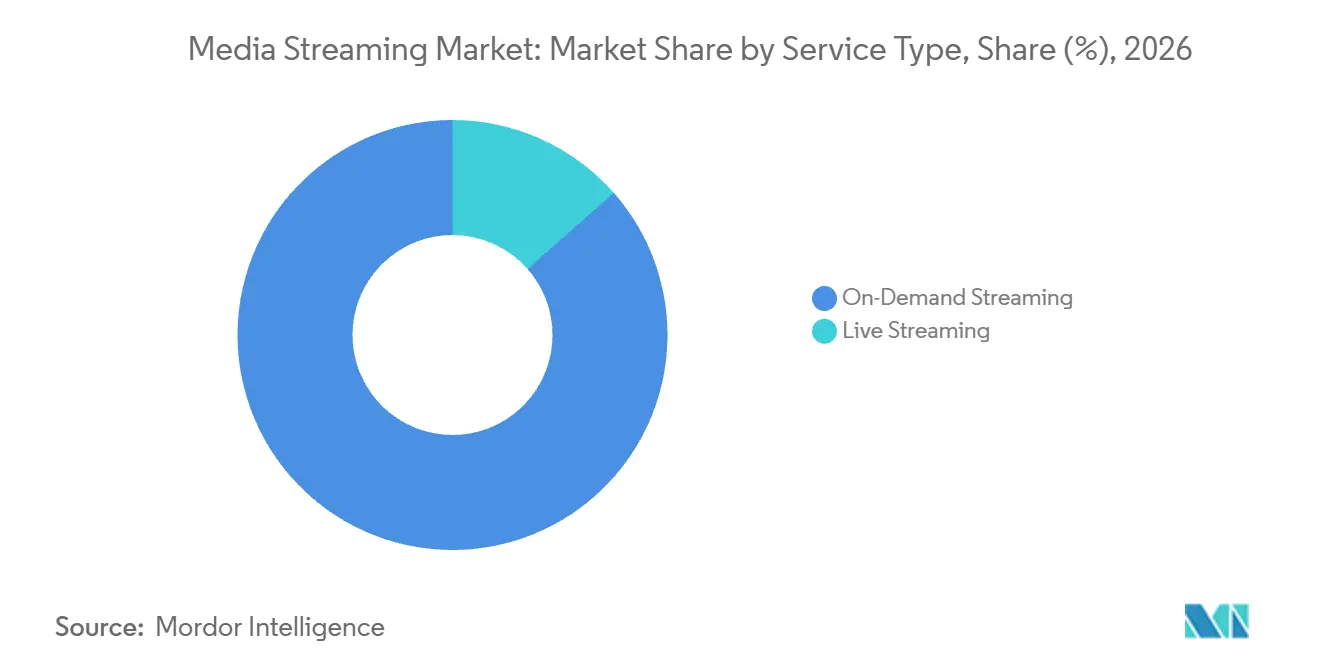
Katalognutzung und das anhaltende Leben von Live-InhaltenOn-Demand-Streaming repräsentierte im Jahr 2026 einen Marktanteil von 86,5 % am Markt für Media-Streaming. Netflixs originaler Animationsfilm Swapped verzeichnete im ersten Halbjahr 2026 131 Millionen Aufrufe. Ein On-Demand-Titel kann Aufrufe über verschiedene Sitzungen hinweg ansammeln und einem Distributor wiederholte Möglichkeiten bieten, dasselbe Programmierungs-Asset zu nutzen. Dies macht den Wert des Katalogs teilweise davon abhängig, ob Zuschauer nach der Erstveröffentlichung weiterhin Titel finden, die es wert sind, ausgewählt zu werden. Bei einem abgeschlossenen Film kann die Katalogentdeckung seine Einnahmedauer über den anfänglichen Veröffentlichungszeitraum hinaus verlängern.
Live-Streaming ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 9,2 % zwischen 2027 und 2032. YouTube berichtete im August 2026 von durchschnittlich mehr als 600 Millionen angemeldeten Zuschauern, die täglich Live-Inhalte einschließlich Archive ansehen. Die Kombination aus Live-Sitzungen und anschließendem Abrufen gibt Betreibern mehr als einen Zeitraum, in dem sie ein Ereignis mit seinem Publikum verbinden können. Ein Ereignisarchiv erweitert das Live-Angebot in spätere Sehhsitzungen, sodass seine kommerzielle Rolle nicht mit der Übertragung enden muss.


Nach Erlösmodell:
Wiederkehrender Zugang und werbegestützte ReichweiteAbonnementdienste (SVOD/AVOD/Hybrid) waren das größte Segment mit 62,39 % des Branchenumsatzes im Jahr 2026. Netflix überschritt im vierten Quartal 2025 325 Millionen kostenpflichtige Mitgliedschaften. Diese Käuferbasis macht die laufende Zugangbeziehung zu einem zentralen kommerziellen Asset, wobei der Betreiber eine Zahlung für ein Serviceangebot erhält und nicht nur für einen einzelnen Sehanlass. Ein Hybridangebot kann diese kostenpflichtige Beziehung mit Werbung kombinieren und einer Plattform separate Erlösquellen aus demselben allgemeinen Sehangebot bieten. Der Vorteil ist eine direkte wiederkehrende Zahlungsbeziehung, die auch dann wertvoll bleiben kann, wenn die Monetarisierung über die Abonnementgebühr hinausgeht.
Werbung (AVOD/FAST) ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 8,15 % zwischen 2027 und 2032. Im August 2026 berichtete Fox Corporations kostenloser Streaming-Dienst Tubi von 110 Millionen monatlich aktiven Nutzern. Der gemeldete Quartalsumsatz stieg in diesem August-Update um 35 % im Jahresvergleich. Dies verbindet ein ohne kostenpflichtiges Abonnement zugängliches Publikum mit einem Dienst, der Einnahmen generiert, und macht kostenloses Abrufen zu einem kommerziellen Kanal statt nur zu einer Werbeprobe. Wachstum hängt daher weniger davon ab, jeden Zuschauer in einen kostenpflichtigen Plan umzuwandeln, als davon, zugängliches Abrufen mit der Nachfrage von Werbetreibenden abzustimmen.
Nach Streaming-Qualität:
HD-Abdeckung und 8K-MitgliedschaftsdifferenzierungHD war das größte Segment und repräsentierte im Jahr 2026 54,28 % des Branchenumsatzes. Kayo streamte alle 63 Spiele der FIFA Klub-Weltmeisterschaft 2025 live und in HD in Australien. Die vollständige Turnierberichterstattung zeigt, wie ein definiertes Bildformat Teil eines wesentlichen kommerziellen Programmangebots sein kann. Für den Distributor unterstützt dies eine konsistente Qualitätsoption über einen Veranstaltungskalender hinweg, anstatt sie auf ausgewählte Programmierungen zu beschränken. Ein vollständiges Turnier in HD ermöglicht es dem Distributor, Breite der Berichterstattung und einen definierten Sehstandard in einem Programmierungsangebot zu kombinieren.
8K ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 17,4 % zwischen 2027 und 2032. In seinem Jahresbericht für das Geschäftsjahr 2025 gab iQIYI an, einer der wenigen chinesischen Online-Videodienste auf dem Festland zu sein, der gleichzeitige 4K/8K-Qualität über eXave MAX, ein Mitgliedschaftsdienstprivileg, anbietet. Begrenzte Verfügbarkeit bei Mitbewerbern und Mitgliedschaftszugang geben der Bildqualität eine potenzielle Rolle bei der Differenzierung kostenpflichtiger Dienste. Betreiber könnten diese Fähigkeit nutzen, um ein Abonnementangebot zu stärken und gleichzeitig weiterhin vom breiteren Inhalts- und Sehangebot zu profitieren. Da iQIYI gleichzeitige 4K/8K-Qualität als Mitgliedschaftsprivileg anbietet, ist der erste kommerzielle Test für 8K, ob es dazu beiträgt, zahlende Mitglieder zu halten.
Geografische Analyse
Markt für Media-Streaming in Nordamerika
Nordamerika entfiel im Jahr 2026 auf einen Anteil von 34,11 % an der Marktgröße für Media-Streaming. Pews Umfrage unter 9.397 US-amerikanischen Erwachsenen, die vom 14. bis 20. April 2025 durchgeführt und für nationale Repräsentativität gewichtet wurde, ergab, dass 83 % angaben, Streaming-Dienste zu nutzen. Da die meisten US-amerikanischen Erwachsenen bereits streamen, bietet die Gewinnung von Erstnutzern einen engeren Expansionsweg als in einem weniger adoptierten Umfeld. Für Betreiber, die dieses etablierte US-Publikum bedienen, bietet die Gewinnung von mehr Sehzeit und höherwertigen kostenpflichtigen Beziehungen einen Wachstumsweg jenseits der Gewinnung von Erstnutzern.
Markt für Media-Streaming im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum soll die am schnellsten wachsende Region mit einer CAGR von 8,75 % zwischen 2027 und 2032 sein. Im Juni 2025 nutzten laut Umfragedaten der Australian Communications and Media Authority 91 % der australischen Erwachsenen in der Vorwoche einen Online-Dienst zum Videoabrufen. In Indien verzeichnete JioHotstar laut Bericht von Reliance Industries im Geschäftsjahr 2025–26 durchschnittlich 451 Millionen monatlich aktive Nutzer, ein Anstieg von 48 % gegenüber dem Vorjahr. Dieses größere aktive Publikum gibt der Plattform mehr Sehbeziehungen, die durch kostenpflichtigen Zugang oder Werbung monetarisiert werden können, sofern ihre Inhalte diese Nutzung aufrechterhalten. Indien veranschaulicht einen Publikumserweiterungsweg zum Wachstum neben Australiens etablierter wöchentlicher Sehbasis.
Die Katalogzusammensetzung Südamerikas wird durch den Befund von ANCINE veranschaulicht, dass brasilianische Werke im August 2025 6,3 % der Titel auf Brasiliens 5 reichweitenstärksten VOD-Plattformen ausmachten, darunter 3,4 % unabhängige Werke. Europa hat ein etabliertes Beispiel für kostenpflichtiges Abrufen in Spanien, wo 65,7 % der mit dem Internet verbundenen Haushalte Ende 2025 eine kostenpflichtige Online-Audiovisualplattform nutzten. Im Nahen Osten identifizierte eine Umfrage aus dem Jahr 2025 unter 1.222 saudi-arabischen Bürgern ab 18 Jahren Shahid und Netflix als die Plattformen mit den größten Nutzerbasen. In Afrika maß Ägyptens NTRA im Jahr 2026 an einem Tag 43,7 Millionen Stunden Online-Film- und Fernsehserienkonsum, 67 % mehr als am gleichen Tag im Jahr 2025. Katalogtiefe kann ein brasilianisches Angebot differenzieren, etablierte Plattformnutzung in Spanien und Saudi-Arabien erhöht den Bedarf an Differenzierung, und Ägyptens Eintagesvergleich zeigt eine höhere Sehnachfrage am gemessenen Tag.
Regulatorischer Rahmen und Ausblick
Der Vergleich umfasst ausgewählte Rechtsordnungen aus der Perspektive eines kommerziellen Verbraucher-Video-Streaming-Betreibers, der Haushaltspublikum bedient. Ein Anbieter steht vor unterschiedlichen Betriebsentscheidungen, wenn eine Anforderung an den Dienststart, altersgeschützte Inhalte oder die Erhebung personenbezogener Daten eines Kindes geknüpft ist. Diese Unterschiede machen die anwendbare Tätigkeit und das Publikum zum zentralen Punkt der kommerziellen Bewertung.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Brasilien | Vereinigtes Königreich | Indien | Vereinigte Arabische Emirate | Südafrika |
|---|---|---|---|---|---|---|
| Zuständige Behörde | Federal Trade Commission | ANPD für den digitalen Kinderschutz | Ofcom | Ministerium für Information und Rundfunk für OTT-Inhalte | Nationale Medienbehörde im Rahmen ihrer föderalen Zuständigkeit | FPB, die Filmklassifizierungsbehörde |
| Wesentliche Instrumente oder Richtung | Geänderte COPPA-Regel, in Kraft ab 23. Juni 2025; allgemeine Compliance ab 22. April 2026 | Gesetz 15.211/2025, in Kraft ab 17. März 2026; Dekret 12.880/2026 | Communications Act 2003; vorgeschlagene Media Act 2024 Tier-1-Kodizes für qualifizierende Dienste mit hoher Einschaltquote und bestimmte Dienste öffentlich-rechtlicher Rundfunkanstalten | IT-Regeln 2021, Teil III; Regeln zum Schutz digitaler personenbezogener Daten (DPDP) 3, 5 bis 16, 22 und 23, geplant für den 13. Mai 2027, soweit anwendbar | Bundesgesetzesdekret Nr. 55 von 2023 und der Nachfolgebehördenrahmen | Verordnungen von 2022 zur Online-Filmklassifizierung |
| Kommerzielle Auswirkung | Überprüfbare elterliche Einwilligung vor der Erhebung, Nutzung oder Offenlegung personenbezogener Daten von Kindern unter 13 Jahren, einschließlich wesentlicher Praxisänderungen; Abdeckung von kindgerichteten oder tatsächlich bekannten Inhalten sowie Regelausnahmen gelten | Zuverlässige Altersverifizierung bei jedem Zugang zu bestimmten Inhalten, die für unter 18-Jährige ungeeignet oder verboten sind; Selbstdeklaration untersagt | Qualifizierende On-Demand-Programmdienste melden sich vor dem Start an und melden Schließungen oder wesentliche Änderungen | Gesetzlich verbotene Inhalte dürfen nicht übertragen werden; Beschwerden von Verlegern und Selbstregulierungsgremien unter Aufsicht der Zentralregierung; angemessene Zugänglichkeitsbemühungen, soweit durchführbar | Lizenz oder Genehmigung der zuständigen Behörde für OTT/VOD-Aktivitäten im Land, mit Medieninhaltsstandards | Registrierte Distributoren reichen nicht klassifizierte Online-Filme ein, mit Ausnahmen für Inhalte des Presserats und Werbung des Advertising Regulatory Board; FPB kann auf Antrag und gegen Gebühr Selbstklassifizierer akkreditieren, vorbehaltlich der Richtlinien des Vorstands, Prüfungen und bestehender Klassifizierungen |
| Aktuelle politische Attraktivität | Hoch | Niedrig | Mittel | Mittel | Mittel | Mittel |
| Zukünftige Richtung der politischen Attraktivität | Keine Änderung | Verschärfung | Verschärfung | Verschärfung | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | ||||||
Die US-Bewertung spiegelt die definierte Abdeckung von Kinderdaten und das verabschiedete allgemeine Compliance-Datum im April 2026 wider, während vorgeschlagene britische Tier-1-Inhalts- und Zugänglichkeitskodizes auf zusätzliche Pflichten nach Konsultationen hinweisen, die im August 2026 abgeschlossen wurden. Indien hat eine geplante Einführungsphase für bestimmte DPDP-Regeln am 13. Mai 2027 neben seinen Inhaltspflichten, während die Behördenübergabe der VAE am 1. Januar 2026 nicht kollidierende Vorschriften bis zur Ablösung beibehielt. Brasiliens Niedrig-Bewertung spiegelt die zuverlässige Altersverifizierung bei jedem Zugang zu bestimmten altersunangemessenen Inhalten wider, wobei der Zeitplan der ANPD Durchsetzungsmaßnahmen für betroffene Anbieter ab Januar 2027 vorsieht. Südafrikas Klassifizierungspflichten von 2022 untermauern die Mittel- und Keine-Änderung-Bewertungen, da das geplante Gesetzgebungsengagement des FPB für 2026/27 und der Rückzug der ICASA am 1. Oktober 2026 sowie die geplante Neuausschreibung der Untersuchung diese Pflichten in Kraft lassen.
Stufen der Wertschöpfungskette
Der Vergleich verfolgt Streaming-Inhalte von der Lizenzierung über die Verarbeitung und Lieferung bis hin zu Abonnement- und Werbeverkäufen. Lizenzgeber und Infrastrukturlieferanten können Einnahmen erzielen, ohne die endgültige Zuschauerbeziehung zu besitzen, was jeder Stufe eine unterschiedliche kommerzielle Abhängigkeit verleiht. Lionsgate Studios Corp. lizenziert Inhalte gegen Festgebühren an digitale Plattformen und erfasst Einnahmen nach der Lieferung, wenn das territoriale Verwertungsfenster beginnt.
Tabelle zur Wertschöpfungskettenanalyse
| Primäre Aktivität | Wesentliche Teilnehmer | Werterfassung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Inhaltslizenzierung | Inhaltslizenzgeber wie Lionsgate Studios Corp. | Festgebühren-Digitalplattformlizenzen | Liefer- und territoriale Fenstertiming | Inhaltslieferung mit nutzbaren Verwertungsfenstern koordinieren |
| Medienvorbereitung und -verarbeitung | Medien-Workflow-Lieferanten wie Amazon Web Services | Nutzungsbasierte Mediendienstgebühren | Verarbeitungs- und Transportkapazität rund um Veröffentlichungen | Vorbereitung und skalierungsbasierte Kapazitätsnutzung planen |
| Inhaltslieferung | Drittanbieter-CDN-Lieferanten wie Fastly | Bandbreitengebühren nach Nutzung und Region | Lieferkosten, die mit dem Datenverkehr skalieren | Bandbreitenverpflichtungen am beobachteten Datenverkehr ausrichten |
| Abonnementzugang | Streaming-Abonnementbetreiber wie The Walt Disney Company über Disney+ und Hulu | Abonnementumsatz | Umwandlung eines Programmangebots in wiederkehrenden kostenpflichtigen Zugang | Zugangsbedingungen an ein nachhaltiges Sehangebot anpassen |
| Werbemonetarisierung | Werbegestützte Streaming-Betreiber wie Alphabet Inc. über YouTube und The Walt Disney Company über Disney+ und Hulu | Werbeverkäufe | Abhängigkeit von der Werbetreibendennachfrage über verschiedene Anwendungsfälle hinweg | Direkte Reaktions- und Markenwerbeangebote aufrechterhalten |
| Quelle: Mordor Intelligence | ||||
Netflix betreibt Open Connect als eigenes globales CDN für seine Serien und Filme, während die Auslagerung der Lieferung einen separaten Bandbreiten-Erlösstrom für einen Lieferanten schafft. Für das am 27. Juni 2026 endende Quartal erzielten Disney+ und Hulu, ohne Fubo und Hulu mit Live TV, 4,72 Milliarden USD an Abonnementumsatz und 851 Millionen USD an Streaming-Werbeumsatz. Abonnements generierten in diesem Quartal mehr als das Fünffache des Werbeumsatzes für diese Dienste, was den kostenpflichtigen Zugang zum größeren Werterfassungskanal in diesem Beispiel macht. Eine weitere Integration würde die Grenze der Liefervorgänge verändern, während Rechtsfenster und die Umwandlung von Abrufen in Zahlungen als separate kommerzielle Einschränkungen bestehen bleiben.
Wettbewerbslandschaft
Marktkonzentration
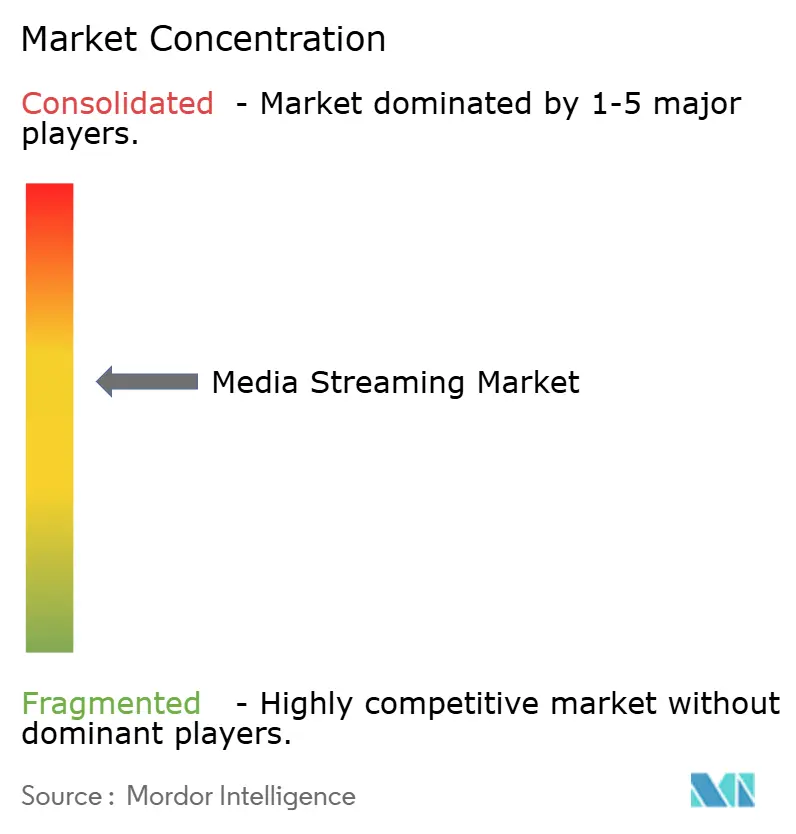
Der Wettbewerb konzentriert sich auf mehrere große Plattformunternehmen, während Audio, Video und Werbung unterschiedliche Wettbewerbswege bieten. Spotify Technology S.A. berichtete im zweiten Quartal 2026 von 300 Millionen Premium-Abonnenten, ein Anstieg von 9 % im Jahresvergleich. Apple Inc. betreibt Video- und Musik-Streaming-Dienste, während Amazon.com Inc. über das werbegestützte Angebot von Prime Video konkurriert. Tencent Holdings Ltd. bringt eine auf China ausgerichtete Position durch Tencent Video und Tencent Music ein, deren Musikdienste QQ Music umfassen. Diese unterschiedlichen Dienstkombinationen machen Skalierung wertvoll über kostenpflichtigen Musikzugang, Videoabonnements und werbegestütztes Abrufen hinweg und schaffen mehrere Wettbewerbspositionen innerhalb derselben Branche.
AT&T Inc. schloss am 2. Juli 2025 den Verkauf seines verbleibenden 70-%-DIRECTV-Anteils an TPG ab. Am 6. Oktober 2026 schloss Skydance Corporation (ehemals Paramount Skydance Corporation) die Übernahme von Warner Bros. Discovery ab und brachte 2 globale Streaming-Dienste unter das kombinierte Unternehmen. TPG tritt die Nachfolge von AT&T bei DIRECTV an, und Skydance kontrolliert HBO Max (ehemals Max) durch das Unternehmen, das AT&T im Jahr 2022 ausgegliedert hat. Wettbewerber stehen folglich einem Eigentümer gegenüber, der in der Lage ist, 2 Streaming-Dienste mit einem größeren kombinierten Studio- und Programmierungsportfolio zu koordinieren.
Vertriebsregeln fügen eine Wettbewerbsdimension jenseits von Inhaltsbesitz und Publikumsgröße für Dienste hinzu, die Nutzer über das App-Ökosystem eines anderen Unternehmens erreichen. Im Mai 2025 genehmigte Apple Spotifys US-iOS-Update mit Abonnementpreisen und Premium-Kauflinks nach einer Gerichtsentscheidung im April. Die Anzeige eines Preises und eines Kauflinks innerhalb der US-iOS-App gibt Spotify mehr Kontrolle darüber, wie es Hörer in Premium-Abonnenten umwandelt. Diese Kontrolle hängt von den von Apple als Distributor festgelegten Regeln ab. In den Vereinigten Staaten kann die regulatorische Positionierung den Weg vom App-Publikum zum kostenpflichtigen Zugang gestalten, selbst ohne eine Änderung des Katalogs.
Marktführer in der Media Streaming-Branche
-
Spotify Technology S.A.
-
Apple Inc. (Apple TV+, Apple Music)
-
Amazon.com Inc. (Prime Video, Amazon Music)
-
Tencent Holdings Ltd. (Tencent Video, QQ Music)
-
AT&T Inc. (Max / HBO, DirecTV Stream)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Medien-Streaming-Markt Unternehmen in diesem Bericht
- Netflix Inc.
- Spotify Technology S.A.
- Apple Inc. (Apple TV+, Apple Music)
- Amazon.com Inc. (Prime Video, Amazon Music)
- Alphabet Inc. (YouTube, YouTube Music)
- Tencent Holdings Ltd. (Tencent Video, QQ Music)
- The Walt Disney Company (Disney+, ESPN+)
- AT&T Inc. (Max / HBO, DirecTV Stream)
- Comcast Corp. (Peacock, NOW TV)
- Roku Inc.
- Deezer S.A.
- Baidu Inc. (iQIYI, Qian Qian Music)
- British Broadcasting Corporation (BBC iPlayer)
- Hulu LLC
- Pandora Media LLC
- Skydance Corporation (Paramount+)
- Sony Group Corp. (Crunchyroll, Sony LIV)
- MultiChoice Group Ltd. (Showmax)
- FuboTV Inc.
- DAZN Group Ltd.
Wesentliche Chancen für Marktteilnehmer
Der Vergleich berücksichtigt Streaming-Werbechancen für Marken mit breiter Reichweite, lokale Performance-Käufer und Werbetreibende, die Kampagnen länderübergreifend koordinieren. Netflix kündigte im Oktober 2026 an, dass sein Werbetier 2027 in 15 neue Länder eintreten werde, wobei eine erste Tranche im März 9 EMEA-Länder, Kolumbien, Peru und Neuseeland abdeckt. Im Juni 2026 berichtete AdExchanger, dass einige Performance-Werbetreibende, die lokales Targeting oder bessere Attribution anstreben, programmatische Ausgaben auf Plattformen mit stärkerer Datenqualität verlagerten, während Netflix für größere Käufer geeignet sein könnte, die Massenreichweite anstreben. Die Chancen unterscheiden sich darin, ob der Vorteil des Verkäufers aus Publikumsbreite, lokaler Relevanz oder Konsistenz über Kampagnen hinweg resultiert.
Tabelle der Marktchancen
| Chance | Warum jetzt | Käufer / Leadsegment | Empfohlene Vorgehensweise | Wesentliche Barriere | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Breit angelegte Streaming-Kampagnen | Geplante Werbetier-Expansion fügt Länderabdeckung hinzu | Große Markenwerbetreibende | Reichweite mit expliziter Frequenz- und Abschlussansichtsberichterstattung bündeln | Weniger detaillierte Inhaltskontext-Berichterstattung, beschrieben im Juni 2026 | Netflix und Markenwerbetreibende |
| Lokal ausgerichtete Performance-Kampagnen | Gemeldete Nachfrage nach stärkerem lokalem Targeting differenziert Streaming-Angebote | Lokale und mittelgroße Performance-Werbetreibende | Platzierungen mit verifiziertem lokalem Targeting und Ergebnismessung priorisieren | Lokales Targeting und Datenqualitätsbeschränkungen, von Käufern gemeldet | Streaming-Dienste mit stärkerer Datenqualität und lokale Werbetreibende |
| Koordinierte länderübergreifende Streaming-Kampagnen | Geplante Ländereinführungen erweitern die potenzielle Kampagnenabdeckung | Werbetreibende, die in mehreren Ländern kaufen | Platzierungen rund um Länderverfügbarkeit und vergleichbare Berichterstattung staffeln | Länderübergreifende Attributionslücken, gemeldet im Juni 2026 | Regionale Werbetreibende und Streaming-Werbeverkäufer |
| Quelle: Mordor Intelligence | |||||
Der Verkauf von Streaming-Reichweite gegen ein Ziel, das die verfügbare Berichterstattung tatsächlich bewerten kann, ist die zentrale Öffnung. Breite Bewusstseinskampagnen und lokal zurechenbare Konversionskampagnen stellen unterschiedliche Anforderungen an dasselbe Inventar. Betreiber können den Wert eines großen Publikums erhalten, indem sie diese Unterscheidung explizit machen, während leistungsorientierte Wettbewerber auf der Grundlage der Daten konkurrieren können, die benötigt werden, um Exposition mit Ergebnissen zu verbinden.
Neueste Industrielle Entwicklungen in Medien-Streaming-Markt
- Oktober 2026: Netflix kündigte Pläne an, sein Werbetier 2027 in 15 neue Länder einzuführen, wobei die erste Tranche für März 2027 in 9 EMEA-Ländern, Kolumbien, Peru und Neuseeland geplant ist.
- Oktober 2026: Skydance Corporation schloss die Übernahme von Warner Bros. Discovery ab und brachte 2 globale Streaming-Dienste unter einen Unternehmenseigentümer.
- September 2026: Amazon startete ein US-Prime-Video-Bündel, das AMC+, BritBox, MGM+, PBS Masterpiece und STARZ kombiniert.
Medien-Streaming-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Markt für Media-Streaming misst die jährlichen Abonnement- und Werbeeinnahmen aus Audio- und Videoinhalten, die über das Internet an Nutzer weltweit gestreamt werden. Er umfasst Live- und On-Demand-Dienste über verschiedene Streaming-Formate und Qualitätsstufen hinweg.
Ausschlüsse aus dem Geltungsbereich: Nicht gestreamte physische Medienverkäufe und Offline-Downloads, die primär für dauerhaften Besitz erworben werden, Breitband- und mobile Internetzugangsdienste, separat verkaufte Cloud-, CDN- und Edge-Computing-Dienste sowie separat verkaufte Inhaltslizenzrechte sind ausgeschlossen.
Segmentierungsübersicht
- Nach Inhaltstyp
- Video-Streaming
- Musik-Streaming
- Nach Dienstleistungstyp
- Live-Streaming
- On-Demand-Streaming
- Nach Einnahmemodell
- Abonnement (SVOD/AVOD/Hybrid)
- Werbung (AVOD/FAST)
- Nach Streaming-Qualität
- SD
- HD
- 4K / UHD
- 8K
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Mexiko
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Südkorea
- Indien
- Australien
- Neuseeland
- Übriger asiatisch-pazifischer Raum
- Naher Osten
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Übriger Naher Osten und Afrika
- Afrika
- Südafrika
- Übriges Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Es werden öffentliche Belege verwendet, wie z. B. Schätzungen der Internationalen Fernmeldeunion zur Konnektivität zur Rahmung des adressierbaren Internetzugangs, Daten der International Federation of the Phonographic Industry zu kostenpflichtigen Musik-Streaming- und Aufnahmemusikeinnahmen, Nielsen-Fernsehkonsummessungen zur Verfolgung der Nutzung von gestreamtem Video sowie Umsatztabellen der Recording Industry Association of America zur Unterscheidung von Abonnement- und werbegestützten Musikeinnahmen. Diese Indikatoren informieren über Nachfrage, Formatmix und Monetarisierungsprüfungen, während ihre unterschiedlichen Einheiten und geografischen Abdeckungen bei der Interpretation beibehalten werden.
Unternehmenseinreichungen, Jahresberichte, Investorenpräsentationen und seriöse Presseberichterstattung liefern ergänzende Informationen zu gemeldeten Streaming-Einnahmen, Abonnements, Werbetiers, Bündeln, Inhaltsverpflichtungen und geografischen Einführungen. Die genannten Quellen sind nicht erschöpfend, und weitere Quellen informieren die Erhebung, Validierung und Klärung.
Primärinterviews und Umfragen
Ein strukturiertes Interview- und Umfrageprogramm würde Beiträge von Finanz- und Strategieführern von Streaming-Diensten, Inhalts- und Werbeführungskräften, Vertriebspartnern und regionalen Marktspezialisten auf dem globalen Markt einholen. Fragen würden Sekundärschätzungen für Umsatzzuordnung, gebündelte Abonnementbehandlung, Werbeerfassung, Dienstmix und Geografie testen und dann Lücken schließen, indem unabhängig gemeldete Unternehmensinformationen, öffentliche Indikatoren und Erklärungen der Befragten verglichen werden.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 35 % | Führungskräfte (CXOs): 20 % | Asien-Pazifik: 40 % |
| Mittlere Ebene: 40 % | Funktions-/Bereichsleiter: 35 % | EMEA: 32 % |
| Kleinere Akteure: 25 % | Manager: 45 % | Amerika: 28 % |
Marktgrößenbestimmung und Prognose
Eine Top-down-Schätzung der jährlichen Abonnement- und Werbeeinnahmen aus globalem Audio- und Video-Streaming wird mit ausgewählten Lieferanten- und Kanal-Rollups sowie stichprobenartigen durchschnittlichen Einnahmen pro Abonnent oder Werbetreibenden mal aktivem Volumen abgeglichen. Abonnementeinnahmen, Werbeeinnahmen, kostenpflichtige Konten, Publikumsreichweite und Internetzugang verankern den Wert, testen die Monetarisierung und begrenzen die erreichbare Basis. Die Einnahmen werden nach Inhaltstyp, Servicetyp, Erlösmodell, Qualitätsstufe und Geografie aufgeteilt, wobei Segmentanteile aus relevanten Unternehmensoffenlegungen und Marktindikatoren abgeleitet und hybride Einnahmen einmal nach Zahlungsquelle gezählt werden. Multivariate Regression kann den Jahreswert mit dem Wachstum kostenpflichtiger Konten, der Werbemonetarisierung, der Publikumsnutzung und der Konnektivität in Beziehung setzen, während die Szenarioanalyse für Preisgestaltung, Bündelung, Sportrechte, Werbetier-Adoption und regionale Reife angepasst wird. Spärliche Beobachtungen werden mit offengelegten Unternehmenstendenzen und begrenzten Szenarien überbrückt, und primäre Befragte würden gebeten, die Prognoserichtung und Relevanz auf Variablenebene zu überprüfen, bevor ungelöste Lücken durch unabhängige Top-down- und selektive Bottom-up-Prüfungen abgestimmt werden.
Datenvalidierung und Aktualisierungszyklus
Jede Schätzung wird gegen Unternehmensoffenlegungen, relevante öffentliche Indikatoren und die selektiven Kanalprüfungen trianguliert, wobei Unterschiede in der Umsatzbasis, der Bündelzuordnung und der geografischen Abdeckung vor dem Vergleich erfasst werden. Analysten prüfen Quelldaten, Einheiten, doppelte Einnahmen, Anteilssummen, Wachstumsraten und Ausreißer, untersuchen wesentliche Abweichungen und nehmen erneut Kontakt mit einer geeigneten Quelle auf, wenn Definitionen, gemeldete Zeiträume oder Zuordnungen unklar bleiben. Ein zweiter Analyst überprüft die abgestimmten Eingaben und Berechnungen vor der Freigabe. Das Modell wird jährlich aktualisiert, zwischen den Zyklen aktualisiert, wenn wesentliche Ereignisse Preisgestaltung, Rechte, Regulierung oder Plattformabdeckung ändern, und erhält vor der Lieferung eine neue Überprüfung.
Marktgröße für Media-Streaming von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Der Markt für Media-Streaming misst die jährlichen Abonnement- und Werbeeinnahmen aus Audio- und Videoinhalten, die über das Internet an Nutzer weltweit gestreamt werden.
Wesentliche Lückentreiber umfassen die definierte Abdeckung der Studie und marktspezifische Modellierungsentscheidungen. Die Einnahmen werden nach Inhaltstyp, Servicetyp, Erlösmodell, Qualitätsstufe und Geografie aufgeteilt, wobei Segmentanteile aus relevanten Unternehmensoffenlegungen und Marktindikatoren abgeleitet und hybride Einnahmen einmal nach Zahlungsquelle gezählt werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 162,3 Milliarden USD (2027) | |
| Globales Beratungsunternehmen A | 184,3 Milliarden USD (2025) | Auf Basis seines Basiswerts für 2025 liegt diese Schätzung 13,6 % über dem Wert dieses Berichts für 2027 von 162,3 Milliarden USD, 2 Jahre später. Die breiteren Inhalts- und Zahlungskategorien können die Schätzung im Verhältnis zur Audio/Video-Abonnement-und-Werbe-Grenze erhöhen. |
| Globales Beratungsunternehmen B | 124,3 Milliarden USD (2025) | Auf Basis seines Basiswerts für 2025 liegt diese Schätzung 23,4 % unter dem Wert dieses Berichts für 2027 von 162,3 Milliarden USD, 2 Jahre später. Die ausschließliche Abdeckung von Video schließt Musik-Streaming-Einnahmen aus. |
Für Mordor Intelligence wird jede Schätzung gegen Unternehmensoffenlegungen, relevante öffentliche Indikatoren und die selektiven Kanalprüfungen trianguliert, wobei Unterschiede in der Umsatzbasis, der Bündelzuordnung und der geografischen Abdeckung vor dem Vergleich erfasst werden.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Media-Streaming und wie ist der Wachstumsausblick?
Die Größe wird für 2027 auf 162,3 Milliarden USD und bis 2032 auf 228,7 Milliarden USD prognostiziert, mit einer CAGR von 7,1 % zwischen 2027 und 2032.
Was unterstützt die Nachfrage nach kostenpflichtigen Streaming-Diensten?
Erschwinglichkeit von Mobilfunkdaten und Sportangebote unterstützen die Nachfrage. Telkomsels indonesisches 6-GB-5G-Paket mit 30-tägiger Gültigkeit kostet IDR 40.000 (2,22 USD).
Welches Inhaltsformat führt beim Streaming-Umsatz?
Video-Streaming führte im Jahr 2026 mit 77,13 % des Umsatzes.
Welche Unternehmen konkurrieren im Bereich Streaming-Dienste?
Zu den Wettbewerbern gehören Spotify, Apple, Amazon und Tencent. Skydance übernahm Warner Bros. Discovery im Oktober 2026.
Welche finanzielle Einschränkung kann die Expansion von Streaming-Diensten verlangsamen?
Feste Inhaltsverpflichtungen können die kurzfristige Flexibilität einschränken. Netflix berichtete zum 30. September 2026 von 25,22 Milliarden USD an Streaming-Inhaltsverpflichtungen, einschließlich anerkannter und nicht anerkannter Verpflichtungen.
Welche Region führt beim Streaming-Umsatz und welche wächst am schnellsten?
Nordamerika hielt im Jahr 2026 einen Umsatzanteil von 34,11 %. Der asiatisch-pazifische Raum soll mit einer CAGR von 8,75 % zwischen 2027 und 2032 am schnellsten wachsen.