
Marktgröße und Marktanteil im Bereich Videobearbeitung
Marktanalyse für Videobearbeitung von Mordor Intelligence
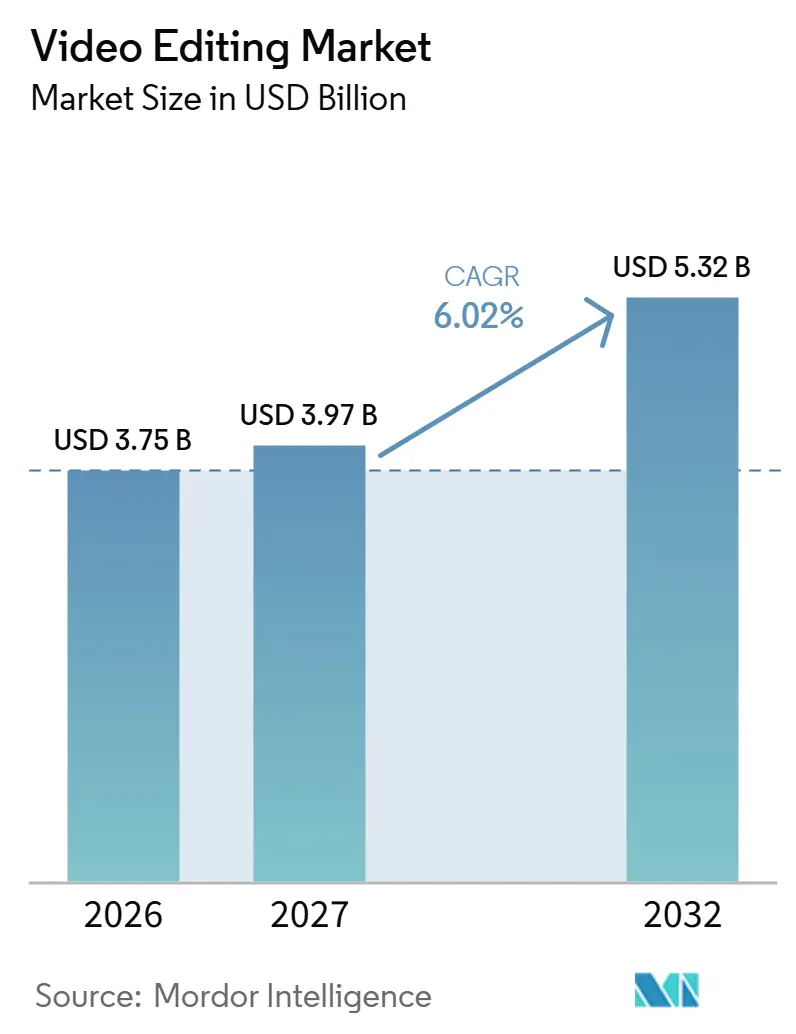
Die Größe des Videobearbeitungsmarkts wurde im Jahr 2026 auf 3,75 Milliarden USD geschätzt und soll von 3,97 Milliarden USD im Jahr 2027 auf 5,32 Milliarden USD bis 2032 wachsen, bei einer CAGR von 6,02 % während des Prognosezeitraums (2027–2032).
Einnahmemöglichkeiten für Ersteller in den Vereinigten Staaten und Japan machen Kurzformvideo zu einer identifizierbaren kommerziellen Bearbeitungsaufgabe. Einzelhändleraktivitäten und Fernsehproduktionen bieten zusätzliche kommerzielle Umgebungen, während Cloud-Koordination die Bearbeitung mit der Arbeit über Produktionsteams hinweg verbindet. Anbieter können reagieren, indem sie KI-Unterstützung mit bearbeitbaren Ergebnissen und gemeinsamen Arbeitsabläufen verknüpfen. Vertragliche Verpflichtungen und Projektübertragungsaufwand können einschränken, wie leicht Editoren Tools kombinieren oder Anbieter wechseln können. Wachstum ist eher durch zusätzliche Kurzformbeiträge, Einzelhandelsclips und gemeinsame Produktionsaufgaben zu erwarten als durch Anwendungswechsel, da Abonnementverpflichtungen und Projektübertragungsaufwand bestehende Nutzer binden.
Wichtigste Erkenntnisse des Berichts
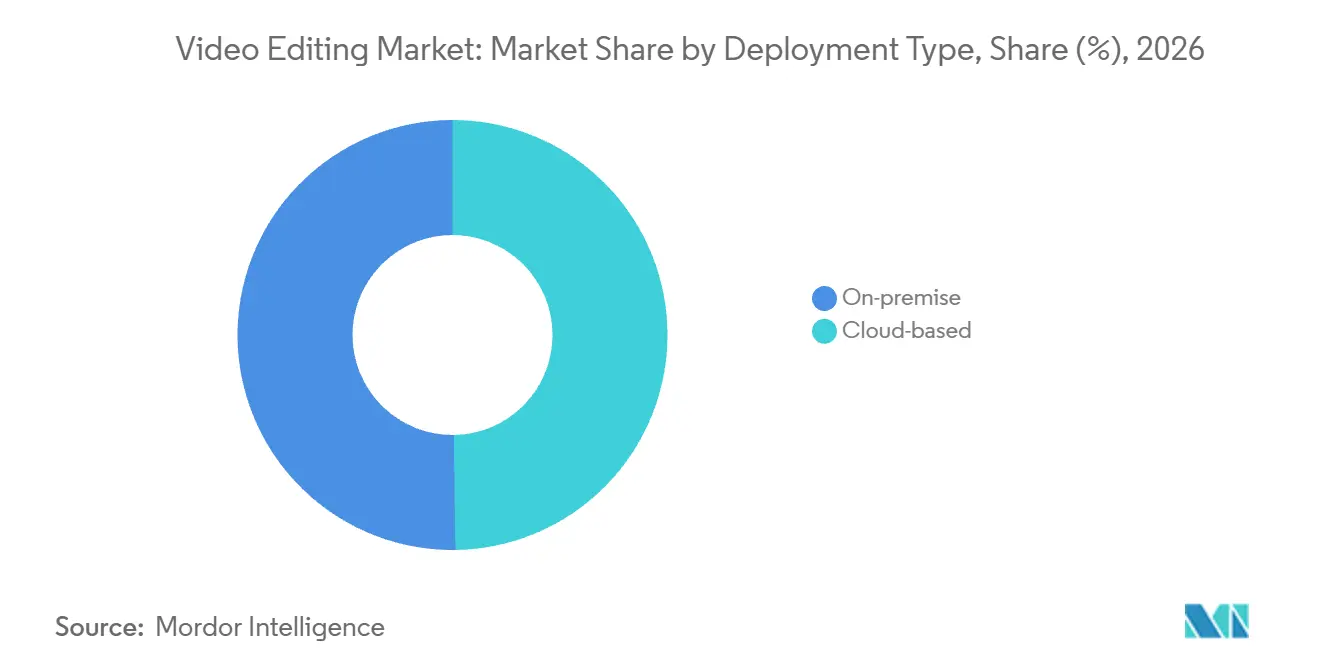
- Nach Bereitstellungstyp führte On-Premise-Software mit einem Marktanteil von 50,22 % im Videobearbeitungsmarkt im Jahr 2026, während cloudbasierte Software mit einer CAGR von 8,36 % im Zeitraum 2027–2032 am schnellsten wachsen soll.
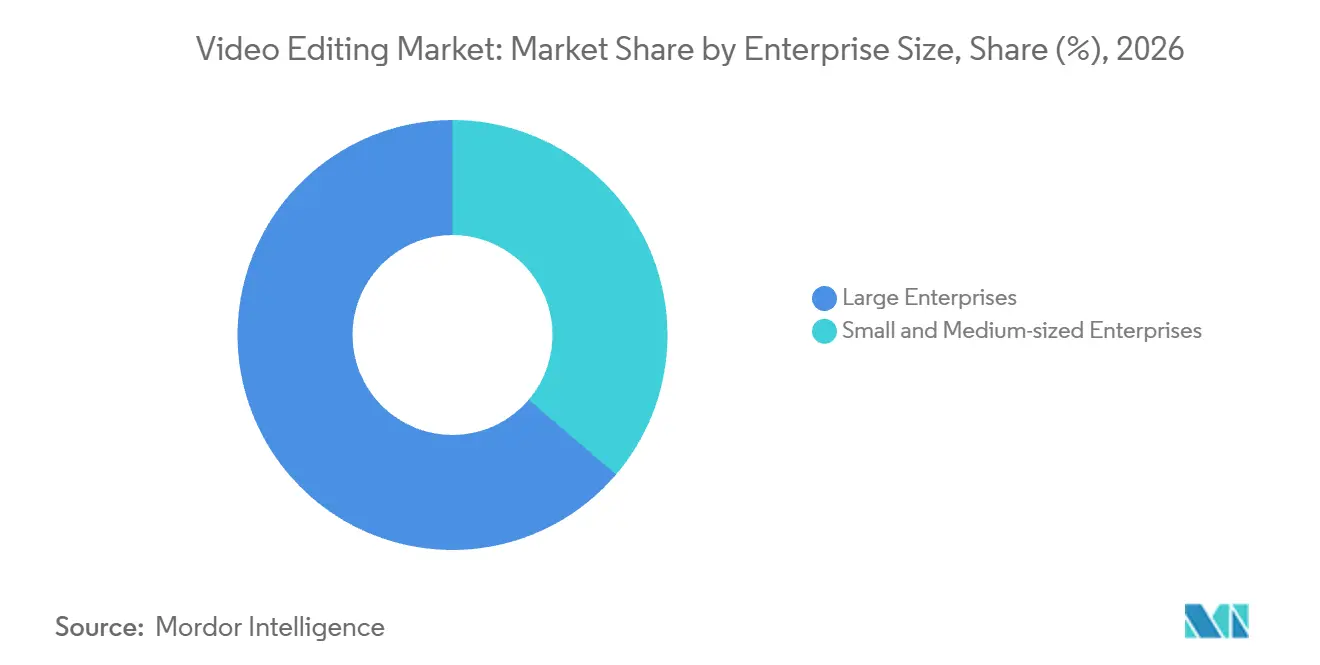
- Nach Unternehmensgröße führten Großunternehmen mit einem Anteil von 63,77 % am Videobearbeitungsmarkt im Jahr 2026, und kleine und mittelständische Unternehmen sollen mit einer CAGR von 8 % im Zeitraum 2027–2032 am schnellsten wachsen.
- Professionelle und kommerzielle Nutzung führte die Endnutzungskategorien mit einem Anteil von 58,75 % im Jahr 2026 an, während die persönliche Nutzung mit einer CAGR von 6,92 % im Zeitraum 2027–2032 am schnellsten wachsen soll.
- Unter den Plattformen hielt Desktop- und Laptop-Software mit 53,43 % im Jahr 2026 den größten Anteil, und Smartphone- und Tablet-Software soll mit einer CAGR von 8,8 % im Zeitraum 2027–2032 am schnellsten wachsen.
- Windows führte die Betriebssystemkategorien mit einem Anteil von 45,27 % im Jahr 2026 an, während iOS / iPadOS mit einer CAGR von 9,15 % im Zeitraum 2027–2032 am schnellsten wachsen soll.
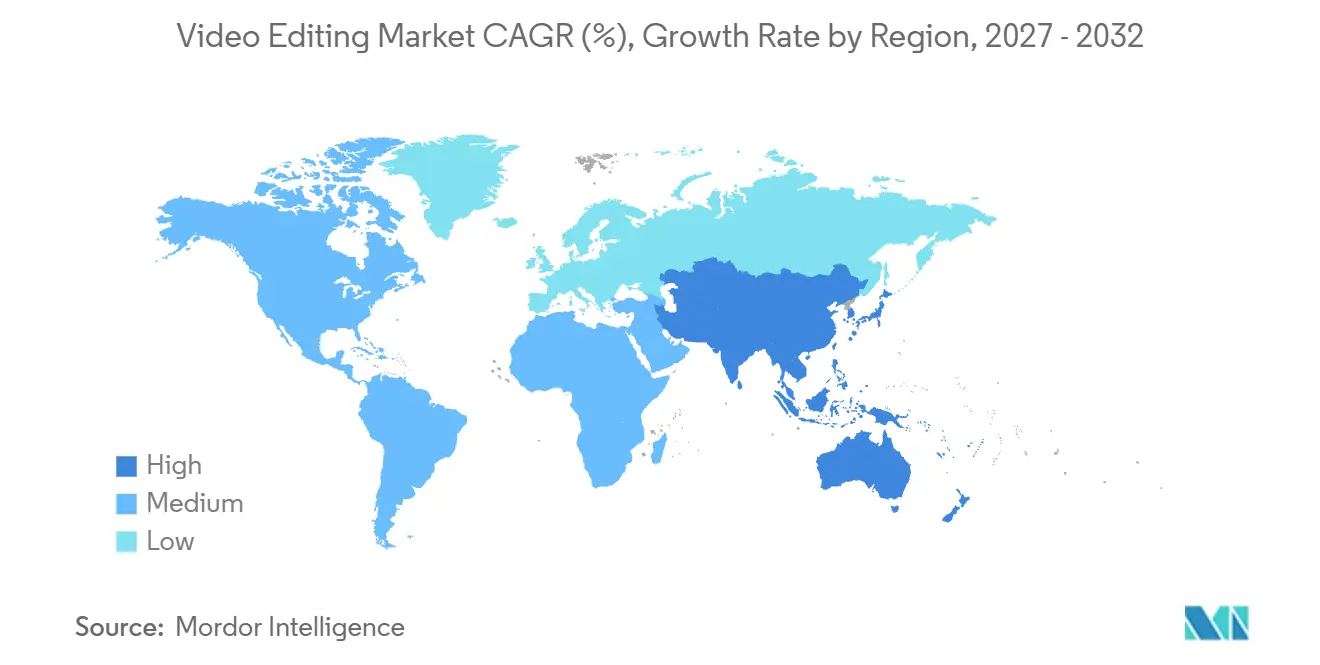
- Geografisch hielt Nordamerika mit 37,37 % im Jahr 2026 den größten Anteil, während der asiatisch-pazifische Raum mit einer CAGR von 7,4 % im Zeitraum 2027–2032 am schnellsten wachsen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Monetarisierungsanstieg für Ersteller auf Kurzformvideo-Plattformen – Nordamerika und Asien | +2.1% | Vereinigte Staaten und Japan | Kurzfristig (≤ 2 Jahre) |
| Umstieg von OTT-Studios auf cloudnative Postproduktions-Pipelines | +1.8% | Europa, Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Einführung von Social-Commerce-Videos durch KMU-Einzelhändler | +1.5% | Vereinigte Staaten von Amerika | Kurzfristig (≤ 2 Jahre) |
| KI-gestützte Bearbeitung treibt DIY-Nutzung im asiatisch-pazifischen Raum voran | +1.3% | Australien innerhalb des asiatisch-pazifischen Raums | Kurzfristig (≤ 2 Jahre) |
| Staatliche Subventionen für inländische Kreativwirtschaft (z. B. Korea, Vereinigte Arabische Emirate) | +0.7% | Vereinigte Arabische Emirate | Mittelfristig (2–4 Jahre) |
| Nachfrage nach 8K- und HDR-Inhalten aus Sportübertragungsrechten | +0.5% | Vereinigte Staaten von Amerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Monetarisierungsanstieg für Ersteller auf Kurzformvideo-Plattformen – Nordamerika und Asien
Erstellereinnahmen verleihen der Kurzformbearbeitung einen kommerziellen Zweck, der über die bloße Steigerung des Beitragsvolumens hinausgeht. Facebook zahlte Erstellern im Jahr 2025 durch seine Monetarisierungsprogramme fast 3 Milliarden USD, ein Anstieg von 35 % gegenüber 2024, wobei 60 % auf Reels entfielen, was kurz- und langformatige Videos umfasste. YouTube fügte im August 2026 Amazon-Produkt-Tagging für berechtigte US-amerikanische Ersteller in Shorts, Langformvideos und Livestreams hinzu. Im Februar 2026 startete es den Affiliate-Zugang für berechtigte japanische Ersteller mit Rakuten-Produkt-Tagging in Shorts, langen Videos, Livestreams und Beiträgen. Berechtigungsbedingungen schränken die unmittelbare Käufermöglichkeit auf Ersteller mit einer nutzbaren Provisionsmöglichkeit in ihrem Land ein. Qualifiziertes provisionsbasiertes Publizieren gibt Bearbeitungsanbietern ein konkretes Ziel für kostenpflichtige Tools, wobei der Einnahme-Workflow bestimmt, welche Produktionsaufgaben kommerziell nützlich sind.
Umstieg von OTT-Studios auf Cloud-native Postproduktions-Pipelines
Cloud-Postproduktion verbindet die Bearbeitungsanwendung mit Arbeiten, die gleichzeitig anderswo in einer Produktion stattfinden. Im September 2026 teilte Netflix mit, dass seine cloudbasierte Media Production Suite in seinen Produktionen in Europa, dem Nahen Osten und Afrika weit verbreitet eingesetzt wurde.[1] Es beschrieb auch einen Cloud-Workflow, der es Schnitt- und Visual-Effects-Teams ermöglichte, parallel zu arbeiten, ohne dass ein Team auf das andere warten musste. Solche parallele Arbeit erhöht den Wert des Teilens eines sich entwickelnden Schnitts vor einer endgültigen Übergabe. Die kommerzielle Anforderung erstreckt sich darüber hinaus, einem einzelnen Editor zu helfen, einen Schnitt fertigzustellen, hin zur Aufrechterhaltung der Nutzbarkeit dieses Schnitts über gleichzeitige Produktionsaufgaben hinweg.
Übernahme von Social-Commerce-Videos durch KMU-Einzelhändler
Einzelhändler, die shoppable Video nutzen, benötigen eine Bearbeitung, die Produktdemonstrationen in wiederverwendbare Verkaufsassets verwandelt. TikTok Shop teilte mit, dass US-amerikanische Kleinunternehmen mit einem Jahresumsatz von weniger als 15 Millionen USD die Plattformumsätze im Jahr 2025 im Vergleich zu 2024 um 66 % gesteigert haben.[2] Im Mai 2026 meldete es mehr als 215.000 aktive US-amerikanische Kleinunternehmen als Verkäufer, ein Anstieg von 25 % im Jahresvergleich. Die wachsende kommerzielle Basis schafft eine Öffnung für Software, die die Produktion produktspezifischer Clips ohne ein dediziertes Bearbeitungsteam vereinfacht. Für diese Käufer können wiederverwendbare Schnitte eine weitere Produktdemonstration weniger arbeitsintensiv machen als das Starten jedes Videos von Grund auf. Das begünstigt Vorlagen, die um Produkte und Angebote herum organisiert sind, gegenüber kinematografischen Funktionen, deren Tiefe wenig dazu beiträgt, den nächsten Verkaufsclip eines Einzelhändlers zu beschleunigen.
KI-gestützte Bearbeitung fördert DIY-Akzeptanz im asiatisch-pazifischen Raum
KI-Unterstützung bietet DIY-Erstellern einen Weg, mehr ihrer Produktionsarbeit selbst zu erledigen. In Adobes Umfrage vom Mai 2026 beschrieben 80 % der australischen Social-First-Ersteller, die kreative KI genutzt hatten oder ausprobiert hatten, diese als integriert oder wesentlich für ihre Arbeit.[3] Adobe definierte kreative KI als Unterstützung von Ideenfindung, Generierung und Bearbeitung über Bilder, Video, Audio und Design hinweg. Für Videobearbeitungsanbieter schafft dies eine Öffnung, um Unterstützung in einen Workflow einzubetten, dessen Ergebnis der Ersteller überarbeiten kann. Kostenpflichtige Differenzierung hängt davon ab, ob der Ersteller die KI-Ausgabe im Editor überarbeiten kann, was der Ort ist, an dem ein Bearbeitungsprodukt gegenüber einem allgemeinen kreativen KI-Tool Mehrwert bietet.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende SaaS-Stack-Ermüdung bei freiberuflichen Editoren | -0.8% | Vereinigtes Königreich innerhalb Europas | Kurzfristig (≤ 2 Jahre) |
| Interoperabilitätslücken zwischen mobilen und Desktop-Workflows | -0.6% | Nordamerika, Europa und asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Raubkopierte Software in Schwellenmärkten dämpft kostenpflichtige Nutzung | -0.3% | Indien innerhalb des asiatisch-pazifischen Raums | Langfristig (≥ 4 Jahre) |
| Datensouveränitätsvorschriften schränken grenzüberschreitendes Cloud-Rendering ein | -0.2% | China innerhalb des asiatisch-pazifischen Raums | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende SaaS-Stack-Ermüdung bei freiberuflichen Editoren
Freiberufliche Editoren können mit Ausstiegskosten konfrontiert sein, wenn sie die Anzahl der Abonnements in ihrem Bearbeitungs-Stack reduzieren. Bestimmte jährlich abgerechnete, monatlich zahlbare Adobe-Pläne im Vereinigten Königreich umfassen Produkte wie Premiere und binden Kunden für ein Jahr. Kunden, die mehr als 14 Tage nach der Anmeldung kündigen, müssen 50 % der verbleibenden Jahreskosten zahlen, während der Zugang am Ende des Abrechnungszeitraums dieses Monats endet. Für einen betroffenen Editor trägt die monatliche Abrechnung dennoch eine jährliche Verpflichtung, was die Möglichkeit einschränkt, ein Tool während des Vertragsjahres zu ersetzen. Die Ersatz-App muss ihren eigenen Preis neben den Kosten für das Verlassen des bestehenden Plans rechtfertigen.
Interoperabilitätslücken zwischen mobilen und Desktop-Workflows
Das Verschieben eines bearbeitbaren Projekts zwischen Geräten kann dazu führen, dass spätere Überarbeitungen auf separate Kopien aufgeteilt werden. Adobe beschrieb im September 2025 eine einseitige Beta-Übertragung vom iPhone auf den Desktop, wobei das Projekt und die Medien in Adobe Cloud Storage kopiert wurden. Die Übertragung erforderte ein Adobe-Konto mit einem Premiere Pro-Abonnement und Cloud-Speicher, und spätere Bearbeitungen auf einem der Geräte wurden nicht automatisch synchronisiert. Für einen Editor, der zwischen Geräten wechselt, erhält dieses Design selbst keinen kontinuierlich synchronisierten Bearbeitungsstatus aufrecht. Das Arbeiten mit separaten Kopien kann Abstimmungsarbeit vor der nächsten Bearbeitungsphase erzeugen und die praktischen Kosten der Kombination von mobilen und Desktop-Tools erhöhen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Bereitstellungstyp:
Installierte Kontrolle und Erweiterung von Online-AufgabenOn-Premise-Software hatte im Jahr 2026 einen Anteil von 50,22 % am Videobearbeitungsmarkt und war damit das größte Segment. Die Produktion von F1: The Movie nutzte Avid-Systeme in einem redaktionellen Trailer, der zwischen Rennstrecken wechselte, zusammen mit einer britischen Bearbeitungssuite, die Dailies von Silverstone bearbeitete. Dieser Workflow platzierte installierte Bearbeitungsausrüstung sowohl in der Nähe des Drehs als auch an einer separaten Produktionsbasis, was die physische Bereitstellung zu einem Teil des redaktionellen Setups machte. Für Crews, die an verschiedenen Rennstrecken arbeiten, ermöglicht die lokale Installation, dass die Bearbeitungsumgebung mit der Produktion mitreist, während eine feste Suite einen weiteren Footage-Stream bearbeitet.
Cloudbasierte Software ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 8,36 % für 2027–2032. Im Mai 2026 meldete VEED mehr als 300.000 Ersteller, die sein Online-Untertitelungstool monatlich nutzten. Untertitelung schafft einen engen Abschlussbedarf, der unabhängig von einer vollständigen Produktionsanwendung bedient werden kann, was Online-Bearbeitung einen aufgabenspezifischen Einstiegspunkt bietet. Das Gewinnen einer Untertitelungsaufgabe ermöglicht es einem Anbieter, in einen Produktions-Workflow einzutreten, ohne zunächst zu verlangen, dass der Ersteller eine Hauptbearbeitungsanwendung ersetzt.

Nach Unternehmensgröße:
Unternehmens-Durchsatz und kleinere WerbetreibendeGroßunternehmen repräsentierten im Jahr 2026 einen Marktanteil von 63,77 % im Videobearbeitungsmarkt und waren damit das größte Segment. Die Associated Press schloss im Jahr 2025 eine globale DaVinci Resolve Studio-Bereitstellung mit mehreren hundert Lizenzen ab, die täglich mehr als 1.500 Videoprojekte unterstützten. Dieser Lizenzumfang verknüpft Bearbeitungssoftware mit dem täglichen Produktionsdurchsatz und gibt einer großen Organisation eine gemeinsame Anwendung, um die herum die Bearbeitungsarbeit organisiert werden kann. Im 24/7-Nachrichtenbetrieb der AP könnte ein fehlgeschlagenes Update oder ein Lizenzfehler die Ausgabe unterbrechen, was Release-Stabilität und Anbieter-Support zu einem Teil des Unternehmenskaufs macht.
Kleine und mittelständische Unternehmen (KMU) sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 8 % für 2027–2032. Die Umfrage von Intuit SMB MediaLabs aus dem Jahr 2025 ergab, dass 30 % der befragten US-amerikanischen Kleinunternehmen Video in ihren Werbeanzeigen nutzten. Die Bearbeitungsaufgabe in einer Videowerbung konzentriert sich auf das Zusammenstellen und Überarbeiten der kommerziellen Botschaft vor der Veröffentlichung, was die Anwendung spezifischer macht als allgemeine kreative Erkundung. Für Unternehmen, die diese Werbeanzeigen intern bearbeiten möchten, ist der kommerzielle Test die Zeit, die benötigt wird, um Footage in eine fertige Verkaufsbotschaft umzuwandeln.
Nach Endnutzung:
Professionelle Produktion und persönliche KontrolleProfessionelle und kommerzielle Nutzung war das größte Segment und machte 58,75 % der Softwareausgaben im Jahr 2026 aus. Adobe berichtete, dass Premiere Pro von 60 % der Filme unter den Einreichungen zum Sundance Film Festival 2025 genutzt wurde, gemäß der jährlichen Umfrage des Sundance Institute. Diese Kohorte zeigt Bearbeitungssoftware, die professioneller Filmproduktion dient, bei der die Anwendung direkt zur kreativen Arbeit beiträgt, die für ein Publikum vorbereitet wird. Die Bedienung dieser Filmkohorte erfordert die Aufrechterhaltung eines Bearbeitungs-Workflows durch eine vollständige Produktion, was professionellem Support einen anderen Zweck gibt als die Vereinfachung gelegentlicher Erstelleraufgaben.
Persönliche Nutzung ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 6,92 % für 2027–2032. In Adobes Umfrage vom September 2025 unter aufstrebenden und semiprofessionellen Erstellern in 8 Ländern gaben 72 % an, häufig Inhalte auf Mobilgeräten zu erstellen, und 75 % erwarteten, im folgenden Jahr mehr mobile Inhalte zu produzieren. Für diesen Käufer hängt der Nutzen des kostenpflichtigen Zugangs davon ab, ein bestimmtes persönliches Projekt mit Funktionen abzuschließen, die direkt nutzbar sind. Einfache Schnitte und Überarbeitungen auf dem Telefon bieten einen Einstiegspunkt für die Bedienung von Erstellern, deren Inhaltsarbeit bereits auf Mobilgeräten zentriert ist.
Nach Plattform:
Arbeitsplatznutzung und mobile PortabilitätDesktop- und Laptop-Software war das größte Segment mit einem Anteil von 53,43 % im Jahr 2026. Im Oktober 2025 meldete Torii eine Nutzung von Premiere Pro durch 47 % der Organisationen in seinem anonymisierten Kundenstapel-Datensatz. Ein solcher organisatorischer Fußabdruck macht den Desktop-Editor zu einem Kandidaten für die Fortsetzung der Arbeitsplatzproduktion, bei der die Anwendung mehr als die Bearbeitungsaufgabe eines einzelnen Nutzers bedienen kann. Wenn ein Desktop-Editor bereits eingesetzt ist, wird sein Ersatz zu einer Workflow-Entscheidung für eine Organisation und nicht nur zu einem neuen Anwendungs-Download.
Smartphone- und Tablet-Software ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 8,8 % für 2027–2032. Andreessen Horowitz meldete 736 Millionen monatlich aktive mobile Nutzer für CapCut im Januar 2026 unter Berufung auf Sensor Tower-Daten. Mobile Bereitstellung platziert Bearbeitungszugang auf einer Handheld-Plattform und ermöglicht es einem Herausgeber, Produktionsaufgaben anzugehen, die nicht an eine feste Workstation gebunden sein müssen. CapCuts mobile Reichweite macht die spezifische Bearbeitungsaufgabe, die ein Handheld-Nutzer abschließt, zu seinem wichtigsten Differenzierungsmerkmal.
Nach Betriebssystem:
Windows-Skalierung und iOS-AktivitätWindows war das größte Segment und machte im Jahr 2026 einen Anteil von 45,27 % der gesamten kostenpflichtigen Videobearbeitungssoftware-Ausgaben aus. Microsoft meldete am 29. April 2026 mehr als 1,6 Milliarden monatlich aktive Windows-Geräte. Für einen Anbieter, der entscheidet, wo er einen Editor entwickeln soll, ermöglicht diese Basis einem spezialisierten Videoprodukt, potenzielle Nutzer in einer viel breiteren Computerumgebung anzusprechen. Die Gerätebasis von Windows ist groß, aber der Anteil der kostenpflichtigen Bearbeitungsausgaben, den sie hält, hängt davon ab, wie gut ein Produkt Video-Produktions-Workloads bedient.
iOS / iPadOS ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 9,15 % für 2027–2032. Sensor Tower-Daten, die von TechCrunch berichtet wurden, platzierten CapCut, ByteDances Videoeditor, bei 194 Millionen monatlich aktiven iOS-Nutzern im zweiten Quartal 2025. CapCut verzeichnete in diesem Quartal 28 Millionen iOS-Downloads. Das deutlich größere aktive Publikum im Vergleich zum vierteljährlichen Download-Fluss weist auf eine erhebliche Nutzung über Neuinstallationen hinaus hin. Mit einem bereits vorhandenen erheblichen aktiven iOS-Publikum hängt das Abonnementwachstum davon ab, die Bearbeitungsnutzung in eine Zahlungsbereitschaft umzuwandeln.
Geografische Analyse
Videobearbeitungsmarkt Nordamerika
Nordamerika hielt im Jahr 2026 einen Marktanteil von 37,37 % im Videobearbeitungsmarkt und war damit die größte geografische Region. Sensor Tower platzierte die CapCut-Bearbeitungs-App bei 25,9 Millionen aktiven Nutzern in den Vereinigten Staaten am Ende des vierten Quartals 2025 und einem wöchentlichen US-App-Umsatz von 4,7 Millionen USD Ende Dezember 2025. Ein aktives Publikum neben App-Umsätzen gibt Anbietern sowohl Reichweite als auch einen kommerziellen Kanal, auf dem aufgebaut werden kann. Wöchentliche App-Umsätze neben dem aktiven US-Publikum zeigen, dass dieser Kanal bereits Ausgaben erfasst, sodass eine neue nordamerikanische App um einen Anteil an bestehenden Käufen konkurriert.
Videobearbeitungsmarkt im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist die am schnellsten wachsende geografische Region mit einer prognostizierten CAGR von 7,4 % für 2027–2032. In Adobes Umfrage vom Mai 2026 berichteten 84 % der japanischen einkommenserzielenden Social-First-Ersteller, die kreative KI nutzten – eine Tool-Kategorie, die Bilder, Video, Audio und Design umfasst –, von einer häufigeren Nutzung als ein Jahr zuvor. Dempa Times berichtete im November 2025, dass RKB Mainichi Broadcasting in der Präfektur Fukuoka, Japan, 20 DaVinci Resolve Studio-Lizenzen nutzte, wobei die Bereitstellungsankündigung Blackmagic Design zugeschrieben wurde. Die Software wurde für die Bearbeitung von Informationsprogrammen und Dokumentationen verwendet, wobei Lizenzen sowohl an Bearbeitungs- als auch an Produktionsabteilungen vergeben wurden. Der Rundfunkfall veranschaulicht einen abteilungsweiten Lizenzmechanismus neben erstellergeführter Aktivität und gibt Bearbeitungsanbietern eine Rolle in mehr als einem Team einer programmherstellenden Organisation.
In Südamerika stellte ANCINE im Jahr 2025 3.979 brasilianische Produktzertifikate aus und meldete einen dritten aufeinanderfolgenden Produktionsvolumenanstieg, während Kolumbien CINA-geförderte Postproduktionsprojekte genehmigte. In Europa berichtete Blackbird plc, dass seine Bearbeitungstechnologie über einen Originalgerätehersteller bei den Winterspielen 2026 in Cortina, Italien, eingesetzt wurde. CresCines Forschung aus dem Jahr 2026 ergab, dass Produzenten in kleinen europäischen Filmmärkten KI hauptsächlich als Effizienz- und Postproduktionswerkzeug betrachteten, während seine Kroatien-Forschung aus dem Jahr 2025 Bedenken hinsichtlich der Postproduktionskapazität identifizierte. Im Nahen Osten und Afrika verzeichneten Daten der Saudi Film Commission für 2025 2,8 Millionen Eintritte für 11 saudi-arabische Filme in Saudi-Arabien, während Nigerias Regulierungsbehörde in diesem Jahr Filme einschließlich fremdsprachiger Titel genehmigte und klassifizierte. ANCINEs Zertifikatsanzahl und Kolumbiens genehmigte Postproduktionsprojekte weisen auf projektbasierte Bearbeitungsarbeit in Südamerika hin, während Kroatiens Bedenken hinsichtlich der Postproduktionskapazität eine Angebotseinschränkung innerhalb eines kleineren europäischen Filmmarkts identifizieren.
Regulierungsrahmen und Ausblick
Der Vergleich umfasst ausgewählte Rechtsordnungen aus der Perspektive von Cloud-Bearbeitungsanbietern, deren Betrieb personenbezogene Daten grenzüberschreitend verarbeitet. Die Spalte für die Vereinigten Staaten verwendet den Rahmen des California Consumer Privacy Act (CCPA) für betroffene Unternehmen und bestimmte Verarbeitungen nach diesem Staatsgesetz. Datenverwaltungs- und Übertragungspflichten werden Teil des Betriebsdesigns des Dienstes, wenn die relevanten rechtlichen Bedingungen zutreffen. Die Attraktivität spiegelt daher den Verfahrensaufwand und die Klarheit wider, mit der dieser Anbieter konfrontiert ist, wobei die Bedingungen jedes Landes das realisierbare Servicemodell prägen.
Regulierungstabelle
| Entscheidungsfaktor | Vereinigte Staaten | Deutschland | China | Brasilien | Südafrika |
|---|---|---|---|---|---|
| Primäre Behörde | California Privacy Protection Agency | Bundes- und Landesaufsichtsbehörden, nach Zuständigkeit und öffentlicher/privater Kompetenz | Cyberspace Administration of China und State Administration for Market Regulation | Nationale Datenschutzbehörde (ANPD) | Information Regulator |
| Wesentliche Instrumente oder Ausrichtung | CCPA-Vorschriften 2026; vor 2027 unterliegen Automatisierungen wesentlicher Entscheidungen der Compliance-Pflicht zum 1. Januar 2027 | Verarbeitungsgrundsätze der Datenschutz-Grundverordnung (DSGVO); gezielte Anpassungen vorgeschlagen | Zertifizierungsrouten-Maßnahmen, wirksam ab 1. Januar 2026 | Allgemeines Datenschutzgesetz (LGPD) Regelung für internationale Übertragungen; KI-Interpretationsarbeit in Bearbeitung | Gesetz zum Schutz personenbezogener Daten (POPIA), Abschnitte 21 und 72 |
| Kommerzielle Auswirkung | Bedingte Risikobewertungen, jährliche Cybersicherheitsprüfungen und Pflichten zur Automatisierung wesentlicher Entscheidungen | Zweck-, Minimierungs-, Aufbewahrungs- und Sicherheitskontrollen | Zertifizierungsverfahren für abgedeckte Exporte über diese Route | Abgedeckte internationale Übertragungen verwenden spezifizierte rechtliche Mechanismen | Verantwortliche Parteien, die Auftragsverarbeiter einsetzen, müssen Sicherheitsmaßnahmen schriftlich vereinbaren; ausländische Übertragungen erfordern gesetzliche Grundlagen |
| Aktuelle politische Attraktivität | Mittel | Mittel | Mittel | Mittel | Niedrig |
| Zukünftige Entwicklung der politischen Attraktivität | Keine Änderung | Keine Änderung | Keine Änderung | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | |||||
Kaliforniens Übergang zum 1. Januar 2027 beschränkt sich auf automatisierte wesentliche Verbraucherentscheidungen, während Deutschlands gezielte DSGVO-Anpassungen neben den operativen Verarbeitungsgrundsätzen vorgeschlagen bleiben. Chinas Zertifizierungsroute fügt Verfahren hinzu, während qualifizierende nicht-sensible Exporte, die seit dem 1. Januar des relevanten Jahres weniger als 100.000 Personen betreffen, von bestimmten Übertragungsmechanismen für andere Verarbeiter als Betreiber kritischer Informationsinfrastrukturen ausgenommen sein können. Brasiliens operative LGPD-Übertragungsmechanismen setzen die kommerzielle Ausgangslage, während ANPDs KI-Interpretationsarbeit in Bearbeitung ist. Südafrikas gesetzliche Sicherheits- und Übertragungsbedingungen unterstützen die Kontinuität, während sein Plan 2026/27 unklare Angemessenheitspolitikpositionen identifizierte.
Wertschöpfungskettenstufen
Die Wertschöpfungskette vergleicht, wie Bearbeitungssoftware entwickelt, verpackt und verkauft wird, wobei die Einnahmen an kostenpflichtigen Softwarezugängen hängen. Adobe entwickelt Premiere Pro, während Blackmagic Design die kostenpflichtige DaVinci Resolve Studio-Edition online entwickelt und verkauft. Direktverkäufe verbinden das Bearbeitungsprodukt mit dem Anbieter, der die Zahlung einzieht, und geben dem Herausgeber eine kommerzielle Rolle, die über das bloße Bereitstellen von Code hinausgeht. Eine vom Herausgeber kontrollierte Kaufroute kann kostenpflichtige Upgrades unterstützen, ohne dass ein separater Distributor das Angebot zusammenstellen muss.
Tabelle zur Wertschöpfungskettenanalyse
| Primäre Aktivität | Wesentliche Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Entwicklung von Bearbeitungssoftware | Softwareentwickler wie Adobe Inc. und Blackmagic Design Pty Ltd | Kostenpflichtige Bearbeitungssoftware-Verkäufe | Kontinuierliche Softwareentwicklungsarbeit | Releases auf spezifische Bearbeitungsaufgaben priorisieren |
| Kommerzielle Verpackung und Lizenzierung | Softwareherausgeber wie Apple Inc. | Abonnementgebühren und einmalige Softwareverkäufe | Verwaltung mehrerer Zahlungsmodelle | Separate Zugangsbedingungen für jedes Modell beibehalten |
| Storefront-Vertrieb und kostenpflichtige Konvertierung | Vom Herausgeber betriebene Verkäufer wie Apple Inc. und Blackmagic Design Pty Ltd | Einnahmen aus Store- oder direkten Online-Softwarekäufen | Umwandlung von Interesse an der kostenlosen Edition in Nachfrage nach der kostenpflichtigen Edition | Kostenpflichtige Funktionen und Kaufrouten explizit machen |
| Quelle: Mordor Intelligence | ||||
Bis November 2025 hatte die Associated Press DaVinci Resolve Studio in ihr Medien-Asset-Management-System integriert, um das Rendering über Cloud-Knoten während wichtiger Nachrichtenereignisse zu skalieren. Dies verbindet die Bearbeitungsanwendung mit einer Produktionsarchitektur, in der die Rendering-Kapazität mit der Arbeitslast erweitert und verringert werden kann. Die Rendering-Integration gibt dem lizenzierten Editor eine Rolle bei der Lieferung von Spitzenereignissen, ohne diese Rolle an eine dauerhafte Erhöhung der Bearbeitungsplätze zu knüpfen.
Wettbewerbslandschaft
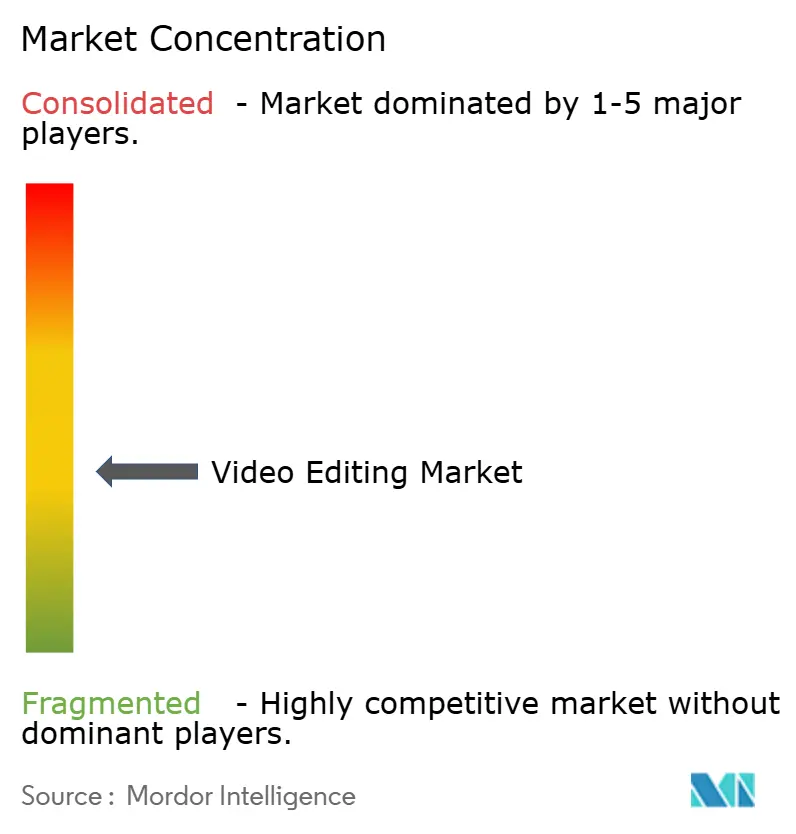
Die Branche hat eine mäßig fragmentierte Struktur mit breiten Software-Portfolios und spezialisierten Bearbeitungsanbietern, darunter Adobe Inc., Apple Inc., Blackmagic Design Pty Ltd, Avid Technology Inc. und Corel Corporation. Adobe verkauft Premiere Pro, Apple verkauft Final Cut Pro für Mac und iPad, Blackmagic Design liefert DaVinci Resolve Studio, und Avid liefert Media Composer und Wolftech News. Im Mai 2026 schloss Vector Capital Management, L.P. die Übernahme von Corals globalem Kreativitäts- und Produktivitätssoftware-Portfolio und den zugehörigen Marken ab, und Corel wurde als unabhängiges Unternehmen neu gestartet. Corel bietet VideoStudio und Pinnacle in seinem Portfolio an, und das von Vector unterstützte Unternehmen nannte strategische Akquisitionen und portfolioweite KI-Integration als Prioritäten und nannte CorelDRAW, MindManager und WinZip als KI-Beispiele.
Workflow-Partnerschaften bieten einem etablierten Mediensoftwareanbieter einen Weg, spezialisierte Bearbeitungstechnologie hinzuzufügen, ohne jede Komponente selbst zu liefern. Im April 2025 kündigte Avid eine Partnerschaft mit dem norwegischen Unternehmen CuttingRoom für einen Browser-Editor der nächsten Generation an, mit einer anfänglichen Integration für Wolftech News. Im Juli 2025 veröffentlichte Wolftech Broadcast Solutions Wolftech News 15 mit einem eingebetteten, von CuttingRoom betriebenen Web-Editor für kollaborative Sequenzbearbeitung und Veröffentlichung auf ausgewählten Plattformen. Die Veröffentlichung platzierte die spezialisierte Bearbeitungs-Engine im Newsroom-Workflow und ermöglichte es Teams, aus dieser Umgebung heraus zu bearbeiten und zu veröffentlichen. Spezialisierte Technologieanbieter können dieses Partnerschaftsmodell nutzen, um Produktionskäufer über einen Workflow-Anbieter anzusprechen und so einen möglichen Weg zu schaffen, um über eine eigenständige Bearbeitungsanwendung hinaus zu konkurrieren.
Das Vertragsdesign ist ebenfalls Teil der Wettbewerbspositionierung, da die kommerziellen Bedingungen eines Bearbeitungsanbieters regulatorische Aufmerksamkeit auf sich ziehen können. Am 19. März 2026 eröffnete die britische Competition and Markets Authority eine Untersuchung zu einer Klausel über vorzeitige Kündigungsgebühren für bestimmte britische Produkte, die von Adobe Systems Software Ireland Limited, handelnd als Adobe, bereitgestellt werden. Der Fall ist offen, und es wurde keine rechtliche Feststellung getroffen. Für einen Anbieter macht dies die Struktur und Darstellung von Mitgliedschaftsbedingungen zu einer wettbewerblichen Überlegung neben der Bearbeitungstechnologie selbst. Die CMA erklärte, sie werde prüfen, ob Kunden klare, rechtzeitige Vorabinformationen über vorzeitige Kündigungsgebühren erhalten, was die Offenlegung von Ausstiegskosten zu einem Punkt regulatorischer Prüfung für Abonnement-Bearbeitungsanbieter macht.
Marktführer im Videobearbeitungsmarkt
-
Adobe Inc.
-
Apple Inc.
-
Blackmagic Design Pty Ltd
-
Avid Technology Inc.
-
Corel Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Videobearbeitungsmarkt Unternehmen in diesem Bericht
- Adobe Inc.
- Apple Inc.
- Blackmagic Design Pty Ltd
- Avid Technology Inc.
- Corel Corporation
- Wondershare Technology Group
- CyberLink Corp.
- MAGIX Software GmbH
- Artlist
- VSDC
- Movavi Software Ltd.
- Vimeo Inc. (Livestream Studio)
- TechSmith Corporation
- WeVideo Inc.
- InVideo
- LumaTouch LLC (LumaFusion)
- KineMaster Corporation
- Animoto Inc.
- Kapwing Inc.
- CapCut
Wesentliche Chancen für Marktteilnehmer
Die Chancen vergleichen kostenpflichtigen Bearbeitungszugang für Bildungsnutzer, Erstellerteams, die untertitelte Kurzvideos produzieren, und kleine Markenteams, die Multiformatvideo produzieren. Apple kündigte Creator Studio im Januar 2026 mit US-Preisen für Collegestudenten und Pädagogen von 2,99 USD pro Monat oder 29,99 USD pro Jahr für ein Multi-App-Bundle einschließlich Final Cut Pro an. Das standardmäßige US-Bundle-Angebot verlängert sich zu 12,99 USD pro Monat oder 129 USD pro Jahr bis zur Kündigung. Die kommerzielle Öffnung liegt darin, diese Zugangsmöglichkeiten mit einer definierten Bearbeitungsaufgabe und Geräten zu kombinieren, die ihren Workflow unterstützen.
Tabelle der Marktchancen
| Chance | Warum jetzt | Käufer / Leadsegment | Empfohlene Vorgehensweise | Wesentliche Barriere | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Bearbeitungszugang zu Bildungspreisen | Ankündigung des Bildungsbundles im Januar 2026 | Verifizierte Collegestudenten und Pädagogen | Individuellen Bearbeitungszugang auf kompatiblen vorhandenen Geräten anbieten | Final Cut Pro Hardware- und Betriebssystemanforderungen | Apple Inc. |
| Bearbeitung von untertitelten Kurzvideos | Aktualisierung „Untertitel generieren” im Juni 2026 | US-amerikanische englischsprachige Erstellerteams | Bearbeitungszugang rund um untertitelte Video-Workflows verkaufen | Nur US-Englisch; kompatibles Apple-Silicon-Mac oder bestimmtes iPad und unterstütztes Betriebssystem erforderlich | Apple Inc. |
| Multiformatvideo-Bearbeitung für Marken | Creator Themes mit mehreren Seitenverhältnissen im Juni 2026 | Kleine Marken- und Erstellerteams | Bearbeitungszugang rund um wiederverwendbare Multiseitenverhältnis-Themen bündeln | Kompatible Hardware und Betriebssystem für Final Cut Pro | Apple Inc. |
| Quelle: Mordor Intelligence | |||||
Hardwarekompatibilität setzt eine praktische Grenze um die Zugangsmöglichkeit zum niedrigeren Preis. Die Creator Studio-Version von Final Cut Pro erfordert macOS 15.6 oder höher auf dem Mac oder iPadOS 18.6 oder höher auf einem iPad mit M1 oder höher, iPad (A16) oder iPad mini (A17 Pro). Bildungspreiszugang erfordert eine jährliche Statusverifizierung und beinhaltet keine Familienfreigabe. Die stärkste kurzfristige Öffnung ist der individuelle kostenpflichtige Bearbeitungszugang für berechtigte, bereits ausgestattete Nutzer, bei denen ein Software-Abonnement ohne zusätzlichen Gerätekauf in Betracht gezogen werden kann.
Neueste Industrielle Entwicklungen in Videobearbeitungsmarkt
- Sep 2026: Apple kündigte Cinematic-Modus-Workflows in Final Cut Pro und Motion auf dem Mac für nativ auf dem iPhone 18 Pro aufgenommene Videos an.
- Jun 2026: Apple fügte „Untertitel generieren” und Schnitterkennung zu Final Cut Pro für Mac und iPad hinzu. „Untertitel generieren” ist auf US-Englisch auf kompatiblen Apple-Silicon-Macs oder bestimmten iPads mit unterstützten Betriebssystemen beschränkt.
- Mai 2026: Vector Capital Management, L.P. schloss die Übernahme von Corals Kreativitäts- und Produktivitätssoftware-Portfolio und den zugehörigen Marken, einschließlich VideoStudio, ab, und Corel Corporation wurde als unabhängiges Unternehmen neu gestartet.
Videobearbeitungsmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Videobearbeitungsmarkt umfasst Software, die zur Bearbeitung und Modifikation von Videodateien durch Bearbeitungstools entwickelt wurde und als Lizenzen oder Abonnements für die Nutzung vor Ort, in Cloud-Diensten, Desktop- und Mobilanwendungen oder Web-Studios verkauft wird. Er misst die jährlichen weltweiten Softwareausgaben, klassifiziert nach Käufergröße und -nutzung, Bereitstellung, Plattform, Betriebssystem und Geografie.
Ausschlüsse aus dem Umfang: Videoproduktions- und Postproduktionsdienstleistungen, Computer, Smartphones, Kameras und Speicherhardware, eigenständiges Cloud-Hosting, Rendering- und Speicherdienste, Video-Streaming, -Vertrieb und Inhaltsverkäufe sowie eigenständige Visual-Effects- und Compositing-Software ohne Videobearbeitungsfunktionalität sind ausgeschlossen.
Segmentierungsübersicht
- Nach Bereitstellungstyp
- On-Premise
- Cloud-basiert
- Nach Unternehmensgröße
- Großunternehmen
- Kleine und mittelständische Unternehmen
- Nach Endnutzung
- Privat
- Professionell/Kommerziell
- Nach Plattform
- Desktop/Laptop
- Smartphone/Tablet
- Webbasiertes Studio
- Nach Betriebssystem
- Windows
- macOS
- Linux
- iOS/iPadOS
- Android/ChromeOS
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Südkorea
- Indien
- Australien
- Neuseeland
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Öffentliche Indikatoren helfen dabei, den Nachfrage- und Lieferkontext für kostenpflichtige Bearbeitungssoftware zu rahmen, wobei Quellen wie die regionale Internetnutzungsreihe der Internationalen Fernmeldeunion, Adobes Creators' Toolkit-Umfrage, Netflixs Bericht über Cloud-Produktions-Workflows und öffentliche Softwareunternehmensmeldungen Konnektivität, Erstelleraktivität, Cloud-Einführung und wiederkehrende Softwareverkäufe informieren. Zusammen zeigen diese Indikatoren, wo Ersteller Online-Bearbeitungsdienste erreichen können, wie Studios Cloud-Produktionen organisieren und wie Softwareunternehmen wiederkehrende Abonnementeinnahmen berichten.
Jahresberichte von Unternehmen, Investorenmaterialien und seriöse Technologie- und Medienberichte können Lizenz- und Abonnementmodelle, Produktumfang, finanzielle Anerkennung und Änderungen in Bearbeitungs-Workflows klären. Die hier genannten Quellen sind illustrativ und nicht erschöpfend. Weitere Quellen informieren Erhebung, Validierung und Klärung.
Primärinterviews und Umfragen
Ein strukturiertes Interview- und Umfrageprogramm würde Softwareherausgeber, Vertriebsspezialisten, Produktionsorganisationen, unabhängige Ersteller und für Bearbeitungstools verantwortliche Käufer in globalen Regionen sowie den Käufer-, Nutzungs- und Lieferkategorien des Berichts umfassen. Befragte würden helfen, Sekundärbefunde zu kostenpflichtigem Zugang, Nutzungsumgebung, Kaufzeitpunkt und Workflow-Einführung zu überprüfen, während ungelöste Lücken dokumentiert und mit unabhängigen öffentlichen und unternehmensbezogenen Belegen verglichen würden, bevor sie die Schätzungen beeinflussen.
Verteilung der Befragten der Primärforschungserhebung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 34 % | Führungskräfte (CXOs): 20 % | Asiatisch-pazifischer Raum: 38 % |
| Mittlere Ebene: 42 % | Funktions-/Bereichsleiter: 37 % | EMEA: 29 % |
| Kleinere Akteure: 24 % | Manager: 43 % | Amerika: 33 % |
Marktgrößenbestimmung und Prognose
Das Modell beginnt mit einer Top-down-Schätzung der weltweiten jährlichen Ausgaben für kostenpflichtige Videobearbeitungslizenzen und -abonnements und überprüft dann ausgewählte Gesamtwerte anhand von Anbieterumsatz-Zusammenfassungen und stichprobenartiger kostenpflichtiger Planpreise multipliziert mit geschätzten Nutzer- oder Platzvolumina. Es verfolgt kostenpflichtige Lizenz- und Abonnementeinnahmen, die Mischung aus persönlichen und kommerziellen Käufern, die Bereitstellung über installierte und Cloud-Dienste, Plattform- und Betriebssystemnutzung sowie regionale Ersteller- und Produktionsaktivität. Konnektivität und Unternehmensmeldungen liefern Kontext für Marktzugang und Monetarisierung, während Produkt- und Kundenoffenlegungen helfen, Segmentanteile aufzubauen. Eine multivariate Regression kann historische Marktbewegungen mit diesen Indikatoren in Beziehung setzen, wo vergleichbare Beobachtungen vorliegen, wobei Szenarioanalysen für Prognosevariablen verwendet werden, deren Geschichte kurz ist oder durch Cloud-Migration oder neue KI-Funktionen gestört wurde. Analysten würden Segmentanteile mit Produkt- und Käuferbelegen abgleichen, sachkundige Befragte bitten zu prüfen, ob Prognosen auf Variablenebene zu Kauf- und Workflow-Mustern passen, und Lücken dokumentieren, wo regionale oder Anbieteroffenlegungen keine direkte Schätzung unterstützen. Selektive Bottom-up-Überprüfungen würden den Top-down-Gesamtwert informieren, aber nicht ersetzen.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren Marktgesamtwerte und Segmentschätzungen über öffentliche Indikatoren, Anbieteroffenlegungen, Preisbelege und Befragtenantworten hinweg und untersuchen dann große Abweichungen und Ausreißer anhand unabhängiger Signale wie Abonnementwachstum, Produktänderungen und regionale Konnektivität. Sie lösen Anomalien durch Quellenprüfungen und gezielte erneute Kontaktaufnahme mit Befragten auf, wenn Definitionen, Zeitpunkt oder Käuferabdeckung unklar bleiben, gefolgt von einer zweiten Analysten-Überprüfung von Annahmen, Arithmetik und Konsistenz über Segmente hinweg vor der Freigabe. Die Belege werden jährlich aktualisiert, zwischen den Zyklen nach wesentlichen Marktereignissen überprüft und in einem neuen Vorablieferungsdurchgang erneut geprüft.
Mordor Intelligence's Videobearbeitungsmarktgröße im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den Inputs, die zur Modellierung der Nachfrage verwendet werden, unterscheiden. Der Videobearbeitungsmarkt umfasst Software, die zur Bearbeitung und Modifikation von Videodateien durch Bearbeitungstools entwickelt wurde und als Lizenzen oder Abonnements für die Nutzung vor Ort, in Cloud-Diensten, Desktop- und Mobilanwendungen oder Web-Studios verkauft wird.
Wesentliche Treiber von Lücken umfassen die definierte Abdeckung der Studie und marktspezifische Modellierungsentscheidungen. Das Modell verfolgt kostenpflichtige Lizenz- und Abonnementeinnahmen, die Mischung aus persönlichen und kommerziellen Käufern, die Bereitstellung über installierte und Cloud-Dienste, Plattform- und Betriebssystemnutzung sowie regionale Ersteller- und Produktionsaktivität.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 3,97 Milliarden USD (2027) | |
| Globales Beratungsunternehmen A | 2,43 Milliarden USD (2023) | Bei seiner Ausgangsbasis von 2023 liegt diese Schätzung 38,8 % unter dem Wert dieses Berichts von 3,97 Milliarden USD für 2027, 4 Jahre später. Sein älteres Basisjahr liegt vor dem späteren Wachstum der Softwareausgaben. |
| Globales Beratungsunternehmen B | 2,52 Milliarden USD (2025) | Bei seiner Ausgangsbasis von 2025 liegt diese Schätzung 36,5 % unter dem Wert dieses Berichts von 3,97 Milliarden USD für 2027, 2 Jahre später. Sein früheres Messjahr liegt vor der späteren globalen Ausgabenschätzung. |
Mordor Intelligence's Analysten triangulieren Marktgesamtwerte und Segmentschätzungen über öffentliche Indikatoren, Anbieteroffenlegungen, Preisbelege und Befragtenantworten hinweg und untersuchen dann große Abweichungen und Ausreißer anhand unabhängiger Signale wie Abonnementwachstum, Produktänderungen und regionale Konnektivität.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Videobearbeitungsmarkt und wie ist die Wachstumsprognose?
Der Markt wurde im Jahr 2026 auf 3,75 Milliarden USD geschätzt und soll bis 2032 einen Wert von 5,32 Milliarden USD erreichen, bei einer CAGR von 6,02 % während 2027–2032.
Welche Kräfte unterstützen die Nachfrage nach kostenpflichtigen Videobearbeitungstools?
YouTubes Monetarisierungsrouten in den Vereinigten Staaten und Japan sowie Netflixs Cloud-Produktions-Workflows veranschaulichen wesentliche Nachfragekräfte.
Welches Bereitstellungsmodell führt die Ausgaben für Bearbeitungssoftware an?
On-Premise-Software führte mit einem Anteil von 50,22 % im Jahr 2026, während cloudbasierte Software mit einer CAGR von 8,36 % während 2027–2032 wachsen soll.
Welche Unternehmen sind wesentliche Anbieter von Bearbeitungssoftware?
Wesentliche Anbieter sind Adobe Inc., Apple Inc., Blackmagic Design Pty Ltd, Avid Technology Inc. und Corel Corporation.
Was kann die Einführung kostenpflichtiger Bearbeitungstools verlangsamen?
Bestimmte britische Adobe-Jahrespläne mit monatlicher Zahlung, die Produkte wie Premiere umfassen, berechnen 50 % der verbleibenden Jahreskosten für eine Kündigung mehr als 14 Tage nach der Anmeldung. Projektübertragungsbeschränkungen können ebenfalls den Abstimmungsaufwand erhöhen.
Welche Region führt die Nachfrage nach Bearbeitungssoftware an?
Nordamerika hielt im Jahr 2026 einen Anteil von 37,37 %, während der asiatisch-pazifische Raum mit einer CAGR von 7,4 % während 2027–2032 am schnellsten wachsen soll.