
Größe und Marktanteil des Medien- und Unterhaltungsmarkts
Analyse des Medien- und Unterhaltungsmarkts von Mordor Intelligence
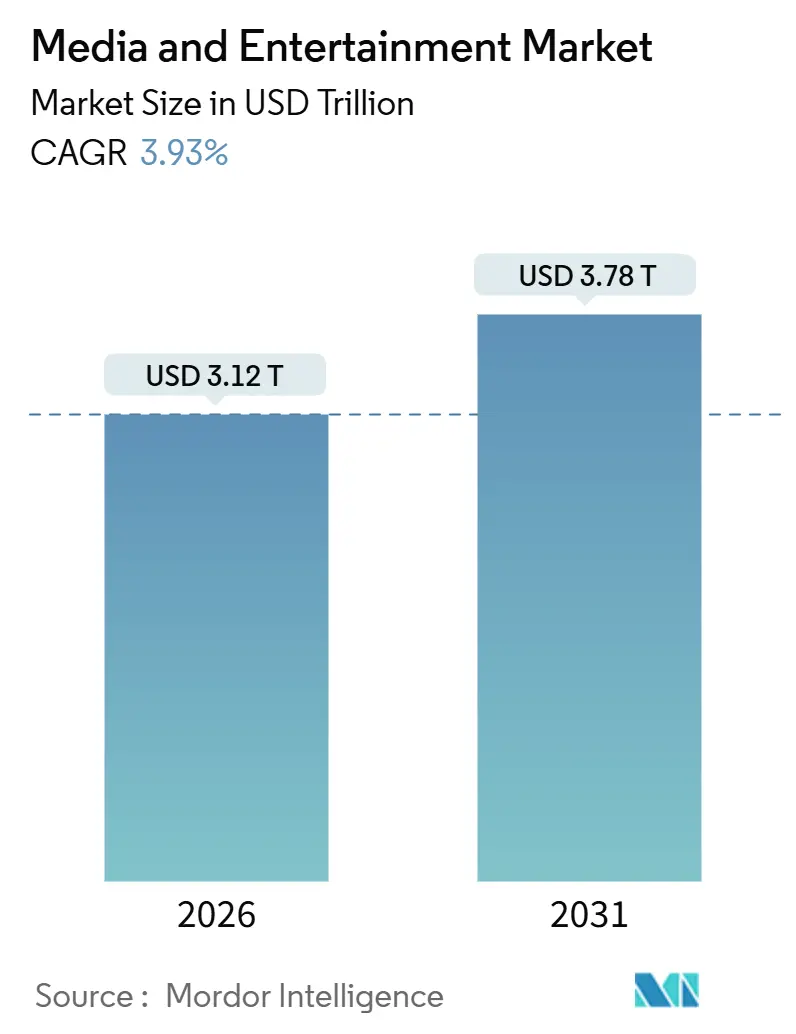
Die Größe des Medien- und Unterhaltungsmarkts wird voraussichtlich von 3,12 Billionen USD im Jahr 2026 und 3,24 Billionen USD im Jahr 2027 auf 3,88 Billionen USD bis 2032 anwachsen und dabei zwischen 2027 und 2032 einen CAGR von 3,68 % verzeichnen.
Mobile Videozuschauer in China und die Nachfrage nach Connected-TV-Werbung erweitern die kommerzielle Chance rund um gestreamte Inhalte. Mehrsprachige Veröffentlichungen und zusätzliche Vertriebskanäle ermöglichen es Rechteinhabern, für bestehende Programme ein breiteres Publikum zu erschließen. Plattformen, die bezahlten Zugang mit werbefinanziertem Abruf kombinieren, unterhalten mehrere kommerzielle Beziehungen rund um dasselbe Programm und verfügen damit über mehr als einen Weg zur Inhaltsfinanzierung. Piraterie und Einschränkungen bei der dienstübergreifenden Datennutzung begrenzen die zur Programmfinanzierung verfügbaren Erlöse, während Inhaltskosten den Streaming-Margen Druck bereiten. Erlöschancen aus Chinas mobilen Zuschauergruppen und Connected-TV-Werbung begünstigen daher Dienste mit mehreren Monetarisierungswegen, während abonnementabhängige Betreiber Piraterie- und Inhaltskostenrisiken über einen einzigen Finanzierungsstrom tragen.
Wichtigste Erkenntnisse des Berichts
- Nach Typ führten digitale Medien im Jahr 2026 mit einem Marktanteil von 52,74 % im Medien- und Unterhaltungsmarkt, und Streaming-Medien verzeichnen mit einem prognostizierten CAGR von 4,55 % zwischen 2027 und 2032 das stärkste Wachstum.
- Bei den Erlösmodellen hielt Werbung im Jahr 2026 einen Anteil von 47,69 % am Medien- und Unterhaltungsmarkt, während Abonnements mit einem prognostizierten CAGR von 4,56 % zwischen 2027 und 2032 am schnellsten wachsen.
- Bei den Geräteplattformen führten Smartphones und Tablets im Jahr 2026 mit einem Anteil von 51,46 %, wobei Smart-TVs und Set-Top-Boxen mit einem prognostizierten CAGR von 4,45 % zwischen 2027 und 2032 am schnellsten wachsen.
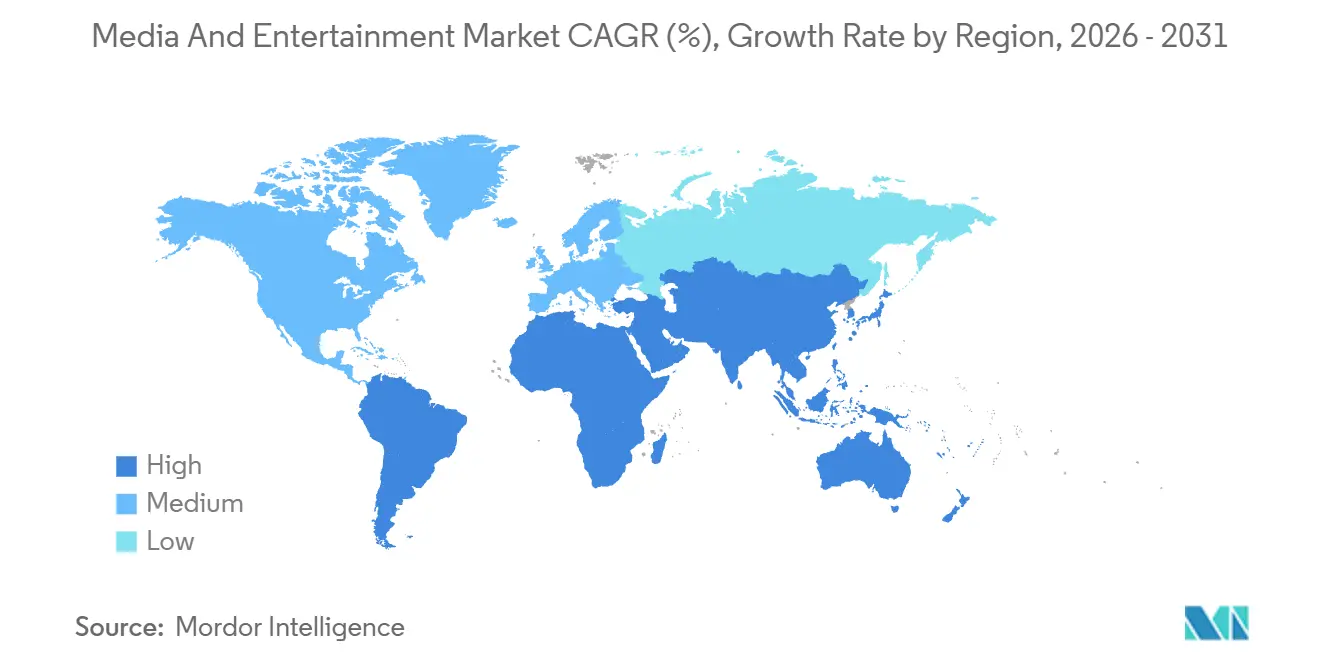
- Geografisch führte Nordamerika im Jahr 2026 mit einem Anteil von 39,64 %, während Asien-Pazifik mit einem prognostizierten CAGR von 4,75 % zwischen 2027 und 2032 am schnellsten expandiert.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verbreitung des 5G-gestützten mobilen Videokonsums in Asien | +1.6% | Volksrepublik China | Mittelfristig (2–4 Jahre) |
| Steigender Connected-TV-Werbeaufwand von US-amerikanischen Einzel- und Konsumgütermarken | +1.4% | Die Vereinigten Staaten | Kurzfristig (≤ 2 Jahre) |
| Rasche Verbreitung von FAST-Kanälen (Free Ad-Supported TV) in Europa | +1% | Deutschland, Frankreich und das Vereinigte Königreich | Kurzfristig (≤ 2 Jahre) |
| Auf generativer KI basierendes Synchronisieren in Lokalsprachen zur Ausweitung der OTT-Reichweite im Nahen Osten | +0.8% | Der Nahe Osten | Mittelfristig (2–4 Jahre) |
| Entstehung virtueller Produktionsstudios zur Senkung der Inhaltsproduktionskosten | +0.5% | Vereinigtes Königreich und Südkorea | Langfristig (≥ 4 Jahre) |
| Monetarisierung von In-Game-Werbung in mobilen Esports-Titeln | +0.3% | Die Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verbreitung des 5G-gestützten mobilen Videokonsums in Asien
Chinas Feiertagsverkehr veranschaulicht, wie eine konzentrierte mobile Unterhaltungsnachfrage die kommerzielle Chance für Videoplattformen vergrößern kann. Während des 8-tägigen Frühlingsfestes 2025 wuchs der 5G-Mobilinternetverkehr um 35 % gegenüber dem vergleichbaren Feiertag 2024, während Douyin, Kuaishou und Tencent Video zu den meistgenutzten Apps zählten.[1] Für Publisher unterstützt diese Kombination Investitionen in die mobile Videoverteilung rund um Phasen konzentrierter Aufmerksamkeit. Werbetreibende erhalten einen Grund, diese Betrachtungsanlässe als eigenständige Chancen zu behandeln, anstatt eine gleichmäßige Nachfrage über das gesamte Jahr hinweg anzunehmen. Die kommerzielle Öffnung liegt darin, die konzentrierte Feiertagsnutzung in bezahltes Abrufen oder Werbeinventar umzuwandeln.
Steigender Connected-TV-Werbeaufwand von US-amerikanischen Einzel- und Konsumgütermarken
Handelsbezogene Daten schaffen eine kommerzielle Verbindung zwischen Konsumgüterwerbung und Connected-TV-Verteilung. Der IAB-Bericht 2025 führte den rasch steigenden US-amerikanischen Connected-TV-Aufwand von Konsumgüterherstellern teilweise auf Partnerschaften mit Handelsmediendaten zurück. Im September 2026 prognostizierte der IAB ein Wachstum der US-amerikanischen Connected-TV-Werbeausgaben von 15,6 % für das Gesamtjahr, 1,8 Prozentpunkte mehr als in seiner Januar-Prognose. Für 2026 schätzte der IAB die US-amerikanischen Ausgaben für digitales Video auf 16,9 Milliarden USD durch Konsumgüterhersteller und 9,4 Milliarden USD durch den Einzelhandel, einschließlich CTV, Social Video und Online-Video. Handelsdatenbeziehungen können Medienverkäufern helfen, Connected-TV-Platzierungen zu differenzieren, wenn sie um diese breiteren Videobudgets konkurrieren, und so die Nachfrage der Werbetreibenden mit Vertriebspartnerschaften verknüpfen.
Rasche Verbreitung von FAST-Kanälen (Free Ad-Supported TV) in Europa
Werbefinanziertes Fernsehen bietet Kanalbetreibern einen Weg zu zusätzlichen Zuschauergruppen, ohne einen Abonnementverkauf zu erfordern. Am 9. Juni 2025 stellte Eutelsat 3 deutschsprachige wedotv-FAST-Kanäle über seine HOTBIRD-Satelliten europaweit für Haushalte bereit. Diese Ausweitung schafft einen weiteren Vertriebskanal für Programminhalte und ein zusätzliches Umfeld, in dem Werbetreibende das Abrufen finanzieren können. Für einen deutschsprachigen Betreiber ist die relevante Chance das adressierbare Sprachpublikum innerhalb des Satelliten-Footprints, nicht jeder Haushalt gleichermaßen. Der kommerzielle Test besteht darin, ob eine breitere Satellitenverfügbarkeit ein nachhaltiges Abrufen der hinzugefügten Kanäle erzeugt und wedotv damit ein Publikum verschafft, das es Werbetreibenden anbieten kann.
Auf generativer KI basierendes Synchronisieren in Lokalsprachen zur Ausweitung der OTT-Reichweite im Nahen Osten
Sprachversionen bieten OTT-Betreibern im Nahen Osten eine weitere Möglichkeit, Zuschauergruppen für bereits auf ihren Plattformen vertriebene Titel zu erschließen. Während des Ramadan 2026 führte MBC Shahid KI-Synchronisation für seinen arabischen Titel Mawlana auf Englisch und seinen marokkanischen Titel Rahma 2 auf Französisch ein, um ein breiteres regionales und globales Publikum zu erreichen. Diese Entscheidungen erweitern das potenzielle Publikum derselben Titel über bestimmte Sprachgrenzen hinaus. Der strategische Wert liegt in der Wiederverwendung des Katalogs für verschiedene Sprachzielgruppen, was die Erlöschance pro Titel verbreitern kann, ohne eine völlig neue Geschichte zu erfordern. Die Auswahl zusätzlicher Sprachversionen wird Teil der Entscheidung, welche bestehenden Titel eine breitere kommerzielle Veröffentlichung rechtfertigen können.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Verschärfte EU-Regulierungsaufsicht über zielgerichtete digitale Werbung | -0.7% | Mitgliedstaaten der Europäischen Union | Kurzfristig (≤ 2 Jahre) |
| Piraterie und illegales Restreaming beeinträchtigen Premium-OTT-ARPUs im Asien-Pazifik-Raum | -0.6% | Republik Indonesien | Mittelfristig (2–4 Jahre) |
| Lieferkettenengpässe bei Grafikchips der nächsten Generation für immersive Medien | -0.2% | Die Vereinigten Staaten | Kurzfristig (≤ 2 Jahre) |
| Steigende Inhaltserwerbskosten beeinträchtigen die Streaming-Rentabilität | -0.4% | Nordamerika, Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verschärfte EU-Regulierungsaufsicht über zielgerichtete digitale Werbung
Die Einwilligungsgrenze rund um dienstübergreifende Daten schränkt ein, wie designierte Plattformen personalisierte Werbung in der Europäischen Union monetarisieren können. Das Gesetz über digitale Märkte verpflichtet designierte Gatekeeper, vor der Zusammenführung personenbezogener Daten über Dienste hinweg eine Einwilligung einzuholen und Nutzern, die ablehnen, eine weniger personalisierte, aber gleichwertige Alternative anzubieten. Ein auf kombinierten Nutzerdaten aufgebautes Werbeangebot muss daher eine zweite Diensterfahrung mit eingeschränkterer Personalisierung berücksichtigen. Für betroffene Plattformen besteht die kommerzielle Einschränkung in der Notwendigkeit, diese Alternative zu unterstützen und gleichzeitig die Attraktivität des werbefinanzierten Zugangs zu erhalten. Dies macht die einwilligungsabhängige Datennutzung zu einer Begrenzung des Inventarangebots, das Plattformen Werbetreibenden unterbreiten können, und erhöht die Komplexität der Monetarisierung selbst dort, wo Werbung weiterhin stattfindet.
Piraterie und illegales Restreaming beeinträchtigen Premium-OTT-ARPUs im Asien-Pazifik-Raum
Unbefugtes Abrufen schränkt die zur Finanzierung von Premium-Programmen verfügbaren Abonnementerlöse im Asien-Pazifik-Raum ein. Eine Studie von AVISI und UPH aus dem Jahr 2025 schätzte jährliche Filmpiraterie-Verluste von IDR 25 bis 30 Billionen (1,52 bis 1,82 Milliarden USD) bis 2030 im indonesischen Abonnement-Video-on-Demand-Sektor. Diese Gefährdung schwächt die kommerzielle Grundlage für Inhaltsausgaben, wenn dieselben Programme außerhalb des bezahlten Vertriebs konsumiert werden können. Im Juni 2025 gab Friend MTS eine Partnerschaft mit MNC Media & Entertainment bekannt, um Wasserzeichen und Überwachung auf MNCs indonesischer Streaming-Plattform VISION+ zu implementieren. Für indonesische SVOD-Betreiber macht die Verlustschätzung die Erlöserholung zum kommerziellen Test von Anti-Piraterie-Investitionen, da Schutzmaßnahmen allein die fehlenden Programmeinnahmen nicht ersetzen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
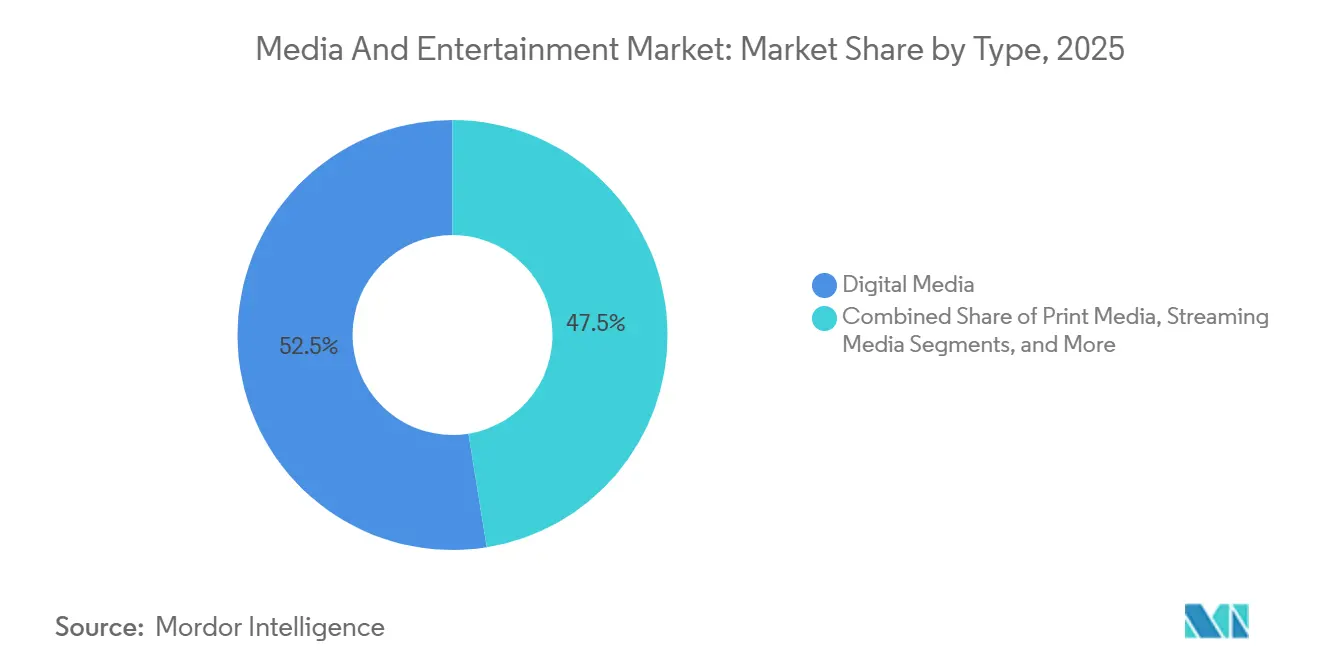
Digitale Skalierung und Streaming-Engagement prägen die InhaltsökonomieDigitale Medien machten im Jahr 2026 einen Anteil von 52,74 % am Medien- und Unterhaltungsmarkt aus und waren damit das größte Segment. Alphabet meldete im Jahr 2025 weltweit 294,7 Milliarden USD an Google-Werbeerlösen aus Google Search und anderen Diensten, YouTube und dem Google-Netzwerk. Diese verschiedenen erlösgenerierenden Dienste bieten Werbetreibenden mehrere Wege zur Verbraucheraufmerksamkeit und unterstützen eine kommerzielle Basis, die breiter ist als ein einzelner Inhaltsdienst. Innerhalb von Googles Werbegeschäft generierten Search und andere Dienste im Jahr 2025 224,5 Milliarden USD und YouTube-Anzeigen 40,37 Milliarden USD, wobei der größte Teil der Erlöse auf diese Kategorien entfiel.
Streaming-Medien sind das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 4,55 % zwischen 2027 und 2032. Netflix-Mitglieder schauten in der ersten Hälfte des Jahres 2026 mehr als 97 Milliarden Stunden, ein Anstieg von 2 % im Jahresvergleich. Dieses Engagement verschafft Streaming-Betreibern eine erhebliche Zuschauerbasis, auf die sie Programminvestitionen verteilen können, was eine nachhaltige Nutzung kommerziell bedeutsam macht – neben der Kundengewinnung. Printmedien werden voraussichtlich schrumpfen, da die weltweite tägliche Zeitungsdruckauflage von 2024 bis 2025 um 2,39 % auf 490,5 Millionen fiel. Für Streaming-Betreiber weisen Netflixs Größe und moderates Wachstum der Abrufzeiten darauf hin, dass die Monetarisierung der etablierten Nutzung eine eigenständige Aufgabe neben der Ausweitung der Gesamtstunden ist.

Nach Erlösmodell:
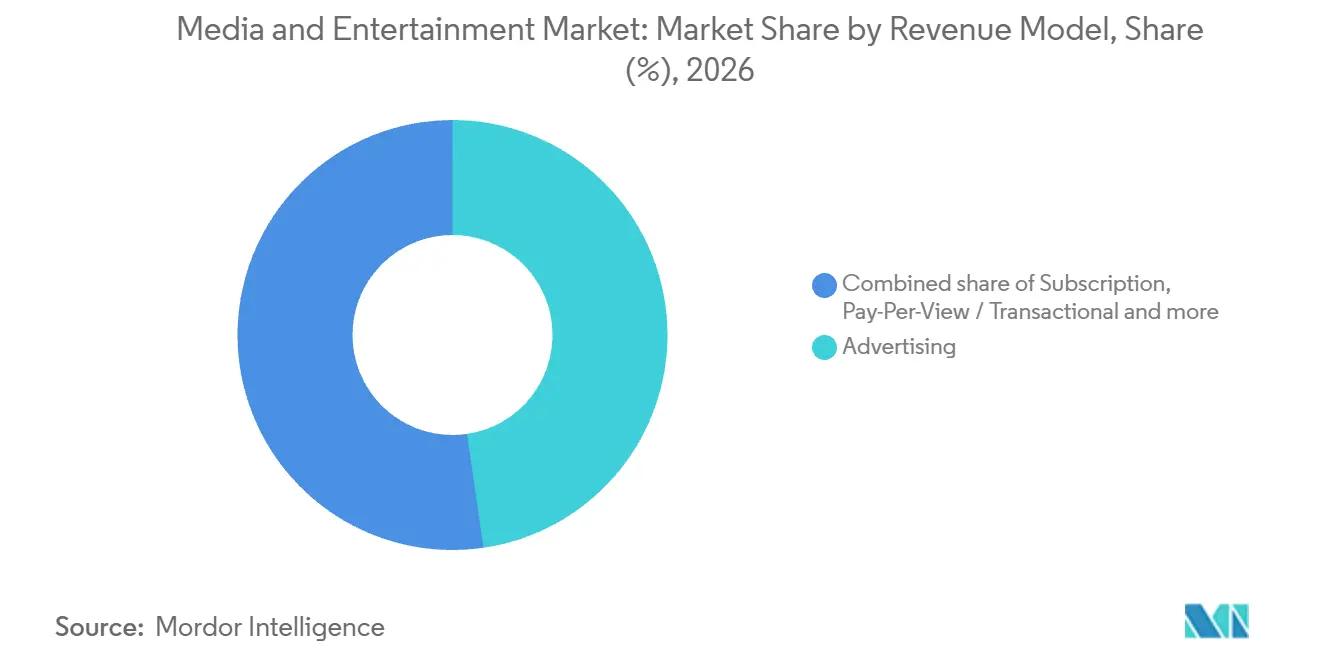
Werbereichweite trifft auf Expansion bezahlter DiensteWerbung repräsentierte im Jahr 2026 einen Marktanteil von 47,69 % im Medien- und Unterhaltungsmarkt und war damit das größte Segment. Die US-amerikanischen Internetwerbeerlöse erreichten im Jahr 2025 294,6 Milliarden USD, ein Anstieg von 13,9 % gegenüber 2024.[2] Die US-amerikanischen programmatischen Internetwerbeerlöse, die durch automatisierten Einkauf generiert werden, erreichten im Jahr 2025 162,4 Milliarden USD, ein Anstieg von 27,6 Milliarden USD gegenüber 2024. Nicht-programmatische US-amerikanische Platzierungen ohne Suche gingen im Jahr 2025 um 13,9 % auf 18 Milliarden USD zurück. Das Risiko für Publisher hängt daher davon ab, wie Inventar verkauft wird, da eine wachsende Werbetreibendennachfrage mit sinkenden Erlösen in einem anderen Transaktionskanal koexistieren kann.
Abonnements sind das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 4,56 % zwischen 2027 und 2032. Spotify meldete im zweiten Quartal 2026 300 Millionen Premium-Abonnenten, ein Anstieg von 9 % im Jahresvergleich. Disneys SVOD-Abonnementgebühren für Entertainment, ohne Hulu Live TV und Fubo, stiegen im dritten Geschäftsquartal 2026 um 15 % im Jahresvergleich, getrieben durch Preis und Volumen. Diese Beispiele zeigen bezahlte Nachfrage sowohl im Audio- als auch im Videobereich, wobei die Erlösexpansion durch mehr als nur Publikumswachstum gestützt wird. Wachstum bei bezahltem Audio und Video kann daher sowohl auf Abonnentenzuwächse als auch auf ein Dienstangebot zurückgreifen, das höhere Preise unterstützt.
Nach Geräteplattform:
Mobiler Zugang führt, während Fernsehplattformen die Verteilung monetarisierenSmartphones und Tablets hielten im Jahr 2026 mit 51,46 % den größten Segmentanteil. Die GSMA berichtete, dass die weltweite Smartphone-Verbreitung zwischen 2015 und 2025 mehr als verdoppelt wurde. Über ihre aktiven Android-Nutzerbasen verbrachten YouTube-Nutzer im August 2025 insgesamt fast doppelt so viel Zeit in der App wie TikTok-Nutzer. Der Verbreitungstrend unterstützt Smartphones als weit verfügbaren Weg zu Videozuschauern, während der Android-Vergleich konkurrierende Dienste zeigt, die diesen Weg nutzen. Eine breite Smartphone-Verbreitung kann die Führungsposition des Segments stützen, selbst wenn die Abrufzeit ungleichmäßig auf Dienste konzentriert ist, die diese installierte Basis nutzen.
Smart-TVs und Set-Top-Boxen sind das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 4,45 % zwischen 2027 und 2032. Die TV-Streaming-Plattformerlöse von Roku stiegen im Jahr 2025 um 18 %, hauptsächlich aufgrund höherer Vertriebserlöse aus Streaming-Dienst-Abonnements. Auch die Video-Werbeerlöse stiegen trotz Schwäche im Medien- und Unterhaltungswerbesegment. Die Abonnementvertriebserlöse umfassten Premium-Abonnements sowie Dienste von Drittanbietern und eigenbetriebene Dienste. Die daraus resultierende kommerzielle Position konzentriert sich auf die Verwaltung des Zugangs zu mehreren Diensten, sodass Fernsehplattformbetreiber an bezahlten Inhaltserlösen teilhaben können, ohne von einer Werbekategorie abhängig zu sein oder jeden Titel selbst zu produzieren.
Geografische Analyse
Medien- und Unterhaltungsmarkt in Nordamerika
Nordamerika hielt im Jahr 2026 einen Marktanteil von 39,64 % im Medien- und Unterhaltungsmarkt und war damit die größte geografische Region. Netflix meldete im zweiten Quartal 2026 Erlöse von 5,43 Milliarden USD aus den Vereinigten Staaten und Kanada, ein Anstieg von 10 % im Jahresvergleich. Nielsen maß im Juli 2026 einen Streaming-Anteil von 49 % an der US-amerikanischen Fernsehnutzung, was auf eine erhebliche Nutzung von Fernsehbildschirmen für gestreamte Inhalte hinweist. Die Region kombiniert eine erhebliche Fernsehbildschirmnutzung mit wachsenden Ausgaben für bezahlte Dienste im Netflix-Geschäft in den Vereinigten Staaten und Kanada. Für Streaming-Anbieter erstreckt sich die kommerzielle Chance daher über die Gewinnung von Erstzuschauern hinaus auf die Steigerung der Erlöse aus in der Fernsehnutzung verankerten Diensten.
Medien- und Unterhaltungsmarkt Asien-Pazifik
Asien-Pazifik ist die am schnellsten wachsende geografische Region mit einem prognostizierten CAGR von 4,75 % zwischen 2027 und 2032. In Indien meldete JioStar für die TATA IPL-Saison 2026 25 Milliarden digitale Videoaufrufe, ein Anstieg von 8 % im Jahresvergleich, sowie 125 neue Werbetreibende für seine Fernseh- und Streaming-Präsentation gegenüber der Vorsaison. In Malaysia berichtete FINAS, dass malaysische Filme von Januar bis Juli 2026 mehr Kinobesucher anzogen als Hollywood-Filme. Kommerziell relevante Veranstaltungsrechte können regionalen Betreibern helfen, konzentrierte Sportnachfrage mit einer breiteren Werbetreibendenbasis zu verbinden, und machen lokal wichtige Programminhalte zu einem Expansionsweg neben der Entwicklung eines breiteren Inhaltskatalogs.
Südamerika kombiniert Brasiliens 11,1 Millionen Kinobesucher für brasilianische Filme im Jahr 2025 mit Chiles Open-TV-Publikum, das in jenem Jahr auf Zuschauer über 50 konzentriert war. Die Anzahl der On-Demand-Audiovisualdienste in Europa wuchs von Dezember 2024 bis Dezember 2025 um 15 % gegenüber 1 % bei TV-Kanälen, während Polen im Jahr 2025 49,7 Millionen Stammkinobesucher verzeichnete. Im Nahen Osten und Afrika produzierte und kuratierte MultiChoices General-Entertainment-Geschäft im Geschäftsjahr 2025 Geschichten in mehr als 45 Sprachen in ganz Afrika. Anghami meldete zum Jahresende 2025 mehr als 3,5 Millionen zahlende Abonnenten auf seiner Plattform und OSN+ im Nahen Osten und Nordafrika. Rechteinhaber haben daher einen Grund, Kino- und Open-TV-Wege neben dem Streaming zu erhalten, da polnische Besucherzahlen und Chiles älteres Fernsehpublikum eigenständige Abrufumgebungen darstellen.
Regulierungsrahmen und Ausblick
Der Vergleich bewertet aktuelle Pflichten und politische Ausrichtung in ausgewählten Rechtsordnungen aus der Perspektive rechtmäßiger On-Demand-Audiovisualvertreiber. Das Vereinigte Königreich verbindet Melde- und redaktionelle Regulierung für On-Demand-Programmdienste (ODPS), während Brasilien ein Verfahren zur Bekämpfung unbefugter Online-Audiovisualinhalte vorsieht. Der kommerzielle Kompromiss besteht zwischen administrativen Verantwortlichkeiten für den Betrieb von Diensten und dem Schutz lizenzierter Inhalte vor unbefugtem Vertrieb.
Regulierungstabelle
| Entscheidungsfaktor | Vereinigtes Königreich | Brasilien |
|---|---|---|
| Zuständige Behörde | Ofcom | Agência Nacional do Cinema (ANCINE) |
| Wesentliche Instrumente oder Ausrichtung | Communications Act 2003, Teil 4A ODPS-Pflichten; vorgeschlagener Tier-1-Verhaltenskodex für meistgesehene Dienste, die staatliche Schwellenwerte und ODPS öffentlich-rechtlicher Rundfunkanstalten erfüllen | In Kraft befindliche Normative Instruction 174 zu unbefugten Online-Audiovisualinhalten |
| Kommerzielle Auswirkung | ODPS-Meldung vor dem Start sowie bei Schließung oder wesentlichen Änderungen; redaktionelle Inhaltspflichten | Beschwerdeprüfung und mögliche administrative Sperrung mit rechtsstaatlichen Schutzmaßnahmen |
| Aktuelle politische Attraktivität | Mittel | Hoch |
| Zukünftige Entwicklung der politischen Attraktivität | Verschärfend | Verschärfend |
| Quelle: Mordor Intelligence | ||
Die Melde- und redaktionellen Inhaltspflichten des Vereinigten Königreichs legen ODPS-Anbietern laufende Verantwortlichkeiten auf und unterstützen eine mittlere Attraktivität aus Sicht des Vertreibers. Der vorgeschlagene Tier-1-Kodex würde die Aufsicht über Standards für qualifizierende Dienste ausweiten, nach einer Konsultation, die am 7. August 2026 abgeschlossen wurde, was eine verschärfende Entwicklung unterstützt. Brasiliens Beschwerdeverfahren bietet rechtmäßigen On-Demand-Audiovisualvertreibern einen Weg gegen unbefugte Angebote vorzugehen, mit möglicher administrativer Sperrung vorbehaltlich kontradiktorischer Verfahren und vollständiger Verteidigung, was eine hohe Attraktivität unterstützt. Die Regelungsagenda der ANCINE für 2026 und 2027 deutet auf formalere Registrierungs- und Informationspflichten für VoD-Dienste, Audiovisualplattformen und Internet-Fernsehen hin, was eine verschärfende Entwicklung unterstützt.
Wertschöpfungskettenstufen
Die Wertschöpfungskette vergleicht Inhaltserstellung, spezialisierte Nachbearbeitung und Vertrieb und zeigt, wie jede Aktivität einen anderen Weg zu Lieferantenerlösen unterstützt. Disneys Geschäftsbetrieb im Geschäftsjahr 2025 verknüpfte aktivierte Programmierung und Produktion, Postproduktionsdienstleistungen und Inhaltsvertrieb innerhalb eines integrierten Unternehmens. Diese Struktur ermöglicht es einem Rechteinhaber, Wert über den bloßen Publikumszugang hinaus zu erfassen, während die Koordination von Produktionsverpflichtungen und Vertriebsrechten kommerziell bedeutsam wird.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wesentliche Teilnehmer | Werterfassung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Inhaltserstellung und Rechteassemblierung | Integrierte Inhaltsproduzenten wie Walt Disney Company | Lizenzerlöse aus erstellten Inhaltsrechten | Produktionsverpflichtungen gehen Vertriebserlösen voraus | Inhaltsverpflichtungen gegen beabsichtigte Veröffentlichungsfenster sequenzieren |
| Postproduktion | Postproduktionsdienstleister wie Industrial Light & Magic und Skywalker Sound, innerhalb von Disney | Postproduktionsdiensterlöse | Planung spezialisierter Nachbearbeitungsarbeiten vor der Veröffentlichung | Dienstbuchungen mit Produktionsmeilensteinen abstimmen |
| Vertrieb und bezahlter Zugang | Integrierte Vertreiber und Streaming-Betreiber wie Walt Disney Company | Abonnementgebühren und Werbeerlöse | Verfügbare Rechte den beabsichtigten Vertriebskanälen zuordnen | Rechte und Zugriffsvereinbarungen für jeden Lieferweg festlegen |
| Quelle: Mordor Intelligence | ||||
Integration verbindet die Ökonomie der Rechteerstellung mit der Wahl des Vertriebswegs. Disneys Lizenzierungs- und Direct-to-Consumer-Aktivitäten zeigen, wie derselbe integrierte Betreiber sowohl aus dem Drittvertrieb als auch aus seinem eigenen Abonnement- oder Werbeangebot Erlöse erzielen kann. Der strukturelle Vorteil liegt in der Flexibilität beim Erlösweg, während spezialisierte Postproduktionsarbeit eine eigenständige Diensterlöschance innerhalb dieser Kette schafft.
Wettbewerbslandschaft
Der Wettbewerb kombiniert große integrierte Unterhaltungsgruppen mit differenzierten Verlagen wie News Corporation, das Nachrichten über Dow Jones und Bücher über HarperCollins veröffentlicht. Comcast Corporation konkurriert über die Streaming- und Filmgeschäfte von NBCUniversal, während Walt Disney Company Inhaltseigentümerschaft mit Sportvertrieb über ESPN verbindet. Skydance Corporation (ehemals Paramount Skydance Corporation) schloss am 6. Oktober 2026 die Übernahme von Warner Bros. Discovery, Inc. (WBD) ab und vereinte Studios, Streaming, Fernsehen und Nachrichtenaktiva. Dies konzentriert wichtige Inhaltsportfolios innerhalb diversifizierter Gruppen, während die verschiedenen Verlags-, Film- und Sportgeschäfte Raum für Wettbewerb rund um spezifische Zuschauerinteressen und Vertriebsbeziehungen lassen.
Im August 2025 fügten Comcast NBCUniversal und Amazon werbefreies Peacock Premium Plus als Prime-Video-Kanalabonnement hinzu und erneuerten US-amerikanische Vertriebsvereinbarungen. Die erneuerten Vereinbarungen umfassten Peacock auf Fire TV, Universal-Filmkäufe und -vermietungen auf Prime Video sowie Prime Video auf Xfinity X1. Für Abonnenten macht dies den Kauf- und Zugangspunkt zu einer Wettbewerbsvariable neben der Programmierung, da eine bestehende Plattformbeziehung einen weiteren Weg zu einem bezahlten Kanal bieten kann. Inhaltseigentümer und Plattformpartner stehen vor einem Kompromiss zwischen zusätzlicher Vertriebsreichweite durch Aggregation und der Kontrolle über die direkte Dienstbeziehung.
Am 31. Januar 2026 erwarb Disney NFL Network und andere NFL-Medienaktiva, einschließlich der linearen Rechte an NFL RedZone, um das Sportangebot von ESPN zu stärken. Der Umfang der linearen Rechte von NFL RedZone macht die Fernsehübertragung zur relevanten kommerziellen Nutzung dieser spezifischen Rechte. Am 12. Juni 2026 kam das US-amerikanische Justizministerium zu dem Schluss, dass die damals als Paramount Skydance Corporation bezeichnete geplante WBD-Übernahme den Wettbewerb im Streaming, im linearen Fernsehen oder im Kinofilm voraussichtlich nicht beeinträchtigen würde.[3] CBS, HBO und CNN sind innerhalb der abgeschlossenen Skydance-Kombination neben deren Studios und Streaming-Diensten angesiedelt. Diese Breite ermöglicht es der kombinierten Gruppe, sowohl um Programmversorgung als auch um Zuschauerzugang zu konkurrieren, und erfordert von Herausforderern, sich gegen mehr als einen einzelnen Streaming-Katalog zu differenzieren.
Marktführer im Medien- und Unterhaltungsbereich
-
News Corporation
-
Comcast Corporation
-
Walt Disney Company
-
Warner Bros. Discovery, Inc.
-
Skydance Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Medien- und Unterhaltungsmarkt Unternehmen in diesem Bericht
- News Corporation
- Comcast Corporation
- Walt Disney Company
- Warner Bros. Discovery, Inc.
- Skydance Corporation
- Netflix, Inc.
- Amazon.com, Inc.
- Alphabet Inc.
- Apple Inc.
- Sony Group Corporation
- Tencent Holdings Ltd.
- Bertelsmann SE & Co. KGaA
- ByteDance Ltd.
- Axel Springer SE
- Reliance Industries Ltd.
- Roku, Inc.
- WPP plc
- Omnicom Group Inc.
- Publicis Groupe
- Spotify Technology S.A.
- Electronic Arts Inc.
- Nintendo Co., Ltd.
- Activision Blizzard, Inc.
Lesen Sie die Analyse der Medien und Unterhaltung-Unternehmen
Wesentliche Chancen für Marktteilnehmer
Diese Chancen vergleichen Lizenzierungs-, Entdeckungs- und Werbewege für Inhaltseigentümer und Medienverkäufer. Die relevanten kommerziellen Aufgaben sind die Vorbereitung eines lizenzierbaren Inhaltsangebots, die Gewinnung nutzerseitig ausgewählter Sichtbarkeit und die Zusammenstellung eines koordinierten Kampagnenzugangs. Die Rechtsdokumentation macht einen Katalog lizenzierbar, während die Dienstpräsentation und koordinierte Platzierung bestimmen, wie Medienangebote Zuschauer oder Werbetreibende erreichen.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / führendes Segment | Empfohlene Vorgehensweise | Wesentliche Hürde | Voraussichtliche Nutznießer |
|---|---|---|---|---|---|
| Rechtsgeklärte Inhaltslizenzierung in Indien | Prasar Bharati veröffentlichte 2026 eine WAVES-PPV-Beschaffungsbekanntmachung | Indische OTT-Plattformen wie WAVES | Inhaltspakete mit dokumentierten Gebiets- und Lizenzlaufzeitrechten vorbereiten | Gültige Rechtsdokumentation; die Einreichung garantiert weder Onboarding noch Mindesterlöse | Produzenten, Rechteinhaber und Aggregatoren |
| Nutzerseitig ausgewählte Fernsehdienstentdeckung | EU-Rechte zur Anpassung von Medienangeboten gelten ab dem 8. Mai 2027 | Mediendienste, die Connected-TV-Zuschauergruppen anstreben | Dienstpräsentation und Katalognavigation für nutzerseitig ausgewählten Zugang anpassen | Sichtbarkeit gewinnen, wenn Nutzer ihre Medienauswahl anpassen | Mediendienstanbieter mit erkennbaren Inhaltsangeboten |
| Koordinierte UK-Markeneinführungswerbung | Channel 4 Sales gab Instant Re4ch am 15. Oktober 2026 bekannt | Marken, die Einführungen über lineare Kanäle planen | Einen koordinierten Kampagnenplan über verfügbares Kanalinventar anbieten | Geeignete Sendeplätze für den gewünschten Einführungsabend koordinieren | Channel 4 Sales und teilnehmende Inhaltskanäle |
| Quelle: Mordor Intelligence | |||||
Die klarste zeitlich begrenzte Öffnung ist die nutzerseitig ausgewählte Fernsehdienstentdeckung, da das EU-Anpassungsrecht am 8. Mai 2027 anwendbar wird. Inhaltslizenzierung bietet einen anderen Weg, aber die WAVES-Beschaffungsbedingungen machen dokumentierte Rechte unerlässlich und lassen Onboarding und Mindesterlöse ungarantiert. Mediendienstanbieter haben daher ein definiertes Vorbereitungsfenster, um ihre Angebote erkennbar zu machen, wenn Zuschauer den Zugang konfigurieren, während lizenzierte Kataloge weiterhin von der Auswahl eines Käufers abhängen.
Neueste Industrielle Entwicklungen in Medien- und Unterhaltungsmarkt
- Okt. 2026: Channel 4 Sales gab Instant Re4ch am 15. Oktober bekannt und koordinierte Markenkampagnen über Channel 4, Paramount, UKTV und Narrative lineare Kanäle.
- Okt. 2026: Skydance Corporation schloss am 6. Oktober die Übernahme von Warner Bros. Discovery, Inc. ab und vereinte Filmstudios, globale Streaming-Dienste, Fernsehen, Nachrichten und Inhaltsbibliotheksaktiva.
- Jun. 2026: Das US-amerikanische Justizministerium kam am 12. Juni zu dem Schluss, dass die damals als Paramount Skydance Corporation bezeichnete geplante Warner-Bros.-Discovery-Übernahme den Wettbewerb im Streaming, im linearen Fernsehen oder im Kinofilm voraussichtlich nicht beeinträchtigen würde.
Medien- und Unterhaltungsmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der globale Medien- und Unterhaltungsmarkt misst die jährlichen weltweiten Ausgaben für Medien- und Unterhaltungsinhalte und -dienste. Er erfasst Erlöse aus dem Endbenutzerzugang, Werbung, Lizenzierung und Merchandising über Inhaltsformate und Liefergeräte hinweg.
Ausschlüsse aus dem Geltungsbereich: Hardware- und Geräteverkäufe, Telekommunikationsübertragung und Konnektivitätsgebühren sowie reine Infrastrukturerlöse sind ausgeschlossen.
Segmentierungsübersicht
- Nach Typ
- Printmedien
- Zeitung
- Zeitschriften
- Werbetafeln
- Banner, Flugblätter und Flyer
- Sonstige Printmedien
- Digitale Medien
- Fernsehen
- Musik und Radio
- Elektronische Beschilderung
- Mobile Werbung
- Podcasts
- Sonstige digitale Medien
- Streaming-Medien
- OTT-Streaming
- Live-Streaming
- Videospiele und E-Sports
- Inhalte für virtuelle / erweiterte Realität
- Printmedien
- Nach Erlösmodell
- Werbung
- Abonnement
- Pay-per-View / Transaktional
- Lizenzierung und Merchandise
- Nach Geräteplattform
- Smartphones und Tablets
- Smart-TVs und Set-Top-Boxen
- PCs und Laptops
- Spielkonsolen
- VR / AR-Headsets
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Australien und Neuseeland
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Ägypten
- Nigeria
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Fakten und Zahlen 2025 der Internationalen Fernmeldeunion liefern vergleichbare globale und regionale Konnektivitätsindikatoren zur Bewertung des adressierbaren Kontexts für mobile und Online-Medien, während die Kulturdaten der UNESCO digitale Kanal- und Abonnement-Video-on-Demand-Maßnahmen beschreiben, die für den Konsum kultureller Inhalte relevant sind. Der Internet Advertising Revenue Report 2025 des Interactive Advertising Bureau hilft dabei, Werbeerlöse über digitale Formate hinweg zu verfolgen, und Branchenberichterstattung wie die Berichte von TV Tech über globale Unterhaltungs- und Medienschätzungen liefert datierten Branchenkontext.
Jährliche Unternehmensberichte und Investorenmaterialien können gemeldete Inhalts-, Streaming-, Werbe- und Lizenzierungserlössignale hinzufügen, während seriöse Fachpresse Änderungen in Vertrieb und Monetarisierung gegenchecken kann. Diese Signale werden vor ihrer Einbeziehung in die Schätzung gegen die Marktgrenze geprüft. Die genannten Quellen sind illustrativ und nicht erschöpfend; weitere Quellen fließen in Erhebung, Validierung und Klärung ein.
Primärinterviews und Umfragen
Ein strukturiertes Interview- und Umfrageprogramm würde Führungskräfte und Funktionsleiter bei Inhaltseigentümern, Verlagen, werbefinanzierten Plattformen, Abonnementdiensten, Spiel- und Live-Unterhaltungsunternehmen sowie Lizenzierungsteilnehmern in der Region Asien-Pazifik, EMEA und Amerika umfassen. Die Befragten würden gebeten, Interpretationen aus Sekundärquellen, Erlösgrenzen, Preis- und Volumentreiber sowie regionale oder segmentspezifische Annahmen zu überprüfen, wobei widersprüchliche Antworten nachverfolgt und gegen öffentliche Belege trianguliert würden.
Verteilung der Befragten der Primärforschungserhebung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 34 % | CXOs: 20 % | Asien-Pazifik: 38 % |
| Mittlere Ebene: 46 % | Funktions-/Bereichsleiter: 34 % | EMEA: 29 % |
| Kleinere Akteure: 20 % | Manager: 46 % | Amerika: 33 % |
Marktgrößenbestimmung und Prognose
Die Schätzung verwendet ein Top-down-Modell der jährlichen globalen Inhalts- und Dienstausgaben, das Erlöse nach Inhaltstyp, Erlösmodell, Geräteplattform und Geografie organisiert, mit selektiven Bottom-up-Prüfungen aus Stichproben von Anbietererlösen und Kanalinformationen. Wesentliche Indikatoren umfassen Werbeeinnahmen nach Format, bezahlte Abonnements und Zugriffsgebühren, Lizenzierungs- und Merchandisingerlöse, Publikums- und Konnektivitätstrends sowie Inhalts- oder Dienstpreisänderungen. Jeder Indikator hilft dabei, entweder die adressierbare Nachfrage oder die innerhalb der Grenze erzielten Erlöse zu erklären. Segmentanteile werden aus quellengemeldeten Erlösmischungen und marktspezifischen Betriebsnachweisen aufgebaut und dann so überprüft, dass die klassifizierten Ausgaben mit dem globalen Gesamtwert übereinstimmen, ohne dieselbe Transaktion doppelt zu zählen. Eine multivariate Regression kann historische Ausgaben mit Werbe-, Zugangszahlungs-, Publikums- und Preisindikatoren in Beziehung setzen, wo vergleichbare Beobachtungen verfügbar sind, während Szenarioanalysen Märkte oder Segmente mit kurzen oder diskontinuierlichen Historien behandeln. Analysten würden Interviews nutzen, um die ausgewählten Variablen und Annahmen auf Indikatorebene zu hinterfragen und Lücken durch transparente Bandbreiten, benachbarte Periodenbelege und Gegenprüfungen gegen Anbietergesamtwerte zu schließen, anstatt fehlende Beobachtungen als gemessene Werte zu behandeln.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren Unternehmensoffenlegungen, Verbands- und offizielle Indikatoren, Branchenbelege und unabhängige Marktschätzungen und prüfen dann Gesamtwerte, Anteile, Jahresveränderungen und Ausreißer gegen frühere Perioden und benachbarte Segmente. Sie untersuchen wesentliche Abweichungen, dokumentieren die Quelle und Grenze hinter jeder Anpassung und holen gezielte Rückkontakte ein, wenn eine Antwort mit einer datierten Offenlegung in Konflikt steht oder wenn ein Marktereignis die angenommene Erlösmischung verändert haben könnte. Das Modell wird jährlich aktualisiert, zwischen den Zyklen für wesentliche Ereignisse aktualisiert und unmittelbar vor der Lieferung erneut überprüft, mit einer Analystenprüfung der Anomalieauflösung und Arithmetik vor der Freigabe.
Mordor Intelligence Marktlandschaft des Medien- und Unterhaltungsmarkts – Schätzung im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den erfassten Transaktionen und Produkten sowie den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Der globale Medien- und Unterhaltungsmarkt misst die jährlichen weltweiten Ausgaben für Medien- und Unterhaltungsinhalte und -dienste.
Wesentliche Treiber von Unterschieden umfassen den definierten Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Eine multivariate Regression kann historische Ausgaben mit Werbe-, Zugangszahlungs-, Publikums- und Preisindikatoren in Beziehung setzen, wo vergleichbare Beobachtungen verfügbar sind, während Szenarioanalysen Märkte oder Segmente mit kurzen oder diskontinuierlichen Historien behandeln.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 3,24 Bio. USD (2027) | |
| Globales Beratungsunternehmen A | 3,5 Bio. USD (2029) | Auf Basis seines Basisjahres 2029 liegt diese Schätzung 8,0 % über dem Wert dieses Berichts für 2027 von 3,24 Bio. USD, 2 Jahre früher. Das spätere Prognosejahr und die Einbeziehung von Konnektivitätserlösen, einschließlich Mobilfunkdienstabonnements, können die Schätzung im Vergleich zur Inhalts- und Dienstgrenze dieses Berichts erhöhen. |
| Globaler Forschungsverlag B | 2,9 Bio. USD (2024) | Auf Basis seines Basisjahres 2024 liegt diese Schätzung 10,5 % unter dem Wert dieses Berichts für 2027 von 3,24 Bio. USD, 3 Jahre später. Das frühere historische Basisjahr kann zu einer niedrigeren Schätzung als dem 2027-Wert dieses Berichts beitragen. |
Die Analysten von Mordor Intelligence triangulieren Unternehmensoffenlegungen, Verbands- und offizielle Indikatoren, Branchenbelege und unabhängige Marktschätzungen und prüfen dann Gesamtwerte, Anteile, Jahresveränderungen und Ausreißer gegen frühere Perioden und benachbarte Segmente.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Medien- und Unterhaltungsmarkt und wie ist der Wachstumsausblick?
Der Markt wird voraussichtlich von 3,24 Billionen USD im Jahr 2027 auf 3,88 Billionen USD bis 2032 expandieren und dabei zwischen 2027 und 2032 einen CAGR von 3,68 % verzeichnen.
Was treibt die Nachfrage nach Medieninhalten und -diensten an?
Die Nachfrage wird durch mobile Videozuschauer in China, Connected-TV-Werbung in den Vereinigten Staaten und mehrsprachigen OTT-Vertrieb durch MBC Shahid gestützt.
Welcher Inhaltstyp führt die Branche an?
Digitale Medien hielten im Jahr 2026 mit 52,74 % den größten Anteil.
Welche Unternehmen prägen den Wettbewerb im Medien- und Unterhaltungsbereich?
News Corporation, Comcast Corporation, Walt Disney Company und Skydance Corporation sind wesentliche Teilnehmer, wobei das Geschäft von Warner Bros. Discovery am 6. Oktober 2026 von Skydance übernommen wurde.
Was schränkt die Erlöse für Streaming und werbefinanzierte Medien ein?
In Indonesien begrenzt Piraterie die Abonnementerlöse, während das EU-Gesetz über digitale Märkte die dienstübergreifende Datennutzung durch designierte Gatekeeper einschränkt.
Welche Regionen führen die Mediannachfrage an und welches Wachstum wird prognostiziert?
Nordamerika hielt im Jahr 2026 mit 39,64 % den größten Anteil. Asien-Pazifik wird voraussichtlich mit einem CAGR von 4,75 % zwischen 2027 und 2032 am schnellsten wachsen.