
Marktgröße und Marktanteil für elektronisch geschwenkte Array-Radare
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 11.02 Milliarden US-Dollar |
| Marktgröße (2031) | 15.48 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.05 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für elektronisch geschwenkte Array-Radare durch Mordor Intelligence
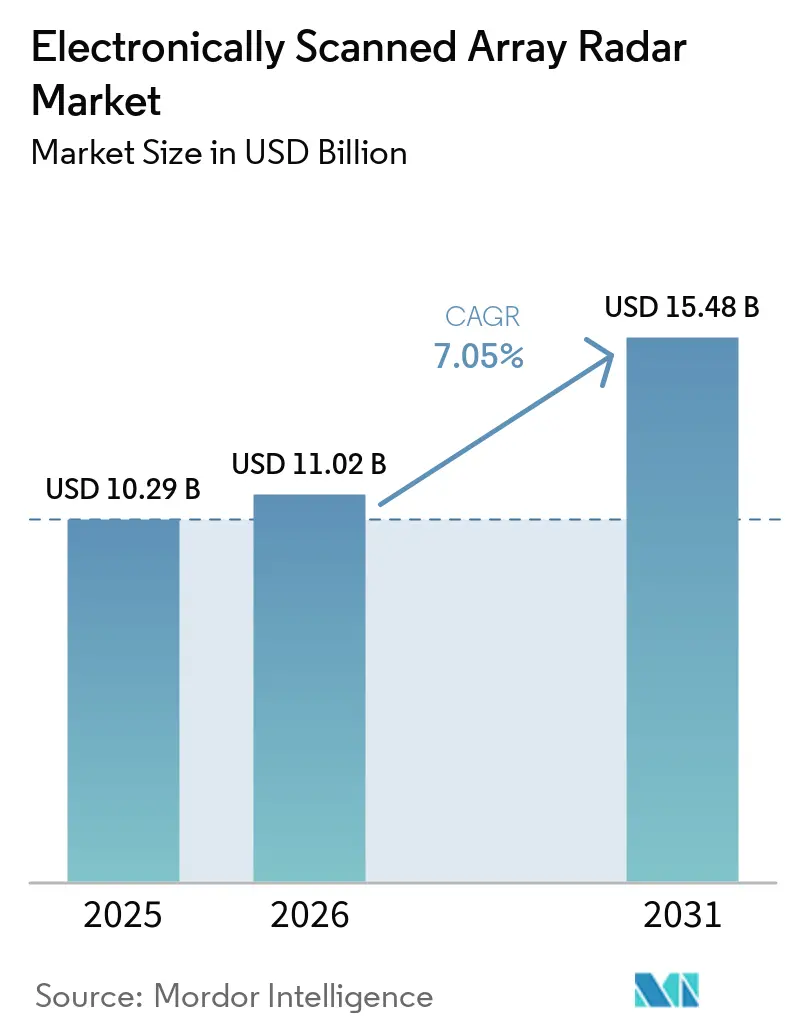
Der Markt für elektronisch geschwenkte Array-Radare (ESA-Radar) hatte im Jahr 2025 ein Volumen von 10,29 Milliarden USD und wird voraussichtlich von 11,02 Milliarden USD im Jahr 2026 auf 15,48 Milliarden USD bis 2031 wachsen, bei einer CAGR von 7,05 % während des Prognosezeitraums (2026–2031). Robuste Verteidigungsausgaben, insbesondere im Indopazifik und in Osteuropa, beschleunigen den Wechsel von mechanisch geschwenkten Einheiten zu AESA-Architekturen. Die anhaltende Nachfrage nach Multifunktions-4D-Lageklärungs-Radaren, die zunehmende Nutzung von Galliumnitrid (GaN)-Sende-/Empfangsmodulen sowie die rasche Reifung softwaredefinierten Strahlformens gestalten die Beschaffungsprioritäten neu. Der Markt profitiert zudem von KI-gestützter Bedrohungsklassifizierung, während Nachrüstungsaktivitäten an Altplattformen die kurzfristigen Volumina stabil halten. Die Abhängigkeit der Lieferkette von kritischen Mineralien und strenge Exportkontrollrahmen dämpfen die Wachstumsdynamik, jedoch verbreitern Plattformdiversifizierung und internationale Partnerschaften die adressierbare Nachfrage weiter.
Wesentliche Erkenntnisse des Berichts
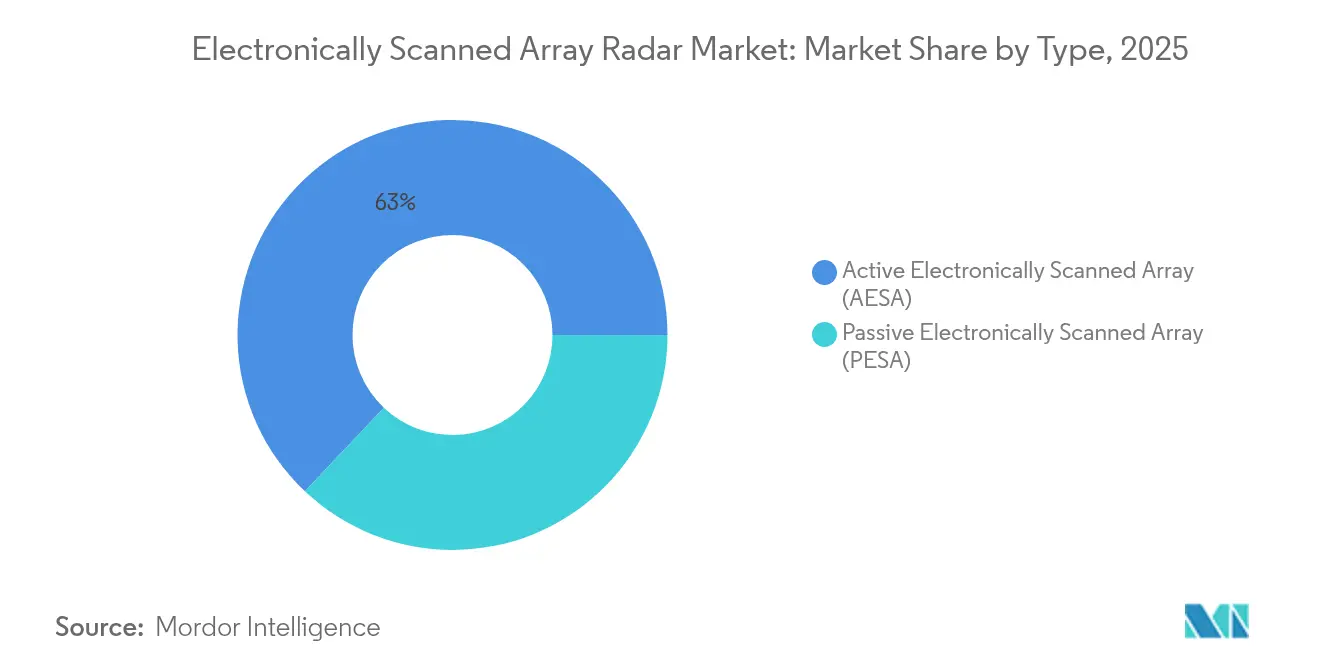
- Nach Typ führten aktive elektronisch geschwenkte Array-Systeme (AESA) im Jahr 2025 mit einem Umsatzanteil von 62,96 %, während das Segment bis 2031 eine CAGR von 9,32 % verzeichnen soll.
- Nach Plattform entfielen im Jahr 2025 45,12 % des Marktanteils für elektronisch geschwenkte Array-Radare auf landgestützte Einsätze, während Marineplattformen bis 2031 die schnellste CAGR von 10,62 % verzeichneten.
- Nach Einbauart dominierten werkseitige Einrüstungen im Jahr 2025 mit 68,23 % der Marktgröße für elektronisch geschwenkte Array-Radare, während Nachrüstlösungen von 2026 bis 2031 eine CAGR von 10,21 % verzeichneten.
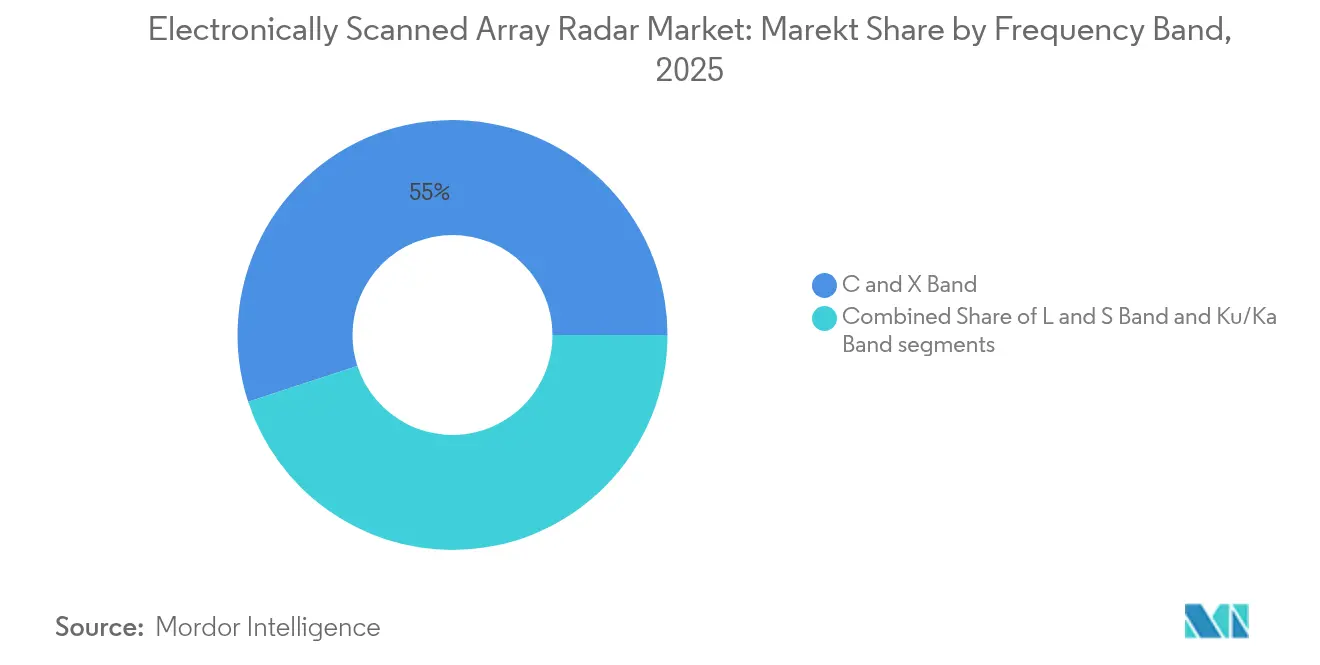
- Nach Frequenzband entfiel auf das C- und X-Band-Segment im Jahr 2025 ein Marktanteil von 55,02 %, während Ku/Ka-Band-Produkte bis 2031 eine CAGR von 8,26 % verzeichneten.
- Nach Anwendung entfielen auf Überwachung und Frühwarnung im Jahr 2025 42,11 % des Marktanteils, und Anwendungsfälle im Bereich elektronische Kriegsführung verzeichnen über den Prognosehorizont eine CAGR von 10,02 %.
- Nach Endnutzer hielten Streitkräfte im Jahr 2025 einen Anteil von 49,35 %, während Behörden für innere Sicherheit bis 2031 eine CAGR von 9,05 % verzeichneten.
- Nach Komponente trugen Antennenappertur und Radom-Hardware im Jahr 2025 38,41 % zum Umsatz bei; digitale Signalprozessoren führten das Wachstum mit einer CAGR von 8,14 % an.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 35,12 %, während der asiatisch-pazifische Raum bis 2031 eine CAGR von 9,61 % verzeichnen soll.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Globale Markttrends und Einblicke für elektronisch geschwenkte Array-Radare
Auswirkungsanalyse der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Militärische Modernisierungsprogramme beschleunigen die AESA-Beschaffung | +2.1% | Global; Nordamerika, Europa, asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Nachfrage nach Multifunktions-4D-Lageklärungs-Radaren | +1.8% | Global; umkämpfte Regionen | Langfristig (≥ 4 Jahre) |
| Geopolitisch spannungsbedingte Ausweitung der Verteidigungsbudgets | +1.5% | Nordamerika, Europa, asiatisch-pazifischer Raum | Kurzfristig (≤ 2 Jahre) |
| Übergang zu GaN-Sende-/Empfangsmodulen zur Senkung der Lebenszykluskosten | +1.2% | Fortgeschrittene Verteidigungsmärkte | Mittelfristig (2–4 Jahre) |
| KI-gestützte softwaredefinierte Strahlformfähigkeiten | +0.8% | Nordamerika, Europa, ausgewählte Länder im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Leichtgewichtige ESA-Nachrüstungen für unbemannte Luftfahrtsysteme und verbrauchbare Plattformen | +0.6% | Alle Regionen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Militärische Modernisierungsprogramme beschleunigen die AESA-Beschaffung
Die AESA-Fähigkeit hat sich von wünschenswert zu obligatorisch für Vermögenswerte der nächsten Generation entwickelt. Die US Air Force setzte Northrop Grummans AN/TPS-80 G/ATOR ein und kombinierte fünf ältere Funktionen in einer Plattform.[1] Europäische Staaten folgen, wobei das Vereinigte Königreich ein fortschrittliches Typhoon-Radar integriert und Estland Thales GM400α-Systeme beschafft. Die Beschaffungsgeschwindigkeit spiegelt die Erkenntnis wider, dass ältere mechanisch geschwenkte Radare keine Multi-Domain-Operationen unterstützen können. KI-gestützte Modi steigern den Missionswert weiter. Folglich behandeln Verteidigungsbehörden AESA nun als grundlegende Infrastruktur für netzwerkzentrierte Kriegsführung.
Nachfrage nach Multifunktions-4D-Lageklärungs-Radaren
Betreiber benötigen sofortige Azimut-, Elevations-, Entfernungs- und Doppler-Daten. Thales' NS200 bietet vollständige digitale Strahlformung bis zu 400 km und unterstützt gleichzeitig die Schwarmsicherung und Raketenführung.[2] Lockheed Martins Langstrecken-Diskriminierungsradar verfolgt Ziele über 2.000 km zur Abwehr ballistischer Raketen.[3] Das NextGen-Programm der zivilen Luftfahrt treibt ebenfalls die Nachfrage nach fortschrittlicher Überwachung voran. Die Konvergenz militärischer und ziviler Bedürfnisse senkt die Stückkosten. Die Fähigkeit, mehrere Missionen mit einer einzigen Apertur abzudecken, verändert die Designökonomie von Plattformen.
Geopolitisch spannungsbedingte Ausweitung der Verteidigungsbudgets
Regionale Konfliktherde beschleunigen die Ausgaben. Japan erhöhte seinen Verteidigungshaushalt 2024 um 16 %, Deutschland um 28 %, und Israel steigerte seine Ausgaben inmitten eines aktiven Konflikts um 65 %. China installierte Tarnkappen-Gegenradar auf Riffen im Südchinesischen Meer, was alliierte Investitionen auslöste. Die NATO-Interoperabilitätsanforderungen stärken die standardisierte AESA-Beschaffung. Hohe Ausgaben erzeugen positive Skaleneffekte, senken die Systempreise und erweitern den Marktzugang für den Markt für elektronisch geschwenkte Array-Radarsysteme.
Übergang zu GaN-Sende-/Empfangsmodulen zur Senkung der Lebenszykluskosten
GaN-Bauelemente liefern die doppelte Leistungsdichte von GaAs-Bauelementen und tolerieren gleichzeitig höhere Betriebstemperaturen. Raytheon lieferte im Mai 2025 das erste mit GaN ausgestattete AN/TPY-2-System an die Raketenabwehrbehörde (Missile Defense Agency).[4] Indiens Uttam-Radar weist dank GaN-Modulen eine Reichweitensteigerung von 25 % auf. Verbesserte Wärmeeffizienz erleichtert die Kühlung und ermöglicht kleinere Bauformen. Die kommerziellen Volumina im Bereich Kraftfahrzeugradar senken die Halbleiterkosten weiter, obwohl die Galliumversorgungsabhängigkeit von China ein strategisches Problem bleibt.
Auswirkungsanalyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Hohe Programm-Investitionskosten gegenüber Altsystemen | -1.8% | Schwellenmärkte | Kurzfristig (≤ 2 Jahre) |
| ITAR- und Exportkontrollbeschränkungen | -1.2% | Märkte für Technologietransfer | Langfristig (≥ 4 Jahre) |
| Thermomanagementgrenzen dichter GaN-Arrays | -0.9% | Hochleistungsanwendungen | Mittelfristig (2–4 Jahre) |
| Seltenerd-Lieferketteninstabilität für Sende-/Empfangsmodule | -0.7% | Von China abhängige Märkte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Programm-Investitionskosten gegenüber Altsystemen
AESA-Aufrüstungen sind mit hohen Vorabkosten verbunden. Der Radaraustausch der B-52 hat die ursprünglichen Schätzungen überschritten und die Zeitpläne verzögert. Der Vertrag von Northrop Grumman im Wert von 121,5 Millionen USD zur Überholung der B-1-Antennen verdeutlicht die Investitionsintensität. Komplexe Integrationsarbeiten an Stromversorgung, Kühlung und Datenbussen treiben die Budgets in die Höhe. Kleinere Verteidigungsbehörden verschieben die Einführung, was einen zweigeteilten Markt für elektronisch geschwenkte Array-Radarsysteme aufrechterhält.
ITAR- und Exportkontrollbeschränkungen
US-Exportvorschriften klassifizieren elektronisch geschwenkte Array-Radarsysteme als Kategorie XI. Lizenzen, technische Unterstützungsvereinbarungen und Compliance-Prüfungen verlängern die Projektlaufzeiten und erhöhen die Transaktionskosten. Verbündete sehen sich in Krisenzeiten häufig mit Verzögerungen bei der Bestandsauffüllung konfrontiert. Die Beschränkungen eröffnen Nicht-US-Anbietern Chancen und könnten die Technologiestandards in verschiedenen Einsatzgebieten des Marktes für elektronisch geschwenkte Array-Radarsysteme fragmentieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ: AESA-Dominanz treibt Innovation voran
Die AESA-Technologie erzielte im Jahr 2025 einen Umsatzanteil von 62,96 %, da verteilte Sende-/Empfangsmodule Einzelpunktausfälle eliminierten, während das Segment bis 2031 eine CAGR von 9,32 % verspricht. Der Markt für elektronisch geschwenkte Array-Radare profitiert davon, dass jedes Modul unabhängig skaliert, was eine schrittweise Leistungsminderung bei Kampfschäden ermöglicht. Passive elektronisch geschwenkte Arrays (PESA) bestehen weiterhin in kostenempfindlichen Bodenrollen, doch sinkende GaN-Bauelementpreise verengen die Kostenlücke. KI-gesteuerte Wellenformagilität vergrößert den Leistungsvorsprung von AESA weiter.
Die wachsende Nachfrage nach Resilienz gegen anspruchsvolle Störungen begünstigt AESA-Konfigurationen, die innerhalb von Mikrosekunden die Frequenz wechseln und Strahlen steuern können. Mit steigenden Volumina treiben Fertigungsökonomien die Stückpreise näher an PESA-Äquivalente heran und verändern die Beschaffungskalkulation. Softwaredefinierte Aktualisierungen verlängern die Betriebslebensdauer und beschleunigen Fähigkeitsupgrades. Infolgedessen wird die Marktgröße für elektronisch geschwenkte Array-Radare für AESA-Plattformen bis 2031 voraussichtlich 9,75 Milliarden USD erreichen und ihre Position als Basisarchitektur für luft-, see- und bodengestützte Systeme festigen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Plattform: Marinewachstum übertrifft traditionelle Domänen
Landgestützte Systeme hielten im Jahr 2025 einen Anteil von 45,12 %, doch Marineinstallationen verzeichnen eine CAGR von 10,62 % – die höchste unter allen Plattformen. Neu gebaute Zerstörer, Fregatten und amphibische Schiffe integrieren SPY-6-, CERETRON- und GhostEye-Systeme und ersetzen mechanisch geschwenkte Arrays. Raytheons Vertrag über 1,18 Milliarden USD für die SPY-6-Serie verdeutlicht das Volumenpotenzial.
Der maritime Aufschwung spiegelt die Flottenmodernisierung im Indopazifik und den Bedarf an verteilter Raketenabwehrdeckung wider. An Land stützt die Nachfrage zur Abwehr unbemannter Luftfahrzeugsysteme den Bodensegmentabsatz, während Luftrüstungen für F-15EX und Gripen E robust bleiben. Weltraum- und Hochaltitudenpseudosatelliten tragen inkrementell zur Nachfrage bei, wenngleich von einer kleinen Basis aus. Insgesamt wird der Marktanteil für elektronisch geschwenkte Array-Radare für Marineplattformen bis 2031 voraussichtlich um vier Prozentpunkte steigen, da seegestützte Raketenabwehr zur Toppriorität wird.
Nach Einbauart: Nachrüstungsmarkt beschleunigt die Modernisierung
Werkseitige Lieferungen stellten 2025 68,23 % des Umsatzes dar, bedingt durch die Beschaffungspipelines für F-35, Type 26 und Constellation-Klasse. Die Nachrüstungsaktivität wächst jedoch schneller mit einer CAGR von 10,21 %, da Streitkräfte die Lebensdauer älterer Flotten verlängern. Die APG-79-Integration auf der F/A-18 und die SPY-6-Nachrüstung für Nimitz-Klasse-Träger verdeutlichen das Ausmaß.
Modulare Arrays und gemeinsame Backend-Prozessoren vereinfachen die Integration und reduzieren Ausfallzeiten. Digital-zu-Digital-Schnittstellen reduzieren die Verkabelung, während eingebettete Kühlplatten den Bedarf an Strukturmodifikationen verringern. Nachrüstung bietet daher nahezu neue Leistung ohne den Kapitalaufwand eines Plattformaustauschs und stärkt den Markt für elektronisch geschwenkte Array-Radare bis zur Mitte des Jahrzehnts.
Nach Frequenzband: Vielseitigkeit des C- und X-Bandes setzt sich durch
C- und X-Band-Einheiten generierten im Jahr 2025 55,02 % des Umsatzes. Sie werden wegen ihrer Multimissionsflexibilität und minimaler Regendämpfung geschätzt. Sie ermöglichen die Durchführung von Luft-zu-Luft- und Oberflächensuchaufgaben mit einer einzigen Apertur und optimieren die Nutzung der Oberdeck-Fläche.
Ku/Ka-Band-Arrays wachsen mit einer CAGR von 8,26 % auf der Grundlage hochauflösender Bildgebung und der Verfolgung kleiner Drohnen. Höhere Frequenzen verkürzen die Antennenlänge und ermöglichen mast- oder pod-montierte Lösungen auf platzeingeschränkten Plattformen. L- und S-Bänder bleiben für die Langstreckenfrühwarnung relevant. Insgesamt sollte die Marktgröße für elektronisch geschwenkte Array-Radare für Ku/Ka-Varianten bis 2031 2,17 Milliarden USD überschreiten, da sich die Proliferation taktischer unbemannter Luftfahrzeugsysteme fortsetzt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung: Fähigkeiten zur elektronischen Kriegsführung nehmen rasant zu
Überwachung und Frühwarnung trugen im Jahr 2025 42,11 % zum Umsatz bei, doch Anwendungen der elektronischen Kriegsführung (EW) verzeichnen bis 2031 eine CAGR von 10,02 %. AESA ermöglicht gleichzeitigen Radar- und Störbetrieb, wobei jedes Modul unterschiedliche Frequenzen adressiert. Jane's berichtet, dass Multirollen-Arrays die Datenleitungen von Gegnern stören und gleichzeitig die Suchkapazität aufrechterhalten.
Feuerleit-Systeme übernehmen AESA zur Verbesserung der Zielabtast-Fähigkeit und unterstützen vernetzte Schützen. Die zivile Flugsicherung stellt auf digital vernetzte Systeme im Rahmen des FAA NextGen-Fahrplans um. Die wachsende EW-Nachfrage stellt sicher, dass der Markt für elektronisch geschwenkte Array-Radare trotz zyklischer Verteidigungsbudgets ein zweistelliges Wachstum aufrechterhält.
Nach Endnutzer: Einführung durch Behörden für innere Sicherheit beschleunigt sich
Militärische Organisationen machten im Jahr 2025 49,35 % des Umsatzes aus, doch Akteure im Bereich innere Sicherheit wuchsen am schnellsten mit einer CAGR von 9,05 %. Grenzbehörden setzen lückenfüllende Radare mit Drohnenintegration ein, um langsame, niedrig fliegende und kleine Bedrohungen zu bekämpfen.
Doppelverwendungsbeschaffung nutzt gemeinsame Logistik zwischen Verteidigungs- und Zivilbehörden und erleichtert die Budgetgenehmigung. Da Drohneneinbrüche zunehmen, beschaffen Küsten- und Betreiber kritischer Infrastrukturen kosteneffiziente AESA-Einheiten, wodurch der nicht-militärische Anteil der Branche der elektronisch geschwenkten Array-Radare jährlich steigt.
Nach Komponente: Digitale Verarbeitung treibt Innovation voran
Antennen- und Radom-Elemente generierten im Jahr 2025 38,41 % des Umsatzes. Die Nachfrage nach Hochdurchsatz-Prozessoren positioniert das DSP-Segment jedoch für eine CAGR von 8,14 %, was den KI-Einsatz widerspiegelt.
GaN-Sende-/Empfangsmodule bleiben ein zentrales Investitionsfeld. Lieferkettenlokalisierungsprojekte in den USA, Japan und Indien zielen auf Resilienz trotz Rohstoffbeschränkungen ab. Verbesserte Wärmeübergangsmaterialien und Direktflüssigkeitskühlung befinden sich in der Entwicklung, sodass der Markt für elektronisch geschwenkte Array-Radare an der Spitze der Halbleiterinnovation bleibt.
Geografische Analyse
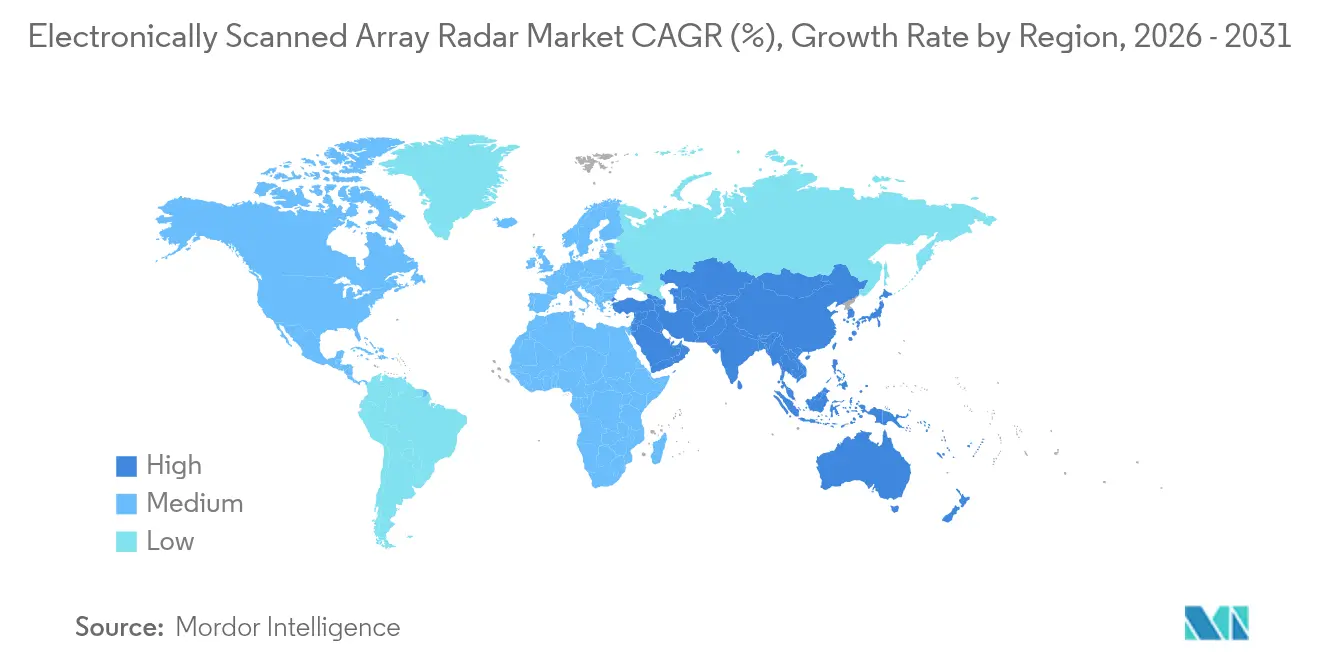
Nordamerika hielt im Jahr 2025 einen Anteil von 35,12 %, gestützt durch das weltweit größte Verteidigungsbudget und eine ausgereifte Industriebasis. Die mehrjährige Produktion von SPY-6- und TPY-4-Systemen untermauert die regionale Nachfrage, während KI-gestützte Aufrüstungen älterer Radare Aftermarket-Umsätze sichern. Kanadas NORAD-Modernisierung und mexikanische Grenzsicherheitsprogramme liefern ergänzende Aufträge. Kontinuierliche Investitionen in GaN-Fertigungskapazitäten positionieren die Region zur Sicherung der Exportwettbewerbsfähigkeit trotz wachsender globaler Rivalität.
Der asiatisch-pazifische Raum verzeichnet die stärkste CAGR von 9,61 % bis 2031. Chinas KJ-3000-AEW-Plattform und Phased-Array-Abdeckung auf aufgeschütteten Stützpunkten im Südchinesischen Meer veranlassen die Nachbarstaaten, ihre Beschaffung zu beschleunigen. Japans Transfer von FPS-3ME-Radaren an die Philippinen und die Mongolei demonstriert eine vertiefte Verteidigungskooperation. Indiens einheimisch entwickeltes Uttam-Radar zeigt Souveränitätsambitionen, während Hanwha Systems aus Südkorea FFX-III-Fregatten mit einheimischen GaN-Arrays ausrüstet. Diese kombinierten Initiativen stärken den Markt für elektronisch geschwenkte Array-Radare in der gesamten Region.
Europa wächst stetig weiter, da die integrierte Luft- und Raketenabwehrstrategie der NATO die Übernahme standardisierter AESA vorschreibt. HENSOLDTs Auftragsbestand von 6,929 Milliarden EUR (8,06 Milliarden USD) verdeutlicht das kontinentale Ausmaß. Das EISNET-Konsortium integriert Multisensordaten für eine Echtzeitführung und betont softwaredefinierte Interoperabilität. Beeinflusst durch den Ukraine-Konflikt priorisieren osteuropäische Staaten bodengestützte Luftverteidigungsradare, während britische Eurofighter-Aufrüstungen die luftgestützten Ausgaben verankern. Insgesamt hält die europäische Beschaffung den Marktanteil für elektronisch geschwenkte Array-Radare über den Prognosezeitraum hinweg über 25 %.

Regulatorisches Umfeld
Elektronisch abtastende Gruppenantennenradare unterliegen Dual-Use- und Rüstungsexportkontrollregimen, die grenzüberschreitende Programme und die Beschaffung von Komponenten prägen. In den Vereinigten Staaten fallen viele AESA/ESA-Radartechnologien unter ITAR (USML Kategorie XI) und können je nach Konfiguration auch Kontrollen im Rahmen der Export Administration Regulations auslösen, die vom Bureau of Industry and Security (BIS) verwaltet werden. Für bestimmte national-sicherheitsrelevante Güter umfasst dies weltweite Lizenzanforderungen, die Ende 2024 im Rahmen von 15 CFR 742.4 eingeführt wurden.
In Europa werden die Implementierung von Überwachungsradaren und die zugehörige Avionikintegration von Ausrüstungs- und Interoperabilitätsanforderungen beeinflusst, die mit dem Single European Sky-Rahmenwerk verbunden sind. Die internationale Koordination über die Dual-Use-Kontrolllisten des Wassenaar-Arrangements leitet weiterhin die Lizenzierungsansätze für sensible radarbezogene Technologien, einschließlich der 2025er Listenkorrektur, die Anfang 2026 veröffentlicht wurde. Auf Seiten der Förderung und Industriepolitik weist die indikative Perspektive des Europäischen Verteidigungsfonds (EDF) 2026-2027 auf Prioritäten der gemeinsamen Entwicklung für multifunktionale HF-Systeme hin, was die compliance-getriebene Präferenz für souveräne und interoperable Architekturen neben exportfähigen Konfigurationen verstärkt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für ESA-Radare beginnt mit vorgelagerten Materialien und der Halbleiterfertigung für GaN/GaAs und erstreckt sich dann auf die Waferverarbeitung, HF-Leistungsbauelemente, Verpackung und thermische Schnittstellenlösungen, die in die Fertigung von Sende-/Empfangsmodulen einfließen. Zwischenstufige Zulieferer liefern hochzuverlässige Mikroelektronik, spezialisierte PCBAs, Netzteil-LRUs (Line-Replaceable Units) sowie Timing- und Steuerungskomponenten, die von Primes und Integratoren dann zu Antennenaperturen/Radomen, Backend-Empfängern/Erregern und digitaler Signalverarbeitung für Luft-, Land-, Marine- und Raumfahrt-/HAPS-Plattformen kombiniert werden.
Nachgelagert liefern Primes Line-Fit-Radare an OEM- und Werftneubauprogramme und führen Nachrüstungs-/Upgrade-Kits durch Integration auf Depotebene aus, unterstützt durch langlebige Instandhaltung, die Ersatzteile, Software-Updates und Obsoleszenzmanagement umfasst. Jüngste Lieferkettenmaßnahmen verdeutlichen die Konzentration rund um den GaN- und Modulstapel: HENSOLDT schloss eine langfristige Vereinbarung mit United Monolithic Semiconductors (UMS), um bis 2030 900.000 GaN-Komponenten zu sichern, während Neways eine langfristige Partnerschaft mit Thales (10 Jahre Laufzeit) unterzeichnete, um radarbezogene elektronische Lösungen zu sichern. Lokalisierung und Partnerbeschaffung sind ebenfalls sichtbarer geworden, unter anderem durch den Vertrag von Lockheed Martin und Fujitsu über Netzteil-LRUs für die SPY-7-Subarray-Suite zur Unterstützung einer japanbasierten Lieferkette für die mit dem Aegis-System ausgerüsteten Schiffe der Japan Maritime Self-Defense Force.
Wettbewerbslandschaft
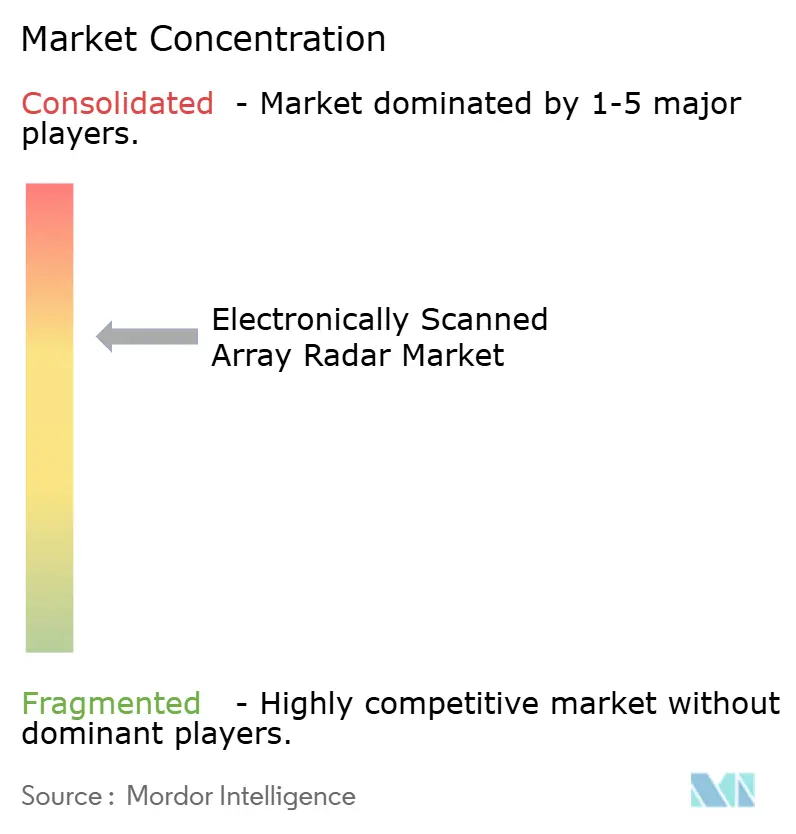
Der Markt weist eine moderate Konzentration auf. Lockheed Martin Corporation, Northrop Grumman Corporation und RTX Corporation halten gemeinsam einen bedeutenden Anteil am weltweiten Umsatz durch jahrzehntelange Portfolios und vertikal integrierte Forschungs- und Entwicklungspipelines. Raytheons Echtzeit-Algorithmen für kognitives Radar und die GaN-Fertigungskapazität bieten Wettbewerbsvorteile. Northrop Grumman nutzt bodengestützte Multimissionsarrays wie G/ATOR, während Lockheed Martin Langstrecken-Diskriminierungsfähigkeiten und Marinesysteme anbietet.
Regionale Akteure reifen rasch heran. HENSOLDT hält mit TRML-4D- und CERETRON-softwaredefinierten Architekturen einen Rekorauftragseingang aufrecht. Saab weitet die Giraffe-Produktion im Vereinigten Königreich aus, während ASELSAN und Hanwha Systems inländische Marineprogramme gewinnen. Partnerschaften wie Norwegens GhostEye-Kooperation mit Raytheon und Kongsberg verdeutlichen die Co-Entwicklung als Umgehungsstrategie für Exportkontrollen.
Neue Marktteilnehmer konzentrieren sich auf Software-First-Modelle und bieten modulare Backends zur Unterstützung von Wellenformen Dritter an. Eine solche Offenheit spricht Streitkräfte an, die eine souveräne Kontrolle über Aktualisierungen anstreben. Gleichzeitig lädt die Nachfrage nach Radaren zur Drohnenabwehr kleinere Unternehmen ein, kostengünstige digitale Strahlformlösungen einzusetzen und Überengineering zu vermeiden. Neue Beschaffungsmodelle, einschließlich Fähigkeit-als-Dienstleistung-Abonnements für Überwachungsschwerpunkte, diversifizieren den Markt für elektronisch geschwenkte Array-Radare weiter.
Marktführer im Bereich elektronisch geschwenkter Array-Radare
-
Northrop Grumman Corporation
-
Lockheed Martin Corporation
-
RTX Corporation
-
Thales Group
-
Leonardo S.p.A
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Eine bedeutende Chance liegt in der Modernisierung von Altplattformen, bei der AESA-Nachrüstungen Multi-Mission-Fähigkeiten ohne vollständigen Plattformaustausch bieten können, was mit dem Berichtsumfang übereinstimmt, der reine Software-Upgrades ausschließt. Zur Programmdynamik gehören Northrop Grumman, das seine 1.000ste AN/APG-83 SABR-Lieferung erreichte (Mai 2026), sowie zusätzliche Vergaben des US-Verteidigungsministeriums für AN/APG-83-Sätze für USAF F-16 (Juni 2026). Zusammen unterstützen diese Aufträge die anhaltende Nachfrage nach nachrüstfähiger AESA-Hardware und den zugehörigen Installations- und Support-Ökosystemen.
In Europa ist die kurzfristige Nachfrage eng mit Typhoon- und breiteren NATO-interoperabilitätsgetriebenen Upgrades verbunden, unterstützt durch finanzierte Produktions- und Testaktivitäten und nicht durch konzeptionelle Roadmaps. Das britische Verteidigungsministerium vergab einen Vertrag über 453 Millionen GBP zur Herstellung von 40 ECRS Mk2 AESA-Radaren für den RAF Typhoon (Januar 2026), und Indra begann zusammen mit HENSOLDT mit dem operativen Live-Test des ECRS Mk1 für deutsche und spanische Eurofighter-Flotten (Juni 2026). Dies erweitert den adressierbaren Markt für multifunktionale Aperturen und softwaredefinierte Modi über verbündete Flotten hinweg. Indien fügt einen parallelen Chancen-Track durch indigene Entwicklung und programmspezifische Radarschaffung hinzu, unterstützt durch Centum Electronics, das einen Auftrag von Hindustan Aeronautics Ltd zur Entwicklung eines AESA-Radars für das Utility Helicopter-Maritime-Programm erhielt (Februar 2026), was die Nachfrage nach heimischer Modulversorgung, Verpackung und Qualifizierungskapazität erweitert.
Aktuelle Branchenentwicklungen
- Juni 2026: RTX (Raytheon) sicherte sich einen Vertrag der US Navy über 515 Millionen USD für die Produktion und Unterstützung der SPY-6-Radarfamilie. Der Zuschlag stärkt den mehrjährigen Durchsatz von Marine-Luft- und Raketenabwehrradaren und verstärkt die Nachfrage nach GaN-fähigen Arrays und zugehörigen Unterbaugruppen über verschiedene Schiffsklassen hinweg.
- Februar 2026: Lockheed Martin und Fujitsu unterzeichneten einen ersten Beschaffungsvertrag über Netzteil-LRUs für die SPY-7-Subarray-Suite im Rahmen des japanischen Aegis System Equipped Vessels-Programms. Die Etablierung einer japanbasierten Beschaffung für kritische Netzteilhardware unterstützt die lokale industrielle Beteiligung und verringert das Ausführungsrisiko für die Radarproduktion und -instandhaltung im Land.
- Juli 2024: Mitsubishi Electric ging eine Partnerschaft mit RTX (Raytheon) zur Lieferung von Komponenten für die SPY-6(V)-Radarfamilie für Schiffe der US Navy ein. Die Aufnahme des Zulieferers erweitert die qualifizierte Komponentenbasis für ein Marine-AESA-Programm mit hohem Volumen und spiegelt die anhaltende Diversifizierung der vorgelagerten Elektronikkette wider.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt für elektronisch geschwenkte Array-Radarsysteme (ESA) Radarsysteme, bei denen die Strahlsteuerung elektronisch über ein phasengesteuertes Antennenarray erfolgt, wobei der Wert als Umsatz aus dem Verkauf vollständiger Radarsysteme und wesentlicher hardwarebasierter Aufrüstungen erfasst wird.
Ausschlüsse aus dem Anwendungsbereich: Mechanisch schwenkende Radarsysteme, passive HF-Sensoren und reine Softwareaufrüstungen, die keine neuen Sende-/Empfangsmodule hinzufügen, werden nicht berücksichtigt.
Segmentierungsübersicht
- Nach Typ
- Aktives elektronisch geschwenktes Array (AESA)
- Passives elektronisch geschwenktes Array (PESA)
- Nach Plattform
- Luftgestützt
- Land
- Marine
- Weltraum und Hochaltitudenpseudosatelliten (HAPS)
- Nach Einbauart
- Werkseitige Einrüstung (Neubau)
- Nachrüstung/Aufrüstung
- Nach Frequenzband
- L- und S-Band
- C- und X-Band
- Ku/Ka-Band
- Nach Anwendung
- Überwachung/Frühwarnung
- Feuerleitung und Waffenführung
- Elektronische Kriegsführung und SIGINT
- Wetter- und Flugsicherungskontrolle
- Nach Endnutzer
- Streitkräfte
- Behörden für innere Sicherheit und Grenzschutz
- Kommerzielle Luftfahrt und Flugsicherung
- Nach Komponente
- Sende-/Empfangsmodul
- Digitaler Signalprozessor
- Antennenappertur und Radom
- Sonstige Komponenten
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Vereinigtes Königreich
- Frankreich
- Deutschland
- Russland
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Indien
- Japan
- Südkorea
- Übriger asiatisch-pazifischer Raum
- Südamerika
- Brasilien
- Übriges Südamerika
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wird verwendet, um die Grundstruktur des Modells aufzubauen und realistische Leitplanken für Angebot und Nachfrage zu setzen. Wir haben öffentliche Verteidigungshaushaltsdokumente und Beschaffungsmitteilungen (wie die Haushaltsbegründungsbücher des US-Verteidigungsministeriums), parlamentarische oder Prüfberichte zu wichtigen Programmen sowie Verteidigungshandels- und Zollstatistiken ausgewertet, soweit verfügbar.
Um den technischen und Einsatzkontext zu verankern, stützten wir uns zudem auf NATO- und nationale Verteidigungsministeriumspublikationen, Luftfahrt- und Seefahrtbehördendaten zu Plattformflotten, begutachtete Fachzeitschriften für Radar- und HF-Technik sowie Patentdatenbanken für AESA- und verwandte Antennentechnologien. Jahresberichte von Unternehmen, Vertragsankündigungen und Investorenpräsentationen wurden genutzt, um Programmzeitpläne, Lieferwellen und Aufrüstungszyklen zu erfassen, und anschließend mit einer kostenpflichtigen Abonnementdatenbank für Unternehmensfinanzdaten sowie einem globalen Vertrags- und Ausschreibungs-Feed abgeglichen. Diese Beispiele sind nicht abschließend; weitere öffentliche Quellen wurden ebenfalls für die Erhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärforschung erfolgte durch Interviews und strukturierte Umfragen mit OEM-nahen Radar-Stakeholdern, Subsystemlieferanten, Beschaffungs- und Instandhaltungspersonal im Verteidigungsbereich sowie Fachexperten für Luft-, Land- und Seeradaranwendungen. Da der Markt global ist, haben wir die Beiträge über die wichtigsten Einkaufsregionen hinweg ausgewogen, um Plattformnachfrage, Aufrüstungstempo und Preisannahmen anhand des beobachteten Programmverhaltens überprüfen zu können.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 29 % | Führungskräfte (CXOs): 17 % | APAC: 39 % |
| Mittlere Ebene: 54 % | Funktions-/Bereichsleiter: 25 % | EMEA: 34 % |
| Kleinere Anbieter: 17 % | Manager: 58 % | Amerika: 27 % |
Marktgrößenbestimmung und Prognose
Die Marktgrößenbestimmung beginnt mit einem Top-down-Ansatz, bei dem Beschaffungsausgaben im Verteidigungs- und Luftfahrtbereich, Programmanzahlen und Plattformflotteninventare genutzt werden, um den adressierbaren Radarnachfragepool nach Jahr zu rekonstruieren und anschließend auf elektronisch gesteuerte Arrays zu filtern. Wo die Datenlage dünn wird, werden selektive Bottom-up-Überprüfungen angewendet, beispielsweise anhand von Stichprobenprogrammwerten, Lieferzeitpunkten aus Vertragsabschlüssen und einer Durchschnittsverkaufspreisrange, die aus Konfigurationshinweisen und Aufrüstungsinhalten abgeleitet wird.
Zu den wichtigsten Eingangsgrößen, die die Gesamtwerte regelmäßig beeinflussen, gehören der Anteil aktiver gegenüber passiver ESA, der Anteil von Nachrüstungen gegenüber Neubauten, die Anzahl der Radareinheiten pro Plattform (beispielsweise Kampfflugzeuge und Seekampfschiffe), der Liefer- und Aufrüstungsrhythmus im Rahmen von Modernisierungsplänen sowie Modulintensitätskennzahlen, die den Umfang der Hardware-Erneuerung verfolgen. Für die Prognose wird eine Szenarioanalyse eingesetzt, damit Beschaffungsverzögerungen, Budgetumschichtungen und beschleunigte Ersatzzyklen vor der Festlegung des endgültigen Wachstumspfads einem Stresstest unterzogen werden können. Wenn für eine Plattform oder Region keine transparente Programmoffenlegung vorliegt, werden Lücken mithilfe vergleichbarer Flottengrößen und Beschaffungsmuster geschlossen und die impliziten Ausgaben anschließend mit öffentlichen Haushaltslinien abgeglichen.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch mehrstufige Prüfungen, bei denen Modelloutputs mit unabhängigen Signalen wie jährlichen Beschaffungsausgaben, Gesamtwerten wichtiger Vertragsabschlüsse und Plattformlieferplänen verglichen und anschließend auf Jahres-zu-Jahres-Ausreißer überprüft werden, die nicht mit Programmzeitplänen übereinstimmen. Zudem werden Währungs- und Inflationskonsistenzprüfungen durchgeführt, damit Preisdrift nicht mit realem Stückzahlwachstum verwechselt wird.
Vor der Freigabe werden Annahmen, die die Gesamtwerte wesentlich verändern, durch Folgegespräche erneut geprüft, und das vollständige Arbeitsblatt wird einem Peer-Review unterzogen, um Formelfehler und Umfangslecks zu erkennen. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wichtige Aufträge, Stornierungen oder Exportgenehmigungen das erwartete Lieferprofil wesentlich verschieben. Unmittelbar vor der Auslieferung erfolgt ein abschließender Analysedurchgang, damit die Kunden die aktuellste Sichtweise erhalten.
Marktgröße für elektronisch geschwenkte Array-Radarsysteme von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für ESA-Radarsysteme weichen häufig voneinander ab, da jeder Herausgeber seine eigene Definition dafür festlegt, was als ESA-Inhalt gilt, und da die Programmtransparenz je nach Land und Plattform variiert. Unterschiede entstehen auch dadurch, wie Aufrüstungsumsätze behandelt werden, ob Werte in nominalen oder konstanten Dollar angegeben werden und wie der Währungszeitpunkt angewendet wird.
Reine Softwareaufrüstungen für Radarsysteme liegen außerhalb des Anwendungsbereichs von Mordor Intelligence, was ein Grund dafür ist, dass der Gesamtwert für 2025 höher oder niedriger erscheinen kann als Schätzungen, die Signalverarbeitungsauffrischungen ohne neue Sende-/Empfangshardware einbeziehen. Weitere Abweichungen entstehen in der Regel durch die Vermischung breiterer elektronisch geschwenkter Arrays, die Nicht-Radar-Anwendungen einschließen, oder durch die Verwendung aggressiver Programmbeschleunigungsannahmen, die durch Haushaltsdokumente und Lieferpläne nicht gestützt werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 10,29 Mrd. USD (2025) | |
| Branchenforschungsanbieter A | 8,70 Mrd. USD (2024) | Verwendet einen breiteren Marktrahmen für elektronisch geschwenkte Arrays, der Radar- und angrenzende Nicht-Radar-Array-Anwendungen vermischen kann, und das Basisjahr ist unterschiedlich, was den direkten Vergleich empfindlich gegenüber dem Timing der Verteidigungsbeschaffung macht. |
| Branchenforschungsanbieter B | 6,17 Mrd. USD (2025) | Scheint sich auf eine engere Radar-Teilmenge nach Anwendung (Luft, Land, See) zu konzentrieren und schließt möglicherweise raum- und HAPS-bezogene Einsätze aus, was den erfassten Umsatzpool in Jahren mit aktiven Programmvergaben reduzieren kann. |
Die Tabelle zeigt, dass der größte Teil der Streuung durch die Umfangsbreite und die Frage erklärt wird, was als umsatzrelevante Hardware gegenüber breiterer Array-Aktivität gezählt wird. Wenn dasselbe Jahr, dieselbe Plattformabdeckung und dieselben Aufrüstungsregeln zugrunde gelegt werden, verengt sich die Spanne in der Regel, und die verbleibende Differenz ist größtenteils auf Beschaffungszeitpunkt und Währungsumrechnungsentscheidungen zurückzuführen, die jahresspezifische Gesamtwerte verschieben.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für elektronisch geschwenkte Array-Radare?
Der Markt wird im Jahr 2026 auf 11,02 Milliarden USD geschätzt und soll bis 2031 auf 15,48 Milliarden USD wachsen, bei einer CAGR von 7,05 %.
Welches Plattformsegment wird am schnellsten wachsen?
Marineplattformen führen das Wachstum mit einer CAGR von 10,62 % bis 2031 an, angetrieben durch Flottenmodernisierung und Investitionen in die seegestützte Raketenabwehr.
Warum ist die GaN-Technologie für AESA-Radare wichtig?
GaN-Sende-/Empfangsmodule bieten die doppelte Leistungsdichte von GaAs-Modulen, einen geringeren Kühlbedarf und eine längere Betriebslebensdauer, was zusammengenommen die Lebenszykluskosten senkt und die Leistung verbessert.
Wie bedeutsam ist der asiatisch-pazifische Raum für das künftige Wachstum?
Der asiatisch-pazifische Raum verzeichnet eine CAGR von 9,61 % dank anhaltender chinesischer, japanischer und indischer Beschaffung sowie regionaler Partnerschaftsprogramme.
Welche Rolle spielt künstliche Intelligenz bei Radaren der nächsten Generation?
KI ermöglicht Echtzeit-Strahlformung, Bedrohungspriorisierung und adaptive Wellenformen, steigert die Resilienz gegen komplexe Störangriffe und reduziert die Arbeitsbelastung der Bediener.
Wie beeinflussen Exportkontrollvorschriften den internationalen Vertrieb?
ITAR und andere Exportbestimmungen verlängern die Genehmigungszeiträume und schränken den Technologietransfer ein, was einige Länder dazu veranlasst, bei Nicht-US-amerikanischen Anbietern zu beschaffen oder einheimische Lösungen zu entwickeln.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
