
Marktgröße und Marktanteil für Flugzeugkommunikationssysteme
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 13.01 Milliarden US-Dollar |
| Marktgröße (2031) | 18.56 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 7.36 % |
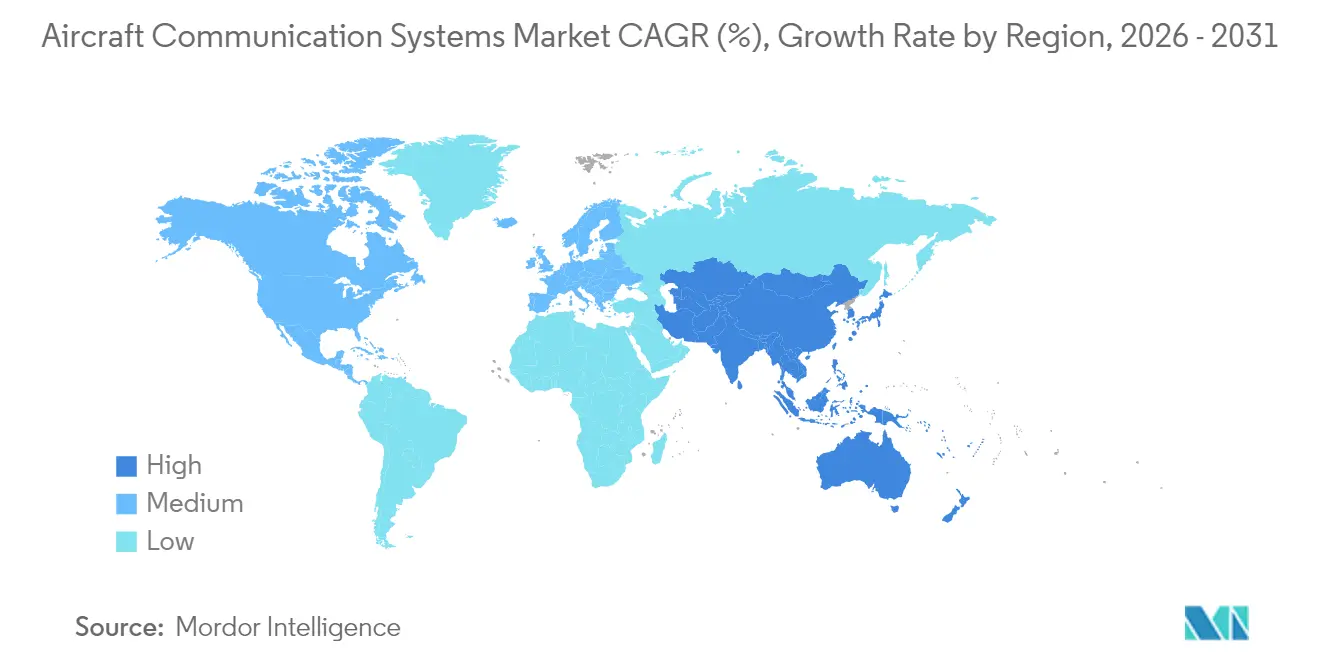
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Flugzeugkommunikationssysteme von Mordor Intelligence
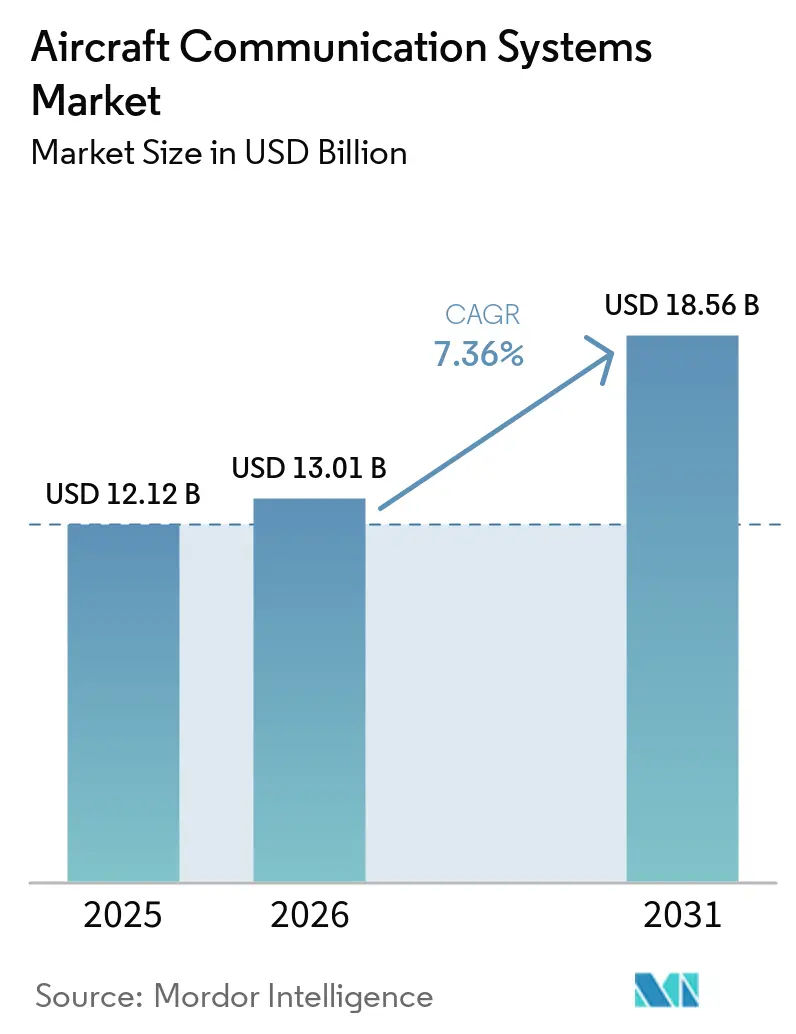
Die Marktgröße für Flugzeugkommunikationssysteme wird voraussichtlich von 12,12 Milliarden USD im Jahr 2025 auf 13,01 Milliarden USD im Jahr 2026 wachsen und bis 2031 einen Wert von 18,56 Milliarden USD bei einer CAGR von 7,36 % über den Zeitraum 2026–2031 erreichen. Der wichtigste Wachstumskatalysator ist die steigende Nachfrage nach unterbrechungsfreier, sicherer und multi-orbitaler Konnektivität in kommerziellen, militärischen und aufkommenden Flotten für urbane Luftmobilität. Fluggesellschaften positionieren Konnektivität von einem Kostenfaktor zu einem Umsatzdienst um, während Verteidigungsprogramme weiterhin taktische Datenverbindungen und Satellitenterminals für umkämpfte Umgebungen aufrüsten. Die rasche Digitalisierung der Cockpit-Avionik, regulatorische Vorgaben wie CPDLC und ADS-B Out sowie KI-gesteuertes Spektrummanagement stimulieren Investitionen in allen Flugzeugklassen. Die Konsolidierung unter Konnektivitätsanbietern – wie beim Kauf von Satcom Direct durch Gogo zu sehen – und das anhaltende Flottenswachstum im asiatisch-pazifischen Raum stärken den Schwung für den Markt für Flugzeugkommunikationssysteme weiter.
Wichtigste Erkenntnisse des Berichts
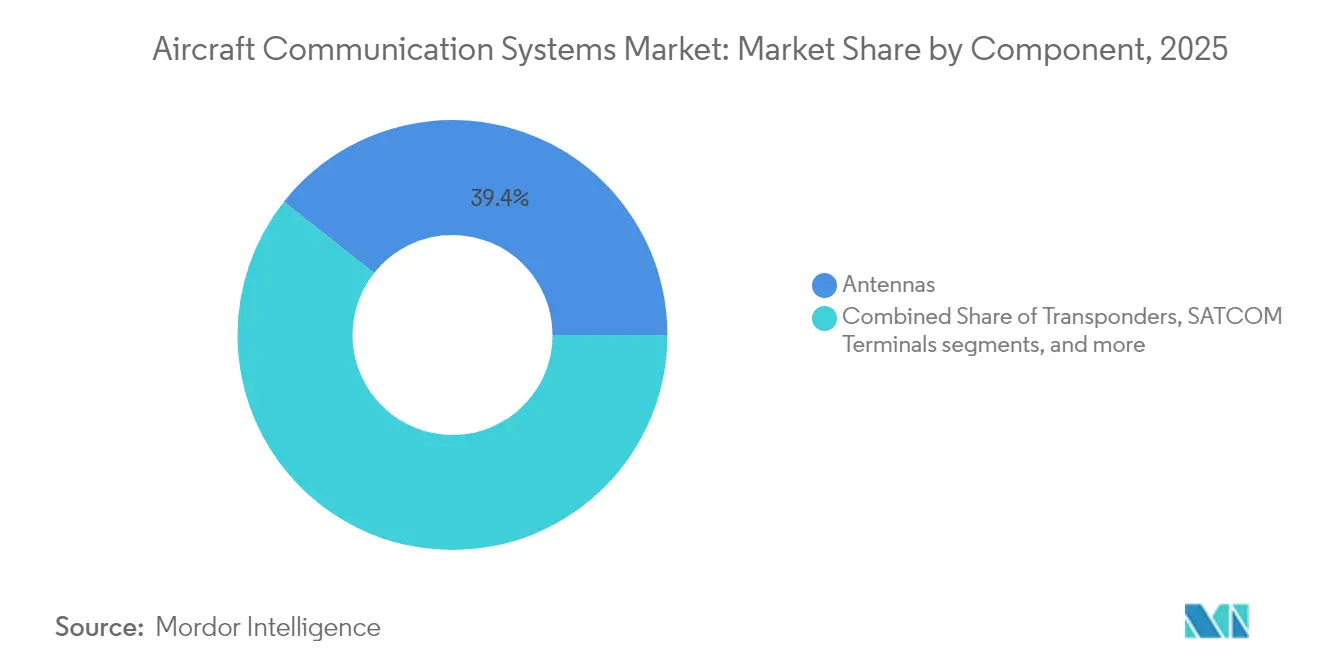
- Nach Komponenten führten Antennen mit einem Marktanteil von 39,35 % am Markt für Flugzeugkommunikationssysteme im Jahr 2025; Displays und Prozessoren werden bis 2031 voraussichtlich mit einer CAGR von 9,49 % wachsen.
- Nach Flugzeugtyp hielt die kommerzielle Luftfahrt im Jahr 2025 einen Umsatzanteil von 53,10 %; Plattformen für urbane Luftmobilität werden bis 2031 voraussichtlich die schnellste CAGR von 11,28 % verzeichnen.
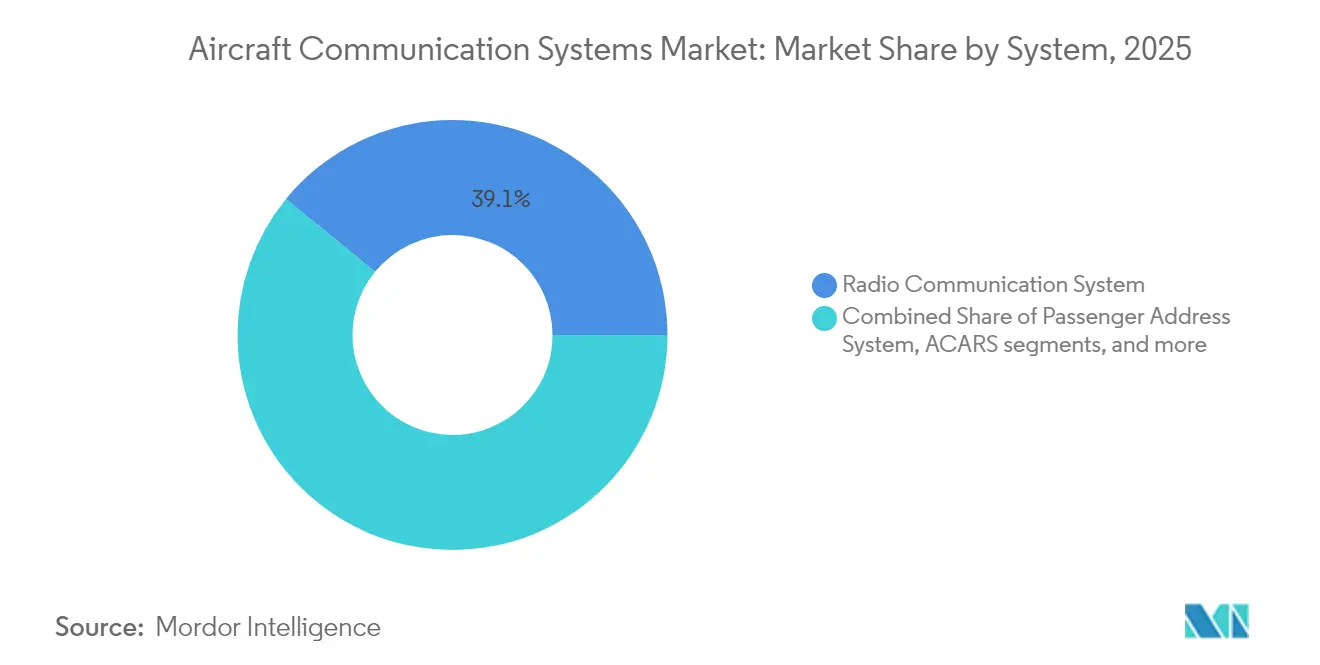
- Nach System entfiel auf die Funkkommunikation im Jahr 2025 ein Anteil von 39,10 % an der Marktgröße für Flugzeugkommunikationssysteme, während ACARS mit einer CAGR von 8,18 % voranschreitet.
- Nach Konnektivitätstechnologie beherrschte SATCOM im Jahr 2025 einen Anteil von 40,30 % an der Marktgröße für Flugzeugkommunikationssysteme, und 5G-Luft-Boden-Lösungen werden voraussichtlich mit einer CAGR von 7,62 % wachsen.
- Nach Geografie trug Nordamerika im Jahr 2025 einen Anteil von 35,50 % bei, während der asiatisch-pazifische Raum mit einer CAGR von 8,29 % bis 2031 die am schnellsten wachsende Region ist.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| SATCOM-gestützter Anstieg der Inflight-Konnektivität | +1.2% | Nordamerika und Europa, globale Ausbreitung | Mittelfristig (2–4 Jahre) |
| Verbindliche ADS-B Out- und CPDLC-Compliance-Fristen | +0.8% | Führungsrolle der USA und Europas, globale Übernahme | Kurzfristig (≤ 2 Jahre) |
| Erweiterung der Schmalrumpfflugzeugflotte im asiatisch-pazifischen Raum | +1.0% | Schwerpunkt asiatisch-pazifischer Raum, Ausstrahlungseffekte auf den Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Nachrüstprogramme für Militärflotten für sichere Kommunikation | +0.9% | Nordamerika und Europa, verbündete Nationen | Mittelfristig (2–4 Jahre) |
| Integration softwaredefinierten Radios in die Avionik | +0.7% | Globale frühe militärische Übernahme | Langfristig (≥ 4 Jahre) |
| KI-gesteuerte kognitive Radios für dynamische Spektrumnutzung | +0.6% | Pilotstandorte in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
SATCOM-gestützter Anstieg der Inflight-Konnektivität
Fluggesellschaften wechseln zu Multi-Orbit-Architekturen, die LEO-, MEO- und GEO-Kapazitäten kombinieren, um Latenzlücken zu schließen und gleichzeitig die globale Reichweite zu erhalten. Delta Air Lines wählte eine Hughes-Multi-Orbit-Lösung für mehr als 400 Flugzeuge, was einen Paradigmenwechsel hin zur Betrachtung von Breitbandkonnektivität als strategische Infrastruktur widerspiegelt. ThinKoms Ka2517-Antennen haben 17 Millionen Flugstunden mit einer Verfügbarkeit von 98 % bei 1.550 Flugzeugen absolviert und damit Interoperabilität und Zuverlässigkeit bewiesen.[1]ThinKom Solutions, "Ka2517-Antennen-Flugstunden-Meilenstein," thinkom.com Diese Serviceaufrüstungen untermauern umsatzteilende Geschäftsmodelle, die die flottenweit Einführung von Hochdurchsatzverbindungen fördern und das Umsatzwachstum für den Markt für Flugzeugkommunikationssysteme stärken.
Verbindliche ADS-B Out- und CPDLC-Compliance-Fristen
ADS-B Out und inländisches CPDLC sind nun im US-amerikanischen Luftraum vorgeschrieben, was Fluggesellschaften zur Nachrüstung von VDL-Mode-2-Funkgeräten und Kommunikationsmanagementsystemen zwingt. Parallele europäische Vorschriften erstrecken sich ab Januar 2025 auf die autonome Notfallverfolgung für Flugzeuge über 27.000 kg.[2] Internationale Zivilluftfahrtorganisation, "Anforderungen an das globale aeronautische Notfall- und Sicherheitssystem," icao.int Honeywells PM-CPDLC-Ergänzungstypzertifikat bietet einen direkten Weg zur Compliance mithilfe von VHF-Datenfunkgeräten und Kommunikationsmanagementsystemen. Verbindliche Fristen beschleunigen kurzfristige Einführungszyklen und steigern die Nachfrage nach Flugzeugkommunikationssystemen.
Erweiterung der Schmalrumpfflugzeugflotte im asiatisch-pazifischen Raum
Airbus prognostiziert, dass der Flugzeugdienstleistungsmarkt im asiatisch-pazifischen Raum von 52 Milliarden USD im Jahr 2025 auf 129 Milliarden USD bis 2043 ansteigen wird, unterstützt durch rund 19.500 neue Auslieferungen.[3]Airbus, "Globale Dienstleistungsprognose 2025–2043," airbus.com Mit dem Wachstum von Billigfluggesellschaften werden gewichts- und leistungseffiziente Antennen, Prozessoren und VHF/SATCOM-Hybride priorisiert. Chinesische 5G-Luft-Boden-Versuche und Indiens Einführung sicherer Funknetzwerke steigern die regionale Nachfrage weiter und führen zur schnellsten Wachstumsrate im Markt für Flugzeugkommunikationssysteme.
Nachrüstprogramme für Militärflotten für sichere Kommunikation
L3Harris' Vertrag über 999 Millionen USD für MIDS-JTRS-Terminals unterstreicht laufende Link-16-Aufrüstungen, einschließlich gleichzeitiger Mehrfachempfang für höhere Datentreue. Northrop Grummans TACAMO-Programm im Wert von 3,5 Milliarden USD führt strategische Kommunikationsflugzeuge der nächsten Generation mit Collins-Systemen für sehr niedrige Frequenzen ein. Kontinuierliche Nachrüstfinanzierung erhält den mittelfristigen Schwung und verleiht dem Markt für Flugzeugkommunikationssysteme Widerstandsfähigkeit.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zertifizierungs- und DO-178/DO-254-Kostenbelastung | -0.9% | Strenger in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Cyber-Schwachstellen in IP-basierten Avionik-Netzwerken | -0.7% | Globales, verteidigungsorientiertes Anliegen | Kurzfristig (≤ 2 Jahre) |
| HF-Spektrumüberlastung und Interferenzrisiko | -0.6% | Dicht besiedelte städtische Regionen weltweit | Langfristig (≥ 4 Jahre) |
| Halbleiterversorgungsengpässe für HF-Chipsätze | -0.8% | Global, Nischenteile für die Luftfahrt | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Zertifizierungs- und DO-178/DO-254-Kostenbelastung
Die Verifizierungskosten für DO-178C und DO-254 steigen bei Mehrkern- und KI-fähiger Avionik stark an. Collins Aerospaces Mosarc-Architektur – kürzlich von der FAA zugelassen – zeigt eine 75-prozentige Verarbeitungssteigerung ohne proportionale Zertifizierungskosten, dennoch bleibt der Gesamtaufwand ein Gegenwind. Kleinere Erstausrüster sind mit Ressourcenengpässen konfrontiert, was den Markt für Flugzeugkommunikationssysteme mittelfristig teilweise dämpft.
Cyber-Schwachstellen in IP-basierten Avionik-Netzwerken
Das US-amerikanische Rechnungshofamt fordert die FAA auf, die Cybersicherheitsaufsicht über vernetzte Cockpits zu stärken, und verweist auf neue Angriffsflächen, die durch IP-Verbindungen entstehen.[4]Rechnungshofamt der Vereinigten Staaten, "Luftfahrt-Cybersicherheit: Die FAA sollte die Aufsicht stärken," gao.gov Honeywell und die Europäische Weltraumorganisation entwickeln Satelliten zur Quantenschlüsselverteilung, um Datenpfade zu sichern. Erhöhte Risikowahrnehmungen verlangsamen die Einführung offener Kommunikationsarchitekturen und reduzieren das kurzfristige Wachstum des Marktes für Flugzeugkommunikationssysteme geringfügig.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Antennen behalten die Führung, während die Rechenleistung zunimmtAntennen erfassten im Jahr 2025 39,35 % des Marktanteils für Flugzeugkommunikationssysteme, angeführt von elektronisch gesteuerten Arrays für Multi-Orbit-Satelliten. Satcom Directs Plane Simple Ka-Band-ESA ist ein Beispiel für ein hochverstärkendes, flaches Design, das bei Langstreckenflotten bevorzugt wird. Die Kategorie Displays und Prozessoren wird bis 2031 voraussichtlich mit einer CAGR von 9,49 % wachsen, unterstützt durch Collins Aerospaces FAA-zertifizierte Mehrkernchips, die die Cockpit-Rechenkapazität um 75 % steigern. Die Marktgröße für Flugzeugkommunikationssysteme im Bereich Displays und Prozessoren befindet sich auf einer steileren Wachstumskurve als Legacy-Hardware. Transponder verzeichnen eine stabile Nachfrage, da Nachzügler ADS-B-Vorschriften erfüllen, während Kommunikationsmanagementsysteme von CPDLC-Einführungen profitieren. Militärische Gegenmaßnahmen-Funkgeräte und SWaP-optimierte SDR-Module runden die Komponentennachfrage ab und erweitern die Breite des Marktes für Flugzeugkommunikationssysteme.
Ein historischer Rückblick zeigt hardwarezentriertes Wachstum, das softwaredefinierten Funktionen gewichen ist. Thales' FlytX-Touchdisplay reduziert Größe und Leistungsaufnahme um 30 % und unterstützt inkrementelle Zertifizierung, was veranschaulicht, wie Modularität Aufrüstungszyklen neu gestaltet. Mit der Verbreitung modularer Avionik verlagern sich die Beschaffungsvolumina von festen Antennen hin zu Verarbeitungsplattformen, wodurch die Lebenszykluserlöse im gesamten Markt für Flugzeugkommunikationssysteme ausgewogen bleiben.


Nach Flugzeugtyp:
Kommerzielle Flotten dominieren, während eVTOL hochfährtVerkehrsflugzeuge erwirtschafteten 53,10 % des Umsatzes im Jahr 2025, da Fluggesellschaften Breitbandkonnektivität und regulatorische Compliance priorisierten. Boeings Plan zur Übernahme von Spirit AeroSystems signalisiert eine stärkere vertikale Kontrolle der Avionikintegration, was die Kommunikationssystemausstattung in Schmalrumpf-Produktionslinien vereinfachen sollte. Programme für urbane Luftmobilität werden voraussichtlich eine CAGR von 11,28 % verzeichnen, die schnellste im Markt für Flugzeugkommunikationssysteme, angetrieben durch Honeywells Anthem-Cockpit auf Vertical Aerospaces VX4. Die Militärflugzeugfinanzierung bleibt bedeutend, wie die E-130J-TACAMO- und Link-16-Modernisierungsverträge zeigen. Die Geschäftsluftfahrt fügt inkrementelles Volumen durch Langstrecken-Kabinen-SATCOM-Aufrüstungen hinzu, wie etwa Bombardiers mehrjährige Vereinbarung mit Honeywell. Regionalflugzeuge halten die Nachfrage in der wachsenden asiatisch-pazifischen Flotte aufrecht, während unbemannte Systeme fortschrittliche softwarezefinierte Radios und KI-Prozessoren integrieren und taktische Anwendungsfälle im Markt für Flugzeugkommunikationssysteme vertiefen.
Nach System:
Führung der Funkkommunikation schrumpft, während ACARS modernisiert wirdHerkömmliches VHF/HF-Sprechfunk macht im Jahr 2025 noch immer 39,10 % des Umsatzes aus, aber Kapazitätsgrenzen und steigende Datenanforderungen lenken das Wachstum in Richtung IP-fähiger Nachrichtenübermittlung. ACARS über IP ist das am schnellsten wachsende System mit einer CAGR von 8,18 %, wobei Fluggesellschaften Breitbandverbindungen nutzen, um HF-Gebühren zu senken und die Abfertigungseffizienz zu verbessern. Die Marktgröße für Flugzeugkommunikationssysteme im Bereich ACARS-Lösungen wird im Einklang mit Digitalisierungsinitiativen für Luft-Boden-Verbindungen wachsen. Interphone-, digitale Audio- und taktische Datenverbindungssysteme profitieren ebenfalls von softwaredefinierten Radio-Roadmaps, die Multi-Wellenform-Unterstützung in einer einzigen austauschbaren Einheit ermöglichen. Der Wechsel von leitungsvermittelten zu paketbasierten Architekturen unterstützt eine stetige Umverteilung der Ausgaben im Markt für Flugzeugkommunikationssysteme.
Nach Konnektivitätstechnologie:
SATCOM behält seine Größe, während 5G-Luft-Boden an Fahrt gewinntSATCOM hielt im Jahr 2025 einen Marktanteil von 40,30 % am Markt für Flugzeugkommunikationssysteme über L-, Ku- und Ka-Bänder und unterstützte die Nachfrage nach luftgestützten Satellitenkommunikationslösungen. Viasats Amara-Plattform schichtet Dual-Beam-Konnektivität über LEO-, MEO- und GEO-Umlaufbahnen für den Markteintritt 2028, was die anhaltende Vorrangstellung von SATCOM signalisiert. Es wird jedoch prognostiziert, dass 5G-Luft-zu-Boden-Netzwerke mit einem CAGR von 7,62 % wachsen werden, insbesondere in Regionen, in denen hochdichte terrestrische Türme Schmalrumpfflotten kosteneffizient versorgen können. VHF-Datenverbindungen bleiben grundlegend für die Sprachsicherung der Flugsicherung, während taktische Wellenformen wie Link-16 und Protected Tactical Waveform die Nutzung im Verteidigungsbereich ausweiten. Hybridarchitekturen, die je nach Kosten und Latenz zwischen ATG- und Satellitenverbindungen wechseln, optimieren die Gesamtbetriebskosten und erhöhen die Technologievielfalt im Markt für Flugzeugkommunikationssysteme.
Geografische Analyse
Markt für Flugzeugkommunikationssysteme in Nordamerika
Nordamerika hielt 2025 einen Umsatzanteil von 35,50 %, begünstigt durch FAA-Modernisierungsprogramme und anhaltende Militärausgaben. Der laufende Ausbau der Telekommunikationsinfrastruktur der FAA in 4.600 Flugsicherungseinrichtungen schafft einen robusten Inlandsmarkt für Funkgeräte, Datenlinkverbindungen und Spektrumverwaltungs-Upgrades. US-Verteidigungsverträge – darunter ein BACN-Auftrag im Wert von 269 Millionen USD – sichern die Beschaffungstransparenz bis 2027.
Markt für Flugzeugkommunikationssysteme im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einer CAGR von 8,29 % bis 2031. Die Investitionen in den Markt für Flugzeugkommunikationssysteme spiegeln die wachsenden Flotten in China, Indien und Südostasien wider. China Telecom erprobt eine landesweite 5G-Luft-Boden-Abdeckung mit weniger als 1.000 Sendemasten, während Indien Vayulink-Sicherheitsfunknetze in seine wachsende Kampfflugzeugflotte integriert. Regionale Fluggesellschaften wie Thai Airways haben die SES-Multi-Orbit-Konnektivität eingeführt, was die kommerzielle Nachfrage nach fortschrittlichen SATCOM-Systemen unterstreicht.
Markt für Flugzeugkommunikationssysteme in Europa
Europa behauptet dank seiner strengen regulatorischen Führungsrolle eine solide Position. Die aktualisierten Standards der ICAO für die künftige Luftnavigation schreiben einen cyber-resilienten Datenaustausch vor und fördern die Einführung verschlüsselter Linkverwaltungssysteme. Thales und Spire Global setzen mehr als 100 Satelliten ein, um eine weltraumgestützte ADS-B-Überwachung bereitzustellen, die für die Inbetriebnahme im Jahr 2027 vorgesehen ist. Airbus HBCplus bietet integrierte Multi-Orbit-Terminals, die Luftwiderstand und Treibstoffverbrauch reduzieren, und unterstreicht damit den Einfluss der OEM-Ebene auf den Markt für Flugzeugkommunikationssysteme.
Markt für Flugzeugkommunikationssysteme in Südamerika und dem Nahen Osten und Afrika
Südamerika, der Nahe Osten und Afrika verzeichnen eine moderate, aber wachsende Nachfrage, die durch Flottenerneurungen und strategische Verteidigungsprojekte gestützt wird. Aufgrund der spärlichen terrestrischen Infrastruktur sind hybride ATG/SATCOM-Lösungen in diesen Regionen besonders attraktiv und tragen zu einem global diversifizierten Wachstumsmuster im Markt für Flugzeugkommunikationssysteme bei.

Regulatorisches Umfeld
Das regulatorische Umfeld für Flugzeugkommunikationssysteme wird durch verpflichtende Anforderungen an Überwachung und Datalink-Leistung sowie durch strengere Spektrum-Koexistenzregeln bestimmt. In den Vereinigten Staaten und Europa treibt die Einhaltung von ADS-B Out und Controller-Pilot Data Link Communications (CPDLC) weiterhin die Nachfrage nach zertifizierten VHF-Datenlinkfunkgeräten, Kommunikationsmanagementeinheiten und interoperabler Avionik an, während Aktualisierungen des FAA-DataComm-Programms operative Formate und Ausrüstungskonsistenz stärken. Im April 2024 veröffentlichte die EASA Issue 5 der CS-ACNS, mit der Zertifizierungsspezifikationen und akzeptable Nachweisverfahren für luftgestützte Kommunikations-, Navigations- und Überwachungsausrüstung aktualisiert wurden, was beeinflusst, wie OEMs und Integratoren Funkgeräte, Datalinks und zugehörige Avionikfunktionen qualifizieren.
Anforderungen an Spektrumschutz und Störtoleranz prägen ebenfalls Produkt-Roadmaps und Zertifizierungsarbeiten. Im Januar 2026 veröffentlichte die FAA einen Verordnungsentwurf, wonach Radarhöhenmesser Mindestanforderungen an die Störtoleranz im oberen C-Band (3,98-4,2 GHz) erfüllen müssen, was den Sicherheitsnachweis für integrierte Avionikarchitekturen stärkt und die Verifizierungsaktivitäten im Bereich HF-Koexistenz erhöht. International veröffentlichte die ITU im Februar 2026 die Empfehlung M.2176-0, die technische Merkmale und Schutzkriterien für ICAO-standardisierte VDL-Mode-2-Systeme im Band 136-137 MHz festlegt. Die Abstimmung zwischen RTCA und EUROCAE durch gemeinsame Standards wie DO-262G/ED-243D (September 2025) unterstützt weltweit synchronisierte Mindestanforderungen an die betriebliche Leistung für satelliten- und datalinkbezogene Avionik.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette umfasst HF- und digitale Halbleiter, Antennen und SATCOM-Terminals, Funkgeräte und Kommunikationsmanagementeinheiten sowie eingebettete Software, die Lufttüchtigkeits- und Cybersicherheitsfreigaben durchlaufen muss. Zu den vorgelagerten Akteuren zählen Chipsatz- und HF-Frontend-Lieferanten, Antennen- und Terminalhersteller sowie spezialisierte Avionik-Softwareentwickler, die unter den Vorgaben von DO-178C/DO-254 arbeiten. Die Systemintegration im Mittelstrom konzentriert sich auf Tier-1-Zulieferer, die LRUs, Racks und Verkabelung zu zertifizierbaren Flugzeugkonfigurationen zusammenfassen. Nachgelagert führen Flugzeughersteller, MROs und lizenzierte Modifikationsbetriebe Line-Fit- und Nachrüstinstallationen über STCs durch, unterstützt von Konnektivitätsdienstleistern und Verteidigungshauptauftragnehmern, die Netzwerkdienste, Schlüssel und Instandhaltung verwalten.
Beschaffung und Auftragsabwicklung werden durch Modernisierungsprogramme im Verteidigungsbereich und durch Risikomanagement in der Lieferkette geprägt. So beauftragte beispielsweise Airbus Defence and Space Thales mit dem sicheren Satcom-System AVIATOR 700S für die A400M (Juni 2025), und L3Harris wurde als Subunternehmer für gesicherte Kommunikation für die E-4C-Flotte der US-Luftwaffe im Rahmen des SAOC-Programms ausgewählt (Dezember 2025). In beiden Fällen fließen zertifizierte Komponenten durch eine vom Hauptauftragnehmer geführte Integrations- und Langzeitunterstützungskette. Halbleiterengpässe und Zollrisiken bleiben Engpässe für HF-Komponenten, was Dual-Sourcing und höhere Sicherheitsbestände fördert. Sie verstärken zudem den Einsatz modularer, softwaredefinierter Architekturen, die die Nachzertifizierungsreibung bei Teileaustausch oder Einführung neuer Funktionen verringern.
Wettbewerbslandschaft
Der Markt für Flugzeugkommunikationssysteme ist mäßig konzentriert. Honeywells Übernahme von CAES für 1,9 Milliarden USD fügt 2.200 HF-Ingenieure und Fähigkeiten zur elektronischen Kriegsführung hinzu und verbindet Antennendesign mit sicheren Kommunikationsnutzlasten. Gogos Kauf von Satcom Direct für 375 Millionen USD konsolidiert die Konnektivität in der Geschäftsluftfahrt mit dem Ziel eines kombinierten Umsatzes von 890 Millionen USD und EBITDA-Margen von 24 %. Raytheons Collins-Aerospace-Sparte differenziert sich durch zertifizierte Mehrkern-Rechenleistung und erschließt neue Umsätze in der Avionik-Datenverarbeitung.
Verteidigungsorientierte Anbieter wie L3Harris erweitern Marine-Programme und experimentieren mit LEO-Link-16-Satelliten zur Härtung taktischer Netzwerke. Peraton Labs präsentiert KI-basierte Spektrum-Tools, die die konventionelle Festfrequenzplanung stören könnten. In kommerziellen, geschäftlichen und aufkommenden Sektoren für urbane Luftmobilität konzentriert sich der Wettbewerb auf die Integration von Multi-Orbit-Verbindungen, die Zertifizierung softwaredefinierten Radio-Architekturen und die Sicherung der Halbleiterversorgung.
Die Widerstandsfähigkeit der Lieferkette ist nun ein Wettbewerbsmerkmal. Erstausrüster und Tier-1-Zulieferer diversifizieren Chip-Fertigungspartner und halten höhere Sicherheitsbestände, um HF-Komponentenengpässe zu bewältigen. Insgesamt deuten diese Maßnahmen auf eine Branche hin, die Agilität anstrebt und gleichzeitig die zunehmend komplexen Anforderungen des Marktes für Flugzeugkommunikationssysteme erfüllt.
Marktführer der Branche für Flugzeugkommunikationssysteme
Honeywell International Inc.
RTX Corporation
L3Harris Technologies, Inc.
Thales Group
ViaSat Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Flugzeugkommunikationssysteme
- Honeywell International Inc.
- Northrop Grumman Corporation
- THALES Group
- RTX Corporation
- L3Harris Technologies, Inc.
- General Dynamics Corporation
- Iridium Satellite LLC
- Kratos Defense & Security Solutions, Inc.
- ViaSat Inc.
- Rohde & Schwarz GmbH & Co. KG
- Gogo Inc.
- Elbit Systems Ltd.
- BAE Systems plc
- Garmin Ltd.
- Orbit Communication Systems Ltd.
- Astronics Corporation
- Safran Electronics & Defense (Safran SA)
Lesen Sie die Analyse der Flugzeugkommunikationssysteme-Unternehmen

Marktchancen und Zukunftsaussichten
Multi-Orbit-Konnektivitätsupgrades und der Wandel hin zu IP-basierter Luftfahrtnetzwerktechnik schaffen Freiräume für Nachrüstsätze und Line-Fit-Lösungen, die die Installation vereinfachen und dabei sich wandelnde Zertifizierungs- und Störbeschränkungen erfüllen. Ein kurzfristiges Marktsignal ist der Umfang der Beschaffung von Fluggesellschaftskonnektivität: Im Juli 2026 wählten Frontier Airlines und Indigo Partners Starlink für ein Multi-Airline-Rollout aus, das mehr als 1.000 Flugzeuge bei Frontier, Wizz Air, Volaris, JetSMART und Cebu Pacific abdeckt. Diese Entscheidung unterstützt die Nachfrage nach kompatiblen Antennen, Terminals und Bordnetzwerkintegration über große Schmalrumpfflotten hinweg. In der Geschäftsluftfahrt spiegelt sich die zertifizierungsgetriebene Nachrüstaktivität im Juli 2026 wider, als Gogo Galileo HDX die FAA-/EASA-Zulassung für Gulfstream G650/G650ER und andere Plattformen erhielt, wodurch die adressierbare installierte Basis für elektronisch gesteuerte Antennen und zugehörige Satcom-Avionik erweitert wird.
Sicherheits- und Resilienzanforderungen schaffen auch angrenzende Chancenbereiche innerhalb des Bereichs luftgestützter Kommunikation, insbesondere dort, wo GNSS- und HF-Bedrohungen Entscheidungen zur Avionikarchitektur beeinflussen. Im Juli 2026 begann Iridium mit dem Verkauf eines Chips zur Verhinderung von GNSS-Jamming und -Spoofing, was dem Interesse von Betreibern und Verteidigungsakteuren an gehärtetem PNT und widerstandsfähiger Kommunikation entspricht, die in Flugzeug-Avioniksuiten integriert werden können. Regulatorische und normative Arbeiten zur Spektrumkoexistenz, einschließlich des von der FAA im Januar 2026 vorgeschlagenen Regelwerks zur Störtoleranz von Radarhöhenmessern und der CAAC-Leistungsstandards für 5G-AeroMACS-Ausrüstung (CTSO-2C610, Januar 2025), unterstützen zusätzlich die Nachfrage nach verbesserten HF-Frontends, Filterung und zertifizierungsfertiger Integration. Dies ist relevant, um Ausfallzeiten während Flottenmodernisierungszyklen zu minimieren.
Recent Industry Developments in Markt für Flugzeugkommunikationssysteme
- April 2026: RTX (Collins Aerospace) wurde von Bell Textron ausgewählt, um fünf kritische Systeme für das MV-75 Future Long Range Assault Aircraft (FLRAA) der US-Armee zu liefern. Das Paket stärkt Collins' Position als Integrator auf Plattformebene, bei dem Kommunikations- und Avioniksubsysteme in ein neu produziertes militärisches Drehflüglerprogramm eingebunden werden. Es unterstützt zudem längerfristige Umsätze aus Qualifizierung, Produktionshochlauf und Instandhaltung rund um Missionskommunikation und zugehörige Avionik.
- Dezember 2025: L3Harris wurde von SNC als Subunternehmer ausgewählt, um gesicherte Kommunikation für die E-4C-Flotte der US-Luftwaffe im Rahmen des Survivable Airborne Operations Center (SAOC)-Programms im Zuge eines fünfjährigen Entwicklungs- und Fertigungsvertrags bereitzustellen. Der Auftrag verknüpft widerstandsfähige luftgestützte Kommunikation mit einem Modernisierungspfad für strategische Führungs- und Kontrollflugzeuge. Programmfinanzierte Entwicklungs- und Zertifizierungsarbeiten können sich in Folgeaufträgen niederschlagen und die Nachfrage nach sicheren Terminals, Funkgeräten und Integrationsdiensten unterstützen.
- September 2024: Viasat erhielt einen Auftrag über 33,6 Millionen USD vom US Air Force Research Laboratory im Rahmen des Programms Defense Experimentation Using Commercial Space Internet (DEUCSI) zur Entwicklung und Lieferung von AESA-Systemen zur Verbesserung der Satcom-Fähigkeiten für taktische Flugzeuge, einschließlich Drehflügler-Plattformen. Die Maßnahme fördert die Reife elektronisch gesteuerter Antennen für umkämpfte und mobile Einsätze. Nachgewiesene Leistung in Verteidigungsexperimentierprogrammen kann den Übergang zu einsatzbereiten Kits und einer breiteren Plattformakzeptanz beschleunigen.


Markt für Flugzeugkommunikationssysteme Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst die Umsätze aus luftgestützten Kommunikationsgeräten und eingebetteter Software, die den Sprach- und Datenaustausch zwischen einem Flugzeug, Bodenstationen und anderen Flugzeugen auf zivilen und militärischen Plattformen ermöglichen.
Ausschlüsse aus dem Umfang: Bodengestützte Flugsicherungsinfrastruktur und eigenständige Kabinen-WLAN-Router, die ausschließlich für das Passagier-Internet verkauft werden, sind ausgeschlossen.
Segmentierungsübersicht
- Nach Komponente
- Transponder
- SATCOM-Terminals
- Antennen
- Displays und Prozessoren
- Kommunikationsmanagementsysteme
- Sonstige Komponenten
- Nach Flugzeugtyp
- Verkehrsflugzeuge
- Schmalrumpfflugzeuge
- Großraumflugzeuge
- Regionalflugzeuge
- Geschäftsflugzeuge
- Militärflugzeuge
- Kampfflugzeuge
- Transportflugzeuge
- Spezialauftrag-Flugzeuge
- Unbemannte Luftfahrzeuge
- Urbane Luftmobilität/eVTOL
- Verkehrsflugzeuge
- Nach System
- Funkkommunikationssystem
- Interphone-Kommunikationssystem
- Passagierrufsystem
- Digitales Radio- und Audio-Integrationsmanagementsystem
- Aircraft Communications Addressing and Reporting System (ACARS)
- Nach Konnektivitätstechnologie
- SATCOM (L/Ku/Ka-Band)
- VHF/HF-Sprechfunk
- Luft-Boden-Verbindung (ATG/5G-ATG)
- Taktische Datenverbindungen (Link-16, MADL)
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Russland
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Indien
- Japan
- Südkorea
- Australien
- Übriger asiatisch-pazifischer Raum
- Südamerika
- Brasilien
- Übriges Südamerika
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Übriger Naher Osten
- Afrika
- Südafrika
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde verwendet, um die sachliche Grundlage für das Modell zu schaffen und die Annahmen an reale Luftfahrtaktivitäten zu knüpfen. Wir stützten uns auf öffentliche Quellen wie FAA-Flugzeugregistrierungs- und Aktivitätsdaten, ICAO-Luftverkehrsstatistiken, EASA-Veröffentlichungen sowie Verteidigungs- und Zivilbeschaffungsbekanntmachungen aus offiziellen Portalen. Wo Handelsströme für bestimmte Baugruppen relevant waren, wurden Zollstatistiken und Ankündigungen zur Flugzeugauslieferung geprüft, um den Nachfragezeitpunkt zu verifizieren.
Darüber hinaus haben wir Jahresberichte, Investorenpräsentationen sowie produkt- und zertifizierungsbezogene Spektrumupdates von offiziellen Stellen sowie seriöse Luftfahrtpresse ausgewertet, um Programmhochläufe und Nachrüstzyklen zu validieren. Parallel dazu nutzten wir ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und Nachrichten, um den Umsatzmix zu prüfen und wichtige Vertragsabschlüsse zu identifizieren, ohne uns auf eine einzelne Unternehmensdarstellung zu stützen. Diese Beispiele sind nicht abschließend, und viele weitere öffentliche Quellen wurden ebenfalls für die Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf Interviews und kurze Umfragen mit Flugzeug-OEM- und Tier-Lieferanten, Aftermarket- und MRO-Stakeholdern, Airline- und Verteidigungsnutzerteams sowie Luftfahrtbehörden oder -beratern. Da es sich um einen globalen Markt handelt, wurden die Eingaben über Amerika, EMEA und APAC hinweg geprüft, damit regionaler Flottenmix, Nachrüstverhalten und Zertifizierungszeitpläne in den endgültigen Annahmen berücksichtigt werden konnten.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 33 % | CXOs: 14 % | APAC: 46 % |
| Mittlere Ebene: 48 % | Funktions-/Einheitsleiter: 33 % | EMEA: 34 % |
| Kleinere Marktteilnehmer: 19 % | Manager: 53 % | Amerika: 20 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau, der den adressierbaren Nachfragepool für Flugzeugkommunikation anhand von Flotten- und Auslieferungsvolumina sowie Installations- und Nachrüstdurchdringung nach Flugzeugtyp und Einsatzzweck rekonstruiert. Sobald der Nachfragepool definiert ist, wird er mithilfe von Preisbandbreiten auf Systemebene und dem erwarteten Inhalt pro Flugzeug in Umsatz umgerechnet und dann nach Region auf Basis der Flottenverteilung und der Neubauaktivität aufgeteilt.
Um die Gesamtwerte realistisch zu halten, werden die Ergebnisse durch selektive Bottom-up-Näherungen bestätigt, wie z. B. stichprobenartige Lieferantenaufstellungen auf Programmebene, Kanalprüfungen bei Nachrüstsätzen sowie Durchschnittspreis-mal-Volumen-Prüfungen für wichtige Einheiten wie Funkgeräte, SATCOM-Terminals, Antennen und Kommunikationsmanagementsysteme. Das Modell wird durch Marktindikatoren gesteuert, die wiederholt verfolgt werden können, darunter kommerzielle Flugzeugauslieferungen, Modernisierungszeitpläne im Verteidigungsbereich, Nachrüstzyklen bei schweren Wartungschecks, zertifizierungs- und mandatsgetriebene Upgrades sowie die Verschiebung hin zu vernetzter Avionik.
Für die Prognose wird eine Szenarioanalyse rund um Flugzeugproduktionsraten, Verteidigungsbudgets, Nachrüstakzeptanz und Preisentwicklung angewendet, und diese Szenarien werden dann mit dem abgeglichen, was Interviewpartner in kurzfristigen Programmen und der Auftragsabwicklung sehen. Wo Bottom-up-Eingaben unvollständig sind (z. B. fragmentierte Nachrüstkanäle), werden Lücken mithilfe von Durchdringungsbandbreiten geschlossen, die an Flottenbeständen verankert und dann gegen Lieferantenkommentare und veröffentlichte Programmaktivitäten einem Stresstest unterzogen werden.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden in mehreren Schritten geprüft, damit ungewöhnliche Sprünge frühzeitig erkannt werden. Wir vergleichen die Ergebnisse mit unabhängigen Signalen wie Flottenwachstum, Trends bei Flugzeugauslieferungen und bekannten Upgradezyklen und überprüfen dann alle Abweichungen, die nicht dem erwarteten Muster nach Region oder Flugzeugtyp entsprechen.
Vor der Freigabe durchlaufen Annahmen und Berechnungen eine interne Peer-Review, und Folgegespräche werden ausgelöst, wenn sich ein wichtiger Eingabewert wesentlich verändert, z. B. bei einer erheblichen Programmverzögerung oder einem neuen Mandat, das Avionik-Upgrades betrifft. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Marktereignisse eintreten. Unmittelbar vor der Auslieferung wird ein abschließender Analystencheck durchgeführt, damit die Kunden die aktuellste Sichtweise erhalten.
Marktgröße für Flugzeugkommunikationssysteme von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Flugzeugkommunikationssysteme können weit auseinanderliegen, selbst wenn der Themenname gleich klingt, da jeder Herausgeber die Produktgrenzen unterschiedlich zieht und auch unterschiedliche Preis- und Volumenannahmen verwendet. Unterschiede entstehen auch durch das als Basis gewählte Jahr, die Art und Weise, wie die Nachrüstnachfrage erfasst wird, und wie häufig das Modell aktualisiert wird.
Einige veröffentlichte Zahlen fassen angrenzende bordeigene Konnektivitäts- und Kabinennetzwerkhardware in denselben Gesamtwert zusammen. Bei Mordor Intelligence bleibt die Zählung auf luftgestützte Kommunikationsgeräte und eingebettete Software für den Flugzeug-zu-Boden- und Luft-zu-Luft-Austausch fokussiert und hält bodengestützte Flugsicherungsinfrastruktur sowie eigenständige Kabinen-WLAN-Router aus dem Umfang heraus, was den endgültigen Gesamtwert verändert.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 12,12 Mrd. USD (2025) | |
| Globales Beratungsunternehmen A | 18,50 Mrd. USD (2025) | Verwendet einen breiteren Systemkorb, der auch Elemente wie Passagier-Adress- und Gegensprechanlagen umfasst, und trennt Kabinennetzwerkhardware nicht klar von Missionskommunikation, was die adressierbare Umsatzbasis aufbläht. |
| Fachzeitschrift B | 9,80 Mrd. USD (2024) | Verankert das Modell an einem engeren Satz von Funkkommunikationspositionen und einem früheren Basisjahr und wendet offenbar konservativere Nachrüstdurchdringung und Preisentwicklung an, was den Gesamtwert gegenüber breiteren Definitionen nach unten zieht. |
Die Streuung in der Tabelle erklärt sich hauptsächlich dadurch, was als Kommunikationssystem gegenüber einer angrenzenden bordeigenen Funktion gezählt wird und wie Nachrüstakzeptanz und Preisgestaltung nach Jahr behandelt werden. Indem die Schätzung an Flotten- und Auslieferungsindikatoren geknüpft und dann mit Preisbandbreiten auf Programmebene gegengeprüft wird, bleibt unser Ansatz auf klare Eingaben zurückführbar, die auf wiederholbare Weise aktualisiert werden können, wenn sich Flugzeugproduktions- und Upgradezyklen ändern.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Flugzeugkommunikationssysteme?
Der Markt wird im Jahr 2026 auf 13,01 Milliarden USD geschätzt und wird bis 2031 voraussichtlich 18,56 Milliarden USD erreichen, was einer CAGR von 7,36 % entspricht.
Welches Komponentensegment wächst am schnellsten?
Displays und Prozessoren werden bis 2031 voraussichtlich mit einer CAGR von 9,49 % wachsen, angetrieben durch FAA-zertifizierte Mehrkern-Verarbeitungsplattformen, die die Cockpit-Rechenleistung um 75 % steigern.
Warum ist der asiatisch-pazifische Raum die am schnellsten wachsende Region?
Flottenexpansion, 5G-Luft-Boden-Versuche und erhöhte Verteidigungsausgaben treiben den asiatisch-pazifischen Raum auf eine CAGR von 8,29 %, die andere Regionen übertrifft.
Wie beeinflussen regulatorische Vorgaben die Nachfrage?
Verbindliche ADS-B Out- und CPDLC-Fristen zwingen Fluggesellschaften zur Ausstattung mit VDL-Funkgeräten und Kommunikationsmanagementsystemen und beschleunigen kurzfristige Ausgaben für konforme Kommunikationslösungen.
Welche Technologien stellen die Vorherrschaft von SATCOM in Frage?
5G-Luft-Boden-Netzwerke sind die am schnellsten wachsende Konnektivitätstechnologie und bieten latenzarmes Breitband, das Multi-Orbit-Satellitenverbindungen ergänzt.
Was ist das wichtigste Cybersicherheitsproblem bei modernen Avionik-Netzwerken?
IP-basierte Konnektivität führt neue Angriffsvektoren ein und veranlasst Initiativen wie Satelliten zur Quantenschlüsselverteilung und Verbesserungen der FAA-Aufsicht zur Sicherung von Datenpfaden.
Seite zuletzt aktualisiert am:



