
Marktgröße und Marktanteil für Luftfahrt-Wetterradar
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 221.79 Millionen US-Dollar |
| Marktgröße (2031) | 264.65 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 3.60 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
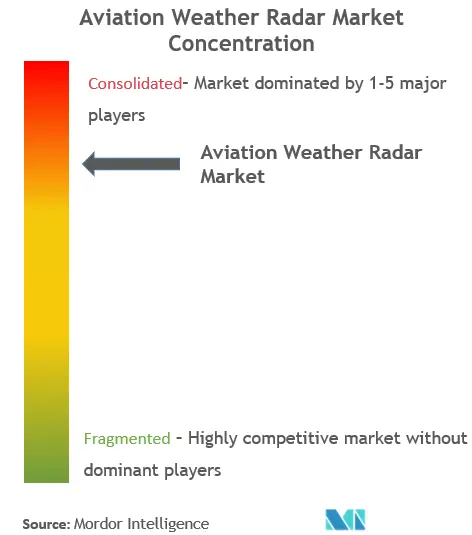
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Luftfahrt-Wetterradar von Mordor Intelligence
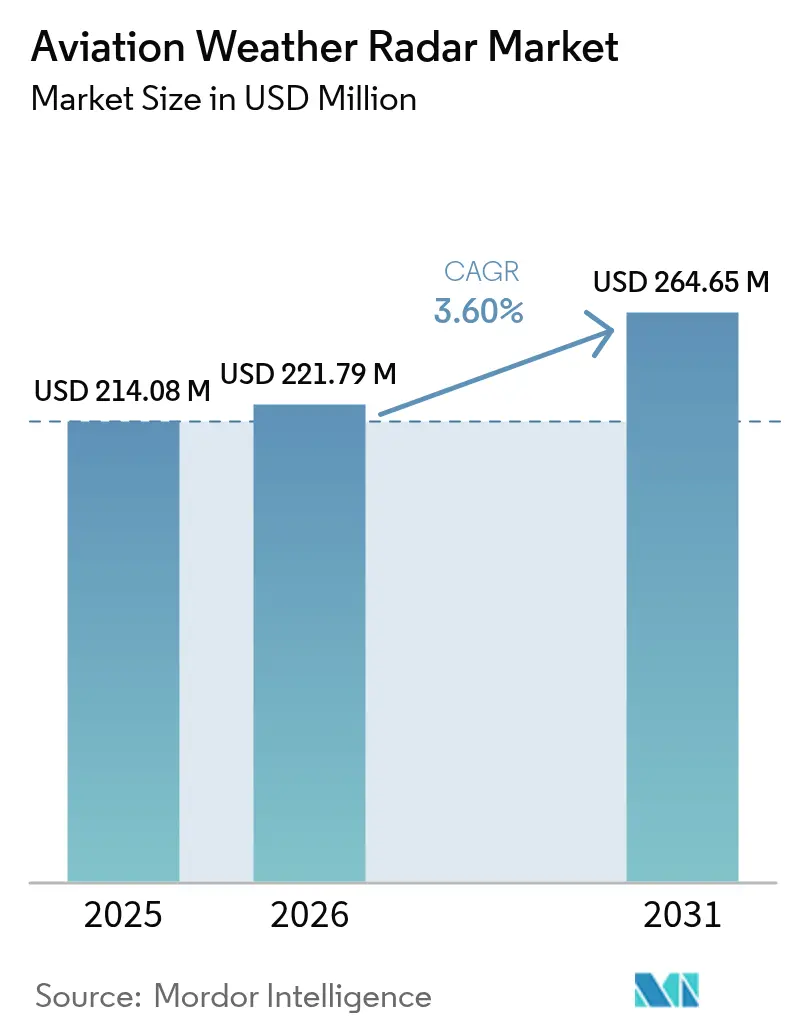
Die Marktgröße für Luftfahrt-Wetterradar wird im Jahr 2026 auf 221,79 Millionen USD geschätzt, ausgehend vom Wert des Jahres 2025 von 214,08 Millionen USD, mit Projektionen für 2031 von 264,65 Millionen USD, und wächst im Zeitraum 2026–2031 mit einer CAGR von 3,60 %.
Die Luftfahrtbranche erlebt eine robuste Erholung und Transformation, die durch zunehmende Modernisierungsinitiativen und Infrastrukturentwicklungen auf der ganzen Welt vorangetrieben wird. Gemäß den Prognosen der Internationalen Luftverkehrsvereinigung (IATA) wird der globale Luftpassagierverkehr ein signifikantes Wachstum verzeichnen, wobei die Prognosen einen Anstieg von 103 % bis 2024 und 111 % bis 2025 im Vergleich zu den Werten vor der Pandemie angeben. Diese Erholung wird von erheblichen Investitionen in die Flughafeninfrastruktur begleitet, wobei Länder wie Äthiopien den 4 Milliarden USD teuren Internationalen Flughafen Addis Abeba bauen, der für die Fertigstellung im Jahr 2024 geplant ist und 120 Millionen Passagiere aufnehmen soll. Der Fokus der Branche auf Modernisierung zeigt sich in der zunehmenden Einführung fortschrittlicher Navigations- und Sicherheitssysteme in den Bereichen zivile und militärische Luftfahrt.
Die militärische Luftfahrt bleibt ein bedeutender Treiber des technologischen Fortschritts im Bereich der Luftfahrtradarsysteme, wobei mehrere Nationen ihre Verteidigungsausgaben und Modernisierungsbemühungen intensivieren. Zu den bemerkenswerten Entwicklungen zählt die Beschaffung von 80 französischen Rafale-Kampfjets durch die Vereinigten Arabischen Emirate, die mit fortschrittlichen passiven elektronisch gescannten Mehrmodus-Radarsystemen des Typs Thales RBE2 ausgestattet sind. Die Betonung des Verteidigungssektors auf fortschrittliche Radarfähigkeiten hat zu einer intensivierten Zusammenarbeit zwischen Militärorganisationen und Wetterradarherstellern geführt, was zu ausgefeilteren und zuverlässigeren Wettererkennungssystemen geführt hat.
Die Branche erlebt eine bedeutende Verschiebung hin zu fortschrittlicheren Radartechnologien, insbesondere bei der Implementierung von Festkörper-Leistungsverstärkern (SSPA – Solid-State Power Amplifiers) als Ersatz für herkömmliche röhrenbasierte Sender. Diese technologische Entwicklung ermöglicht die Entwicklung kompakterer und effizienterer Radarsysteme, die eine verbesserte Flächenabdeckung und höhere Genauigkeit bieten und gleichzeitig weniger Wartung erfordern. Im November 2022 erzielte Collins Aerospace einen Meilenstein, indem das Unternehmen die TSO-Zertifizierung für die Flachplattenantenne des COMAC C919-Wetterradars von der US-amerikanischen Bundesluftfahrtbehörde (FAA – Federal Aviation Administration) erhielt, was das Engagement der Branche für den Fortschritt der Radartechnologie unterstreicht.
Flughafenmodernisierungsinitiativen treiben weltweit erhebliche Investitionen in die Wetterradar-Infrastruktur an. Der Trend zur Modernisierung bestehender Anlagen und zum Bau neuer Flughäfen hat eine erhöhte Nachfrage nach fortschrittlichen Luftfahrt-Wetterradarsystemen geschaffen. So hat beispielsweise der Meteorologische Dienst Bahrains MENA Aerospace Enterprises mit der Modernisierung des Wetterradarsystems am Internationalen Flughafen Bahrain beauftragt, um fortschrittliche Fähigkeiten zur Vorhersage widriger Wetterbedingungen zu implementieren. Dieser Modernisierungstrend ist besonders in Schwellenländern ausgeprägt, wo das rasche Wachstum des Luftfahrtsektors ausgefeilte Wetterüberwachungssysteme erfordert, um einen sicheren und effizienten Betrieb zu gewährleisten.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Eine steigende Anzahl von Flugreisenden fördert das Marktwachstum
Der erhebliche Anstieg des globalen Luftpassagierverkehrs hat eine gestiegene Nachfrage nach verbesserten Sicherheitssystemen geschaffen, insbesondere nach Luftfahrt-Wetterradartechnologien. Gemäß den Prognosen der Internationalen Luftverkehrsvereinigung (IATA) werden die Passagierzahlen bis 2025 voraussichtlich 111 % über dem Niveau vor der Pandemie liegen, was erhebliche Investitionen in die Luftfahrtsicherheitsinfrastruktur erforderlich macht. Dieser Anstieg im Luftverkehr hat große Fluggesellschaften veranlasst, ihre Flotten mit modernen Flugzeugen zu erweitern, die mit fortschrittlichen Flugzeug-Wetterradarfähigkeiten ausgestattet sind. So gab beispielsweise United Airlines im Juni 2024 eine umfangreiche Bestellung für eine Mischung aus 270 Schmalrumpfflugzeugen auf, darunter 200 Boeing 737 MAX und 70 Airbus A321neo-Flugzeuge, im Wert von mehr als 30 Milliarden USD, die alle modernste Flug-Wetterradarsysteme benötigen.
Das Wachstum des Passagierverkehrs hat auch zu einer Zunahme von Flugzeugbewegungen und Flughafenoperationen geführt, was ausgefeiltere Wetterüberwachungskapazitäten erfordert. Fluggesellschaften und Flughafenbetreiber investieren verstärkt in die Modernisierung ihrer bestehenden Luftfahrt-Wetterradarsysteme, um den gestiegenen Verkehr sicher und effizient zu bewältigen. Dies zeigt sich in jüngsten Entwicklungen wie dem Einsatz fortschrittlicher Terminal-Doppler-Wetterradarsysteme (TDWR – Terminal Doppler Weather Radar) an wichtigen Flughäfen weltweit, die wichtige Informationen und Warnungen über gefährliche Windscherungsbedingungen, Niederschlag, Böenfronten und Mikrofallenböen liefern. Diese Systeme sind entscheidend für die Bewältigung der wachsenden Anzahl von Flugzeugbewegungen bei gleichzeitiger Einhaltung höchster Sicherheitsstandards für die steigenden Passagierzahlen.
Wachsende Einführung fortschrittlicher Luftfahrt-Wetterradarsysteme zur Verbesserung der Passagiersicherheit
Das Engagement der Luftfahrtbranche für die Passagiersicherheit hat bedeutende technologische Fortschritte bei bordeigenen Wetterradarsystemen vorangetrieben. Moderne Luftfahrt-Wetterradarsysteme haben sich weiterentwickelt und verfügen nun über ausgefeilte Funktionen wie dreidimensionale volumetrische Abtastung, prädiktive Windscherungserkennung und fortschrittliche Bodenclutter-Unterdrückung. So bietet beispielsweise Honeywells neuestes RDR-7000-Wetterradarsystem, das für militärische Anwendungen eingeführt wurde, unübertroffene Wettererkenntnisse und Situationsbewusstsein, mit der Fähigkeit, den Himmel automatisch vom Boden bis auf 60.000 Fuß abzuscannen und Turbulenzen mit höherer Genauigkeit auf Reichweiten von bis zu 320 Seemeilen zu erkennen. Diese technologischen Verbesserungen tragen direkt zur Verbesserung der Passagiersicherheit bei, indem sie Piloten genauere und umfassendere Luftfahrt-Wetterdaten liefern.
Die Branche hat auch eine bedeutende Verschiebung hin zu Festkörper-Leistungsverstärkern (SSPA) von herkömmlichen röhrenbasierten Sendern erlebt, was zuverlässigere und genauere Wettererkennungsfähigkeiten ermöglicht. Dieser Fortschritt hat zu einer verbesserten Bewertung, Vorhersage und Vorbereitung auf widrige Wetterbedingungen, insbesondere im Bereich von Flughäfen, geführt. Jüngste Implementierungen, wie der Einsatz von Termas SCANTER 5502-Bodenbewegungs-Radarsystemen an wichtigen indischen Flughäfen im Februar 2024, demonstrieren das Engagement der Branche für die Verbesserung der Betriebssicherheit durch fortschrittliche Wetterradartechnologie. Darüber hinaus hat die Integration von Künstlicher Intelligenz und maschinellen Lernfähigkeiten in neuere Wetterradarsysteme die Genauigkeit der Wettervorhersage und Turbulenzerkennung verbessert, was weiter zur Passagiersicherheit beiträgt, indem Piloten und Fluglotsen in die Lage versetzt werden, bei widrigen Wetterbedingungen besser informierte Entscheidungen zu treffen.
Segmentanalyse: Nach Endnutzer
Luftfahrzeugsegment im Markt für Luftfahrt-Wetterradar
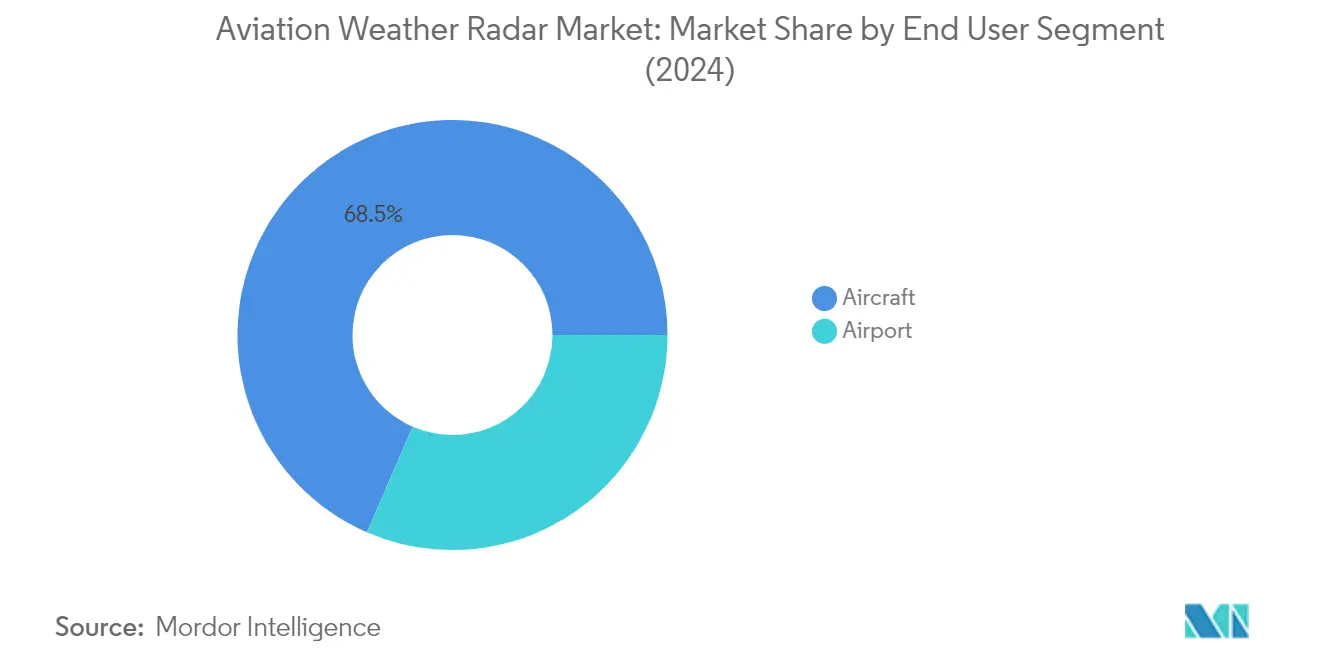
Das Luftfahrzeugsegment dominiert den Markt für Luftfahrt-Wetterradar und hält im Jahr 2025 einen Marktanteil von ca. 68,42 %, angetrieben durch die steigende Nachfrage nach fortschrittlichen Flugzeug-Wetterradarsystemen in der zivilen, militärischen und allgemeinen Luftfahrt. Moderne Flugzeughersteller integrieren ausgefeilte Wetterradarsysteme für Flugzeuganzeigen in Navigationssysteme, wobei die meisten Flugzeuge Radarantennen in ihrer Nase (Radome) aufweisen, die atmosphärische Echtzeitdaten verarbeiten und Piloten anzeigen. Das Wachstum des Segments wird weiterhin durch den steigenden Fokus auf Passagiersicherheit vorangetrieben, wobei Fluggesellschaften in fortschrittliche Radarsysteme investieren, die verschiedene Wetterphänomene erkennen können, darunter Turbulenzen, Windscherung und Niederschlagsmuster. Jüngste technologische Fortschritte umfassen die Entwicklung von Doppler-Radarsystemen, die sowohl die Niederschlagsintensität als auch die Bewegung von Regentropfen erkennen können, was Piloten umfassendere Wetterinformationen liefert. Unternehmen wie Vaisala, Collins Aerospace und Honeywell International innovieren weiterhin mit neuen Wetterradarprodukten, die erweiterte Fähigkeiten wie Blitzerkennung, erweiterte Reichweitenabdeckung und verbesserte Genauigkeit bei extremen Wetterbedingungen bieten.
Verbleibende Segmente im Markt für Luftfahrt-Wetterradar nach Endnutzer
Das Flughafensegment spielt eine entscheidende Rolle im Markt für Luftfahrt-Wetterradar, hauptsächlich durch die Implementierung von Terminal-Doppler-Wetterradarsystemen (TDWR), die die Sicherheit nationaler Luftraumsysteme verbessern. Diese Systeme sind für Fluglotsen, die Anflug- und Abflugoperationen verwalten, unerlässlich und liefern wichtige Informationen über gefährliche Wetterbedingungen, Windscherung, Niederschlag und Böenfronten in der Nähe von Anflugs- und Abflugskorridoren. Flughafenwetterradarsysteme werden kontinuierlich mit fortschrittlichen Fähigkeiten modernisiert, einschließlich verbesserter Erkennungsreichweiten und ausgefeilter Doppler-Turbulenzer kennungsfunktionen. Die Integration dieser Systeme hilft Flughäfen, einen effizienten Betrieb aufrechtzuerhalten und gleichzeitig die Sicherheit von Luftfahrzeugen in kritischen Flugphasen, insbesondere bei widrigen Wetterbedingungen, zu gewährleisten.
Geografische Segmentanalyse des Marktes für Luftfahrt-Wetterradar
Markt für Luftfahrt-Wetterradar in Nordamerika
Nordamerika ist eine dominierende Kraft auf dem Markt für Luftfahrt-Wetterradar, angetrieben durch seine gut etablierte Luftfahrtindustrie und sein umfangreiches Netzwerk an Flughäfen. Die Vereinigten Staaten und Kanada bilden die wichtigsten Märkte in dieser Region, wobei beide Länder über hochentwickelte Flugsicherungssysteme und Wetterüberwachungskapazitäten verfügen. Die Führungsposition der Region wird durch die Präsenz großer Flugzeughersteller, eine fortschrittliche technologische Infrastruktur und strenge Sicherheitsvorschriften gestützt, die den Einsatz moderner Wetterradarsysteme sowohl in zivilen als auch in militärischen Luftfahrzeugen vorschreiben.
Die Vereinigten Staaten sind der größte Markt für Luftfahrt-Radarsysteme in Nordamerika und halten im Jahr 2025 einen Anteil von rund 88,25 % am regionalen Markt. Die Dominanz des Landes ist auf sein umfangreiches Netzwerk an Flughäfen, eine große Flotte ziviler Luftfahrzeuge und eine bedeutende militärische Luftfahrtpräsenz zurückzuführen. Die laufenden Initiativen der US Air Force zur Verbesserung der Einsatzbereitschaft der Flotte sowie erhebliche Verteidigungshaushaltsmittel für Luftstreitkräfte haben eine starke Nachfrage nach fortschrittlichen Wetterradarsystemen erzeugt. Die Präsenz großer Fluggesellschaften mit umfangreichen Flugzeugbestellungen und die kontinuierliche Modernisierung bestehender Flotten festigen die Position der Vereinigten Staaten als Schlüsselmarkt für Luftfahrt-Wetterradarsysteme.
Die Vereinigten Staaten verzeichnen zudem das stärkste Wachstum in Nordamerika, mit einem prognostizierten CAGR von rund 3,88 % im Zeitraum von 2025 bis 2031. Dieses Wachstum wird durch zunehmende Investitionen in fortschrittliche Wetterradartechnologien und die Modernisierung bestehender Systeme angetrieben. Der Fokus des Landes auf die Verbesserung der Passagiersicherheit durch verbesserte Wettererkennungskapazitäten und die Integration hochentwickelter Radarsysteme in neue Flugzeuglieferungen treibt die Marktexpansion weiter voran. Die laufende Modernisierung militärischer Luftfahrzeugflotten und die zunehmende Einführung fortschrittlicher Wetterradarsysteme durch Linienfluggesellschaften tragen erheblich zu dieser Wachstumsdynamik bei.
Markt für Luftfahrt-Wetterradar in Europa
Europa stellt einen bedeutenden Markt für Luftfahrt-Wetterradarsysteme dar, der durch seine starke Luftfahrtinfrastruktur und seinen technologischen Fortschritt geprägt ist. Der Markt der Region wird von wichtigen Ländern wie Deutschland, dem Vereinigten Königreich, Frankreich und Italien geprägt, die jeweils auf einzigartige Weise zur Marktdynamik beitragen. Die Präsenz großer Flugzeughersteller, intensive Forschungs- und Entwicklungsaktivitäten sowie strenge Sicherheitsvorschriften fördern die Einführung fortschrittlicher Wetterradarsysteme sowohl im zivilen als auch im militärischen Luftfahrtsektor.
Deutschland ist der grßte Markt für Luftfahrt-Wetterradarsysteme in Europa und hält im Jahr 2025 rund 28,62 % des regionalen Marktanteils. Die Führungsposition des Landes wird durch seine starke Luft- und Raumfahrtindustrie, bedeutende Modernisierungsprogramme für das Militär und einen robusten zivilen Luftfahrtsektor gestützt. Deutschlands Fokus auf die Aufrüstung seiner bestehenden Flotte mit fortschrittlichen Wetterradarsystemen und erhebliche Investitionen in die Entwicklung der Flughafeninfrastruktur haben es als Schlüsselmarkt für Luftfahrt-Wetterradartechnologien etabliert.
Das Vereinigte Königreich weist das stärkste Wachstumspotenzial in der europäischen Region auf, mit einem prognostizierten CAGR von rund 4,74 % im Zeitraum von 2025 bis 2031. Das dynamische Wachstum des Landes wird durch kontinuierliche Investitionen in fortschrittliche Luftfahrttechnologien und die Modernisierung sowohl militärischer als auch ziviler Luftfahrzeugflotten angetrieben. Das Engagement des Vereinigten Königreichs zur Verbesserung der Flugsicherheit durch verbesserte Wettererkennungskapazitäten und sein starker Fokus auf die Integration modernster Radarsysteme bei neuen Flugzeugbeschaffungen positionieren es als wichtigen Wachstumsmarkt in der Region.
Markt für Luftfahrt-Wetterradar im asiatisch-pazifischen Raum
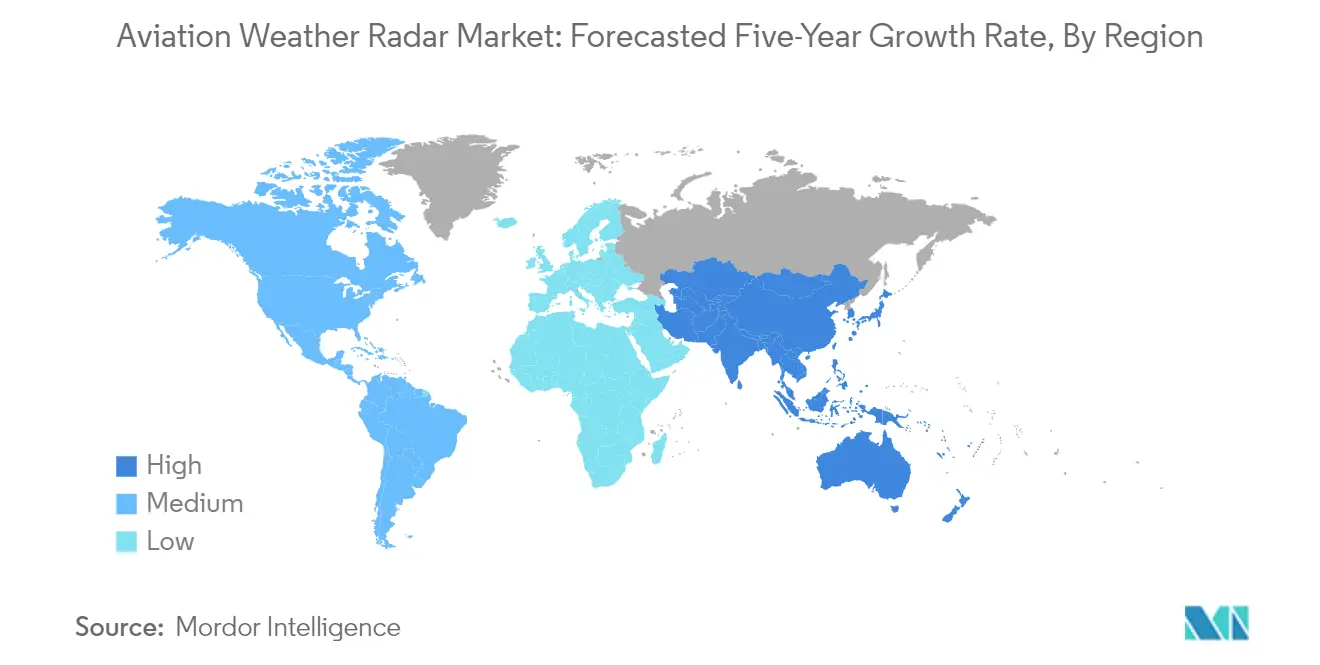
Der asiatisch-pazifische Raum stellt einen sich rasch entwickelnden Markt für Luftfahrt-Wetterradarsysteme dar, der durch erhebliche Investitionen in die Luftfahrtinfrastruktur und wachsendes Luftverkehrsaufkommen gekennzeichnet ist. Wichtige Länder wie China, Indien, Japan und Australien treiben die Marktexpansion durch ihre jeweiligen Luftfahrtentwicklungsprogramme voran. Das dynamische Wachstum der Region wird durch zunehmendes Fluggastaufkommen, den Ausbau der Flughafeninfrastruktur und die Modernisierung militärischer Luftfahrzeugflotten unterstützt.
China behauptet seine Position als größter Markt für Luftfahrt-Wetterradarsysteme im asiatisch-pazifischen Raum. Die Dominanz des Landes ist auf seine umfangreiche Entwicklung der Luftfahrtinfrastruktur, großangelegte Flughafenbauprojekte und erhebliche Investitionen sowohl in den zivilen als auch in den militärischen Luftfahrtsektor zurückzuführen. Chinas Engagement zur Verbesserung seiner Lufttransportkapazitäten und zur Modernisierung seiner Luftfahrzeugflotte treibt weiterhin die Nachfrage nach fortschrittlichen Wetterradarsystemen an.
Indien entwickelt sich zum am schnellsten wachsenden Markt im asiatisch-pazifischen Raum für Luftfahrt-Wetterradarsysteme. Das bemerkenswerte Wachstum des Landes wird durch ehrgeizige Flughafenausbaupläne, zunehmendes inländisches Flugreiseaufkommen und erhebliche Investitionen in militärische Luftfahrtkapazitäten angetrieben. Indiens Fokus auf die Modernisierung seiner Luftfahrtinfrastruktur und die Verbesserung der Wetterüberwachungskapazitäten in seinem wachsenden Netzwerk von Flughäfen positioniert es als wichtigen Wachstumsmarkt in der Region.
Markt für Luftfahrt-Wetterradar in Lateinamerika
Lateinamerika stellt einen aufstrebenden Markt für Luftfahrt-Wetterradarsysteme dar, wobei Brasilien und Mexiko als wichtige Wachstumstreiber fungieren. Der Luftfahrtsektor der Region befindet sich in einem erheblichen Modernisierungsprozess, mit zunehmenden Investitionen in die Flughafeninfrastruktur und die Erweiterung der Luftfahrzeugflotten. Brasilien entwickelt sich sowohl zum größten als auch zum am schnellsten wachsenden Markt in der Region, unterstützt durch seine robuste Luft- und Raumfahrtindustrie und bedeutende Modernisierungsprogramme für das Militär. Der Fokus der Region auf die Verbesserung der Flugsicherheit durch verbesserte Wetterüberwachungskapazitäten und die wachsende Nachfrage nach fortschrittlichen Radarsystemen in den zivilen und militärischen Luftfahrtsektoren treiben das Marktwachstum weiter voran.
Markt für Luftfahrt-Wetterradar im Nahen Osten und Afrika
Die Region Naher Osten und Afrika zeigt ein starkes Potenzial auf dem Markt für Luftfahrt-Wetterradar, angetrieben durch erhebliche Investitionen in die Luftfahrtinfrastruktur und Modernisierungsprogramme für das Militär. Die Vereinigten Arabischen Emirate und Saudi-Arabien führen die Marktentwicklung durch ihre ehrgeizigen Luftfahrtausbaupläne und Modernisierungsinitiativen für das Militär an. Die VAE entwickeln sich zum größten Markt in der Region, während Saudi-Arabien das stärkste Wachstumspotenzial aufweist. Das Engagement der Region zur Verbesserung ihrer Luftfahrtkapazitäten durch fortschrittliche Wetterüberwachungssysteme und der kontinuierliche Ausbau der Flughafeninfrastruktur unterstützen die Wachstumsdynamik des Marktes.
Wettbewerbslandschaft
Führende Unternehmen im Markt für Luftfahrt-Wetterradar
Der Markt für Luftfahrt-Wetterradar ist durch die starke Präsenz etablierter Luft- und Raumfahrt- sowie Verteidigungstechnologieunternehmen gekennzeichnet, die Innovationen durch fortschrittliche Radarsysteme und Technologien der nächsten Generation vorantreiben. Diese Wetterradar-Hersteller konzentrieren sich auf die Entwicklung ausgefeilter Wettererkennungsfähigkeiten, verbesserter Anzeigesysteme und einer verbesserten Genauigkeit bei der Turbulenzvorhersage. Marktführer betonen operative Exzellenz durch rationalisierte Fertigungsprozesse, robustes Lieferkettenmanagement und strategische Partnerschaften mit Flugzeugherstellern und Fluggesellschaften. Unternehmen erweitern auch ihren globalen Fußabdruck durch regionale Servicezentren, autorisierte Händlernetzwerke und die Zusammenarbeit mit lokalen Wartungsanbietern. Die Wettbewerbsdynamik wird durch kontinuierliche Investitionen in Forschung und Entwicklung geprägt, insbesondere in Bereichen wie digitale Signalverarbeitung, automatisierte Wetteranalyse und Integration mit anderen Avioniksystemen.
Konsolidierter Markt, angeführt von globalen Akteuren
Der Markt für Luftfahrt-Wetterradar weist eine stark konsolidierte Struktur auf, die von großen Luft- und Raumfahrtkonzernen und spezialisierten Avionikherstellern mit etablierter globaler Präsenz dominiert wird. Diese Branchenführer, darunter Honeywell International, Garmin, Collins Aerospace, L3Harris Technologies und Leonardo SpA, beherrschen gemeinsam einen erheblichen Anteil des Radar-Marktanteils durch ihre umfassenden Produktportfolios und ausgedehnten Servicenetzwerke. Die hohen Markteintrittsbarrieren des Marktes, die auf erheblichen Kapitalanforderungen, strengen Anforderungen an die Einhaltung regulatorischer Vorgaben und der Notwendigkeit fortschrittlicher technologischer Fähigkeiten beruhen, haben zu dieser konzentrierten Wettbewerbslandschaft beigetragen.
Der Markt zeigt begrenzte Fusions- und Übernahmeaktivitäten, wobei Unternehmen stattdessen auf organisches Wachstum durch technologischen Fortschritt und Erweiterung bestehender Produktlinien setzen. Große Akteure schließen in der Regel langfristige Verträge mit Flugzeugherstellern und -betreibern ab, was stabile Geschäftsbeziehungen schafft, die die Marktpositionen weiter festigen. Das Wettbewerbsumfeld ist dadurch gekennzeichnet, dass Unternehmen ihren etablierten Markenruf, ihr technisches Know-how und ihre Aftersales-Supportfähigkeiten nutzen, um ihre Marktstellung zu behaupten, während sich regionale Akteure auf spezifische Marktsegmente oder geografische Gebiete konzentrieren, um ihren Wettbewerbsvorteil zu wahren.
Innovation und Serviceexzellenz treiben den Erfolg voran
Der Erfolg im Markt für Luftfahrt-Wetterradar hängt zunehmend von der Fähigkeit der Unternehmen ab, zu innovieren und gleichzeitig hohe Zuverlässigkeits- und Sicherheitsstandards aufrechtzuerhalten. Marktführer stärken ihre Positionen durch kontinuierliche Investitionen in Forschung und Entwicklung und konzentrieren sich auf fortschrittliche Technologien wie automatisierte Wettererkennungssysteme, verbesserte Auflösungsfähigkeiten und Integration mit anderen Flugzeugsystemen. Unternehmen erweitern auch ihr Serviceangebot, einschließlich umfassender Wartungsprogramme, Schulungsdienstleistungen und technischem Support, um zusätzliche Wertangebote für Kunden zu schaffen und die Marktbindung zu verbessern.
Für neue Marktteilnehmer und kleinere Akteure liegt der Erfolg darin, spezifische Marktnischen oder geografische Regionen zu identifizieren und zu bedienen, in denen sie spezialisiertes Fachwissen aufbauen können. Die hohe Kundenkonzentration des Marktes, insbesondere bei großen Fluggesellschaften und Flugzeugherstellern, erfordert den Aufbau starker Beziehungen und die Etablierung von Glaubwürdigkeit durch bewährte Leistung und Zuverlässigkeit. Obwohl das Substitutionsrisiko aufgrund der kritischen Bedeutung von Wetterradarsystemen für die Luftfahrtsicherheit gering bleibt, müssen Unternehmen den sich entwickelnden regulatorischen Anforderungen und technologischen Standards immer einen Schritt voraus sein, um ihre Wettbewerbsposition zu behaupten. Der zukünftige Erfolg wird zunehmend davon abhängen, integrierte Lösungen anzubieten, die den wachsenden Anforderungen nach verbesserter Wettererkennungsgenauigkeit, reduziertem Wartungsaufwand und verbesserter Betriebseffizienz gerecht werden. Das wettbewerbsintensive Radarumfeld erfordert, dass Luftfahrt-Radarsysteme an der Spitze des technologischen Fortschritts stehen und sicherstellen, dass Wetterradar-Hersteller weiterhin die strengen Anforderungen der Branche erfüllen.
Branchenführer im Bereich Luftfahrt-Wetterradar
Honeywell International, Inc.
Garmin Ltd.
L3Harris Technologies, Inc.
Collins Aerospace (RTX Corporation)
Leonardo S.p.A
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Luftfahrt-Wetterradar
- Honeywell International Inc.
- Collins Aerospace (RTX Corporation)
- L3Harris Technologies Inc.
- Leonardo SpA
- Garmin Ltd
- EWR Radar Systems Inc.
- Selex ES GmbH
- Vaisala Oyj
- Telephonics Corporation
- THALES


Marktchancen und Zukunftsaussichten
Technologische Erneuerungen und Zertifizierungsaktivitäten schaffen Raum für verbesserte Fähigkeiten von Wetterradarsystemen in Flugzeugen und für ein softwaregetriebenes Funktionswachstum. Das RTCA Special Committee 230 überarbeitet die Minimum Operational Performance Standards (MOPS) für luftgestützte Wetterradare (aktualisierte Terms of Reference genehmigt am 26. Juni 2025), mit aktualisierten Erwartungen und Testansätzen für Funktionen wie Turbulenzerkennung und Anzeige von Eiskristallen in großer Höhe. Gleichzeitig bietet der FAA Advisory Circular AC 20-182 Lufttüchtigkeitsrichtlinien für Wetterradarsysteme in Flugzeugen gemäß 14 CFR Parts 23, 25, 27 und 29, was OEMs, Avionikanbieter und Modifizierer dabei unterstützt, Doppler- und Gefahrenerkennungsimplementierungen mit den Zertifizierungserwartungen in Einklang zu bringen, und kann die Entscheidungszyklen für Nachrüstungen bei zivilen, militärischen und Drehflügler-Flotten verkürzen.
Flughafen- und Netzwerkupgrades erweitern zudem die Nachfrage nach integriertem Wetter-Situationsbewusstsein, das Bodensensorik, Cockpit-Displays und Datenverteilungsinfrastruktur verbindet. Im Februar 2026 erweiterte Honeywell seine IntuVue RDR-7000 3D-Wetterradartechnologie um eine bodengestützte Anwendung für den Einsatz an Flughäfen der allgemeinen Luftfahrt und weitete damit die Anwendungsfälle über traditionelle, im Bug montierte Installationen an Bord hinaus auf die Überwachung von Flughafenoberflächen und niedrigen Höhen aus. In den Vereinigten Staaten schlug die FAA im Mai 2026 Änderungen vor, um die Flexibilität von Wettermeldesystemen zu verbessern, und umfassendere Modernisierungspläne für das NAS-Wettersystem betonen weiterhin eine widerstandsfähige Wettererfassung und -verbreitung, die Upgrades unterstützt, welche Abdeckung, Datenqualität und Interoperabilität zwischen Flughäfen und Luftraumnutzern verbessern.
Recent Industry Developments in Markt für Luftfahrt-Wetterradar
- Juli 2026: Die FAA vergab an L3Harris einen Vertrag zur Modernisierung der Luftraumüberwachung mit Fokus auf die Weiterentwicklung der zentralen Überwachungsfähigkeiten des National Airspace System. Der Auftrag stärkt die Positionierung von L3Harris in Infrastrukturprogrammen, die die Verwaltung und Verteilung von Radar- und wetterbezogenen Informationen im Luftraum unterstützen.
- Juni 2026: Garmin fügte der Garmin Pilot App „Daily Weather“ und eine neue Turbulenzschicht hinzu und erweiterte damit den Zugriff der Piloten auf Wettervorhersagen und Turbulenzen entlang geplanter Routen auf kompatiblen Displays. Das Update spiegelt den anhaltenden Trend zu softwarezentrierten Wetterbewusstseinsfunktionen wider, die das Bordradar ergänzen, indem sie die Flugvorbereitung und die Entscheidungsunterstützung im Flug verbessern.
- Juni 2024: Honeywell wurde von OMNI Air Taxi ausgewählt, um 31 Leonardo AW139-Helikopter mit dem Wetterradarsystem IntuVue RDR-7000 nachzurüsten. Die flottenweite Nachrüstung deutet auf eine anhaltende Nachfrage nach 3D-Wetterradar-Upgrades im Helikopterbetrieb hin, wo die Vermeidung von Unwettern und die Kontinuität der Mission Avionikinvestitionen antreiben.


Markt für Luftfahrt-Wetterradar Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze aus Luftfahrt-Wetterradarsystemen, die zur Erkennung und Verfolgung gefährlicher Wetterbedingungen im Flugbetrieb eingesetzt werden, einschließlich der auf Flugzeugen installierten Geräte und der an Flughäfen eingesetzten Wetterradarsysteme.
Ausgeschlossen aus dem Umfang: Wir zählen keine breiter gefassten Flughafenüberwachungsradare, militärische Zielverfolgungsradare oder Wettersoftware und -dienstleistungen, die ohne Radar-Hardware-Komponente verkauft werden.
Übersicht der Segmentierung
- Endnutzer
- Flughafen
- Luftfahrzeug
- Zivile Luftfahrt
- Militärische Luftfahrt
- Allgemeine Luftfahrt
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Europa
- Vereinigtes Königreich
- Frankreich
- Deutschland
- Russland
- Restliches Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Restlicher Asien-Pazifik-Raum
- Lateinamerika
- Brasilien
- Restliches Lateinamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Ägypten
- Restlicher Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischarbeit begann mit öffentlichen Referenzen aus Luftfahrt und Meteorologie, damit der Umfang an die tatsächliche operative Nachfrage gebunden bleibt. Wir stützten uns auf Quellen wie ICAO-Veröffentlichungen, FAA- und EASA-Materialien, NOAA- und nationale meteorologische Referenzen sowie Aktualisierungen von Luft- und Raumfahrtverbänden, um Beschaffungsauslöser und Zertifizierungszeitpläne zu verstehen.
Um die Geschichte mit Zahlen zu untermauern, nutzten wir öffentliche Unternehmensberichte und Investorenpräsentationen, sofern diese klar Hinweise auf Radar- oder Avionikumsätze enthielten, zusammen mit glaubwürdiger Presseberichterstattung über Flottenupgrades und Flughafenmodernisierungsprogramme. Patentdatenbanken und ein Abonnement für Unternehmensfinanzdaten und Marktanalysen wurden ebenfalls genutzt, um Produktroadmaps und die wahrscheinliche Umsatzrealisierung auf Plausibilität zu prüfen. Diese Schreibtischquellen sind nicht erschöpfend, und viele weitere öffentliche Referenzen wurden zur Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärdaten wurden durch Expertengespräche und strukturierte Fragebögen mit einer Mischung aus Radar- und Avionikanbietern, Integratoren, Wartungsbeteiligten und Luftfahrtexperten erhoben. Da die Nachfrage global ist, stellten wir eine Abdeckung über APAC, EMEA und Amerika sicher, damit regionale Beschaffungszyklen und Nachrüstraten verglichen und anschließend wieder in ein einheitliches Modell integriert werden konnten.
Verteilung der Befragten der Primärforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 33% | CXOs: 17% | APAC: 45% |
| Mid-Tier: 47% | Funktions-/Bereichsleiter: 35% | EMEA: 37% |
| Kleinere Akteure: 20% | Manager: 48% | Amerika: 18% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung wurde mit einer Top-down- und Bottom-up-Logik erstellt, bei der Flugzeuglieferungen, aktive Flottenzahlen und Flughafeninfrastrukturprogramme genutzt werden, um den adressierbaren Radar-Nachfragepool nach Region und Endnutzer zu rekonstruieren. Die Gesamtsummen wurden anschließend mit selektiven Bottom-up-Näherungen überprüft, hauptsächlich einer gemessenen ASP-x-Stückzahl-Betrachtung und Kanalprüfungen zur Nachrüstaktivität, was half, Jahre mit dünnen öffentlichen Signalen anzupassen.
Zu den wichtigsten Eingaben, die das Modell beeinflussten, gehörten Trends bei zivilen und militärischen Flugzeuglieferungen, die Nachrüstdurchdringung bestehender Flotten, Ersatzzyklen im Zusammenhang mit Avionik-Erneuerungen und Zertifizierungsereignissen, der Modernisierungstakt von Flughafen-Wetterradaren sowie typische Preisbänder nach Radarklasse und Installationsart. Wo Lücken bei den Stückzahlen auftraten (zum Beispiel unklare regionale Aufteilungen bei Nachrüstungen), nutzten wir Primärfeedback, um konservative Adoptionsspannen anzuwenden, und überprüften die Ergebnisse anschließend anhand bekannter Beschaffungsmuster.
Für die Prognose wurde eine Szenarioanalyse rund um Flottenwachstum, Zeitpunkt von Upgrades und Kapitalausgaben von Flughäfen verwendet, und anschließend wurde eine einfache Regressionsprüfung durchgeführt, um zu bestätigen, dass die Modellrichtung mit der Erholung des Verkehrsaufkommens und den Flugzeugbauraten übereinstimmt. Die Annahmen wurden jedes Jahr aktualisiert, damit der Lauf für die nächste Periode mit demselben Eingabesatz und einem klaren Prüfpfad reproduziert werden kann.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch Triangulation über Nachfragesignale, Anbieterkommentare und Konsistenzprüfungen der implizierten Stückzahlen und Preise. Ausreißer werden markiert, wenn eine Region ein Wachstum aufweist, das nicht mit der Flottenaktivität, dem Zeitplan von Flughafenprojekten oder Beschaffungsankündigungen übereinstimmt, und die Annahmen werden dann überarbeitet und erneut geprüft.
Vor der Freigabe durchlaufen Modell und Bericht eine mehrstufige Analystenprüfung, damit Logik, Berechnungen und Umfangsabstimmung durchgängig konsistent sind. Die Studie wird jährlich aktualisiert, und zwischenzeitliche Updates werden ausgelöst, wenn bedeutende Zertifizierungsänderungen, große Wellen der Flughafenmodernisierung oder starke Verschiebungen bei Flugzeuglieferungen auftreten. Kurz vor der Auslieferung führen wir einen letzten Durchgang durch, damit Kunden die neueste aktualisierte Sicht erhalten.
Vergleich der Marktgröße für Luftfahrt-Wetterradar von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Luftfahrt-Wetterradar können weit voneinander abweichen, selbst wenn sie scheinbar dasselbe Produkt abdecken. Die Hauptgründe liegen meist in Unterschieden bei dem, was als Radarsystem gezählt wird, ob Boden- und Luftanwendungsfälle kombiniert werden, und wie der Zeitpunkt von Upgrades in Jahren mit unregelmäßigen Lieferungen behandelt wird.
Die Hauptdifferenz ergibt sich daraus, ob Flughafen- und ATC-Wetterradarnetzwerke, Wetterdienste und breiter gefasste Überwachungsradarprogramme in eine Gesamtsumme gebündelt werden, während Mordor Intelligence nur Luftfahrt-Wetterradar-Hardware zählt, die an Flughafen- und Flugzeugendnutzer gebunden ist, und angrenzende Ausgaben für Wetterdienste außerhalb des Umfangs hält.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 221,79 Mio. USD (2026) | |
| Branchenverlag A | 218,70 Mio. USD (2024) | Verwendet einen breiteren Segmentierungsansatz (Komponenten, Reichweite und mehrere Anwendungen), und die Zeitbasis unterscheidet sich, was Gesamtsummen verschieben kann, wenn der Zeitpunkt von Nachrüstungen und Flugzeuglieferzyklen über die Jahre uneinheitlich ist. |
| Forschungsverlag B | 1,85 Mrd. USD (2024) | Scheint breitere Wetterradar-Ökosysteme einzuschließen, darunter ATC-Zentren und Wetterdienstanbieter, was Netzwerk- und Programmausgaben über die für Flughafen- und Flugzeugnutzung verkaufte Luftfahrt-Wetterradarausrüstung hinaus einbeziehen kann. |
Die Tabelle zeigt, dass Umfang und Jahreswahl den Großteil der Abweichung erklären, mehr als jede einzelne Wachstumsannahme. Indem der Nachfragepool an Flugzeug- und Flughafen-Radarhardware gebunden bleibt und implizierte Stückzahlen und Preisbänder gegen operative Signale geprüft werden, ergibt sich eine Zahl, die leichter nachzuvollziehen und bei einer Modellaktualisierung zu reproduzieren ist.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Luftfahrt-Wetterradar?
Die Marktgröße für Luftfahrt-Wetterradar wird voraussichtlich im Jahr 2026 221,79 Millionen USD erreichen und mit einer CAGR von 3,60 % bis 2031 auf 264,65 Millionen USD anwachsen.
Was ist die aktuelle Marktgröße für Luftfahrt-Wetterradar?
Im Jahr 2026 wird die Marktgröße für Luftfahrt-Wetterradar voraussichtlich 221,79 Millionen USD erreichen.
Wer sind die wichtigsten Akteure im Markt für Luftfahrt-Wetterradar?
Honeywell International, Inc., Garmin Ltd., L3Harris Technologies, Inc., Collins Aerospace (RTX Corporation) und Leonardo S.p.A sind die wichtigsten Unternehmen, die im Markt für Luftfahrt-Wetterradar tätig sind.
Welches ist die am schnellsten wachsende Region im Markt für Luftfahrt-Wetterradar?
Asien-Pazifik wird voraussichtlich im Prognosezeitraum (2026–2031) die höchste CAGR verzeichnen.
Welche Region hat den größten Anteil im Markt für Luftfahrt-Wetterradar?
Im Jahr 2026 hat Asien-Pazifik den größten Marktanteil im Markt für Luftfahrt-Wetterradar.
Welche Jahre deckt dieser Markt für Luftfahrt-Wetterradar ab, und wie groß war der Markt im Jahr 2024?
Im Jahr 2024 wurde die Marktgröße für Luftfahrt-Wetterradar auf 206,27 Millionen USD geschätzt. Der Bericht deckt die historische Marktgröße des Marktes für Luftfahrt-Wetterradar für die Jahre 2019, 2020, 2021, 2022, 2023 und 2024 ab. Der Bericht prognostiziert auch die Marktgröße für Luftfahrt-Wetterradar für die Jahre 2026, 2027, 2028, 2029, 2030 und 2031.
Seite zuletzt aktualisiert am:



