
Größe und Marktanteil des Marktes für Flugdatenüberwachung
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
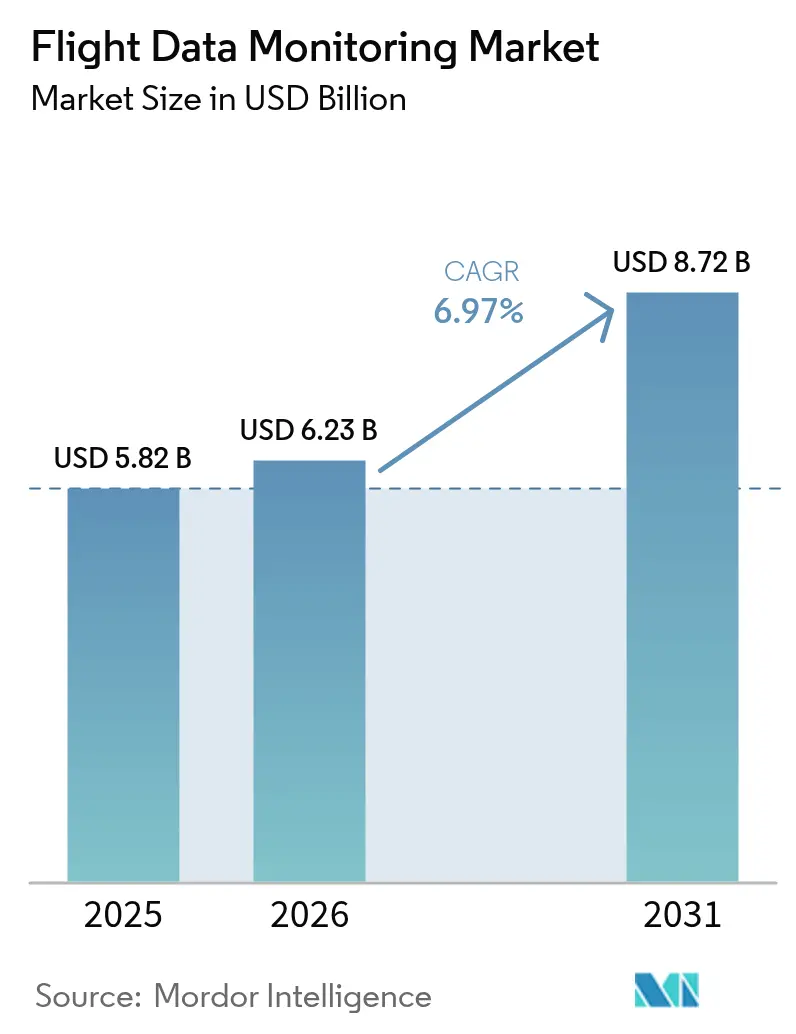
| Marktgröße (2026) | 6.23 Milliarden US-Dollar |
| Marktgröße (2031) | 8.72 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 6.97 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
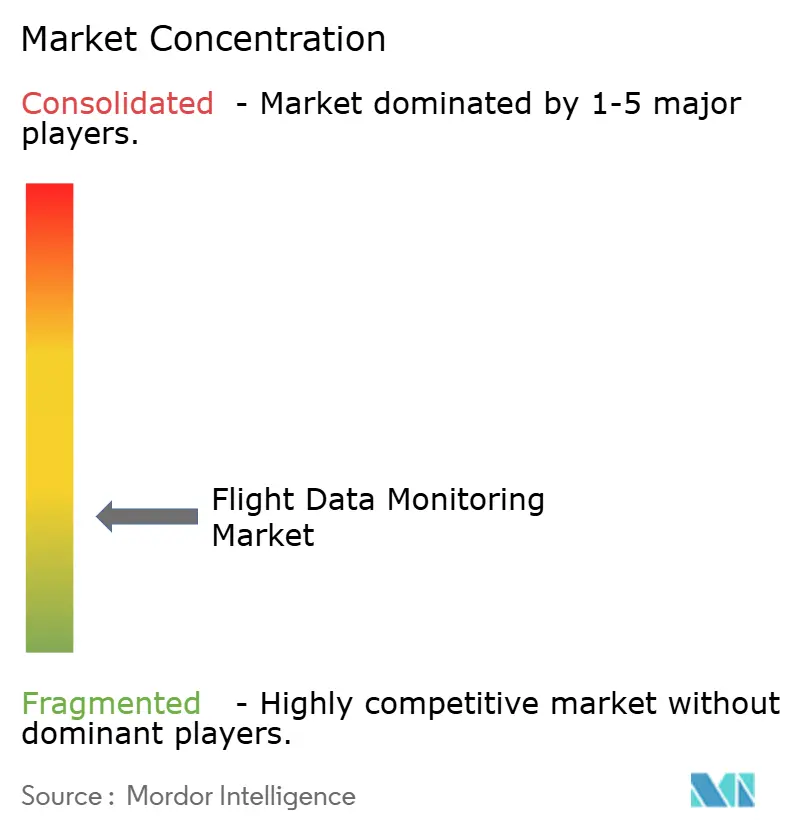
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Flugdatenüberwachung durch Mordor Intelligence
Die Marktgröße für Flugdatenüberwachung wird voraussichtlich von 5,82 Milliarden USD im Jahr 2025 auf 6,23 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 6,97 % über den Zeitraum 2026–2031 einen Wert von 8,72 Milliarden USD erreichen. Fluggesellschaften und Betreiber behandeln Flugdaten heute als strategisches Gut, das durch prädiktive Analytik und Kraftstoffeffizienz-Algorithmen Kosteneinsparungen ermöglicht. Die regulatorische Harmonisierung – von der ICAO-Regel zur Echtzeit-Notverfolgung bis hin zur FAA-Vorschrift für 25-Stunden-Cockpit-Sprachrekorder – verkürzt die Einführungszeiträume und schafft gleichzeitig eine standardisierte globale Grundlage. Der Wandel hin zur zentralisierten, cloudbasierten Analyse unterstützt Bodensysteme, die Gewichtsnachteile für Luftfahrzeuge eliminieren und fortschrittliche Analytik wirtschaftlich attraktiv machen. Technologieanbieter reagieren mit KI-fähigen Geräten und offenen Datenarchitekturen, die es Betreibern ermöglichen, Leistungs-, Wartungs- und Sicherheits-Dashboards auf einer gemeinsamen Oberfläche zu integrieren. Nordamerika behält seinen Vorteil als Erstanwender durch etablierte Datenaustausch-Frameworks, während Asien-Pazifik die schnellste Expansion verzeichnet, da seine Luftfahrtinfrastruktur skaliert und Projekte zur urbanen Luftmobilität an Dynamik gewinnen.
Wichtigste Erkenntnisse des Berichts
- Nach Installationstyp führten Bordsysteme mit einem Marktanteil von 67,58 % am Markt für Flugdatenüberwachung im Jahr 2025, während Bodensysteme bis 2031 voraussichtlich mit einer CAGR von 8,01 % wachsen werden.
- Nach Plattform hielten Starrflügler im Jahr 2025 einen Anteil von 59,15 % an der Marktgröße für Flugdatenüberwachung, und unbemannte Luftfahrzeuge (UAVs) steigen bis 2031 mit einer CAGR von 9,91 %.
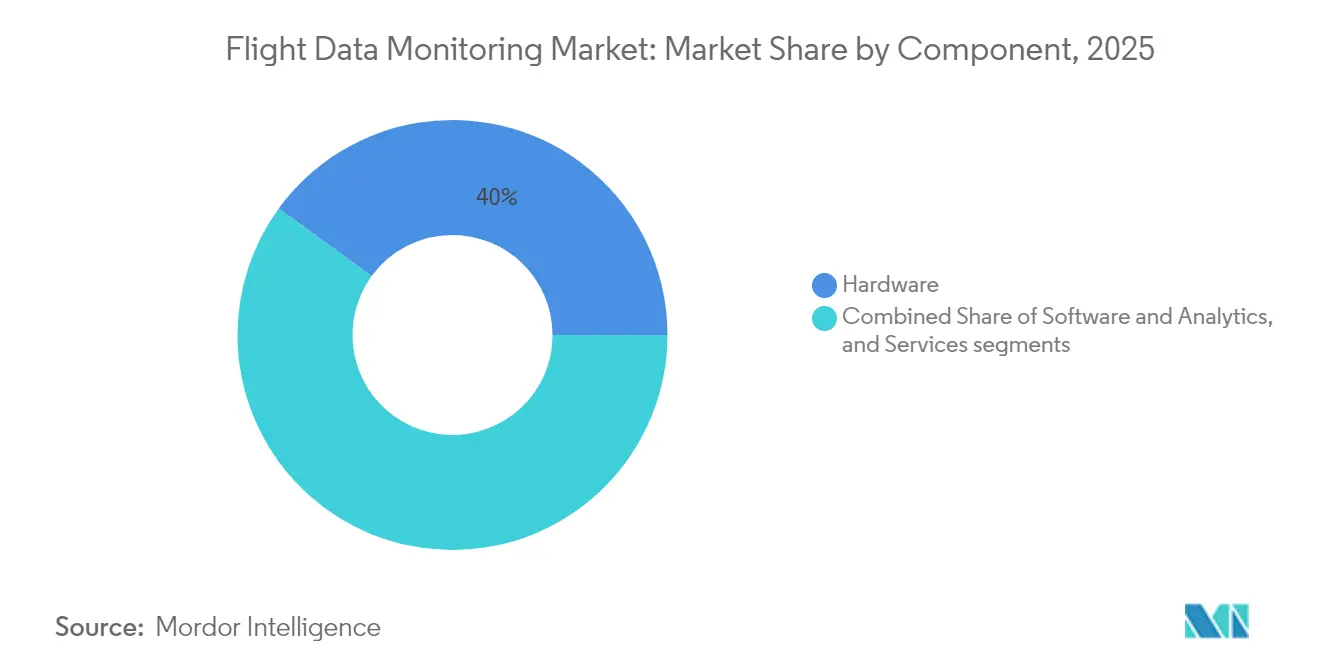
- Nach Komponente entfiel auf Hardware im Jahr 2025 ein Anteil von 39,98 % an der Marktgröße für Flugdatenüberwachung; Software und Analytik sollen im gleichen Zeitraum mit einer CAGR von 8,22 % expandieren.
- Nach Endnutzer erzielten Linienfluggesellschaften im Jahr 2025 einen Umsatzanteil von 51,66 %, während UAV-Dienstleister mit einer CAGR von 10,62 % bis 2031 das Feld anführen.
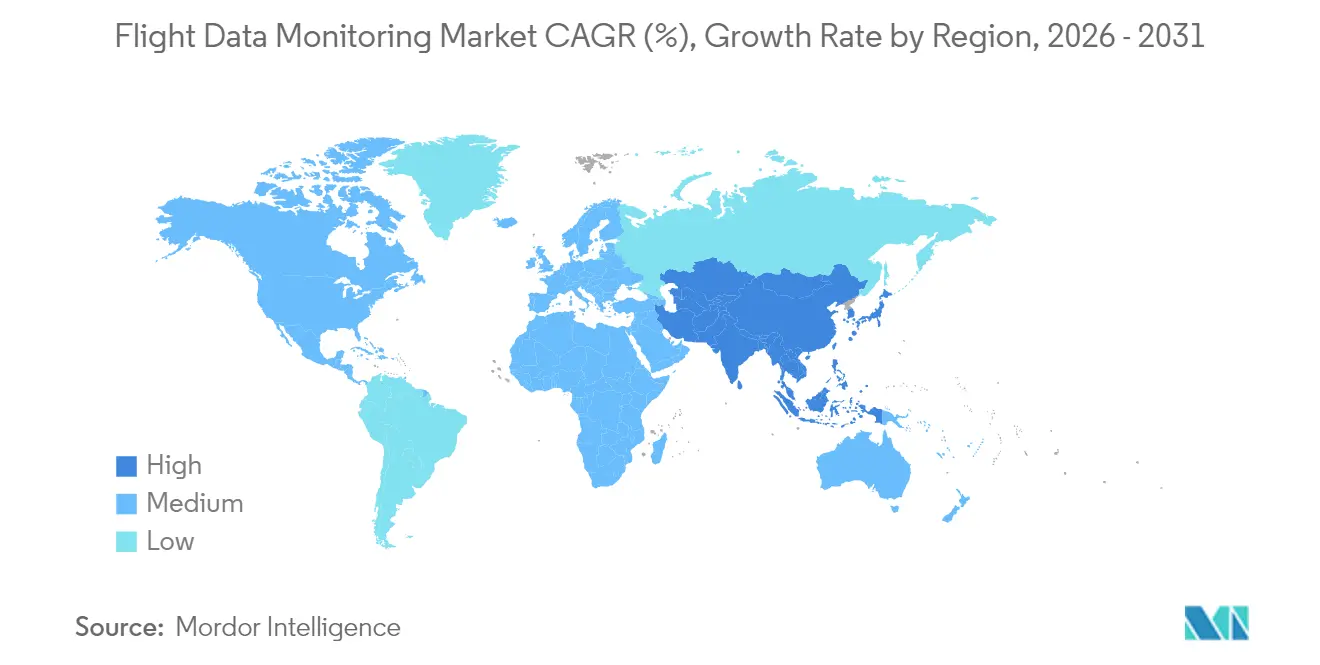
- Nach Region befehligte Nordamerika im Jahr 2025 einen Anteil von 29,95 % am Markt für Flugdatenüberwachung, und Asien-Pazifik soll bis 2031 eine CAGR von 7,56 % verzeichnen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Globale Vorschriften beschleunigen die Einführung von Bordsystemen zur Flugdatenüberwachung | +1.8% | Global, frühe Einführung in Nordamerika und der EU | Kurzfristig (≤ 2 Jahre) |
| Fluggesellschaften priorisieren prädiktive Wartung zur Reduzierung von Betriebsunterbrechungen und Kosten | +1.5% | Global, am stärksten in Nordamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Einsatz leichter, cloudgestützter Lösungen zur Flugdatenüberwachung für UAVs und kleinere Plattformen | +1.2% | Asien-Pazifik als Kernmarkt, Ausstrahlungseffekte auf Nordamerika | Mittelfristig (2–4 Jahre) |
| Integration von Echtzeit-Flugdatenüberwachungsdaten in KI-Plattformen zur Leistungs- und Kraftstoffoptimierung | +1.0% | Global, angeführt von entwickelten Märkten | Langfristig (≥ 4 Jahre) |
| Versicherungsgebundene Anreize fördern die Einführung von Programmen zur Flugdatenüberwachung bei Fluggesellschaften | +0.8% | Nordamerika und EU | Kurzfristig (≤ 2 Jahre) |
| Wachsende Bedeutung von Transparenz nach Vorfällen und automatisierter Vorfallsuntersuchung | +0.7% | Global, regulierungsgetrieben | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Globale Vorschriften beschleunigen die Einführung von Bordsystemen zur Flugdatenüberwachung
Regulierungsbehörden harmonisieren Leistungs- und Aufzeichnungsstandards und wandeln die Compliance von einem Flickenteppich in einen synchronisierten globalen Rahmen um. Die ICAO-Änderung 48 zu Anhang 6 verpflichtet Luftfahrzeuge über 27.000 kg, ab Januar 2025 bei Notfallereignissen jede Minute Positionsdaten zu übermitteln, was Aufrüstungen erzwingt, die Flugaufzeichnung und Echtzeit-Konnektivität verbinden. Parallel dazu hat die FAA-Vorschrift für 25-Stunden-Cockpit-Sprachrekorder, die im Mai 2024 in Kraft trat, eine Nachrüstungswelle von 800 Millionen USD ausgelöst, da Fluggesellschaften ältere Flotten mit konformen Rekordern ausstatten. Diese Harmonisierung vereinfacht die Zertifizierung, senkt die Stückkosten und beseitigt die bisherigen geografischen Barrieren, die kleine Betreiber außen vor gehalten hatten. Hersteller können einzelne Produktlinien kontinentübergreifend skalieren, während Betreiber von einer universell anerkannten Sicherheitsgrundlage profitieren, die Leasing, Weiterverkauf und grenzüberschreitende Wet-Lease-Vereinbarungen vereinfacht.
Fluggesellschaften priorisieren prädiktive Wartung zur Reduzierung von Betriebsunterbrechungen und Kosten
Betreiber wenden zunehmend Mehrflug-Datensätze an, um den Komponentenverschleiß vorherzusagen und ungeplante Wartungsereignisse zu verhindern. NASA-Studien zeigen, dass zustandsbasierte Wartung die direkten Wartungskosten im Vergleich zur Intervallplanung um bis zu 30 % senken kann.[1]Nationale Luft- und Raumfahrtbehörde, "Kosteneinsparungen durch zustandsbasierte Wartung," ntrs.nasa.gov Die HercFusion-Plattform von Lockheed Martin, die auf rund 3 Millionen Flugstunden trainiert wurde, demonstrierte eine Steigerung der Missionsverfügbarkeit um 3 % und eine Reduzierung des Kraftstoffverbrauchs um 15 % für C-130-Betreiber.[2]Lockheed Martin, "HercFusion Analytik-Plattform," lockheedmartin.com Airbus erweitert das Modell mit seiner Skywise Fleet Performance+ Suite, die es easyJet ermöglicht, Systemausfälle zu antizipieren, die historisch gesehen zu Stornierungen geführt haben, und damit Umsatz und Passagiervertrauen zu schützen. Diese Leistungsgewinne verwandeln die Flugdatenüberwachung von einem Kostenfaktor in einen strategischen Gewinnhebel und beschleunigen die unternehmensweite Einführung.
Einsatz leichter, cloudgestützter Lösungen zur Flugdatenüberwachung für UAVs und kleinere Plattformen
Unbemannte Luftfahrzeuge erfordern kompakte Geräte, geringen Stromverbrauch und regulatorische Konformität, die der bemannten Luftfahrt entspricht. Die Cloud-Auslagerung verlagert rechenintensive Prozesse vom Luftfahrzeug auf die Bodeninfrastruktur, was sensorintensive Flüge ohne Gewichtsnachteile ermöglicht. Die Partnerschaft von AirData UAV mit Google veranschaulicht, wie automatische Flugprotokoll-Synchronisierung und sichere Cloud-Speicherung Betreibern helfen, die Meldevorschriften der Zivilluftfahrt ohne proprietäre Hersteller-Clouds zu erfüllen. 5G und Edge-Computing verbessern Bandbreite und Latenz und ermöglichen es Betreibern, schnell bewegende Drohnen in städtischen Lieferkorridoren zu überwachen. Diese UAV-Innovationen schaffen Blaupausen, die kommerzielle Hubschrauber- und Regionaljet-Programme später übernehmen werden.
Integration von Echtzeit-Flugdatenüberwachungsdaten in KI-Plattformen zur Leistungs- und Kraftstoffoptimierung
KI macht Flugdaten unmittelbar nach ihrer Entstehung verwertbar. Boeings Kraftstoffanalytik-Engine analysiert mehr als 650 Parameter pro Flug und erzielt routinemäßig Kraftstoffeinsparungen von 1–3 %, wobei einzelne Fluggesellschaften 4,3 % erreichen. Das Event Measurement System von GE Aerospace fusioniert Wetter-, Navigations- und Betriebsdaten, um sofort einsatzbereite Analytik zu liefern und gleichzeitig die Erstellung benutzerdefinierter Regeln zu ermöglichen. Fluggesellschaften gewinnen eine kontinuierliche Rückkopplungsschleife: Flugbesatzungen folgen datengesteuerten Empfehlungen, und Nachflugberichte verfeinern die Modelle. Im Laufe der Zeit verankert dieser positive Kreislauf KI in der Disposition, der Trajektorienplanung und sogar in den Lehrplänen für die Besatzungsausbildung.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestitions- und Integrationskosten begrenzen die Einführung bei kleineren Betreibern | -1.2% | Global, am stärksten in Entwicklungsmärkten | Kurzfristig (≤ 2 Jahre) |
| Bedenken hinsichtlich Datenschutz und Dateneigentum verzögern eine breitere Einführung | -0.8% | EU und Nordamerika, mit globaler Ausweitung | Mittelfristig (2–4 Jahre) |
| Begrenzte technische Standardisierung über Luftfahrzeugplattformen und Avionik hinweg | -0.7% | Global, mit Konzentration im Betrieb gemischter Flotten | Langfristig (≥ 4 Jahre) |
| Mangel an internen Analytik-Kompetenzen zur Gewinnung verwertbarer Erkenntnisse | -0.6% | Global, stärkste Auswirkung in Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitions- und Integrationskosten begrenzen die Einführung bei kleineren Betreibern
Charterunternehmen und Regionalfluggesellschaften operieren häufig mit knappen Margen und älteren Luftfahrzeugen, die umfangreiche Modifikationen erfordern. Die FAA schätzt, dass die Einhaltung des SMS gemäß Part 135 das Segment jährlich 47,4 Millionen USD kosten wird, was die Kapitalbelastung für kleine Flotten verdeutlicht. Nachrüstungen erfordern Ausfallzeiten, spezialisierte Arbeitskräfte und Zertifizierungsunterlagen, die viele kleine Betreiber nur dann einplanen, wenn sie dazu gezwungen werden. Das Ergebnis ist eine Marktbifurkation: Große Fluggesellschaften bewegen sich in Richtung flottenweiter prädiktiver Analytik, während kleinere Betriebe im reinen Compliance-Modus verbleiben und Effizienzvorteile verpassen, bis die Hardwarepreise sinken oder Leasingmodelle entstehen.
Bedenken hinsichtlich Datenschutz und Dateneigentum verzögern eine breitere Einführung
Flugdaten enthalten häufig persönliche oder kommerziell sensible Informationen. Die DSGVO stellt strenge Anforderungen an die Verwaltung und den Export solcher Daten durch europäische Fluggesellschaften, und ähnliche Rahmenwerke verbreiten sich weltweit. IATA stellt fest, dass sich überschneidende Passagierdatenregeln globale Datenflüsse erschweren und Fluggesellschaften zwingen, in Verschlüsselung, Anonymisierung und Einwilligungsmechanismen zu investieren. CISA hat auf Lieferkettenschwachstellen bei einigen ausländisch hergestellten unbemannten Luftfahrzeugen hingewiesen, was zusätzliche Cybersicherheitsebenen erfordert. Diese regulatorischen und technischen Hürden verzögern Projekte, insbesondere bei Betreibern, denen interne Rechts- und IT-Ressourcen fehlen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Installationstyp:
Bodensysteme treiben die Weiterentwicklung der Analytik voranBordgeräte behielten im Jahr 2025 einen Anteil von 67,58 % und verankern die Marktgröße für Flugdatenüberwachung in den grundlegenden Anforderungen der Flugsicherheit. Sie liefern zeitkritische Daten wie Überschreitungswarnungen an Piloten und Disponenten. Dennoch wachsen Bodensysteme mit einer CAGR von 8,01 %, da Fluggesellschaften zentralisierte Clouds bevorzugen, die mehrjährige Historien über Flotten hinweg verarbeiten. Diese Architektur reduziert das Gewicht des Luftfahrzeugs und ermöglicht fortschrittliche KI, die an Bord unpraktisch wäre. Zunehmende Bandbreitenverfügbarkeit und sichere Satellitenverbindungen ermöglichen nahezu in Echtzeit erfolgende Downlinks für die Nachbesprechung wenige Minuten nach der Landung. Fluggesellschaften konsolidieren mehrere OEM-Formate in gemeinsame Datenbanken, verbessern den typübergreifenden Vergleich und senken gleichzeitig die Lizenzkosten. Die Zusammenarbeit von Honeywell und NXP koppelt leistungsstarke Bordprozessoren mit Cloud-APIs, sodass Betreiber wählen können, welche Analytik im Luftfahrzeug und welche im Rechenzentrum verbleibt. Regulierungsbehörden akzeptieren dieses hybride Design, beschleunigen die Zertifizierung für gemischte Flotten und ermöglichen es Billigfluggesellschaften, auf anspruchsvolle Analytik zuzugreifen, ohne umfangreiche Avionik-Upgrades durchführen zu müssen. Bodenarchitekturen entsprechen auch Nachhaltigkeitszielen, da sie die Hardware-Lebenszyklen verlängern. Anstatt jedes Luftfahrzeug für neue Algorithmen nachzurüsten, aktualisieren Fluggesellschaften serverseitige Software, was Upgrade-Kosten und Elektroschrott drastisch reduziert.


Nach Plattform:
UAV-Integration verändert die MarktdynamikStarrflügler trugen im Jahr 2025 mit 59,15 % zur Marktgröße für Flugdatenüberwachung bei, was die breite globale Flotte von Passagier- und Frachtjets widerspiegelt, die bereits Rekorder und Schnellzugriffsgeräte tragen. Diese installierte Basis kauft weiterhin inkrementelle Upgrades, aber ihr Wachstum liegt unter dem Gesamtmarktdurchschnitt. Im Gegensatz dazu expandiert das Segment der unbemannten Luftfahrzeuge mit einer CAGR von 9,91 %, da Regulierungsbehörden Rahmenwerke finalisieren, die kommerzielle Korridore für Inspektion, Logistik und Missionen zur urbanen Luftmobilität öffnen. Gewichts- und Leistungsbeschränkungen bei Drohnen drängen Anbieter zu Niedrigprofil-Sensoren, Edge-Prozessoren sowie Mobilfunk- oder Satellitendatenleitungen. Die hier gewonnenen Erkenntnisse beeinflussen nun Nachrüstprojekte bei älteren Turboprops und Hubschraubern und demonstrieren einen umgekehrten Technologietransfer. Drehflügler-Flotten im Rettungsdienst und in der Offshore-Energie bleiben Nischen-, aber stetige Anwender, angezogen durch die Notwendigkeit, Triebwerkszustand und Überschreitungen bei Hochzyklus-Missionen zu überwachen. Die Zusammenarbeit von GE Aerospace mit Kratos Defense veranschaulicht die Querbefruchtung: Innovationen, die ursprünglich für kostensensitive unbemannte Systeme entwickelt wurden, werden für bemannte Regionaljets neu verpackt. Die Plattformkonvergenz stellt sicher, dass für eine Luftfahrzeugklasse entwickelte Analytik auf mehrere Typen übertragbar ist, was Anbieter-Ökosysteme stärkt und die Wechselkosten für Betreiber senkt.
Das UAV-Wachstum verändert auch Lieferketten, da nicht-traditionelle Luftfahrtunternehmen – Software-Startups, Mobilfunkbetreiber und Logistikmarken – Überwachung als Dienstleistung kaufen, anstatt Hardware direkt zu erwerben. Dieses Abonnementmodell verkürzt die Erneuerungszyklen und ermutigt Anbieter, von einmaligen Geräteverkäufen zu wiederkehrenden Analytik-Umsätzen zu wechseln. Der Trend kommt letztlich Fluggesellschaften zugute, da er eine schnellere algorithmische Innovation finanziert, die in Starrflügler- und Drehflügler-Flotten überschwappt. Da nationale Behörden spezifische Betriebsregeln für Kategorien veröffentlichen, machen sie die Flugdatenüberwachung häufig für autonome oder ferngesteuerte kommerzielle Missionen zur Pflicht und sichern so die künftige Nachfrage.
Nach Komponente:
Software-Analytik treibt die Wertschöpfung voranHardware führte die Komponentenaufteilung im Jahr 2025 mit 39,98 % des Umsatzes an, aber ihr Wachstum entspricht dem Branchendurchschnitt, während Software und Analytik bis 2031 eine CAGR von 8,22 % aufweisen. Fluggesellschaften sehen keinen Wert mehr in bloßen Gigabytes an Daten; sie benötigen verwertbare Erkenntnisse, die Wartung, Kraftstoff und Routenplanung in einem Dashboard integrieren. Der Wechsel zu modularer Software ermöglicht es Betreibern, Funktionen über Lizenzcodes statt über Kabinenbesuche hinzuzufügen. Das Event Measurement System von GE Aerospace wird mit über 10.000 vorgefertigten Regeln ausgeliefert, was die Bereitstellung für Fluggesellschaften ohne Data-Science-Teams verkürzt. Anbieter monetarisieren laufende Algorithmus-Abonnements, leistungsbasierte Serviceverträge und optionale KI-Co-Piloten-Module und diversifizieren sich damit von zyklischen Avionikverkäufen.
Dienstleistungen bleiben eine stabile, wenn auch langsamer wachsende Umsatzbasis, da jede Hardware-Integration Zertifizierung, Schulung und Datenverwaltungsberatung auslöst. Die Rate ist jedoch an die physische Flottenanzahl gebunden, während Software Cloud-Skalierbarkeit nutzt, um inkrementelle Kapazität zu Grenzkosten zu verkaufen. Fluggesellschaften vergleichen die gesamten Lebenszykluskosten und stellen fest, dass Analytik-Einsparungen – Kraftstoffreduktionen und weniger AOG-Ereignisse – die Abonnementgebühren innerhalb von Monaten überwiegen. Diese wirtschaftliche Logik treibt zunehmend Ausschreibungsanforderungen an und drängt Hardware-Anbieter dazu, KI-Engines zu bündeln oder das Risiko der Kommoditisierung einzugehen. Infolgedessen erlebt der Markt für Flugdatenüberwachung kontinuierliche Firmware-Releases, die kollaborative Funktionen wie Echtzeit-Anomalie-Dashboards für Besatzungen und Wartungsingenieure hinzufügen.
Nach Endnutzer:
UAV-Dienstleister führen die Wachstumskurve anLinienfluggesellschaften dominierten den Endnutzer-Umsatz im Jahr 2025 mit 51,66 %. Sie betreiben große, typengemischte Flotten und erfüllen strenge internationale Vorschriften, was sie zu frühen Anwendern verbesserter Überwachung macht. Ihre ausgereiften Prozesse begrenzen jedoch das Umsatzwachstum. UAV-Dienstleister liefern die steilste Kurve mit einer CAGR von 10,62 %, angetrieben durch Last-Mile-Logistik, Infrastrukturinspektion und Notfalleinsatzanwendungen, die prüfbare Flugprotokolle für Versicherungs- und Regulierungsgenehmigungen erfordern. Fracht- und Güteroperatoren verlassen sich auf Daten zur Optimierung von Streckenblockzeiten und Kraftstoffreserven und halten die Nachfrage stabil. Gleichzeitig legt die Geschäftsluftfahrt Wert auf Passagiervertrauen und Pünktlichkeit in überfüllten Slots.
Hubschrauber-Rettungsdienste und Offshore-Betreiber übernehmen Überwachung für lebensrettende Missionen, bei denen jede Ausfallzeit Leben oder Bohrlöcher gefährdet, aber Flottengrößen begrenzen die Gesamtvolumina. Verteidigungs- und Heimatschutzbehörden investieren in maßgeschneiderte Analytik für gemischte bemannte und unbemannte Flotten, aber Beschaffungszyklen bleiben lang. Die beschleunigende UAV-Kurve signalisiert einen strukturellen Wandel: Neue Marktteilnehmer ohne Altsysteme kaufen native Cloud-Analytik und setzen Erwartungen, die in traditionelle Ausschreibungen von Fluggesellschaften zurückwirken.
Geografische Analyse
Markt für Flugdatenüberwachung in Nordamerika
Nordamerika behauptet seine Führungsposition durch ein fortschrittliches regulatorisches und operatives Umfeld und macht 29,95 % der Ausgaben im Jahr 2025 aus. Betreiber profitieren von ausgereiften Lieferketten und den Vorschriften des Sicherheitsmanagementsystems der FAA, die eine umfassende Datenerfassung und Benchmarking bei den Fluggesellschaften fördern. Fluggesellschaften setzen KI-gestützte Analysen ein, um die Abfertigungszuverlässigkeit zu steigern, den Kraftstoffverbrauch zu senken und Investoren gerecht zu werden, die Umweltberichte anfordern. Der dichte Altflottenbestand der Region sichert zudem eine starke Nachrüstungspipeline, da Fluggesellschaften Quick-Access-Recorder gegen konnektivitätsfähige Einheiten austauschen. Kollaborative Rahmenwerke wie das Programm zur Analyse und gemeinsamen Nutzung von Luftfahrtsicherheitsinformationen steigern den Nutzen jedes zusätzlichen Datensatzes, indem sie Risikotrends auf Makroebene aufzeigen.
Markt für Flugdatenüberwachung im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum verzeichnet mit einer CAGR von 7,56 % bis 2031 die stärkste Expansion, angetrieben durch zweistelliges jährliches Passagierwachstum in Indien und Südostasien sowie Chinas strategische Investitionen in die urbane Luftmobilität. Regierungen finanzieren digitale Luftfahrt-Sandboxes und erleichtern damit die Zertifizierungslast für Luftfahrzeuge mit standardisierten Überwachungsgeräten. Billigfluggesellschaften in der Region nutzen Kraftstoffoptimierungsmodule, um ihre äußerst knappen Margen zu verteidigen. Gleichzeitig setzen Vollservicefluggesellschaften auf vorausschauende Wartung, um die Pünktlichkeit während rascher Flottenaufstockungen zu gewährleisten. Nationale Visionspläne verknüpfen die Ausweitung des Luftverkehrs häufig mit Nachhaltigkeitskennzahlen, wodurch der Flugdatenüberwachung eine wesentliche Rolle bei der Validierung von Kohlenstoffreduzierungsansprüchen zukommt.
Markt für Flugdatenüberwachung in Europa
Europa verzeichnet eine stetige Nachfrage aufgrund des risikobasierten Aufsichtsansatzes der EASA. Die Erweiterung von Data4Safety im Oktober 2024 integrierte neun weitere Mitgliedstaaten und acht Flughäfen und vergrößerte damit den gesamteuropäischen Sicherheitsdatenpool erheblich. Fluggesellschaften richten ihre Überwachungsinvestitionen an Umweltpolitiken aus, die Kohlenstoff bepreisen und Kraftstoffeffizienz belohnen. Die DSGVO-Konformität bleibt eine Hürde, doch Anbieter begegnen dieser durch datenschutzfreundliche Architekturen und fördern so eine breitere Beteiligung. Grenzüberschreitende Betriebe profitieren von gemeinsamen technischen Standards, die es Billigfluggesellschaften ermöglichen, Flugzeuge überall in ihren Netzwerken einzusetzen, ohne fest verdrahtete Datenmodule neu zu konfigurieren.

Regulatorisches Umfeld
Regulatorische Anforderungen formalisieren die Flugdatenüberwachung weiterhin als Bestandteil der Sicherheitsmanagementsysteme der Betreiber. ICAO Annex 6 verknüpft Flight Data Analysis Programmes (FDAP) mit Gewichtsschwellen von Flugzeugen, einschließlich der obligatorischen FDAP für Flugzeuge über 27.000 kg. Die globale Basis wurde zudem durch die ICAO-Echtzeit-Notfallverfolgung (Positionsmeldung jede Minute im Notfall ab Januar 2025) sowie durch die FAA-Anforderung an Cockpit-Stimmenrekorder von 25 Stunden (in Kraft ab Mai 2024) gestärkt. In den Vereinigten Staaten umfasst die FAA-Aktivität auch Verwaltungsmaßnahmen zur Unterstützung der FOQA-Programmüberwachung, einschließlich des Erneuerungsantrags im Federal Register vom April 2026 für die FOQA-Informationssammlung (OMB-Kontrollnummer 2120-0660).
In Europa hat die EASA ihre Leitlinien aktualisiert und damit die Anforderungen daran verschärft, wie Betreiber ein FDM-Programm konzipieren, betreiben und belegen. Die ED-Entscheidung 2025/020/R wurde in die EASA Easy Access Rules for Air Operations (Revision 24, März 2026) aufgenommen, einschließlich klargestellter AMC/GM für FDM-bezogene Bestimmungen und neuer Mindestleistungsziele (etwa Strategien zur Ereignisvalidierung und Datenaufbewahrung), die ab dem 1. Januar 2028 anwendbar werden, während die bestehenden AMC/GM bis zum 31. Dezember 2027 in Kraft bleiben. Diese Zeitpläne drängen Betreiber und Anbieter zu prüfbereiten Analysen, dokumentierter Governance und stärkeren Datenqualitätskontrollen innerhalb der FDM-Toolchains.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der Flugdatenüberwachung beginnt bei Avionik und Aufzeichnungshardware, einschließlich Flugdatenschreibern, Quick-Access-Recordern, Datenerfassungseinheiten, Bordverarbeitung und Konnektivität, die den Luftfahrt-Leistungsstandards entsprechen (zum Beispiel EUROCAE-Spezifikationen wie ED-112 und ED-155 für Aufzeichnungs- und Datenlink-Leistung). Es folgen Flugzeugintegration und Zertifizierungsarbeiten (STCs, Line-Fit-Optionen und Interoperabilität in gemischten Flotten). Die Kette geht dann weiter zur Datenextraktion und -übertragung, einschließlich drahtlosem Offload, SATCOM-/Mobilfunk-Downlink und sicheren Gateways, bevor sie die Analysenutzung über Softwareplattformen und Managed Services erreicht, die in das Sicherheitsmanagementsystem des Betreibers eingebettet sind. Der letzte Schritt ist die Operationalisierung, bei der Sicherheitsteams, Flugbetrieb, Instandhaltungssteuerung und Schulungsorganisationen Ereignisse und Trends in Risikokontrollen, Verfahrensaktualisierungen und evidenzbasierte Schulungsinhalte umwandeln.
Ein sichtbarer Wandel ist der Übergang von manueller, nachflugbezogener Dateibearbeitung zu automatisierten, cloud-nativen Plattformen, die FDM mit Instandhaltungs-, Treibstoff- und Crew-Systemen mittels API-first-Integration verschmelzen, um Anbieterbindung zu reduzieren. Dies hat die Rolle von Softwareanbietern und Datenaustausch-Ökosystemen neben traditionellen OEMs und Tier-1-Avionikanbietern ausgeweitet, wobei Drittanbieter-Benchmarking und anonymisierter Datenaustausch (zum Beispiel die Positionierung von Aerobytes rund um große Flotten mehrerer Betreiber) das betreiberübergreifende Sicherheitslernen unterstützen. Gleichzeitig zeigen Kooperationen zwischen Datenmanagement-Spezialisten und MROs, wie die Partnerschaft von Teledyne Controls mit MTU Maintenance (angekündigt im Oktober 2025) zur Automatisierung von Flugdatenflüssen in Workflows zur Triebwerksüberwachung, wie sich der FDM-Wert zunehmend über prädiktive Instandhaltungsergebnisse monetarisiert und nicht mehr nur über die reine Überschreitungsberichterstattung.
Wettbewerbslandschaft
Der Markt für Flugdatenüberwachung bleibt fragmentiert. Etablierte Luft- und Raumfahrtanbieter, darunter Honeywell, Safran und GE Aerospace, nutzen Skalenvorteile und tiefgreifende Zertifizierungsexpertise, um Hardware, Analytik und Dienstleistungen zu bündeln. Honeywell gab bekannt, dass die Abspaltung seiner Luft- und Raumfahrtsparte bis 2026 eine engere Fokussierung auf Elektrifizierung, Autonomie und datengesteuerte Dienstleistungen ermöglichen wird. Strategische Partnerschaften prägen die jüngsten Schritte: Honeywell und NXP entwickeln gemeinsam KI-fähige Prozessoren für cloudverbundene Cockpits; Safran übernimmt das Aktuierungsgeschäft von Collins Aerospace, um Flugsteuerungsdatenströme mit seinem Analytik-Stack zu integrieren; GE Aerospace kooperiert mit Kratos Defense, um Überwachungssensoren in kostengünstige UAV-Antriebseinheiten einzubetten.
Mittelständische Unternehmen positionieren ihre Portfolios durch Veräußerungen und Rebranding neu. L3Harris veräußerte sein Geschäft mit kommerziellen Luftfahrtlösungen für 800 Millionen USD und gründete Acron Aviation mit einer dedizierten Belegschaft von 1.400 Mitarbeitern, die sich auf Ausbildung, Avionik und Datenanalytik konzentriert. Diese Verschiebungen veranschaulichen eine breitere Konvergenz, bei der Hardware-Spezialisten Analytik-Unternehmen absorbieren und umgekehrt, um Full-Stack-Angebote anzustreben, die der wachsenden regulatorischen Komplexität entsprechen. Neue Marktteilnehmer zielen auf wachstumsstarke Nischen wie urbane Luftmobilität, Hubschrauber-Rettungsdienste und Frachtdrohnen ab und nutzen Software-Agilität und enge Kundenkontakte, um sich gegenüber Konglomeraten abzuheben. Regulatorische Tiefe bestimmt zunehmend die Wettbewerbspositionierung. Anbieter, die gleichzeitig FAA-, EASA- und ICAO-Anforderungen navigieren können, gewinnen einen überproportionalen Anteil, da Fluggesellschaften schlüsselfertige Compliance bevorzugen. Cloud-native Analytik senkt die Wechselkosten und ermöglicht es Betreibern, Best-of-Breed-Module auf Legacy-Sensoren aufzuschichten. Diese Offenheit intensiviert jedoch auch den Preiswettbewerb im unteren Segment und drückt die Hardware-Margen nach unten. Insgesamt weist der Markt eine zunehmende Konzentration um eine Gruppe von Plattformanbietern auf, deren kombinierter Anteil sich zwei Dritteln des Umsatzes nähert, obwohl regionale und anwendungsspezifische Nischen die Gesamtfragmentierung abmildern.
Marktführer im Bereich Flugdatenüberwachung
Teledyne Controls (Teledyne Technologies Incorporated)
Honeywell International Inc.
Safran SA
Curtiss-Wright Corporation
FLYHT Aerospace Solutions Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Flugdatenüberwachung
- Teledyne Controls (Teledyne Technologies Incorporated)
- Honeywell International Inc.
- L3Harris Technologies, Inc.
- Safran SA
- Curtiss-Wright Corporation
- Flight Data Systems
- FLYHT Aerospace Solutions Ltd.
- Metro Aviation
- Brazos Safety Systems, LLC
- Groupe NSE
- Gogo Business Aviation (Gogo Inc.)
- Airbus SE
- General Electric Company
- Collins Aerospace (RTX Corporation)
- Spidertracks Ltd. (Vellox Group)
- Scaled Analytics Inc.
- Aerobytes Ltd.
- Helinalysis Ltd.
- Leonardo S.p.A

Marktchancen und Zukunftsaussichten
Ein kurzfristiger Freiraum unterstützt Betreiber beim Übergang von einer compliance-orientierten Überwachung zu integriertem Sicherheitsrisikomanagement und Schulungs-Feedbackschleifen, die von Regulierungsbehörden und Branchenverbänden zunehmend betont werden. ICAO Annex 6 verknüpft FDAP mit dem SMS des Betreibers, während die EASA-Anforderungen für CAT-Betreiber (ORO.AOC.130) und die EASA-AMC/GM-Aktualisierungen von 2025 (ED-Entscheidung 2025/020/R, zusammengefasst in den Easy Access Rules vom März 2026) die Erwartungen an die Leistung von FDM-Programmen erhöhen. Diese Aktualisierungen betreffen Governance-Themen wie Ereignisvalidierung und Datenaufbewahrung mit einem Anwendungsdatum vom 1. Januar 2028. Anbieter, die prüfbereite Workflows, nicht-punitives Programmtooling und standardisierte Berichterstattung anbieten, können die Programmreibung für Betreiber verringern, insbesondere bei gemischten Flotten und bei Betreibern, die auf ausgelagerte Analysedienste angewiesen sind.
Eine weitere Wachstumsspur ist das anonymisierte, netzwerkweite Sicherheits-Benchmarking und die Datennormalisierung, bei denen die Teilnahme einen praktischen Mehrwert über einen einzelnen Betreiberdatensatz hinaus schafft. IATA betreibt den Flight Data eXchange (FDX) als globales, anonymisiertes Benchmark-Programm und schafft damit Nachfrage nach Tools, die unterschiedliche Recorder-Ausgaben in gemeinsame Taxonomien abbilden und eine sichere Übermittlung automatisieren. Parallel dazu treibt die Branche den Wandel zu Echtzeit- oder Nahezu-Echtzeit-Konnektivität und Cloud-Verarbeitung voran, sichtbar in Initiativen wie der Zusammenarbeit von FLYHT Aerospace Solutions und One Stop Systems an 5G-fähiger AFIRS-Edge-Hardware (angekündigt im Januar 2024), die den Anwendungsbereich von der Nachflugauswertung hin zu schnellerer Anomalietriage und Instandhaltungsplanung erweitert. Diese Chancen stehen im Einklang mit dem Verschiebung des Marktmixes hin zu bodenbasierten Analyseplattformen und Softwareschichten, die Sicherheits-, Treibstoff- und Instandhaltungserkenntnisse über Flotten hinweg vereinheitlichen, wodurch die Bedeutung von Interoperabilität, Cybersicherheitskontrollen und skalierbaren Analysebetrieben zunimmt.
Recent Industry Developments in Markt für Flugdatenüberwachung
- April 2026: Die FAA leitete einen Antrag zur Erneuerung der OMB-Genehmigung für die FOQA-Informationssammlung ein (OMB-Kontrollnummer 2120-0660) und behielt damit den Verwaltungsrahmen bei, der freiwillige, datengesteuerte Sicherheitsprogramme unterstützt. Die Maßnahme stärkt die Rolle strukturierter Flugdatenerfassung und -analyse in der Aufsicht über US-Betreiber und erhöht die Nachfrage nach konformer Datenverarbeitung, Governance und Analyse-Workflows in den FOQA/FDM-Toolchains der Fluggesellschaften.
- November 2025: flydubai ging eine Partnerschaft mit GE Aerospace ein, um die Software Safety Insight und FlightPulse einzusetzen, um die Flugdatenüberwachung und prädiktive Analytik über seine gemischte Boeing- und Airbus-Flotte hinweg zu verbessern. Das Programm spiegelt wider, wie Fluggesellschaften Sicherheits- und Betriebsanalytik in einheitlichen digitalen Plattformen zusammenführen, die Daten über unterschiedliche Flugzeug- und Recorder-Konfigurationen hinweg normalisieren können.
- November 2024: Honeywell und Curtiss-Wright kündigten eine Zusammenarbeit am Honeywell Connected Recorder-25 (HCR-25) an, einem 25-Stunden-CVR/FDR, der der Cockpit-Stimmenrekorder-Anforderung des FAA Reauthorization Act von 2024 entspricht. Die Entwicklung unterstützt einen Nachrüstungs- und Vorabausstattungszyklus für Recorder der nächsten Generation und beschleunigt die Einführung vernetzter Aufzeichnungsarchitekturen, die breitere Programme zur Flugdatenüberwachung und Compliance versorgen können.


Markt für Flugdatenüberwachung Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Methodik umfasst der Markt für Flugdatenüberwachung die Tools und Dienstleistungen, die zur Erfassung, Übertragung, Speicherung und Analyse von Flugzeugflugparametern verwendet werden, damit Betreiber Sicherheit und Betriebsleistung über aktive Flotten hinweg steuern können.
Ausgeschlossene Bereiche: Wir schließen reine Unfalluntersuchungsprogramme für Blackboxen sowie allgemeine Flugzeug-Konnektivitätsausrüstung aus, wenn diese nicht für einen FDM-Anwendungsfall verkauft oder vertraglich vereinbart wird.
Übersicht der Segmentierung
- Nach Installationstyp
- Bordsystem
- Bodensystem
- Nach Plattform
- Starrflügler
- Drehflügler
- Unbemannte Luftfahrzeuge (UAV)
- Nach Komponente
- Hardware
- Software und Analytik
- Dienstleistungen
- Nach Endnutzer
- Linienfluggesellschaften
- Fracht- und Güteroperatoren
- Geschäftsjet-Betreiber
- Hubschrauber-Rettungsdienste und Offshore-Dienstleistungen
- Verteidigung und Heimatschutz
- UAV-Dienstleister
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Übriges Asien-Pazifik
- Südamerika
- Brasilien
- Übriges Südamerika
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Übriger Naher Osten
- Afrika
- Südafrika
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischarbeit beginnt damit, festzulegen, was als FDM-Umsatz zählt und wo dies in der Wertschöpfungskette der Luftfahrt einzuordnen ist, und wandelt diese Zuordnung anschließend in messbare Eingaben um. Wir ziehen grundlegende Nachfragesignale aus öffentlichen Quellen wie FAA- und EASA-Sicherheitsveröffentlichungen, gegebenenfalls ICAO-Leitlinien, Flottendaten und Auslieferungsstatistiken aus OEM- und Regulierungsbehörden-Dashboards sowie Datenbanken zu Luftfahrtereignissen und Sicherheit wie den NTSB-Aktenzusammenfassungen.
Anschließend nutzen wir Jahresberichte von Unternehmen, Investorenpräsentationen und Produktdokumentationen, um zu verstehen, wie FDM als Softwareabonnements, Analysedienste und Recorder- bzw. Sensor-bezogene Angebote verpackt wird. Veröffentlichungen von Branchenverbänden und seriöse Luftfahrtpresse helfen, den Zeitpunkt von Vorschriften, Nachrüstzyklen und Betriebstrends von Fluggesellschaften zu bestätigen. Bei Bedarf werden kostenpflichtige Abonnements nur für Unternehmensfinanzdaten und -informationen, Nachrichtenscreening, Luftfahrt-Anlagendatenbanken (Flugzeug- und Triebwerksflottenzahlen) sowie Patentdatenbanken zur Verfolgung von Funktionsabdeckung und Akzeptanz verwendet. Die hier aufgeführten Quellen sind beispielhaft, und es wurden auch viele weitere öffentliche und proprietäre Referenzen für Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Die Primärarbeit konzentriert sich darauf, die Akzeptanz- und Ausgabelogik mit Personen zu überprüfen, die eng mit Beschaffungs- und Implementierungsentscheidungen befasst sind, einschließlich Sicherheitsteams von Fluggesellschaften, Führungskräften im Flugbetrieb, MRO- und Nachrüstspezialisten sowie Lösungsintegratoren. Für einen globalen Markt wie diesen gleichen wir die Ansichten über die wichtigsten Flottenregionen aus und nutzen anschließend Folgegespräche, um Lücken bei der Preisstruktur, den Anschlussquoten bei Nachrüstprogrammen und dem Anteil der als Managed Services versus intern erbrachten Analysen zu schließen.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 27% | CXOs: 12% | APAC: 38% |
| Mid-Tier: 59% | Funktions-/Bereichsleiter: 33% | EMEA: 36% |
| Kleinere Akteure: 14% | Manager: 55% | Amerika: 26% |
Marktgrößenbestimmung & Prognosen
Die Größenbestimmung erfolgt zunächst mit einem Top-down-Ansatz, bei dem globale Flottenbestände, Auslastung der Flugzeuge (Flugstunden und Zyklen) sowie die Durchdringung regulatorischer und freiwilliger Programme genutzt werden, um den adressierbaren Nachfragepool für FDM zu rekonstruieren. Sobald dieser Nachfragepool festgelegt ist, werden die Ausgaben mithilfe einer praktischen Preisstruktur modelliert, die die gängige Verpackung widerspiegelt, wie etwa wiederkehrende Analyse- oder Überwachungsgebühren, einmalige Installations- und Nachrüstausgaben und laufenden Support.
Um eine zu starke Abhängigkeit von einer einzigen Annahme zu vermeiden, bestätigen wir die Ergebnisse mit gezielten Bottom-up-Näherungen, einschließlich stichprobenartiger Preisprüfungen, Kanalgesprächen zum Nachrüstungsdurchsatz und anbieterseitigen Umsatzaufteilungen zwischen Hardware, Software und Dienstleistungen. Zu den in diesem Markt typischerweise relevanten Eingaben zählen das Flottenwachstum nach Flugzeugklasse, Nachrüst- versus Line-Fit-Raten bei Neuauslieferungen, die regionale Dynamik bei der Sicherheitskonformität, die Verschiebung des Mixes hin zur vernetzten Datenübertragung und das Erneuerungsverhalten bei Analyse-Abonnements. Prognosen werden mithilfe von Szenarioanalysen erstellt, die durch kurzfristige Flottenaussichten und von den Befragten mitgeteilte Auslastungserwartungen gestützt werden, und das Modell wird anschließend Jahr für Jahr fortgeschrieben, sodass Akzeptanz, Preisbewegung und Servicemix auf klare Hebel zurückgeführt werden können. Fehlt ein Bottom-up-Datenpunkt für eine Region oder Flugzeugklasse, wird die Lücke durch Durchdringungs-Proxys geschlossen, die an vergleichbare Flottenprofile gebunden sind, und anschließend vor der Finalisierung mit Expertenfeedback erneut überprüft.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Prüfungen, die vor der Freigabe von Zahlen nach Unstimmigkeiten suchen. Wir vergleichen die Modellergebnisse mit unabhängigen Signalen wie aktiven Flottenzahlen, Auslastungstrends, öffentlichen Referenzen zu Sicherheitsprogrammen und dem Zeitpunkt größerer Nachrüstwellen und untersuchen anschließend jede Abweichung, die nicht mit der Erzählung übereinstimmt.
Ein zweiter Analyst überprüft Annahmen, Formeln und Jahr-für-Jahr-Bewegungen, und eine Nachfassaktion wird ausgelöst, wenn eine Interviewerkenntnis den Schreibtischergebnissen widerspricht oder wenn ein Sensitivitätstest eine ungewöhnliche Abhängigkeit von einer Variable zeigt. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse die Flottenaktivität, den Compliance-Zeitplan oder die Preiserwartungen ändern können. Vor der Auslieferung wird ein letzter Durchgang durchgeführt, um sicherzustellen, dass die neuesten öffentlichen Informationen und bestätigten Experteneingaben berücksichtigt sind.
Vergleich der Schätzung von Mordor Intelligence für den Markt für Flugdatenüberwachung mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für die Flugdatenüberwachung stimmen nicht immer überein, selbst wenn sie scheinbar dasselbe Thema behandeln. Die Unterschiede ergeben sich in der Regel daraus, wie jede Studie die Grenze dafür zieht, was als FDM-Umsatz zählt, welches Jahr als aktuelle Basis behandelt wird und wie die Akzeptanz mit der tatsächlichen Flottenaktivität verknüpft wird.
Flottenbestände im Betrieb, Auslastungsmuster und die Verbreitung von Sicherheitsprogrammen sind die Belegprüfungen, die die Schätzung von Mordor Intelligence an aktive Betreiberausgaben verankern, anstatt breite Avionik- oder allgemeine Konnektivitätsbudgets miteinzubeziehen.
Vergleich der Benchmarks
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 6,23 Mrd. USD (2026) | |
| Branchenverlag A | 3,27 Mrd. USD (2026) | Diese Schätzung scheint einen engeren Umsatzpool zu verwenden, der sich auf FDM- und FOQA-Programme konzentriert, mit begrenzter Einbeziehung angrenzender Bordhardware und Managed-Monitoring-Dienste, die häufig in Betreiberverträge integriert sind. |
| Beratungsunternehmen B | 1,63 Mrd. USD (2025) | Der niedrigere Wert stimmt mit einer engeren Abgrenzung rund um Kern-FDM-Software und -Dienstleistungen sowie einem anderen Basisjahr überein, was die Ausgaben in Jahren mit steigender Nachrüstaktivität und steigenden Abonnementerneuerungen unterschätzen kann. |
Die Streuung der Werte erklärt sich hauptsächlich durch Abgrenzungsentscheidungen und Zeitpunkte, nicht durch eine Uneinigkeit darüber, ob Nachfrage besteht. Wenn der Umfang an beobachtbare Flotten- und Auslastungssignale zurückgebunden wird und die Preisgestaltung daran ausgerichtet wird, wie Fluggesellschaften Analysen und Support einkaufen, lässt sich das Ergebnis leichter nachvollziehen und Käufer können es leichter an ihren eigenen Flottenmix anpassen.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Flugdatenüberwachung?
Der Markt für Flugdatenüberwachung hat im Jahr 2026 einen Wert von 6,23 Milliarden USD.
Wie schnell wird der Markt für Flugdatenüberwachung voraussichtlich wachsen?
Der Markt soll mit einer CAGR von 6,97 % expandieren und bis 2031 einen Wert von 8,72 Milliarden USD erreichen.
Welches Installationssegment weist das stärkste Wachstum auf?
Bodengestützte Analytik-Systeme weisen mit einer CAGR von 8,01 % das höchste Wachstum auf, was den Wandel hin zu zentralisierten KI-Plattformen widerspiegelt.
Warum gilt Asien-Pazifik als die am schnellsten wachsende Region?
Asien-Pazifik kombiniert schnelle Flottenexpansion, Smart-City-Drohnenprogramme und unterstützende digitale Luftfahrtpolitiken, was zu einer prognostizierten CAGR von 7,56 % führt.
Was macht UAV-Dienstleister zu einem attraktiven Endnutzersegment?
Klare regulatorische Wege für kommerzielle Drohnen und die Notwendigkeit prüfbarer Flugprotokolle treiben eine CAGR von 10,62 % unter UAV-Betreibern an.
Wie erzielen Fluggesellschaften einen ROI aus der Flugdatenüberwachung?
Prädiktive Wartung kann Wartungskosten um bis zu 30 % senken, und Kraftstoffanalytik-Programme erzielen routinemäßig Einsparungen von 1–3 % beim Verbrauch, was Systeminvestitionen innerhalb von Monaten ausgleicht.
Seite zuletzt aktualisiert am:



