
Marktgröße und Marktanteil für elektronische Hautpflaster
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 18.47 Milliarden US-Dollar |
| Marktgröße (2031) | 35.67 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 14.05 % |
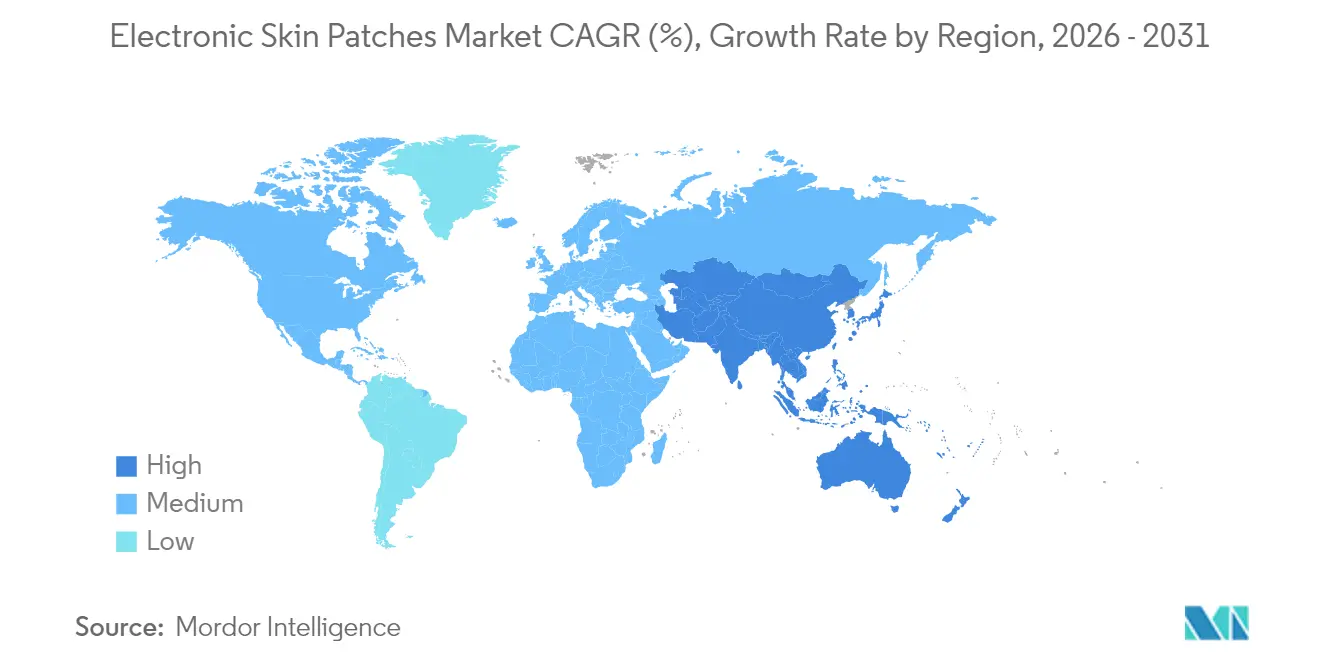
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
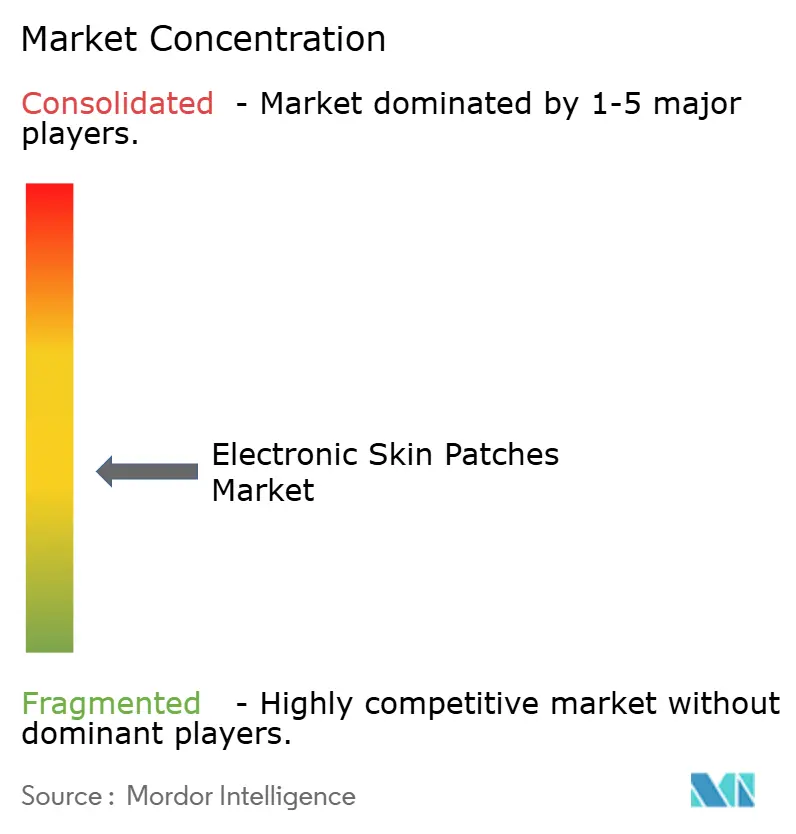
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für elektronische Hautpflaster von Mordor Intelligence
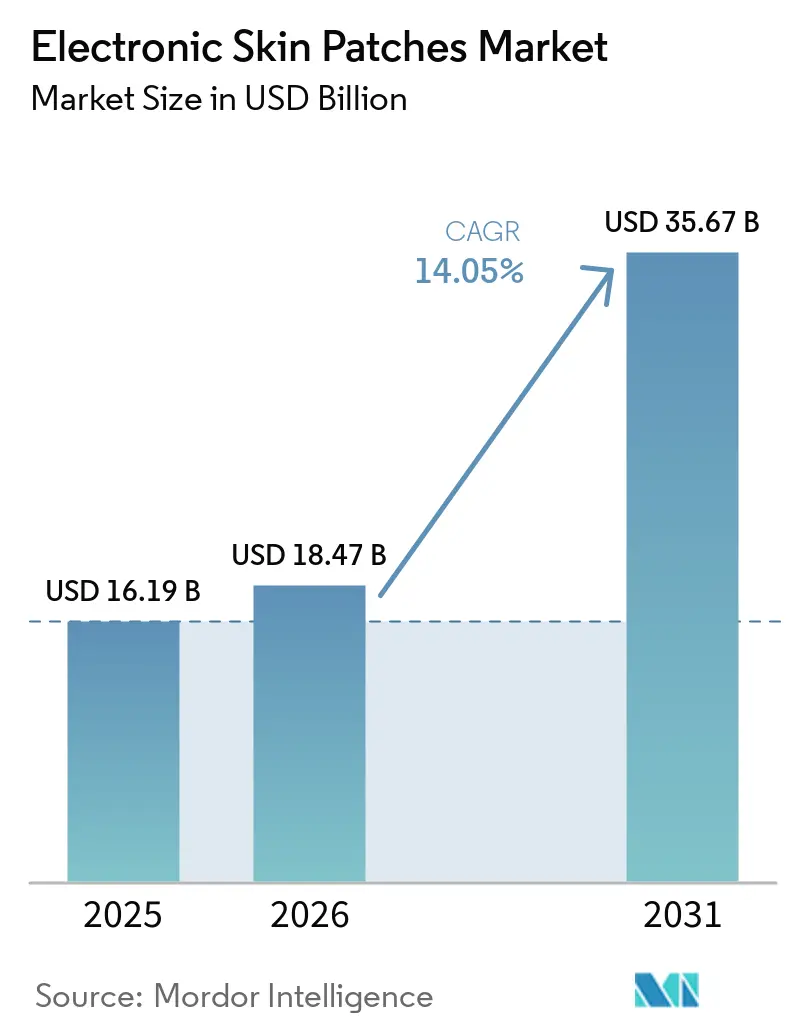
Die Marktgröße für elektronische Hautpflaster wird im Jahr 2026 auf 18,47 Milliarden USD geschätzt, ausgehend vom Wert 2025 von 16,19 Milliarden USD, mit Prognosen für 2031 von 35,67 Milliarden USD, was einem Wachstum von 14,05 % CAGR über den Zeitraum 2026–2031 entspricht.
Sensing- und Diagnostikpflaster halten im Jahr 2024 den größten Umsatzanteil von 46 %, während energiegewinnende Smart-Pflaster, die durch batterielose Leistungsarchitekturen ermöglicht werden, die stärkste CAGR-Prognose von 21,8 % aufweisen. Kardiovaskuläres Monitoring führt alle Anwendungen mit einem Anteil von 38,2 % an, doch Frauengesundheit und Fruchtbarkeit verzeichnet die schnellste CAGR von 19,51 %, da Brust-Ultraschall- und Hormon-Tracking-Pflaster für den Heimgebrauch neue Nutzer anziehen. Regional gesehen beherrscht Nordamerika mit einem Anteil von 37,9 % den Markt, gestützt durch die FDA-Zulassung von rezeptfreien kontinuierlichen Glukosemonitoren (CGMs) von Dexcom und Abbott im Jahr 2024. Im Gegensatz dazu beschleunigt sich die Region Asien-Pazifik mit einer CAGR von 16,5 %, unterstützt durch großangelegte Elektronikhersteller und unterstützende Innovationsprogramme. Die Investitionsdynamik bleibt hoch: VitalConnect und Biolinq sicherten sich jeweils Finanzierungsrunden in Höhe von 100 Millionen USD im Jahr 2025, um die Hochvolumenfertigung und regulatorische Einreichungen auszubauen, was verdeutlicht, wie Finanzierungskanäle Plattformen belohnen, die klinisch validierte Sensoren mit verbrauchergerechter Benutzerfreundlichkeit verbinden.[1]
Wichtigste Erkenntnisse des Berichts
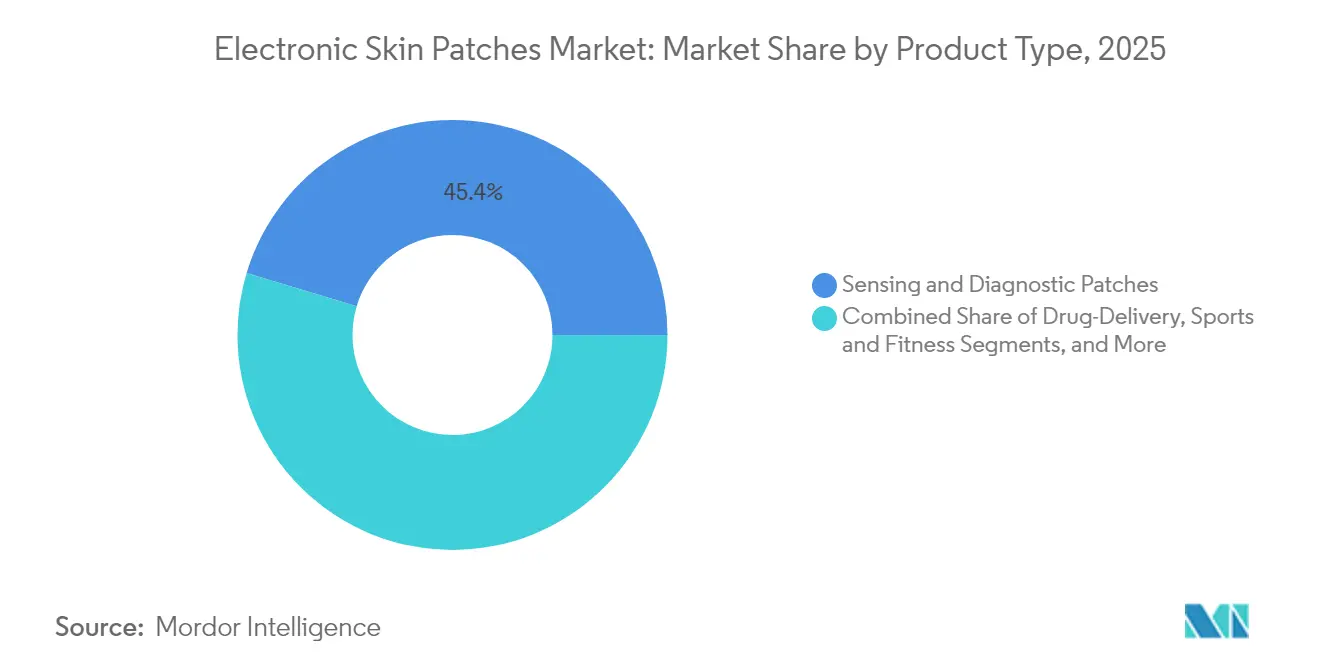
- Nach Produkttyp führten Sensing- und Diagnostikpflaster im Jahr 2025 mit einem Umsatzanteil von 45,35 %, während energiegewinnende Smart-Pflaster bis 2031 voraussichtlich mit einer CAGR von 21,23 % wachsen werden.
- Nach Anwendung hielt Kardiovaskuläres Monitoring im Jahr 2025 einen Anteil von 37,55 % am Markt für elektronische Hautpflaster; Frauengesundheit und Fruchtbarkeit wird voraussichtlich mit einer CAGR von 19,04 % wachsen.
- Nach Technologie entfielen im Jahr 2025 34,82 % des Marktvolumens für elektronische Hautpflaster auf elektrochemische Biosensoren, während Energiegewinnung und batterielose Plattformen mit einer CAGR von 23,05 % voranschreiten.
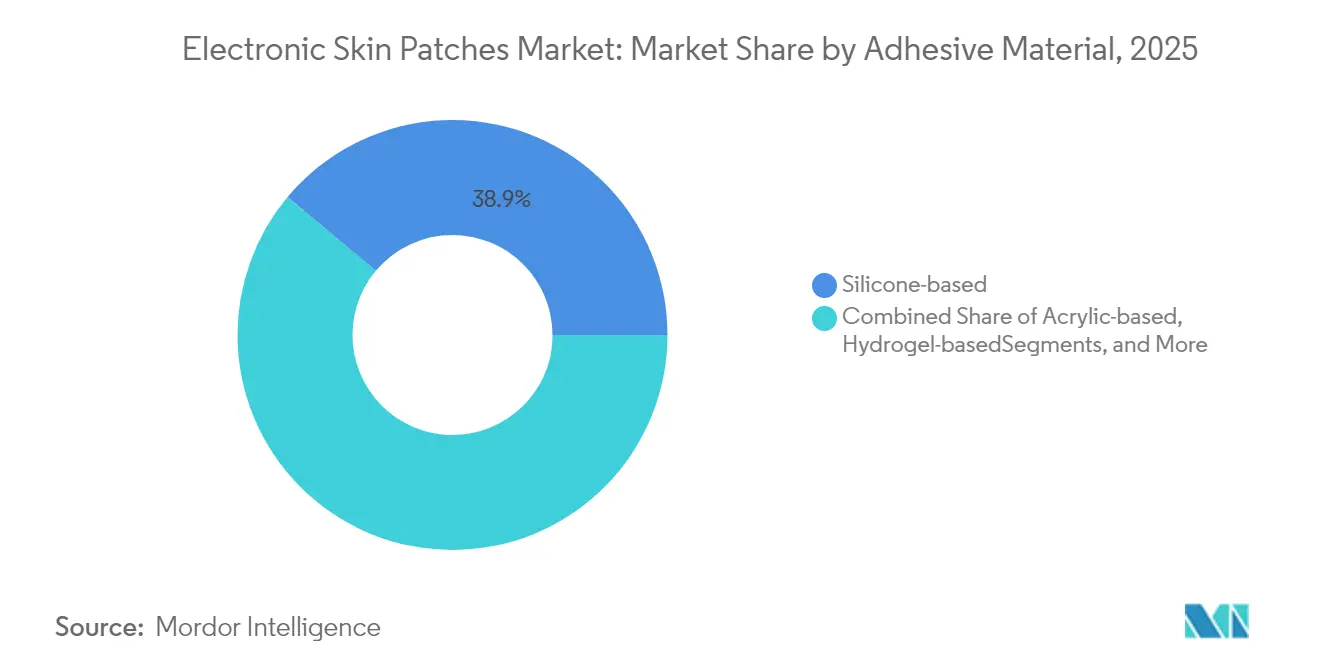
- Nach Haftmaterial sicherten sich silikonbasierte Systeme im Jahr 2025 einen Anteil von 38,92 %, während hydrogelbasierte Formulierungen mit einer CAGR von 17,02 % am schnellsten wachsen.
- Nach Endnutzer behielten Krankenhäuser und Kliniken im Jahr 2025 einen Anteil von 41,86 %; die häusliche Gesundheitsversorgung soll mit einer CAGR von 17,92 % steigen, da die Erstattung für die Fernüberwachung ausgeweitet wird.
- Nach Geografie führte Nordamerika im Jahr 2025 mit einem Marktanteil von 37,55 %; Asien-Pazifik verzeichnet bis 2031 die schnellste CAGR von 16,32 %.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anstieg der Akzeptanz von Pflastern zur kontinuierlichen Glukoseüberwachung | +3.2% | Global, Nordamerika führend | Kurzfristig (≤ 2 Jahre) |
| Erstattung für häusliche Herztelemetrie | +2.8% | Nordamerika und EU, Ausweitung auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Alternde Bevölkerung und Dezentralisierung der Chronikversorgung | +2.1% | Global, konzentriert auf entwickelte Märkte | Langfristig (≥ 4 Jahre) |
| Flexible Biobrennstofffzellen-Stromquellen in der Massenproduktion | +1.9% | Global, Fertigungszentren in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| CPT-Codes für Hospital-at-Home für vernetzte Pflaster | +1.5% | Nordamerika, Pilotprogramme in der EU | Kurzfristig (≤ 2 Jahre) |
| API-Integration mit digitalen Therapieplattformen | +1.3% | Global, angeführt von Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg der Akzeptanz von Pflastern zur kontinuierlichen Glukoseüberwachung (CGM)
Die FDA-Zulassung von Dexcom Stelo und Abbott Lingo im Jahr 2024 beseitigte Verschreibungshürden und öffnete die CGM-Kategorie für 25 Millionen US-amerikanische Typ-2-Diabetiker, die kein Insulin verwenden, und legitimierte gleichzeitig die Biosensorik auf Verbraucherniveau für die präventive Stoffwechselgesundheit.[2] Wegwerfbare All-in-One-Designs wie Dexcoms Simplera senken die Schulungskosten für Kostenträger und Leistungserbringer und fördern die rasche Verbreitung in Apothekenkanälen. Dexcom prognostiziert einen Erstjahresumsatz von 40 Millionen USD aus Stelo, was auf eine hohe Preiselastizität im neu erschlossenen Segment hindeutet. Pharmaunternehmen integrieren CGM-Datenströme nun in Programme zur Gewichtsreduktion und Behandlung des metabolischen Syndroms und weiten die Gerätenachfrage über die Kerngruppe der Diabetiker hinaus aus. Das Wachstum ist global, doch Nordamerika erfasst frühe Volumina aufgrund günstiger Erstattungsbedingungen. Anbieter wetteifern darum, die Glukosetelemetrie in Closed-Loop-Therapie-Ökosysteme zu integrieren, was die Einführung des Sensorpflasters als Ersatz für Stechmessgeräte im häuslichen Umfeld beschleunigt.
Ausweitung der Erstattung für häusliche Herztelemetrie
Medicare, große US-amerikanische Privatversicherer und mehrere EU-Kostenträger erstatten nun 14-tägige und 30-tägige Pflaster-EKG-Dienste und verweisen auf bis zu 30 % niedrigere Wiederaufnahmeraten im Vergleich zur herkömmlichen Telemetrie. VitalConnect reservierte seine Finanzierungsrunde von 100 Millionen USD im Jahr 2025, um die VitalPatch-Produktion für Hospital-at-Home-Verträge zu verdreifachen. Ergänzende Plattformen wie das LEAF-Patientenüberwachungssystem, das unter sturzbedingten DRGs abgedeckt ist, veranschaulichen, wie Mehrparameter-Pflaster Kardiologie- und Sicherheitsanwendungsfälle bündeln können. Erstattungsklarheit zieht Beschaffungsbudgets von Gesundheitssystemen an, die Pflaster gegenüber sperrigen Holter-Monitoren für ältere Patienten bevorzugen. Die Ausweitung ist heute in den Vereinigten Staaten am stärksten, doch Deutschland, Frankreich und Japan haben Pilotcodes eingeführt, die mittelfristig europäische und asiatische Volumina erschließen sollten.
Alternde Bevölkerung und Dezentralisierung der Chronikversorgung
Prognosen der Vereinten Nationen zeigen, dass die weltweite Bevölkerungsgruppe der über 65-Jährigen bis 2030 auf 1,03 Milliarden ansteigen wird, was die stationäre Versorgung stark belastet. Die Nachfrage im Markt für elektronische Hautpflaster profitiert davon, da die kontinuierliche Fernüberwachung mehrerer Parameter ein kontinuierliches, kontaktarmes Management von Bluthochdruck, Herzinsuffizienz und COPD zu Hause ermöglicht. Die kontinuierliche Fernüberwachung ist eine Anwendung innerhalb des umfassenderen Marktes für elektronische Haut. Selbstheilende „E-Haut”-Substrate, die innerhalb von 10 Sekunden 80 % ihrer mechanischen Integrität wiederherstellen, mindern nun die Haltbarkeitsbedenken bei gebrechlichen Nutzern. KI-Systeme, die auf Edge-Prozessoren laufen, wandeln dichte Rohsignale in umsetzbare Warnmeldungen um und ermöglichen es Klinikern, vor einer Symptomeskalation zu triagieren. Regierungen, die die Fernüberwachung in pauschale Vergütungsmodelle integrieren, wie etwa die integrierten Versorgungssysteme des Vereinigten Königreichs, demonstrieren niedrigere Gesamtversorgungskosten und stärken damit die langfristigen Wachstumstreiber.
Flexible Biobrennstofffzellen-Stromquellen erreichen die Massenproduktion
Gießereien in Asien-Pazifik begannen mit der Hochvolumen-Rolle-zu-Rolle-Bedruckung von schweißbetriebenen Nanogeneratoren, die kleine IoT-Geräte in 6 Minuten aus 0,6 ml Schweiß aufladen.[3] Die thermoelektrischen Garne der Universität Waterloo wandeln Körperwärme und Umgebungslicht in eine kontinuierliche Leistung von 300 µW um, was für BLE-Streaming ausreicht. Piezoelektrische Energiegewinner liefern nun eine 280-fach höhere Umwandlungseffizienz als Frühgenerationsfolien, sodass Pflaster unbegrenzt von menschlicher Bewegung betrieben werden können.[4] Die Entfernung der Batteriebaugruppe senkt die Stücklistenkosten um bis zu 25 %, beseitigt umweltrechtlich regulierten Lithiumabfall und verbessert die Gerätedünne, was den Benutzerkomfort und damit die Therapietreue steigert.
Analyse der Hemmnisswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kosten für Datensicherheit und Datenschutz-Compliance | –2.1% | Global, am höchsten in der EU und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Haftungs- und Hautreizungsausfallraten | –1.8% | Global, variiert je nach Klima und Demografie | Mittelfristig (2–4 Jahre) |
| Regulierungsdruck durch Batterieentsorgung und Elektroschrott | –1.3% | EU führend, globale Akzeptanz steigt | Langfristig (≥ 4 Jahre) |
| Erstattungslücken für Pflaster in Schwellenländern | –0.9% | Asien-Pazifik, Naher Osten und Afrika, Lateinamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kosten für Datensicherheit und Datenschutz-Compliance
Pflaster, die die Grenzen zwischen Medizinprodukt und Verbraucher-Wellness verwischen, sehen sich einer fragmentierten Regulierung gegenüber. HIPAA befreit viele direkt an Verbraucher gerichtete Wearables, während die DSGVO strenge Einwilligungs-, Verschlüsselungs- und Datensparsamkeitspflichten auferlegt. Der Aufbau von Dual-Stack-Architekturen, die beide Rahmenwerke erfüllen können, kann die F&E-Budgets kleiner Hersteller um 15–20 % erhöhen. Nur 20 US-Bundesstaaten haben explizite Gesetze zu Wearable-Daten, was rechtliche Unsicherheit schafft, die zu konservativen Sicherheitsinvestitionen führt. Größere Marktführer nutzen bestehende SOC-2- und ISO-27001-Programme, um Compliance-Fixkosten zu verteilen, was die Wettbewerbslücke vergrößert.
Haftungs- und Hautreizungsausfallraten
Silikon- und Acrylhaftmittel verursachen bei bis zu 25 % der Nutzer nach 72-stündigem Tragen Erytheme. Hydrogelformulierungen verringern Reizungen, kosten jedoch 40–60 % mehr und erschweren automatisierte Abfülllinien. Hersteller müssen mehrere Klebstoffchemien validieren, um unterschiedliche Feuchtigkeits- und Hauttypenprofile zu bedienen, was die Lager-SKUs aufbläht. Selbstheilende Hydrogele stellen die Haftung unter Scherbeanspruchung wieder her, erfordern jedoch klinische Mehrstandortstudien, um das Vertrauen der Kliniker zu gewinnen, was breite Markteinführungen verzögert. Das Versäumnis, die dermatologische Verträglichkeit zu managen, unterdrückt die Nachbestellraten und begrenzt mehrwöchige Überwachungsprotokolle.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Energiegewinnende Pflaster treiben Innovationen voranEnergiegewinnende Smart-Pflaster wachsen mit einer CAGR von 21,23 % und überholen traditionelle, batteriebetriebene Sensing-Plattformen in der Nachfragedynamik. Das Marktvolumen für elektronische Hautpflaster in dieser Unterkategorie wird sich zwischen 2026 und 2031 voraussichtlich mehr als verdreifachen, da autonome Stromdesigns sowohl Umweltabfall als auch Benutzerunbequemlichkeit durch wöchentliche Sensortausche beseitigen. Sensing- und Diagnostikpflaster kontrollieren zwar reif, aber immer noch 45,35 % des Umsatzes im Jahr 2025 und bleiben in regulierten Versorgungspfaden unverzichtbar, wo Kliniker Genauigkeit und etablierte Erstattung priorisieren. Wirkstoffabgabepflaster behalten eine stetige Akzeptanz bei Schmerz- und Hormontherapien, verfügen jedoch nicht über den Wachstumsimpuls, den energiegewinnende Varianten genießen. Kosmetik- und Wellness-Pflaster, angetrieben durch den Verbraucherfokus auf Anti-Aging und Feuchtigkeitsanalytik, bilden eine bescheidene, aber wachsende Umsatzlinie, die Beauty-Konzerne anzieht, die an datenreicher Personalisierung interessiert sind. Jüngste akademisch-industrielle Zusammenarbeit produzierte schweißbetriebene Mikro-Superkondensatoren, die nach einer sechsminütigen Ladung 20 mA cm⁻² ausgeben und die Praxistauglichkeit über Laborprototypen hinaus bestätigen. Forscher der Universität Waterloo strickten thermoelektrische Garne direkt in biokompatible Substrate ein und integrierten Strom- und Sensorarrays ohne zusätzliche Dicke. Solche Fortschritte stimmen mit OEM-Roadmaps überein, Gehäuse um dünnere, flexiblere Stapel neu zu gestalten, sodass Geräte an hochbeweglichen anatomischen Stellen wie Ellbogen und Knien anliegen können. Mit zunehmender Reife des geistigen Eigentums sollten Lizenzvereinbarungen zwischen Chipherstellern, Haftmittelformulierern und Verbrauchergesundheitsmarken die Marktdurchdringung elektronischer Hautpflaster in ambulanten Protokollen und Lifestyle-Segmenten gleichermaßen beschleunigen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Frauengesundheit entwickelt sich zum WachstumsführerKardiovaskuläres Monitoring hielt im Jahr 2025 einen beherrschenden Marktanteil von 37,55 % bei elektronischen Hautpflastern, gestützt durch den Fokus der Kostenträger auf die Reduzierung von Wiederaufnahmen durch Rhythmusüberwachung. Doch Anwendungen in den Bereichen Frauengesundheit und Fruchtbarkeit, die mit einer CAGR von 19,04 % prognostiziert werden, stellen nun den dynamischsten Vektor dar, da lange vernachlässigte klinische Bedürfnisse Risikokapital erhalten. Das tragbare Brust-Ultraschallpflaster des MIT veranschaulicht, wie eigenständige Bildgebung von Krankenhäusern in Wohnzimmer übergehen kann. Unternehmen im Bereich Fruchtbarkeits-Tracking nutzen hormonsensitive Hydrogele für kontinuierliche Luteinisierungshormon-Messwerte und ermächtigen Nutzer mit Zyklusvorhersagen, die präziser sind als Basaltemperaturkurven. Das Schmerz- und Muskel-Skelett-Management nutzt elektrische Stimulationspflaster, die Nervensignale blockieren und eine opioidfreie Analgesie bieten. Das Diabetesmanagement bleibt aufgrund des CGM-Volumens bedeutend, doch sein Wachstum verlangsamt sich, da die Durchdringung bei insulinabhängigen Kohorten die Sättigung erreicht. Neuro-psychische Gesundheit bleibt im Entstehen, ist aber vielversprechend: Elektrodermale Aktivitätspflaster, gekoppelt mit maschinellen Lernklassifikatoren, screenen auf Angstepisoden und ermöglichen rechtzeitige Verhaltenshinweise. Die Diversifizierung über Anwendungen hinweg reduziert die Umsatzzyklik und unterstreicht die Fähigkeit der Branche für elektronische Hautpflaster, sich auf unterversorgte Bevölkerungsgruppen auszurichten.
Nach Technologie:
Batterielose Lösungen führen die Innovation anElektrochemische Biosensoren, die 34,82 % des Umsatzes im Jahr 2025 ausmachen, behalten ihren Marktführerstatus bei, indem sie analytenspezifische Reaktionen mit bewährter klinischer Genauigkeit in quantifizierbare Signale umwandeln. Dennoch übertreffen Energiegewinnung und batterielose Architekturen mit einer CAGR von 23,05 %, was den Wandel des Sektors hin zu wartungsfreien Wearables verdeutlicht. MEMS-gestützte Mikrofluidik leitet nun Schweißproben im Submikroliter-Bereich durch gemultiplexte Assay-Kammern, während RF-ID/NFC-Links Pflasterauslesungen per Smartphone-Berührung mit Strom versorgen und Onboard-Batterien vollständig entfernen. Piezoelektrische Energiegewinner, die auf PZT-Mikrokuppeln verankert sind, erzielen 280-fache Effizienzverbesserungen gegenüber den Benchmarks von 2018 und ermöglichen es, dass Herzbewegungs-Energie Bluetooth-Low-Energy-Telemetrien aufrechterhalten kann. Optische/PPG-Sensorstapel werden immer ausgefeilter und integrieren Mehrkanalwellenlängenemitter, die SpO₂, Blutdruckproxys und Hydratationsindizes ohne zusätzliche Fotodiodenzahl ableiten. Edge-KI-Komprimierung reduziert Datenpakete um 90 % und hält wöchentliche Übertragungen mit Mikroampere-Budgets aufrecht. Zusammengenommen ermöglichen diese Fortschritte dem Markt für elektronische Hautpflaster, Langzeit-Militär- und Industrieszenarien zu adressieren, in denen die Batterielogistik unerschwinglich ist.
Nach Haftmaterial:
Hydrogele transformieren die BiokompatibilitätSilikonhaftmittel bleiben allgegenwärtig und erfassen im Jahr 2025 einen Anteil von 38,92 %, bevorzugt wegen der Prozessvertrautheit und der breiten Hautverträglichkeit. Doch das Wachstum des Segments verlangsamt sich, da Hydrogele eine flotte CAGR von 17,02 % verzeichnen. Das Marktvolumen für elektronische Hautpflaster auf Hydrogelbasis steigt parallel zur Nutzernachfrage nach mehrwöchigem Komfort. Mit ionischen Flüssigkeiten beladene Hydrogelmatrizen fungieren nun auch als leitfähige Pfade und verbinden Haftungs- und Sensing-Funktionen – eine Designkonvergenz, die die Stückliste reduziert. Forscher am Terasaki-Institut entwickelten selbstheilende Hydrogelnetzwerke, die innerhalb von Sekunden 80 % der Zugfestigkeit wiederherstellen und so die Delamination nach plötzlicher Belastung eindämmen. Leitfähige Polymerpfropfungen erhalten die Impedanzstabilität auch nach 50 Waschzyklen und ermöglichen die Integration in Sportbekleidung. Hybride Silikon-Hydrogel-Stapel bedienen schweißreiche Sportnutzer und erhalten gleichzeitig kostengünstige Massenproduktionslinien. Die Diversifizierung der Haftmaterialien erhöht letztendlich die gesamten adressierbaren Segmente und senkt die dermatologischen Abbruchraten, was die Gesamtmarktdurchdringung elektronischer Hautpflaster steigert.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
Häusliche Gesundheitsversorgung treibt die Dezentralisierung voranKrankenhäuser und Kliniken besitzen im Jahr 2025 einen Umsatzanteil von 41,86 % und nutzen gebündelte Beschaffung und etablierte Kostenträgerbeziehungen, um hochgenaue Pflaster in akuten und ambulanten Umgebungen einzusetzen. Die häusliche Gesundheitsversorgung wächst jedoch mit einer CAGR von 17,92 %, unterstützt durch CPT-Codes, die die kontinuierliche physiologische Fernüberwachung erstatten. Die Branche für elektronische Hautpflaster sieht nun, dass Verbrauchereinzelhandelsketten und Telemedizin-Anbieter Geräte in großen Mengen beschaffen, was die Verlagerung der Versorgung aus stationären Einrichtungen widerspiegelt. Sport- und Fitnesszentren integrieren Laktat- und Hydrationspflaster in Athleten-Leistungs-Dashboards, während Militär und Notfalldienste Mehrparameter-Plattformen einsetzen, um Körperkerntemperatur und Stressmarker von Soldaten zu überwachen. Forschungseinrichtungen erproben Sensing-Chemien der nächsten Generation, wie Cortisol-Assays, und beschleunigen den Weg zur Marktreife für psychische Gesundheitsanwendungen. Kosmetik- und Dermatologiekliniken fügen Mikronadelungs-Wirkstoffabgabepflaster zu Anti-Aging-Portfolios hinzu und demonstrieren eine branchenübergreifende Akzeptanz, die die Nachfragevolatilität abfedert, die mit einer einzelnen Gesundheitsbranche verbunden ist.
Geografische Analyse
Markt für elektronische Hautpflaster in Nordamerika, APAC und Europa
Nordamerika beherrscht im Jahr 2025 mit einem Marktanteil von 37,55 % den Markt für elektronische Hautpflaster, begünstigt durch FDA-Wege, die rezeptfreie CGMs in Apothekenregale brachten und damit die Stückzahlen über Endokrinologiekliniken hinaus ausdehnten. Hospital-at-Home-Erstattungscodes wandeln die Fernüberwachung in vorhersehbare Einnahmequellen für Anbieter um und halten Bestellungen auch nach Pandemie-Hochpunkten aufrecht. Kanada experimentiert mit provinziellen Fernherz-Programmen, während mexikanische Maquiladoras OEM-Montage aufgrund zollfreier USMCA-Logistik anziehen und die Landekosten um 8–10 % senken. Asien-Pazifik liefert die schnellste CAGR von 16,32 %, angetrieben durch Chinas Blueprint „Gesundes China 2030”, das digitale Gesundheitspiloten finanziert, und durch den Nachfrageanstieg der japanischen Silberwirtschaft. Südkoreas ODM-Fabs rühmen sich vertikaler Integration – von der Flex-PCB-Ätzung bis zur Sterilverpackung – und verkürzen die Vorlaufzeiten für westliche Marken, die in die Region eintreten. Indiens Nationales Digitales Gesundheitsprogramm erstattet Bluetooth-LE-fähige Pflaster in Pilotdiabetesprogrammen, wenn auch mit Preisobergrenzen, die energiegewinnende Modelle gegenüber batteriereichen Importen bevorzugen. Europa wächst trotz DSGVO-Reibung stetig: Strenge Datenschutzkontrollen katalysieren Investitionen in On-Patch-Verschlüsselungs-ASICs und liefern differenzierte Produkte, die Premium-Durchschnittsverkaufspreise erzielen können. Die Batterieverordnung des Blocks, die 2027 in Kraft tritt, drängt Hersteller zu Biobrennstofffzellen-Strom und stimmt mit Ökodesign-Anreizen überein. Deutschland nutzt öffentlich-private Cluster in Baden-Württemberg für die Polymerforschung, während der britische Nationale Gesundheitsdienst Pflaster in virtuelle Stationsziele integriert, die darauf abzielen, bis 2026 5.000 Akutbetten freizumachen. Nordische E-Rezept-Netzwerke verknüpfen CGM-Daten automatisch und ermöglichen algorithmische Insulindosierung in der Primärversorgung.
Regulatorisches Umfeld
Elektronische Hautpflaster bewegen sich im Spannungsfeld zwischen regulierten Medizinprodukten und Consumer-Wearables, sodass die regulatorischen Wege vom bestimmungsgemäßen Gebrauch, den Angaben und der Rolle der Software bei der klinischen Entscheidungsfindung abhängen. In den Vereinigten Staaten formalisiert die FDA weiterhin die Aufsicht über pflasterbasierte Therapeutika und sensorgestützte Geräte, und im Juni 2026 erließ sie eine endgültige Verfügung, die ein Hautpflaster zur Behandlung von Hyperhidrose als Klasse-II-Gerät mit besonderen Kontrollen einstuft, was den Trend zu definierten Kontrollsätzen für Hautkontaktpflaster über rein diagnostische Anwendungsfälle hinaus bestätigt.
In Europa ist die EU-Medizinprodukteverordnung (MDR 2017/745) der zentrale Rahmen für Pflaster mit medizinischem Anspruch, und die Anforderungen an Klassifizierung und Konformitätsbewertung erstrecken sich auch auf Softwarekomponenten und zugehörige Apps, wie in der MDCG-Leitlinie zu Software dargelegt. Auch die Cybersicherheitsanforderungen für vernetzte Wearables werden zunehmend konkreter: ETSI veröffentlichte im April 2026 einen ausgereiften Entwurf (EN 304-634), der Cybersicherheitsanforderungen für persönliche Wearables im Kontext des Cyber Resilience Act (Verordnung (EU) 2024/2847) darlegt, was den Compliance-Aufwand für Pflaster-OEMs und deren Cloud- oder App-Ökosysteme erhöht, selbst wenn Produkte sowohl medizinisch als auch im Wellness-Bereich positioniert sind.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette umfasst (1) Materialien und Komponenten (biokompatible Substrate, leitfähige Tinten oder Elektroden, Hydrogel- oder Silikonklebstoffe, Sensoren, BLE/NFC/RF-Module und ICs), (2) Design und Integration (Sensor-Stacks, Firmware, Analytik sowie Smartphone- oder Cloud-Schnittstellen), (3) Fertigung (gedruckte oder flexible Elektronik, Flex-PCB, Laminierung, Die-Attach, Verkapselung und medizinische Verpackung), (4) Regulatorik und Qualität (ISO-13485-konformes QMS, Biokompatibilitäts- und Validierungsprüfungen) sowie (5) Vertrieb und Service (Krankenhausbeschaffung, kostenträgerunterstützte Fernüberwachungsprogramme, Apotheken- oder Verbraucherkanäle sowie Integrationen mit digitalen Therapeutika oder EHR). CDMOs und spezialisierte Konverter sind für das Hochskalieren überproportional wichtig, da sie Materialformulierung, Rollen- oder Flachbett-Verarbeitung, Mehrschichtlaminierung und sterile Verpackung in einem Arbeitsablauf kombinieren können; Beispiele für integrierte Smart-Patch-Fertigungsangebote sind Linxens (Healthcare, Stick-to-Skin-Lösungen) und Lohmann (Smart-Patch-Lösungen).
Die wichtigsten Engpässe konzentrieren sich auf die Kapazitäten für medizinische flexible Elektronik und spezielle Vorprodukte. AtlasPCB wies 2026 darauf hin, dass die Nachfrage nach medizinischen flexiblen Leiterplatten die Anforderungen an die Massenproduktion erhöht, während sich die Lieferzeiten für spezialisierte Polyimidmaterialien auf etwa 12 bis 16 Wochen verlängert haben, was ein Planungsrisiko für OEM-Markteinführungen und Aufbauten klinischer Studien schafft. Auch vorgelagerte Innovationen wirken sich auf die Qualifizierungszyklen der Lieferanten aus: Veröffentlichungen aus dem Jahr 2026 beschrieben batterielose, drahtlose multisensorische Pflaster mit HF-Energy-Harvesting und langlebigeren leitfähigen Elastomer-Stacks, die die Zusammensetzung der Stückliste verändern und neue Elektroden-, Verkapselungs- und Testpartner erfordern können, bevor Designs die regulierte Produktion erreichen.
Wettbewerbslandschaft
Der Markt für elektronische Hautpflaster weist eine moderate Fragmentierung auf: Kein einzelner Anbieter überschreitet einen Umsatzanteil von 15 %, doch die Top-Fünf halten zusammen etwa 48 %, was Raum für etablierte Anbieter und Nischeneinsteiger schafft. Etablierte Gerätehersteller – Medtronic, Abbott, Dexcom – nutzen regulatorisches Fachwissen, Mehrkanal-Distribution und Post-Market-Surveillance-Infrastruktur, um Krankenhausverträge aufrechtzuerhalten. Umgekehrt orientieren sich Spezialisten wie VitalConnect und Biolinq an Einweg-Hochauflösungspflastern und verlassen sich auf Risikokapital, um schnelle Designiterationen in FDA-Zulassungen umzuwandeln.
Die Wettbewerbsdifferenzierung verlagert sich von der reinen Sensing-Genauigkeit hin zu einem ganzheitlichen Plattformspiel. Marktführer bündeln multimodale Sensoren, Edge-Analytik und FHIR-kompatible APIs und machen ihre Pflaster in Anbieter-Workflows unverzichtbar. Schutzrechte für geistiges Eigentum haben sich in fortschrittliche Materialien verlagert: Shin-Etsu Chemical patentierte eine Silber-Nanodraht-Bioelektrode, die die Leitfähigkeit unter 50 % Dehnung beibehält und gleichzeitig Dermatitis-Vorfälle um 60 % reduziert. Fusionen und Übernahmen sind wahrscheinlich, da Full-Stack-Anbieter neuartige Haftmittel, Stromlösungen oder KI-Algorithmen suchen, die intern nicht verfügbar sind.
Verbraucher-Wellness-Einsteiger, oft im Silicon Valley geboren, konkurrieren über Design und abonnementbasierte Erkenntnisse statt über regulierte Endpunkte. Obwohl die Margen geringer sind, ist das Volumenpotenzial höher, insbesondere da Apotheken Pflaster neben Fitness-Trackern vermarkten. Industrielle Sicherheitsanwendungsfälle bilden ein aufstrebendes Schlachtfeld, auf dem etablierte medizinische OEMs keine Domänenkontakte haben, was Neueinsteigern mit Gas-Sensor- oder Hitzestress-Expertise ermöglicht, frühe Verträge zu gewinnen. Über den Prognosehorizont hinaus werden strategische Allianzen zwischen Chipherstellern, Polymerlieferanten und Gesundheitsplattformen bestimmen, wer inkrementelle Marktanteile gewinnt.
Marktführer der Branche für elektronische Hautpflaster
-
Vital Connect Inc.
-
Leaf Healthcare Inc.
-
Quad Industries
-
L'Oréal SA
-
Sensium Healthcare Ltd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für elektronische Hautpflaster Unternehmen in diesem Bericht
- Abbott Laboratories
- DexCom Inc.
- iRhythm Technologies Inc.
- VitalConnect Inc.
- Medtronic plc
- Insulet Corporation
- Leaf Healthcare Inc.
- Sensium Healthcare Ltd.
- MC10 Inc.
- Quad Industries SA
- Philips Healthcare
- GE Healthcare
- Nemaura Medical
- VivaLNK
- Masimo Corporation
- Blue Spark Technologies
- G-Tech Medical
- Omron Healthcare
- Nutromics
Lesen Sie die Analyse der elektronische Hautpflaster-Unternehmen
Marktchancen und Zukunftsaussichten
Kurzfristig besteht eine Chance für Produkte, die klare regulatorische Wege beschreiten können und dabei über eine Einzelparameter-Überwachung hinausgehen. FDA-Freigabeaktivitäten für therapeutische Pflaster und die zunehmende Verbreitung von OTC-Wearables erweitern die Kommerzialisierungsmöglichkeiten. Beispielsweise erhielt Transtimulation Research Inc. im April 2025 die FDA-510(k)-Freigabe für ihr transkutanes elektrisches Nervenstimulationsgerät Patch-TEA (Modell TRI-21), was verdeutlicht, wie Neuromodulation im Pflasterformat über etablierte Klasse-II-Wege voranschreiten kann. Parallel dazu erhöht die Verlagerung von rezeptpflichtigen zu leichter zugänglichen Verbraucherkanälen bei angrenzenden Pflasterkategorien, einschließlich der im Berichtskontext erwähnten CGM-Expansion, den Druck auf Anbieter, konforme, skalierbare App-Geräte-Systeme aufzubauen, die eine höhervolumige Distribution unterstützen können.
Es eröffnet sich auch Freiraum bei batterielosen und am Körper rechnenden Architekturen, die die Abhängigkeit von durchgehender Cloud-Konnektivität verringern und die Datenübertragungslast senken – ein direkter Ansatzpunkt für die im Marktkontext genannten Einschränkungen bei Datenschutz und Betriebskosten. Im Mai 2026 veröffentlichte Universitätsforschung beschrieb ein dehnbares, hautähnliches KI-Rechenpflaster, das Gesundheitsdaten direkt am Körper verarbeiten kann, und untermauert damit Edge-Analytik als Differenzierungsmerkmal für kontinuierliche Überwachungsanwendungen. Eine weitere Chance liegt in der multimodalen biochemischen und biophysikalischen Erfassung auf einem einzigen Pflaster, unterstützt durch 2026 vorgestellte Forschungsdemonstrationen, die EKG mit der Messung von Schweißglukose kombinieren, was mit dem Marktwandel hin zu Plattformen übereinstimmt, die mehrere Parameter für Heimpflege und Krankenhausabläufe bündeln, anstatt Geräte mit nur einem Signal anzubieten.
Neueste Industrielle Entwicklungen in Markt für elektronische Hautpflaster
- Juni 2026: Smith+Nephew brachte in den Vereinigten Staaten sein Patientenüberwachungssystem LEAF der nächsten Generation auf den Markt, das mithilfe tragbarer Sensoren und einer cloudbasierten Plattform die Mobilität von Patienten überwacht und dabei hilft, im Krankenhaus erworbene Druckverletzungen zu vermeiden. Die Aktualisierung stärkt die Position von LEAF Healthcare bei stationären Überwachungsprogrammen, bei denen die Einhaltung von Protokollen und EMR-freundliche Arbeitsabläufe die systemweiten Kaufentscheidungen beeinflussen.
- Februar 2025: VitalConnect sicherte sich unter Führung von Ally Bridge Group eine kombinierte Eigen- und Fremdkapitalfinanzierung in Höhe von 100 Millionen USD, um die Kommerzialisierung und Skalierung seines ambulanten kardialen Überwachungsbiosensors VitalPatch zu beschleunigen. Die Finanzierung unterstützt eine höhervolumige Fertigung sowie eine tiefere Durchdringung von Hospital-at-Home- und Remote-Kardiotelemetrie-Einsätzen, die Einweg-Multiparameter-Pflasterplattformen bevorzugen.
- November 2024: Henkel, Covestro und Quad Industries gaben eine Zusammenarbeit zur Weiterentwicklung medizinischer Wearables auf Basis gedruckter Elektroniktechnologie bekannt. Die Partnerschaft verbindet Materialwissenschaft (Klebstoffe und Polymere) mit Fertigungs-Know-how für gedruckte Elektronik und zielt auf eine verbesserte Skalierbarkeit sowie Hautverträglichkeit für Pflasterarchitekturen der nächsten Generation ab.
Markt für elektronische Hautpflaster Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt für elektronische Hautpflaster dünne, flexible, auf der Haut haftende elektronische Pflaster, die Gesundheits- oder Bewegungssignale zur Überwachung, Diagnostik und ausgewählten therapeutischen Unterstützung erfassen, aufzeichnen und teilweise übertragen. Der Marktwert spiegelt die Umsätze wider, die mit diesen Pflatersystemen erzielt werden, die für klinische und verbraucherorientierte Anwendungsfälle verkauft werden.
Ausschlüsse aus dem Umfang: Wir schließen herkömmliche nicht-elektronische Heftpflaster und einfache rein medikamentöse transdermale Pflaster aus, die keine Sensor- oder Elektronikfunktionen enthalten.
Segmentierungsübersicht
- Nach Produkttyp
- Sensing- und Diagnostikpflaster
- Wirkstoffabgabepflaster
- Elektrische Stimulationspflaster
- Kosmetik- und Wellness-Pflaster
- Energiegewinnende Smart-Pflaster
- Nach Anwendung
- Kardiovaskuläres Monitoring
- Diabetesmanagement
- Schmerz und Muskel-Skelett-Erkrankungen
- Infektionskrankheiten und Fieber
- Frauengesundheit und Fruchtbarkeit
- Neuro- und psychische Gesundheit
- Sport und Fitness
- Wirkstoffabgabe
- Nach Technologie
- Elektrochemische Biosensoren
- Optische Sensoren und PPG-Sensoren
- MEMS und Mikrofluidik
- RFID und NFC Smart-Pflaster
- Energiegewinnung und batterielose Systeme
- Nach Haftmaterial
- Silikonbasiert
- Acrylbasiert
- Hydrogelbasiert
- Sonstige (PU, Hybrid)
- Nach Endnutzer
- Krankenhäuser und Kliniken
- Häusliche Gesundheitsversorgung
- Sport- und Fitnesszentren
- Militär und Notfalldienste
- Kosmetik- und Dermatologiekliniken
- Forschungseinrichtungen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Arbeit beginnt mit der Festlegung der Definition und des zu erfassenden Wertschöpfungspunkts und sammelt anschließend Ankerpunkte, die die Annahmen realistisch halten. Öffentliche Quellen wie US-FDA-Gerätedatenbanken und Leitlinien, US-CDC-Statistiken zu chronischen Krankheiten, Krankheitslastindikatoren der Weltgesundheitsorganisation sowie Bevölkerungs- und Gesundheitsausgabenreihen der Weltbank werden verwendet, um den Nachfragepoolkontext zu gestalten.
Wir prüfen außerdem Belege zur Produktreife und zu Nutzungsmustern, darunter klinische Studienregister, begutachtete Fachzeitschriften für tragbare Biosensorik sowie Patentdatenbanken für flexible Elektronik und Sensordesigns. Unternehmenseinreichungen, Investorenpräsentationen, seriöse Pressemitteilungen und ausgewählte kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichten helfen dabei, Umsatzexponierungen und regionale Schwerpunkte gegenzuprüfen. Die aufgeführten Desk-Quellen sind nur illustrativ; wir haben zusätzliche öffentliche Referenzen für die Datenerhebung, Validierung und Forschungsklärung herangezogen.
Primärinterviews und Umfragen
Primärgespräche wurden mit einer Mischung aus Geräteherstellern, Komponentenspezialisten, klinischen Interessengruppen und Vertriebsteilnehmern geführt, um zu testen, welche Anwendungsfälle skalieren und wie sich die Preisgestaltung entwickelt. Da es sich um einen globalen Markt handelt, wurden die Eingaben in APAC, EMEA und Amerika überprüft, und wir haben Quellen erneut kontaktiert, wenn Desk-Signale und Feldrückmeldungen bei Volumina, Erstattungseinfluss oder durchschnittlichen Verkaufspreisbereichen nicht übereinstimmten.
Verteilung der Befragten in der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 36 % | CXOs: 14 % | APAC: 45 % |
| Mittlere Ebene: 46 % | Funktions-/Einheitsleiter: 29 % | EMEA: 30 % |
| Kleinere Marktteilnehmer: 18 % | Manager: 57 % | Amerika: 25 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung erfolgt mithilfe eines Top-down-Ansatzes, bei dem die Prävalenz chronischer Krankheiten, die Durchdringung der Fernüberwachung und der Versorgungseinrichtungsmix verwendet werden, um den Nachfragepool zu rekonstruieren, der elektronische Hautpflaster im Laufe der Zeit realistisch einführen kann. Nachdem dieser Pool festgelegt wurde, werden Adoptions- und Nutzungsannahmen angewendet, sodass klar ist, wie viele Nutzer zur Pflasternutzung wechseln und wie häufig Pflaster ausgetauscht werden.
Um die Gesamtwerte zu verankern, gleichen wir die Ergebnisse mit selektiven Bottom-up-Prüfungen ab, wie z. B. Stichprobenpreisbereichen nach Pfasterkategorie, Volumenproxys aus Kanalprüfungen und Lieferantenzusammenfassungen, sofern öffentliche Umsatzangaben verfügbar sind. Zu den wichtigsten Eingaben für diesen Markt gehören durchschnittliche Verkaufspreise nach Überwachungspflasterkategorie, Austauschfrequenz oder Tragedauer, Trends bei der Einschreibung in die Fernpatientenüberwachung, die Richtung der Sensor-Stücklistenkosten (die die Preisgestaltung beeinflusst) sowie das Tempo der regulatorischen Zulassungen für neue Indikationen. Prognosen basieren auf Szenarioanalysen, bei denen Adoptions- und Preispfade mit Expertenkonsens getestet und dann geglättet werden, sodass die Kurve realistischen Einführungsbeschränkungen entspricht. Wenn Bottom-up-Signale für kleinere Länder dünn sind, werden Lücken durch verhältnisbasierte Skalierung aus vergleichbaren Märkten unter Verwendung von Gesundheitsausgaben, Altersstruktur und Gerätedurchdringungsindikatoren geschlossen.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch den Vergleich von Modelloutputs mit unabhängigen Signalen und anschließende Prüfung, ob die implizierten Volumina und Preise nach Region und Versorgungseinrichtung plausibel erscheinen. Ausreißer werden markiert, von einem weiteren Analysten überprüft und erst nach Rückverfolgung der Treiberannahme auf eine Quelle oder auf Feldrückmeldungen korrigiert.
Vor der Freigabe wird ein abschließender Überprüfungsschritt durchgeführt, bei dem Währungsbehandlung, Jahresausrichtung und Wachstumsschrittlogik auf Abweichungen geprüft werden. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie z. B. größere regulatorische Änderungen, Preisverschiebungen oder Stufenänderungen bei Fernüberwachungsprogrammen. Vor der Lieferung führen wir einen abschließenden Durchgang durch, damit die neuesten öffentlichen Indikatoren und Interviewerkenntnisse in den Zahlen berücksichtigt sind.
Vergleich der Marktgröße für elektronische Hautpflaster von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktzahlen für elektronische Hautpflaster stimmen häufig nicht überein, da die Definition eines Pflasters, der erfasste Wertschöpfungspunkt und der Zeitpunkt der Währungsumrechnungen variieren können. Lücken entstehen auch, wenn eine Schätzung eine versandorientierte Logik verwendet, während eine andere stärker auf Nachfrageindikatoren und Adoptionsraten setzt.
Die Hauptlücke ergibt sich daraus, ob nachgelagerte Kanalaufschläge und gebündelte Fernüberwachungsdienste in den Gesamtwert einbezogen werden; Mordor Intelligence hält den Umfang auf Pflasterumsätze fokussiert, indem Adoption, Austauschfrequenz und realistische Preisbänder vor der Festlegung der Endwerte validiert werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 18,47 Milliarden USD (2026) | |
| Global Consultancy A | 19,38 Milliarden USD (2026) | Verwendet eine breitere Endnutzerausgabenperspektive, die programmbezogene Kosten neben Pflastern einschließen kann, was den Wert für 2026 im Vergleich zu einem reinen Pflasterumsatz-Gesamtwert erhöhen kann. |
| Industry Publisher B | 14,48 Milliarden USD (2025) | Berichtet ein anderes Basisjahr und wendet stellenweise eine Fabrikstor-Rahmung an, was die vergleichbare Größe komprimieren kann, wenn sich Preisgestaltung und Adoption schnell entwickeln. |
Insgesamt spiegelt die Streuung hauptsächlich wider, was in der Ausgabenzeile enthalten ist, zuzüglich der Unterschiede bei der Wahl des Basisjahres und der Behandlung der Preisentwicklung. Unsere Größenbestimmung bleibt reproduzierbar, indem der Gesamtwert an Adoptionssignale, das Austauschverhalten und einen Preisbereich geknüpft wird, der Schritt für Schritt nachvollzogen werden kann.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für elektronische Hautpflaster?
Der Markt hat im Jahr 2026 einen Wert von 18,47 Milliarden USD und wird bis 2031 voraussichtlich 35,67 Milliarden USD bei einer CAGR von 14,05 % erreichen.
Welches Produktsegment wächst bis 2031 am schnellsten?
Energiegewinnende Smart-Pflaster verzeichnen die höchste CAGR von 21,23 %, da die batterielose Stromtechnologie die Massenproduktion erreicht.
Warum ist Nordamerika der größte regionale Markt?
Die FDA-Zulassung von rezeptfreien CGMs und die unterstützende Erstattung für Hospital-at-Home-Programme verschaffen Nordamerika im Jahr 2025 einen Anteil von 37,55 % und eine starke Vorwärtsdynamik.
Welche Faktoren hemmen die breitere Akzeptanz von elektronischen Hautpflastern?
Kosten für die Datensicherheits-Compliance und Hautreizungsprobleme im Zusammenhang mit Haftmaterialien reduzieren die prognostizierte CAGR gemeinsam um fast 4 Prozentpunkte.
Wie werden elektronische Hautpflaster ohne Batterien betrieben?
Schweißbasierte Biobrennstofffzellen, thermoelektrische Garne und fortschrittliche piezoelektrische Energiegewinner wandeln Körperenergie in Strom um und ermöglichen einen mehrjährigen Betrieb ohne Batteriewechsel.
Welche Anwendung zeigt das schnellste Wachstum?
Frauengesundheit und Fruchtbarkeit führt mit einer CAGR von 19,04 %, angetrieben durch Innovationen bei der häuslichen Brustbildgebung und dem Hormon-Tracking.