
Indien Smart Wearable Marktgröße und Marktanteil
Indien Smart Wearable Marktanalyse von Mordor Intelligence
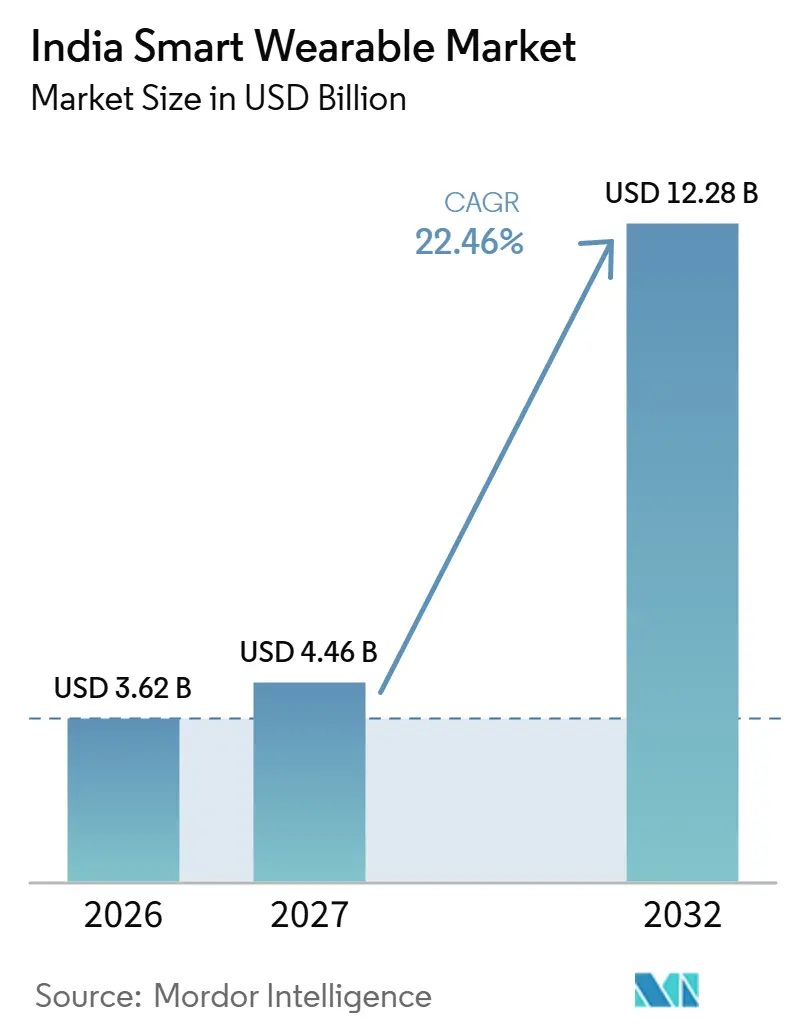
Die Größe des Indien Smart Wearable Marktes wird voraussichtlich von 3,62 Milliarden USD im Jahr 2026 auf 4,46 Milliarden USD im Jahr 2027 steigen und bis 2032 12,28 Milliarden USD erreichen, mit einer CAGR von 22,46 % über 2027–2032.
Indiens Wachstumsszenario verknüpft das Interesse an Gesundheitsüberwachung mit wiederkehrendem persönlichem Tracking und krankheitsspezifischen Anwendungen für Smartwatches und andere vernetzte Wearable-Geräte. Niedrigere Smart-Ring-Preise und aktivitätsgebundene Versicherungsvorteile erhöhen die Erschwinglichkeit und finanzielle Motivation, während schwache Upgrade-Anreize die Ersatznachfrage einschränken. Anbieter können nützliche Gesundheitssoftware, gemeinsame mobile Konnektivität und eine klarere Aktivierung kombinieren, um Käufer über bereits bestehende Tarife und Zahlungswege zu erreichen. Datenschutzbedenken und die Grenze zwischen Wellness und Medizin bedeuten, dass die Ausweitung auf umfangreichere Überwachung auch die Bedeutung von Erfassungskontrollen und klar definierten Produktaussagen erhöht.
Wichtigste Erkenntnisse des Berichts
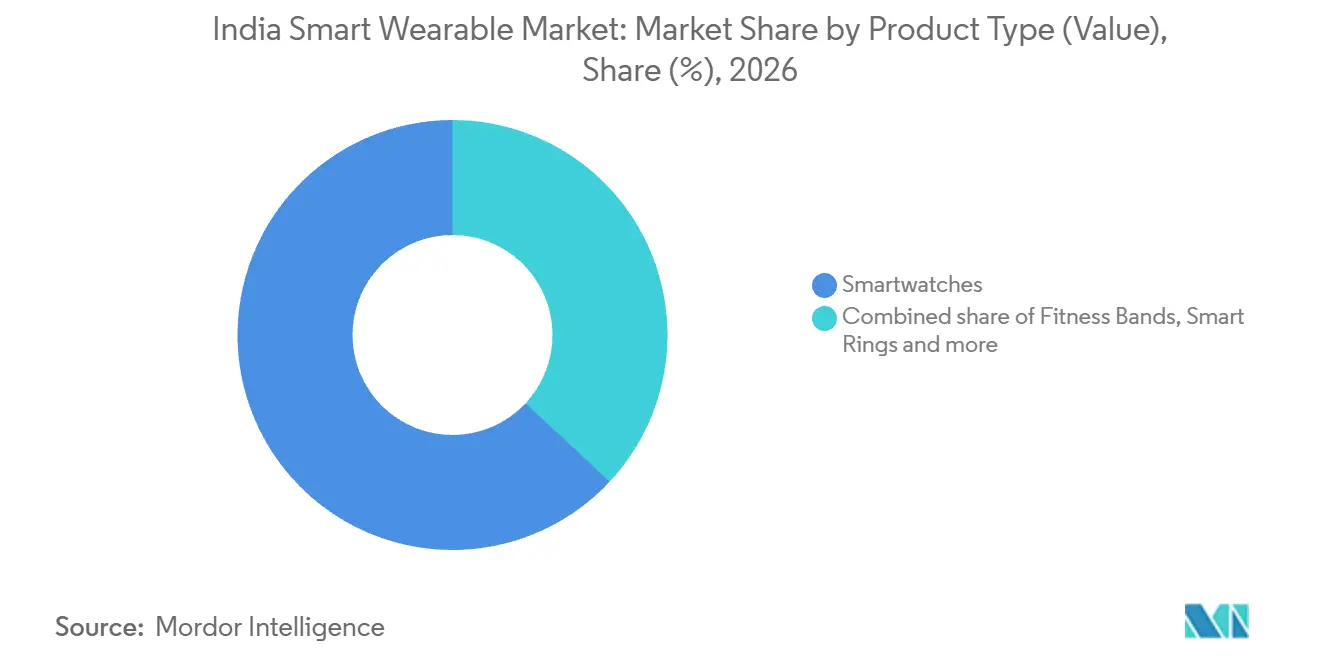
- Nach Produkttyp hielten Smartwatches im Jahr 2026 einen Marktanteil von 63,05 % am Indien Smart Wearable Markt, während Smart Rings mit einer prognostizierten CAGR von 24,1 % über 2027–2032 am schnellsten wachsen dürften.
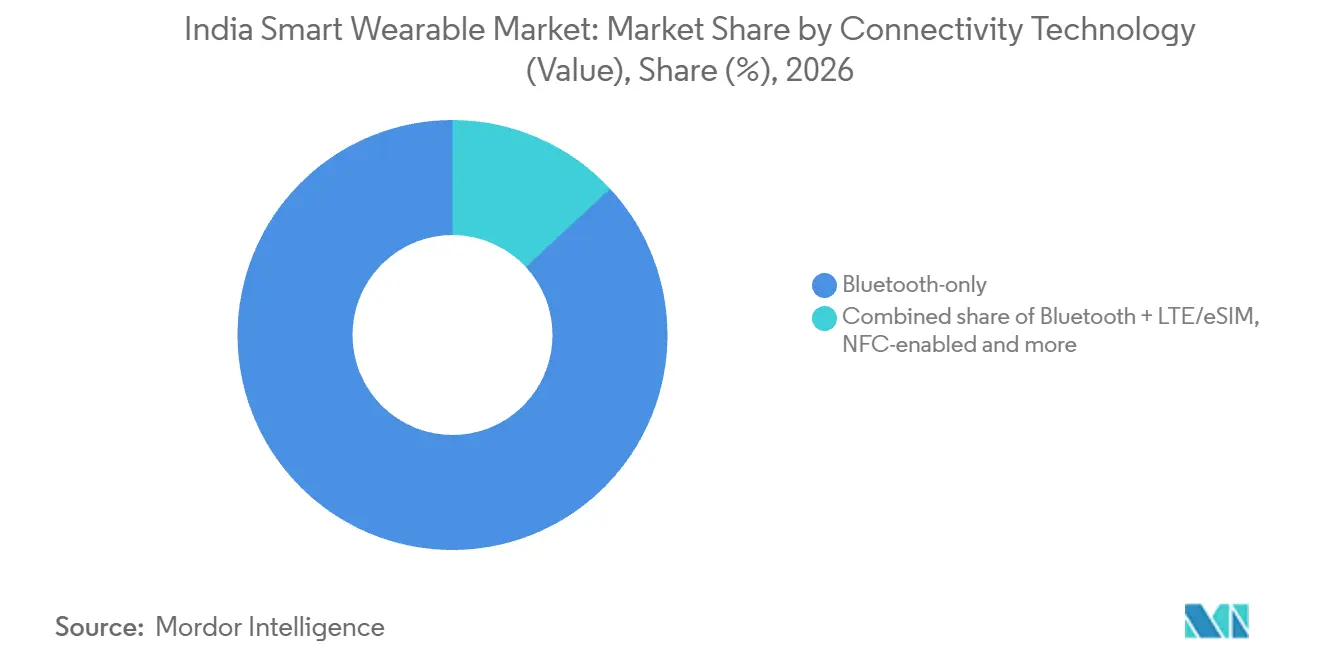
- Bei der Konnektivitätstechnologie führten Nur-Bluetooth-Geräte mit einem Anteil von 86,91 % an der Indien Smart Wearable Marktgröße im Jahr 2026, während Bluetooth + LTE/eSIM mit einer prognostizierten CAGR von 24,5 % über 2027–2032 am schnellsten wachsen dürfte.
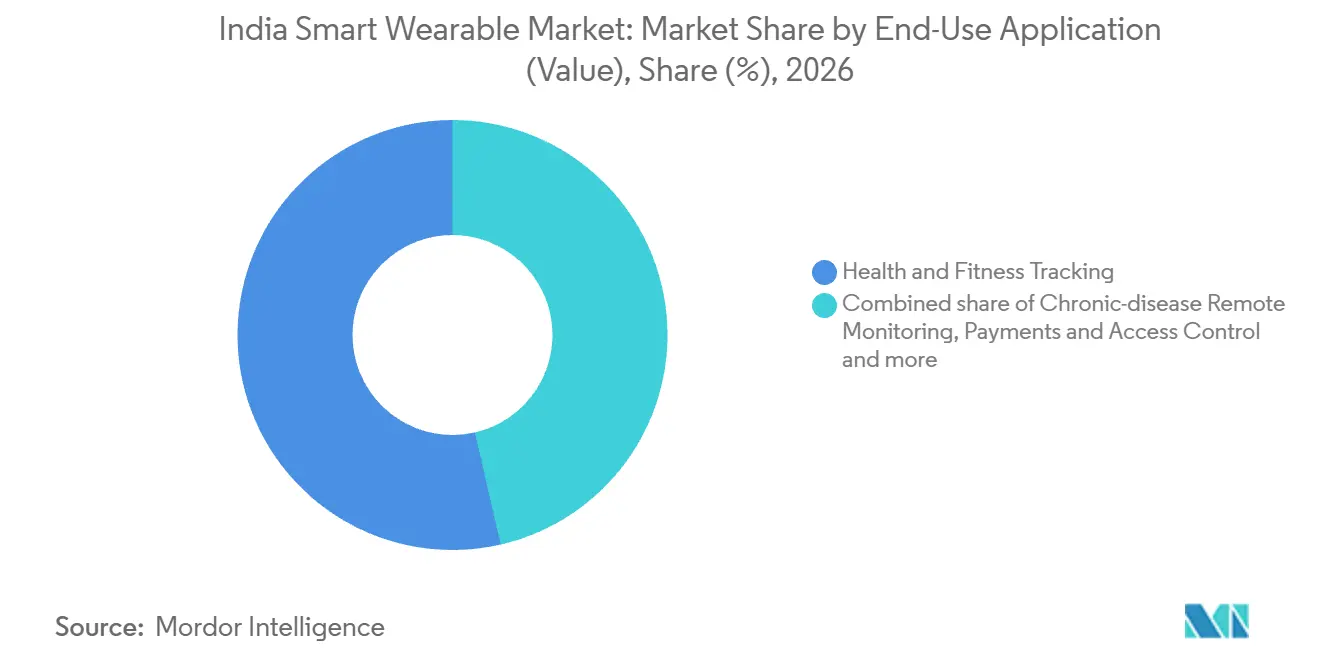
- Unter den Endanwendungen hielt Gesundheits- und Fitness-Tracking im Jahr 2026 einen Anteil von 53,6 % am Marktwert, und die Fernüberwachung chronischer Erkrankungen dürfte mit einer prognostizierten CAGR von 23,6 % über 2027–2032 am schnellsten wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Wachsende gesundheits- und fitnessbewusste Mittelschicht | +12.5% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Rascher ASP-Rückgang durch intensiven inländischen Wettbewerb | +3% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Staatliche PLI- und Digital-Gesundheitsanreize | +4% | Landesweit | Mittelfristig (2–4 Jahre) |
| Krankenversicherungsrabatte für Wearable-Daten | +3.5% | Landesweit | Mittelfristig (2–4 Jahre) |
| Aufkommen von Smart Rings als schmuckfreundlicher Formfaktor | +2% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| UPI-fähige kontaktlose Zahlungen über Wearables | +1% | Landesweit | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende gesundheits- und fitnessbewusste Mittelschicht
Gesundheitsüberwachungsziele geben Wearable-Marken eine identifizierbare Quelle für das Kaufinteresse der Verbraucher. In der Online-Umfrage von NIQ von Januar bis Februar 2025 unter der erwachsenen Bevölkerung der indischen Lebensmitteleinkäufer gaben 56 % an, Wearables gekauft zu haben.[1] In derselben Umfrage gaben 40 % an, im folgenden Jahr eines zur Gesundheitsüberwachung und Zielverfolgung kaufen zu wollen. Diese genannten Ziele geben Herstellern eine Möglichkeit, Messungen und Rückmeldungen rund um eine spezifische Überwachungsaufgabe zu organisieren und das Produktdesign mit dem Kaufzweck zu verknüpfen.
Rascher Rückgang des durchschnittlichen Verkaufspreises durch intensiven inländischen Wettbewerb
Niedrigere Smart-Ring-Preise senken die anfängliche Hürde für Käufer, die ihren ersten Ring wählen oder ein weiteres Wearable hinzufügen. IDC berichtete, dass der durchschnittliche Verkaufspreis für Smart Rings in Indien im Jahr 2025 um 8,7 % im Jahresvergleich auf 159,7 USD gesunken ist. Dieselbe Auswertung identifizierte boAt, Aabo und Fittr als Anbieter, die sich dem Vorstoß zur Kategorieakzeptanz anschließen. Für Anbieter erhöht ein niedrigerer Kategorie-Preismaßstab die Bedeutung, zu differenzieren, was ein höherpreisiger Ring bietet, bevor Käufer gebeten werden, mehr zu zahlen. Erschwinglichkeit bietet diesen Anbietern daher eine Einstiegsstrategie, während ein Premium-Ring seinen höheren Hardware-Aufwand rechtfertigen muss.
Staatliche PLI- und Digital-Health-Anreize
Fertigungspolitik kann erschwingliche Uhren unterstützen, wenn die inländische Wertschöpfung die Kosten ihrer Lieferung senkt. Indiens Stufenweises Fertigungsprogramm wurde laut Berichten bis Dezember 2024 notifiziert, um die inländische Wertschöpfung bei Mobiltelefonen, Handgelenk-Wearable-Geräten, Hearables sowie zugehörigen Teilen und Unterbaugruppen zu fördern. Seine Abdeckung macht die Komponentenproduktion für die Fertigungsmöglichkeit ebenso relevant wie die Endgerätemontage. Für einen Wearable-Anbieter besteht die kommerzielle Entscheidung darin, welche Produktionsstufe lokal zu einem tragbaren Preis Mehrwert schaffen kann.
Krankenversicherungsrabatte für Wearable-Daten
HDFC ERGO bietet im Rahmen von my:health Koti Suraksha einen Erneuerungsfitnessrabatt von bis zu 10 % für qualifizierende, durch Wearables erfasste Aktivitäten. Die Schritt-Route erfordert mindestens 50.000 Schritte pro Woche, begrenzt auf 15.000 Schritte pro Tag. Alternativ können Versicherungsnehmer 900 Kalorien verbrennen, begrenzt auf 300 Kalorien in einer Trainingseinheit pro Tag. Das Tracking erfordert ein Wearable, das mit der mobilen App von HDFC ERGO und der Policennummer verknüpft ist. Für berechtigte Versicherungsnehmer fügt die bedingte Ersparnis einen versicherungsbezogenen Grund hinzu, ein Tracking-Gerät zu erwerben und konsequent zu nutzen. Da der Rabatt bei jeder Verlängerung durch protokollierte wöchentliche Schritte oder Kalorien verdient wird, belohnt er konsequentes Tracking und nicht nur den Besitz eines Wearables.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Erosion des durchschnittlichen Verkaufspreises, die OEM-Margen belastet | -1.5% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Datenschutz- und Cybersicherheitsbedenken | -1% | Landesweit | Mittelfristig (2–4 Jahre) |
| Verlängerung der Ersatzzyklen nach dem Erstkäuferboom | -0.6% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| CDSCO-Unklarheit bei medizinischen Wearables | -0.4% | Landesweit | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Erosion des durchschnittlichen Verkaufspreises, die OEM-Margen belastet
Einstiegspreisige Smartwatches machen OEMs anfällig, wenn Promotionsmaßnahmen einen ohnehin geringen Deckungsbeitrag pro Gerät aufzehren. Am 5. März 2026 sagte Prabhu Ram, Vizepräsident für Branchenintelligenz bei CyberMedia Research, dass sehr niedrige Smartwatch-Preise in Indien den Marken wenig Marge ließen. Er sagte, Marketingausgaben, einschließlich Sportler-Markenbotschafter, hätten das aufgezehrt, was diese Marken verdienten. Bei einem einstiegspreisigen Portfolio kann das Ausgeben zur Gewinnung des Verkaufs daher mit den Ressourcen konkurrieren, die zur Unterstützung des Produkts verfügbar sind. Die Reduzierung von Promotionsausgaben könnte den Deckungsbeitrag erhalten, würde jedoch einen anderen Ansatz zur Gewinnung von Käufern erfordern. Niedrige Einstiegspreise schränken folglich die aus jedem Verkauf einbehaltenen Mittel ein.
Datenschutz- und Cybersicherheitsbedenken
Für Anbieter von KI-Brillen schafft die automatische Erfassung ein Akzeptanzproblem, das über die Person hinausgeht, die das Gerät trägt. Auf einem indischen Forum im November 2025 sank die Unterstützung für die Verarbeitung und Erfassung ohne Nutzerbeteiligung von 52,5 % vor der Beratung auf 29,4 % danach. Die Teilnehmer äußerten Bedenken hinsichtlich der Privatsphäre anderer sowie der Erfassung, des Durchsickerns oder des Missbrauchs sensibler Informationen. Diese Reaktion macht die uneingeschränkte Umgebungserfassung zu einem weniger unkomplizierten Verkaufsargument, als es die zusätzliche Sensorfähigkeit allein vermuten lassen würde. Den Nutzern die Kontrolle über die Erfassung zu geben, könnte einen Teil dieses Einwands ausräumen, würde jedoch das vorgeschlagene freihändige Erlebnis verändern. Die Kommerzialisierung einer solchen Funktionalität trägt daher die Last, Komfort mit der Privatsphäre sowohl der Nutzer als auch der Umstehenden in Einklang zu bringen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp (Wert):
Uhren-Skala und neue FormfaktorenSmartwatches machten im Jahr 2026 einen Anteil von 63,05 % an der Indien Smart Wearable Marktgröße aus. IDC berichtete von Smartwatch-Lieferungen von 6,4 Millionen Einheiten im zweiten Quartal 2026, ein Rückgang von 4 % im Jahresvergleich. Der Rückgang verlängerte die Kontraktion der Kategorie auf das 10. aufeinanderfolgende Quartal. Im selben Quartal berichtete IDC von einem Anstieg der durchschnittlichen Verkaufspreise um 23,9 % im Jahresvergleich von 22 USD auf 27,3 USD, da Verbraucher auf qualitativ hochwertigere, funktionsreiche Uhren umstiegen. Da die Durchschnittspreise steigen, während die Lieferungen sinken, beruht die Wertposition der Kategorie auf dem Aufstieg der Käufer in höhere Preissegmente und nicht auf zusätzlichen Einheiten.
Smart Rings sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 24,1 % über 2027–2032. Oura brachte Ring 4 im März 2026 in Indien ab 28.900 INR (ca. 313 USD) auf den Markt, mit einer monatlichen Mitgliedschaft von 599 INR (ca. 6 USD). Allerdings sanken Indiens Smart-Ring-Lieferungen laut IDC-Tracker im Jahr 2025 um 30,6 % im Jahresvergleich. Bei Smart Glasses brachte Meta die Ray-Ban Meta (Gen 2) am 1. Dezember 2025 in Indien auf den Markt, mit Hindi-Sprachinteraktion und Verkauf über Ray-Ban India und Brillenhändler. Ouras Einführungspreisstufe bietet einen Weg zum Wachstum des Smart-Ring-Hardware-Werts durch den Produktmix, trotz des Rückgangs der Kategorie-Lieferungen im Jahr 2025.
Notiz: Segmentanteile aller einzelnen Segmente sind nach Berichtskauf verfügbar
Nach Konnektivitätstechnologie (Wert):
Bluetooth-Dominanz und gemeinsamer MobilfunkzugangNur-Bluetooth-Geräte repräsentierten im Jahr 2026 einen Marktanteil von 86,91 % am Indien Smart Wearable Markt. Im zweiten Quartal 2025 verknüpfte IDC-zugeschriebene Berichterstattung das Wachstum der indischen Smart-Armband-Lieferungen hauptsächlich mit der Akzeptanz des Samsung Galaxy Fit3. Samsung hielt 80,6 % dieses Smart-Armband-Segments, dessen Lieferungen 83.000 Einheiten erreichten, ein Anstieg von 118,5 % im Jahresvergleich. Für einen Bluetooth-Fitness-Band-Herausforderer bedeutet diese Konzentration, dass das Kategorienwachstum allein die verfügbare Chance überschätzen würde, ohne Käufer vom dominanten Anbieter zu gewinnen.
Bluetooth + LTE/eSIM ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 24,5 % über 2027–2032. Airtel ermöglicht es berechtigten Apple Watch Cellular-Nutzern, eine Airtel My Plan- oder Infinity-Postpaid-Nummer und einen Tarif ohne zusätzliche Abonnementgebühr zu teilen. Die Uhrennutzung wird über den aktiven Mobilfunktarif abgerechnet. Da dieses Angebot an bestimmte Postpaid-Tarife gebunden ist, ist der berechtigte Abonnentenstamm des Anbieters der natürliche Käuferpool für diesen Weg zum Mobilfunk-Uhren-Zugang.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtskauf verfügbar
Nach Endanwendung (Wert):
Routinemäßiges Tracking und krankheitsspezifische ÜberwachungGesundheits- und Fitness-Tracking war das größte Segment mit einem Anteil von 53,6 % am Marktwert im Jahr 2026. Im Jahr 2025 protokollierten boAt Crest-Nutzer in Indien laut anonymisierten, aggregierten App-Daten mehr als 6,5 Millionen Aktivitätssitzungen. Diese Nutzer verzeichneten im selben Jahr gemeinsam mehr als eine Billion Schritte. Gehen war für 55 % der Nutzer in denselben Daten eine Aktivitätswahl, wobei Laufen, Laufbandtraining, Yoga und Indoor-Cycling die restlichen Top-Fünf ausmachten.
Die Fernüberwachung chronischer Erkrankungen ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 23,6 % über 2027–2032. Bis zum 18. Dezember 2025 hatten fast 300 Familien in ganz Indien das WALK-Wearable von Lifespark Technologies für die Parkinson-Krankheit genutzt. Das Gerät für die unteren Gliedmaßen ermöglicht die Fernüberwachung der Gangmuster von Patienten. Da Kliniker den Patientenfortschritt aus der Ferne überwachen können, dient diese Anwendung einem Pflegeablauf, der krankheitsrelevante Ganginformationen über routinemäßige Aktivitätssummen hinaus benötigt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach Berichtskauf verfügbar
Regulatorischer Rahmen und Ausblick
Ausgewählte Rechtsordnungen vergleichen Indiens nationale Anforderungen mit der Durchsetzungsüberlagerung Maharashtras für verpackte Waren. Die Perspektive ist die von Anbietern, die drahtlose Wearables importieren und persönliche Kundendaten als Datenverantwortliche verarbeiten. Das Ministerium für Telekommunikation verlangt eine Gerätezulassung für Smartwatches, die in nicht lizenzierten Frequenzbändern betrieben werden, und erlaubt Selbstdeklarationsanträge. Vom Hersteller angegebene Krankheitsdiagnose, -prävention, -überwachung, -behandlung oder -linderung kann ein Gerät in den Rahmen der Medizinprodukte einbeziehen.
Regulatorische Tabelle
| Entscheidungsfaktor | Indien | Maharashtra |
|---|---|---|
| Primäre Behörde | WPC-Abteilung des Ministeriums für Telekommunikation; MeitY; CDSCO | Maharashtra Behörde für Legale Metrologie für die Durchsetzung bei verpackten Waren |
| Wesentliche Instrumente oder Richtung | Gerätezulassung; Medizinprodukte-Regeln; stufenweise Regeln zum Schutz digitaler personenbezogener Daten | Deklarationen für verpackte Waren gemäß zentralen Regeln und staatlichen Durchsetzungsregeln; nationales Datenrahmenwerk gilt |
| Kommerzielle Auswirkung | Drahtlose Zulassung für Geräte in nicht lizenzierten Frequenzbändern; beabsichtigte medizinische Verwendung ändert den regulatorischen Geltungsbereich; Schutzmaßnahmen werden schrittweise für Datenverantwortliche eingeführt | Vorverpackte Einzelhandelsgeräte benötigen Angaben zu Identität, Ware, Menge, Datum und steuerinklusivem Höchstverkaufspreis |
| Aktuelle politische Attraktivität | Mittel | Mittel |
| Zukünftige Richtung der politischen Attraktivität | Verschärfend | Verschärfend |
| Quelle: Mordor Intelligence | ||
Indiens Bewertung „Mittel” spiegelt einen definierten Selbstdeklarations-Genehmigungsweg neben den regulatorischen Konsequenzen der beabsichtigten medizinischen Verwendung wider. Maharashtras Bewertung „Mittel” spiegelt den Aufwand für die Verpackungskennzeichnung wider, der für vorverpackte Geräte innerhalb dieses nationalen Rahmens erforderlich ist. Beide Richtungen spiegeln Indiens verabschiedete Schutzmaßnahmen für personenbezogene Daten wider, die 18 Monate nach dem 13. November 2025 in Kraft treten sollen und Datenverantwortliche sowie die in ihrem Auftrag durchgeführte Verarbeitung abdecken.[2] Für Anbieter, die in Maharashtra tätig sind, spiegelt „Verschärfend” diese Sicherheitspflicht auf Indien-Ebene neben der staatlichen Durchsetzung der Verpackungskennzeichnung wider.
Stufen der Wertschöpfungskette
Die Wertschöpfungskette vergleicht Produktentwicklung, Elektronikfertigung und Markenvertrieb als unterschiedliche Ertragsquellen für Anbieter. Die übergeordnete Sparte Uhren & Wearables von Titan Company Limited kombiniert Entwicklungs-, Fertigungs- und Montageaktivitäten in Indien. Optiemus Electronics Limited fertigt Hearables und Wearable-Produkte und erbringt Elektronikfertigungsdienstleistungen für inländische und globale Kunden. Diese Strukturen ermöglichen es integrierten Marken, den Produktdesignwert zu behalten, während Fertigungsspezialisten durch die Produktionsausführung Erträge erzielen.
Tabelle zur Wertschöpfungskettenanalyse
| Primäre Aktivität | Wesentliche Teilnehmer | Werterfassung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Produktentwicklung | Integrierte Uhr- und Wearable-Unternehmen wie Titan Company Limited | Markenproduktverkäufe mit proprietärer Entwicklung | Übersetzung kompakter Gerätedesigns in wiederholbare Produktion | Entwicklungsspezifikationen mit Montage- und Testanforderungen abstimmen |
| Elektronikfertigung und -prüfung | Hearable- und Wearable-Hersteller wie Optiemus Electronics Limited | Elektronikfertigungsdienstleistungsgebühren | Aufrechterhaltung der Montagekonsistenz über Designrevisionen hinweg | Überarbeitete Designs gegen Produktionstestverfahren validieren |
| Markenvertrieb | Wearable-Markeninhaber wie Imagine Marketing Limited (boAt) | Markengeräteverkäufe über Vertriebskanäle | Kommunikation von Produkt- und Aktivierungsanforderungen über Vertriebskanäle hinweg | Händler-Produktleitfäden und Aktivierungsübergaben standardisieren |
| Quelle: Mordor Intelligence | ||||
Zum 30. Juni 2025 umfasste das gesamte Produktvertriebsnetz von Imagine Marketing Limited mehr als 12.000 stationäre Händler und 112 Distributoren in 25 Bundesstaaten und 5 Unionsterritorien in Indien. Dasselbe Unternehmen verkauft auch über Online-Marktplätze und seine Direktverbraucher-Website, sodass das stationäre Netz einer von mehreren Wegen zu Käufern für seine Smartwatches und Smart Rings ist. Ein Hersteller wie Optiemus kann Produktionsdienstleistungen anbieten, aber die Rolle des Markeninhabers von Imagine Marketing zu übernehmen erfordert auch Wege zum Endkäufer.
Wettbewerbslandschaft
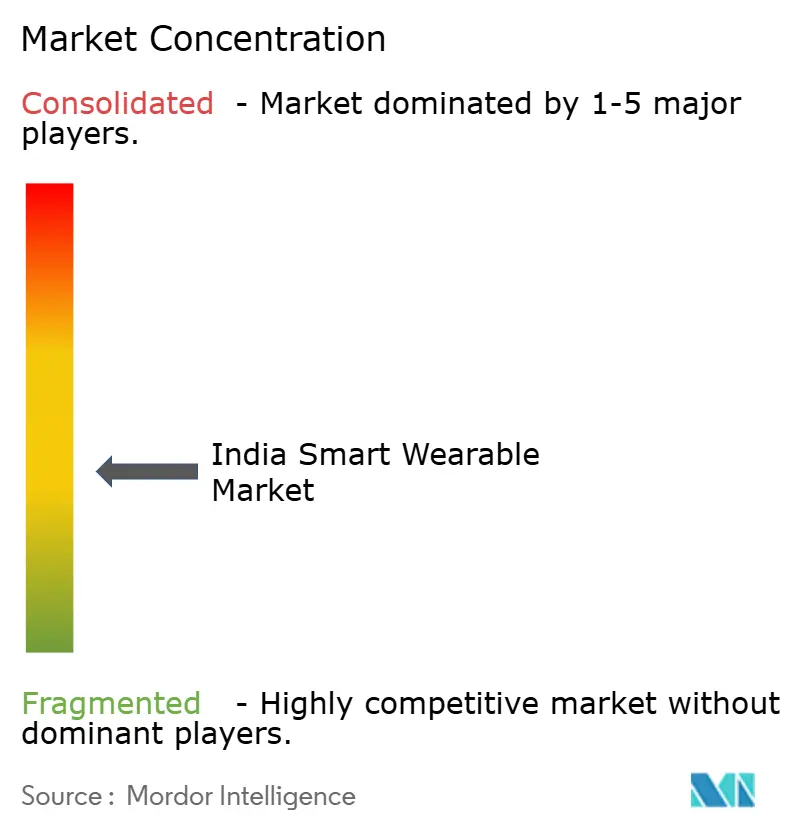
Der Wettbewerb ist fragmentiert zwischen inländischen Volumenmarken und globalen Premium-Anbietern, wobei boAt den zweiten Platz und 15,2 % der indischen Smartwatch-Lieferungen im zweiten Quartal 2026 hält, während Apple, Samsung und Garmin bei fortschrittlichen Smartwatches führen. Das Wettbewerbsfeld umfasst Apple Inc., Samsung Electronics Co., Ltd., Xiaomi Corporation, Google LLC (Pixel Watch) und Nike, Inc. über Apple Watch-kompatible Run Club-Fitness-Software in Indien. Apple machte die Apple Watch Series 11 im September 2025 in Indien verfügbar, mit einer Schlafbewertung, die durch watchOS 26 für unterstützte Modelle eingeführt wurde. Für Samsungs Galaxy Watch8 Bluetooth-Modell war Dixon Technologies (India) Ltd. der Hersteller und Samsung India Electronics Pvt. Ltd. der Importeur. Diese Trennung von verbraucherorientierten Marken von Produktionsrollen bedeutet, dass Fabrikbeteiligung und Kontrolle über das Wearable-Erlebnis unterschiedliche Teile des kommerziellen Werts erfassen.
Xiaomi brachte die Redmi Watch Move im April 2025 in Indien mit Gesundheits-Tracking und mehr als 140 Trainingsmodi auf den Markt. Eine solche Aktivitätsbreite gibt einer einzelnen Uhr ein Angebot für verschiedene Trainingsroutinen und legt kommerzielles Gewicht darauf, diese Modi verständlich und nutzbar zu machen. Google führte die Wi-Fi Pixel Watch 4 im August 2025 in Indien mit handgelenkaktivierter Gemini-Unterstützung ein. Die Trainingsbreite der Redmi Watch Move und die Gemini-Unterstützung der Pixel Watch 4 konkurrieren auf unterschiedlichen Merkmalen, sodass ein Käufer beim Vergleich die Trainingsabdeckung gegen einen Assistenten am Handgelenk abwägt.
CDSCOs Software-Leitfaden vom Juli 2026 schließt allgemeine Wellness- und Routine-Fitness-Software ohne medizinischen Zweck aus, während er physiologische Berichte mit medizinischem Zweck außerhalb dieser Kategorie einordnet. Dieser Leitfaden zur öffentlichen Aufklärung spiegelt bestehende MDR-2017-Praktiken wider, sodass die angegebenen Verwendungszwecke der Wettbewerber bestimmen, ob eine Wellness-Positionierung verfügbar ist. Die Blutdruckfunktion von Samsung Health Monitor erfordert eine unterstützte Galaxy Watch, ein gekoppeltes Galaxy-Smartphone und eine Kalibrierung gegen ein manschettenbasiertes Messgerät. Da die Funktion ein gekoppeltes Galaxy-Smartphone benötigt, bindet Samsung den Zugang zu dieser Gesundheitsfunktion an Besitzer seiner eigenen Telefone.
Indien Smart Wearable Branchenführer
-
Apple Inc.
-
Samsung Electronics Co., Ltd.
-
Xiaomi Corporation
-
Google LLC (Pixel Watch)
-
Nike, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Indischer Markt für intelligente Wearables Unternehmen in diesem Bericht
- Nexxbase Marketing Private Limited (Noise)
- Boltt Games Private Limited (Fire-Boltt)
- Imagine Marketing Limited (boAt)
- Samsung Electronics Co., Ltd.
- Apple Inc.
- Garmin Ltd.
- Xiaomi Corporation
- Huawei Technologies Co., Ltd.
- Fitbit LLC (Alphabet Inc. subsidiary)
- Titan Company Limited
- GOQii Technologies Pvt. Ltd.
- Nike, Inc.
- Realme Mobile Telecommunications (India) Pvt. Ltd.
- OnePlus Technology (Shenzhen) Co., Ltd.
- Guangdong OPPO Mobile Telecommunications Corp., Ltd.
- Zepp Health Corporation (Amazfit)
- Lenovo Group Limited
- Zebronics India Pvt. Ltd.
- Portronics Digital Pvt. Ltd.
- Fastrack (Brand of Titan Company Limited)
- Sony Group Corporation
- Google LLC (Pixel Watch)
Lesen Sie die Analyse der indischer Markt für intelligente Wearables-Unternehmen
Wesentliche Chancen für Marktteilnehmer
Die Chancen vergleichen prospektive Zahlungs-Wearables für persönliche Ausgaben, delegierte Nutzung und unterstützte Einzelhandelsaktivierung. NPCIs Rundschreiben vom 8. Oktober 2025 erweiterte UPI Circle auf IoT-Geräte und Software-Profile, einschließlich Smart Wearables, für delegierte inländische Person-zu-Händler-Zahlungen auf von NPCI genehmigten Sekundärgeräten.[3] Der Rahmen kombiniert Transaktions- und Delegationslimits mit der Geräteverknüpfung in unmittelbarer Nähe und einem 24-stündigen Zeitraum nach der Verknüpfung mit eingeschränkten kumulativen Ausgaben. Diese Bedingungen begünstigen berechtigte Produkte, die um eine definierte Zahlungsreise und ein praktikables Aktivierungsmodell herum gestaltet sind.
Tabelle der Marktchancen
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Wesentliche Barriere | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Wearables für routinemäßige Händlerzahlungen | UPI Circle deckt Wearable-IoT-Profile ab | Verbraucher, die zahlungsfähige Uhren wählen | Ein berechtigtes Zahlungsprofil für kleinere tägliche Einkäufe integrieren | Transaktionsobergrenzen schränken höherwertige Käufe ein | Wearable-Hersteller und teilnehmende Zahlungsanbieter |
| Wearables für delegierte Ausgaben | Delegation auf Geräteebene hat einen operativen Rahmen | Primäre UPI-Nutzer, die Wearables für Sekundärnutzer kaufen | Delegationskontrollen in den Mittelpunkt des Geräteerlebnisses stellen | Monatliche Delegationslimits schränken die Ausgabenflexibilität ein | Uhrenmarken und UPI-Mitglieder, die delegierte Nutzer bedienen |
| Wearables, die mit unterstützter Aktivierung verkauft werden | Primär- und Sekundärgeräte müssen beim Verknüpfen in der Nähe sein | Käufer, die Zahlungs-Wearables über den unterstützten Einzelhandel suchen | Geräteverknüpfung während des Kaufbesuchs anbieten | Gerätenähe erschwert die Fernbereitstellung | Wearable-Marken und ihre Einzelhandelsvertriebspartner |
| Quelle: Mordor Intelligence | |||||
Die stärkste Einstiegsmöglichkeit ist ein Zahlungs-Wearable, dessen Hardware, Delegationskontrollen und Aktivierungsprozess als ein kommerzielles Angebot funktionieren. Eingeschränkte anfängliche Ausgaben machen ein klares Onboarding besonders relevant für das erste Zahlungserlebnis. Anbieter, die die Transaktionslimits in die Produktpositionierung einbauen, können Routinekäufe innerhalb der definierten Ausgabengrenzen des Rahmens anvisieren.
Neueste Industrielle Entwicklungen in Indischer Markt für intelligente Wearables
- Aug. 2026: Google gab bekannt, dass Pixel Watch 5 ab dem 20. August 2026 in Indien erhältlich sein wird.
- Jul. 2026: Samsung Electronics Co., Ltd. machte die Galaxy Watch Ultra2 und Galaxy Watch9 in Indien zur Vorbestellung verfügbar.
- Jul. 2026: CDSCO veröffentlichte einen Leitfaden zur öffentlichen Aufklärung über Medizinprodukte-Software gemäß MDR-2017, der bestehende Praktiken widerspiegelt und allgemeine Wellness- und Routine-Fitness-Software ohne medizinischen Zweck ausschließt.
Indischer Markt für intelligente Wearables Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Indien Smart Wearable Markt misst die jährlichen Ausgaben für sensorausgestattete Wearable-Geräte mit Software zur Aktivitäts- oder Gesundheitsüberwachung, Kommunikation oder Nutzerinteraktionen, die für den Einsatz in Indien verkauft werden. Die Werte sind Geräteverkäufe in USD über Produktformen, Konnektivitätskonfigurationen und Endanwendungen hinweg.
Ausschlüsse aus dem Geltungsbereich: Herkömmliche Uhren und einfaches Zubehör, das keine messbaren Smart-Funktionen erzeugt, eigenständige Smartphone-Apps ohne Wearable-Gerät, separat verkaufte Wearable-Teile und Zubehör sowie eigenständige Reparatur-, Wartungs- oder Abonnementdienste sind ausgeschlossen.
Segmentierungsübersicht
- Nach Produkttyp (Wert)
- Smartwatches
- Fitnessbänder
- Smart Rings
- Smart Glasses
- Andere Produkttypen
- Nach Konnektivitätstechnologie (Wert)
- Nur Bluetooth
- Bluetooth + LTE/eSIM
- NFC-fähig
- Nach Endanwendung (Wert)
- Gesundheits- und Fitnessverfolgung
- Fernüberwachung chronischer Erkrankungen
- Zahlungen und Zugangskontrolle
- Industrie- und Außendienstmitarbeiter
- Andere Endanwendungen
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Der Desk Research stützt sich auf öffentliche und offizielle Quellen wie das Ministerium für Telekommunikation, NITI Aayog, das Ministerium für Elektronik und Informationstechnologie sowie die Zentrale Behörde für Arzneimittelstandards und Kontrolle. Die Telekommunikationsindikatoren rahmen die vernetzte Verbraucherbasis ein, die Analyse des Elektronikhandels informiert über Produktions- und Handelsbedingungen, die Datenschutzregeln klären Pflichten für die Verarbeitung personenbezogener Daten, und der Leitfaden für Medizinprodukte-Software hilft dabei, medizinische Funktionen von allgemeinem Wellness-Tracking zu unterscheiden.
Jährliche Unternehmensberichte und regulatorische Einreichungen können Produktportfolios, gemeldete Vertriebskanäle und Fertigungsrollen klären, während Investorenmaterialien und seriöse Wirtschaftspresse Markteinführungen, Preisgestaltung und Kanalentwicklungen gegenseitig überprüfen können. Diese genannten Quellen sind illustrativ und nicht erschöpfend, und weitere Quellen informieren Erhebung, Validierung und Klärung.
Primärinterviews und Umfragen
Interviews und strukturierte Umfragen können in Indien ansässige Führungskräfte von Wearable-Marken und -Geräten, Einzelhandels- und Vertriebsleiter, Telekommunikations- und Konnektivitätsspezialisten, Gesundheits- und Wellness-Nutzer sowie Fertigungs- oder Produktleiter umfassen, die lokale Preisgestaltung, Kanalbewegungen und Nutzungsmuster erläutern können. Ihre Erkenntnisse können sekundäre Annahmen über Produktmix, realisierte Verkaufspreise, Ersatztiming, Konnektivitätsannahme und Anwendungsnachfrage testen, wobei inkonsistente Ansichten gegen Liefer-, Einreichungs- und Kanalinformationen geprüft werden. Wenn eine Variable ungestützt bleibt, sollte der Analyst einen Bereich beibehalten, die Informationslücke dokumentieren und die resultierende Schätzung mit anderen beobachtbaren indischen Marktsignalen triangulieren.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 35 % | Führungskräfte (CXO): 20 % | |
| Mittlere Ebene: 45 % | Funktions-/Einheitsleiter: 35 % | |
| Kleinere Akteure: 20 % | Manager: 45 % |
Marktgrößenbestimmung & Prognose
Das Modell schätzt den jährlichen Wert der Geräteverkäufe in Indien aus einer Top-down-Perspektive auf fertige Smart Wearable-Käufe und überprüft dann ausgewählte Gesamtwerte mit dem Stichproben-Durchschnittsverkaufspreis multipliziert mit dem Liefervolumen und Kanalinformationen. Produktlieferungen und realisierte Preise nach wichtigen Geräteformen bilden den Wertpool. Der Einzelhandels- und Online-Kanalmix überprüft den endgültigen Verkaufspreis. Konnektivitätsmix und Anwendungsfallmix helfen dabei, den Wert auf die gemeldeten Segmente zu verteilen, und Mobil- und Internetakzeptanz, Verbrauchergesundheitsinteresse, lokale Produktion und Importbedingungen informieren Nachfrage und Verfügbarkeit. Segmentanteile werden aus beobachtetem Liefer- und Preismix aufgebaut, wo verfügbar, wobei Produkt-, Konnektivitäts- und Endanwendungsklassifikationen mit dem Marktgesamtwert abgestimmt werden. Eine multivariate Regression kann den Wert anhand dieser Nachfrage-, Preis- und Mixindikatoren projizieren, mit Szenarioanalyse für wesentliche Preis-, Ersatzzyklus- oder Akzeptanzänderungen. Der Wert wird aus Liefer-, Preis- und Produktmixindikatoren prognostiziert, sodass Preis- und Produktmixbewegungen das Wertwachstum unabhängig von Gerätevolumina verändern können. Primäre Befragte können testen, ob die Richtung und der kommerzielle Mechanismus jedes Inputs zu den indischen Kanal- und Produktbedingungen passen, und selektive Bottom-up-Prüfungen sollten als Bereiche beibehalten werden, wenn Stichproben-Preis- oder Volumeninformationen unvollständig sind, und dann mit dem Top-down-Gesamtwert abgestimmt werden.
Datenvalidierung & Aktualisierungszyklus
Analysten triangulieren veröffentlichte Gerätelieferungen, beobachtete Verkaufspreis- und Mixsignale, Unternehmensoffenlegungen sowie indische Konnektivitäts- und Verbraucherindikatoren und untersuchen dann Inkonsistenzen in Jahr, Einheit, Produktabdeckung oder Wert-gegenüber-Volumen-Bewegung vor der Freigabe. Eine zweite Überprüfung prüft Formeln, Segmentgesamtwerte, Quelldaten und ungewöhnlich große Änderungen, wobei eine erneute Kontaktaufnahme ausgelöst wird, wenn ein wesentlicher Input mehrdeutig oder widersprüchlich ist oder sich genug ändert, um die Prognose zu beeinflussen. Der Informationssatz wird jährlich aktualisiert, zwischen den Zyklen für wesentliche Marktereignisse aktualisiert und in einer neuen Überprüfung vor der Lieferung erneut geprüft.
Mordor Intelligence's Indien Smart Wearable Markt Größenbestimmung im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den Inputs, die zur Modellierung der Nachfrage verwendet werden, unterscheiden. Der Indien Smart Wearable Markt misst die jährlichen Ausgaben für sensorausgestattete Wearable-Geräte mit Software zur Aktivitäts- oder Gesundheitsüberwachung, Kommunikation oder Nutzerinteraktionen, die für den Einsatz in Indien verkauft werden.
Wesentliche Treiber von Lücken umfassen die definierte Abdeckung der Studie und marktspezifische Modellierungsentscheidungen. Eine multivariate Regression kann den Wert anhand dieser Nachfrage-, Preis- und Mixindikatoren projizieren, mit Szenarioanalyse für wesentliche Preis-, Ersatzzyklus- oder Akzeptanzänderungen.
Benchmarkvergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 4,46 Milliarden USD (2027) | |
| Regionale Beratung A | 1,2 Milliarden USD (2025) | Auf Basis ihres Basiswerts von 2025 liegt diese Schätzung 73,1 % unter dem Wert dieses Berichts von 4,46 Milliarden USD für 2027, 2 Jahre später. Ihre Fitness-Tracker-Grenze umfasst intelligente Kleidung, Smartwatches und Smart Bands für Tracking-Anwendungen, eine engere Produkt- und Verwendungsgruppe als der Berichtsmarkt. |
| Regionale Beratung B | 2,29 Milliarden USD (2025) | Auf Basis ihres Basiswerts von 2025 liegt diese Schätzung 48,7 % unter dem Wert dieses Berichts von 4,46 Milliarden USD für 2027, 2 Jahre später. Ihr Fitness-und-Gesundheits-Rahmen konzentriert sich auf Gesundheits- und Fitnessprodukte und lässt Kommunikations-, Zahlungs-, Arbeitsplatz- und andere Nicht-Gesundheitsanwendungen außerhalb des angegebenen Marktes. |
Mordor Intelligence's Analysten triangulieren veröffentlichte Gerätelieferungen, beobachtete Verkaufspreis- und Mixsignale, Unternehmensoffenlegungen sowie indische Konnektivitäts- und Verbraucherindikatoren und untersuchen dann Inkonsistenzen in Jahr, Einheit, Produktabdeckung oder Wert-gegenüber-Volumen-Bewegung vor der Freigabe.
Wichtige im Bericht beantwortete Fragen
Wie groß ist der Indien Smart Wearable Markt und wie ist der Wachstumsausblick?
Die Größe wird voraussichtlich im Jahr 2027 4,46 Milliarden USD und bis 2032 12,28 Milliarden USD erreichen, mit einer CAGR von 22,46 % über 2027–2032.
Was stützt die Nachfrage nach Smart Wearable-Geräten in Indien?
Das Interesse an Gesundheitsüberwachung prägt den Kauffall, während sinkende Ring-Preise die anfängliche Hürde für Käufer senken. Der durchschnittliche Verkaufspreis für Smart Rings in Indien sank im Jahr 2025 um 8,7 % im Jahresvergleich auf 159,7 USD.
Welcher Produkttyp führt Indiens Smart Wearable-Sektor an?
Smartwatches hielten im Jahr 2026 einen Anteil von 63,05 % am Marktwert. Smart Rings dürften mit einer prognostizierten CAGR von 24,1 % über 2027–2032 am schnellsten wachsen.
Welche Unternehmen sind in Indiens Smart Wearable-Branche tätig?
Zu den Hardware-Teilnehmern zählen Apple Inc., Samsung Electronics Co., Ltd., Xiaomi Corporation und Google LLC über Pixel Watch. Nike, Inc. liefert Apple Watch-kompatible Run Club-Fitness-Software in Indien.
Was könnte die Akzeptanz von Smart Wearable-Produkten in Indien einschränken?
Datenschutzbedenken erschweren KI-Brillen mit dauerhafter Aktivierung. Auf einem indischen Forum im November 2025 sank die Unterstützung für die Verarbeitung und Erfassung ohne Nutzerbeteiligung nach der Beratung von 52,5 % auf 29,4 %.