
Analyse des Wearable Technologie Marktes durch Mordor Intelligence
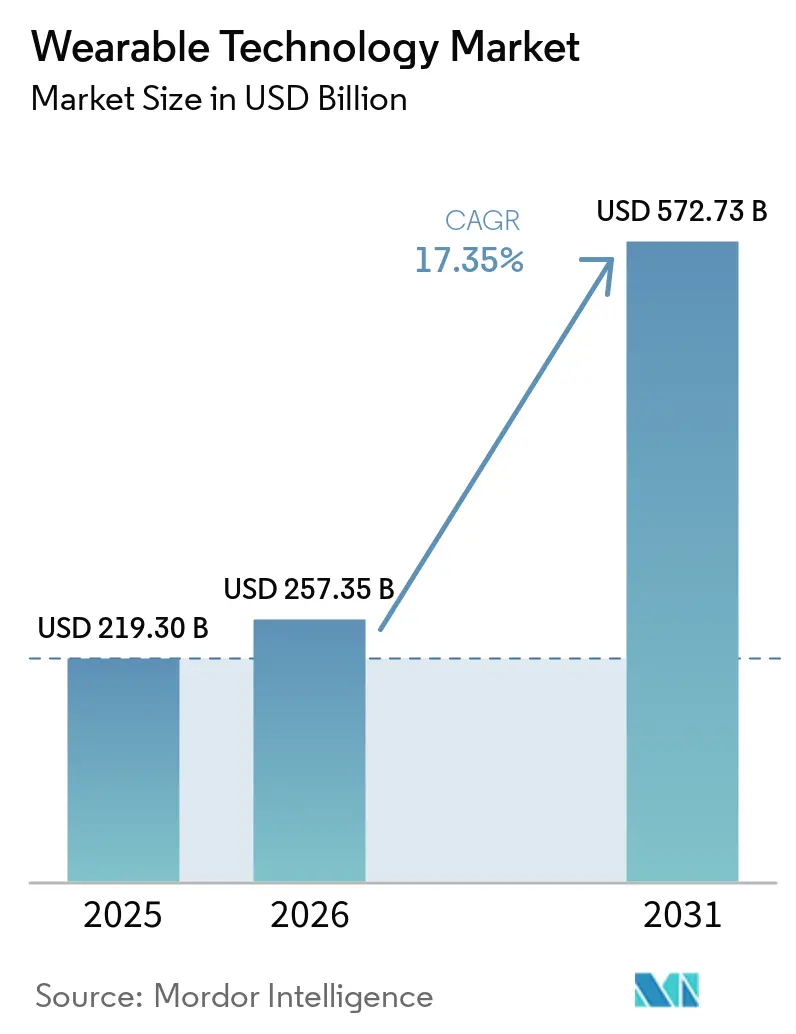
Die Größe des Wearable-Technologie-Marktes wurde im Jahr 2026 auf 257,4 Milliarden USD geschätzt und soll von 302 Milliarden USD im Jahr 2027 auf 659,3 Milliarden USD bis 2032 wachsen, bei einem CAGR von 16,9 % während des Prognosezeitraums (2027–2032).
Klinisches Monitoring und Augmented Reality (AR) für Mitarbeiter an vorderster Front erweitern die Möglichkeiten vernetzter Uhren und Brillen. Chinas Kaufanreize ergänzen diese Anwendungen, indem sie das Preis-Leistungs-Verhältnis für Verbraucher verbessern. Künstliche Intelligenz (KI) auf dem Gerät und workload-spezifische Batterien bieten Lieferanten praktische Möglichkeiten zur Differenzierung der Wearable-Funktion. Datenschutzpflichten und Verpackungsökonomie fügen betroffenen Lieferanten betriebliche und technische Einschränkungen hinzu. Das Wachstum begünstigt daher Lieferanten, deren Geräte eine Aufgabe erfüllen, die ein Krankenhaus, ein Kostenträger oder ein Arbeitgeber finanzieren wird, wie klinisches Monitoring oder Lieferarbeit, gegenüber solchen, die auf allgemeine Wearable-Funktionen setzen.
Wichtigste Erkenntnisse des Reports
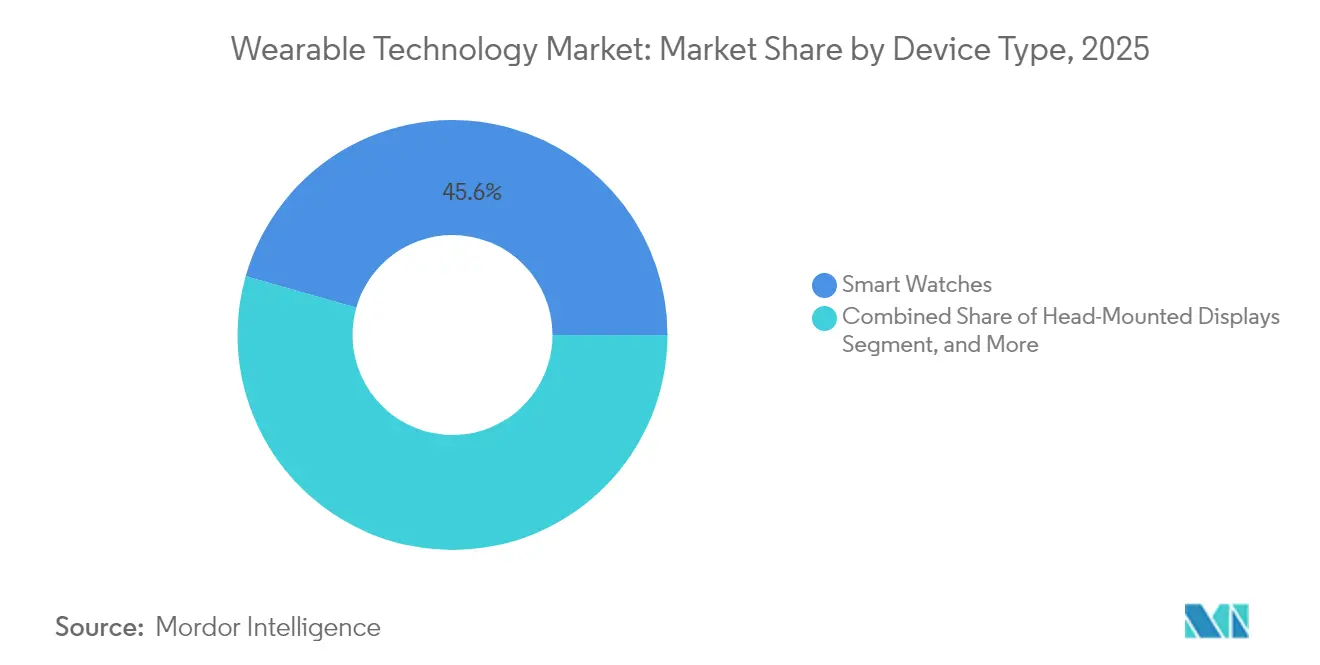
- Nach Gerätetyp hielten Smartwatches im Jahr 2026 einen Marktanteil von 45,42 % am Wearable-Technologie-Markt, während Head-Mounted Displays mit einem prognostizierten CAGR von 18,6 % im Zeitraum 2027–2032 das stärkste Wachstum verzeichnen sollen.
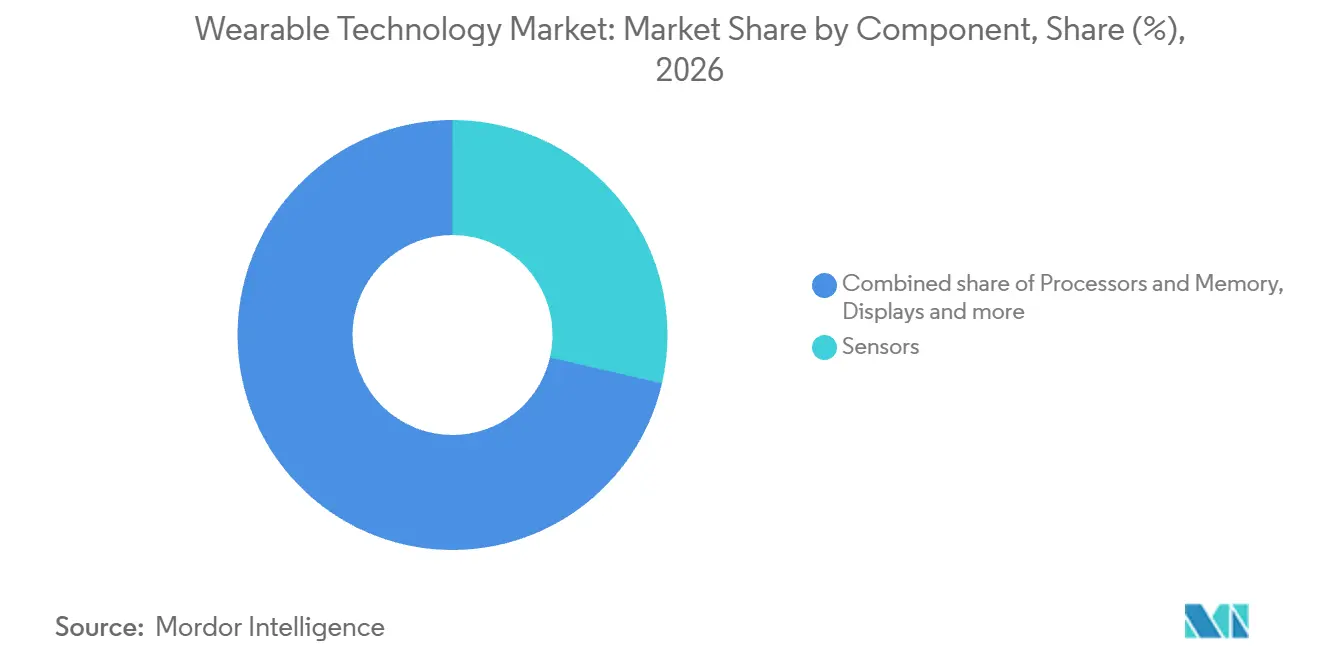
- Sensoren führten die Komponentenkategorie mit einem Anteil von 28,61 % am Wearable-Technologie-Markt im Jahr 2026 an, und Batterien sind das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 19,4 % im Zeitraum 2027–2032.
- Bei den Konnektivitätstechnologien entfielen 61,18 % der Wearable-Ausgaben im Jahr 2026 auf Bluetooth und BLE, wobei Mobilfunk (LTE/5G) mit einem prognostizierten CAGR von 18,4 % im Zeitraum 2027–2032 am schnellsten wachsen soll.
- Unterhaltungselektronik führte die Endnutzerausgaben mit einem Anteil von 56,55 % im Jahr 2026 an, während Gesundheits- und Medizinnutzungen mit einem prognostizierten CAGR von 19,7 % im Zeitraum 2027–2032 das stärkste Wachstum verzeichnen sollen.
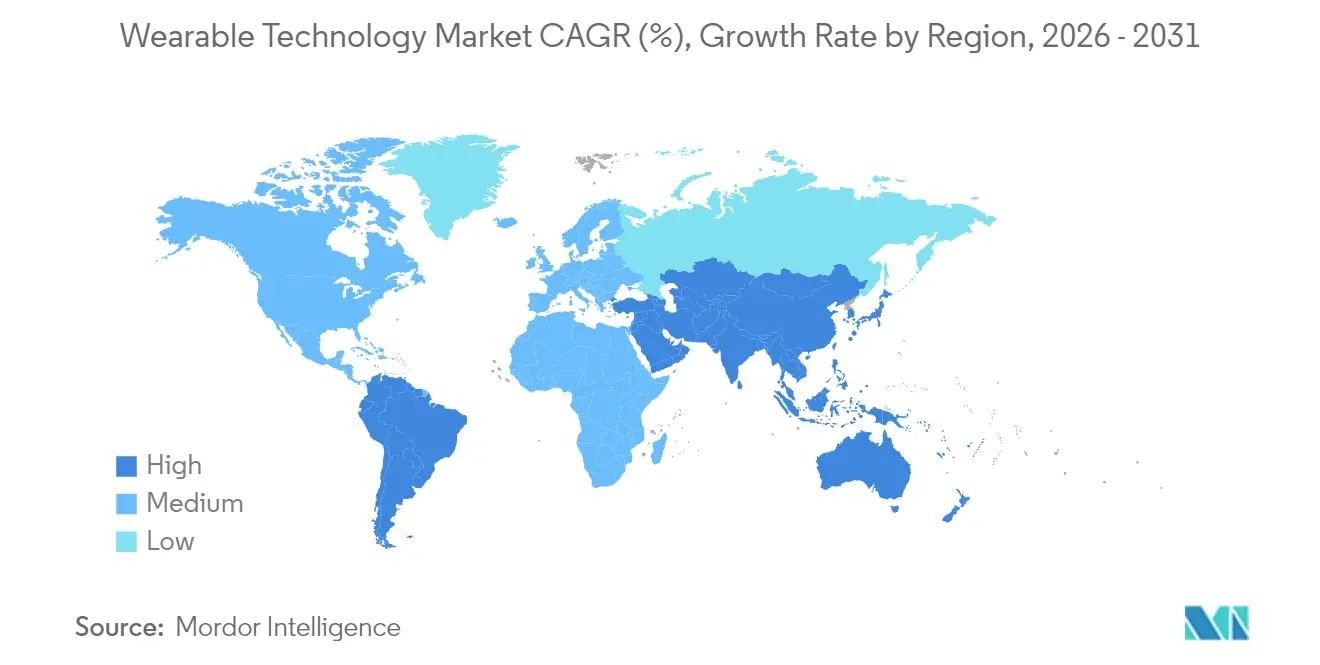
- Geografisch führte Nordamerika mit 31,32 % der Wearable-Ausgaben im Jahr 2026, während Asien-Pazifik mit einem prognostizierten CAGR von 19,8 % im Zeitraum 2027–2032 die am schnellsten wachsende Region ist.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| KI-gestützte klinische Sensoren | +6% | Vereinigte Staaten von Amerika | Mittelfristig (2–4 Jahre) |
| Unternehmens-AR für Belegschaft an vorderster Front | +4.5% | Vereinigte Staaten von Amerika | Kurzfristig (≤ 2 Jahre) |
| Erstattungsaufnahme für medizinische Wearables | +4% | Vereinigte Staaten von Amerika | Mittelfristig (2–4 Jahre) |
| Edge-KI und energieeffiziente Chipsätze | +5% | Nordamerika, Europa und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Festkörper-Mikrobatterien | +1% | Republik Österreich | Langfristig (≥ 4 Jahre) |
| Nachfrage nach immersivem Gaming und E-Sport | +2% | Vereinigte Staaten von Amerika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
KI-gestützte klinische Sensoren
Indikationsspezifisches Monitoring ermöglicht es der klinischen Sensorik, Krankenhausanwendungen mit einem definierten Patientenbedarf zu adressieren. Am 22. Juni 2026 gab Masimo, damals ein Unternehmen von Danaher, die FDA-510(k)-Zulassung für die Erkennung opioidinduzierter Atemdepression bekannt, die in seinen tragbaren kontinuierlichen Patientenmonitor Radius VSM integriert ist.[1] Die smartSET-Pulsoximetrie-Plattform wendet Mustererkennung auf kontinuierliche physiologische Daten von Krankenhauspatienten an, die eine Opioidtherapie erhalten. Die Funktion soll Klinikern helfen, frühzeitig eine Atemkompromittierung zu erkennen, indem der Datenstrom mit einer definierten Überwachungsentscheidung verknüpft wird. Ähnliche Überwachungsanwendungen knnen auch ein Wearable-Pflaster verwenden, um physiologische Daten kontinuierlich zu erfassen. Da die zugelassene Erkennungsfunktion den Radius-VSM-Monitor von Masimo mit seiner smartSET-Plattform kombiniert, konzentriert sich die kommerzielle Chance auf integriertes Monitoring und Interpretation und nicht allein auf die Sensorversorgung.
Enterprise-AR für Mitarbeiter an vorderster Front
Intelligente Unternehmensbrilllen können durch organisierte Mitarbeiter-Rollouts ausgebaut werden, wodurch die Geräteanforderungen innerhalb einzelner Betriebsnetzwerke konzentriert werden. Amazon setzt im Jahr 2026 zusätzliche 5.000 intelligente Lieferbrillen ein und plant, seine Flotte bis Ende 2027 auf mehr als 20.000 Geräte zu erweitern. Die Teilnahme ist für Delivery Service Partner-Inhaber und ihre Lieferteams freiwillig. Da Amazon die von ihm eingesetzten Brillen selbst entwickelt hat, spiegelt das zusätzliche Volumen sein eigenes Geräteprogramm innerhalb eines einzigen Betriebsnetzwerks wider. Die freiwillige Teilnahme macht die Akzeptanz an vorderster Front zu einer separaten Bedingung für die Umwandlung der geplanten Flottenexpansion in einen breiteren Betriebsfußabdruck.
Erstattungsaufnahme für medizinische Wearables
Die Nachfrage nach medizinischen Wearables erhält eine solidere Zahlungsgrundlage, wenn die Erstattung den laufenden Überwachungsbedarf abdeckt. Medicare deckt die Versorgungspauschalen für kontinuierliche Glukosemesssysteme (CGM) ab, wenn Leistungsempfänger langlebige medizinische Geräte – entweder ein Empfangsgerät oder eine Insulininfusionspumpe – zur Anzeige von Glukosedaten verwenden. Eine Uhr kann das Empfangsgerät im Rahmen dieser bestehenden Erstattungsregelung für CGM-Zubehör begleiten. Medicare deckt auch das Fernmonitoring bei chronischen oder akuten Erkrankungen ab, die eine Überwachung erfordern, wenn internetverbundene, von der FDA definierte Medizinprodukte Daten digital hochladen, erfassen und mindestens 2 Tage alle 30 Tage übertragen. Diese Bedingungen machen die Datenübertragung und die Nutzung des Empfangsgeräts neben der am Körper getragenen Hardware zu einem Teil des kommerziellen Designs. Anbieter können daher abgedeckte Versorgungspfade erschließen, indem sie qualifizierende Arbeitsabläufe während des gesamten Überwachungsdienstes aufrechterhalten, auch wenn Patienten zusätzlich eine Begleituhre verwenden.
Edge-KI und energieeffiziente Chipsätze
Kabellose Nachrichtenübermittlung eröffnet einen Anwendungsfall für Edge-KI in der Wearable-Technologie-Branche, insbesondere bei am Handgelenk getragenen Geräten. Am 9. Dezember 2025 kündigte Google On-Device-Gemma-Smart-Replies für Google Messages auf dem Pixel Watch 3 und neueren Modellen an und bezeichnete dies als eine Premiere für Smartwatches. Beim Pixel Watch 5 generiert die On-Watch-Smart-Reply-Funktion laut Google bis zu 3 Antworten statt einer und arbeitet 50 % schneller als auf dem Pixel Watch 3 und 4, wenn die Verbindung zum Smartphone getrennt ist. Google beschreibt die Dual-Chip-Architektur der Uhr außerdem als energieeffizient, mit einem Snapdragon W5 Gen 2 Accelerated-Prozessor. Lokale Berechnungen erweitern die eigenständigen Funktionen, während eine effiziente Verarbeitung den Ressourcenbedarf dieser Aufgaben deckt. Die telefonunabhängige Antworterstellung bietet Käufern eine Möglichkeit, das Verarbeitungs-Upgrade direkt zu erleben – jenseits der reinen Chipsatz-Spezifikationen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Datenschutz-Compliance-Belastung | -2.5% | Vereinigte Staaten von Amerika | Kurzfristig (≤ 2 Jahre) |
| Engpässe in der Versorgung mit fortschrittlichen Verpackungen | -1.5% | Nordamerika, Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Elektroschrott- und Nachhaltigkeitsdruck | -1% | Mitgliedstaaten der Europäischen Union | Kurzfristig (≤ 2 Jahre) |
| Nutzerermüdung / Geräteabbruch | -0.5% | Vereinigtes Königreich Großbritannien und Nordirland | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Datenschutz-Compliance-Belastung
Gesundheitsdatenpflichten fügen qualifizierenden Wearable-Angeboten in den Vereinigten Staaten eine administrative Anforderung hinzu. Die Health Breach Notification Rule, die von der Federal Trade Commission (FTC) durchgesetzt wird, gilt für qualifizierende Anbieter persönlicher Gesundheitsakten, verbundene Unternehmen und Dienstleister, die Informationen von US-Bürgern oder -Einwohnern verarbeiten. Nach einer Verletzung ungesicherter identifizierbarer Gesundheitsinformationen müssen betroffene Anbieter und verbundene Unternehmen Einzelpersonen und die FTC benachrichtigen, wobei die individuelle Benachrichtigung in der Regel ohne unangemessene Verzögerung und innerhalb von 60 Kalendertagen nach Entdeckung erfolgen muss.[2] Bei bestimmten Datenschutzverletzungen, von denen 500 oder mehr betroffene Einwohner betroffen sind, ist auch eine Medienbenachrichtigung erforderlich, während HIPAA-abgedeckte Aktivitäten und Aktivitäten, die als HIPAA-Geschäftspartner durchgeführt werden, ausgeschlossen sind. Ein Tracker-Hersteller kann qualifizieren, wenn seine App Verbrauchereingaben akzeptiert oder der Tracker Daten an eine andere Gesundheits-App sendet. Ab dem 1. Januar 2026 verlangen auch die CCPA-Vorschriften Kaliforniens von betroffenen Unternehmen, Datenschutzrisiken vor der Nicht-Beschäftigungsverarbeitung von Gesundheitsinformationen der Verbraucher zu bewerten, wobei Bewertungen für laufende Verarbeitungen vor 2026 bis zum 31. Dezember 2027 fällig sind.
Engpässe in der Versorgung mit fortschrittlichen Verpackungen
Selektives Transfergießen, ein Weg zu kompakten Wearable-Verpackungen, erfordert maßgefertigte Werkzeuge, die die Wahl des Fertigungsprozesses eines Entwicklers einschränken können. USI gab an, dass maßgefertigte Werkzeuge für konventionelles selektives Transfergießen bei selektiver Einkapselung etwa 260.000 bis 300.000 USD kosten, was viele Projekte nicht rechtfertigen können. Der Lieferant beschrieb auch Entformungswinkel, die den Abstand zwischen Komponenten innerhalb und außerhalb eines selektiv geformten Bereichs vergrößern. USI weist auch darauf hin, dass Gießläufer Bereiche abdecken können, die unverkapselt bleiben sollen. Für Entwickler, die diesen Prozess in Betracht ziehen, kann die anfängliche Werkzeugverpflichtung einschränken, welche kompakten Designs wirtschaftlich zu verfolgen sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Gerätetyp:
Etablierte Uhren und expandierende visuelle SchnittstellenSmartwatches hatten im Jahr 2026 einen Anteil von 45,42 % am Wearable-Technology-Markt. Das Pew Research Center stellte fest, dass 37 % der US-amerikanischen Erwachsenen in einer Umfrage vom 17. bis 23. Februar 2026 angaben, eine Smartwatch zu besitzen.[3] Huawei meldete außerdem bis zum 24. September 2025 mehr als 54 Millionen kumulierte weltweite Auslieferungen seiner WATCH-GT-Smartwatch-Serie. Das größte Segment weist damit sowohl auf der Besitz- als auch auf der Herstellerseite Beispiele für Skalierung auf, wobei jedes eine eigene Bevölkerungsgruppe widerspiegelt. Diese Eigentümerbasis gibt Uhrenherstellern ein Publikum für neue Handgelenksfunktionen, die durch aufeinanderfolgende Modelle und Software-Updates bereitgestellt werden.
Head-Mounted Displays sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 18,6 % im Zeitraum 2027–2032. Meta berichtete, dass Quest im Jahr 2025 die bisher höchste Anzahl an einzigartigen Nutzern erreichte. Amazons Lieferbrillen bieten ein Head-up-Display für Navigationsdetails, Gefahren und Lieferaufgaben. Quest bedient die Unterhaltung von Verbrauchern und Amazons Brillen bedienen Liefermitarbeiter auf ihren Routen, wodurch Head-Mounted Displays sowohl Freizeitbedarf als auch Arbeitsbedarf abdecken.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Kauf des Reports verfügbar
Nach Komponente:
Spezialisierte Sensorik und BatteriedesignSensoren hatten im Jahr 2026 einen Wearable-Technology-Marktanteil von 28,61 %. Bis Januar 2026 meldete Bosch kumulierte Verkäufe von mehr als 18 Milliarden mikroelektromechanischen Systemen (MEMS)-Sensoren über alle Anwendungen hinweg, und seine Tochtergesellschaft Bosch Sensortec bediente unter anderem den Wearables-Markt. Im März 2026 meldete Sensortek die Auslieferung optischer Hautsensoren der nächsten Generation für hochwertige Wearable-Geräte. Das größte Segment kombiniert daher eine etablierte MEMS-Lieferantenbasis mit spezialisierter Entwicklung für Wearable-Elektronik, einschließlich optischer Sensorkomponenten, die speziell für Wearable-Geräte entwickelt wurden.
Batterien sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 19,4 % im Zeitraum 2027–2032. Meta beschrieb im Juni 2026 eine 248-mAh-Stahlgehäusezelle für seine Ray-Ban-Display-Brille und erläuterte, dass der Bildschirm eine anhaltende Stromversorgung statt kurzer Impulse benötige. Diese Anforderung stellt eine direkte Beziehung zwischen der Batteriegröße und der Arbeitslast des Wearable-Displays her und integriert die Energiespeicherung in das funktionale Design der vollständigen Brille. Das Beispiel legt die Designverantwortung beim Wearable-Hersteller, sodass die Chance eines Zelllieferanten möglicherweise davon abhängt, die spezifische Display-Arbeitslast dieses Herstellers zu adressieren.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Konnektivitätstechnologie:
Gekoppelte Geräte und MobilfunkdiensteBluetooth und BLE machten im Jahr 2026 61,18 % des Marktes für Wearable-Technologie aus und bildeten damit das größte Segment nach Konnektivitätstechnologie. Der 2025er-Bericht von Bluetooth SIG, unter Berufung auf ABI Research, prognostizierte, dass Bluetooth-fähige Smartwatches, Aktivitätstracker, intelligente Kleidung und Smart Rings bis 2030 jährliche Gerätestückzahlen von über 387 Millionen überschreiten würden. Diese Prognose umfasst 4 Geräteformate und verleiht Bluetooth eine Verbindungsrolle in mehreren Produktkategorien. Für Gerätehersteller machen die Trends im Markt für Wearable-Technologie Bluetooth zu einer gemeinsamen Designanforderung, während Sensorik und Software die Aufgaben bestimmen, die ein gekoppeltes Wearable auszeichnen.
Mobilfunk (LTE/5G) ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 18,4 % im Zeitraum 2027–2032. Am 19. September 2025 begann Deutsche Telekom in Deutschland mit dem Angebot von 5G RedCap für Apple Watch Series 11, Ultra 3 und SE 3. Die Tarife MagentaMobil und Smart Connect umfassten bereits 5G, mit LTE-Fallback, wo 5G nicht verfügbar war. Das Angebot integrierte das Wearable-Funk-Upgrade in eine bestehende Tarifstruktur und bot den Betreiberkanälen ein konkretes Geräte-und-Service-Angebot. Die Versorgungsbedingungen definierten, wie der Vorteil genutzt werden konnte, sodass die Differenzierung von einer Kombination aus Netzzugang und Uhren-Funktionalität abhing.
Nach Endnutzerbranche:
Verbrauchermaßstab und klinische IntegrationUnterhaltungselektronik machte im Jahr 2026 56,55 % der Ausgaben für Wearable-Technologie aus und war damit das größte Segment. Apple meldete für seine kombinierte Kategorie Wearables, Home und Zubehör im Geschäftsjahr 2025 einen Nettoumsatz von 35,7 Milliarden USD, ein Rückgang von 4 % gegenüber 37 Milliarden USD im Geschäftsjahr 2024. Diese Kategorie umfasste Smartwatches, kabellose Kopfhörer und Spatial-Computer neben Hausprodukten und Zubehör. Im Kontext der Gesundheitsüberwachung ergab die Umfrage von Rock Health aus dem Jahr 2025, dass 46 % der US-amerikanischen Erwachsenen ein Wearable besaßen, ein Anstieg um 33 Prozentpunkte gegenüber 13 % im Jahr 2015. Der Anstieg der Besitzquote unterstützt eine breitere Verbraucherbasis für Gesundheitsüberwachungsprodukte im Markt für Wearable-Technologie, während Apples Wearable-Portfolio zusätzliche Anwendungsfälle für Audio und Spatial Computing abdeckt.
Gesundheits- und medizinische Anwendungen bilden das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 19,7 % im Zeitraum 2027–2032. In einem akademischen Medizinzentrum in Los Angeles verbanden 843 Patienten zwischen 2023 und 2025 Consumer-Wearables mit der elektronischen Patientenakte. Von dieser Gruppe blieben 692 Patienten, also 82 %, nach 3 Monaten mit aktiv verbundenen Geräten engagiert. Da die meisten Patienten die Verbindung über 3 Monate aufrechterhalten haben, unterstützt dieses Einzelzentrum-Ergebnis die Datensatzintegration als eine fortlaufende Gesundheitsanwendung, die auf den von den Patienten selbst verbundenen Consumer-Wearables aufbaut.
Geografische Analyse
Markt für Wearable Technology in Nordamerika
Nordamerika machte im Jahr 2026 31,32 % des Wearable-Technologie-Marktes aus. Die US-Medicare-Advantage-Pläne von Essence Healthcare für 2026 wurden in Illinois, Missouri, Arkansas, Kentucky und Indiana angeboten, und einige enthielten Oura Ring, App und Mitgliedschaft ohne zusätzliche Kosten. Essence verband den Oura Ring, die App und die Mitgliedschaft mit arztgeführter Versorgung für potenzielle Gesundheitsbedenken zwischen Arztbesuchen und zeigte damit einen US-Kostenträgerkanal für wearable-gestütztes Monitoring. Essence gab an, den Vorteil für viele Pläne für 2027 einzustellen, sodass Anbieter, die auf diesen Kanal angewiesen sind, einer Nachfrage ausgesetzt sind, die an die Leistungserneuerungsentscheidung jedes Plans gebunden ist.
Wearable-Technologie-Markt Asien-Pazifik
Asien-Pazifik ist die am schnellsten wachsende Region mit einem prognostizierten CAGR von 19,8 % im Zeitraum 2027–2032. Chinas Programm ab dem 1. Januar 2026 subventionierte 15 % der endgültigen Preise nach Rabatt für einen förderfähigen Artikel pro Verbraucher pro Kategorie, wobei Smartwatches und Armbänder zusammen sowie intelligente Brillen abgedeckt wurden. Lokale Behörden setzten das Programm um, mit einer Artikelpreisobergrenze von 6.000 CNY (853 USD) und einer Subventionsobergrenze von 500 CNY (71 USD). In Asien-Pazifik gab Meta an, dass seine Brillen am 23. September 2026 in Singapur erhältlich wurden. Die Subvention senkt die Kaufpreise für förderfähige chinesische Käufer, während Metas Singapur-Start einen Kaufkanal für seine eigenen Brillen hinzufügt und den Einzelhandelszugang innerhalb der Region erweitert.
In Europa stimmte Medtronic im Mai 2025 zu, das medizinisch zertifizierte Multiparameter-Wearable von Corsano Health exklusiv in Westeuropa für den Krankenhaus- und Krankenhaus-zu-Hause-Einsatz zu vertreiben. Im Nahen Osten führte der Madinah Health Cluster die Smartwatch-Vitalzeichenüberwachung für die Hajj-Saison 2026 in Saudi-Arabien mit dem Seha Virtual Hospital ein. In Afrika beschrieb der GSMA-Bericht 2025 aufkommende Demenzpflegeanwendungen in Ghana und die smartphone-verbundenen Hörtests von hearX Group in Südafrika. Die ägyptische Arzneimittelbehörde erlaubte CE-zertifizierten lokalen Fabriken im April 2026, Referenzland-Freiverkaufszertifikate, Stabilitätsstudien und Biokompatibilitätsberichte aus Registrierungs- oder Neuregistrierungsanträgen wegzulassen, wobei andere obligatorische Dokumente und das Ermessen, diese Studien und Berichte anzufordern, beibehalten wurden. In Südamerika verlangt Brasilien eine Anvisa-Regularisierung und den Nachweis von Sicherheit und Leistung vor dem Verkauf klinischer Parameter-Wearables, auch solcher, die für Wellness vermarktet werden, und unterscheidet damit die behördliche Zulassung von den Händler- und Versorgungskanälen in den europäischen und saudi-arabischen Beispielen.
Regionale Ausgaben
Regulatorischer Rahmen und Ausblick
Der Vergleich umfasst ausgewählte Rechtsordnungen aus der Perspektive von Herstellern, die Wearable-Produkte verkaufen, die als Medizinprodukte qualifizieren. Qualitätssysteme, Marktüberwachung nach dem Inverkehrbringen und lokale Marktzugangsschritte betreffen verschiedene Teile der Kommerzialisierung, sodass sowohl der Einreichungsweg als auch die laufenden Pflichten für die Bewertung relevant sind. Innerhalb des Vereinigten Königreichs umfasst der Vergleich den Medizinprodukte-Rahmen von Großbritannien. Die eindeutige Geräteidentifikation (UDI) verknüpft die Gerätekennzeichnung und Regulierungsdaten, wobei die Pflichten durch den anwendbaren Rahmen definiert werden.
Regulierungstabelle
| Entscheidungsfaktor | Vereinigte Staaten | Vereinigtes Königreich | China | Ägypten | Vereinigte Arabische Emirate | Brasilien |
|---|---|---|---|---|---|---|
| Zuständige Behörde | Food and Drug Administration | Medicines and Healthcare products Regulatory Agency (MHRA) | National Medical Products Administration | Ägyptische Arzneimittelbehörde | Emirates Drug Establishment (EDE) | Anvisa |
| Wichtige Instrumente oder Ausrichtung | Quality Management System Regulation, 21 CFR Part 820, in Kraft seit dem 2. Februar 2026 | Änderung der Marktüberwachung nach dem Inverkehrbringen in Großbritannien, in Kraft seit dem 16. Juni 2025; Plan zur Vormarktreform und internationalen Anerkennung vom März 2026 | Gute Herstellungspraxis für Medizinprodukte (GMP); Überarbeitung für den 1. November 2026 geplant | Leitfaden zur Registrierung zertifizierter Geräte; UDI-Kennzeichnungs- und Wiederverwendungsgeräte-Markierungsleitfaden vom Mai 2026 | Marketinggenehmigungsservice für Medizinprodukte; Ankündigung der Multi-Agenten-Funktion vom 24. Juni 2026 | RDC Nr. 751/2022; RDC Nr. 591/2021 UDI-Rahmen; UDI-Datenbank (SIUD) in Betrieb seit dem 1. März 2026 |
| Kommerzielle Auswirkung | Anwendbare Qualitätssystempflichten für Fertiggerätehersteller, die eine kommerzielle Verteilung beabsichtigen | Hersteller-Überwachungs-, Melde-, Korrekturmaßnahmen- und regelmäßige Überprüfungspflichten in Großbritannien | Qualitätsmanagementsanforderungen für Hersteller sollen gestärkt werden | MeDevice-Einreichungsweg für importierte und lokale Geräte mit internationalen Qualitätszertifikaten | Inhaberregistrierung und eine gültige Lizenz für das Marketingbüro oder das medizinische Lager gehen der Produktregistrierung voraus | Klasse-I/II-Benachrichtigung und Klasse-III/IV-Genehmigung; ausländische Unternehmen benötigen einen rechtlich konstituierten brasilianischen Partner, der für importierte und vertriebene Produkte verantwortlich ist |
| Aktuelle politische Attraktivität | Mittel | Mittel | Mittel | Mittel | Niedrig | Mittel |
| Zukünftige Richtung der politischen Attraktivität | Keine Änderung | Keine Änderung | Verschärfung | Verschärfung | Lockerung | Keine Änderung |
Die Bewertung der Vereinigten Staaten als Mittel und Keine Änderung spiegelt die Umsetzung der QMSR vom 2. Februar 2026 wider, während Großbritanniens gleiche Beurteilungen die Überwachungsgrundlage vom 16. Juni 2025 beibehalten, da die Entwurfsvormarktregeln vom 8. Mai 2026, die einen schnelleren Zugang für in Australien, Kanada oder den Vereinigten Staaten zugelassene Geräte vorschlagen, auf die geplante Einführung im Herbst 2026 im Parlament warten. Chinas Verschärfungsansicht folgt der geplanten GMP-Überarbeitung vom 1. November 2026, während Ägyptens Leitfaden vom Mai 2026 von Herstellern oder Agenten verlangt, UDI-Aufzeichnungen für abgedeckte Geräte zu führen, und den Zeitpunkt der Durchsetzung der Kennzeichnungsträger- und Wiederverwendungsgeräte-Markierung für eine spätere Ankündigung offen lässt. Die Niedrigbewertung der Vereinigten Arabischen Emirate spiegelt die vorherige Inhaberregistrierung und lizenzierte lokale Intermediäre wider, während die Lockerungsansicht der Ankündigung vom 24. Juni 2026 einer Multi-Agenten-Funktion folgt, die breitere Import- und Vertriebsmöglichkeiten ermöglicht. Brasiliens Mittel und Keine Änderung behalten die risikobasierte Benachrichtigung und Genehmigung als Zugangsbasis bei, mit UDI-Kennzeichnung der Klasse IV für Geräte, die ab dem 10. Juli 2025 hergestellt werden, und SIUD in Betrieb seit dem 1. März 2026, das gestufte Identifikationspflichten nach Risikoklasse und Verpflichtungstyp neben diesen Zugangswegen umsetzt.
Wertschöpfungskettenstufen
Die Kette vergleicht die Übergaben zwischen Wearable-Plattformen, Systemintegration, Gerätekommerzialisierung und Nachsorge. Die Betriebe von Luxshare Precision Industry Co., Ltd. im Jahr 2025 umfassten die Wearable-Systemintegration über Formate wie KI-Brillen, Smartwatches und Armbänder. Diese Breite macht den Übergang vom Plattformdesign zu einem vollständigen am Körper getragenen System zu einem wichtigen Koordinationspunkt. Jede Stufe hat einen anderen Ertragsmechanismus, von Plattform- und Integrationsverkäufen bis hin zu fertigen Geräten und optionalen Serviceverträgen.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wichtige Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Wearable-Plattformversorgung | Plattformlieferanten wie Qualcomm Technologies, Inc. | Plattformverkäufe | Neugestaltung bei Änderung der Plattformarchitektur | Alternative Architekturen vor Geräteaktualisierungen qualifizieren |
| Systemintegration | Wearable-Systemintegratoren wie Luxshare Precision Industry Co., Ltd. | Systemintegrationserlöse | Designänderungen über integrierte Module hinweg | Modulare Schnittstellen und stufenweise Validierung verwenden |
| Gerätekommerzialisierung | Wearable-Gerätemarken wie Garmin Ltd. | Fertiggeräteverkäufe | Abhängigkeit von einzelnen Wegen zu Käufern | Einzelhandels- und Direktvertriebsoptionen aufrechterhalten |
| Nachsorge | Optionale Serviceplan-Anbieter wie Apple Inc. | Serviceplangebühren | Deckung variiert je nach Plan und Standort | Serviceverpflichtungen mit lokaler Plandeckung abstimmen |
| Quelle: Mordor Intelligence | ||||
Optionale Nachsorge kann die kommerzielle Beziehung über die anfängliche Hardware-Lieferung hinaus verlängern. Apple bietet AppleCare für Apple Watch über Apple Stores und autorisierte Anbieter an, wobei Deckung und Serviceverfügbarkeit je nach Plan und Standort variieren. Der Plan schafft einen Erlösmechanismus rund um die Serviceverfügbarkeit und gibt der Support-Lieferung eine separate kommerzielle Rolle gegenüber dem anfänglichen Geräteverkauf. Da die AppleCare-Anmeldung optional ist, können Integration und Fertiggeräteverkäufe Erträge generieren, ohne einen Serviceplan zu verkaufen, während die Nachsorge Einnahmen hinzufügt, wenn ein Käufer eine Deckung wählt.
Wettbewerbslandschaft
Marktkonzentration
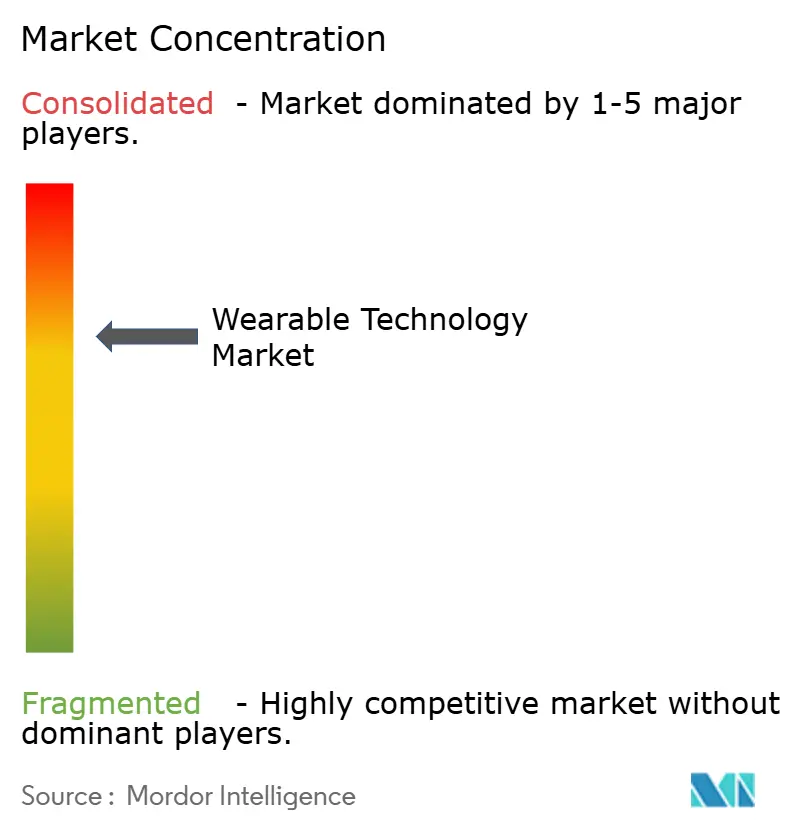
Der Wettbewerb ist mäßig um etablierte Gerätemarken konzentriert, wobei Apple Inc., Samsung Electronics Co., Ltd., Xiaomi Corporation, Fitbit LLC (Google) und Sony Group Corporation zu den aktiven Teilnehmern gehören. Apple stellte im September 2025 Apple Watch Ultra 3 mit Satellitenkommunikation, 5G-Mobilfunkfähigkeiten und erweiterten Gesundheits-, Fitness- und Sicherheitsfunktionen vor. Samsung begann am 21. Oktober 2025 mit dem US-Verkauf seines Galaxy XR-Headsets über Samsung.com und Samsung Experience Stores unter Verwendung von Android XR, das gemeinsam mit Google und Qualcomm entwickelt wurde. Sony Interactive Entertainment senkte den empfohlenen Verkaufspreis für PlayStation VR2 ab März 2025, wobei lokale Wirksamkeitsdaten und Bundle-Verfügbarkeit je nach Land oder Region variierten. Apple konkurriert durch am Handgelenk getragene Gesundheits- und Konnektivitätsfunktionen, während Samsung und Sony Headset-Käufer durch eine Plattformpartnerschaft und niedrigere Preise ansprechen.
Google stellte im August 2025 Pixel Watch 4 vor und beschrieb sie als die erste Smartwatch mit eigenständiger Satellitenkommunikation. Googles Fitness-Wearable-Lineup umfasst auch Fitbit-Marken-Tracker, wie den bildschirmlosen Fitbit Air, neben Pixel Watch. Dieses Portfolio kombiniert unabhängige Kommunikation am Handgelenk mit mehreren Fitness-Geräteformaten und gibt dem Unternehmen mehrere Möglichkeiten, die Kommunikations- und Fitnessaufgaben der Verbraucher zu adressieren. Google kündigte Fitbit Edge, einen Fitness-Tracker der nächsten Generation, am 12. Oktober 2026 an und fügte dem Lineup ein weiteres Format hinzu.
Xiaomi berichtete, dass sein Wearable-Umsatz im Jahr 2025 um 30,7 % im Jahresvergleich gestiegen ist. Das Unternehmen führte den Anstieg hauptsächlich auf höhere Lieferungen von intelligenten Armbändern und Smartwatches sowie auf höhere Durchschnittsverkaufspreise auf dem chinesischen Festland zurück. Das Ergebnis stellt Volumenausführung und Produktpreisgestaltung in dieselbe kommerzielle Gleichung und zeigt, warum das Umsatzwachstum von Lieferanten sowohl die Liefernachfrage als auch die Preisrealisierung widerspiegeln kann. Xiaomi berichtete auch, dass seine globalen Wearable-Band-Lieferungen im Jahr 2025 um 22,6 % wuchsen und laut Omdia weltweit den ersten Platz belegten. Für Band- und Uhren-Herausforderer verknüpft das Festland-China-Ergebnis das Umsatzwachstum von Wettbewerbern sowohl mit Volumen als auch mit Preis, während das globale Band-Ranking auf eine Wettbewerbsgröße über diese inländische Leistung hinaus hinweist.
Marktführer für Wearable Technologie
-
Apple Inc.
-
Samsung Electronics Co., Ltd.
-
Xiaomi Corporation
-
Fitbit LLC (Google)
-
Sony Group Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Wearable-Technologie Unternehmen in diesem Bericht
- Apple Inc.
- Samsung Electronics Co., Ltd.
- Alphabet Inc. (Google LLC)
- Meta Platforms, Inc. (Oculus)
- Sony Group Corporation
- Xiaomi Corporation
- Huawei Technologies Co., Ltd.
- Garmin Ltd.
- Fitbit LLC (Google)
- Microsoft Corporation
- HTC Corporation
- BOE Technology Group Co., Ltd.
- Qualcomm Technologies, Inc.
- Corning Incorporated
- Valencell, Inc.
- Zepp Health Corporation
- Fossil Group, Inc.
- Vuzix Corporation
- Magic Leap, Inc.
- Mobvoi Information Technology Co. Ltd.
Wichtige Chancen für Marktteilnehmer
Der Vergleich konzentriert sich auf kommerzielle Möglichkeiten rund um den Arbeitsplatzeinsatz und ausgewähltes stationäres Monitoring. Im Jahr 2026 stellte Savannah River Mission Completion 500 tragbare Armbänder für Mitarbeiter bereit, die die Flüssigabfallmission des Energieministeriums am Savannah River Site unterstützen, gegenüber 250 Geräten im Jahr 2025. Im Jahr 2025 zeichneten die Armbänder des Standorts mehr als 6.000 Monitoring-Ereignisse auf und lösten 2.000 Interventionen aus, die es Vorgesetzten ermöglichten, die Arbeit zu unterbrechen oder zu modifizieren, damit sich Mitarbeiter abkühlen konnten. Der Einsatz des Auftragnehmers verbindet das Wearable-Monitoring mit spezifischen Entscheidungen über die Hitzeexposition während der Arbeit.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Hauptbarriere | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Wearable-Geräte zur Hitzeüberwachung am Arbeitsplatz | Laufender industrieller Einsatz | Industrieauftragnehmer, die die Hitzeexposition der Mitarbeiter verwalten | Wearable-Monitoring auf den spezifischen Arbeitsplatz abstimmen | Eignung für die Monitoring-Aufgabe des Standorts | Hersteller von Wearables für den Arbeitsplatz |
| Wearable-Flottenimplementierung | Erweiterte Geräteflotten verbreitern die Supportaufgabe | Arbeitsplatz-Flottenoperatoren | Gerätebereitstellung und Wartungssupport kombinieren | Koordination des Supports über die Geräte des Standorts hinweg | Anbieter von Wearable-Bereitstellung und -Service |
| Ausgewähltes stationäres Monitoring | Das National University Hospital (NUH) in Singapur kündigte im Juli 2026 das Ziel an, Smartwatch-Unterstützung für bis zu 10 % des stationären Vitalzeichenmonitorings im folgenden Jahr zu ermöglichen | Krankenhäuser, die geeignete Patientengruppen bewerten | Monitoring in ausgewählten Versorgungsumgebungen validieren | Eignung und Sicherheitsbewertung der Versorgungsumgebung | Hersteller medizinischer Wearables und Anbieter klinischer Integration |
Industrielle und klinische Käufer stehen vor unterschiedlichen Entscheidungen darüber, wer Monitoring erhält und wie das Personal reagiert. Im Juli 2026 identifizierte der Chirurgiechef des NUH Patientensicherheit, klinischen Kontext und technologische Eignung als Überlegungen für einen breiteren Smartwatch-Einsatz. Die Hitzeexpositionsüberwachung ist daher die klarste Möglichkeit, die in Savannah River veranschaulicht wird, wo ein Geräteangebot den etablierten Alarm-und-Reaktions-Workflow eines Auftragnehmers bedienen kann.
Neueste Industrielle Entwicklungen in Markt für Wearable-Technologie
- Okt. 2026: Google kündigte Fitbit Edge, einen Fitness-Tracker der nächsten Generation in seinem Fitbit-Marken-Wearable-Lineup, am 12. Oktober an.
- Sep. 2026: Meta begann am 23. September mit der Ausweitung der Verfügbarkeit von Meta Glasses auf Singapur, Südkorea, Mexiko und die Vereinigten Arabischen Emirate.
- Sep. 2026: Apple debütierte Apple Watch Series 12 und Apple Watch Ultra 4 am 18. September in Apple Store-Standorten weltweit.
Markt für Wearable-Technologie Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der globale Wearable-Technology-Markt misst die jährlichen Ausgaben für vernetzte elektronische Geräte, die am Körper getragen werden und Daten erfassen, Benachrichtigungen bereitstellen oder digitale Dienste über Sensoren, Software oder Konnektivität ermöglichen. Er umfasst weltweite Geräteverkäufe sowie direkt zurechenbare Wearable-Software- und Serviceumsätze.
Ausschlüsse aus dem Umfang: Nicht vernetzte persönliche Accessoires, Standard-Unterhaltungselektronik, die nicht zum Tragen konzipiert ist, sowie Prozessoren, Speicher, Sensoren, Displays, Batterien und Konnektivitäts-ICs, die separat als Eingaben oder Ersatzteile verkauft werden, sind ausgeschlossen.
Segmentierungsübersicht
- Nach Gerätetyp
- Smartwatches
- Ear-Wearables
- Head-Mounted Displays
- Intelligente Kleidung
- Armbänder
- Nach Komponente
- Prozessoren und Speicher
- Sensoren
- Displays
- Batterien
- Konnektivitäts-ICs
- Software und Dienste
- Nach Konnektivitätstechnologie
- Bluetooth und BLE
- Mobilfunk (LTE/5G)
- Wi-Fi
- NFC und UWB
- Satellit und LP-WAN
- Nach Endnutzerbranche
- Unterhaltungselektronik
- Gesundheitswesen und Medizin
- Industrie und Unternehmen
- Verteidigung und öffentliche Sicherheit
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- Übriges Asien
- Naher Osten
- Israel
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Ägypten
- Übriges Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk Research stützt sich auf Quellen wie Pew-Research-Center-Umfragen zu Verbraucherbesitzmustern, den Bericht der Weltgesundheitsorganisation zur Messung körperlicher Aktivität mit Wearables und die globale Strategie für digitale Gesundheit sowie deren Klassifizierung von Gesundheitsinterventionen und -diensten. Diese Materialien helfen Analysten, Akzeptanz, Messpraktiken, klinische Nutzung und die Art und Weise zu überprüfen, wie geräteverknüpfte Dienste in Versorgungsumgebungen eingebettet sind.
Jährliche Unternehmensberichte, Investorenmaterialien, Produktoffenlegungen sowie renommierte Technologie- und Gesundheitspresse liefern Kontext zu Umsatz, Auslieferungen, Preisgestaltung, Markteinführung, Erstattung und Vertriebskanälen zur Triangulation öffentlicher Belege. Diese genannten Quellen sind illustrativ und nicht erschöpfend; weitere Quellen fließen in die Erhebung, Validierung und Klärung ein.
Primärinterviews und Umfragen
Interviews und strukturierte Umfragen würden sich an Gerätehersteller, Komponenten- und Softwareanbieter, Distributoren, Gesundheitskäufer, Unternehmensnutzer und regionale Spezialisten richten, wobei die Befragten über die abgedeckten Gerätetypen und Endverbraucherbranchen hinweg ausgewählt würden. Ihre Beiträge würden die Interpretationen aus Sekundärquellen zu Auslieferungs-, Verkaufspreis-, Serviceumsatz-, Akzeptanz- und Ersatzmustern testen, Unterschiede in kommerziellen Definitionen klären und fehlende Belege identifizieren. Wenn Antworten oder öffentliche Belege eine wesentliche Lücke nicht schließen, würden Analysten die Unsicherheit dokumentieren, eine Bestätigung aus einer anderen Quelle oder einem anderen Befragtentyp einholen und die Schätzung anhand unabhängiger Marktsignale triangulieren.
Verteilung der Befragten der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 25 % | CXOs: 15 % | APAC: 40 % |
| Mittlere Ebene: 60 % | Funktions-/Bereichsleiter: 35 % | EMEA: 35 % |
| Kleinere Akteure: 15 % | Manager: 50 % | Amerika: 25 % |
Marktgrößenbestimmung und Prognose
Das Modell beginnt mit einer Top-down-Schätzung der globalen Endverbraucherausgaben für vollständige vernetzte Wearable-Geräte und direkt zurechenbare Dienste und überprüft dann ausgewählte Geräte- und Regionalsummen durch Lieferantenumsatz-Aggregationen, Kanalbelege und stichprobenartige durchschnittliche Verkaufspreise multipliziert mit dem Auslieferungsvolumen. Analysten erstellen Anteile aus Geräteauslieferungen und realisierten Preisen, Komponenteninhalt innerhalb von Komplettgerätepreisen, Konnektivitätsfähigkeit, Käufernutzung und länderspezifischen Verkäufen. Software- und Servicewert wird einmal gezählt, einschließlich gebündeltem Wert nur einmal. Zu den wichtigsten Indikatoren gehören Auslieferungen nach Gerätetyp, durchschnittliche Verkaufspreise und Produktmix, Akzeptanz vernetzter Geräte, Signale zur medizinischen und unternehmerischen Bereitstellung sowie Service-Anhang- oder Abonnementumsätze. Für den Ausblick 2027–2032 kann eine multivariate Regression den Wertzuwachs mit Auslieferungs-, Preis- und Mix-, Akzeptanz- sowie Bereitstellungsindikatoren in Beziehung setzen, wobei Szenarioanalysen eingesetzt werden, wenn Produkteinführungen, Erstattungen oder regionale Akzeptanz wesentlich unterschiedliche Pfade erzeugen. Experten würden testen, ob Annahmen auf Variablenebene mit den Kauf- und Versorgungsbedingungen übereinstimmen. Wenn ausgewählte Bottom-up-Prüfungen keine vergleichbaren Auslieferungs- oder Preisdetails aufweisen, würden Analysten die nächstgelegenen dokumentierten Kanal- oder Lieferantenbelege verwenden, die Annahme intern festhalten und die Top-down-Schätzung als übergeordneten Rahmen beibehalten.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren die Schätzung anhand von Unternehmensoffenlegungen, Handels- und Auslieferungsindikatoren, öffentlichen Akzeptanzbelegen und Endverbrauchersignalen und überprüfen dann Gesamtwerte, Anteile, Einheiten, Jahresausrichtung und unerklärte Abweichungen. Ausreißer werden auf Quelldefinitionen, Zeitpunkt, Währung oder Klassifizierung zurückgeführt, bevor die Freigabe erfolgt, gefolgt von einer separaten Analysten-Überprüfung von Berechnungen, Grenzpassung und narrativer Konsistenz. Befragte werden erneut kontaktiert, wenn ein wesentlicher Definitionskonflikt oder eine unerklärte Bewegung bestehen bleibt. Die Evidenzbasis wird jährlich aktualisiert, zwischen den Zyklen erneuert, wenn ein wesentliches Produkt-, Regulierungs-, Erstattungs- oder Versorgungsereignis einen Eingabewert verändert, und in einem neuen Vorablieferungsdurchgang erneut überprüft.
Vergleich der Wearable-Technology-Marktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Der globale Wearable-Technology-Markt misst die jährlichen Ausgaben für vernetzte elektronische Geräte, die am Körper getragen werden und Daten erfassen, Benachrichtigungen bereitstellen oder digitale Dienste über Sensoren, Software oder Konnektivität ermöglichen.
Zu den wesentlichen Unterschiedstreibern gehören der definierte Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Zu den wichtigsten Indikatoren gehören Auslieferungen nach Gerätetyp, durchschnittliche Verkaufspreise und Produktmix, Akzeptanz vernetzter Geräte, Signale zur medizinischen und unternehmerischen Bereitstellung sowie Service-Anhang- oder Abonnementumsätze.
Vergleichsmaßstab
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 302 Mrd. USD (2027) | |
| Globales Beratungsunternehmen A | 92,9 Mrd. USD (2025) | Auf Basis des Jahres 2025 liegt diese Schätzung 69,2 % unter dem Wert dieses Berichts für 2027 von 302 Mrd. USD, zwei Jahre später. Das frühere Basisjahr stellt diese Zahl vor die Messung des Berichts für 2027, während die Taxonomie Schuhwerk und Halsschmuck separat klassifiziert. |
| Globales Beratungsunternehmen B | 87,19 Mrd. USD (2025) | Auf Basis des Jahres 2025 liegt diese Schätzung 71,1 % unter dem Wert dieses Berichts für 2027 von 302 Mrd. USD, zwei Jahre später. Das frühere Basisjahr stellt diese Zahl vor die Messung des Berichts für 2027, und die aufgeführten Kategorien erstrecken sich auf intelligente Schuhe, am Körper getragene Kameras, Exoskelette, Pflaster und Helme. |
Die Analysten von Mordor Intelligence triangulieren die Schätzung anhand von Unternehmensoffenlegungen, Handels- und Auslieferungsindikatoren, öffentlichen Akzeptanzbelegen und Endverbrauchersignalen und überprüfen dann Gesamtwerte, Anteile, Einheiten, Jahresausrichtung und unerklärte Abweichungen.
Im Report beantwortete wichtige Fragen
Wie groß ist der Wearable-Technologie-Markt und wie ist das prognostizierte Wachstum?
Er wird für 2027 auf 302 Milliarden USD geschätzt und soll bis 2032 659,3 Milliarden USD erreichen, bei einem CAGR von 16,9 % im Zeitraum 2027–2032.
Was treibt die Einführung von Wearable-Geräten an?
Klinische Sensorik, intelligente Unternehmensbrilllen und On-Device-KI unterstützen neue Anwendungen. Amazon setzt im Jahr 2026 zusätzliche 5.000 Lieferbrillen ein, mit freiwilliger Beteiligung von Delivery Service Partner-Inhabern und ihren Teams.
Welche Wearable-Kategorie führt die Ausgaben an?
Smartwatches hielten im Jahr 2026 45,42 % der Ausgaben. Head-Mounted Displays sollen am schnellsten wachsen, mit einem CAGR von 18,6 % im Zeitraum 2027–2032.
Welche Unternehmen konkurrieren im Wearable-Sektor?
Zu den etablierten Teilnehmern gehören Apple Inc., Samsung Electronics Co., Ltd., Xiaomi Corporation, Fitbit LLC (Google) und Sony Group Corporation.
Was schränkt den Ausblick für Wearable-Lieferanten ein?
In den Vereinigten Staaten haben qualifizierende Gesundheitsaktenbetreiber Datenschutzverletzungs-Benachrichtigungspflichten gemäß FTC-Regeln. Selektives Transfergießen kann auch Werkzeugkosten auferlegen, die viele Projekte nicht rechtfertigen können.
Was sind die führenden regionalen Märkte für Wearables?
Nordamerika hielt im Jahr 2026 31,32 % der Ausgaben. Asien-Pazifik soll am schnellsten wachsen, mit einem CAGR von 19,8 % im Zeitraum 2027–2032.