
Marktgröße und Marktanteil für intelligente Textilien
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
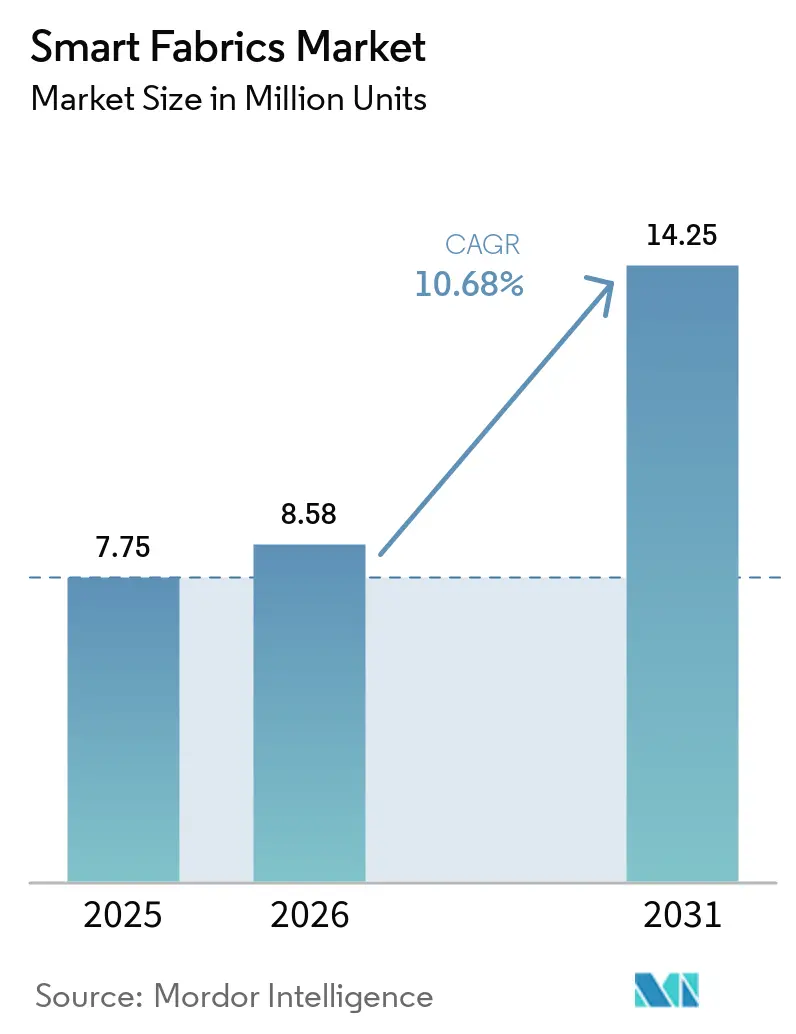
| Marktvolumen (2026) | 8.58 Millionen Einheiten |
| Marktvolumen (2031) | 14.25 Millionen Einheiten |
| Wachstumsrate (2026 - 2031) | 10.68 % |
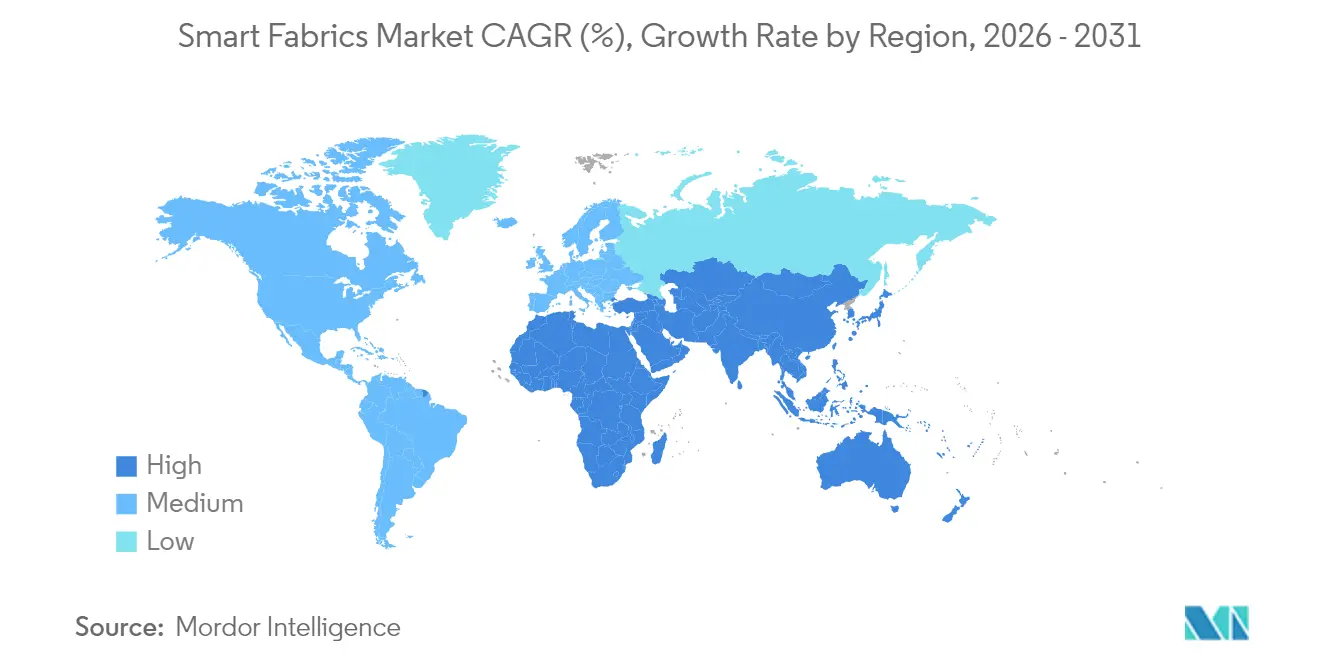
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für intelligente Textilien von Mordor Intelligence
Die Marktgröße für intelligente Textilien wurde im Jahr 2025 auf 7,75 Millionen Einheiten geschätzt und soll von 8,58 Millionen Einheiten im Jahr 2026 auf 14,25 Millionen Einheiten bis 2031 wachsen, bei einer CAGR von 10,68 % während des Prognosezeitraums (2026–2031). Die zunehmende Verbreitung in den Bereichen Verteidigung, Gesundheitswesen und Sport beschleunigt den Übergang von konventionellen Textilien zu intelligenten Stoffen, die sensorisch erfassen, Energie gewinnen und kommunizieren können. Militärverträge, die Kleidungsstücke zur Überwachung der kognitiven Belastung vorschreiben, Pilotprojekte im Gesundheitswesen, die Fasercomputer für Echtzeit-Diagnostik nutzen, sowie die Verbrauchernachfrage nach Leistungsbekleidung erweitern die kommerziellen Möglichkeiten. Das Vertrauen der Investoren bleibt stabil, da die Patentaktivität bei leitfähigen Garnen und flexiblen integrierten Schaltkreisen weiter zunimmt, während Partnerschaften zwischen Textilgruppen und Elektroniklieferanten die Fertigung skalieren. Das Zusammenspiel von Nachhaltigkeitsdruck, miniaturisierten Komponenten und autonomen Energiesystemen hält den Markt für intelligente Textilien auf einem transformativen Kurs.
Wichtigste Erkenntnisse des Berichts
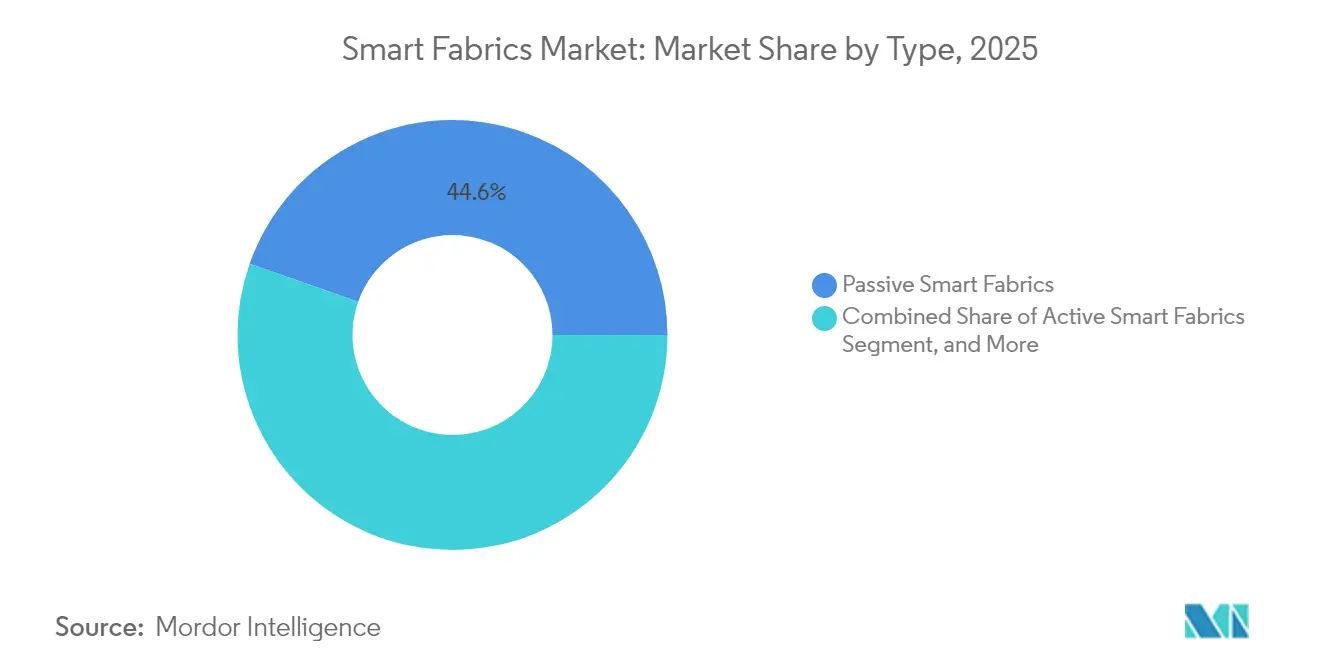
- Nach Typ hielten passive intelligente Textilien im Jahr 2025 einen Marktanteil von 44,62 % am Markt für intelligente Textilien, während ultra-intelligente Textilien bis 2031 voraussichtlich mit einer CAGR von 11,06 % wachsen werden.
- Nach Funktionalität entfiel auf die Sensorik im Jahr 2025 ein Anteil von 55,42 % am Markt für intelligente Textilien; die Energiegewinnung soll zwischen 2026 und 2031 mit einer CAGR von 13,28 % zulegen.
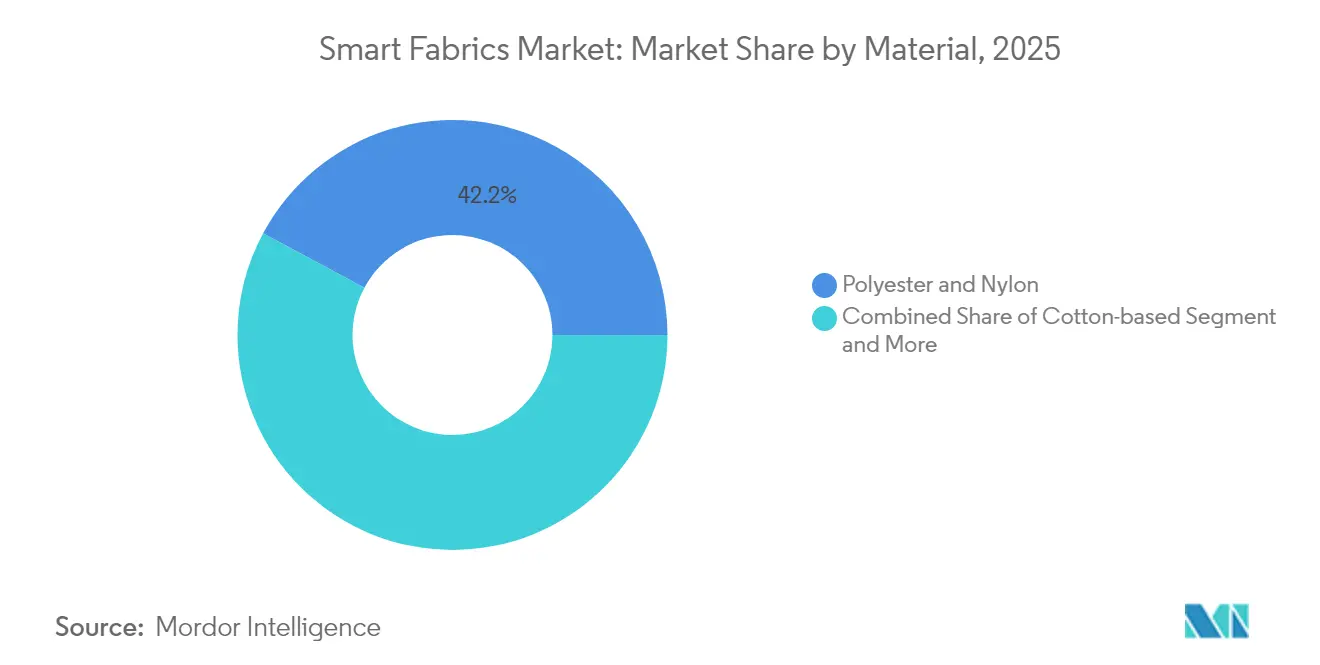
- Nach Material hielt Polyester und Nylon im Jahr 2025 einen Umsatzanteil von 42,15 %, während baumwollbasierte Varianten bis 2031 voraussichtlich mit einer CAGR von 11,88 % wachsen werden.
- Nach Anwendung entfiel auf Sport und Fitness im Jahr 2025 ein Anteil von 32,15 % am Markt für intelligente Textilien, mit einer CAGR von 13,56 % bis 2031.
- Nach Geografie führte Nordamerika im Jahr 2025 mit einem Marktanteil von 28,12 %; der asiatisch-pazifische Raum weist mit 12,05 % bis 2031 die höchste regionale CAGR auf.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachstum im Ökosystem für tragbare Elektronik | +2.1% | Global, mit Schwerpunkt in Nordamerika und dem asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Rasche Miniaturisierung und Integration flexibler integrierter Schaltkreise | +1.8% | Global, angeführt von Fertigungszentren im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Anstieg der Patentanmeldungen für leitfähige Garne (nach 2025) | +1.4% | Global, mit IP-Schwerpunkt in Nordamerika und der EU | Langfristig (≥ 4 Jahre) |
| In Textilien integrierte Energiegewinnungs-Superkondensatoren | +1.6% | Global, frühe Verbreitung in Nordamerika und der EU | Mittelfristig (2–4 Jahre) |
| Militärische Vorgaben für Ausrüstung zur Überwachung der kognitiven Belastung | +1.2% | Nordamerika, EU, mit Ausstrahlungseffekten auf verbündete Nationen | Kurzfristig (≤ 2 Jahre) |
| Nachhaltigkeitsprämien von Marken für zirkuläre Textilien | +0.9% | EU, Nordamerika, Ausweitung auf den asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum im Ökosystem für tragbare Elektronik
Die Nachfrage nach intelligenten Kleidungsstücken ist parallel zum breiteren Boom bei tragbaren Geräten stark gestiegen. Forscher der University of Waterloo entwickelten Stoffe, die Solar- und Körperwärmeenergie gewinnen und damit den Bedarf an externen Batterien eliminieren. Die SeamFit-Hemden der Cornell University klassifizierten Übungen mit einer Genauigkeit von 93,4 % mithilfe leitfähiger Fäden, die in alltägliche T-Shirts eingenäht wurden.[1] Prototypen für das Gesundheitswesen schreiten rasch voran, darunter intelligente Verbände des California Institute of Technology, die Wundheilungsverläufe mit Expertenpräzision vorhersagen. The Guardian berichtete über faserbasierte Elektronik, die Umgebungs-Elektromagnetenergie nutzt und den menschlichen Körper zu einem Teil des Stromkreises macht, um ultraenergiearme Sensoren in Kleidung zu versorgen. Insgesamt verwischen diese Fortschritte die Grenze zwischen Bekleidung und Elektronik und erweitern den Markt für intelligente Textilien in die Bereiche Lifestyle, Medizin und Industrie.
Rasche Miniaturisierung und Integration flexibler integrierter Schaltkreise
Die Schwelle, ab der integrierte Elektronik den Tragekomfort von Stoffen beeinträchtigt, hat sich verschoben. MIT-Ingenieure entwickelten elastische Fasercomputer mit Mikrogeräten, Sensoren und Bluetooth-Modulen, die Maschinenwäschen standhalten und Arktis-Einsatz-Wearables ermöglichen, die Vitalzeichen ohne sperrige Bauteile überwachen.[2] Bestickte triboelektrische Nanogeneratoren lieferten 307,5 µJ pro Gleitzykus und demonstrierten damit eine praktikable Energiegewinnung durch reguläre Kleidungsbewegungen. An der Universität Hongkong entwickelte organische elektrochemische Transistoren verarbeiten Daten nun lokal auf dem Stoff, was die Übertragungslast verringert und den Datenschutz verbessert. Diese Durchbrüche bringen anspruchsvolle Rechenleistung in Textilien, ohne Faltenwurf und Flexibilität zu beeinträchtigen, und steigern die Akzeptanz bei den Verbrauchern.
In Textilien integrierte Energiegewinnungs-Superkondensatoren
Energieautonomie ist kein limitierender Faktor mehr. Feuchtigkeitsbetriebene Superkondensatoren behielten 96,6 % ihrer Spannung über 120 Stunden bei gleichzeitiger Biegung bei und weisen damit auf langlebige selbstladende Kleidungsstücke hin, die für feuchte Klimazonen geeignet sind. Hexagonale verteilte eingebettete Energiewandler des National Renewable Energy Laboratory gewinnen Bewegungs- und Windenergie durch flexible Knoten, die in Jacken oder Zelte eingewebt werden können.[3] In Ärmel eingenähte MXen-beschichtete Garne lieferten bei Feldtests bis zu 6 V, genug für Module der Arduino-Klasse, und behielten ihre Ausgangsleistung nach wiederholtem Biegen bei. Die North Carolina State University legte optimale Garn-Superkondensator-Längen von 40–60 cm fest, um Widerstand und Kapazität für die Kleidungsintegration auszubalancieren. Zusammen verschieben diese Entwicklungen den Markt für intelligente Textilien in Richtung selbsttragender Systeme, die den Wartungszyklus verkürzen und das Vertrauen der Nutzer stärken.
Militärische Vorgaben für Ausrüstung zur Überwachung der kognitiven Belastung
Verteidigungsbehörden sind hochwertige frühe Anwender. Das SBIR-Programm der US-Marine priorisiert passive Kühlschichten für Flugzeugbesatzungen, die extremen Cockpit-Temperaturen ausgesetzt sind – eine Initiative, die duale zivile Produkte hervorbringt. Feldversuche des Verteidigungsministeriums setzten physiologische Statusbänder und beheizte Ärmel ein, um das Kälteverletzungsrisiko bei Fallschirmjägern zu senken. Hierarchisch konstruierte Tarngewebe, die im Journal of Materials Science untersucht werden, kombinieren UV-, sichtbare und Infrarot-Maskierungseigenschaften, um moderne Überwachung zu unterlaufen. Forscher des Dartmouth College entwickelten SOFT-E-Textilien, die giftige Chemikalien in Echtzeit erkennen und neutralisieren, was die Sicherheit von Soldaten erhöht und einen klaren Technologietransfer zu industrieller Schutzausrüstung bietet. Militärische Beschaffung legt strenge Zuverlässigkeitsstandards fest, die in kommerzielle Spezifikationen einfließen und die Qualitätsnormen im gesamten Markt für intelligente Textilien anheben.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Fertigungskosten und Cybersicherheitsrisiken | -1.9% | Global, mit stärkerer Auswirkung in kostenempfindlichen Märkten | Kurzfristig (≤ 2 Jahre) |
| Fehlen globaler Interoperabilitätsstandards für E-Textilien | -1.4% | Global, mit Fragmentierung über Regionen hinweg | Mittelfristig (2–4 Jahre) |
| Aufkommende Toxizitätsvorschriften für Nanobeschichtungen | -1.1% | EU, Nordamerika, globale Ausweitung | Mittelfristig (2–4 Jahre) |
| Komplexität des End-of-Life-Recyclings von E-Textilabfällen | -0.8% | EU führend, Nordamerika folgend | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Fertigungskosten und Cybersicherheitsrisiken
Produktionslinien erfordern spezialisierte Ausrüstung für die Einbettung von Leitern, Sensoren und Mikrocontrollern, was die Stückkosten über die regulärer Textilien treibt. Inflation und Lieferkettenunterbrechungen im Jahr 2024 haben die Margen für US-amerikanische Textilmühlen weiter gedrückt, von denen viele Investitionsausgaben von Automatisierungsupgrades abgezogen haben. Datensicherheit bleibt ein paralleles Anliegen, da Kleidungsstücke biometrische Daten erfassen, die unter Gesundheitsdatenvorschriften fallen. Verschlüsselung erhöht die Komponentenkosten und erfordert Software-Updates über die gesamte Produktlebensdauer, was die Gesamtbetriebskosten erhöht. Kleinere Marken haben Schwierigkeiten, Kapital für konformes Design zu sichern, was die Durchdringung in einkommensschwachen Märkten verlangsamt.
Fehlen globaler Interoperabilitätsstandards für E-Textilien
Das heutige intelligente Hemd passt möglicherweise nicht nahtlos zur Rehabilitationsplattform von morgen, wenn sich die Kommunikationsprotokolle unterscheiden. IPC-8921 liefert grundlegende Definitionen für gewebte und gestrickte elektronische Stoffe, garantiert jedoch keine herstellerübergreifende Kompatibilität. Specialty Fabrics Review stellt fest, dass Testrahmen im Wandel sind, was Käufer über Waschzyklen, Brandschutz und elektromagnetische Sicherheit im Unklaren lässt. Divergierende regionale Vorschriften, wie die strengeren PFAS-Regelungen der EU, verpflichten Hersteller zur Entwicklung von Varianten für verschiedene Märkte, was die Zertifizierungskosten erhöht und die Markteinführungszeit verlängert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Ultra-intelligente Textilien definieren Leistungsfähigkeit neuUltra-intelligente Varianten sollen bis 2031 die segmentführende CAGR von 11,06 % erzielen, da prädiktive Analytik und automatisierte Anpassung von Labors in die Serienproduktion übergehen. Passive Formate beherrschen weiterhin 44,62 % des Marktes für intelligente Textilien aufgrund bewährter Haltbarkeit bei grundlegenden Sensoraufgaben. Aktive Stoffe, die Eigenschaften wie Atmungsaktivität als Reaktion auf Reize verändern, überbrücken die Lücke, müssen jedoch Energie- und Haltbarkeitskompromisse überwinden. Intelligente Akustikgewebe, die piezoelektrische Fäden verwenden, übersetzen Biegung und Berührung in präzise elektrische Signale und erhalten dabei Luftzirkulation und thermische Stabilität für ganztägiges Tragen. Forschungs- und Entwicklungspipelines betten neuronale Netzwerke auf Textilien ein, die Trägermuster erlernen und Anomalien vorhersagen, was proaktive Wellness-Warnungen ermöglicht. Diese Fähigkeiten verleihen ultra-intelligenten Textilien einen klaren Wertvorsprung und treiben ihren Anteil am Markt für intelligente Textilien in Hochleistungssportbekleidung, Verteidigung und chronischer Pflegeüberwachung voran.
Intelligente Akustik kommt auch passiven und aktiven Kategorien zugute. Maßgeschneiderte Schichtungsschemata verbessern nun Signal-Rausch-Verhältnisse und verbessern Gleichgewichtsüberwachungsgürtel der Einstiegsklasse und kostengünstige Haltungstrainer. Hersteller passiver Produkte nutzen etablierte Webstühle und skalieren daher schneller als ultra-intelligente Neueinsteiger. Da Fertigungslinien konvergieren, wird die Patentfreigabe zwischen Webstuhlherstellern und Chipanbietern die Erträge komprimieren und das Wachstum über alle Segmente hinweg ausgleichen.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Funktionalität:
Energiegewinnungsmomentum nimmt zuEnergiegewinnungsfunktionen weisen mit 13,28 % die höchste prognostizierte CAGR auf, obwohl die Sensorik im Jahr 2025 einen Anteil von 55,42 % am Markt für intelligente Textilien behielt. Thermoregulationspullover, die durch Phasenwechseltinten und Mikrofluidikkanäle heizen oder kühlen, erfüllen Nischenleistungsanforderungen, während lumineszente Stoffe ästhetisches Schuhwerk und Veranstaltungskostüme bereichern. Effiziente triboelektrische Nanogeneratoren, die in Armbänder eingewebt sind, liefern bei intensiver Bewegung nun über 3 mW cm⁻² und ermöglichen kontinuierliche Bluetooth-Beacons ohne externe Stromversorgung arxiv.org. Feuchtigkeitsbetriebene Superkondensatoren ergänzen diese Generatoren, um Ladung tagelang zu speichern und die tägliche Ladeaufgabe zu eliminieren. Diese Energiesysteme machen autonome Feldjacken für Rettungsteams praktikabel und ermöglichen Krankenhausmäntel, die Vitalzeichen auch dann überwachen, wenn Patienten eingeschränkte Mobilität haben.
Die Sensorik behält ihre Führungsposition durch allgegenwärtige Herzfrequenz- und Temperaturmodule in Sport-T-Shirts. Textilbasierte Induktionsspulen messen die Muskelsauerstoffversorgung und erweitern die Rolle von Sportausrüstung bei der Verletzungsprävention. Da Hersteller multifunktionale Garne integrieren, kombinieren Produktfamilien Sensorik mit Mikroenergiezellen, wodurch die Kategorien sich gegenseitig verstärken statt sich gegenseitig auszuschließen.
Nach Material:
Baumwolle gewinnt nachhaltige DynamikPolyester und Nylon erzielten im Jahr 2025 weiterhin 42,15 % des Umsatzes, gestützt durch ausgereifte Lieferketten und mechanische Belastbarkeit. Dennoch gewinnen baumwollbasierte Produkte mit einer CAGR von 11,88 % an Dynamik, was die Verbraucherpräferenz für Naturfasern und das Engagement der Marken für Kreislaufwirtschaftsprinzipien widerspiegelt. Hochleistungssynthetika wie Kevlar und Dyneema bleiben für ballistische und schnittfeste Uniformen unverzichtbar. RSC-Publikationen heben Baumwoll-Superkondensatoren hervor, die nach 5.000 Biegezyklen 90 % ihrer Kapazität behalten und dabei ihre Weichheit bewahren. Enzymatische Behandlungsschritte ermöglichen es leitfähigen Polymeren, sich ohne aggressive Lösungsmittel an Baumwolle zu binden, was umweltbewusste Verbraucher anspricht. Bekleidungsmarken positionieren intelligente Baumwoll-Hoodies zunehmend als kohlenstoffreduzierte Alternativen, was dem Segment neue Sichtbarkeit verleiht und seinen Beitrag zum Markt für intelligente Textilien stärkt.
Polyester und Nylon entwickeln sich weiter durch biobasierte Monomere und recycelte Ausgangsstoffe. Toray Industries kündigte Pilotlinien mit enzymatischen Recyclingschleifen an, die Synthetika ein grüneres Image verleihen, ohne die Zugfestigkeit zu opfern. Gemischte Garne, die recyceltes PET mit leitfähigen Graphenfäden kombinieren, balancieren Haltbarkeit und Leitfähigkeit und unterstützen hybride Designs über alle Preissegmente hinweg.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Sport und Fitness behaupten doppelte FührungspositionSport und Fitness hielt 2025 einen Anteil von 32,15 % und weist mit 13,56 % die höchste CAGR unter allen Anwendungen auf. Medizin und Gesundheitswesen folgt, angetrieben durch die frühe klinische Validierung von Kleidungsstücken zur kontinuierlichen Überwachung. Militär und Verteidigung verfügt über eine starke Pipeline, während Smart Fabrics für den Transportbereich, Mode und Unterhaltung sowie Industrie und Sicherheit zur Diversifizierung des Smart-Fabrics-Marktes beitragen.
Cornells SeamFit-Kleidungsstücke erfassen Bewegungsform und Wiederholungsanzahl und synchronisieren sich mit Cloud-Dashboards, die Freizeitsportler coachen. Profiteams setzen druckmessende Anzüge ein, um die Gelenkbelastung zu analysieren und Verletzungsausfallzeiten zu reduzieren. Entwickler im Bereich Verbraucherfitness integrieren Trainingsshirts mit Smartphone-Apps, die Sport spielerisch gestalten und Wiederholungskäufe fördern. Medizinische Pilotprojekte nutzen dieselben Sensortextilien zur Überwachung der postoperativen Genesung und deuten auf sektorübergreifende Skaleneffekte hin.
Die Anwendungsbreite verringert die Abhängigkeit von einzelnen Branchenzyklen. In saisonal schwachen Sportphasen füllen Bestellungen aus dem Gesundheitswesen für Rehabilitationsmanschetten die Fabrikkapazitäten. Militäraufträge, obwohl zyklisch, fördern fortschrittliche Forschung und Entwicklung, die später in zivile Skibekleidung einfließt. Diese Redundanz stabilisiert die Einnahmequellen und unterstützt die stetige Expansion des Smart-Fabrics-Marktes.
Geografische Analyse
Smart-Fabrics-Markt Nordamerika
Nordamerika führte 2025 mit einem Marktanteil von 28,12 %, gestützt durch hohe Verteidigungsbudgets, lebendige Health-Tech-Ökosysteme und die Begeisterung der Verbraucher für innovative Sportbekleidung. Das Verteidigungsministerium finanziert Fasercomputer und klimaadaptive Uniformen und sichert so die Inlandsnachfrage nach hochwertigen Spezialgeweben. Das MIT, die University of Waterloo und das Caltech gründen Start-ups, die ihre Textilplattformen lizenzieren und die regionalen Innovationspipelines kontinuierlich füllen. Mehrere Webereien verlagerten ihre Produktion in die Nähe des Heimatmarktes, um Versorgungsschocks abzumildern, und erschlossen damit staatliche Anreize zum Wiederaufbau der lokalen Fertigung.
Smart-Fabrics-Markt Asien-Pazifik und Europa
Der asiatisch-pazifische Raum ist der Wachstumsmotor und wird bis 2031 eine CAGR von 12,05 % verzeichnen. Chinas technisches Textiilsegment macht bereits über 20 % seiner gesamten Textilindustrie aus und verzeichnet ein jährliches Wachstum von 9–13 % in den Bereichen Medizin, Filtration und Schutzausrüstung. Die Y-Warm-Isolierung von Beijing MatrixTech bietet überlegene Wärmespeicherung und antimikrobielle Eigenschaften und eröffnet Exportpotenzial für Sportbekleidungsmarken in kalten Klimazonen. Japanische Zulieferer verfeinern ultrafeine leitfähige Filamente, während koreanische Unternehmen waschbare OLED-Fadenmuster für interaktive Bekleidung kommerzialisieren. Indien fördert Start-ups, die preisgünstige intelligente Verbände für Kliniken im ländlichen Raum entwickeln, was die breite Anwendungsvielfalt der Region verdeutlicht. Europa befindet sich an der Schnittstelle von Nachhaltigkeitsvorgaben und fortschrittlichem Ingenieurwesen. Die fortschrittlichen PFAS-Beschränkungen des Blocks treiben die Forschung nach alternativen Beschichtungen voran, die das Toxizitätsrisiko senken und gleichzeitig die Leitfähigkeit erhalten. Lenzings Minderheitsbeteiligung an TreeToTextile beschleunigt die Entwicklung von Zellulosefasern, die den Wasser- und Energieverbrauch reduzieren. Deutschland, Frankreich und Spanien fördern Textilrecycling-Cluster, doch Verbraucherumfragen zeigen eine Preissensibilität gegenüber Nachhaltigkeitsaufschlägen. Universitäten kooperieren mit Automobilzulieferern an Sitzgeweben, die Fahrerermüdung erkennen, was die industrielle Nutzung ausweitet und Europas Rolle als Innovationszentrum im Smart-Fabrics-Markt stärkt.
Regulatorisches Umfeld
Die Regulierung intelligenter Textilien bleibt fragmentiert, da Produkte je nach Endverwendung unter Textil-, Elektronik-, PSA- oder Medizinprodukterecht fallen können, was die globale Kommerzialisierung erschwert. In der Europäischen Union ist die Verordnung über die Ökodesign-Anforderungen für nachhaltige Produkte (EU) 2024/1781 seit dem 18. Juli 2024 in Kraft und bildet den Rahmen für digitale Produktpässe (DPP). Textilien werden für die 2027er-Welle priorisiert, sodass Bekleidungslieferketten kurzfristig Anforderungen an Produktdaten, Materialrückverfolgbarkeit und Kreislaufwirtschaftsangaben erfüllen müssen.
Für E-Textilien werden auch Normen und Cybersicherheitsanforderungen für die Compliance prägend. Die Harmonisierung von Haltbarkeits- und Testmethoden schreitet mit EN IEC 63203-201-4:2025/A1:2026 (Flächenwiderstand nach Abrieb) voran, ergänzt durch Terminologiearbeiten wie prEN IEC 63203-101-1:2026. ETSI veröffentlichte im April 2026 einen ausgereiften Entwurf von EN 304-634 für persönliche Wearables zur Unterstützung des EU Cyber Resilience Act. Auf Produktdesignebene befreite die EU zudem Wearables ab dem 15. Juli 2026 von bestimmten Anforderungen zur Batterieaustauschbarkeit, was die Integration von Stromversorgungsmodulen in Kleidungsstücke und Accessoires beeinflusst.
Wettbewerbslandschaft
Marktkonzentration
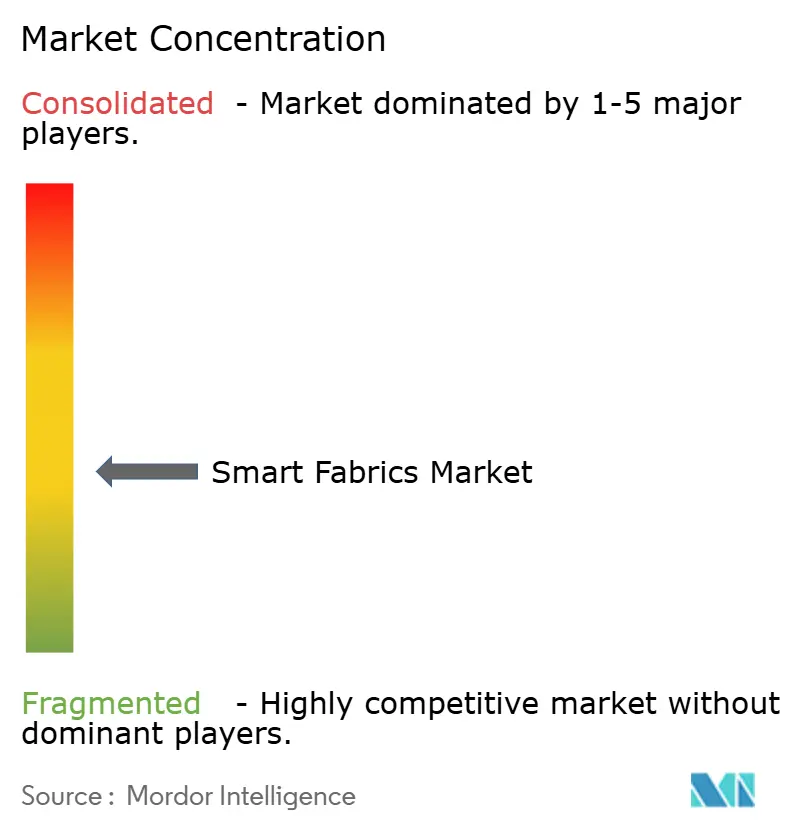
Das Wettbewerbsumfeld ist mäßig konzentriert, mit einer Mischung aus etablierten Textilkonzernen und Technologieschwergewichten. DuPont nutzt sein Materialwissenschaftsportfolio, um Kevlar-basierte Sensorsubstrate für Verteidigungsjacken zu liefern. Toray Industries kooperiert mit Mikroelektronikunternehmen, um Graphen-beschichtete Nylonfäden in Massenproduktion herzustellen, die sowohl Strom- als auch Datenleitungen unterstützen. VF Corporation erprobt intelligente Arbeitskleidung unter seiner Timberland Pro-Linie und ermöglicht Echtzeit-Ergonomiefeedback für industrielle Nutzer.
Führende Unternehmen der Unterhaltungselektronik intensivieren die Konvergenz. Googles Jacquard-Plattform bettet kapazitive Sensorgitter in Denim-Jacken ein, die Smartphones per Geste steuern. Apple patentiert dehnbare Textilschaltkreise, die elektrostatische Entladung handhaben und strukturelle Integrität bei Gerätebiegung bewahren. Meta erforscht haptische Feedback-Handschuhe, die immersive VR-Erlebnisse liefern und den adressierbaren Markt für intelligente Textilien in Unterhaltung und Unternehmensschulung ausweiten.
Spezialisierte Unternehmen vertiefen die Anwendungsbreite. Myants SKIIN-Unterwäsche verfolgt Herzaktivität und Schlafphasen und produziert medizinische Daten, die Telemedizin-Dashboards speisen. Xenomas e-Skin-Sporthemd liest Bewegungen von gedruckten Dehnungssensoren ohne zusätzliche Gurte. Sensoria konzentriert sich auf waschbare Sensorsocken, die den Laufgang korrigieren. Lieferkettenakteure wie Jabil liefern flexible Hybrikelektronik, während Laird niederohmige Abschirmfolien anbietet. Patenttrends zeigen intensivierte Anmeldungen bei leitfähigen Garnen und Energiespeicherung nach 2025, was auf steigende Forschungs- und Entwicklungseinsätze über alle Segmente hinweg hindeutet.
Marktführer für intelligente Textilien
-
AIQ Smart Clothing Inc.
-
Adidas AG
-
NIKE Inc.
-
ThermoSoft International Corporation
-
Kolon Industries Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Smart Fabrics Markt Unternehmen in diesem Bericht
- Adidas AG
- NIKE Inc.
- AIQ Smart Clothing Inc.
- DuPont de Nemours Inc.
- Kolon Industries Inc.
- Sensoria Inc.
- ThermoSoft International Corp.
- Interactive Wear AG
- Ohmatex ApS
- Schoeller Textil AG
- Toray Industries Inc.
- Hexoskin / Carré Technologies Inc.
- Gentherm Inc.
- VF Corporation (The North Face)
- Under Armour Inc.
- Laird PLC (Advanced Thermal)
- Jabil Inc. (BlueSky e-textile)
- Google LLC (Jacquard by Levi's)
- Textronics Inc.
- Wearable X
- VT Garment Co. (Gravitech)
Marktchancen und Zukunftsaussichten
Zwei kurzfristige Weißraumbereiche stechen hervor: Interoperabilität und Reparierbarkeit von Kleidungselektronik sowie Industrialisierungspfade, die E-Textilien für regelmäßiges Tragen und Waschen ausreichend langlebig machen. Die Standardisierungsarbeit bewegt sich von allgemeinen Definitionen hin zu implementierbaren Schnittstellen: Die Smart Textile Alliance startete im März 2026 eine E-Textile-Connectivity-Taskforce zur Entwicklung eines gemeinsamen Verbindungsansatzes (T-USB), und die Global Electronics Association veröffentlichte im Juni 2026 eine Leitlinie zur Entwicklung von E-Textil-Systemen für die Skalierung zuverlässiger Prototypen zu fertigungsfähigen Produkten. Diese Bemühungen zielen auf einen Engpass über mehrere Anbieter-Stacks hinweg ab, der Garne, Steckverbinder, Stromversorgung, Sensorik und Software umfasst.
Programme und Investitionen bieten zudem klarere Kommerzialisierungswege über Regionen und Anwendungen hinweg. In Indien genehmigte das Ministerium für Textilien im Februar 2026 24 Startup-Projekte im Rahmen des GREAT-Programms, darunter Arbeiten an funktionalen Textilien, Graphen-basierten Smart Textiles und energiegewinnenden Materialien. Epic Group gab im Mai 2026 Pläne bekannt, 150 Millionen USD in ein technisches Textilökosystem in Odisha zu investieren. In Europa wurde im März 2026 die Textilfabrik 7.0 in Mönchengladbach als Reallabor für zirkuläre, digital gestützte Textilproduktion eröffnet, und Covestro, FILK Freiberg und OUT e.V. meldeten im April 2026 eine flexible Smart-Textile-Systemplattform auf Basis leitfähiger Polymere mit medizinischen Anwendungszielen wie der Neugeborenen-Phototherapie, was Adoptionspfade im Medizin- und Gesundheitswesen unterstützt, in denen Validierung und standardisierte Prüfverfahren zentral sind.
Neueste Industrielle Entwicklungen in Smart Fabrics Markt
- Juni 2026: Adidas AG stellte das CLIMACOOL SYSTEM vor, darunter eine Kühlweste, eine isolierende Jacke und einen Kühlüberschuh, positioniert für den Einsatz von Fußballspielern rund um die FIFA Fussball-Weltmeisterschaft 2026. Die Einführung zeigt, wie Thermoregulationsbekleidung als integriertes System und nicht als einzelnes Kleidungsstück entwickelt wird, was den Wettbewerbsdruck auf Performance-Bekleidungsmarken erhöht, Materialien, Design und funktionale Schichten zu kombinieren.
- Februar 2026: NIKE Inc. stellte die Therma-FIT Air Milano Jacke vor, die A.I.R.-Technologie (adapt, inflate and regulate) nutzt, basierend auf Rechenalgorithmen und digitaler 3D-Modellierung für dynamisches Wärmemanagement. Das Produkt weist auf eine Verschiebung hin zu algorithmusgestütztem Kleidungsdesign und strukturierten Luftmanagementfunktionen hin und verstärkt den Zusammenhang zwischen digitalen Design-Toolchains und skalierbarer Differenzierung bei intelligenten Textilien.
- Dezember 2024: NIKE Inc. und Hyperice kündigten eine Zusammenarbeit an intelligenten Schuhen und einer Weste an. Die Partnerschaft signalisierte eine fortgesetzte branchenübergreifende Konvergenz zwischen Sportbekleidung und Erholungs- und Therapietechnologie und erweiterte die Palette sensorgestützter und funktionsaktiver Kleidungsstücke im Bereich der Sportleistung.
Smart Fabrics Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Smart Fabrics Markt Textilien und Gewebestrukturen, die mit Sensorik, Aktorik, Leitfähigkeit oder anderen eingebetteten funktionalen Eigenschaften ausgestattet sind, sodass sie auf körperliche oder umgebungsbedingte Zustände im realen Einsatz reagieren können.
Ausschlüsse aus dem Umfang: Wir schließen konventionelle Funktionstextilien aus, die keine eingebettete Smart-Funktion aufweisen, auch wenn sie als High-Tech oder fortschrittlich vermarktet werden.
Segmentierungsübersicht
- Nach Typ
- Passive intelligente Textilien
- Aktive intelligente Textilien
- Ultra-intelligente Textilien
- Nach Funktionalität
- Sensorik
- Thermoregulation
- Energiegewinnung
- Lumineszenz und Ästhetik
- Nach Material
- Baumwollbasiert
- Polyester und Nylon
- Hochleistungsmaterialien (Kevlar, Dyneema usw.)
- Nach Anwendung
- Mode und Unterhaltung
- Sport und Fitness
- Medizin und Gesundheitswesen
- Transport – Automobil und Luft- und Raumfahrt
- Militär und Verteidigung
- Industrie und Sicherheit
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Niederlande
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Südkorea
- Indien
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Um die Grundlage zu schaffen, beginnen wir mit öffentlichen Quellen, die beschreiben, was in den wichtigsten Anwendungsbereichen hergestellt, eingesetzt und reguliert wird. Typische Quellen umfassen Handelsstatistiken des US Census Bureau und der USITC für Textilien und verwandte Vorleistungen, Eurostat-Produktions- und Handelstabellen sowie UN Comtrade für länderübergreifende Import- und Exportmuster, die eine Plausibilitätsprüfung der Nachfragerichtung ermöglichen.
Wir sichten außerdem Veröffentlichungen von Normungs- und Forschungseinrichtungen wie NIST, IEEE sowie begutachtete Fachzeitschriften, die leitfähige Garne, Sensorintegration und Haltbarkeitstests behandeln, da diese Faktoren bestimmen, wie schnell Smart Fabrics-Volumina skalieren können. Jahresberichte von Unternehmen, Investorenpräsentationen und seriöse Pressemitteilungen werden genutzt, um Kapazitätsentwicklungen und Anwendungs-Pipelines zu verfolgen. Darüber hinaus nutzen wir selektiv einige kostenpflichtige Abonnements für Unternehmensfinanzdaten und Patentdatenbanken, um Kommerzialisierungsaktivitäten zu bestätigen. Diese Liste ist nicht abschließend, und viele weitere Quellen wurden für die Datenerhebung, Gegenprüfung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärforschung wird eingesetzt, um Adoptionsraten und Preislogik in den Nachfragepools der Bereiche Bekleidung, Medizin, Industrie, Verteidigung und Transport zu überprüfen. Wir sprechen mit einer Mischung aus Materiallieferanten, Textilherstellern, Integratoren, markenseitigen Produktteams und nachgelagerten Nutzern, damit Lücken aus öffentlichen Informationen geschlossen und Annahmen über Regionen hinweg trianguliert werden können.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 25 % | CXOs: 17 % | APAC: 41 % |
| Mittlere Ebene: 57 % | Funktions-/Bereichsleiter: 32 % | EMEA: 34 % |
| Kleinere Akteure: 18 % | Manager: 51 % | Amerika: 25 % |
Marktgrößenbestimmung und Prognose
Die Marktgrößenbestimmung basiert auf einem Top-down-Modell, bei dem der globale Nachfragepool aus den Endverbrauchsindustrien rekonstruiert wird, die Smart Fabrics am konsistentesten abnehmen, und anschließend anhand von Penetrationsraten gefiltert wird, die von Branchenteilnehmern diskutiert wurden. Um die Ergebnisse praxisnah zu halten, werden sie durch selektive Bottom-up-Näherungen bestätigt, wie etwa Stichproben zu Umsatzaufteilungen von Lieferanten, anwendungsbezogene Volumenprüfungen und durchschnittliche Verkaufspreisbereiche (ASP) nach Gewebetyp.
Zu den wichtigsten Eingangsgrößen des Modells gehören die Verschiebung im Mix zwischen passiven, aktiven und ultra-smarten Geweben, der Anteil von Sensorik gegenüber Energiegewinnung und Temperaturregulierung, das Adoptionsniveau in Sport und Fitness sowie medizinischen Wearables sowie eine realistische ASP-Entwicklung, wenn die Produktion skaliert und die Waschbeständigkeit verbessert wird. Wenn auf der Produktebene Lücken in den Bottom-up-Betrachtungen auftreten, werden diese mit konservativen Bandbreiten aus Interviews gefüllt und anschließend die Gesamtwerte anhand von Handels- und Patentaktivitätssignalen gegengeprüft.
Für die Prognose verwenden wir eine Szenarioanalyse, die an messbare Treiber geknüpft ist, wie etwa Anschlussraten von Wearable-Geräten, regulatorische und Beschaffungszyklen in medizinischen und verteidigungsbezogenen Anwendungsfällen sowie die erwartete Kostensenkung bei leitfähigen Komponenten. Die Annahmen werden mit Experten abgestimmt, damit die Prognose mit dem technisch Machbaren und kommerziell Beschaffbaren übereinstimmt.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch schrittweise Prüfungen, bei denen die Modellausgabe mit unabhängigen Signalen verglichen wird, und Ausreißer werden vor der endgültigen Freigabe untersucht. Wenn regionales Wachstum zu steil oder zu schwach erscheint, werden die Adoptionsannahmen, das Währungstiming und die impliziten Stückzahlen im Vergleich zu bekannten Produktionskapazitätsindikatoren erneut geprüft.
Die Arbeit wird von einem weiteren Analysten überprüft, und Folgegespräche werden ausgelöst, wenn sich eine Schlüsselvariable über eine vertretbare Bandbreite hinaus bewegt, etwa bei einem plötzlichen ASP-Anstieg oder einer starken Verlangsamung in einem Endverbrauchsbereich. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, woraufhin ein abschließender Durchgang vor der Auslieferung erfolgt, damit die Kunden die aktuellste Einschätzung erhalten.
Marktgröße von Mordor Intelligence für Smart Fabrics im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Smart Fabrics variieren häufig, weil die Abgrenzungslinien unterschiedlich gezogen werden und die zugrunde liegenden Nachfrageindikatoren nicht immer studienübergreifend identisch sind. Unterschiede zeigen sich in der Regel darin, was als Smart Fabric gezählt wird, ob die Preisgestaltung auf Basis von Gewebe-ASPs oder dem nachgelagerten Gerätewert modelliert wird und wie schnell die Adoption über Endverbrauchsbereiche hinweg angenommen wird.
Nicht-smarte Funktionstextilien, die für Feuchtigkeitskontrolle oder Kompression vermarktet werden, liegen außerhalb des Umfangs von Mordor Intelligence, was eine Aufblähung durch angrenzende Sportbekleidungstextilkategorien ohne Sensorik, Aktorik oder eingebettete Kommunikation reduziert. Die verbleibenden Unterschiede entstehen typischerweise dadurch, wie aggressiv die Adoptionskurve für Medizin- und Verteidigungsprogramme angesetzt wird, ob Prognosen eine schnelle ASP-Expansion oder eine schrittweise Preisnormalisierung annehmen und welches Währungsumrechnungstiming für regionsübergreifende Zusammenfassungen verwendet wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 8,58 Mio. Einheiten (2026) | |
| Fachzeitschrift A | 4,77 Milliarden USD (2024) | Verwendet ein früheres Basisjahr und scheint den Markt in breiteren Wertbegriffen zu rahmen, was den Smart Fabrics-Wert mit angrenzenden Smart-Textil- und Integrationsdienstleistungen vermischen kann, anstatt nur den Wert auf Gewebeebene zu erfassen. |
| Globale Unternehmensberatung B | 8,11 Milliarden USD (2025) | Wendet einen schnelleren Adoptions- und Preisexpansionspfad über mehrere Endnutzer hinweg an, was den kurzfristigen Wert anheben kann, wenn das Modell einen höheren eingebetteten Elektronikwert innerhalb des Gewebe-ASP annimmt. |
Die Streuung zwischen den drei Zahlen erklärt sich hauptsächlich durch die Jahresauswahl und die Frage, was in den Marktwert eingepreist wird, und nicht durch eine Uneinigkeit darüber, dass Smart Fabrics wachsen. Indem die Eingangsgrößen an Gewebefunktionen, Endverbrauchspenetration und praktische ASP-Bandbreiten geknüpft werden, die nachgeprüft werden können, bleibt das resultierende Gesamtergebnis auf wiederholbare Schritte und klare Variablen zurückführbar.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für intelligente Textilien?
Der Markt lieferte im Jahr 2026 8,58 Millionen Einheiten und soll bis 2031 bei einer CAGR von 10,68 % 14,25 Millionen Einheiten erreichen.
Welches Segment für intelligente Textilien wächst am schnellsten?
Die Energiegewinnungsfunktionalität weist mit 13,28 % die höchste prognostizierte CAGR auf, dank Fortschritten bei in Textilien integrierten Superkondensatoren und Nanogeneratoren.
Warum sind ultra-intelligente Textilien wichtig?
Sie integrieren Sensorik, Verarbeitung und adaptive Reaktionen und ermöglichen prädiktives Gesundheitsmonitoring sowie automatisierte Thermoregulation, die passive Textilien nicht leisten können.
Welche Region wird das Wachstum bis 2031 anführen?
Der asiatisch-pazifische Raum soll eine CAGR von 12,05 % erzielen, angetrieben durch starke Fertigungskapazitäten und steigende Inlandsnachfrage in den Bereichen Gesundheitswesen und Sport.
Was sind die wichtigsten Herausforderungen für Hersteller?
Hohe Produktionskosten, Cybersicherheitsverpflichtungen und das Fehlen einheitlicher Interoperabilitätsstandards treiben die Entwicklungskosten in die Höhe und verlangsamen die Massenverbreitung.
Wie konzentriert ist die Wettbewerbslandschaft?
Der Markt ist mäßig konzentriert; die fünf größten Unternehmen halten knapp über 60 % des Volumens, was Raum für Start-ups lässt, die sich auf Nischenanwendungen spezialisieren.