
Wearable Adhesive Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 6.39 Milliarden US-Dollar |
| Marktgröße (2031) | 10.37 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 10.18 % |
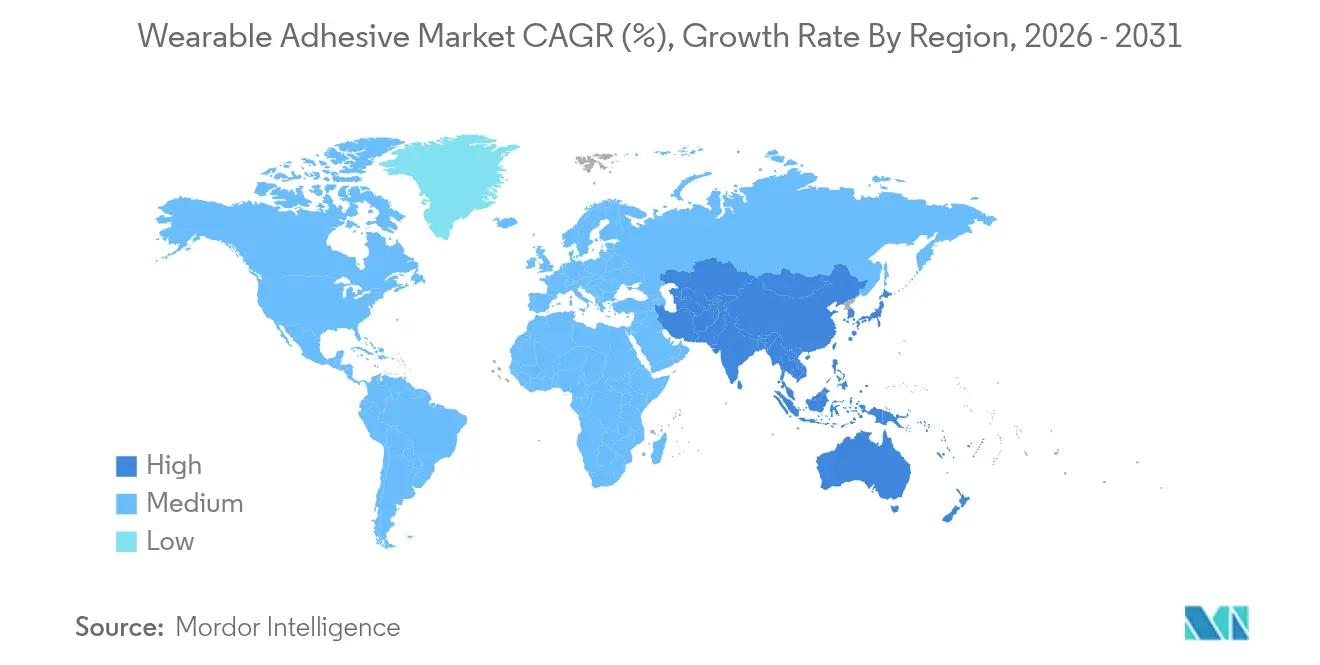
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
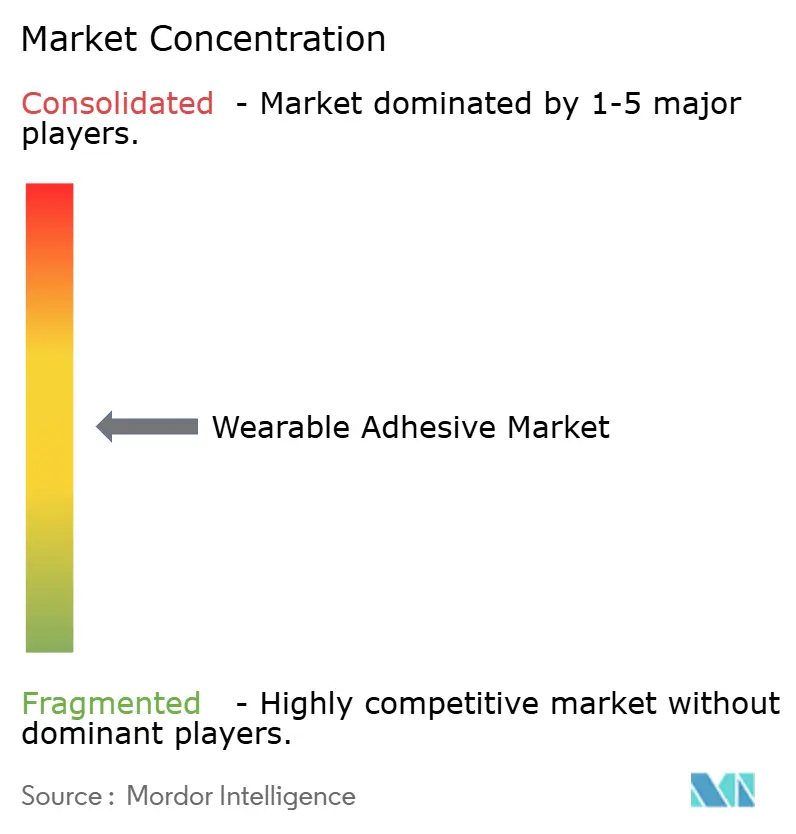
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Wearable Adhesive Marktanalyse von Mordor Intelligence
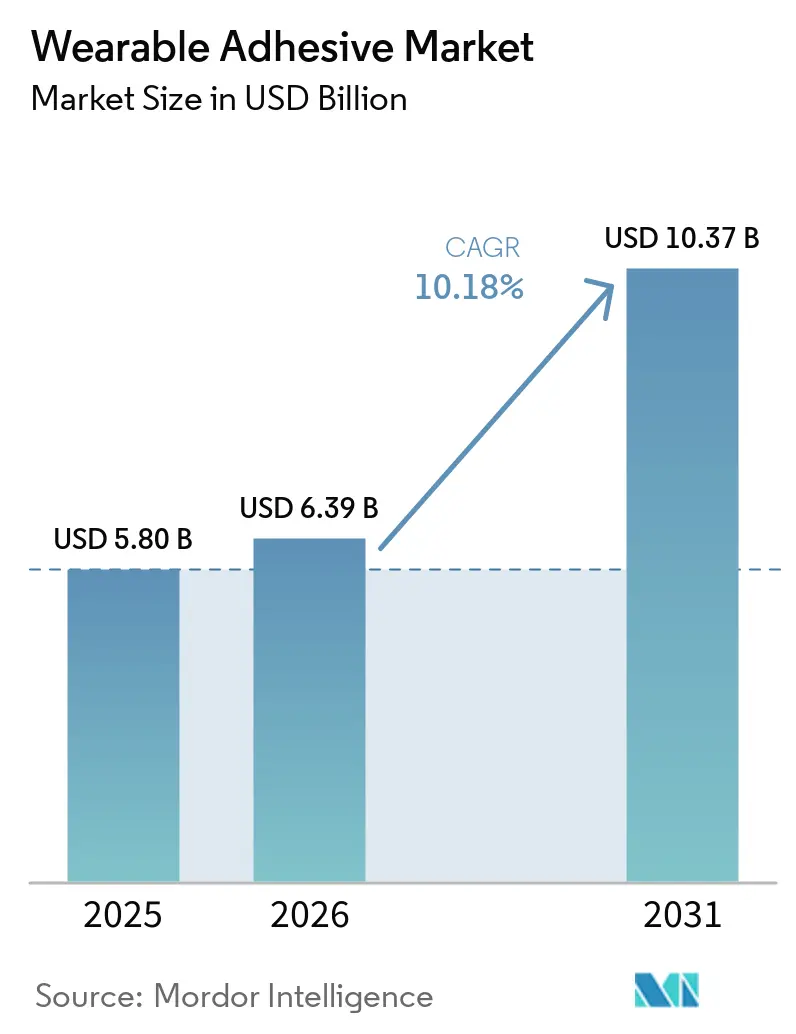
Die Marktgröße für Wearable Adhesive wird voraussichtlich von USD 5,80 Milliarden im Jahr 2025 auf USD 6,39 Milliarden im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 10,18 % über den Zeitraum 2026–2031 USD 10,37 Milliarden erreichen. Das Wachstum wird durch drei gleichzeitige Entwicklungen gestützt: die Digitalisierung des Gesundheitswesens, die Programme zur Fernüberwachung ausweitet, stetige Zuwächse bei industriellen und militärischen Biometrieanwendungen sowie rasche Innovationen in der Chemie, die das Hautreizungsrisiko senken und gleichzeitig die Tragezeit verlängern. Nordamerika führt mit einem Umsatzanteil von 37,8 % im Jahr 2024, doch der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einer CAGR von 10,9 %, da die chinesische Medizingeräteproduktion auf einen inländischen Markt von USD 210 Milliarden bis 2025 zusteuert. Der Segmentimpuls ist am deutlichsten bei Hydrogelformulierungen, therapeutischen Arzneimittelabgabepflastern und häuslichen Pflegeeinrichtungen zu erkennen, die jeweils schneller als das Gesamtmarktwachstum zulegen.
Wichtigste Erkenntnisse des Berichts
- Nach Klebstoffchemie hielt Silikon im Jahr 2025 einen Anteil von 35,78 % am Wearable Adhesive Markt; Hydrogel wird bis 2031 voraussichtlich mit einer CAGR von 11,02 % wachsen.
- Nach Produkttyp führten Diagnose- und Überwachungspflaster mit einem Umsatzanteil von 40,85 % im Jahr 2025, während therapeutische Pflaster bis 2031 voraussichtlich mit einer CAGR von 11,46 % wachsen werden.
- Nach Anwendung entfielen im Jahr 2025 41,92 % der Wearable Adhesive Marktgröße auf das Gesundheitswesen; Industrie- und Militäranwendungen verzeichnen die schnellste CAGR von 11,12 %.
- Nach Endnutzer hielten Krankenhäuser im Jahr 2025 einen Anteil von 37,54 % am Wearable Adhesive Markt, während häusliche Pflegeeinrichtungen bis 2031 mit einer CAGR von 10,21 % wachsen.
- Nach Geografie behielt Nordamerika im Jahr 2025 einen Anteil von 37,22 % am Wearable Adhesive Markt; der asiatisch-pazifische Raum wächst mit einer CAGR von 10,55 %.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Akzeptanz tragbarer Medizin- und Fitnessgeräte | +2.8% | Global (früh in Nordamerika, EU) | Mittelfristig (2–4 Jahre) |
| Fortschritte bei hautfreundlichen Klebstoffchemien | +2.1% | Globaler Kern, Übertragung auf Schwellenmärkte | Langfristig (≥ 4 Jahre) |
| Ausbau häuslicher Fernpatientenüberwachungsprogramme | +1.9% | Nordamerika und EU, Skalierung im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Einsatz biometrischer Pflaster in Industrie und Verteidigung | +1.4% | US- und EU-Verteidigung, aufstrebender asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Regulatorischer Druck hin zu wiederverwendbaren Geräten | +1.2% | FDA/CE-Bereiche, globale Ausbreitung | Langfristig (≥ 4 Jahre) |
| Aufstieg minimal-invasiver Mikronadelspflaster | +1.0% | Fortgeschrittene Gesundheitsmärkte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Akzeptanz tragbarer Medizin- und Fitnessgeräte
Die FDA-Zulassung des Dexcom Stelo im März 2024, des ersten rezeptfreien kontinuierlichen Glukosemonitors, erschloss einen neuen Endnutzerpool von 25 Millionen US-amerikanischen Erwachsenen mit Typ-2-Diabetes und katalysierte damit das Wachstum des Klebstoffvolumens im Einzelhandel[1]US-amerikanische FDA, „Leitfaden zur Biokompatibilität von Medizinprodukten”, fda.gov . Risikokapitalfinanzierungen signalisieren eine ähnliche Dynamik: Biolinq sammelte im April 2024 USD 58 Millionen ein, um präzise Multi-Analyten-Biosensoren zu skalieren, die auf langlebige Hautklebstoffe angewiesen sind. Längere Sensorlaufzeiten sind nun realisierbar; die G7-Plattform von Dexcom erreicht 15,5 Tage zuverlässiger Haftung, was die Austauschfrequenz reduziert und die Verbraucherattraktivität steigert. Jeder dieser Meilensteine erweitert den Wearable Adhesive Markt über klinische Silos hinaus und verankert Pflaster im alltäglichen Gesundheitsmanagement.
Fortschritte bei hautfreundlichen Klebstoffchemien
Peer-reviewed-Daten in der Fachzeitschrift Contact Dermatitis identifizierten Isobornylacrylat (IBOA) als Allergiauslöser bei bestimmten CGM-Nutzern, was branchenweite Neuformulierungen auslöste. Dymax reagierte mit einer IBOA- und TPO-freien 2000-MW-Serie, die dennoch die ISO-10993-Anforderungen für den Hautkontakt erfüllt. MIT-Forscher fügten eine Hydrogelbarriere hinzu, die Fibrose verhindert und eine monatelange Implantation ohne Immunabstoßung ermöglicht. Solche Durchbrüche erweitern den Wearable Adhesive Markt, indem sie regulatorische Hürden im Zusammenhang mit unerwünschten Hautereignissen senken.
Ausbau häuslicher Fernpatientenüberwachungsprogramme
Nordamerikanische Kostenträger erstatten zunehmend häusliche Überwachungsmaßnahmen, und EU-Regulatoren priorisieren ebenfalls die außerklinische Versorgung; beide Trends sind auf zuverlässige Hautkontaktschnittstellen angewiesen. Das iCares-„Smart Bandage” des Caltech liest Wundbiomarker in Echtzeit aus und ermöglicht Klinikern eine Fernintervention. Emotionszustandspflaster der Penn State University verfolgen nun Kortisolschwankungen, was die wachsende Telemetriebreite unterstreicht. Mit zunehmender Gerätekomplexität werden Klebstofflebensdauer und Repositionierbarkeit zu Differenzierungsmerkmalen, die die Adoptionskurve des Wearable Adhesive Markts in privaten Haushalten anheben.
Einsatz biometrischer Pflaster in Industrie und Verteidigung
Das BEST-Programm der DARPA finanziert selbstversorgende Verbände, die Sanitäter im Kampfeinsatz auf Infektionsrisiken aufmerksam machen, und fördert damit einen Anwendungsfall, bei dem die Klebstoffbeständigkeit gegenüber Schweiß, Staub und Bewegung missionskritisch ist. Die schweißresistenten EMG-Sensoren des KAIST erhalten die Signalqualität auf feuchten Fabrikböden aufrecht und verdeutlichen das industrielle Übertragungspotenzial. Solche Spezialumgebungen belohnen Klebstoffe, die hohe Haftkraft mit schmerzloser Entfernung verbinden, was die durchschnittlichen Verkaufspreise und Segmentmargen im Wearable Adhesive Markt anhebt.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hautreizungen und -empfindlichkeit, die zu Produktrückrufen führen | -1.8% | Global, stark regulierte Märkte | Kurzfristig (≤ 2 Jahre) |
| Kompromiss zwischen Langzeithaftung und schmerzloser Entfernung | -1.2% | Global, ausgeprägt bei älteren Nutzern | Mittelfristig (2–4 Jahre) |
| Umweltbedenken hinsichtlich Silikon-/Acrylatmüll | -0.9% | EU und Nordamerika als Vorreiter | Langfristig (≥ 4 Jahre) |
| Fragile Lieferkette für Hydrogelpolymere | -0.7% | Global, asiatisch-pazifische Produktionszentren | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hautreizungen und -empfindlichkeit, die zu Produktrückrufen führen
Die MAUDE-Datenbank der FDA verzeichnet zunehmende Dermatitisbeschwerden gegen klebstoffbasierte Wearables; iRhythms Zio Monitor und Abbotts FreeStyle Libre 3 waren beide mit Warnungen oder Rückrufen aufgrund chemischer Verbrennungen oder ungenauer Messwerte konfrontiert. Pädiatrische Verbrennungsfälle lösten eine Korrekturmaßnahme bei Megadyne-Elektroden aus und zeigen, dass Einheitsformulierungen den Bedürfnissen empfindlicher Haut nicht gerecht werden. Diese Ereignisse begrenzen vorübergehend die Wearable Adhesive Marktgröße, verursachen Neuformulierungskosten und fördern ein regulatorisches Klima, das einen proaktiven Biokompatibilitätsnachweis begünstigt.
Kompromiss zwischen Langzeithaftung und schmerzloser Entfernung
Technische Hinweise von Avery Dennison bestätigen, dass eine erhöhte Klebrigkeit für sieben Tage Tragezeit häufig zu epidermalen Traumata bei der Entfernung führt. Silikonsysteme reduzieren Traumata, können jedoch bei Schweiß oder Bewegung ablösen, während Acrylate stark haften, aber dünne Haut reizen. Der Schweizer Lieferant artimelt schlägt silikonfreie, traumaarme Mischungen vor, die diesen Widerspruch auflösen sollen. Bis ein universell sanfter und dennoch hochfester Klebstoff ausgereift ist, hemmt dieses physikalische Dilemma bestimmte Hochverweilanwendungen und dämpft einige Wearable Adhesive Marktprognosen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Klebstoffchemie:
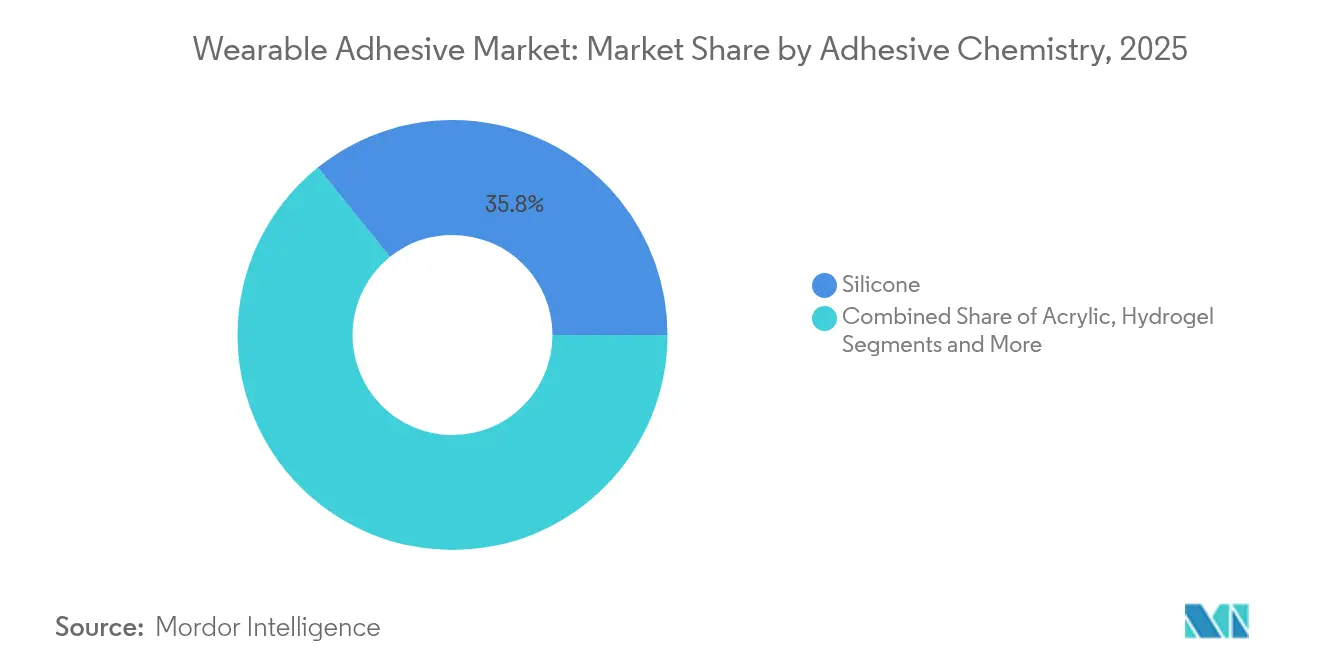
Silikonführerschaft trifft auf HydrogelinnovationSilikon hielt im Jahr 2025 mit 35,78 % den größten Anteil am Wearable Adhesive Markt, was auf hypoallergene Profile, Repositionierbarkeit und bewährte ISO-10993-Nachweise zurückzuführen ist. NuSil und Elkem sicherten sich Verträge im Gesundheitswesen durch die Optimierung von Viskositätsbereichen für Rolle-zu-Rolle-Beschichtungslinien. Hydrogelchemien, obwohl heute nur 23,8 % ausmachend, beschleunigen sich mit einer CAGR von 11,02 %, da sie Schweiß ableiten und den elektrischen Kontakt über lange Arbeitsschichten aufrechterhalten. Die Wearable Adhesive Marktgröße für Hydrogelpflaster wird vor 2031 wahrscheinlich USD 3,18 Milliarden übersteigen, wenn der aktuelle Schwung anhält. Hybride Siloxan-Hydrogel-Matrizen entstehen als Mittelweg, insbesondere für flexible Leiterplattenanordnungen, die sowohl Atmungsaktivität als auch Leitfähigkeit benötigen.
Innovationen zweiter Ordnung zielen auf Leitfähigkeit und Selbstheilung ab. Frontiers in Chemistry dokumentierte Polyvinylalkohol-Hydrogele, die die Bindungsintegrität nach mechanischer Beschädigung wiederherstellen und eine Echtzeit-EKG-Erfassung ermöglichen. Recycelbare Liponsäureklebstoffe der UC Berkeley erweitern die Nachhaltigkeitsnarrative und könnten den medizinischen Abfall reduzieren, sobald die Leistungsdaten ausgereift sind. Solche grünen Eigenschaften könnten bald die Beschaffungsbewertungen beeinflussen und den Wearable Adhesive Markt in Richtung zirkulärer Modelle lenken.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar


Nach Produkttyp:
Diagnostische Dominanz weicht therapeutischer InnovationKontinuierliche Glukosemonitore, EKG-Pflaster und Fruchtbarkeitstracker etablierten einen Anteil von 40,85 % und verankerten die diagnostische Führungsposition im Wearable Adhesive Markt. Der Branchenstandard für Haftung stieg im April 2025, als Dexcoms G7-Erweiterung einen 15-Tage-Tragerekord aufstellte. Dennoch wachsen therapeutische Pflaster mit einer CAGR von 11,46 % schneller, angetrieben durch Mikronadelarzneimittelabgabearrays, die den First-Pass-Metabolismus umgehen. Die Wearable Adhesive Marktgröße für diese Unterklasse übersteigt bereits USD 842,6 Millionen und genießt Premiumpreise, da die Haftleistung gleichzeitig als Sicherheitsmetrik für die Arzneimittelabgabe dient.
Transdermale Neuromodulations- und Schmerzbehandlungsgeräte verstärken den Trend; ihr Bedarf an konsistenter Hautimpedanz macht die Klebstoffauswahl zu einem kritischen klinischen Parameter. Die FDA-Leitlinie aus dem Jahr 2024 schreibt ausdrücklich 72-Stunden-Abziehprüfungen nach der Applikation für Arzneimittel-in-Klebstoff-Systeme vor, was die technischen Hürden für Neueinsteiger erhöht. Intelligente Wundverbände verbinden beide Produktwelten, indem sie Feuchtigkeitssensoren mit antimikrobieller Freisetzung integrieren und damit einen langen Differenzierungsspielraum bieten.
Nach Anwendung:
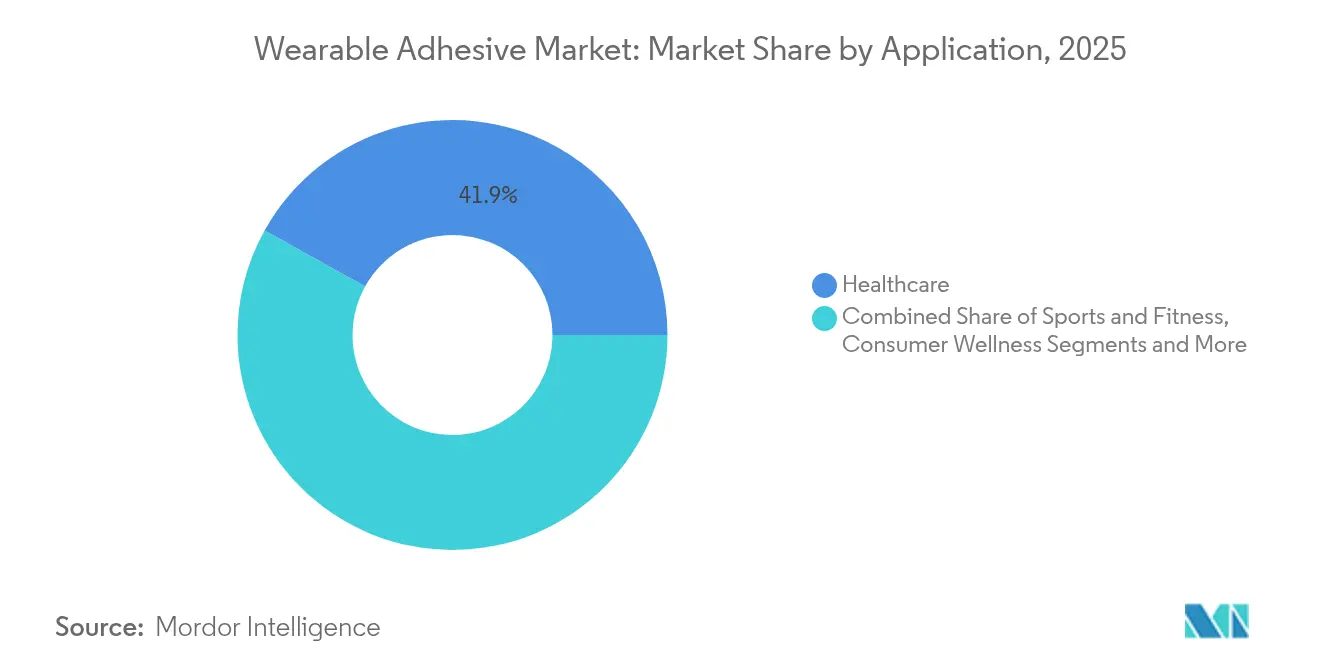
Gesundheitliche Grundlage weitet sich auf industrielle Grenzbereiche ausDer klinische Einsatz verankert nach wie vor 41,92 % der Nachfrage im Jahr 2025. Krankenhäuser verlassen sich auf vorhersehbare Klebstoffentfernungszyklen, die in Protokollfenster passen, was Silikonlieferanten ein Volumenpolster verschafft. Aufkommende Industrie- und Verteidigungsanwendungen wachsen jedoch jährlich um 11,12 % und stellen Anforderungen an raue Umgebungen, die den durchschnittlichen Verkaufspreis im Wearable Adhesive Markt anheben. Schweißfeste EMG-Streifen optimieren die Ergonomie auf Fabrikböden, während militärische Feldpflaster Sand, Wasser und Vibrationen standhalten müssen.
Verbraucherwellnessgeräte, angetrieben durch regulatorische Erfolge im rezeptfreien Bereich, verwischen die Kategoriengrenzen. Da Nutzer Geräte ohne klinische Aufsicht selbst anbringen, bündeln Lieferanten nun Hautvorbereitungssets vor der Applikation und latexfreie Optionen, was zusätzliche Einnahmen und Komplexität im Wearable Adhesive Markt schafft.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
Krankenhauskonzentration verlagert sich zur Dezentralisierung der häuslichen PflegeKrankenhäuser beherrschten im Jahr 2025 37,54 % des Umsatzes aufgrund von Massenbeschaffung und integrierter EMR-Kompatibilität, die erstklassige Lieferanten bevorzugt. Mehrzentrige klinische Studien beginnen häufig hier und stellen sicher, dass Klebstoffe die IRB-Sicherheitsschwellen erfüllen. Die CAGR von 10,21 % in der häuslichen Pflege verändert jedoch die Vertriebslogik: E-Commerce-Nachfüllpakete und von Apothekern abgegebenes Zubehör nehmen gleichzeitig zu. Kliniken und ambulante Operationszentren fungieren als Wendepunkte, indem sie neuartige Klebstoffe in kleinen Chargen erproben, bevor Kostenträger eine breitere Erstattung genehmigen.
Gerätehersteller führen nun parallele Abziehprüfprotokolle durch – eines, das kontrollierte Krankenhausklimata nachbildet, und eines, das variable häusliche Luftfeuchtigkeit simuliert – um Produktvarianten zu optimieren. Diese Verschiebungen erweitern den Wearable Adhesive Markt über institutionelle Grenzen hinaus und beleuchten Servicelücken wie telemedizinische Hotline-Unterstützung bei Hautproblemen.
Geografische Analyse
Markt für tragbare Klebstoffe in Nordamerika
Regulatorische Klarheit hält Nordamerika mit einem Anteil von 37,22 % an der Spitze. Die FDA-Aktualisierung 2024 zur biologischen Bewertung von Medizinprodukten verschaffte Lieferanten, die bereits IBOA-freie Chemikalien verwenden, Vorteile als Erstanwender. Die Region beherbergt zudem viele der klinischen Studien, die Tragezeiten von 10 Tagen und mehr validieren, und etabliert damit einen positiven Kreislauf aus Daten und Erstattungsausrichtung.
Markt für tragbare Klebstoffe im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum verzeichnet mit 10,55 % CAGR das stärkste Wachstum, da Chinas Fünfjahresplan die Entwicklung inländischer Geräte und lokaler Klebstoffbeschichtungslinien fördert und die Nachfrage nach Klebstoff für Medizinprodukte unterstützt. Indiens neues obligatorisches Registrierungssystem, das Ende 2023 in Kraft trat, filtert minderwertige Importe heraus und bewegt seriöse Lieferanten zu Joint Ventures, die die Marktpräsenz für tragbare Klebstoffe ausweiten.
Markt für tragbare Klebstoffe in Europa
Europa wächst stetig, doch der Green Deal treibt Recyclingfähigkeit und Lösungsmittelreduzierung voran, was Forschungs- und Entwicklungsschwerpunkte hin zu wasserbasierenden Systemen verlagert, die die Stückkosten moderat erhöhen könnten.

Regulatorisches Umfeld
Die Regulierung für tragbare Klebstoffe ist weitgehend an Medizinprodukterahmenwerke gebunden, die längeren Hautkontakt, Biokompatibilitätsnachweise und Qualitätsmanagementsysteme in der Fertigung regeln. In den Vereinigten Staaten verknüpft die FDA-Aufsicht für hautkontaktierende Wearables Klebstoffschichten mit Erwartungen an biologische Bewertungen, die üblicherweise in der ISO-10993-Reihe verankert sind, und der Marktkontext spiegelt auch das 2024er-Update der FDA zu den Leitlinien für biologische Bewertungen wider, das im Zusammenhang mit den Adoptionsdynamiken in Nordamerika referenziert wird.
Im Jahr 2026 verschärften sich die Compliance-Anforderungen auf beiden Seiten des Atlantiks durch zwei operative Wendepunkte. Im Februar 2026 ersetzte die FDA Quality Management System Regulation (QMSR) das frühere QSR (21 CFR Part 820) und übernahm ISO 13485:2016 per Verweis. Im Mai 2026 erhöhten Umsetzungsschritte der EU-MDR (2017/745), einschließlich der verpflichtenden EUDAMED-Registrierung und eines harten Stopps für Altfall-Verlängerungen bei bestimmten Klasse-I-Produkten, die technische Dokumentationsprüfung bei Klebstoffmaterialänderungen, Lieferantenwechseln und Aussagen zum Langzeittragen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt bei vorgelagerten Lieferanten wichtiger Chemikalien und Zwischenprodukte (zum Beispiel Acrylmonomere, Silikonharze, Hydrogel- und Hydrokolloidpolymere) und geht über in Formulierungs-, Beschichtungs- und Konfektionierungsschritte, die diese Materialien in medizinische Klebebänder, Folien und hautkontaktierende Laminate umwandeln. Spezialisierte Konfektionäre und Klebstoffhersteller liefern anschließend Rollenware oder gestanzte Komponenten an Wearable-OEMs, darunter CGM, EKG/Herz-Pflaster, Temperatur- und Überwachungspflaster, therapeutische und Wirkstoff-in-Klebstoff-Systeme sowie intelligente Verbände. Auf Geräteebene prägt die Integration mit Elektroden, flexiblen Schaltkreisen und Gehäusen die Leistung in Bezug auf Feuchtigkeitsmanagement, Signalqualität und Tragedauer.
Nachgelagert teilt sich der Vertrieb zwischen klinischer Beschaffung (Krankenhäuser und Kliniken) und Nachschubkanälen für die häusliche Pflege auf, was die Bedeutung von Verpackung, Chargen-Rückverfolgbarkeit und Hautvorbereitungszubehör erhöht. In der gesamten Kette sind Qualifizierung und Änderungskontrolle angesichts der ISO-10993-Biokompatibilitätsanforderungen und verschärfter Qualitätssystemanforderungen von entscheidender Bedeutung, verstärkt durch die Angleichung der FDA-QMSR an ISO 13485:2016. Daher ist eine frühe Ko-Entwicklung zwischen Klebstofflieferanten, Konfektionären und Geräte-OEMs ein wiederkehrender Weg zu Skalierung und regulatorischer Bereitschaft.
Wettbewerbslandschaft
Der Wearable Adhesive Markt weist eine moderate Konzentration auf. Die Medizinsparte von Avery Dennison wuchs im vierten Quartal 2024 um 3,61 % und hält nun einen Umsatzanteil von etwa 4,03 %, womit sie größere diversifizierte Wettbewerber übertrifft. Solventum, der Gesundheits-Spin-off von 3M mit einem Umsatz von USD 8,2 Milliarden, bündelt fortschrittliche Wundpflegeklebebänder und Biosensorklebstoffe unter einem fokussierten Banner und verschärft damit den Wettbewerb. Die Doppelakquisitionen von H.B. Fuller im Dezember 2024 – Medifill und GEM – diversifizierten das Cyanacrylatportfolio und schufen Cross-Selling-Möglichkeiten bei Wundverschlussfolien.
Der Technologiewettbewerb betont allergenfreie Leistung. Dymax brachte frühzeitig IBOA-freie Portfolios auf den Markt und gewann Erprobungen bei den fünf größten CGM-Herstellern. DELO trat im Januar 2024 in die Medizinelektronik ein und brachte Know-how aus der automobilen Mikro-LED-Verbindung in dehnbare Leiterplattenklebstoffe ein – ein Schritt, der etablierte Silikonakteure verdrängen könnte. Die Rolle-zu-Rolle-Partnerschaft für gedruckte Elektronik von VTT zeigt Fertigungsmaßstäbe, die die Kosten pro Pflaster senken und Volumina im Wearable Adhesive Markt steigern könnten.
Strategische Allianzen integrieren nun CO2-Abscheidechemie; Henkel und Celanese erproben CO2-basierte Methanolvorstufen für wasserbasierte Klebstoffe, die mit den EU-Scope-3-Zielen übereinstimmen. DuPonts Donatelle-Akquisition ergänzt die Silikonplattform um Spritzgussfähigkeiten, erleichtert die vertikale Integration und beschleunigt fertigungsgerechte Designzyklen für neue Pflasterkonzepte[3]DuPont Investor News, „Donatelle Plastics Akquisition”, dupont.com.
Wearable Adhesive Branchenführer
Koninklijke Philips N.V.
MC10 Inc.
3M
Avery Dennison Medical
Nitto Denko Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für tragbare Klebstoffe
- 3M
- Avery Dennison Medical
- Nitto Denko Corporation
- Scapa Healthcare (Mativ)
- Henkel AG and Co. KGaA
- Adhesives Research Inc.
- DuPont (Liveo)
- Rogers Corporation
- Flexcon Company Inc.
- Tapecon Inc.
- Medtronic plc
- Koninklijke Philips N.V.
- MC10 Inc.
- Vital Connect Inc.
- Kenzen Inc.
- Lief Therapeutics
- Smith and Nephew plc
- Coloplast A/S
- Cardiac Insight Inc.
- Integra LifeSciences Corp.

Marktchancen und Zukunftsaussichten
Ein wichtiger Freiraum verschiebt sich von „Klebstoffen als Befestigung" hin zu funktionalen Hautschnittstellen, die Schweiß, Bewegung und elektrischen Kontakt über längere Trageperioden hinweg managen, sowohl in Diagnose- und Überwachungsanwendungen als auch bei intelligenten Verbänden. Untersuchungen aus dem Jahr 2026 deuten auf Chancen bei technisch entwickelten Oberflächenstrukturen und Hydrogel-/Ionogel-Systemen hin, die Atmungsaktivität und Signalstabilität verbessern, einschließlich von Trichom-inspirierten Mikrokanal-Hautaufklebern für die schnelle Schweißentfernung (berichtet in IOPscience, Juni 2026) und synergistischen klebenden MXen-Hydrogelen für multimodale epidermale Sensorik und Energiegewinnung (European Polymer Journal, Juni 2026). Diese Richtung stimmt mit der Marktdynamik bei Hydrogel-Formulierungen und Langzeit-Überwachungspflastern überein, wo Komfort und stabile Leitfähigkeit die Geräteanhaftung und Datenqualität unterstützen.
Eine weitere Chance liegt in der Skalierung konformer Lieferstrukturen und der Verbesserung der Fertigungsintegration, da sich die regulatorische Dokumentation für hautkontaktierende Komponenten verschärft. Der Wechsel der FDA im Februar 2026 zu QMSR, das ISO 13485:2016 einbezieht, sowie die operativen EU-MDR-Meilensteine um Mai 2026 erhöhen den Wert von Lieferanten, die validierte Änderungskontrolle, saubere Konvertierungsprozesse und reproduzierbare Klebstoffleistung über häusliche Pflege- und Krankenhausumgebungen hinweg unterstützen können. Dies schafft Raum für Partner, die Materialwissenschaft mit Konfektionär-Kompetenzen kombinieren, einschließlich mehrschichtiger Laminierungen, Stanzens und montagefertiger Formate, zusammen mit Lösungen, die unerwünschte Hautreaktionen reduzieren und gleichzeitig mehrtägiges Tragen bei CGM-, EKG- und therapeutischen Pflasterprogrammen aufrechterhalten.
Recent Industry Developments in Markt für tragbare Klebstoffe
- Januar 2026: Philips schloss die Übernahme von SpectraWAVE Inc. ab, im Anschluss an die im Dezember 2025 unterzeichnete Übernahmevereinbarung. Der Deal erweitert Philips' Position bei invasiven Bildgebungs- und Messworkflows, die mit Patientenüberwachungsplattformen verbunden sind. Er verstärkt die Nachfrage nach zuverlässigen hautkontaktierenden Verbrauchsmaterialien und pflasterbasierter Überwachung in Krankenhaus- und ambulanten Umgebungen.
- Dezember 2025: Philips vereinbarte die Übernahme von SpectraWAVE Inc., um die koronare intravaskuläre Bildgebung und physiologische Bewertung der nächsten Generation mit KI voranzutreiben. Die Vereinbarung signalisiert fortgesetzte Investitionen in integrierte Überwachungs- und Entscheidungsunterstützungssysteme, bei denen tragbare und pflasterbasierte Schnittstellen wiederkehrenden Befestigungs- und Verbrauchsmaterialbedarf schaffen.
- April 2024: Philips ging eine Partnerschaft mit smartQare ein, um den tragbaren Biosensor viQtor in Philips-Patientenüberwachungsplattformen zu integrieren, und übertrug das Healthdot-Geschäft an smartQare. Das Partnerschaftsmodell erweitert die installierte Basis tragbarer Biosensoren, die mit klinischen Überwachungssystemen verbunden sind. Dies erhöht auch die Bedeutung hautfreundlicher Klebstoffdesigns für Langzeittragen, die eine kontinuierliche Überwachung innerhalb und außerhalb des Krankenhauses unterstützen können.


Markt für tragbare Klebstoffe Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Im Rahmen dieser Methodik umfasst der Markt für Wearable Adhesive druckempfindliche und hautkontaktierende Klebstoffmaterialien und -formate, die dazu beitragen, dass Wearable-Geräte und Pflaster während der Überwachung, Therapie oder täglichen Aktivität am Körper haften – über Gesundheitsversorgung und angrenzende Anwendungsfälle hinweg.
Ausschlüsse aus dem Umfang: Wir schließen breitere medizinische Klebstoffe aus, die nicht für Wearable-Formfaktoren konzipiert sind, sowie Allzweck-Industrieklebebänder und nicht hautkontaktierende Verbindungsmittel.
Segmentierungsübersicht
- Nach Klebstoffchemie
- Silikon
- Acryl
- Hydrogel
- Hydrokolloid
- Sonstige
- Nach Produkttyp
- Diagnose-/Überwachungspflaster
- Kontinuierlicher Glukosemonitor (CGM)
- EKG-/Herzpflaster
- Temperaturpflaster
- Therapeutische Pflaster
- Mikronadelarzneimittelabgabe
- TENS-/Neuromodulationspflaster
- Transdermales Arzneimittel-in-Klebstoff-Pflaster
- Wundpflegeverbände
- Fortgeschrittenes Hydrokolloid
- Antimikrobieller Schaumstoff
- Intelligente Verbände
- Diagnose-/Überwachungspflaster
- Nach Anwendung
- Gesundheitswesen
- Sport und Fitness
- Industrie und Militär
- Verbraucherwellness
- Nach Endnutzer
- Krankenhäuser
- Kliniken
- Häusliche Pflegeeinrichtungen
- Ambulante Operationszentren
- Sonstige Endnutzer
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriger asiatisch-pazifischer Raum
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Ägypten
- Nigeria
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde verwendet, um die Grundstruktur des Marktes aufzubauen und Definitionen abzustimmen, bevor Zahlen modelliert wurden. Wir haben öffentliche Quellen wie die Geräte- und Sicherheitsdatenbanken der US-amerikanischen FDA, Statistiken zu chronischen Erkrankungen der US-amerikanischen CDC, OECD-Gesundheitsdaten sowie Bevölkerungs- und Gesundheitsausgabenindikatoren der Weltbank ausgewertet, um den Nachfragepool zu verstehen, der typischerweise die Nutzung von Wearable-Pflastern antreibt.
Um die Angebotsseite zu fundieren, stützten wir uns zudem auf Quellen wie USITC-Handelsdaten und Zoll- sowie Import-Export-Statistiken, Patentdatenbanken, begutachtete Fachzeitschriften zu hautkontaktierenden Materialien sowie Unternehmensberichte und Investorenpräsentationen, die Wearable-Geräteprogramme und Verbrauchsmaterialien behandeln. Ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und ein weiteres für Patentinformationen wurden selektiv eingesetzt, um Vergleiche zwischen Wettbewerbern zu standardisieren und Innovationsthemen zu verfolgen. Diese Desk-Research-Quellen sind lediglich illustrativ, und viele weitere öffentliche und interne Referenzquellen wurden für die Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärforschung wurde eingesetzt, um zu überprüfen, wie Wearable Adhesive in der Praxis spezifiziert, beschafft und verbraucht werden, da Sekundärquellen hier uneinheitlich sein können. Wir sprachen mit einer Mischung aus Materiallieferanten, Pflaster- und Geräteherstellern, Konvertern, Distributoren sowie klinischen und häuslichen Pflegeakteuren in den wichtigsten Regionen, um Preise, Befestigungsraten und Nutzungsdauern zu bestätigen und zu korrigieren.
Im Rahmen dieser Gespräche validierten wir hauptsächlich die praktischen Grenzen zwischen Wearable Adhesive, hautfreundlichen medizinischen Klebebändern und fertigen Wearable-Pflastern, gefolgt davon, wie Veränderungen bei der Sensorakzeptanz und Fernüberwachungsprogrammen die Jahresvolumina verändern.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 37 % | Führungskräfte (CXOs): 13 % | APAC: 43 % |
| Mittlere Ebene: 48 % | Funktions-/Bereichsleiter: 34 % | EMEA: 30 % |
| Kleinere Marktteilnehmer: 15 % | Manager: 53 % | Amerika: 27 % |
Marktgrößenbestimmung und Prognose
Das Kernmodell wurde nach einer Top-down-Logik aufgebaut, bei der behandelte und überwachte Nutzerpools aus der Inanspruchnahme von Gesundheitsleistungen und der Akzeptanz von Wearable-Pflastern rekonstruiert werden, die dann anhand typischer Tragezeiten und Austauschhäufigkeiten in den Klebstoffverbrauch umgerechnet werden. Anschließend wurden selektive Bottom-up-Näherungen als Plausibilitätsprüfung verwendet, wie etwa Stichprobenpreispunkte nach Chemie und Format, Kanalrückmeldungen zu Volumina und eine begrenzte Zusammenfassung der Lieferantenumsatzexposition gegenüber Wearable-Anwendungen.
Zu den wichtigsten Eingangsgrößen, die die Gesamtwerte beeinflussten, gehörten die Durchdringung der Fernpatientenüberwachung nach Versorgungsumfeld, die Prävalenz chronischer Erkrankungen, die eine kontinuierliche Überwachung antreibt, die durchschnittliche Klebstofffläche pro Pflaster und die typische Tragezeit, Materialmixtransformationen zwischen Acryl, Silikon und Hydrogel sowie regionale Preisunterschiede, die durch Erstattungs- und Beschaffungsnormen bedingt sind. Wenn Bottom-up-Eingaben unvollständig waren, wurden Lücken durch konservative Näherungen anhand benachbarter Produktbenchmarks geschlossen, gefolgt von interviewbasierten Anpassungen.
Für die Prognose stützten wir uns auf Szenarioanalysen, die durch multivariate Regression unterstützt wurden, wobei die Haupttreiber die Akzeptanz von Wearable-Sensoren, Trends bei den Gesundheitsausgaben und erwartete Veränderungen in den Patientenüberwachungspfaden waren. Die Annahmen wurden einfach und nachvollziehbar gehalten, damit das Modell wiederholt werden kann, wenn neue öffentliche Daten und Interviewrückmeldungen verfügbar werden.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden durch mehrere Prüfungen validiert, damit große Sprünge erklärt und nicht einfach angenommen werden konnten. Wir verglichen modellierte Ergebnisse mit unabhängigen Signalen wie Kommentaren zu Gerätelieferungen, der Ausweitung von Gesundheitsprogrammen und Materialbedarfsmustern, und Ausreißer wurden vor der Freigabe von einem zweiten Analysten überprüft.
Wenn sich eine Schlüsselvariable stark verändert, etwa die Erstattungsabdeckung, Akzeptanzraten oder ein erheblicher Preisschwung bei hautkontaktierenden Materialien, werden Folgegespräche ausgelöst, um die Annahme zu überprüfen und das Modell zu aktualisieren. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Marktereignisse eintreten. Vor der Auslieferung wird der letzte Durchgang abgeschlossen, damit die Einschätzung aktuelle öffentliche Veröffentlichungen und bestätigte Feldeingaben widerspiegelt.
Marktgröße für Wearable Adhesive von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Wearable Adhesive können weit auseinanderliegen, weil jeder Herausgeber die Grenze an einer anderen Stelle zieht und dann unterschiedliche Nutzungs- und Preisannahmen überlagert werden. In unserer Arbeit entsteht die größte Streuung in der Regel dadurch, was als Klebstoffmaterialmarkt gegenüber einem fertigen Wearable-Pflastermarkt gezählt wird, zuzüglich des als Vergleichspunkt gewählten Jahres.
Durch die Verfolgung der Akzeptanz der Patientenüberwachung, typischer Tragezeit-Austauschzyklen und regionaler ASP-Anpassungen hält Mordor Intelligence die Zählung auf Klebstoffmaterialien und -formate beschränkt, die zur Befestigung von Wearable-Geräten verwendet werden, anstatt vollständige Geräte- oder Pflastersystemumsätze einzubeziehen – eine häufige Umfangsverschiebung, die die Gesamtwerte verändert.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 6,39 Milliarden USD (2026) | |
| Fachzeitschrift A | 0,48 Milliarden USD (2024) | Diese Schätzung erscheint eher einer engeren, nur auf Materialien ausgerichteten Betrachtung zu entsprechen und schließt möglicherweise klinisch zugelassene Wearable-Pflasterprogramme oder breitere Endanwendungen aus, was die Zahl kleiner hält und den Basisjahrgang früher ansetzt. |
| Globale Unternehmensberatung B | 4,37 Milliarden USD (2024) | Diese Schätzung vermischt wahrscheinlich den Wert von Wearable Adhesive mit angrenzenden Umsätzen aus fertigen Wearable-Pflastern und Verbandsmaterialien und verwendet möglicherweise unterschiedliche ASP-Eskalations- und Währungszeitannahmen, was die Gesamtwerte erhöhen kann, selbst wenn die Volumina ähnlich sind. |
Die Tabelle zeigt, dass Umfangsentscheidungen und die Abstimmung des Basisjahres den größten Teil der Lücke erklären, und der verbleibende Unterschied ergibt sich daraus, wie der Verbrauch pro Nutzer und die Preisgestaltung aktualisiert werden. Unser Ansatz bleibt wiederholbar, weil jede Eingabe an einen klaren Nachfragepool, eine Nutzungsrate und eine Preisannahme geknüpft ist, die bei Aktualisierungen überprüft werden kann.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Wearable Adhesive Markt derzeit und wie schnell wächst er?
Der Markt wird im Jahr 2026 auf USD 6,39 Milliarden geschätzt und soll bis 2031 USD 10,37 Milliarden erreichen, was einer CAGR von 10,18 % über den Zeitraum 2026–2031 entspricht.
Welche Klebstoffchemie führt den Markt heute an?
Silikonbasierte Formulierungen halten mit 35,78 % den größten Anteil, da sie Biokompatibilität, sanfte Entfernung und eine bewährte Regulierungsgeschichte in Einklang bringen.
Warum erhalten Hydrogelklebstoffe so viel Aufmerksamkeit?
Hydrogele bewältigen Schweiß und Feuchtigkeit besser als andere Chemien und verzeichnen daher die schnellste CAGR von 11,02 %, insbesondere bei Langzeit-Glukosemonitoren und intelligenten Verbänden.
Wie bedeutsam ist die Akzeptanz in der häuslichen Pflege im Vergleich zu Krankenhäusern?
Krankenhäuser beherrschen nach wie vor 37,54 % der Umsätze im Jahr 2025, doch häusliche Pflegeeinrichtungen expandieren mit einer CAGR von 10,21 % zügig, da Kostenträger die Fernüberwachung erstatten und Patienten die häusliche Versorgung bevorzugen.
Welche Region wird bis 2031 den größten neuen Umsatz generieren?
Der asiatisch-pazifische Raum, angeführt von Chinas Aufbau eines Medizingerätemarkts im Wert von USD 210 Milliarden, wächst mit einer CAGR von 10,55 % und wird voraussichtlich die größten inkrementellen Dollarzuwächse erzielen.
Was ist die wichtigste technische Herausforderung, die ein noch schnelleres Wachstum verhindert?
Die Balance zwischen Langzeithaftung und schmerzloser Entfernung bleibt eine zentrale Hürde; stärkere Klebrigkeit erhöht häufig das Hauttraumarisiko und treibt die laufende Forschung und Entwicklung hin zu traumaarmen Chemien an.
Seite zuletzt aktualisiert am:



