
Größe und Marktanteil des Mietwagenmarkts der Vereinigten Arabischen Emirate
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
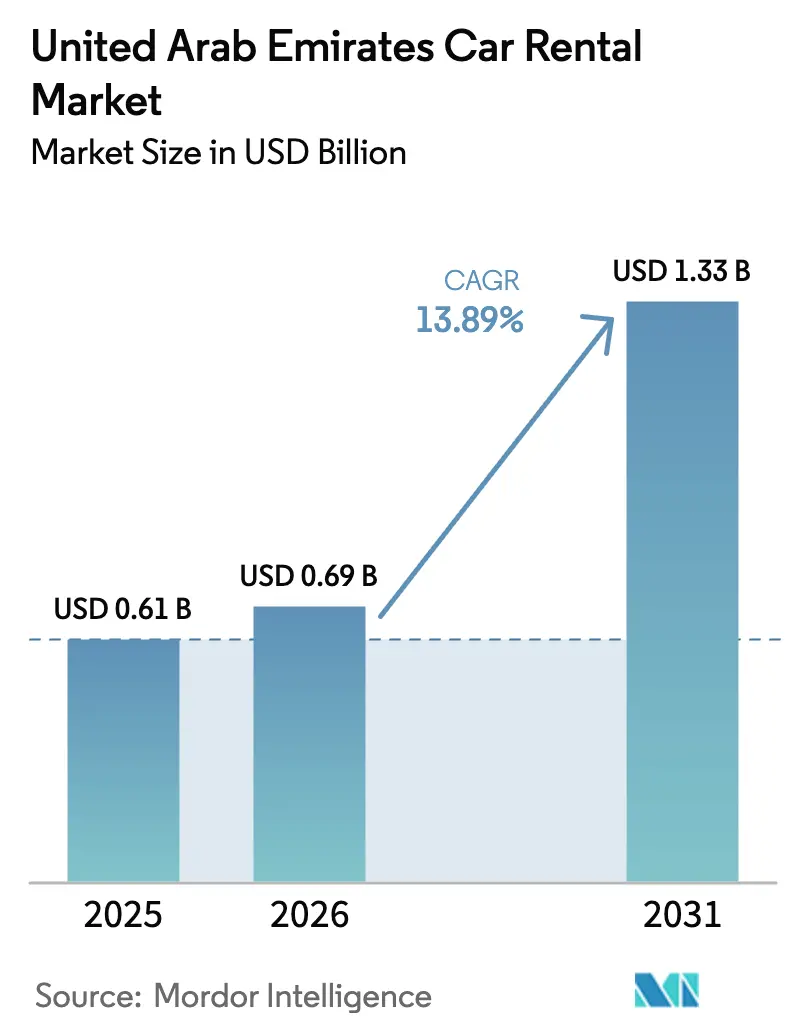
| Marktgröße im Basisjahr (2025) | 0.61 Milliarden US-Dollar |
| Marktgröße (2026) | 0.69 Milliarden US-Dollar |
| Marktgröße (2031) | 1.33 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 13.89 % |
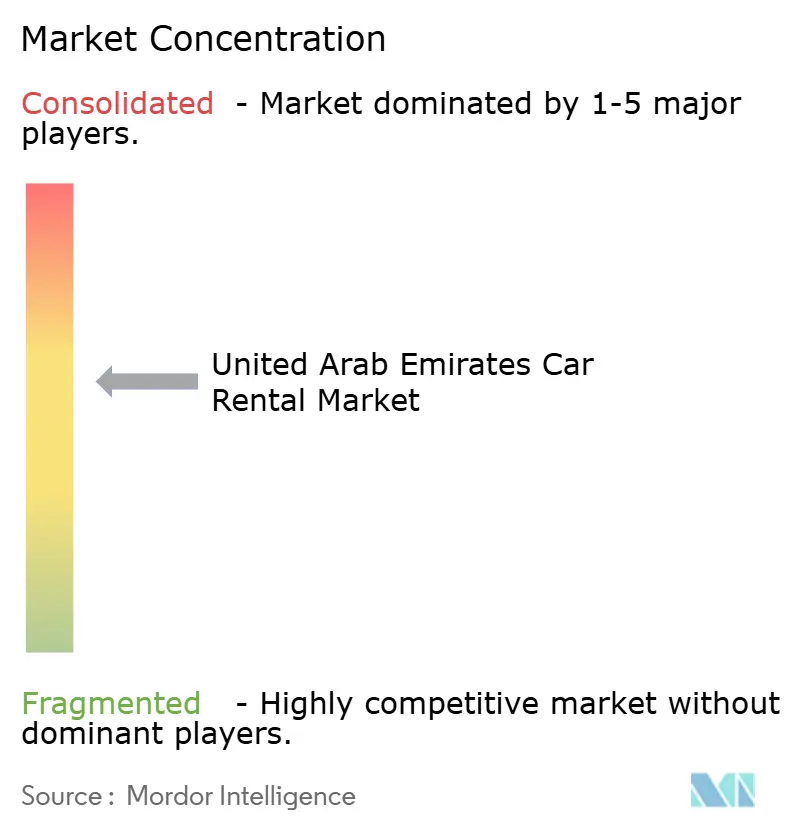
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Mietwagenmarkts der Vereinigten Arabischen Emirate von Mordor Intelligence
Die Größe des Mietwagenmarkts der VAE wurde im Jahr 2025 auf 0,61 Mrd. USD geschätzt und soll von 0,69 Mrd. USD im Jahr 2026 auf 1,33 Mrd. USD bis 2031 wachsen, bei einer CAGR von 13,89 % während des Prognosezeitraums (2026–2031). Starker eingehender Tourismus, stetige Erholung des Geschäftsreiseverkehrs und rasche Digitalisierung stärken die Mietnachfrage, während staatliche Maßnahmen die Elektrifizierung von Fahrzeugflotten und kontaktlose Servicemodelle begünstigen. Plattformbasierte Betreiber senken weiterhin die Kundengewinnungskosten und ermöglichen eine dynamische Preisgestaltung, die die Flottenauslastung steigert. Wachsender Geschäftsreiseverkehr in Freizonen hält die Nachfrage nach Premium-Flotten aufrecht, selbst wenn strenge Strafen für Verkehrsverstöße und Preiskämpfe im Bereich Fahrdienstvermittlung die Margen belasten. Die Investitionsdynamik bleibt intakt, da eine große, diversifizierte Besucherbasis Widerstandsfähigkeit gegenüber konjunkturellen Schocks gewährleistet und regulatorische Initiativen wie verlängerte Nutzungsdauern für Elektrofahrzeuge die Gesamtbetriebskosten verbessern.
Wesentliche Erkenntnisse des Berichts
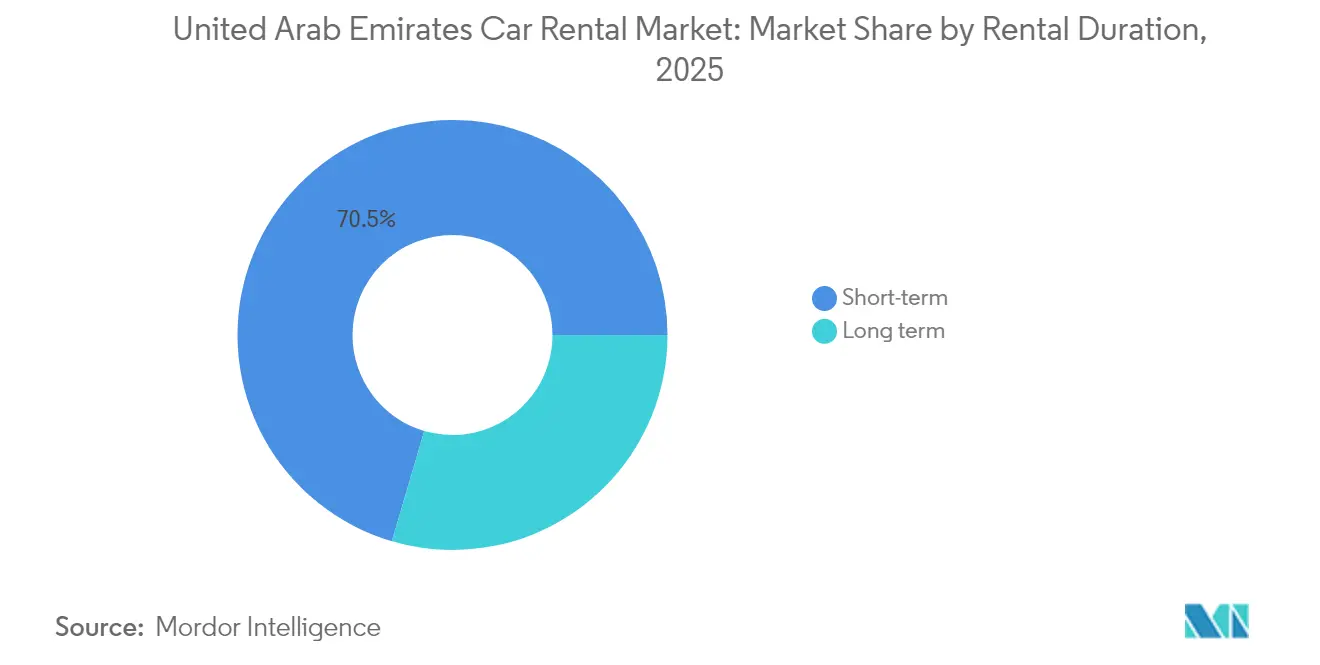
- Nach Mietdauer entfiel im Jahr 2025 ein Anteil von 70,45 % des Mietwagenmarkts der Vereinigten Arabischen Emirate auf Kurzzeitmietverträge, während langfristige Mietverträge bis 2031 voraussichtlich mit einer CAGR von 11,21 % wachsen werden.
- Nach Buchungsart erzielten Online-Kanäle im Jahr 2025 einen Umsatzanteil von 63,25 % am Mietwagenmarkt der Vereinigten Arabischen Emirate und sollen bis 2031 mit einer CAGR von 14,35 % wachsen.
- Nach Fahrtyp entfielen im Jahr 2025 77,12 % des Mietwagenmarkts der Vereinigten Arabischen Emirate auf Selbstfahrer-Mietverträge; fahrergesteuerte Dienste stellen die am schnellsten wachsende Nische mit einer CAGR von 14,24 % bis 2031 dar.
- Nach Fahrzeugtyp führten Budget- und Wirtschaftsfahrzeuge im Jahr 2025 mit einem Umsatzanteil von 68,35 % am Mietwagenmarkt der Vereinigten Arabischen Emirate, während Premium- und Luxusmietfahrzeuge mit einer CAGR von 14,05 % bis 2031 zunehmen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse zum Mietwagenmarkt der Vereinigten Arabischen Emirate
Analyse der Treibereinflussfaktoren*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont des Einflusses |
|---|---|---|---|
| Wachstum des eingehenden Tourismus | +1.8% | VAE-weit, konzentriert auf Dubai und Abu Dhabi | Kurzfristig (≤ 2 Jahre) |
| Staatliche Förderung EV-basierter Mietflotten | +1.5% | National, mit früher Einführung in Dubai und Abu Dhabi | Mittelfristig (2–4 Jahre) |
| Zunehmend digitale Verbraucherorientierung | +1.2% | VAE-weit, am stärksten in städtischen Emiraten | Kurzfristig (≤ 2 Jahre) |
| Ausweitung von Langzeit-Leasingprogrammen für Unternehmen | +0.8% | Geschäftsviertel Dubai und Abu Dhabi | Mittelfristig (2–4 Jahre) |
| Anstieg von Großereignissen | +0.7% | Dubai, mit Ausstrahlungseffekten auf Abu Dhabi und die nördlichen Emirate | Langfristig (≥ 4 Jahre) |
| Wachstum der Gig-Economy | +0.6% | Städtische Emirate, konzentriert auf Dubai und Sharjah | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum des eingehenden Freizeittourismus
Die Besucherankünfte stiegen bis 2025 weiter an und hielten eine ganzjährige Mietnachfrage aufrecht, die ihren Höhepunkt von November bis Mai erreicht, wenn kühleres Wetter Outdoor-Aktivitäten begünstigt. Erweiterte Flughafenkapazitäten, neues Hotelangebot und eventbasierte Attraktionen – von Expo-Weltausstellungserbe bis hin zur Formel 1 in Abu Dhabi – schlagen sich direkt in einer höheren Flottenauslastung für Betreiber nieder, die in der Nähe wichtiger Ankunftszentren positioniert sind. Airline-Partnerschaften und Visa-bei-Ankunft-Privilegien locken nun Touristen aus Asien und Afrika an und verbreitern den adressierbaren Kundenstamm. Freizeittouristen bevorzugen die Flexibilität von Mehrtagesmieten für Reiserouten zwischen den Emiraten, was die durchschnittliche Mietdauer erhöht. Die Saisonalität bleibt ausgeprägt, wobei Ramadan und Eid-Feiertage das Volumen um etwa ein Drittel steigern und Unternehmen die Anwendung von Preisanpassungsstrategien ermöglichen. Die Nachfrageplanbarkeit ermöglicht eine proaktive Flottenplanung, die Leerzeiten reduziert und die Kapitalrendite verbessert. Darüber hinaus geht eZhire davon aus, dass der Fahrzeugbesitz in den großen GCC-Städten bis 2030 um 10 % zurückgehen wird, angetrieben durch die rasche Einführung KI-gesteuerter Mobilitätslösungen und veränderte Lifestyle-Präferenzen[1]On-Demand-Mobilität gewinnt an Bedeutung: eZhire prognostiziert einen Rückgang des Fahrzeugbesitzes um 10 % bis 2030,
Bizpreneur Middle East, bizpreneurme.com.
Staatliche Förderung EV-basierter Mietflotten
Die nationale EV-Politik schreibt eine 50%ige Elektrofahrzeugquote bis 2050 vor und gewährt Elektromietfahrzeugen bereits eine Nutzungsdauer von sechs Jahren gegenüber vier Jahren für Fahrzeuge mit Verbrennungsmotor. Dubais Vorschriften gehen noch weiter und erlauben Premium-Elektrofahrzeugen einen Betrieb von bis zu 10 Jahren, was die Restwertentwicklung für hochwertige Flotten günstig beeinflusst. Erste Anbieter profitieren von Marketingvorteilen bei nachhaltigkeitsbewussten Touristen und Unternehmenskunden, die ESG-Berichterstattung priorisieren. Kapitalaufwendungen werden teilweise durch niedrigere Energie- und Wartungskosten ausgeglichen, da die Schnellladeinfrastruktur entlang der wichtigsten Korridore ausgebaut wird. Flottenrotationsstrategien verändern sich, da Betreiber ältere Limousinen aussondern, um Elektro-Crossover zu finanzieren, die die Reichweitenanforderungen für Stadtverbindungsfahrten erfüllen. Für nachzügelnde Unternehmen steigen die Compliance-Kosten, da Restwerte von Fahrzeugen mit Verbrennungsmotor vor den strengeren Zielvorgaben für 2030 sinken.
Zunehmend digitale Verbraucherorientierung
Mobile-Buchungs-Apps erfassten im Jahr 2024 den Haupttransaktionswert und wachsen weiterhin im zweistelligen Bereich, was den Wettbewerbsvorteil technologieorientierter Betreiber untermauert. Nahtlose elektronische Identitätsprüfung (e-KYC), digitale Schlüsselübergaben und KI-gestützte Schadensbewertung verkürzen die Abholzeiten und reduzieren den Filialaufwand. Echtzeitdaten ermöglichen die vorausschauende Wartungsplanung, reduzieren unerwartete Ausfallzeiten und sichern das Kundenerlebnis. Staatlich genehmigte Carsharing-Pilotprojekte wie Udrive legitimieren App-basierte Mietangebote und fördern die weitere Verbraucherakzeptanz. Bargeldlose Zahlungen senken Betrugsrisiken und beschleunigen Betriebskapitalzyklen, jedoch haben kleinere Unternehmen Schwierigkeiten mit den Anfangskosten der Plattformentwicklung. Datenanalysen vertiefen das Kundenwissen und ermächtigen zur loyalitätsbasierten Zusatzvermarktung von Versicherungen, Zubehör und Premium-Modellen.
Ausweitung von Langzeit-Leasingprogrammen für Unternehmen
Multinationale Konzerne in Freizonen lagern das Flottenmanagement an Mietspezialistinnen und -spezialisten aus, um Abschreibungen und Verwaltungsaufgaben bei Eigentum zu umgehen. Verträge mit einer Laufzeit von 24 bis 48 Monaten sichern Betreibern eine Basisauslastung und stabilisieren den Umsatz in touristischen Nebensaisons. Arbeitgeber schätzen gebündelte Angebote – Versicherung, Wartung, Ersatzfahrzeuge –, da diese Transportbudgets begrenzen und Spesenprüfungen vereinfachen. Lieferpartner der Gig-Economy fordern entsprechend monatlich kündbare leichte Nutzfahrzeuge und schaffen damit eine neue wiederkehrende Einnahmenquelle. Regulatorische Vertrautheit mit Ausschreibungsverfahren begünstigt etablierte Anbieter, während Telematik für Unternehmenskunden eine kilometerbezogene Abrechnung und proaktives Sicherheitscoaching ermöglicht. Wettbewerbsausschreibungen drücken jedoch die Margen, was den Bedarf an Skaleneffekten und effizientem Lebenszykluskosten-Management verstärkt.
Analyse der Hemmniseinflussfaktoren*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont des Einflusses |
|---|---|---|---|
| Strenge Strafen bei Verkehrsverstößen | -1.1% | VAE-weit, insbesondere Dubai und Abu Dhabi | Kurzfristig (≤ 2 Jahre) |
| Wachsende Wettbewerbsfähigkeit der Fahrdienstvermittlung bei Preisen | -0.9% | Städtische Emirate, konzentriert auf Dubai | Kurzfristig (≤ 2 Jahre) |
| Begrenzter Restwert für Fahrzeuge mit Verbrennungsmotor | -0.7% | National, alle Flottenoperatoren betreffend | Langfristig (≥ 4 Jahre) |
| Hohe Versicherungsprämien | -0.5% | VAE-weit, stärkster Einfluss in Dubai und Abu Dhabi | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge Strafen und Bußgelder bei Verkehrsverstößen
Erweiterte Netzwerke intelligenter Kameras stellen Verstöße automatisch dem Fahrzeughalter in Rechnung, wobei die Haftung auf Mietwagenunternehmen übergeht, wenn Touristen abreisen, bevor die Bußgelder abgewickelt sind. Betreiber autorisieren nun höhere Kautionen im Voraus und setzen fahrzeuginterne Telematik ein, um Fahrer auf Geschwindigkeitsschwellen aufmerksam zu machen. Versicherungsprämien für Fahrer unter 25 Jahren stiegen im Jahr 2024 an, was die Gesamtmietkosten erhöht und die Nachfrage jüngerer Kunden dämpft. Zusätzliches Backoffice-Personal wird benötigt, um Verstöße über mehrere Emirate hinweg abzugleichen, was den Verwaltungsaufwand erhöht. Unternehmen schulen Kunden durch mehrsprachige Anleitungen bei der Abholung, doch längere Eincheckzeiten reduzieren den Durchsatz. Die konsequente Durchsetzung hält die Unfallraten niedrig, aber die administrative Belastung schränkt kleinere Agenturen ein, denen digitale Verwaltungswerkzeuge für Verkehrsverstöße fehlen.
Wachsende Wettbewerbsfähigkeit der Fahrdienstvermittlung bei Preisen
Tagesangebote von Fahrdienstvermittlern konkurrieren mit kurzfristigen Mietpreisen für Stadtaufenthalte im Zentrum, wo Parkgebühren den Wert der Anmietung mindern. Sonderaktionen von Uber und Careem in touristischen Hochsaisons verstärken das Wechselverhalten der Kunden. Autonome Pilotflotten in Abu Dhabi deuten auf zukünftige strukturelle Kostensenkungen hin, die Wirtschaftsmietfahrzeuge unterbieten könnten. Unternehmenskunden testen Mobilitäts-als-Service-Abonnements für städtische Mitarbeiter und verlagern Reisebudgets weg von traditionellen Leasingverträgen. Mietwagenunternehmen reagieren mit Wochenendpaketen und einlösbaren Treuepunkten für kostenlose Upgrades, um ihren Marktanteil zu sichern. Fahrdienstvermittlung eignet sich nach wie vor weniger für mehrtägige Wüstenausflüge und gepäckreiche Familienreisen, was eher eine Koexistenz als eine vollständige Verdrängung gewährleistet.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Mietdauer: Kurzzeitleasing beschleunigt Umsatzstabilität
Kurzzeitverträge trugen im Jahr 2025 einen Anteil von 70,45 % zum Mietwagenmarkt der Vereinigten Arabischen Emirate bei, und langfristige Mietverträge verzeichneten bis 2031 eine CAGR von 11,21 %. Die dem Mietwagenmarkt der VAE in diesem Segment zugeschriebene Größe soll rasch wachsen, da die mehrjährige Flottenauslagerung in den Bereichen Finanzen, Technologie und Energie auf Vorstandsebene Akzeptanz gewinnt. Kilometerpauschalpakete senken die Gesamtmobilitätskosten, und telematikgestützte vorausschauende Wartung minimiert Ausfallzeiten. Mietunternehmen setzen Restwertprognosetools ein, um Leasingpreise an sich verändernde EV-Wiederverkaufskurven anzupassen und das Bilanzrisiko zu senken.
Kurzzeitmieten bleiben durch Touristenströme das Rückgrat des Mietwagenmarkts der VAE, doch das Wachstum verlangsamt sich, da Fahrdienstvermittler einen Teil der innerstädtischen Nutzungsanlässe abschöpfen. Saisonale Flottenerweiterungen bleiben unerlässlich; Unternehmen nutzen Auktionspartnerschaften für die schnelle Verwertung nach Spitzenphasen. Zusatzeinnahmen – von Navigationsgeräten bis hin zu Kindersitzen – halten die Profitabilität pro Transaktion attraktiv. Kooperationen entstehen, wenn Betreiber Wochenendangebote an Unternehmensmieter vermarkten und so die Auslastung über Wochentage und Feiertage hinweg glätten.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar


Nach Buchungsart: Online-Kanäle festigen ihre Dominanz
Online-Plattformen generierten im Jahr 2025 63,25 % des Umsatzes des Mietwagenmarkts der Vereinigten Arabischen Emirate, mit einer CAGR von 14,35 % während des Prognosezeitraums. Betreiber nutzen KI-gestützte Preisanpassungsmaschinen, um Preise stündlich anzupassen und in Nachfragespitzen Verbraucherüberschüsse abzuschöpfen. In-App-Zusatzverkäufe von Kollisionsschadensverzichten heben die Nebenerlöse. Partnerschaften mit Airline- und Hotel-Apps leiten kaufabsichtsstarken Traffic direkt in Buchungstrichter und reduzieren Aggregatorgebühren.
Offline-Schalter bleiben für Luxusmietungen relevant, bei denen eine persönliche Fahrzeugübergabe und Unternehmensrechnungsbearbeitung mit persönlicher Unterschrift erforderlich sind. Dennoch rationalisieren Filialnetze ihre Standorte und reinvestieren die Raumersparnis in Flottenelektrifizierung und Software. Berührungslose Kioske in Hotelfoyers verbinden die Unmittelbarkeit physischer Präsenz mit der Effizienz von QR-Code-Transaktionen und verbinden beide Kanäle.
Nach Fahrtyp: Selbstfahrer-Dienste gewinnen bei Führungskräften an Beliebtheit
Selbstfahrer-Optionen sicherten sich im Jahr 2025 einen Anteil von 77,12 % am Mietwagenmarkt der Vereinigten Arabischen Emirate, begünstigt durch Kosteneffizienz und Datenschutzpräferenzen. Dennoch sollen Fahrergesteuerte Dienste das Gesamtmarktwachstum mit einer CAGR von 14,24 % bis 2031 übertreffen, da produktivitätsorientierte Führungskräfte das Fahren auslagern. Unternehmen erkennen den Wert von virtuellen Meetings unterwegs und rechtfertigen dadurch Premium-Tarife. Concierge-artige Extras – Gate-seitige Flughafenabholungen, mehrsprachige Fahrer – heben erstklassige Anbieter hervor. Google Maps ist in den gesamten VAE weit verbreitet, und Senyar bietet ein integriertes Navigationssystem zur Adressauffindung an.
Vorschriften, die RTA-lizenzierte Fahrer und verbesserte Versicherungen vorschreiben, erhöhen die Eintrittsbarrieren und beschränken das Angebot auf geprüfte Betreiber. Flottenmanager wechseln Fahrer zwischen Elektrolimousinen ab, um Nachhaltigkeitsnachweise gegenüber Kunden aus dem Top-Management zu demonstrieren. Selbstfahrer-Dienste kontern mit optionalen Pannenhilfe-Apps und flexiblen Rückgabestationen und wahren damit ihre Attraktivität bei Freizeittouristen, die Spontaneität und erweiterte Kilometerpauschalen schätzen.

Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Fahrzeugtyp: Premium- und Luxusmietfahrzeuge legen zu
Budget- und Wirtschaftsfahrzeuge halten im Jahr 2025 einen Anteil von 68,35 % am Mietwagenmarkt der Vereinigten Arabischen Emirate und bieten preissensiblen Touristen und Expatriates wesentliche Mobilität. Allerdings expandieren Premium-Modelle wie leistungsstarke SUVs mit einer CAGR von 14,05 % bis 2031, weit vor dem Wachstum des Mietwagenmarkts der Vereinigten Arabischen Emirate insgesamt. Durch soziale Medien angetriebenes Statussignaling befeuert die Nachfrage nach Exklusivmodellen, besonders bei hochkarätigen Veranstaltungen. Erweiterte Betriebsfenster von 10 Jahren für Luxus-Elektrofahrzeuge steigern das lebenszeitliche Umsatzpotenzial und fördern die Flottendiversifizierung hin zu Tesla, Mercedes-EQ und BMW i-Linien.
Wirtschaftsflotten bestehen zunehmend aus kraftstoffsparenden Kompaktfahrzeugen, die unternehmensseitige Nachhaltigkeitskennzahlen ohne Premium-Preisgestaltung erfüllen. Betreiber sichern Restwertrisiken über Hersteller-Rückkaufprogramme ab und halten Erneuerungszyklen unter drei Jahren. Segmentübergreifende Bündelungen – Upgrade-Angebote für Geburtstage oder Konferenzdelegationen – schaffen Umsatzsynergien und steigern den Markenwert.
Geografische Analyse
Dubai dominierte im Jahr 2024 den Mietwagenmarktwert der Vereinigten Arabischen Emirate aufgrund unübertroffener Fluganbindung, einer umfangreichen Hotel-Pipeline und dicht geballter Geschäftszentren. Großereignisse wie die COP28 und Art Dubai erzeugen vorhersehbare Auslastungsspitzen, die einen dynamischen Flotteneinsatz in die Innenstadt- und Resortkorridore ermöglichen. Regulatorische Agilität, einschließlich Pilotgenehmigungen für autonome Shuttles, positioniert Dubai als Testgelände für künftige Mobilitätsformate.
Abu Dhabi ist verankert durch Staatsfonds-Hauptsitze, Energiekonzerne und Regierungsbehörden, die langfristigen Führungskräftetransport benötigen. Kulturelle Wahrzeichen wie der Louvre Abu Dhabi und der Yas Marina-Rundkurs ziehen wohlhabende Touristen an, die Luxusmodelle bevorzugen, was die Premium-Flottenauslastung stärkt. Die Green Mobility-Strategie des Emirats subventioniert Schnelllader in Hotels und Einkaufszentren und fördert so den frühen Elektroflotten-ROI.
Tourismusförderer – von Khor-Fakkan-Kreuzfahrten bis hin zu Bergabenteurerparks – weiten Freizeitreiserouten über die Dubai-Abu-Dhabi-Korridore hinaus aus und stimulieren die emiratsübergreifende Mietwagennachfrage. Bundesweite Initiativen zur Harmonisierung von Parkvorschriften und Mautzahlungssystemen erleichtern den grenzüberschreitenden Flottenbetrieb und machen die regionale Expansion für mittelgroße Unternehmen finanziell tragfähig.
Regulatorisches Umfeld
Der Betrieb von Autovermietungen in den VAE wird hauptsächlich auf Emiratsebene geregelt, angeführt von der Dubai Roads and Transport Authority (RTA) und der Abu Dhabi Department of Municipalities and Transport (DMT), zusammen mit lokalen Wirtschaftsbehörden, die die zugrunde liegende Gewerbelizenz für die Tätigkeit ausstellen. In Dubai bildet die Executive Council Resolution No. (47) of 2017 mit ihrer Durchführungsverordnung (erlassen 2022) den rechtlichen Rahmen, der die Betreiberlizenzierung, Betriebsanforderungen und Compliance-Pflichten festlegt. Abu Dhabi veröffentlicht über die DMT eigene Hourly Car Rental Regulations. Markteintritts- und Betriebsvorschriften umfassen typischerweise Mindestflottengrößen (zum Beispiel 10 Fahrzeuge für neue Marktteilnehmer in Dubai und 30 in Abu Dhabi), Altersgrenzen für Fahrzeuge bei der Flottenaufnahme, die Registrierung unter dem Firmennamen sowie die Verpflichtung zur Nutzung von an die Regulierungsbehörden angebundenen elektronischen Systemen zur Überwachung und Verwaltung.
Auch der Verbraucherschutz und die Standardisierung von Transaktionen werden zunehmend konkretisiert, unter anderem durch Rundschreiben, die eine Rückerstattung der Kaution innerhalb von 30 Tagen vorschreiben. Dies verschärft die Backoffice-Kontrollen für Agenturen und erhöht die Nachvollziehbarkeit von Zahlungs- und Streitbeilegungsprozessen. Die Einhaltung der obligatorischen Versicherungsdeckung, dokumentierter Mietverträge und der von der Regulierungsbehörde vorgeschriebenen Verfahren für Bußgelder und Verstöße erhöht Kosten und Prozessdisziplin, insbesondere für volumenstarke Flughafen- und Online-Anbieter, die die Durchsetzungs- und Abrechnungsregeln mehrerer Emirate im großen Maßstab abstimmen müssen.
Wettbewerbslandschaft
Globale Konzerne nutzen Flughafenkonzessionen, Treueprogramme und länderübergreifende Unternehmensverträge zur Volumensicherung. Lokale Spezialisten kontern mit hyperlokaler Preisgestaltung, flexiblen Zahlungsoptionen und arabischsprachigem Kundensupport. Digital-native Marktteilnehmer wie eZhire und Udrive verfolgen asset-leichte Modelle, beziehen Fahrzeuge aus Partnerflotten und monetarisieren über Abonnementpläne.
Technologie ist zum primären Wettbewerbsfeld geworden: API-gesteuerte Buchung, KI-gestützte dynamische Preisgestaltung und telematikbasiertes Risiko-Scoring differenzieren die Gewinner. Kapitalanforderungen für kontinuierliche Software-Upgrades und die Beschaffung von Elektrofahrzeugen drängen kleinere Unternehmen zu Fusionen oder Nischenspezialisierungen. Flottenversicherer belohnen die Telematikeinführung mit Prämienrabatten und bieten damit einen finanziellen Anreiz für datenzentrierte Plattformen. Der regulatorische Rahmen der Straßen- und Transportbehörde Dubai unterstützt die Marktentwicklung durch vereinfachte Lizenzierungsverfahren und Technologieintegrationsinitiativen und wahrt gleichzeitig Sicherheitsstandards durch umfassende Aufsichtsmechanismen.
Erschließungsmöglichkeiten bestehen weiterhin im Bereich Langzeit-Unternehmensleasing, Luxus-Elektrofahrzeugerlebnisse und Logistik-Transporter-Vermietungen zur Unterstützung der letzten Meile. Verstärkte Compliance-Prüfungen durch die Straßen- und Transportbehörde professionalisieren den Sektor weiter und verlagern den Wettbewerbsvorteil hin zu Unternehmen mit robusten Governance-Strukturen.
Marktführer im Mietwagenmarkt der Vereinigten Arabischen Emirate
SIXT SE
The Hertz Corporation
Avis Budget Group Inc.
Europcar International
Enterprise Holdings, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Die von der Regulierungsbehörde vorangetriebene Digitalisierung schafft operativen Spielraum für Agenturen, die Lizenzierungs-, Überwachungs- und Zahlungsabläufe mit Plattformen der Emirate wie den Systemen der Dubai RTA verknüpfen. Dies verkürzt die Durchlaufzeit für die Aufnahme von Fahrzeugen, die Ausstellung von Verträgen und die Verwaltung der Compliance. Der Trend zu klareren Verbraucherregeln, einschließlich der Verpflichtung, Kautionen innerhalb von 30 Tagen zurückzuerstatten, unterstützt zudem die Differenzierung durch transparente Preisgestaltung, automatisierte Prozesse zur Kautionsfreigabe und Instrumente zum Streitmanagement. Dies steht im Einklang mit der Marktstruktur, in der Online-Buchungen bereits 63,25 % des Umsatzes ausmachen (2025).
Auch bei der Flottenzusammensetzung und der Produktgestaltung eröffnen sich Chancen im Bereich Elektrifizierung und Premiumisierung, unterstützt durch politische Signale und im Markt hervorgehobene Veränderungen der Betriebsökonomie. Dazu zählen längere zulässige Nutzungsdauern für Elektrofahrzeuge im Vergleich zu Flotten mit Verbrennungsmotor sowie verlängerte Fristen für Premium-Elektrofahrzeuge nach den Regeln Dubais. Betreiber können dies in gezielte Angebote für Elektrofahrzeuge und Luxus-Elektrofahrzeuge für Firmenkunden und ausgabefreudige Touristen umsetzen, während sie die auf Dubai und Abu Dhabi konzentrierte Kurzzeitnachfrage durch konforme digitale Prozesse (e-KYC, e-Vertragsabschluss, Kautionsautomatisierung) skalieren, ohne den Verwaltungsaufwand für Filialen im gleichen Tempo auszuweiten.
Aktuelle Branchenentwicklungen
- Juni 2026: SIXT United Arab Emirates kündigte die bevorstehende Erweiterung um eine neue Filiale an einem wichtigen Zielort in Dubai an. Die direkte Markterweiterung verbreitert das lokale Netzwerk von SIXT und erhöht die Zugänglichkeit für Reisende. Das Wachstum von Flotte und Präsenz an wichtigen Verkehrsknotenpunkten stärkt die regionale Abdeckung und Wettbewerbsposition.
- Juni 2026: Hertz UAE leitete die Einführung einer neu gestalteten Kundenwebsite ein, die auf schnellere Buchungen und klarere Informationen ausgerichtet ist. Die Verbesserung der digitalen Plattform steigert die Nutzererfahrung und unterstützt einen höheren Vermietungsdurchsatz. Die verbesserte Online-Konversion stärkt die Fähigkeit von Hertz UAE, Nachfrage zu erschließen und Transaktionen zu vereinfachen.
- November 2025: Hertz UAE ging eine Leasingpartnerschaft ein, um 150 neue BYD-Hybridfahrzeuge in die Flotte aufzunehmen. Die Flottenelektrifizierung erweitert den Elektrofahrzeug-Mix und steht im Einklang mit den regionalen Grünen Politikzielen. Der strategische Schritt verbessert die Gesamtbetriebskosten und stärkt die Einhaltung von Umweltstandards.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst die Umsätze aus der Vermietung von Personenkraftwagen in den Vereinigten Arabischen Emiraten, einschließlich Gebühren im Zusammenhang mit der Mietdauer, der Buchungsaktivität und der Fahrervermittlung, ausgewiesen in USD-Wert für den Untersuchungszeitraum.
Ausschlüsse des Anwendungsbereichs: Ausgeschlossen sind Ride-Hailing-Fahrten, Fahrzeugleasing, das als langfristige Finanzierung behandelt wird, und Peer-to-Peer-Carsharing, sofern es nicht als Mietdienstleistung gebucht wird.
Übersicht der Segmentierung
- Nach Mietdauer
- Kurzfristig (Weniger als 30 Tage)
- Langfristig (Mehr als 30 Tage)
- Nach Buchungsart
- Online
- Offline
- Nach Fahrtyp
- Selbstfahrer
- Fahrergesteuert
- Nach Fahrzeugtyp
- Budget/Wirtschaftlich
- Premium/Luxus
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um Nachfragetreiber zu erfassen und das Modell mit Indikatoren zu Reisen und Mobilität in den VAE zu verankern. Wir stützten uns auf öffentliche Quellen wie Veröffentlichungen des VAE-Wirtschaftsministeriums, Datensätze des Federal Competitiveness and Statistics Centre, Tourismus-Dashboards der Tourismusbehörden auf Emiratsebene, Veröffentlichungen zum Flughafenverkehr sowie makroökonomische Reihen der Zentralbank oder des IWF, die Kontext zu Reisebedingungen und Ausgaben liefern.
Um den Umsatzaufbau fundiert zu halten, haben wir zudem Betreiber-Websites, öffentliche Unterlagen börsennotierter Gruppen, Investorenpräsentationen und seriöse Wirtschaftspresse zu Flottentrends und Preisentwicklungen ausgewertet. An einigen Stellen wurden kostenpflichtige Abonnements nur als unterstützende Inputs genutzt, hauptsächlich für Unternehmensfinanzdaten und Nachrichten-Screening sowie zur Gegenprüfung von Import- und Versandsignalen, soweit verfügbar. Die oben genannten Quellen sind beispielhaft und nicht erschöpfend; weitere öffentliche Dokumente wurden geprüft, um Annahmen zu validieren und Lücken zu klären.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf zu prüfen, wie sich die Mietnachfrage zwischen Flughafenstandorten und Stadtstandorten aufteilt und wie sich die Preisgestaltung mit Saisonalität und Flottenverfügbarkeit verändert. Wir sprachen mit einer Mischung aus Vermietungsbetreibern, Flottenmanagern, Vertriebspartnern und Firmenreiseeinkäufern in den gesamten VAE, sodass Annahmen zu Auslastung, durchschnittlicher Miettage und Zusatzgebühren gegen die tägliche Betriebspraxis getestet werden konnten.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 27 % | CXOs: 14 % |
| Mid-Tier: 52 % | Funktions-/Bereichsleiter: 38 % |
| Kleinere Anbieter: 21 % | Manager: 48 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einem Top-Down-Ansatz, bei dem der Nachfragepool für Reisen und Mobilität anhand der Besucherzahlen in den VAE, der Passagieraufkommen an Flughäfen, der Richtung der Hotelauslastung und der ansässigen Bevölkerung, die häufig Kurzzeitmieten nutzt, rekonstruiert wird. Diese Nachfragesignale werden dann mithilfe praktischer Inputs wie durchschnittlicher Mietdauer (Tage), Flottenauslastung, typischer Tagesraten nach Fahrzeugklasse und dem Anteil der Online-Buchungen, der die Konversion steigern kann, in Mieteinnahmen umgerechnet.
Anschließend haben wir die Gesamtwerte mit selektiven Bottom-up-Prüfungen abgeglichen, einschließlich einer Zusammenfassung erfasster Umsatzbandbreiten von Betreibern, Flottenzahlenlogik, sofern verfügbar, und Kanalprüfungen zur Preisgestaltung von Kurzzeit- versus Monatsmieten. Bei geringerer Offenlegung kleinerer Betreiber wurden Lücken durch die Anwendung von in Interviews validierten Auslastungs- und Ratenbandbreiten geschlossen, die anschließend gegen beobachtete Saisonalität rund um Spitzenreisezeiten überprüft wurden. Prognosen wurden mittels Szenarioanalyse erstellt, bei der Treiber wie Tourismuswachstum, Normalisierung von Geschäftsreisen und Kostenpositionen wie Versicherung und Fahrzeugerneuerungszyklen einem Stresstest unterzogen wurden, bevor die endgültige Entwicklung festgelegt wurde.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch eine Reihe von Konsistenzprüfungen, damit sich das Modell nicht von realen Marktsignalen entfernt. Wir vergleichen den implizierten Umsatz pro Fahrzeug mit realistischen Auslastungsniveaus, prüfen die Veränderung im Jahresvergleich gegenüber Tourismus- und Flugverkehrstrends und überprüfen Ausreißer, die durch einmalige Ereignisse oder Preisspitzen verursacht sein könnten.
Ein zweiter Analyst überprüft zentrale Annahmen und Zwischenberechnungen, gefolgt von einer abschließenden Durchsicht, bei der Anomalien entweder korrigiert oder durch Folgegespräche erneut getestet werden. Berichte werden jährlich aktualisiert, und zwischenzeitliche Aktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, etwa starke Tourismusschwankungen, regulatorische Änderungen mit Auswirkungen auf die Mobilität oder größere Preisanpassungen. Vor der Auslieferung führen wir eine abschließende Aktualisierungsrunde durch, damit Kunden die aktuellste Sicht erhalten, die auf denselben Umfang und dieselbe Logik abgestimmt ist.
Vergleich der Marktgröße für Autovermietung in den Vereinigten Arabischen Emiraten von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für die Autovermietung in den VAE können variieren, selbst wenn sie scheinbar dasselbe messen, da Abgrenzungen und Umsatzposten nicht immer gleich behandelt werden. Unterschiede zeigen sich auch, wenn eine Schätzung an Reiseindikatoren und Flottenökonomie verankert ist, während eine andere sich stärker auf breite Aufteilungen der Mobilitätsausgaben stützt.
Durch die Prüfung der saisonbereinigten Flottenauslastung, der durchschnittlichen Miettage und der Ratenentwicklung nach Fahrzeugklasse hält Mordor Intelligence die Gesamtsumme an die Umsätze aus Vermietungsdienstleistungen in den VAE gebunden, statt Leasing- oder Ride-Hailing-Werte einzumischen, die die Zahl schnell verändern können.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 0,61 Mrd. USD (2025) | |
| Branchenverband A | 0,78 Mrd. USD (2025) | Umfasst häufig Umsätze aus langfristigem Fahrzeugleasing und gebündelten Chauffeurdiensten als einheitlichen Pool, was den Wert erhöhen kann, wenn leasingintensive Firmenkonten wie Vermietungen gezählt werden. |
| Regionale Beratungsgesellschaft B | 0,52 Mrd. USD (2025) | Tendiert zu konservativen Annahmen bei der durchschnittlichen Tagesrate und könnte flughafengetriebene Nachfragespitzen unterzählen, insbesondere wenn der Auslastungsanstieg in touristisch stark frequentierten Monaten nicht explizit modelliert wird. |
Die Spanne erklärt sich hauptsächlich dadurch, was als Mietumsatz gezählt wird und wie Preisgestaltung und Auslastung über Hoch- und Nebensaisonmonate hinweg behandelt werden. Unsere Methode bleibt reproduzierbar, da jeder Schritt auf Treiber wie Reiseströme, Miettage, Auslastung und beobachtete Ratenbandbreiten zurückgeführt und anschließend durch praxisnahe Szenarioprüfungen einem Stresstest unterzogen werden kann.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Mietwagenmarkt der VAE im Jahr 2026?
Die Größe des Mietwagenmarkts der VAE beträgt im Jahr 2026 0,69 Mrd. USD und wird voraussichtlich bis 2031 auf 1,33 Mrd. USD anwachsen.
Wie hoch ist die prognostizierte Wachstumsrate für Mietwagen in den VAE?
Der Marktumsatz soll zwischen 2026 und 2031 mit einer CAGR von 13,89 % wachsen.
Welches Mietdauersegment wächst am schnellsten?
Langzeit-Leasing führt das Wachstum mit einer CAGR von 11,21 % an, angetrieben durch die unternehmensweite Auslagerung des Flottenmanagements.
Wie bedeutend sind Online-Buchungen im Mietwagenmarkt der VAE?
Digitale Plattformen machen bereits 63,25 % des Umsatzes aus und expandieren mit einer CAGR von 14,35 %.
Welchen Einfluss hat die Flottenelektrifizierung auf Mietwagenoperatoren?
Verlängerte Fahrzeugnutzungsdauern, niedrigere Betriebskosten und ESG-getriebene Nachfrage machen Elektroflotten zunehmend profitabel, obwohl hohe Anfangsinvestitionen nach wie vor eine Hürde darstellen.
Welches Emirat erzeugt die höchste Mietwagennachfrage?
Dubai hat den größten Marktanteil aufgrund seiner Tourismusinfrastruktur und seines Status als internationaler Geschäftsknotenpunkt.
Seite zuletzt aktualisiert am:


