
E-Bike-Akkupack-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 15.54 Milliarden US-Dollar |
| Marktgröße (2031) | 28.86 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 13.20 % |
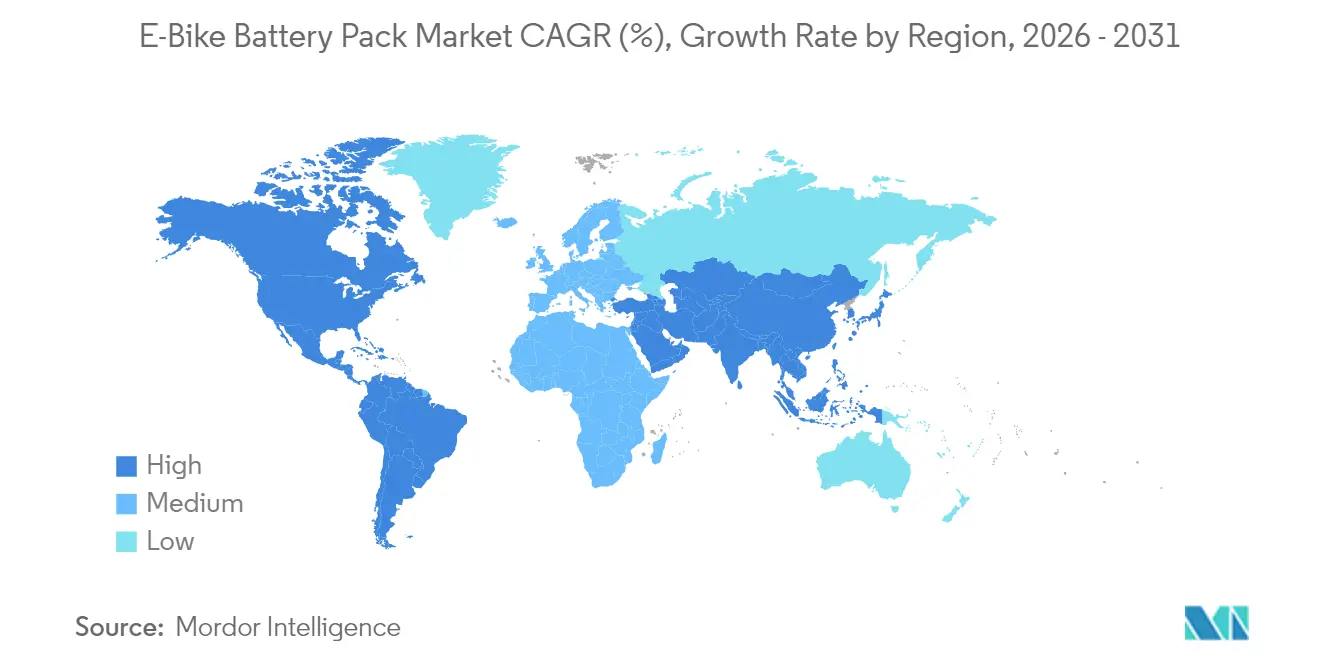
| Schnellstwachsender Markt | Südamerika |
| Größter Markt | Asien-Pazifik |
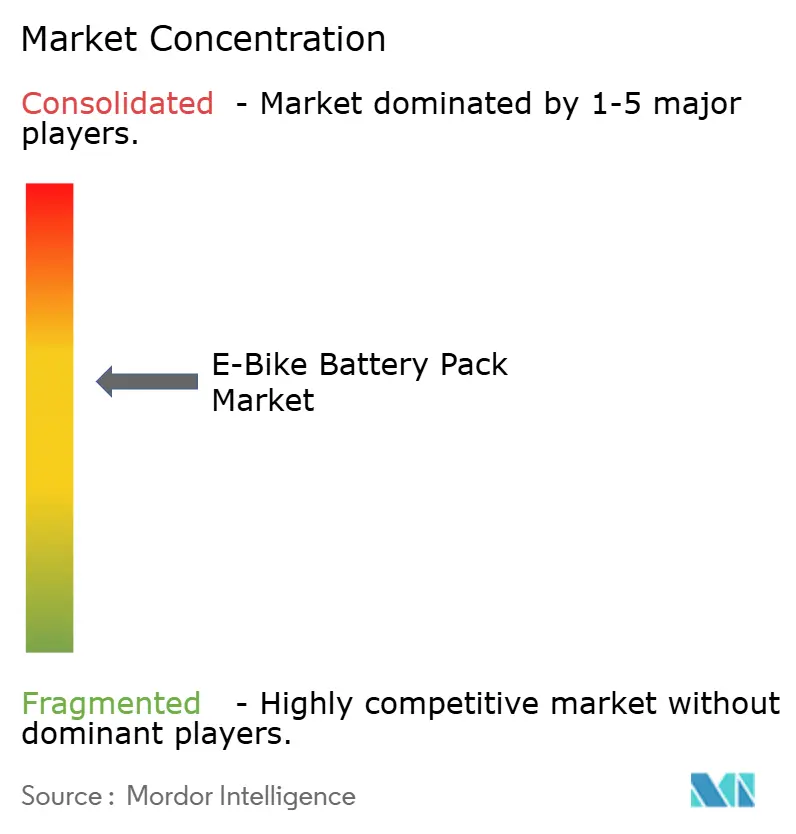
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
E-Bike-Akkupack-Marktanalyse von Mordor Intelligence
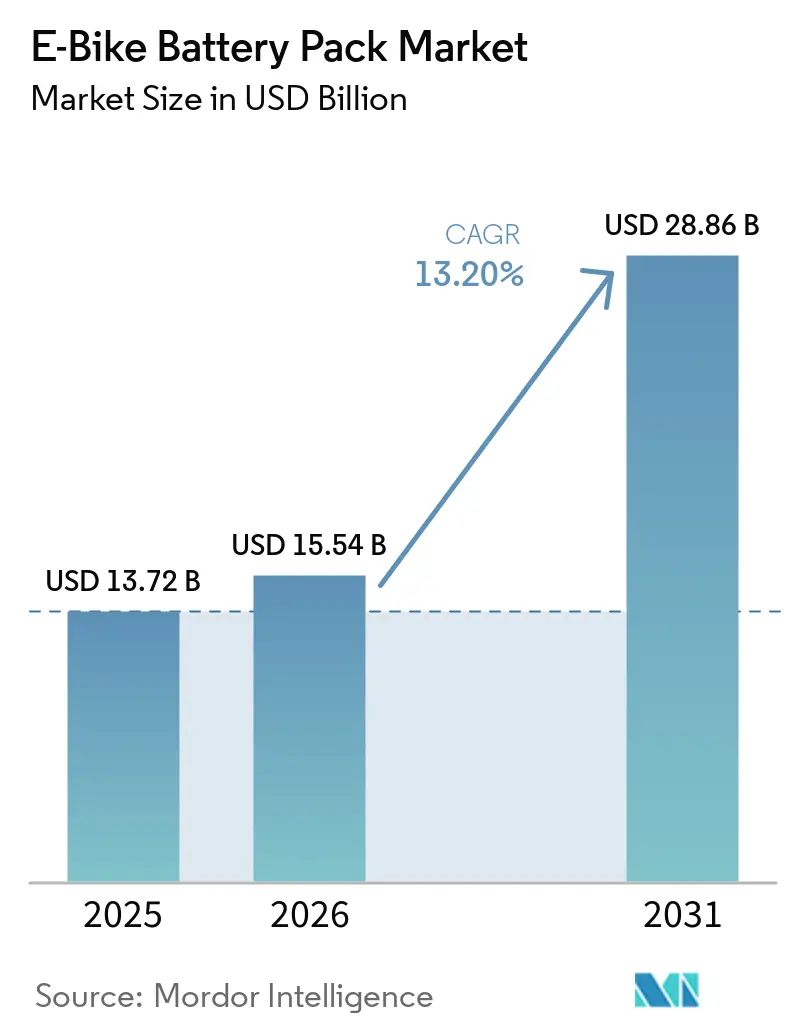
Die Größe des E-Bike-Akkupack-Marktes wird im Jahr 2026 auf 15,54 Milliarden USD geschätzt und wächst ausgehend vom Wert 2025 von 13,72 Milliarden USD, mit Projektionen für 2031 von 28,86 Milliarden USD, bei einer CAGR von 13,2 % über den Zeitraum 2026–2031. Die steigende städtische Bevölkerungsdichte, sinkende Lithium-Ionen-Zellkosten und unterstützende Kaufanreize in mehr als 40 Ländern erweitern gemeinsam die adressierbare Kundenbasis. Für Natrium-Ionen-Pilotlinien, die ab 2025 für eine großvolumige Produktion geplant sind, eröffnet sich ein kostengünstiger Chemieweg, der den Zugang in preissensiblen Regionen verbreitern könnte. Die Elektrifizierung gewerblicher Flotten beschleunigt die Nachfrage zusätzlich, da sie Akkupacks mit hoher Zyklenlebensdauer gegenüber reinen Energiedichtegewinnen bevorzugt. Gleichzeitig birgt die Dominanz Chinas in der Lieferkette geopolitische Risiken, und verschärfte städtische Brandschutzvorschriften stellen neue Zertifizierungshürden dar.
Wichtigste Erkenntnisse des Berichts
- Nach Batterietyp entfiel 2025 ein Marktanteil von 68,62 % auf Lithium-Ionen im E-Bike-Akkumarkt, und es wird prognostiziert, dass dieser Anteil bis 2031 mit der schnellsten CAGR von 14,87 % wächst.
- Nach Akkupack-Positionstyp führten Unterrohrlösungen 2025 mit einem Umsatzanteil von 70,45 %; Heckträger-Akkupacks werden bis 2031 voraussichtlich mit einer CAGR von 14,05 % wachsen.
- Nach Spannungsklasse entfielen 2025 52,64 % der E-Bike-Akkupack-Marktgröße auf Systeme mit kleiner/gleich 36 V, während Systeme über 48 V mit einer CAGR von 15,12 % bis 2031 voranschreiten.
- Nach Endverbrauchsanwendung hielten Stadtpendler-E-Bikes 2025 einen Anteil von 61,73 % an der E-Bike-Akkupack-Marktgröße, und Cargo-/Liefer-E-Bikes verzeichnen bis 2031 eine CAGR von 15,74 %.
- Nach Vertriebskanal repräsentierten OEM-integrierte Akkus 2025 einen Umsatzanteil von 72,58 %; Aftermarket-Ersatzakkus verzeichnen die höchste CAGR von 14,42 % bis 2031.
- Nach Geografie hielt der asiatisch-pazifische Raum 2025 einen Marktanteil von 56,60 % am E-Bike-Akkumarkt, während Südamerika bis 2031 die stärkste regionale CAGR von 16,55 % aufweist.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen der Treiber*
| Treiber | (~)% Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kostensenkungstrend bei Lithium-Ionen | +2.2% | Global, am stärksten im asiatisch-pazifischen Raum und in Europa | Kurzfristig (≤ 2 Jahre) |
| Städtische Lieferung fördert Akkupacks mit hoher Zyklenlebensdauer | +1.8% | Nordamerika und EU als Kern; wachsend im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Staatliche Kaufanreize | +1.5% | Europa und Nordamerika führend; aufstrebendes Südamerika | Mittelfristig (2–4 Jahre) |
| Akku-als-Dienstleistung-Modelle | +1.3% | Asiatisch-pazifischer Raum als Kern; Pilotprojekte in Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Schnellladefähige Zylinderformate | +0.9% | Global; frühzeitige Premiumübernahme | Kurzfristig (≤ 2 Jahre) |
| Natrium-Ionen-Einstiegs-E-Bikes im niedrigen Preissegment | +0.7% | China-zentriert; global expandierend | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kostensenkungstrend bei Lithium-Ionen-Zellen
Die Lithium-Ionen-Akkupack-Preise sanken 2024 um 20 % und erreichten auf Packebene 115 USD pro kWh, während auch die Zellkosten sanken. Diese Rückgänge sind auf Skaleneffekte in Gigafabriken, optimierte NMC- und LFP-Kathodenchemien sowie auf optimierte Logistik zwischen Kathodenproduzenten und Packmonteuren zurückzuführen. Niedrigere Packpreise ermöglichen es Marken, Reichweitenmodelle anzubieten, ohne die Verkaufspreise zu erhöhen, und ziehen kostensensible Käufer in den E-Bike-Akkupack-Markt. Vertikale Integrationsstrategien von der Zelle bis zum Modul, die von großen asiatischen Lieferanten verfolgt werden, stabilisieren die Margen trotz Rohstoffvolatilität. Westliche Hersteller differenzieren sich stattdessen durch UL-2849-Zertifizierungen und längere Garantien, was auf unterschiedliche Wettbewerbspositionen hindeutet. Rohstoffpreissprünge oder neue Zölle könnten die Deflationskurve verlangsamen, doch der strukturelle Kostenvorteil größerer Werke bleibt intakt.
Boom der städtischen Letzten-Meile-Lieferung fördert Akkupacks mit hoher Zyklenlebensdauer
Gewerbliche Betreiber fordern heute Akkupacks, die mehr als 1.000 Zyklen pro Jahr standhalten – weit mehr als die 50–100 Zyklen, die für Freizeitfahrer typisch sind. UPS hat weltweit über 10.000 emissionsarme Fahrzeuge, darunter E-Bikes, eingesetzt, um die Emissionen bei innerstädtischen Lieferungen zu senken, und treibt Lieferanten zur LFP-Chemie an, die für ihre Zyklenlebensdauer geschätzt wird [1]. Lebensmittellieferdienste subventionieren E-Bike-Käufe für Kuriere und generieren so aggregierte Volumen, die zweckgebundene Akkuproduktionslinien rechtfertigen. Hochzyklische Einsatzprofile erhöhen die Bedeutung von Batteriemanagementsoftware, die Ladevorgänge optimal drosseln und Zellentemperaturen überwachen kann. Der E-Bike-Akkupack-Markt unterteilt sich daher in Akkupacks für Verbraucher und gewerbliche Hochleistungslösungen, die jeweils unterschiedliche Wertversprechen bieten. Fortschrittliche Telemetrie senkt darüber hinaus die lebenslangen Kosten pro Kilometer für Flottenmanager, indem sie Tausch- oder Servicezeiträume voraussagt.
Staatliche Kaufanreize in mehr als 40 Ländern
Frankreichs Förderung von 4.000 EUR (~4.696 USD) für Cargo-E-Bikes und Deutschlands steuerliche Vorteile beim Firmenrad-Leasing reduzieren zusammen die effektiven Kaufpreise [2]. Mehr als vierzig nationale Programme teilen eine politische Logik, die E-Bikes als Mittel zur Stauentlastung und nicht als Luxusgüter betrachtet. Viele Förderprogramme reservieren größere Akkukapazitäten für Cargo- oder Adaptivräder, was den Wattstundenbedarf indirekt steigert, selbst wenn die Stückverkäufe stagnieren. Die Kontinuität der Finanzierung hängt von den jährlichen Budgets ab, weshalb Lieferanten ihre Markteinführungsstrategien diversifizieren, anstatt ihre Prognosen allein auf Subventionen zu stützen. Frühe Anwender in Südamerika ahmen europäische Modelle nach, was auf eine Politikdiffusion hindeutet, die neue Volumenskorridore in Bogotá, São Paulo und Santiago erschließen könnte.
Akku-als-Dienstleistung (BaaS)-Modelle für gemeinsam genutzte Flotten
Das VIDA-Programm von Hero MotoCorp entkoppelt Fahrzeug- und Akkubesitz und berechnet Fahrern ein Abonnement, das garantierte Tauschvorgänge und Technologie-Upgrades umfasst. Das Modell senkt die Vorabkosten, verbessert die Restwerte und schafft wiederkehrende Einnahmen für Anbieter. Die Integration netzinteraktiver Plattformen wie Nuvve hilft Betreibern, durch den Stromexport in Spitzenlastzeiten Nebeneinnahmen zu erzielen und damit Abonnementgebühren potenziell auszugleichen. BaaS erfordert eine dichte Tauschinfrastruktur und präzise Zustandsanalysen, um den Komfortansprüchen der Verbraucher gerecht zu werden. Erfolgreiche Pilotprojekte in Asien verbreitern das Investoreninteresse an ähnlichen Angeboten in Europas Shared-Mobility-Flotten. Langfristig könnte BaaS den E-Bike-Akkupack-Markt durch verkürzte Ersatzzyklen ausweiten und damit die kumulative Zellnachfrage steigern.
Analyse der Auswirkungen der Hemmnisse*
| Hemmnis | (~)% Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kleinakkupack-Aufschlag gegenüber Elektrofahrzeugen | -1.8% | Global; am höchsten in preissensiblen Regionen | Mittelfristig (2–4 Jahre) |
| Brandschutz- und Versicherungsbeschränkungen | -1.2% | Nordamerika & städtische EU-Zentren; steigend im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| China-zentrisches Zellversorgungsrisiko | -0.9% | Globale Lieferketten; größte Auswirkung auf den Westen | Mittelfristig (2–4 Jahre) |
| Garantielücke begrenzt Kostenparität | -0.7% | Global; ausgeprägt in gewerblichen Flotten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kleinakkupack-USD/kWh-Aufschlag gegenüber Elektrofahrzeugen (über 40 %)
E-Bike-Akkupacks kosten pro kWh mehr als 40 % über dem Niveau von Fahrzeugakkus in Automobilqualität, da jedes Design in einzigartige Rahmengeometrien passen und kleinskalige Zertifizierungshürden erfüllen muss. Die Fixkosten für BMS-Hardware, Gehäusewerkzeug und UN-38.3-Transportprüfungen fallen bei bescheidenen Wattstundenvolumen stärker ins Gewicht. Lieferanten reagieren mit modularen Plattformen, die Zellen und Elektronik über mehrere Modelle teilen, doch der Verdünnungseffekt bleibt begrenzt. Während der Aufschlag die Erschwinglichkeit im Einstiegssegment belastet, nehmen Premiumpendler ihn zugunsten des geringeren Gewichts in Kauf. Eine Annäherung an automotive Zylinderformate könnte die Lücke verringern, jedoch nur, wenn E-Bike-Rahmenhersteller Befestigungsstandards angleichen und höhere Losgrößen erreichen.
Brandschutz- und Versicherungsbeschränkungen in dicht besiedelten Städten
Ein Anstieg von Lithium-Ionen-Zwischenfällen veranlasste New York City, für alle nach September 2023 verkauften E-Bikes die UL-2849-Zertifizierung vorzuschreiben, und veranlasste Transport for London, nicht zertifizierte Geräte aus dem U-Bahn-Netz zu verbannen [3]. Gebäudeversicherer ziehen nach und erheben Lageraufschläge, die die Gesamtbetriebskosten erhöhen. Akkupack-Hersteller integrieren nun Barrieren gegen Wärmedurchbruch, Abschalttrennschichten und Zellebenen-Sicherungen, was die Materialkosten schrittweise erhöht. Kleinere Marken ohne interne Testkapazitäten riskieren den Marktaustritt, was die Konsolidierung beschleunigt. Strenge Vorschriften stärken jedoch auch das Verbrauchervertrauen und könnten aufgestaute Nachfrage freisetzen, sobald die Zertifizierungsabdeckung universell wird.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Batterietyp:
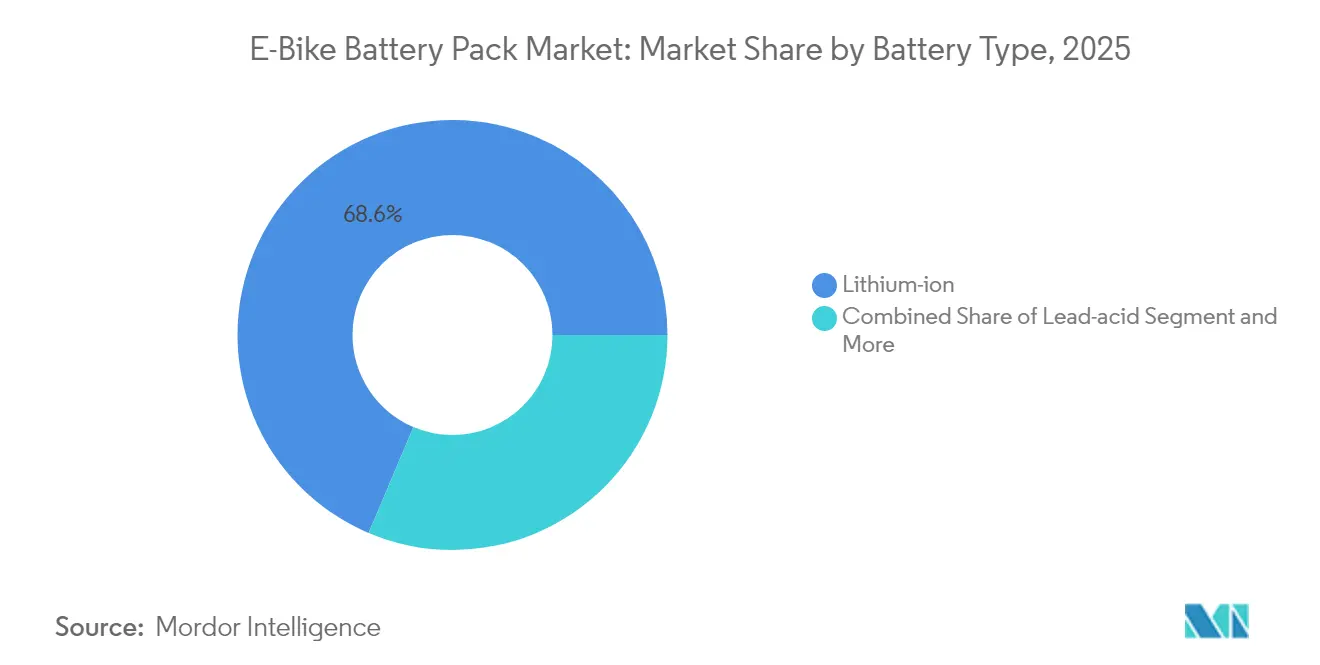
Kostenführerschaft trifft auf ChemiediversifikationLithium-Ionen-Technologie hielt 2025 einen Marktanteil von 68,62 % am E-Bike-Akkumarkt. Das Segment wird voraussichtlich mit einer CAGR von 14,87 % wachsen, unterstützt durch sinkende NMC- und LFP-Kosten, die den gesamten E-Bike-Akkupack-Markt stärken. Einstiegshersteller halten Blei-Säure aufgrund seines extrem niedrigen Aufkleberpreises am Leben, doch Gewichts- und Zyklenlebensdauer-Nachteile begrenzen seine Rolle auf Nischen im ländlichen Raum. Die kommerzielle Markteinführung von Natrium-Ionen im Jahr 2025 zeigt, wie Chemien mit niedrigerer Energiedichte neue Verbraucherschichten erschließen können, ohne staatliche Subventionen zu benötigen. Im Prognosezeitraum bleibt Lithium-Ionen der Anker der E-Bike-Akkupack-Branche, doch kostengetriebene Segmente verlagern sich zu Natrium-Ionen, sobald Packvolumen wirtschaftliche Gewinnschwellen überschreiten.
Die Wettbewerbsdynamik unterscheidet sich je nach Chemie. CATLs TECTRANS-Beschichtung zur Lebensdauerverlängerung verspricht Haltbarkeit für LFP-Packs – ein entscheidender Vorteil in hochzyklischen Flotten. Yadea hingegen nutzt die Kältebeständigkeit von Natrium-Ionen, um den Absatz in Nordchina, Russland und Skandinavien auszuweiten. Premiummarken verfolgen NMC811-Kathoden für erweiterte Reichweiten, während gewerbliche Flotten zunehmend LFP einsetzen, um Ausfallzeiten beim Austausch zu minimieren. Das Nebeneinander mehrerer Chemien unterstützt ein mehrschichtiges Lieferökosystem und mindert das Risiko einer Abhängigkeit von einer einzigen Technologie innerhalb des E-Bike-Akkupack-Marktes.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Akkupack-Positionstyp:
Zugänglichkeit versus IntegrationUnterrohr-Akkupacks belegten 2025 70,45 % des Umsatzes, bevorzugt aufgrund ausgewogener Gewichtsverteilung und schlanker Ästhetik, die konventionelle Fahrradsilhouetten widerspiegelt. Heckträger-Module werden jährlich um 14,05 % wachsen, da Cargo- und Familienräder höhere Kapazitäten benötigen, die nicht in schlanke Unterrohre passen. Hersteller von gewerblichen Lieferrädern wählen die Gepäckträger-Positionierung, um schnelle Tauschvorgänge ohne Demontage von Rahmenabdeckungen zu ermöglichen – ein Merkmal, das die Ausfallzeiten von Kurieren direkt reduziert. In den Rahmen integrierte Hohlräume ziehen Premiumstadtpendler an, die Diebstahlschutz und Wetterdichtigkeit schätzen, auch wenn die Wartung arbeitsintensiver wird.
Regulatorische Änderungen, die die Entnehmbarkeit von Akkus für die Lagerung in Wohnungen vorschreiben, erschweren vollständige Integrationsstrategien. Boschs digitales Batterieschloss versucht, diesen Widerspruch aufzulösen, indem es dem Nutzer ermöglicht, den Akku per Smartphone-App zu entriegeln, wenn er zum Innenraumladen entnommen werden muss. Plattformdesigner bieten nun modulare Schienen an, die sowohl Unterrohr- als auch Heckträger-Akkupacks aufnehmen und OEMs die Flexibilität geben, mehrere Kundensegmente zu bedienen, während sie gemeinsame Zellen bestellen. Die Debatte wird letztlich auf Wartungskomfort versus optische Attraktivität hinauslaufen und beide Ansätze innerhalb des E-Bike-Akkupack-Marktes relevant halten.
Nach Spannungsklasse:
Leistungsskalierung innerhalb regulatorischer GrenzenSysteme mit einer Nennspannung von kleiner/gleich 36 V hielten 2025 52,64 % der Verkäufe, da viele Jurisdiktionen unterstützte Geschwindigkeitsklassen auf diese Spannung begrenzen und Fahrern so ermöglichen, Motorradführerscheinpflichten zu vermeiden. Konfigurationen über 48 V werden jedoch die schnellste CAGR von 15,12 % verzeichnen, da leistungsorientierte Verbraucher stärkeres Bergauffahrtdrehmoment verlangen und Cargo-Betreiber eine höhere Nutzlastkapazität anstreben. Intermediate Systeme mit 37–48 V stellen einen Kompromiss dar, insbesondere in Regionen, in denen 45-km/h-Speed-Pedelec-Kategorien in regulatorischen Graubereichen liegen. Samsung SDIs bevorstehende zylindrische 46er-Serie erhöht die volumetrische Energie und ermöglicht es Herstellern, 55-Nm-Drehmomentziele zu erreichen, ohne die Akkugehäuse zu vergrößern.
Die Unvertrautheit von Fahrradwerkstätten und Rettungskräften mit hohen Spannungen bleibt eine Barriere und veranlasst OEMs, deutlichere Kennzeichnungen und automatische Entladeschaltkreise für die Wartungssicherheit zu integrieren. Im Prognosezeitraum wird eine Harmonisierung von UL- und EN-Normen erwartet, die die Konformität über Spannungsklassen hinweg vereinfacht und den grenzüberschreitenden Vertrieb für globale Marken erleichtert. Infolgedessen wird eine gestufte Struktur bestehen bleiben, aber die Aufwärtsmigration in Leistungssegmenten wird die durchschnittlichen Wattstunden pro Akkupack erhöhen und die Gesamtgröße des E-Bike-Akkupack-Marktes vergrößern.
Nach Endverbrauchsanwendung:
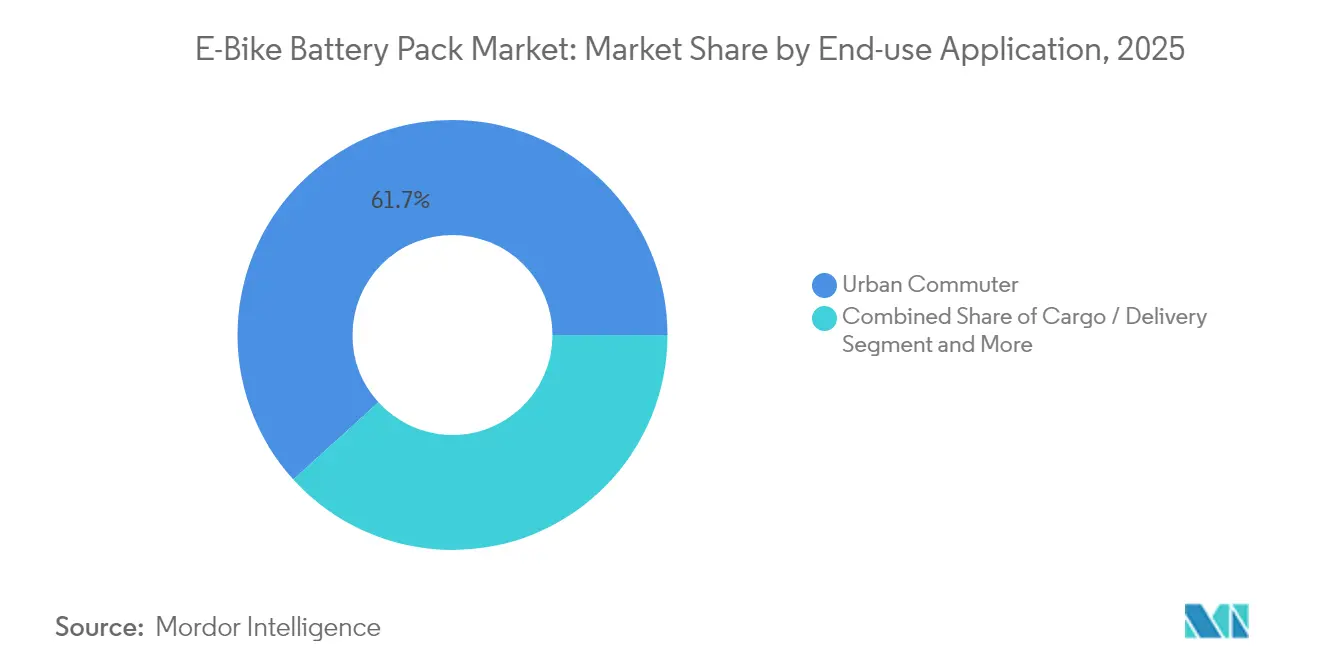
Gewerbliche Nachfrage definiert Spezifikationen neuStadtpendler absorbierten 2025 61,73 % des Marktumsatzes, was die Haushaltsübernahme für Arbeitswege unter 10 km widerspiegelt. Logistikunternehmen machen jedoch Cargo- und Lieferräder mit einer CAGR von 15,74 % zum wichtigsten Wachstumsmotor und treiben Innovationen über reine Reichweitenkennzahlen hinaus. UPS' Flotte von 10.000 Fahrzeugen bestätigt, dass Akkupack-Haltbarkeit und Schnellladefähigkeit im täglichen Betrieb eine sehr hohe Energiedichte überwiegen. Lebensmittellieferplattformen folgen dem Beispiel, indem sie Räder mitfinanzieren, die 1.200 Ladezyklen garantieren, und so die Nachfrage nach LFP- und künftigen Natrium-Ionen-Chemien, die weniger empfindlich gegenüber Tiefentladungen sind, katalysieren.
Mountainbikes und Trekkingräder behalten eine treue Enthusiastenbasis, tragen jedoch aufgrund höherer Einstiegskosten und einer Präferenz für saisonale Nutzung geringere absolute Volumina bei. Falträder gewinnen in Megastädten an Bedeutung, wo Apartmentlagerungsbeschränkungen Vollformatrahmen limitieren. Diese wachsende Vielfalt an Anwendungsfällen zwingt Zelllieferanten, ihre Produktkataloge zu erweitern, damit die E-Bike-Akkupack-Branche differenzierte Zyklenlebensdauer-, Leistungs- und Gewichtsziele erfüllen kann, ohne die Fertigungswirtschaftlichkeit zu belasten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal:
OEM-Kontrolle trifft auf Aftermarket-FlexibilitätOEM-integrierte Akkus machten 2025 72,58 % der Lieferungen aus, da Marken eine lückenlose Qualitätssicherung und integrierte Serviceangebote anstrebten. Aftermarket-Ersatzakkus wachsen jährlich um 14,42 %, angetrieben durch Kapazitäts-Upgrades nach dem Abbau der Originalakkus und durch DIY-Umrüstungen älterer Tretkurbelfahrräder. Standardisierte Schienensysteme wie EnergyBus ermöglichen eine sichere markenübergreifende Kompatibilität, doch führende OEMs sperren die BMS-Firmware, um zu verhindern, dass nicht autorisierte Akkus mit ihren Steuergeräten verbunden werden. Unabhängige Packmonteure kontern mit Preisvorteilen und höheren Wattstunden und sprechen damit budgetbewusste Verbraucher an, selbst auf Kosten des Garantieverlustes.
Der Kanalwettbewerb verschärft sich, da das Recht-auf-Reparatur-Gesetz in der EU und bestimmten US-Bundesstaaten den Verbrauchern mehr Freiheit gibt, Akkus außerhalb der Markennetzwerke zu beziehen. Dennoch schreiben Versicherer und Flottenmanager oft UL-zertifizierte OEM-Akkus vor, um das Haftungsrisiko zu reduzieren, was die Dominanz des OEM-Kanals in gewerblichen Segmenten erhält. Hybride Ansätze entstehen, bei denen Hersteller Upgrade-Kits über autorisierte Händler vertreiben und so Kontrolle mit Kundenwahlfreiheit verbinden, während sie wiederkehrende Einnahmen im E-Bike-Akkupack-Markt sichern.
Geografische Analyse
E-Bike-Akkupack-Markt in APAC und Europa
Asien-Pazifik hielt im Jahr 2025 einen Anteil von 56,60 % am globalen Umsatz, wobei Chinas Exporte von Elektromotorrädern und E-Bikes in diesem Jahr 40 Milliarden Yuan (5,5 Milliarden USD) überstiegen. Korea und Japan leisten fortschrittliche Zellen-Forschung und -Entwicklung, die in Premium-Marken europäischer Hersteller einfließt, während die Verkaufszahlen von elektrischen Zweirädern in Indien im Geschäftsjahr 2025 die latente Nachfrage nach Batterie für elektrische Zweiräder in preissensiblen Segmenten unterstreichen. Trotz seiner Dominanz birgt die Abhängigkeit der Region von der inländischen Lithiumverarbeitung Zollrisiken, was einige Lieferanten dazu veranlasst, Satellitenmontagewerke in Vietnam und Ungarn zu errichten, um zollneutrale Lieferungen in den Westen zu ermöglichen.
E-Bike-Akkupack-Markt in Südamerika
Südamerika wird bis 2031 eine CAGR von 16,55 % verzeichnen. Der Ausbau des CicloRUTA-Netzes in Bogotá, zinsgünstige E-Bike-Darlehen in São Paulo und brasilianische Steuervergünstigungen schaffen einen fruchtbaren Boden für Pendler- und Lastenradmodelle. Lücken in der Lieferkette – vor allem bei zertifizierten Servicezentren und der Batterieentsorgung – könnten die Akzeptanz bremsen und veranlassen Regierungen, ausländische Direktinvestitionen in die lokale Packmontage zu gewinnen. Das regionale Wachstum beschleunigt sich, sobald Natrium-Ionen-Akkus die anfänglichen Fahrzeugpreise senken und den Reichweitenverlust bei tropischen Temperaturen abmildern.
E-Bike-Akkupack-Markt in Europa und Nordamerika
Europa und Nordamerika stellen vergleichsweise reife Märkte dar, versprechen jedoch weiterhin ein moderates Wachstum im mittleren einstelligen Bereich, da politische Maßnahmen zunehmen. Frankreichs Lastenrad-Förderprogramme und das deutsche Dienstrad-Leasing fördern größere Akkuformate, verlängern die Austauschzyklen und steigern gleichzeitig den aggregierten Wattstundenbedarf. Die EU-Batterieverordnung wird bis 2027 digitale Pässe vorschreiben und damit einen Verwaltungsaufwand erzeugen, den größere Zulieferer leichter bewältigen können. In den Vereinigten Staaten treiben eine bundesweite Steuergutschrift sowie das Gutscheinsystem Kaliforniens gemeinsam die Akzeptanz in Vororten über die Kernstadtzentren hinaus. Verschärfte Brandschutzvorschriften in New York und San Francisco könnten den Schwung vorübergehend bremsen, doch wird erwartet, dass eine verbesserte Zertifizierungskonformität das Wachstum bis 2026 wiederherstellt.
Regulatorisches Umfeld
Die Vorschriften zu Sicherheit und Nachhaltigkeit werden in den wichtigsten Absatzmärkten verschärft, wodurch E-Bike-Akkupacks von freiwilligen Normen zu verbindlichen Anforderungen übergehen. In den Vereinigten Staaten veröffentlichte die Consumer Product Safety Commission (CPSC) im Juni 2026 einen Notice of Proposed Rulemaking zur Einführung verbindlicher Sicherheitsanforderungen für Lithium-Ionen-Batterien in Mikromobilitätsprodukten, unter Bezugnahme auf modifizierte UL 2849/UL 2271/UL 2272-Rahmenwerke. Mehrere Großstädte und Verkehrsbetriebe beschränken bereits unzertifizierte Geräte, was den Wert einer Systemzertifizierung für Batterien, Ladegeräte und elektrische Systeme erhöht.
In Europa klassifiziert die Verordnung (EU) 2023/1542 E-Bike-Batterien als Batterien für leichte Verkehrsmittel (LMT-Batterien) und führt gestaffelte Kennzeichnungs- und Dokumentationspflichten ein. Vorgeschriebene Kennzeichnungen auf der Verpackung gelten ab August 2026, und die Anforderungen an den Batteriepass beginnen ab 2027 für festgelegte Kategorien. Dieses regulatorische Gerüst baut zudem auf harmonisierten Produktnormen auf (EN 15194 und der Batteriesicherheitsnorm EN 50604-1), was die Intensität der Drittprüfungen erhöht und OEMs sowie Pack-Hersteller zu standardisierter Rückverfolgbarkeit, klarerer Kennzeichnung und robusteren Batteriemanagement- und Thermosicherheitskonstruktionen drängt, um den Zugang zu den Märkten der EU und Nordamerikas zu erhalten.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette von E-Bike-Akkupacks reicht von Rohstoffen (Lithium, Nickel, Mangan und Eisenphosphat) über die Herstellung von Vorstufenmaterialien und Kathoden-/Anodenmaterial, die Zellfertigung (NMC/LFP und aufkommende Natrium-Ionen-Technologie) bis zur Modul- und Pack-Montage (BMS, Gehäuse, Verbindungselemente und thermische Barrieren). Sie erstreckt sich weiter auf Zertifizierung und Logistik, einschließlich UN 38.3-Transportprüfungen und UL/EN-Sicherheitskonformität, bevor sie nachgelagerte Kanäle wie OEM-Integration und Ersatzteilhandel über Händler- und Servicenetze erreicht. Die höchste Wertschöpfung ist zunehmend an vorgelagerte Schritte und Softwaredifferenzierung gebunden, da Pack-Hersteller auf sicherheitszertifizierte Architekturen setzen, einschließlich der UL 2849-Systemkonformität in den Vereinigten Staaten, sowie auf intelligente BMS-Diagnostik für Flottennutzung und Garantiemanagement.
Auch die Strategien der Lieferanten verschieben sich zunehmend an einen früheren Punkt im Designzyklus. Im Juni 2025 gingen Molicel und Darfon Energy eine Partnerschaft ein, um Hochenergiedichte-Zellen des Typs INR 21700 in Darfon-E-Bike-Akkupacks zu integrieren, was eine engere Zell-zu-Pack-Koentwicklung widerspiegelt, die auf die Erfüllung von Leistungs- und Formfaktor-Anforderungen abzielt. Auch Handels- und Compliance-Reibungen beeinflussen die Flusswege: Im August 2025 setzte Riese und Müller die Lieferungen in die USA aufgrund von Zollunsicherheit aus, was die Bedeutung von Montage, Lagerhaltung und zertifizierungsbereiten Serviceökosystemen in mehreren Regionen für OEMs und Pack-Lieferanten unterstreicht.
Wettbewerbslandschaft
Der Wettbewerb ist mäßig fragmentiert. Samsung SDI hat die Produktion von schnellladefähigen zylindrischen 46er-Seriezellen speziell für den Mikromobilitätsbereich beschleunigt und nutzt den Automobilmaßstab für die Kostenführerschaft. CATLs kommerzielle Natrium-Ionen-Einführung zielt auf Einstiegs-E-Bikes und Nutzfahrzeugflotten ab, diversifiziert weg von der Lithiumabhängigkeit und puffert gegen LFP-Preisschwankungen. Bosch eBike Systems integriert 21700-Zellen in seine PowerTube-Linie und kombiniert Hardware mit anspruchsvoller Software, die die Diagnose auf Händlerebene verbessert.
Strategische Schritte gehen über Chemie hinaus. Yamaha erwarb 2025 Broses E-Bike-Antriebseinheit, um Motoren, Steuergeräte und Akkus unter einem Dach zu bündeln, was auf vertikale Integration als Weg zur Margensicherung hindeutet. Panasonic und LG Energy Solution erkunden Zell-Leasing-Partnerschaften mit europäischen Shared-Bike-Betreibern und streben nach stabilen Einnahmen aus der Zweitnutzung. Start-ups wie Anod setzen auf Hybrid-Superkondensatoren, die ultraschnelles Laden versprechen, jedoch mit Energiedichte-Kompromissen verbunden sind. Etablierte Unternehmen reagieren mit Investitionen in Festkörper-Forschung und -Entwicklung und sichern sich so gegen einen langfristigen Leistungssprung ab.
Mittelgroße Unternehmen in Europa und Nordamerika besetzen Nischen bei UL-2849-zertifizierten Premiumakkupacks, bei denen Kunden für erhöhte Sicherheit und längere Garantiedeckung zahlen. Steigende Zertifizierungskosten und Garantieverbindlichkeiten belasten jedoch dünne Betriebsmargen und erhöhen die Aussicht auf Konsolidierung. Insgesamt sind Marken, die gekoppelte Hardware-Software-Portfolios und diversifizierte Chemiepipelines aufrechterhalten können, am besten positioniert, um sich in der sich wandelnden regionalen Regulierung und den Nutzeranforderungen der E-Bike-Akkupack-Branche zu bewegen.
Marktführer im E-Bike-Akkupack-Bereich
-
Samsung SDI Co., Ltd.
-
Panasonic Industry
-
Shimano Inc.
-
BMZ GmbH
-
LG Energy Solution, Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
E-Bike-Batteriepack-Markt Unternehmen in diesem Bericht
- Samsung SDI Co., Ltd.
- Panasonic Industry
- Shimano Inc.
- BMZ GmbH
- LG Energy Solution, Ltd.
- CATL
- Bafang Electric (Suzhou) Co., Ltd.
- Bosch eBike Systems
- Mahle GmbH
- Kingbo Power Technology Co., Ltd.
- Yoku Energy
- ENERdan GmbH
- Giant Manufacturing Co., Ltd.
- Accell Group
Marktchancen und Zukunftsaussichten
Compliance-getriebene Upgrades schaffen eine Chance für Ersatz und Neugestaltung hin zu zertifizierten Packs und vollständiger Sicherheit elektrischer Systeme, insbesondere in dicht besiedelten Städten, in denen unzertifizierte Geräte Einschränkungen unterliegen. Die UL 2849-Anforderung von New York City (gültig für nach September 2023 verkaufte E-Bikes) und der von der CPSC im Juni 2026 vorgeschlagene bundesweite Regulierungsprozess verschieben die Nachfrage hin zu Packs mit nachweisbarer Prüfabdeckung, stärkerem thermischem Schutz und rückverfolgbaren Komponenten. Dies begünstigt Anbieter, die Drittprüfungen, Dokumentation und Händlerdiagnostik industrialisieren können.
Anforderungen an Lebenszyklusdokumentation und Kennzeichnung im Rahmen der EU-Batterieverordnung (EU) 2023/1542 eröffnen zudem Raum für Batterie-Identität, Nachverfolgung und digitale Compliance-Tools sowie für Dienstleistungen, die OEMs und Montagebetriebe bei der Erfüllung gestaffelter Pflichten wie der LMT-Kennzeichnung ab August 2026 und des Batteriepasses ab 2027 für festgelegte Kategorien unterstützen. Gewerbliche Betreiber und Anbieter geteilter Mobilität sorgen für zusätzliche Nachfrage durch Ökosysteme mit höherem Durchsatz, wobei sich der Markt bereits in Richtung leistungsstarker Cargo- und Lieferpacks (häufig LFP-orientiert für Langlebigkeit) und in Richtung austauschfähiger Infrastruktur segmentiert, bei der Betriebszeit und planbare Wartung monetarisiert werden können. Vor diesem Hintergrund entsteht eine wachsende Nachfrage nach standardisierten Pack-Plattformen (Zellen, BMS, Schienen und Anschlüsse), zertifizierten Aftermarket-Optionen im Einklang mit dem Recht auf Reparatur sowie lokalisierten Fertigungsstandorten, die die Exposition gegenüber Zöllen und Lieferzeiten verringern und dabei die Compliance-Dokumentation regionsübergreifend konsistent halten.
Neueste Industrielle Entwicklungen in E-Bike-Batteriepack-Markt
- Juni 2026: Die US Consumer Product Safety Commission (CPSC) veröffentlichte einen Notice of Proposed Rulemaking zur Einführung verbindlicher Sicherheitsanforderungen für Lithium-Ionen-Batterien in Mikromobilitätsprodukten, einschließlich E-Bikes, basierend auf modifizierten UL 2849/UL 2271/UL 2272-Ansätzen. Der Vorschlag formalisiert den Übergang von freiwilliger Zertifizierung zu verbindlichen Bundesanforderungen und erhöht die Compliance-Anforderungen für Akkupacks, Ladegeräte und integrierte elektrische Systeme. Pack-Hersteller mit etablierten Testprogrammen und Dokumentationsprozessen gewinnen einen Vorteil, da OEMs geringere regulatorische und Haftungsrisiken anstreben.
- September 2025: GeB (General Electronic Battery) und EcoCycle gaben eine Lieferpartnerschaft für E-Bike-Akkupacks bekannt, unterstützt durch GeBs aufgerüstete Smart-Manufacturing-Anlage in Shenzhen. Der Schritt unterstreicht die anhaltende Skalierung der Pack-Produktion in China und zeigt zugleich die OEM-Präferenz für qualifizierte, wiederholbare Fertigungslinien zur Erfüllung von Garantie- und Sicherheitsanforderungen. Er stärkt zudem die Positionierung der Lieferanten für Großabnehmer aus Flotten- und OEM-Kanälen, in denen gleichbleibende Pack-Qualität und Rückverfolgbarkeit entscheidend sind.
- Dezember 2024: Das Vereinigte Königreich erließ verbindliche Leitlinien, die Unternehmen, die Lithium-Ionen-E-Bike-Batterien herstellen oder vertreiben, zur Integration verbesserter Sicherheitsmechanismen zur Bekämpfung von Brandgefahrenrisiken verpflichten. Die Leitlinien erhöhten die Prüfung von Pack-Designentscheidungen wie Schutzelektronik, Sicherheitsmaßnahmen auf Zellebene und sicheren Ladepraktiken und beeinflussten die Beschaffungsentscheidungen von Marken und Händlern. Sie beschleunigten zudem die Verschiebung hin zu drittgeprüften Produkten, da Einzelhändler und Versicherer ihre Annahmekriterien verschärfen.
E-Bike-Batteriepack-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Diese Studie umfasst wiederaufladbare Batteriepacks, die für Elektrofahrräder verkauft werden, einschließlich Packs, die mit neuen E-Bikes gebündelt sind, sowie Ersatzpacks, die über den Aftermarket vertrieben werden. Der Umsatz wird auf Batteriepack-Ebene erfasst und über die wichtigsten geografischen Regionen hinweg verfolgt, in denen E-Bike-Nachfrage und -Angebot aktiv sind.
Ausschlüsse aus dem Umfang: Batterien für Elektromotorräder, E-Scooter und andere leichte Elektrofahrzeuge, die nicht als E-Bikes verkauft und genutzt werden, sind ausgeschlossen.
Segmentierungsübersicht
- Nach Batterietyp
- Lithium-Ionen
- NMC
- LFP
- Blei-Säure
- Andere Chemien (Nickel-Metallhydrid, Natrium-Ionen)
- Lithium-Ionen
- Nach Akkupack-Positionstyp
- Heckträger
- Unterrohr
- In-Rahmen / Integriert
- Nach Spannungsklasse
- Kleiner/gleich 36 V
- 37–48 V
- Über 48 V
- Nach Endverbrauchsanwendung
- Stadtpendler
- Cargo / Lieferung
- Mountain / Trekking
- Falt- / Mikromobilität
- Nach Vertriebskanal
- OEM-integriert
- Aftermarket-Ersatz
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Indien
- Japan
- Südkorea
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Südafrika
- Ägypten
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung beginnt mit einem klaren Überblick über die E-Bike-Nachfrage und die damit verbundenen Batteriepack-Optionen. Wir haben öffentliche Quellen herangezogen, darunter UN-Comtrade-Handelsstatistiken für Lithium-Ionen-Batterien und Komponenten, IEA-Statistiken zu Batterien und Elektrofahrzeugen, soweit zutreffend, sowie nationale Verkehrs- oder Mobilitätsbehörden, die Indikatoren für Radfahren und Mikromobilität veröffentlichen.
Um die Angebotsseite fundiert zu halten, haben wir auch Quellen wie Zusammenfassungen der Sicherheitsstandards der Internationalen Elektrotechnischen Kommission (IEC), US-amerikanische und EU-Rückrufdatenbanken für Batteriesicherheitsvorfälle sowie begutachtete Fachzeitschriften herangezogen, die Energiedichte, Zykluslebensdauer und Trends zur thermischen Sicherheit behandeln. Diese Eingaben werden mit Unternehmensberichten, Investorenpräsentationen und seriöser Presseberichterstattung kombiniert, um Kapazitätserweiterungen, Chemiewechsel und Preisentwicklungen zu verstehen. Für Unternehmensfinanzdaten, Patentrecherchen und handelsstatistische Überprüfungen auf Sendungsebene haben wir bei Bedarf eine begrenzte Anzahl kostenpflichtiger Datenbankabonnements genutzt. Die oben aufgeführten Quellen sind illustrativ; wir haben auch andere öffentliche und Abonnementquellen für die Datenerhebung, Validierung und Forschungsklärung herangezogen.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich auf die Validierung der Lieferungen von Packherstellern und E-Bike-Montageunternehmen sowie auf die Preisveränderungen im Zuge des Wandels bei Zellformaten und Chemien. Wir haben mit einer Mischung aus Batteriepack-Lieferanten, E-Bike-OEM-Teams, Distributoren sowie Service- und Reparaturkanälen gesprochen und deren Rückmeldungen genutzt, um Lücken bei Auslastung, durchschnittlicher Packgröße und Ersatzraten in den verschiedenen Regionen zu schließen. Da die Nachfrage nicht einheitlich ist, haben wir sichergestellt, dass Perspektiven aus APAC, EMEA und Amerika erfasst wurden, damit die Annahmen dem Kauf- und Regulierungsumfeld in den jeweiligen Regionen entsprechen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 37 % | Führungskräfte (CXOs): 16 % | APAC: 48 % |
| Mittlere Ebene: 46 % | Funktions-/Bereichsleiter: 41 % | EMEA: 31 % |
| Kleinere Marktteilnehmer: 17 % | Manager: 43 % | Amerika: 21 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, bei dem die regionale E-Bike-Nachfrage mithilfe der durchschnittlichen Packkapazität, des Chemiemixes und des typischen Ersatzverhaltens für Pendler- und Nutzungsanwendungen in Batteriepack-Nachfrage umgerechnet wird. Sobald dieser Nachfragepool aufgebaut ist, wird der Umsatz durch Anwendung regionsspezifischer durchschnittlicher Verkaufspreise abgeleitet, die Chemiewechsel, den Grad der Pack-Integration und die Kosten für Sicherheitszertifizierungen widerspiegeln.
Um das Modell realistisch zu halten, gleichen wir die Gesamtwerte mit selektiven Bottom-up-Näherungen ab, beispielsweise durch die Aggregation einer Stichprobe von Pack-Lieferantenumsätzen, die Überprüfung der in Berichten und seriöser Presse diskutierten Pack-Liefermengen sowie durch Kanalprüfungen der Ersatzpack-Preise. Zu den wichtigsten Eingangsgrößen, die das Modell beeinflussen, gehören die durchschnittlichen Trends bei Packspannung und -kapazität (kWh pro Fahrrad), Veränderungen im Verhältnis von Lithium-Ionen- zu Blei-Säure-Batterien, das regionale Wachstum der E-Bike-Stückverkäufe, der Zeitpunkt der Ersatzrate sowie der Grad der integrierten Rahmenpacks gegenüber externen Packs, was die Preisgestaltung beeinflusst.
Für die Prognose wird eine Szenarioanalyse eingesetzt, damit der Ausblick die Bandbreite der Adoptionsgeschwindigkeiten in den verschiedenen Regionen widerspiegelt, gefolgt von einem Glättungsschritt, damit die jährlichen Preis- und Mixverschiebungen nicht unrealistisch sprunghaft verlaufen. Annahmen werden nur dann angepasst, wenn primäre Rückmeldungen und beobachtete öffentliche Indikatoren in dieselbe Richtung weisen, und etwaige Datenlücken bei Lieferanten-Aggregationen werden durch die Verwendung konservativer Anteilsbandbreiten und anschließende Abstimmung mit den nachfragegesteuerten Gesamtwerten behandelt.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch wiederholte Prüfungen aus unabhängigen Blickwinkeln, damit ein fehlerhafter Eingabewert nicht das Ergebnis bestimmt. Wir vergleichen die implizierte Packkapazitätsnachfrage mit der Richtung der E-Bike-Lieferungen, prüfen, ob die Preisentwicklungen mit den bekannten Zellkostenbewegungen und sicherheitsbedingten Kostenzuschlägen übereinstimmen, und untersuchen dann etwaige große Abweichungen nach Region oder Chemie.
Vor der Freigabe überprüft ein weiterer Analyst die wichtigsten Annahmen, den mathematischen Ablauf und die Einheitenkonsistenz. Anomalien lösen eine erneute Überprüfung der Quellen und bei Bedarf Folgegespräche mit Interviewpartnern aus. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie z. B. politische Anreize, Änderungen der Sicherheitsvorschriften oder große Kapazitätsankündigungen. Unmittelbar vor der Auslieferung wird ein abschließender Überprüfungsdurchgang durchgeführt, damit die Kunden die aktuellste und intern konsistente Sichtweise erhalten.
Schätzung des E-Bike-Batteriepack-Marktes von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für E-Bike-Batteriepacks können stark variieren, selbst wenn ähnliche Jahre verwendet werden, da die Abgrenzung des Umfangs nicht einheitlich ist und die Preislogik je nach Region unterschiedlich ist. Unterschiede entstehen auch dadurch, ob eine Quelle nur Batteriepacks für E-Bikes zählt oder auch angrenzende Batterien für leichte Elektrofahrzeuge einschließt, und ob die Nachfrage nach Aftermarket-Ersatzteilen als vollständige Marktposition behandelt wird.
Durch die Verfolgung der Packkapazitätsnachfrage in kWh und die Aktualisierung der durchschnittlichen Verkaufspreise über regionale Kanalprüfungen hält Mordor Intelligence den Gesamtwert auf E-Bike-exklusive Batteriepacks ausgerichtet und trennt die OEM-montierte Nachfrage von der Ersatznachfrage mithilfe expliziter Ersatzratenannahmen.
Vergleichsmaßstab
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 15,54 Milliarden USD (2026) | |
| Fachverlag A | 19,77 Milliarden USD (2024) | Verwendet ein früheres Jahr und scheint eine breitere Definition anzuwenden, die Batterien für leichte Elektrofahrzeuge, die keine E-Bikes sind, einschließen kann, was die Gesamtwerte erhöht, wenn Produktgrenzen nicht klar abgegrenzt sind. |
| Branchenportal B | 6,65 Milliarden USD (2025) | Erfasst einen engeren Umsatzpool und wendet möglicherweise konservative durchschnittliche Packpreise an oder lässt einen Teil des OEM-montierten Packwerts außer Acht, was die Marktgröße niedrig hält, selbst wenn das Stückwachstum stark ist. |
Die Streuung der Werte erklärt sich hauptsächlich durch die Umfangsabgrenzung, die Jahresausrichtung und die Behandlung von Preisgestaltung und Ersatznachfrage in der Berechnung. Da die Nachfragesignale in Pack-kWh umgerechnet und dann mithilfe transparenter, wiederholbarer Schritte bewertet werden, bleibt die Marktgröße über Regionen und im Zeitverlauf nachvollziehbar.
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der prognostizierte Wert des globalen E-Bike-Akkumarktes im Jahr 2031?
Der E-Bike-Akkumarkt wird voraussichtlich bis 2031 28,86 Milliarden USD erreichen, mit einer CAGR von 13,2 % ab 2026.
Welche Chemie hat heute den größten Anteil bei E-Bike-Akkus?
Lithium-Ionen dominiert 2025 mit 68,62 % der Verkäufe aufgrund seiner überlegenen Energiedichte und ausgereiften Lieferkette.
Warum treiben Cargo-E-Bikes die Akkuinnovation voran?
Cargo- und Liefer-E-Bikes benötigen Akkupacks, die mehr als 1.000 jährliche Zyklen standhalten und Schnellladung akzeptieren, was Lieferanten zu langlebigen Chemien wie LFP drängt.
Welche Region ist der am schnellsten wachsende Markt für E-Bike-Akkus?
Südamerika führt beim Wachstum mit einer CAGR von 16,55 % bis 2031, unterstützt durch städtische Staubekämpfungsmaßnahmen und aufkommende Anreizprogramme.