
Größe und Marktanteil des Kraftfahrzeugbatteriemarkts
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Marktgröße (2026) | 153.67 Milliarden US-Dollar |
| Marktgröße (2031) | 349.23 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 17.84 % |
| Schnellstwachsender Markt | Südamerika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Kraftfahrzeugbatteriemarkts durch Mordor Intelligence
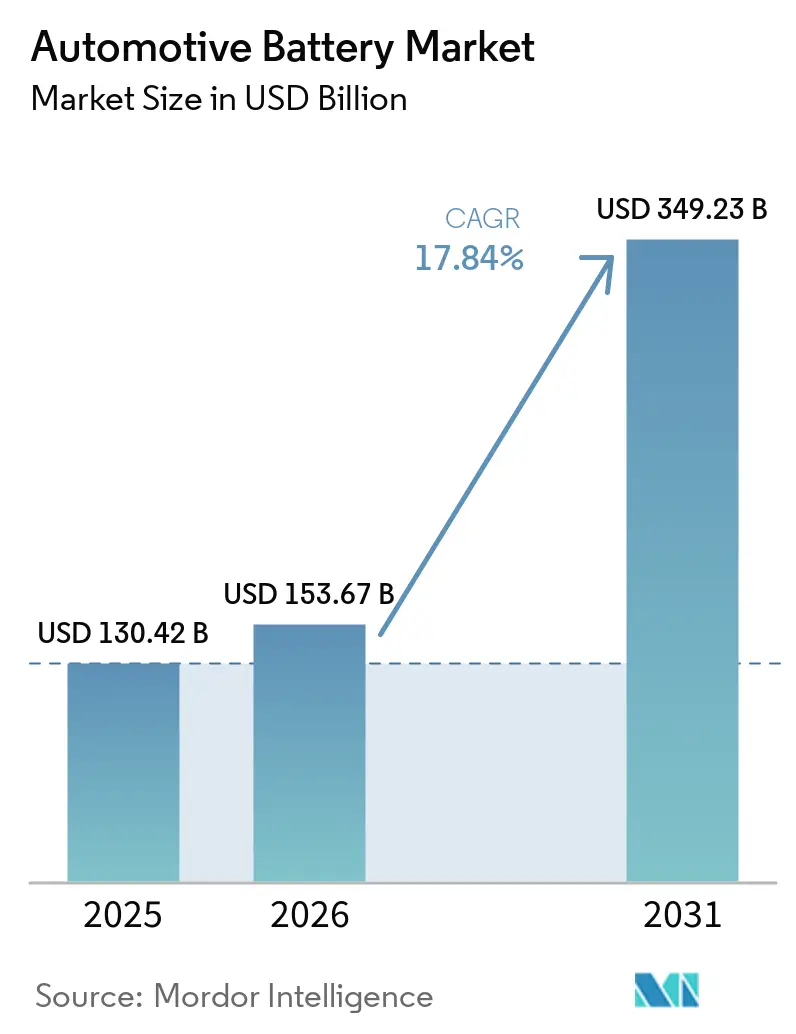
Die Marktgröße für Fahrzeugbatterien wurde im Jahr 2025 auf 130,42 Milliarden USD geschätzt und wird für 2026 auf 153,67 Milliarden USD beziffert; bis 2031 wird ein Anstieg auf 349,23 Milliarden USD bei einem CAGR von 17,84 % über den Zeitraum 2026–2031 prognostiziert. Diese Expansion spiegelt eine deutlichere Verlagerung hin zur Fahrzeugelektrifizierung wider, da Elektroautos im Jahr 2025 25 % der weltweiten Fahrzeugverkäufe ausmachten und die globalen Elektrofahrzeugverkäufe die Marke von 20 Millionen Einheiten überschritten, wodurch die Batterienachfrage über die frühen Adoptionsmärkte hinaus in die breite Fahrzeugbasis ausgeweitet wurde [1]„Global EV Outlook 2025,” IEA, iea.org. Der Volumeneffekt steigt in energetischer Hinsicht schneller als bei den Fahrzeugzahlen, da batteriebetriebene Nutzfahrzeuge deutlich größere Akkupacks verwenden als Personenkraftwagen, was die Zellnachfrage, die Packnachfrage und die Ersatzplanung im gesamten Markt für Fahrzeugbatterien erhöht. Die politische Unterstützung prägt auch den Investitionszeitplan, wobei der US-amerikanische Steuergutschrift für die Herstellung fortschrittlicher Produkte und der EU-Batterierahmen neue Kapazitäten, Recyclingbereitschaft und Rückverfolgbarkeit der Lieferkette tiefer in Beschaffungsentscheidungen verankern. Asien-Pazifik bleibt das operative Zentrum, da China ein sehr großes inländisches Elektrofahrzeugaufkommen mit einer skalenfähigen Fertigung verbindet, während Südamerika durch zollgesteuerte Lokalisierung und lokale Montagepläne, die die Batterienachfrage in neue Produktionszentren ausweiten, eine neue Wachstumsbahn erschließt. Der Wettbewerb konzentriert sich an der Spitze, und die Konzentration der Mineralversorgung sowie wiederkehrende Batteriesicherheitsrückrufe beeinflussen weiterhin Beschaffung, Lokalisierung, Chemieauswahl und Garantieplanung im gesamten Markt für Fahrzeugbatterien.
Wesentliche Erkenntnisse des Berichts
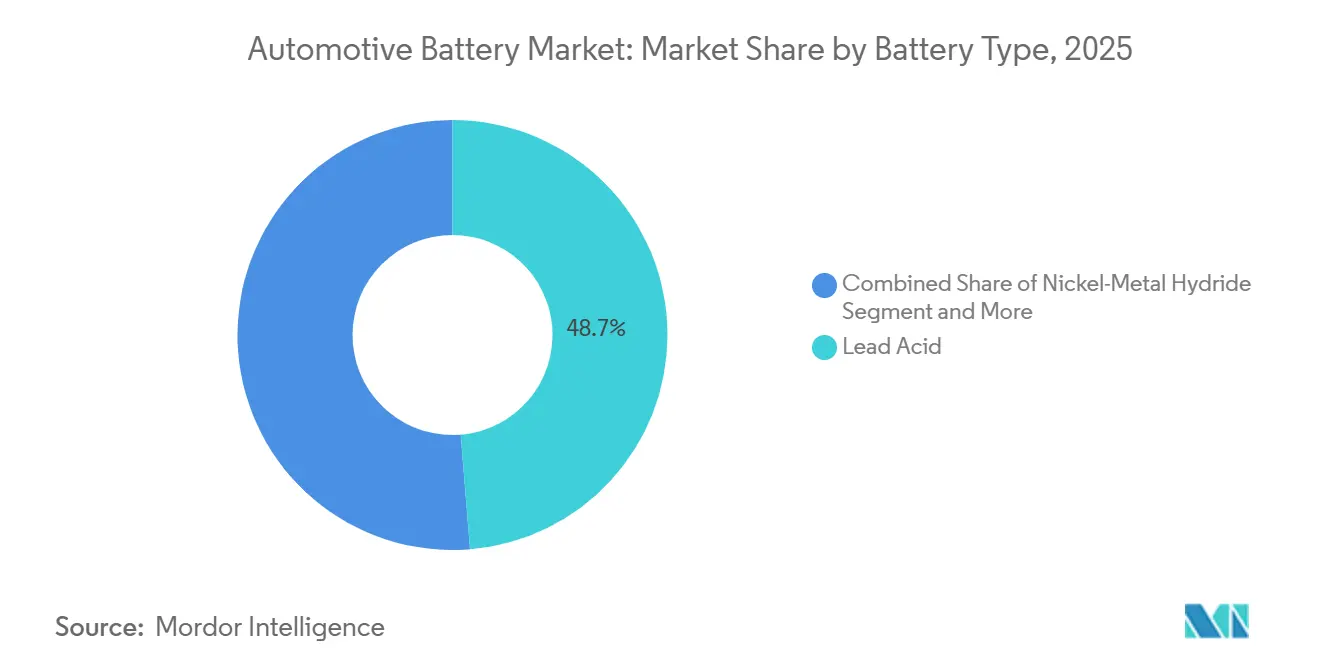
- Nach Batterietyp hielt Blei-Säure im Jahr 2025 einen Marktanteil von 48,72 % am Markt für Fahrzeugbatterien, während das Segment Sonstige bis 2031 voraussichtlich mit einem CAGR von 18,06 % wachsen wird.
- Nach Fahrzeugtyp hielt Personenkraftwagen im Jahr 2025 einen Umsatzanteil von 70,05 %, während Nutzfahrzeuge bis 2031 voraussichtlich mit einem CAGR von 18,61 % wachsen werden.
- Nach Antriebsart entfiel auf Verbrennungsmotor (SLI & Start-Stopp) im Jahr 2025 ein Umsatzanteil von 82,55 %, während BEV bis 2031 den höchsten CAGR von 19,18 % verzeichnen wird.
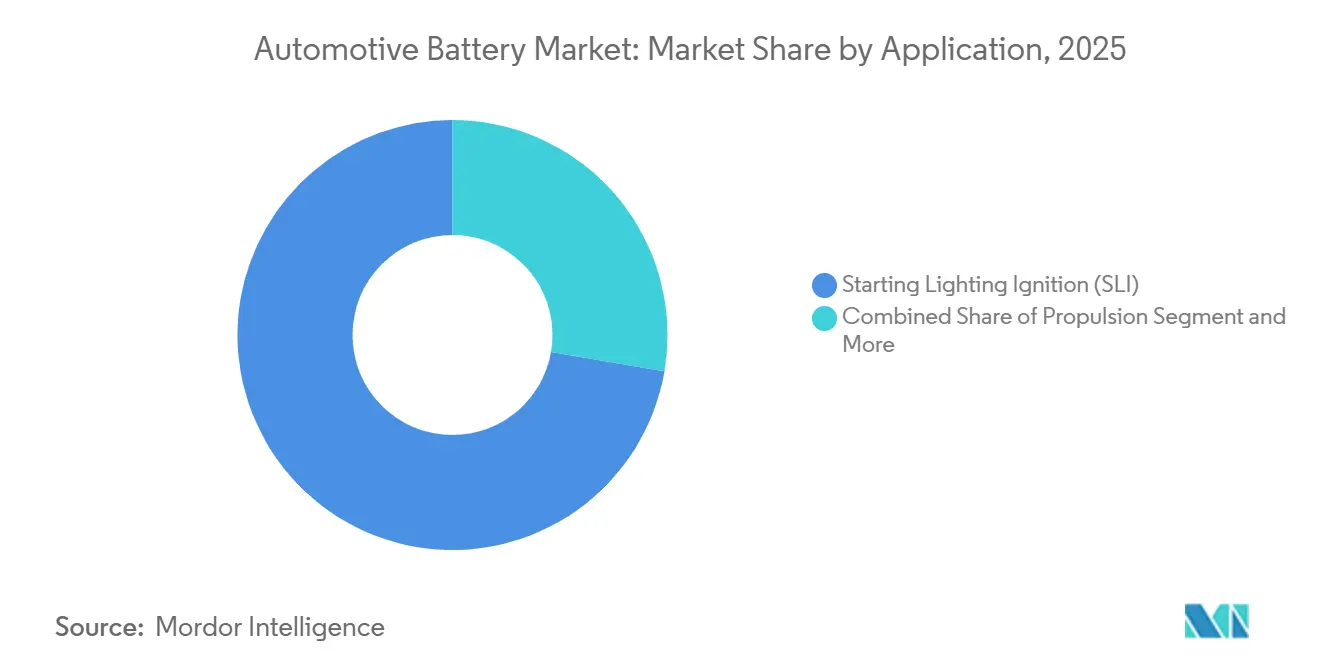
- Nach Anwendung entfiel auf Starten-Beleuchten-Zünden im Jahr 2025 ein Anteil von 72,32 % an der Marktgröße für Fahrzeugbatterien, während Antrieb bis 2031 voraussichtlich mit einem CAGR von 18,22 % wachsen wird.
- Nach Vertriebskanal hielt OEM im Jahr 2025 einen Umsatzanteil von 61,74 %, während der Aftermarket bis 2031 voraussichtlich mit einem CAGR von 17,95 % wachsen wird.
- Nach Geografie entfiel auf Asien-Pazifik im Jahr 2025 ein Anteil von 42,68 % an der Marktgröße für Fahrzeugbatterien, während Südamerika bis 2031 voraussichtlich mit einem CAGR von 18,01 % wachsen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Treiberanalyse der Auswirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anstieg der Elektrofahrzeugproduktion und -verkäufe | +5.8% | Global, am stärksten in China, Europa und aufstrebenden Asien-Pazifik-Märkten | Mittelfristig (2–4 Jahre) |
| Staatliche Anreize und Emissionsnormen | +3.2% | Nordamerika, Europa und wichtige Asien-Pazifik-Elektrofahrzeugmärkte | Mittelfristig (2–4 Jahre) |
| Rückgang des Lithium-Ionen-Preises | +2.6% | Global, am stärksten in China mit Ausstrahlungseffekten auf Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Pilotprojekte für Fahrzeug-zu-Netz | +1.4% | Europa, China, Australien und Nordamerika | Langfristig (≥ 4 Jahre) |
| IRA- und EU-Batteriesubventionen | +1.2% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| 12-V-Start-Stopp-Ersatz | +0.8% | Global, insbesondere in europäischen und nordamerikanischen Aftermarket-Kanälen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg der Elektrofahrzeugproduktion und -verkäufe
Die weltweiten Elektrofahrzeugverkäufe überstiegen im Jahr 2025 die Marke von 20 Millionen Einheiten, und Elektroautos machten 25 % aller weltweit verkauften Pkw aus, was die Volumenbasis für den Markt für Fahrzeugbatterien sowohl bei Personen- als auch bei Nutzfahrzeugplattformen erheblich erhöhte. China blieb die dominierende Triebkraft dieser Expansion, da die inländische Durchdringung von Fahrzeugen mit neuer Energie im Jahr 2025 über 50 % und im Dezember 2025 über 60 % stieg, was die lokale Batterienachfrage in Mainstream- und Premiumfahrzeugkategorien hoch hielt [2]„Industry Updates and NEV Data,” CAAM, caam.org.cn. Der Nachfrageeffekt lässt sich nicht mehr allein durch Fahrzeugzahlen erklären, da elektrische Nutzfahrzeuge deutlich größere Akkupacks benötigen, und CATL erklärte Ende 2025, dass ein batteriebetriebener schwerer Lkw eine Batteriekapazität von 3 bis 4 Personenkraftwagen tragen kann. Das verändert das Beschaffungsverhalten, da eine geringere Anzahl von Flottengewinnen einen deutlich größeren Bedarf an Zellproduktion, Packassemblierung, Logistikplanung und zukünftigen Ersatzdienstleistungen erzeugen kann als Personenfahrzeugverträge ähnlicher Stückzahl. Die Wachstumsbasis wird auch geografisch breiter verteilt, da Brasiliens Elektrofahrzeugmarkt im Jahr 2024 auf 125.000 Einheiten verdoppelt wurde und die lokale Produktionsaktivität sich in Richtung 2026 zu bewegen begann, was einen breiteren Fertigungsfußabdruck für den Markt für Fahrzeugbatterien jenseits China-zentrierter Wachstumsmuster unterstützt. Infolgedessen sind Lieferanten, die sowohl Personenfahrzeuge als auch Hochkapazitäts-Flottenplattformen bedienen können, positioniert, um einen größeren Anteil des inkrementellen GWh-Bedarfs zu erfassen, selbst wenn ihre Stückvolumina den Markt nicht anführen.
Staatliche Anreize und Emissionsnormen
Die Politik bleibt einer der deutlichsten Nachfrageanker für den Markt für Fahrzeugbatterien, da das Anreizdesign nun beeinflusst, wo Zellen hergestellt werden, wie Lieferketten dokumentiert werden und welche Hersteller für lokale Beschaffungsvorteile qualifiziert werden können. In den Vereinigten Staaten unterstützt die Steuergutschrift für die Herstellung fortschrittlicher Produkte gemäß Abschnitt 45X weiterhin die inländische Zell- und Modulproduktion, was Investitionen in Werke aktiv hält, selbst wenn die Verbrauchernachfragesignale über Fahrzeugsegmente hinweg ungleichmäßig verlaufen. In Europa hat die Verordnung (EU) 2023/1542 einen verbindlichen Rahmen für die Offenlegung des CO₂-Fußabdrucks, den Recyclinganteil, die Sorgfaltspflicht, die Kennzeichnung und die Anforderungen an den digitalen Batteriepass festgelegt, der den Batteriewettbewerb weg vom reinen Preis hin zur Compliance-Bereitschaft verlagert[3]„Verordnung (EU) 2023/1542,” EUR-Lex, eur-lex.europa.eu. Diese Regeln sind wichtig, weil sie die Kosten schwacher Rückverfolgbarkeit erhöhen und Lieferanten belohnen, die Beschaffungs-, Recycling- und Leistungsdaten früh im Fahrzeugprogrammzyklus zertifizieren können. Der praktische Effekt ist, dass Batterielieferanten nun nicht nur nach Chemie und Kapazität, sondern auch danach bewertet werden, ob sie den OEM-Zugang zu regulierten Endmärkten über die Lebensdauer jeder Fahrzeugplattform schützen können. Das macht die Regulierung zu einer anhaltenden Nachfrageunterstützung für den Markt für Fahrzeugbatterien, selbst in Perioden, in denen die Einzelhandels-Elektrofahrzeugakzeptanz vorübergehend nach Land oder Subventionsstruktur variiert.
Rasanter Rückgang des Lithium-Ionen-Preises pro kWh
Ein anhaltender Rückgang der Lithium-Ionen-Batteriekosten verbessert die Wirtschaftlichkeit von Elektrofahrzeugen und unterstützt eine breitere Akzeptanz bei Personen- und Nutzfahrzeugplattformen. Wenn die Packkosten sinken, haben OEMs mehr Spielraum, batteriebetriebene Modelle näher an Verbrennungsalternativen zu bepreisen, was die Nachfrage über politisch motivierte Käufer hinaus auf preissensiblere Kundengruppen ausweitet. Niedrigere Batteriekosten unterstützen auch den breiteren Einsatz größerer Packkonfigurationen in Nutzfahrzeugen, wo Reichweite, Nutzlastplanung und Betriebszuverlässigkeit wichtiger sind als bei Personenkraftwagen. Der Effekt ist besonders wichtig für Hersteller mit Skalierung und integrierten Lieferketten, da sie Kostensenkungen schneller in die Fahrzeugpreisgestaltung weitergeben und Margen effektiver verteidigen können als kleinere Wettbewerber. Die Kostenkompression treibt auch die Chemieauswahl hin zu kostengünstigeren Formaten, was die Nachfrage von nickelreichen Systemen wegverlagern und die Lieferantenpositionierung im gesamten Markt für Fahrzeugbatterien neu gestalten kann.
Pilotprojekte für Fahrzeug-zu-Netz steigern die Nachfrage nach Zweitnutzung
Fahrzeug-zu-Netz (V2G) und Zweitnutzungsanwendungen gestalten den Markt für Fahrzeugbatterien neu und erweitern die kommerzielle Rolle einer Batterie über ihre anfängliche Fahrzeugnutzung hinaus. Untersuchungen zeigen, dass, wenn ein erheblicher Teil der europäischen Elektrofahrzeugflotte an V2G teilnehmen würde, dies den stationären Speicherbedarf der Region bis Mitte der 2030er Jahre decken könnte. Dies unterstreicht die doppelte Funktionalität von Fahrzeugbatterien sowohl in der Mobilität als auch in Netzdiensten im Laufe der Zeit. Eine Studie aus dem Jahr 2025 in „Sustainability” hob hervor, dass die V2G-Wirtschaftlichkeit stark von Strompreisstrukturen beeinflusst wird. Chengdu beispielsweise übertraf Märkte mit strengen Preisobergrenzen, was darauf hindeutet, dass Geschäftsmodelle in Bereichen florieren werden, in denen Tarifspannen günstig sind. Die EU-Batterieregulierung hat eine rechtliche Grundlage für die Wiederverwendung ausgedienter Elektrofahrzeugbatterien geschaffen und den Prozess für OEMs, Recycler und Energiespeicherbetreiber zur Wiederverwendung von Batterien vor ihrem endgültigen Recycling vereinfacht. Dieser Trend ist entscheidend für den Markt für Fahrzeugbatterien: Lieferanten, die Batteriezustandsdaten nutzen, Sammelkanäle aufbauen und Wiederverwendungspartnerschaften eingehen, können wiederkehrende Wertströme erschließen, unabhängig vom ursprünglichen Fahrzeugverkauf.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität der Versorgung mit kritischen Mineralien | -1.8% | Global, insbesondere Kobalt-, Lithium- und Nickel-Lieferketten | Mittelfristig (2–4 Jahre) |
| Rückrufe aufgrund von thermischem Durchgehen und Sicherheitswahrnehmungen | -0.9% | Global, mit den stärksten rechtlichen und reputationsbezogenen Auswirkungen in Nordamerika, Europa und China | Mittelfristig (2–4 Jahre) |
| Festkörper- und Na-Ionen-Technologierisiko gefährdet aktuelle Vermögenswerte | -0.7% | Global, am stärksten in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Recycling-Überkapazität belastet Margen | -0.4% | China, Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität der Versorgung mit kritischen Mineralien
Kritische Mineralien bleiben eine strukturelle Einschränkung für den Markt für Fahrzeugbatterien, da Lithium-, Nickel- und Kobalt-Lieferketten noch stärker konzentriert sind als die Fahrzeugnachfrage selbst. Die Internationale Energieagentur berichtete, dass die drei führenden Raffinerieländer den Großteil der weltweiten Kobalt-Raffineriekapazität ausmachten, was bedeutet, dass nachgelagerte Batteriehersteller weiterhin Störungen ausgesetzt sind, die weit vorgelagert in einer begrenzten Anzahl von Ländern entstehen. Diese Konzentration ist selbst dann relevant, wenn Batteriehersteller die Chemie diversifizieren, da das Mineralrisiko nicht verschwindet; es verlagert sich lediglich von einer Materialmischung zur anderen und kann weiterhin Kathoden, Preisgestaltung oder qualifizierende Liefermengen beeinflussen. Das praktische Ergebnis ist, dass Beschaffungsteams nun mehr Wert auf langfristige Abnahmesicherheit, Recyclingwege und Chemieoptionalität legen als zu Beginn des Lithium-Ionen-Wachstums von einer kleineren Basis aus. Es erklärt auch, warum LFP strategisches Gewicht gewonnen hat, da es das Kobaltrisiko reduziert und Herstellern hilft, einen Teil der Volatilität zu managen, die historisch stärker auf nickelreiche Systeme gedrückt hat. Dennoch wird der Markt für Fahrzeugbatterien empfindlich gegenüber vorgelagerten Schocks bleiben, da Bergbau-, Raffinerie- und Verarbeitungskapazitäten immer noch langsamer skalieren als die Nachfrage nach elektrifizierter Mobilität.
Rückrufe aufgrund von thermischem Durchgehen und Sicherheitswahrnehmungen
Vorfälle mit thermischem Durchgehen bleiben eine reale Einschränkung, da batteriebezogene Rückrufe direkte Kosten für OEMs und Batterielieferanten verursachen und gleichzeitig das Verbrauchervertrauen in den Besitz von Elektrofahrzeugen schwächen. Im Dezember 2025 reichte Chrysler den NHTSA-Rückruf 25V741 ein, der 320.065 Jeep Wrangler und Grand Cherokee PHEV-Einheiten umfasste, nachdem festgestellt wurde, dass Batteriezellen ein Brandrisiko aufweisen, und die Abhilfemaßnahme umfasste die Inspektion und den Austausch betroffener Packs. Im November 2025 rief Ford auch 20.558 Escape und Lincoln Corsair PHEV-Fahrzeuge aufgrund des Risikos eines internen Kurzschlusses der Hochvoltbatterie zurück, was erneut zeigte, wie Fertigungsprobleme auf Zellebene zu flottenweit korrigierenden Maßnahmen eskalieren können. Diese Ereignisse sind kommerziell bedeutsam, da Rückrufe die Garantiebelastung erhöhen, die Fahrzeugnutzung stören und zu vorübergehenden Lade- oder Parkbeschränkungen führen können, die den alltäglichen Komfort elektrifizierter Fahrzeuge verringern. Sicherheitsbedenken verlangsamen auch die Akzeptanz bei Käufergruppen, die EVs noch mit Hybriden oder konventionellen Fahrzeugen hinsichtlich Zuverlässigkeit und Gesamtbesitzrisiko vergleichen. Für den Markt für Fahrzeugbatterien bedeutet dies, dass Qualitätskontrolle, Rückverfolgbarkeit, Separatorintegrität und Sicherheitsdesign auf Packebene nun zentrale Wettbewerbsanforderungen und nicht nur technische Überlegungen sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Batterietyp:
Blei-Säure-Volumen hält stand, während sich die Chemieökonomie darunter verschiebtBlei-Säure hielt im Jahr 2025 einen Umsatzanteil von 48,72 %, was zeigt, dass der Markt für Fahrzeugbatterien noch stark von der installierten globalen Verbrennungsfahrzeugflotte und ihrem wiederkehrenden Ersatzzyklus für Starten-, Beleuchtungs- und Zündsysteme abhängt. Diese Position bleibt dauerhaft, da ein sehr großer Fahrzeugbestand weiterhin kostengünstige und weit verfügbare 12-V-Batterien benötigt, und die Ersatznachfrage weniger zyklisch ist als die Neufahrzeugproduktion. Das Segment profitiert auch von vertrauten Servicenetzwerken, starker Recyclingökonomie und standardisierter Montage auf vielen etablierten Fahrzeugplattformen, was es kommerziell relevant hält, selbst wenn die Elektrofahrzeugdurchdringung steigt. Gleichzeitig verengt sich die Betriebsrolle von Blei-Säure in einigen neueren Fahrzeugarchitekturen, da Start-Stopp-Systeme und Niederspannungsunterstützungsanwendungen zunehmend eine bessere Zyklenlebensdauer und schnellere Wiederaufladeperformance belohnen. Das bedeutet, dass Blei-Säure das Volumen weiterhin verankert, aber der Markt für Fahrzeugbatterien weist stetig mehr zukünftigen Wert Chemien zu, die elektrifizierte Plattformen und höheren Energiedurchsatz unterstützen.
Lithium-Ionen bleibt der wichtigste Wachstumsmotor im Markt für Fahrzeugbatterien, da es BEV-Antrieb, einen steigenden Anteil von PHEV-Anforderungen und eine wachsende Anzahl von 12-V-Hilfs- und Start-Stopp-Upgrades bedient. Nickel-Metallhydrid hält noch eine Nischenrolle in konventionellen Hybriden, insbesondere dort, wo OEMs weiterhin bewährte HEV-Architekturen und bescheidene Batteriedimensionierung gegenüber vollständigen Batterie-Elektro-Übergängen bevorzugen. Das Segment Sonstige wird bis 2031 voraussichtlich mit einem CAGR von 18,06 % wachsen, was einen breiteren Branchendruck widerspiegelt, die Abhängigkeit von einem engen Satz von Mineralwegen zu reduzieren und die Kältewetterleistung, Sicherheit oder Kostenflexibilität zu verbessern. CATL erklärte im Mai 2026, dass seine Naxtra-Natrium-Ionen-Batterie bis Ende 2026 in die Massenproduktion gehen wird, was dem Segment einen konkreten kurzfristigen Anker gibt und nicht nur eine Laborerzählung CATL. Das ist für die Fahrzeugbatteriebranche wichtig, da die Chemiediversifizierung von strategischen Diskussionen in die Produktplanung übergeht, und das wird schrittweise neu gestalten, wie Hersteller Kosten, Rohstoffrisiken und Fahrzeugeignung über den Prognosezeitraum hinweg ausbalancieren.


Nach Fahrzeugtyp:
Elektrifizierung gewerblicher Flotten setzt die Batterienachfrageintensität neuPersonenkraftwagen hielten im Jahr 2025 einen Umsatzanteil von 70,05 %, was sie zum größten Beitragenden zum Markt für Fahrzeugbatterien machte, da die Elektrofahrzeugakzeptanz noch immer von Mainstream- und Premiumfahrzeugvolumina in China, Europa und Nordamerika angeführt wird. Diese Dominanz spiegelt eine breite installierte Basis über Verbrennungs-, Hybrid- und Batterie-Elektro-Antriebsstränge hinweg wider, was bedeutet, dass Personenkraftwagen sowohl aus Ersatzbatterien als auch aus Erstausrüstungsprogrammen Nachfrage generieren. Das Segment ist auch dort, wo politische Unterstützung, Ladeinfrastrukturzugang und Verbrauchermodellauswahl derzeit am weitesten entwickelt sind, was ihm hilft, Skalierung zu erhalten, selbst wenn die Akzeptanzraten zwischen den Ländern variieren. Dennoch erzählt die Personenkraftwagnachfrage nicht mehr die ganze Geschichte, da die Batterieintensität pro Fahrzeug zwischen den Segmenten stark variiert, und das verändert, wo Lieferanten inkrementelles GWh-Wachstum finden. Da der Markt für Fahrzeugbatterien reift, könnten Lieferanten, die sich nur auf Pkw-Volumina konzentrieren, die stärkere Energienachfrage verpassen, die nun von größeren Fahrzeugplattformen ausgeht.
Nutzfahrzeuge werden bis 2031 voraussichtlich mit einem CAGR von 18,61 % wachsen, und dieses Wachstum hat ungewöhnliches Gewicht, da jedes Flottenfahrzeug weit mehr Batteriekapazität benötigen kann als ein typischer Personenkraftwagen. CATL stellte Ende 2025 fest, dass ein batteriebetriebener schwerer Lkw eine Batteriekapazität von 3 bis 4 Personenkraftwagen tragen kann, was bedeutet, dass die Flottenelektrifizierung die Kapazitätsplanung neu gestalten kann, bevor sie die Stückverkäufe dominiert. Deshalb sind kommunale Flotten, Logistikbetreiber, Busse und städtische Lieferprogramme trotz ihrer geringeren Fahrzeugzahlen zu strategisch wichtigen Konten für Batterielieferanten geworden. Zweiräder sind auch in Asien wichtig, da sie die Elektrifizierungsbasis erweitern und große Stückvolumina in kostengünstigeren Mobilitätssegmenten hinzufügen, selbst wenn die Packgrößen bescheiden sind. Geländefahrzeuge bleiben eine kleinere Kategorie, aber verschärfte Emissionsvorschriften und frühe Beschaffungsaktivitäten deuten darauf hin, dass spezialisierte Arbeitsfahrzeuge im Laufe der Zeit zu einem sichtbareren Nachfragenischensegment für den Markt für Fahrzeugbatterien werden.
Nach Antriebsart:
Verbrennungsflotte sichert Umsatz, während BEV-Investitionen Wachstumskapital bindenVerbrennungsmotoranwendungen hielten im Jahr 2025 einen Umsatzanteil von 82,55 %, was bestätigt, dass der Markt für Fahrzeugbatterien noch weitgehend von der globalen Verbrennungsflotte und dem mit SLI- und Start-Stopp-Systemen verbundenen Ersatzzyklus finanziert wird. Dies bleibt wahr, weil die installierte Verbrennungsfahrzeugbasis weit größer ist als die elektrifizierte Flotte, und die Ersatznachfrage unabhängig von neuen Antriebsstrangakzeptanztrends anhält. Das Segment profitiert auch von stabilen Servicekanälen und gut verstandenen Produktspezifikationen, was die Nachfrage leichter prognostizierbar macht als Traktionsbatterien, die an neuere Fahrzeugplattformen gebunden sind. Kommerziell gesehen bleibt der Verbrennungsmotor daher der Umsatzboden des Marktes, auch wenn langfristiges Kapital und Forschung und Entwicklung sich anderswo verlagern. Das schafft eine Zwei-Geschwindigkeits-Struktur, bei der die Altnachfrage für Skalierung bezahlt, während Wachstumskapital in Richtung höherspanniger elektrifizierter Anwendungen im gesamten Markt für Fahrzeugbatterien fließt.
BEV wird bis 2031 voraussichtlich mit einem CAGR von 19,18 % wachsen, was es zur am schnellsten wachsenden Antriebsart macht, da OEMs weiterhin mehr Produkt- und Kapazitätswetten auf rein elektrische Plattformen setzen. Dieser Übergang wird durch die einfache Tatsache verstärkt, dass BEVs größere und komplexere Batteriesysteme als Hybrid- oder Verbrennungsplattformen benötigen, sodass jeder Produktionsgewinn mehr Wert für Zelllieferanten, Packassemblierer und Batteriemanagementsystemanbieter trägt. Hybrid- und Plug-in-Hybridmodelle dienen noch als wichtige Zwischenlösung, da sie OEMs helfen, Kosten, Reichweite, Regulierung und Verbrauchervertrautheit in Regionen auszubalancieren, wo die Ladeinfrastruktur noch ungleichmäßig ist. FCEVs bleiben eine Nische, bewahren aber strategische Relevanz in schweren Transportanwendungsfällen, wo Reichweite, Betriebszeit und Nutzlastökonomie mit rein batteriebetriebenen Formaten schwer zu lösen sind. Die Fahrzeugbatteriebranche befindet sich daher in einer Übergangsphase, in der Verbrennungsmotoren den gegenwärtigen Umsatz sichern, Hybride die Portfolioflexibilität unterstützen und BEV-Programme den größten Anteil der zukünftigen Investitionsaufmerksamkeit absorbieren.
Nach Anwendung:
SLI-Umsatzmasse steht im Kontrast zur Wachstumsführerschaft des AntriebsStarten-Beleuchten-Zünden machte im Jahr 2025 einen Anteil von 72,32 % an der Marktgröße für Fahrzeugbatterien aus, was zeigt, wie stark der aktuelle Umsatz noch die installierte Basis konventioneller Fahrzeuge widerspiegelt und nicht den zukünftigen Mix neuer Fahrzeugverkäufe. Dieses Segment bleibt zuverlässig, da Batterien im SLI-Betrieb vorhersehbare Ersatzzeitpunkte, breite Werkstattvertrautheit und einen großen globalen Fahrzeugbestand aufweisen, der weiterhin Ersatzumsatz generiert. Es umfasst auch eine breitere Palette von Niederspannungsfunktionen als das Label vermuten lässt, da moderne Fahrzeuge auf stabile elektrische Unterstützung für Komfort-, Steuerungs- und Sicherheitssysteme angewiesen sind, selbst wenn der Antrieb nicht batteriebetrieben ist. Aus diesem Grund wird SLI wahrscheinlich während des gesamten Prognosezeitraums ein wichtiger Umsatzbeitragender bleiben, auch wenn sein Anteil allmählich abnimmt. Kurz gesagt, der Markt für Fahrzeugbatterien verdient den Großteil seines gegenwärtigen Einkommens aus Batterien, die Mobilität unterstützen, anstatt sie direkt anzutreiben.
Antrieb wird bis 2031 voraussichtlich mit einem CAGR von 18,22 % wachsen, und dies ist das Segment, das die deutlichste strukturelle Veränderung im Markt erfasst, da der Batteriewert von Unterstützungssystemen hin zum Kerntriebwerk verlagert wird. Steigende Elektrofahrzeugverkäufe, größere durchschnittliche Packanforderungen und die Verbreitung batteriebetriebener Nutzfahrzeugflotten erhöhen alle den Anteil der Batterieausgaben, die direkt mit dem Antrieb verbunden sind. CATLs Batterietausch-Rollout fügt diesem Segment eine weitere Ebene hinzu, da es Traktionsbatterien in ein wiederkehrendes Servicemodell anstatt in einen einmaligen Hardwareverkauf verwandelt, was Eigentum, Nutzung und Ersatzökonomie verändert. Start-Stopp-Systeme durchlaufen auch einen Chemiewandel, da 12-V-Lithiumlösungen in Rollen einziehen, die früher hauptsächlich von AGM- und EFB-Blei-Säure-Produkten gehalten wurden, insbesondere dort, wo bessere Zyklenlebensdauer und Ladeakzeptanz wichtig sind. Hilfs- und Niederspannungssysteme bleiben kommerziell wichtig, da EV-Architekturen stärker elektrifiziert werden, was bedeutet, dass der Markt für Fahrzeugbatterien rund um den Antrieb expandiert, ohne den Bedarf an unterstützenden Batteriefunktionen zu eliminieren.
Nach Vertriebskanal:
Aftermarket-Wachstum markiert die Reifung der ersten ElektrofahrzeugkohortenOEM machte im Jahr 2025 einen Umsatzanteil von 61,74 % aus, was ihn zum größten Vertriebskanal im Markt für Fahrzeugbatterien machte, da Automobilhersteller weiterhin den primären Fluss hochwertiger Batterienachfrage durch neue Fahrzeugprogramme und langfristige Beschaffungsverträge kontrollieren. OEM-Liefervereinbarungen sind wichtig, da sie Chemie-Roadmaps, Qualifizierungsstandards, Preisstrukturen, Garantiezuteilung und zukünftige Werksauslastung über mehrere Modelljahre hinweg bestimmen. Sie geben auch großen Batterieherstellern Einblick in die Volumenplanung und Kundenkonzentration, was Investitionen in Fabriken, Modullinien und Lokalisierung unterstützt. Dies macht den OEM-Kanal zum Hauptweg zur Skalierung, insbesondere bei BEV-Antriebsbatterien, wo Designintegration und Sicherheitsvalidierung eng mit dem Fahrzeugprogramm verknüpft sind. Infolgedessen belohnt der Markt für Fahrzeugbatterien weiterhin Lieferanten, die strategische OEM-Plattformen gewinnen und über den gesamten Produktzyklus eingebettet bleiben können.
Aftermarket wird bis 2031 voraussichtlich mit einem CAGR von 17,95 % wachsen, was darauf hindeutet, dass der Markt in eine reifere Phase eintritt, in der die installierte elektrifizierte Flotte eine größere Ersatz- und Servicemöglichkeit zu generieren beginnt. Zwei Trends treiben diese Verschiebung an: Frühe BEV-Kohorten nähern sich dem Bedarf an Traktionsbatterieersatz, und lithiumbasierte 12-V-Upgrades gewinnen in leistungsbewussten und Start-Stopp-Ersatzsegmenten an Interesse. Die Aftermarket-Nachfrage ist auch geografisch spezifischer als die OEM-Nachfrage, da Montagestandards, Spannungsanforderungen, Reparaturpraktiken und Zertifizierungsregeln zwischen lokalen Fahrzeugbeständen stärker variieren. Zweitnutzungs-Batteriekanäle könnten diesen Bereich weiter ausweiten, da wiederverwendete Elektrofahrzeugbatterien kostengünstigere Optionen für bestimmte Anwendungen vor dem endgültigen Recycling schaffen können, ein Weg, der in europäischen Vorschriften und akademischen Arbeiten zunehmend anerkannt wird. Die Fahrzeugbatteriebranche steht daher vor einer Vertriebsmixverschiebung, bei der OEM der Skalierungstreiber bleibt, aber Aftermarket zu einer bedeutenderen Gewinn- und Servicearena wird, da die installierte Elektrofahrzeugbasis altert.
Geografische Analyse
Markt für Fahrzeugbatterien im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum hielt im Jahr 2025 einen Umsatzanteil von 42,68 %, was ihn zum größten regionalen Beitragenden im Markt für Fahrzeugbatterien machte und die führende Stellung der Region sowohl in der Fertigungskapazität als auch bei der Elektrofahrzeugdurchdringung bestätigte. China verankert diese Position, da die inländische Durchdringungsrate bei Fahrzeugen mit neuer Energie im Dezember 2025 über 60 % stieg, was Fahrzeugnachfrage, Batterieproduktion und Lieferantenaktivitäten in einem großen Markt eng miteinander verknüpft hielt. Dies ist von Bedeutung, da lokale Batteriehersteller von der Nähe zu Automobilherstellern, dichten Lieferantenökosystemen und einem Inlandsmarkt profitieren, der groß genug ist, um schnelle Produktzyklen und Skalenvorteile zu absorbieren. Japan und Südkorea bleiben im Markt für Fahrzeugbatterien wichtig, ihr Weg ist jedoch eher technologiegetrieben als kostengetrieben, mit stärkerem Fokus auf differenzierte Chemien, Premium-Anwendungen und strategische Forschung und Entwicklung statt auf Preisführerschaft im Massenmarkt. China verschärft zudem die Governance für das Ende der Nutzungsdauer, und das Ministerium für Industrie und Informationstechnologie bewegte sich 2026 in Richtung einer stärkeren vollständigen Rückverfolgbarkeit für ausgemusterte Antriebsbatterien, was langfristig formalere Recycling- und Wiederverwendungssysteme unterstützt.
Markt für Fahrzeugbatterien in Europa und Nordamerika
Europa und Nordamerika bilden zusammen das nächste große Nachfragezentrum im Markt für Fahrzeugbatterien, durchlaufen den aktuellen Zyklus jedoch auf unterschiedliche Weise. Europa bleibt stark politisch geprägt, wobei Batterieregulierung, CO₂-Offenlegung, Sorgfaltspflichten und Anforderungen an den Batteriepass die Lieferanten dazu drängen, transparentere und regional konforme Wertschöpfungsketten aufzubauen. Diese regulatorische Struktur unterstützt die langfristige Lokalisierung, erhöht jedoch auch die betrieblichen Anforderungen an Hersteller, die dauerhaften Zugang zu europäischen OEM-Programmen und Aftermarket-Kanälen anstreben. Nordamerika ist stärker vom Gleichgewicht zwischen lokaler Fertigungsunterstützung und den Bedingungen der Einzelhandelsnachfrage abhängig, und Section 45X unterstützt weiterhin die inländische Zellenproduktion, auch wenn sich der Fahrzeugabsatzmix über verschiedene Antriebsarten hinweg verändert. Das Scheitern von Northvolt prägte auch das regionale Denken, da es zeigte, dass Kapital allein keine Kostenwettbewerbsfähigkeit sicherstellt, insbesondere wenn chinesische Hersteller im Markt für Fahrzeugbatterien stärkere Skaleneffekte und etablierte Lernkurven beibehalten.
Markt für Fahrzeugbatterien im Nahen Osten und Afrika sowie in Südamerika
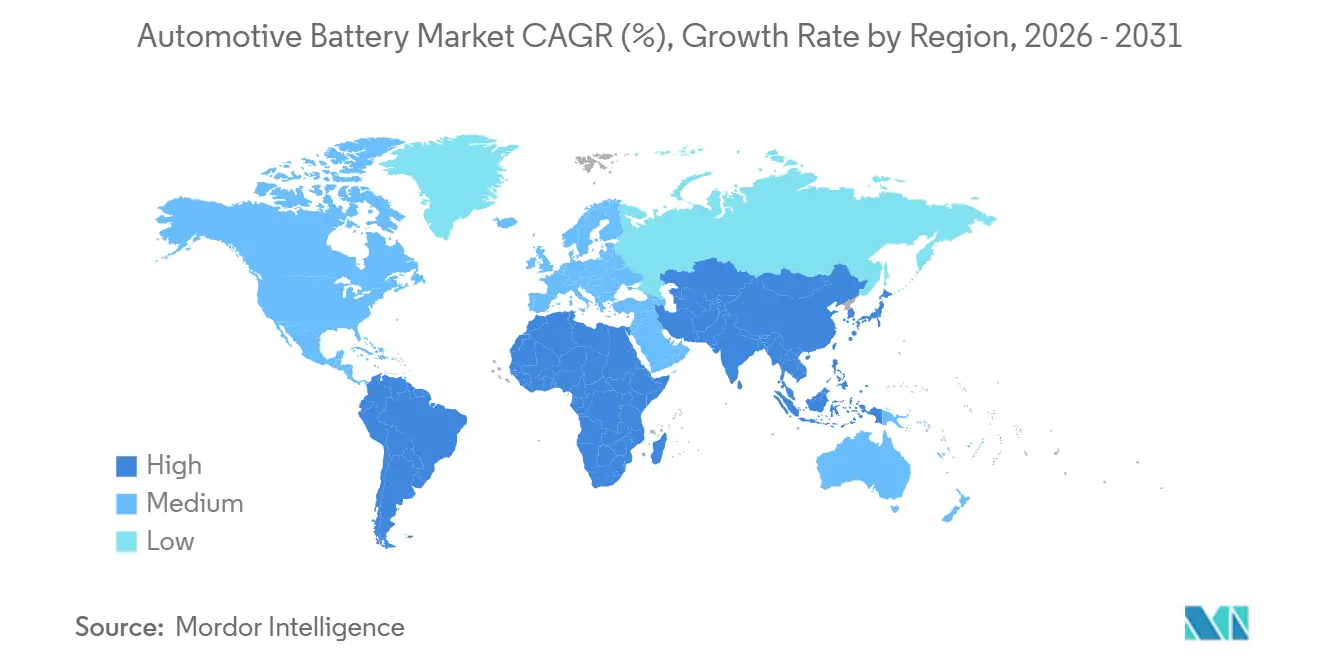
Für Südamerika wird bis 2031 ein CAGR von 18,01 % prognostiziert, was es zur am schnellsten wachsenden Region macht, da zollgetriebene Lokalisierung und städtische Elektrofahrzeugdurchdringung beginnen, sich gegenseitig zu verstärken. Brasilien steht im Mittelpunkt dieses Wandels, da sein Elektrofahrzeugmarkt schnell gewachsen ist und die Zollstruktur chinesische Automobilhersteller wie BYD und GWM zu lokalen Produktionsplänen gedrängt hat, die die regionalen Lieferketten vertiefen sollten. Der Nahe Osten und Afrika sind noch frühere Märkte, aber politisch gesteuerter Flottenankauf und Handelszugang machen sie für künftige Batterieassemblierung, Elektrofahrzeugvertrieb und Servicenetzwerke relevanter. Dies hinterlässt im Markt für Fahrzeugbatterien ein klares geografisches Muster: Der asiatisch-pazifische Raum setzt den Maßstab, Europa und Nordamerika gestalten Compliance und Lokalisierung, und Südamerika bietet die stärkste Wachstumsdynamik im Prognosezeitraum.

Regulatorisches Umfeld
Die Politik prägt weiterhin die Lokalisierung, Rückverfolgbarkeit und Nachhaltigkeits-Compliance von Automobilbatterien in den wichtigsten Märkten. In der Europäischen Union folgt die Verordnung (EU) 2023/1542 einem stufenweisen Umsetzungspfad, wobei die Anforderungen an Leistung und Haltbarkeit von EV-Batterien ab dem 18. August 2024 gelten und weitere Umsetzungsschritte im Juli 2025 die Methodik zur Berechnung und Überprüfung der Recyclingeffizienz und der Materialrückgewinnung bei Altbatterien finalisieren.
Im Jahr 2026 beeinflussten auch aktualisierte Regulierungstexte die betriebliche Compliance, einschließlich einer im Amtsblatt veröffentlichten Berichtigung vom 10. April 2026, die spezifische Kennzeichnungsanforderungen nach Artikel 13 ändert. In den Vereinigten Staaten traten die endgültigen Vorschriften des Finanzministeriums/IRS zur Steuergutschrift für saubere Fahrzeuge nach Section 30D am 5. Juli 2024 in Kraft, und die Anforderung an Batteriekomponenten steigt für das Kalenderjahr 2026 auf 70%, was die Anforderungen an die inländische bzw. freihandelskonforme Beschaffung von Zellen, Modulen und Packs für berechtigte Fahrzeuge erhöht.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Automobilbatterien umfasst die vorgelagerte Rohstoffgewinnung (Lithium, Nickel, Kobalt, Grafit), Raffination und Vorstufen-/Kathodenverarbeitung, Zellfertigung, Modul- und Pack-Montage, Fahrzeugintegration sowie Sammlung und Recycling am Ende der Nutzungsdauer. Die Konzentration bleibt ein prägendes Merkmal, wobei China 2023 über 80% der weltweiten EV-Batterieproduktionskapazität ausmachte, während die Einsatzdynamik anhält: Der weltweite Einsatz von EV-Batterien erreichte 2025 1,2 TWh (ein Plus von 30% gegenüber 2024).
Regionalisierung verändert, wo sich einzelne Schritte der Kette befinden, und beeinflusst zudem, wie sich Zulieferer für anreizgebundene Nachfrage qualifizieren. Die Skalierung in Nordamerika hat sich parallel zu politisch bedingten Anforderungen an lokale Inhalte beschleunigt, was sich in einem Wachstum der US-Batterieproduktion von fast 140% zwischen 2020 und 2025 sowie neuen Joint-Venture-Kapazitätserweiterungen zeigt, darunter der Beginn der ersten Produktion von SK On und Hyundai Motor Group in ihrer Joint-Venture-Anlage in Bartow County, Georgia, im Juli 2026. Die Lokalisierung von Materialien erreicht auch OEM-Lieferketten, unter anderem durch den Beginn der Lieferungen von Kathodenmaterial von LG Chem an Toyota Motor Engineering and Manufacturing North America im Juli 2026, unter Verwendung von Vorstufen, die über das Joint Venture Korea Precursor Co. bezogen werden.
Wettbewerbslandschaft
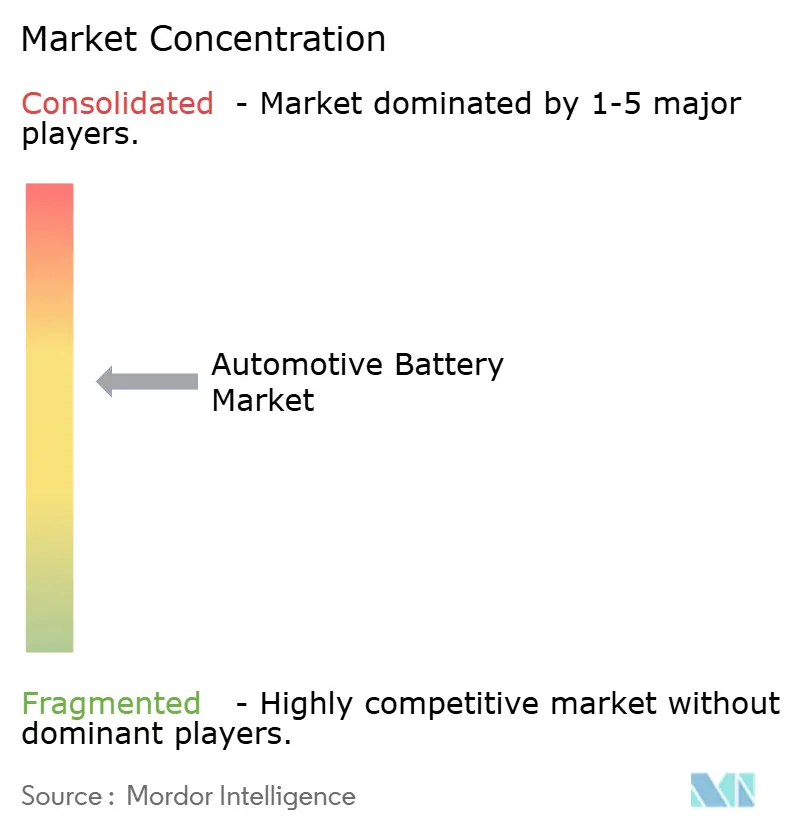
Der Markt für Fahrzeugbatterien ist an der Spitze konzentriert und darunter deutlich fragmentierter, was eine Struktur schafft, in der einige wenige Unternehmen Preisgestaltung, Technologierichtung und Kapazitätszeitplanung für den Rest des Feldes bestimmen. Im Jahr 2025 dominierte CATL die globalen Elektrofahrzeugbatterieinstallationen, während BYD dicht folgte. Zusammen beherrschten diese beiden Giganten einen erheblichen Marktanteil und positionierten sich weit vor ihren Wettbewerbern. Das ist wichtig, weil Skalierung bei Batterien nicht nur die Kosten beeinflusst, sondern auch Einkaufshebel, Werksauslastung, Chemieflexibilität und die Fähigkeit, mehrere Automobilhersteller über mehrere Geografien hinweg gleichzeitig zu unterstützen. Westliche und koreanische Hersteller sind in ausgewählten Programmen, Premiumanwendungen und regionalen Partnerschaften noch relevant, aber sie operieren von einer schwächeren Position im Massenmarkt-Batterierennen aus. Der Markt für Fahrzeugbatterien sieht daher weniger wie ein breites Feld gleicher Wettbewerber aus und mehr wie eine top-schwere Struktur, in der die führenden chinesischen Unternehmen den kommerziellen Ton angeben.
Northvolts Insolvenz im März 2025 veränderte auch, wie Wettbewerber und OEMs die westliche Batterieexpansion betrachten, da sie zeigte, wie schwierig es ist, Gigafabrik-Wirtschaftlichkeit ohne stetige Nachfrage, politische Unterstützung und kostenkonkurrenzfähige Technologie aufrechtzuerhalten. Diese Episode stärkte den Fall für phasenweise Lokalisierung, Joint Ventures und importierte Zellen mit lokaler Packassemblierung anstatt vollständig unabhängiger regionaler Batterieökosysteme von Anfang an. Regulierung fügt dem Wettbewerb eine weitere Ebene hinzu, da der EU-Batteriepass und der Sorgfaltspflichtrahmen Hersteller bevorzugen werden, die Lieferkettenvisibilität und End-of-Life-Management nachweisen können, bevor die Anforderungen vollständig bindend werden. Strategische Schritte führender Unternehmen zeigen auch, wie der Wettbewerb über die reine Zellversorgung hinaus ausgeweitet wird. CATL baut sein Chocolate-Batterietausch-Netzwerk aus. CATL hat auch Natrium-Ionen durch Naxtra näher an die Produktion gebracht, und BYD stellte 2026 eine Schnellladebatterieplattform vor, die auf kürzere Ladezeiten als direkten Wettbewerbshebel hinwies.
Diese Schritte sind wichtig, weil sie den Wettbewerb von reiner Fertigungsskalierung hin zu Ökosystemkontrolle, Servicemodellen, Ladeerfahrung und Chemieoptionalität verlagern. Die stärksten Unternehmen versuchen, Kunden durch Infrastruktur, Produktarchitektur und langfristige Software- und Servicebeziehungen zu binden, anstatt nur durch Hardwarepreisgestaltung. Das schafft Weißraum-Möglichkeiten in Zweitnutzungs-Batteriekanälen, V2G-Software, Recyclingkoordination und spezialisierter Flottenunterstützung, wo die größten Zellhersteller nicht automatisch jede Ebene dominieren. Dennoch bleibt der Markt für Fahrzeugbatterien für mittelständische Unternehmen schwierig, da die Marktführer bereits Fertigungsskalierung, Technologiebreite und Kundenerreichweite auf eine Weise kombinieren, die schwer schnell zu erreichen ist.
Marktführer im Kraftfahrzeugbatteriebereich
Contemporary Amperex Technology Co., Limited (CATL)
LG Energy Solution
Panasonic Energy Co., Ltd.
BYD Co. Ltd.
Samsung SDI Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Fahrzeugbatterien
- Contemporary Amperex Technology Co., Limited (CATL)
- LG Energy Solution
- Panasonic Energy Co., Ltd.
- BYD Co. Ltd.
- Samsung SDI Co., Ltd.
- Clarios
- GS Yuasa Corporation
- VARTA AG
- Exide Technologies
- EnerSys
- A123 Systems Corp.
- Prime Planet Energy & Solutions, Inc.
- Robert Bosch GmbH
- SK On
- EVE Energy Co., Ltd.
- Farasis Energy
- SVOLT Energy Technology Co., Ltd
- Saft Groupe SA

Marktchancen und Zukunftsaussichten
Lokalisierungsgetriebene Kapazitätserweiterungen schaffen kurzfristig Freiräume für Zulieferer, die konforme Zellen, Materialien und Packs in großem Maßstab über mehrere Chemien hinweg liefern können. Dies geschieht parallel zur Ausweitung von Multi-Sourcing-Strategien durch OEMs und einer zunehmenden Standardisierung von Formaten. Nordamerika zeigt sichtbare Dynamik: NextStar Energy (LG Energy Solution und Stellantis) feierte im März 2026 die offizielle Eröffnung seines Batteriewerks in Windsor, Ontario, und verwies auf mehr als eine Million produzierte Batteriezellen seit November 2025. SK On und Hyundai eröffneten im Juli 2026 ein Batteriewerk im Wert von 5 Milliarden USD in North Georgia zur Versorgung des Hyundai Metaplant.
Die Diversifizierung von Produkten und Portfolios erweitert die Nachfrage über Antriebs-Packs hinaus auf Niedervoltsysteme und angrenzende Speicheranwendungen, die durch automobiltaugliche Fertigung unterstützt werden. Der Markt priorisiert aktiv die LFP-Expansion, um Kostensensibilität zu adressieren, während flüssiges Lithium-Ionen der Standard für die Massenproduktion bleibt. Festkörperbatterie-Bemühungen im Jahr 2026 konzentrieren sich auf die Validierung von Pilotlinien und Probelieferungen statt auf die Massenintegration, was Chancen für Kathoden- und Vorstufen-Joint-Ventures, Batteriemanagement-Elektronik für 12-V- bis 48-V-Architekturen sowie Kreislaufwege unterstützt, die Sammlung, Diagnostik und Recycling mit OEM- und Aftermarket-Servicemodellen verknüpfen.
Recent Industry Developments in Markt für Fahrzeugbatterien
- Juli 2026: LG Energy Solution nahm neue LFP-Zellfertigungslinien für ESS-Anwendungen im Ultium-Cells-Werk in Spring Hill, Tennessee, in Betrieb. Der Schritt erweitert die nordamerikanische Produktion über EV-fokussierte Chemien hinaus und bringt die Zellfertigung mit Prioritäten bei lokalem Inhalt und Versorgungssicherheit in Einklang, die Beschaffungsentscheidungen bei Batterien beeinflussen.
- Juni 2026: CATL stellte das Energiespeichersystem Tener Sodium vor und gab an, dass kommerzielle Lieferungen im Juni 2027 beginnen würden. Die Ankündigung unterstreicht steigende Investitionen in alternative Chemien zur Verringerung der Abhängigkeit von Lithium- und Nickel-Beschränkungen, mit möglichen Ausstrahlungseffekten auf Qualifizierungswege in der Automobilindustrie, während Natrium-Ionen-Technologie skaliert.
- Februar 2025: Idemitsu und Toyota Motor trieben ein Kommerzialisierungsprogramm für Festkörperbatterien der nächsten Generation voran, einschließlich Plänen für ein neues Werk bis Juni 2027 und einer genannten Investition von 21,3 Milliarden Yen (etwa 143 Millionen USD). Das Programm bestärkt die anhaltende OEM-geführte Finanzierung von Post-Lithium-Ionen-Plattformen und signalisiert zugleich, dass der kurzfristige Fertigungsfokus weiterhin auf dem Übergang von der Pilot- zur Industrieproduktion liegt.


Markt für Fahrzeugbatterien Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Methodik umfasst der Markt für Fahrzeugbatterien Batterien, die in straßenzugelassenen Fahrzeugen für Starten, Hilfsenergie und elektrischen Antrieb eingebaut sind, gezählt in Wertangaben zum Zeitpunkt des Verkaufs über OEM- und Aftermarket-Kanäle.
Ausschlüsse aus dem Umfang: Wir schließen Batterien aus, die in nicht-automobilen Anwendungen verwendet werden (wie stationäre Energiespeicherung und Unterhaltungselektronik), selbst wenn dieselben Chemien verwendet werden.
Segmentierungsübersicht
- Nach Batterietyp
- Blei-Säure
- Lithium-Ionen
- Nickel-Metallhydrid
- Sonstige (Lithium-Schwefel, Natrium-Ionen, Zink-Luft)
- Nach Fahrzeugtyp
- Personenkraftwagen
- Schrägheck
- Limousine
- Mehrzweckfahrzeuge und Sport-Utility-Vehicles
- Nutzfahrzeuge
- Leichte Nutzfahrzeuge
- Mittelschwere und schwere Lastkraftwagen
- Bus und Reisebus
- Zweiräder
- Geländefahrzeuge
- Baumaschinen
- Landwirtschaftliche Maschinen
- Personenkraftwagen
- Nach Antriebsart
- Verbrennungsmotor (SLI und Start-Stopp)
- Hybrid (HEV und PHEV)
- Batterieelektrisches Fahrzeug (BEV)
- Brennstoffzellenelektrisches Fahrzeug (FCEV)
- Nach Anwendung
- Starten-Beleuchten-Zünden (SLI)
- Antrieb
- Start-Stopp
- Hilfssysteme/12-V-Systeme
- Batterie-als-Dienstleistung / Tausch
- Nach Vertriebskanal
- OEM
- Aftermarket
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Übriges Nordamerika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Übriges Asien-Pazifik
- Naher Osten und Afrika
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Ägypten
- Südafrika
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Wir begannen mit Desk Research, um Angebots- und Nachfragesignale zu kartieren, die über öffentliche Quellen überprüft werden können, und nutzten diese dann zur Einrichtung des Marktmodells. Gängige Eingaben stammten aus Quellen wie den Elektrofahrzeug-Ausblicken der Internationalen Energieagentur, Produktionsstatistiken der Internationalen Organisation der Kraftfahrzeughersteller, UN-Comtrade-Handelsströmen, USGS-Mineralzusammenfassungen und staatlichen Transport- und Energiebehörden in wichtigen Märkten.
Danach wurden Jahresberichte, Ergebnispräsentationen und seriöse Pressemitteilungen überprüft, um Preisrichtungen, Kapazitätserweiterungen und Mischverschiebungen zwischen 12-V-Batterien und Traktionspacks zu verstehen. Bei Bedarf stützten wir uns auch auf kostenpflichtige Abonnements für finanzielle Unternehmensinformationen, Patentrecherchen und Importexport-Ansichten auf Versandebene zur Unterstützung von Stichprobenprüfungen. Diese Desk-Quellen sind nur illustrativ und nicht erschöpfend, und wir verwendeten zusätzliche öffentliche Dokumente und Datenreihen für Datenerhebung, Validierung und Klärung.
Primärinterviews und Umfragen
Primärarbeit wurde verwendet, um Annahmen zu testen, die Desk-Quellen nicht eindeutig klären können, insbesondere in Bezug auf Bewegungen der durchschnittlichen Verkaufspreise, Chemiemix und die Aufteilung zwischen OEM-Erstausrüstung und Ersatznachfrage. Wir sprachen mit einer Mischung aus Batterielieferanten, Fahrzeugökosystemteilnehmern, Distributoren und Branchenexperten in wichtigen Regionen, damit Lücken in regionalen Akzeptanzkurven und Preislogik vor der Finalisierung des Modells behoben werden konnten.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 27 % | Führungskräfte (CXOs): 15 % | Asien-Pazifik: 44 % |
| Mittlere Ebene: 52 % | Funktions-/Bereichsleiter: 30 % | EMEA: 36 % |
| Kleinere Marktteilnehmer: 21 % | Manager: 55 % | Amerika: 20 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung wurde mit dem Top-down-Nachfragepoolansatz aufgebaut, bei dem Fahrzeugproduktion, Elektrofahrzeug- und Hybriddurchdringung sowie Batteriemontageraten verwendet werden, um die jährliche Batterienachfrage nach Anwendung und Kanal zu rekonstruieren und dann in Wertangaben unter Verwendung beobachteter Preisbänder umzurechnen. Um die Gesamtsummen realistisch zu halten, wurden die Ergebnisse mit selektiven Bottom-up-Annäherungen gegengeprüft, einschließlich stichprobenartiger Volumen- und Preisüberprüfungen für wichtige Batteriekategorien sowie Plausibilitätsprüfungen auf Kanalebene.
Praktische Eingaben, die das Modell beeinflussten, umfassten das Elektrofahrzeugverkaufswachstum nach Region, durchschnittliche Packgrößentrends, 12-V-Ersatzzyklen, Chemiemixverschiebungen (Blei-Säure gegenüber Lithium-Ionen und aufkommende Typen) sowie rohstoffgebundene Kostenrichtungen, die die Preisgestaltung beeinflussen. Prognosen wurden hauptsächlich durch Szenarioanalysen gesteuert, bei denen Annahmen zur Akzeptanzgeschwindigkeit und Preisrückgängen mithilfe von Expertenfeedback abgestimmt und dann konsistent über Regionen hinweg angewendet wurden. Wo Bottom-up-Belege ungleichmäßig waren, verwendeten wir konservative Interpolation zwischen bekannten Ankerpunkten und verifizierten die Richtung durch Nachfolgechecks.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch mehrere Prüfungen validiert, damit die endgültigen Zahlen nicht auf einem einzigen Indikator beruhen. Wir vergleichen Gesamtsummen mit unabhängigen Signalen wie Fahrzeugproduktionstrends, Handelsbewegungen für Batteriekategorien und öffentlichen Expansions- oder Auslastungskommentaren und untersuchen dann Abweichungen, die außerhalb erwarteter Bereiche liegen.
Vor der Freigabe wird eine zweite Analystenüberprüfung abgeschlossen, und Befragte werden erneut kontaktiert, wenn sich eine wichtige Annahme wesentlich ändert, wie z. B. eine unerwartete Preisverschiebung oder ein politisch bedingter Nachfrageschwung. Der Bericht wird jährlich aktualisiert, mit Zwischenaktualisierungen für wesentliche Ereignisse, und ein abschließender Vorablieferungsdurchgang wird durchgeführt, damit Kunden die neueste verfügbare Ansicht zum Zeitpunkt der Lieferung erhalten.
Mordor Intelligence's Marktgröße für Fahrzeugbatterien im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Fahrzeugbatterien unterscheiden sich oft, da der Aktualisierungszeitpunkt und die Preisbehandlung das Wertergebnis schnell verändern können, selbst wenn die zugrunde liegende Nachfragegeschichte ähnlich ist. Unterschiede entstehen auch dadurch, was als Automobilanwendung gezählt wird und ob Ersatznachfrage und OEM-Nachfrage mit der gleichen Sorgfalt behandelt werden.
Wenn eine Schätzung frühere Währungsumrechnungsfenster und glattere durchschnittliche Verkaufspreiskurven verwendet, kann der Wert in einem Jahr niedriger ausfallen, in dem Packgrößen, Chemiemix und Fahrzeugmix sich schnell bewegen, und diese Aktualisierungsdisziplin ist ein wesentlicher Grund, warum die endgültige Zahl für 2025 bei Mordor Intelligence abweicht.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 130,42 Milliarden USD (2025) | |
| Globales Beratungsunternehmen A | 79,18 Milliarden USD (2025) | Wendet häufig einen engeren Satz gezählter Automobilbatterieanwendungen an und stützt sich auf konservative Packpreisgestaltung mit früheren Währungsumrechnungszeitpunkten, was den Traktionswert in Hochwachstumsregionen unterschätzen kann. |
| Branchenverleger B | 80,12 Milliarden USD (2025) | Geht typischerweise von stetigeren Preisrückgängen und längeren Ersatzintervallen aus, was den Wert dämpfen kann, wenn OEM-Erstausrüstungswachstum und Packgrößenentwicklung sich schnell über Regionen hinweg verändern. |
Die Streuung der Zahlen erklärt sich hauptsächlich dadurch, wie schnell Preiseingaben aktualisiert werden, wie Traktions- gegenüber 12-V-Nachfrage getrennt wird und ob OEM- und Aftermarket-Wert beide erfasst werden. Wir halten die Schritte wiederholbar, indem wir die Gesamtsummen an Fahrzeugproduktion, Akzeptanzindikatoren und Preisüberprüfungen knüpfen, die beim nächsten Aktualisierungszyklus erneut ausgeführt werden können.


Im Bericht beantwortete Schlüsselfragen
Was treibt das Wachstum bei Fahrzeugbatterien bis 2031 an?
Das Wachstum wird von der Elektrofahrzeugakzeptanz, größeren Batterieanforderungen in Nutzfahrzeugen, politischer Unterstützung für die lokale Fertigung und einer breiteren Rolle für Batterien in Zweitnutzungs- und netzgekoppelten Anwendungen angeführt.
Wie groß wird dieser Bereich bis 2031 werden?
Der Markt für Fahrzeugbatterien wird bis 2031 voraussichtlich 349,23 Milliarden USD erreichen, ausgehend von 153,67 Milliarden USD im Jahr 2026, bei einem CAGR von 17,84 % über den Zeitraum 2026–2031.
Welcher Batterietyp führt heute noch den Umsatz an?
Blei-Säure blieb im Jahr 2025 der größte Batterietyp mit einem Anteil von 48,72 %, da die installierte Verbrennungsfahrzeugflotte noch immer einen sehr großen und stetigen Ersatzzyklus erzeugt.
Welches Fahrzeugsegment erzeugt die stärkste inkrementelle Batterienachfrage?
Nutzfahrzeuge werden voraussichtlich am schnellsten mit einem CAGR von 18,61 % wachsen, und ihre Auswirkung wird verstärkt, da ein elektrischer schwerer Lkw eine Batteriekapazität von 3 bis 4 Personenkraftwagen benötigen kann.
Wie gestaltet die Politik die Batterielokalisierung?
Das US-amerikanische Inflationsbekämpfungsgesetz und die EU-Batterienverordnung schreiben lokale Inhalte und CO₂-Fußabdruckgrenzen vor und treiben Investitionen von über USD 200 Milliarden in regionale Gigafabriken an.
Seite zuletzt aktualisiert am:


