
EV-Festkörperbatterie-Marktgröße und -Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 0.37 Milliarden US-Dollar |
| Marktgröße (2031) | 2.23 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 43.11 % |
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
EV-Festkörperbatterie-Marktanalyse von Mordor Intelligence
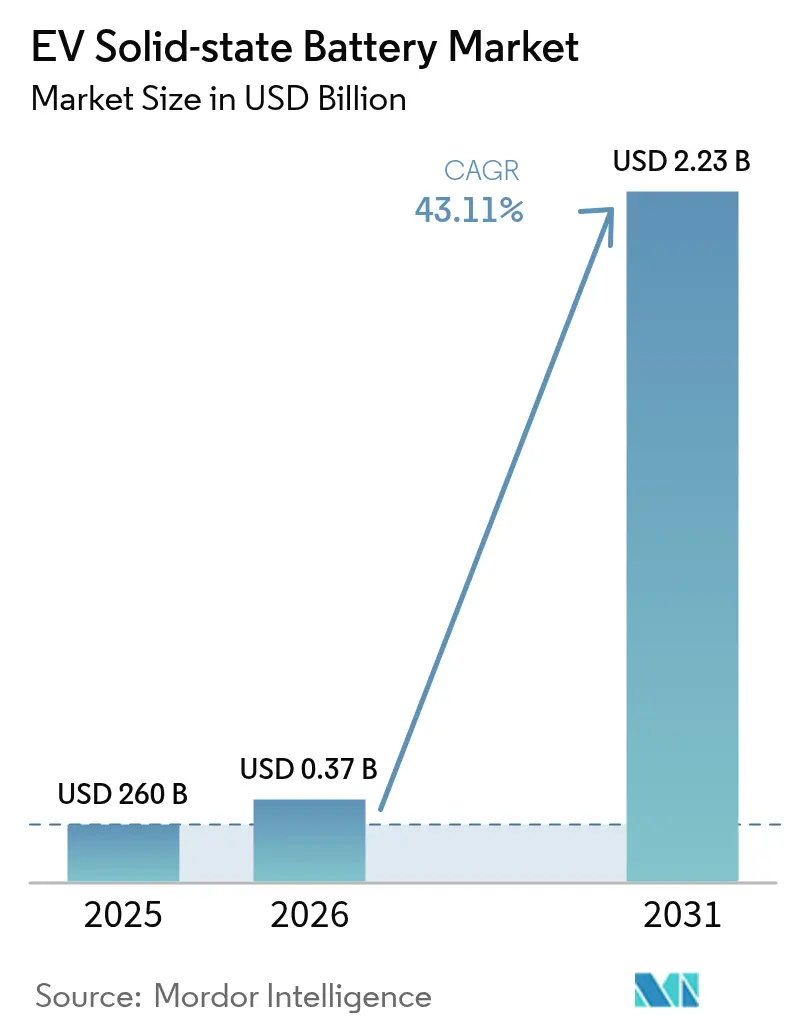
Die Größe des EV-Festkörperbatterie-Markts im Jahr 2026 wird auf 372,09 Millionen USD geschätzt, ausgehend vom Wert des Jahres 2025 von 260 Millionen USD, mit Projektionen für 2031, die 2,23 Milliarden USD zeigen, und wächst mit einer CAGR von 43,11 % über den Zeitraum 2026–2031. Verschärfte Emissionsfreie-Fahrzeug-Mandate, rasche Fortschritte bei der Verarbeitung von Sulfidelektrolyten sowie Pilotlinien-Investitionen der Automobilhersteller konvergieren, um die Akzeptanz zu beschleunigen. Personenkraftwagen bleiben der Ausgangspunkt für den kommerziellen Einsatz, während Nutzfahrzeugflotten ein stärkeres inkrementelles Wachstum verzeichnen, da die Betreiber die Kostenvorteile der Technologie über die Lebensdauer hinweg erkennen. Asien-Pazifik führt die weltweiten Lieferungen an, gestützt durch integrierte Lieferketten in Japan, Südkorea und China. Kapazitätserweiterungen in Nordamerika und Europa deuten unterdessen auf eine breitere geografische Streuung hin, sobald sich die Fertigungsausbeuten verbessern. Strategische Risiken konzentrieren sich auf die Verfügbarkeit von Lithium-Metall-Folie und Ausbeuteverluste bei Rolle-zu-Rolle-Prozessen, doch jüngste Durchbrüche bei der anodenfreien Zellformierung und verbesserten feuchtigkeitstoleranten Elektrolyten schließen diese Lücken.
Wesentliche Erkenntnisse des Berichts
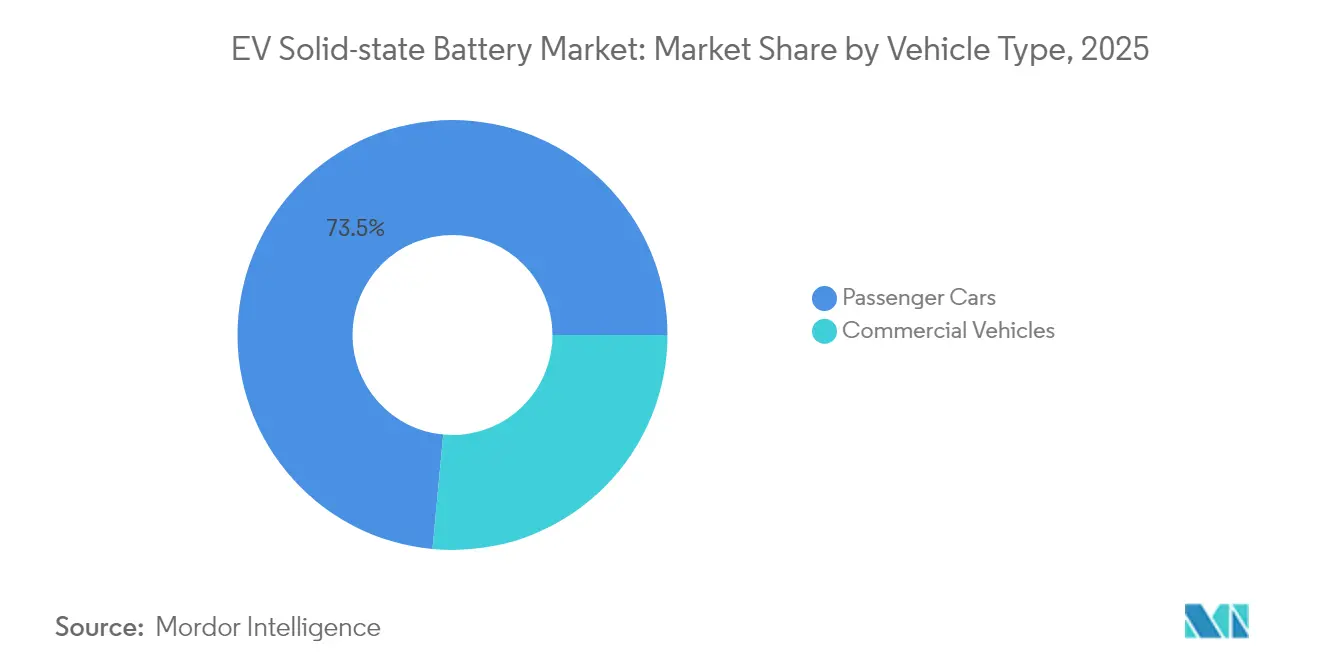
- Nach Fahrzeugtyp führten Personenkraftwagen mit einem Marktanteil von 73,52 % am Festkörperbatterie-Markt im Jahr 2025; Nutzfahrzeuge werden voraussichtlich die schnellste CAGR von 38,95 % bis 2031 aufweisen.
- Nach Antrieb entfielen Batterieelektrofahrzeuge (BEV) auf 69,45 % der Festkörperbatterie-Marktgröße im Jahr 2025, und das Segment wird voraussichtlich mit einer CAGR von 38,60 % bis 2031 wachsen.
- Nach Festelektrolyttyp dominierten Sulfidchemien mit einem Marktanteil von 46,92 % im Jahr 2025, während Oxidsysteme voraussichtlich mit einer CAGR von 30,25 % bis 2031 expandieren werden.
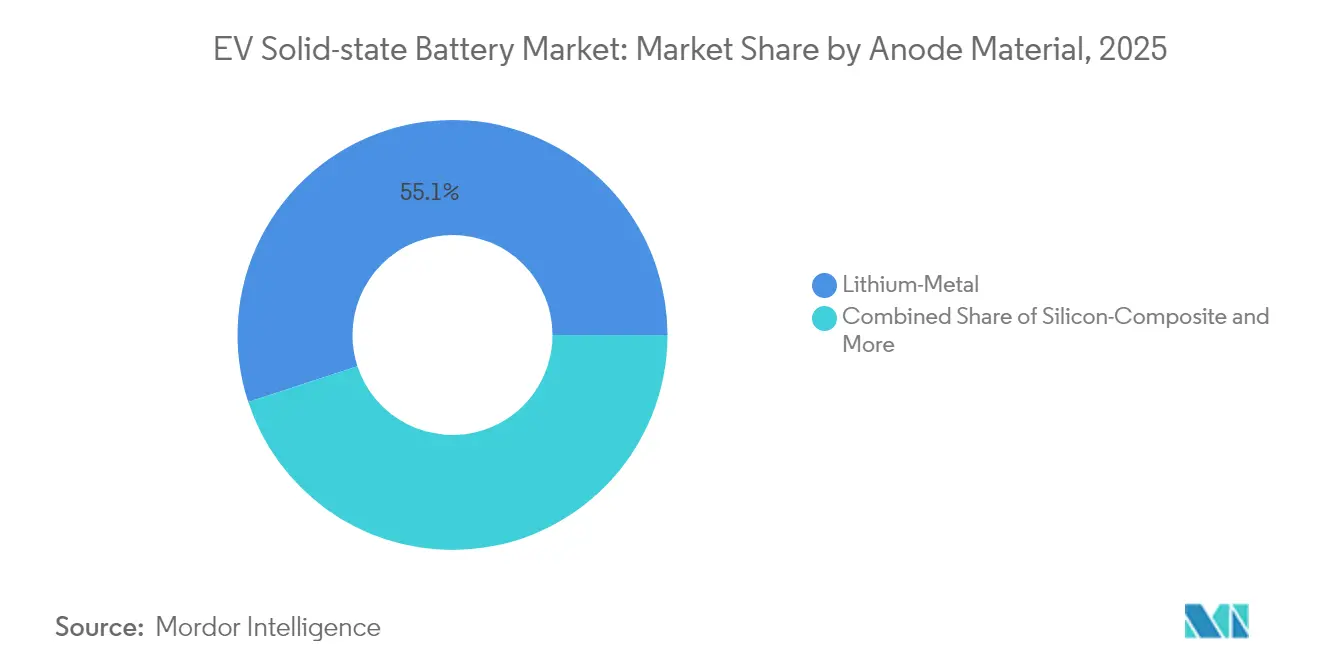
- Nach Anodenmaterial beanspruchte Lithium-Metall einen Anteil von 55,05 % an der Festkörperbatterie-Marktgröße im Jahr 2025 und entwickelt sich mit einer CAGR von 44,10 % zwischen 2026 und 2031.
- Nach Batteriekapazität hielten Zellen mit 20–100 Ah einen Umsatzanteil von 47,95 % im Jahr 2025; Zellen über 100 Ah werden voraussichtlich die stärkste CAGR von 41,90 % bis 2031 verzeichnen.
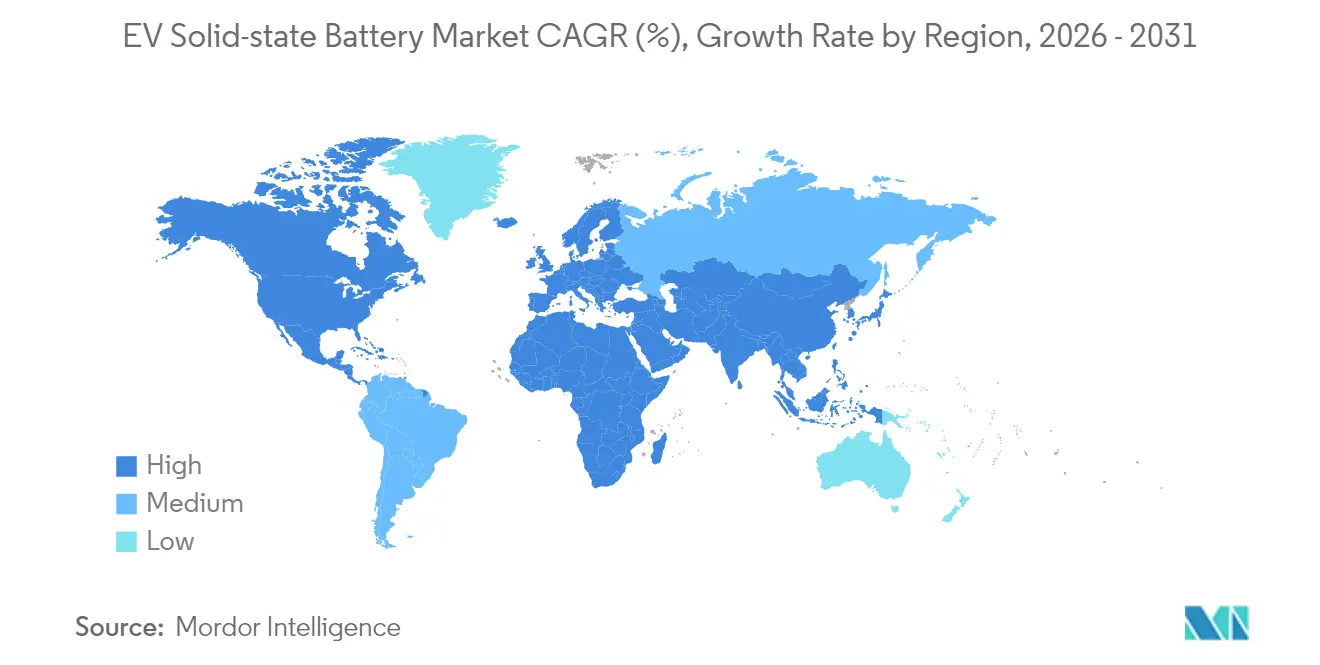
- Nach Geografie dominierte Asien-Pazifik mit einem Marktanteil von 40,85 % im Jahr 2025, während der Nahe Osten und Afrika voraussichtlich mit einer CAGR von 35,40 % bis 2031 expandieren werden.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Rasante Ausweitung der EV-Verkäufe | +13.6% | Global, mit Schwerpunkt in China, Europa, Nordamerika | Mittelfristig (2–4 Jahre) |
| Vorsprung bei Energiedichte und Sicherheit | +9.1% | Global, frühe Akzeptanz in Premium-Segmenten | Langfristig (≥ 4 Jahre) |
| ZEV-Mandate und Anreize | +8.2% | Nordamerika, Europa, China | Kurzfristig (≤ 2 Jahre) |
| Vertikale Integration der Automobilhersteller | +6.4% | Asien-Pazifik, Europa, Nordamerika | Mittelfristig (2–4 Jahre) |
| Durchbrüche bei Sulfid-Rolle-zu-Rolle-Verfahren | +5.4% | Kernschwerpunkt Asien-Pazifik, Ausstrahlungseffekte auf die globale Fertigung | Mittelfristig (2–4 Jahre) |
| Druck durch Brandschadenhaftung in der Versicherungsbranche | +3.6% | Nordamerika und EU, regulatorisch geprägte Märkte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Schnelles Wachstum der globalen EV-Verkaufsvolumina
Die weltweiten Elektrofahrzeugverkäufe werden voraussichtlich im Jahr 2025 die Marke von 20 Millionen Einheiten überschreiten – etwa das Dreifache des Niveaus von 2021 – und verstärken den Druck auf die Automobilhersteller, Batterien zu entwickeln, die schneller laden und eine größere Reichweite bieten[1]. Chinas Dominanz in der Produktion verschafft asiatischen Zellenherstellern frühe Skalenvorteile, während die Elektrifizierung von Nutzfahrzeugflotten die Nachfrage über das Verbrauchersegment hinaus ausweitet. Größere Auftragsvolumina für Batteriesets ermöglichen es den Lieferanten, Pilotlinien auf eine höhere Anlagenauslastung auszurichten, was wiederum die Kosten pro Kilowattstunde senkt. Diese Dynamiken stärken den Festkörperbatterie-Markt insgesamt, indem sie sowohl den adressierbaren Fahrzeugpool als auch die Bereitschaft der Käufer erhöhen, Technologieaufschläge zu zahlen. Regionale Unterschiede bestehen weiterhin, doch die übergeordnete Entwicklung bleibt aufwärtsgerichtet, da Sicherheits- und Reichweitenbedenken abnehmen.
Vorsprung bei Energiedichte und Sicherheit gegenüber Lithium-Ionen-Akkupacks
Festkörper-Prototypen überschreiten routinemäßig 500 Wh/kg, weit über dem Bereich von 250–300 Wh/kg herkömmlicher Lithium-Ionen-Akkupacks, was die Innovation im EV-Festkörperbatterie-Markt vorantreibt, und jüngste Laborarbeiten berichten von Ionenleitfähigkeiten von 5,7 mS/cm für Sulfid-Elektrolyte bei gleichzeitig erhaltener struktureller Integrität unter mechanischer Belastung. Die Entfernung brennbarer flüssiger Elektrolyte senkt das Risiko eines thermischen Durchgehens, ein zunehmend wichtiges Kriterium für Regulierungsbehörden und Versicherer. Automobilhersteller können daher die Packgröße verringern, Kabinenraum zurückgewinnen und das Fahrzeuggewicht reduzieren. Diese Vorteile führen zu größeren Reichweiten oder kleineren Batterien bei gleicher Reichweite, was beides Designflexibilität und Gesamtbetriebskostenvorteile erschließt. Die Toleranz der Technologie gegenüber reinen Lithium-Metall-Anoden vergrößert den Leistungsvorsprung weiter und schafft einen überzeugenden Anreiz für Hochend- und Flottenplattformen.
Staatliche ZEV-Mandate und Batterieanreize
Kaliforniens Advanced Clean Cars II-Regelung verlangt, dass bis 2035 jedes neu in diesem Bundesstaat verkaufte Leichtfahrzeug emissionsfrei ist, mit schrittweisen Zwischenzielen ab 2026[2]. Die Politik ist auf Bundessteuer-Gutschriften abgestimmt, die die Batteriebeschaffung und -montage an die Inlandsproduktion knüpfen, was Automobilhersteller veranlasst, Zellenlinien der nächsten Generation zu lokalisieren. Der Green-Deal-Industrieplan Europas ergänzt dies um parallele Förderung für Batterie-Gigafabriken und Rohstoffverarbeitung. Diese synchronisierten Politikmaßnahmen verkürzen die Amortisationszeiten für Festkörper-Kapitalinvestitionen und schaffen frühzeitige Nachfragegewissheit.
Unternehmenseigene Pilotlinien der Automobilhersteller (Toyota, VW, BMW)
Toyotas 3-GWh-Lithiumsulfid-Gemeinschaftsunternehmen, Volkswagens 40-GWh-Partnerschaft mit QuantumScape und BMWs Prototypenprogramme heben ein aufkommendes Muster im EV-Festkörperbatterie-Markt hervor: Große Automobilhersteller integrieren die Zellentwicklung vertikal, um Differenzierung zu sichern. Diese Projekte verbessern den Wissenstransfer entlang der Lieferkette und ermöglichen eine schnelle Iteration bei Ausbeute-Engpässen und Qualitätskontrolle. Frühe Produktionsvolumina werden an Premiummodelle fließen, wo die Margen breiter sind, aber die gewonnenen Erkenntnisse ebnen den Weg für volumenstärkere Segmente bis 2028.
Analyse der Auswirkungen der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Hohe Produktionskosten und Ausbeuteverluste | -9.1% | Global, ausgeprägt in der Frühphasenproduktion | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Kapazität im Gigawatt-Stunden-Maßstab | -7.3% | Global, Angebots-Nachfrage-Ungleichgewicht | Mittelfristig (2–4 Jahre) |
| Engpass bei Lithium-Metall-Folie | -5.4% | Global, konzentriert bei spezialisierten Zulieferern | Mittelfristig (2–4 Jahre) |
| Unsicherheit bei Recyclingwegen | -3.6% | Entwickelte Märkte mit strengen Recycling-Vorschriften | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Produktionskosten und geringe Fertigungsausbeute
Aktuelle Festkörperzellen kosten 400–500 USD pro kWh, was etwa dem Vierfachen der durchschnittlichen Kosten heutiger Lithium-Ionen-Packs entspricht, bedingt durch strenge Feuchtigkeitskontrollen und enge Toleranzen an Festkörper-Festkörper-Grenzflächen. Ausschussverluste erreichen auf vielen Pilotlinien zweistellige Prozentwerte und verstärken die Stückkosten in frühen Produktionsläufen. Prozessinnovationen wie dampfabgeschiedene Lithiumfolien und anodenfreies Stapeln zeigen vielversprechende Ansätze zur Halbierung der Fehlerquoten, befinden sich jedoch noch in der industriellen Validierungsphase. Solange diese Verbesserungen nicht vom Labor in die Linie überführt werden, werden Preisaufschläge eine weitverbreitete Markteinführung im EV-Festkörperbatterie-Markt bremsen.
Begrenzte Kapazität im Gigawatt-Stunden-Maßstab vor 2028
Die meisten bestehenden Anlagen sind im Bereich von zehn Megawattstunden dimensioniert, was für den automobilen Massenmarkt unzureichend ist, und stellt eine zentrale Herausforderung für den EV-Festkörperbatterie-Markt dar. Trotz zahlreicher Ankündigungen werden nur eine Handvoll bestätigter Projekte vor 2028 die Gigawattstunden-Schwelle überschreiten. Die Kapitalintensität feuchtigkeitsfreier Rolle-zu-Rolle-Systeme und die begrenzte Anzahl spezialisierter Anlagenhersteller verlangsamen den Aufbau. Dieses Missverhältnis zwischen Nachfrageprognosen und tatsächlicher Produktion wird die kurzfristige Verfügbarkeit einschränken und damit die Adoptionskurven außerhalb von Premium- und Flottenmarktnischen dämpfen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Fahrzeugtyp:
Personenkraftwagen treiben die frühe Akzeptanz voranDas Pkw-Segment erzielte im Jahr 2025 einen Anteil von 73,52 % am Umsatz des EV-Festkörperbatterie-Markts, was auf frühe Einsätze in hochwertigen Modellen zurückzuführen ist, bei denen Leistung und Sicherheit Preisaufschläge rechtfertigen. Gewerbliche Flotten liegen beim Marktanteil zurück, verzeichnen jedoch bis 2031 eine CAGR von 38,95 %, da Betreiber die Einsparungen bei den Gesamtbetriebskosten durch langlebigere Packs und reduzierte Ausfallzeiten abwägen. Toyota plant, Festkörperpacks zunächst in Luxus-Coupés einzuführen und die Technologie dann auf breitere Modellreihen auszuweiten, sobald die Kosten sinken. Flottenmanager hingegen priorisieren schnelles Laden und Langlebigkeit, was sie empfänglich für höhere Anschaffungskosten bei Batterien macht, die den Wartungsaufwand reduzieren.
Das Segmentmuster deutet auf eine zweistufige Adoptionskurve hin: Persönliche Luxusfahrzeuge etablieren Markenwürdigkeit und technische Zuverlässigkeit, gefolgt von leichten Transportern und Lastkraftwagen, die hohe Auslastungsraten priorisieren. Mit zunehmenden Garantiedaten und sinkenden Stückkosten werden Mainstream-Pkw-Segmente nach 2028 den Großteil der Stückvolumina ausmachen. Diese Entwicklung spiegelt die historische Einführung von Hochnickel-Lithium-Ionen-Packs wider und schafft einen Sprungstein zur Massenmarktdurchdringung.



Nach Antrieb:
BEVs führen bei der Festkörper-IntegrationBEVs absorbierten im Jahr 2025 69,45 % der Lieferungen und sollen im Prognosezeitraum mit einer CAGR von 38,60 % wachsen. Der EV-Festkörperbatterie-Markt profitiert von rein elektrischen Plattformen, die die hohe Energiedichte der Technologie nutzen, um die Reichweite zu verlängern, ohne die Packs zu vergrößern – ein Vorteil, der für Hybridfahrzeuge weniger entscheidend ist. PHEVs profitieren dennoch von einer schnelleren Ladeaufnahme, die den rein elektrischen Fahranteil erhöht und die Einhaltung von Flottenemissionsvorschriften verbessert.
Die meisten Automobilhersteller richten ihre Festkörper-Roadmaps an Premium-Elektroarchitekturen aus, da Premium-Margen die frühen Zellaufschläge abdecken können. Mit sinkenden Kosten werden PHEV- und Serien-Hybrid-Plattformen dünnere, leichtere Festkörpermodule übernehmen, die Bauraum freigeben oder eine Verkleinerung der Batterie ermöglichen. Parallel dazu festigt der regulatorische Druck für emissionsfreie Fahrzeuge die BEVs als dominante Antriebsform für diese Technologie.
Nach Festelektrolyttyp:
Sulfide dominieren die FertigungIm EV-Festkörperbatterie-Markt hielten Sulfid-Elektrolyte im Jahr 2025 einen Marktanteil von 46,92 % und sollen bis 2031 mit einer CAGR von 35,80 % wachsen, was auf ihre überlegene Ionenleitfähigkeit und Kompatibilität mit bestehenden Rolle-zu-Rolle-Beschichtungslinien zurückzuführen ist. Anforderungen an kontrollierte Atmosphären erhöhen die Investitionskosten, doch frühe Marktteilnehmer argumentieren, dass die Leitfähigkeitsvorteile die Handhabungskomplexität überwiegen. Oxidsysteme bieten eine verbesserte Feuchtigkeitstoleranz auf Kosten eines dickenbedingten Widerstands, während Polymervarianten Spezialanwendungen dienen, bei denen Flexibilität wichtiger ist als absolute Leistung.
Aktuelle Forschungsdaten zeigen, dass Sulfid-Dünnschichten Pack-Energiedichten von 900 Wh/L erreichen, was den Fall für hochvolumige elektrifizierte Antriebsstränge unterstützt. Laufende Arbeiten an Hochentropie-Argyrodit-Mischungen zielen darauf ab, die Leitfähigkeit auf über 6 mS/cm zu steigern, was flüssigen Elektrolyten entspricht. Oxide werden voraussichtlich Nischen in der stationären Speicherung und sicherheitskritischer Mobilität besetzen, während Polymere weiterhin auf Wearables und Mikromobilität ausgerichtet bleiben.
Nach Anodenmaterial:
Lithium-Metall führt in der LeistungLithium-Metall-Anoden beanspruchten im Jahr 2025 einen Marktanteil von 55,05 % und unterstreichen damit den Kernvorteil der Technologie: maximale nutzbare Kapazität. Festkörper-Separatoren unterdrücken Dendriten selbst bei aggressiver Zyklusbelastung und erschließen theoretische gravimetrische Kapazitäten nahe 3.860 mAh/g. Silizium-Komposit- und Graphit-Komposit-Anoden bieten Zwischenschritte für Hersteller, die vorsichtig gegenüber den Skalierungsherausforderungen von reinem Lithium sind.
Lithium-Metall-Zellen werden voraussichtlich mit einer CAGR von 44,10 % bis 2031 skalieren, teilweise angetrieben durch anodenfreie Stapeldesigns, die Lithium beim ersten Laden abscheiden und den Folienverbrauch reduzieren. Silizium-dominante Mischungen bieten eine Absicherung, nutzen bestehende Lieferketten und Zellformate und lassen gleichzeitig Raum für künftige Upgrades. Folglich wird das Anodenwettrennen wahrscheinlich in einer hybriden Landschaft enden, in der verschiedene Chemien auf unterschiedliche Fahrzeugpreissegmente abzielen.

Nach Batteriekapazität:
Mittelbereich dominiert AnwendungenZellen mit einer Nennkapazität von 20–100 Ah machten 47,95 % der Gesamtlieferungen im Jahr 2025 aus, da sie gut zu 50–100-kWh-Automobilakkupacks passen. Formate über 100 Ah wachsen mit der höchsten CAGR von 41,90 %, was die Bemühungen widerspiegelt, die Modulanzahl und die Verdrahtungskomplexität zu reduzieren. Zellen unter 20 Ah bleiben relevant für Luft- und Raumfahrt, Medizintechnik und Nischen-Verbrauchergeräte, die intrinsische Sicherheit über niedrigste Kosten stellen.
Laufende Skalierungsprogramme zielen darauf ab, großformatige prismatische und zylindrische 46er-Bauformen zu standardisieren, die jeweils eine sechsfache Energiesteigerung gegenüber heutigen 21700-Zellen liefern. Steigende Kapazitäten entsprechen dem Bestreben der Automobilhersteller nach vereinfachter Akkupack-Architektur, was wiederum zu niedrigeren Montagekosten und leichterem Recycling beiträgt.
Geografische Analyse
APAC EV-Festkörperbatterie-Markt
Der asiatisch-pazifische Raum führte den Festkörperbatterie-Markt mit einem Anteil von 40,85 % im Jahr 2025 an, gestützt durch Japans Lithiumsulfid-Wertschöpfungskette und Südkoreas Expertise im Bereich Pilotlinien. Staatliche Fördermittel unterstützen die Zell-Forschung und Entwicklung sowie frühe Fahrzeugintegrationsprojekte, während etablierte Lithium-Ionen-Exportkorridore die Lernkurven beim Hochskalieren verkürzen.
Nordamerika EV-Festkörperbatterie-Markt
Nordamerika, unterstützt durch Steuergutschriften des Inflation Reduction Act und einem Ziel von mehr als 1.200 GWh jährlicher Zellkapazität bis 2030, entwickelt sich zum nächsten bedeutenden Wachstumspol. Volkswagens geplante Gigafabrik in St. Thomas und mehrere Pilotlinien von Start-ups deuten auf ein Ökosystem hin, das sich rund um inländische Versorgungsvorschriften herausbildet. Unternehmen nutzen die Nähe zu Kobalt-, Lithium- und Nickellagerstätten in Kanada und den Vereinigten Staaten, um die Rohstoffresilienz zu sichern.
EMEA EV-Festkörperbatterie-Markt
Der Nahe Osten und Afrika verzeichnen mit 35,40 % die höchste CAGR, wenn auch ausgehend von einer kleinen Basis, angetrieben durch Grüner-Wasserstoff-Hubs und Pilotprojekte zur Speicherung im Versorgungsmaßstab, die aus Sicherheits- und Haltbarkeitsgründen direkt auf Festkörper-Chemien setzen. Europa verzeichnet stetige Fortschritte mit Deutschlands FestBatt-Initiative und Mehrpartner-Konsortien, die auf eine kommerzielle Produktion bis zum Ende des Jahrzehnts abzielen. Die Integrationsbestrebungen europäischer Automobilhersteller sichern die künftige Nachfrage, während öffentlich-private Finanzierungspools Durchbrüche in der Materialwissenschaft beschleunigen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Festkörperbatterien in Elektrofahrzeugen beginnt mit vorgelagerten Inputs wie batteriereinem Lithium, Nickel, Kobalt, Mangan und speziellen Vorläuferstoffen für Festelektrolyte (insbesondere sulfidbasierte Ansätze) sowie Lithium-Metall-Folie für Lithium-Metall- und anodenfreie Zellstapel. Midstream-Akteure verarbeiten diese zu aktiven Kathodenmaterialien, Festelektrolytpulvern/-folien, Separatoren und Stromabnehmern, gefolgt von der Zellfertigung, die auf feuchtigkeitskontrollierte Umgebungen und hochpräzise Laminierung/Stapelung angewiesen ist. Nachgelagert werden die Zellen von Zellherstellern, OEMs oder Tier-1-Integratoren zu Modulen und Packs zusammengesetzt, anschließend in OEM-Entwicklungsfahrzeugen validiert, bevor der kommerzielle Versand erfolgt, wobei sich die frühe Nachfrage auf Pkw konzentriert und sich über Flottenprogramme ausweitet.
Die Kette ist derzeit um Mehrparteien-Entwicklungsökosysteme organisiert, die Automobilhersteller mit spezialisierten Zellentwicklern und wichtigen Materialpartnern verbinden. Beispiele hierfür sind die Zusammenarbeit von QuantumScape mit Honda bei der Entwicklung von Festkörperbatterien und Fertigungsprozessen (Juni 2026) sowie die Integration der FEST-Zellen von Factorial durch Stellantis in ein Dodge Charger Daytona-Entwicklungsfahrzeug für Straßentests (Juni 2026), was verdeutlicht, dass Qualifizierungs- und Industrialisierungsaktivitäten nun parallel zum Materialhochlauf stattfinden. Engpässe bestehen weiterhin vor allem bei der Produktion dünner Elektrolyte im automobiltauglichen Durchsatz, der Stabilität der Fest-Fest-Grenzflächen und der Fertigungsausbeute, was die strategische Bedeutung von Prozess-Know-how wie den von LG Energy Solution 2026 hervorgehobenen Trockenelektrodenansätzen erhöht, die den lösungsmittelbedingten Abbau und lange Trocknungsschritte reduzieren sollen.
Wettbewerbslandschaft
Marktkonzentration
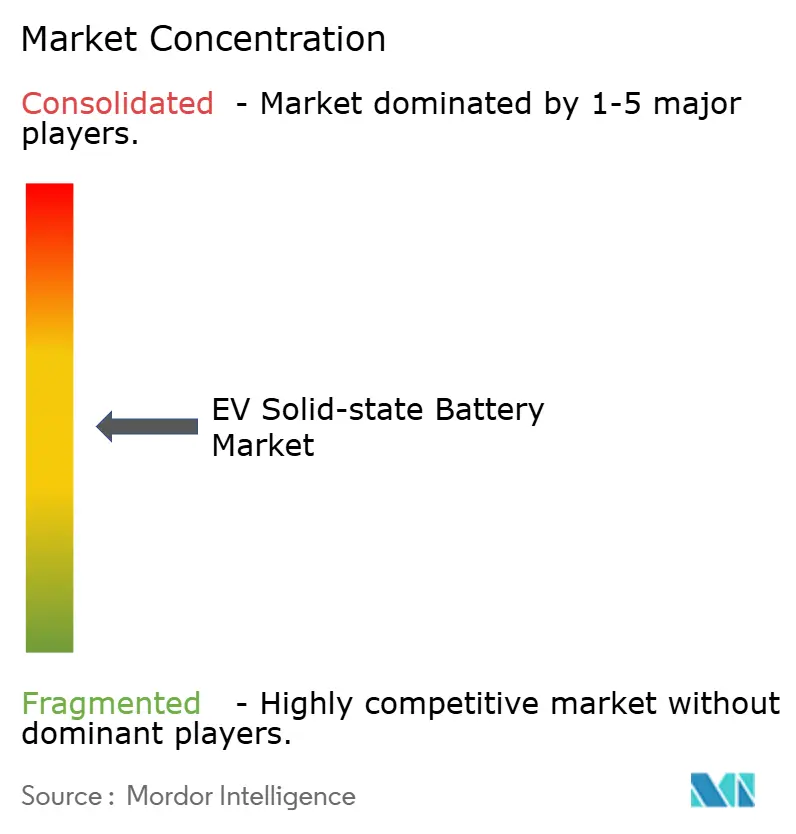
Der Festkörperbatterie-Markt bleibt mäßig fragmentiert. Die wettbewerbliche Differenzierung dreht sich um Patentportfolios, Elektrolytformulierungen und Rolle-zu-Rolle-Ausbeuten.
Toyota konzentriert sich auf Sulfidchemie und unternehmenseigene Akkupack-Integration. Samsung SDI verfolgt ein anodenfreies Design, das die volumetrische Dichte verbessert, während QuantumScape einen Keramikseparator kommerzialisiert, der an mehrere Automobilhersteller lizenziert wird. Start-ups wie ProLogium konzentrieren sich auf flexible Oxidstapel für Premium-Unterhaltungselektronik und E-Motorräder, was auf breitere horizontale Anwendungen jenseits von Automobilen hindeutet.
Strategische Allianzen zwischen Automobilherstellern und Zellenentwicklern intensivieren sich, da Unternehmen um die Sicherung von Kapazitäten wetteifern. Konsolidierungspotenzial ist in jüngsten Gemeinschaftsunternehmen und Beteiligungen sichtbar, insbesondere dort, wo Automobilhersteller Kapital gegen garantierte Zellen-Abnahme tauschen. Dennoch begrenzen die Kapitalintensität des Sektors und strenge Qualitätsschwellen die Anzahl realisierbarer Marktteilnehmer, was mittelfristig auf einen Wandel zu einer oligopolistischen Struktur hindeutet, sobald Pilotlinien reifen.
EV-Festkörperbatterie-Branchenführer
-
Toyota Motor Corporation
-
Samsung SDI Co., Ltd
-
Solid Power Inc.
-
LG Energy Solution Ltd
-
QuantumScape Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
EV-Festkörperbatterie-Markt Unternehmen in diesem Bericht
- Toyota Motor Corporation
- Volkswagen AG
- Samsung SDI Co Ltd
- LG Energy Solution Ltd
- QuantumScape Corp
- CATL
- BYD Co Ltd
- Solid Power Inc
- Panasonic Holdings Corp
- ProLogium Technology Co Ltd
- Nissan Motor Co Ltd
- BMW AG
- Ford Motor Co
- Stellantis NV
- Hyundai Motor Co
Marktchancen und Zukunftsaussichten
Kurzfristige Freiräume konzentrieren sich auf Industrialisierungsdienstleistungen sowie Ausrüstungs- und Prozessfähigkeiten, die die Ausbeute bei der Produktion unter kontrollierter Atmosphäre verbessern, insbesondere für Sulfidelektrolyte und Lithium-Metall-/anodenfreie Architekturen, die die frühen Leistungsziele dominieren. Fahrzeugebenen-Validierungsprogramme erweitern den Trichter marktreifer Designs, wie die Überführung der FEST-Zellen von Stellantis und Factorial in ein Straßenentwicklungsfahrzeug im Juni 2026 zeigt, sowie OEM- und Entwicklerkooperationen, die sich auf Herstellbarkeit konzentrieren, etwa die Vereinbarung von QuantumScape mit Honda R&D zu Entwicklungs- und Fertigungsprozessen (Juni 2026). Diese Aktivitäten schaffen Nachfrage nach qualifizierter Festelektrolytversorgung, Feuchtigkeitskontrollsystemen und Dienstleistungen zum Übergang vom Pilot- in den Vorserienmaßstab, während sie zugleich standardisiertere Spezifikationen in die Beschaffung einbringen.
Politische Maßnahmen und Normungsaktivitäten in Asien schaffen konkrete Kommerzialisierungshebel und klarere Qualifizierungsschwellen. China führte im Juli 2026 einen nationalen Klassifizierungsstandard ein, der die Kennzeichnung als All-Solid-State anhand eines Flüssigelektrolyt-Massenanteils von unter 5 % bei einer Prüfung bei 120 °C definiert, was technische Aussagen präzisiert und die Differenzierung verifizierter ASSB-Designs unterstützt. China kündigte außerdem eine ab dem 1. September 2026 geltende Verbrauchssteuerregelung an, die Festkörperbatterien bis Ende 2028 befreit, während andere Lithium-Ionen-Zellen einer neuen Steuer unterliegen, was die relative Wirtschaftlichkeit konformer Festkörperchemien verbessert. Parallel dazu deuten die vom METI unterstützte Förderung in Japan (berichtet mit 660 Millionen USD an Subventionen für All-Solid-State-Lieferkettenprojekte im Juni 2026) sowie Unternehmensmaßnahmen wie der Bau der Festelektrolyt-Pilotanlage von Idemitsu mit Toyota und der Abschluss der Designarbeiten von Gotion für eine 2-GWh-All-Solid-State-Linie auf Investitionsschwerpunkte hin: Festelektrolytproduktion, qualifizierungsfähige Pilotkapazität und Stabilisierung der Fertigungsprozesse.
Neueste Industrielle Entwicklungen in EV-Festkörperbatterie-Markt
- Juli 2026: Samsung SDI skizzierte einen langfristigen Investitionsplan über insgesamt 25 Billionen KRW für Ulsan und Cheonan bis 2040, wobei Ulsan als Massenproduktionsstandort für All-Solid-State-Batterien und Cheonan als F&E-Zentrum zur Validierung von Technologien der nächsten Generation positioniert wird. Dieser Schritt signalisiert ein nachhaltiges Investitionsengagement für Skalierungspfade und Prozessreife statt kurzzyklischer Prototypenentwicklung. Er erhöht zudem die Wettbewerbshürde für Hersteller ohne vergleichbare Pilot-bis-Produktions-Infrastruktur.
- Juni 2026: QuantumScape gab eine gemeinsame Forschungsvereinbarung mit Honda R&D Co., Ltd. bekannt, die sich auf die Entwicklung der Festkörperbatterietechnologie und Fertigungsprozesse konzentriert. Die Partnerschaft bringt einen weiteren globalen OEM in das Industrialisierungsökosystem von QuantumScape ein und stärkt die Rolle der gemeinsamen Entwicklung zur Risikominderung bei Skalierungsschritten wie Separatorverarbeitung und Zellmontage. Sie erweitert zudem die potenzielle nachgelagerte Nachfrage nach qualifizierten Zellen, sobald die Pilotkennzahlen die Automobilanforderungen erfüllen.
- Juli 2024: PowerCo von Volkswagen und QuantumScape einigten sich auf die Industrialisierung von Festkörperzellen mit einer anfänglichen Jahreskapazität von 40 GWh und einem Erweiterungspfad auf 80 GWh. Die Vereinbarung schuf einen definierten Kommerzialisierungsweg, der an eine großmaßstäbliche Fertigungseinheit gebunden ist, und verschob die Festkörperbemühungen von der Laborvalidierung zur Fabrikplanung. Sie erhöhte außerdem den Wettbewerbsdruck auf andere Entwickler-OEM-Paarungen, vergleichbare Kapazitäts- und Abnahmestrukturen zu sichern.
EV-Festkörperbatterie-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
In dieser Methodik wird der EV-Festkörperbatterie-Markt als Umsatz aus Traktionsbatteriesätzen mit Festkörperelektrolyt erfasst, die für den Einsatz in Elektrofahrzeugen geliefert werden, wobei der Verkauf zum Zeitpunkt der ersten kommerziellen Lieferung in USD erfasst wird.
Ausschlüsse aus dem Umfang: Wir schließen Zellen im Prototypenstadium, die noch nicht kommerziell geliefert werden, Aftermarket-Ersatzteile sowie Festkörperbatterien für Unterhaltungselektronik oder stationäre Speicherung aus.
Segmentierungsübersicht
- Nach Fahrzeugtyp
- Personenkraftwagen
- Nutzfahrzeuge
- Nach Antrieb
- Batterieelektrofahrzeug (BEV)
- Plug-in-Hybridfahrzeug (PHEV)
- Hybridfahrzeug (HEV)
- Nach Festelektrolyttyp
- Sulfid-basiert
- Oxid-basiert
- Polymer-basiert
- Nach Anodenmaterial
- Lithium-Metall
- Silizium-Komposit
- Graphit-Komposit
- Nach Batteriekapazität
- Unter 20 Ah
- 20 bis 100 Ah
- Über 100 Ah
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Rest von Nordamerika
- Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Spanien
- Russland
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Südkorea
- Indien
- Australien
- Rest von Asien-Pazifik
- Naher Osten und Afrika
- Saudi-Arabien
- VAE
- Südafrika
- Ägypten
- Nigeria
- Rest des Nahen Ostens und Afrikas
- Nordamerika
Datenquellen, Marktgröße und Validierung
Desk Research
Desk Research wurde verwendet, um die Leitplanken für das Modell zu setzen und das Nachfrageumfeld für Festkörper-EV-Batterien zu verankern. Wir haben hauptsächlich öffentliche Adoptions- und Produktionsindikatoren herangezogen, die erklären, wohin sich EV-Programme und die Batterieversorgung entwickeln, wie z. B. IEA-EV-Outlook-Datensätze, Veröffentlichungen des US DOE und nationaler Labore, USGS-Mineralstatistiken für wichtige Einsatzstoffe sowie Patentdatenbanken zur Verfolgung von Festkörperelektrolyt- und Lithiummetall-Aktivitäten. Wir haben auch Normen und Sicherheitsreferenzen für Traktionsbatterien und den Transport geprüft, wie z. B. UNECE-Vorschriften zu Batterien und ähnliche regionale Regelwerke, da Compliance-Zeitpläne kurzfristige Lieferungen verschieben können.
Um Nachfragesignale in einen realistischen Marktpool zu übersetzen, haben wir öffentliche Dokumente von Fahrzeugherstellern und Zulieferern (Jahresberichte, Ergebnispräsentationen und Produktankündigungen) genutzt, um angegebene Pilotprojekt-Zeitpläne, Ziel-Packformate und geplante Fahrzeugeinführungen zu erfassen. Wo verfügbar, haben wir dies durch kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichten, Patentrecherchen sowie eine Import-Export-Datenbank auf Lieferungsebene ergänzt, um die Materialverfügbarkeit und frühe Handelsströme zu plausibilisieren. Die hier aufgeführten Quellen sind illustrativ und nicht erschöpfend; viele weitere öffentliche Quellen wurden für die Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Primärinterviews und Umfragen wurden eingesetzt, um Desk-Research-Annahmen zu überprüfen und Lücken darüber zu schließen, was in EV-Programmen tatsächlich geliefert, qualifiziert oder verzögert wird. Wir haben mit einer Mischung aus Festkörpermateriallieferanten, Zell- und Packentwicklern, mit EV-OEM verbundenen Ingenieurteams sowie nachgelagerten Integratoren gesprochen, um die Kommerzialisierungsbereitschaft, erwartete Hochlaufkurven und die Preisgestaltung bei frühen Volumina zu bestätigen. Da es sich um einen globalen Markt handelt, haben wir die Eingaben über APAC, EMEA und Amerika abgeglichen, damit regionale Pilotlinien-Realitäten und politische Impulse nicht über das hinaus verallgemeinert wurden, was die Befragten beschrieben haben.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 39 % | CXOs: 21 % | APAC: 44 % |
| Mittlere Ebene: 40 % | Funktions-/Bereichsleiter: 30 % | EMEA: 29 % |
| Kleinere Marktteilnehmer: 21 % | Manager: 49 % | Amerika: 27 % |
Marktgröße und Prognose
Wir haben den Markt mithilfe eines Top-down- und Bottom-up-Ansatzes aufgebaut, wobei der Hauptaufbau von der EV-Produktion und programmspezifischen Adoptionssignalen ausgeht, die den kurzfristigen Lieferungspool für Festkörperpakete rekonstruieren. Für jede wichtige EV-produzierende Region wendet das Modell einen Adoptionspfad für Festkörperpakete an, der an identifizierbare Programmgates geknüpft ist, die dann mithilfe einer Preiskurve, die mit zunehmendem Volumen sinkt, in Packlieferungen und Umsatz umgerechnet werden.
Zu den wichtigsten Einflussfaktoren für Größe und Jahresverlauf gehören der Zeitpunkt von EV-Plattformeinführungen, die eine Festkörperintegration erwähnen, Ankündigungen zu Pilotlinien- und Vorserienkapazitäten, angenommene Packenergie (kWh) nach Fahrzeugklasse, Erwartungen zu Ausbeute und Ausschussverlust in der Frühphase sowie die Preisgestaltung auf Packebene pro kWh, die sich verändert, wenn das Qualifikationsrisiko sinkt. Um den Markt während des frühen Hochlaufs nicht zu überschätzen, behandeln wir Verzögerungen, Qualifikationsneustarts sowie eingeschränkte Lithiummetall- und Festkörperelektrolytversorgung als explizite Reibungsvariablen, anstatt sie als allgemeine narrative Annahmen zu belassen.
Die Prognose wurde mithilfe einer Szenarioanalyse erstellt, da der Kommerzialisierungszeitpunkt über Regionen und Fahrzeugprogramme hinweg noch uneinheitlich ist. Der Basisfall orientiert sich am Interview-Konsens zu wahrscheinlichen SOP-Zeitpunkten, Hochlaufgeschwindigkeiten und Preisentwicklung und wird anschließend gegen eine selektive Bottom-up-Näherung geprüft, die auf dem Stichproben-Pack-ASP pro kWh multipliziert mit den erwarteten Liefervolumina und Annahmen zur Kapazitäts-Output-Konversion der Zulieferer basiert. Wo die Bottom-up-Sichtbarkeit schwach ist, wenden wir konservative Auslastungsbänder an und gleichen die Gesamtwerte dann mit unabhängigen EV-Produktionsindikatoren ab, damit Lücken die Prognose nicht stillschweigend aufblähen.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt in Schichten, damit eine einzelne Annahme die Endzahl nicht übermäßig beeinflusst. Wir vergleichen die Ergebnisse mit unabhängigen Signalen wie EV-Produktionsentwicklungen, offengelegten Pilotkapazitäten und dem impliziten Packenergiebedarf und prüfen dann große Jahres-zu-Jahres-Sprünge, um zu bestätigen, dass sie durch einen realen Programmhochlauf oder eine Preisänderung gestützt werden. Wenn ein Datenpunkt inkonsistent erscheint, wird er überarbeitet, und bei Bedarf nimmt das Team erneut Kontakt mit einem relevanten Experten auf, um zu klären, was sich geändert hat.
Vor der abschließenden Freigabe durchläuft das Modell eine interne Analystenprüfung, die Mathematik, Einheitenkonsistenz (Packs, kWh und USD) sowie die Logik hinter den regionalen Aufteilungen überprüft. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen, wenn ein wesentliches Ereignis eintritt, wie z. B. ein verzögerter SOP, eine größere Pilotexpansion oder ein sichtbarer Preisreset. Unmittelbar vor der Auslieferung wird ein abschließender Durchlauf durchgeführt, damit die Kunden die aktuellste Ansicht erhalten und nicht einen älteren Entwurf.
Marktgröße des EV-Festkörperbatterie-Markts von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für EV-Festkörperbatterien können stark variieren, da die Kategorie noch jung ist und die Definitionen nicht immer einheitlich sind. Unterschiede entstehen in der Regel dadurch, was als qualifizierendes Festkörperprodukt gezählt wird, welcher Umsatzpunkt verwendet wird (Zell-, Pack- oder Fahrzeugebene) und wie aggressiv der Hochlaufzeitpunkt angenommen wird.
Durch die Verfolgung von Kommerzialisierungsgates und Pack-Lieferungszeitpunkten hält Mordor Intelligence den erfassten Umsatz an erste kommerzielle Packlieferungen für den EV-Einsatz gebunden, was häufig Pilot- und Prototypenaktivitäten ausschließt, die einige Schätzungen noch einpreisen. Ein weiterer Treiber von Abweichungen ist die Preisgestaltung, da einige Quellen einen schnellen Rückgang in USD pro kWh annehmen, ohne ihn an Ausbeuteverbesserungen und Produktionsvolumen zu knüpfen, während andere Nicht-EV-Anwendungen einmischen oder Aftermarket-Ersatzteile einbeziehen, die die OEM-Versorgungsdynamik nicht widerspiegeln.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 0,26 Milliarden USD (2025) | |
| Handelsverlag A | 2,67 Milliarden USD (2025) | Zählt häufig breitere Festkörperbatterieumsätze, einschließlich Nicht-EV-Anwendungen und Lieferungen in früheren Stadien, und wendet möglicherweise aggressive Adoptions- und Preisannahmen an, ohne diese durch die Qualifikation von Fahrzeugprogrammen zu begrenzen. |
| Branchenbericht B | 0,27 Milliarden USD (2023) | Verwendet ein früheres Basisjahr und einen breiteren Festkörperbatterieumfang, der Dünnschicht- und Kleinformatbatterien vermischen kann, was den EV-exklusiven Umsatzpool und die effektive Durchschnittspreisgestaltung verändert. |
Die Tabelle zeigt, dass die Streuung hauptsächlich durch Umfangs- und Zeitpunktentscheidungen erklärt wird und nicht durch einfache mathematische Unterschiede. Wenn der erfasste Umsatz auf kommerzielle EV-Packlieferungen beschränkt wird und die Preisgestaltung an Volumen und Ausbeute geknüpft ist, lässt sich die Marktgröße leichter auf klare Variablen und wiederholbare Schritte zurückführen. Dies hilft Entscheidungsträgern, Szenarien zu vergleichen, ohne unterschiedliche Umsatzpools zu vermischen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Festkörperbatterie-Markt?
Die Festkörperbatterie-Marktgröße beträgt im Jahr 2026 372,09 Millionen USD und wird voraussichtlich bis 2031 auf 2,23 Milliarden USD steigen.
Wie schnell wächst der Festkörperbatterie-Markt?
Der Markt wird voraussichtlich zwischen 2026 und 2031 eine jährliche Wachstumsrate (CAGR) von 43,11 % verzeichnen.
Welche Region führt den Festkörperbatterie-Markt an?
Asien-Pazifik hält mit 40,85 % im Jahr 2025 den größten Anteil, was auf integrierte Lieferketten und intensive Pilotlinien-Investitionen zurückzuführen ist.
Warum gelten Festkörperbatterien als sicherer als Lithium-Ionen-Akkus?
Sie eliminieren brennbare Flüssigelektrolyte, reduzieren das Risiko thermischer Kettenreaktionen und ermöglichen einen sichereren Einsatz in Hochenergieanwendungen.
Wann wird die Großserienproduktion von Festkörperbatterien beginnen?
Die kommerzielle Produktion wird voraussichtlich ab 2027 hochfahren, wenn Pilotlinien zu Kapazitäten im Multi-Gigawattstunden-Bereich übergehen.
Welches Fahrzeugsegment wird Festkörperbatterien zuerst übernehmen?
Premium-Personenkraftwagen werden die Akzeptanz als Pioniere anführen, gefolgt von Nutzfahrzeugflotten, die reduzierten Ladeausfallzeiten Priorität einräumen.