
Automotive Lithium Ionen Batterie Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 75.05 Milliarden US-Dollar |
| Marktgröße (2031) | 164.21 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 16.95 % |
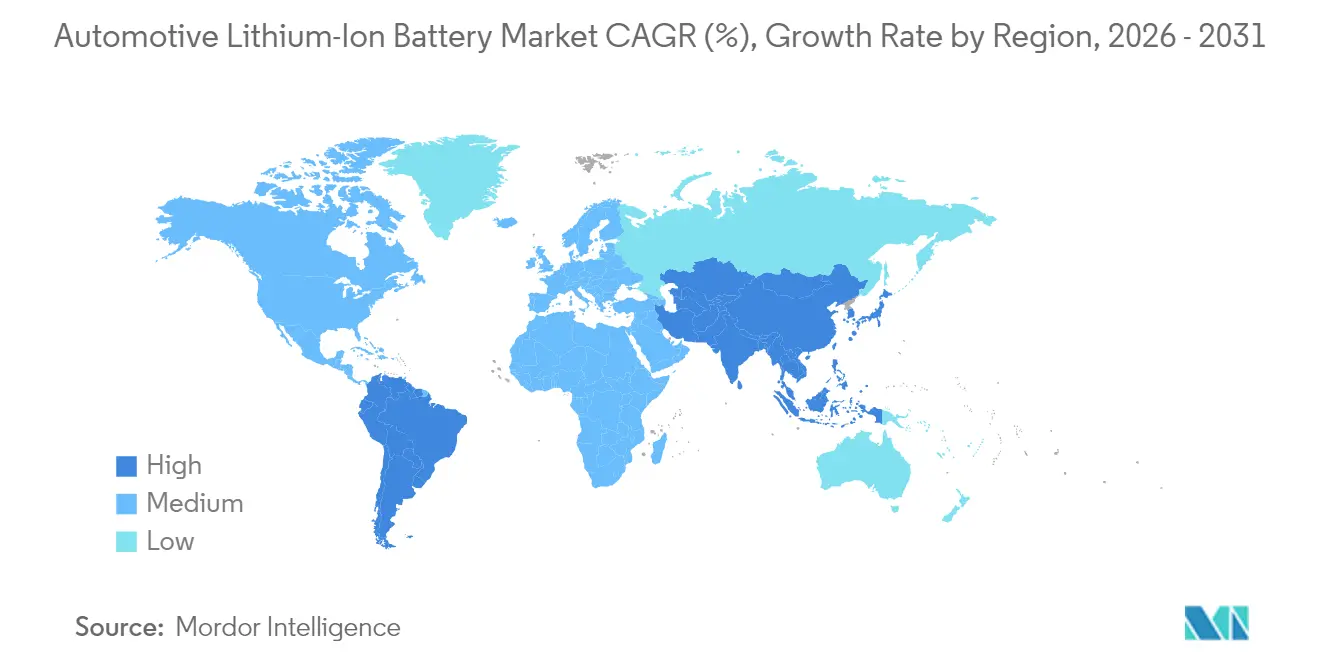
| Schnellstwachsender Markt | Südamerika |
| Größter Markt | Asien-Pazifik |
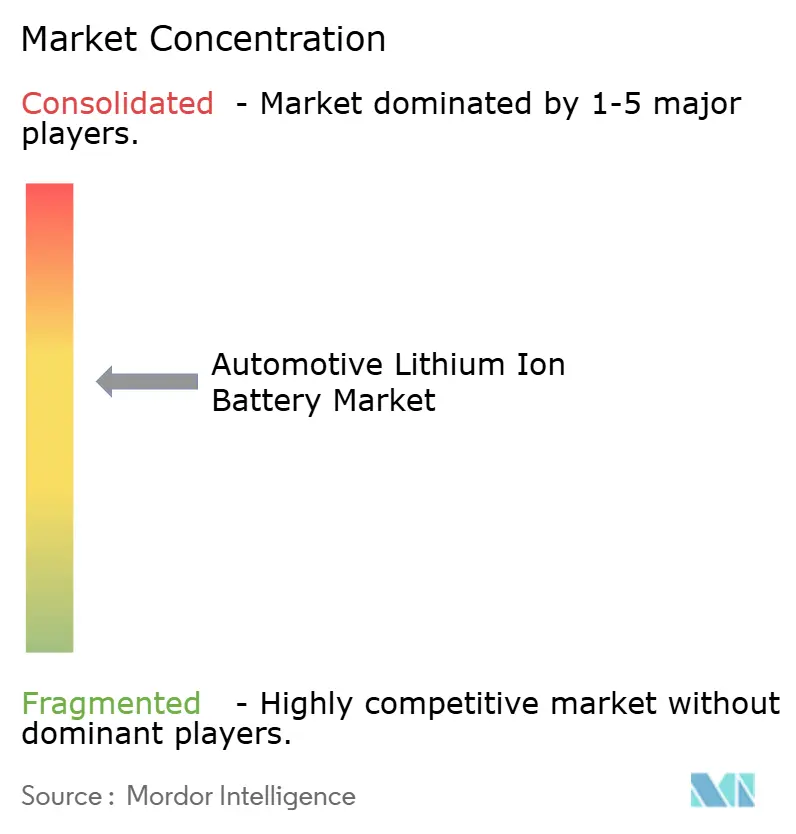
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Automotive Lithium Ionen Batterie Marktanalyse von Mordor Intelligence
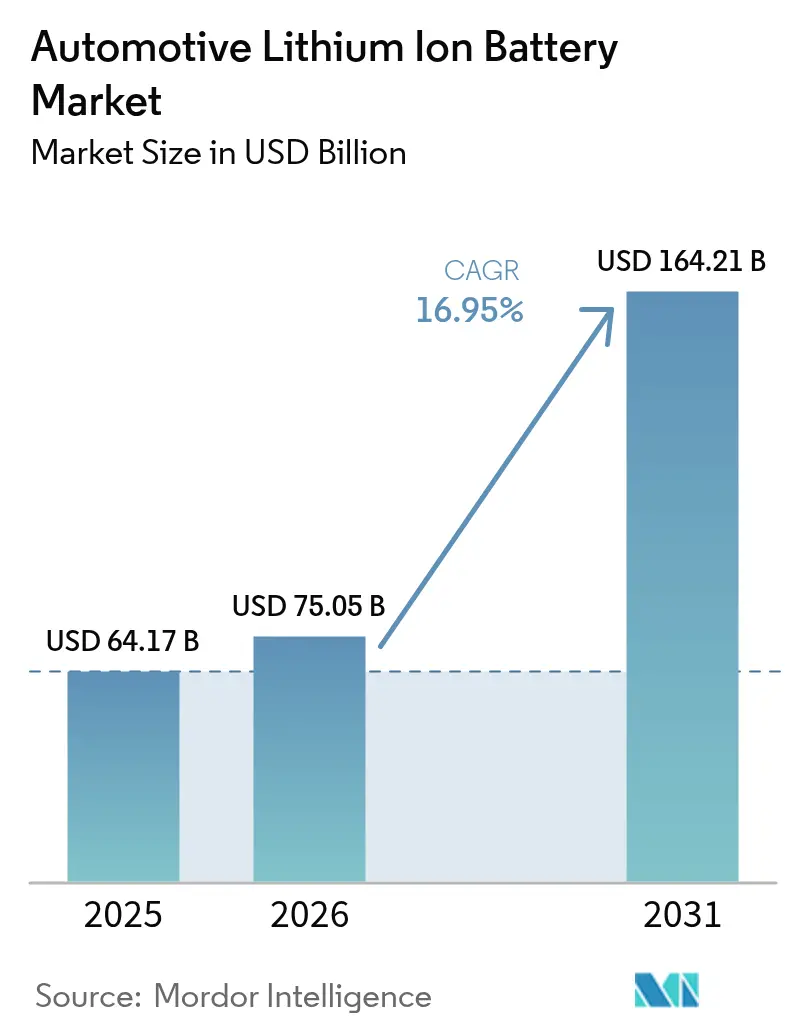
Die Größe des Automotive Lithium Ionen Batterie Markts wird im Jahr 2026 auf 75,05 Milliarden USD geschätzt, ausgehend vom Wert des Jahres 2025 von 64,17 Milliarden USD, mit Projektionen für 2031 von 164,21 Milliarden USD, was einem Wachstum von 16,95 % CAGR über den Zeitraum 2026–2031 entspricht. Regulatorischer Druck für Null-Emissions-Fahrzeuge, ein Rückgang der durchschnittlichen Packungskosten um 89 % seit 2015 und Kapazitätserweiterungen durch Gigafabriken treiben die EV-Expansion voran. Im Jahr 2024 entfielen auf EVs mehr als 20 % der weltweiten Neuzulassungen bei leichten Nutzfahrzeugen, wobei die Batterienachfrage nun durch die Einhaltung politischer Vorgaben angetrieben wird.[1]Internationale Energieagentur, "Global EV Outlook 2024," iea.org Chinas 80-%-Anteil an der weltweiten Zellenproduktion beschleunigt die Kostendeflation, während sich westliche Regionen auf die Lokalisierung der Lieferkette und den technologischen Wettbewerb bei nickelhaltigen und LMFP-Chemien konzentrieren.
Wichtigste Erkenntnisse des Berichts
- Nach Fahrzeugtyp hielten Battery Electric Vehicles (BEVs) im Jahr 2025 einen Umsatzanteil von 63,12 %, wobei leichte BEV-Nutzfahrzeuge (LCVs) bis 2031 einen CAGR von 34,20 % verzeichnen sollen.
- Nach Vertriebskanaltyp kontrollierten Erstausrüster (OEMs) im Jahr 2025 80,94 % der Größe des Automotive Lithium Ionen Batterie Markts, während der Aftermarket mit einem CAGR von 31,75 % wächst.
- Nach Batteriechemie führte Lithiumeisenphosphat (LFP) im Jahr 2025 mit einem Anteil von 44,75 % am Automotive Lithium Ionen Batterie Markt, wobei LMFP die am schnellsten wachsende Chemie mit einem CAGR von 30,95 % ist.
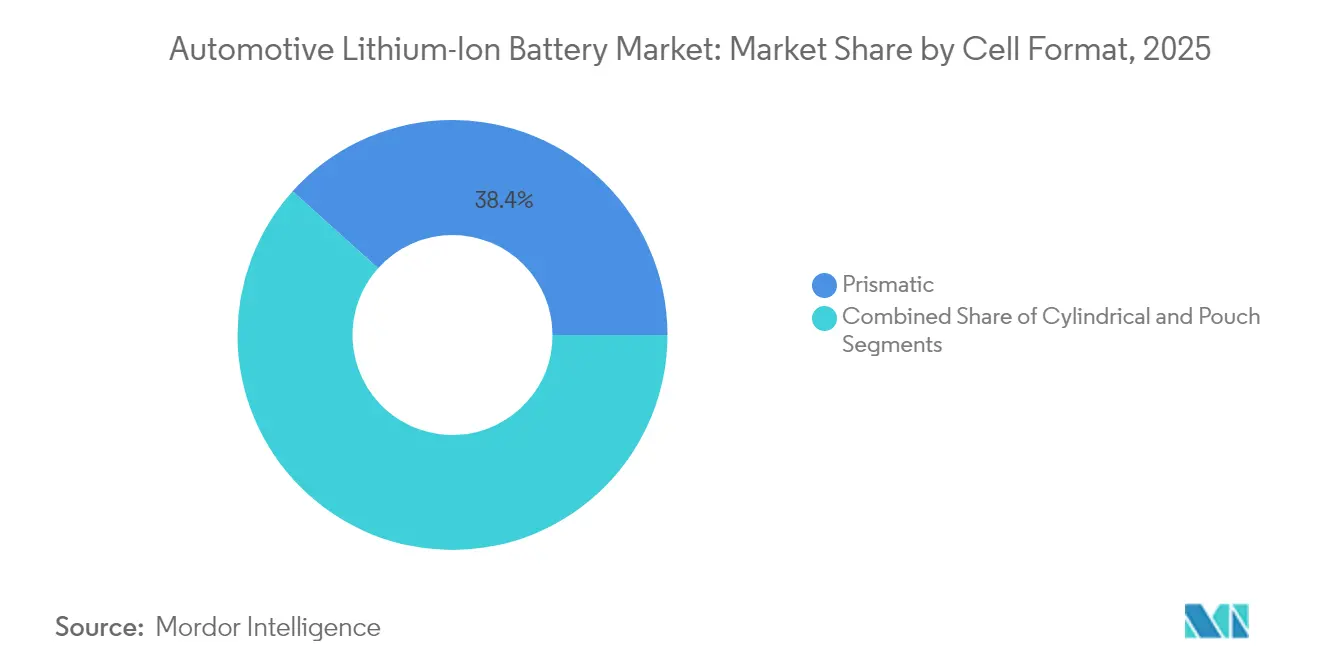
- Nach Zellformat dominierten prismatische Zellen im Jahr 2025 mit einem Anteil von 38,35 %, während zylindrische Formate bis 2031 einen CAGR von 23,40 % verzeichneten.
- Nach Kapazitätsbereich erfassten 60–90-kWh-Pakete im Jahr 2025 einen Anteil von 30,92 % an der Größe des Automotive Lithium Ionen Batterie Markts, wobei Pakete über 90 kWh mit einem CAGR von 26,10 % wachsen.
- Nach Geografie entfiel im Jahr 2025 auf den asiatisch-pazifischen Raum ein Anteil von 48,10 %, wobei Südamerika mit einem CAGR von 28,75 % die am schnellsten wachsende Region ist.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Einflussfaktoren*
| Einflussfaktor | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Stark steigende globale EV-Produktionsmandate bis 2030 | +4.2% | Global, mit frühzeitigen Gewinnen in der EU, China und Kalifornien | Mittelfristig (2–4 Jahre) |
| Starker Rückgang der Zellkosten durch nickelreiche und LMFP-Chemien | +3.8% | Global, mit Ausstrahlungseffekten auf Schwellenmärkte | Kurzfristig (≤ 2 Jahre) |
| Anreize zur Lokalisierung durch den IRA und die EU-Batterieverordnung | +2.9% | Nordamerika und EU | Langfristig (≥ 4 Jahre) |
| Überschusskapazitäten in Gigafabriken sichern die Paketverfügbarkeit | +2.1% | Nordamerika und EU, APAC-Kern | Mittelfristig (2–4 Jahre) |
| Vehicle-to-Grid-Monetarisierungsmodelle für Flotten | +1.8% | Nordamerika und EU, Pilotprogramme in APAC | Langfristig (≥ 4 Jahre) |
| OEM-geführte Partnerschaften für geschlossene Recyclingkreisläufe | +1.6% | Global, mit frühzeitigen Gewinnen in entwickelten Märkten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Stark steigende globale EV-Produktionsmandate bis 2030
Zu den Vorschriften zählen das EU-Ziel von 100 % Null-Emissions-Verkäufen bis 2035 und die Anforderung Kaliforniens, dass 68 % der Neuzulassungen leichter Nutzfahrzeuge bis 2030 emissionsfrei sein müssen, was die Batterienachfrage unabhängig von Konjunkturzyklen sichert. Für 2024 werden weltweit knapp 17 Millionen EV-Verkäufe erwartet, wobei China 11 Millionen Einheiten beisteuert. Automobilhersteller haben bis 2030 Ausgaben für die Elektrifizierung in Höhe von 1,2 Billionen USD angekündigt, was die langfristige Nachfragetransparenz sichert. Das daraus resultierende Volumen erschließt Skaleneffekte, die weitere Kostensenkungen im gesamten Automotive Lithium Ionen Batterie Markt beschleunigen.
Starker Rückgang der Zellkosten durch nickelreiche und LMFP-Chemien
Die durchschnittlichen Packungspreise sanken im Jahresvergleich um 14 % auf rund 152 USD pro kWh im Jahr 2024. Chinesische Hersteller bieten bereits weniger als 100 USD pro kWh für optimierte LFP-Linien an, was Automobilherstellern ermöglicht, die Listenpreise bei Mittelklassemodellen um bis zu 6.000 USD zu senken.[2]CATL, "Unternehmenspräsentation 2025," catl.com Nickelreiche Kathoden liefern eine 10 % höhere Energiedichte, während LMFP-Mischungen die Materialkosten im Vergleich zu herkömmlichem NMC um 20–30 % senken. Die Kostensegmentierung schafft nun ein zweistufiges Produktangebot: Premiumfahrzeuge streben nach Reichweite mit nickelreichen Kathoden, während Massenmodelle auf LFP oder LMFP für die Erschwinglichkeit setzen. Ankündigungen von 500-Wh/kg-Feststoffprototypen deuten auf einen dichtegetriebenen Preisschwenk hin, der die Chemiepräferenzen bis 2027 neu gestalten könnte.
Überschusskapazitäten in Gigafabriken sichern die Paketverfügbarkeit
Die globale Zellenkapazität erreichte im Jahr 2024 894,4 GWh gegenüber einer deutlich geringeren realisierten Nachfrage, was die Auslastungsraten chinesischer Anlagen auf 51,1 % drückte. Überschussproduktion verschiebt die Verhandlungsmacht hin zu den Automobilherstellern, unterstützt Just-in-Time-Bestände und fördert die schnelle Iteration bei Schnelllade- und Zykluslebensdauermerkmalen. Europas Vorhaben im Umfang von 180 Milliarden EUR und die Pipeline der Vereinigten Staaten von 1.100 GWh schaffen Redundanzen, die geopolitische Schocks abfedern. Das Überangebot verstärkt den Preiswettbewerb, belastet jedoch die Bilanzen kleinerer Unternehmen und beschleunigt einen Ausleseprozess, der bis 2025 möglicherweise weniger als 40 lebensfähige globale Batteriehersteller übrig lassen könnte.
Anreize zur Lokalisierung durch den IRA und die EU-Batterieverordnung
Der US Inflation Reduction Act knüpft eine Steuergutschrift von 7.500 USD an 50 % inländischen Batterieinhalt im Jahr 2024 und 100 % bis 2029. Diese Regelung hat Investitionen in nordamerikanische Zellen in Höhe von 167 Milliarden USD ausgelöst und koreanische Zulieferer dazu veranlasst, 49,6 Billionen KRW für regionale Werke aufzubringen. Die EU-Batterieverordnung schreibt Offenlegungen des CO₂-Fußabdrucks und Schwellenwerte für recycelte Inhaltsstoffe vor, die mit nahe gelegener Produktion leichter zu erfüllen sind. Handelsbarrieren begünstigen First-Mover beim Aufbau lokaler Gigafabriken und bestrafen importzentrierte Strategien, was die Beschaffungsstrategien im gesamten Automotive Lithium Ionen Batterie Markt neu gestaltet.
Analyse der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Spotpreisvolatilität bei Lithiumcarbonat | -2.3% | Global, mit akuten Auswirkungen auf kostenempfindliche Märkte | Kurzfristig (≤ 2 Jahre) |
| Rückrufkosten im Bereich Brandsicherheit, die den Restwert belasten | -1.8% | Global, mit konzentrierter Wirkung in reifen Märkten | Mittelfristig (2–4 Jahre) |
| Langwierige Genehmigungsverfahren für neue Rohstoffminen | -1.4% | Global, mit akuten Auswirkungen in entwickelten Märkten | Langfristig (≥ 4 Jahre) |
| Verbraucherbedenken hinsichtlich ethischer Kobaltbeschaffung | -0.9% | Global, mit konzentrierter Wirkung in entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Spotpreisvolatilität bei Lithiumcarbonat
Die Preise brachen um 90 % von Höchstständen von 80.000 USD pro Tonne auf rund 13.000 USD im Jahr 2024 infolge eines Überangebots aus neuen australischen und chilenischen Minen ein. Die Volatilität erschwert die Budgetplanung für nicht vertikal integrierte Zellhersteller und könnte Expansionsentscheidungen verzögern. Während das Überangebot anhält, könnten Genehmigungsverzögerungen und geopolitische Risiken den Markt bis 2025 wieder anspannen. Vertikal integrierte Unternehmen wie BYD, die über vorgelagerte Vermögenswerte verfügen, bleiben von diesen Schwankungen abgeschirmt. Kleinere Hersteller ohne Absicherungskapazität sind einem Margendruck und potenziellen Konsolidierungsdrücken ausgesetzt.
Rückrufkosten im Bereich Brandsicherheit belasten den Restwert
Batteriebedingte Fahrzeugrückrufe stiegen zwischen 2018 und 2023 massiv an, wobei Vorfälle bei Chevrolet, Hyundai und Audi das Verbrauchervertrauen beschädigten. Abhilfemaßnahmen kosten 10.000–15.000 USD pro Fahrzeug und beeinträchtigen die Wiederverkaufspreise gebrauchter EVs. Die US-Vorschrift FMVSS 305a, in Kraft seit Februar 2025, schreibt einheitliche Notfallreaktionsleitfäden vor, die die künftige Rückrufhäufigkeit senken könnten, aber einen zusätzlichen Compliance-Aufwand mit sich bringen. Versicherer reagierten mit höheren EV-Prämien, was die Gesamtbetriebskosten in einigen Märkten erhöht. Batterien der ersten Generation tragen die Hauptlast, was auf eine verbesserte künftige Zuverlässigkeit hindeutet, da Thermomanagementsysteme ausgereifter werden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Fahrzeugtyp:
BEVs treiben die MarktdominanzBEVs trugen im Jahr 2025 63,12 % des Umsatzes bei und bestätigten ihren Status als Ankersegment des Automotive Lithium Ionen Batterie Markts. Die Einführung von BEV-LCVs in kommerziellen Flotten wächst mit einem CAGR von 34,20 %, da kilometerintensive Routen die Kraftstoffeinsparungen schneller amortisieren als Verbrauchersegmente. Plug-in-Hybride behalten einen Anteil in ländlichen und sich entwickelnden Regionen, in denen der Zugang zu Ladeinfrastruktur noch hinterherhinkt, während konventionelle Hybride eine Brückentechnologie darstellen. Amazons Auftrag über 100.000 Einheiten bei Rivian und die Flottenaufrüstungen von FedEx verdeutlichen, wie unternehmerische Nachhaltigkeitsziele die Massenbeschaffung katalysieren. Schwerlastzyklen von Tesla Semi und Partnerschaften zwischen Panasonic Energy und Harbinger Motors deuten auf eine steigende Nachfrage nach Hochleistungspaketen und robusten Wärmemanagementsystemen hin. Die Flottenelektrifizierung verkürzt die Austauschzyklen, erhöht künftige Aftermarket-Volumina und vertieft den Fußabdruck des Automotive Lithium Ionen Batterie Markts.
Die Welle im Fernverkehr intensiviert das Interesse an Megawatt-Klasse-Ladevorgängen und robusten Zellchemien. Zulieferer, die prismatische oder großformatige zylindrische Zellen für die Schnellladedauerhaftigkeit maßschneidern, positionieren sich am besten für diese Anforderungen. Regierungen verleihen zusätzlichen Schwung durch urbane Emissionszonen, die Dieseltransporter und -lkws ausschließen und elektrische Alternativen wirtschaftlich unausweichlich machen. Dieser regulatorische Druck verringert die Restwert-Unsicherheit und gibt Finanzierern das Vertrauen, Flottenumstellungen zu finanzieren. Hochdurchsatz-Logistik treibt darüber hinaus prädiktive Wartungsplattformen voran, die den Paketzustand überwachen und vorbeugende Austausche einplanen, was servicebasierte Einnahmepools im Automotive Lithium Ionen Batterie Markt erweitert.


Nach Vertriebskanaltyp:
OEM-Dominanz mit aufstrebendem AftermarketOEMs erwirtschafteten im Jahr 2025 80,94 % des Batterieumsatzes, da neue Fahrzeuganläufe die Nachfrage dominierten. Der installierte EV-Bestand wird jedoch einen deutlichen Wandel auslösen, sobald Erstgenerationspakete das Lebensende erreichen. Der Aftermarket wächst jährlich um 31,75 %, da frühe Flottenbetreiber mit Kapazitätsverlust konfrontiert sind. Unabhängige Servicenetzwerke und Recycler bereiten Diagnose- und Aufarbeitungslinien vor, um Mehrwert aus Modulen zu schöpfen, die für den Antrieb ungeeignet, aber noch für die stationäre Speicherung brauchbar sind. Gesetze zum Recht auf Reparatur in der EU und in Kalifornien zwingen Automobilhersteller, Diagnosedaten offenzulegen, was den Wettbewerb beim Austausch und bei der Weiterverwendung ankurbelt. Battery-as-a-Service-Plattformen von NIO und CATL verwischen Grenzen, indem sie das Paketeigentum vom Fahrzeugeigentum entkoppeln und abonnementbasierte Einnahmequellen eröffnen.
Proprietäre Batteriemanagementsoftware bleibt das größte Hindernis für Drittanbieter-Reparaturbetriebe. Sichere Datengateways und Telematikintegration werden zu Wettbewerbsdifferenzierern. Politische Entscheidungsträger, die kreislaufwirtschaftliche Vorteile abwägen, könnten den Zugang weiter öffnen, insbesondere dort, wo Batterie-Importe und inländische Recyclingkapazitäten gering sind. Normierungskonsortien, die an Modulabmessungen und Kommunikationsprotokollen arbeiten, könnten den Aftermarket-Wandel beschleunigen. Wenn diese Entwicklungen konvergieren, ist die mit Austausch- und Second-Life-Anwendungsfällen verbundene Größe des Automotive Lithium Ionen Batterie Markts auf eine rasche Expansion im nächsten Jahrzehnt eingestellt.
Nach Batteriechemie:
LFP gewinnt dank Kostenvorteilen an BodenLFP-Pakete lieferten im Jahr 2025 44,75 % des Anteils am Automotive Lithium Ionen Batterie Markt, angetrieben durch thermische Stabilität und niedrige Rohstoffkosten. LMFP, das Mangan für eine höhere Spannung beimischt, verzeichnet einen CAGR von 30,95 %, indem es die Energiedichte verbessert, ohne Kosten oder Sicherheit zu opfern. Nickelreiche NMC- und NCA-Varianten behalten die Führung bei Premiummodellen, die maximale Reichweite fordern, doch ihr Kobaltexposure weckt Nachhaltigkeitsbedenken und erhöht die Preissensitivität gegenüber Metallvolatilität. General Motors plant, fünf von sieben Volumen-EVs auf LFP umzustellen, die Aufkleber-Preise um 6.000 USD zu senken und die adressierbare Nachfrage zu verbreitern. BYDs 60-Ah-Feststoffprototyp mit 400 Wh/kg unterstreicht die bevorstehende Hinwendung zu Festkörperbatterien, obwohl die kommerzielle Markteinführung vor 2027 unwahrscheinlich ist.
Die Chemiewahl spiegelt nun die Gesamtkostenoptimierung wider statt der reinen Spitzenleistung. Regulatorische Lebenszyklen zwingen Automobilhersteller, Recyclingpflichten gegen das Risiko bei der Rohstoffbeschaffung abzuwägen. LMFP bietet den besten Kompromiss für Massensegmente, da Mangan reichlich vorhanden und geopolitisch weniger konzentriert ist als Nickel. Zulieferer, die die LMFP-Kathodenproduktion schnell skalieren können, dürften die nächste Wettbewerbsgrenze des Automotive Lithium Ionen Batterie Markts mitgestalten.
Nach Zellformat:
Prismatische Zellen führen bei der FertigungseffizienzPrismatische Zellen erfassten 2025 einen Anteil von 38,35 % dank effizienter Staplung, kompakter Packgeometrie und besserer Wärmepfade. Zylindrische Designs, angeführt von Teslas 4680 und der Expansion von Panasonic Energy, wachsen mit einem CAGR von 23,40 % auf der Grundlage des Versprechens eines höheren Durchsatzes und verbesserter mechanischer Stabilität. Pouch-Zellen bleiben relevant, wo flexible Verpackungen vorrangig sind, obwohl ihre Feuchtigkeitsempfindlichkeit die Verarbeitungskosten erhöht. Europäische Gigafabriken bevorzugen zunehmend prismatische Layouts, um die Zell-zu-Pack-Montage zu rationalisieren, wobei Volkswagen bis 2030 eine prismatische Übernahme von 80 % anstrebt. Die koreanischen Marktführer LG Energy Solution, Samsung SDI und SK On haben prismatische Linien wiederbelebt und damit dieses Format auf 49 % der Zellversorgung Europas im Jahr 2023 gebracht.
Trends zur Zell-zu-Pack-Integration begünstigen größerformatige Optionen, die Modulgehäuse entfernen und die volumetrische Effizienz maximieren. Automatisierungsfreundliche geradlinige Stapelung senkt die Investitionskosten pro Gigawattstunde – ein entscheidender Faktor, da Überkapazitäten die Margen drücken. Zylindrische Fortschritte wie die Trockenelektrodenbeschichtung könnten die Kostenlücke schließen. Die Formatauswahl ist nun mit der Plattformstrategie jedes OEMs verflochten und beeinflusst Lieferkettenpartnerschaften sowie geographische Lokalisierungsentscheidungen im Automotive Lithium Ionen Batterie Markt.
Nach Kapazitätsbereich:
Hochleistungspakete treiben PremiumsegmentePakete mit 60–90 kWh machten 2025 30,92 % des Umsatzes aus und bieten die optimale Balance aus Reichweite, Kosten und Ladezeit für die meisten Fahrgastmodelle. Pakete über 90 kWh verzeichnen einen CAGR von 26,10 %, da Luxus-SUVs, Pick-up-Trucks und schwere Nutzfahrzeuge längere Fahrintervalle fordern. Designs unter 30 kWh bedienen Mikromobilität und preissensible Käufer, während 30–60 kWh auf Kompaktautos und Plug-in-Hybride abzielen. Energiereiche Pakete wecken Interesse an Festkörperbatterien, da eine höhere Energiedichte die Reichweite verlängert, ohne Masse oder Platzbedarf proportional zu erhöhen. BYDs Super-e-Plattform, die 1-MW-Laden ermöglicht, veranschaulicht, wie Hochleistungspakete kombiniert mit ultraschnellem Laden die Parität mit der Betankungszeit von Benzinfahrzeugen erreichen können.
Mit dem Ausbau der Ladenetze verschieben die Verbraucher ihre Reichweiteerwartungen nach oben, was die Automobilhersteller dazu veranlasst, auch bei Mittelklassemodellen größere Batterien einzubauen. Diese Verschiebung erhöht die Nachfrage nach fortschrittlichem Wärmemanagement und einer detaillierteren Zustandsüberwachung zur Wahrung der Garantiemargen. Zulieferer, die modulare Architekturen liefern, die von 30-kWh-Stadtfahrzeugen bis zu 200-kWh-Lkws anpassbar sind, können diversifizierte Volumina erschließen. Diese Trends erweitern gemeinsam die Größe des Automotive Lithium Ionen Batterie Markts im Bereich der Premium- und Nutzfahrzeugsegmente.
Geografische Analyse
Markt für Automobil-Lithium-Ionen-Batterien im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum hielt im Jahr 2025 einen Anteil von 48,10 %, gestützt durch Chinas Dominanz in der Zellproduktion, der Vorläuferverarbeitung und der Versorgung mit aktiven Anodenmaterialien. Die politisch getriebene Inlandsnachfrage verbindet sich mit exportorientierten Gigafabrik-Strategien, die es regionalen Herstellern wie CATL und BYD ermöglichen, aggressiv zu skalieren und gleichzeitig Handelsrisiken abzusichern. Japan positioniert sich durch Joint Ventures von Panasonic Energy mit Subaru und Mazda neu, mit dem Ziel, die Abhängigkeit von chinesischen Importen zu verringern und gleichzeitig die Technologieführerschaft zu bewahren. Südkoreas Trio aus LG Energy Solution, Samsung SDI und SK On hielt einen globalen Anteil von 18,4 % und überbrückt die chinesische Kostenführerschaft mit den westlichen Lokalisierungsanforderungen.
Markt für Automobil-Lithium-Ionen-Batterien in Südamerika
Südamerika verzeichnet mit einer CAGR von 28,75 % die stärkste Expansion. Brasilien registrierte im Jahr 2024 177.358 elektrifizierte Fahrzeugverkäufe, wobei BYD bei den Auslieferungen führend war, was verdeutlicht, wie kostenkonkurrenzfähige chinesische Anbieter in preisbewusste Märkte vordringen. Chiles Status als zweitgrößter Lithiumproduzent zieht in Verbindung mit günstigen Lizenzgebührenregelungen Investitionen in lokale Kathoden- und Zellprojekte an. Die Elektrobusflotten der Region – BYD hält den Großteil des Marktanteils – schaffen Ladeinfrastruktur und machen Verbraucher mit dem Batterieantrieb vertraut, was die Akzeptanz von Personenkraftwagen stärkt. Staatliche Programme wie Brasiliens Mover-Initiative setzen strengere Emissionsnormen durch und bieten bis 2030 einen stabilen politischen Rahmen.
Markt für Automobil-Lithium-Ionen-Batterien in Nordamerika und EMEA
Nordamerika und Europa konzentrieren sich darauf, die Abhängigkeit von China zu verringern und gleichzeitig heimische Fabriken auszubauen. Der Inflation Reduction Act der Vereinigten Staaten fördert bis 2030 einen Angebotsüberschuss auf dem Markt für Automobil-Lithium-Ionen-Batterien und positioniert die Region als potenziellen Exporteur. Europas Gigafabrik-Portfolio im Wert von 180 Milliarden EUR zielt auf Selbstversorgung bis 2026 ab, obwohl hohe Energietarife und komplexe Genehmigungsverfahren den Hochlauf verlangsamen. Aufstrebende Standorte in Marokko und den Vereinigten Arabischen Emiraten vermarkten Vorteile erneuerbarer Energien, um Kathoden- und Batteriepacks-Investitionen anzuziehen, was signalisiert, dass der Markt für Automobil-Lithium-Ionen-Batterien zunehmend multipolar werden wird.

Regulatorisches Umfeld
Die Politik trennt sich zunehmend in Marktzugangsregeln (lokale Inhalte und Beschaffung) und Nachhaltigkeitsregeln (Rückverfolgbarkeit und Kreislauffähigkeit). In den Vereinigten Staaten verschärft der Steuervorteil für saubere Fahrzeuge im Rahmen des Inflation Reduction Act zunehmend die Schwellenwerte für die Beschaffung kritischer Mineralien, wobei die Anforderung im Jahr 2026 70 % des Wertschwellenwerts erreicht, was OEMs und Zellhersteller in Richtung nordamerikanischer und freihandelspartner Lieferketten drängt.
In der Europäischen Union legt die Verordnung (EU) 2023/1542 (EU-Batterieverordnung) Anforderungen an Nachhaltigkeit, Offenlegung des CO2-Fußabdrucks und Sorgfaltspflichten fest, die in Compliance-Workflows nach Art eines Batteriepasses einfließen. Der Zeitplan wurde durch die Verordnung (EU) 2025/1561 angepasst, die die Sorgfaltspflichten für Wirtschaftsakteure auf 2027 verschiebt. China erhöht ebenfalls die Compliance-Intensität durch nationale Normen für Fahrzeugtraktionsbatterien, einschließlich der ab dem 1. Juli 2026 geltenden Sicherheitsnorm GB38031-2025 und der Umsetzung der Aktualisierung der Traktionsbatterie-Codierung GB/T 34014-2017/XG1-2026 ab dem 1. August 2026, was den Bedarf an standardisierter Kennzeichnung und Compliance-Datenaustausch entlang der Batterie-Lieferkette erhöht.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Lithium-Ionen-Batterien im Automobilbereich reicht von vorgelagerten kritischen Mineralien (Lithium, Nickel, Kobalt, Graphit) über Raffination und Vorläuferproduktion, Kathoden-/Anodenaktivmaterialien, Separatoren und Elektrolyte bis zur Zellfertigung (zylindrisch, prismatisch, Pouch). Sie setzt sich fort über die Modul-/Pack-Montage mit Batteriemanagementsystemen und Thermokomponenten, gefolgt von der OEM-Integration und Aftermarket-Dienstleistungen (Diagnose, Aufarbeitung, Second-Life, Recycling).
China bleibt bei der Zellproduktion und der Herstellung von Anoden-/Kathodenkomponenten stark konzentriert, was eine strukturelle Abhängigkeit schafft, die viele OEMs durch langfristige Abnahmeverträge und lokalisierte Fertigungsstandorte steuern. Nachgelagert beschleunigt sich die Lokalisierung durch große Joint Ventures und direkte OEM-Lieferantenvereinbarungen. In Nordamerika begann Hyundai-SK Battery Manufacturing America im Juli 2026 mit der kommerziellen Produktion in einer 35-GWh-Anlage in Georgia, was den Wandel hin zu regionaler Zellversorgung im Zusammenhang mit der Fahrzeugmontage veranschaulicht. In Europa entwickelt sich Ungarn zu einem zentralen Fertigungsknoten, unterstützt durch berichtete Schritte wie die Positionierung des Göd-Komplexes von Samsung SDI für die Belieferung der Volkswagen Group im Rahmen einer standardisierten Zellstrategie, sowie bis April 2026 eine mehrjährige Liefervereinbarung zwischen Mercedes-Benz und Samsung SDI für Hochnickel-Batterien, was Multi-Sourcing und Formatstandardisierung als Verbindung zwischen Materialengpässen und OEM-Plattformeinführungen stärkt.
Wettbewerbslandschaft
Die fünf größten Zulieferer kontrollierten im Jahr 2024 etwa drei Fünftel des Umsatzes und schufen ein moderat konzentriertes Umfeld, das noch Raum für Spezialisten lässt. CATL behauptete die Führungsposition und verzeichnete robustes Wachstum, nachdem mehrjährige Lieferverträge mit Tesla, Ford und BMW abgeschlossen wurden. BYD vertiefte die vertikale Integration durch die gleichzeitige Herstellung von Batterien und Fahrzeugen, steigerte seinen Umsatz 2024 und drückte die Margen eigenständiger Hersteller. Die koreanischen Unternehmen LG Energy Solution, Samsung SDI und SK On hielten fast ein Fünftel des Marktanteils, spürten jedoch Preisdruck von chinesischen Kostenführern und eine schleppende Erholung in Nordamerika.
Der Wettbewerb verlagert sich von bloßem Kapazitätsausbau hin zu Chemieführerschaft und Prozesseffizienz, da der Automotive Lithium Ionen Batterie Markt reift. Samsung SDI peilt die kommerzielle Festkörperproduktion bis 2027 an, während LG Energy Solution zylindrische Zellen der 46er-Serie für Hochleistungsmodelle vorantreibt. Patentanmeldungen für Sulfid-Elektrolyte, insbesondere von BYD, signalisieren, dass geistiges Eigentum über künftige Gewinnanteile entscheiden wird. Intensivierte F&E-Ausgaben erhöhen die Hürden für kleinere Wettbewerber, und es wird erwartet, dass bis 2025 weniger als 40 Batteriehersteller lebensfähig bleiben. Konsolidierungsdruck begünstigt gut kapitalisierte Akteure, die Forschungskosten über Multi-Gigawattstunden-Anlagen verteilen können.
Geografische Diversifizierung geht nun mit Technologiewetten einher: CATL und BYD bauen Fabriken in Ungarn, Brasilien und Thailand auf, um Zollrisiken abzusichern, während Samsung SDI ein zweites Werk in den Vereinigten Staaten errichtet, um Anreize des Inflation Reduction Act für Energie zu nutzen. Freie Marktchancen bestehen bei Nutzfahrzeugen, stationärer Speicherung und in Schwellenländern, in denen etablierte Marken nur begrenzte Marktpräsenz haben. Der Aftermarket wächst in robustem Tempo, da frühe EV-Flotten altern, und öffnet die Tür für unabhängige Aufarbeitungs- und Recyclingunternehmen. Disruptoren wie StoreDot und QuantumScape arbeiten an siliziumreichen Anoden und Festkörperzellen, benötigen aber noch Gigafabrik-Partner für eine Kommerzialisierung im großen Maßstab, was unterstreicht, dass der Vorteil zunehmend davon abhängt, bahnbrechende Wissenschaft mit industriellem Durchsatz zu verbinden.
Marktführer im Automotive Lithium Ionen Batterie Markt
Samsung SDI Co. Ltd.
CATL
BYD Co. Ltd.
LG Energy Solution
Panasonic Energy
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Automobil-Lithium-Ionen-Batterien
- Contemporary Amperex Technology (CATL)
- LG Energy Solution
- Panasonic Energy
- BYD Co. Ltd.
- Samsung SDI
- SK On
- CALB Group
- EVE Energy
- Farasis Energy
- Gotion High-Tech
- Envision AESC
- SVOLT Energy
- Tianjin Lishen
- GS Yuasa
- Toshiba Corp.
- Hitachi Astemo
- Optimum Nano
- Microvast
- StoreDot
- QuantumScape
Lesen Sie die Analyse der Markt für Automobil-Lithium-Ionen-Batterien-Unternehmen

Marktchancen und Zukunftsaussichten
Lokalisierung und compliance-getriebenes Redesign schaffen kurzfristigen Freiraum bei Rückverfolgbarkeit, standardisierter Kennzeichnung und kohlenstoffarmen Fertigungsprozessen, da Vorschriften nun prüfbare Lieferkettendaten und nicht nur Leistungskennzahlen verlangen. Die EU-Batterieverordnung (EU) 2023/1542 treibt Nachhaltigkeits- und Sorgfaltspflicht-Workflows voran, wobei der Zeitplan für die Sorgfaltspflicht durch die Verordnung (EU) 2025/1561 auf 2027 verschoben wurde. China verschärft ebenfalls Sicherheits- und Kennzeichnungsanforderungen mit GB38031-2025, das ab dem 1. Juli 2026 gilt, und der Aktualisierung der Traktionsbatterie-Codierung GB/T 34014-2017/XG1-2026 ab dem 1. August 2026. Zusammen erweitern diese Anforderungen die Nachfrage nach konformer Pack-Architektur, Batterie-Identifikationssystemen und Lieferantenqualifizierungsprogrammen, die über mehrere Regionen hinweg funktionieren können.
Kapazitätserweiterungen und strategische Investitionen eröffnen ebenfalls Chancen in regionaler Versorgung, Auftragsfertigung und Chemiediversifizierung. Der Beginn der kommerziellen Produktion von Hyundai Motor Group und SK On in einer 5-Milliarden-USD-Anlage mit 35 GWh in Georgia im Juli 2026 unterstreicht die Lokalisierung im Zusammenhang mit der nordamerikanischen EV-Montage und der Förderfähigkeit. Das langfristige Investitionsprogramm von Samsung SDI (bis 2040) teilt Großserienproduktion und F&E-Fähigkeiten zwischen Ulsan und Cheonan auf und unterstützt eine schnellere Industrialisierung von Zellen der nächsten Generation. Da die weltweite Nennfertigungskapazität bis Ende 2025 4 TWh übersteigt, verschiebt sich die Differenzierung hin zu kostensenkender Fertigung, standardisierten Zellformaten und geschlossenen Kreisläufen (Recyclingpartnerschaften und Second-Life-Kanäle), im Einklang mit dem Berichtsumfang, der den Rohstoffhandel ausschließt, aber Traktionspacks/-module sowie OEM- versus Aftermarket-Nachfrage einschließt.
Recent Industry Developments in Markt für Automobil-Lithium-Ionen-Batterien
- Juli 2026: Samsung SDI legte ein Investitionsprogramm über 25 Billionen Won für den Zeitraum 2026 bis 2040 offen, wobei Produktions- und F&E-Rollen zwischen Ulsan und Cheonan aufgeteilt werden. Der Plan verbessert die Fähigkeit, Zelltechnologien der nächsten Generation zu industrialisieren, während die Fertigungskapazität ausgeweitet wird, was langfristige Lieferverpflichtungen gegenüber globalen OEMs unterstützt.
- Juni 2026: QuantumScape gab eine Vereinbarung mit Honda R&D Co., Ltd. bekannt, die sich auf gemeinsame Forschung zu Festkörperbatterietechnologie und damit verbundenen Fertigungsprozessen konzentriert. Die Partnerschaft verbindet die Entwicklungsarbeit an Festkörperbatterien mit einem F&E-Pfad eines Automobil-OEMs und stärkt die Verbindung zwischen Zellinnovation und Fahrzeugplattform-Validierung.
- Februar 2026: LG Energy Solution und Stellantis vereinbarten, dass LG Energy Solution die vollständige Eigentümerschaft ihres Joint Ventures NextStar Energy übernehmen würde. Die Konsolidierung des Eigentums vereinfacht die Entscheidungsfindung für den Kapazitätsausbau, die Kundenzuteilung und die förderausgerichtete Lokalisierungsstrategie in Nordamerika.


Markt für Automobil-Lithium-Ionen-Batterien Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Lithium-Ionen-Traktionsbatterien, die in Straßenfahrzeugen eingesetzt werden, gezählt als der Wert von Packs, Modulen und Zellen, die für die Neufahrzeugproduktion und die Plattformelektrifizierung über alle Regionen hinweg geliefert werden.
Ausschlüsse aus dem Anwendungsbereich: Ausgeschlossen sind 12-V-Starterbatterien, stationäre Energiespeichersysteme, Batteriechemien ohne Lithium sowie Werte des Rohstoffhandels.
Übersicht der Segmentierung
- Nach Fahrzeugtyp
- Battery Electric Vehicle (BEV)
- Plug-in Hybrid Electric Vehicle (PHEV)
- Hybrid Electric Vehicle (HEV)
- Brennstoffzellen-Elektrofahrzeug (FCEV)
- Nach Vertriebskanaltyp
- OEMs
- Aftermarket
- Nach Batteriechemie
- NMC
- LFP
- NCA
- LMFP / LFMP
- LTO
- Nach Zellformat
- Zylindrisch
- Prismatisch
- Pouch
- Nach Kapazitätsbereich
- Weniger als 30 kWh
- 30–60 kWh
- 60–90 kWh
- Mehr als 90 kWh
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Rest von Nordamerika
- Südamerika
- Brasilien
- Chile
- Rest von Südamerika
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Norwegen
- Niederlande
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Südkorea
- Indien
- Rest von Asien-Pazifik
- Naher Osten & Afrika
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Südafrika
- Rest von Naher Osten & Afrika
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Die Schreibtischarbeit beginnt mit der Kartierung der Treiber der Nachfrage nach Traktionsbatterien und der anschließenden Abstimmung dieser Treiber mit dem, was über öffentliche Quellen verfolgt werden kann. Wir stützen uns auf offizielle und nicht kostenpflichtige Referenzen wie die EV-Ausblick-Datensätze der IEA, Batteriepublikationen des US-Energieministeriums und von Argonne, Mineralstatistiken der USGS (für Lithium und verwandte Materialien), Eurostat-Industrie- und Handelstabellen sowie UN Comtrade für grenzüberschreitende Handelssignale bei Batterien.
Darauf aufbauend wird das Modell anhand von Jahresberichten von Automobilherstellern, Einreichungen von Batterieherstellern, Investorenpräsentationen und seriöser Presseberichterstattung über Werksankündigungen und Kapazitätserweiterungen verankert. Bei Bedarf werden kostenpflichtige Abonnements für Unternehmensfinanzdaten, Patentdatenbanken und eine Datenbank auf Ebene der Import-Export-Sendungen genutzt, um Lücken zu schließen, wer was in welchem Zeitraum liefert. Diese Beispiele sind nicht erschöpfend, und weitere öffentliche Quellen werden ebenfalls zur Erhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärarbeit wird genutzt, um zu bestätigen, welche Batterieformate übernommen werden, wie sich die Preisgestaltung nach Chemie entwickelt und wie sich Hochlaufpläne in ausgelieferte Volumina übersetzen. Wir sprechen mit Pack- und Zellherstellern, Teams von Automobil-OEMs und nachgelagerten Integratoren und überprüfen die Eingaben anschließend über APAC, EMEA und Amerika hinweg, um die Annahmen regional realistisch zu halten.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 28 % | CXOs: 16 % | APAC: 46 % |
| Mid-Tier: 54 % | Funktions-/Bereichsleiter: 27 % | EMEA: 35 % |
| Kleinere Akteure: 18 % | Manager: 57 % | Amerika: 19 % |
Marktdimensionierung & Prognose
Die Kernbewertung verwendet eine Top-Down-Nachfragerekonstruktion, die bei der EV- und Hybridproduktion nach Region beginnt und dann Fahrzeuge in Batteriebedarf umrechnet, wobei die durchschnittliche Packgröße in kWh und die Durchdringung nach Antriebsart verwendet werden. Die modellierten kWh werden anschließend mit jahresspezifischen durchschnittlichen Verkaufspreisen bepreist, die Verschiebungen im Chemiemix und typische Kostensenkungskurven für Packs widerspiegeln.
Um die Gesamtsummen fundiert zu halten, führen wir selektive Bottom-up-Prüfungen anhand von Kapazitätshochläufen der Lieferanten, stichprobenartigen Offenlegungen ausgelieferter Volumina und Kanalprüfungen der Pack- oder Zellpreise durch, die dann zur Anpassung von Ausreißern verwendet werden. Wichtige Eingaben umfassen Trends bei Fahrzeugproduktion und -verkauf für BEV, PHEV und HEV, durchschnittliche kWh pro Fahrzeug nach Segment, den Anteil von LFP- gegenüber NMC-Chemien, Auslastungsannahmen für angekündigte Gigafabriken sowie die Entwicklung der Batteriepack-Preise pro kWh im Zeitverlauf.
Prognosen werden mittels Szenarioanalyse erstellt, da politische Unterstützung, Rohstoffkosten und der Zeitpunkt von OEM-Einführungen die Kurve in kurzer Zeit verändern können. Fehlt eine offengelegte Variable für ein Land oder eine Fahrzeugklasse, wenden wir einen Näherungswert basierend auf ähnlichen Märkten mit vergleichbarem Plattformmix an und validieren diesen anschließend erneut durch Interviews, bevor er in die endgültige Reihe aufgenommen wird.
Datenvalidierung & Aktualisierungszyklus
Vor der Finalisierung werden die Ergebnisse mit unabhängigen Signalen wie regionalen EV-Zulassungen, öffentlichen Zeitplänen für die Kapazitätsinbetriebnahme und beobachteten Pack-Preisspannen verglichen, und große Abweichungen werden untersucht. Es werden auch Prüfungen zum Zeitpunkt der Währungsumrechnung, zur Doppelzählung zwischen Zellen und Packs sowie zu ungewöhnlichen Sprüngen durchgeführt, die nicht mit bekannten Zeitplänen für Plattformeinführungen übereinstimmen.
Ein zweiter Analyst überprüft die Logik und die Berechnungen, und Quellen werden erneut geprüft, wenn eine Annahme einen wesentlichen Anteil des Ergebnisses bestimmt. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wichtige Ereignisse eintreten, etwa politische Änderungen, große Werksverzögerungen oder sprunghafte Änderungen bei den Batteriepreisen. Vor der Auslieferung nehmen wir eine abschließende Durchsicht vor, damit die Zahlen die aktuellsten verfügbaren öffentlichen Informationen widerspiegeln.
Vergleich der Marktschätzung von Mordor Intelligence für Automobil-Lithium-Ionen-Batterien mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen stimmen oft nicht überein, da sich der erfasste Wert je nach den Einschlüssen, dem als Basis behandelten Jahr und der Art der Preisanwendung im Zuge der Entwicklung von Chemie und Packdesigns ändern kann.
Die Tabelle zeigt eine deutliche Streuung um den Marktwert der Mitte des Jahrzehnts, und im Modell von Mordor Intelligence beschränkt sich die Gesamtsumme auf Traktions-Lithium-Ionen-Batterien, die für Automobilanwendungen geliefert werden, erfasst zum Pack- oder Zellwert, ohne angrenzende Positionen wie Ladehardware oder stationäre Speicherung hinzuzufügen, was die endgültige USD-Summe verändert, selbst wenn der Ausblick auf das EV-Volumen ähnlich ist.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 75,05 Mrd. USD (2026) | |
| Globale Beratungsgesellschaft A | 92,40 Mrd. USD (2026) | Erweitert den Anwendungsbereich in der Regel, um eine breitere Wertschöpfung von EV-Batterien einzubeziehen, etwa Aufschläge für die vollständige Batteriesystemintegration und in einigen Fällen angrenzende Elektrifizierungskomponenten, was den bepreisten Nachfragepool aufbläht. |
| Fachzeitschrift B | 61,80 Mrd. USD (2026) | Verwendet häufig eine konservative Preis-pro-kWh-Kurve und langsamere Adoptionsannahmen für Plattformen mit höherer kWh und erfasst möglicherweise Nutzfahrzeuge und regionale Kapazitätshochläufe, die die Auslieferungen erhöhen, zu gering. |
In der Praxis sind die wichtigsten Treiber hinter den unterschiedlichen Gesamtsummen die Abgrenzung des Anwendungsbereichs und die Art, wie kWh über ASP-Annahmen in Dollar umgerechnet werden. Indem der Nachfragepool an die Fahrzeugproduktion, die Packdimensionierung und eine transparente kWh-zu-Preis-Logik gebunden bleibt, bleibt die Schätzung leichter nachvollziehbar und reproduzierbar, wenn neue Kapazitäts- oder Preissignale auftreten.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Automotive Lithium Ionen Batterie Markt heute?
Der Markt wird im Jahr 2026 mit 75,05 Milliarden USD bewertet und soll bis 2031 164,21 Milliarden USD erreichen, was einem CAGR von 16,95 % im Zeitraum 2026–2031 entspricht.
Welche Region dominiert die Automotive Lithium Ionen Batterie-Produktion?
Der asiatisch-pazifische Raum hält 48,10 % des Umsatzes von 2025, wobei China für rund 80 % der Zellenproduktion verantwortlich ist.
Welche Chemie wächst am schnellsten?
LMFP wächst mit einem CAGR von 30,95 %, da es Energiedichte, Sicherheit und Kostenvorteile ausgewogen vereint.
Wann werden Festkörperbatterien die Massenproduktion erreichen?
Führende Zulieferer wie Samsung SDI peilen kommerzielle Festkörperlinien bis 2027 an, wobei eine branchenweite Einführung später im Jahrzehnt erwartet wird.
Warum werden Aftermarket-Batterien immer wichtiger?
Da die frühe EV-Flotte altert, wächst die Ersatznachfrage jährlich um 31,75 % und schafft neue Service- und Recyclingchancen.
Seite zuletzt aktualisiert am:



