
Marktgröße und Marktanteil für Elektrofahrzeugsensoren
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
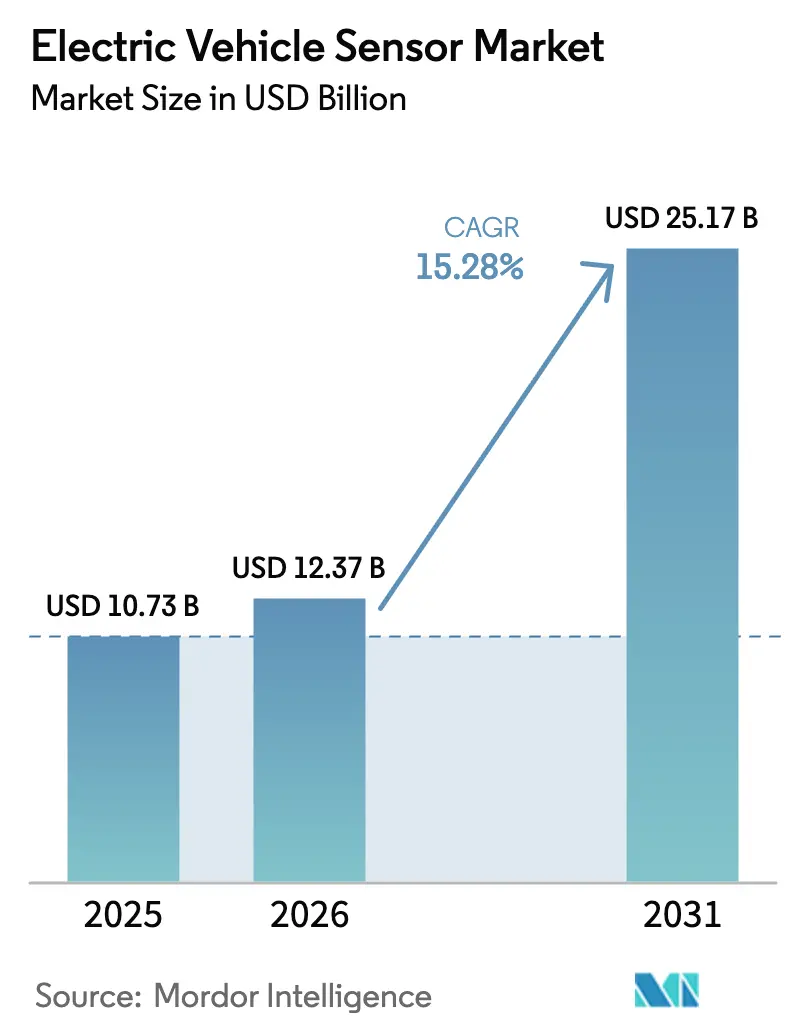
| Marktgröße (2026) | 12.37 Milliarden US-Dollar |
| Marktgröße (2031) | 25.17 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 15.28 % |
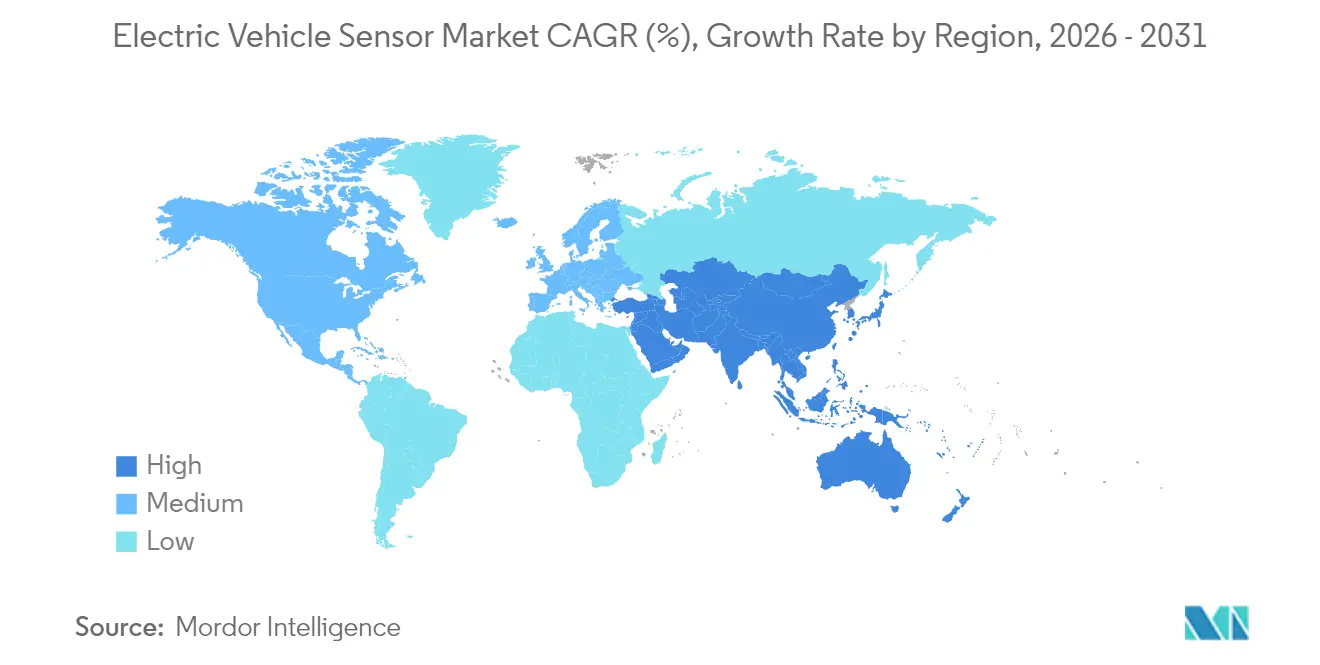
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
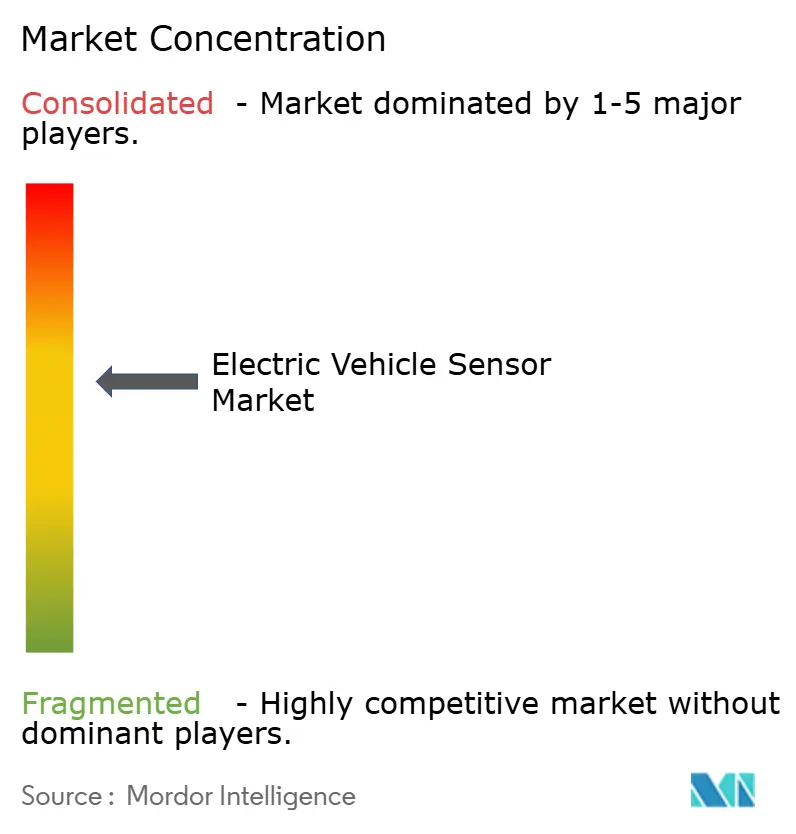
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Elektrofahrzeugsensoren von Mordor Intelligence
Die Marktgröße für Elektrofahrzeugsensoren wurde im Jahr 2025 auf USD 10,73 Milliarden geschätzt und soll von USD 12,37 Milliarden im Jahr 2026 auf USD 25,17 Milliarden bis 2031 wachsen, bei einer CAGR von 15,28 % während des Prognosezeitraums (2026–2031). Die Nachfrage steigt, da 800-V-Fahrzeugplattformen von Leistungsmarken auf Volumenmodelle übergehen und eine Neugestaltung der Strom- und Spannungssensorarchitekturen für größere Bandbreite und höhere Isolation erfordern. Verbesserungen der magnetoresistiven (XMR) Genauigkeit, sinkende durchschnittliche Verkaufspreise für Hall-Effekt-Sensoren und obligatorische funktionale Sicherheitsstufen gemäß ISO 26262 beschleunigen die Entwicklungszyklen. OEMs erhöhen die Sensoranzahl zur Unterstützung prädiktiver Batterieanalysen, softwaredefinierten Fahrzeugen und KI-gestützter Sensorfusion, was Stückvolumina und Siliziumgehalt vergrößert. Der Markt für Elektrofahrzeugsensoren profitiert zudem von strengeren Batteriezustands-OBD-Vorschriften in Europa und China, während Versorgungsengpässe bei XMR-Wafern und Tier-2-Chipsätzen die kurzfristigen Margen dämpfen.
Wichtigste Erkenntnisse des Berichts
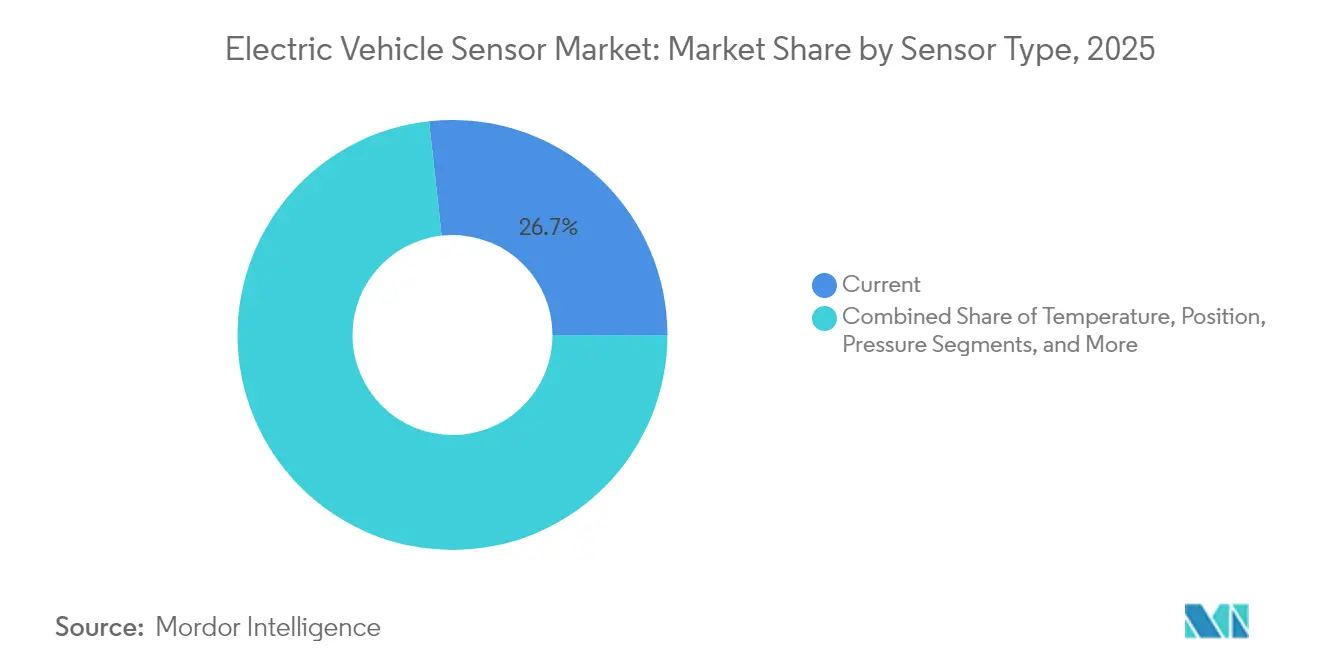
- Nach Sensortyp führten Stromsensoren mit einem Marktanteil von 26,74 % am Markt für Elektrofahrzeugsensoren im Jahr 2025; magnetoresistive Sensoren verzeichnen bis 2031 die höchste CAGR von 15,44 %.
- Nach Fahrzeugtyp behielten Personenkraftwagen im Jahr 2025 einen Marktanteil von 73,52 % am Markt für Elektrofahrzeugsensoren, während Nutzfahrzeuge mit einer CAGR von 15,46 % bis 2031 am schnellsten wachsen.
- Nach Antriebstyp machten batterieelektrische Fahrzeuge im Jahr 2025 einen Anteil von 66,43 % an der Marktgröße für Elektrofahrzeugsensoren aus; Brennstoffzellenelektrofahrzeuge wachsen bis 2031 mit einer CAGR von 15,77 %.
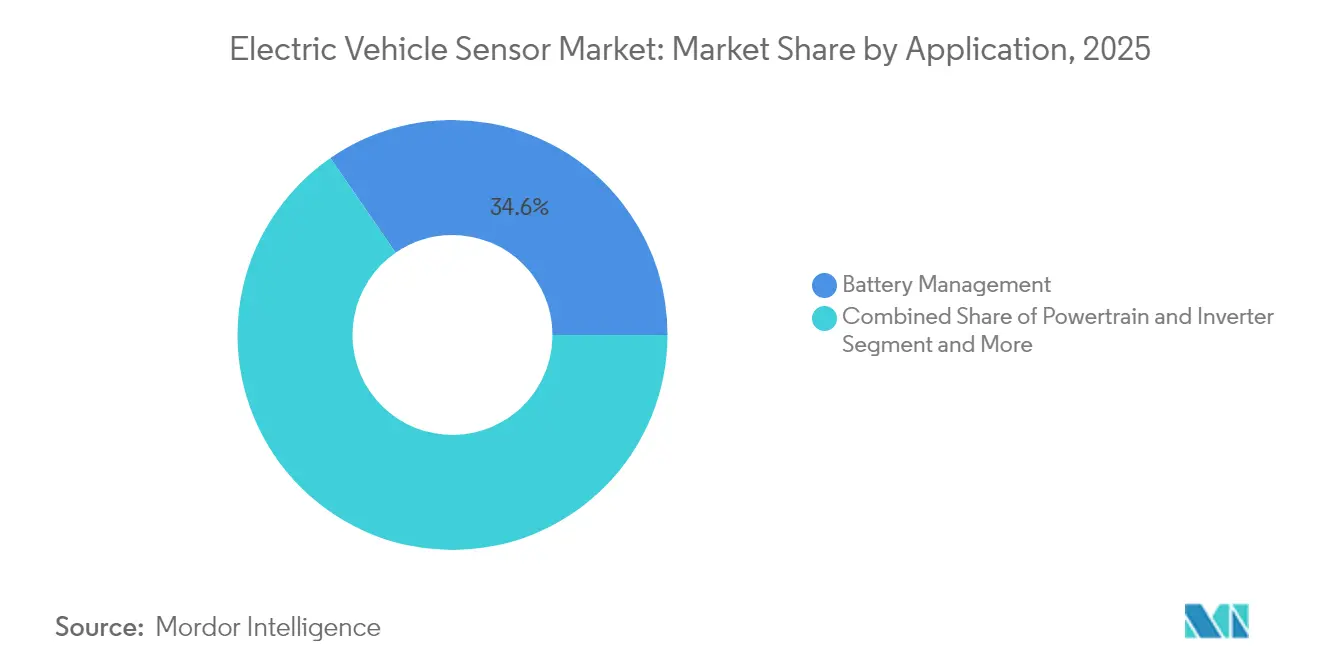
- Nach Anwendung entfiel auf das Batteriemanagement im Jahr 2025 ein Anteil von 34,61 % an der Marktgröße für Elektrofahrzeugsensoren, während ADAS und Sicherheitssysteme bis 2031 mit einer CAGR von 15,69 % voranschreiten.
- Nach Sensortechnologie hielten Hall-Effekt-Geräte im Jahr 2025 einen Marktanteil von 32,98 % am Markt für Elektrofahrzeugsensoren, während XMR-Technologie bis 2031 eine CAGR von 15,41 % verzeichnet.
- Nach Geografie erfasste der asiatisch-pazifische Raum im Jahr 2025 einen Anteil von 36,12 % an der Marktgröße für Elektrofahrzeugsensoren und bleibt mit einer CAGR von 15,36 % bis 2031 die am schnellsten wachsende Region.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Entwicklung von 800-V-Plattformen | +2.8% | Global, mit führender Übernahme im asiatisch-pazifischen Raum und in Europa | Mittelfristig (2–4 Jahre) |
| Sinkende durchschnittliche Verkaufspreise für Hall-Effekt-Sensoren | +2.1% | Global, stärkste Auswirkung in preissensiblen Märkten | Kurzfristig (≤ 2 Jahre) |
| Obligatorische funktionale Sicherheitsstufen gemäß ISO 26262 | +1.9% | Primär Europa und Nordamerika, mit globaler Ausweitung | Langfristig (≥ 4 Jahre) |
| Strengere Batteriezustands-OBD-Anforderungen | +1.6% | Europa und China, mit Ausstrahlungseffekten auf andere Regionen | Mittelfristig (2–4 Jahre) |
| KI-gestütztes BMS mit Bedarf an mehrachsiger Sensorik | +1.4% | Premium-Fahrzeugsegmente weltweit | Langfristig (≥ 4 Jahre) |
| GaN/SiC-Umstieg eröffnet neue Stromsensorbuchsen | +1.2% | Hochleistungs-Elektrofahrzeugsegmente weltweit | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Entwicklung von 800-V-Plattformen erweitert die Nachfrage nach Strom- und Spannungssensoren
Die OEM-Migration von 400-V- auf 800-V-Elektroarchitekturen erhöht die kontinuierlichen Stromanforderungen auf bis zu 1.000 A und treibt die Schaltfrequenzen über 100 kHz, was die Einführung von XMR- und fortschrittlichen Hall-Sensoren mit größerer Bandbreite und verstärkter Isolation erfordert. Porsche kommerzialisierte 800 V mit dem Taycan und ermöglichte Schnellladungen von 5–80 % in 22,5 Minuten.[1]„Taycan Ladetechnologie,” Porsche AG, porsche.com Hyundais E-GMP erweitert die Topologie auf volumenstärkere Segmente und normalisiert neue Sensorspezifikationen in den Lieferketten.[2]„E-GMP Architekturübersicht,” Hyundai Motor Company, hyundai.com Siliziumkarbid-Wechselrichter erhöhen die Empfindlichkeit gegenüber Antwortlatenzen und bevorzugen Sensoren, die Mikrosekundengenauigkeit mit funktionalen Sicherheitsdiagnosen kombinieren. Zulieferer nutzen den Übergang, um die durchschnittlichen Verkaufspreise für funktionsreiche Sensormodule zu steigern und langfristige Designgewinne für Plattformen der nächsten Generation zu sichern.
Sinkende durchschnittliche Verkaufspreise für Hall-Effekt-Sensoren erweitern die Übernahme batterieelektrischer Fahrzeuge
Fertigungsmaßstäbe bei 12-Zoll-Fabs und höhere Testdurchsatzabläufe senken die durchschnittlichen Verkaufspreise für Hall-Effekt-Sensoren jährlich erheblich, sodass kostensensible batterieelektrische Fahrzeugmodelle mehr als 120 Sensoren pro Einheit integrieren können, während die Fahrzeugerschwinglichkeit erhalten bleibt. TDK-Micronas und Allegro MicroSystems bieten Hall-Sensoren im Einzelgehäuse an, die Sensorik, Konditionierung und digitale Schnittstellen zusammenführen und so die Stückliste und die Leiterplattenfläche reduzieren. Chinesische batterieelektrische Fahrzeuge nutzen diese Geräte, um grundlegende funktionale Sicherheitsanforderungen zu erfüllen, und erweitern den Markt für Elektrofahrzeugsensoren in Einstiegssegmente. Preiselastizitätseffekte vergrößern die Stücknachfrage schneller als die Umsatzerosion und erhalten den Gesamtmarktwert.
Obligatorische funktionale Sicherheitsstufen gemäß ISO 26262 für Traktionswechselrichter
ASIL-D-Verpflichtungen erfordern doppelt redundante Messkanäle, Selbstdiagnosen und Fehlerberichte in Stromsensoren. Melexis brachte MLX9042x-ICs mit On-Chip-Sicherheitsmonitoren auf den Markt, um ASIL-D-Ziele für Wechselrichter zu erfüllen. Die Einhaltung fügt USD 5–15 pro Sensor hinzu, filtert jedoch nicht qualifizierte Anbieter heraus und stärkt die Preissetzungsmacht der etablierten Anbieter. Regulierungsbehörden weiten den Standard von Europa auf Nordamerika aus und beschleunigen langfristig die globale Harmonisierung.
Strengere Batteriezustands-OBD-Anforderungen (EU 2027, China 2026)
Euro 7 und Chinas bevorstehende OBD-Vorschriften verpflichten zu kontinuierlichen Prüfungen auf Zellebene hinsichtlich Degradation und thermischem Durchgehen, was verteilte Temperatur- und Spannungssensornetzwerke stimuliert. Amphenol Advanced Sensors liefert rauschimmune Thermistoren, die 800-V-EMI-Bedingungen standhalten. Nachrüstverpflichtungen für bestehende Fahrzeugflotten schaffen Ersatznachfrage, und vorgeschriebene Datenschnittstellen fördern Aftermarket-Analyseabonnements.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| XMR-Wafer-Inflation | -1.8% | Global, mit stärkster Auswirkung auf spezialisierte Sensorlieferanten | Kurzfristig (≤ 2 Jahre) |
| Anhaltende Tier-2-Chipsatz-Engpässe | -1.5% | Globale Lieferketten, akut im Automobilsektor | Mittelfristig (2–4 Jahre) |
| China/Rest der Welt IP-Spaltung fragmentiert Lieferketten | -1.2% | Global, mit Bifurkation zwischen chinesischen und westlichen Märkten | Langfristig (≥ 4 Jahre) |
| Cybersicherheitsvorschriften erhöhen die Sensor-Stückliste | -0.9% | Zunächst entwickelte Märkte, mit globaler Ausweitung | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
XMR-Wafer-Inflation drückt Margen
Begrenzte globale Foundry-Kapazität für XMR-Wafer in Automobilqualität erhöht die Beschaffungskosten im Vergleich zum Niveau von 2024 erheblich und komprimiert die Bruttomargen trotz starkem Umsatzwachstum. Die Preisvolatilität bei Seltenerdrohstoffen verstärkt den Druck, insbesondere für kleinere Anbieter ohne abgesicherte Verträge. TDK-Micronas hat die Kapazität in Freiberg erweitert, doch die Kapitalintensität schränkt schnelle inkrementelle Erweiterungen ein. Gewinngegenwind motiviert Lieferkettenpartnerschaften und Strategien zur vertikalen Integration.
Anhaltende Tier-2-Chipsatz-Engpässe
Automotive-Mikrocontroller und analoge Frontend-ICs verzeichnen Lieferzeiten von 26 bis 52 Wochen, was die Qualifizierung von Sensormodulen verzögert und die OEM-Einführungspläne verlängert. Renesas skalierte 300-mm-Naka-Linien, verschob jedoch weitere Erweiterungen aufgrund von Zollbedenken. Sensorhersteller halten höhere Lagerbestände, binden Betriebskapital und erschweren Kostenprognosen bis 2027.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Sensortyp:
Stromsensoren führen, während XMR-Übernahme steigtStromsensoren behielten im Jahr 2025 einen Marktanteil von 26,74 % am Markt für Elektrofahrzeugsensoren aufgrund des universellen Einsatzes in BMS, Wechselrichtern, Ladesystemen und bordeigenen DC-DC-Wandlern. Die kontinuierliche Skalierung der Motorleistungsniveaus und parallele Traktionsarchitekturen erhalten den Volumenschwung. Magnetoresistive Sensoren verzeichnen bis 2031 eine CAGR von 15,44 % und übertreffen Hall-Geräte durch die Nutzung von Sub-Mikrosekunden-Reaktion und 3-ppm-Offsetdrift. Temperatursensoren proliferieren weiterhin innerhalb von Batteriepaketen, während Positions- und Drehzahlsensoren die Motorsteuerung und die Genauigkeit der Rekuperationsbremsung unterstützen.
Der Markt für Elektrofahrzeugsensoren reagiert auf OEM-Anforderungen nach Einzelgehäuse-Kombinationen, die Strom-, Temperatur- und Isolationsfunktionen vereinen, um Entwicklungszyklen zu verkürzen. Tier-1-Anbieter integrieren shuntbasierte Sicherungen in XMR-Module, um ASIL-D-Redundanz zu erfüllen, ohne den PCB-Footprint zu verdoppeln. Drucksensoren wachsen in Kühlkreisläufen mit Kühlplatten und bei der Überwachung von Brennstoffzellenstapeln, obwohl ihr Volumen aufgrund des langsameren Wasserstoff-Rollouts zurückbleibt. Aufkommende Gasdetektion und Schwingungssensorik kündigen einen Wandel hin zu vorausschauender Wartung bei flotteneigenen Transportern und Bussen an.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Fahrzeugtyp:
Gewerbliche Flotten treiben die Elektrifizierungsbeschleunigung voranPersonenkraftwagen hielten im Jahr 2025 einen Marktanteil von 73,52 % am Markt für Elektrofahrzeugsensoren, da Anreize und sinkende Batteriekosten die Massenübernahme weltweit stimulierten. Dennoch verzeichnen Nutzfahrzeuge bis 2031 die stärkste CAGR von 15,46 % und nutzen regulatorische Impulse wie Kaliforniens Advanced Clean Trucks Rule. Die tägliche Fahrleistung intensiviert die Gesamtbetriebskostenvorteile und motiviert große Sensorarrays für thermische, Last- und prädiktive Sicherheitsüberwachung. Stadtbusse und Lieferwagen für die letzte Meile integrieren mehr als 190 Sensoren pro Fahrzeug, gegenüber 130–150 in typischen Personenkraftwagen, was Subsystemchancen vergrößert.
Flottenoperatoren fordern Echtzeit-Diagnosen zur Reduzierung von Ausfallzeiten; daher bewegen sich intelligente Sensoren mit CAN-FD und Automotive-Ethernet an den Rand, um Daten vorzuverarbeiten. Personenkraftwagenmodelle schwenken auf erlebnisorientierte Differenzierungsmerkmale wie haptische Klimasteuerungen und biometrische Überwachung um, was ein moderates, aber nachhaltiges Wachstum der durchschnittlichen Verkaufspreise für Sensoren fördert. Technologieteilung zwischen Segmenten verringert die Komponentenvarianz und ermöglicht Plattformökonomien für Tier-1-Zulieferer im Markt für Elektrofahrzeugsensoren.
Nach Antriebstyp:
Brennstoffzellen beschleunigen trotz Dominanz batterieelektrischer FahrzeugeBatterieelektrische Fahrzeuge kontrollierten im Jahr 2025 einen Anteil von 66,43 % an der Marktgröße für Elektrofahrzeugsensoren und profitierten von dichten Ladenetzen und verbesserten LFP-Paketökonomien. Brennstoffzellenelektrofahrzeuge verzeichnen bis 2031 eine CAGR von 15,77 %, gestützt durch Wasserstofftankstellen an Frachtkorridoren und die Sicherheitsharmonisierung gemäß UN GTR 13. Brennstoffzellenstapel erfordern Sensoren für Wasserstoffleckage, Luftfeuchtigkeit, Luftstrom und Stapelspannung, was den Sensorwert pro Fahrzeug trotz noch geringer Volumina erhöht.
Plug-in-Hybride behalten in infrastrukturbeschränkten Regionen ihre Präsenz, verlieren jedoch Marktanteile, da die Batteriereichweiten über 600 km steigen. Die Plattformtechnik konvergiert auf modulare Sensorleitungssätze, die sowohl für batterieelektrische als auch für Brennstoffzellenfahrzeugvarianten geeignet sind und die Teilegemeinsamkeit unterstützen. Diese Konvergenz stabilisiert Beschaffungskalender und gleicht die Kapazitätsauslastung bei führenden Sensorfabs aus.
Nach Anwendung:
ADAS-Sicherheitssysteme stärken den WachstumsausblickDas Batteriemanagement bewahrte im Jahr 2025 einen Anteil von 34,61 % an der Marktgröße für Elektrofahrzeugsensoren durch fest verdrahtete Sicherheitsimperative innerhalb von Lithium-Ionen-Chemien. Dennoch verzeichnen ADAS und Sicherheitssysteme die schnellste CAGR von 15,69 %, da Regulierungsbehörden ab 2028 in Europa und China automatische Notbremsungen und Spurhalteassistenten vorschreiben. Die Sensorfusion zwischen Radar-, Lidar-, Ultraschall- und Kameraströmen erfordert präzises Eigenbewegungs- und Stromfeedback, was Sensoranzahl und Bandbreite vervielfacht.
Wärmemanagementsensoren migrieren zu verteilten Architekturen, die gleichzeitig Kühlmittelfluss, Paketschnittstellentemperaturen und Passagierkomfortlasten überwachen. Antriebsstrangsteuerungssensoren entwickeln sich hin zu höheren Bandbreitenspezifikationen zur Unterstützung von 25-kHz-PWM-Schaltung in SiC-Wechselrichtern, während Fahrwerksanwendungen Radend-Stromsensoren integrieren, um die regenerative Drehmomentaufteilung zu optimieren. Kabinenkomfortsensoren eröffnen einen wachsenden Aftermarket für nachrüstbare intelligente Klimamodule.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Sensortechnologie:
Dominanz des Hall-Effekts steht vor XMR-HerausforderungHall-Effekt-Geräte beherrschten im Jahr 2025 einen Marktanteil von 32,98 % am Markt für Elektrofahrzeugsensoren aufgrund niedriger Kosten und hoher Qualifizierungsreife. Die magnetoresistive (XMR) Übernahme schreitet mit einer CAGR von 15,41 % voran und liefert überlegene Rauschimmunität, die innerhalb von Hochspannungsbatteriepackungen und 800-V-Wechselrichtern unerlässlich ist. MEMS-Inertialsensoren weiten sich auf Straßenprofilierung und Batterieaufblähungserkennung aus, während optische Encoder bei der präzisen Rotorpositionsrückmeldung für Hochgeschwindigkeitsmotoren zunehmen.
Kapazitive und Ultraschallgeräte stärken Benutzeroberflächen- und Parkanwendungen und bleiben preissensibel. Streufeld-robuste Magnetsensoren von Melexis tolerieren die elektromagnetischen Störungen, die Siliziumkarbid-Stufen inhärent sind, und fördern die OEM-Migration für langfristige Stabilität. Integrierte Lösungen, die Sensorelemente, Signalketten und digitale Schnittstellen in einem Leadframe beherbergen, verankern den Designgewinn-Schwung im gesamten Markt für Elektrofahrzeugsensoren.
Geografische Analyse
Markt für Elektrofahrzeugsensoren im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum hielt 2025 einen Marktanteil von 36,12 % am Markt für Elektrofahrzeugsensoren und wird voraussichtlich bis 2031 mit einer CAGR von 15,36 % wachsen. China produzierte 2024 11,49 Millionen Elektrofahrzeuge und verfolgt die Lokalisierung von Halbleiter-Vorprodukten, um die Importabhängigkeit bis 2028 auf unter 70 % zu senken. Pekings Subventionen sind nun an die lokale Sensorbeschaffung geknüpft, was ausländische Zulieferer zwingt, Joint Ventures einzugehen oder Technologielizenzen zu vergeben. Südkorea und Japan tragen fortschrittliche XMR- und MEMS-Technologien bei, während südostasiatische Lnder Kapazitätserweiterungen anziehen, die auf zollfreie Exporte nach Europa und Nordamerika abzielen.
Markt für Elektrofahrzeugsensoren in Europa
Europa bleibt ein Zentrum für hochwertige Sensortechnologie, da ISO 26262 und Euro-7-Vorschriften einen Mindestsensorgehalt in jedem neuen Elektrofahrzeug verankern. Deutschland bildet das Rückgrat der Wertschöpfungskette mit spezialisierten Fertigungsstätten, während Nordeuropa die Pro-Kopf-Nutzung von Elektrofahrzeugen durch aggressive Steuerbefreiungen fördert. Der europäische Markt für Elektrofahrzeugsensoren priorisiert die Resilienz der Lieferkette durch Anreize des EU-Chips-Gesetzes für inländisches Silizium. Batteriezustands-OBD-Vorschriften, die 2027 in Kraft treten, erhöhen die Sensordurchdringungsraten zusätzlich.
Markt für Elektrofahrzeugsensoren in Nordamerika
Nordamerika verzeichnet ein stetiges Wachstum, unterstützt durch die Fertigungsgutschriften des Inflation Reduction Act für inländische Halbleiterlinien sowie die ZEV-Vorschriften Kaliforniens. Gewerbliche US-Flotten elektrifizieren Pakettransporter, Schulbusse und Müllfahrzeuge, die jeweils robuste Sensornetzwerke für hohe Betriebszyklen erfordern. Kanada liefert kritische Mineralien für Hall- und XMR-Magnete, während Mexiko sich als kostenoptimierter Montagestandort für Tier-1-Sensormodule positioniert, die US-OEM-Werke beliefern. Harmonisierte Sicherheits- und Cybersicherheitsvorschriften in den USMCA-Ländern vereinfachen die Homologierungsbemühungen und unterstützen die grenzüberschreitende Volumenskalierung im Markt für Elektrofahrzeugsensoren.

Regulatorisches Umfeld
Die Sicherheits- und Cybersicherheitsanforderungen für EV-Sensorhardware werden weiter verschärft, wodurch die Erwartungen an Redundanz, Dokumentation und Verifizierung über ADAS, Lenkung, Bremsung und Hochspannungsüberwachung hinweg steigen. Die UN-Regelung Nr. 171, die das Verhalten elektronischer Steuerungssysteme und die Fehlerreaktion für Sensoren und Aktoren definiert, trat am 26. September 2025 in Kraft und legt formale Erwartungen an Sensordiagnostik, Plausibilitätsprüfungen und Fehlerbehandlung innerhalb eines Sicherheitskonzepts fest.
Auf Fahrzeugebene bestimmen ISO 26262 und ISO/SAE 21434 zunehmend, wie sichere Schnittstellen und Update-Bereitschaft in Sensoreinsätze integriert werden. Im Vereinigten Königreich bestätigt die GB-Typgenehmigungsantwort vom Juli 2026 18 vorgeschriebene Fahrzeugsicherheitstechnologien, während in den Vereinigten Staaten die NHTSA-Regulierungsagenda 2026 die Modernisierung der FMVSS-Standards sowie einen Vorschlag vom März 2026 zur Änderung von FMVSS 103 und 104 für ADS-ausgestattete Fahrzeuge umfasst, was auf eine fortgesetzte Anpassung bestehender Anforderungen an sensorintensive Architekturen hinweist.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für EV-Sensoren reicht von Sensorelementen (Hall, XMR) über das Design analoger Frontend- und Mixed-Signal-ICs sowie die Wafer-Fertigung bis hin zu fortschrittlicher Verpackung und Prüfung, gefolgt von der Modulintegration durch Tier-1-Zulieferer und die automobilgerechte Validierung. Qualifizierungszyklen sind an die AEC-Q-Grade-Erwartungen und ISO-26262-Prozessnachweise gebunden. Der Übergang zu 800 V und SiC/GaN erhöht zudem die Anforderungen an Isolation, Bandbreite und EMI-Robustheit, wodurch der Schwerpunkt stärker auf spezialisierte Verpackung, Kalibrierung und End-of-Line-Testkapazitäten verschoben wird.
Nachgeschaltet verpacken Tier-1-Zulieferer und Systemlieferanten Sensoren zu funktionalen Modulen, um Teileanzahl und Verkabelungskomplexität zu reduzieren, einschließlich stärker integrierter Ansätze wie bei Sensata, das Schutzfunktionen in Hochspannungskomponenten kombiniert (zum Beispiel Konsolidierung von Sicherung und Schütz). Mit dem Wachstum des Wandels zum softwaredefinierten Fahrzeug gewinnen Schnittstellen- und E/A-Geräte an Bedeutung, die Sensordaten nahe der Edge vorverarbeiten, bevor sie in zentrale Hochleistungsrechner einfließen, wodurch die Notwendigkeit einer engeren Abstimmung zwischen Halbleiteranbietern und Anbietern von Fahrzeugdomänen-Computern zunimmt. Regionalisierungsstrategien zeigen sich auch darin, wie Zulieferer Wafer- und Modulstandorte über wichtige Automobilfertigungskorridore hinweg ausbalancieren, um Zoll- und Handelsrisiken zu verringern und lokale Beschaffungsanforderungen zu erfüllen.
Wettbewerbslandschaft
Der Markt für Elektrofahrzeugsensoren zeigt eine moderate Konzentration. Continental, Bosch und ZF nutzen Systemintegrationskompetenzen und Multi-Domain-ECU-Portfolios, um Plattformaufträge bei etablierten OEMs zu sichern. Halbleiterspezialisten wie Infineon, NXP, Allegro und Melexis differenzieren sich durch proprietäre XMR- und streufeld-robuste IP. Renesas und TI bündeln Sensorschnittstellen mit Domain-Controller-SoCs, um den Schwung softwaredefinierten Fahrzeugs zu nutzen.
Die Konsolidierung beschleunigt sich, da Sensorlieferanten Algorithmusspezialisten und Gehäusehersteller akquirieren, um schlüsselfertige Module zu liefern. Chinesische OEMs bilden Joint Ventures mit inländischen Fabs, um die Sensorkapazität inmitten der US-chinesischen Exportkontrollen zu sichern. Zu den strategischen Schritten gehören Renesas' 8-in-1-E-Achsen-Referenzdesigns, die Wechselrichter-, BMS- und Leistungsverteilungssensorik in eine einzige MCU-Domäne integrieren, sowie Valeos Smart eDrive 6-in-1-Thermoleistungseinheit, die die Reichweite durch dynamische sensorgesteuerte Steuerungslogik um 24 % verbessert.[4]„Smart eDrive und Panovision Showcase,” Valeo SA, valeo.com
Der Wettbewerb verlagert sich von den Kosten diskreter Komponenten zum Lebenszyklus-Datenwert, was Anbieter dazu drängt, Edge-KI-Beschleuniger und Over-the-Air-Update-Hooks einzubetten. Funktionale Sicherheitszertifizierung und Cybersicherheitszertifizierung bleiben Markteintrittsbarrieren. Nischenchancen entstehen rund um die Wasserstoffleckerkennung und Paketaufblähungsakustik, wo nur wenige globale Anbieter Patente halten. Die Lieferantenmacht steigt, da OEMs mit Dual-Sourcing-Einschränkungen und Softwarekomplexität zu kämpfen haben.
Marktführer für Elektrofahrzeugsensoren
Continental AG
Robert Bosch GmbH
ZF Friedrichshafen AG
Denso Corporation
Sensata Technologies, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Elektrofahrzeugsensoren
- Continental AG
- Robert Bosch GmbH
- ZF Friedrichshafen AG
- Denso Corporation
- Sensata Technologies Inc.
- Valeo Group
- Amphenol Corp.
- Renesas Electronics Corp.
- NXP Semiconductors N.V.
- Allegro MicroSystems Inc.
- Infineon Technologies AG
- Melexis NV
- Analog Devices Inc.
- TE Connectivity Ltd.
- Texas Instruments Inc.
- ON Semiconductor Corp.

Marktchancen und Zukunftsaussichten
Chancen entstehen zunehmend rund um Hochspannungs- und höherfrequente Antriebsplattformen, bei denen Sensorbandbreite, Isolation und funktionale Sicherheitsdiagnostik zu Differenzierungsmerkmalen werden, insbesondere bei der Strom-, Spannungs- und Temperaturmessung in Traktionswechselrichtern und Batteriepacks. Dies wird durch bereits laufende Compliance-Meilensteine verstärkt, darunter strengere OBD-Vorschriften zum Batteriezustand in China (2026) und der EU (2027), die eine kontinuierliche Überwachung und verteilte Sensorik innerhalb der Packs erfordern. Dies erhöht die Ausstattungsrate mit Temperatur- und Spannungssensoren und steigert den Wert störfester Komponenten in Umgebungen mit hoher elektromagnetischer Interferenz.
Eine zweite Chance liegt in stärker integrierter Sensorik innerhalb elektromechanischer Subsysteme und Fahrwerkskomponenten, wo Integration Gewicht und Verkabelung reduzieren und zugleich Genauigkeit und Haltbarkeit verbessern kann. OEM-Programme spiegeln diese Richtung wider, darunter ZF, das die Serienproduktion seines Smart Chassis Sensor für den Cadillac CELESTIQ aufgenommen hat und Sensorik in ein Federbein-Kugelgelenk integriert, sowie Continental, das einen rotormontierten e-Motor-Rotortemperatursensor (eRTS) entwickelt, um Temperaturen direkt am Rotor zu messen und den Einsatz von Seltenen Erden zu reduzieren. Auf der Elektronikseite verweisen ZF und SiliconAuto mit der Demonstration eines E/A-Schnittstellenchip-Konzepts zur Echtzeit-Sensorvorverarbeitung in Hochleistungsrechenplattformen auf Weißraum in Sensor-zu-Compute-Architekturen, in denen Latenz, Determinismus und Cybersicherheitsanforderungen zunehmend das Design von Sensormodulen bestimmen.
Recent Industry Developments in Markt für Elektrofahrzeugsensoren
- Juni 2026: Robert Bosch GmbH führte in Indien Siliziumkarbid-Halbleiter (SiC) der dritten Generation ein, um die Effizienz und Leistung von EV-Leistungselektronik zu verbessern. Dies erweitert Boschs lokale Halbleiterkapazität und unterstützt die breitere Integration von EV-Sensoren und Leistungselektronik in regionalen Plattformen. Die Initiative unterstützt zudem die Beschaffung von Wechselrichtern und zugehörigen Sensorkomponenten innerhalb Indiens.
- März 2026: ZF Friedrichshafen AG demonstrierte auf der Embedded World 2026 einen neuen E/A-Schnittstellenchip und ein Mikrocontroller-Design für automobile Hochleistungsrechner, entwickelt zusammen mit SiliconAuto. Die Demonstration unterstreicht ZFs Schritt in Richtung softwaredefinierter Fahrzeugarchitekturen. Die Zusammenarbeit erweitert ZFs Fokus auf hochwertige Sensordatenverarbeitung für Automobilrechner.
- Januar 2026: ZF Friedrichshafen AG stellte auf der CES AI Road Sense vor, ein KI-basiertes Fahrwerksanpassungssystem mit Hochleistungssensoren, mit Serienproduktion für 2028. Das System spiegelt ZFs Ansatz zur Monetarisierung von Sensordaten durch softwaregesteuerte Fahrwerkslösungen wider. Es ergänzt außerdem KI-gestützte Sensorfusion über EV-Plattformen hinweg.


Markt für Elektrofahrzeugsensoren Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Methodik umfasst der Markt für Elektrofahrzeugsensoren Sensoren, die in batterieelektrische und Plug-in-Hybridfahrzeuge integriert werden, um wichtige Fahrzeugzustände (Temperatur, Druck, Strom, Spannung, Position und Geschwindigkeit) über die wichtigsten EV-Systeme hinweg zu messen, zu erkennen oder zu steuern.
Ausschlüsse des Anwendungsbereichs: Wir schließen Sensoren für Ladestationen und nicht automobile Sensoren aus, und wir zählen auch keine eigenständige Fahrzeugsoftware und Analytik, die ohne Sensorhardware verkauft wird.
Übersicht der Segmentierung
- Nach Sensortyp
- Strom
- Temperatur
- Position
- Druck
- Magnetisch
- Drehzahl/Rotation
- Sonstige
- Nach Fahrzeugtyp
- Personenkraftwagen
- Nutzfahrzeuge
- Nach Antriebstyp
- Batterieelektrisch
- Plug-in-Hybrid
- Brennstoffzellenelektrisch
- Nach Anwendung
- Batteriemanagement
- Antriebsstrang und Wechselrichter
- ADAS und Sicherheit
- Wärmemanagement
- Fahrwerk/Bremsung
- Kabinenkomfort
- Nach Sensortechnologie
- Hall-Effekt
- MEMS
- Magnetoresistiv
- Optisch
- Kapazitiv
- Ultraschall
- Sonstige
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Übriges Nordamerika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- Australien und Neuseeland
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Südafrika
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Schreibtischarbeit beginnt mit der Verankerung des EV-Nachfragepools und verengt sich anschließend auf den Sensorinhalt, der typischerweise mit der Elektrifizierung skaliert. Wir nutzen öffentliche Quellen wie IEA-EV-Verkaufs- und Bestandsdaten, nationale Fahrzeugzulassungsstatistiken sowie UNECE- oder NHTSA-Sicherheits- und Funktionsanforderungen, um realistische Adoptionsmuster nach Region und Fahrzeugklasse festzulegen.
Um den Aufbau zu bepreisen und plausibilitätszuprüfen, überprüfen wir technische und branchenspezifische Quellen wie ISO-Dokumentationen zur funktionalen Sicherheit, SAE- oder IEEE-Veröffentlichungen zu Sensorik und Leistungselektronik sowie Patentdatenbanken, die anzeigen, wohin sich Sensorarchitekturen entwickeln (zum Beispiel Stromsensorik und Batterieüberwachung). Unternehmensberichte, Investorenpräsentationen und seriöse Presse werden verwendet, um Verschiebungen im Produktmix, Kapazitätserweiterungen und wesentliche Designänderungen gegenzuprüfen. Wo erforderlich, werden kostenpflichtige Abonnements in begrenztem Umfang für Unternehmensfinanzdaten, Nachrichtenscreening, Vertrags- und Ausschreibungsanalysen sowie Patentrecherchen genutzt. Diese Beispiele sind nicht erschöpfend, und weitere Quellen werden zur Datenerfassung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Primärdaten werden verwendet, um die Schreibtischannahmen zu überprüfen, insbesondere die Sensoranzahl je Fahrzeug, den Mix der Sensortechnologien und die Preisentwicklung im Rahmen von Kostensenkungsprogrammen. Wir interviewen Kontakte aus dem EV-OEM-Ökosystem, Komponentenzulieferer sowie Vertriebs- oder Integrationspartner über die wichtigsten Produktions- und Verbrauchsregionen hinweg, damit das Modell echte Designgewinne, regulatorisch bedingte Änderungen und den Zeitplan von Plattform-Refreshs erfasst.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 26% | CXOs: 12% | APAC: 45% |
| Mid-Tier: 60% | Funktions-/Bereichsleiter: 35% | EMEA: 36% |
| Kleinere Akteure: 14% | Manager: 53% | Amerika: 19% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau, bei dem EV-Produktion und -Bestand, aufgeteilt nach Antriebsstrang und Region, unter Verwendung von Durchdringungs- und Inhalt-pro-Fahrzeug-Annahmen, die typische EV-Architekturen widerspiegeln, in einen Sensornachfragepool umgewandelt werden. Anschließend bestätigen wir die Gesamtwerte durch selektive Bottom-up-Prüfungen, wie beispielsweise stichprobenhaft ermittelte Sensor-ASPs multipliziert mit geschätzten Stückzahlen für Schlüsselanwendungen, sowie Rückmeldungen von Zulieferern und Vertriebskanälen, um mögliche Überzählungen zu korrigieren.
Zu den Eingaben, die die Ergebnisse am stärksten beeinflussen, gehören EV-Stückverkäufe und Plattformmix (BEV versus PHEV), das Wachstum der durchschnittlichen Sensoranzahl im Zusammenhang mit Batterieüberwachung und Thermomanagement, der Anteil von 400-V- versus 800-V-Plattformen, der die Anforderungen an Strom- und Spannungssensorik beeinflusst, die ASP-Entwicklung nach Sensortyp mit steigenden Volumina sowie Regulierungssignale, die verpflichtende Überwachung und Diagnostik vorantreiben. Wo Daten auf Anwendungsebene dünn sind, verwenden wir Proxy-Verhältnisse aus vergleichbaren Fahrzeugprogrammen und validieren diese Verhältnisse anhand von Interview-Rückmeldungen, bevor wir sie anwenden.
Für die Prognose führen wir Szenarien durch, sodass Adoption und Preisgestaltung gemeinsam unter verschiedenen EV-Einführungs- und Kostensenkungspfaden angepasst werden können. Der finale Pfad wird nach einem Vergleich der Szenarien mit dem Konsens aus Primärgesprächen und mit beobachtbaren EV-Baupläne und dem politischen Momentum ausgewählt.
Datenvalidierung & Aktualisierungszyklus
Wir überprüfen die Ergebnisse durch mehrere Durchgänge, um die Zahlen mit unabhängigen Signalen konsistent zu halten, einschließlich EV-Produktionstrends, Verschiebungen im Sensorinhalt und Halbleiterlieferbedingungen, die die Preisgestaltung beeinflussen können. Abweichungsprüfungen werden über Regionen und Anwendungen hinweg durchgeführt, und starke Veränderungen werden erneut überprüft, um zu bestätigen, dass sie durch einen realen Faktor, wie etwa einen Plattformübergang, verursacht werden und nicht durch ein Modellierungsartefakt.
Vor der Freigabe durchläuft das Modell samt Annahmen Analystenprüfschritte, gefolgt von gezielten erneuten Kontaktaufnahmen, wenn ein Datenpunkt außerhalb des erwarteten Bereichs liegt. Berichte werden jährlich aktualisiert, wobei bei wesentlichen Ereignissen, die die Aussichten verändern, zwischenzeitliche Aktualisierungen hinzugefügt werden. Unmittelbar vor der Auslieferung wird ein abschließender Aktualisierungsdurchgang abgeschlossen, damit Kunden die neueste Sichtweise erhalten, gestützt auf dieselben wiederholbaren Schritte.
Vergleich der Marktschätzung von Mordor Intelligence für Elektrofahrzeugsensoren mit anderen veröffentlichten Schätzungen
Veröffentlichte Zahlen für EV-Sensoren können variieren, hauptsächlich weil jeder Herausgeber die Marktabgrenzung unterschiedlich zieht und dann unterschiedliche Preis- und Fahrzeugvolumenannahmen anwendet. Unterschiede ergeben sich auch daraus, was als EV-Sensor im Gegensatz zu einem allgemeinen Automobilsensor gezählt wird, und wie schnell jedes Modell aktualisiert wird, wenn sich EV-Plattformen verändern.
Die Hauptlücke ergibt sich daraus, ob allgemeine Automobilsensorik (insbesondere ADAS- und Kabinensensorik) für jedes elektrifizierte Fahrzeug vollständig einbezogen wird. Bei Mordor Intelligence ist die Größenbestimmung an EV-spezifische Sensorinhalte gebunden, wobei Prüfungen des Fahrzeugaufbaus und des Plattform-Spannungsmixes vorgenommen werden, bevor ASP-Kurven angewendet werden. Einige Schätzungen mischen zudem OEM-verbaute Sensoren mit breiteren Ersatzteilen des Aftermarkts, während andere aggressive Preissteigerungen anstelle von kostensenkungsgetriebenen ASP-Schritten verwenden, was die Spanne vergrößert.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 10,73 Mrd. USD (2025) | |
| Branchenverlag A | 10,73 Mrd. USD (2024) | Verwendet 2024 als Bezugsjahr und kann breitere Automobilsensorinhalte in EV-Programme einfließen lassen, was die Gesamtwerte verändern kann, wenn EV-spezifische Sensorinhalte je Fahrzeug nicht isoliert werden. |
| Globaler Verlag B | 15,11 Mrd. USD (2024) | Wendet häufig höhere ASP- und Inhalt-pro-Fahrzeug-Annahmen über alle EV-Typen und Regionen hinweg an und kann einen breiteren Satz von Sensorikkategorien einschließen, die nicht durchgängig EV-spezifisch sind. |
Die Tabelle zeigt, dass die Wahl des Jahres und das, was als EV-spezifische Sensorik eingeschlossen wird, die meisten Unterschiede erklären, nicht ein einzelner Rechenschritt. Wenn Fahrzeugvolumina, Plattformübergänge und realistische ASP-Erosion aufeinander abgestimmt bleiben, lässt sich die Schätzung leichter auf klare Eingaben zurückführen und mit dem Start neuer EV-Programme aktualisieren.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Elektrofahrzeugsensoren und wie ist der Wachstumsausblick?
Der Markt wird im Jahr 2026 auf USD 12,37 Milliarden geschätzt und soll bis 2031 USD 25,17 Milliarden erreichen, was einer CAGR von 15,28 % im Zeitraum 2026–2031 entspricht.
Welcher Sensortyp hat den größten Umsatzanteil?
Stromsensoren führen mit einem Anteil von 26,74 % im Jahr 2025, während magnetoresistive Geräte bis 2031 die schnellste CAGR von 15,44 % verzeichnen.
Welches Anwendungssegment wächst am schnellsten?
ADAS und Sicherheitssysteme verzeichnen die höchste CAGR von 15,69 %, angetrieben durch obligatorische automatische Notbremsungen und erweiterte Sensorfusionsanforderungen.
Welche Region ist der größte und am schnellsten wachsende Markt?
Der asiatisch-pazifische Raum hält im Jahr 2025 einen Umsatzanteil von 36,12 % und weist bis 2031 eine marktführende CAGR von 15,36 % auf, gestützt durch Chinas großangelegte Elektrofahrzeugproduktion.
Welche Vorschriften sind für die zukünftige Sensornachfrage am einflussreichsten?
ISO-26262-ASIL-D-Funktionssicherheitsvorschriften für Traktionswechselrichter sowie Euro 7 und Chinas bordeigene Batteriestandards 2026 erhöhen die erforderlichen Sensoranzahlen erheblich.
Welche angebotsseitigen Herausforderungen könnten das Marktwachstum behindern?
XMR-Wafer-Kosteninflation und verlängerte Tier-2-Chipsatz-Lieferzeiten drücken Margen und verlängern Produkteinführungszyklen, insbesondere in den nächsten zwei bis vier Jahren.
Seite zuletzt aktualisiert am:



