
DNA/RNA-Extraktionskit-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 1.89 Milliarden US-Dollar |
| Marktgröße (2031) | 2.68 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 7.23 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
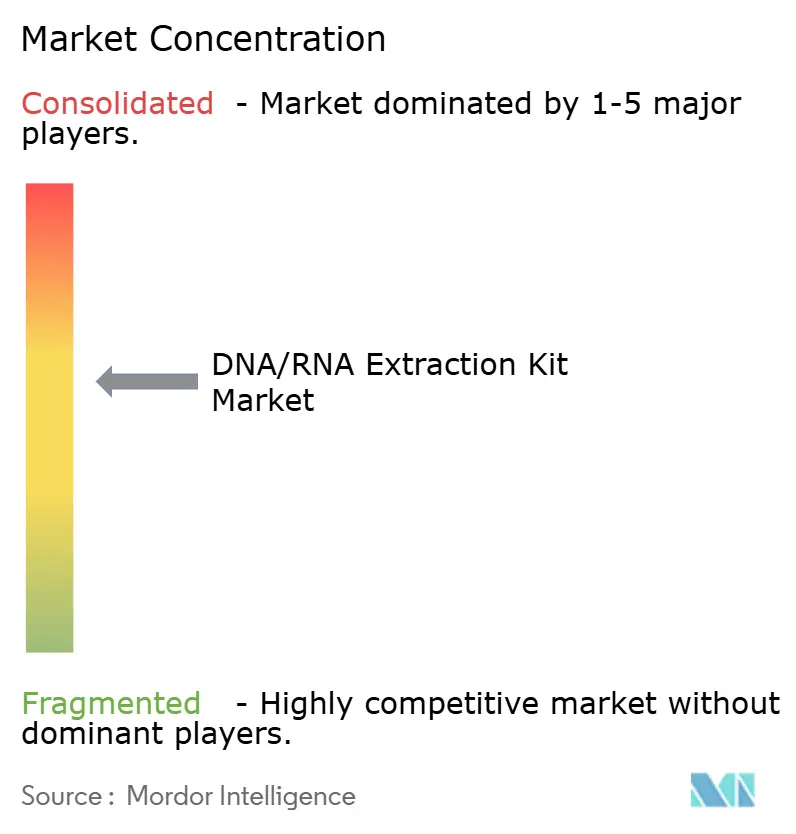
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
DNA/RNA-Extraktionskit-Marktanalyse von Mordor Intelligence
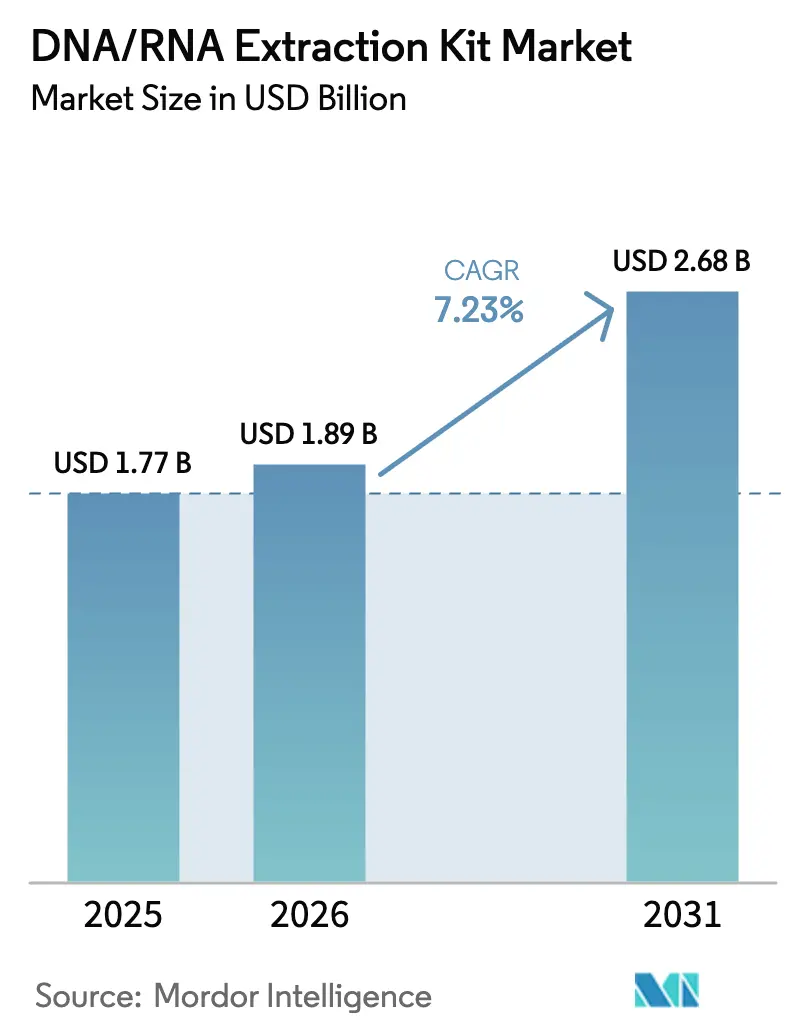
Die Größe des DNA/RNA-Extraktionskit-Marktes wird voraussichtlich von USD 1,77 Milliarden im Jahr 2025 auf USD 1,89 Milliarden im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 7,23 % über 2026–2031 USD 2,68 Milliarden erreichen.
Dieses Wachstum wird durch den Übergang der Onkologie zu Flüssigbiopsien, die Ausweitung von Überwachungsprogrammen für Krankheitserreger im Abwasser sowie die steigende Nachfrage nach Präzisionsmedizin vorangetrieben, die eine konsistente und zuverlässige Nukleinsäurereinigung erfordert. Die Einführung der Magnetpartikelautomatisierung schreitet voran, reduziert die Technikerzeit und minimiert Fehlerquoten, was klinische Labore dazu veranlasst, veraltete Reagenzienprotokolle zu ersetzen. Gesundheitsbehörden institutionalisieren die Überwachung von viralem RNA im Abwasser und erweitern damit den Anwendungsbereich von RNA-Kits über den traditionellen Krankenhauseinsatz hinaus. Darüber hinaus integrieren Pharmaunternehmen validierte Extraktionsmethoden in Arzneimittel- und Diagnostikeinreichungen, um behördliche Zulassungen zu beschleunigen, was starke Lieferantenbeziehungen fördert und die Wechselkosten erhöht. Die Wettbewerbslandschaft wird durch etablierte Akteure geprägt, die manuelle Spinnsäulenvolumina verteidigen, während aufstrebende Wettbewerber Kartuschenssysteme fördern, die Extraktion, Bibliotheksvorbereitung und Analyse in einem einzigen Verbrauchsmaterial integrieren.
Wichtigste Erkenntnisse des Berichts
- Nach Probentyp hielt Blut und Plasma im Jahr 2025 einen Marktanteil von 42,45 % am DNA/RNA-Extraktionskit-Markt. Abwasser- und Umweltmatrizen werden voraussichtlich bis 2031 mit einer führenden CAGR von 9,65 % wachsen.
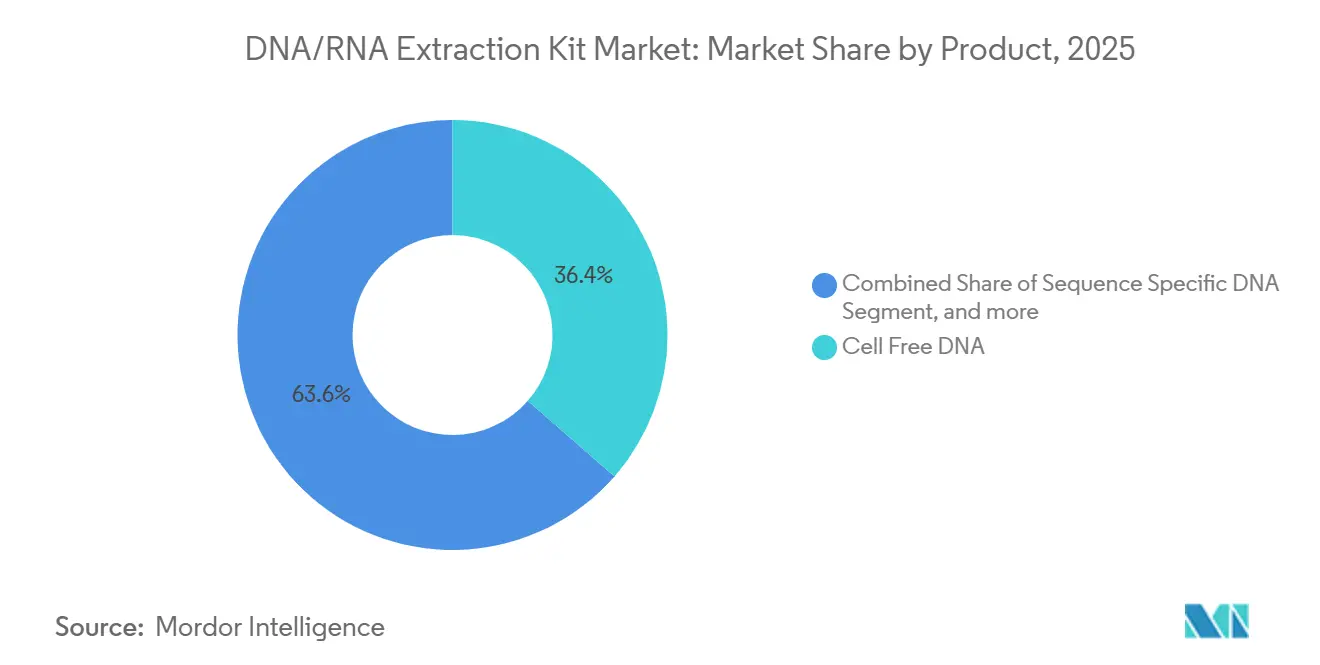
- Nach Produkt entfielen im Jahr 2025 36,43 % der DNA/RNA-Extraktionskit-Marktgröße auf zellfreie DNA-Kits. Gesamt-RNA-Lösungen werden voraussichtlich zwischen 2026 und 2031 die schnellste CAGR von 9,54 % verzeichnen.
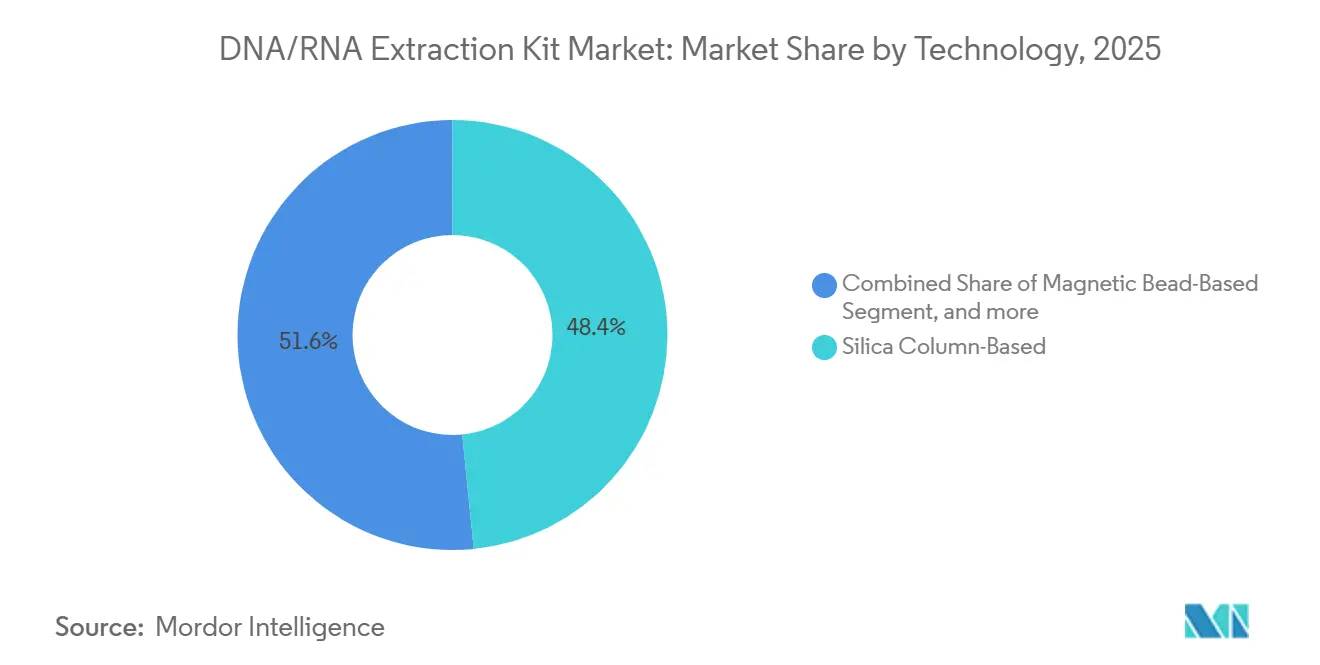
- Nach Technologie dominierten Silicasäulen im Jahr 2025 mit einem Umsatzanteil von 48,43 %, während automatisierte Kartuschen bis 2031 eine CAGR von 10,01 % verzeichneten.
- Nach Endnutzer trugen Diagnosezentren im Jahr 2025 mit 41,46 % zum Umsatz bei, während Biotechnologie- und Pharmaunternehmen bis 2031 mit einer CAGR von 10,34 % wuchsen.
- Nach Region entfielen im Jahr 2025 42,67 % des Umsatzes auf Nordamerika; Asien-Pazifik wird voraussichtlich bis 2031 mit einer CAGR von 8,54 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Einführung von Flüssigbiopsien in der onkologischen Diagnostik | +2.1% | Nordamerika, Europa, globale Zentren | Mittelfristig (2–4 Jahre) |
| Technologische Fortschritte bei automatisierten Hochdurchsatz-Extraktionsplattformen | +1.8% | Nordamerika, Europa, Asien-Pazifik (China, Japan) | Kurzfristig (≤2 Jahre) |
| Wachsende Investitionen in molekulardiagnostische Forschung und Entwicklung | +1.3% | Vereinigte Staaten, China, Deutschland, Japan | Langfristig (≥4 Jahre) |
| Ausweitung von Präzisionsmedizinprogrammen und Begleitdiagnostik | +1.5% | Nordamerika, Europa, ausgewählte Länder in Asien-Pazifik | Langfristig (≥4 Jahre) |
| Zunehmende Nutzung von genomischen Heimtests am Point-of-Care | +0.8% | Vereinigte Staaten, Vereinigtes Königreich, Südkorea | Mittelfristig (2–4 Jahre) |
| Nachfrage der Abwasserepidemiologie nach viraler RNA-Überwachung | +1.2% | Nordamerika, Europa, ausgewählte Städte in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Einführung von Flüssigbiopsien in der onkologischen Diagnostik
Guardant360 CDx erhielt im Jahr 2024 die FDA-Zulassung und verpflichtet Labore zur Validierung von Extraktionsmethoden, die Plasma-DNA-Fragmente unter 200 Basenpaaren erhalten. Referenzzentren berichten von einem jährlichen Wachstum von 40 % bei Flüssigbiopsie-Probenvolumina, was Upgrades auf 96-Well-Magnetplattformen erforderlich macht, die die Handhabungsschritte reduzieren. Roches cfDNA-Kit auf dem cobas-System erfasst 85 % der zirkulierenden Tumor-DNA aus 2 ml Plasma und ermöglicht den Nachweis minimaler Resterkrankung bei einer Allelfrequenz von 0,01 %. Auch die Pränataldiagnostik profitiert, da zellfreie fetale DNA invasive Eingriffe in einkommensstarken Märkten ersetzt. Der Nettoeffekt erhöht die Durchsatz- und Reinheitsanforderungen, die manuelle Spinnsäulen kaum erfüllen können.
Technologische Fortschritte bei automatisierten Hochdurchsatz-Extraktionsplattformen
Thermo Fishers KingFisher Apex verarbeitet 96 Proben in 30 Minuten mit vollständiger LIMS-Integration und verbessert die Rückverfolgbarkeit für ISO-15189-Labore. Beckman Coulter-Flüssigkeitshandler werden mit Magnetprozessoren kombiniert, um Blut-, Speichel- und Gewebeproben gleichzeitig zu verarbeiten und das Risiko einer Kreuzkontamination zu reduzieren. Tecans Fluent-Workstation kombiniert Extraktion, Quantifizierung und Normalisierung und senkt die Arbeitskosten um 60 %, während der Variationskoeffizient unter 5 % gehalten wird. Leasingverträge und Shared-Service-Modelle senken Kapitalbarrieren und erweitern den Zugang in mittelgroßen Krankenhäusern. Die Automatisierung beschleunigt damit die Umstellung von Kits von margenschwachen manuellen Protokollen auf Premium-Kartuschen.
Ausweitung von Präzisionsmedizinprogrammen und Begleitdiagnostik
FoundationOne CDx, im Jahr 2024 für 324 Gene zugelassen, schreibt Extraktionsausbeuten von über 10 ng/µL aus FFPE-Gewebe vor und disqualifiziert damit Phenol-Chloroform-Workflows. Pharmazeutische Sponsoren spezifizieren nun Extraktionsreagenzien in Phase-III-Biomarkerstudien und binden Lieferanten in Arzneimittel-Diagnostik-Pakete ein. QIAGENs therascreen-EGFR-Test bündelt sein Extraktionskit und die PCR-Chemie und harmonisiert die Ergebnisse in globalen Laboren. Zentralisierte Referenznetzwerke im Vereinigten Königreich leiten gereinigte DNA an regionale Krankenhäuser weiter und erfordern Raumtemperaturstabilität für mehrtägigen Versand. Die enge Verknüpfung zwischen Extraktionstreue und therapeutischer Eignung sichert wiederkehrende Kit-Einnahmen pro Patient.
Nachfrage der Abwasserepidemiologie nach viraler RNA-Überwachung
Die CDC überwacht über 1.200 Kläranlagen und treibt die Massenbeschaffung von RNA-Kits voran, die Inhibitoren wie Huminsäuren entfernen[1]Centers for Disease Control and Prevention, "Nationales Abwasserüberwachungssystem 2025," cdc.gov. QIAGENs abwasseradaptiertes virales RNA-Kit erhöht die Wiederfindungsrate auf 70 % im Vergleich zu 40 % bei generischen Optionen. Die WHO-Leitlinien befürworten die Abwasserüberwachung auf Polio und veranlassen UNICEF-Einsätze in Afrika und Südasien. Der Privatsektor schließt sich an, von Agrarunternehmen, die Bodenmikrobiome testen, bis hin zu Umweltberatern, die die DNA invasiver Arten verfolgen. Nicht-klinische Käufer entscheiden sich häufig für kostengünstige Reagenzienkits und diversifizieren damit ihren Kanalmix und ihre Preisstufen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kapital- und Reagenzienkosten automatisierter Extraktionssysteme | −0.9% | Weltweit, besonders ausgeprägt in Ländern mit niedrigem und mittlerem Einkommen | Kurzfristig (≤2 Jahre) |
| Mangel an qualifiziertem Fachpersonal in ressourcenarmen Umgebungen | −0.7% | Afrika, Südasien, Lateinamerika | Langfristig (≥4 Jahre) |
| Regulatorische Kontrolle über Mikroplastikmüll aus Einwegkunststoffen in Kits | −0.5% | Europäische Union, Kanada, Australien | Mittelfristig (2–4 Jahre) |
| Lieferkettenanfälligkeiten bei Silica- und Magnetpartikel-Rohstoffen | −0.6% | Nordamerika, Europa abhängig von asiatischer Versorgung | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapital- und Reagenzienkosten automatisierter Extraktionssysteme
Automatisierte Geräte kosten USD 150.000–300.000, wobei Kartuschen für Systeme wie Genexus Dx mit USD 200 pro Probe bepreist sind, was die Rentabilität auf Labore beschränkt, die mehr als 1.000 Proben pro Monat verarbeiten. Manuelle Spinnsäulen kosten USD 2–5 pro Probe, erfordern jedoch qualifizierte Techniker und weisen höhere Fehlerquoten auf. Pay-per-Use-Modelle verlagern das Kapitalrisiko auf Lieferanten, erhöhen jedoch den Preis pro Test um 15 %. Medicare zahlt USD 18 für einen PCR-Test, was die Margen komprimiert und Labore zu den kostengünstigsten Extraktionsverbrauchsmaterialien drängt. Die daraus resultierende Erschwinglichkeitslücke bremst die Automatisierungseinführung in kommunalen Krankenhäusern und Schwellenmärkten.
Lieferkettenanfälligkeiten bei Silica- und Magnetpartikel-Rohstoffen
Silicamembranen und Magnetpartikel stammen hauptsächlich aus China und Japan. Die Priorisierung von Halbleitern im Jahr 2024 verzögerte die Lieferung von Partikeln um bis zu 12 Wochen, was zu einer Rationierung von Kits führte. QIAGEN verzeichnete einen Anstieg der Rohstoffkosten um 12 % infolge von Zöllen und gab einen Teil dieser Kosten an die Kunden weiter. Thermo Fisher integrierte sich vertikal durch den Kauf eines Membranlieferanten im Jahr 2024, um die Versorgung zu stabilisieren. Unterdessen drängt die EU-Richtlinie über Einwegkunststoffe die Lieferanten dazu, Säulen auf recycelbares Polypropylen umzustellen, was die Entwicklungszyklen um bis zu 9 Monate verlängert[2]Europäische Kommission, "Richtlinie über Einwegkunststoffe 2025," eur-lex.europa.eu. Diese Versorgungsengpässe gefährden Lieferzeiten und Preisdisziplin.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkt:
Zellfreie DNA bleibt der Umsatzanker, Gesamt-RNA gewinnt an DynamikZellfreie DNA-Kits machten im Jahr 2025 36,43 % des Produktumsatzes aus, was ihre weit verbreitete Einführung für Flüssigbiopsien und Pränataldiagnostik widerspiegelt. Gesamt-RNA-Kits wachsen mit einer CAGR von 9,54 %, da Einzelzell-Transkriptomik und räumliche Tests zunehmen und Integritätszahlen über 8,0 für die nachgelagerte Bibliotheksvorbereitung erfordern[3]Nature Publishing Group, "Markteinführung räumlicher Transkriptomik 2025," nature.com. Sequenzspezifische DNA-Kits verbleiben in älteren PCR-Workflows, verlieren jedoch schrittweise Marktanteile an Breiterfassungsformate, die auf die Sequenzierung der nächsten Generation ausgerichtet sind. Virale RNA- und mikrobielle DNA-Kits bleiben nach dem Pandemie-Anstieg stabil und unterstützen weiterhin Abwasser- und Mikrobiom-Nischen. Roches MagNA Pure 96, QIAGENs RNeasy Plus und Zymos Quick-DNA/RNA Miniprep veranschaulichen, wie Lieferanten sich durch Automatisierung, Reinheit oder Vorteile bei der Co-Isolierung differenzieren.
Die DNA/RNA-Extraktionskit-Marktgröße für zellfreie DNA-Kits wird voraussichtlich bis 2031 mit einer CAGR von 6,4 % wachsen, während Gesamt-RNA-Lösungen mit 9,54 % wachsen und bis 2029 die Umsatzlücke schließen werden. Labore standardisieren nun auf Dual-Protokoll-Geräte, um die Kapazität gegen wechselnde Testanforderungen zukunftssicher zu machen, was die durchschnittlichen Verkaufspreise und Serviceumsätze steigert.


Nach Probentyp:
Blut dominiert heute, Abwasser am schnellsten wachsend morgenBlut und Plasma generierten im Jahr 2025 42,45 % des Umsatzes, da Kliniker für die molekulare Diagnostik auf Venenpunktion angewiesen sind. Abwasserproben wachsen mit einer CAGR von 9,65 % auf der Grundlage institutionalisierter epidemiologischer Programme und erhöhen die Nachfrage nach RNA-Kits mit hohem Volumen, die PCR-Inhibitoren verarbeiten. Die Gewebeextraktion bleibt für die onkologische Pathologie entscheidend, während Speichel- und Wangenabstriche die Verbrauchergenomik und Ferntest-Modelle antreiben. Stuhl, Liquor cerebrospinalis und Nischenmatrizen tragen fragmentiertes inkrementelles Wachstum bei.
Der DNA/RNA-Extraktionskit-Marktanteil für Blut-Workflows wird voraussichtlich bis 2031 auf 37 % sinken, da die Nutzung von Abwasser und Umwelt zunimmt und den Probenmix ausgleicht. Lieferanten, die Bindungschemien für trübe Matrizen optimieren, können überproportionale Gewinne im wachsenden Überwachungssektor erzielen.
Nach Technologie:
Säulen führen weiterhin, Kartuschenautomatisierung nimmt stark zuSilica-Spinnsäulen behielten im Jahr 2025 einen Umsatzanteil von 48,43 %, dank ihrer niedrigen Kosten pro Probe und breiten Bekanntheit. Kartuschen- und Lab-on-Chip-Plattformen werden voraussichtlich von 2026 bis 2031 eine CAGR von 10,01 % aufweisen, angetrieben durch die Bequemlichkeit des vollautomatischen Betriebs und integrierter Analytik. Magnetpartikel bilden die Grundlage der meisten Hochdurchsatzsysteme, während reagenzbasierte Phenol-Chloroform-Protokolle in förderfinanzierten akademischen Laboren bestehen bleiben, die Sicherheit gegen Budgentlastung eintauschen.
Die DNA/RNA-Extraktionskit-Marktgröße für automatisierte Kartuschenformate wird bis 2031 voraussichtlich USD 1,1 Milliarden erreichen, gegenüber USD 530 Millionen im Jahr 2026, und damit die Lücke zum säulenbasierten Markt verringern. Hybride wie QIAcube Connect überbrücken den Übergang durch die Automatisierung traditioneller Säulen und erleichtern Käufern den Einstieg in höhere Preispunkte ohne vollständige Geräteersetzung.
Nach Endnutzer:
Diagnostiklabore führen, Pharma treibt inkrementelle Gewinne voranDiagnosezentren und klinische Labore generierten im Jahr 2025 41,46 % des Umsatzes aus routinemäßigen PCR-, Onkologie-Panels und Tests auf Erbkrankheiten. Biotechnologie- und Pharmaunternehmen verzeichnen mit einer CAGR von 10,34 % das schnellste Wachstum, da sie die Extraktion in Biomarker-Entdeckungs-Pipelines und Begleitdiagnostik integrieren. Krankenhäuser streben nach zeitnahen Ergebnissen und setzen Kartuschenssysteme ein, die nahtlos mit Point-of-Care-Analysatoren verbunden sind. Akademische Institute bevorzugen vielseitige manuelle Kits bei eingeschränkten Budgets.
Die DNA/RNA-Extraktionskit-Marktgröße für pharmazeutische und Biotech-Käufer wird voraussichtlich zwischen 2026 und 2031 verdoppelt, angetrieben durch regulatorische Leitlinien, die die Extraktionsqualität mit der therapeutischen Kennzeichnung verknüpfen. Lieferanten, die Verbrauchsmaterialien mit regulatorischer Unterstützung bündeln, erzielen Premiumpreise und längere Vertragslaufzeiten.
Geografische Analyse
DNA/RNA-Extraktionskit-Markt in Amerika, EMEA und APAC
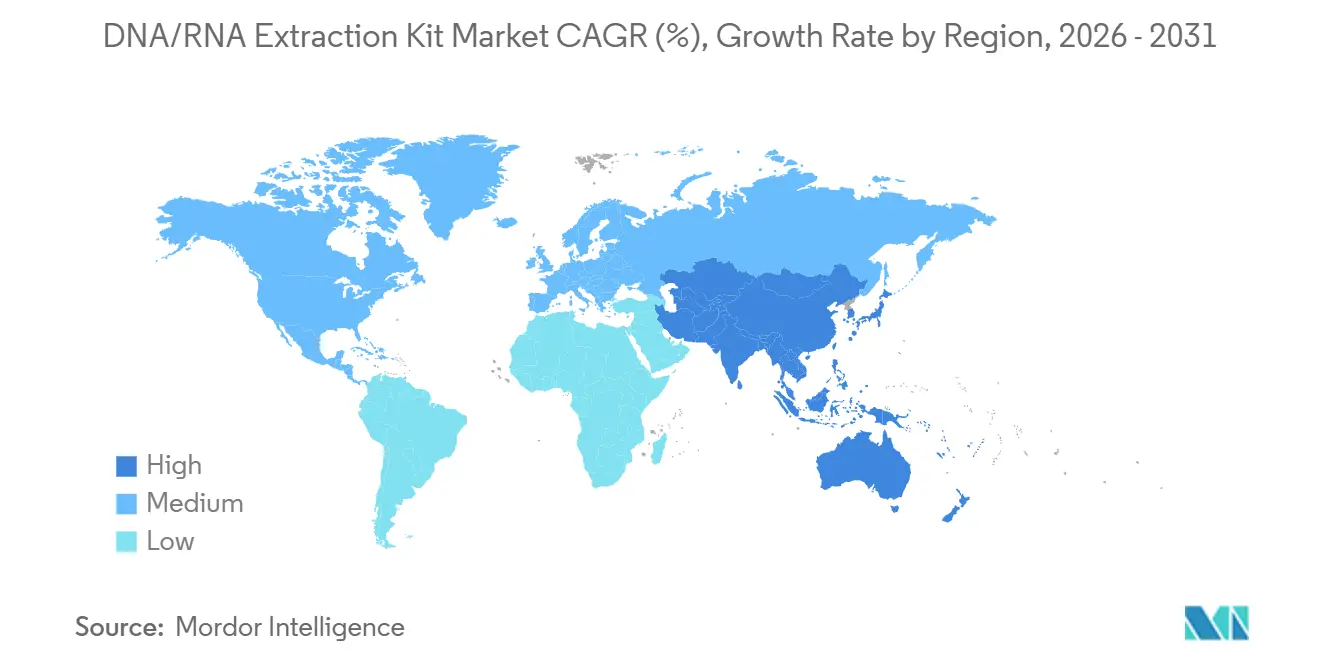
Nordamerika entfiel 2025 auf 42,67 % des Umsatzes, angetrieben durch hohe Volumina bei Liquid Biopsies, gut finanzierte Präzisionsmedizin-Initiativen und Erstattungsregelungen, die die Begleitdiagnostik unterstützen. Europa verzeichnet eine stabile Nachfrage, kämpft jedoch mit engeren Budgets, die die Präferenzen trotz strengerer IVDR-Vorschriften hin zu kosteneffizienten Säulen verschieben. Der asiatisch-pazifische Raum soll mit einem CAGR von 8,54 % wachsen, angetrieben durch die Genomik-Subventionen der chinesischen Regierung und die Expansion der Auftragsforschung in Indien. Der Nahe Osten und Afrika sind noch in einem frühen Stadium, profitieren jedoch von geberfinanzierten Programmen zur Bekämpfung von Infektionskrankheiten. Südamerika verzeichnet moderate Zuwächse durch die molekulare Überwachung von Dengue und Zika.
DNA/RNA-Extraktionskit-Markt in Europa, Nordamerika und APAC
China stellte 2024 1,2 Milliarden USD bereit, um Provinzkrankenhäuser mit automatisierten Extraktionssystemen auszustatten und damit Lieferantenpositionen zu festigen. Indiens Auftragsforschungsbranche steigerte ihre molekulare Testkapazität im Jahresvergleich um 35 %, wobei Magnetkügelchen-Robotik bevorzugt wird, die den Anforderungen der Guten Laborpraxis entspricht. Europas IVDR erhöht die Compliance-Hürden und drängt kleinere Anbieter zu Fusionen oder zum Marktaustritt. Nordamerikanische Anbieter verfolgen eine vertikale Integration, um die Rohstoffversorgung abzusichern und die Margen in einer reifen Region zu schützen. Insgesamt verlagert die geografische Expansion das Wachstum in Richtung des aufstrebenden Asiens, während die regulatorisch bedingte Kundenbindung in entwickelten Volkswirtschaften gestärkt wird.

Regulatorisches Umfeld
Die regulatorischen Anforderungen an DNA/RNA-Extraktionskits haben sich verschärft, da die Probenvorbereitung zunehmend als Teil der In-vitro-Diagnostik behandelt wird. In der Europäischen Union unterstellt die Verordnung (EU) 2017/746 (IVDR) für den IVD-Einsatz vorgesehene Extraktionskits der CE-Kennzeichnung und den Erwartungen der Konformitätsbewertung durch benannte Stellen, unterstützt durch die MDCG-2024-11-Leitlinie der Europäischen Kommission, die Dokumentationsanforderungen und Grenzen des Verwendungszwecks für Produkte zur Probenvorbereitung klarstellt.
In den Vereinigten Staaten legt die abschließende FDA-Regel von 2024 zu Laboratory Developed Tests (LDT) einen stufenweisen Compliance-Ansatz fest, wobei Stufe 2 am 6. Mai 2026 beginnt. Zu diesem Zeitpunkt erwartet die FDA die Einhaltung der Registrierungs- und Listungsanforderungen, der Kennzeichnung sowie der Anforderungen für den Untersuchungsgebrauch bei LDTs, die zuvor unter das Ermessen der Durchsetzung fielen. Auch die Normungsaktivitäten schaffen zusätzliche Compliance-Anker für Leistung und vorprüfungsbezogene Prozesse, darunter ISO 18704:2026 (veröffentlicht im Februar 2026) zu vorprüfungsbezogenen Prozessen für zellfreie DNA aus Körperflüssigkeiten jenseits von Blut, was die Validierungsanforderungen für Extraktionsschritte und Rückverfolgbarkeit in regulierten klinischen Arbeitsabläufen erhöht.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit vorgelagerten Lieferanten von Magnetkügelchen, Silikamembranen, chaotropen Salzen und Alkoholen, die bei Lyse und Waschschritten eingesetzt werden, von Enzymen wie Proteinase K sowie von Einwegkunststoffen, die Säulen, Kartuschen und Sammelhardware definieren. Midstream-Hersteller wandeln diese Vorprodukte in validierte Chemikalien und Verbrauchsmaterialien um, einschließlich Spin-Säulen, Magnetkügelchen-Reagenzien und automatisierter Kartuschen, und passen die Formate dann an Geräte- und Softwareanforderungen an, wie etwa LIMS-fähige Arbeitsabläufe, die in akkreditierten Laboren verwendet werden. Dies umfasst Verifizierung, Stabilitätsstudien und Chargen-zu-Chargen-Qualitätskontrolle.
Der nachgelagerte Vertrieb läuft typischerweise über Direktvertrieb und Vertriebspartner zu Diagnosezentren und klinischen Laboren, Krankenhäusern, Biotechnologie- und Pharmaunternehmen, CROs und Forschungsinstituten. Konsolidierte Beschaffung und mehrjährige Verbrauchsmaterial-Verträge, die an Geräteplatzierungen gekoppelt sind, gewinnen zunehmend an Einfluss. Das Versorgungsrisiko konzentriert sich auf spezialisierte Substrate und geografisch konzentrierte Vorprodukte, insbesondere Silika- und Magnetkügelchen-Ströme, was größere Anbieter zu Doppelbeschaffung und vertikaler Integration ermutigt, während Endnutzer auf Plattformkompatibilität über Blut- und Plasma-, Gewebe- und FFPE-, Speichel- und Abwassermatrices hinweg drängen, um die Fragmentierung von Arbeitsabläufen über Assays hinweg zu verringern.
Wettbewerbslandschaft
Thermo Fisher Scientific, QIAGEN und Roche erfassen gemeinsam etwa 55 % des Umsatzes, was auf einen mäßig konzentrierten Markt hindeutet. Thermo Fishers vertikale Versorgungskontrolle und das FDA-zugelassene Genexus-Dx-System stärken seinen Wettbewerbsvorteil. QIAGEN nutzt die Co-Entwicklung mit Pharmaunternehmen, um seine Kits in regulatorische Einreichungen zu integrieren und damit die Ausstiegskosten für Labore zu erhöhen. Roche integriert die Extraktion mit Mutationsassays auf den MagNA-Pure- und cobas-Linien, um End-to-End-Onkologielösungen anzubieten.
Nischenanbieter gewinnen Marktanteile in spezialisierten Workflows. Zymo Researchs FFPE-RNA-Kits liefern eine um 30 % höhere Ausbeute für Studien mit archivierten Geweben. Promega entfernt Xylol aus der Gewebeextraktion, senkt die Anforderungen an Abzüge und gewinnt pathologische Aufträge. Bio-Rad miniaturisiert die Extraktion in tröpfchenbasierte Chips, um die Reagenzienausgaben in Laboren mit geringem Durchsatz zu senken. Zu den strategischen Schritten gehört Takara Bios USD-50-Millionen-Erweiterung der Partikelherstellung in Japan, die auf die Verkürzung der asiatischen Lieferzeiten abzielt.
Regulatorische Dynamiken erhöhen die Wettbewerbsbarrieren. FDA- und IVDR-Zulassungen erfordern validierte Extraktionsprotokolle und begünstigen etablierte Anbieter mit großen Qualitätsteams. Die ISO-13485-Zertifizierung unterstützt die CE-Kennzeichnung in Europa, wie von Zymo Research im Jahr 2024 erreicht, und ermöglicht es Forschungslieferanten, in klinische Kanäle einzutreten. Die daraus resultierende Struktur erhält Premiumpreise aufrecht und begrenzt eine schnelle Kommodifizierung.
DNA/RNA-Extraktionskit-Branchenführer
Promega Corporation
F Hoffmann-La Roche AG
Qiagen N.V.
Agilent Technologies
Bio-Rad Laboratories Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
DNA/RNA-Extraktionskit-Markt
- Agilent Technologies
- Bio-Rad Laboratories
- bioMérieux
- Danaher Corp. (Beckman Coulter)
- DiaSorin
- Roche
- GenScript Biotech Corp.
- Illumina
- Merck KGaA (MilliporeSigma)
- New England Biolabs
- Omega Bio-Tek Inc.
- PerkinElmer
- Promega Corp.
- QIAGEN
- Takara Bio
- Thermo Fisher Scientific
- Tecan Group
- Zymo Research Corp.
Lesen Sie die Analyse der DNA/RNA-Extraktionskit-Unternehmen

Marktchancen und Zukunftsaussichten
Automatisierungszentrierte Arbeitsabläufe schaffen Freiräume, in denen die Extraktion mit nachgelagerter Analytik und Compliance-Dokumentation gebündelt wird, was die Variabilität über Multi-Standort-Testnetzwerke hinweg verringert. Dies zeigt sich in plattformbezogenen Schritten wie der Ankündigung von QIAGEN, das QIAsymphony-Connect-System als automatisierte Option zur Nukleinsäurereinigung für klinische und Forschungslabore einzuführen, was der Nachfrage nach rückverfolgbarem, standardisiertem Durchsatz entspricht und die Kit-Durchdringung über gerätegebundene Verbrauchsmaterialien unterstützt.
Methodeninnovation unterstützt auch Chancen bei schnellen, integrierten Extraktionsformaten, die die Zeit bis zum Ergebnis verkürzen und die Probenabdeckung erweitern. Eine begutachtete Arbeit in Scientific Reports (Mai 2026) demonstrierte einen integrierten Mikrofluidik-Lab-on-a-Chip-Ansatz zur Automatisierung der genomischen DNA-Extraktion mit einer Extraktionseffizienz von etwa 90 %, was die Entwicklungspfade für Kartuschen- und Lab-on-Chip-Segmente stärkt, bei denen ein autonomer Betrieb und minimale manuelle Schritte entscheidend sind. Auf der Nachfrageseite diversifiziert die anhaltende Ausweitung von Abwasserüberwachungsprogrammen, einschließlich des CDC National Wastewater Surveillance System, das über 1.200 Klärwerke überwacht, die Anwendungsfälle in Umweltmatrices, die inhibitor-tolerante RNA-Extraktionschemikalien und skalierbare Beschaffungsmodelle erfordern.
Recent Industry Developments in DNA/RNA-Extraktionskit-Markt
- Juni 2026: Promega und Countable Labs gaben eine Co-Marketing-Vereinbarung bekannt, um Promegas Maxwell-Nukleinsäureextraktions-Workflow mit Countable-PCR-Instrumenten zu kombinieren. Die kombinierte Positionierung zielt auf eine vereinfachte biologische Probenvorbereitung bis zum Ergebnis ab und unterstützt integrierte Kaufentscheidungen in Laboren, die eine engere Workflow-Standardisierung und Sensitivität für die Erkennung seltener Varianten anstreben.
- Februar 2026: Thermo Fisher Scientific stellte das Thermo Scientific Sequential Protein/DNA/RNA Extraction Kit vor, das die sequenzielle Extraktion von Protein, DNA und RNA aus einer einzigen Probe ermöglicht. Die Einführung unterstützt die multi-omische Probennutzung in Forschungsumgebungen und stärkt eine differenzierte Positionierung von Verbrauchsmaterialien über einzelne Analyt-Extraktionskits hinaus.
- April 2024: New England Biolabs brachte das Monarch Mag Viral DNA/RNA Extraction Kit auf den Markt, das die Rückgewinnung geringer Mengen viraler Nukleinsäuren über Probentypen hinweg verbessern soll, einschließlich Speichel, Atemwegsabstrichen und Abwasser. Der Magnetkügelchen-Workflow verstärkt den Marktwandel hin zu skalierbaren, automatisierungskompatiblen Extraktionsformaten, die bei Hochdurchsatz- und Überwachungstests eingesetzt werden.


DNA/RNA-Extraktionskit-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze, die mit DNA- und RNA-Extraktionskits erzielt werden, die zur Isolierung von Nukleinsäuren aus verschiedenen Probenmaterialien verwendet werden, damit diese in nachgelagerten molekularen Arbeitsabläufen in Forschung und klinischen Umgebungen eingesetzt werden können.
Ausgeschlossen vom Geltungsbereich: Geräte und Automatisierungsplattformen zur Durchführung von Extraktionsabläufen sowie nachgelagerte PCR- und Sequenzierungsverbrauchsmaterialien werden nicht als Kit-Umsatz gezählt.
Übersicht der Segmentierung
- Nach Produkt
- Zellfreie DNA
- Sequenzspezifische DNA
- Sequenzspezifische RNA
- Gesamt-RNA
- Andere Produkte
- Nach Probentyp
- Blut & Plasma
- Gewebe & FFPE
- Speichel & Wangenabstrich
- Abwasser & Umweltproben
- Andere Proben
- Nach Technologie
- Silicasäulenbasiert
- Magnetpartikelbasiert
- Anionenaustauscherharz
- Reagenzienbasiert (Phenol-Chloroform, Trizol usw.)
- Automatisierte Kartusche & Lab-on-Chip
- Nach Endnutzer
- Diagnosezentren & Klinische Labore
- Krankenhäuser
- Forschungs- & Akademische Institute
- Biotechnologie- & Pharmaunternehmen
- Auftragsforschungsorganisationen & Sonstige
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischarbeit beginnt mit dem Aufbau des Nachfragekontexts für Nukleinsäuretests und -forschung und bildet dann ab, wie sich diese Aktivität in die Nutzung von Extraktionskits übersetzt. Wir greifen üblicherweise auf öffentliche und offizielle Quellen wie CDC-Laborrichtlinien, FDA-Mitteilungen zur Diagnostik, NIH-Finanzierungs- und Publikationssignale, WHO-Updates und OECD-Gesundheitsstatistiken zurück, um die Testintensität und die Forschungsrichtung nach Region zu verstehen.
Um diesen Kontext in nutzbare Größeneinschätzungen umzuwandeln, stützen wir uns auf Unternehmensmeldungen und Investorenmaterialien für Hinweise zum Produktmix, Verbandswebsites und Konferenzabstracts für Verschiebungen im Workflow sowie auf angesehene Presse für größere Kapazitätserweiterungen oder Versorgungsengpässe. Bei Bedarf nutzen wir auch kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichtenscreening, Patentdatenbanken zur Verfolgung der Methodenmigration (zum Beispiel Magnetkügelchen- und Kartuschen-Workflows) und eine Datenbank auf Sendungsebene für Import und Export, um die grenzüberschreitenden Ströme kit-ähnlicher Verbrauchsmaterialien zu plausibilisieren. Die oben aufgeführten Schreibtischquellen sind nur beispielhaft, und weitere öffentliche Materialien wurden geprüft, um Lücken zu schließen, Annahmen zu überprüfen und Terminologie zu klären.
Primärinterviews und Umfragen
Primärinterviews konzentrieren sich darauf, das Laborverhalten in messbare Kit-Nachfrage zu übersetzen. Wir validieren durchschnittliche Läufe pro Labor, die typische Extraktionshäufigkeit nach Probentyp und wie oft Labore zwischen manuellen und automatisierten Formaten wechseln. Wir sprechen zudem mit Kit-Anbietern, Distributoren, Krankenhaus- und Diagnoselaboren, Forschungsinstituten sowie Biotech- und Pharma-Nutzern in den wichtigsten Regionen, um Annahmen zu Preisgestaltung, Kanalmargen und Einführungszeitpunkten anzupassen, bevor wir die Gesamtwerte finalisieren.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 33 % | CXOs: 17 % | APAC: 43 % |
| Mittleres Segment: 49 % | Funktions-/Bereichsleiter: 39 % | EMEA: 30 % |
| Kleinere Anbieter: 18 % | Manager: 44 % | Amerika: 27 % |
Marktgrößenbestimmung & Prognose
Wir bestimmen die Marktgröße hauptsächlich durch die Rekonstruktion des Nachfragepools aus Test- und Forschungsaktivitäten und wenden dann realistische Kit-Nutzungsraten und Preise nach Workflow-Typ und Probentyp an, wobei wir parallel einen Top-down- und Bottom-up-Ansatz nutzen. Wir untermauern das Ergebnis mit selektiven Bottom-up-Näherungen, wie etwa der Zusammenführung von Lieferantenumsätzen dort, wo öffentliche Aufteilungen existieren, stichprobenartigen Prüfungen von ASP x geschätztem Volumen für wichtige Probentypen und Rückmeldungen aus Distributionskanälen zur Korrektur von Überbewertungen.
Zu den wichtigsten Eingaben des Modells zählen der Anteil der Workflows, die Silikasäulen- gegenüber Magnetkügelchen-Methoden verwenden, der Mix der Probentypen (etwa Blut und Plasma gegenüber Gewebe und FFPE), die Einführung automatisierter Kartuschenformate, die durchschnittlichen Extraktionsläufe pro Labor pro Woche sowie die ASP-Entwicklung im Zusammenhang mit Packungsgrößen und Beschaffungszyklen. Wo die direkte Sichtbarkeit des Volumens gering ist, werden Lücken durch konservative Durchdringungsbandbreiten geschlossen, die in Interviews validiert und durch bekannte Laborkapazitäten und Testintensitätssignale begrenzt werden.
Prognosen werden mittels Szenarioanalyse entwickelt, da Verschiebungen bei der klinischen Testnachfrage, der Automatisierungseinführung und der Forschungsfinanzierung die Volumina in unterschiedliche Richtungen über die Regionen hinweg bewegen können. Annahmen werden so lange iteriert, bis der Prognosepfad mit den Erwartungen von Experten zu Workflow-Veränderungen, Preisdruck und dem Tempo, mit dem neue Assays sich in Routine-Extraktionsbedarf übersetzen, übereinstimmt.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden durch Gegenprüfungen anhand unabhängiger Signale validiert, einschließlich der Frage, ob die implizierten Kit-Volumina mit bekannten Laborthroughput-Mustern und Beschaffungsverhalten übereinstimmen. Abweichungsprüfungen werden auf Länder- und Regionalebene durchgeführt, und größere Sprünge werden überprüft, um zu bestätigen, ob sie durch tatsächliche Annahmenänderungen (zum Beispiel eine Verschiebung zu automatisierten Kartuschen) oder durch ein Datenproblem verursacht werden.
Vor der Freigabe durchläuft das Modell samt Schlüsselannahmen mehrere Analystenprüfungen, und Folgeanrufe werden ausgelöst, wenn Interviewrückmeldungen im Widerspruch zu Schreibtischsignalen zu Preisen oder Einführung stehen. Berichte werden jährlich aktualisiert, mit zwischenzeitlichen Aktualisierungen, wenn wesentliche Ereignisse die Nachfrage oder Preisgestaltung beeinflussen. Unmittelbar vor der Auslieferung wird ein finaler Durchgang durchgeführt, damit Kunden die neueste, an den aktuellen Informationsstand angepasste Sichtweise erhalten.
Marktgröße für DNA-RNA-Extraktionskits von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Zahlen für DNA- und RNA-Extraktionskits können weit voneinander abweichen, da jede Quelle die Abgrenzung um leicht unterschiedliche Positionen zieht und unterschiedliche Preis- und Nutzungsannahmen anwendet. Unterschiede ergeben sich in der Regel daraus, was als Kit gezählt wird, welche Probentypen betont werden und ob automatisierte Kartuschenformate als Verbrauchsmaterialien, Zubehör oder Teil eines Geräte-Workflows behandelt werden.
In der Praxis zeigen sich Lücken auch, wenn eine Schätzung breitere Nukleinsäurereinigungsreagenzien einbezieht oder Geräte- und Serviceumsätze einschließt, oder wenn die Preisgestaltung von Listenpreisen ausgeht, ohne Ausschreibungs- und Großbeschaffungsmuster zu berücksichtigen. Die Spanne kann sich weiter vergrößern, wenn die Prognose an ein aggressives Testvolumenszenario gebunden ist oder wenn der Zeitpunkt der Währungsumrechnung und der Aktualisierungsrhythmus über die Regionen hinweg nicht konsistent gehalten werden.
Vergleich mit Benchmarks
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,89 Mrd. USD (2026) | |
| Branchendaten-Aggregator A | 1,51 Mrd. USD (2025) | Nutzt eine Basis von 2025 und scheint sich auf engere Kit-Definitionen und begrenzte Workflow-Details zu stützen, was automatisierte Kartuschen- und Lab-on-Chip-Extraktionsformate sowie regionale Preisstreuungen untererfassen kann. |
| Marktpublisher B | 2,83 Mrd. USD (2025) | Verfolgt einen breiteren Geltungsbereich „Extraktion und Isolierung“, der breitere Reinigungsverbrauchsmaterialien und verwandte Angebote über Kits hinaus einbeziehen kann, und kann zudem unterschiedliche klinische Volumenannahmen einbetten, die den Nachfragepool aufblähen. |
Die Tabelle zeigt, dass die Hauptaufteilung davon abhängt, ob angrenzende Reinigungspositionen und breitere Workflow-Ausgaben einbezogen werden, sowie davon, wie Kit-Nutzung und ASP im Laborverhalten verankert sind. Die Zählung auf echte Extraktionskits zu begrenzen und Laufraten, Probenmix und Rabattmuster zu validieren, ist die Grundlage für den von Mordor Intelligence verwendeten Wert für 2026.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der DNA/RNA-Extraktionskit-Markt im Jahr 2026?
Der Markt wird im Jahr 2026 auf USD 1,89 Milliarden geschätzt und soll bis 2031 auf USD 2,68 Milliarden wachsen.
Was treibt das schnellste Segmentwachstum an?
Abwasser- und Umweltprobenkits führen mit einer CAGR von 9,65 %, da Behörden Überwachungsprogramme für Krankheitserreger formalisieren.
Welches Technologiesegment wächst am schnellsten?
Automatisierte Kartuschen- und Lab-on-Chip-Plattformen verzeichnen eine CAGR von 10,01 %, da Labore vollautomatische Workflows und reduzierte Fehlerquoten anstreben.
Welche Region bietet das höchste zukünftige Wachstum?
Asien-Pazifik zeigt mit einer CAGR von 8,54 % die stärksten Aussichten dank staatlicher Genomikförderung und der Expansion der Auftragsforschung.
Wer sind die führenden Unternehmen in diesem Bereich?
Thermo Fisher Scientific, QIAGEN und Roche halten gemeinsam rund 55 % des globalen Umsatzes durch breite Produktportfolios und regulatorische Zulassungen.
Was ist die größte Adoptionsbarriere für die Automatisierung?
Kapitalkosten von USD 150.000–300.000 pro Gerät zuzüglich Premium-Kartuschenpreisen begrenzen die Einführung in Laboren mit geringem Volumen oder begrenzten Ressourcen.
Seite zuletzt aktualisiert am:



