
Transkriptomik-Markt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 8.49 Milliarden US-Dollar |
| Marktgröße (2031) | 10.86 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.05 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
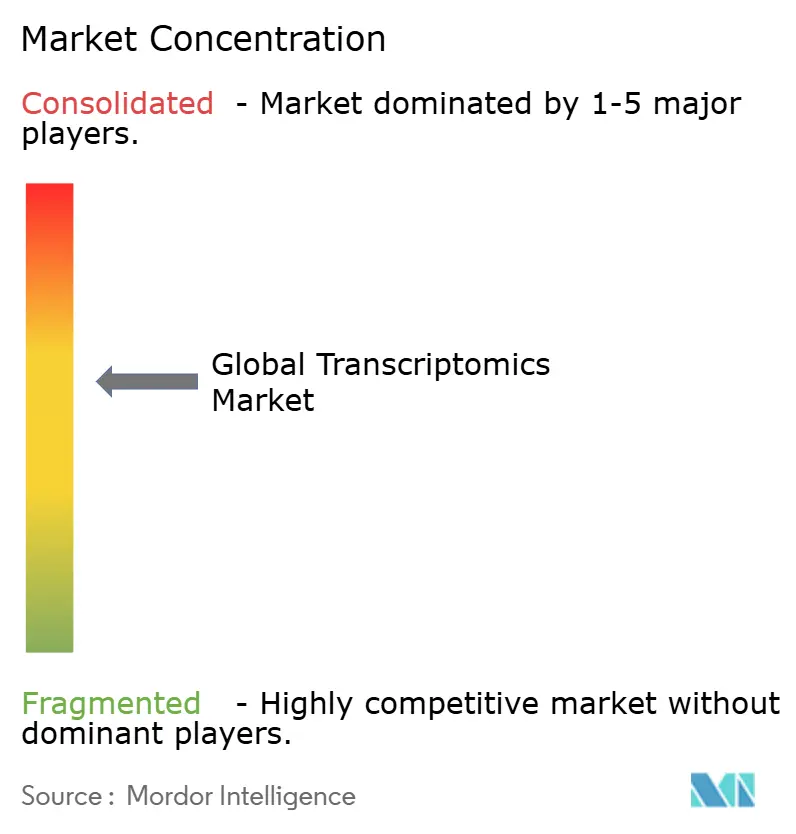
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Transkriptomik-Markt Analyse von Mordor Intelligence
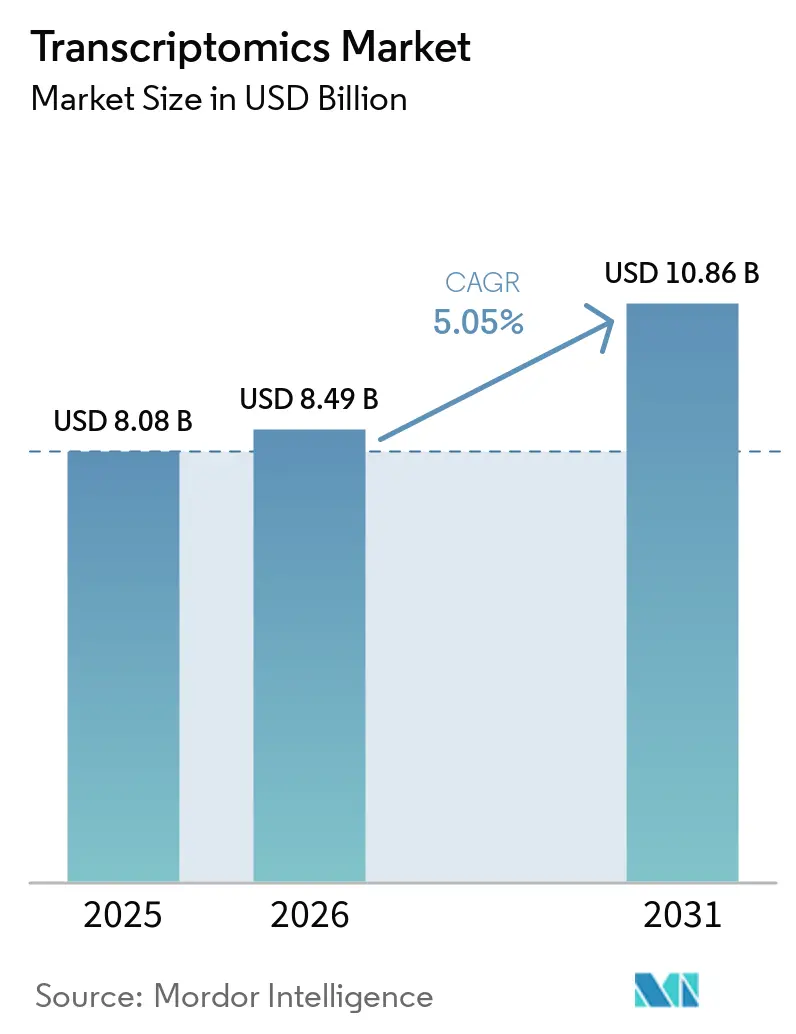
Die Transkriptomik-Marktgröße wurde im Jahr 2025 auf 8,08 Milliarden USD geschätzt und wird voraussichtlich von 8,49 Milliarden USD im Jahr 2026 auf 10,86 Milliarden USD bis 2031 wachsen, mit einer CAGR von 5,05 % während des Prognosezeitraums (2026–2031).
Das kurzfristige Wachstum resultiert aus der steigenden klinischen Nachfrage nach Genexpressionsprofilierung in den Bereichen Onkologie, Immunologie und seltene Erkrankungen, während die langfristige Expansion durch die Integration von künstlicher Intelligenz (KI), Fortschritte bei der räumlichen Sequenzierung und eine breite Erstattungsübernahme vorangetrieben wird. Die Einzelzell-RNA-Sequenzierung (scRNA-seq) bildet die Grundlage für fast die Hälfte der aktuellen Umsätze, doch übertrifft die räumliche Transkriptomik alle anderen Technologien, da Labore nach gewebearchitektonischem Kontext suchen. Die ausgereiften Erstattungswege Nordamerikas sichern dessen Führungsposition, während der asiatisch-pazifische Raum von staatlich geförderten Genomik-Initiativen und niedrigeren klinischen Studienkosten profitiert. Strategische Akquisitionen, die Transkriptomik mit Proteomik und Metabolomik bündeln, signalisieren eine Marktverschiebung hin zu End-to-End-Präzisionsmedizinlösungen anstelle eigenständiger Expressionsplattformen.
Wichtigste Erkenntnisse des Berichts
- Nach Technologie erfasste die Einzelzell-RNA-Sequenzierung im Jahr 2025 einen Transkriptomics-Marktanteil von 46,78 %, während die räumliche Transkriptomics bis 2031 voraussichtlich mit einer CAGR von 6,32 % expandieren wird.
- Nach Produkt entfielen Verbrauchsmaterialien und Reagenzien im Jahr 2025 auf 53,74 % der Transkriptomics-Marktgröße; Instrumente verzeichnen eine CAGR von 6,55 %.
- Nach Anwendung hielt die Wirkstoffforschung im Jahr 2025 einen Umsatzanteil von 41,02 %, während die Biomarker-Identifizierung bis 2031 mit einer CAGR von 6,89 % wachsen soll.
- Nach Endnutzer beanspruchten akademische und Forschungseinrichtungen im Jahr 2025 einen Anteil von 43,32 % an der Transkriptomics-Marktgröße, während Pharma- und Biotechnologieunternehmen die schnellste CAGR von 6,82 % verzeichnen.
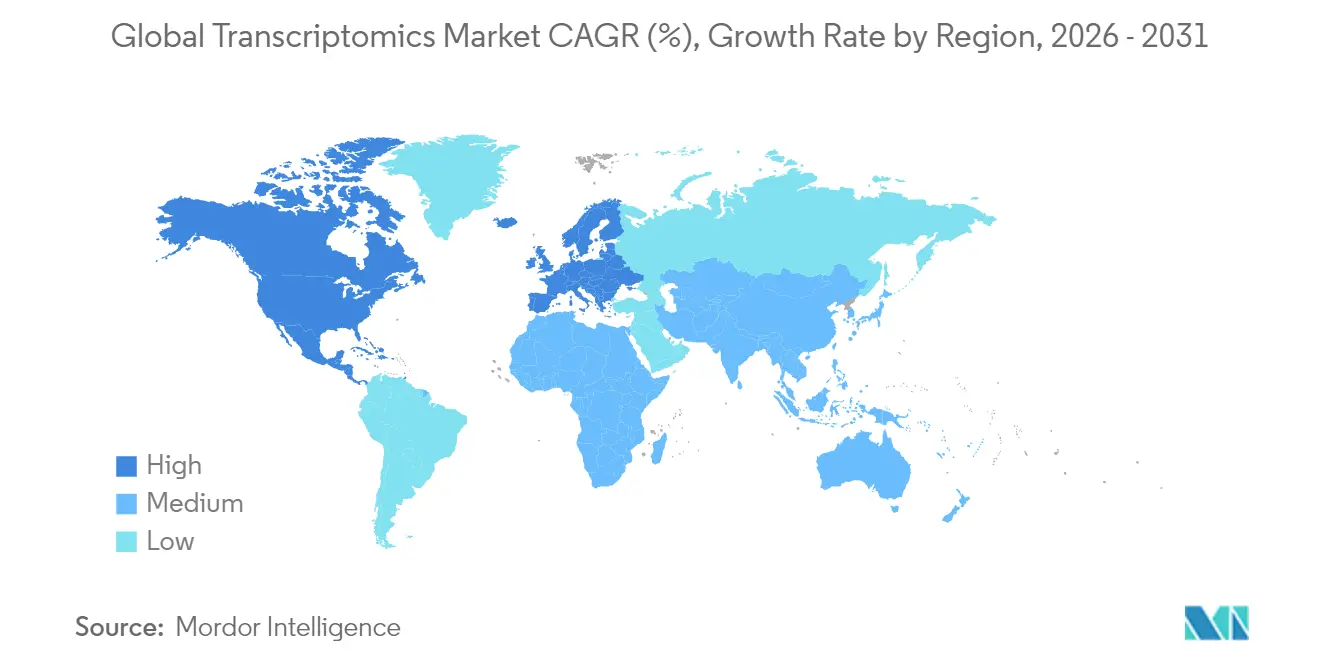
- Nach Geografie führte Nordamerika im Jahr 2025 mit einem Transkriptomics-Marktanteil von 44,96 %; der asiatisch-pazifische Raum soll bis 2031 mit einer CAGR von 7,05 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Schnelle Einführung von RNA-Seq-Plattformen | +1.2% | Global, mit Nordamerika und Europa als Vorreiter | Mittelfristig (2–4 Jahre) |
| Ausweitung der transkriptomics-basierten Wirkstoffforschung | +1.8% | Nordamerika und EU, Ausweitung auf den asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Cloud-native KI-Pipelines demokratisieren die groß angelegte transkriptomische Datenanalyse | +1.0% | Global, mit früher Einführung in Nordamerika und der EU | Mittelfristig (2–4 Jahre) |
| Steigende Belastung durch chronische Krankheiten und Nachfrage nach Präzisionsdiagnostik | +1.5% | Global, mit höchster Auswirkung in alternden Bevölkerungen | Langfristig (≥ 4 Jahre) |
| Entstehung räumlicher und Einzelzell-Transkriptomics | +0.9% | Nordamerika, EU, Japan, Südkorea | Mittelfristig (2–4 Jahre) |
| Agrar-Genomik- Programme in nahrungsmittelunsicheren Regionen | +0.4% | Subsahara- Afrika, Südasien, Lateinamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Schnelle Einführung von RNA-Seq-Plattformen
Klinische Labore integrieren zunehmend RNA-Sequenzierungs-Workflows nach den FDA-Zulassungen von 2024 für Assays wie TruSight Oncology Comprehensive, was Erstattungssicherheit schafft und die Plattformakzeptanz beschleunigt [1]US-amerikanische Behörde für Lebens- und Arzneimittel, "TruSight Oncology Comprehensive Zulassung," fda.gov. Langlesende Technologien von Oxford Nanopore und Pacific Biosciences haben die Erkennung von Spleißvarianten gelöst und berichten von einer mittleren Lesegenauigkeit von 98,8 % für die direkte RNA-Sequenzierung. Die Umsätze aus der klinischen Sequenzierung übertrafen 2023 erstmals die Forschungsnutzung, was die Hersteller dazu veranlasst, Automatisierung und Interpretationssoftware statt Durchsatz in den Vordergrund zu stellen. Die Verschiebung erhöht die Qualitätskontrollanforderungen, erschließt aber gleichzeitig Premiumpreise und stärkt ein wiederkehrendes Verbrauchsmaterialmodell, das das nachhaltige Wachstum des Transkriptomics-Marktes unterstützt.
Ausweitung der transkriptomics-basierten Wirkstoffforschung
Pharmaunternehmen setzen Multi-Omics-KI ein, um scRNA-seq-Daten nach Wirkstoffzielen zu durchsuchen und Entwicklungszeiträume zu verkürzen; der Ansatz von Recursion Pharmaceuticals ist exemplarisch für diesen Trend. Die räumliche Transkriptomics fügt Mikroumgebungskontext hinzu, der für die Onkologieforschung entscheidend ist, und die FDA-Leitlinien ihrer Omics Days-Konferenz 2024 klärten Biomarker-Validierungswege und regten Investitionen an. Die daraus resultierenden Translationsstudien überführen Expressionsbiomarker schneller von der Entdeckung in pivotale Studien und steigern die Nachfrage nach Hochdurchsatz-Sequenzierungsreagenzien.
Steigende Belastung durch chronische Krankheiten und Nachfrage nach Präzisionsdiagnostik
Flüssigbiopsie-Plattformen kombinieren nun zirkulierende Tumor-RNA mit DNA-Mutationspanels zur Echtzeit-Krankheitsüberwachung; Foundation Medicine's Liquid CDx erhielt 2024 eine erweiterte Zulassung. Die molekulare Testinfrastruktur aus der COVID-19-Pandemie ist weiterhin vorhanden und erleichtert die Einführung transkriptomischer Assays in Krankenhäusern in den Bereichen Onkologie und Kardiologie. Point-of-Care-Nanopore-Geräte liefern Genexpressionsergebnisse in abgelegenen Umgebungen und helfen Gesundheitssystemen, chronische Erkrankungen proaktiv zu managen und nachgelagerte Behandlungskosten zu senken.
Entstehung räumlicher und Einzelzell-Transkriptomics
Räumliche Methoden wechselten von der Forschung zur klinischen Validierung, als Illumina 2025 eine hochdichte Plattform einführte, die Millionen von Zellen pro Objektträger profiliert. KI-gestützte Mustererkennung kartiert zelluläre Interaktionsnetzwerke und enthüllt Krankheitswege, die bei der Massenanalyse unsichtbar bleiben. Sinkende Kosten pro Zelle demokratisieren den Zugang für kleinere Zentren, vertiefen die Nutzerbasis und stärken den für den Transkriptomics-Markt wichtigen Umsatzstrom aus Verbrauchsmaterialien.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Hohe Plattform- und Verbrauchsmaterialkosten | -1.1% | Global, mit höchster Auswirkung in Schwellenmärkten | Kurzfristig (≤ 2 Jahre) |
| Bioinformatik- Qualifikationslücke und Komplexität der Datenverarbeitung | -0.8% | Global, besonders ausgeprägt im asiatisch-pazifischen Raum und in Lateinamerika | Mittelfristig (2–4 Jahre) |
| Strenge Datenschutz- und klinische Validierungsvorschriften | -0.6% | EU, Nordamerika, mit Auswirkungen auf globale Märkte | Mittelfristig (2–4 Jahre) |
| Lieferengpässe bei Einzelzell-Reagenzien | -0.4% | Global, mit Fertigung konzentriert in Nordamerika und der EU | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Plattform- und Verbrauchsmaterialkosten
Ein scRNA-seq-Lauf kostet zwischen USD 3.170 und USD 25.540, was Forschungsstipendien belastet und kleine klinische Labore abschreckt. Verbrauchsmaterialien übersteigen die Instrumentenkosten über die Lebensdauer einer Plattform, doch der begrenzte Wettbewerb unter den Lieferanten verlangsamt den Preisrückgang. Neue Marktteilnehmer wie Element Biosciences und Ultima Genomics versprechen kostengünstigere Chemikalien, doch eine breite Einführung ist noch zwei Jahre entfernt. Leasing- und Servicemodelle helfen, Investitionsausgaben auszugleichen, erhöhen jedoch die Lebenszykluskosten und verringern die Workflow-Flexibilität.
Bioinformatik-Qualifikationslücke und Komplexität der Datenverarbeitung
Mehrschichtige Expressionsdatensätze erfordern Fachwissen, das Biologie, Statistik und Informatik umfasst – Fähigkeiten, die außerhalb führender Zentren selten sind [2]Nationales Zentrum für Biotechnologie-Informationen, "Einzelzell-Transkriptomics-Datenbanken," ncbi.nlm.nih.gov . Automatisierte Cloud-Pipelines senken die Einstiegshürden, doch viele Kliniker misstrauen undurchsichtigen Algorithmen für diagnostische Entscheidungen. Universitäten haben Schwierigkeiten, Lehrpläne an das Tempo der sich entwickelnden Methoden anzupassen, was die Gehälter in die Höhe treibt und großen städtischen Zentren ein Talentmonopol verschafft, das die breitere Durchdringung des Transkriptomics-Marktes verlangsamt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologie:
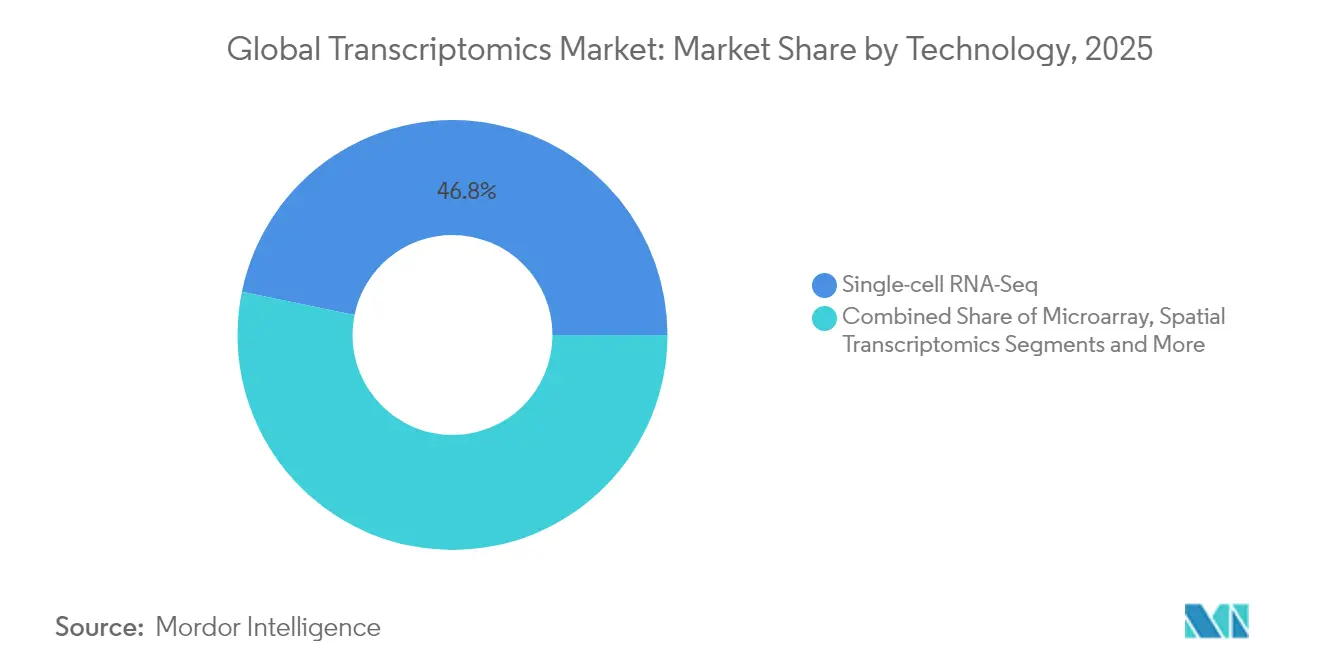
Dominanz der Einzelzell-Sequenzierung steht vor räumlicher HerausforderungDie Einzelzell-RNA-Sequenzierung hielt im Jahr 2025 einen Transkriptomik-Marktanteil von 46,78 %, was ihre Rolle bei der Auflösung zellulärer Heterogenität unterstreicht, die Bulk-Methoden übersehen. Einzelzellanalyse-Transkriptomik liefert detaillierte Einblicke in die zelluläre Heterogenität und beschleunigt die Identifizierung und Entwicklung neuartiger therapeutischer Wirkstoffe. Die Reife des Segments lenkt Innovationen auf Workflow-Durchsatz und Kostensenkung um, während räumliche Plattformen eine CAGR von 6,32 % verzeichnen, da Labore nach gewebestrukturellem Kontext suchen.
Der Transkriptomik-Markt neigt sich weiterhin zu multimodalen Lösungen, die scRNA-seq mit räumlichem Barcoding verbinden und so Erkenntnisse verbessern, ohne die Auflösung zu beeinträchtigen. Langlesende Chemien erfassen komplexe Isoformen und erweitern den Umfang onkologischer und neurologischer Studien. Obwohl Microarrays an Bedeutung verlieren, behauptet die quantitative PCR ihren Platz für schnelle, niedrigplexe Assays. Anbieter balancieren daher ihre Portfolios zwischen hochinformativen Entdeckungswerkzeugen und zielgerichteten klinischen Panels, um vielfältige Einnahmequellen zu sichern.


Nach Produkt:
Umsatzmodell für Verbrauchsmaterialien treibt wiederkehrendes WachstumVerbrauchsmaterialien generierten im Jahr 2025 53,74 % der Transkriptomics-Marktgröße und unterstreichen die Stärke eines Rasierer-Klingen-Modells, das wiederkehrende Cashflows sichert. Die Instrumentenverkäufe verlangsamten sich, da die Kernfunktionen bei den Anbietern konvergierten, was nur ein Wachstum von 6,55 % ergab.
Software- und Analysedienstleistungsumsätze beschleunigen sich mit zunehmender Datenkomplexität und ermöglichen es spezialisierten Anbietern, Wert jenseits von Nasslab-Reagenzien zu erfassen. Cloud-native Pipelines demokratisieren fortgeschrittene Bioinformatik, doch Premiumpreise für klinisch zugelassene Kits halten die Margen hoch. Da die installierte Instrumentenbasis die führenden Forschungszentren sättigt, wenden sich Verbrauchsmaterialanbieter Schwellenmärkten und mittelgroßen Krankenhäusern zu und passen Kitgrößen und Preispunkte an lokale Budgets an.
Nach Anwendung:
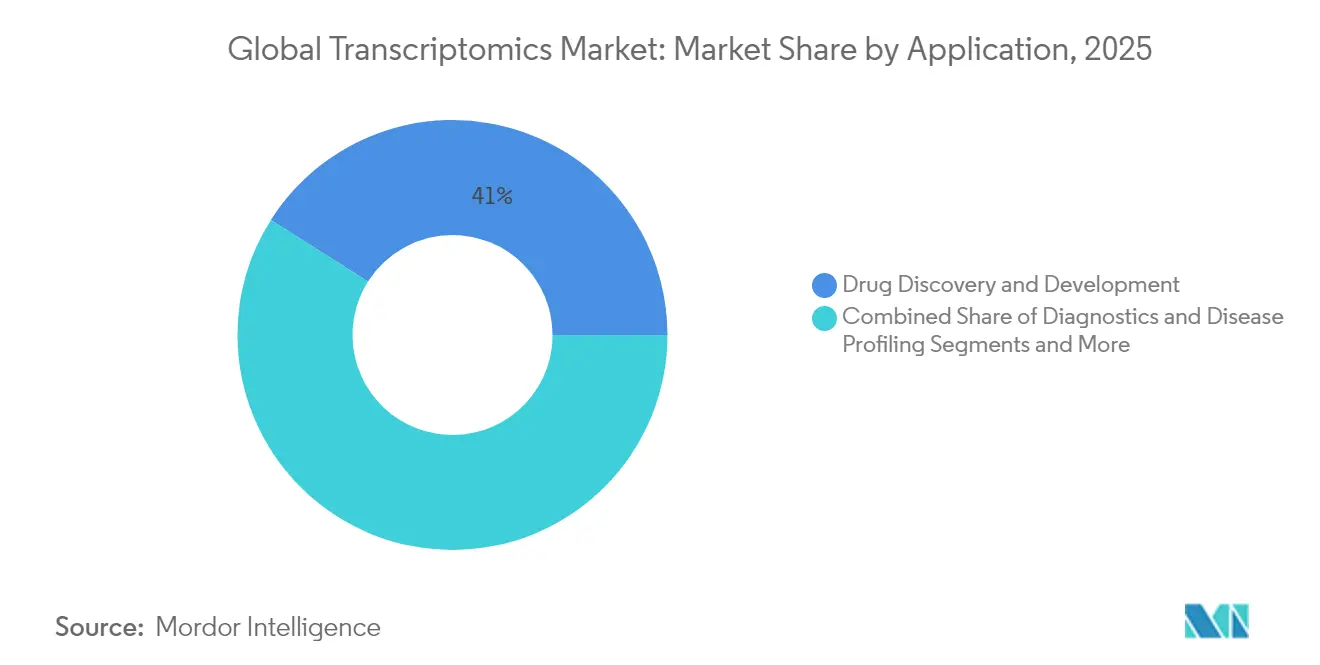
Führungsrolle der Wirkstoffforschung weicht dem Wachstum der DiagnostikDie Wirkstoffforschung erzielte 2025 einen Umsatzanteil von 41,02 %, doch die CAGR von 6,89 % der Biomarker-Identifizierung bis 2031 signalisiert eine Verschiebung hin zur diagnostischen Anwendung. Frühe RNA-Signaturen leiten nun Patientenauswahlkriterien und senken die Misserfolgsquoten bei klinischen Studien.
Hohe regulatorische Klarheit ermutigt kommerzielle Labore, Expressionspanels für minimale Resterkrankung und Immun-Checkpoint-Reaktion einzuführen. Die auf die Landwirtschaft ausgerichtete Transkriptomics gewinnt durch CRISPR-gestützte Pflanzenverbesserungsprojekte unter der Leitung des US-amerikanischen Landwirtschaftsministeriums an Dynamik und diversifiziert den Transkriptomics-Markt über biomedizinische Grenzen hinaus. Umweltüberwachung und Forensik entstehen als Nischenanwendungen, die die Reichweite der Technologie erweitern.
Nach Endnutzer:
Akademische Einrichtungen führen trotz Pharma-BeschleunigungAkademische und Forschungseinrichtungen hielten im Jahr 2025 43,32 % der Transkriptomics-Marktgröße, was die anhaltende öffentliche Förderfinanzierung widerspiegelt. Das Wachstum verlangsamt sich jedoch, da die Budgets stagnieren, während Pharma- und Biotechnologieunternehmen eine CAGR von 6,82 % verzeichnen, indem sie Transkriptomics mit der Pipeline-Produktivität verknüpfen.
Klinische Labore expandieren rasch, sobald sich die Erstattungswege stabilisieren, und verlagern die Testvolumenverteilung hin zu patientenzentrierten Assays. Auftragsforschungsorganisationen bieten schlüsselfertige Sequenzierung und Analyse an und ermöglichen es kleineren Biotechnologieunternehmen, ohne kapitalintensive Infrastruktur zu konkurrieren. Regierungsbehörden skalieren auch die transkriptomische Überwachung für die Überwachung der öffentlichen Gesundheit und erweitern die Endnutzerbasis.
Geografische Analyse
Transkriptomik-Markt Nordamerika
Nordamerika hatte im Jahr 2025 einen Marktanteil von 44,96 % am Transkriptomik-Markt, gestützt durch reichlich vorhandenes Wagniskapital, dichte Biopharma-Cluster und FDA-Begleitdiagnostik-Zulassungswege, die die klinische Validierung fördern. Öffentlich-private Partnerschaften wie das Cancer Moonshot-Programm tragen zur Aufrechterhaltung groß angelegter Expressionsatlas-Projekte bei und halten die inländische Nachfrage nach Verbrauchsmaterialien auf hohem Niveau. Kanada nutzt sein Einzahler-Gesundheitssystem, um bevölkerungsweite Genexpressionsanalysen durchzuführen, während Mexiko durch niedrigere Kosten und zunehmende klinische Studienaktivitäten Investitionen in die Auftragsproduktion anzieht.
Transkriptomik-Markt Asien-Pazifik
Der asiatisch-pazifische Raum verzeichnet eine CAGR von 7,05 %, angetrieben durch Chinas milliardenschwere Förderprogramme für Präzisionsmedizin und Japans frühe Einführung räumlicher Omik-Diagnostik. Indiens Auftragsforschungs-Ökosystem verbindet große Patientenpools mit kosteneffizienten klinischen Studien, die zunehmend transkriptomische Endpunkte einschließen. Das staatlich geförderte Programm Genomics Australia fördert translationale Omik-Kooperationen und überführt akademische Durchbrüche in kommerzielle Assays. Unterschiedliche regulatorische Rahmenbedingungen stellen sowohl eine Chance als auch ein Hindernis dar, da einige Märkte beschleunigte Zulassungen anbieten, während andere eine langwierige lokale Validierung erfordern.
Transkriptomik-Markt Europa
Europa erzielt durch Projekte wie Genome of Europe eine starke Grundlagenforschungsleistung, jedoch verlängern strenge Datenschutz-Grundverordnung (DSGVO)-Vorschriften den Weg zur klinischen Anwendung neuartiger Diagnostika. Deutschland, das Vereinigte Königreich und Frankreich dominieren die Testvolumina, unterstützt durch etablierte Erstattungscodes. Kleinere Länder wie die Schweiz und die Niederlande sind auf hochauflösende Einzelzellanalytik und Plattformintegrations-Beratung spezialisiert. Post-Brexit-Kooperationsrahmen gewährleisten den fortgesetzten Datenaustausch und erhalten die kohärente Forschungs- und Entwicklungslandschaft der Region.

Regulatorisches Umfeld
Die Regulierung der Transkriptomik umfasst die klinische Diagnostikaufsicht, nichtklinische Einreichungsstandards und wachsende Qualitätsanforderungen im Bereich der Multi-Omics. In den Vereinigten Staaten übt die FDA die Geräteaufsicht über Tests zur Genexpressionsprofilierung durch Leitlinien zu Class II Special Controls für Systeme zur Brustkrebsprognose aus, welche die analytische Validierung, Kennzeichnung und Leistungsanforderungen für transkriptomische IVDs prägen, die bei klinischen Entscheidungen eingesetzt werden. In Europa unterliegen klinische transkriptomische Assays neben strengen Datenschutz- und Nachweisanforderungen, einschließlich der DSGVO, auch den Erwartungen der zentralisierten Arzneimittelbewertung, wenn transkriptomische Biomarker in Entwicklungsprogrammen und Diskussionen über Companion Diagnostics auftreten.
Im Jahr 2026 verschärfte die Normungsaktivität die validierungsbereiten Erwartungen an Workflows, die neben der Arzneimittelentwicklung und der Qualitätskontrolle von Biologika eingesetzt werden. Die Europäische Arzneibuchkommission veröffentlichte Ausgabe 12.1, allgemeines Kapitel 2.6.41 zum NGS-basierten Nachweis unbeabsichtigter Viren, wodurch Methodenkontrollen gestärkt wurden, die sequenzierungsgestützte QC-Umgebungen beeinflussen können, die auf RNA-Workflows beruhen. Auch die ISO trieb die Multi-Omics-Standardisierung voran, indem sie DIS 24934 für Qualitätskontrolle und Datenintegration im Bereich Multi-Omics registrierte und ISO/CD 25379-2 für NGS-Workflows bei der Untersuchung menschlicher RNA weiterentwickelte, was Anbieter und Dienstleistungslabore zu stärker harmonisierten Praktiken bei der präanalytischen Handhabung, Bibliotheksvorbereitung und Berichterstattung drängt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der Transkriptomik beginnt mit spezialisierten vorgelagerten Inputs (Enzyme, Nukleotide, barcodierte Oligonukleotide, magnetische Beads und Kunststoffe), die an Kit-Entwickler und Reagenzienformulierer geliefert werden, und geht dann zur nachgelagerten Fertigung von Verbrauchsmaterialien für Probenvorbereitung und Bibliotheksvorbereitung über, die wiederkehrende Umsätze stützen. Nachgelagert kombinieren Plattformanbieter Instrumente (Sequenzierer, Einzelzell- und räumliche Systeme sowie Automatisierung), Software und bioinformatische Pipelines und verkaufen über Direktkanäle an große Biopharma- und akademische Zentren oder über Distributoren- und Kanalpartnermodelle für kleinere Labore. Für die klinische Erbringung von Dienstleistungen beeinflussen Torwächterschritte wie die CLIA-Zertifizierung und die ISO 15189-Akkreditierung die Kaufentscheidungen für regulierte Tests und Validierungsanalysen.
Das Lieferrisiko konzentriert sich auf die Herstellung von Enzymen mit hohen Eintrittsbarrieren und temperaturempfindliche Reagenzien, wobei sich die Lieferzeiten für Bibliotheksvorbereitungskits auf 4-8 Wochen verlängern können und die Kühlkettenleistung Einzelzell-Workflows einschränken kann. Die Wertschöpfung verschiebt sich weiterhin in Richtung integrierter Analyse, da die Qualifikationslücke im Bereich Bioinformatik die klinische Kommerzialisierung verlangsamt, was die Nachfrage nach validierten Pipelines und automatisierten Interpretationsebenen erhöht. Plattform-Ökosysteme expandieren zudem weiter durch Upgrades im Bereich räumlicher Fähigkeiten, einschließlich der Aktualisierungen von Bruker im Februar 2026 rund um CosMx-Ganztranskriptom-Inhalte und KI-basierte Segmentierungsergänzungen zu seiner AtoMx SIP-Umgebung, was die Verschiebung hin zu gebündelten Angeboten aus Nasslabor plus Analytik anstelle eigenständiger Kits verstärkt.
Wettbewerbslandschaft
Der Transkriptomics-Markt zeigt eine moderate Konsolidierung, da Sequenzierungsunternehmen ihre Portfolios durch Fusionen und vertikale Integration erweitern. Illuminas USD 350 Millionen schwerer SomaLogic-Deal und Thermo Fishers USD 3,1 Milliarden schwere Olink-Akquisition veranschaulichen die Hinwendung zu Multi-Omics-Ökosystemen, die RNA-, Protein- und räumliche Daten bündeln. Diese Schritte erhöhen die Wechselkosten für Kunden, die zunehmend Komplettlösungen bevorzugen, die von der Probenvorbereitung bis zur KI-gestützten Berichterstattung reichen.
Aufstrebende Herausforderer wie Element Biosciences und Ultima Genomics erregen Aufmerksamkeit mit kostengünstigeren Chemikalien und innovativen Sequenzierung-durch-Synthese-Varianten und zwingen die etablierten Anbieter, Preise und Reagenzformate zu überdenken. Roches Sequenzierung-durch-Expansion-Technologie tritt 2025 in die Pilotphase ein und verspricht höhere Lesegenauigkeit bei klinischem FFPE-Gewebe. Der Wettbewerbsfokus verlagert sich vom maximalen Durchsatz hin zu Benutzerfreundlichkeit, Automatisierung und integrierten Analysen, die Bioinformatik-Engpässe beseitigen.
Die Positionierung im Bereich des geistigen Eigentums bleibt entscheidend; Illumina verteidigt weiterhin Kernpatente zur Brückenamplifikation, während Neueinsteiger diese umgehen. Chancen im weißen Bereich liegen bei Point-of-Care-Geräten, cGMP-konformer Automatisierung für die Qualitätskontrolle der Zelltherapie und Echtzeit-KI-Interpretations-Dashboards. Anbieter, die Datensicherheit im Rahmen globaler Datenschutzrahmen gewährleisten können, haben einen Vorteil, da grenzüberschreitende genomische Kooperationen zunehmen.
Transkriptomik Branchenführer
F. Hoffmann-La Roche Ltd
Thermo Fisher Scientific
Merck KGaA
GE Healthcare
Bio-Rad Laboratories
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Transkriptomik-Markt
- Illumina
- Thermo Fisher Scientific
- 10x Genomics
- Agilent Technologies
- BGI
- Bio-Rad Laboratories
- NanoString Technologies
- Pacific Biosciences of California
- QIAGEN
- Roche
- Merck KGaA (MilliporeSigma)
- PerkinElmer
- Standard BioTools (Fluidigm)
- Oxford Nanopore Technologies
- Dovetail Genomics
- Promega
- Guardant Health
- Takara Bio
- Danaher
- Beckton Dickinson

Marktchancen und Zukunftsaussichten
Normungs- und klinische Validierungsinfrastruktur schaffen klaren Freiraum für Anbieter, die Transkriptomik in auditfähige Workflows verpacken können. CEN/TS 17981-2:2024 legt technische Spezifikationen für NGS-Workflows fest, die sich auf menschliche RNA von der Voruntersuchung bis zur Bioinformatik konzentrieren, und unterstützt Möglichkeiten für Kit-Hersteller, Softwareanbieter und Dienstleister, Produkte auf eine gemeinsame Workflow-Spezifikation abzustimmen, statt auf maßgeschneiderte, labor-spezifische Methoden. Parallel dazu erhöht die ISO-Aktivität im Jahr 2026, einschließlich DIS 24934 für Qualitätskontrolle im Bereich Multi-Omics und der Entwicklungsschiene für ISO/CD 25379-2 zur Untersuchung menschlicher RNA, die Nachfrage nach referenzierbaren QC-, Dokumentations- und Datenintegrationsfähigkeiten, die standortübergreifende Einsätze unterstützen.
Klinische Translation und groß angelegte Kohortenprogramme erweitern Anwendungsfälle, in denen die Transkriptomik bei Reproduzierbarkeit, Durchlaufzeit und sicherer Analytik konkurriert. Die Aufsichtsrahmen der US-FDA für Tests zur Genexpressionsprofilierung und EU-Pfade unter der IVDR treiben Investitionen in Richtung validierter Bioinformatik, nachvollziehbarer Datenverarbeitung und kontrollierter Automatisierung vom Probe bis zum Bericht, Bereiche, die Anbieter begünstigen, die Verbrauchsmaterialien mit Software und Dienstleistungen kombinieren. Bevölkerungsweite Biobank- und Präzisionsmedizin-Initiativen untermauern zudem die Beschaffung von Multi-Omics-Messungen und Analytik-Stacks, wie die Zusammenarbeit von Thermo Fisher im April 2026 mit dem singapurischen PRECISE-SG100K-Programm zeigt, das integrierte Proteomikplattformen neben einer breiteren Omics-Forschungsinfrastruktur einsetzt, was die Nachfrage nach interoperablen, multi-omics-ausgerichteten Workflows unterstützt, die transkriptomische Komponenten enthalten.
Recent Industry Developments in Transkriptomik-Markt
- Juni 2026: Merck KGaA schloss eine endgültige Vereinbarung zur Übernahme von Bio-Techne Corporation für 11,3 Milliarden USD. Der Deal zielt auf erweiterte Fähigkeiten bei Life-Science-Tools in den Bereichen Multi-Omics, räumliche Biologie und Präzisionsdiagnostik ab. Konsolidierung in diesem Ausmaß kann die Anbieterauswahl für Transkriptomik-Workflows durch breitere gebündelte Portfolios und größere Fertigungsreichweite verändern.
- April 2026: Roche gab eine endgültige Fusionsvereinbarung zur Übernahme von SAGA Diagnostics bekannt und zur Integration seiner tumorinformierten Plattform für molekulare Resterkrankung in Foundation Medicine. Die Fusion stärkt Roches Position bei Liquid Biopsy und Onkologietests, wo Genexpressions- und RNA-abgeleitete Signale DNA-basierte Messwerte ergänzen. Die Integration in eine etablierte klinische Diagnostikmarke unterstützt die breitere Übernahme transkriptomiknaher Assays in regulierten Umgebungen.
- Mai 2024: Bruker übernahm NanoString Technologies für 392,6 Millionen USD und fügte die Produktlinien AtoMx, nCounter, GeoMx und CosMx hinzu. Die Übernahme erweiterte Brukers installierte Basis und Menütiefe bei räumlicher und Expressionsprofilierung und schuf ein stärker vertikal integriertes Angebot von Instrumenten bis zu Assays. Das erweiterte Portfolio erhöhte den Wettbewerbsdruck auf andere Anbieter räumlicher Transkriptomik und digitaler Pathologie-naher Plattformen.


Transkriptomik-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie wird der Transkriptomik-Markt als der Umsatz erfasst, der durch Werkzeuge und Dienstleistungen zur Messung und Interpretation der RNA-Expression generiert wird, einschließlich Sequenzierungs- und Array-Workflows, zugehöriger Reagenzien, Instrumente, Software und Analysedienstleistungen, die in forschungs- und klinisch orientierten Umgebungen eingesetzt werden.
Ausschlüsse aus dem Umfang: Wir schließen allgemeines Laborplastikmaterial, reine Datenspeicherung ohne Analysefunktion sowie angrenzende Omics-Kits wie Proteomik oder Metabolomik aus.
Segmentierungsübersicht
- Nach Technologie
- Microarray
- Echtzeit-quantitative PCR (qPCR)
- Sequenzierung der nächsten Generation (RNA-Seq)
- Einzelzell-RNA-Seq
- Räumliche Transkriptomics
- In-situ-Hybridisierung und andere Methoden
- Nach Produkt
- Verbrauchsmaterialien und Reagenzien
- Instrumente
- Software und Dienstleistungen
- Nach Anwendung
- Wirkstoffforschung und -entwicklung
- Diagnostik und Krankheitsprofilierung
- Biomarker- und Zielidentifizierung
- Landwirtschaft und Pflanzenwissenschaft
- Sonstige
- Nach Endnutzer
- Akademische und Forschungseinrichtungen
- Pharma- und Biotechnologieunternehmen
- Klinische und diagnostische Labore
- Sonstige
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Der Desk Research beginnt mit dem Aufbau des realen Nachfragekontexts für Transkriptomik und der anschließenden Abbildung, wie sich diese Nachfrage in Ausgaben für Instrumente, Verbrauchsmaterialien, Software und Dienstleistungen niederschlägt. Wir haben öffentliche Quellen herangezogen, wie die Förderdatenbanken der National Institutes of Health, die Ressourcen des National Center for Biotechnology Information (NCBI) für Sequenzierungs- und Expressionsrepositorien sowie die Weltgesundheitsorganisation für Krankheitslastsignale, die Forschungsprioritäten prägen.
Um die Abhängigkeit von einem einzigen Datenstrom zu vermeiden, haben wir auch Quellen wie die US Food and Drug Administration für diagnostik- und testbezogene Signale, die OECD und die Weltbank für makroökonomische Indikatoren im Zusammenhang mit der F&E-Intensität sowie begutachtete Fachzeitschriften, die Adoptionstrends bei RNA-Sequenzierung, Microarrays und Einzelzell-Workflows berichten, überprüft. Unternehmensberichte, Investorenpräsentationen und renommierte Wissenschaftspresse wurden verwendet, um Produktmix und Preisentwicklung zu bestätigen. Bei Bedarf wurden kostenpflichtige Abonnements zur Unterstützung von Unternehmensfinanzdaten und Patentdatenbanken genutzt, um Umsatzexposition und Innovationsaktivität gegenzuprüfen. Diese Quellen sind nur illustrativ, und viele weitere öffentliche Referenzen wurden zur Klärung und Validierung während der Arbeit verwendet.
Primärinterviews und Umfragen
Primärarbeit wurde eingesetzt, um die Desk-Annahmen zu Nutzung, Preisgestaltung und Kaufverhalten entlang des Transkriptomik-Workflows zu überprüfen, insbesondere dort, wo öffentliche Daten nicht konsistent sind. Wir haben mit einer Mischung aus Produkt- und Vertriebsleitern, Labormanagern und beschaffungsorientierten Rollen in APAC, EMEA und Amerika gesprochen, sodass unser Modell Unterschiede in Finanzierungszyklen, Plattformmix und Auslagerungsmustern von Dienstleistungen widerspiegelt.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 34 % | CXOs: 15 % | APAC: 41 % |
| Mittlere Ebene: 49 % | Funktions-/Einheitsleiter: 38 % | EMEA: 34 % |
| Kleinere Akteure: 17 % | Manager: 47 % | Amerika: 25 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung erfolgt nach Top-down- und Bottom-up-Logik, wobei die Top-down-Perspektive die Ausgaben rekonstruiert, indem RNA-Sequenzierungs- und Genexpressions-Workflow-Volumina mit typischem Reagenzien-Pull-through, Instrumentenplatzierungen und Auslagerungsgraden von Dienstleistungen nach Region verknüpft werden. Diese Gesamtwerte werden dann durch selektive Bottom-up-Annäherungen bestätigt, wie die Stichprobenerhebung durchschnittlicher Verkaufspreisbereiche für wichtige Verbrauchsmaterialien und Instrumente, die Gegenprüfung von Dienstleistungspreisbändern und die Aggregation einer Reihe von Anbieter- und Kanalindikatoren, um zu prüfen, ob der implizierte Umsatzpool realistisch ist.
Zu den wichtigsten Eingaben, die das Modell prägen, gehören Sequenzierungsvolumina und Trends bei der installierten Basis, die Mischverschiebung zwischen NGS-, Microarray- und qPCR-basierter Expression, durchschnittliche Verbrauchsmaterialien pro Probe, Dienstleistungsanteil für die Datenanalyse und Preisentwicklung bei verbessertem Durchsatz. Wenn eine Aufschlüsselung auf Länderebene schwer zu beobachten ist, verwenden wir Proxy-Indikatoren wie die Richtung der Forschungsfinanzierung, Signale zur Übernahme klinischer Tests und die Intensität akademischer Labore und normalisieren dann auf regionale Gesamtwerte.
Für die Prognose wird eine Szenarioanalyse angewendet und dann an einem exponentiellen Glättungstrend der Kernbedarfsindikatoren verankert. Es wird angenommen, dass die Adoption stetig voranschreitet, mit möglichen Sprüngen nach wichtigen Plattformzyklen. Die Annahmen werden mit Interview-Feedback zu Budgetaussichten, Beschaffungszeitplänen und erwarteten Preisbewegungen überprüft, damit der Wachstumspfad praktisch und nachvollziehbar bleibt.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden in mehreren Schritten überprüft, damit offensichtliche Fehler nicht in die endgültigen Gesamtwerte einfließen. Wir vergleichen die resultierenden Marktwerte mit unabhängigen Signalen wie der Richtung der F&E-Finanzierung, dem Momentum bei Instrumentenlieferungen und Veränderungen bei der Auslagerung von Dienstleistungen und untersuchen dann alle großen Abweichungen vor der Freigabe.
Wenn Anomalien auftreten, werden die Eingaben erneut überprüft und ausgewählte Experten erneut kontaktiert, um zu bestätigen, ob die Änderung real oder modellbedingt ist. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen, wenn wesentliche Ereignisse Preisgestaltung, Adoption oder regionale Nachfrage beeinflussen können. Vor der Lieferung wird der letzte Durchgang abgeschlossen, damit Kunden eine aktualisierte Ansicht auf Basis der neuesten verfügbaren Eingaben erhalten.
Vergleich der Transkriptomik-Marktschätzung von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Transkriptomik können sich unterscheiden, selbst wenn sie scheinbar dasselbe Thema beschreiben, da der erfasste Umfang, der Zeitpunkt der Währungsumrechnung und die Art und Weise, wie Preise im Zeitverlauf entwickelt werden, nicht einheitlich gehandhabt werden. Unterschiede entstehen auch dadurch, wie streng Dienstleistungen einbezogen werden, wie Einzelzell- oder klinische Anwendungsfälle behandelt werden und ob die Schätzung nach wesentlichen Finanzierungs- oder Instrumentenzyklusänderungen aktualisiert wird.
In dieser Studie ist der Aktualisierungsrhythmus an neue Preisüberprüfungen und eine erneute Validierung der Aufteilung zwischen Verbrauchsmaterialien-Pull-through, Instrumentennachfrage und ausgelagerter Analyse gebunden, was auch die Abweichung von einem Jahr zum nächsten reduziert, wenn sich Wechselkurse bewegen. Der Währungszeitpunkt wird für das Basisjahr konsistent gehalten, und die ASP-Logik wird durch beobachtete Workflow-Mix-Verschiebungen eingeschränkt – eine Reihe von Kontrollen, die von Mordor Intelligence angewendet werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 8,49 Milliarden USD (2026) | |
| Globales Beratungsunternehmen A | 9,17 Milliarden USD (2026) | Verwendet einen anderen Basisjahresrahmen (2025 als Basis) und wendet häufig eine schnellere Preisentwicklung für Hochdurchsatz-Sequenzierung an, was den Wert für 2026 anheben kann, wenn er über Regionen hinweg gemischt wird. |
| Branchenpublikation B | 7,74 Milliarden USD (2024) | Verankert an einem früheren Jahr und kann einen breiteren Dienstleistungsbereich umfassen, ohne die Aufteilung zwischen Instrumenten und Verbrauchsmaterialien für spätere Workflow-Mix-Änderungen erneut zu überprüfen, was den Ausgangswert verschieben kann. |
Die Tabelle zeigt, dass der größte Teil der Streuung durch Timing und die Behandlung von Preisgestaltung und Dienstleistungen erklärt werden kann, anstatt durch eine völlig andere Sichtweise auf die Nachfrage. Wenn das Basisjahr, der Währungsumrechnungszeitpunkt und die Überprüfungen auf Workflow-Ebene konsistent gehalten werden, wird die resultierende Marktgröße leichter auf klare Treiber zurückführbar und auf wiederholbare Weise aktualisierbar.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle globale Transkriptomics-Markt?
Die Transkriptomics-Marktgröße erreichte im Jahr 2026 USD 8,49 Milliarden und soll bis 2031 USD 10,86 Milliarden erreichen.
Wer sind die wichtigsten Akteure im globalen Transkriptomics-Markt?
F. Hoffmann-La Roche Ltd, Thermo Fisher Scientific, Merck KGaA, GE Healthcare und Bio-Rad Laboratories sind die wichtigsten Unternehmen, die im globalen Transkriptomics-Markt tätig sind.
Welche Region wächst am schnellsten im globalen Transkriptomics-Markt?
Der asiatisch-pazifische Raum soll im Prognosezeitraum (2026–2031) die höchste CAGR verzeichnen.
Welche Technologie führt den Transkriptomics-Markt an?
Die Einzelzell-RNA-Sequenzierung führt mit einem Marktanteil von 46,78 %, obwohl die räumliche Transkriptomics mit einer CAGR von 6,32 % schneller wächst.
Seite zuletzt aktualisiert am:



