
Marktgröße und Marktanteil für digitale Prozessautomatisierung
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
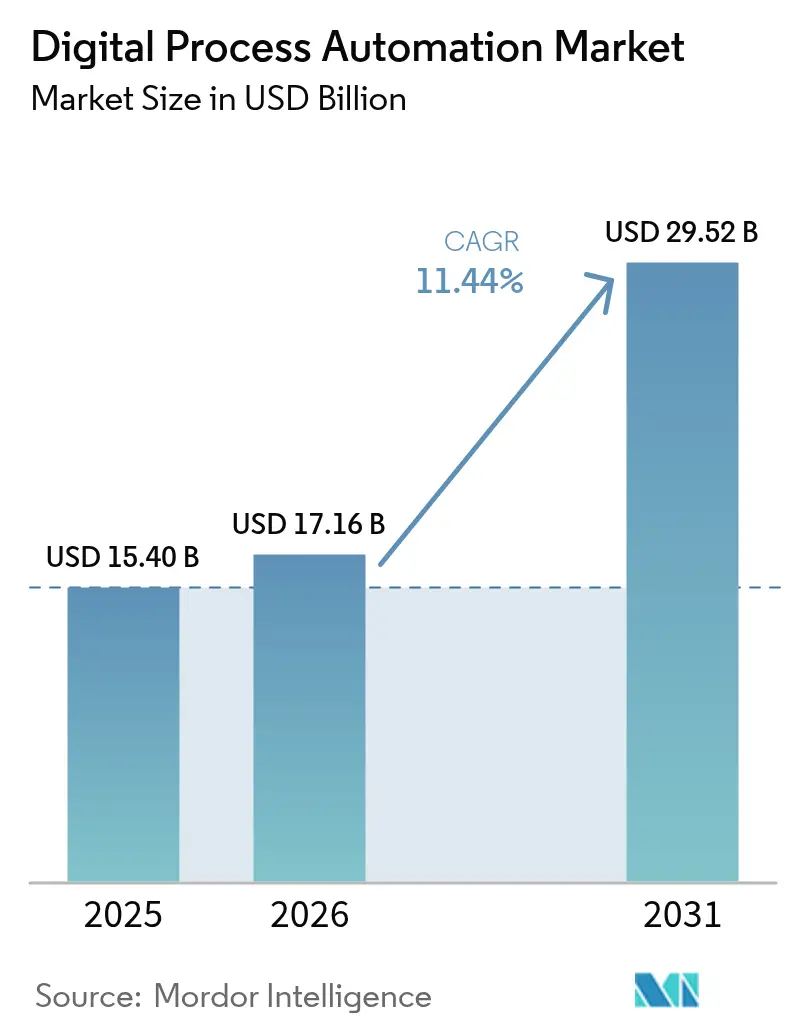
| Marktgröße (2026) | 17.16 Milliarden US-Dollar |
| Marktgröße (2031) | 29.52 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 11.44 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
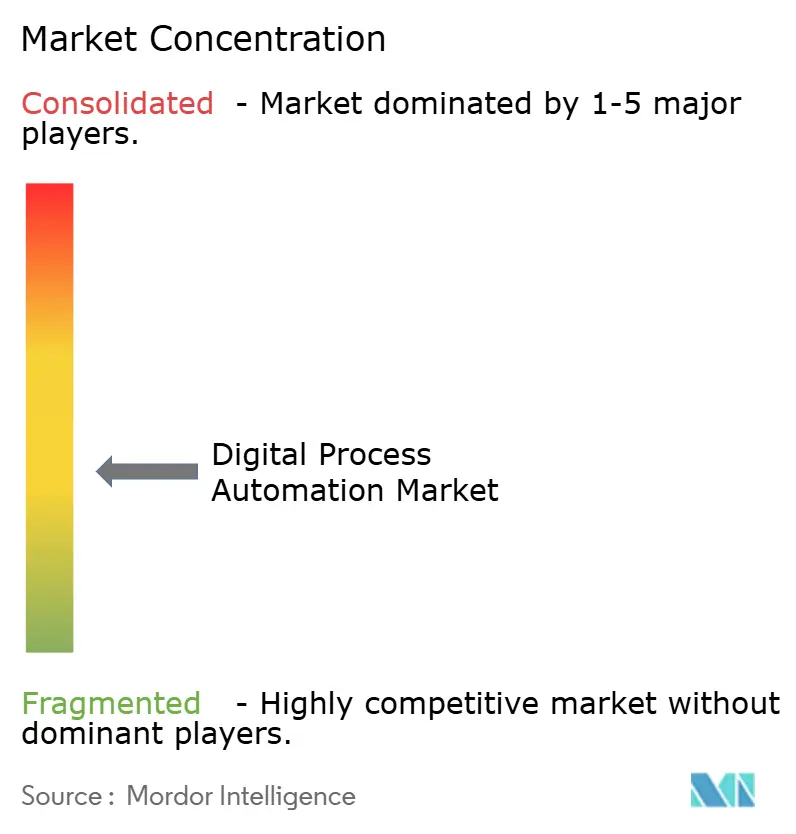
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für digitale Prozessautomatisierung von Mordor Intelligence
Die Marktgröße für digitale Prozessautomatisierung wurde im Jahr 2025 auf 15,4 Milliarden USD geschätzt und soll von 17,16 Milliarden USD im Jahr 2026 auf 29,52 Milliarden USD bis 2031 wachsen, bei einer CAGR von 11,44 % während des Prognosezeitraums (2026–2031). Die aktuelle Expansion spiegelt einen entscheidenden Wandel in der Unternehmensstrategie wider – weg von aufgabenzentrierter robotergestützter Prozessautomatisierung hin zu datengesteuerter, KI-gestützter Hyperautomatisierung. Anbieter-Roadmaps konzentrieren sich auf die Integration generativer Modelle, Process-Mining-Diagnosen und ereignisgesteuerter Orchestrierung innerhalb einheitlicher Low-Code-Plattformen, die es Geschäftsteams ermöglichen, die direkte Kontrolle über das Workflow-Design zu übernehmen, ohne umfangreiche Programmierkenntnisse zu benötigen. Die Nachfrage profitiert auch von den wachsenden Anforderungen an eine prüfungssichere Governance in regulierten Sektoren, dem Aufkommen von Nachhaltigkeitsberichtspflichten sowie dem verschärften Wettbewerb, der Unternehmen dazu drängt, Durchlaufzeiten zu verkürzen und gleichzeitig die Kundenzufriedenheitswerte zu steigern. Die Wettbewerbsdynamik wird neu gestaltet, da Cloud-Hyperscaler native KI-Fähigkeiten in ihre Automatisierungssuiten einbetten, Preisdruck auf traditionelle Marktführer ausüben und die Plattformkonsolidierung beschleunigen. [1]Quelle: Microsoft Blog, "Neue Agentenfähigkeiten in Microsoft Copilot erschließen Geschäftswert," microsoft.com
Wichtigste Erkenntnisse des Berichts
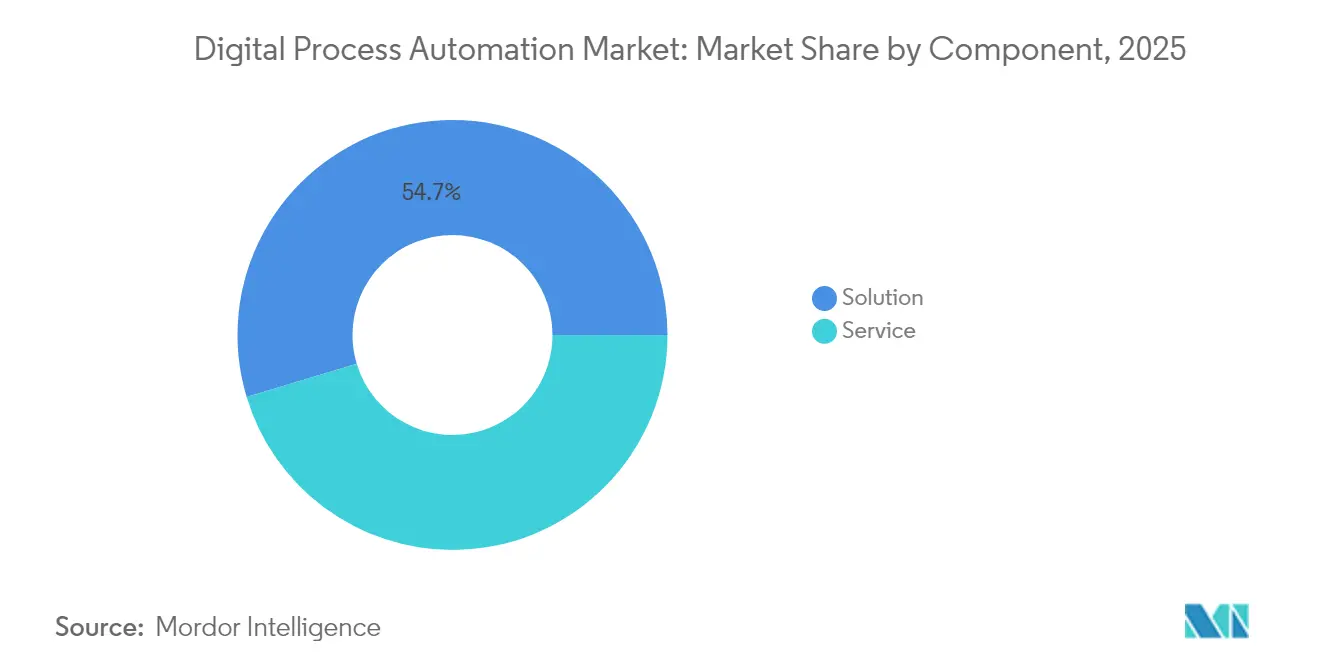
- Nach Komponente hielt das Lösungssegment im Jahr 2025 einen Marktanteil von 54,65 % am Markt für digitale Prozessautomatisierung, und Services sollen von 2026 bis 2031 mit einer CAGR von 12,86 % wachsen.
- Nach Bereitstellung erfassten On-Demand-Plattformen im Jahr 2025 einen Anteil von 58,12 % an der Marktgröße für digitale Prozessautomatisierung und sollen bis 2031 eine CAGR von 12,52 % verzeichnen.
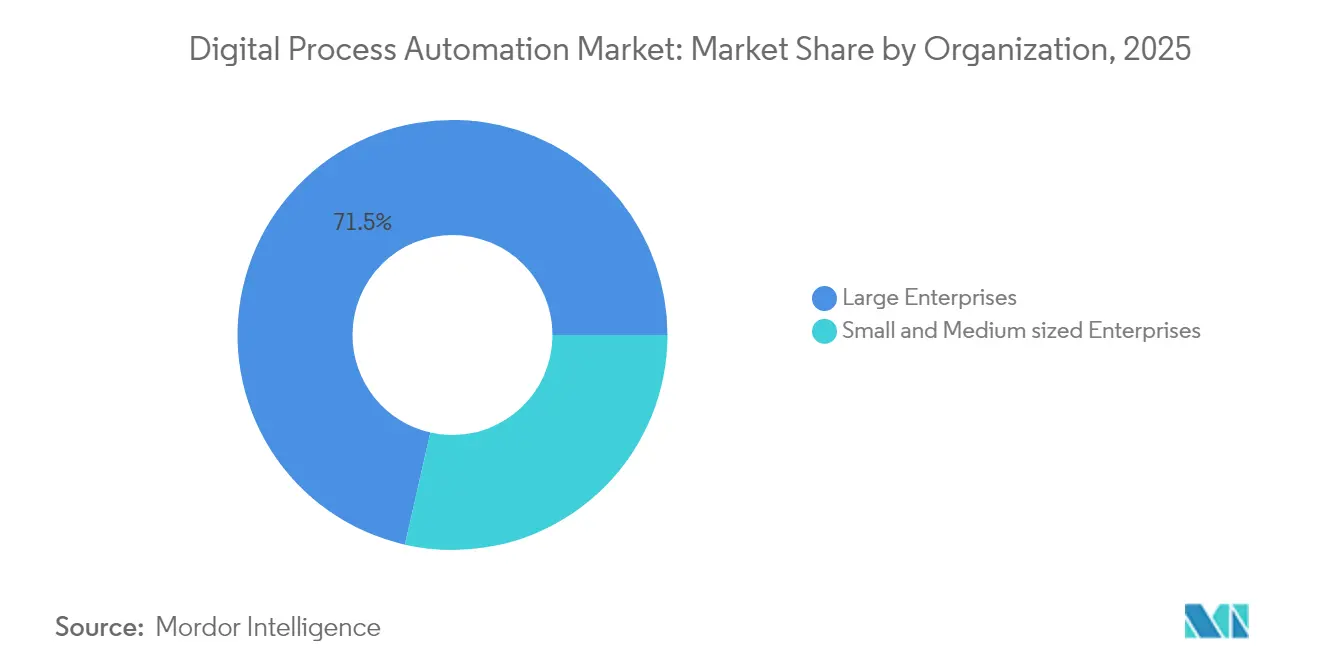
- Nach Unternehmensgröße entfielen im Jahr 2025 71,45 % des Umsatzanteils auf Großunternehmen, während KMU mit einer CAGR von 12,31 % wachsen.
- Nach Endnutzer führte BFSI den Markt für digitale Prozessautomatisierung mit 27,65 % der Marktgröße im Jahr 2025 an; das Gesundheitswesen soll bis 2031 mit einer CAGR von 13,41 % wachsen.
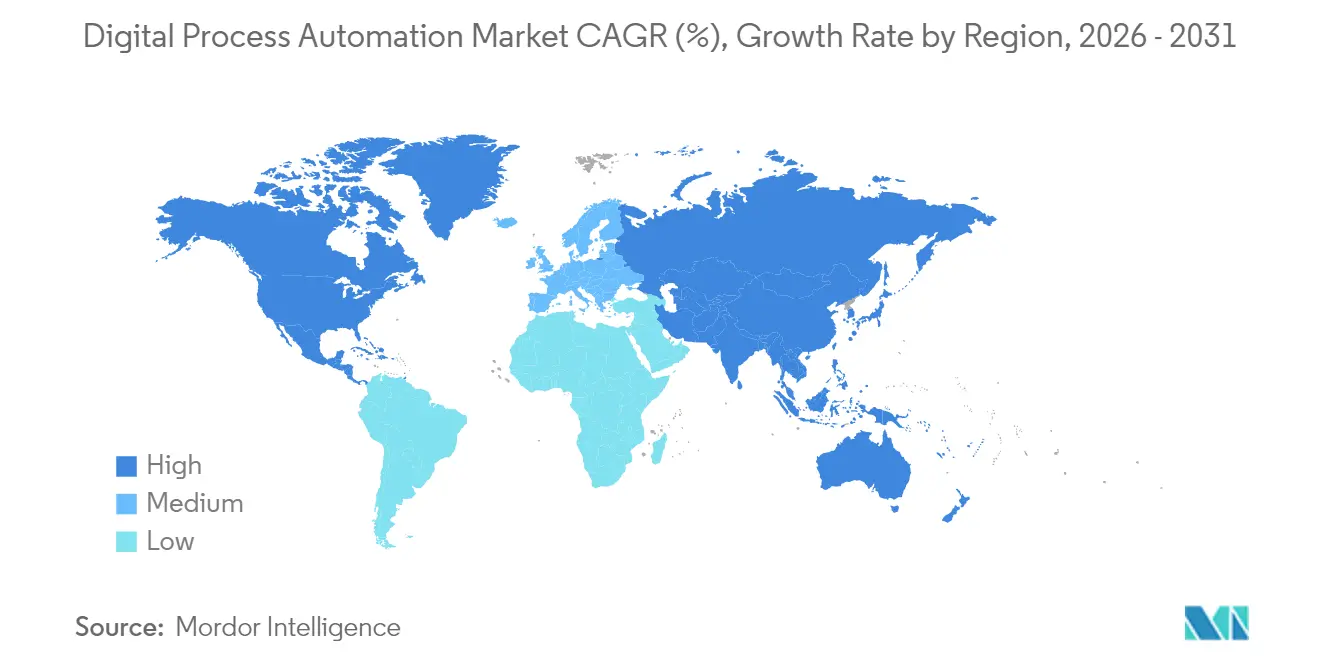
- Nach Geografie führte Nordamerika den Markt für digitale Prozessautomatisierung mit 35,78 % der Marktgröße im Jahr 2025 an; die Region Asien-Pazifik soll bis 2031 mit einer CAGR von 13,22 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiber-Auswirkungen auf den Markt für digitale Prozessautomatisierung*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Steigende Nachfrage nach automatisierter Back-Office-Effizienz | +2.8% | Global, konzentriert in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Low-Code/No-Code- Einführung zur Befähigung von Citizen Developern | +2.1% | Global, am schnellsten in Asien-Pazifik und Schwellenmärkten | Kurzfristig (≤ 2 Jahre) |
| Integration von digitaler Prozessautomatisierung mit KI und robotergestützter Prozessautomatisierung für Hyperautomatisierung | +3.2% | Nordamerika und Europa führend, Asien-Pazifik folgend | Langfristig (≥ 4 Jahre) |
| Regulatorisch bedingter Bedarf an prüfbaren digitalen Workflows | +1.9% | Global, am stärksten in regulierten Branchen | Mittelfristig (2–4 Jahre) |
| Ereignisgesteuerte API-first-Mikro-Journey-Automatisierung | +1.4% | Technologisch fortgeschrittene städtische Regionen | Langfristig (≥ 4 Jahre) |
| ESG-Berichterstattung und Digitalisierung von Nachhaltigkeits-Workflows | +1.1% | Europa führend, Nordamerika und Asien-Pazifik mit steigender Akzeptanz | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach automatisierter Back-Office-Effizienz
Unternehmen betrachten die Back-Office-Transformation heute als Wachstumshebel und nicht mehr nur als Kostensenkungsmaßnahme. Intelligente Dokumentenverarbeitung, kombiniert mit Entscheidungsautomatisierung, hat den manuellen Aufwand bei der Kreditvergabe in führenden Banken um 40–60 % reduziert.[2]Quelle: JPMorgan Chase Insights, "Wie KI das Bankwesen transformiert," jpmorganchase.com Hersteller synchronisieren Lieferkettenaktualisierungen mit Produktionsplänen, reduzieren Lagerreichweiten und verbessern die Auftragserfüllungsgenauigkeit. Kontinuierliche Process-Mining-Diagnosen, die in Automatisierungssuiten eingebettet sind, decken Engpässe in Echtzeit auf, anstatt auf vierteljährliche Überprüfungen zu warten. Infolgedessen messen Unternehmen den Erfolg an Kundenzufriedenheit und Compliance-Genauigkeit statt an Aufgabenzahlen, was auf eine Marktreife hindeutet. Anbieter, die diese ergebnisorientierten Kennzahlen in kommerzielle Wertversprechen übersetzen können, gewinnen an Wettbewerbsstärke.
Low-Code/No-Code-Einführung zur Befähigung von Citizen Developern
Ein Anstieg der Low-Code-Nutzung hat die Automatisierungsarbeit von der zentralen IT auf die Geschäftsbereiche verlagert. Microsoft meldete im Jahr 2024 einen Anstieg der Citizen-Developer-Akzeptanz der Power Platform um 500 %. Die Projektvorlaufzeiten für Standard-Workflows verkürzen sich nun von Monaten auf Wochen, was den Return on Investment beschleunigt. Unternehmen begegnen Governance-Herausforderungen, indem sie Automatisierungskompetenzzentren einrichten, die Vorlagen, Sicherheitsleitplanken und Prüfungsrichtlinien herausgeben, ohne die Kreativität zu hemmen. Regulierungsbehörden erkennen von Citizen Developern erstellte Workflows zunehmend als erstklassige Geschäftsprozesse an, sofern Dokumentations- und Rückverfolgbarkeitskontrollen vorhanden sind. Der Demokratisierungstrend erweitert den adressierbaren Markt für digitale Prozessautomatisierung.
Integration von digitaler Prozessautomatisierung mit KI und robotergestützter Prozessautomatisierung für Hyperautomatisierung
Hyperautomatisierung kombiniert Process Mining, robotergestützte Automatisierung und erweiterte Analysen in einer einzigen Umgebung. Das auf großen Sprachmodellen basierende Workflow-Design in natürlicher Sprache ermöglicht es Benutzern, Ergebnisse zu beschreiben, anstatt Regeln zu konfigurieren, wodurch die Einstiegshürden gesenkt werden.[3]Quelle: OpenAI, "ChatGPT Enterprise," openai.com Generative Fähigkeiten erweitern die Automatisierung auf die Inhaltserstellung und die anspruchsvolle Dokumentenprüfung. Prädiktive Engines schlagen Korrekturmaßnahmen vor, bevor Engpässe sichtbar werden, und steigern die Durchlaufquoten in komplexen Prozessen laut Fallstudien früher Anwender um 30–50 %. Das Aufkommen agentischer KI ermöglicht autonome Entscheidungsschleifen, die den Bedarf an menschlicher Aufsicht weiter reduzieren. Plattformanbieter, die diese Funktionen einbetten, gewinnen an Preissetzungsmacht und langfristiger Kundenbindung.
Regulatorisch bedingter Bedarf an prüfbaren digitalen Workflows
In automatisierte Abläufe integrierte Echtzeit-Überwachung gewährleistet kontinuierliche Compliance und reduziert die Abhängigkeit von nachträglichen Prüfungen erheblich. Die Basel-III-Berichterstattung läuft nun auf vollständig nachverfolgbaren Prozessen in großen Banken, was regulatorische Prüfungen erleichtert.[4]Quelle: Bank für Internationalen Zahlungsausgleich, "Basel-III-Überwachungsbericht," bis.org HIPAA-Workflows im Gesundheitswesen nutzen automatische Zugriffskontrollen und Verschlüsselungsrichtlinien, um das Risiko von Datenschutzverletzungen zu reduzieren. Dynamische Regelaktualisierungs-Engines synchronisieren sich mit externen regulatorischen Feeds und ermöglichen es, dass Regeländerungen sofortige Prozessrevisionen auslösen, ohne manuelles Umcodieren. Anbieter, die schlüsselfertige Prüfpfade und Nachweisarchive anbieten, decken die steigende Nachfrage aus compliance-intensiven Branchen und sichern sich Premiumpreise.
Analyse der Hemmnisse-Auswirkungen auf den Markt für digitale Prozessautomatisierung*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Mangel an qualifizierten Fachkräften für Prozessautomatisierung | -1.8% | Global, am ausgeprägtesten in Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Datensicherheits- und Datenschutzrisiken | -1.2% | Global, verstärkt in regulierten Branchen | Kurzfristig (≤ 2 Jahre) |
| Fragmentierung von Altsystemen | -1.5% | Entwickelte Märkte mit veralteter IT-Infrastruktur | Langfristig (≥ 4 Jahre) |
| Prüfung auf algorithmische Verzerrung | -0.9% | Regulatorischer Fokus in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Mangel an qualifizierten Fachkräften für Prozessautomatisierung
Die Nachfrage nach Fachleuten, die Prozessanalyse, technisches Fachwissen und Change Management verbinden, übersteigt das Angebot. Unternehmen reagieren darauf, indem sie interne Akademien finanzieren und Partnerschaften mit Universitäten eingehen; dennoch bleibt die Einarbeitungszeit für Expertenrollen lang. Viele Unternehmen bündeln knappe Talente in Automatisierungskompetenzzentren und zentralisieren Design- und Governance-Kompetenzen. Gleichzeitig starten Dienstleister Automatisierung-als-Service-Angebote, die es Unternehmen ermöglichen, externe Experten auf Abonnementbasis zu nutzen und Projekte trotz interner Lücken auf Kurs zu halten. Langfristig mildern Low-Code-Tools einen Teil des Mangels, aber komplexe Implementierungen erfordern weiterhin spezialisierte Aufsicht.
Datensicherheits- und Datenschutzrisiken in kritischen Workflows
Automatisierte Abläufe berühren mehrere Systeme und vergrößern die Cyberrisikofläche. Machine-Learning-Pipelines können unbeabsichtigt sensible Trainingsdaten offenlegen, was die Implementierung strengerer Kontrollen zur Verhinderung dessen erfordert. Vorschriften wie die DSGVO schreiben explizite Einwilligungs- und Datensparsamkeitspflichten vor, die Designentscheidungen erschweren.[5]Quelle: Europäische Kommission, "Datenschutz in der EU," ec.europa.eu Unternehmen setzen Zero-Trust-Architekturen und richtlinienbasierte Verschlüsselung ein, um Daten zu schützen, die sich über Cloud- und On-Premise-Grenzen hinweg bewegen. Obwohl diese Schutzmaßnahmen die Implementierungskosten erhöhen, sind sie unerlässlich, um das Vertrauen in Automatisierungsergebnisse aufrechtzuerhalten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse des Marktes für digitale Prozessautomatisierung
Nach Komponente:
Services beschleunigen sich trotz Dominanz der LösungenDas Lösungssegment hielt im Jahr 2025 einen Marktanteil von 54,65 % am Markt für digitale Prozessautomatisierung und unterstreicht damit die Präferenz der Käufer für Full-Stack-Plattformen, die Orchestrierung, Analysen und KI unter einer Lizenz konsolidieren. Services skalieren jedoch schneller mit einer CAGR von 12,86 %, da Unternehmen erkennen, dass Software allein keine fest verankerten Prozesse neu gestalten kann. Beratungsteams kombinieren Process-Mining-Erkenntnisse mit Redesign-Workshops, um Verschwendung zu beseitigen, bevor ein einziger Bot programmiert wird.
Service-Umsätze werden zunehmend aus KI-Modelltraining, plattformübergreifender Integration und gemanagter Optimierung generiert. Engagementumfänge umfassen nun kontinuierliche Verbesserungszyklen, die es Anbietern ermöglichen, über den gesamten Automatisierungslebenszyklus hinweg Wert zu schöpfen. Die dem Servicebereich zuzurechnende Marktgröße für digitale Prozessautomatisierung soll bis 2031 auf rund 14,37 Milliarden USD anwachsen, was eine anhaltende Nachfrage nach externem Fachwissen signalisiert.


Nach Bereitstellung:
On-Demand-Plattformen treiben die Cloud-First-Einführung voranCloud-basierte On-Demand-Bereitstellungen kontrollierten im Jahr 2025 58,12 % der Marktgröße für digitale Prozessautomatisierung und sollen mit einer CAGR von 12,52 % wachsen, da elastische Skalierung und Abonnementökonomie bei Budgetverantwortlichen Anklang finden. Automatisches Patching und KI-Updates, die über die Pipeline des Anbieters bereitgestellt werden, entlasten IT-Teams von Wartungsaufgaben und beschleunigen Innovationen.
Hybride Frameworks gewinnen an Dynamik, wo Latenz- oder Souveränitätsanforderungen bestehen. Edge-fähige Automatisierungsknoten verarbeiten sensible Daten lokal und synchronisieren zusammenfassende Erkenntnisse mit der Cloud. Portable Container-Pakete ermöglichen es, Workflows zwischen Umgebungen zu verschieben, ohne sie umzustrukturieren, was Käufern die Zuversicht gibt, Workloads in ihrem eigenen Tempo zu migrieren.
Nach Unternehmensgröße:
KMU setzen auf zugängliche AutomatisierungGroßunternehmen machten im Jahr 2025 71,45 % des Umsatzes aus und nutzten ihre globale Präsenz und umfangreiche Integrationsbudgets. Dennoch stellen KMU die am schnellsten wachsende Gruppe dar, mit einer CAGR von 12,31 %, angetrieben durch Anbietermaßnahmen zur Vereinfachung der Preisgestaltung und Bereitstellung von Vorlagenbibliotheken. Vorgefertigte Anwendungsfälle für Rechnungserfassung, Bestandsaktualisierungen und Kundendienst ermöglichen es KMU, innerhalb von Wochen in Betrieb zu gehen.
Cloud-Bereitstellung eliminiert Investitionsausgaben, während intuitive Design-Studios es dem Betriebspersonal ermöglichen, Regeln ohne Programmierung anzupassen. Anbieter ergänzen ihre Produkte durch Online-Schulungen und Marktplatz-Add-ons, die regionalen Compliance-Anforderungen entsprechen. Diese Elemente senken gemeinsam die Einstiegshürden und erweitern den Markt für digitale Prozessautomatisierung, was ein inklusives Wachstum fördert.
Nach Endnutzer:
Das Gesundheitswesen führt das Wachstum durch digitale Transformation anBFSI erfasste im Jahr 2025 27,65 % des Umsatzes, da Banken die Straight-Through-Verarbeitung für Kredite, Betrugserkennung und regulatorische Berichterstattung vorantrieben. Das Gesundheitswesen verzeichnet jedoch die höchste CAGR von 13,41 %, angetrieben durch wertbasierte Versorgungsmodelle, die eine Echtzeit-Ergebnisverfolgung erfordern. Konnektoren für elektronische Patientenakten speisen Daten in automatisierte Pflegekoordinationsabläufe ein und reduzieren den administrativen Aufwand für Kliniker.
Die Fertigung behält ihre Dynamik bei, indem sie industrielle IoT-Feeds mit Workflow-Engines integriert, um Qualitätsprüfungen und Lieferkettenresets zu automatisieren. IT- und Telekommunikationsunternehmen setzen auf Bots für selbstheilende Netzwerkaufgaben, während Einzelhändler die Nachschubplanung und personalisierte Angebote über CRM-Integration automatisieren. Jede Branche ordnet die Automatisierung ihren spezifischen Schmerzpunkten zu und diversifiziert so die Umsatzströme im Markt für digitale Prozessautomatisierung.
Geografische Analyse
Markt für digitale Prozessautomatisierung in Nordamerika
Nordamerika erzielte 2025 einen Umsatzanteil von 35,78 % dank einer ausgereiften Cloud-Infrastruktur, reichlich Risikokapital und der frühen Bereitschaft von Unternehmen, KI in Kernprozesse zu integrieren. US-amerikanische Organisationen haben Hyper-Automatisierungspiloten vorangetrieben, die Process Mining, Chatbot-Schnittstellen und autonome Entscheidungsschleifen zu kohärenten Programmen verweben. Kanada ergänzt seine Initiativen im Gesundheitswesen und im öffentlichen Sektor durch Modernisierungen der Servicebereitstellung.
Markt für digitale Prozessautomatisierung im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist der am schnellsten wachsende Markt und wird bis 2031 eine CAGR von 13,22 % verzeichnen. China führt Investitionen in intelligente Fabriken an und kombiniert Prozessautomatisierung mit industriellen Sensoren für eine adaptive Planung. Indiens IT-Dienstleistungsriesen setzen interne Bots ein, um die Auslastung und die Reaktionsfähigkeit gegenüber Kunden zu verbessern, unterstützt durch die Digital-India-Richtlinien der Regierung, die die Einführung von Automatisierung fördern. In ganz Südostasien errichten multinationale Unternehmen neue Fertigungslinien in Ländern, die Steueranreize für digitale Modernisierungen bieten, und ziehen lokale Zulieferer auf denselben Weg mit.
Markt für digitale Prozessautomatisierung in EMEA
Europa balanciert Innovation mit strenger Aufsicht. Der vorgeschlagene KI-Act schreibt Transparenz und die Minderung von Verzerrungen vor und beeinflusst die Gestaltung von Automatisierungslösungen von Grund auf. Die Mittelstandshersteller in Deutschland integrieren Workflow-Engines mit Edge-Maschinen, um Ausfallzeiten zu reduzieren, während britische Banken durch lückenlose automatisierte Nachweisketten auf regulatorische Konformität abzielen. Andernorts setzen die Golfstaaten und Südafrika auf Automatisierung zur Optimierung von Energie und öffentlichen Dienstleistungen, obwohl Fachkräftemangel die kurzfristige Dynamik dämpft.

Regulatorisches Umfeld
Digital-Prozessautomatisierungs-Implementierungen werden zunehmend durch KI- und Datenverwaltungsvorschriften geprägt, die Rückverfolgbarkeit, Kontrollen und prüfbereite Nachweise an sämtlichen automatisierten Entscheidungspunkten erfordern. In der Europäischen Union bewegt sich das KI-Gesetz auf die vollständige Anwendung am 2. August 2026 zu, was Anbieter und Käufer dazu drängt, Transparenz- und Dokumentationspraktiken für KI-gestützte Arbeitsabläufe umzusetzen und gleichzeitig die Datenverarbeitung an die Anforderungen der DSGVO anzupassen, insbesondere dort, wo Automatisierungssuiten generative und agentenbasierte Fähigkeiten integrieren.
In den Vereinigten Staaten werden branchenspezifische Cybersicherheitsanforderungen für vernetzte Geräte und operative Resilienz verschärft, was beeinflusst, wie Workflow-Plattformen Patching, Zugriffskontrollen und Integrationen von Drittanbietern in regulierten Umgebungen handhaben. Im Juni 2026 hat die FCC Änderungen bezüglich Sicherheitskontrollen für Geräte des Emergency Alert System finalisiert, was die Erwartungen an zeitnahes Sicherheits-Patching und Governance-Kontrollen verstärkt, die in Beschaffungs- und Compliance-Prüfungen für Automatisierungslösungen im Kommunikations- und öffentlichen Sektor einfließen.
Wettbewerbslandschaft
Die Branche für digitale Prozessautomatisierung zeigt eine moderate Konzentration, da führende Anbieter angrenzende Fähigkeiten durch Akquisitionen integrieren. IBM hat Process-Mining-Assets übernommen, um seine Orchestrierungssuite zu bereichern. Microsoft hat KI-Assistenten und Prozessanalysen in die Power Platform eingebettet, um die Kundenbindung zu stärken. ServiceNows Übernahme von Process Street im Jahr 2025 schärfte die Positionierung im mittleren Marktsegment durch das Hinzufügen intuitiver Dokumentationstools.
Die Wettbewerbsfelder verlagern sich von Funktionslisten hin zur Breite des Ökosystems. Hyperscaler nutzen ihre Cloud-Präsenz, um Infrastruktur, KI und Automatisierung unter einheitlichen SLAs zu bündeln, und zwingen reine Softwareanbieter dazu, sich durch branchenspezifische Inhalte und vorab validierte Konnektoren zu differenzieren. Kleine Innovatoren verfolgen Nischenopportunitäten, wie agentische KI-Steuerungen, die es Workflows ermöglichen, kontextbewusste Entscheidungen zu treffen, ohne auf Regelstrukturen angewiesen zu sein.
Der Preisdruck nimmt zu, da Abonnementmodelle normaler werden; dennoch steigen die Wechselkosten, weil Unternehmen Bots tief in ihre Systemlandschaften einbetten. Partner und Marktplätze werden entscheidend und bieten fertige Fähigkeiten, die die Konfigurationszeit verkürzen. Anbieter, die lebendige Entwicklergemeinschaften und robuste Governance-Toolkits pflegen, sind gut positioniert, um einen bedeutenden Anteil am künftigen Wachstum des Marktes für digitale Prozessautomatisierung zu gewinnen.
Marktführer für digitale Prozessautomatisierung
Pegasystems Inc.
IBM Corporation
Appian Corporation
ServiceNow Inc.
Oracle Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Im Bericht erfasste Unternehmen des Marktes für digitale Prozessautomatisierung
- IBM Corporation
- Pegasystems Inc.
- Appian Corporation
- Bizagi Group Limited
- Oracle Corporation
- Software AG
- SS&C Technologies Holdings, Inc.
- OpenText Corporation
- Newgen Software Technologies Ltd.
- TIBCO Software Inc.
- Nintex Global Ltd.
- K2 Software Inc.
- Bonitasoft S.A.
- AgilePoint Inc.
- Kissflow Inc.
- ProcessMaker Inc.
- AuraQuantic S.L.
- BizFlow Corporation
- Joget Inc.
- Creatio EMEA Limited
- ServiceNow Inc.
- Genpact Limited
- Cognizant Technology Solutions Corp.
- Infosys Limited
- Wipro Limited
Lesen Sie die Analyse der digitale Prozessautomatisierung-Unternehmen

Marktchancen und Zukunftsaussichten
Ein Whitespace bildet sich rund um agentenbasierte, langlaufende Prozessorchestrierung, bei der Unternehmen Automatisierung benötigen, die Ausnahmen managen, mehrere Systeme koordinieren und die durchgängige Rechenschaftspflicht wahren kann. UiPaths Produktschritte im Jahr 2026 unterstreichen diesen Wandel, darunter die Einführung von Maestro Case im Juni 2026 zur Verwaltung komplexer Fälle sowie Coupas Übernahme von Tonkean im Mai 2026, um agentenbasierte Aufnahme und Multi-Agenten-Orchestrierung in das Ausgabenmanagement zu bringen. Diese Maßnahmen weisen auf die Nachfrage nach Plattformen hin, die Prozessintelligenz, Orchestrierung und Governance als eine einzige Betriebsebene kombinieren, anstatt sie als Zusatzfunktionen zur Aufgabenautomatisierung anzubieten.
Branchenstandardisierung und Interoperabilität stellen ebenfalls eine Chance dar, da Käufer fragmentierte KI-Automatisierungen über verschiedene Bereiche hinweg vermeiden möchten. Im Juni 2026 lancierten Mitglieder des TM Forum eine KI-native Open-Digital-Architecture-Roadmap, um KI-gesteuerte Abläufe in Telekom-IT und -Netzwerken aufeinander abzustimmen, was die Nachfrage nach API-first, ereignisgesteuerter Automatisierung mit wiederverwendbaren Komponenten und Richtlinienkontrollen erhöht. Anbieter, die vorab validierte Konnektoren, Nachweisdepots und Governance-Vorlagen für regulierte Branchen bündeln, können die Akzeptanz bei fachlich geführten Teams ausweiten und gleichzeitig die Prüf- und Sicherheitsanforderungen erfüllen, die mit von Fachanwendern entwickelten Workflows einhergehen.
Jüngste Branchenentwicklungen im Markt für digitale Prozessautomatisierung
- Juni 2026: IBM kündigte IBM Cloud Pak for Business Automation (CP4BA) 26.0 an und fügte eine einheitliche KI-Ebene hinzu, die generative KI und Agentenintegration über Automatisierungsmodule hinweg unterstützen soll. Die Version verbessert IBMs Positionierung bei großen, hybriden Unternehmen, die eine konsolidierte Plattform für Orchestrierung, Inhalte und Entscheidungs-Workflows bei gleichzeitiger Aufrechterhaltung von Governance-Kontrollen suchen.
- Mai 2026: IBM stellte IBM Enterprise Advantage vor, ein vermögenswertbasiertes Beratungsangebot, das Process Studio umfasst, um Altprozesse in agentenbereite Workflows umzuwandeln. Es beschleunigt Modernisierungsprogramme, indem es wiederholbare Methoden und Werkzeuge bündelt, und verschiebt Serviceengagements von maßgeschneiderter Bereitstellung hin zu skalierbarer Transformation.
- April 2026: Pegasystems lancierte Pega Blueprint for Government und positionierte ein Workflow-Design-Tool mit FedRAMP-High- und DoD-IL5-Sicherheitsautorisierungen. Dies erweitert Pegas Fähigkeit, Regierungs- und regulierte Käufer zu bedienen, die starke Compliance-Nachweise zusammen mit schnellem Workflow-Design und Automatisierung benötigen.


Markt für digitale Prozessautomatisierung Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie wird der Markt für digitale Prozessautomatisierung definiert als die Umsätze, die aus Software und zugehörigen Dienstleistungen erzielt werden, die Organisationen dabei helfen, durchgängige digitale Workflows zu entwerfen, auszuführen und zu verbessern, einschließlich regelbasierter und intelligenzgestützter Automatisierung über Geschäftsprozesse hinweg.
Ausschlüsse des Geltungsbereichs: Wir schließen reine, arbeitskraftbasierte Business Process Outsourcing-Leistungen und kundenspezifische Anwendungsentwicklungsarbeiten aus, die nicht an ein wiederholbares Prozessautomatisierungsprodukt oder einen verwalteten Automatisierungsdienst gebunden sind.
Übersicht der Segmentierung
- Nach Komponente
- Lösung
- Service
- Nach Bereitstellung
- On-Demand
- On-Premise
- Nach Unternehmensgröße
- Kleine und mittlere Unternehmen
- Großunternehmen
- Nach Endnutzer
- Banken, Finanzdienstleistungen und Versicherungen (BFSI)
- Fertigung
- IT und Telekommunikation
- Luft- und Raumfahrt sowie Verteidigung
- Gesundheitswesen
- Einzel- und Konsumgüterhandel
- Sonstige Endnutzer
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südostasien
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Übriger Naher Osten
- Afrika
- Südafrika
- Ägypten
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Desk Research
Die Deskarbeit beginnt mit der Festlegung einer klaren Abgrenzung dessen, was als Umsatz aus digitaler Prozessautomatisierung zählt, und sammelt anschließend öffentliche Signale, die es uns ermöglichen, die Nachfrage zu quantifizieren und Adoptionsmuster zu beobachten. Wir nutzten Quellen wie das US Bureau of Labor Statistics für Produktivitäts- und Branchenbeschäftigungskontext, das US Census Bureau für Trends der Geschäftstätigkeit sowie OECD-Indikatoren zur digitalen Wirtschaft, um die Automatisierungsbereitschaft über verschiedene Volkswirtschaften hinweg zu verstehen.
Um das Modell mit dem Kaufverhalten zu verknüpfen, stützten wir uns außerdem auf öffentlich verfügbare regulatorische und normative Referenzen (einschließlich NIST-Veröffentlichungen), ausgewählte, peer-begutachtete Fachzeitschriften zu Workflow-Automatisierung und Process-Mining-Adoption sowie Materialien von Branchenverbänden zu IT-Ausgabenprioritäten von Unternehmen. Unternehmensmeldungen, Jahresberichte und Investorenpräsentationen wurden verwendet, um Formulierungen zum Umsatzmix, Veränderungen im Go-to-Market und regionale Exposition zu verfolgen. Parallel dazu nutzten wir kostenpflichtige Unternehmensfinanzdaten und Nachrichtenintelligenz-Abonnements, um Offenlegungen gegenzuprüfen und wichtige Deal-Ankündigungen zu verfolgen. Diese Beispiele sind nicht abschließend, und weitere öffentliche und kostenpflichtige Referenzen wurden während der Analyse zur Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärdaten wurden verwendet, um die Desk-Annahmen einem Stresstest zu unterziehen, insbesondere hinsichtlich dessen, was Käufer in ein DPA-Budget einbeziehen und wie sich die Preisgestaltung ändert, wenn Implementierungen zu bedarfsgesteuerter Bereitstellung übergehen. Wir sprachen mit Lösungsanbietern, Systemintegratoren und Unternehmensanwendern in APAC, EMEA und Amerika, sodass das regionale Adoptionstempo, die Servicebindungsraten und die Beschaffungszyklen vor der Fertigstellung des Modells überprüft werden konnten.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 35 % | CXOs: 13 % | APAC: 42 % |
| Mid-Tier: 51 % | Funktions-/Abteilungsleiter: 38 % | EMEA: 32 % |
| Kleinere Akteure: 14 % | Manager: 49 % | Amerika: 26 % |
Marktdimensionierung & Prognose
Das Kernmodell verwendet einen Top-down-Aufbau, der den Ausgabenpool rekonstruiert, indem er Digitalisierungsbudgets von Unternehmen und Automatisierungsdurchdringungsraten mit wichtigen Endnutzerbranchen verknüpft, und dieser wird dann anhand beobachteter Mix-Indikatoren nach Bereitstellungsart und Komponente aufgeteilt. Um eine Doppelzählung angrenzender Kategorien zu vermeiden, zählen wir nur Umsätze, die direkt mit DPA-Lösungen verbunden sind, einschließlich deren Implementierung, Support und verwalteter Dienstleistungen, sofern sie für Workflow-Automatisierungsergebnisse verkauft werden.
Anschließend führen wir selektive Bottom-up-Prüfungen anhand von Stichproben zu Anbieterumsatzoffenlegungen, Kanal-Feedback und einer einfachen Plausibilitätsprüfung von ASP mal Volumen für gängige Anwendungsfälle durch. Wo Lücken auftreten, werden diese Prüfungen zur Anpassung der Gesamtsummen verwendet. Zu den wichtigsten von uns verfolgten Eingaben gehören der Anteil der bedarfsgesteuert gegenüber vor-Ort bereitgestellten Automatisierungsprojekte, Servicebindungsraten für Implementierungen und laufende Optimierung, die Richtung der IT-Ausgaben von Unternehmen in regulierten Branchen, das Tempo der Low-Code-Adoption in Workflow-Programmen sowie das Ausmaß der Process-Mining- und Orchestrierungsadoption, das die Dealgrößen erweitert. Für die Prognose wird eine Szenarioanalyse verwendet, sodass der Basisfall die am häufigsten in Interviews genannten Annahmen zu Budgetzyklen, Preisdruck und Einführungszeitplänen widerspiegelt. Sensitivitätsbereiche werden dann angewendet, um schnellere oder langsamere Adoptionsperioden abzubilden.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Prüfungen, sodass die endgültigen Zahlen nicht auf einer einzigen Quelle oder einer einzigen Annahme beruhen. Die Ergebnisse werden mit unabhängigen Signalen wie der Richtung der Ausgaben für Unternehmenssoftware, Trends öffentlicher Umsatzkommentare und beobachteten Verschiebungen bei der Bereitstellung verglichen. Wenn ungewöhnliche Ausschläge oder plötzliche Mix-Veränderungen auftreten, überprüfen und korrigieren wir diese mithilfe zusätzlicher Nachfassaktionen.
Vor der Freigabe durchlaufen das Modell und die Ausarbeitung eine schrittweise interne Überprüfung, um die Berechnungslogik, die Währungsbehandlung und die Jahresabstimmung über alle Tabellen hinweg konsistent zu halten. Der Bericht wird einmal jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse eintreten, die die Nachfrage, Preisgestaltung oder Adoptionsmuster verändern können. Unmittelbar vor der Auslieferung führen wir einen erneuten Durchlauf der Modelleingaben durch, damit Kunden die zuletzt aktualisierte Sicht erhalten.
Vergleich der Marktdimensionierung für digitale Prozessautomatisierung von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für digitale Prozessautomatisierung können sich selbst dann unterscheiden, wenn dasselbe Jahr referenziert wird, da die Marktabgrenzung nicht immer gleich festgelegt wird und die Behandlung von Serviceumsätzen die Gesamtsumme schnell verändern kann. Wir sehen auch Unterschiede, wenn manche Schätzungen sich an längeren Prognosezeiträumen orientieren oder schnellere Adoptionskurven anwenden, ohne diese Annahmen gegen das aktuelle Käuferverhalten erneut zu überprüfen.
Wesentliche Ursachen für Abweichungen in diesem Markt ergeben sich in der Regel daraus, was als DPA im Gegensatz zu angrenzenden Automatisierungskategorien gezählt wird, wie bedarfsgesteuerte Preisgestaltung und Servicebindung modelliert werden, und ob die Abdeckung nach Unternehmensgröße vollständig ist. Adoptionssignale, Bereitstellungsmix und die Logik der Komponentenaufteilung spielen hier eine wichtige Rolle, da eine kleine Änderung dessen, was als verwaltete Automatisierungsdienstleistung gilt, die Zahl in einem einzigen Jahr um Milliarden verschieben kann. Auch der Zeitpunkt der Implementierung und der Zeitpunkt der Währungsumrechnung tragen zur Streuung bei, wenn Daten regionsübergreifend aggregiert werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 15,40 Mrd. USD (2025) | |
| Globaler Forschungsverlag A | 16,52 Mrd. USD (2025) | Diese Schätzung scheint einen breiteren, plattformgeführten Geltungsbereich und eine längere Vorlaufsicht zu verwenden, was mehr gebündelte Plattform- und Serviceumsätze einbeziehen kann, die manche Käufer eher als Workflow-Modernisierung denn als reine DPA-Ausgaben bezeichnen. |
| Globaler Beratungsverlag B | 19,92 Mrd. USD (2025) | Die Zahl wird wahrscheinlich durch eine breitere funktionale Interpretation beeinflusst, die mehrere Automatisierungsbereiche verschiedener Geschäftsfunktionen umfasst, sowie durch ein höher angenommenes Adoptionstempo, was die erfasste Ausgabensumme über die reine DPA-Lösung plus zugehörige Implementierung und Support hinaus erhöhen kann. |
Deal-Größen-Prüfungen, Aufteilungen des Bereitstellungsmix und Benchmarks zur Servicebindung sind die Belegpunkte, die Mordor Intelligence an einen wiederholbaren DPA-Nachfragepool und nicht an einen breiteren Automatisierungsausgabenbereich binden. Wenn der Geltungsbereich konsistent gehalten wird und dieselben Annahmen regionsübergreifend erneut validiert werden, ist das Ergebnis leichter nachzuvollziehen und zu aktualisieren, sobald sich Preis- und Liefermodelle ändern.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Markts für digitale Prozessautomatisierung?
Der Markt wird im Jahr 2026 auf 17,16 Milliarden USD geschätzt und soll bis 2031 29,52 Milliarden USD erreichen.
Welche geografische Region führt beim Umsatz?
Nordamerika hält 35,78 % des Umsatzes im Jahr 2025, angetrieben durch eine ausgereifte Cloud-Infrastruktur und eine frühe KI-Einführung.
Welches Segment wird bis 2031 am schnellsten wachsen?
Workflows im Gesundheitswesen sollen mit einer CAGR von 13,41 % wachsen, bedingt durch digitale Transformation und Compliance-Anforderungen.
Wie schnell expandieren On-Demand-Plattformen?
Cloud-basierte Bereitstellungen sollen zwischen 2026 und 2031 eine CAGR von 12,52 % verzeichnen.
Warum gewinnen Services an Marktanteil?
Unternehmen benötigen Beratungs-, Integrations- und Managed-Optimization-Expertise, um den vollen Wert zu realisieren, was Services mit einer CAGR von 12,86 % wachsen lässt.
Seite zuletzt aktualisiert am:



