
New Yorker Rechenzentrumsmarkt Größe und Anteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 0.77 Tausend Megawatt |
| Marktvolumen (2026) | 0.79 Tausend Megawatt |
| Marktvolumen (2031) | 0.85 Tausend Megawatt |
| Wachstumsrate (2026 - 2031) | 1.47 % |
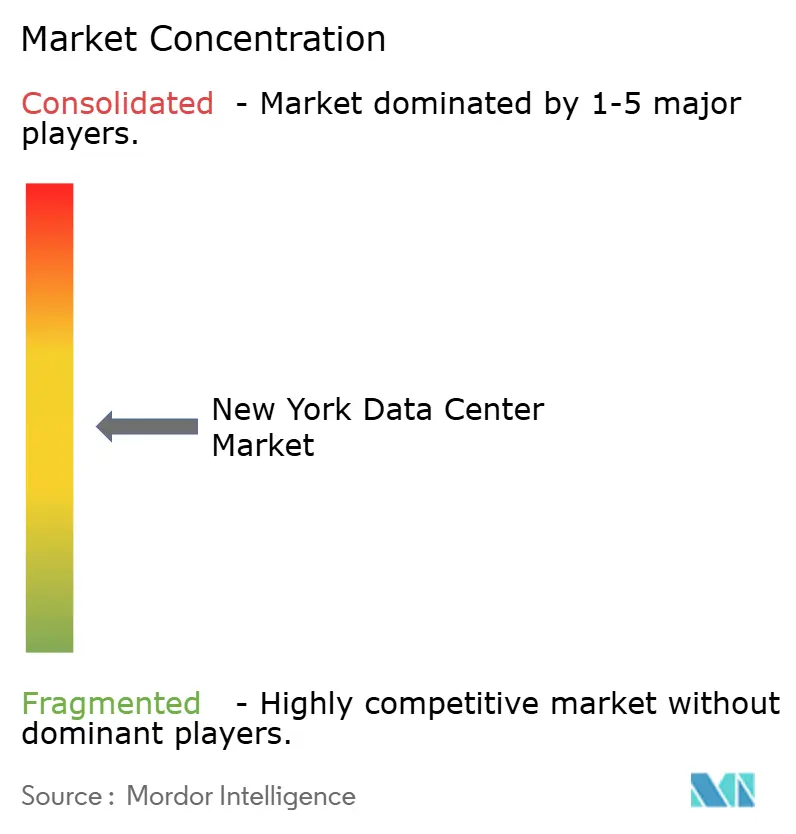
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
New Yorker Rechenzentrumsmarkt Analyse von Mordor Intelligence
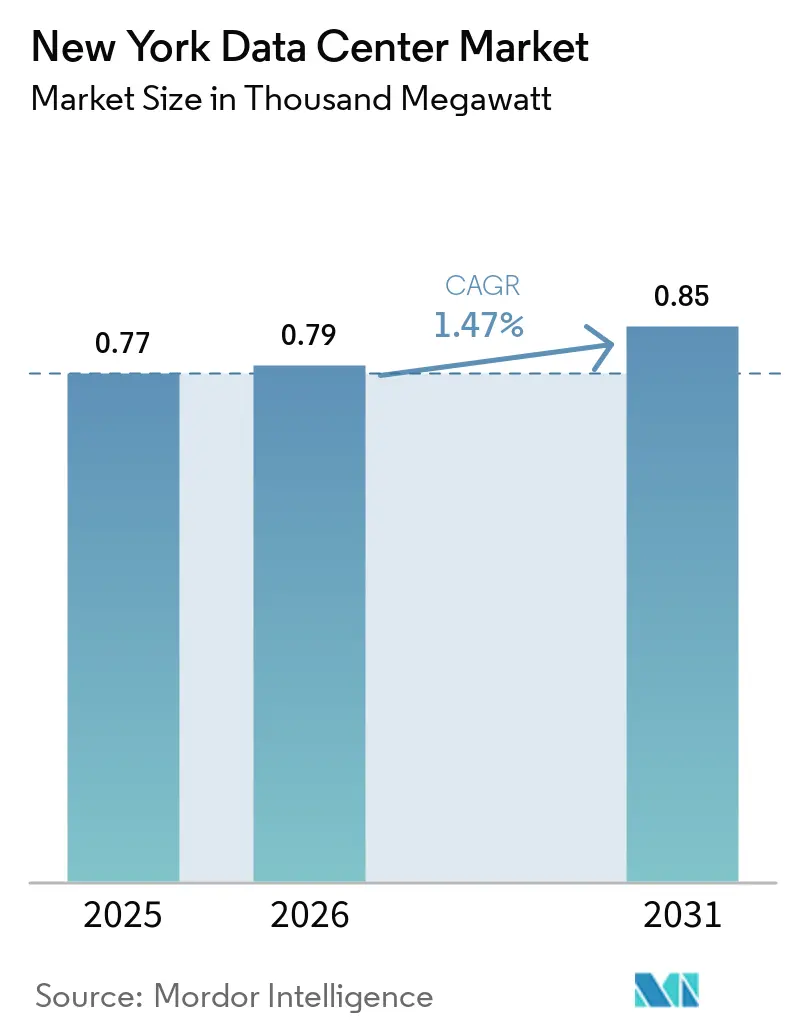
Die Marktgröße des New York Rechenzentrums wird für 2025 auf 0,77 Tausend Megawatt, für 2026 auf 0,79 Tausend Megawatt geschätzt und soll bis 2031 0,85 Tausend Megawatt erreichen, mit einer CAGR von 1,47 % von 2026 bis 2031.
Der Bedarf der Wall Street an Orderausführungen im Submillisekunden-Bereich, die Verbreitung hyperscaliger Cloud-Campusse und eine Welle von Büro-zu-Rechenzentrum-Umwandlungen in Midtown verankern das Nachfragewachstum. Leistungsdichte KI-Trainingscluster treiben die Rack-Anforderungen von 5–10 kW auf 50 kW und darüber hinaus, was die Einführung von Flüssigkühlung und Designs mit erneuerbaren Energien beschleunigt. Der Wettbewerbsdruck steigt, da etablierte Anbieter um die begrenzten Grundstücke mit doppelter Netzanschlussversorgung und ausreichenden Glasfasertrassen kämpfen. Gleichzeitig zwingen das Local Law 97 und landesweite Kohlenstoffneutralitätsziele die Betreiber dazu, langfristige Grünenergieverträge abzuschließen oder eigene Erzeugungsanlagen hinzuzufügen, was das Spielfeld zugunsten von Unternehmen mit starker Bilanz verschiebt. Kapazitätsengpässe, die vom Netzbetreiber gemeldet wurden, kombiniert mit milliardenschweren Eigenkapitalzuflüssen, bereiten die Bühne für anhaltende Preisaufschläge an erstklassigen Standorten.
Wichtigste Erkenntnisse des Berichts
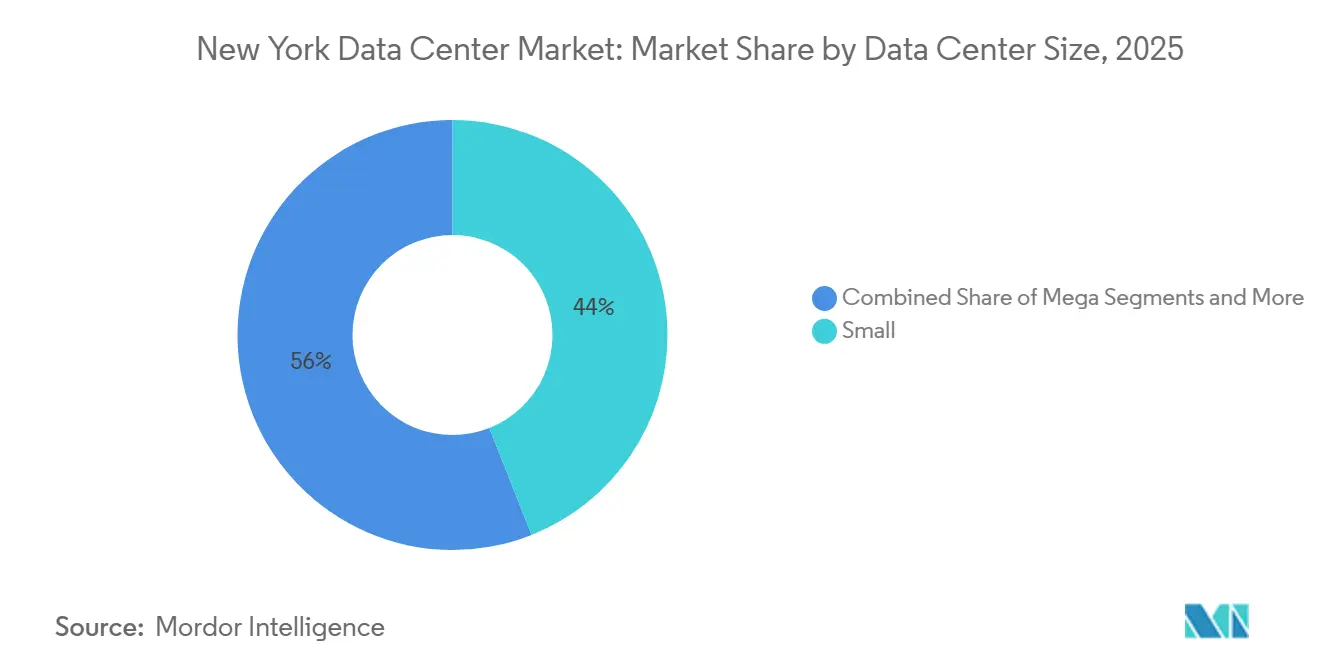
- Nach Rechenzentrumsgrößen entfiel auf die Kategorie Klein im Jahr 2025 ein Marktanteil von 44 % am New York Rechenzentrumsmarkt, während für große Standorte bis 2031 die schnellste CAGR von 6,1 % prognostiziert wird.
- Nach Tier-Standard entfielen auf Tier-III-Einrichtungen im Jahr 2025 60 % der Marktgröße des New York Rechenzentrums, während Tier-IV-Bauten bis 2031 mit einer CAGR von 6,60 % voranschreiten.
- Nach Endnutzerbranche repräsentierte IT und Telekommunikation im Jahr 2025 einen Anteil von 43 % an der Marktgröße des New York Rechenzentrums, und hybride Cloud-/Telekommunikations-Anwendungsfälle expandieren bis 2031 mit einer CAGR von 4,86 %.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITRAUM |
|---|---|---|---|
| Expansion des Hyperscale-Cloud-Fußabdrucks | +1.2% | Manhattan, Brooklyn, Queens | Mittelfristig (2–4 Jahre) |
| Latenzvorteile an den Kapitalmärkten | +0.8% | Manhattan Financial District, Nördliches New Jersey | Kurzfristig (≤ 2 Jahre) |
| Erneuerbare-Energie-Zertifikate und Grüntarife gemäß NY CLCPA | +0.6% | Landesweit, Großraum New York City | Langfristig (≥ 4 Jahre) |
| Glasfaserverdichtung durch Unterseekabellandungen | +0.5% | Long Island, Manhattan | Mittelfristig (2–4 Jahre) |
| Umwandlung leerstehender Midtown-Büros | +0.4% | Manhattan südlich der 59th Street | Mittelfristig (2–4 Jahre) |
| Kommunale Mikronetze und standorteigene Brennstoffzellen | +0.3% | Äußere Stadtbezirke | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion des Hyperscale-Cloud-Fußabdrucks
AWS, Microsoft und Google haben jeweils Campusse mit mehreren Hundert Megawatt im Großraum zugesagt und diese häufig mit dedizierten 400-G-Interconnect-Knoten für Edge-Workloads kombiniert. Digital Realty allein buchte im dritten Quartal 2024 neue Mietverträge im Wert von 521 Millionen USD mit einer durchschnittlichen Rendite von 12 %, was die Bereitschaft der Kunden unterstreicht, Aufschläge für nahegelegene Kapazitäten zu zahlen.[1] Die Leistungsdichte pro Rack bewegt sich auf 50 kW zu, und immersionsbereite Nutzfläche ist mittlerweile eine Standardanforderung in Hyperscale-Ausschreibungen. Betreiber sichern sich langfristige Stromabnahmeverträge für erneuerbare Energien und Batterie-Energiespeicher, um Kapazitäten zu festen Preisen zu garantieren. Das Ausmaß und die Geschwindigkeit dieser Projekte vergrößern den Abstand zwischen kapitalstarken globalen Vermietern und kleineren regionalen Anbietern.
Latenzvorteile an den Kapitalmärkten
Hochfrequenzhandels-Desks messen Entfernungen in Mikrosekunden und treiben die Nachfrage nach Einrichtungen innerhalb eines 80-Kilometer-Rings um die wichtigsten Börsen. NASDAQs Co-Location-Suite meldet Order-Bestätigungs-Schleifen unter 50 μs, während Racks bei Equinix NY4 in Secaucus monatliche Mieten von nahezu 3.500 USD erzielen.[2] Bare-Metal-Deployments dominieren diese Fußabdrücke anstelle von virtualisierten Instanzen und eliminieren den Hypervisor-Overhead. Durch Nähe getriebene Preisgestaltung schützt Vermieter vor einer breiteren Commoditisierung von Colocation und erhält Premium-EBITDA-Margen. Börsenbetriebene Einrichtungen wie der NYSE-Campus in Mahwah segmentieren den Markt weiter in latenzgestaffelte Cluster.
Erneuerbare-Energie-Zertifikate und Grüntarife gemäß NY CLCPA
New Yorks Mandat für 70 % erneuerbaren Strom bis 2030 fördert die Einführung langfristiger Wasserkraftverträge und standorteigener Brennstoffzellen. Betreiber, die eine Energieverbrauchseffizienz unter 1,3 erreichen, qualifizieren sich für handelbare Zertifikate, die die Betriebskosten direkt senken. Microsofts Zweiphasen-Immersionstanks haben den Stromverbrauch auf Serverebene um bis zu 15 % gesenkt und gleichzeitig Kapazitäten für KI-Beschleuniger freigesetzt.[3] Frühe Akteure sichern sich günstige Kreditmultiplikatoren, die auslaufen werden, wenn die Kohlenstoffgrenzen enger werden, was einen Erstmover-Vorteil und neue Markteintrittsbarrieren schafft.
Glasfaserverdichtung durch Unterseekabellandungen
Die transatlantischen Systeme AEC-1 und AEC-2 landen auf Long Island und liefern 800-G-Wellenlängen direkt in Manhattan-Bypass-Routen, wodurch die Hin- und Rücklauflatenz nach London um mehrere Millisekunden reduziert wird. Ein privat gebauter Dunkelglasfaser-Kanal unter dem Hudson River wurde 2024 in Betrieb genommen – der erste seit zwei Jahrzehnten – und fügt der Westseite der Stadt dringend benötigte Diversität hinzu. Dichte Glasfaserwege untermauern die Rolle der Region als interkontinentaler Vermittlungsknoten und unterstützen aufkommende Edge-Anwendungsfälle wie AR/VR-Streaming und Echtzeit-Betrugserkennung.
Analyse der Hemmnisse*
| HEMMNISSE | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITRAUM |
|---|---|---|---|
| Immobilien- und Baukosten in Manhattan | −0.9% | Hochverdichtete Zonen in Manhattan | Kurzfristig (≤ 2 Jahre) |
| Kohlenstoffemissionsobergrenzen gemäß Lokalem Gesetz 97 | −0.6% | New Yorker Gebäude > 25.000 Quadratfuß | Mittelfristig (2–4 Jahre) |
| Einschränkungen bei der Stromverfügbarkeit der Versorgungsunternehmen | −0.5% | Großraum New York City, insbesondere äußere Stadtbezirke | Mittelfristig (2–4 Jahre) |
| Verzögerungen in der Netzanschlusswarteschlange | −0.4% | Landesweites NYISO-Gebiet | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Immobilien- und Baukosten in Manhattan
Kernsanierungsprojekte in Manhattan übersteigen häufig 400 USD pro Quadratfuß, das Doppelte des Durchschnitts in den äußeren Stadtbezirken, was die Pro-forma-Renditen schmälert. Konkurrierende Wohnumwandlungen – wie die SoMA-Neuentwicklung mit 1.320 Einheiten – verknappen das Angebot geeigneter Gebäude. Steuerabzüge im Rahmen des Industrie- und Gewerbeabzugsprogramms gelten selten südlich der 96th Street, was neue Entwicklungen nach Brooklyn und Queens verlagert. Vermieter, die in der Lage sind, betriebsbereite Rohbauflächen in den äußeren Stadtbezirken bereitzustellen, gewinnen Hyperscale-Vorvermietungen, die den Preisschock in Midtown umgehen.
Kohlenstoffemissionsobergrenzen gemäß Lokalem Gesetz 97
Ab 2025 drohen Rechenzentren mit mehr als 25.000 Quadratfuß empfindliche Bußgelder, wenn Kohlenstoffintensitätsschwellenwerte überschritten werden. Betreiber müssen entweder mechanische Lasten elektrifizieren oder kohlenstofffreie Stromzertifikate beschaffen, um konform zu bleiben. Die Nachrüstung veralteter Diesel-Notstromsysteme mit Brennstoffzellen oder fortschrittlichen USV-Schwungrädern erhöht die Investitionskosten und verlängert die Projektzeitpläne. Unternehmen, die vor 2024 langfristige Verträge für erneuerbare Energien abgeschlossen haben, genießen einen strukturellen Kostenvorteil gegenüber Späteinsteigern, was die Wettbewerbskluft vertieft.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Rechenzentrumsgröße:
Große Einrichtungen treiben die Marktentwicklung voranKleine Rechenzentren halten im Jahr 2025 einen Marktanteil von 44 %, was die Dominanz von Unternehmens-Colocation-Bereitstellungen und mandantenfähigen Einrichtungen widerspiegelt, die das vielfältige Geschäftsökosystem New Yorks bedienen. Große/hyperscalige Einrichtungen stellen das am schnellsten wachsende Segment mit einer CAGR von 6,1 % bis 2031 dar, angetrieben durch Cloud-Dienstanbieter und KI-Workload-Anforderungen, die massive Leistungsdichten und spezialisierte Kühlinfrastruktur erfordern. Die Größenverteilung spiegelt die Entwicklung des Marktes vom traditionellen Unternehmens-Hosting hin zu hyperscaligen Architekturen wider, die moderne digitale Anwendungen unterstützen.
Mittelgroße Einrichtungen (15–50 MW) dienen als Rückgrat für viele Bereitstellungen im Finanzdienstleistungsbereich und bieten die für Hochfrequenzhandelssysteme erforderliche Kapazität bei gleichzeitiger Flexibilität für individuelle Konfigurationen. Micro-Rechenzentren (<5 MW) füllen spezialisierte Nischen, darunter Edge-Computing-Anwendungen und Backup-Einrichtungen, obwohl ihr Marktanteil weiter sinkt, da Unternehmen den Betrieb in größere, effizientere Einrichtungen konsolidieren. Die Entwicklungspipeline von Related Companies in Höhe von 45 Milliarden USD konzentriert sich hauptsächlich auf großmaßstäbliche Einrichtungen, wobei einzelne Projekte 100 MW überschreiten, um hyperscalige Anforderungen zu erfüllen (Data Center Dynamics). Der Trend zu größeren Einrichtungen wird durch Skaleneffekte bei der Strombeschaffung, Kühleffizienz und dem Betriebsmanagement angetrieben, wobei hyperscalige Bereitstellungen Power Usage Effectiveness-Werte unter 1,2 erzielen, verglichen mit 1,5–1,8 für kleinere Einrichtungen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Tier-Standard:
Tier-IV-Wachstum beschleunigt sichTier-III-Hallen dominierten mit 60 % der Marktgröße des New York Rechenzentrums im Jahr 2025 und bieten eine ausgewogene Balance zwischen Kosten und Betriebszeit. Finanzhändler und Cloud-Plattformen rüsten jedoch auf Tier-IV-Strukturen auf, die eine Verfügbarkeit von 99,995 % und gleichzeitig wartbare Subsysteme versprechen. Für diese Bereitstellungen wird bis 2031 eine CAGR von 6,60 % prognostiziert. Das Liquiditätszentrum der Intercontinental Exchange in Mahwah veranschaulicht diesen Trend mit vollständig isolierten Stromwegen und N+2-Kaltwasserkreisläufen. Die Einführung höherer Tier-Stufen wird durch Cyber-Resilienz-Mandate im Rahmen der bundesstaatlichen Bankenaufsicht weiter verstärkt, was Unternehmens-Ausschreibungen dazu veranlasst, Tier-IV-Designmerkmale zu spezifizieren.
In den äußeren Stadtbezirken nutzen neu errichtete Tier-IV-Campusse größere Grundflächen, die eine Ringbus-Mittelspannungsverteilung und redundante Vor-Ort-Erzeugung ermöglichen. Manhattan-Umbauten, die durch Aufzugskerne und vorhandene Steigschächte eingeschränkt sind, erreichen bei Upgrades oft nur Tier III. Da die Aufpreise für hohe Betriebszeiten steigen, wird erwartet, dass Tier-IV-Kapazität inkrementelle Marktanteile gewinnt, während niedrigere Tier-Stufen auf Entwicklungs- und Test-Workloads sowie Archivierungsknoten beschränkt bleiben.
Nach Auslastung:
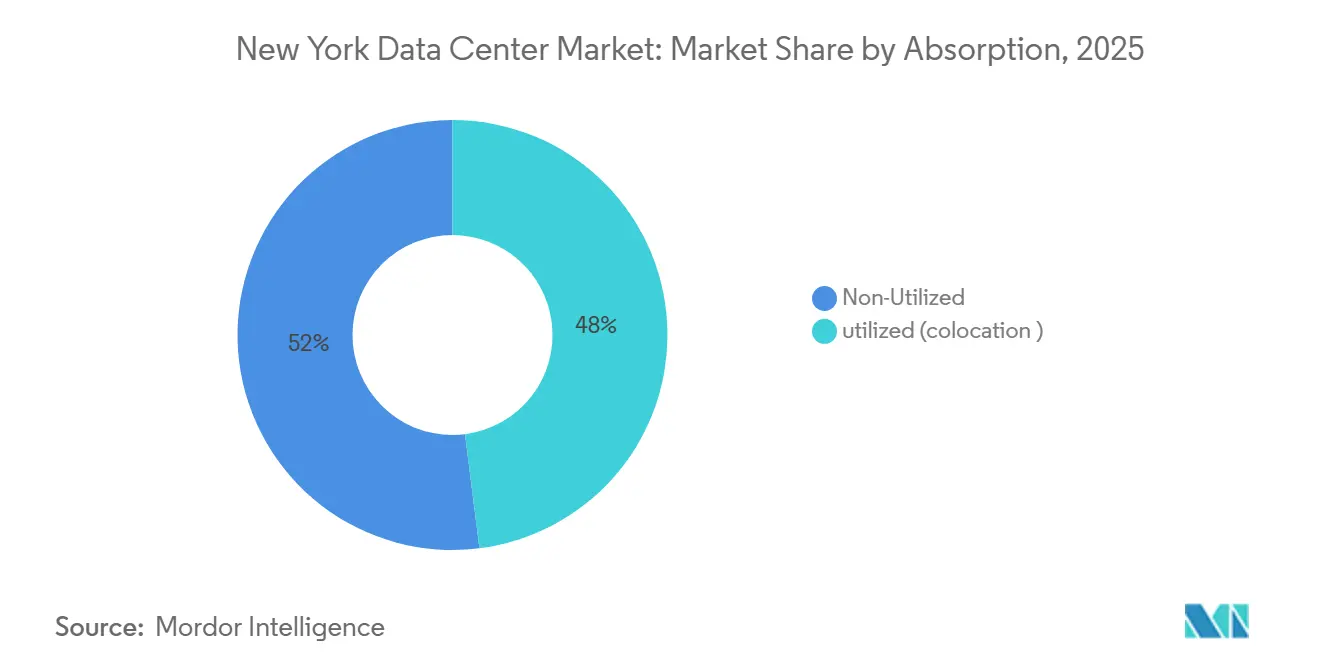
Hyperscale-Dynamik nimmt zuColocation hielt 48 % des Umsatzes im Jahr 2025, aber Einzelmieter-Build-to-Suit-Hallen wachsen mit einer CAGR von 5,20 %. Große Cloud-Anbieter mieten ganze 20–40-MW-Pods und schreiben individuelle PUE-Ziele und immersionsbereite Bays vor – ein Modell, das die Vorlaufzeiten für den Ausbau von Mehrmietereinrichtungen umgeht. Retail-Colocation bedient weiterhin latenzempfindliche Handels-Racks und compliance-gebundene Workloads, die eine granulare Stromabrechnung bevorzugen. Verwaltete Cloud-On-Ramp-Dienste folgen Hyperscalern in neue Vororte und bieten Direktverbindungen und paketoptische Netze zur nächsten transatlantischen Landungsstation. Die Verschiebung im Mix wird die durchschnittliche Hallengröße erhöhen, die Kapitalintensität vertiefen und die Mietlaufzeiten über 10 Jahre halten, was vorhersehbare Cashflow-Renditen sichert.
Großhandels-Vermieter, die beide Modelle überbrücken können – indem sie Hyperscalern mit Strom versorgte Hüllen vermieten und gleichzeitig trägerreiche Suiten ausgliedern – profitieren von diversifizierten Einnahmequellen. Kleinere Betreiber ohne ausreichende Skalierung könnten sich auf Edge-Knoten oder reine Interconnection-Meet-Me-Räume konzentrieren, um im sich entwickelnden New York Rechenzentrumsmarkt relevant zu bleiben.
Geografische Analyse
Manhattan beherbergt den dichtesten Cluster von Carrier-Hotels, verankert durch 60 Hudson Street und 111 8th Avenue. Begrenzte Netzkapazität und Immobilienkosten von über 400 USD pro Quadratfuß schränken jedoch weiteres Greenfield-Wachstum ein. Viele Vermieter bevorzugen nun White-Box-Umwandlungen von Vorkriegsbürotürmen, aber die Einhaltung des Local Law 97 erfordert oft kostspielige Fassaden- und Haustechniksanierungen. Infolgedessen hat der Anteil Manhattans an der Marktgröße des New York Rechenzentrums stagniert, obwohl die Gesamtkapazität zunimmt.
Brooklyn und Queens gewinnen Überlaufnachfrage, indem sie niedrigere Grundstückskosten mit vielfältigen Glasfaserzugängen kombinieren, unterstützt durch neue Dunkelglasfaser-Ausbauten über den East River. Steuerliche Anreize im Rahmen des Industrial and Commercial Abatement Program können die Betriebskosten um zweistellige Prozentsätze senken und die Gesamtbetriebskostenmodelle zugunsten der Stadtbezirke kippen. Der trägerunabhängige Hub von DataVerge in Industry City beherbergt nun eine der größten Internetaustauschstellen des Bundesstaates – ein Beweis dafür, dass die Interconnection-Dichte nach außen wandert.
Jenseits der fünf Stadtbezirke nutzt Long Island seine Unterseekabelstationen als Gateway der Metropolregion nach Europa, während die ausreichende Umspannwerkskapazität und niedrigeren Grundsteuern in Nord-New Jersey hyperscalige Campusse anziehen. Der DataBank-Komplex in Orangeburg, 30 Meilen nördlich von Midtown, veranschaulicht den Trend zu exurbanen „Clean-Sheet”-Entwicklungen mit 45-MW-Erweiterungskapazität. Der Netzbetreiber warnt vor einem potenziellen Engpass von 446 MW im Jahr 2025, einem Defizit, das die geografische Diversifizierung zu Standorten mit vorab zugesicherter erneuerbarer Erzeugung beschleunigen könnte.
Regulatorisches Umfeld
Das Local Law 97 der Stadt New York legt Obergrenzen für Gebäude-CO2-Emissionen für Gebäude über 25.000 Quadratfuß fest, wobei die Durchsetzung 2025 beginnt, was Rechenzentrumsbetreiber zu elektrifizierten mechanischen Systemen und zur Beschaffung von kohlenstofffreiem Strom oder Zertifikaten drängt, um Strafen zu vermeiden. Auf bundesstaatlicher Ebene verstärkt die Anforderung des New York Climate Leadership and Community Protection Act (CLCPA) von 70 % erneuerbarem Strom bis 2030 langfristige Beschaffungsstrategien für erneuerbare Energien (einschließlich Wasserkraftverträgen) neben Effizienzmaßnahmen wie PUE-Zielen unter 1,3.
Im Juli 2026 erließ Gouverneurin Kathy Hochul die Executive Order Nr. 62, die ein vorübergehendes (bis zu einjähriges) Moratorium für bestimmte Umweltgenehmigungen für neue Hyperscale-Rechenzentren mit 50 MW oder mehr festlegt, während der Bundesstaat eine Generic Environmental Impact Statement (GEIS) erarbeitet. Die Verordnung wird zu einem unmittelbaren Hemmnis für große Neubauprojekte, die die erforderlichen Genehmigungen noch nicht erhalten haben. Parallele Maßnahmen des Bundesstaates umfassen Aktivitäten des New York State Department of Public Service zu Reformen der Netzanbindung für Großlasten (DPS Case 26-E-0045) und die politische Debatte um den Responsible Data Center Development Act (S10642/A11560), zusammen mit Genehmigungsanforderungen wie 6 NYCRR Parts 601 und 602 für Wasserentnahmen, die die Kühlwasserstrategien und Projektzeitpläne erheblich beeinflussen können.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der Rechenzentren in New York beginnt mit dem Grundstückserwerb und den Bebauungsgenehmigungen in eingeschränkten, kostenintensiven Teilmärkten, in denen Carrier-Hotels wie 60 Hudson Street und 111 8th Avenue frühe Standortentscheidungen prägen. Von dort geht die Kette zur Entwicklung von Powered-Shell-Objekten, zum Innenausbau und zum laufenden Betrieb über.
Wichtige vorgelagerte Abhängigkeiten umfassen Stromreservierungen der Versorgungsunternehmen und Netzanbindung über NYISO-Prozesse, wichtige elektrische Ausrüstung (Transformatoren, Schaltanlagen und USV-Systeme) sowie Kühlsysteme, die zunehmend flüssigkeitsbereit für KI-Racks sind, plus Notstromlösungen. Nachgelagert schließen Betreiber die Inbetriebnahme, Zertifizierungen gemäß Tier-III- und Tier-IV-Design- und Betriebsprozessen sowie Wartungsdienstleistungen ab. Auf der Vermarktungsseite wird Kapazität durch Retail-Colocation und höhervolumige Wholesale- oder Hyperscale-Mietverträge monetarisiert, ergänzt durch Interconnection-Ökosysteme, die an dichte Glasfaserrouten und Unterseekabelanbindungen über Landungen auf Long Island gebunden sind. Jüngste Anlageninbetriebnahmen zeigen, wie sich der technische Stack und der Lieferantenmix verändern, darunter DataBanks LGA3-Campus-Bau in Orangeburg, der hochdichte Konfigurationen bis hin zu flüssigkeitsgekühlten Racks betont, und CoreSites NY3 in Secaucus, das die Metro-Kapazität näher an Großlaststrom und Glasfaserkorridore erweitert. Diese Projekte zeigen auch, wie Kapitalzugang, Lieferzeiten für Ausrüstung und Abstimmung mit Versorgungsunternehmen die Zeitpläne bestimmen, während die Executive Order Nr. 62 eine Genehmigungsbeschränkung für neue Projekte ab 50 MW hinzufügt, die sich auf die Beschaffungsreihenfolge für Großaufträge von PDUs, Kältemaschinen und Generatoren auswirken kann.
Wettbewerbslandschaft
Digital Realty, Equinix und CoreSite kontrollieren gemeinsam den Großteil der trägerdichten Nutzfläche in der Metropole. Digital Realtyss Buchungen von 521 Millionen USD im Jahr 2024 und Equinixs 15-Milliarden-USD-Hyperscale-Joint-Venture unterstreichen Bilanzvorteile, die es diesen Unternehmen ermöglichen, Transformatoren und Schaltanlagen vorab zu verpflichten, bevor die Lieferzeiten zwei Jahre überschreiten. Stromreservierungen sind zum neuen Burggraben geworden, und etablierte Anbieter mit jahrzehntelangen Versorgungsbeziehungen erzielen Premium-Bewertungen.
Von Private Equity unterstützte Herausforderer skalieren schnell. Related Companies hat 45 Milliarden USD für Metropolprojekte reserviert, und Vantage Data Centers sicherte sich weltweit 13 Milliarden USD, um KI-Kapazitäten zu verfolgen. DataBank sammelte 2 Milliarden USD ein, um die aggregierte Leistung von 330 MW auf 850 MW zu steigern, einschließlich eines 45-MW-Campus in Orangeburg. Die technologische Differenzierung konzentriert sich auf Immersionskühlung, Nvidia-DGX-Ready-Zertifizierungen und standorteigene Brennstoffzellen, die sowohl Betriebszeit- als auch Kohlenstoffbewertungsmetriken erfüllen.
Die Markteintrittsbarrieren bleiben hoch: Zonenrechtliche Hürden, Auflagen des Lokalen Gesetzes 97 und 36-monatige Netzanschlusswarteschlangen schrecken alle außer den kapitalstärksten Investoren ab. Dennoch deuten der Grundstücksrausch in den äußeren Stadtbezirken und die Eigenkapitalzuflüsse auf anhaltende Bautätigkeit hin, was sicherstellt, dass die Preisfindung eher vom Zugang zu erneuerbarer Energie als von der reinen Nutzfläche abhängen wird.
Marktführer der New Yorker Rechenzentrumsindustrie
-
Digital Realty Trust, Inc.
-
DataBank
-
CoreSite
-
CyrusOne
-
Equinix Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
New Yorker Rechenzentrumsmarkt Unternehmen in diesem Bericht
- Metanet, Inc.
- ColoHouse Netherlands B.V.
- ServerMania Inc.
- Digital Realty Trust Inc.
- DataGryd Datacenters LLC
- H5 Data Centers
- fifteenfortyseven Critical Systems Realty, LLC
- Blue Hill Data Services, Inc.
- iTEL Networks Inc.
- DataBank Holdings Ltd.
- Telehouse International Corporation of Europe Ltd
- Equinix Inc.
- Lumen Technologies
- FirstLight Fiber, Inc
- Superb Internet Corp. (CherryRoad Technologies)
- Cogent Communications Holdings, Inc.
- 365 Data Centers
- CyrusOne LLC
- Crown Castle Inc.
- Zenlayer Inc.
- Sentinel Data Centers, LLC
- Centrilogic
- DataVerge (COLOGUARD ENTERPRISE SOLUTIONS LLC)
Lesen Sie die Analyse der New Yorker Rechenzentrumsmarkt-Unternehmen
Marktchancen und Zukunftsaussichten
Ein zentraler Freiraum liegt an der Schnittstelle von Netzbereitschaft und Management der Großlastnachfrage. Bis Mai 2026 hatte NYISO 12.000 MW an Rechenzentrums-Lastanfragen in seiner Netzanbindungswarteschlange, und die Aktivitäten des New York State Department of Public Service zu Netzanbindungsreformen (DPS Case 26-E-0045) deuten auf einen aktiven Weg für Lösungen hin, die gestufte Ausbauten, Demand-Response, Eigenerzeugung und Speicherung kombinieren, um Finanzierbarkeit und Genehmigungsergebnisse zu verbessern. Betreiber mit erprobten Ansätzen zur Strombeschaffung und -lieferung passen besser zu Kunden, die hochdichte, KI-fähige Kapazität suchen, ohne auf mehrjährige Netzausbauten warten zu müssen.
Es gibt auch eine kurzfristige Chance bei metro-nahen Kapazitäten, die Workloads in New York City unterstützen und dabei Immobilien- und Genehmigungsbeschränkungen umgehen. Dies wird durch abgeschlossene Bauten wie DataBanks 20-MW-LGA3-Inbetriebnahme in Orangeburg und die Fertigstellung von CoreSites 15-MW-NY3 in Secaucus untermauert. Die Executive Order Nr. 62 (Juli 2026) erhöht die Prämie für Projekte unterhalb der 50-MW-Schwelle, für Erweiterungen an genehmigten Standorten und für Umwandlungen, die ohne neue Hyperscale-Umweltgenehmigungen fortschreiten können. Gleichzeitig steigern die Compliance-Anforderungen des Local Law 97 die Nachfrage nach kohlenstoffarmen Designs, Verträgen für erneuerbare Energien und hocheffizienten Kühlretrofits, die die CO2-Exposition sowohl für Betreiber als auch für Mieter senken.
Neueste Industrielle Entwicklungen in New Yorker Rechenzentrumsmarkt
- März 2026: Digital Realty schließt einen US-amerikanischen Hyperscale-Rechenzentrum-Fonds in Höhe von 3,25 Milliarden USD ab, der auf New York und andere wichtige Metropolregionen abzielt. Die Finanzierung erweitert die Kapazität, Kapazitäten in nachfragestarken Märkten vorab zu binden und KI-Workloads sowie längere Vorlaufzeiten in der New Yorker Metropolregion zu unterstützen.
- September 2025: CoreSite schließt das Rechenzentrum NY3 in Secaucus, New Jersey, ab. Die Kapazitätserweiterung bietet eine neue 15-MW-Einrichtung mit 138.000 Quadratfuß und stärkt die Marktposition in New York.
- Mai 2025: DataBank eröffnet das Rechenzentrum LGA3 auf dem Campus in Orangeburg, New York. Es werden 20 MW kritische IT-Last für KI- und digitales Wachstum hinzugefügt, was die Verfügbarkeit und Dichte in New York stärkt.
New Yorker Rechenzentrumsmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diesen Bericht erfasst der Markt Angebot und Nachfrage im Bereich Rechenzentren in New York, gemessen hauptsächlich anhand der betrieblichen und geplanten IT-Lastkapazität, die widerspiegelt, wie viel kritische Rechenleistung in den Einrichtungen unterstützt werden kann.
Ausschlüsse aus dem Umfang: Die Größenbestimmung schließt geräteseitige oder raumbasierte IT-Schränke aus, die nicht als zweckgebundene Rechenzentrumsstandorte betrieben werden.
Segmentierungsübersicht
- Nach Rechenzentrumsgröße
- Klein
- Mittel
- Groß
- Mega
- Massiv
- Nach Tier-Typ
- Tier I und II
- Tier III
- Tier IV
- Nach Auslastung
- Nicht genutzt
- Genutzt
- Colocation-Typ
- Retail
- Wholesale
- Hyperscale
- Endnutzer
- BFSI
- IT und Telekommunikation
- Medien und Unterhaltung
- Regierung und Bildung
- Gesundheitswesen und Biowissenschaften
- Sonstige Endnutzer
- Colocation-Typ
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Desk-Research wurde verwendet, um die sachliche Grundlage für Angebot, Nachfragesignale und Betriebseinschränkungen im New Yorker Rechenzentrumsökosystem zu schaffen. In diesem Markt bestimmen Stromverfügbarkeit und Verbindungszeitpläne häufig das Tempo der Kapazitätserweiterungen, weshalb wir uns auf öffentliche Energie- und Netzinformationen konzentriert haben.
Zu den konsultierten Quellen gehören nicht kostenpflichtige Referenzen wie die U.S. Energy Information Administration, der New York Independent System Operator, die New York State Energy Research and Development Authority, die Federal Energy Regulatory Commission und das U.S. Census Bureau sowie ausgewählte begutachtete Fachbeiträge zur Energieeffizienz von Rechenzentren. Wir haben außerdem öffentliche Einreichungen, Investorenpräsentationen, seriöse Presseberichte und ausgewählte kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Nachrichten und Finanzdaten sowie Patentdatenbanken geprüft, wo Technologieansprüche einer schnellen Überprüfung bedurften. Diese Beispiele sind nicht abschließend, und es wurden zusätzliche Quellen herangezogen, um Eingaben zu sammeln, zu validieren und zu klären, während das Modell finalisiert wurde.
Primärinterviews und Umfragen
Wir führen Experteninterviews und Umfragen mit Rechenzentrumsbetreibern, Entwicklern, Versorgungsunternehmen, Maklern und Unternehmensnutzern durch, die in New York State und seinem Metropol-Nachfragepool aktiv sind. Ihr Feedback überprüft Auslastung, Rack-Dichte, Miet-Timing, Stromverfügbarkeit, Preisgestaltung und Projektverzögerungen und schließt gleichzeitig Lücken in öffentlichen Aufzeichnungen. Wir nutzen die Erkenntnisse zur Triangulation von Annahmen und zur Anpassung der abschließenden New-York-Analyse.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 28 % | Führungskräfte (CXOs): 15 % |
| Mittlere Ebene: 47 % | Funktions-/Bereichsleiter: 30 % |
| Kleinere Marktteilnehmer: 25 % | Manager: 55 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau, der die adressierbare IT-Last aus New Yorker Kapazitätsankündigungen, Energisierungszeitplänen sowie Netz- und Versorgungsbereitschaftsindikatoren rekonstruiert, die dann den erwarteten Auslastungsmustern zugeordnet werden. Sobald dieses Grundgerüst feststeht, werden die Gesamtwerte mit selektiven Bottom-up-Näherungen gegengeprüft, wie etwa einer Stichproben-Zusammenfassung der MW auf Einrichtungsebene, Kanalprüfungen zur Vorvermietungsintensität und Plausibilitätsprüfungen im Stil von Durchschnittspreisen pro kW, sofern Preisangaben offengelegt werden.
Einige marktspezifische Eingaben steuern das Modell, darunter in Betrieb genommene und im Bau befindliche MW, erwartete Verschiebungen bei der Rack-Dichte (insbesondere für KI-fähige Hallen), Stromverfügbarkeit und Verbindungsvorlaufzeiten, Leerstand und Absorptionsrichtung sowie der Anteil der Nachfrage, der Konnektivität mit geringer Latenz priorisiert. Wenn die öffentliche Pipeline unvollständig ist, werden Lücken durch konservative Bandbreiten behandelt und anschließend mithilfe von Interviewfeedback zu tatsächlichem Baurhythmus und typischer Phasengröße eingegrenzt.
Die Prognose stützt sich auf eine Szenarioanalyse, die durch eine einfache Zeitreihenüberlagerung unterstützt wird. Strombeschränkungen, Genehmigungsergebnisse und große Vorvermietungen können den kurzfristigen Pfad verschieben, selbst wenn die langfristige Nachfrage gesund bleibt. Die endgültige Prognose wird erst angepasst, nachdem die Szenarioergebnisse mit dem übereinstimmen, was Betreiber und Käufer als in den nächsten Jahren realisierbar beschrieben haben.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch Triangulation der Ergebnisse über unabhängige Prüfungen, sodass MW-Gesamtwerte, implizierte Auslastung und Bauzeitpläne sich nicht ohne einen klaren Grund in entgegengesetzte Richtungen bewegen. Ausreißer werden durch Varianzprüfungen gegenüber Vorjahresschätzungen, öffentlichen Projektzeitplänen und Netzsignalen markiert und dann in einem zweiten Analysedurchgang vor der Freigabe überprüft.
Wenn ein größeres Projekt verzögert wird, ein großer Mietvertrag angekündigt wird oder sich die Regeln für die Stromzuteilung ändern, nehmen wir erneut Kontakt zu den Quellen auf und führen die sensiblen Teile des Modells erneut durch. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und eine abschließende Überprüfung vor der Lieferung wird abgeschlossen, damit die Kunden die aktuellste verfügbare Ansicht zum Zeitpunkt der Veröffentlichung erhalten.
Vergleich der Marktgrößenbestimmung für den New Yorker Rechenzentrumsmarkt von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für New Yorker Rechenzentren unterscheiden sich häufig, weil der Markt in verschiedenen Einheiten ausgedrückt werden kann und weil die geografische Abgrenzung nicht immer einheitlich behandelt wird. Einige Schätzungen konzentrieren sich auf Umsatzpools, während andere die physische Kapazität bemessen. Dies kann dazu führen, dass die Zahlen weit auseinanderliegen, selbst wenn beide Quellen ähnliche Aktivitäten vor Ort beschreiben.
Wesentliche Ursachen für Abweichungen ergeben sich in der Regel daraus, was als New York gezählt wird, wie geplante Kapazität behandelt wird, bevor sie energisiert ist, und welche Annahmen für Auslastung und Dichte im Zeitverlauf verwendet werden. Durch die Verfolgung der Verbindungsbereitschaft und der Energisierungszeitpläne hält Mordor Intelligence die Schätzung an die eingesetzte IT-Lastkapazität gebunden, was das Risiko verringert, spekulative Pipeline-MW einzumischen, die aufgrund von Strom- und Genehmigungsbeschränkungen verzögert werden könnten.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 0,77 Tausend MW (2025) | |
| Immobilienberatung A | 0,70 Billionen USD (2024) | Verwendet häufig einen Tri-State-Bestandsschnitt und berichtet nur über die betriebliche Kapazität zu einem bestimmten Zeitpunkt, was kurzfristige Erweiterungen ausschließen kann, die genehmigt, aber noch nicht in Betrieb genommen wurden. |
| Branchenmedium B | 0,85 Billionen USD (2025) | Bezieht häufig breitere angekündigte Pipeline-MW ein und wendet früher höhere Dichteannahmen an, was die effektive IT-Last überschätzen kann, wenn die Stromlieferzeitpläne verzögert werden. |
Der Vergleich zeigt, dass die Streuung hauptsächlich durch Abgrenzungsentscheidungen und die Art und Weise entsteht, wie zukünftige Kapazität gezählt wird, bevor sie tatsächlich energisiert ist. Unser Ansatz bleibt transparent, indem jeder Schritt auf beobachtbare MW-Ergänzungen, den Inbetriebnahmestatus und die praktische Auslastung zurückgeführt wird, was die endgültige Gesamtsumme leichter replizierbar und aktualisierbar macht, wenn sich die Bedingungen ändern.
Im Bericht beantwortete Schlüsselfragen
Welche Stadtbezirke ziehen die meisten neuen Rechenzentrumsprojekte an?
Brooklyn, Queens und Long Island ziehen Hyperscale- und Colocation-Projekte an, da die Grundstückskosten niedriger und die Stromverfügbarkeit im Vergleich zu Midtown besser sind.
Wie wirkt sich das Local Law 97 auf neue Rechenzentrumsprojekte aus?
Einrichtungen mit mehr als 25.000 Quadratfuß müssen ab 2025 die Kohlenstoffintensität senken oder Bußgelder zahlen, was Betreiber dazu veranlasst, erneuerbare Energie langfristig zu sichern und mechanische Systeme zu elektrifizieren.
Welche Kühltechnologie gewinnt in New Yorker Einrichtungen an Bedeutung?
Flüssigimmersion und Direct-to-Chip-Kreisläufe sind die am schnellsten wachsenden Optionen aufgrund steigender Rack-Dichten und strengerer Energieeffizienzziele.
Warum zahlen Finanzunternehmen Premiummieten für Colocation-Flächen?
Submillisekunden-Latenz zu Börsen schlägt sich direkt in Handelsumsätzen nieder, weshalb Banken Schränke in Einrichtungen innerhalb von 50 Meilen von den Märkten Manhattans anmieten.
Wie bedeutsam sind erneuerbare Energiezertifikate für die Wirtschaftlichkeit von Rechenzentren?
Betreiber, die einen PUE unter 1,3 erreichen, können staatliche erneuerbare Energiezertifikate monetarisieren, die Betriebskosten senken und die langfristige Wettbewerbsfähigkeit verbessern.
Wie bedeutsam sind Zertifikate für erneuerbare Energien für die Rechenzentrumsökonomie?
Betreiber, die eine Energieverbrauchseffizienz unter 1,3 erreichen, können staatliche Zertifikate für erneuerbare Energien monetarisieren, die Betriebskosten senken und die langfristige Wettbewerbsfähigkeit verbessern.
- Rechenzentrum Sicherheit-Markt Sicherheit weltweit, unterteilt nach Sicherheitstyp, Angebot und Anlagentyp.
- Markt für KI-Rechenzentren Globale Nachfrage nach KI-Anlagen, unterteilt nach Anlagentyp, Komponente und Tier.
- Markt für Rechenzentrumskühlung Kühlung weltweit, gegliedert nach Kühltechnologie, Kühlkomponente und Anlagentyp.
- Belgien Rechenzentrums-Networking-Markt Belgiens Networking, unterteilt nach Komponente, Endnutzer und Rechenzentrumstyp.
- Globaler Markt für physische Sicherheit in Rechenzentren Physische Sicherheit in allen Regionen, unterteilt nach Lösungstyp und Servicetyp.
- Neuseeland Markt für Rechenzentrumskühlung Kühlung in Neuseeland, unterteilt nach Anlagentyp, Tier und Kühltechnologie.
- Markt für Rechenzentrums-Networking in Nigeria Nigeria Netzwerktechnik, unterteilt nach Komponente, Endnutzer und Rechenzentrumstyp.
- Rechenzentrums-Netzwerkmarkt Vereinigte Arabische Emirate Netzwerktechnik in den Vereinigten Arabischen Emiraten, unterteilt nach Komponente, Endnutzer und Rechenzentrumstyp.
- Kanada Rechenzentrums-GPU-Markt GPUs in Kanada, unterteilt nach Bereitstellungstyp, GPU-Typ und Interconnect.
- Vietnam Hyperscale-Rechenzentrumsmarkt Hyperscale-Standorte in Vietnam, unterteilt nach Anlagentyp, Komponente und Tier.
- Markt für KI-Rechenzentrums-GPUs KI-Beschleuniger auf dem globalen Markt, einschließlich Bereitstellungsmodus, GPU-Typ und Interconnect.