
Kontaktcenter-Software Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
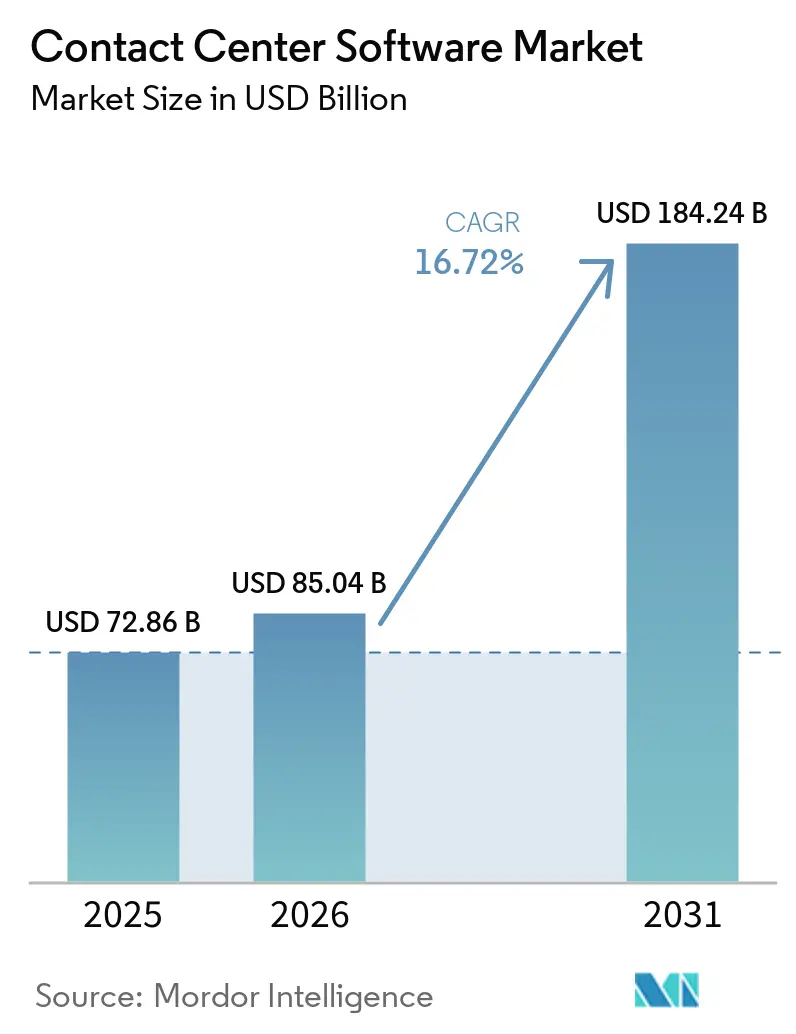
| Marktgröße (2026) | 85.04 Milliarden US-Dollar |
| Marktgröße (2031) | 184.24 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 16.72 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
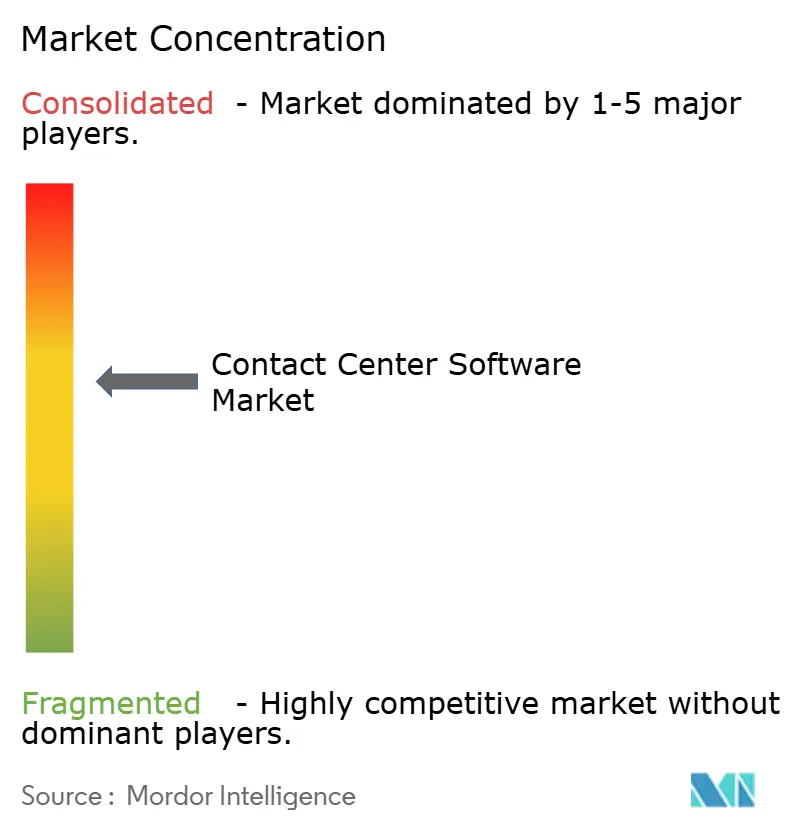
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Kontaktcenter-Software Marktanalyse von Mordor Intelligence
Die Marktgröße für Kontaktcenter-Software wird für 2025 auf USD 72,86 Milliarden und für 2026 auf USD 85,04 Milliarden prognostiziert und soll bis 2031 USD 184,24 Milliarden erreichen, was einem CAGR von 16,72 % von 2026 bis 2031 entspricht. Dieses starke Wachstum ist darauf zurückzuführen, dass Unternehmen von starren, sprachzentrierten Telefonieplattformen auf cloudnative, durch generative KI orchestrierte Engagement-Plattformen umsteigen, die die Anrufbearbeitungszeit verkürzen und die Kennzahlen zur Kundenerfahrung verbessern. GenKI-Agenten lösen mittlerweile die Mehrheit der Routineanfragen, während Echtzeit-Stimmungsanalysen eingreifen, wenn Emotionen eskalieren, was die Kundenabwanderung reduziert und die Erstlösungsquoten verbessert. Cloud-Bereitstellungen sind zur Standardwahl geworden, wobei Unternehmen verbrauchsbasierte CCaaS-Abonnements bevorzugen, die Bereitstellungszyklen auf wenige Wochen verkürzen und Investitionsausgaben eliminieren. Kleine und mittelständische Unternehmen (KMU) verzeichnen die schnellste Adoptionsrate und nutzen die nutzungsbasierte Preisgestaltung, um auf Funktionen zuzugreifen, die früher Millionen-Dollar teuren On-Premise-Lösungen vorbehalten waren. Auch die Geografie spielt eine Rolle: Der asiatisch-pazifische Raum ist die dynamischste Region, angetrieben durch Telekommunikationsvorschriften und die rasche Expansion des digitalen Handels, während Nordamerika den Gesamtumsatz dank der Nachfrage aus dem Gesundheits- und Finanzdienstleistungssektor weiterhin dominiert.
Wichtigste Erkenntnisse des Berichts
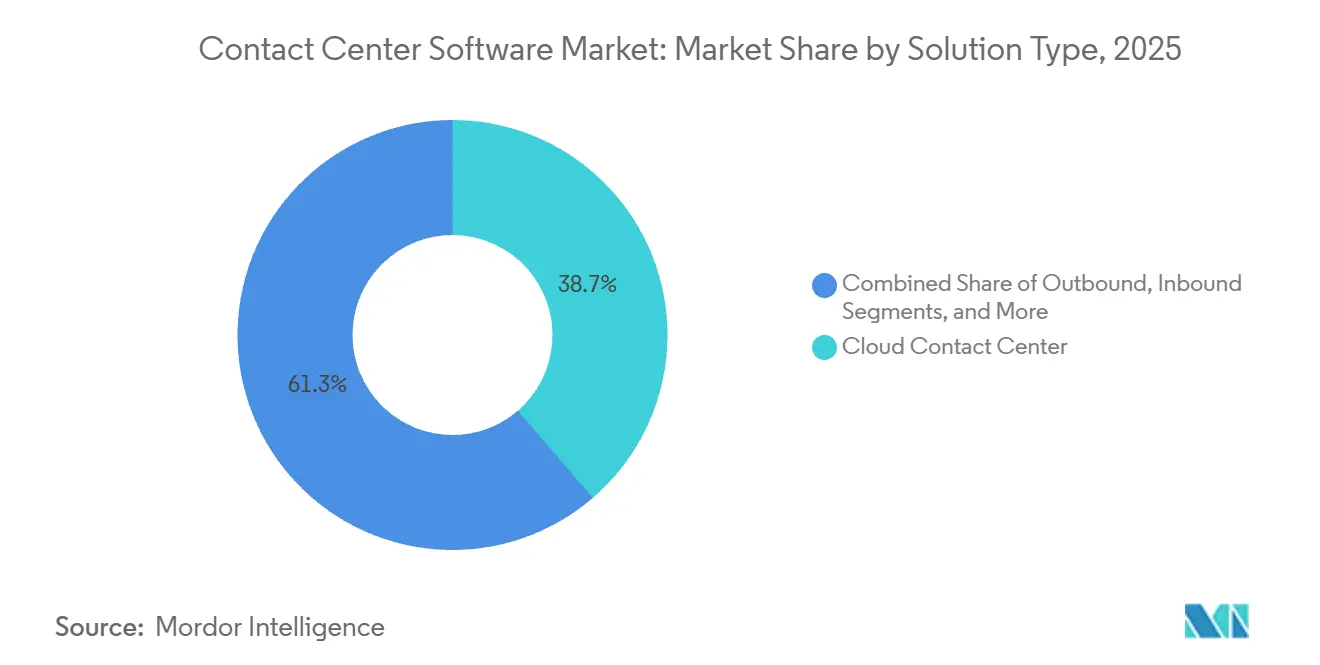
- Nach Lösungstyp hielten Cloud-Kontaktcenter-Lösungen im Jahr 2025 einen Marktanteil von 38,68 % am Markt für Kontaktcenter-Software, während GenKI-gesteuerte autonome Agenten voraussichtlich mit einem CAGR von 18,43 % wachsen und damit bis 2031 alle anderen Segmente übertreffen werden.
- Nach Bereitstellungsmodell dominierte die Cloud im Jahr 2025 mit einem Marktanteil von 74,24 % am Markt für Kontaktcenter-Software, während Managed Services bis 2031 voraussichtlich mit einem CAGR von 17,91 % wachsen werden.
- Nach Service hielten Professional Services im Jahr 2025 einen Umsatzanteil von 61,43 %, während Managed Services mit einem CAGR von 19,58 % das schnellste Wachstum verzeichneten.
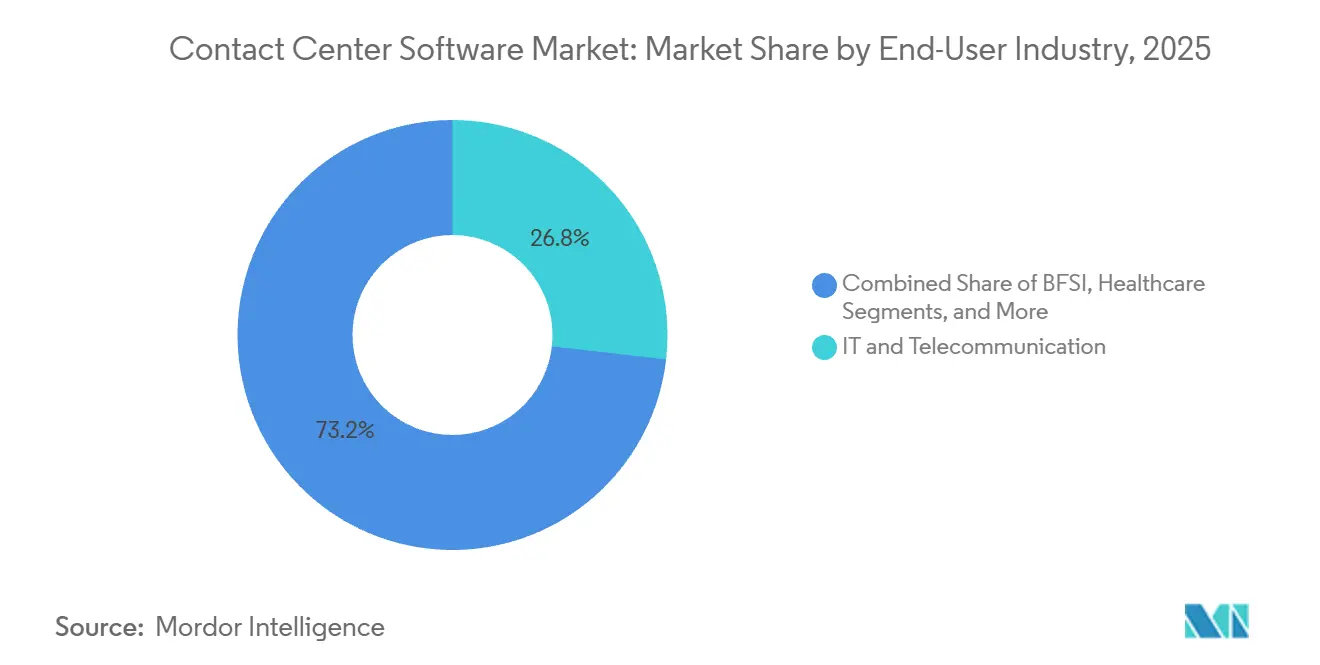
- Nach Endnutzerbranche dominierte IT und Telekommunikation im Jahr 2025 mit einem Marktanteil von 26,81 % am Markt für Kontaktcenter-Software, während das Gesundheitswesen mit einem CAGR-Ausblick von 17,79 % zwischen 2026 und 2031 führte, was die rasche Einführung HIPAA-konformer Sprachbiometrie und Echtzeit-Übersetzungsfunktionen widerspiegelt.
- Nach Unternehmensgröße dominierten Großunternehmen im Jahr 2025 mit einem Marktanteil von 64,27 % am Markt für Kontaktcenter-Software. KMU verzeichneten die steilste Wachstumskurve mit einem CAGR von 19,32 % bis 2031, da die nutzungsbasierte CCaaS-Lizenzierung sechsstellige Vorabkosten eliminierte.
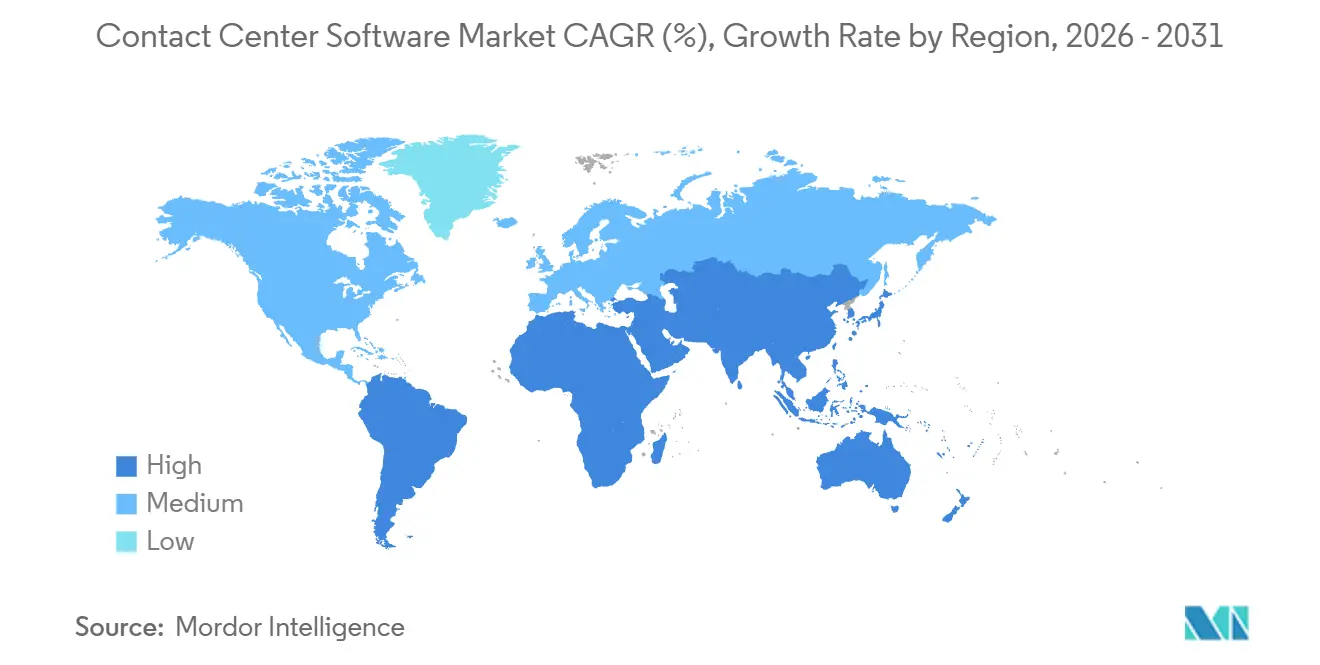
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Marktanteil von 39,58 %, und der asiatisch-pazifische Raum wird voraussichtlich bis 2031 einen CAGR von 19,46 % erzielen und damit jede andere Region in prozentualen Wachstumszahlen übertreffen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Durchbrüche bei autonomen GenKI-Agenten | +3.2% | Global, konzentriert in Nordamerika und Westeuropa | Mittelfristig (2–4 Jahre) |
| Anstieg der Nachfrage nach Omnichannel-Kundenerfahrung | +2.8% | Global, am stärksten im asiatisch-pazifischen Einzelhandel und E-Commerce | Kurzfristig (≤ 2 Jahre) |
| Rasche Cloud-First-CCaaS-Adoption | +2.5% | Nordamerika und Europa führend, Lateinamerika beschleunigt | Kurzfristig (≤ 2 Jahre) |
| KI-gestützte Personaloptimierung | +2.1% | Global, höchster ROI in Unternehmen mit mehr als 500 Agenten | Mittelfristig (2–4 Jahre) |
| Echtzeit-Stimmungsanalyse-Compliance | +1.6% | Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| In Telko-Netzwerk-APIs eingebettete Kontaktcenter-Funktionen | +1.4% | Asiatisch-pazifischer Raum und Naher Osten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Durchbrüche bei autonomen GenKI-Agenten
Agenten auf Basis großer Sprachmodelle schließen mittlerweile 60 % der Tier-1-Anfragen ohne menschliche Eskalation ab und erzielen jährliche Einsparungen, die pro 100-Platz-Center USD 1 Million übersteigen können. Der mit GPT-4-turbo betriebene virtuelle Agent von Five9 sendet automatisch personalisierte Folge-E-Mails und plant Rückrufe, wodurch die Nachbearbeitungszeit um ein Drittel reduziert wird. Genesys hat ebenfalls Retrieval-Augmented Generation integriert, um während des Dialogs Wissensartikel abzurufen, und erzielte eine Erstlösungsquote von 82 % bei 10 Millionen Pilotinteraktionen. Bereitstellungen im Finanzdienstleistungsbereich müssen weiterhin „Co-Pilot”-Modi anbieten, um die Anforderung des EU-KI-Gesetzes nach menschlicher Aufsicht zu erfüllen, was die Entwicklungskosten um etwa 15 % erhöht, aber einen Zugang zu hochwertigen Bank- und Gesundheitsvertikalen eröffnet. Insgesamt definieren GenKI-Agenten Produktivitätsbenchmarks neu und sind der mit Abstand größte Katalysator für Plattformerneuerungszyklen im Markt für Kontaktcenter-Software.
Anstieg der Nachfrage nach Omnichannel-Kundenerfahrung
Verbraucher nutzen durchschnittlich 4,2 Kanäle, bevor sie ein Problem lösen – ein deutlicher Anstieg gegenüber 2020. Die Echtzeit-Stimmungsbewertung von Qualtrics erkennt nun frustrierte Kunden und leitet sie in weniger als acht Sekunden an erfahrene Agenten weiter – eine Funktion, die bei europäischen Telekommunikationspiloten die Abwanderung zweistellig reduzierte. Einzelhandelsmarken haben auf asynchrones Messaging gesetzt, wobei 68 % geräteübergreifende Pause-und-Fortsetzen-Threads anbieten. Das Digital-First-Routing von NICE lenkt das Volumen auf Chat und SMS um, wenn die Kundenhistorie eine digitale Präferenz anzeigt, und reduziert die durchschnittliche Bearbeitungszeit um 22 %.[1] Compliance-Rahmenwerke wie ISO 18295-1 verpflichten Anbieter unterdessen dazu, Prüfpfade für jeden Eskalationsweg zu führen, was die Nachfrage nach einheitlichen Routing- und Analyse-Engines festigt.
Rasche Cloud-First-CCaaS-Adoption
Cloud-Abonnements machen die Mehrheit der neuen Plätze aus, begünstigt durch 30-tägige Proof-of-Concept-Phasen, die traditionelle 10-Jahres-Erneuerungszyklen ersetzen. RingCentral meldete ein 42-prozentiges Jahreswachstum bei CCaaS-Buchungen, angetrieben durch die Nachfrage des Einzelhandels nach elastischer Kapazität zur Bewältigung von Black-Friday-Spitzen. Microsoft erweiterte Teams Phone im September 2025 um Drittanbieter-CCaaS-Konnektoren, die es Unternehmen ermöglichen, Kontaktcenter-Funktionen auf bestehende Kollaborationsinfrastrukturen aufzusetzen, ohne umfangreiche Upgrades vornehmen zu müssen. Die nutzungsbasierte Preisgestaltung reduziert den Kapitaleinsatz, birgt jedoch das Risiko einer Anbieterabhängigkeit: AWS-Ausgangsgebühren belaufen sich auf USD 0,09 pro Gigabyte, was bei angesammelten Aufzeichnungen zu fünfstelligen monatlichen Rechnungen führen kann. Multi-Cloud-Absicherung bleibt ein Nischenansatz, der von weniger als einem Fünftel der Unternehmen verfolgt wird.
KI-gestützte Personaloptimierung
Echtzeit-Analysen speisen nun Planungsmaschinen, die Serviceziele mit den Präferenzen der Agenten in Einklang bringen. Calabrio reduzierte die Planungsabweichung in einem 1.200-Platz-Rollout im Finanzdienstleistungsbereich von 12 % auf 3 %. NICE prognostiziert Anrufvolumenspitzen 72 Stunden im Voraus, indem historische Daten mit externen Ereignissen korreliert werden, was Überbesetzungskosten senkt. Der KI-Begleiter von Zoom transkribiert Anrufe in Echtzeit und liefert Antworten aus der Wissensdatenbank, wodurch die Einarbeitungszeit neuer Mitarbeiter von sechs auf drei Wochen verkürzt wird. Obwohl die Arbeitseffizienzgewinne erheblich sind, hinken die Regulierungsbehörden noch hinterher: Nur Europa schreibt derzeit Folgenabschätzungen für automatisierte Personalentscheidungen vor, während andere Regionen auf Selbstregulierung setzen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Komplexität der Legacy-Integration | -1.8% | Global, am stärksten in Unternehmen mit 10 Jahre alten Avaya- oder Cisco-Systemen | Kurzfristig (≤ 2 Jahre) |
| Datenschutz- und Sicherheitsregulierung | -1.5% | Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Anbieterabhängigkeit durch Cloud-Ausgangsgebühren | -0.9% | Global, ausgeprägt bei Petabyte-Größenordnungen | Langfristig (≥ 4 Jahre) |
| Bias- und Prüfrisiko in GenKI-Modellen | -0.7% | Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Komplexität der Legacy-Integration
Unternehmen, die von Avaya Communication Manager oder Cisco Unified Contact Center Enterprise migrieren, sehen sich mit Zeitplänen von 18 bis 24 Monaten konfrontiert, die parallele Supportverträge erfordern, Latenzspitzen von bis zu 300 Millisekunden verursachen und die Sprachqualität beeinträchtigen. Middleware wie Twilio Flex verbindet neue digitale Kanäle mit Legacy-Leitungen, fragmentiert jedoch Dashboards und erschwert die Agentenschulung. Käufer aus dem öffentlichen Sektor sind am stärksten betroffen, da sich Beschaffungszyklen über drei Jahre erstrecken, Budgetgenehmigungen jedoch einen ROI innerhalb von zwei Jahren erfordern, was einen großen Teil der Modernisierungsprojekte blockiert.
Datenschutz- und Sicherheitsregulierung
Der Europäische Datenschutzausschuss verzeichnete einen Anstieg der Durchsetzungsmaßnahmen im Zusammenhang mit grenzüberschreitenden Anrufaufzeichnungsübertragungen um 60 %, wobei die Strafen im Durchschnitt EUR 4,5 Millionen (USD 5,1 Millionen) betrugen.[2] Die CCPA-Änderungen in Kalifornien räumen Verbrauchern 45 Tage ein, um die Löschung von Sprachbiometrie-Daten zu beantragen, was automatisierte Lösch-Workflows erzwingt. AWS reagierte darauf, indem es Nutzern ermöglicht, Aufzeichnungen an bestimmte Regionen zu binden, obwohl diese Funktion die Speicherkosten um mehr als 12 % erhöht. Das chinesische Gesetz zum Schutz personenbezogener Informationen führt obligatorische Sicherheitsüberprüfungen für KI-Modelle ein, die mit inländischen Daten trainiert wurden, und verzögert Markteinführungen um bis zu neun Monate.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Lösungstyp:
GenKI-Agenten erweitern die Erstlösungsquote grundlegendCloud-Kontaktcenter-Lösungen hielten im Jahr 2025 einen Marktanteil von 38,68 % am Markt für Kontaktcenter-Software. GenKI-gestützte autonome Agenten verzeichnen mit einem CAGR von 18,43 % die schnellste Expansionsrate, was eine Unternehmensmigration weg von regelbasierten Chatbots widerspiegelt. Im Jahr 2025 verarbeiteten Inbound-Module noch etwa 70 % aller Interaktionen; ihr Funktionsumfang stützt sich jedoch zunehmend auf die Schlussfolgerungsfähigkeiten großer Sprachmodelle, die Wissensartikel in Echtzeit abrufen. Genesys demonstrierte bei umfangreichen Pilotprojekten eine Erstlösungsquote von 82 %, was erklärt, warum CIOs frische Budgets für konversationelle KI bereitstellen. Der Umsatz mit Predictive-Dialern ging jedoch zurück, nachdem US-Regulierungsbehörden Robocalls auf vorab zugestimmte Listen beschränkten, was Investitionen in konforme Outreach-Methoden verlagerte.
Omnichannel-Routing-Engines vereinen nun Sprache, SMS, WhatsApp, E-Mail und Chat in einer einzigen Warteschlange, wobei NICE eine durchschnittliche Reduzierung der Bearbeitungszeit um 22 % zeigte, wenn digitale Kanäle Routineanfragen übernehmen. Module zur Personaloptimierung, die Qualitätsaufzeichnung und KI-Coaching umfassen, verzeichneten aufgrund des Aufstiegs hybrider Arbeit ein zweistelliges Wachstum, während Analyse-Stacks wie die Sprachanalyse-Engine von Verint 95 % der Anrufe als Compliance-Auslöser identifizierten. Integrations-Middleware bleibt relevant, da 35 % der Fortune-500-Center Legacy-Leitungen weiterhin über Cloud-APIs routen, um vollständige Migrationen zu entschärfen. Der Markt für Kontaktcenter-Software belohnt weiterhin Anbieter, die GenKI-Skalierung mit schlüsselfertigen Compliance-Funktionen verbinden.

Nach Bereitstellungsmodell:
Cloud-Dominanz wird unumkehrbarDie Cloud erfasste 74,24 % der Ausgaben im Jahr 2025 und soll bis 2031 mit einem CAGR von 17,91 % wachsen, was unterstreicht, dass Abonnementwirtschaft die Beschaffungskriterien neu gezeichnet hat. Die rasche Adoption von CCaaS durch RingCentral bei mittelständischen Einzelhändlern verdeutlichte die Stärke elastischer Lizenzierung während saisonaler Spitzen. Microsoft verstärkte seinen Cloud-Schwung durch die Öffnung von Teams-Phone-Konnektoren, die es Unternehmen ermöglichen, Sprachroutingfunktionen hinzuzufügen, ohne ihre Kollaborationsinfrastruktur zu ersetzen. On-Premise-Systeme bestehen in Behörden und im Verteidigungsbereich fort, aber selbst diese Käufer experimentieren mit hybriden Übergaben, bei denen sensible Aufzeichnungen lokal gespeichert werden, während Cloud-KI für die Stimmungsbewertung genutzt wird.
Der Wandel birgt das Risiko einer Anbieterabhängigkeit. AWS-Ausgangsgebühren können für hochvolumige Center USD 50.000 pro Monat übersteigen, was Anbieterwechsel abschreckt, sobald Petabyte-große Archive angesammelt wurden. Obwohl Multi-Cloud ein Nischenmarkt bleibt, werben Anbieter um diese Nachfrage, indem sie regionsbasierte Redundanz und automatisches Failover anpreisen. Die Positionierung in der Rangliste basiert zunehmend auf API-Ökosystemen statt auf dem Kern-Anruf-Routing, wobei Anbieter schlüsselfertige Integrationen für CRM-, ITSM- und ERP-Systeme einbetten, um die tägliche Workflow-Relevanz zu steigern.
Nach Service:
Managed-Modelle verdrängen Zeit-und-Material-BeratungProfessional Services machten 61,43 % des Umsatzes im Jahr 2025 aus, da neue Plattformbereitstellungen weiterhin IVR-Scripting, Datenmigration und Agentenschulung erfordern. Managed Services werden sie jedoch mit einem CAGR von 19,58 % übertreffen, da Unternehmen von platzbasierter Abrechnung zu ergebnisorientierten Verträgen wechseln, die an CSAT- und Erstlösungsquoten-Ziele geknüpft sind. Globale BPO-Konzerne kombinieren nun KI-Coaching mit Offshore-Lohnkostenvorteilen. Teleperformance meldete eine Produktivitätssteigerung von 28 % nach der Einführung von Echtzeit-Agentenunterstützung in seinen philippinischen Hubs. Datenlokalisierungsgesetze zwingen Anbieter jedoch dazu, ihre Infrastruktur zu replizieren. Indonesiens Vorschrift aus dem Jahr 2024 löste einen Rechenzentrumsbau im Wert von USD 22 Millionen in Jakarta aus, was verdeutlicht, dass Compliance-Kosten mit dem Managed-Service-Modell verbunden sind.
Systemintegratoren spielen weiterhin eine entscheidende Rolle bei komplexen Transformationen, die Omnichannel-Routing, CRM-Konsolidierung und Modernisierung der Personalanalyse kombinieren. Die Migration eines 500-Platz-Centers kostet im Durchschnitt noch USD 150.000 bis USD 300.000 an Beratungsgebühren, was bestätigt, dass Expertise auch bei zunehmender Verbreitung von Abonnementmodellen unverzichtbar bleibt. Der Markt für Kontaktcenter-Software unterstützt daher einen hybriden Service-Mix, bei dem reine CCaaS-Anbieter für strategische Engagements mit Integratoren zusammenarbeiten, während BPOs das tägliche Leistungsrisiko übernehmen.
Nach Endnutzerbranche:
Gesundheitswesen führt den vertikalen Vorstoß anIT und Telekommunikation machten 26,81 % des Umsatzes im Jahr 2025 aus. Das Gesundheitswesen steht vor einem CAGR von 17,79 % bis 2031, angetrieben durch HIPAA-konforme Sprachbiometrie, die die Identitätsverifizierungszeit verkürzt, und mehrsprachige Übersetzungs-Engines, die zunehmend diverse Patientengruppen bedienen. AWS bündelte Transkriptions- und medizinische Verständnis-APIs in einer dedizierten Gesundheitskontaktcenter-Lösung, die Warteschlangen für Vorabgenehmigungen im Pilotbetrieb um 40 % reduzierte.[3] BFSI-Unternehmen investieren weiterhin stark in Betrugserkennung; NICE identifizierte USD 18 Millionen an versuchtem Überweisungsbetrug in 200.000 Anrufen und demonstrierte damit einen klaren ROI für prädiktive Analysen.
Einzelhandelsmarken setzen verstärkt auf asynchrones Messaging, um Käufer zu bedienen, die zwischen Geräten wechseln, während Telekommunikationsanbieter auf CCaaS setzen, um die Abwanderung von Abonnenten einzudämmen. Die Adoption im öffentlichen Sektor hinkt hinterher, da sich Beschaffungszeiträume oft über drei Jahre erstrecken, doch aktuelle Förderprogramme in Deutschland und Japan helfen, diese Lücke zu schließen. Insgesamt zeigt die Branchensegmentierung, dass compliance-fähige KI-Funktionen der primäre Kaufauslöser in regulierten Vertikalen sind, während Kostenelastizität die Adoption in Handel und Medien beeinflusst.
Nach Unternehmensgröße:
KMU-Adoption setzt den GeschwindigkeitsrekordKMU werden bis 2031 mit einem CAGR von 19,32 % voraneilen und damit die historische Dominanz von Großunternehmen herausfordern, die im Jahr 2025 einen Anteil von 64,27 % am Umsatz hielten. Dialpad verzeichnete einen Anstieg der Abschlüsse mit weniger als 100 Plätzen um 55 %, da gebündelte Sprach-, Video- und Kontaktcenter-Lizenzen zu Preisen unter USD 100 pro Nutzer schnelle Konversionen ermöglichten. Die Shopify-fähigen Konnektoren von 8x8 vereinfachen das Onboarding zusätzlich, indem Bestelldetails automatisch befüllt werden, was E-Commerce-Händlern ermöglicht, die Bearbeitungszeit um fast ein Drittel zu verkürzen.
Große Organisationen verfolgen unterdessen die globale Plattformkonsolidierung: Cisco half einer multinationalen Bank, 8.000 Agenten in 14 Ländern auf einen einheitlichen Cloud-Stack zu migrieren, der eine Verfügbarkeit von 99,95 % lieferte. Trotz tieferer Taschen gehen große Unternehmen vorsichtig vor und priorisieren Rollback-Optionen und Datensouveränitätskontrollen. KMU bleiben volatiler, wobei 22 % innerhalb von zwei Jahren den Anbieter wechseln, was Anbieter dazu veranlasst, in erstklassiges Onboarding und proaktive Kundenerfolgs-Programme zu investieren, um die Abwanderung einzudämmen.
Geografische Analyse
Markt für Contact-Center-Software in Nordamerika
Nordamerika hielt 2025 einen Anteil von 39,58 % der Ausgaben, angetrieben durch die frühe Einführung von CCaaS im Gesundheitswesen und im Finanzdienstleistungssektor. US-amerikanische Krankenhäuser setzen HIPAA-konforme Sprachbiometrie ein, und Finanzinstitute integrieren Echtzeit-Betrugsanalysen in Cloud-Plattformen. Der kanadische Datenschutzbeauftragte verlangt nun eine ausdrückliche Einwilligung für die KI-gestützte Anrufanalyse, was Anbieter dazu zwingt, Opt-in-Workflows in ihre Versions-Roadmaps einzubauen. Mexikos Welle der Nearshore-Verlagerung veranlasste BPO-Konzerne, zwölf neue Contact-Center-Standorte zu eröffnen, die zweisprachigen Support in günstigen Zeitzonen anbieten. Ausgehende Anrufe sehen sich nach den verschärften FCC-Regeln zu Robocalls weiterhin mit Gegenwind konfrontiert, was Investitionen in eingehende und digitale Kanäle umlenkt.
Markt für Contact-Center-Software im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einer CAGR von 19,46 % bis 2031. Indiens Telekommunikationspolitik verpflichtet Betreiber, bis Dezember 2026 Kundenservice-APIs bereitzustellen, wodurch Contact-Center-Logik effektiv in Kernnetze eingebettet wird.[4] Chinas Staatsrat verlangt Erklärbarkeits-Audits für alle verbraucherorientierten KI-Systeme, was die Bereitstellungszyklen verlängert, aber die Anforderungen an Transparenz erhöht. Japans Subvention in Höhe von 50 Milliarden JPY (0,32 Milliarden USD) führte zu einem Anstieg der CCaaS-Buchungen bei KMU um 38 %, während Australiens Datenschutzverletzungsregime Verschlüsselung und Multi-Faktor-Authentifizierung als Mindestanforderungen etablierte. Anbieter, die in der Region erfolgreich sind, lokalisieren Datenspeicherung und Sprachmodelle, um den unterschiedlichen nationalen Anforderungen zu entsprechen.
Markt für Contact-Center-Software in Europa, dem Nahen Osten und Südamerika
Europa bleibt compliance-orientiert: DSGVO-Durchsetzungsmaßnahmen bei grenzüberschreitenden Aufzeichnungen stiegen um 60 %, was Anbieter dazu veranlasst, regionsspezifische Datenseen einzurichten. Das britische ICO schreibt algorithmische Erklärbarkeit für Routing-Entscheidungen vor und veranlasst Plattformen, API-basierte Prüf-Feeds zu veröffentlichen. Deutschland stellte 200 Millionen EUR bereit, um produzierenden KMU bei der Einführung von Cloud-Contact-Center-Tools zu helfen – ein Mittelzufluss, den Genesys und Cisco schnell in 140 neue Kundenkonten umwandelten. Im gesamten Nahen Osten verlangt Saudi-Arabiens Vision-2030-Plan, dass alle staatlichen Hotlines bis Dezember 2026 auf Cloud-Modelle migrieren, was AWS und Oracle in einen Rechenzentrum-Wettbewerb zieht. Südamerikas Nachfrage wächst stetig, da brasilianische Einzelhändler WhatsApp Business APIs in CCaaS-Stacks integrieren und dabei von der dominanten Messaging-Kultur der Region profitieren.
Regulatorisches Umfeld
Die Regulierung im Bereich Contact-Center-Software wird in Bezug auf Verbraucherschutz, grenzüberschreitende Datenverarbeitung und KI-Transparenz zunehmend verschärft. In den Vereinigten Staaten hat die Federal Communications Commission (FCC) im Jahr 2026 Maßnahmen im Zusammenhang mit Call-Centern vorangetrieben, darunter ein NPRM (FCC 26-16), das Maßnahmen zur Förderung der Rückverlagerung ins Inland und zur Stärkung der Kundenservicestandards prüft. Damit zusammenhängende, im April 2026 im Federal Register veröffentlichte Vorschläge befassen sich mit der Offenlegung sensibler Daten in ausländischen Call-Centern und weiten den Schutz auf Nicht-Sprachkanäle wie E-Mail und Text aus.
In Europa legt der EU AI Act (Verordnung 2024/1689) direkte Compliance-Anforderungen für KI-gestützte Contact Center fest. Die Transparenzpflichten nach Artikel 50 werden ab August 2026 durchgesetzt und verlangen eine klare Offenlegung, wenn Kunden mit KI interagieren (Voicebots, Chatbots und virtuelle Assistenten). Im gleichen Zeitraum steigen die Compliance-Anforderungen für bestimmte Anwendungsfälle in Contact Centern, einschließlich Emotionserkennung und automatisierter Routing-Systeme, was den Dokumentations- und Governance-Aufwand erhöhen kann. Anbieter bewegen sich daher in Richtung konfigurierbarer Offenlegungs-, Protokollierungs- und Audit-Trail-Funktionen zusammen mit Kontrollen zur Datenresidenz.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette konzentriert sich auf Softwareplattformen (CCaaS und zugehörige Module), Hyperscale-Cloud-Infrastruktur und eine Integrationsschicht, die CRM-/ITSM-/ERP-Systeme, Telekommunikationsnetze und Daten-/KI-Dienste verbindet. Kernplattformanbieter (zum Beispiel Genesys, NICE, Five9, Cisco und Amazon Connect) bündeln Routing, Workforce-Optimierung und Analytik. Cloud-Anbieter stellen Rechenleistung, Speicher und regionale Optionen zur Datenresidenz bereit, die Architekturentscheidungen und laufende Betriebskosten, einschließlich Egress-Gebühren, prägen. Vorgelagert liefern KI-Modellanbieter und Enterprise-KI-Stacks zunehmend Agent-Assist- und autonome Agentenfunktionen über Orchestrierungsschichten, die menschliche und KI-Interaktionen koordinieren.
Nachgelagert treiben Systemintegratoren, Telekommunikationsbetreiber und BPOs die Bereitstellung, Migration und den laufenden Betrieb durch professionelle Dienstleistungen und Managed Services voran. Partnerschaften zeigen, wie sich Vertrieb und Bereitstellung zu umfassenderen Enterprise-Stacks bündeln: HCLTech hat im Januar 2025 seine Zusammenarbeit mit Microsoft ausgeweitet, um Migrationen zu Dynamics 365 Contact Center zu operationalisieren. Genesys und Mitel gaben im Februar 2025 eine Go-to-Market-Partnerschaft bekannt, um Genesys Cloud mit Mitel-Kommunikationslösungen zu integrieren. Tata Communications ging im November 2025 eine Partnerschaft mit NICE ein, um Kaleyra mit NICE CXone Mpower zu kombinieren. Auch Branchenverbände prägen die Umsetzungspraxis: TM Forum und Huawei veröffentlichten das Whitepaper IG1465 AI4Contact-Center sowie im Juni 2026 das Contact Center Intelligence Maturity Model (CCIMM), um KI-native Transformationspfade über alle Beteiligten hinweg zu standardisieren.
Wettbewerbslandschaft
Die Marktkonzentration ist moderat: Die fünf größten Anbieter – Genesys, NICE, Five9, Cisco und Amazon Connect – kontrollieren etwa 45 % des globalen Umsatzes, was Spezialisten Raum lässt, vertikale Nischen anzusprechen. KI-Fähigkeit ist das primäre Schlachtfeld. Genesys hat 14 Patente auf Echtzeit-Stimmungsrouting angemeldet und damit Barrieren gegen schnelle Nachahmer errichtet. NICE und Five9 richten ihre Roadmaps auf GenKI-Agentenunterstützung aus und werben mit Reduzierungen der durchschnittlichen Bearbeitungszeit von mehr als einem Drittel.
Vertikale Spezialisierung bietet Raum für Herausforderer. Talkdesk sicherte sich 18 % der Gesundheitsgewinne im Jahr 2024 durch die Vorabintegration mit den elektronischen Patientenaktensystemen Epic und Cerner. Dialpad und 8x8 unterbieten Legacy-Anbieter, indem sie Unified Communications und CCaaS zu Preisen unter USD 100 pro Nutzer bündeln, was bei kostenbewussten KMU Anklang findet. Etablierte Anbieter kontern durch Akquisitionen: Cisco erwarb IMImobile für USD 730 Millionen, um seine CPaaS-Messaging-Reichweite zu erweitern, und Genesys erwarb Radarr Technologies, um Abwanderungsvorhersage-Analysen in seine Cloud-Suite zu integrieren.
Die Offenheit des Ökosystems bestimmt zunehmend die Kundenbindung. Die programmierbaren Sprach-APIs von Twilio Flex ermöglichen es Unternehmen, Legacy-PBX-Leitungen in Cloud-Routing zu integrieren und so eine hybride Koexistenz während phasenweiser Migrationen zu unterstützen. Anbieter, die robuste Entwickler-Communities und vorgefertigte CRM-Konnektoren kultivieren, erweitern ihre Wettbewerbsvorteile, da Kunden tiefere operative Logik in die Plattform einweben. Der Markt für Kontaktcenter-Software belohnt daher sowohl Produktbreite als auch domänenspezifische Tiefe.
Marktführer im Bereich Kontaktcenter-Software
-
Genesys Telecommunications Laboratories Inc.
-
NICE Ltd.
-
Five9 Inc.
-
Cisco Systems Inc.
-
Amazon Web Services Inc. (Amazon Connect)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Contact-Center-Software Unternehmen in diesem Bericht
- Genesys Telecommunications Laboratories Inc.
- NICE Ltd.
- Five9 Inc.
- Cisco Systems Inc.
- Amazon Web Services Inc. (Amazon Connect)
- Avaya Inc.
- Talkdesk Inc.
- RingCentral Inc.
- Zoom Video Communications Inc. (Webex CC)
- 8x8 Inc.
- Dialpad Inc.
- Twilio Inc. (Twilio Flex)
- Vonage Holdings Corp.
- Oracle Corporation
- SAP SE
- Mitel Networks Corp.
- Enghouse Interactive Inc.
- NEC Enterprise Solutions
- Content Guru Ltd.
- Verint Systems Inc.
- Alvaria Inc.
- Calabrio Inc.
- Vocalcom SA
Lesen Sie die Analyse der Contact-Center-Software-Unternehmen
Marktchancen und Zukunftsaussichten
Ein wichtiger Weißraum ist die compliance-gesteuerte KI-Orchestrierung, die geprüft, offengelegt und regional lokalisiert werden kann, ohne die Automatisierungsvorteile zu untergraben. Die Durchsetzung der Transparenzpflichten nach Artikel 50 des EU AI Act ab August 2026 schafft einen unmittelbaren Bedarf an konfigurierbarer KI-Offenlegung über Sprach- und digitale Kanäle hinweg, zusammen mit Protokollierung und Governance, die spezifischen Anwendungsfällen wie Emotionserkennung und automatisiertem Routing zugeordnet werden können. In den Vereinigten Staaten erweitert die FCC-Aktivität rund um die NPRMs von 2026 zu ausländischen Call-Centern und der Verarbeitung sensibler Daten den Druck über Sprache hinaus auf Text und E-Mail. Dies eröffnet eine Nachfrage nach Plattformen, die Kundenservice-Workflows mit Datenminimierung, Aufbewahrungskontrollen und kanalübergreifend konsistenter Compliance-Berichterstattung kombinieren.
Eine zweite Chance bieten telekommunikationsgeführte und unternehmensintern entwickelte KI-Schichten, die auf CCaaS aufsetzen und die Differenzierung in Richtung Orchestrierung, Integration und domänenspezifisch abgestimmter Modelle verschieben. Belege für diese Verschiebung sind die Veröffentlichung des CCIMM durch TM Forum und Huawei im Juni 2026 zur Kodifizierung KI-nativer Reifegradestufen für Contact Center sowie telekommunikationsorientierte Initiativen wie die Zusammenarbeit von Amdocs mit Google Cloud (Gemini Enterprise integriert mit Amdocs Cognitive Core) für agentische KI in Telekommunikations-Contact-Centern. Auch die groß angelegte interne Einführung deutet darauf hin, dass die Ausgaben in Richtung gesteuerter KI-Implementierung im Servicebetrieb verlagert werden – Deutsche Telekom meldete Anfang 2026 einen Rollout von ChatGPT Enterprise mit 50.000 monatlich aktiven Nutzern und der Einbettung von KI in Kundenbetreuung und Betriebswerkzeuge. Diese Entwicklung verstärkt die Nachfrage nach sicheren Konnektoren, Wissensverankerung und messbarer Automatisierung in Contact-Center-Umgebungen.
Neueste Industrielle Entwicklungen in Markt für Contact-Center-Software
- Juli 2026: Genesys gab die Übernahme von Pinkfish bekannt, um agentenbasierte Orchestrierungs-Workflows innerhalb von Genesys Cloud zu verbessern. Die Übernahme stärkt die Fähigkeit von Genesys, Aktionen über Systeme des Datenbestands hinweg während Kundeninteraktionen zu koordinieren, und unterstützt eine umfassendere autonome Erlebnisorchestrierung über Routing und Analytik hinaus.
- September 2025: Microsoft erweiterte Teams Phone um Unterstützung für Drittanbieter-Konnektoren, sodass Unternehmen CCaaS-Funktionen über bestehende Collaboration-Implementierungen legen können. Dies senkt die Integrationsreibung bei der Einführung von Cloud-Contact-Centern und erhöht die Bedeutung zertifizierter App-Ökosysteme und vorgefertigter Konnektoren.
- März 2024: Vodafone Business erweiterte sein globales Kommunikationsportfolio um RingCentral RingCX als native Contact-Center-Lösung. Das von Carriern geführte Paketangebot erweiterte den CCaaS-Vertrieb über Telekommunikationskanäle und verstärkt die Nachfrage nach skalierbaren, länderübergreifenden Implementierungen mit standardisierter Verwaltung.
Markt für Contact-Center-Software Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Softwareplattformen, die von Organisationen zur Abwicklung von Kundeninteraktionen über Sprach- und digitale Kanäle eingesetzt werden, einschließlich Routing, Agenten-Desktop, Qualitätsüberwachung, Analysen und Workforce-Tools, bereitgestellt über Cloud- oder On-Premise-Implementierungen.
Ausschlüsse aus dem Umfang: Wir schließen Contact-Center-Hardware und Telekommunikations-Konnektivitätsdienste von Netzbetreibern aus (wie Headsets, Tischtelefone, Switches und Netzwerkzugang).
Segmentierungsübersicht
- Nach Lösungstyp
- Outbound
- Inbound
- Omnichannel-Routing
- Personaloptimierung
- Berichterstattung und Analysen
- Integration
- Sonstige Lösungen
- Nach Bereitstellungsmodell
- Cloud
- On-Premise
- Nach Service
- Professional
- Managed
- Nach Endnutzerbranche
- IT und Telekommunikation
- BFSI
- Gesundheitswesen
- Einzelhandel und Konsumgüter
- Behörden und öffentlicher Sektor
- Medien und Unterhaltung
- Bildung
- Sonstige Endnutzerbranchen
- Nach Unternehmensgröße
- Großunternehmen
- Kleine und mittelständische Unternehmen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Spanien
- Italien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Indien
- Japan
- Australien
- Südkorea
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Kenia
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Der Desk-Research beginnt mit der Festlegung der Marktgrenzen und des Nachfrageumfelds für Ausgaben im Bereich Contact-Center-Software. Wir haben öffentliche Quellen ausgewertet, darunter US-SEC-Einreichungen und Geschäftsberichte, Datenreihen des US Bureau of Labor Statistics zu Beschäftigung und Lohntrends in Call Centern, US-FCC- und EU-Digital-Vorschriften für Kundenkommunikation sowie Indikatoren der Internationalen Fernmeldeunion zu Konnektivität und Breitbandbereitschaft.
Zur Einordnung regionaler Adoptions- und Preiskontexte haben wir außerdem Quellen wie OECD-Indikatoren zur digitalen Wirtschaft, makroökonomische Daten der Weltbank sowie seriöse Presseberichte über Ausgabenzyklen für Unternehmenssoftware und KI-Feature-Rollouts herangezogen. Darüber hinaus haben wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen sowie Patentdatenbanken genutzt, um den Rhythmus KI-gesteuerter Funktionen zu verstehen, die die durchschnittlichen Verkaufspreise im Zeitverlauf beeinflussen können. Diese Desk-Quellen sind illustrativ; für die Datenerhebung, Gegenprüfung und Klärung wurden viele weitere Referenzen herangezogen.
Primärinterviews und Umfragen
Primärforschung wurde eingesetzt, um zu validieren, wie Contact-Center-Software über Cloud-Abonnements und On-Premise-Lizenzen erworben, gebündelt und bepreist wird und wie Dienstleistungen an diese Geschäfte geknüpft werden. Wir haben mit einer Mischung aus Softwareanbietern, Systemintegratoren und Unternehmenskäufern in Nord- und Südamerika, EMEA und APAC gesprochen, um Lücken aus öffentlichen Daten zu schließen und Adoptions- sowie Abwanderungsannahmen anhand realer Kaufzyklen und Beschaffungszeitpläne zu bestätigen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 27 % | CXOs: 15 % | APAC: 40 % |
| Mittlere Ebene: 57 % | Funktions-/Bereichsleiter: 38 % | EMEA: 33 % |
| Kleinere Marktteilnehmer: 16 % | Manager: 47 % | Amerika: 27 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung erfolgt, indem zunächst der adressierbare Nachfragepool anhand der Unternehmensanzahl auf regionaler Ebene, der Contact-Center-Sitzdichte nach Branche und des Anteils der Sitze mit modernen Software-Stacks rekonstruiert wird, um diesen anschließend mithilfe beobachteter Preisstrukturen in Ausgaben umzurechnen. Während ein Top-down-Ansatz verwendet wird, um Adoptionssignale mit den Gesamtausgaben zu verknüpfen, werden die Gesamtwerte durch selektive Bottom-up-Näherungen bestätigt, beispielsweise durch sitzbasierte Abonnementpreise multipliziert mit geschätzten installierten Sitzen sowie durch Kanalprüfungen für Dienstleistungsanbindungsraten.
Zu den wichtigsten Modelleingaben gehören Beschäftigungstrends für Contact-Center-Agenten, das Migrationstempo von Cloud gegenüber On-Premise, durchschnittliche Sitze pro Standort, Abonnementpreis pro Agent pro Monat und dessen Entwicklung, Dienstleistungsdurchdringung für Implementierung und verwalteten Betrieb sowie Ersatzzyklen, die an Compliance- und Sicherheitsanforderungen geknüpft sind. Prognosen werden mithilfe von Szenarioanalysen erstellt, die durch Experteneingaben unterstützt werden, wobei Sitzwachstum, Cloud-Konvertierungsgeschwindigkeit und Preiserhöhungen durch KI-Funktionen innerhalb realistischer Bandbreiten variiert und anschließend mit den makroökonomischen IT-Ausgabenbedingungen abgeglichen werden. Wenn Bottom-up-Signale in kleineren Regionen fehlen, werden Proxy-Verhältnisse aus vergleichbaren Märkten angewendet und nach Interviewrückmeldungen angepasst.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch mehrere Prüfungen validiert, sodass die endgültige Zahl nicht auf einer einzigen Annahme beruht. Wir vergleichen den impliziten Ausgabenbetrag pro Agent, die Entwicklung des Cloud-Anteils und die regionalen Wachstumsraten mit unabhängigen Signalen aus öffentlichen Datensätzen und den Angaben der Interviewpartner zum normalen Budgetverhalten und untersuchen Ausreißer, bevor das Modell freigegeben wird.
Ein zweiter Analyst überprüft die wichtigsten Eingaben, Konvertierungsschritte und die Währungsbehandlung, gefolgt von einem abschließenden Konsistenzcheck über Regionen und Implementierungstypen hinweg. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie etwa größere Preismodelländerungen oder sprunghafte Veränderungen bei der Cloud-Adoption. Unmittelbar vor der Auslieferung führen wir einen abschließenden Aktualisierungsdurchlauf durch, damit die Kunden die aktuellste verfügbare Sichtweise erhalten.
Marktgröße für Contact-Center-Software von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Contact-Center-Software können weit auseinanderliegen, selbst wenn sie über eine ähnliche Produktkategorie sprechen, da die Grenze zwischen Software, Dienstleistungen und angrenzenden Customer-Experience-Tools unterschiedlich gezogen wird. Unterschiede entstehen auch durch die Wahl des Basisjahres, ob die Schätzung auf Sitzen oder auf Anbieterumsätzen basiert und wie Währungszeitpunkte und Inflation berücksichtigt werden.
Die Vergleichstabelle zeigt eine Streuung vor allem deshalb, weil einige Studien umfassendere Customer-Experience-Suiten und weitere Dienstleistungen in die Gesamtsumme einbeziehen, während im Rahmen des Umfangs von Mordor Intelligence der Wert für Contact-Center-Softwareplattformen und deren direkt angebundene Professional- und Managed-Services erfasst wird, wobei Hardware ausgeschlossen und die Entwicklung des Cloud-Anteils als wichtige Gegenprüfung verwendet wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 72,86 Mrd. USD (2025) | |
| Industry Analytics Firm A | 63,88 Mrd. USD (2025) | Verwendet in einigen Regionen einen engeren Aufbau, indem auf gemeldete Unternehmensumsätze zurückgegriffen wird, was Mehrproduktbündel und über Kanäle abgewickelte Implementierungen untererfassen kann, wenn diese nicht separat ausgewiesen werden. |
| Global Research Publisher B | 50,78 Mrd. USD (2024) | Basiert auf einem Basisjahr 2024 und wendet eine andere Annahme zur Aufteilung der Implementierungsarten an, bei der On-Premise dominiert, was die impliziten Abonnementausgaben komprimieren und den Wert der Cloud-Migration verzögern kann. |
Zusammengenommen erklärt sich die Abweichung größtenteils dadurch, was rund um den Software-Kern einbezogen wird, welches Jahr als Basis behandelt wird und wie Cloud-Abonnementpreise und Dienstleistungsanbindungsraten modelliert werden. Indem die Eingaben an Sitze, den Implementierungsmix sowie realistische Preis- und Adoptionsprüfungen geknüpft bleiben, bleibt die Schätzung auf klare Schritte zurückführbar, die wiederholt werden können, wenn neue Erkenntnisse vorliegen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Kontaktcenter-Software im Jahr 2026?
Der Markt wird im Jahr 2026 auf der Grundlage von Schätzungen von Mordor Intelligence auf USD 85,04 Milliarden bewertet.
Welcher CAGR wird für Kontaktcenter-Plattformen bis 2031 erwartet?
Der Umsatz wird voraussichtlich zwischen 2026 und 2031 mit einem CAGR von 16,72 % wachsen.
Welches Bereitstellungsmodell wächst am schnellsten?
Cloud-Abonnements werden voraussichtlich mit einem CAGR von 17,91 % wachsen, da Unternehmen On-Premise-Infrastrukturen aufgeben.
Warum beschleunigt sich die Adoption im Gesundheitswesen?
HIPAA-konforme Sprachbiometrie und Echtzeit-Übersetzungstools reduzieren Verifizierungsreibung und verbessern den mehrsprachigen Support, was zwischen 2026 und 2031 einen CAGR von 17,79 % antreibt.
Was ist das Haupthindernis für die Cloud-Migration?
Die Komplexität der Legacy-Integration verlängert Projektzeiträume auf zwei Jahre und kann Latenz einführen, die die Anrufqualität beeinträchtigt.
Welche Region bietet das größte Wachstumspotenzial?
Der asiatisch-pazifische Raum wird voraussichtlich mit einem CAGR von 19,46 % wachsen, bedingt durch Telekommunikationsvorschriften, staatliche Anreize und boomenden E-Commerce.