
Größe und Marktanteil des Marktes für Kompressionskleidung und -strümpfe
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 3.86 Milliarden US-Dollar |
| Marktgröße (2032) | 5.28 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.45 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Kompressionskleidung und -strümpfe von Mordor Intelligence
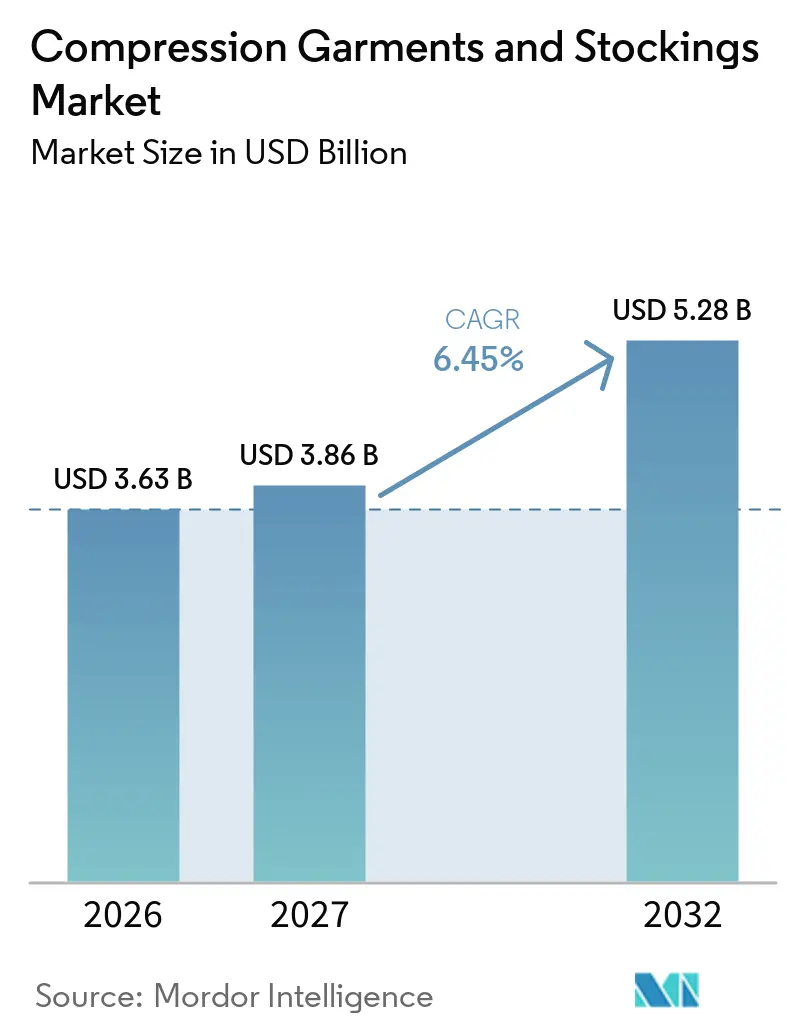
Es wird erwartet, dass der Markt für Kompressionskleidung und -strümpfe von 3,63 Milliarden USD im Jahr 2026 auf 3,86 Milliarden USD im Jahr 2027 ansteigt und bis 2032 einen Wert von 5,28 Milliarden USD erreichen wird, was einer Expansion mit einer CAGR von 6,45 % über den gesamten Zeitraum entspricht. Die stetige Nachfrage resultiert aus der Behandlung chronischer Venenerkrankungen, der Akzeptanz präventiver Gesundheitsmaßnahmen und kontinuierlichen technologischen Verbesserungen, die die Kompressionstherapie einfacher zu verschreiben, anzupassen und zu überwachen machen. Steigende Operationsvolumina, eine höhere Lebenserwartung und sitzende Lebensweisen vergrößern den Patientenpool. Gleichzeitig positioniert die breite Akzeptanz von Wearable-Sensoren intelligente Kompression als datenreiche Säule der konservativen Gefäßversorgung. Der Wettbewerbsdruck begünstigt Marken, die therapeutische Leistung validieren, sich an verändernde Erstattungsregeln anpassen und Omnichannel-Käufer bedienen können, ohne klinische Standards zu opfern.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielten medizinische Kompressionsstrümpfe im Jahr 2026 einen Marktanteil von 41,8 % am Markt für Kompressionskleidung und -strümpfe, während postoperative Kompressionskleidung bis 2032 eine CAGR von 8,9 % verzeichnen soll.
- Nach Kompressionsklasse entfielen auf Klasse-II-Produkte im Jahr 2026 ein Anteil von 46,5 % an der Marktgröße für Kompressionskleidung und -strümpfe, während maßgefertigte und variable Kompression im gleichen Zeitraum voraussichtlich mit einer CAGR von 9,7 % wachsen wird.
- Nach Anwendung dominierten Krampfadern und chronische Veneninsuffizienz mit einem Umsatzanteil von 38,2 % im Jahr 2026; Sport und sportliche Erholung soll bis 2032 die schnellste CAGR von 8,5 % liefern.
- Nach Endnutzer führten Krankenhäuser und chirurgische Zentren mit einem Anteil von 34,7 % an der Marktgröße für Kompressionskleidung und -strümpfe im Jahr 2026, obwohl das E-Commerce-Verbrauchersegment mit einer CAGR von 9,3 % voranschreitet.
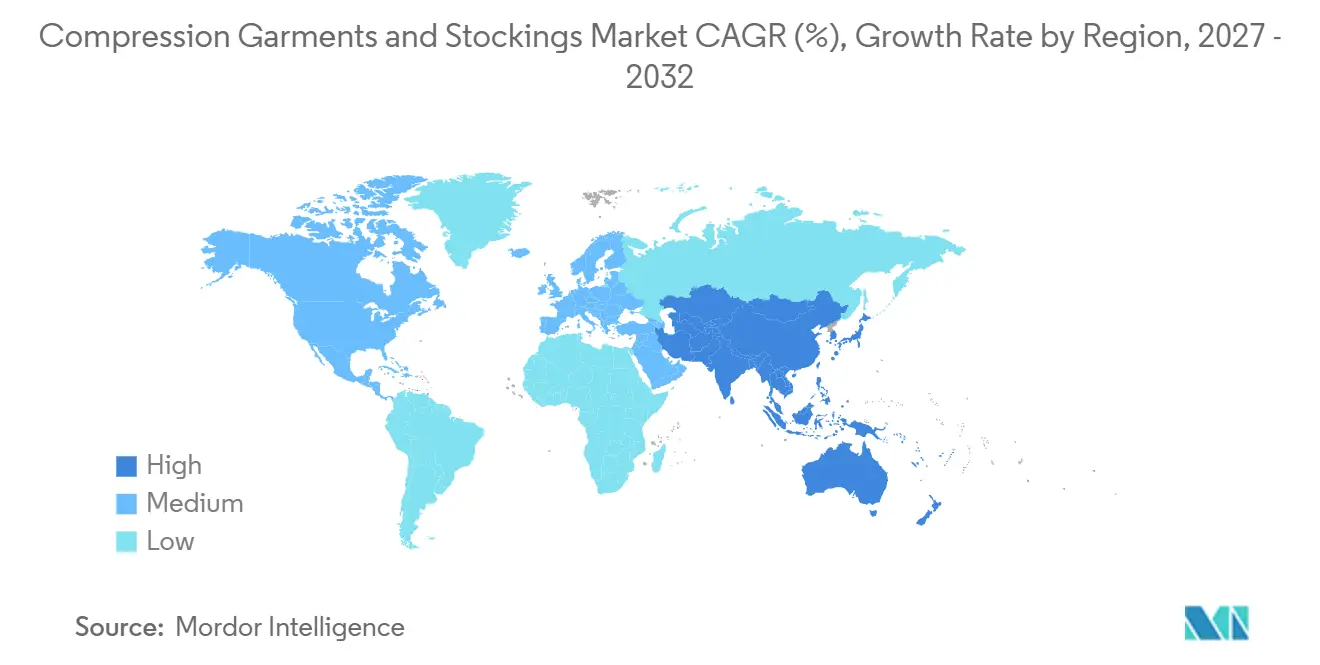
- Nach Geografie dominierte Nordamerika mit 37,2 % des Umsatzes im Jahr 2026, doch für den asiatisch-pazifischen Raum wird bis 2032 die stärkste CAGR von 10,4 % prognostiziert.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Zunehmende Prävalenz chronisch venöser Erkrankungen und Lymphödeme | +1.20% | Global, mit stärkerem Einfluss in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Schnelles Wachstum von E-Commerce und Direktvertrieb an Verbraucher für medizinische Kompressionskleidung | +0.80% | Global, angeführt von Nordamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Alternde Bevölkerung und sitzende Lebensweisen erhöhen das DVT-Risiko | +1.00% | Global, konzentriert auf entwickelte Märkte | Langfristig (≥ 4 Jahre) |
| Integration von Smart-Textil-Sensoren zur Überwachung der Therapietreue | +0.60% | Frühe Einführung in Nordamerika und der EU, Asien-Pazifik folgt | Mittelfristig (2–4 Jahre) |
| Postoperativer Rückstau nach COVID steigert die Nachfrage nach Antiembolie-Strümpfen | +0.40% | Global, mit regionalen Unterschieden im Erholungstempo | Kurzfristig (≤ 2 Jahre) |
| Temperaturreaktive Garne erschließen Langzeittragekomfort | +0.30% | Global, Premium-Marktsegmente | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Prävalenz chronisch venöser Erkrankungen und Lymphödeme
Chronisch venöse Insuffizienz betrifft mittlerweile 25,95 % der Weltbevölkerung, wobei lateinamerikanische Kohortenstudien eine Prävalenz von bis zu 68,11 % verzeichnen. Kompressionsstrümpfe erzielen bei sachgerechter Anpassung Heilungsraten von 50–75 % bei venösen Beingeschwüren. Die klinischen Praxisleitlinien der SCAI von 2025 bekräftigen die Kompressionstherapie als Erstlinienbehandlung bei venösen Geschwüren und festigen die Nachfrage weiter.[1] Das Lymphödemmanagement ist besonders dauerhaft, da Kleidungsstücke alle sechs Monate ausgetauscht werden müssen; die Medicare-Leistungserweiterung 2024 beseitigte eine erhebliche wirtschaftliche Hürde für US-amerikanische Patienten. Zusammengenommen halten diese epidemiologischen und politischen Faktoren die Basisauslastung unabhängig von Konjunkturzyklen auf einem hohen Niveau.
Schnelles Wachstum von E-Commerce und Direktvertrieb an Verbraucher
Online-Kanäle verkürzen den Weg vom Hersteller zum Patienten, erhöhen die Preis- und Produkttransparenz und ermöglichen virtuelle Anpassung sowie Abonnement-Nachbestellungen. Digitale Fachseiten und Marktplatz-Storefronts erweitern die globale Reichweite, insbesondere in Regionen mit begrenztem stationären Medizinbedarf. Marken, die in maßgenaue Abbildungen, Anleitungsvideos und reaktionsschnelle Teleberatung investieren, wandeln Erstkäufer in wiederkehrende Abonnenten um und unterstützen so die für das E-Commerce-Verbrauchersegment prognostizierte CAGR von 9,3 %. Der Nachteil ist die zunehmende Verbreitung von Fälschungen, die das therapeutische Vertrauen untergraben und Regulierungsbehörden dazu veranlassen können, die Marktplatzüberwachung zu intensivieren, was die Compliance-Kosten für Verkäufer erhöht.
Alternde Bevölkerung und sitzende Lebensweisen erhöhen das DVT-Risiko
Die weltweite Zahl der Fälle peripherer arterieller Verschlusskrankheit bei älteren Erwachsenen hat sich zwischen 1990 und 2021 mehr als verdoppelt und übersteigt 87 Millionen.[2] Knieersatzoperationen sollen sich bis 2040 jährlich auf nahezu 3 Millionen belaufen, wobei jeder Fall in der Regel eine perioperative Kompressionstherapie erfordert.[3] Homeoffice-Gewohnheiten haben die tägliche Sitzzeit verlängert und die präventive Nutzung von Reisesocken und bürofreundlichen Ärmeln gefördert. Da diese Risikofaktoren auf demografischen Strukturen und Lebensstiländerungen beruhen, bilden sie einen stabilen, langfristigen Wachstumspfad, der den Markt für Kompressionskleidung und Strümpfe vor kurzfristigen wirtschaftlichen Schwankungen schützt.
Integration von Smart-Textil-Sensoren zur Überwachung der Therapietreue
SeamFit-Kleidungsstücke der Cornell University verfolgen Körperhaltung und Aktivität mit einer Genauigkeit von 93,4 % ohne externe Geräte, indem leitfähige Fäden direkt in das Kompressionsmaterial eingearbeitet werden. Die Nimbl-Plattform von Tactile Medical verbindet pneumatische Ärmel mit einer mobilen App, die Sitzungsdauer, Druckzyklen und Symptomwerte aufzeichnet. Akademische Labore kombinieren organische elektrochemische Transistoren mit dehnbaren Garnen, um Signale direkt im Stoff zu verarbeiten, den Batteriebedarf zu reduzieren und die Waschbeständigkeit zu verbessern. Frühe klinische Einsätze zeigen eine höhere Therapietreue, wenn Patienten Echtzeit-Feedback erhalten, was die Geschwürrezidivrate und Krankenhausaufenthalte senkt. Kosten und Waschzykluslebensdauer bleiben Hürden, doch Pilotdaten liefern überzeugende Argumente für eine breitere Kostenträgerakzeptanz.
Analyse der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Begrenzte Erstattung für konfektionierte Kleidungsstücke | -0.70% | Global, je nach Gesundheitssystem unterschiedlich | Langfristig (≥ 4 Jahre) |
| Mangelnde Therapietreue der Patienten aufgrund von Anziehschwierigkeiten | -0.50% | Global, stärkerer Einfluss bei älteren Bevölkerungsgruppen | Mittelfristig (2–4 Jahre) |
| Fragmentierte regulatorische Standards außerhalb der USA und der EU | -0.30% | Schwellenmärkte, Entwicklungsregionen | Langfristig (≥ 4 Jahre) |
| Gefälschte Produkte auf Online-Marktplätzen untergraben das Markenvertrauen | -0.40% | Global, konzentriert auf E-Commerce-Kanäle | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Begrenzte Erstattung für konfektionierte Kleidungsstücke
Inkonsistente Kostenübernahme hemmt die präventive Nutzung. US-amerikanische private Krankenversicherer beschränken Leistungen häufig auf ärztlich verschriebene Kleidungsstücke, und europäische Kostenträger variieren stark bei der Definition medizinischer Notwendigkeit. Patienten ohne Versicherungsschutz greifen auf Eigenfinanzierung zurück, was die Nachfrage in Richtung günstigerer Produkte mit geringerem Druck verzerrt, die möglicherweise keine klinischen Ziele erreichen. Erstattungslücken entmutigen Kliniker auch darin, die Kompressionstherapie für frühe venöse Erkrankungen zu standardisieren. Die wachsende Akzeptanz der Erstattung über Gesundheitssparkonten bietet teilweise Abhilfe, doch die administrative Komplexität schreckt eine breite Nutzung ab.
Mangelnde Therapietreue der Patienten aufgrund von Anziehschwierigkeiten
Anwendungsprobleme bleiben die häufigste Ursache für den Therapieabbruch, insbesondere bei älteren Menschen und Personen mit eingeschränkter Fingerfertigkeit. Obwohl Reißverschlüsse, schräge Bündchen und Anziehhilfen die Handhabung verbessern, können sie den abgestuften Druck beeinträchtigen oder die Lebensdauer des Kleidungsstücks verkürzen. Premium-Adaptivgeräte adressieren komplexe Fälle, sind jedoch preislich jenseits vieler Versicherungsobergrenzen. Diese Nutzungsbarrieren führen zu verpassten Therapietagen, Geschwürrezidiven und vermeidbaren Krankenhausaufenthalten und dämpfen das gesamte Wachstumspotenzial des Marktes für Kompressionskleidung und Strümpfe.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
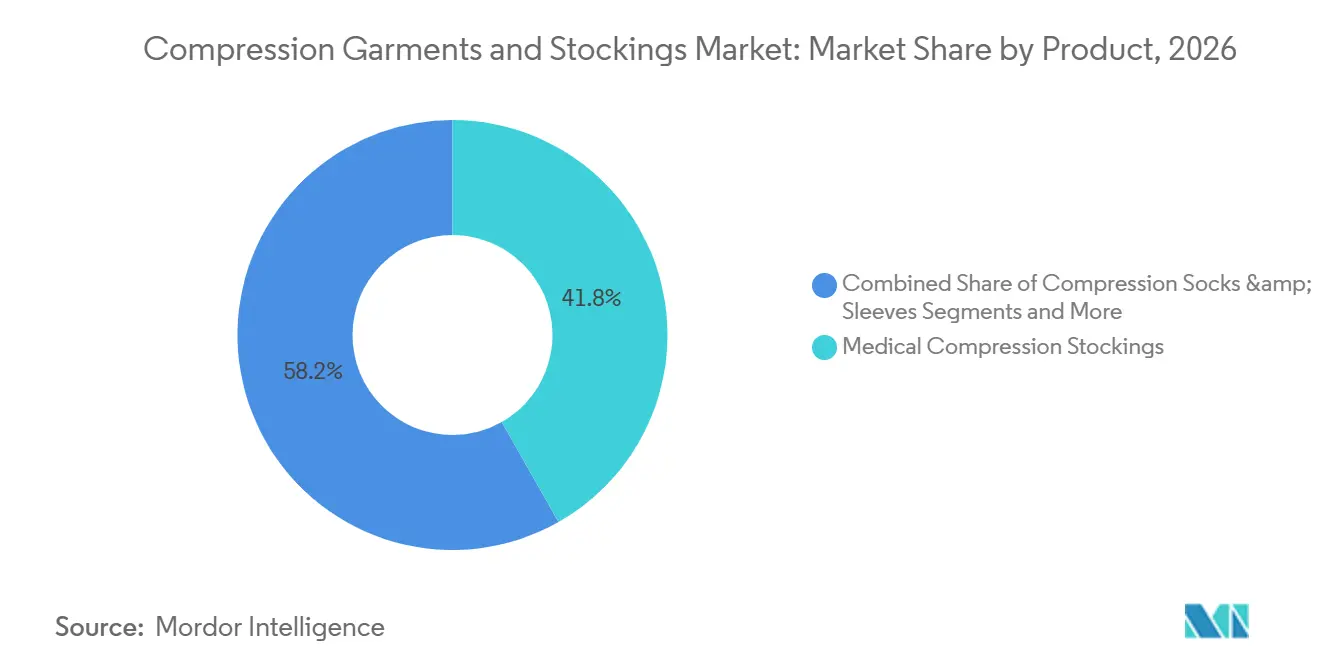
Medizinische Strümpfe behaupten ihre Dominanz, während postoperative Kleidungsstücke stark wachsenMedizinische Strümpfe erwirtschafteten 41,8 % des Umsatzes im Jahr 2026 und unterstreichen damit ihre zentrale Rolle in Entlassungspaketen aus Krankenhäusern und in der chronischen Versorgung. Sie bleiben das Basisprodukt für die Dokumentation von Druckgradienten gemäß ISO- und FDA-Klasse-II-Vorschriften und geben Klinikern ein hohes Vertrauen in die therapeutische Wirkung. Postoperative Kompressionskleidung ist zwar in absoluten Zahlen kleiner, gibt aber mit einer CAGR von 8,9 % das Tempo vor, angetrieben durch die Ausweitung ambulanter Chirurgie und Protokolle, die eine frühzeitige Mobilisierung priorisieren. Ärmel und Socken sprechen Sportler und Reisende an, die leichten präventiven Druck suchen, während Bandagen und Wickel in Wundkliniken für einstellbare Kompression und Ödemmanagement wichtig bleiben.
Produktinnovation ist eng mit der Materialwissenschaft verknüpft. Temperaturreaktive Garne sorgen für Tragekomfort in verschiedenen Klimazonen, und recyceltes Elastan erfüllt die Nachhaltigkeitsanforderungen von Krankenhäusern. Die Integration von Smart-Sensoren dringt zuerst in Strümpfe vor, da die untere Extremität der primäre Behandlungsort für chronische Venenerkrankungen bleibt. Parallel dazu fügen postoperative Linien gezielte Paneele und einfache Verschlüsse hinzu, um die Anwendung durch Pflegepersonal zu vereinfachen. Da sich die Lieferketten nach der Pandemie stabilisieren, nimmt die SKU-Breite zu, was eine Anpassung an unterschiedliche Gliedmaßengeometrien ermöglicht und die Wiederkaufhäufigkeit im Markt für Kompressionskleidung und -strümpfe steigert.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Kompressionsklasse:
Klasse II führt, individuelle und variable Kompression gewinnen an BedeutungKlasse-II-Geräte (30–40 mmHg) kontrollierten im Jahr 2026 einen Anteil von 46,5 % an der Marktgröße für Kompressionskleidung und -strümpfe, was den in Leitlinien bevorzugten Druckniveaus für venöse Ulzera und postoperative TVT-Prophylaxe entspricht. Krankenhäuser standardisieren auf Klasse II, um Lagerbestände und Mitarbeiterschulungen zu rationalisieren. Maßgefertigte und variable Kompressionsangebote sind zwar heute noch eine Nische, werden aber voraussichtlich mit einer CAGR von 9,7 % wachsen, da 3-D-Stricken und bedarfsgesteuerte Fertigung die Kosten pro Passform senken.
Variable Modelle integrieren pneumatische oder Formgedächtniselemente, die den Druck in Reaktion auf Bewegung anpassen und so möglicherweise den Kompromiss zwischen Tragekomfort tagsüber und therapeutischer Strenge auflösen. Klasse-I-Kleidungsstücke bedienen derweil moderate Schwellungen und präventive Reisebedürfnisse, während Klasse-III/IV-Produkte schwere Lymphödemfälle unter fachärztlicher Aufsicht versorgen. Europäische RAL- und DIN-Normen gewährleisten einheitliche Drucktests und geben Verschreibern Sicherheit beim Wechsel zwischen Marken. Insgesamt ermöglicht die Klassendiversifizierung den Herstellern eine Preissegmentierung und eine breitere Ansprache, ohne die klinische Integrität zu verwässern.
Nach Anwendung:
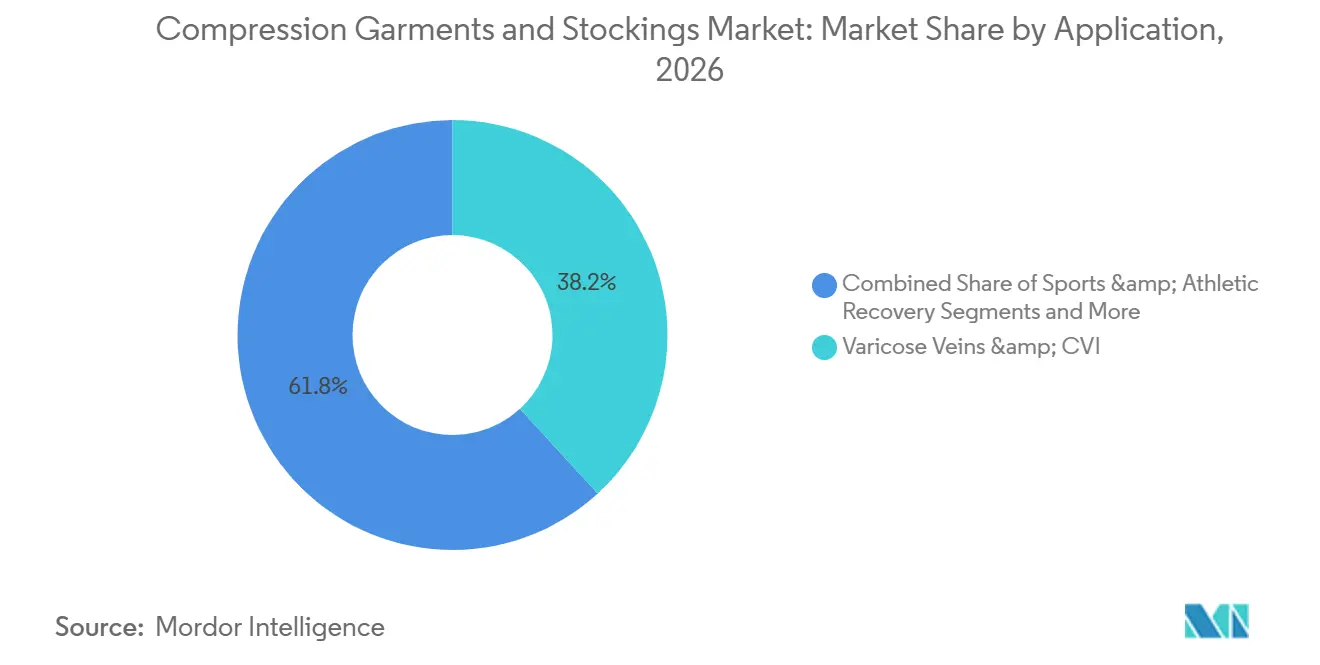
Krampfadern verankern die Nachfrage, sportliche Erholung beschleunigt sichDie Behandlung von Krampfadern und chronischer Veneninsuffizienz generierte 38,2 % des Umsatzes im Jahr 2026, was sowohl die hohe Prävalenz als auch die Akzeptanz von Kompression als Erstlinientherapie widerspiegelt. Wundkliniken und dermatologische Praxen treiben Nachbestellungen an, da Ulkuspatienten alle 4–6 Monate Ersatzpaare benötigen, um die Kompressionstreue aufrechtzuerhalten. Die Prophylaxe tiefer Venenthrombosen bleibt stabil und ist eher an das Operationsvolumen als an makroökonomische Faktoren gebunden.
Sport und sportliche Erholung ist der Lichtblick, der voraussichtlich mit einer CAGR von 8,5 % wachsen wird. Der Nachweis, dass Ärmel Muskeloszillationen dämpfen und die Laktatclearance beschleunigen, hat Trainer und Rehabilitationsspezialisten überzeugt, Kompression in Trainingspakete aufzunehmen. Das Lymphödemmanagement liefert zwar zahlenmäßig kleinere Ergebnisse, bietet aber einen hohen Lebenszeitwert; Patienten benötigen oft mehrere maßgefertigte Stücke und Zubehör. Postpartale Kompression entwickelt sich als wenig erschlossene Nische, insbesondere im asiatisch-pazifischen Raum, wo die kulturelle Betonung der postnatalen Versorgung mit steigender Kaufkraft zusammentrifft.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
Krankenhäuser behalten Beschaffungsmacht; E-Commerce stärkt die VerbraucherreichweiteKrankenhäuser und chirurgische Zentren kontrollierten 34,7 % des Umsatzes im Jahr 2026, indem sie gebündelte Einkaufsverträge und postakute Versorgungsprotokolle nutzten, die Strümpfe in Entlassungspakete integrieren. Ihr Volumen sichert stabile Basisbestellungen und schafft eine klinische Empfehlung, die auf den Einzelhandel ausstrahlt. Ambulante und Fachkliniken ergänzen Krankenhäuser, indem sie chronische Patienten anpassen und Anlegetechniken lehren und so zusätzliche Einnahmen zu ihrem Leistungsangebot hinzufügen.
E-Commerce ist jedoch mit einer CAGR von 9,3 % der am schnellsten wachsende Kanal und verändert, wie Patienten Kleidungsstücke entdecken, auswählen und nachbestellen. Plattformen integrieren Videokonsultationen und 3-D-Größenscanner, um Rücksendequoten zu senken – ein entscheidender Margenhebel für elastische Textilien. Häusliche Pflegeumgebungen profitieren von Telemedizin-Verschreibungen, die es Pflegepersonal ermöglichen, Beinumfang und Hautintegrität aus der Ferne zu überwachen. Fitnessstudios und Physiotherapiezentren runden das Angebot ab und bevorraten Ärmel und Strumpfhosen für Mitglieder, die sich auf Prävention und Leistung konzentrieren. Die Kanalkonvergenz bedeutet, dass Hersteller Bestände über medizinische, Einzelhandels- und Online-Knoten hinweg synchronisieren müssen, um die Markenpositionierung im Markt für Kompressionskleidung und -strümpfe zu erhalten.
Geografische Analyse
Markt für Kompressionskleidung und -strümpfe in Nordamerika
Nordamerika erzielte mit 37,2 % im Jahr 2026 den größten Umsatzanteil, unterstützt durch eine umfassende Erstattung für therapeutische Strümpfe, hohe Adipositasraten und ein robustes Operationsvolumen. Die Aufnahme von Lymphödemkleidung in das US-amerikanische Medicare-Programm im Jahr 2024 hat die adressierbare Basis erheblich erweitert, während die provinziellen Gesundheitspläne Kanadas Teilsubventionen anbieten, die eine frühzeitige Akzeptanz fördern. Die E-Commerce-Durchdringung ist ebenfalls hoch und bietet Herstellern einen direkten Zugang zu Patienten in ländlichen Gebieten, die zuvor auf städtische Medizinbedarfsgeschäfte angewiesen waren.
Markt für Kompressionskleidung und -strümpfe in EMEA
Europa belegt den zweiten Rang, navigiert jedoch den laufenden Übergang zur EU-Medizinprodukteverordnung. Obwohl die MDR-Konformitätskosten die Aktivitäten kleiner Marktteilnehmer dämpfen, erhöhen die Vorschriften das Gesamtqualitätsniveau, stärken das Vertrauen der Kliniker und ermöglichen den Export von CE-gekennzeichneten Produkten an Käufer im Nahen Osten und in Afrika. Die Klassifizierungen gemäß DIN 58133 halten die Drucktoleranzen eng, was die grenzüberschreitende Standardisierung unterstützt. Deutschland, Frankreich und die nordischen Länder weisen ausgereifte Ersatzzyklen auf, während Osteuropa Wachstumspotenzial bietet, da die Pro-Kopf-Gesundheitsausgaben steigen.
Markt für Kompressionskleidung und -strümpfe im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum, der mit einer CAGR von 10,4 % voranschreitet, verbindet eine rasche Bevölkerungsalterung mit steigender Kaufkraft der Mittelschicht. Japan und Südkorea haben die Kompressionstherapie vor Jahrzehnten eingeführt und übernehmen nun frühzeitig Smart-Textil-Varianten. In den Städten der zweiten Klasse Chinas entstehen zunehmend ambulante Operationszentren, die postoperative Kleidung bevorraten, und digitale Plattformen wickeln den Großteil des Umsatzes in abgelegenen Provinzen ab. Indiens Lymphödembelastung, die mit Filariose zusammenhängt, bietet eine Chance für die öffentliche Gesundheit, sobald die Versicherungssysteme ausgeweitet werden.
Markt für Kompressionskleidung und -strümpfe in Lateinamerika und dem Nahen Osten und Afrika
Lateinamerika verzeichnet eine hohe Prävalenz von Venenerkrankungen, jedoch eine geringere Behandlungsdurchdringung. Brasiliens private Krankenversicherer haben begonnen, Hochdruckstrümpfe für Ulkusfälle zu erstatten, doch wirtschaftliche Volatilität verlangsamt Kategorie-Upgrades. Der Nahe Osten und Afrika bleiben derweil noch in einem frühen Entwicklungsstadium. Städtische Zentren am Golf importieren hochwertige europäische Marken, während die nationalen Gesundheitssysteme im subsaharischen Afrika ihre Ressourcen auf Infektionskrankheiten konzentrieren und die Kompressionstherapie überwiegend privaten Kliniken überlassen. Im Prognosezeitraum könnten Wissenstransfer von europäischen Herstellern und Telemedizin-Initiativen die Akzeptanz beschleunigen und aufstrebende Regionen als künftige Volumentreiber des Marktes für Kompressionskleidung und -strümpfe positionieren.
Wettbewerbslandschaft
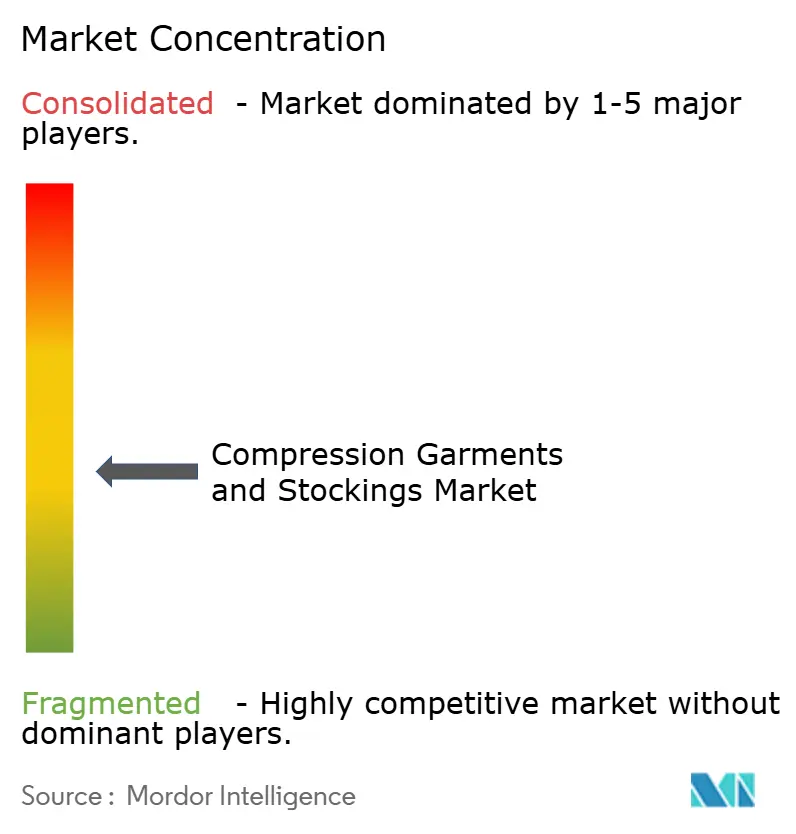
Der Markt befindet sich in einem mittelgradig fragmentierten Gleichgewicht, in dem die fünf größten Hersteller eine bedeutende Präsenz in Krankenhäusern haben, jedoch im Online-Bereich agilen Herausforderern gegenüberstehen. SIGVARIS, Medi GmbH und Essitys BSN Medical behaupten ihre Führungsposition durch die Kombination klinischer Validierung mit breiter SKU-Tiefe und globaler regulatorischer Stärke. Sie investieren in Forschung und Entwicklung, die Strickpräzision mit recycelbaren Garnen verbindet und so mit den Nachhaltigkeitszielen von Krankenhäusern übereinstimmt. 3M nutzt Materialwissenschaft, um die FUTURO-Linie mit weicheren, vierwege-dehnbaren Stoffen zu erneuern und die Attraktivität für Menschen mit Arthritis zu steigern.
Tactile Medical verbindet pneumatische Kompression mit intelligenter Konnektivität und liefert Kostenträgern Ergebnisdaten, die Erstattungsverlängerungen unterstützen. Start-ups konzentrieren sich auf Direktvertriebsnischen an Verbraucher und nutzen Influencer-Kampagnen und Abonnement-Logistik, um bei Reisenden und Gamern schnell zu skalieren. Partnerschaften mit Telemedizin-Plattformen entwickeln sich zu einem Weg, um verschreibungsgebundene E-Commerce-Umsätze zu erschließen. Lieferanten leitfähiger Garne und biobasierter Elastomere hoffen auf langfristige Verträge, da Marken nach differenzierten Komponenten suchen.
Regulatorische Agilität wird zu einem Wettbewerbsvorteil. Unternehmen mit etablierten MDR-Technischen Dokumentationen haben geringere inkrementelle Kosten beim Hinzufügen von Sensormodulen als Neueinsteiger, die vollständige Gerätezertifizierungen einholen müssen. Auch die Kanaldiversifizierung ist wichtig; Krankenhausvolumen schützt den Umsatz in wirtschaftlichen Abschwüngen, während Verbraucherkanäle schnelleres Wachstum liefern. Insgesamt wird der Wettbewerb weniger durch den Preis als durch evidenzbasierte Leistung, Nachhaltigkeitsnachweise und Omnichannel-Umsetzung definiert – Faktoren, die die Fluktuation moderat und die Margen stabil im Markt für Kompressionskleidung und Strümpfe halten werden.
Marktführer in der Branche für Kompressionskleidung und -strümpfe
-
3M
-
Medi GmbH & Co. KG
-
Sigvaris Group
-
Essity Medical Solutions
-
Bauerfeind AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Kompressionskleidung und -strümpfe Unternehmen in diesem Bericht
- 3M Health Care
- medi
- SIGVARIS GROUP
- Essity (BSN Medical / JOBST)
- Bauerfeind
- Julius Zorn (Juzo)
- Therafirm
- ArjoHuntleigh
- Tactile Medical
- Lipoelastic a.s.
- Cizeta Medicali
- FarrowMed (Ossur)
- 2XU Pty Ltd
- Nike Inc. (Nike Pro Compression)
- Spanx Inc.
- Under Armour Inc.
- Cardinal Health
- Convatec
- Getinge AB (Maquet)
Neueste Industrielle Entwicklungen in Markt für Kompressionskleidung und -strümpfe
- April 2025: 3M stellte neu gestaltete FUTURO-Premium-Ärmel mit ultraweichem, vierwege-dehnbarem Stoff für ganztägiges Tragen vor.
- Februar 2025: Tactile Medical erweiterte die pneumatische Nimbl-Kompression auf Lymphödeme der unteren Extremitäten mit einer um 68 % leichteren Pumpe und Bluetooth-Therapietreue-Tracking.
- Dezember 2024: Hyosung stellte CREORA-Kühlgarne vor, die eine um 10 % verbesserte Wärmeregulierung für medizinische und sportliche Kompressionslinien bieten.
Berichtsumfang des globalen Marktes für Kompressionskleidung und -strümpfe
Segmentierungsübersicht
| Medizinische Kompressionsstrümpfe |
| Kompressionssocken und -ärmel |
| Kompressionsbandagen und -wickel |
| Kompressionsshorts und -strumpfhosen |
| Postoperative Kompressionskleidung |
| Krampfadern und chronisch venöse Insuffizienz |
| DVT-Prophylaxe (Tiefe Venenthrombose) |
| Lymphödemmanagement |
| Sport und sportliche Erholung |
| Postoperative und postpartale Versorgung |
| Krankenhäuser und chirurgische Zentren |
| Ambulante und Fachkliniken |
| Häusliche Pflegeumgebungen |
| Gesundheits- und Fitnessclubs |
| E-Commerce-Verbraucher |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | Golf-Kooperationsrat |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Produkttyp | Medizinische Kompressionsstrümpfe | |
| Kompressionssocken und -ärmel | ||
| Kompressionsbandagen und -wickel | ||
| Kompressionsshorts und -strumpfhosen | ||
| Postoperative Kompressionskleidung | ||
| Nach Anwendung | Krampfadern und chronisch venöse Insuffizienz | |
| DVT-Prophylaxe (Tiefe Venenthrombose) | ||
| Lymphödemmanagement | ||
| Sport und sportliche Erholung | ||
| Postoperative und postpartale Versorgung | ||
| Nach Endnutzer | Krankenhäuser und chirurgische Zentren | |
| Ambulante und Fachkliniken | ||
| Häusliche Pflegeumgebungen | ||
| Gesundheits- und Fitnessclubs | ||
| E-Commerce-Verbraucher | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | Golf-Kooperationsrat | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Kompressionskleidung und -strümpfe im Jahr 2027?
Die Marktgröße für Kompressionskleidung und -strümpfe beträgt im Jahr 2027 3,86 Milliarden USD.
Wie hoch ist die erwartete Wachstumsrate für Kompressionskleidung und -strümpfe bis 2032?
Der Gesamtumsatz wird voraussichtlich mit einer CAGR von 6,45 % wachsen und bis 2032 einen Wert von 4,66 Milliarden USD erreichen.
Welcher Produkttyp hält derzeit den bedeutendsten Marktanteil?
Medizinische Kompressionsstrümpfe kontrollieren 41,8 % des Umsatzes im Jahr 2026 und spiegeln damit ihre langjährige Rolle in der Venenversorgung wider.
Welcher Kanal wächst für Kompressionskleidung am schnellsten?
E-Commerce-Verbraucher sollen ihre Käufe mit einer CAGR von 9,3 % ausweiten, da digitale Anpassung und Abonnementmodelle an Bedeutung gewinnen.
Welche Region ist für die stärkste Expansion positioniert?
Für den asiatisch-pazifischen Raum wird mit einer CAGR von 10,4 % das stärkste Wachstum prognostiziert, dank alternder Bevölkerungsstruktur und breiterem Zugang zur Gesundheitsversorgung.
Welcher technologische Trend verändert die Kategorie?
Die Integration von Smart-Textil-Sensoren, die Druckdaten und Therapietreue-Metriken erfassen, transformiert sowohl die klinische Überwachung als auch das Verbraucherengagement.