
Marktgröße und Marktanteil für medizinisches Schuhwerk
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 11.95 Milliarden US-Dollar |
| Marktgröße (2031) | 16.25 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 6.35 % |
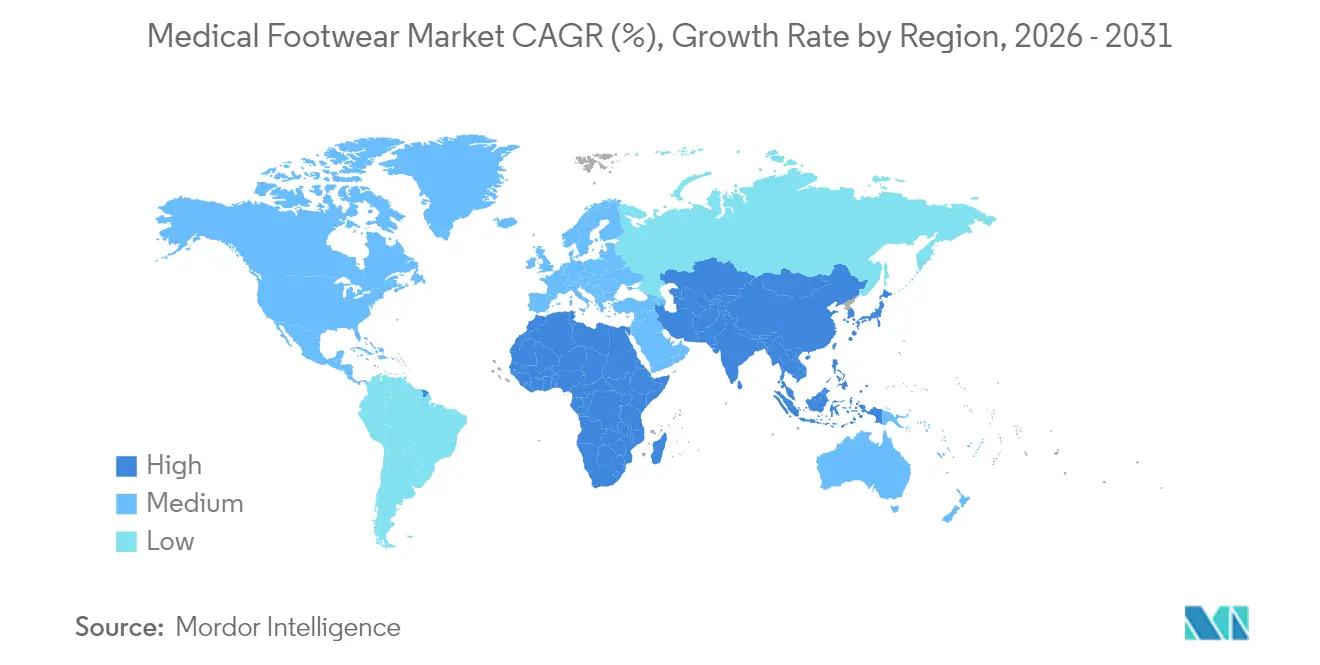
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
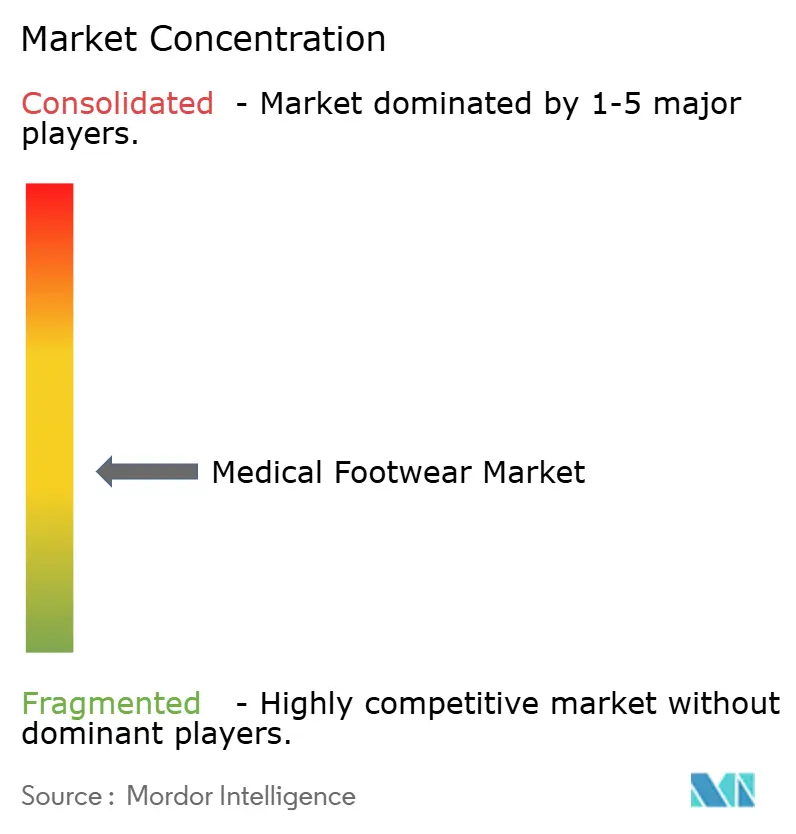
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für medizinisches Schuhwerk von Mordor Intelligence
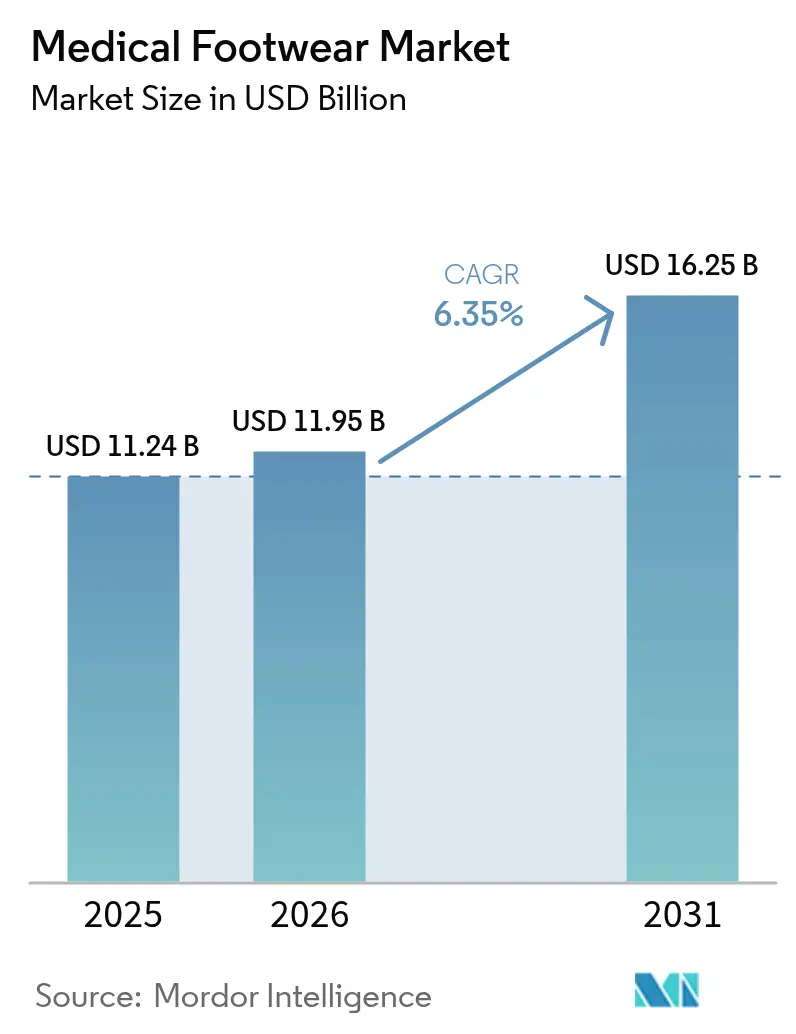
Die Marktgröße für medizinisches Schuhwerk wurde im Jahr 2025 auf 11,24 Milliarden USD geschätzt und wird voraussichtlich von 11,95 Milliarden USD im Jahr 2026 auf 16,25 Milliarden USD bis 2031 anwachsen, mit einer CAGR von 6,35 % während des Prognosezeitraums (2026–2031). Das Wachstum stützt sich auf drei Säulen: die anhaltende Zunahme von Diabetesfällen, schnelle Fortschritte in der additiven Fertigung sowie die zunehmende Anerkennung von Therapieschuhen als präventive Medizinprodukte durch Versicherungsträger. Im Jahr 2024 führte Nordamerika dank der Versicherungsabdeckung für Diabetesschuhe, während der asiatisch-pazifische Raum die schnellste Expansion verzeichnete, da Urbanisierung und E-Commerce den Zugang verbesserten. Hersteller profitieren zudem von verbesserten FDA-Leitlinien, die Produktzulassungen beschleunigen und globale Exportmöglichkeiten fördern. Gleichzeitig erhöhen intelligente Sensor-Einlegesohlen und biobasierte antimikrobielle Materialien die Leistungserwartungen bei Klinikern und Verbrauchern gleichermaßen.
Wesentliche Erkenntnisse des Berichts
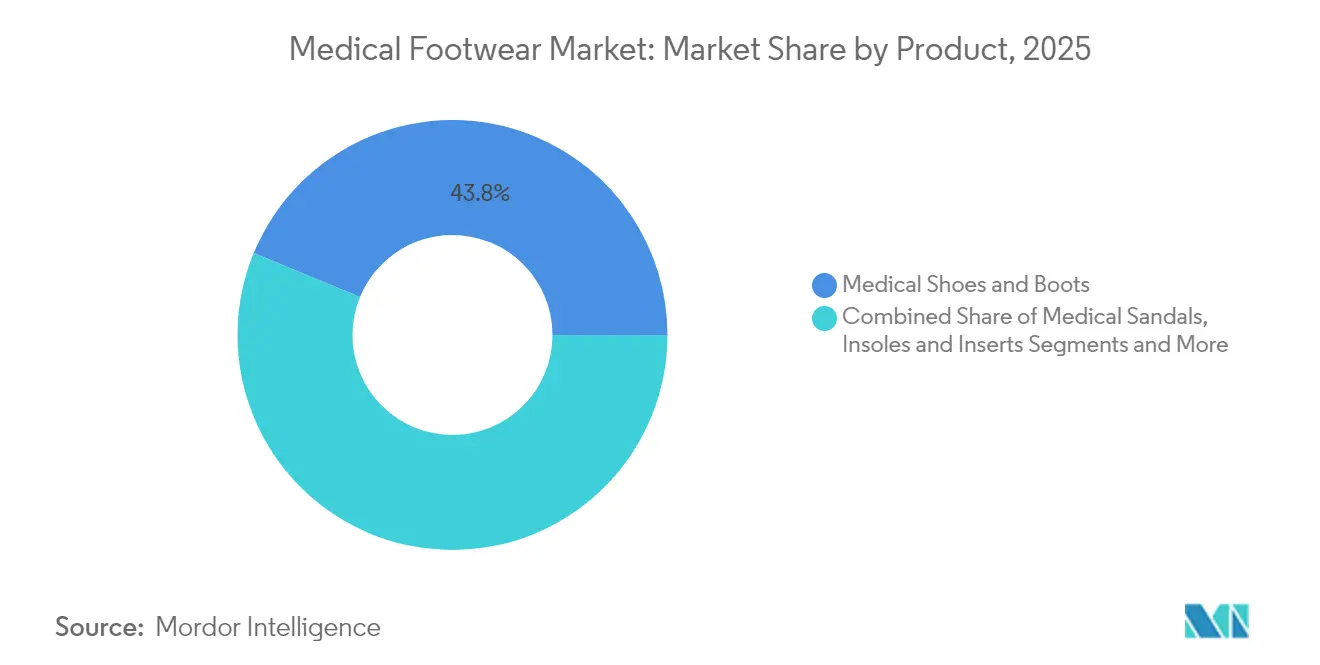
- Nach Produktkategorie führten medizinische Schuhe und Stiefel mit einem Umsatzanteil von 43,78 % im Jahr 2025; Einlegesohlen und Einlagen sollen bis 2031 mit einer CAGR von 9,54 % wachsen.
- Nach medizinischem Zustand entfiel im Jahr 2025 ein Anteil von 67,72 % des Marktanteils für medizinisches Schuhwerk auf Diabetes, während Plantarfasziitis-Behandlungen die höchste prognostizierte CAGR von 7,28 % bis 2031 verzeichnen.
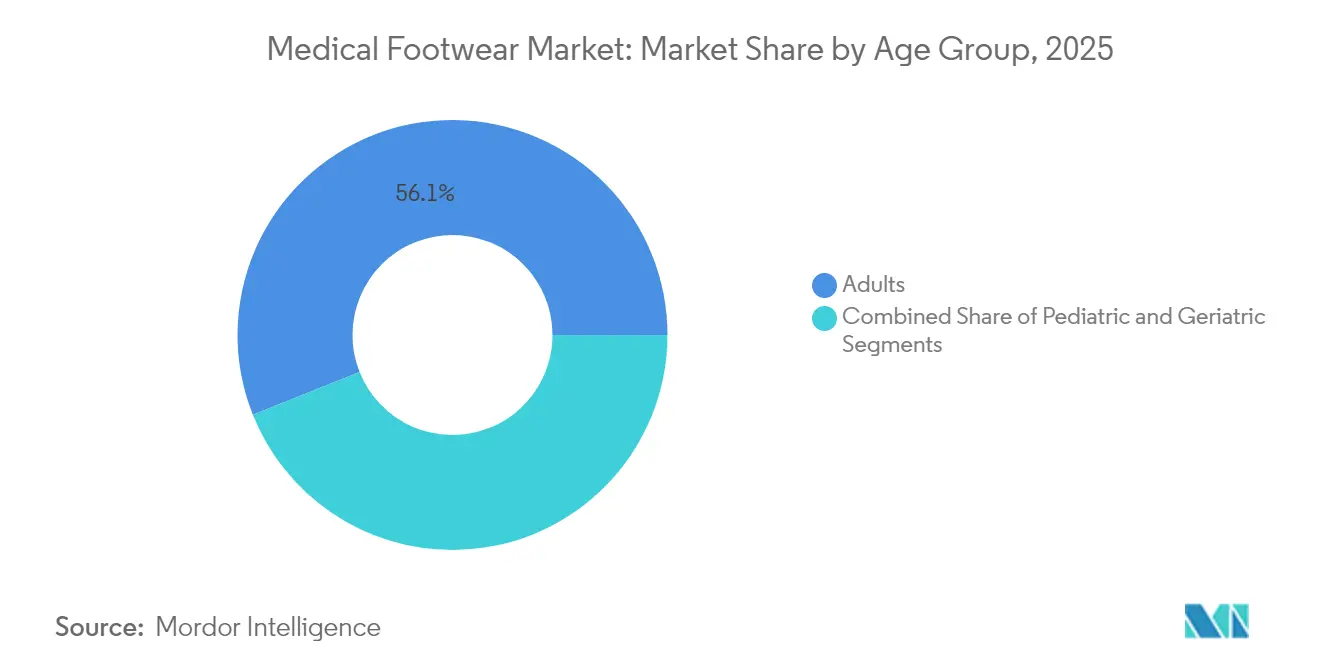
- Nach Altersgruppe entfielen im Jahr 2025 56,05 % des Marktvolumens für medizinisches Schuhwerk auf Erwachsene zwischen 18 und 60 Jahren; die geriatrische Bevölkerungsgruppe wächst bis 2031 mit einer CAGR von 8,86 %.
- Nach Vertriebskanal hielten Fachgeschäfte und Kliniken im Jahr 2025 einen Anteil von 60,12 %, während Online-Plattformen bis 2031 voraussichtlich mit einer CAGR von 10,19 % wachsen werden.
- Nach Geographie hatte Nordamerika im Jahr 2025 einen Anteil von 33,08 %; der asiatisch-pazifische Raum wird bis 2031 voraussichtlich mit einer CAGR von 8,67 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für medizinisches Schuhwerk
Analyse der Auswirkungen der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Steigende Prävalenz von Diabetes und fußbezogenen Erkrankungen | +1.8% | Global, mit den stärksten Auswirkungen in Nordamerika und dem asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Alternde Bevölkerung treibt orthopädischen Bedarf an | +1.5% | Global, konzentriert auf entwickelte Märkte | Langfristig (≥ 4 Jahre) |
| Technologische Fortschritte bei individuell 3-D-gedruckten Orthesen | +1.2% | Nordamerika und Europa, mit Ausdehnung auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| E-Commerce-Expansion verbessert Produktzugänglichkeit | +0.9% | Global, mit frühen Gewinnen in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Integration intelligenter Sensoren für Fernüberwachung von Patienten | +0.7% | Entwickelte Märkte, Pilotprogramme in Schwellenländern | Mittelfristig (2–4 Jahre) |
| Biobasierte antimikrobielle Materialien fördern Nachhaltigkeit | +0.4% | Europa und Nordamerika, mit globaler Ausweitung | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Prävalenz von Diabetes und Fußerkrankungen
Die zunehmende Diabeteslast hält den Markt für medizinisches Schuhwerk im Mittelpunkt präventiver Pflegestrategien. Weltweit sind 6,3 % der Patienten von diabetischen Fußgeschwüren betroffen, und die Behandlungskosten im britischen NHS betragen 7.800 USD pro Geschwürfall.[1]Ahmad H. Alghadir, „Prävalenz peripherer Neuropathie, Amputation und Lebensqualität bei Patienten mit Diabetes mellitus,” nature.com Studien zeigen, dass 44,4 % der Patienten unter peripherer Neuropathie leiden und 21,7 % eine Amputation erleiden, was den klinischen Nutzen von Schutzschuhwerk klar belegt. US-amerikanische Forscher entwickelten eine druckwechselnde Einlegesohle, die die Durchblutung verbessert und das Geschwürrisiko für 39 Millionen Amerikaner direkt bekämpft.[2]Muthu B. J. Wijesundara, „Schutztechnologie reduziert das Risiko diabetischer Fußgeschwüre,” sciencedaily.com Schlecht sitzende Schuhe erhöhen das Geschwürrisiko um mehr als das Zehnfache, während Studien belegen, dass 50–80 % der Infektionen durch geeignetes Schuhwerk verhindert werden können (wjgnet.com). Da Versicherungsträger sich auf Kosteneinsparungen konzentrieren, entwickeln sich Therapieschuhe im Markt für medizinisches Schuhwerk vom Ermessensartikel zum unverzichtbaren Medizinprodukt.
Alternde Bevölkerung treibt orthopädischen Bedarf an
Die alternde Bevölkerung verstärkt die Nachfrage nach orthopädischem Schuhwerk in allen entwickelten Regionen. Im Jahr 2024 berichteten 81 % der Amerikaner über Fußschmerzen, was sowohl veränderte Lebensstile als auch längere Lebensspannen widerspiegelt. Kolumbien erwartet bis 2050 rund 39.270 Operationen zum Ersatz von Gliedmaßengelenken, wobei Frauen ungefähr doppelt so viele Eingriffe benötigen wie Männer – ein Signal dafür, dass geschlechtsspezifische Designs eine klare Zielgruppe haben. Ältere Erwachsene stehen vor Kaufhindernissen wie Fahrtkosten und komplexen Versicherungsabrechnungscodes, was Raum für mobile Anpassungsdienste und Abonnementmodelle schafft. Designstudien zur Sturzprävention heben breitere Absätze, flache Profile und feste Zwischensohlen als entscheidend für die Stabilität hervor. Diese Erkenntnisse leiten Lieferanten bei der Entwicklung spezifischer Sortimente für Senioren im Markt für medizinisches Schuhwerk.
Technologische Fortschritte bei individuell 3-D-gedruckten Orthesen
Die additive Fertigung definiert Geschwindigkeit und Umfang der Individualisierung neu. Ingenieure drucken jetzt 3-D-Knöchelschienen für Patienten mit Charcot-Marie-Tooth-Erkrankung und erzielen dabei präzise Passformen, die das konventionelle Formen nicht erreichen kann.[3]Difei Lu, „Einlegesohlen, die mit der bakterienabtötenden Nanotechnologie Bio-Kil behandelt wurden, reduzieren die Bakterienlast,” ncbi.nlm.nih.gov Eine neue Abstandshaltertechnik liefert Einlegesohlen mit graduellen Steifheitszonen und Scan-to-Print-Workflows, die Kosten und Produktionszeit senken. Eingebettete Sensoren erfassen Kraft und Druckmittelpunkt mit Fehlerquoten unter 9 % und erreichen dabei Laborgerätequalität zu einem Bruchteil des Preises. Diese Innovationen verkürzen Entwicklungszyklen und erweitern den Zugang, insbesondere in Schwellenländern ohne ausgedehnte Orthopadielabore. Das Ergebnis ist ein schneller voranschreitender, hochspezifizierter Markt für medizinisches Schuhwerk.
E-Commerce-Expansion verbessert Produktzugänglichkeit
Der digitale Handel bricht geografische Barrieren im Markt für medizinisches Schuhwerk auf. Im Jahr 2024 eingeführte FDA-Programme reduzieren die Zulassungszeiten für vernetzte Geräte und positionieren US-amerikanische Innovatoren für globale Reichweite. Direct-to-Consumer-Websites bündeln Lehrvideos, virtuelle Größenführer und Tele-Podiatrie-Beratungen, was die Abhängigkeit von physischen Ladenbesuchen reduziert. Verbraucherumfragen zeigen, dass 88 % der Amerikaner jetzt mit Fußschmerzlinderung im Hinterkopf einkaufen und dabei 228 USD pro Monat für entsprechende Pflege ausgeben. COVID-19 beschleunigte die Online-Adoption erheblich und machte E-Commerce zu einem dauerhaften Bestandteil der Gerätebeschaffung. Infolgedessen werden digitale Kanäle überproportionalen Einfluss auf Preistransparenz und Markentreue ausüben.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Hohe Kosten für spezialisiertes medizinisches Schuhwerk | -1.1% | Global, am ausgeprägtesten in Schwellenländern | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Erstattung in Schwellenländern | -0.8% | Asiatisch-pazifischer Raum, Lateinamerika, Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Verbreitung von gefälschten / Graumarkt-Orthesen | -0.5% | Global, konzentriert auf unregulierte Märkte | Langfristig (≥ 4 Jahre) |
| Lieferkettenhemmnisse bei medizinisch zertifizierten Materialien | -0.4% | Global, mit regionalen Unterschieden | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten für spezialisiertes medizinisches Schuhwerk
Erschwinglichkeit bleibt ein Gegenwind, insbesondere dort, wo Haushalte den Großteil der Gesundheitskosten selbst tragen. Indische Studien zeigen, dass Diabetespatienten erhebliche Eigenkosten tragen müssen, was den Preis zum entscheidenden Faktor bei der Schuhadoption macht. Das komplexe Medicare-Abrechnungssystem erhöht die US-amerikanischen Dispensierkosten, da zusätzliche Dokumentation den Verwaltungsaufwand in Kliniken steigert. Therapeutische Paare können 300–500 % mehr kosten als normale Schuhe, was die Reichweite auf versicherte oder wohlhabende Bevölkerungsgruppen begrenzt. Infolgedessen gewinnen lokale Marken mit günstigeren Preisen und Leasingmodelle an Boden. Ohne Kostenentlastung riskiert der Markt für medizinisches Schuhwerk, dass weite Segmente unversorgt bleiben.
Begrenzte Erstattung in Schwellenländern
Regierungen in vielen Entwicklungsländern haben präventives Schuhwerk noch nicht in Versicherungspakete integriert. Komplexe Abrechnungscodes für individuelle Orthesen schrecken Ärzte davon ab, sie zu verschreiben, insbesondere wenn Klinikverwaltungen nicht über die Kapazität verfügen, Ansprüche zu bearbeiten. Prädiabetische Erwachsene, die in einigen Regionen mehr als ein Drittel der Bevölkerung ausmachen, kommen trotz klarer Präventionsvorteile selten für eine Deckung in Frage. Die Verbreitung hängt daher von Geberprogrammen, gestaffelter Preisgestaltung oder öffentlich-privaten Partnerschaften ab. Bis zur Reife der Erstattungsrahmen könnte das Wachstum im Markt für medizinisches Schuhwerk hinter dem klinischen Bedarf zurückbleiben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkt: Einlegesohlen erweitern Innovationsgrenzen
Das Marktvolumen für medizinisches Schuhwerk für Schuhe und Stiefel lag 2025 bei einem Umsatzanteil von 43,78 % und bestätigt damit ihre Rolle als Standardlösung für komplexe Pathologien. Die Nachfrage bleibt bei Diabetikern und postoperativen Patienten stabil, die vollständigen Fußschutz benötigen. Einlegesohlen und Einlagen verzeichnen derweil mit einer CAGR von 9,54 % das schnellste Wachstum, angetrieben durch 3-D-gedruckte Modelle, die Plantardruck verteilen und Kraftsensoren integrieren. Forschungsergebnisse heben Einlegesohlen hervor, die 22 Sensoren mit Solarladung kombinieren, um Träger vor Belastungsanomalien zu warnen. Antimikrobielle Nanobeschichtungen wie Bio-Kil differenzieren Premium-Einlagen weiter, indem sie das Infektionsrisiko für geschwürsgefährdete Nutzer senken.
Orthopädische und postoperative Schuhe behalten eine solide Basis, die mit wachsenden Gelenkersatzvolumina und Krankenhausprotokollen verknüpft ist, die während der Rehabilitation Schuhe mit starrer Sohle vorschreiben. Medizinische Sandalen gewinnen in warmen Klimazonen für die Wundpflege auf niedrigem Niveau und das Ödemmanagement an Bedeutung. Hausschuhe ergänzen das Sortiment für die Heimanwendung während längerer Therapiezyklen. Da die Individualisierungskosten sinken, können Lieferanten modulare Sets anbieten, bei denen Einlegesohlen, Obermaterial und Verschlusssysteme spezifischen Gangprofilen entsprechen, was die Verbraucherwahl im Markt für medizinisches Schuhwerk erweitert.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar


Nach medizinischem Zustand: Plantarfasziitis gewinnt an Dynamik
Diabetes verankert die Nachfrage weiterhin und hält im Jahr 2025 einen Anteil von 67,72 % aufgrund robuster klinischer Leitlinien, die Schutzschuhwerk vorschreiben. Präventive Schuhe senken das Amputationsrisiko, reduzieren teure Krankenhausaufenthalte und sichern die Unterstützung der Kostenträger. Dennoch holt Plantarfasziitis mit einer CAGR von 7,28 % auf, da das Bewusstsein wächst, dass 25 % der Betroffenen starke Schmerzen und 61 % tägliche Beschwerden berichten. Die endoskopische Plantarfasziotomie erzielt in sechs Monaten bei 95 % der Patienten schmerzfreie Ergebnisse und erhöht den Bedarf an unterstützenden Schuhen während der Rehabilitation.
Schuhe für Arthritis und Osteoporose gewinnen inkrementell an Volumen, da die Bevölkerungsalterung zunimmt und Orthopäden Designs mit weiten Zehenboxen und gezielter Dämpfung empfehlen. Sportschuhwerk zur Verletzungsbehandlung spricht eine wachsende Gruppe von Freizeitsportlern an, die schnelle Rückkehr zur Aktivität anstreben und integrierten Sensor-Feedback schätzen. Wundpflegeschuhwerk bleibt eine Nische, aber eine unverzichtbare Kategorie, die direkt mit dem chirurgischen Durchsatz verknüpft ist. Die Diversifizierung der versorgten Erkrankungen stärkt die Resilienz im Markt für medizinisches Schuhwerk.
Nach Altersgruppe: Senioren treiben zukünftige Nachfrage an
Erwachsene im Alter von 18 bis 60 Jahren bleiben die Kernkäufer und machen 56,05 % des Umsatzes 2025 aus. Berufliche Stehzeiten und Fitnessroutinen treiben prophylaktische Käufe an. Gesundheitspläne, die präventive Orthesen betonen, stützen die Ausgaben dieser Gruppe weiter. Allerdings verzeichnet das geriatrische Segment bis 2031 eine CAGR von 8,86 % und übertrifft damit alle anderen, da die Lebenserwartung steigt. Studien belegen, dass stabilitätsorientierte Schuhdesigns das Sturzrisiko bei älteren Erwachsenen senken, was Pflegepersonen dazu veranlasst, für hochgrifige Laufsohlen und feste Fersenteile zu budgetieren.
Die pädiatrische Nachfrage ist moderat, aber strategisch. Individuelle Schienen für Erkrankungen wie die Charcot-Marie-Tooth-Krankheit veranschaulichen, wie 3-D-Druck leichte, kinderfreundliche Designs ermöglicht. Über alle Altersgruppen hinweg verlagert sich der Fokus von passiver Dämpfung zu dynamischer Unterstützung, die sich an Körpergewicht und biomechanische Veränderungen anpasst. Dieser lebensphasenorientierte Ansatz erweitert das adressierbare Publikum für den Markt für medizinisches Schuhwerk.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal: Digitale Modelle gestalten den Zugang neu
Fachgeschäfte und Kliniken behielten im Jahr 2025 einen Anteil von 60,12 % des Umsatzes, gestützt durch hauseigene Ganglabore und Podiatrie-Partnerschaften, die die Passgenauigkeit validieren. Diese Einrichtungen bearbeiten komplexe Rezepte und bieten laufende Anpassungen an, was ihre Relevanz trotz höherer Kosten aufrechterhält. Online-Kanäle sollen jedoch bis 2031 eine CAGR von 10,19 % verzeichnen, was das Vertrauen der Verbraucher in Telemedizin und virtuelle Anproben widerspiegelt. Interaktive Messprogramme und KI-gestützte Größenermittlungssysteme senken die Rücksendequoten und erweitern die geografische Reichweite. Apotheken und Orthopädie-Fachzentren überbrücken die Lücke zwischen klinischer Aufsicht und Komfort, insbesondere für vorgefertigte Einlagen.
COVID-19 lehrte Gesundheitssysteme, Fernlösungen zu schätzen, und Lieferanten integrieren jetzt Klick-zur-Beratung-Links auf Produktseiten. Da Versicherungsträger virtuelle Besuche erstatten, werden Online-Verkäufe Erstkäufer in ländlichen und mobilitätseingeschränkten Bevölkerungsgruppen anziehen. Diversifizierte Distribution sichert Einnahmequellen und hilft Unternehmen, den vielfältigen Serviceanforderungen im Markt für medizinisches Schuhwerk gerecht zu werden.
Geographische Analyse
Nordamerikas Anteil von 33,08 % am Markt für medizinisches Schuhwerk spiegelt eine ausgereifte Versicherungsdeckung und tief verankerte Protokolle zur Diabetesbehandlung wider. Allein in den Vereinigten Staaten leben 39 Millionen Menschen mit Diabetes, von denen viele für Medicare-finanzierte Therapieschuhe qualifiziert sind. Kanadische öffentliche Gesundheitsdaten zeigen, dass 80 % der diabetesbedingten Beinamputationen durch geeignetes Schuhwerk verhindert werden können – eine Statistik, die provinziale Förderprogramme untermauert. Mexikos wachsende Mittelklasse beginnt präventive Schuhkäufe zu priorisieren, insbesondere da private Versicherer Podiatrie-Leistungen erweitern.
Der asiatisch-pazifische Raum ist der Wachstumsmotor mit einer prognostizierten CAGR von 8,67 % bis 2031. Indiens große Diabetespopulation und verbesserte E-Commerce-Logistik erschließen latente Nachfrage trotz Erstattungslücken. China und Japan nutzen die alternde Demografie und starke orthopädische Traditionen, um die Übernahme intelligenter Einlegesohlen und individueller Sandalen zu stimulieren. Die regulatorische Harmonisierung im Rahmen der ASEAN-Medizingeräterichtlinie verspricht einen reibungsloseren Markteintritt für ausländische Marken, sofern sie sich an lokale Preispunkte anpassen. Innovative Entlastungsgeräte wie das Mandakini-System zeigen, wie einheimische Lösungen florieren können, wenn globale Designs unerschwinglich bleiben.
Europa erzielt stetige Gewinne, gestützt durch eine universelle Gesundheitsversorgung und eine langjährige orthopädische Handwerkskunst. Deutschland und das Vereinigte Königreich führen die klinische Forschung zu sensorisiertem Schuhwerk an, während Frankreich und Italien Programme zur Sturzprävention bei älteren Menschen ausbauen, die stabile Schuhe empfehlen. Nachhaltigkeitsvorschriften schaffen ein förderliches Umfeld für biobasierte Obermaterialien und recycelbare Zwischensohlen. Im Gegensatz dazu verzeichnen der Nahe Osten und Afrika bescheidene, aber steigende Volumina, da Regierungen die Gesundheitsbudgets erhöhen und Aufklärungskampagnen die diabetische Fußpflege betonen. Insgesamt stärken diese Trends den weltweiten Fußabdruck des Marktes für medizinisches Schuhwerk.

Regulatorisches Umfeld
Medizinisches Schuhwerk wird primär als Medizinprodukt reguliert, wenn therapeutische Aussagen gemacht werden, wie etwa Druckentlastung bei diabetischem Fußrisiko. In den Vereinigten Staaten führt die FDA-Produktklassifikation orthopädisches Schuhwerk (Produktcode KNP) und medizinische Einlegesohlen (21 CFR 880.6280) als Klasse-I-Produkte, die in der Regel von der 510(k)-Pflicht befreit sind, jedoch weiterhin anwendbaren Kontrollen unterliegen, einschließlich Beschwerdebearbeitung und Anforderungen zur Meldung von Medizinprodukten (21 CFR Part 803). Eine Compliance-Aktualisierung für Hersteller ist die FDA Quality Management System Regulation (QMSR), die ab Februar 2026 in Kraft tritt und die US-amerikanischen Qualitätssystemanforderungen enger an ISO 13485:2016 angleicht, wodurch die Anforderungen an dokumentierte Entwicklungs- und Fertigungskontrollen auch für risikoärmere Produktkategorien verschärft werden.
In Europa erfordert medizinisches Schuhwerk, das unter der Verordnung (EU) 2017/745 (EU-MDR) in Verkehr gebracht wird, eine CE-Kennzeichnung sowie ein Qualitätsmanagementsystem, das an die MDR-Anforderungen angeglichen ist, wobei klinische Bewertung und Post-Market-Surveillance-Pflichten je nach Produktaussage und Risikoklasse skalieren. Auch die Handelspolitik wirkt sich auf global bezogene Komponenten und Fertigprodukte aus, da das US-Handelsministerium 2025 eine Section-232-Untersuchung zu Importen von Medizinprodukten und Verbrauchsmaterialien eingeleitet hat. Dies hält Zölle und Beschaffungsstrategien bis 2026 im Fokus der Medizinprodukte-Lieferketten, zu denen auch therapeutisches Schuhwerk und orthopädische Einlagen gehören.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit Rohstoffinputs (Spezialpolymere und Schäume wie EVA und mikrozelluläre Polymere, Textilien, antimikrobielle Behandlungen und Verschlusskomponenten) sowie digitalen Enablement-Inputs, einschließlich Fußscanning, CAD und Druckmapping-Systemen. Die Fertigung umfasst sowohl Standard-Schuhlinien mit erhöhtem Volumen als auch individuell angefertigte Orthesen und Einlegesohlen mittels Fräsen und additiver Fertigung. Anschließend folgen Veredelung, Qualitätsprüfungen und Dokumentation, die zur Erfüllung der Compliance-Anforderungen für Medizinprodukte dienen, üblicherweise ausgerichtet an ISO 13485:2016 und Risikomanagementpraktiken für Medizinprodukte. Vorgelagert beeinflussen klinische Spezialisten wie Podologen und Pedorthisten die Produktergebnisse, indem sie Passform und Druckentlastungsleistung verschreiben und validieren, was wiederum in Abgabe- und Anpassungsdienstleistungen einfließt.
Nachgelagert konzentriert sich der Vertrieb bei verschriebenen oder komplexeren Bedürfnissen auf Fachgeschäfte und Kliniken, während Apotheken/orthopädische Zentren und Online-Kanäle den Zugang für Wiederholungskäufe und weniger komplexe Produkte erweitern. Engpässe in der Lieferkette und Kostendruck stehen im Zusammenhang mit der Verfügbarkeit medizinischer Materialien und global verteilten Produktionsnetzwerken, was Nearshoring- und Reshoring-Bewegungen im breiteren orthopädischen Fertigungsökosystem unterstützt. Auch die Standardisierung verändert Arbeitsabläufe: Im Januar 2026 veröffentlichte Australien Version 1 der Pedorthic Footwear Standards, wodurch einheitliche Terminologie und Mindestanforderungen gestärkt werden, die beeinflussen, wie Kliniken Produkte spezifizieren und wie Hersteller Designabsicht und Leistungsansprüche dokumentieren.
Wettbewerbslandschaft
Der Markt für medizinisches Schuhwerk ist mäßig fragmentiert, mit einer Mischung aus traditionellen orthopädischen Marken, spezialisierten Diabetesschuhhersteller und technologiegetriebenen Neueinsteigern. Enovis Corporations Übernahme von LimaCorporate für 800 Millionen EUR schuf eine Plattform im Wert von 1 Milliarde USD, die Know-how aus der rekonstruktiven Chirurgie mit rehabilitativem Schuhwerk verbindet und eine Hinwendung zu integrierten Versorgungsangeboten signalisiert. Ähnliche Zusammenschlüsse könnten folgen, da Unternehmen Skaleneffekte in Forschung und Entwicklung sowie im Vertrieb anstreben.
Technologie bleibt der entscheidende Differenzierungshebel. Unternehmen, die 3-D-Druck und Sensorfusion beherrschen, können maßgeschneiderte, datenreiche Produkte zu verbraucherfreundlichen Preisen liefern. FDA-Bemühungen zur Vereinfachung von Vormarktzulassungen fördern die frühzeitige Einführung intelligenter Einlegesohlen und antimikrobieller Stoffe. Der Marktanteil hängt jedoch weiterhin von der Empfehlung durch Kliniker ab, was evidenzbasierte Leistungsaussagen entscheidend macht.
Direct-to-Consumer-Start-ups nutzen soziale Medien und Abonnementmodelle, um Klinikaufschläge zu umgehen, müssen jedoch stark in klinische Studien investieren, um Regulierungsbehörden und Versicherungsträger zufriedenzustellen. Unterdessen sichern etablierte Akteure ihre Margen mit abgestuften Produktfamilien und lokaler Fertigung ab, um Lieferkettenstörungen zu umgehen. Der Wettbewerb wird voraussichtlich zunehmen, da Kostenträger auf ergebnisbasierte Verträge umsteigen, die Geräte belohnen, die nachweislich die Häufigkeit von Geschwüren und Krankenhausaufenthalten reduzieren. Insgesamt steht die Branche für medizinisches Schuhwerk vor einer dynamischen Konsolidierung und gleichzeitiger Innovation.
Marktführer im Bereich medizinisches Schuhwerk
Drewshoe, Incorporated
Orthofeet Inc.
Enovis (Dr. Comfort)
DARCO International, Inc.
Clearwell Mobility Ltd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Eine wesentliche Chance besteht darin, den Zyklus individueller Orthesen von mehrwöchigem Labordurchlauf auf nahezu echtzeitnahe, klinikbegleitende Produktion zu verkürzen. Im Juni 2026 begann Moxxis AG in der Schweiz mit der Herstellung individueller Einlegesohlen im Geschäft mittels eines integrierten Arbeitsablaufs aus KI-Fußscanning und Vor-Ort-3D-Druck, wobei Paare in weniger als einer Stunde fertiggestellt werden. Dies unterstützt ein Point-of-Care-Servicemodell, das den Wertschöpfungsschwerpunkt von zentralisierten Laboren auf Einzelhandels- und klinische Umgebungen verlagert. Technologieanbieter weisen für Rehabilitationsanbieter in dieselbe Richtung: Im Juli 2026 brachte TPM3D das HPDM Digital Orthotic Design System (Asien-Edition) auf den Markt, eine KI-gestützte Cloud-Plattform für mobile 3D-Scan- bis 3D-Druck-Workflows, die die Werkzeugverfügbarkeit für Anbieter erweitert, die skalierbare Individualisierung anstreben.
Ein zweiter Whitespace-Bereich ist die Evidenzgenerierung und Compliance-Unterstützung für therapeutische Aussagen, insbesondere im Rahmen der klinischen Bewertung gemäß EU-MDR und der Post-Market-Surveillance-Erwartungen an Druckreduzierung und Druckentlastungsleistung. Hersteller und Anbieter können diese Chance nutzen, indem sie digitales Design mit standardisierter Ergebnisdokumentation kombinieren, einschließlich Druckmapping, Gangmetriken und Tragekomfort-Feedback, um Erstattungsdiskussionen und Beschaffungsanforderungen zu unterstützen. Fortschritte bei automatisierten Produktionsketten für 3D-gedruckte diabetische Einlegesohlen, wie sie in einer Machbarkeitsstudie vom April 2026 gezeigt wurden, unterstützen zudem eine höhervolumige Individualisierung, sofern die funktionale Vergleichbarkeit mit konventionellen Methoden validiert und Rückverfolgbarkeitsanforderungen erfüllt werden.
Aktuelle Branchenentwicklungen
- Juli 2026: Drew Shoes erweiterte seine Reichweite durch die Einführung eines exklusiven Vertriebs in ganz Indien über Diabetic Shoe (An Ortho Shoes Company), mit Fokus auf diabetische, orthopädische und chronische Fußerkrankungen. Der Schritt erweitert den Zugang zu markenbezogenem therapeutischem Schuhwerk in einer großen, unterversorgten Patientenbasis, in der Erschwinglichkeit und Kanalverfügbarkeit die Akzeptanz prägen.
- Februar 2026: Drew Shoe Corporation benannte National Shoe Specialties Ltd. als exklusiven Vertriebspartner in Kanada, wirksam ab 1. März 2026. Dies stärkt die lokale Verfügbarkeit und den Kundendienst für verschreibungsbedingte Schuhbedürfnisse in Kliniken und Fachhandelsnetzwerken.
- Oktober 2025: Enovis Corporation schloss den Verkauf seines Dr. Comfort-Fußpflegegeschäfts an Promus Equity Partners für bis zu 60 Millionen USD ab. Die Veräußerung veränderte die Wettbewerbspositionierung, indem eine bedeutende Marke für therapeutisches Schuhwerk aus Enovis herausgelöst wurde, während gleichzeitig ein eigenständiger Eigentümer mit Anreizen entstand, in Portfolio- und Kanalexpansion zu reinvestieren.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst medizinisch nützliches Schuhwerk, das entwickelt wurde, um Fuß, Knöchel und Unterschenkel bei spezifischen klinischen Bedürfnissen zu unterstützen, zu schützen oder anzupassen. Er wird als Wert der über Offline- und Online-Kanäle in wichtigen Regionen verkauften Produkte bemessen.
Geltungsbereichsausschlüsse: Gewöhnliches Komfortschuhwerk ohne medizinischen Zweck, rein kosmetische Schuhe und Nicht-Schuh-Pflegeprodukte sind von dieser Marktbemessung ausgeschlossen.
Übersicht der Segmentierung
- Nach Produkt
- Diabetesschuhe und -stiefel
- Orthopädische Schuhe / Schuhe nach Operationen
- Medizinische Sandalen
- Einlegesohlen und Einlagen
- Weitere Produkte (Hausschuhe, Flip-Flops usw.)
- Nach medizinischem Zustand
- Diabetes
- Arthritis und Osteoporose
- Plantarfasziitis
- Sportverletzungen
- Postoperative Versorgung / Wundpflege
- Weitere (z. B. Neuropathie)
- Nach Altersgruppe
- Pädiatrisch (< 18 Jahre)
- Erwachsene (18–60 Jahre)
- Geriatrisch (> 60 Jahre)
- Nach Vertriebskanal
- Fachgeschäfte und Kliniken
- Apotheken und Orthopädie-Fachzentren
- Online
- Nach Geographie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktbemessung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche diente dazu, den Nachfragepool und den Gesundheitskontext zu verankern, der die Akzeptanz medizinischen Schuhwerks antreibt, bevor wir zu länder- und kanalspezifischen Annahmen übergingen. Wir stützten uns auf frei zugängliche Quellen wie WHO, CDC, NIH-Veröffentlichungen und nationale Gesundheitsministerien für Prävalenztrends im Zusammenhang mit Diabetes und muskuloskelettalen Problemen, die als wichtige Nutzungsauslöser fungieren.
Wir nutzten auch Handels- und Klassifizierungsressourcen wie USITC und UN Comtrade, um Richtungssignale zu verwandten Schuhkategorien zu erhalten, und verwiesen bei Bedarf auf FDA-Produktrichtlinien, um Produktaussagegrenzen zu unterstützen.
Um diese Signale in ein funktionsfähiges Marktmodell umzuwandeln, überprüften wir Jahresberichte, Investorenpräsentationen und Pressemitteilungen, um Produktmix und Vertriebswege zu verstehen, und kreuzprüften gemeldete Entwicklungen anhand seriöser Wirtschaftspresse. Parallel dazu nutzten wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen sowie Patentdatenbanken, um zu identifizieren, wo neue Designs und Materialien im Fokus standen.
Die hier aufgeführten spezifischen Schreibtischquellen dienen nur zur Veranschaulichung, und viele weitere öffentliche und kostenpflichtige Referenzen wurden während der Studie zur Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf zu bestätigen, wie sich Verschreibungen, Kostenerstattungen und Einzelhandelsempfehlungen in tatsächliche Käufe übersetzen und wie sich Produkttypen in Preisgestaltung und Ersatzzyklen unterscheiden. Wir sprachen mit einer Mischung aus Herstellern, Distributoren, Fachhändlern, orthopädie- und podologiebezogenen Interessengruppen sowie Klinikern in APAC, EMEA und Amerika, um Datenlücken zu schließen und Annahmen zu überprüfen, die zunächst aus Schreibtischrecherchen entwickelt wurden.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 33 % | CXOs: 20 % | APAC: 43 % |
| Mid-Tier: 47 % | Funktions-/Bereichsleiter: 25 % | EMEA: 30 % |
| Kleinere Akteure: 20 % | Manager: 55 % | Amerika: 27 % |
Marktbemessung & Prognose
Die Bemessung begann mit einem Top-down-Ansatz, der die Prävalenz medizinischer Erkrankungen und behandelte Populationen mit wahrscheinlichen Nutzern medizinischen Schuhwerks verknüpft und dann nach Zugangsfaktoren wie Erstattungsabdeckung und Verfügbarkeit von Spezialisten pro Land anpasst. Nachdem der Nachfragepool geformt war, wurden die Umsätze anhand einer praktischen Preis- und Volumenstruktur geschätzt, wobei Ersatzhäufigkeit und Kanalmix helfen, Nutzer in jährliche Käufe zu übersetzen.
Um die Gesamtsummen realistisch zu halten, bestätigten wir die Ergebnisse mit selektiven Bottom-up-Prüfungen wie stichprobenartigen durchschnittlichen Verkaufspreisspannen aus Fachkliniken und Einzelhandelslistungen sowie Kanalprüfungen bei Lieferanten und Distributoren zu typischen Bestellmustern. Zu den wichtigsten verwendeten Inputs (als veranschaulichende Beispiele) gehörten Trends bei Diabetes und der älteren Bevölkerung, Diagnose- und Behandlungsraten für Fuß- und Knöchelerkrankungen, Erstattungs- und Abdeckungsbreite für therapeutische Schuhe, die Verschiebung des Online-Anteils beim Schuhkauf sowie beobachtete Preisunterschiede zwischen postoperativen Schuhen, Diabetesschuhen und orthopädischem Schuhwerk.
Wo für ein Land keine direkten Volumensignale verfügbar waren, verwendeten wir Proxy-Verhältnisse basierend auf vergleichbarem Gesundheitszugang und Einkommensklassen und überprüften die daraus resultierenden Annahmen anschließend in Interviews.
Für die Prognose wurde eine Szenarioanalyse verwendet, da sich Erstattungspolitiken, die Einführung individueller Anpassung und der E-Commerce-Zugang regional unterschiedlich entwickeln können. Die Wachstumspfade wurden anhand von Expertenfeedback angepasst, wie schnell sich Verschreibungen und präventive Fußpflegeverhaltensweisen voraussichtlich ausweiten werden, bevor die endgültigen, CAGR-konsistenten Projektionen festgelegt wurden.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgte durch mehrere Durchgänge, bei denen die Modellergebnisse mit unabhängigen Marktsignalen verglichen wurden, bevor Abweichungen vor der Freigabe geklärt wurden. Wir prüften auf Anomalien wie plötzliche Preissprünge, unrealistische Durchdringungsraten oder Regionalsummen, die im Widerspruch zu bekannten Gesundheitsausgaben und demografischen Mustern stehen, und diese wurden zur Analystenprüfung zurückgegeben.
Wenn eine Abweichung nicht allein durch öffentliche Daten erklärt werden konnte, wurde eine erneute Kontaktaufnahme mit den Befragten ausgelöst, um zu bestätigen, ob sie eine Preisänderung, eine Verschiebung der Abdeckung oder einen Kanalmix-Effekt widerspiegelte. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, die Nachfrage oder Preisgestaltung verändern können. Vor der Auslieferung führt das Analystenteam eine erneute Überprüfung durch, damit Kunden die aktuellste Sicht auf Marktgröße und Ausblick erhalten.
Vergleich der Marktschätzung von Mordor Intelligence für medizinisches Schuhwerk mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für medizinisches Schuhwerk können weit auseinanderliegen, da jeder Herausgeber unterschiedliche Entscheidungen darüber trifft, was als „medizinisch" gilt, welches Basisjahr verwendet wird und wie Preise über Regionen hinweg umgerechnet werden. Unterschiede ergeben sich auch aus dem Gewicht, das auf erstattungsgetriebene Nachfrage gegenüber allgemeinen Komfort- und Wellnesskäufen gelegt wird.
Einige Schätzungen erweitern den Anwendungsbereich, indem sie angrenzende Fußpflegeprodukte wie orthopädische Einlegesohlen und Einlagen einbeziehen, und sie können auch Einzelhandels-Komfortprodukte mischen, die als unterstützend vermarktet werden. In der Schätzung von Mordor Intelligence wird der Markt nur für medizinisch nützliches Schuhwerk erfasst, das als Schuhe, Stiefel, Sandalen und verwandte medizinische Schuhprodukte verkauft wird, und angrenzende Nicht-Schuh-Artikel werden nicht zur Gesamtsumme hinzugefügt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 11,95 Mrd. USD (2026) | |
| Branchenverband A | 13,60 Mrd. USD (2026) | Verwendet einen breiteren Warenkorb, der orthopädische Einlagen und Fußpflegezubehör einschließen kann, und wendet häufig gemischte Durchschnittspreise an, die nicht nach zustandsbedingten Schuhtypen getrennt sind. |
| Globale Beratungsgesellschaft B | 10,80 Mrd. USD (2026) | Stützt sich auf konservative Akzeptanzraten, die ausschließlich an erstattete Verschreibungen gebunden sind, und kann Selbstzahlerkäufe über Online- und Fachhandelskanäle in schneller wachsenden Ländern unterschätzen. |
Der Vergleich zeigt, dass die Spanne hauptsächlich durch Umfangsentscheidungen und den Umgang mit Preisgestaltung und Kanalabdeckung erklärt wird. Indem wir das einbezogene Produktsortiment explizit halten und Durchdringung und Preisgestaltung dann anhand praktischer Nachfragesignale überprüfen, bleibt unsere Schätzung leichter auf klare Treiber und wiederholbare Schritte zurückführbar.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für medizinisches Schuhwerk?
Der Markt wird im Jahr 2026 auf 11,95 Milliarden USD geschätzt.
Welche Region führt den Markt für medizinisches Schuhwerk an?
Nordamerika hält die Spitzenposition mit einem Umsatzanteil von 33,08 % im Jahr 2025.
Welches Produktsegment wächst am schnellsten?
Einlegesohlen und Einlagen wachsen bis 2031 mit einer CAGR von 9,54 %.
Warum ist Plantarfasziitis ein wichtiger Wachstumsbereich?
Wachsendes Bewusstsein und eine hohe Schmerzprävalenz treiben eine CAGR von 7,28 % für Plantarfasziitis-Schuhwerklösungen an.
Wie verändern intelligente Sensoren das medizinische Schuhwerk?
Eingebettete Elektronik liefert Echtzeit-Ganganalysen, die frühzeitigere Interventionen und bessere klinische Ergebnisse ermöglichen.
Seite zuletzt aktualisiert am:



