
Heimtierdiagnostikmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 3.77 Milliarden US-Dollar |
| Marktgröße (2031) | 6.10 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 10.20 % |
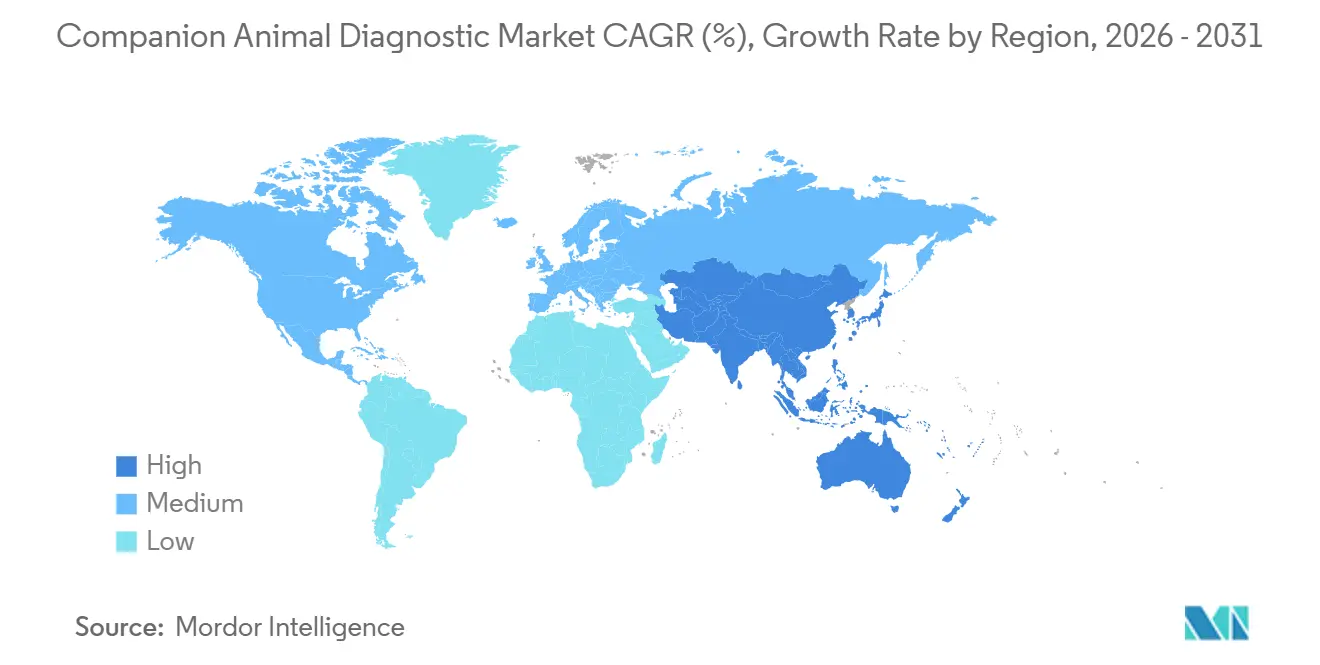
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
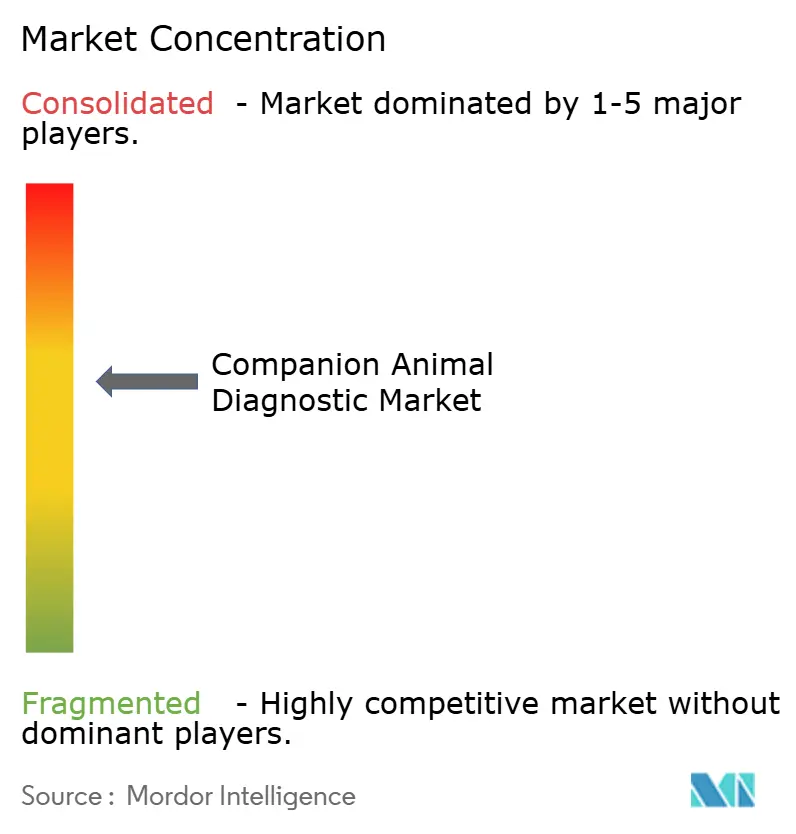
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Heimtierdiagnostikmarkt Analyse von Mordor Intelligence
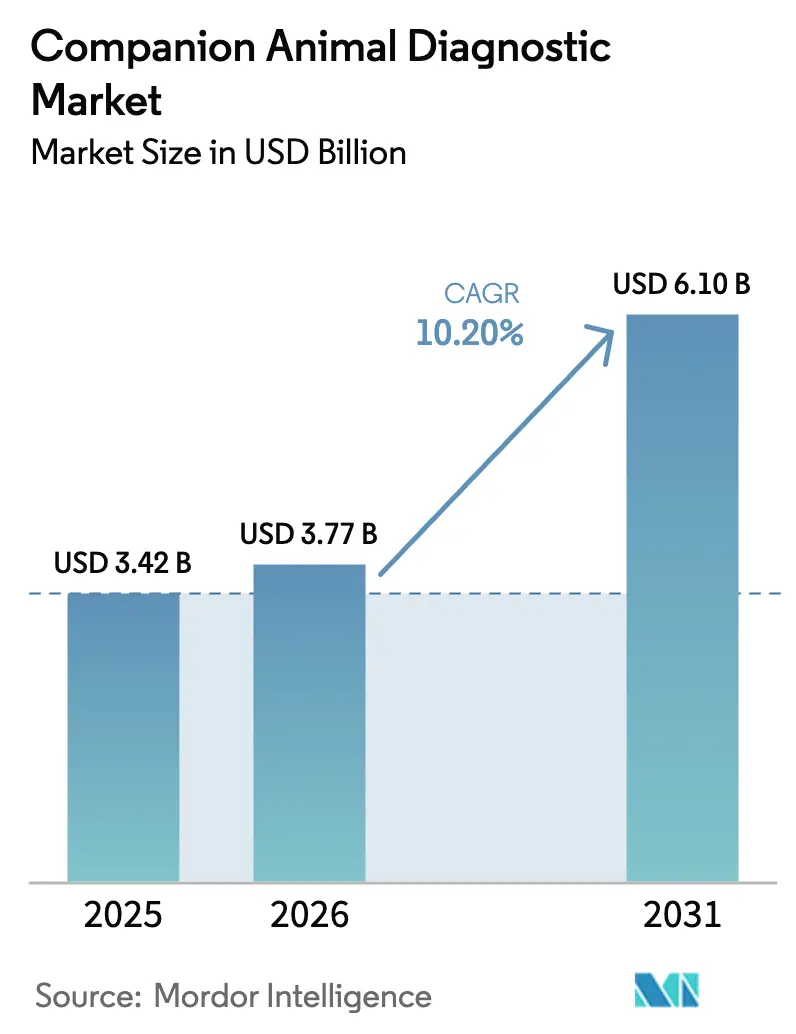
Die Marktgröße für Heimtierdiagnostik wird voraussichtlich von 3,42 Milliarden USD im Jahr 2025 und 3,77 Milliarden USD im Jahr 2026 auf 6,10 Milliarden USD bis 2031 anwachsen, was einer CAGR von 10,20 % zwischen 2026 und 2031 entspricht. Eine erhebliche Zunahme der Haustierkrankenversicherung in Nordamerika, verbindliche Vorschriften zur Pathogenidentifizierung in der Europäischen Union sowie ein rasant wachsender Heimtierbesitz in städtischen Gebieten der Asien-Pazifik-Region stützen gemeinsam diese Expansion. Kliniken rüsten auf KI-gestützte Point-of-Care-Analysegeräte um, die die diagnostische Durchlaufzeit von zwei Tagen auf unter fünfzehn Minuten verkürzen und damit die internen Einnahmequellen stärken. Regulatorische Vorgaben wie die EU-Verordnung 2024/1973 haben die Bakteriologie von einer optionalen zu einer obligatorischen Testanforderung gemacht, was ein nachhaltiges Volumenwachstum sicherstellt und den Übergang von konventionellen Kulturen zu Multiplex-Molekularpanels beschleunigt. Unterdessen signalisiert die verzögerte, aber steile Adoptionskurve in China, Japan und Indien neue Wachstumspotenziale für Anbieter, die fortschrittliche Leistungsfähigkeit mit niedrigeren Verkaufspreisen verbinden können. Die Wettbewerbsdynamik begünstigt drei vertikal integrierte Marktführer, die bereits Geräteplatzierungen und Reagenziensysteme kontrollieren, während aufkommende mikrofluidische Biosensoren in den nächsten drei Jahren disruptives Potenzial aufzeigen.
Wichtigste Erkenntnisse des Berichts
- Nach Tierart führten Hunde mit einem Anteil von 41,5 % am Heimtierdiagnostikmarkt im Jahr 2025, während andere Heimtiere bis 2031 voraussichtlich mit einer CAGR von 11,23 % wachsen werden.
- Nach Anwendung hielt die klinische Pathologie im Jahr 2025 einen Umsatzanteil von 33,4 %, während die Parasitologie bis 2031 mit einer CAGR von 11,78 % voranschreitet.
- Nach Technologie entfielen im Jahr 2025 42,6 % der Ausgaben auf immundiagnostische Tests; die molekulare Diagnostik wird bis 2031 voraussichtlich mit einer CAGR von 11,98 % wachsen.
- Nach Endnutzer hielten diagnostische Laboratorien im Jahr 2025 einen Umsatzanteil von 46,5 %; Point-of-Care- und Forschungsumgebungen wachsen bis 2031 mit einer CAGR von 12,21 %.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Umsatzanteil von 47,1 %, und die Asien-Pazifik-Region wird bis 2031 voraussichtlich eine CAGR von 11,41 % verzeichnen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach Haustierkrankenversicherungen | +1.8% | Kernmärkte Nordamerika und EU, mit einer Verdoppelung der Durchdringung in Australien von 10 % (2020) auf 21 % (2024) | Mittelfristig (2–4 Jahre) |
| Wachstum der Heimtierpopulation | +2.1% | Global, mit den höchsten Zuwächsen in städtischen Zentren der Asien-Pazifik-Region (China über 120 Mio. Heimtiere, Japan 18,4 Mio. Heimtiere, Indien 30 Mio. Hunde) | Langfristig (≥ 4 Jahre) |
| Zunehmende Anzahl von Tierärzten in entwickelten Volkswirtschaften | +1.2% | Nordamerika (127.536 US-Tierärzte, 4,6 % Wachstum), Westeuropa (über 33.000 Tierärzte im Vereinigten Königreich), Australien | Mittelfristig (2–4 Jahre) |
| KI-gestützte Point-of-Care-Analytik zur Verkürzung der diagnostischen Durchlaufzeit | +2.3% | Nordamerika und EU führen bei der Einführung, Ausbreitung in städtische Gebiete der Asien-Pazifik-Region (Tokio, Shanghai, Seoul) | Kurzfristig (≤ 2 Jahre) |
| Wachsende Nutzung von Multiplex-Panels für Exotentiere | +0.9% | Global, konzentriert in nordamerikanischen und europäischen Spezialkliniken mit zertifizierten Vogel- und Exotentier-Fachärzten | Mittelfristig (2–4 Jahre) |
| Telemedizinische Tierarztplattformen mit Integration der Probenentnahme zu Hause | +1.5% | Nordamerika als Vorreiter (Labrador, FetchDx), Ausweitung auf EU und städtische Asien-Pazifik-Märkte | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach Haustierkrankenversicherungen
Nordamerika schloss das Jahr 2023 mit 5,36 Millionen versicherten Heimtieren ab, einem Anstieg von 6,8 % gegenüber dem Vorjahr, der jedoch nur 5,7 % der anspruchsberechtigten Population abdeckte [1]Nordamerikanische Vereinigung für Haustierkrankenversicherungen, „Branchenbericht 2023”, naphia.org. Jeder Prozentpunkt Zuwachs erschließt rund 150 Millionen USD an zusätzlichen Testausgaben, da versicherte Tierhalter mehr als dreimal so häufig fortschrittliche Bildgebung und Molekularpanels genehmigen. Reife europäische Märkte wachsen weiterhin langsamer, doch Australien verdoppelte die Durchdringung bis 2024 auf 21 % und verdeutlicht damit das Potenzial für eine Beschleunigung in späteren Phasen. Versicherer bündeln zunehmend jährliche Blut- und Urinpanels in Wellnesspolicen, was die Nachfrage über Konjunkturzyklen hinweg verstetigt. Hersteller, die eine Aufnahme in Leistungsverzeichnisse sichern, können von diesen vorausbezahlten Volumina profitieren und die Preisintegrität schützen.
Wachstum der Heimtierpopulation
Das städtische Asien-Pazifik treibt nun die Anschaffung von Haustieren in Privathaushalten voran: Japans Hunde- und Katzenpopulation erreichte 2024 18,4 Millionen, während China in Städten der ersten und zweiten Kategorie die Marke von 120 Millionen überschritt. Demografie allein sichert jedoch keine Einnahmen; Indiens Verhältnis von einem Tierarzt auf 10.000 Heimtiere dämpft die Inanspruchnahme klinischer Tests trotz einer Hundepopulation von 30 Millionen. Der Wendepunkt tritt ein, sobald Mittelschichtshaushalte konsistent 300–500 USD pro Jahr für Vorsorge aufwenden – eine Schwelle, die in Peking, Shanghai und Bengaluru bereits erkennbar ist. Globale Anbieter, die kostengünstigere Panels mit Fernausleseanwendungen kombinieren, sind am besten positioniert, um latente Nachfrage in abrechenbare Volumina umzuwandeln.
Zunehmende Anzahl von Tierärzten in entwickelten Volkswirtschaften
Die Belegschaft in den Vereinigten Staaten wuchs 2024 auf 127.536 Tierärzte an, was längere Konsultationsfenster und routinemäßige jährliche Diagnostik ermöglicht [2]Amerikanische Tierärztliche Medizinische Vereinigung, „Statistiken zur tierärztlichen Belegschaft 2024”, avma.org. Das Vereinigte Königreich verzeichnete im selben Jahr 33.000 registrierte Tierärzte, während Deutschland, Frankreich und Spanien 2.800 Fachkräfte hinzugewannen. Jeder zusätzliche Kliniker steigert die Laborauslastung um jährlich 18.000 USD durch Blutchemie im Rahmen von Vorsorgeuntersuchungen und Kotantigen-Screenings. Geografische Ungleichgewichte bestehen weiterhin, weshalb mobile Diagnosefahrzeuge und Telemedizinplattformen entstehen, um die Unterversorgung im ländlichen Raum zu beheben und sekundäre Gerätmärkte für kompakte Analysegeräte zu schaffen.
KI-gestützte Point-of-Care-Analytik zur Verkürzung der diagnostischen Durchlaufzeit
Zoetis Vetscan Imagyst interpretiert nun Kotaufschwemmungen, Blutausstriche, Urinsediment und Dermatologiepräparate in unter fünf Minuten, mit Anomalieerkennungsraten von bis zu 15 % über der manuellen Auswertung. IDEXX Vetscan OptiCell automatisiert die hämatologische Differenzierung zu einem Preis von 35.000 USD pro Gerät – ein Preis, der für mittelgroße Kliniken erschwinglich ist. KI verkürzt die Durchlaufzeit von 24–48 Stunden auf Entscheidungen am Behandlungsstuhl und fördert damit die breite Einführung in Kliniken. Referenzlaboratorien reagieren mit der Erweiterung spezialisierter Menüs wie Sequenzierungspanels der nächsten Generation, die auf Tischgeräten unpraktisch bleiben.
Analyse der Hemmnisswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Gesamtkosten der Heimtierversorgung | -1.4% | Global, am stärksten in Nordamerika und der EU, wo die Lohninflation im Veterinärbereich 7 % jährlich übersteigt | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Erstattung außerhalb Nordamerikas und Europas | -1.1% | Lateinamerika, Naher Osten und Afrika, Südostasien, mit einer Durchdringung unter 2 % in Brasilien, Argentinien, Thailand, Vietnam | Langfristig (≥ 4 Jahre) |
| Mangel an Kühlkettenlogistik für fortschrittliche Reagenzien in Schwellenmärkten | -0.7% | Aufstrebende Volkswirtschaften der Asien-Pazifik-Region (Indien, Indonesien, Philippinen), Naher Osten und Afrika, tropische Regionen Lateinamerikas | Mittelfristig (2–4 Jahre) |
| Zunehmende Vorschriften zur Antibiotikaresistenz, die Zulassungen für Bakteriologietests verlangsamen | -0.6% | EU-Kernländer (Deutschland, Frankreich, Niederlande) unter Verordnung 2024/1973, Ausweitung auf Nordamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Begrenzte Erstattung außerhalb Nordamerikas und Europas
Lateinamerika hat trotz einer Tierbasis von 80 Millionen weniger als 400.000 versicherte Heimtiere, während Südostasien weniger als 250.000 versicherte Heimtiere aufweist, sodass Molekulartests mit einem Preis von 80–150 USD für die meisten Kliniken unerschwinglich sind. Barzahlungsmärkte tendieren zu Chemiepanels im Preisbereich von 25–40 USD, was die diagnostische Tiefe einschränkt. Anbieter müssen zwischen vergünstigten Schwellenmarkt-Produktvarianten oder einem verzögerten Markteintritt bis zur Reife der Versicherungsplattformen wählen.
Steigende Gesamtkosten der Heimtierversorgung
Die durchschnittlichen tierärztlichen Ausgaben pro Hund in den USA überstiegen 2024 1.200 USD, was nicht versicherte Tierhalter dazu veranlasste, optionale Panels abzulehnen, die zusammen 22 % der klinischen Diagnostikeinnahmen ausmachen. Praxen stufen Protokolle nun in Budget- und Komplettvarianten ein, was das Risiko einer Unterdiagnose bei preissensiblen Kunden birgt. Anbieter, die Abonnement-Reagenzienpreise oder kostengünstigere Antigentests einführen, können Volumen zurückgewinnen, ohne die Margen zu beeinträchtigen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Tierart:
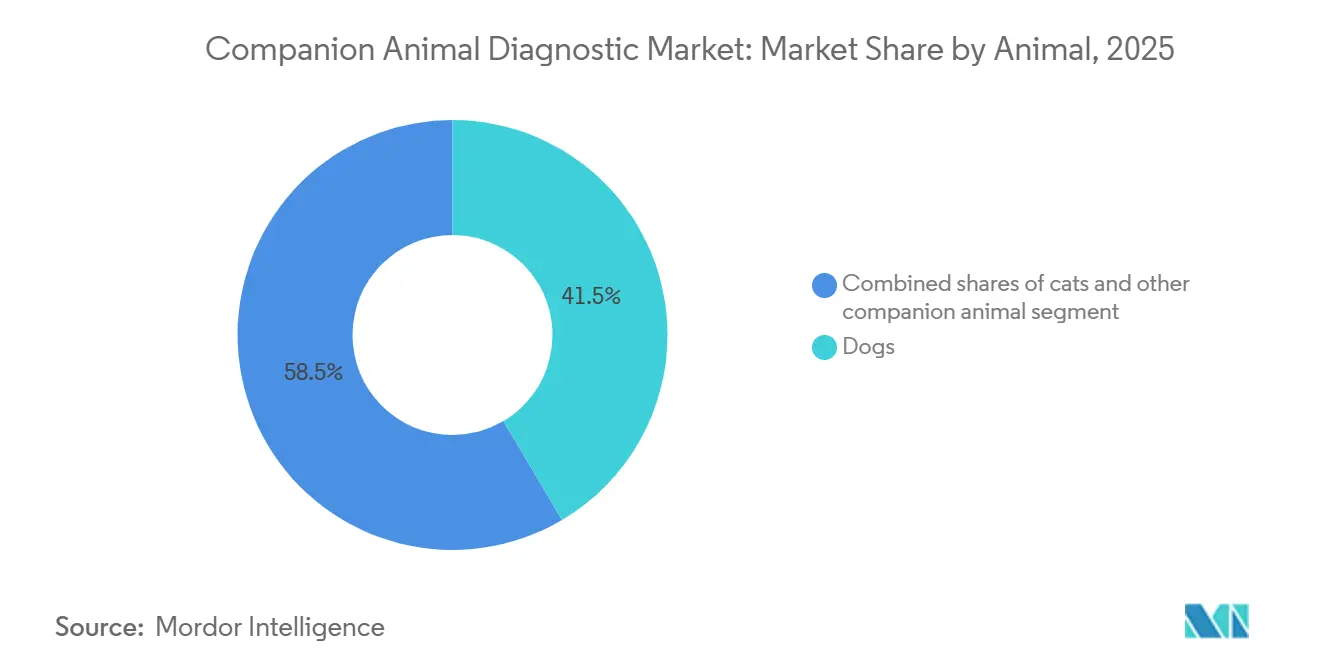
Diagnostikausgaben von Hunden dominiert, starkes Wachstum bei ExotentierenHunde generierten 2025 41,5 % des Umsatzes im Heimtierdiagnostikmarkt, unterstützt durch 65,1 Millionen Hundehaushalte in den Vereinigten Staaten und höhere Pro-Tier-Ausgaben für rassenspezifische Screenings. Exotentiere, einschließlich Vögel und Kaninchen, werden mit einer CAGR von 11,23 % alle Kategorien übertreffen, angetrieben durch neue Multiplex-PCR-Panels, die zwölf Psittaziden-Pathogene aus einem einzigen Abstrich nachweisen können.
Die Dynamik des Segments spiegelt einen Anstieg von 14 % bei zertifizierten Vogel- und Exotentier-Fachärzten im Jahr 2024 wider, was eine professionelle Nachfrage nach spezialisierten Tests schafft. Skaleneffekte ermöglichen es, dass ein Multiplex-Test für 15 USD drei separate Einzelpathogen-Tests für je 60 USD ersetzt und damit das routinemäßige Screening ausweitet. Dieser Rückenwind positioniert die Exotentier-Kategorie als wichtigen Wachstumsbeitrag im Heimtierdiagnostikmarkt zwischen 2026 und 2031.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar


Nach Anwendung:
Parasitologie steigt über telemedizinische Tierarztkanäle aufDie klinische Pathologie hielt 2025 einen Anwendungsumsatzanteil von 33,4 % und bildete die Grundlage für Vorsorgeuntersuchungen und präanästhetische Abklärungen. Die Parasitologie wird voraussichtlich mit einer CAGR von 11,78 % das stärkste Wachstum verzeichnen, angetrieben durch Heimkot-Kits, die per Post an Referenzlabore geschickt werden – ein Arbeitsablauf, der durch Laboradors 79-USD-Abonnement etabliert wurde.
Der Komfort der Einsendung per Post spricht zeitlich eingeschränkte Tierhalter an und beseitigt Hürden für Klinikbesuche – ein Modell, das allein im dritten Quartal 2024 12.000 Proben verarbeitete. Kliniken begegnen dem, indem sie Parasitenscreenings in Welpen- und Kätzchenpakete bündeln und so einen Teil des internen Volumens erhalten. Dennoch wird die Fernkotuntersuchung neue wiederkehrende Einnahmen in den Heimtierdiagnostikmarkt einbringen und gleichzeitig klinikzentrierte Vertriebskanäle herausfordern.
Nach Technologie:
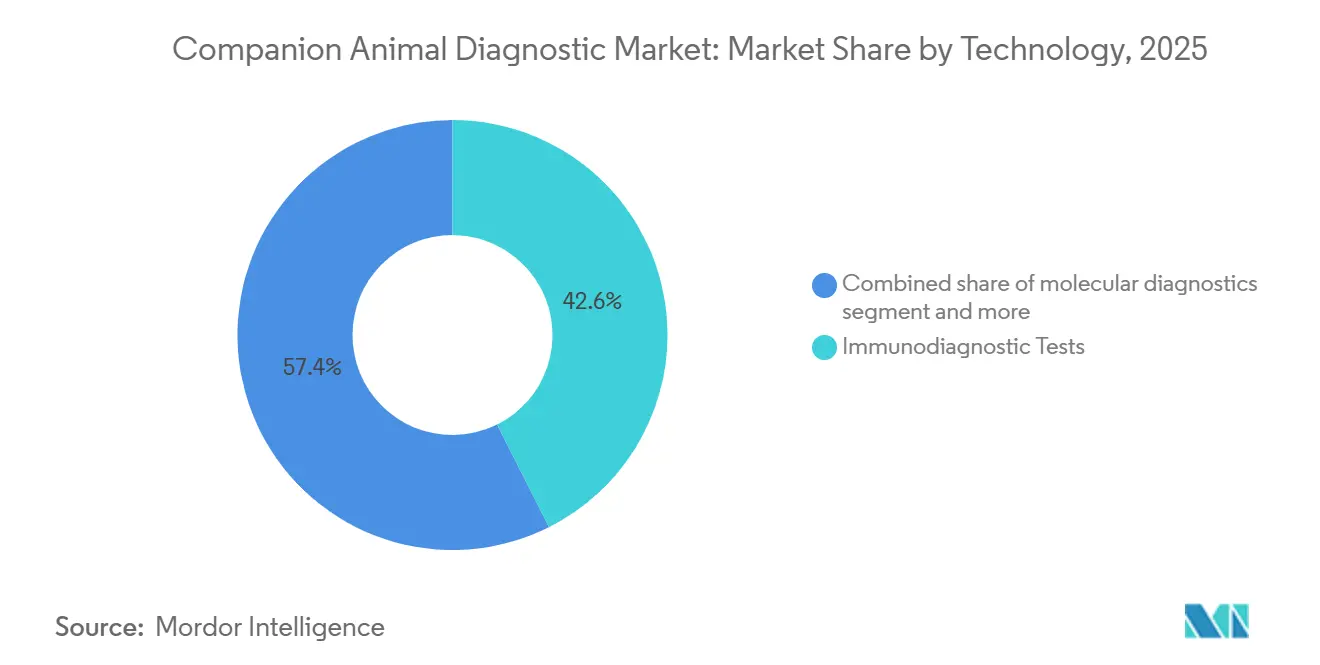
Molekulare Tests bieten das schnellste AufwärtspotenzialDie Immundiagnostik blieb 2025 mit 42,6 % der größte Ausgabenbereich, doch die molekulare Diagnostik wird bis 2031 mit einer CAGR von 11,98 % – der schnellsten aller Technologien – wachsen. RealPCR-Panels identifizieren nun bis zu acht Atemwegserkrankungserreger aus einem einzigen Abstrich in sechs Stunden und ermöglichen eine Therapie noch am selben Tag.
Sequenzierungsbasierte Onkologietests von Antech liefern verwertbare Mutationsdaten für das kanine Lymphom zu 450 USD pro Panel. Diese Möglichkeiten verkürzen die empirische Behandlung und unterstützen Vorgaben zur antimikrobiellen Stewardship, was die Umsatzexpansion vorantreibt und das Premiumsegment des Heimtierdiagnostikmarkts stärkt.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
Point-of-Care-Kapazität wächst am schnellstenDiagnostische Laboratorien erzielten 2025 einen Umsatzanteil von 46,5 % und nutzten dabei umfangreiche Menüs und logistische Skaleneffekte. Point-of-Care-Umgebungen werden bis 2031 mit einer CAGR von 12,21 % wachsen, unterstützt durch Heskas Element-POC-System, das Chemie, Hämatologie, Immunoassay und Gerinnung für rund 45.000 USD pro Klinik vereint.
Kliniken bevorzugen Echtzeitergebnisse, die Behandlungspläne während Kundenbesuchen beeinflussen, und verweisen spezialisierte Tests an Referenzlabore. Diese interne Migration verlagert die Verbrauchsmaterialnachfrage hin zu Schnellkartuschen, stärkt wiederkehrende Einnahmequellen und intensiviert die Kämpfe um Geräteplatzierungen unter etablierten Anbietern im Heimtierdiagnostikmarkt.
Geografische Analyse
Markt für Begleittierdiagnostik in Nordamerika
Nordamerika repräsentierte 47,1 % des Umsatzes im Jahr 2025, gestützt durch 5,36 Millionen versicherte Haustiere und eine Tierärzteschaft von mehr als 127.000 Praktikern. Die durchschnittlichen jährlichen Ausgaben pro Hund überstiegen im Jahr 2024 1.200 USD – ein Niveau, das die frühe Einführung KI-gesteuerter Analysegeräte und Multiplex-PCR-Panels begünstigt. Kanada trägt inkrementelles Wachstum bei, während Mexiko nach wie vor untererschlossen ist und damit Potenzial für mittelpreisige Reagenzienbündel bietet. IDEXX verzeichnete im dritten Quartal 2024 ein organisches Wachstum von 9 %, das größtenteils auf nordamerikanische Kliniken zurückzuführen ist, die Referenzinstrumente hinzufügten.
Markt für Begleittierdiagnostik in Europa
Europa belegte nach Wert den zweiten Rang, angetrieben durch eine Haustierkrankenversicherungsdurchdringung von über 25 % im Vereinigten Königreich sowie durch die obligatorische Bakteriologietestung gemäß Verordnung 2024/1973 – einer Richtlinie, die das Kulturvolumen innerhalb von zwei Jahren um bis zu 30 % steigern dürfte [3]Europäische Arzneimittel-Agentur, "Verordnung 2024/1973," ema.europa.eu. Die 40-prozentige Durchdringung in Skandinavien trägt die Nachfrage nach Premium-Diagnostik, während Süd- und Osteuropa aufgrund geringerer verfügbarer Einkommen zurückbleiben. Referenzlabore in Deutschland und Frankreich führen automatisierte Mikrobiologiesysteme ein, die die Zeit bis zum Ergebnis auf 24 Stunden verkürzen und damit den Zeitvorgaben des Antibiotikastewardships entsprechen.
Markt für Begleittierdiagnostik im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum soll bis 2031 eine CAGR von 11,41 % erzielen, angeführt von Chinas Haustierpopulation von über 120 Millionen Tieren und Japans reifer Klinikinfrastruktur. Die Versicherungsabdeckung liegt in China bei unter 1 %, weshalb Anbieter, die den Markt erschließen möchten, kostengünstigere Antigentests und gebündelte Wellnesspläne in den Vordergrund stellen. Australien sticht hervor, da die Durchdringung bis 2024 auf 21 % gestiegen ist, was schnelle Installationen von Analysegeräten ermöglicht. Indiens Unterversorgung mit Tierärzten begrenzt den kurzfristigen Umsatz, doch Telemedizinplattformen beginnen, Versorgungslücken in Städten der ersten Kategorie zu schließen.

Regulatorisches Umfeld
Die Diagnostik für Heimtiere unterliegt einem fragmentierten Aufsichtsmodell, das je nach Produkttyp und Rechtsraum variiert. In den Vereinigten Staaten können veterinärdiagnostische Produkte, die mit Infektionserregern zusammenhängen, der Aufsicht des USDA APHIS Center for Veterinary Biologics (CVB) unterliegen, während viele veterinärmedizinische Testgeräte sich an den Bestimmungen des FD&C Act zu Falschkennzeichnung und Verfälschung orientieren und nicht an Zulassungswegen im Stil von Humanmedizinprodukten. Diese Aufteilung führt zu unterschiedlichen Compliance-Erwartungen bei Testvalidierung, Kennzeichnung und Einsatz im Rahmen der offiziellen Seuchenbekämpfung.
In Europa werden Tierarzneimittel gemäß der Verordnung (EU) 2019/6 (EMA/CVMP) reguliert, doch die EU verfügt über keinen einheitlichen, harmonisierten, speziell für Veterinärmedizinprodukte geltenden Rechtsrahmen, sodass sich verbraucherorientierte Veterinärprodukte häufig an allgemeinen Produktsicherheitsanforderungen orientieren. Eine grenzüberschreitende Standardisierung erfolgt zudem über internationale Gremien und Akkreditierungsstellen: Die WOAH aktualisiert diagnostische Standards über ihre Kodizes und Handbücher, und in Australien hat die NATA einen ab Februar 2026 geltenden ISO/IEC 17025-Anhang für Tiergesundheit veröffentlicht, der die Antibiotika-Empfindlichkeitsprüfung von CDS hin zu EUCAST- oder CLSI-Methodiken verschiebt. Diese Verschiebung wirkt sich auf Laborabläufe und die Methodenauswahl für bakteriologische Tests aus.
Wettbewerbslandschaft
IDEXX, Zoetis und Neogen Corporation kontrollieren gemeinsam einen Großteil des Umsatzes im Heimtierdiagnostikmarkt durch Hardware-, Verbrauchsmaterial- und Cloud-Analyse-Ökosysteme. IDEXXs Rasierer-und-Klingen-Modell platziert subventionierte Geräte, die Kliniken an proprietäre Reagenzienkäufe binden; die Platzierungen wuchsen 2024 um 11 %. Zoetis nutzt den Pharmavertrieb für den Querverkauf seiner Vetscan-Linie und erzielte im dritten Quartal 2024 einen Diagnostikumsatz von 198 Millionen USD. Heska differenziert sich mit seinem kompakten Element-POC-Analysegerät, das den Kapitalaufwand für kleine Kliniken reduziert.
Spezialisten füllen Nischenlücken. Zoologix bedient Exotentierarten mit 12-Pathogen-PCR-Panels, die die Kosten pro Pathogen um 75 % senken. Die telemedizinischen Tierarzt-Startups Labrador und QSM Diagnostics ermöglichen Heimkotuntersuchungen und erfassen Niedrigakuität-Volumen, das früher über stationäre Kliniken abgewickelt wurde. BioMérieux und Thermo Fisher liefern automatisierte Kultur- und Reagenziensysteme an Referenzlabore, verfügen jedoch über keine direkten Klinikkanäle, was ihre Sichtbarkeit am Point of Care einschränkt.
Patentanmeldungen für speichelbasierte mikrofluidische Chips zur Erkennung von Parvovirus und feliner Leukämie stiegen 2024 stark an und deuten auf einen potenziellen Plattformwechsel hin zu nicht-invasiver Diagnostik hin. Etablierte Anbieter müssen diese Innovatoren möglicherweise akquirieren oder riskieren, Marktanteile zu verlieren, wenn kommerzielle Markteinführungen innerhalb von drei Jahren erfolgen.
Marktführer in der Heimtierdiagnostikbranche
-
Neogen Corporation
-
Zoetis Inc.
-
IDEXX Laboratories Inc.
-
INDICAL BIOSCIENCE GmbH
-
Randox Laboratories Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Begleittierdiagnostik
- Agrolabo
- bioMérieux
- Mars Veterinary Health
- Creative Diagnostics
- FUJIFILM
- GE Healthcare
- Heska
- IDEXX
- IDvet (Innovative Diagnostics)
- Indical Bioscience
- Neogen
- QIAGEN
- Randox Laboratories
- Thermo Fisher Scientific
- Virbac
- VMRD Inc.
- Zoetis
- Zomedica Corp.

Marktchancen und Zukunftsaussichten
Chancen konzentrieren sich dort, wo regulatorische und klinische Abläufe Tests von einer freiwilligen zu einer routinemäßigen Maßnahme und von zentralisierten Laboren hin zu patientennahen Entscheidungen verschieben. Der Schritt der EU hin zu einer obligatorischen Erregeridentifikation gemäß Verordnung 2024/1973 (wie im Berichtskontext dargestellt) erhöht die Grundnachfrage nach bakteriologischen Tests und steigert den Wert von Plattformen, die eine schnelle Identifikation mit standardisierten, an EUCAST/CLSI ausgerichteten Antibiotika-Empfindlichkeitstests kombinieren, unterstützt durch die ab Februar 2026 geltende ISO/IEC 17025-Anforderung der NATA für Tiergesundheit in Australien. Dies eröffnet Freiräume für Anbieter, die validierte, ausbruchsfähige Probenahme- und Testverfahren bereitstellen und Laboren helfen können, Methoden umzustellen, ohne die Durchlaufzeitziele zu gefährden.
Technologiegetriebene Freiräume entstehen zudem am Point of Care und über neue diagnostische Modalitäten, die zu Klinik- und Telemedizin-Workflows für Tiere passen. KI-gestützte In-Klinik-Interpretation (zum Beispiel Zoetis Vetscan Imagyst im Berichtskontext) und portable molekulare Formate (isothermale Amplifikation und in der aktuellen Literatur genannte, aufkommende CRISPR-basierte Ansätze) verringern die Abhängigkeit von der Logistik von Referenzlaboren, was insbesondere in Schwellenmärkten mit eingeschränkter Kühlkettenverfügbarkeit relevant ist. Auch Onkologie- und Screening auf chronische Erkrankungen werden zunehmend Teil routinemäßiger Testpanels, wie die Expansion und geografische Einführung von IDEXX’ Cancer-Dx-Angebot sowie die Integration von Biomarkern in gängige Chemieprofile (SDMA) zeigen. Dies schafft Raum für eine Erweiterung des Testangebots, Abonnementmodelle für Reagenzien sowie eine engere Integration mit Praxisverwaltungssystemen und Fernberatungswegen.
Recent Industry Developments in Markt für Begleittierdiagnostik
- Juli 2026: Zoetis gab eine Vereinbarung zur Übernahme von VitalRADS bekannt, einem Anbieter von Teleradiologie- und Bildgebungsdienstleistungen für Tiere. Die Übernahme bringt die Bildinterpretation näher an die ZoetisDx-Workflows heran und stärkt ein integriertes Diagnostikangebot, das In-Klinik-Tests und ferngesteuerte Facharztauswertungen umfasst.
- November 2025: Zoetis übernahm die Veterinary Pathology Group im Vereinigten Königreich und in Irland, um sein Diagnostiknetzwerk zu erweitern. Die Übernahme erweitert den Zugang zu pathologischer Expertise und unterstützt eine engere Verknüpfung zwischen probenbasierten Tests und klinischer Entscheidungsunterstützung in wichtigen europäischen Märkten.
- Januar 2024: Zoetis erweiterte die Vetscan Imagyst-Funktionen um zusätzliche KI-gestützte Interpretationen über die Kotanalyse hinaus, einschließlich objektträgerbasierter Workflows, die bei Routinebesuchen eingesetzt werden. Dies erweiterte den adressierbaren Bereich der In-Klinik-Tests, indem die Zeit bis zum Ergebnis für gängige diagnostische Abklärungen verkürzt wurde.


Markt für Begleittierdiagnostik Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Im Rahmen dieser Methodik umfasst der Markt für Diagnostik von Heimtieren die Einnahmen aus Tests und diagnostischen Verfahren, die zur Erkennung, Überwachung und Unterstützung von Behandlungsentscheidungen für Haustiere eingesetzt werden, sowohl im Klinik- als auch im Laborumfeld.
Ausgeschlossener Umfang: Diese Marktgrößenbestimmung erfasst keine allgemeineren Umsätze aus veterinärmedizinischer Behandlung (wie Chirurgie und Therapeutika), sofern sie nicht direkt Teil eines diagnostischen Tests oder einer Bildgebungsdienstleistung sind.
Übersicht der Segmentierung
-
Nach Tierart
- Katzen
- Hunde
- Andere Heimtiere (Vögel, Kaninchen usw.)
-
Nach Anwendung
- Bakteriologie
- Parasitologie
- Klinische Pathologie
- Sonstige Anwendungen
-
Nach Technologie
- Immundiagnostische Tests
- Molekulare Diagnostik
- Diagnostische Bildgebung
- Sonstige Diagnostik (Biosensoren, Mikrofluidik)
-
Nach Endnutzer
- Tierkliniken und Tierarztpraxen
- Diagnostische Laboratorien
- Sonstige (Point-of-Care-Tests und Tests im eigenen Haus sowie Forschungs- und Akademische Einrichtungen)
-
Geografie
-
Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
-
Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
-
Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger Asien-Pazifik-Raum
-
Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
-
Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
-
Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung diente zunächst dazu, klare Grenzen dafür zu setzen, was als Umsatz aus der Diagnostik von Heimtieren gilt, und anschließend die Modelleingaben anhand öffentlicher Indikatoren zu verankern. Wir stützten uns auf Quellen wie Informationen des USDA APHIS zu Haustieren und Tiergesundheit, Ressourcen der CDC zu zoonotischen Krankheiten, Aktualisierungen der Weltorganisation für Tiergesundheit (WOAH) sowie Gesundheits- und Handelsstatistiken der OECD, sofern der Gerätehandel relevant ist.
Um das Modell praxistauglich zu gestalten, haben wir zudem Geschäftsberichte und Investorenpräsentationen von Unternehmen im Hinblick auf ihre Aktivitäten in Diagnostik und Tiergesundheit sowie Veröffentlichungen von Verbänden und veterinärmedizinischen Institutionen zu Testakzeptanz und Versorgungsmustern ausgewertet. Zusätzlich wurden kostenpflichtige Abonnements mit Fokus auf Unternehmensfinanzen und Marktinformationen, Nachrichten und Finanzdaten sowie Patentdatenbanken genutzt, um technologische Verschiebungen und Hinweise auf Produktpipelines gegenzuprüfen. Diese Beispiele sind nicht erschöpfend; wir haben im Rahmen der Arbeit zahlreiche weitere öffentliche und interne Referenzen zur Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärforschung erfolgte durch Experteninterviews und strukturierte Umfragen mit Tierkliniken und -praxen, diagnostischen Laboren und Marktteilnehmern entlang des Vertriebswegs, die Testvolumen und Preisgestaltung beeinflussen. Wir deckten die wichtigsten Nachfrageregionen (APAC, EMEA und Amerika) ab, damit die Annahmen zu Testmix, Aufteilung zwischen In-Klinik- und Referenzlabortests sowie Preisänderungen bei Bedarf hinterfragt und korrigiert werden konnten.
Verteilung der Befragten der Primärforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 31 % | CXOs: 18 % | APAC: 44 % |
| Mid-Tier: 50 % | Funktions-/Bereichsleiter: 33 % | EMEA: 30 % |
| Kleinere Marktteilnehmer: 19 % | Manager: 49 % | Amerika: 26 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, bei dem Heimtierpopulation und Tierarztbesuchsaktivität in einen adressierbaren Testpool übersetzt werden, der anschließend danach aufgeteilt wird, wo der Test durchgeführt wird und welcher Kategorie er zugeordnet ist. Nach der Bildung des Nachfragepools wenden wir einen realistischen Testmix über klinische Pathologie, Immundiagnostik, Molekulardiagnostik und Bildgebung an und wandeln die Volumina anschließend anhand durchschnittlicher Verkaufspreis (ASP)-Bandbreiten, die die Preisgestaltung zwischen In-Klinik-Point-of-Care und Referenzlabor widerspiegeln, in Wertangaben um.
Um die Ergebnisse fundiert zu halten, gleichen wir die Gesamtwerte durch selektive Bottom-up-Prüfungen ab, darunter stichprobenartige Berechnungen von ASP mal Volumen für gängige Testmenüs, Vertriebswegprüfungen zu Geräteplatzierungen sowie Plausibilitätsprüfungen der Umsätze anhand offengelegter Geschäftsbereiche in öffentlichen Unternehmensberichten. Zu den wichtigsten im Modell verwendeten Eingaben zählen Trends beim Haustierbesitz, die Häufigkeit gängiger chronischer und infektiöser Erkrankungen, die Tests auslösen, Praxisdurchsatz und Personalengpässe, der Anteil der Akzeptanz von Inhouse-Tests sowie länderspezifische Preis- und Währungsfaktoren. Für die Prognose führen wir Szenarioanalysen zu Testakzeptanz und ASP-Entwicklung durch und verfeinern den kurzfristigen Verlauf mittels Zeitreihenglättung anhand beobachteter Wachstumsmuster, nachdem unsere Annahmen mit Praktikern überprüft wurden.
Bei dünner Datenlage in kleineren Ländern schließen wir die Lücken mithilfe von Proxy-Indikatoren wie der Dichte von Tierarztpraxen, Importmustern für Diagnosegeräte und Preisparitätsbenchmarks und passen die Ergebnisse anschließend durch Rückmeldungen aus Interviews an, damit sie realistisch bleiben.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt in mehreren Schritten, damit sich das Modell nicht von realen Signalen entfernt. Wir vergleichen die Ergebnisse mit unabhängigen Indikatoren wie regionaler Aktivität veterinärmedizinischer Dienstleistungen, der Richtung der Auslieferungen von Diagnosegeräten und sichtbaren Veränderungen im Testverhalten und überprüfen anschließend erneut jeden auffälligen Sprung vor der endgültigen Freigabe.
Wenn sich eine wesentliche Annahme ändert, etwa ein plötzlicher Preiswandel oder eine Veränderung der Akzeptanz von In-Klinik-Tests, veranlassen wir gezielte erneute Kontaktaufnahmen und überarbeiten die betroffenen Eingaben. Der Bericht wird jährlich aktualisiert, und bei wesentlichen Ereignissen erfolgen Zwischenaktualisierungen. Ein Analyst führt unmittelbar vor der Auslieferung eine abschließende, aktuelle Überprüfung durch, damit die Kunden die neueste, aktualisierte Sichtweise erhalten.
Marktgröße für Heimtierdiagnostik von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für die Diagnostik von Heimtieren können weit voneinander abweichen, da Unternehmen nicht immer dieselben Umsatzströme erfassen und sich zudem in zeitlichen Entscheidungen wie der Währungsumrechnung im Basisjahr und den Preisaktualisierungen unterscheiden. Unterschiede können auch daraus entstehen, wie stark In-Klinik-Tests gegenüber Referenzlaborarbeit gewichtet werden, und ob Bildgebung als vollständiger diagnostischer Umsatzpool oder nur als Geräte und Verbrauchsmaterialien behandelt wird.
Eine durch Aktualisierung bedingte Abweichung entsteht, wenn ASPs anhand allgemeiner Inflation statt anhand testmenü- und settingspezifischer Preisgestaltung fortgeschrieben werden und wenn Wechselkurse anhand eines Jahresdurchschnitts angewendet werden, der nicht mit dem Jahr des modellierten Umsatzes übereinstimmt. Mit der im Januar 2026 aktualisierten Seite wurden das Timing der Währungsumrechnung und kategoriespezifische ASP-Prüfungen im von Mordor Intelligence verwendeten Modell erneut validiert, was eine Überbewertung verringert, wenn sich die Akzeptanz von Bildgebung und Molekulardiagnostik regional uneinheitlich beschleunigt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 3,77 Mrd. USD (2026) | |
| Globale Beratungsgesellschaft A | 6,42 Mrd. USD (2025) | Verwendet eine breitere Umsatzperspektive, die zusätzliche Testumgebungen und benachbarte Tierkategorien einbeziehen kann, und wendet möglicherweise eine höhere gemischte ASP-Entwicklung an, ohne klar zwischen In-Klinik- und Referenzlabor-Preisverhalten zu unterscheiden. |
| Branchenverlag B | 7,06 Mrd. USD (2025) | Scheint einen breiteren diagnostischen Umsatzstapel mit anderer Behandlung von Bildgebung und Heimpflege zu enthalten, und der Wert für 2025 kann ein abweichendes Wechselkurs-Timing sowie eine höher angenommene Testintensität pro Tierarztbesuch widerspiegeln. |
Der Vergleich verweist vor allem auf Unterschiede im Umfang und in der Preismechanik und nicht auf eine einfache rechnerische Abweichung. Indem wir Testvolumina an einen expliziten Nachfragepool binden und anschließend settingspezifische ASPs mit konsistentem Währungs-Timing anwenden, bleibt unsere Schätzung nachvollziehbar anhand von Schritten, die wiederholt und überprüft werden können.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Heimtierdiagnostikmarkts?
Der Markt wird voraussichtlich 2026 einen Wert von 3,77 Milliarden USD erreichen und bis 2031 auf 6,10 Milliarden USD anwachsen.
Welche Region hält den größten Anteil an den Ausgaben für Heimtierdiagnostik?
Nordamerika führte 2025 mit einem Anteil von 47,1 % am globalen Umsatz dank hoher Versicherungsabdeckung und fortschrittlicher Klinikinfrastruktur.
Welches Anwendungssegment wächst in der Heimtierdiagnostik am schnellsten?
Die Parasitologie schreitet bis 2031 mit einer CAGR von 11,78 % voran, angetrieben durch Heimkot-Testkits und die Einführung telemedizinischer Tierarztdienste.
Wie beeinflusst KI die diagnostischen Arbeitsabläufe in der tierärztlichen Praxis?
KI-gestützte Analysegeräte wie Vetscan Imagyst und Vetscan OptiCell verkürzen die Auswertungszeiten auf Minuten und ermöglichen es Kliniken, viele Tests intern durchzuführen, was die Point-of-Care-Einnahmen steigert.
Seite zuletzt aktualisiert am:



